
Taille et part du marché européen du refroidissement durable des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du marché de l'année de base (2026) | 4.52 Milliards de dollars |
| Taille du Marché (2027) | 5.19 Milliards de dollars |
| Taille du Marché (2032) | 9.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du refroidissement durable des centres de données par Mordor Intelligence
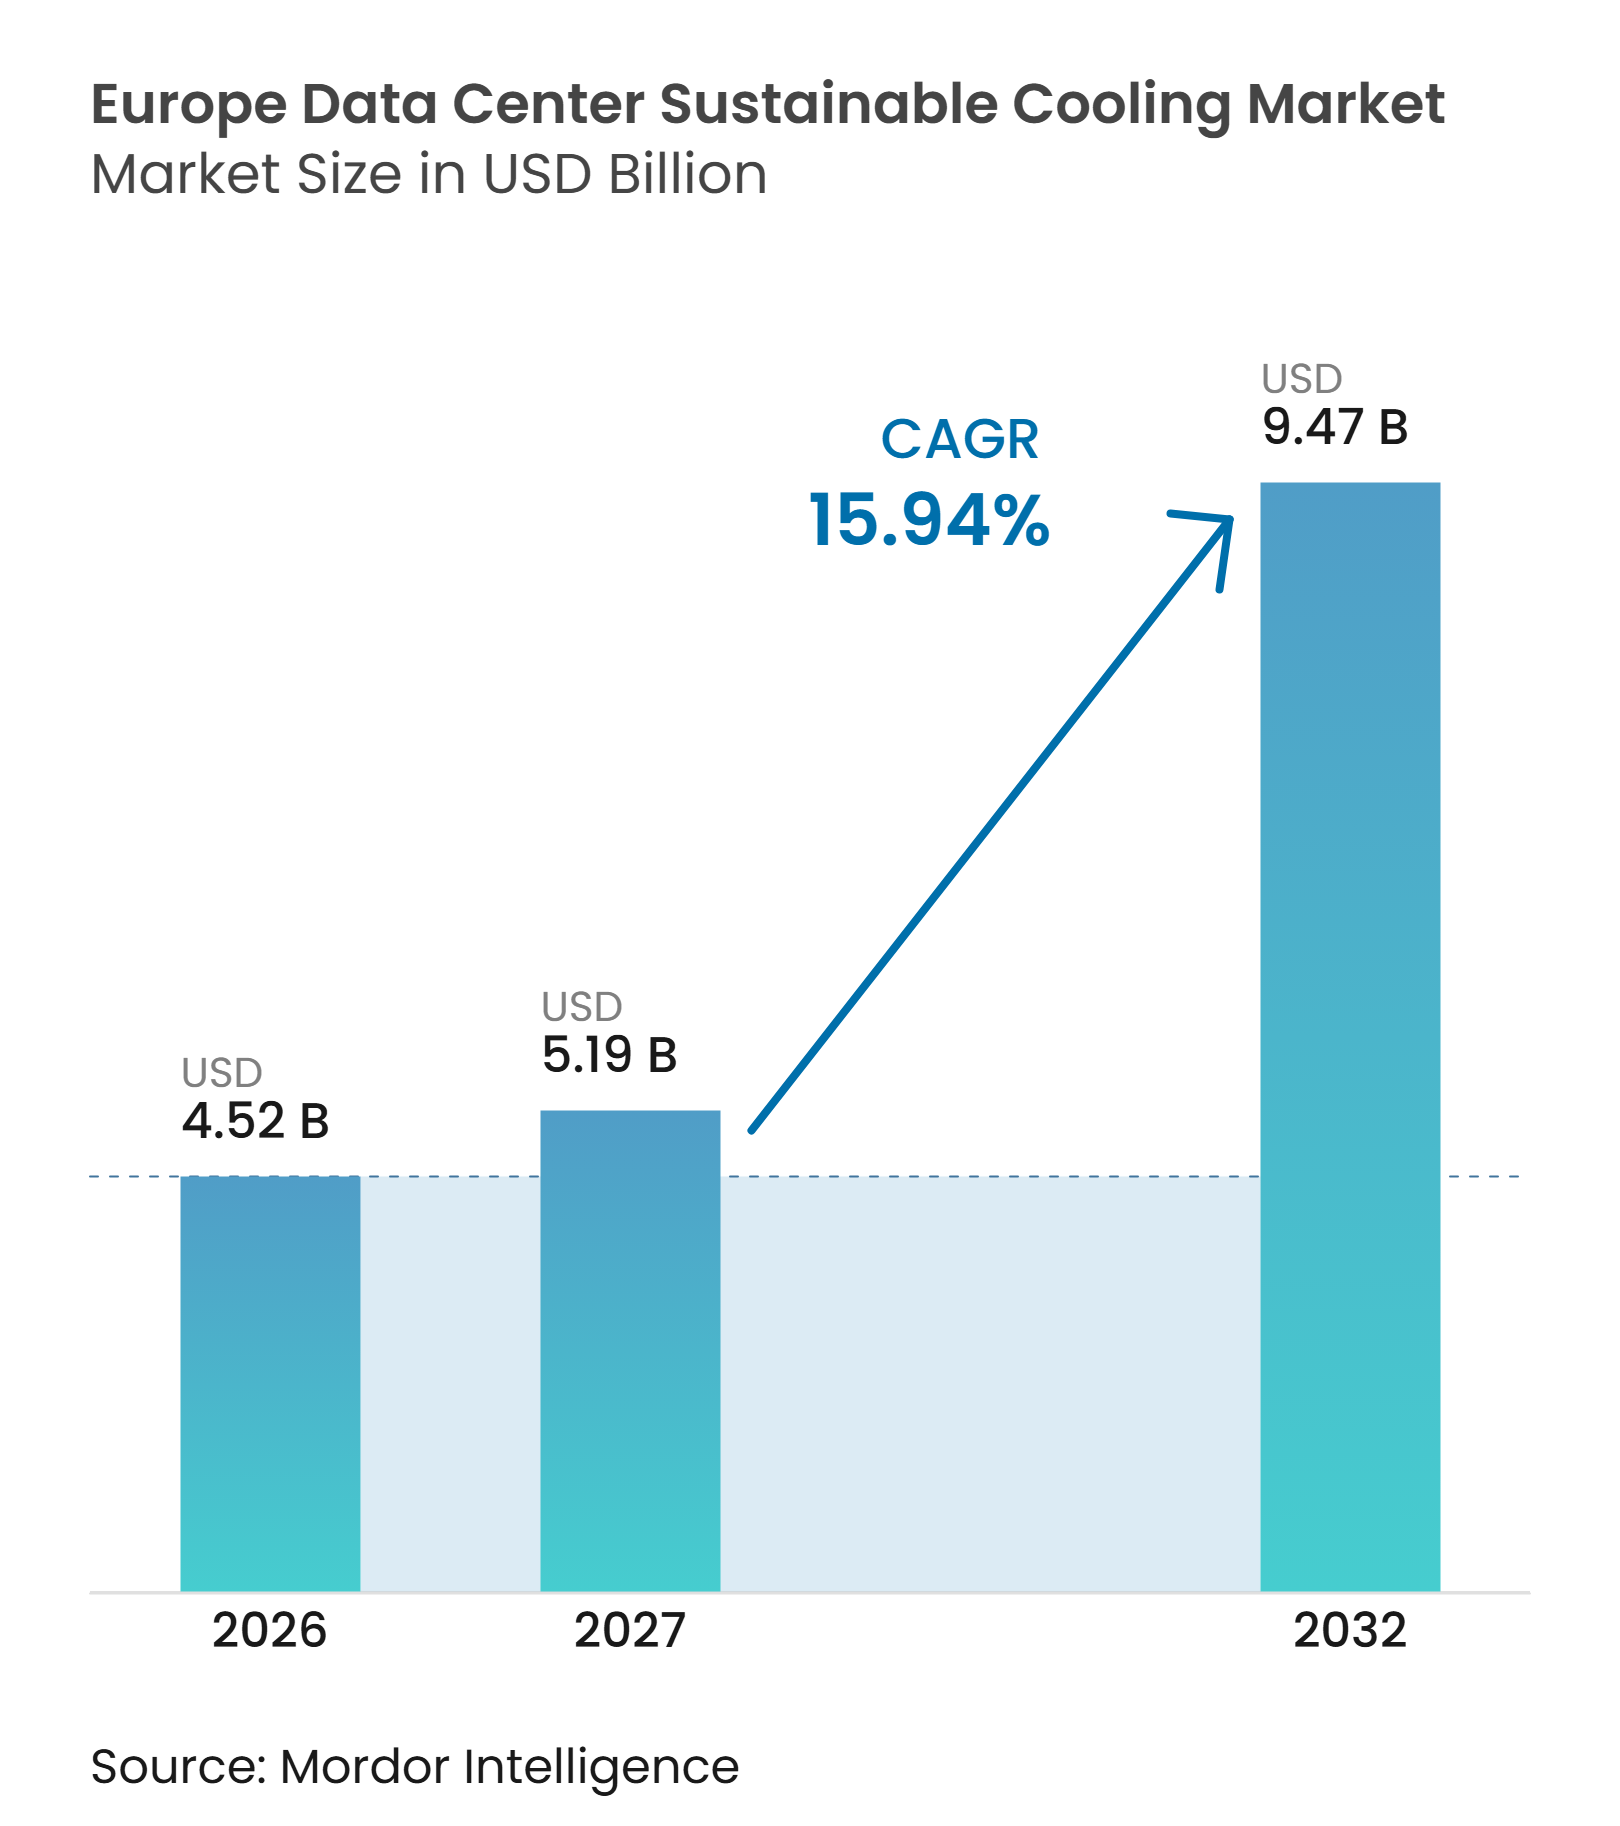
La taille du marché européen du refroidissement durable des centres de données est de 4,52 milliards USD en 2026 et devrait atteindre 9,47 milliards USD d'ici 2032, avec une expansion à un CAGR de 15,94 % de 2027 à 2032. Le marché européen du refroidissement durable des centres de données est reconfiguré par les plateformes d'IA qui génèrent beaucoup plus de chaleur dans chaque rack que les équipements refroidis par air traditionnels ne peuvent en gérer. Cela fait du refroidissement liquide, de la réutilisation de la chaleur et de contrôles de refroidissement plus précis des éléments intégrés à la conception des nouveaux sites, plutôt que des améliorations ultérieures. Les exigences de conformité en matière d'énergie, d'eau, de réfrigérants et de chaleur résiduelle intègrent également les choix de refroidissement dans la planification des investissements. Les fournisseurs capables de combiner des circuits liquides, le refroidissement sec, la surveillance et des réfrigérants à faible potentiel de réchauffement climatique (PRG) sont mieux positionnés pour répondre aux besoins des projets cloud, de colocation et d'IA souveraine. Le marché européen du refroidissement durable des centres de données est également soumis à des pressions sur les capacités d'ingénierie, car les opérateurs doivent souvent qualifier simultanément de nouveaux systèmes de refroidissement et de nouveaux réfrigérants.
Principaux enseignements du rapport
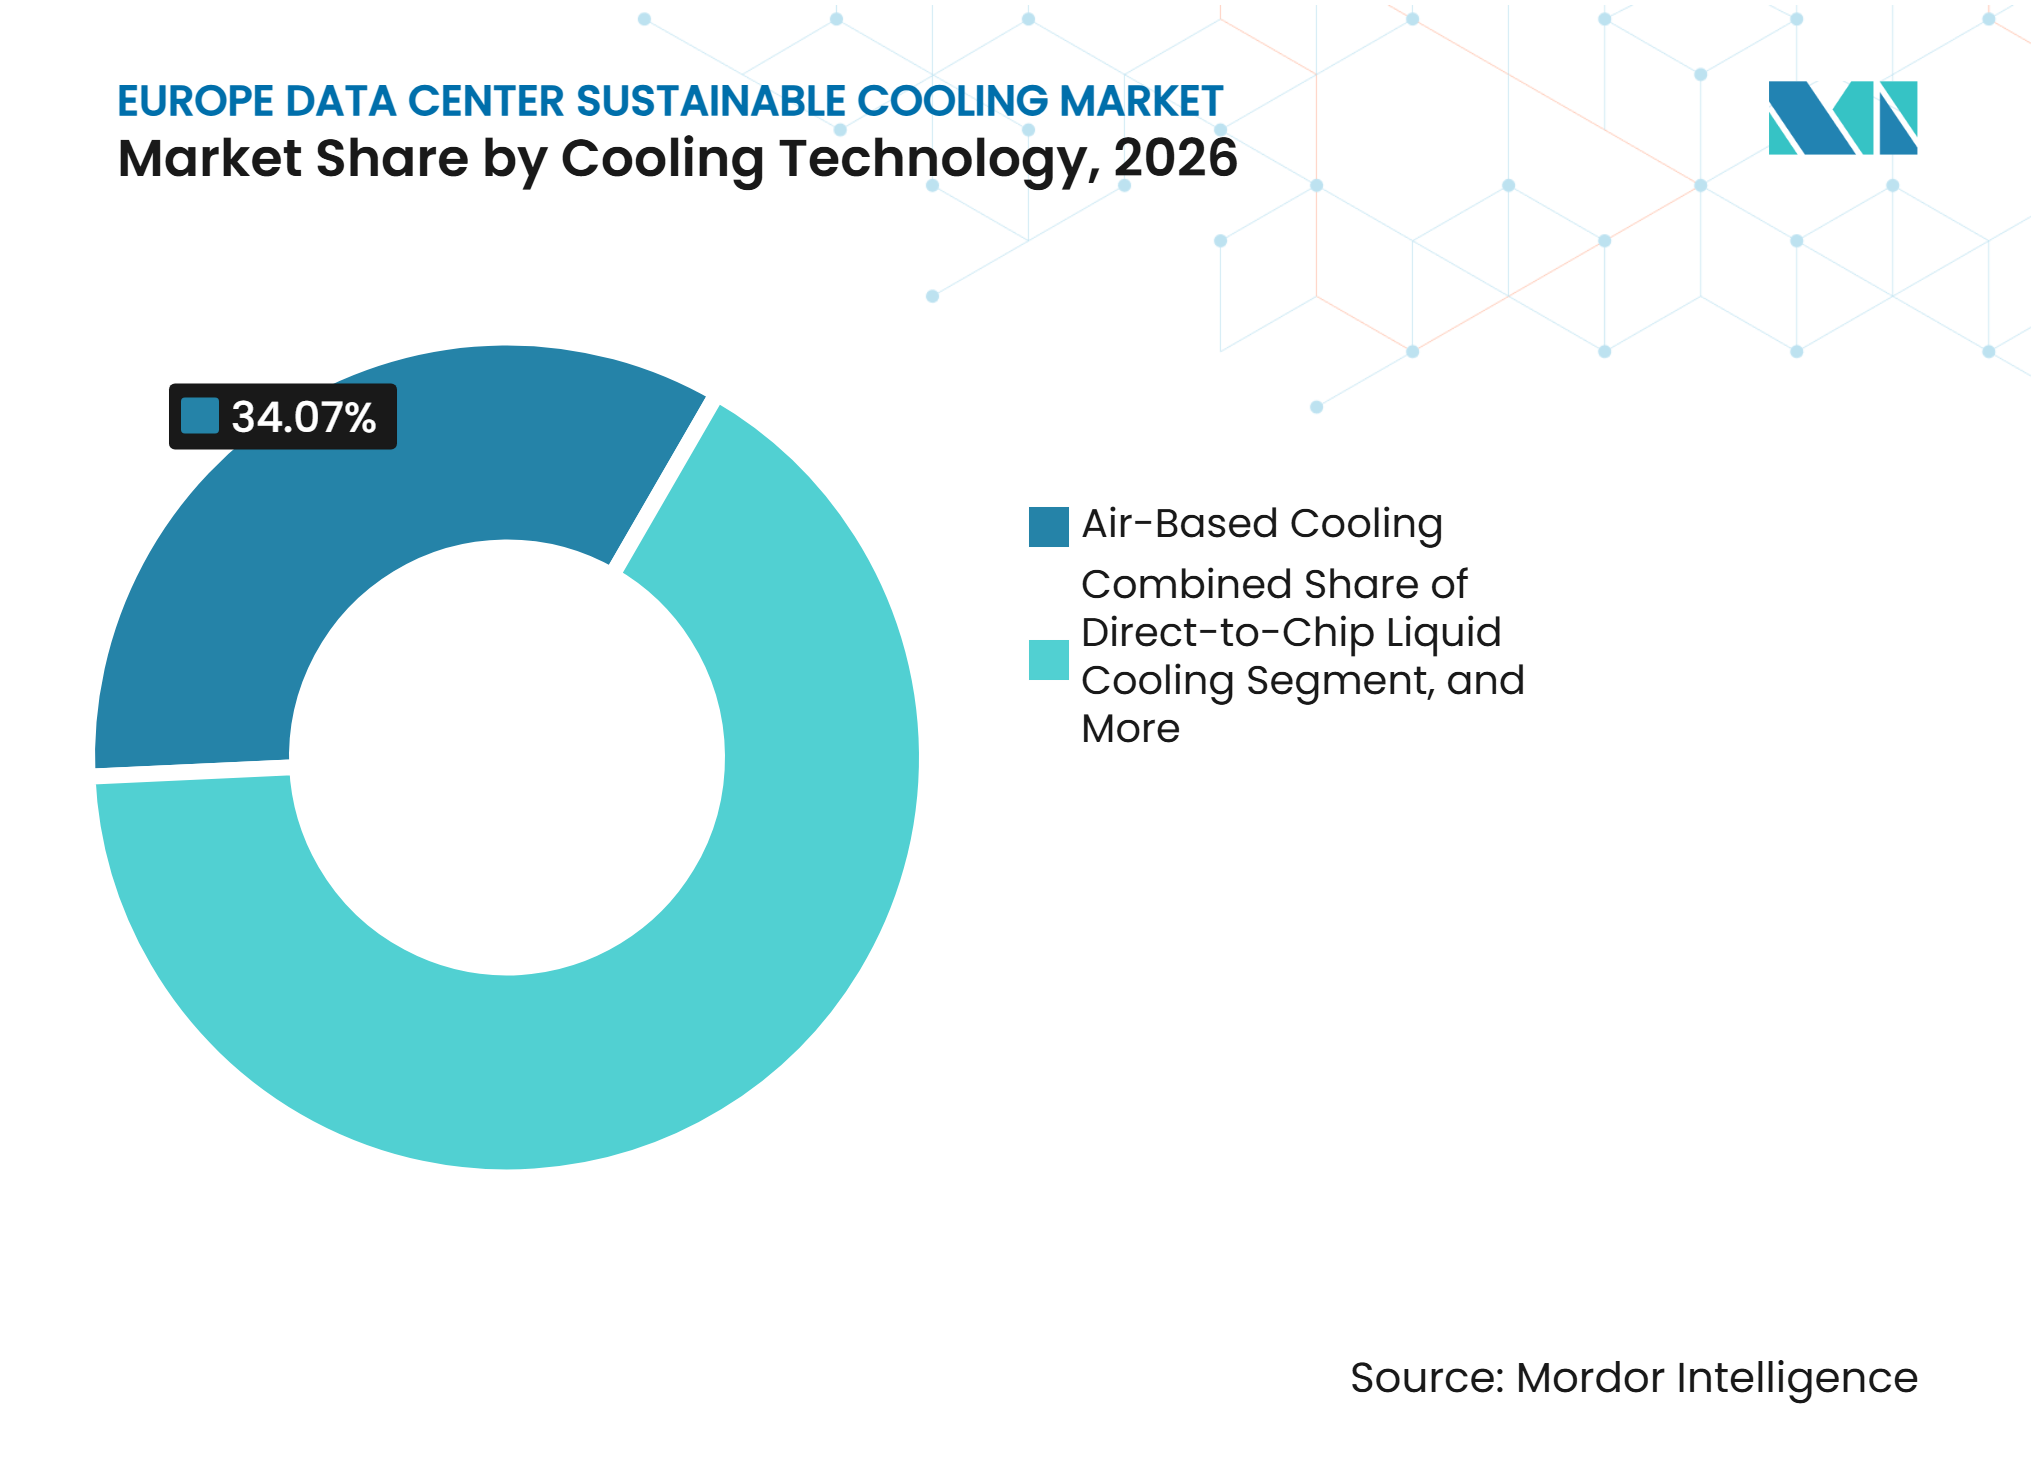
- Par technologie de refroidissement, le refroidissement par air détenait une part de revenus de 34,07 % sur le marché européen du refroidissement durable des centres de données en 2026, tandis que le refroidissement liquide direct sur puce devrait se développer à un CAGR de 16,23 % jusqu'en 2032.
- Dans le segment des technologies de rejet de chaleur, les systèmes refroidis par air détenaient une part de revenus de 40,49 % en 2026, tandis que les systèmes hybrides de rejet de chaleur devraient se développer à un CAGR de 16,52 % jusqu'en 2032.
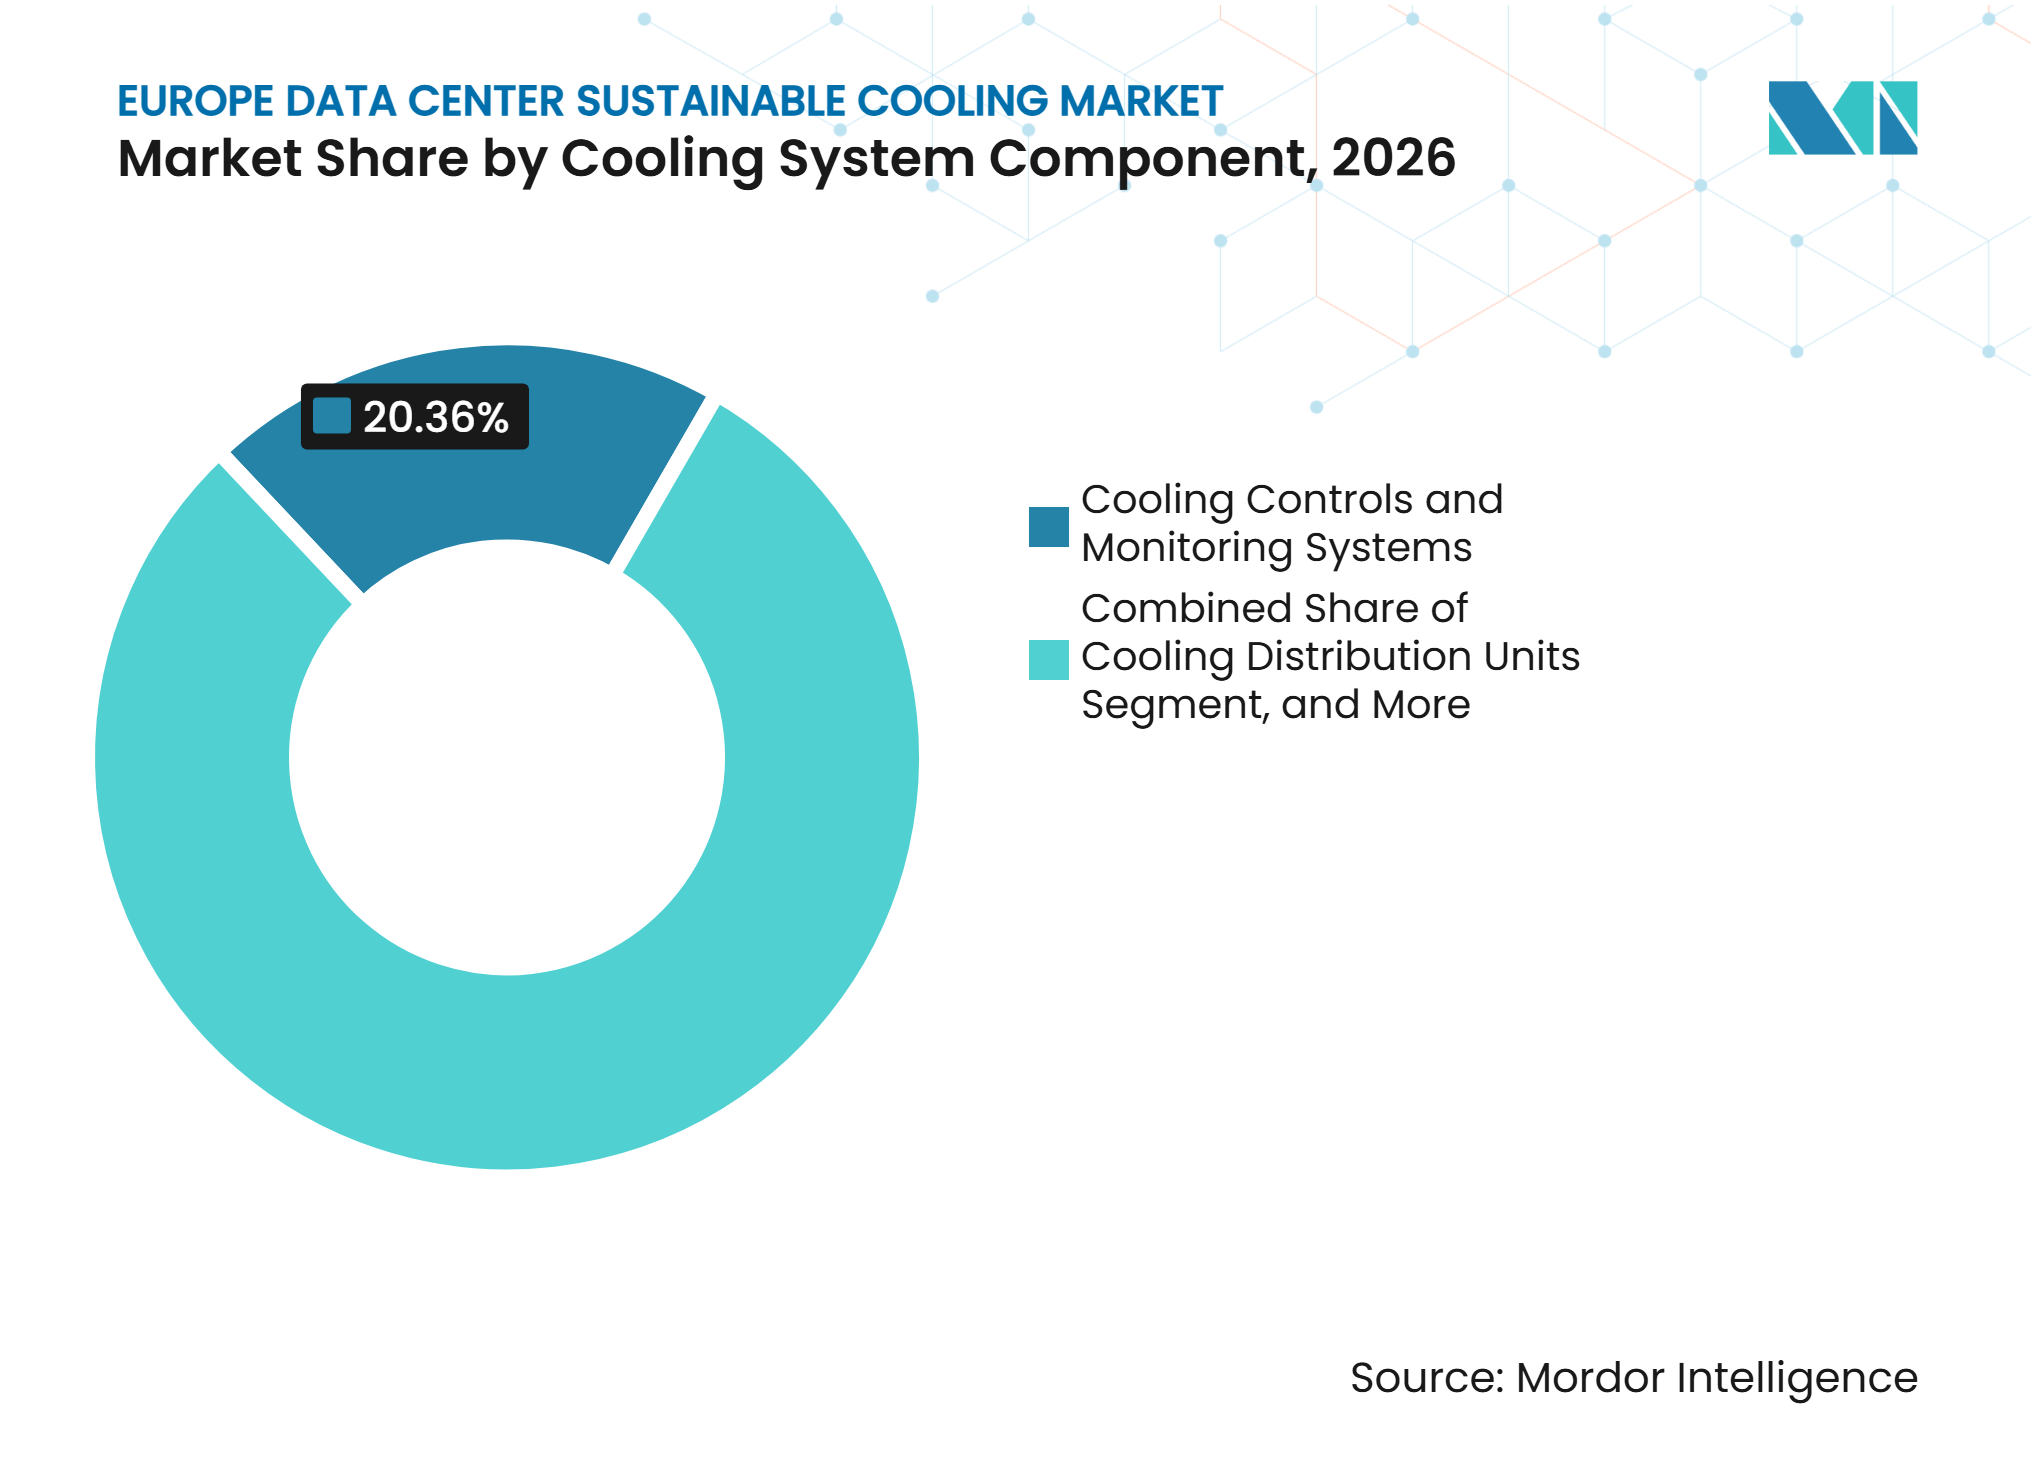
- Par composant du système de refroidissement, les systèmes de contrôle et de surveillance du refroidissement représentaient 20,35 % des revenus sur le marché européen du refroidissement durable des centres de données en 2026, tandis que les unités de distribution de refroidissement devraient se développer à un CAGR de 16,64 % jusqu'en 2032.
- Par approche de durabilité, le refroidissement à haute efficacité énergétique détenait une part de revenus de 44,91 % en 2026, tandis que le refroidissement avec récupération de chaleur devrait se développer à un CAGR de 16,62 % jusqu'en 2032.
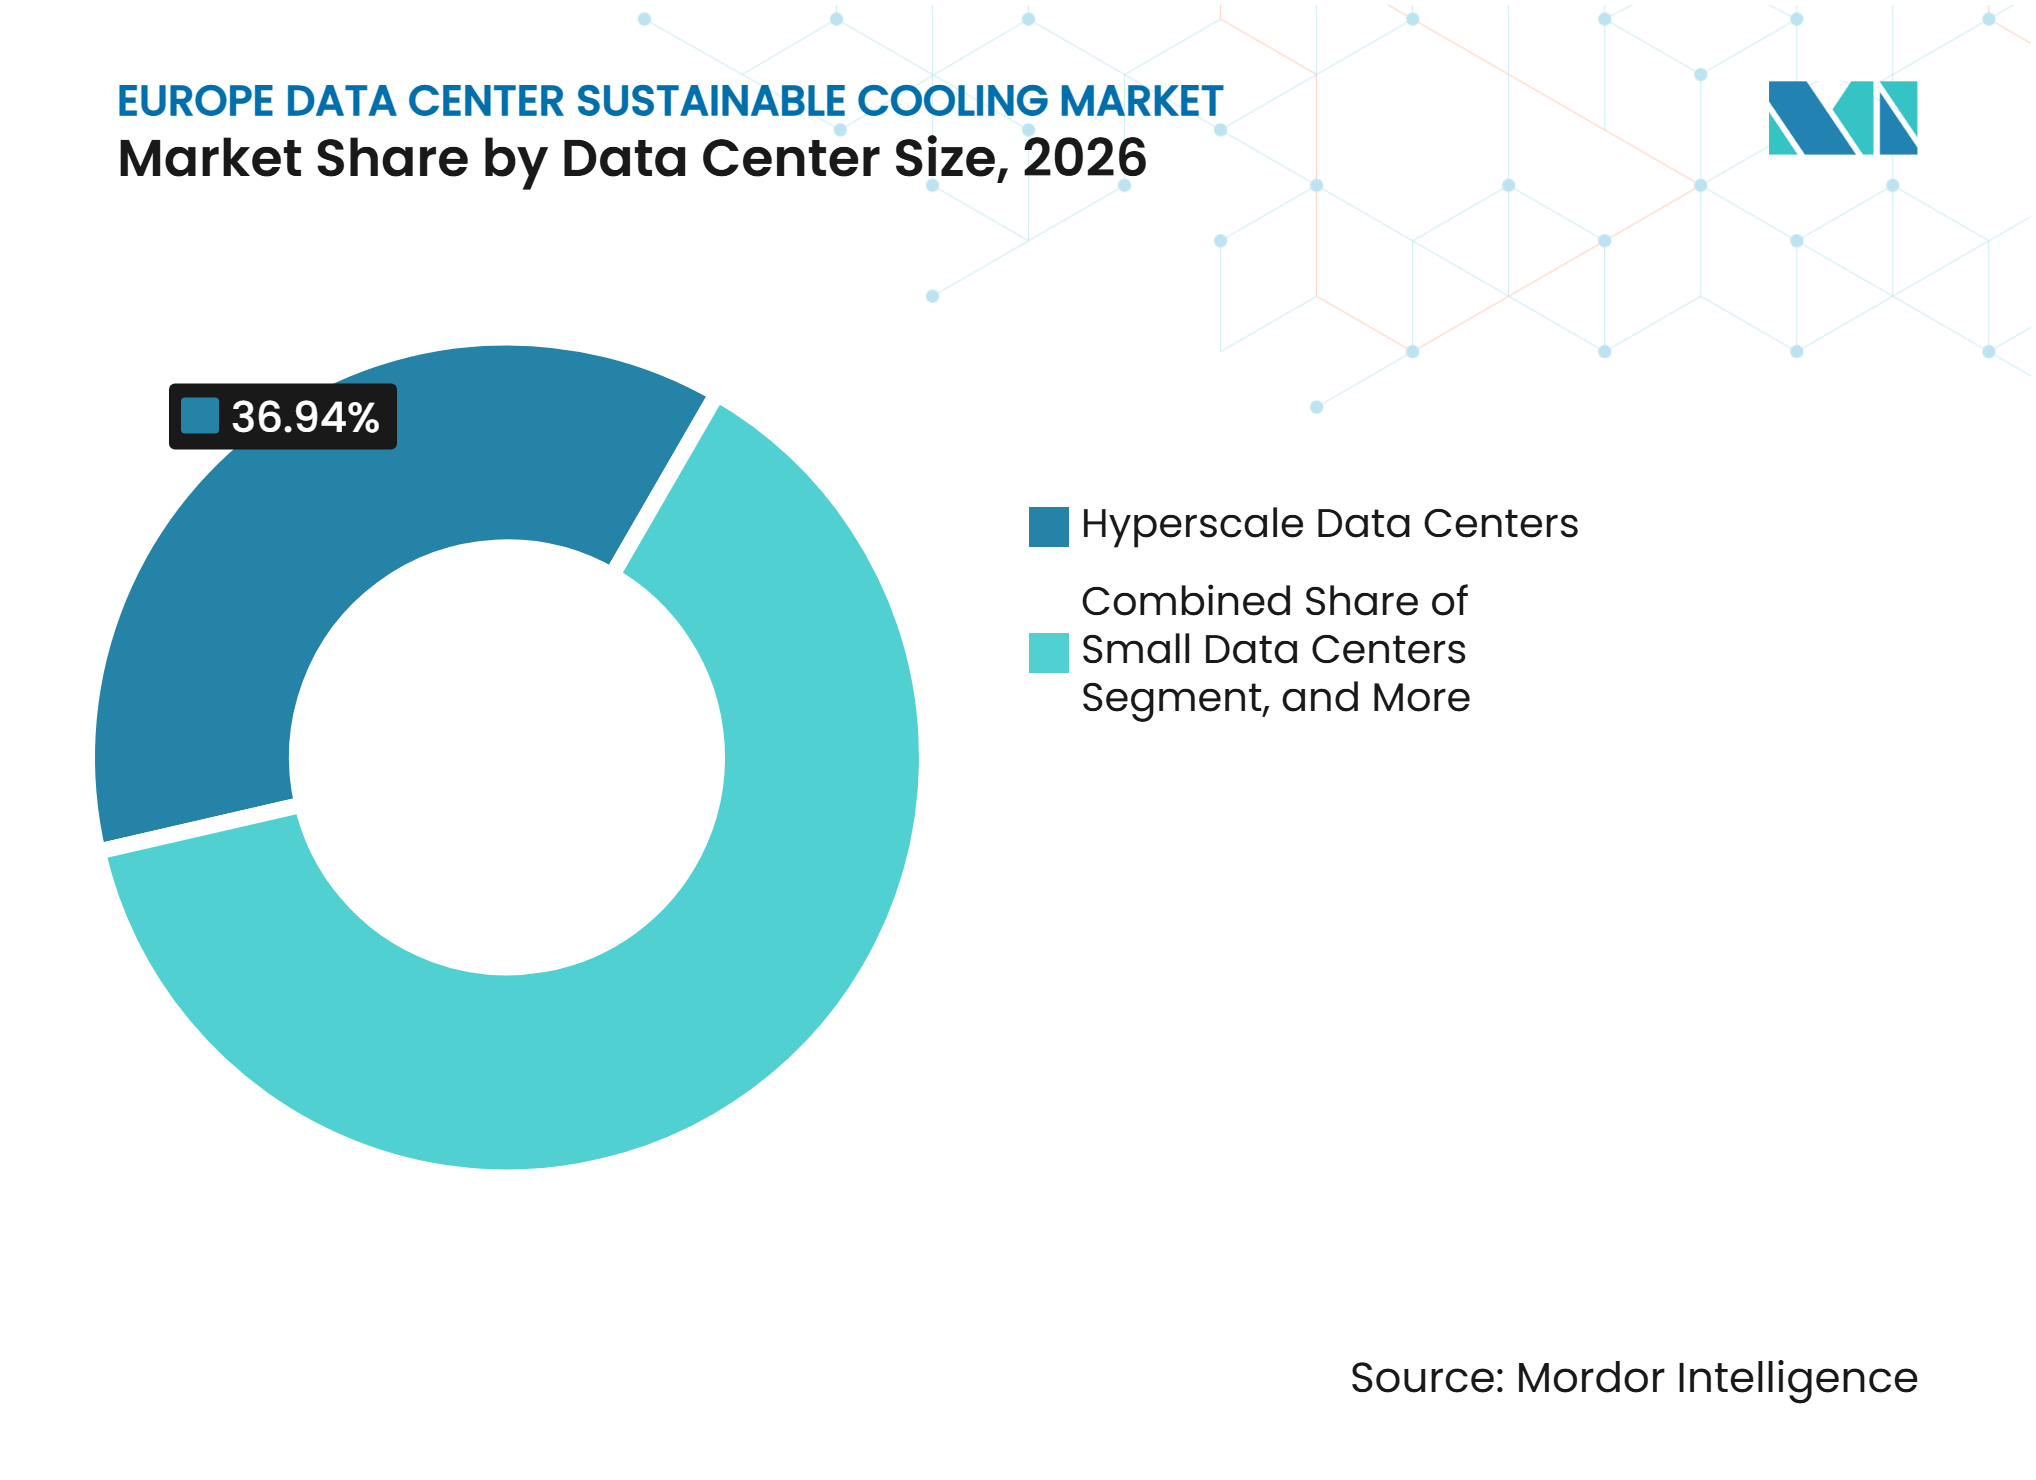
- Par taille de centre de données, les centres de données hyperscale représentaient 36,95 % du marché européen du refroidissement durable des centres de données en 2026 et devraient se développer à un CAGR de 16,27 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient une part de revenus de 41,81 % en 2026 et devraient se développer à un CAGR de 16,18 % jusqu'en 2032.
- Par géographie, le Royaume-Uni détenait une part de revenus de 22,57 % en 2026, tandis que l'Espagne devrait se développer à un CAGR de 16,47 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la densité des racks pour l'IA et le calcul haute performance | +4.8% | Royaume-Uni, Allemagne, France, Pays-Bas et pays nordiques | Court terme (≤ 2 ans) |
| Déploiements de capacités hyperscale et de colocation | +3.9% | Royaume-Uni, Espagne, Irlande, pays nordiques et Allemagne | Moyen terme (2-4 ans) |
| Conformité à la directive européenne sur l'efficacité énergétique et la durabilité | +2.8% | UE27, avec une application anticipée en Allemagne, aux Pays-Bas et en France | Moyen terme (2-4 ans) |
| Avantages du refroidissement gratuit et des énergies renouvelables en Europe du Nord | +2.1% | Islande, Norvège, Suède, Finlande, Danemark et Écosse | Long terme (≥ 4 ans) |
| Réutilisation de la chaleur résiduelle et intégration dans les réseaux de chaleur urbains | +1.6% | Allemagne, Finlande, Suède, Pays-Bas et Italie | Long terme (≥ 4 ans) |
| IA souveraine et investissement dans les infrastructures numériques | +1.2% | France, Allemagne, Espagne, Pologne et sites des usines d'IA EuroHPC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la densité des racks pour l'IA et le calcul haute performance
Le marché européen du refroidissement durable des centres de données répond aux systèmes d'entraînement et d'inférence d'IA qui ont modifié les charges thermiques que les installations doivent gérer. Les déploiements d'IA dédiés sont conçus pour des densités de puissance par rack très élevées, tandis que les plateformes d'IA avancées fonctionnent à une puissance de conception thermique exceptionnellement élevée et peuvent atteindre des niveaux encore plus élevés en charge de pointe. Le refroidissement par air conventionnel en salle devient limité à haute densité de racks, de sorte que les nouveaux projets à haute densité nécessitent de plus en plus un refroidissement liquide direct sur puce. Un seul circuit direct sur puce, comprenant les plaques froides, les unités de distribution de refroidissement et la tuyauterie, peut engendrer des coûts substantiels. Cela place les équipements de refroidissement dans le plan d'investissement initial de chaque cluster d'IA. Une revue évaluée par des pairs a conclu que le refroidissement direct sur puce et les échangeurs de chaleur en porte arrière de baie étaient des options commercialement matures pour les déploiements d'IA à court terme, tandis que les systèmes à immersion et à deux phases en étaient encore aux premières étapes du déploiement commercial. Les charges de travail d'inférence continue s'ajoutent au besoin d'une gestion thermique stable, car elles peuvent maintenir une utilisation élevée au-delà d'un cycle d'entraînement discret.
Déploiements de capacités hyperscale et de colocation
Le marché européen du refroidissement durable des centres de données bénéficie de nouvelles constructions hyperscale et de colocation dans des emplacements établis et émergents. Les projets sur terrain vierge permettent aux opérateurs de spécifier des circuits liquides, des unités de distribution de refroidissement et des systèmes de rejet de chaleur dès la phase de conception, plutôt que d'adapter des agencements existants. Les fournisseurs de services cloud et les opérateurs de colocation ont également besoin de structures prêtes pour le refroidissement liquide lorsqu'ils servent des locataires de GPU en tant que service. Les nouveaux sites en dehors des pôles établis font face à des choix différents en matière de climat, de disponibilité de l'eau, d'accès au réseau électrique et de connexions aux réseaux de chaleur urbains. Ces conditions favorisent les systèmes modulaires pouvant être adaptés à chaque site. Le nombre croissant de projets d'IA souveraine et EuroHPC constitue un flux d'approvisionnement supplémentaire pour les fournisseurs de solutions de refroidissement, car le calcul haute densité doit être conçu avec une évacuation fiable de la chaleur dès le départ.
Conformité à la directive européenne sur l'efficacité énergétique et la durabilité
Le marché européen du refroidissement durable des centres de données est de plus en plus influencé par les réglementations de l'UE qui font de la performance énergétique et hydrique une partie intégrante des opérations documentées des installations. La directive révisée sur l'efficacité énergétique impose aux centres de données de déclarer les données de performance clés via une base de données européenne, créant ainsi une base cohérente pour comparer la consommation d'énergie, la consommation d'eau, l'utilisation des énergies renouvelables et la réutilisation de la chaleur résiduelle.[1] La Commission européenne a adopté en septembre 2026 un système de notation des centres de données utilisant une échelle de A à G pour les installations disposant d'au moins 500 kW de puissance informatique installée. La loi allemande sur l'efficacité énergétique ajoute une exigence directe pour les nouvelles installations de respecter un plafond de PUE de 1,2 et d'établir la réutilisation de l'énergie dans des délais définis. Le marché européen du refroidissement durable des centres de données a donc une raison de conformité pour adopter des contrôles efficaces, le refroidissement liquide et les équipements de récupération de chaleur. Les orientations du Code de conduite de l'UE fournissent également aux opérateurs un ensemble reconnu de pratiques pour mesurer et améliorer l'efficacité énergétique.[2]
Avantages du refroidissement gratuit et des énergies renouvelables en Europe du Nord
L'Europe du Nord offre aux opérateurs des conditions favorables pour le refroidissement sec et le refroidissement par air libre, car les basses températures ambiantes réduisent le besoin de réfrigération mécanique. Les installations peuvent utiliser l'air extérieur et les refroidisseurs secs pendant de plus longues périodes que les sites situés dans des zones climatiques plus chaudes. Cela réduit la consommation d'énergie et favorise les conceptions à faible consommation d'eau pour les équipements d'IA refroidis par liquide. Les conceptions de référence DSX de NVIDIA combinent un refroidissement direct sur puce en circuit fermé avec des refroidisseurs secs, une configuration destinée à réduire la consommation d'eau de refroidissement dans les grandes installations d'IA. Ce modèle est pertinent en dehors des pays nordiques, car des températures de fluide caloporteur plus élevées peuvent réduire les heures de fonctionnement des refroidisseurs dans d'autres villes européennes. Les opérateurs de la région peuvent également intégrer l'électricité renouvelable, la récupération de chaleur et la conception du refroidissement dans un même plan de site, ce qui renforce l'attrait à long terme du marché européen du refroidissement durable des centres de données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des modernisations de refroidissement liquide | -0.9% | Royaume-Uni, Allemagne, France et Pays-Bas | Moyen terme (2-4 ans) |
| Réduction progressive des gaz fluorés et complexité de la transition vers de nouveaux réfrigérants | -0.7% | UE27, avec une pression précoce en Allemagne et en France | Court terme (≤ 2 ans) |
| Manque de débouchés locaux pour la chaleur récupérée | -0.5% | Espagne, Italie, régions périphériques du Royaume-Uni et marchés secondaires | Moyen terme (2-4 ans) |
| Compromis liés à l'eau de refroidissement et stress hydrique propre à chaque site | -0.4% | Espagne, Italie, sud de la France et sites intérieurs semi-arides | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des modernisations de refroidissement liquide
La modernisation d'une installation en activité avec un refroidissement liquide peut retarder l'adoption, car les opérateurs ne peuvent pas absorber les travaux de construction et les interruptions de service. Un circuit direct sur puce peut nécessiter un investissement initial significatif avant de prendre en compte les modifications du bâtiment, les procédures d'exploitation et les temps d'arrêt. Les installations existantes peuvent également nécessiter de nouveaux tracés de tuyauterie, des salles de rinçage et de remplissage, des planchers renforcés et des révisions des dispositions d'assurance pour le matériel d'IA dense. Les échangeurs de chaleur en porte arrière de baie peuvent servir d'étape intermédiaire, car ils captent la chaleur à la limite de l'armoire sans nécessiter un circuit liquide complet pour l'ensemble de l'installation. Cette approche réduit les perturbations à court terme, mais peut différer les améliorations d'efficacité plus profondes attendues d'une mise à niveau complète. Le frein est le plus fort parmi les opérateurs de taille moyenne et petite, qui disposent généralement d'un pouvoir d'achat moindre et de moins d'opportunités de reconfigurer les espaces en activité par phases.
Réduction progressive des gaz fluorés et complexité de la transition vers de nouveaux réfrigérants
Le règlement F-Gas, UE 2024/573, exige que les nouvelles unités de refroidissement utilisent des réfrigérants avec un PRG inférieur à 150 à partir du 1er janvier 2027, et fixe une élimination progressive plus large des gaz F dans les nouvelles unités. Cela affecte les opérateurs qui s'appuient sur le refroidissement de précision à détente directe dans les parcs existants à base d'air. Le R454C a un PRG de 148, mais sa classification A2L peut nécessiter des mesures de ventilation et de détection de fuites que les bâtiments plus anciens pourraient ne pas avoir. Le R290 offre un PRG de 3 pour les applications de refroidisseurs centralisés, mais possède une classification d'inflammabilité A3, ce qui crée des exigences de construction plus contraignantes.[3] Un changement de réfrigérant intermédiaire peut réduire l'impact environnemental, mais il peut ne pas satisfaire pleinement le prochain seuil de conformité. Les équipes d'approvisionnement doivent donc évaluer la conception des équipements, les systèmes de sécurité, les compétences de maintenance et la réglementation à long terme, plutôt que de traiter le changement comme un simple remplacement de gaz.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de refroidissement :
les systèmes à base d'air dominent tandis que le refroidissement liquide monte en puissanceLe refroidissement par air détenait 34,07 % de la part du marché européen du refroidissement durable des centres de données en 2026, soutenu par le parc installé d'installations conventionnelles. Il reste adapté à de nombreuses charges de travail existantes fonctionnant à plus faible densité de puissance. Sa position est de plus en plus liée à la compatibilité avec les agencements existants plutôt qu'aux exigences des nouvelles salles d'IA. Le refroidissement liquide direct sur puce devrait se développer à un CAGR de 16,23 % jusqu'en 2032, car les nouvelles plateformes GPU nécessitent une évacuation de la chaleur bien au-delà de la plage pratique du flux d'air conventionnel. Les conceptions de référence d'IA haute densité de NVIDIA prennent en charge le refroidissement direct sur puce en circuit fermé et le rejet de chaleur par refroidisseur sec pour les grands déploiements. Cela fait du refroidissement liquide un choix d'infrastructure central pour les campus d'IA dédiés.
Les échangeurs de chaleur en porte arrière de baie offrent aux opérateurs de colocation une voie moins perturbatrice pour prendre en charge des racks à plus haute densité dans les salles existantes. Ils évacuent la chaleur à la limite de l'armoire et peuvent être introduits sans reconstruire entièrement le circuit de l'installation. Les systèmes de refroidissement gratuit et d'économiseur restent importants dans les nouveaux emplacements nordiques où les conditions météorologiques permettent de longues périodes de fonctionnement avec un refroidissement mécanique limité. Une revue évaluée par des pairs a conclu que le refroidissement direct sur puce et les échangeurs de chaleur en porte arrière de baie étaient les choix les plus matures pour les déploiements à court terme. La même revue a identifié le refroidissement par immersion et à deux phases comme des technologies à fort potentiel à un stade antérieur d'adoption commerciale. Le secteur européen du refroidissement durable des centres de données est susceptible d'utiliser plusieurs approches de refroidissement, car les besoins de modernisation diffèrent de ceux des nouveaux sites d'IA sur terrain vierge.



Par technologie de rejet de chaleur :
les systèmes hybrides répondent aux différences climatiques régionalesLes systèmes refroidis par air détenaient 40,49 % du segment des technologies de rejet de chaleur en 2026, reflétant les investissements antérieurs dans les refroidisseurs secs et les équipements de traitement d'air. Les systèmes hybrides de rejet de chaleur devraient se développer à un CAGR de 16,52 % jusqu'en 2032. Ils permettent aux opérateurs d'équilibrer l'utilisation de l'air et de l'eau selon les différentes conditions climatiques en Europe. Une configuration hybride peut également limiter la dépendance au refroidissement par évaporation dans les zones soumises à des contraintes hydriques. La conception DSX de NVIDIA associe le refroidissement liquide direct sur puce à des refroidisseurs secs extérieurs qui rejettent la chaleur sans évaporation. Cette approche prend en charge les infrastructures haute densité tout en répondant aux préoccupations liées à la consommation d'eau.
Les systèmes refroidis par eau et le rejet par évaporation restent pertinents sur les campus disposant d'équipements d'eau glacée existants. Les refroidisseurs secs sont plus attractifs dans les pays nordiques, car les conditions météorologiques limitent le besoin de réfrigération supplémentaire pendant une grande partie de l'année. Dans les emplacements plus chauds, les systèmes hybrides peuvent gérer de courtes périodes de température ambiante élevée sans recourir à une exploitation intensive en eau tout au long de l'année. Les décisions de refroidissement affectent également les rapports au titre de la directive sur l'efficacité énergétique, car les opérateurs doivent documenter les performances énergétiques et hydriques. Cela rend le rejet de chaleur hybride utile pour les opérateurs cherchant à la fois une résilience opérationnelle et une meilleure efficacité mesurée. Le secteur européen du refroidissement durable des centres de données évolue donc vers un rejet de chaleur adapté à chaque site plutôt qu'une conception standard unique.
Par composant du système de refroidissement :
les systèmes de contrôle et les unités de distribution de refroidissement répondent à des besoins différentsLes systèmes de contrôle et de surveillance du refroidissement détenaient 20,36 % du segment des composants en 2026. Cette catégorie est importante car l'optimisation pilotée par logiciel peut améliorer les performances de refroidissement avant qu'une installation ne subisse un remplacement majeur du matériel. Les opérateurs ont besoin d'une surveillance fiable pour documenter le PUE, le WUE, l'état des équipements et les conditions thermiques. Les unités de distribution de refroidissement devraient se développer à un CAGR de 16,64 % jusqu'en 2032, car les clusters de racks refroidis par liquide nécessitent un débit de fluide caloporteur contrôlé entre le circuit de refroidissement de l'installation et les plaques froides des serveurs. Alfa Laval a lancé un système de refroidissement liquide externe combinant pompes, échangeurs de chaleur et filtration pour le refroidissement des centres de données. Cela illustre l'accent croissant mis sur le matériel de refroidissement intégré.
Les refroidisseurs et les tours de refroidissement restent pertinents là où les installations utilisent déjà une infrastructure d'eau glacée. Leur cycle de mise à niveau est de plus en plus lié aux réfrigérants à faible PRG et aux sorties de récupération de chaleur. OVHcloud a indiqué que sa conception Smart Datacenter combinait un contrôle piloté par l'IA avec une conception de refroidissement pour réduire la consommation d'eau de 30 % et la consommation d'électricité de refroidissement de 50 % sur son site de Roubaix. Les ventilateurs et les équipements de traitement d'air sont encore nécessaires dans les salles hybrides qui prennent en charge à la fois les racks refroidis par air traditionnels et les nouvelles zones refroidies par liquide. La taille du marché européen du refroidissement durable des centres de données pour les composants est façonnée par cette coexistence d'infrastructures anciennes et nouvelles. À mesure que les campus entièrement liquides se développent, la part des équipements conçus uniquement pour le flux d'air conventionnel pourrait diminuer.

Par approche de durabilité :
l'efficacité énergétique domine tandis que la récupération de chaleur progresseLe refroidissement à haute efficacité énergétique détenait 44,91 % du segment des approches de durabilité en 2026. La position dominante reflète l'importance de l'amélioration du PUE dans les opérations et les rapports des centres de données. Le refroidissement avec récupération de chaleur devrait se développer à un CAGR de 16,62 % jusqu'en 2032, car les serveurs refroidis par liquide fournissent une chaleur à plus haute température pouvant être utilisée en dehors de l'installation. Le cadre de reporting européen inclut des informations sur la réutilisation de la chaleur résiduelle, rendant ainsi les systèmes de récupération plus visibles pour les décideurs politiques et les clients. Les règles d'efficacité allemandes constituent une raison supplémentaire pour les opérateurs d'évaluer la réutilisation de la chaleur lors de la planification de nouveaux sites.
TIM Enterprise et GETEC ont lancé un système de récupération de chaleur au centre de données de Rozzano, fournissant de l'énergie thermique à plus de 5 000 foyers près de Milan. CSC et Loiste Lämpö Oy ont également convenu d'acheminer la chaleur de l'usine d'IA LUMI vers le réseau de chaleur urbain de Kajaani à partir de 2027. Ces projets montrent que la récupération dépend des réseaux de chaleur locaux et de débouchés crédibles, et pas seulement des équipements de refroidissement. Les systèmes à faible consommation d'eau et les options de réfrigérants à faible PRG deviennent également plus pertinents à mesure que les opérateurs traitent les rapports sur l'eau et la conformité aux réfrigérants. Les contrôles intégrés peuvent aider à documenter les gains d'efficacité pendant que des mises à niveau matérielles plus importantes sont planifiées. Le secteur européen du refroidissement durable des centres de données offre une opportunité claire là où la conception du refroidissement et la planification de l'énergie de district peuvent être coordonnées.
Par taille de centre de données :
les sites hyperscale dominent la demande et l'adoptionLes centres de données hyperscale représentaient 36,94 % du marché européen du refroidissement durable des centres de données en 2026 et devraient se développer à un CAGR de 16,27 % jusqu'en 2032. Ils constituent le seul segment de taille qui domine à la fois en part et en croissance. Les grands campus cloud peuvent spécifier le refroidissement direct sur puce lors de la construction, ce qui évite les contraintes de modernisation auxquelles font face les installations en exploitation. Leur approvisionnement en volume peut également favoriser une plus grande disponibilité des unités de distribution de refroidissement, des plaques froides, des échangeurs de chaleur et de l'expertise en services. Cela peut abaisser les barrières à l'adoption ultérieure par les opérateurs plus petits. Le marché européen du refroidissement durable des centres de données est donc fortement influencé par les normes de conception hyperscale.
Les grands centres de données constituent le prochain groupe à adopter le refroidissement liquide à mesure que les équipements se standardisent. Les installations de taille moyenne et petite progressent plus prudemment, car leurs coûts de modernisation sont élevés par rapport à leurs budgets disponibles. Les contraintes de puissance et les exigences de conformité augmentent la valeur des conceptions à haute efficacité énergétique lorsque les opérateurs sécurisent des capacités. Le système de notation de durabilité s'applique aux installations disposant d'au moins 500 kW de puissance informatique installée, ce qui crée également un déclencheur de conformité pour de nombreux sites de taille intermédiaire. Les systèmes hyperscale peuvent définir l'orientation technique, mais le parc installé plus large détermine la rapidité avec laquelle les solutions de modernisation peuvent se développer.
Par type de centre de données :
les fournisseurs de services cloud dominent les investissements en refroidissementLes fournisseurs de services cloud détenaient 41,81 % de la part du marché européen du refroidissement durable des centres de données en 2026 et devraient se développer à un CAGR de 16,18 % jusqu'en 2032. Leur part reflète les déploiements à grande échelle pour les services cloud et les charges de travail d'IA. AWS a annoncé en mars 2026 son intention d'investir 33,7 milliards EUR (39,8 milliards USD) dans la région d'Aragon en Espagne pour étendre sa région AWS Europe. De tels projets créent une demande d'équipements capables de gérer des infrastructures d'IA denses dès la phase de conception. Les fournisseurs de services cloud peuvent également utiliser des spécifications de refroidissement standardisées sur plusieurs campus. Cela leur confère un rôle important dans la définition des exigences des fournisseurs sur l'ensemble de la pile de refroidissement.
Les opérateurs de colocation sont sous pression pour accueillir des locataires axés sur les GPU tout en continuant à servir les clients conventionnels. Leurs solutions à court terme comprennent des structures prêtes pour le refroidissement liquide, des infrastructures de distribution de refroidissement partagées et des échangeurs de chaleur en porte arrière de baie adaptés à la modernisation. Global Switch a ouvert une vitrine de refroidissement liquide sur son campus de London Docklands avec Liquidstack, Supermicro et Vertiv pour démontrer les options de refroidissement direct sur puce et par immersion. Les installations d'entreprise et de périphérie ont des charges de travail plus mixtes et des cycles budgétaires plus longs, de sorte que leur adoption sera probablement plus lente. Les contrôles pilotés par l'IA peuvent apporter des améliorations d'efficacité précoces avant un investissement complet dans un circuit liquide. Le secteur du refroidissement des centres de données en Europe doit donc répondre à la fois à la demande hyperscale standardisée et aux diverses exigences de modernisation.
Analyse géographique
Royaume-Uni
Le Royaume-Uni détenait une part de 22,57 % du marché européen du refroidissement durable des centres de données en 2026. La demande autour de Londres encourage les investissements dans le refroidissement haute densité, tandis que le soutien politique étend l'attention vers de nouveaux clusters au-delà de la capitale. Le programme AI Growth Zones du gouvernement britannique vise à accélérer l'accès à l'énergie pour les projets d'infrastructure d'IA éligibles et soutient les investissements dans le nord-est de l'Angleterre et en Écosse. Les opérateurs utilisent également le Code de conduite européen pour les centres de données comme signal volontaire de leurs pratiques de gestion de l'énergie. Le refroidissement liquide devient pertinent pour les déploiements axés sur l'IA, tandis que les échangeurs de chaleur en porte arrière de baie et les systèmes de contrôle restent pratiques pour les parcs de colocation existants.
Espagne
L'Espagne devrait se développer à un CAGR de 16,47 % jusqu'en 2032, ce qui en fait la géographie à la croissance la plus rapide sur le marché européen du refroidissement durable des centres de données. L'investissement prévu d'AWS de 33,7 milliards EUR (39,8 milliards USD) en Aragon soutient une nouvelle phase de développement des capacités cloud. Les emplacements plus chauds et semi-arides du pays font de la gestion de l'eau un élément central des stratégies de refroidissement, favorisant le refroidissement direct sur puce associé à des refroidisseurs secs et au rejet de chaleur hybride. L'Espagne a été sélectionnée comme emplacement supplémentaire pour une usine d'IA EuroHPC en 2025, tandis que le reporting de l'UE continue de rendre visibles les indicateurs d'énergie et d'eau à mesure que les capacités sont ajoutées.
Europe continentale
Les règles allemandes sur le PUE et la réutilisation de l'énergie créent un cycle de mise à niveau axé sur la conformité pour le refroidissement des centres de données. La Finlande et l'Italie montrent comment les investissements en refroidissement peuvent être liés au chauffage urbain là où des réseaux et des clients locaux sont disponibles. CSC et Loiste Lämpö Oy prévoient d'acheminer l'excédent de chaleur de l'usine d'IA LUMI vers le réseau de chauffage de Kajaani. Les pays nordiques conservent un avantage pour le refroidissement sec en raison de leur climat et de leurs options d'énergie renouvelable. La France, les Pays-Bas, l'Irlande et l'Italie font chacun face à des conditions différentes en matière d'accès au réseau électrique, de planification, de réglementation ou de réseaux de chaleur locaux, ce qui oblige les fournisseurs de solutions de refroidissement à adapter la composition des équipements aux facteurs de conformité locaux.
Paysage concurrentiel
Concentration du Marché
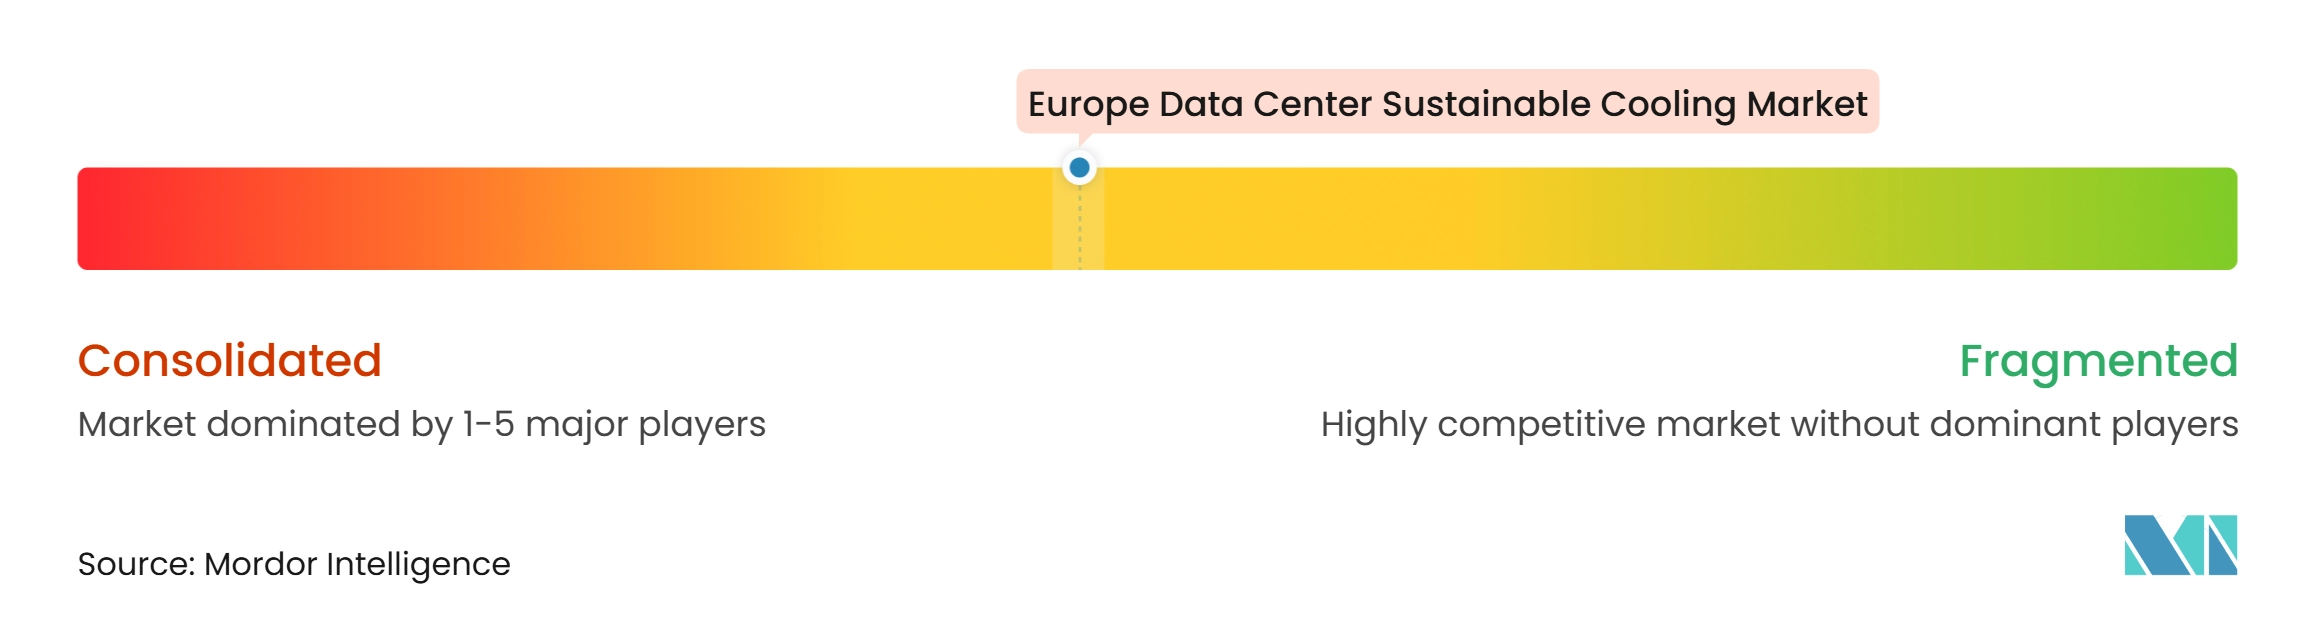
Le marché européen du refroidissement durable des centres de données présente une concentration modérée, Vertiv Group Corp., Schneider Electric SE et Alfa Laval AB détenant de larges portefeuilles couvrant le matériel de gestion thermique et les services. Schneider Electric a finalisé l'acquisition d'une participation majoritaire dans Motivair en février 2025 et a ensuite présenté un portefeuille de refroidissement liquide comprenant des unités de distribution de refroidissement, des échangeurs de chaleur en porte arrière de baie, des plaques froides, des refroidisseurs et des circuits de refroidissement technologique. Alfa Laval a lancé FreeWaterLoop en mars 2026, combinant pompes, échangeurs de chaleur et filtration pour le refroidissement liquide externe. Ces initiatives montrent que les grands fournisseurs construisent des offres plus complètes, de l'installation à la puce. Les contrôles numériques, l'intégration aux systèmes de gestion du bâtiment et les données d'efficacité mesurées deviennent galement des exigences concurrentielles importantes.
Vertiv a élargi son portefeuille de refroidissement liquide EMEA avec le système CoolCenter Immersion en novembre 2025. Les spécialistes de l'immersion tels que Submer Technologies et Asperitas BV s'adressent aux cas d'utilisation à très haute densité, tandis que CoolIT Systems et Chilldyne répondent aux besoins de refroidissement direct sur puce et de modernisation. L'initiative DSX de NVIDIA désigne Trane Technologies, Schneider Electric et Vertiv comme partenaires de l'écosystème de refroidissement certifiés. Cela augmente la valeur des équipements interopérables pour les projets d'usines d'IA. Les fournisseurs sans une large gamme de produits peuvent néanmoins rester compétitifs grâce à une technologie spécialisée ou à une expertise en intégration sur site.
L'intégration de la récupération de chaleur reste une opportunité importante, car un déploiement réussi nécessite l'alignement des systèmes de refroidissement, des réseaux locaux et des utilisateurs finaux. Les fournisseurs doivent également traiter les réfrigérants à faible PRG, les contraintes hydriques et les modernisations sur sites en activité, en plus du refroidissement d'IA haute densité. Cela favorise les fournisseurs capables de gérer à la fois les nouvelles constructions et le parc européen établi. Le marché européen du refroidissement durable des centres de données n'est pas dominé par un seul fournisseur, car différentes installations nécessitent différentes architectures de refroidissement.
Leaders du secteur européen du refroidissement durable des centres de données
-
Vertiv Group Corp.
-
Schneider Electric SE
-
STULZ GmbH
-
Rittal GmbH & Co.
-
Alfa Laval AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du refroidissement durable des centres de données Entreprises couvertes dans ce rapport
- Vertiv Group Corp.
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Alfa Laval AB
- Asetek A/S
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Airedale International Air Conditioning Ltd.
- Johnson Controls International plc
- Daikin Europe NV
- Munters Group AB
- Submer Technologies SL
- CoolIT Systems Inc.
- Danfoss A/S
- Parker Hannifin Corp.
- Trane Technologies plc
- Sensata Technologies Inc.
- Asperitas BV
Développements industriels récents dans Marché européen du refroidissement durable des centres de données
- Octobre 2026 : NVIDIA a annoncé ses conceptions de référence DSX, avec des opérateurs de cloud d'IA européens dont Firmus, Nscale, Nebius, CoreWeave, IREN et Google Cloud comme adoptants. L'architecture DSX associe le refroidissement liquide direct sur puce en circuit fermé au rejet de chaleur par refroidisseur sec, permettant une consommation d'eau de refroidissement quasi nulle pour l'installation. Le logiciel DSX MaxLPS réduit la consommation d'énergie jusqu'à 30 % pour le même volume de production d'IA. Trane Technologies, Schneider Electric et Vertiv ont été engagés comme partenaires certifiés de l'écosystème de refroidissement.
- Septembre 2026 : La Commission européenne a adopté une étiquette de durabilité obligatoire de A à G pour les centres de données en vertu de la directive UE 2023/1791, applicable à toutes les installations disposant d'au moins 500 kW de puissance informatique installée. L'étiquette évalue les opérateurs sur le PUE et le WUE et affiche des indicateurs pour la disponibilité à la réutilisation de la chaleur résiduelle et l'approvisionnement en énergie. Les premières étiquettes individuelles de site sont attendues en 2027, et une proposition de normes minimales de performance est prévue pour le deuxième trimestre 2027.
- Mai 2026 : CSC - IT Center for Science et Loiste Lämpö Oy ont signé un accord pour acheminer la chaleur résiduelle de l'usine d'IA LUMI en construction à Kajaani, en Finlande, vers le réseau de chaleur urbain de la ville à partir de 2027. L'accord étend un modèle éprouvé par le superordinateur LUMI existant, qui fournit environ un cinquième de la chaleur urbaine de Kajaani.
- Mars 2026 : Alfa Laval a lancé FreeWaterLoop au Data Center World de Londres, un système de refroidissement externe entièrement intégré à base de liquide combinant ingénierie des pompes, technologie d'échangeurs de chaleur haute performance et filtration. Le système minimise la consommation nette d'eau et réduit l'empreinte de l'installation physique par rapport au refroidissement du circuit d'installation à base d'air.
Périmètre du rapport sur le marché européen du refroidissement durable des centres de données
Le marché européen du refroidissement durable des centres de données désigne le marché régional des technologies, systèmes et services de refroidissement à haute efficacité énergétique, à faible empreinte carbone et à faible consommation d'eau, conçus pour gérer les charges thermiques dans les centres de données à travers l'Europe tout en minimisant l'impact environnemental, couvrant le refroidissement liquide (direct sur puce, par immersion, échangeurs de chaleur en porte arrière de baie), l'économisation par air libre ou côté air, le refroidissement évaporatif et adiabatique, les refroidisseurs à réfrigérants à faible PRG, la récupération de chaleur résiduelle, l'optimisation thermique pilotée par l'IA et les systèmes en circuit fermé à faible consommation d'eau.
Le rapport sur le marché européen du refroidissement durable des centres de données est segmenté par technologie de refroidissement (refroidissement par air, refroidissement liquide direct sur puce, refroidissement par immersion, échangeurs de chaleur en porte arrière de baie, refroidissement évaporatif et adiabatique, systèmes de refroidissement gratuit et d'économiseur, et autres technologies de refroidissement durable), technologie de rejet de chaleur (systèmes refroidis par air, systèmes refroidis par eau, rejet de chaleur par évaporation, refroidisseurs secs et systèmes hybrides de rejet de chaleur), composant du système de refroidissement (unités de distribution de refroidissement (CDU), refroidisseurs, tours de refroidissement, échangeurs de chaleur, pompes et systèmes de distribution de fluide, ventilateurs et équipements de traitement d'air, et systèmes de contrôle et de surveillance du refroidissement), approche de durabilité (refroidissement à haute efficacité énergétique, refroidissement à faible consommation d'eau, solutions de réfrigérants à faible potentiel de réchauffement climatique, refroidissement avec récupération de chaleur, et optimisation et contrôles intégrés du refroidissement), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (CSP) et entreprise et périphérie), et géographie (Royaume-Uni, Allemagne, France, Pays-Bas, Irlande, Espagne, Italie, pays nordiques et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Refroidissement par air |
| Refroidissement liquide direct sur puce |
| Refroidissement par immersion |
| Échangeurs de chaleur en porte arrière de baie |
| Refroidissement évaporatif et adiabatique |
| Systèmes de refroidissement gratuit et d'économiseur |
| Autres technologies de refroidissement durable |
| Systèmes refroidis par air |
| Systèmes refroidis par eau |
| Rejet de chaleur par évaporation |
| Refroidisseurs secs |
| Systèmes hybrides de rejet de chaleur |
| Unités de distribution de refroidissement (CDU) |
| Refroidisseurs |
| Tours de refroidissement |
| Échangeurs de chaleur |
| Pompes et systèmes de distribution de fluide |
| Ventilateurs et équipements de traitement d'air |
| Systèmes de contrôle et de surveillance du refroidissement |
| Refroidissement à haute efficacité énergétique |
| Refroidissement à faible consommation d'eau |
| Solutions de réfrigérants à faible potentiel de réchauffement climatique |
| Refroidissement avec récupération de chaleur |
| Optimisation et contrôles intégrés du refroidissement |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérie |
| Royaume-Uni |
| Allemagne |
| France |
| Pays-Bas |
| Irlande |
| Espagne |
| Italie |
| Pays nordiques |
| Reste de l'Europe |
| Par technologie de refroidissement | Refroidissement par air |
| Refroidissement liquide direct sur puce | |
| Refroidissement par immersion | |
| Échangeurs de chaleur en porte arrière de baie | |
| Refroidissement évaporatif et adiabatique | |
| Systèmes de refroidissement gratuit et d'économiseur | |
| Autres technologies de refroidissement durable | |
| Par technologie de rejet de chaleur | Systèmes refroidis par air |
| Systèmes refroidis par eau | |
| Rejet de chaleur par évaporation | |
| Refroidisseurs secs | |
| Systèmes hybrides de rejet de chaleur | |
| Par composant du système de refroidissement | Unités de distribution de refroidissement (CDU) |
| Refroidisseurs | |
| Tours de refroidissement | |
| Échangeurs de chaleur | |
| Pompes et systèmes de distribution de fluide | |
| Ventilateurs et équipements de traitement d'air | |
| Systèmes de contrôle et de surveillance du refroidissement | |
| Par approche de durabilité | Refroidissement à haute efficacité énergétique |
| Refroidissement à faible consommation d'eau | |
| Solutions de réfrigérants à faible potentiel de réchauffement climatique | |
| Refroidissement avec récupération de chaleur | |
| Optimisation et contrôles intégrés du refroidissement | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (CSP) | |
| Entreprise et périphérie | |
| Par géographie | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen du refroidissement durable des centres de données ?
Le marché est évalué à 4,52 milliards USD en 2026 et devrait atteindre 9,47 milliards USD d'ici 2032, avec une expansion à un CAGR de 15,94 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de refroidissement durable des centres de données en Europe ?
La densité des racks d'IA, la construction hyperscale, le reporting sur l'efficacité, les exigences en matière de réfrigérants et les règles de réutilisation de la chaleur augmentent la demande de refroidissement liquide, de systèmes de contrôle et de rejet de chaleur efficace.
Quelle technologie de refroidissement domine les centres de données européens ?
Le refroidissement par air détenait une part de 34,07 % en 2026 en raison du parc installé, tandis que le refroidissement liquide direct sur puce devrait se développer à un CAGR de 16,23 % jusqu'en 2032.
Pourquoi les unités de distribution de refroidissement sont-elles importantes pour les centres de données d'IA ?
Les unités de distribution de refroidissement régulent le débit et la température entre les circuits de refroidissement de l'installation et les plaques froides des serveurs. Elles devraient se développer à un CAGR de 16,64 % jusqu'en 2032.
Quel pays est le plus grand et le plus dynamique en Europe ?
Le Royaume-Uni détenait une part de 22,57 % en 2026, tandis que l'Espagne devrait se développer à un CAGR de 16,47 % jusqu'en 2032.
Comment la récupération de chaleur influence-t-elle les choix de refroidissement des centres de données ?
La récupération de chaleur peut soutenir les objectifs de réutilisation de l'énergie et le chauffage urbain local, notamment lorsqu'un réseau de chaleur adapté et un débouché fiable sont disponibles.