
Marktgröße und Marktanteil des europäischen Marktes für nachhaltige Rechenzentrumskühlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße im Basisjahr (2026) | 4.52 Milliarden US-Dollar |
| Marktgröße (2027) | 5.19 Milliarden US-Dollar |
| Marktgröße (2032) | 9.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
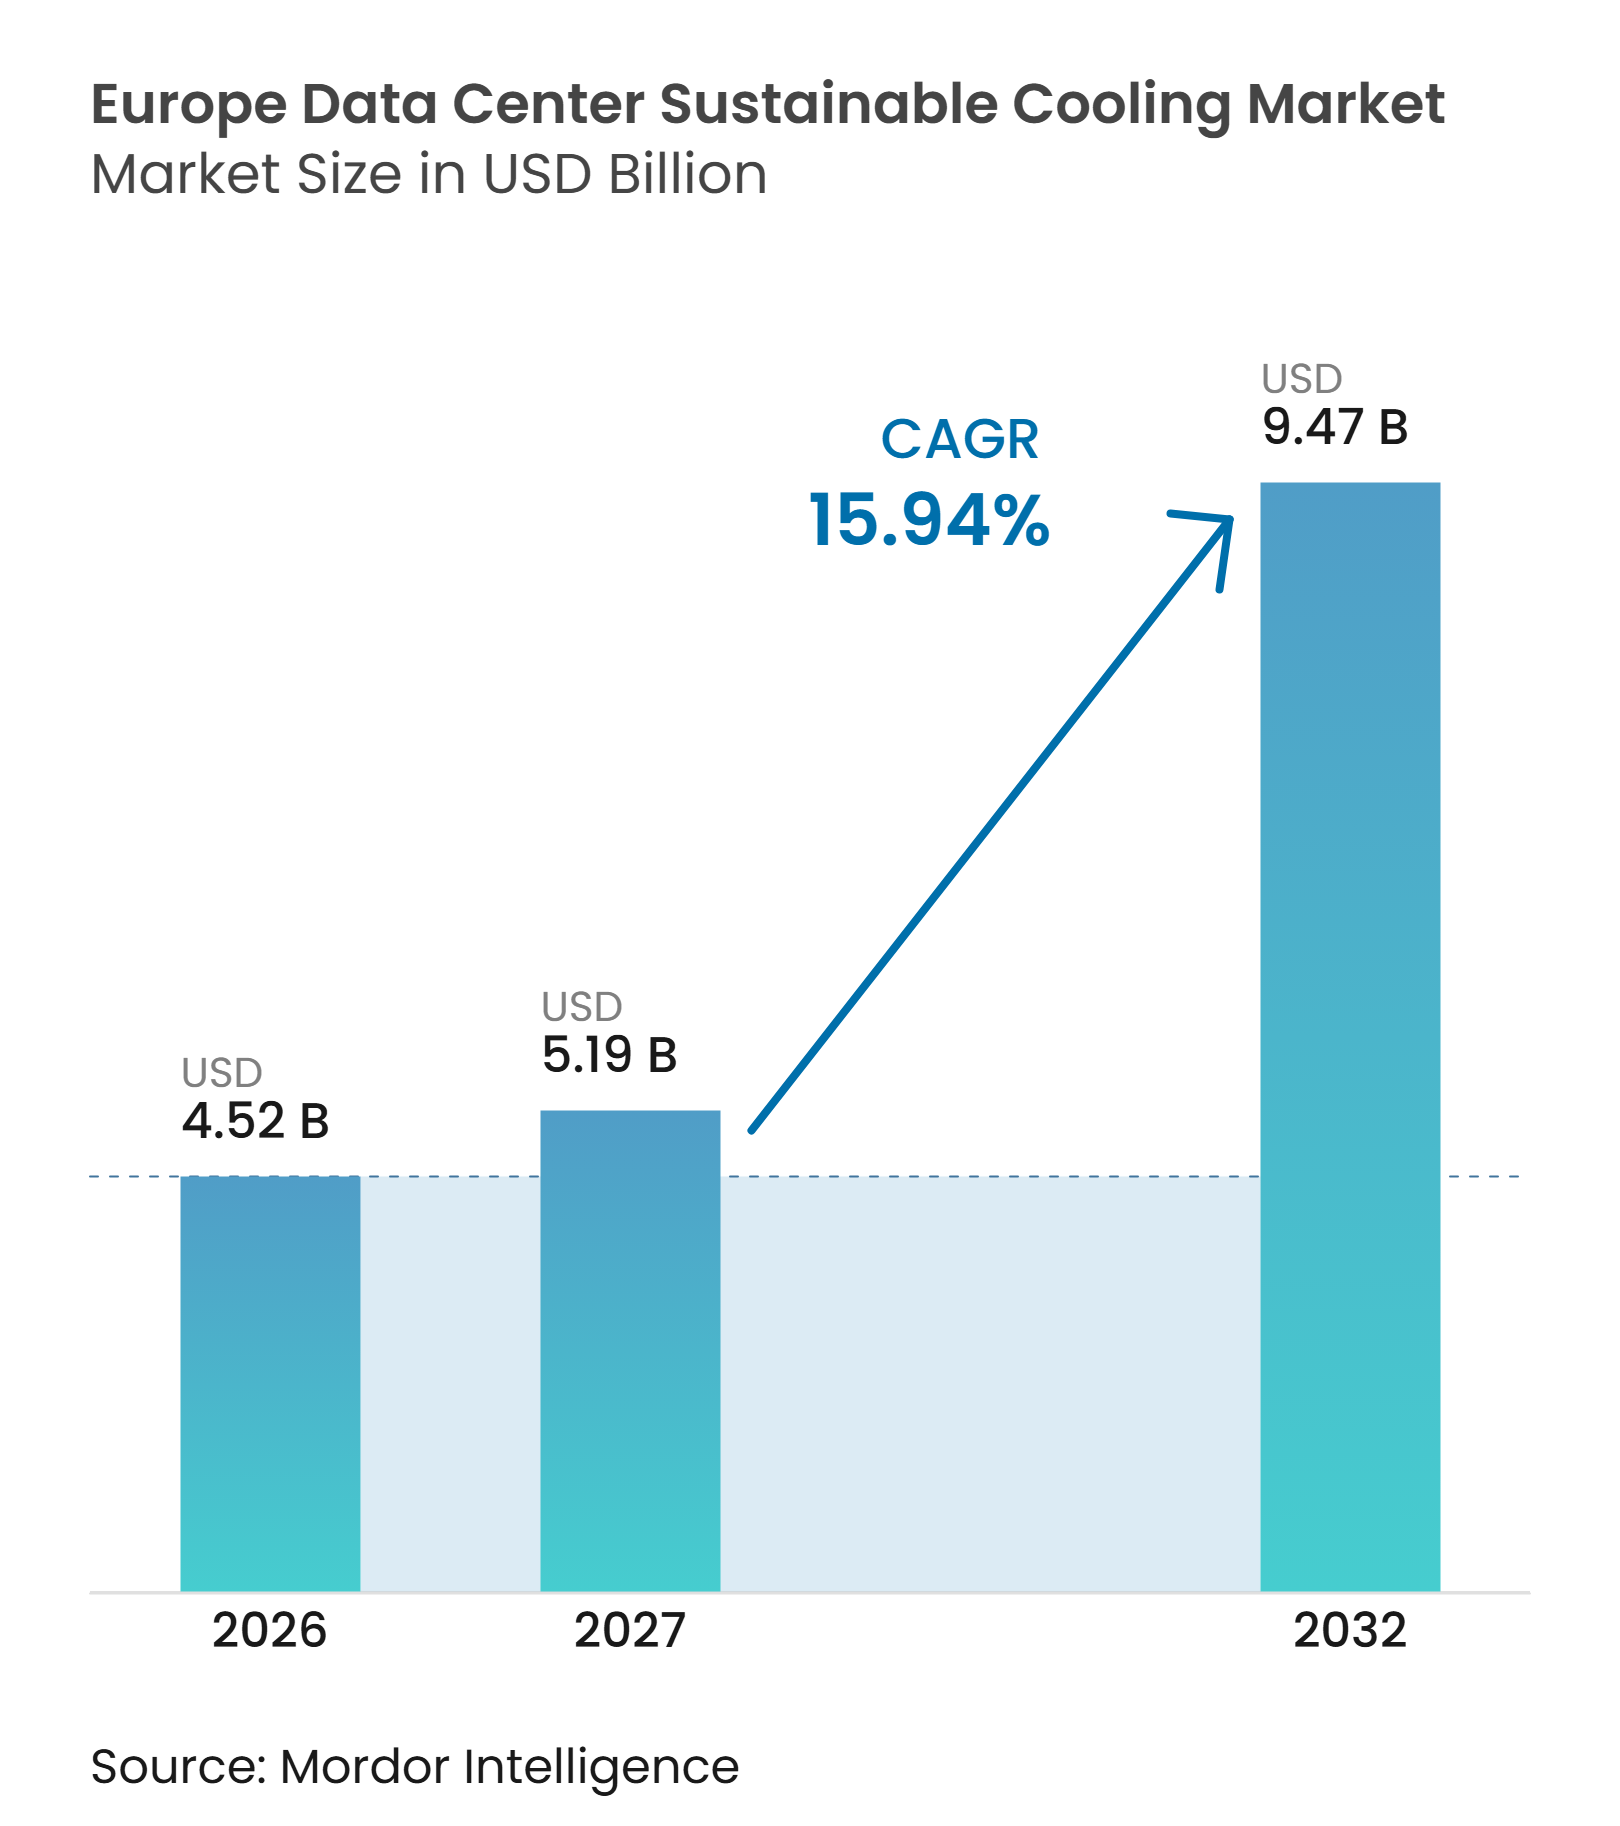
Marktanalyse für nachhaltige Rechenzentrumskühlung in Europa von Mordor Intelligence
Die Marktgröße des europäischen Marktes für nachhaltige Rechenzentrumskühlung beträgt im Jahr 2026 4,52 Milliarden USD und soll bis 2032 auf 9,47 Milliarden USD anwachsen, mit einer CAGR von 15,94 % von 2027 bis 2032. Der europäische Markt für nachhaltige Rechenzentrumskühlung wird durch KI-Plattformen neu gestaltet, die in jedem Rack weit mehr Wärme erzeugen, als herkömmliche luftgekühlte Anlagen bewältigen können. Dies macht Flüssigkühlung, Wärmenutzung und engere Kühlsteuerungen zu einem Bestandteil des Designs neuer Standorte und nicht zu späteren Nachrüstungen. Compliance-Anforderungen in Bezug auf Energie, Wasser, Kältemittel und Abwärme bringen Kühlentscheidungen auch in die Kapitalplanung ein. Anbieter, die Flüssigkeitskreisläufe, Trockenkühlung, Überwachung und Kältemittel mit niedrigem GWP kombinieren können, sind besser positioniert, um die Anforderungen von Cloud-, Colocation- und Sovereign-KI-Projekten zu erfüllen. Der europäische Markt für nachhaltige Rechenzentrumskühlung steht auch unter Druck hinsichtlich der Ingenieurkapazitäten, da Betreiber häufig neue Kühlsysteme und neue Kältemittel gleichzeitig qualifizieren müssen.
Wichtigste Erkenntnisse des Berichts
- Nach Kühltechnologie hielt luftbasierte Kühlung im Jahr 2026 einen Umsatzanteil von 34,07 % am europäischen Markt für nachhaltige Rechenzentrumskühlung, während Direct-to-Chip-Flüssigkühlung bis 2032 voraussichtlich mit einer CAGR von 16,23 % wachsen wird.
- Im Segment der Wärmeabfuhrtechnologie hielten luftgekühlte Systeme im Jahr 2026 einen Umsatzanteil von 40,49 %, während hybride Wärmeabfuhrsysteme bis 2032 voraussichtlich mit einer CAGR von 16,52 % wachsen werden.
- Nach Kühlsystemkomponente entfielen im Jahr 2026 20,35 % des Umsatzes im europäischen Markt für nachhaltige Rechenzentrumskühlung auf Kühlsteuerungs- und Überwachungssysteme, während Kühlverteilungseinheiten bis 2032 voraussichtlich mit einer CAGR von 16,64 % wachsen werden.
- Nach Nachhaltigkeitsansatz hielt energieeffiziente Kühlung im Jahr 2026 einen Umsatzanteil von 44,91 %, während wärmerückgewinnungsfähige Kühlung bis 2032 voraussichtlich mit einer CAGR von 16,62 % wachsen wird.
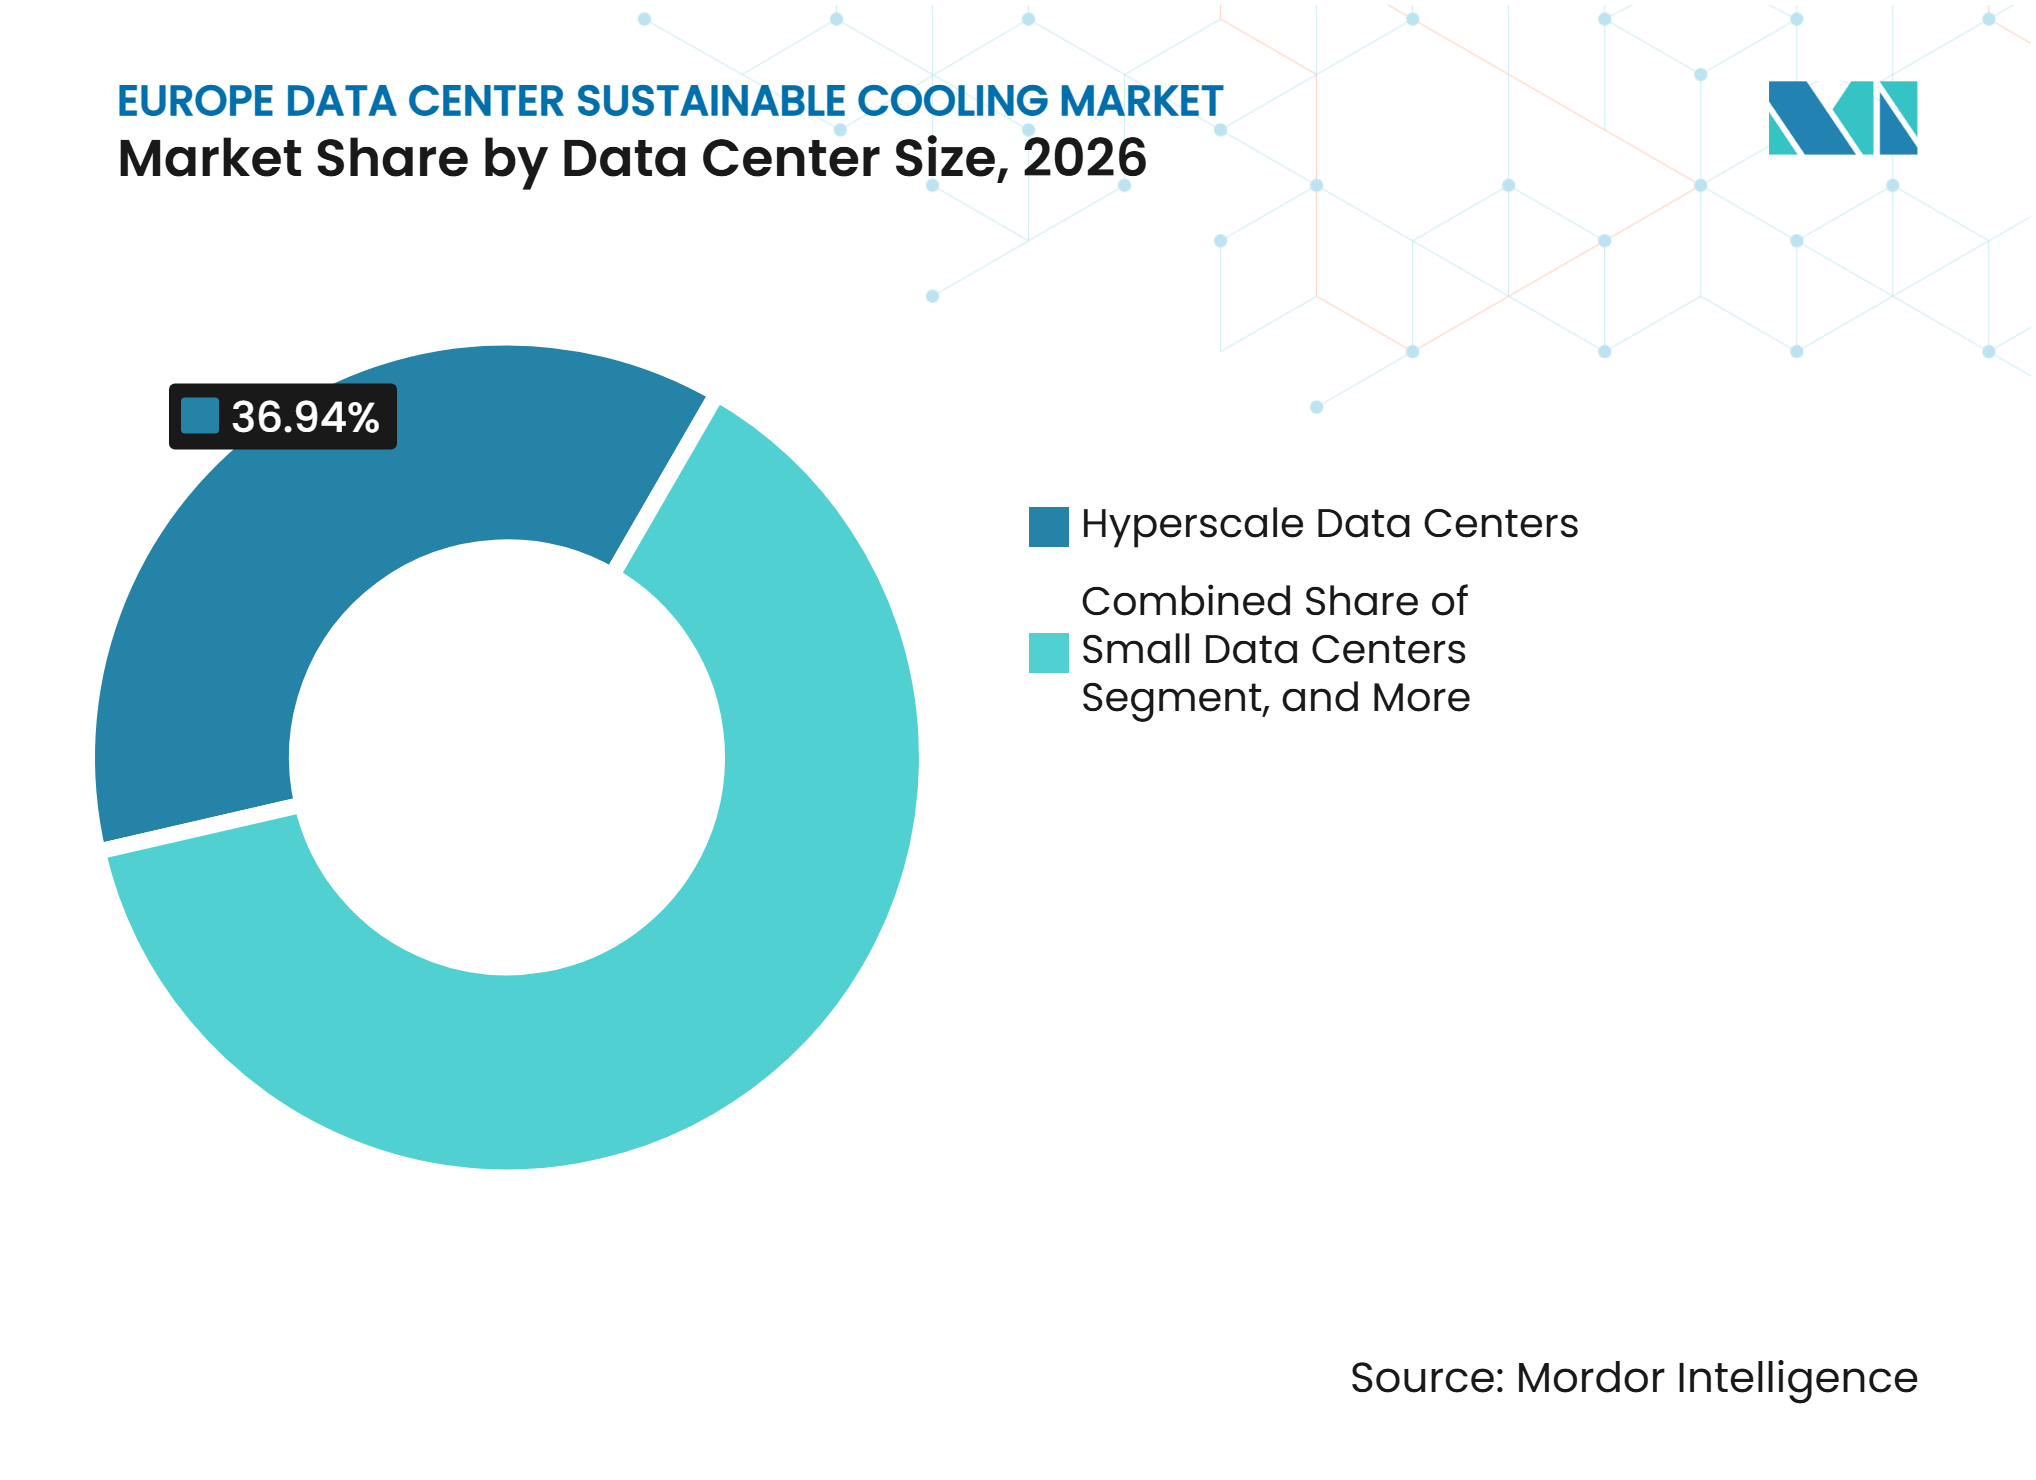
- Nach Rechenzentrumsgröße entfielen im Jahr 2026 36,95 % des europäischen Marktes für nachhaltige Rechenzentrumskühlung auf Hyperscale-Rechenzentren, die bis 2032 voraussichtlich mit einer CAGR von 16,27 % wachsen werden.
- Nach Rechenzentrumtyp hielten Cloud-Dienstleister im Jahr 2026 einen Umsatzanteil von 41,81 % und werden bis 2032 voraussichtlich mit einer CAGR von 16,18 % wachsen.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2026 einen Umsatzanteil von 22,57 %, während Spanien bis 2032 voraussichtlich mit einer CAGR von 16,47 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der Rack-Dichte für KI und Hochleistungsrechnen | +4.8% | Vereinigtes Königreich, Deutschland, Frankreich, Niederlande und nordische Länder | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Colocation-Kapazitäten | +3.9% | Vereinigtes Königreich, Spanien, Irland, nordische Länder und Deutschland | Mittelfristig (2–4 Jahre) |
| EU-Energieeffizienz und Nachhaltigkeits-Compliance | +2.8% | EU27, mit früher Durchsetzung in Deutschland, den Niederlanden und Frankreich | Mittelfristig (2–4 Jahre) |
| Vorteile der Freikühlung und erneuerbaren Energien in Nordeuropa | +2.1% | Island, Norwegen, Schweden, Finnland, Dänemark und Schottland | Langfristig (≥ 4 Jahre) |
| Abwärmenutzung und Integration in Fernwärmenetze | +1.6% | Deutschland, Finnland, Schweden, Niederlande und Italien | Langfristig (≥ 4 Jahre) |
| Sovereign-KI und Investitionen in digitale Infrastruktur | +1.2% | Frankreich, Deutschland, Spanien, Polen und EuroHPC-KI-Fabrikstandorte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der Rack-Dichte für KI und Hochleistungsrechnen
Der europäische Markt für nachhaltige Rechenzentrumskühlung reagiert auf KI-Trainings- und Inferenzsysteme, die die Wärmelasten, die Einrichtungen bewältigen müssen, verändert haben. Zweckgebundene KI-Installationen werden für sehr hohe Rack-Leistungsdichten ausgelegt, während fortschrittliche KI-Plattformen mit außergewöhnlich hoher thermischer Auslegungsleistung betrieben werden und bei Spitzenlast noch höhere Werte erreichen können. Herkömmliche Hallenluftkühlung stößt bei hohen Rack-Dichten an ihre Grenzen, sodass neue Hochdichteprojekte zunehmend Direct-to-Chip-Flüssigkühlung erfordern. Ein einzelner Direct-to-Chip-Kreislauf, einschließlich Kühlplatten, Kühlverteilungseinheiten und Rohrleitungen, kann erhebliche Kosten verursachen. Dies stellt Kühlausrüstung in den anfänglichen Kapitalplan für jeden KI-Cluster. Eine von Fachleuten begutachtete Übersicht ergab, dass Direct-to-Chip-Kühlung und Rear-Door-Wärmetauscher kommerziell ausgereifte Optionen für kurzfristige KI-Installationen waren, während Immersions- und Zweiphasensysteme sich noch in früheren Phasen der kommerziellen Einführung befanden. Kontinuierliche Inferenz-Workloads erhöhen den Bedarf an stabilem Wärmemanagement, da sie eine hohe Auslastung über einen diskreten Trainingszyklus hinaus aufrechterhalten können.
Ausbau von Hyperscale- und Colocation-Kapazitäten
Der europäische Markt für nachhaltige Rechenzentrumskühlung profitiert von neuen Hyperscale- und Colocation-Bauprojekten an etablierten und aufstrebenden Standorten. Greenfield-Projekte ermöglichen es Betreibern, Flüssigkeitskreisläufe, Kühlverteilungseinheiten und Wärmeabfuhrsysteme bereits in der Planungsphase festzulegen, anstatt bestehende Layouts anzupassen. Cloud-Anbieter und Colocation-Betreiber benötigen außerdem flüssigkühlungsfähige Gebäudehüllen, wenn sie GPU-as-a-Service-Mieter bedienen. Neue Standorte außerhalb etablierter Zentren stehen vor anderen Entscheidungen hinsichtlich Klima, Wasserverfügbarkeit, Netzzugang und Fernwärmeanschlüssen. Diese Bedingungen begünstigen modulare Systeme, die auf einzelne Standorte abgestimmt werden können. Die wachsende Anzahl von Sovereign-KI- und EuroHPC-Projekten schafft einen weiteren Beschaffungsstrom für Kühlungsanbieter, da Hochdichte-Computing von Anfang an mit zuverlässiger Wärmeabfuhr gebaut werden muss.
EU-Energieeffizienz und Nachhaltigkeits-Compliance
Der europäische Markt für nachhaltige Rechenzentrumskühlung wird zunehmend durch EU-Vorschriften beeinflusst, die Energie- und Wasserleistung zu einem Bestandteil dokumentierter Anlagenbetriebe machen. Die überarbeitete Energieeffizienzrichtlinie verpflichtet Rechenzentren, wichtige Leistungsdaten über eine europäische Datenbank zu melden, was eine einheitliche Grundlage für den Vergleich von Energie-, Wasser-, erneuerbarer Energie- und Abwärmenutzung schafft.[1] Die Europäische Kommission verabschiedete im September 2026 ein Bewertungsschema für Rechenzentren, das eine A-bis-G-Skala für Einrichtungen mit mindestens 500 kW installierter IT-Leistung verwendet. Das deutsche Energieeffizienzgesetz fügt eine direkte Anforderung hinzu, dass neue Einrichtungen eine PUE-Obergrenze von 1,2 einhalten und innerhalb festgelegter Fristen eine Energienutzung einrichten müssen. Der europäische Markt für nachhaltige Rechenzentrumskühlung hat daher einen compliance-getriebenen Grund, effiziente Steuerungen, Flüssigkühlung und Wärmerückgewinnungsausrüstung einzuführen. Der EU-Verhaltenskodex gibt Betreibern außerdem einen anerkannten Satz von Praktiken zur Messung und Verbesserung der Energieeffizienz.[2]
Vorteile der Freikühlung und erneuerbaren Energien in Nordeuropa
Nordeuropa bietet Betreibern günstige Bedingungen für Trockenkühlung und Freiluftkühlung, da niedrige Umgebungstemperaturen den Bedarf an mechanischer Kälteerzeugung reduzieren. Einrichtungen können Außenluft und Trockenkühler für längere Zeiträume nutzen als Standorte in wärmeren Klimazonen. Dies senkt den Energieverbrauch und unterstützt wasserarme Designs für flüssiggekühlte KI-Ausrüstung. NVIDIAs DSX-Referenzdesigns kombinieren geschlossene Direct-to-Chip-Kühlung mit Trockenkühlern, eine Konfiguration, die darauf abzielt, den Kühlwasserverbrauch in großen KI-Einrichtungen zu reduzieren. Das Modell ist auch außerhalb der nordischen Länder relevant, da höhere Kühlmitteltemperaturen die Kältemaschinen-Betriebsstunden in anderen europäischen Städten reduzieren können. Betreiber in der Region können außerdem erneuerbare Energie, Wärmerückgewinnung und Kühlungsdesign im selben Standortplan verbinden, was die langfristige Attraktivität des europäischen Marktes für nachhaltige Rechenzentrumskühlung stärkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Flüssigkühlungs-Nachrüstungen | -0.9% | Vereinigtes Königreich, Deutschland, Frankreich und Niederlande | Mittelfristig (2–4 Jahre) |
| F-Gas-Ausstieg und Komplexität des Kältemittelübergangs | -0.7% | EU27, mit frühem Druck in Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Begrenzte lokale Wärmeabnehmer für zurückgewonnene Wärme | -0.5% | Spanien, Italien, Außenregionen des Vereinigten Königreichs und Sekundärmärkte | Mittelfristig (2–4 Jahre) |
| Kühlwasser-Kompromisse und standortspezifischer Wasserstress | -0.4% | Spanien, Italien, Südfrankreich und semiaride Binnenstandorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Flüssigkühlungs-Nachrüstungen
Die Nachrüstung einer aktiven Einrichtung mit Flüssigkühlung kann die Einführung verzögern, da Betreiber Bauarbeiten und Serviceunterbrechungen nicht absorbieren können. Ein Direct-to-Chip-Kreislauf kann erhebliche Vorabinvestitionen erfordern, bevor Gebäudeänderungen, Betriebsverfahren und Ausfallzeiten berücksichtigt werden. Bestehende Einrichtungen benötigen möglicherweise auch neue Rohrleitungswege, Spül- und Füllräume, verstärkte Böden und überarbeitete Versicherungsvereinbarungen für dichte KI-Hardware. Rear-Door-Wärmetauscher können als Zwischenschritt dienen, da sie Wärme an der Schrankgrenze abführen, ohne einen vollständigen Einrichtungsflüssigkeitskreislauf zu benötigen. Dieser Ansatz reduziert kurzfristige Störungen, kann jedoch die tiefgreifenderen Effizienzverbesserungen, die von einem vollständigen Upgrade erwartet werden, aufschieben. Das Hemmnis ist am stärksten bei mittleren und kleinen Betreibern ausgeprägt, die im Allgemeinen weniger Einkaufsmacht und weniger Möglichkeiten haben, aktiven Raum phasenweise neu zu gestalten.
F-Gas-Ausstieg und Komplexität des Kältemittelübergangs
Die F-Gas-Verordnung EU 2024/573 schreibt vor, dass neue Kühlgeräte ab dem 1. Januar 2027 Kältemittel mit einem GWP unter 150 verwenden müssen, und legt einen umfassenderen Ausstieg aus F-Gasen in neuen Geräten fest. Dies betrifft Betreiber, die auf direkte Expansionspräzisionskühlung in etablierten luftbasierten Anlagen angewiesen sind. R454C hat einen GWP von 148, aber seine A2L-Klassifizierung kann Belüftungs- und Leckageerkennungsmaßnahmen erfordern, die ältere Gebäude möglicherweise nicht haben. R290 bietet einen GWP von 3 für zentralisierte Kältemaschinenanwendungen, hat jedoch eine A3-Entflammbarkeitsklassifizierung, die anspruchsvollere Gebäudeanforderungen schafft.[3] Ein vorübergehender Kältemittelwechsel kann die Umweltauswirkungen reduzieren, erfüllt jedoch möglicherweise nicht vollständig den nächsten Compliance-Schwellenwert. Beschaffungsteams müssen daher Gerätedesign, Sicherheitssysteme, Servicekenntnisse und langfristige Regulierung bewerten, anstatt die Änderung als einfachen Gasaustausch zu behandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühltechnologie:
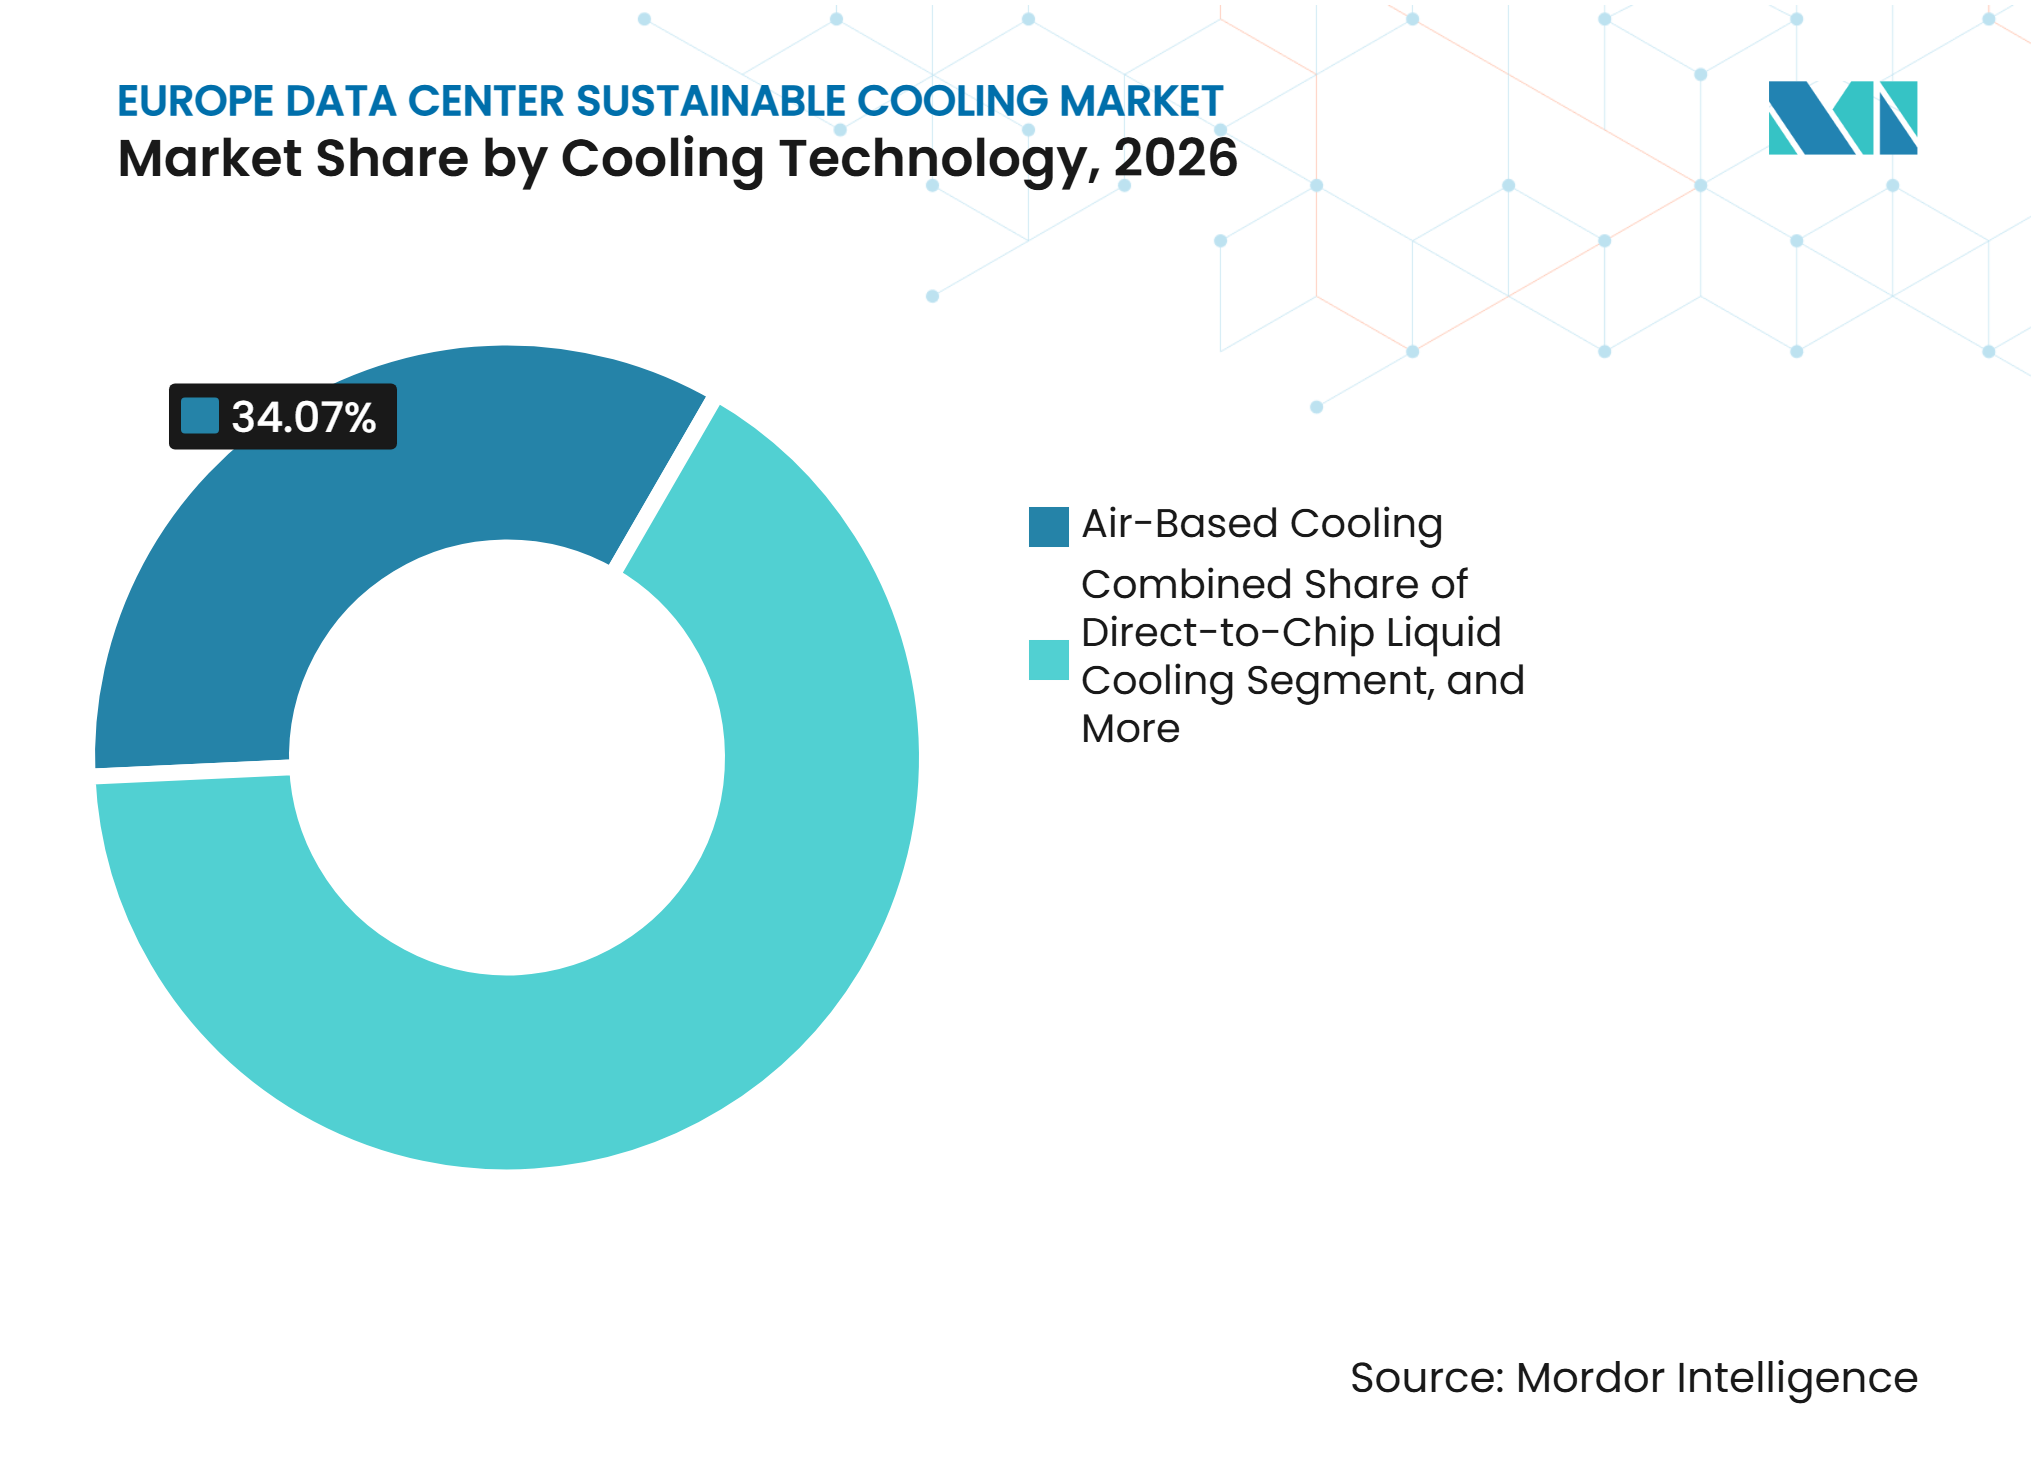
Luftbasierte Systeme führen, während Flüssigkühlung skaliertLuftbasierte Kühlung hielt im Jahr 2026 34,07 % des Marktanteils des europäischen Marktes für nachhaltige Rechenzentrumskühlung, gestützt durch die installierte Basis konventioneller Einrichtungen. Sie bleibt für viele bestehende Workloads geeignet, die mit niedrigerer Leistungsdichte betrieben werden. Ihre Position ist zunehmend mit der Kompatibilität mit bestehenden Layouts verbunden und nicht mit den Anforderungen neuer KI-Hallen. Direct-to-Chip-Flüssigkühlung soll bis 2032 mit einer CAGR von 16,23 % wachsen, da neue GPU-Plattformen eine Wärmeabfuhr weit über den praktischen Bereich herkömmlicher Luftströmung hinaus erfordern. NVIDIAs Hochdichte-KI-Referenzdesigns unterstützen geschlossene Direct-to-Chip-Kühlung und Trockenkühler-Wärmeabfuhr für große Installationen. Dies macht Flüssigkühlung zu einer zentralen Infrastrukturentscheidung für zweckgebundene KI-Campusse.
Rear-Door-Wärmetauscher bieten Colocation-Betreibern einen weniger störenden Weg zur Unterstützung höherdichter Racks in bestehenden Räumen. Sie führen Wärme an der Schrankgrenze ab und können eingeführt werden, ohne einen Einrichtungskreislauf vollständig neu aufzubauen. Freikühlung und Economizer-Systeme bleiben an nördlichen Greenfield-Standorten wichtig, wo Wetterbedingungen lange Betriebszeiten mit begrenzter mechanischer Kühlung unterstützen. Eine von Fachleuten begutachtete Übersicht ergab, dass Direct-to-Chip-Kühlung und Rear-Door-Wärmetauscher die ausgereiftesten Optionen für kurzfristige Installationen waren. Dieselbe Übersicht identifizierte Immersions- und Zweiphasenkühlung als Technologien mit hohem Potenzial in einem früheren Stadium der kommerziellen Einführung. Die europäische Branche für nachhaltige Rechenzentrumskühlung wird wahrscheinlich mehrere Kühlansätze verwenden, da sich Nachrüstanforderungen von denen von Greenfield-KI-Standorten unterscheiden.



Nach Wärmeabfuhrtechnologie:
Hybridsysteme adressieren regionale KlimaunterschiedeLuftgekühlte Systeme hielten im Jahr 2026 40,49 % des Segments der Wärmeabfuhrtechnologie, was frühere Investitionen in Trockenkühler und Luftbehandlungsanlagen widerspiegelt. Hybride Wärmeabfuhrsysteme sollen bis 2032 mit einer CAGR von 16,52 % wachsen. Sie ermöglichen es Betreibern, Luft- und Wassernutzung unter den verschiedenen Klimabedingungen Europas auszubalancieren. Eine hybride Konfiguration kann auch die Abhängigkeit von Verdunstungskühlung an Standorten mit Wasserbeschränkungen begrenzen. NVIDIAs DSX-Design kombiniert Direct-to-Chip-Flüssigkühlung mit Außentrockenkühlern, die Wärme ohne Verdunstung abführen. Der Ansatz unterstützt Hochdichte-Infrastruktur und adressiert gleichzeitig Bedenken hinsichtlich des Wasserverbrauchs.
Wassergekühlte Systeme und Verdunstungsabfuhr bleiben an Campussen mit vorhandener Kaltwasserausrüstung relevant. Trockenkühler sind in den nordischen Ländern attraktiver, da Wetterbedingungen den Bedarf an ergänzender Kälteerzeugung während eines Großteils des Jahres begrenzen. An wärmeren Standorten können Hybridsysteme kurze Perioden erhöhter Umgebungstemperatur bewältigen, ohne das ganze Jahr über auf wasserintensiven Betrieb angewiesen zu sein. Kühlentscheidungen wirken sich auch auf die Berichterstattung im Rahmen der Energieeffizienzrichtlinie aus, da Betreiber Energie- und Wasserleistung dokumentieren müssen. Dies macht hybride Wärmeabfuhr für Betreiber nützlich, die sowohl betriebliche Resilienz als auch bessere gemessene Effizienz anstreben. Die europäische Branche für nachhaltige Rechenzentrumskühlung bewegt sich daher in Richtung standortspezifischer Wärmeabfuhr anstatt eines einzigen Standarddesigns.
Nach Kühlsystemkomponente:
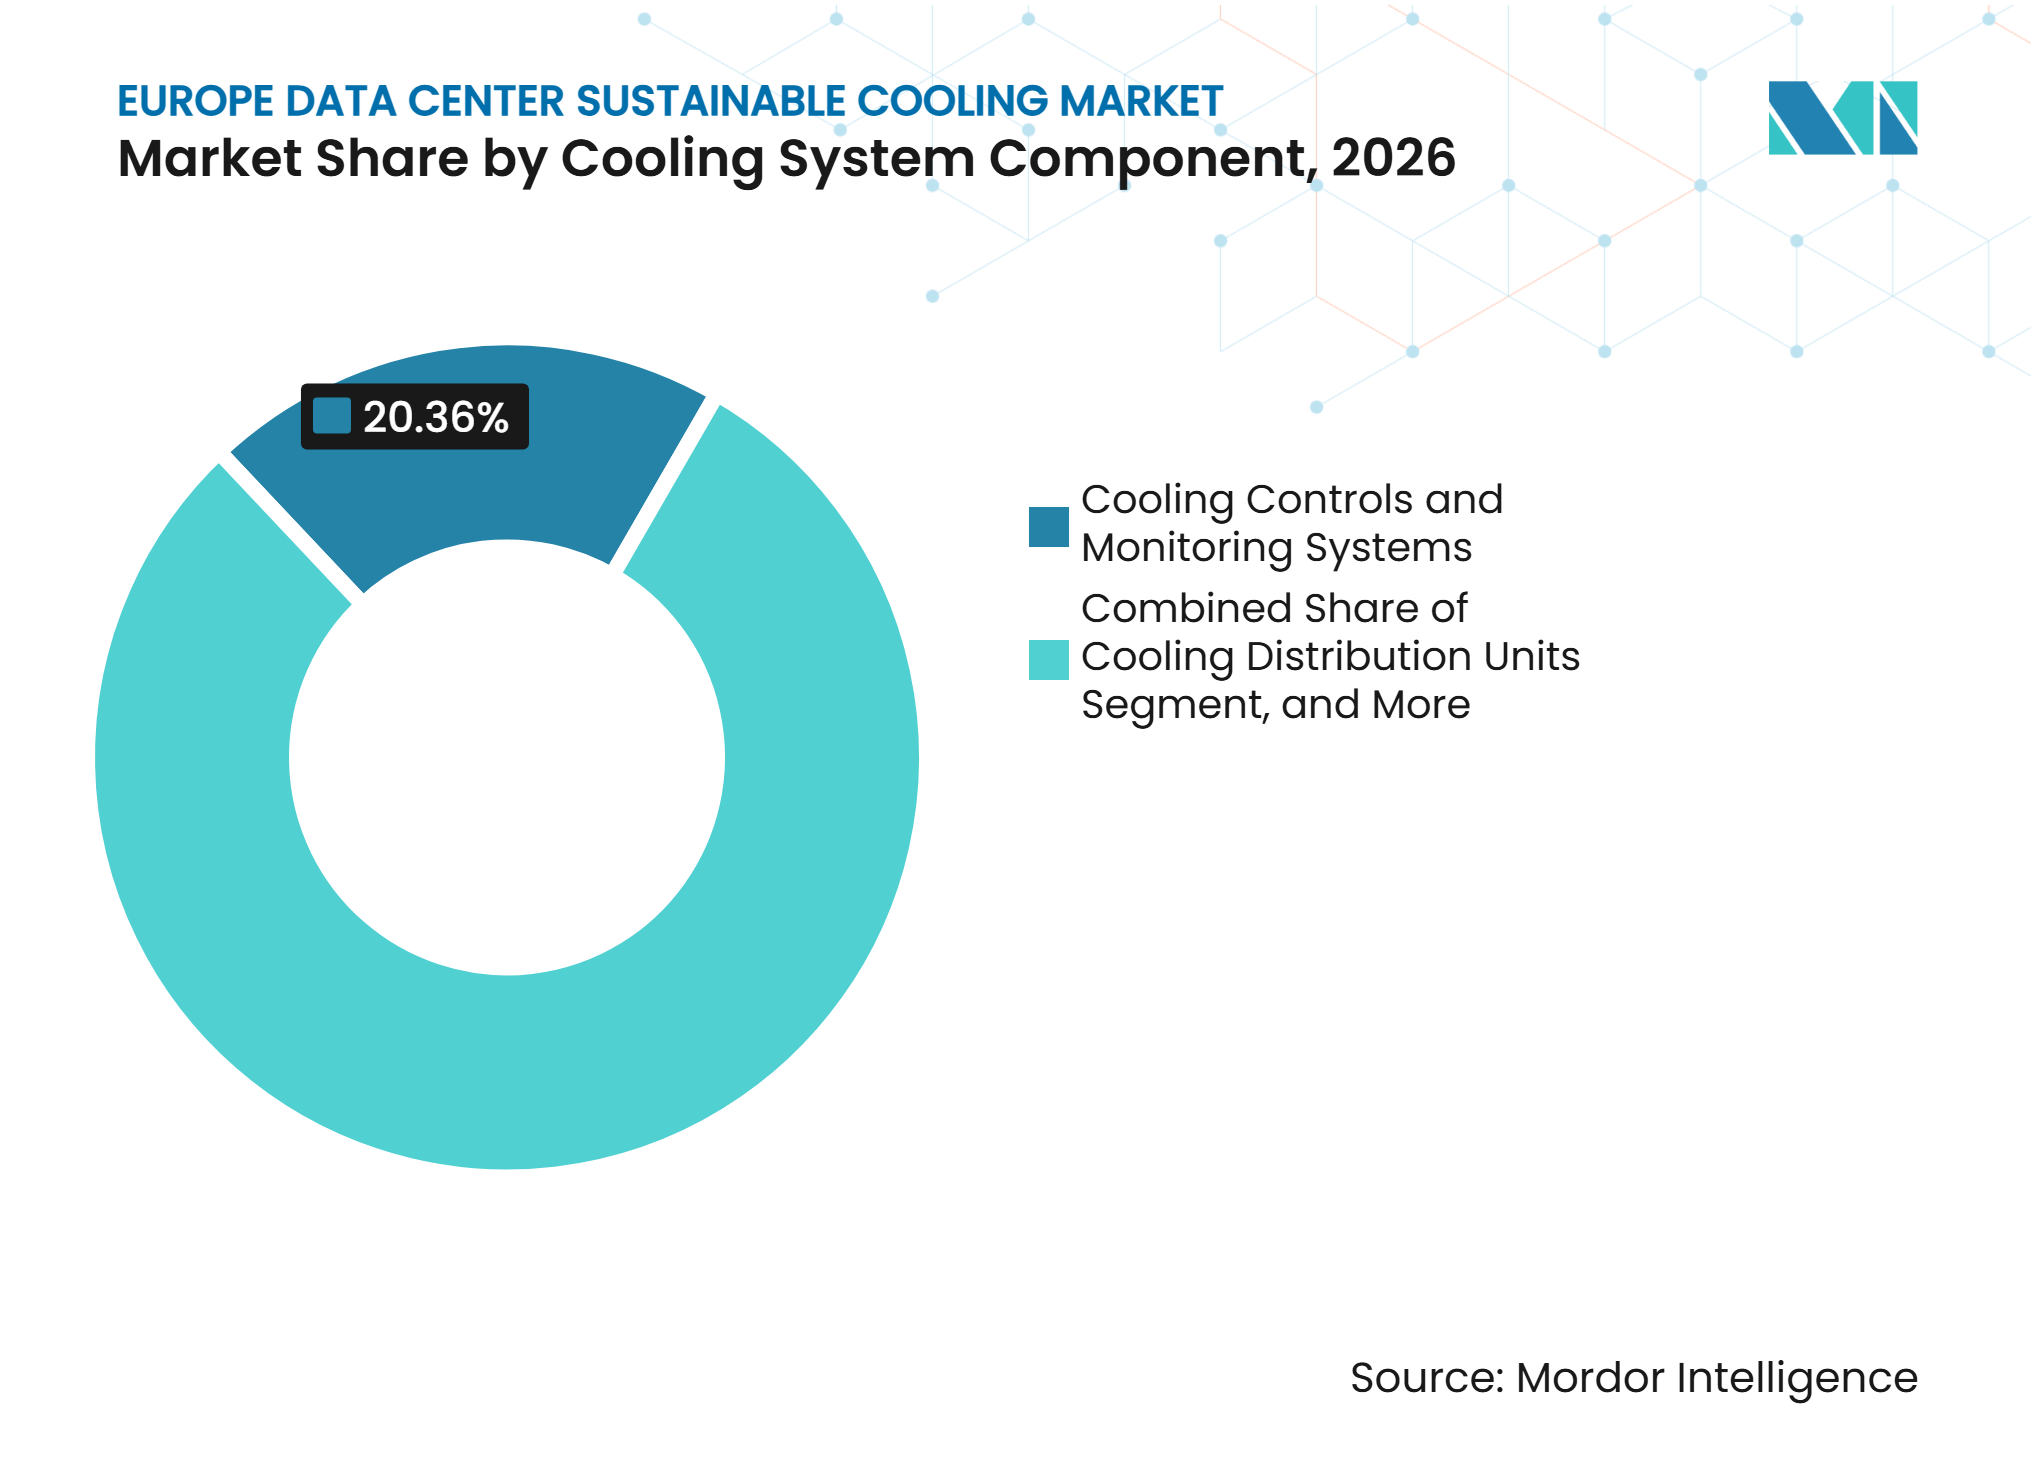
Steuerungen und Kühlverteilungseinheiten dienen unterschiedlichen AnforderungenKühlsteuerungs- und Überwachungssysteme hielten im Jahr 2026 20,36 % des Komponentensegments. Die Kategorie ist wichtig, da softwaregesteuerte Optimierung die Kühlleistung verbessern kann, bevor eine Einrichtung einen größeren Hardwareaustausch durchläuft. Betreiber benötigen zuverlässige Überwachung, um PUE, WUE, Gerätestatus und thermische Bedingungen zu dokumentieren. Kühlverteilungseinheiten sollen bis 2032 mit einer CAGR von 16,64 % wachsen, da flüssiggekühlte Rack-Cluster einen kontrollierten Kühlmittelfluss zwischen dem Einrichtungskreislauf und den Server-Kühlplatten erfordern. Alfa Laval brachte ein externes Flüssigkühlsystem auf den Markt, das Pumpen, Wärmetauscher und Filtration zur Unterstützung der Rechenzentrumskühlung kombiniert. Dies veranschaulicht den zunehmenden Fokus auf integrierte Kühlhardware.
Kältemaschinen und Kühltürme bleiben relevant, wo Einrichtungen bereits Kaltwasserinfrastruktur nutzen. Ihr Upgrade-Zyklus ist zunehmend mit Kältemitteln mit niedrigem GWP und Wärmerückgewinnungsleistungen verknüpft. OVHcloud berichtete, dass sein Smart-Datacenter-Design KI-gesteuerte Steuerung mit Kühlungsdesign kombinierte, um den Wasserverbrauch um 30 % und den Kühlstromverbrauch um 50 % an seinem Standort in Roubaix zu reduzieren. Ventilatoren und Luftbehandlungsanlagen werden weiterhin in Hybridhallen benötigt, die sowohl ältere luftgekühlte Racks als auch neuere flüssiggekühlte Zonen unterstützen. Die Marktgröße des europäischen Marktes für nachhaltige Rechenzentrumskühlung für Komponenten wird durch diese Koexistenz alter und neuer Infrastruktur geprägt. Mit zunehmenden reinen Flüssigkeits-Campussen kann der Anteil der Ausrüstung, die nur für herkömmliche Luftströmung ausgelegt ist, sinken.

Nach Nachhaltigkeitsansatz:
Energieeffizienz führt, während Wärmerückgewinnung voranschreitetEnergieeffiziente Kühlung hielt im Jahr 2026 44,91 % des Segments des Nachhaltigkeitsansatzes. Die führende Position spiegelt die Bedeutung der PUE-Verbesserung im Rechenzentrumsbetrieb und der Berichterstattung wider. Wärmerückgewinnungsfähige Kühlung soll bis 2032 mit einer CAGR von 16,62 % wachsen, da flüssiggekühlte Server Wärme mit höherer Temperatur liefern, die außerhalb der Einrichtung genutzt werden kann. Der europäische Berichtsrahmen enthält Informationen zur Abwärmenutzung, wodurch Rückgewinnungssysteme für politische Entscheidungsträger und Kunden sichtbarer werden. Deutschlands Effizienzregeln geben Betreibern einen weiteren Grund, Wärmenutzung bei der Planung neuer Standorte zu bewerten.
TIM Enterprise und GETEC starteten ein Wärmerückgewinnungssystem im Rechenzentrum Rozzano und versorgten mehr als 5.000 Haushalte in der Nähe von Mailand mit Wärmeenergie. CSC und Loiste Lämpö Oy vereinbarten außerdem, ab 2027 Wärme aus der LUMI-KI-Fabrik in das Fernwärmenetz von Kajaani einzuspeisen. Diese Projekte zeigen, dass Rückgewinnung von lokalen Wärmenetzen und glaubwürdigen Abnehmern abhängt, nicht nur von Kühlausrüstung. Wassereffiziente Systeme und Kältemitteloptionen mit niedrigem GWP werden ebenfalls relevanter, da Betreiber Wasserberichterstattung und Kältemittel-Compliance angehen. Integrierte Steuerungen können dabei helfen, Effizienzgewinne zu dokumentieren, während größere Hardwareupgrades geplant werden. Die europäische Branche für nachhaltige Rechenzentrumskühlung hat eine klare Chance, wo Kühlungsdesign und Fernwärmeplanung koordiniert werden können.
Nach Rechenzentrumsgröße:
Hyperscale-Standorte führen Nachfrage und Einführung anHyperscale-Rechenzentren entfielen im Jahr 2026 auf 36,94 % des europäischen Marktes für nachhaltige Rechenzentrumskühlung und sollen bis 2032 mit einer CAGR von 16,27 % wachsen. Sie sind das einzige Größensegment, das sowohl beim Anteil als auch beim Wachstum führt. Große Cloud-Campusse können Direct-to-Chip-Kühlung während des Baus festlegen, was die Nachrüstbeschränkungen vermeidet, mit denen aktive Einrichtungen konfrontiert sind. Ihr Volumeneinkauf kann auch eine breitere Verfügbarkeit von Kühlverteilungseinheiten, Kühlplatten, Wärmetauschern und Servicekompetenz unterstützen. Dies kann Barrieren für eine spätere Einführung durch kleinere Betreiber senken. Der europäische Markt für nachhaltige Rechenzentrumskühlung wird daher stark von Hyperscale-Designstandards beeinflusst.
Große Rechenzentren sind die nächste Gruppe, die Flüssigkühlung einführt, da die Ausrüstung standardisierter wird. Mittelgroße und kleine Einrichtungen gehen vorsichtiger vor, da ihre Nachrüstkosten im Verhältnis zu ihren verfügbaren Budgets hoch sind. Leistungsbeschränkungen und Compliance-Anforderungen erhöhen den Wert energieeffizienter Designs, wenn Betreiber Kapazitäten sichern. Das Nachhaltigkeitsbewertungsschema gilt für Einrichtungen mit mindestens 500 kW installierter IT-Leistung, was auch einen Compliance-Auslöser für viele mittelgroße Standorte schafft. Hyperscale-Systeme können die technische Richtung vorgeben, aber die breitere installierte Basis bestimmt, wie schnell Nachrüstlösungen skalieren können.
Nach Rechenzentrumtyp:
Cloud-Dienstleister führen Kühlinvestitionen anCloud-Dienstleister hielten im Jahr 2026 41,81 % des Marktanteils des europäischen Marktes für nachhaltige Rechenzentrumskühlung und sollen bis 2032 mit einer CAGR von 16,18 % wachsen. Ihr Anteil spiegelt groß angelegte Installationen für Cloud-Dienste und KI-Workloads wider. AWS kündigte im März 2026 Pläne an, 33,7 Milliarden EUR (39,8 Milliarden USD) in die spanische Region Aragón zu investieren, um seine AWS-Europa-Region zu erweitern. Solche Projekte schaffen Nachfrage nach Ausrüstung, die in der Lage ist, dichte KI-Infrastruktur von der Planungsphase an zu verwalten. Cloud-Dienstleister können auch standardisierte Kühlspezifikationen über mehrere Campusse hinweg verwenden. Dies gibt ihnen eine starke Rolle bei der Festlegung von Lieferantenanforderungen im gesamten Kühlungsbereich.
Colocation-Betreiber stehen unter Druck, GPU-fokussierte Mieter zu bedienen und gleichzeitig konventionelle Kunden weiter zu betreuen. Ihre kurzfristigen Lösungen umfassen flüssigkühlungsfähige Gebäudehüllen, gemeinsame Kühlverteilungsinfrastruktur und nachrüstfreundliche Rear-Door-Wärmetauscher. Global Switch eröffnete eine Flüssigkühlungs-Demonstrationsanlage an seinem Londoner Docklands-Campus mit Liquidstack, Supermicro und Vertiv, um Direct-to-Chip- und Immersionskühlungsoptionen zu demonstrieren. Unternehmens- und Edge-Einrichtungen haben gemischtere Workloads und längere Budgetzyklen, sodass ihre Einführung wahrscheinlich langsamer sein wird. KI-gesteuerte Steuerungen können frühe Effizienzverbesserungen liefern, bevor eine vollständige Flüssigkreislauf-Investition getätigt wird. Die europäische Rechenzentrumskühlindustrie muss daher sowohl standardisierte Hyperscale-Nachfrage als auch unterschiedliche Nachrüstanforderungen bedienen.
Geografische Analyse
Vereinigtes Königreich
Das Vereinigte Königreich hielt im Jahr 2026 einen Anteil von 22,57 % am europäischen Markt für nachhaltige Rechenzentrumskühlung. Die Nachfrage rund um London fördert Investitionen in Hochdichtekühlung, während politische Unterstützung die Aufmerksamkeit auf neue Cluster außerhalb der Hauptstadt ausdehnt. Das KI-Wachstumszonen-Programm der britischen Regierung zielt darauf ab, den Zugang zu Strom für förderfähige KI-Infrastrukturprojekte zu beschleunigen und unterstützt Investitionen in Nordostengland und Schottland. Betreiber nutzen auch den europäischen Verhaltenskodex für Rechenzentren als freiwilliges Signal für Energiemanagementpraktiken. Flüssigkühlung wird für KI-fokussierte Installationen relevant, während Rear-Door-Wärmetauscher und Steuerungen für bestehende Colocation-Anlagen praktisch bleiben.
Spanien
Spanien soll bis 2032 mit einer CAGR von 16,47 % wachsen und ist damit die am schnellsten wachsende Geografie im europäischen Markt für nachhaltige Rechenzentrumskühlung. AWSs geplante Investition von 33,7 Milliarden EUR (39,8 Milliarden USD) in Aragón unterstützt eine neue Phase der Cloud-Kapazitätsentwicklung. Die wärmeren, semiariden Standorte des Landes machen Wassermanagement zu einem zentralen Element von Kühlstrategien, was Direct-to-Chip-Kühlung in Kombination mit Trockenkühlern und hybrider Wärmeabfuhr begünstigt. Spanien wurde 2025 als zusätzlicher EuroHPC-KI-Fabrikstandort ausgewählt, während EU-Berichterstattung weiterhin Energie- und Wassermetriken sichtbar macht, wenn Kapazitäten hinzugefügt werden.
Kontinentaleuropa
Deutschlands PUE- und Energienutzungsregeln schaffen einen compliance-getriebenen Upgrade-Zyklus für die Rechenzentrumskühlung. Finnland und Italien zeigen, wie Kühlinvestitionen mit Fernwärme verknüpft werden können, wo lokale Netze und Kunden verfügbar sind. CSC und Loiste Lämpö Oy planen, überschüssige Wärme aus der LUMI-KI-Fabrik in das Heiznetz von Kajaani einzuspeisen. Die nordischen Länder behalten einen Vorteil für Trockenkühlung aufgrund ihres Klimas und ihrer erneuerbaren Energieoptionen. Frankreich, die Niederlande, Irland und Italien stehen jeweils vor unterschiedlichen Bedingungen hinsichtlich Netzzugang, Planung, Regulierung oder lokaler Wärmenetze, was Kühlungsanbieter dazu zwingt, den Ausrüstungsmix an lokale Compliance-Faktoren anzupassen.
Wettbewerbslandschaft
Marktkonzentration
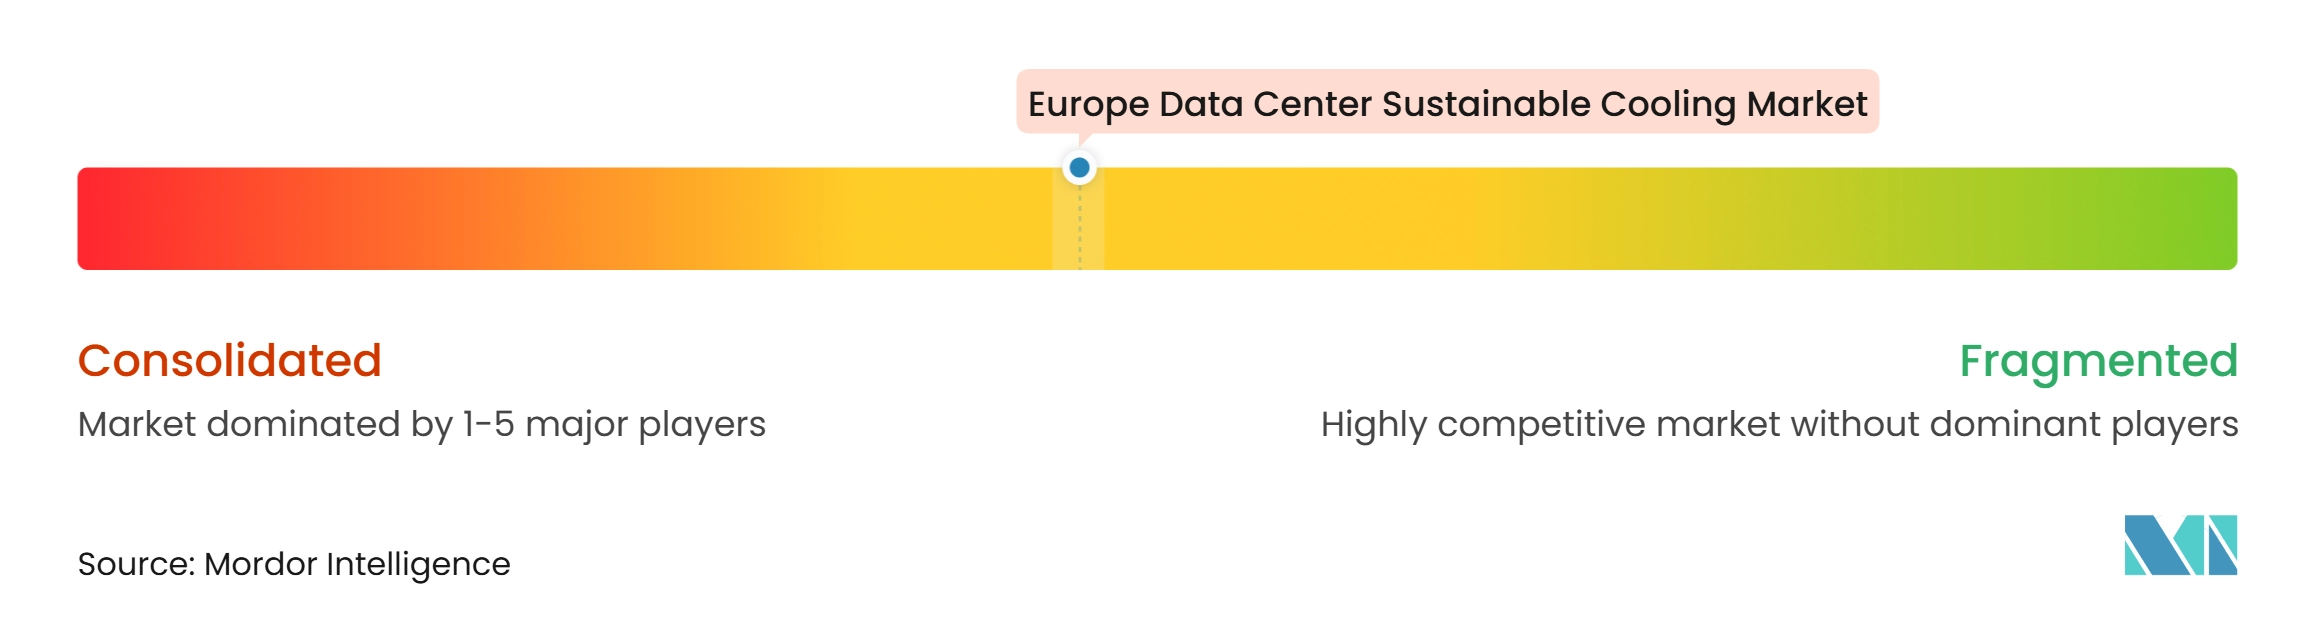
Der europäische Markt für nachhaltige Rechenzentrumskühlung weist eine moderate Konzentration auf, wobei Vertiv Group Corp., Schneider Electric SE und Alfa Laval AB breite Portfolios im Bereich Wärmemanagement-Hardware und -Dienstleistungen halten. Schneider Electric schloss im Februar 2025 die Übernahme einer Mehrheitsbeteiligung an Motivair ab und stellte später ein Flüssigkühlungsportfolio vor, das Kühlverteilungseinheiten, Rear-Door-Wärmetauscher, Kühlplatten, Kältemaschinen und Technologiekühlkreisläufe umfasste. Alfa Laval brachte FreeWaterLoop im März 2026 auf den Markt und kombinierte Pumpen, Wärmetauscher und Filtration für externe Flüssigkühlung. Diese Schritte zeigen, dass große Anbieter umfassendere Angebote von der Einrichtung bis zum Chip aufbauen. Digitale Steuerungen, BMS-Integration und gemessene Effizienzdaten werden ebenfalls zu wichtigen Wettbewerbsanforderungen.
Vertiv erweiterte sein EMEA-Flüssigkühlungsportfolio im November 2025 um das CoolCenter-Immersionssystem. Immersionsspezialisten wie Submer Technologies und Asperitas BV adressieren die Anwendungsfälle mit der höchsten Dichte, während CoolIT Systems und Chilldyne Direct-to-Chip- und Nachrüstanforderungen bedienen. NVIDIAs DSX-Initiative nennt Trane Technologies, Schneider Electric und Vertiv als Kühlungs-Ökosystempartner. Dies erhöht den Wert interoperabler Ausrüstung für KI-Fabrikprojekte. Anbieter ohne ein breites Produktsortiment können weiterhin durch spezialisierte Technologie oder Standortintegrationskompetenz konkurrieren.
Die Integration der Wärmerückgewinnung bleibt eine wichtige Chance, da eine erfolgreiche Umsetzung erfordert, dass Kühlsysteme, lokale Netze und Endnutzer aufeinander abgestimmt sind. Anbieter müssen neben der Hochdichte-KI-Kühlung auch Kältemittel mit niedrigem GWP, Wasserbeschränkungen und Nachrüstungen an aktiven Standorten berücksichtigen. Dies begünstigt Anbieter, die sowohl Neubauten als auch die etablierte europäische Basis verwalten können. Der europäische Markt für nachhaltige Rechenzentrumskühlung wird nicht von einem einzigen Anbieter dominiert, da verschiedene Einrichtungen unterschiedliche Kühlarchitekturen benötigen.
Branchenführer des europäischen Marktes für nachhaltige Rechenzentrumskühlung
-
Vertiv Group Corp.
-
Schneider Electric SE
-
STULZ GmbH
-
Rittal GmbH & Co.
-
Alfa Laval AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für nachhaltige Rechenzentrumskühlung Unternehmen in diesem Bericht
- Vertiv Group Corp.
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Alfa Laval AB
- Asetek A/S
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Airedale International Air Conditioning Ltd.
- Johnson Controls International plc
- Daikin Europe NV
- Munters Group AB
- Submer Technologies SL
- CoolIT Systems Inc.
- Danfoss A/S
- Parker Hannifin Corp.
- Trane Technologies plc
- Sensata Technologies Inc.
- Asperitas BV
Neueste Industrielle Entwicklungen in Europäischer Markt für nachhaltige Rechenzentrumskühlung
- Oktober 2026: NVIDIA kündigte seine DSX-Referenzdesigns an, wobei europäische KI-Cloud-Betreiber darunter Firmus, Nscale, Nebius, CoreWeave, IREN und Google Cloud als Anwender aufgeführt wurden. Die DSX-Architektur kombiniert geschlossene Direct-to-Chip-Flüssigkühlung mit Trockenkühler-Wärmeabfuhr und ermöglicht einen nahezu null Kühlwasserverbrauch der Einrichtung. DSX-MaxLPS-Software reduziert den Stromverbrauch bei gleichem KI-Ausgabevolumen um bis zu 30 %. Trane Technologies, Schneider Electric und Vertiv wurden als zertifizierte Kühlungs-Ökosystempartner eingebunden.
- September 2026: Die Europäische Kommission verabschiedete ein verbindliches A-bis-G-Nachhaltigkeitslabel für Rechenzentren gemäß Richtlinie EU 2023/1791, das für alle Einrichtungen mit mindestens 500 kW installierter IT-Leistung gilt. Das Label bewertet Betreiber nach PUE und WUE und zeigt Indikatoren für die Bereitschaft zur Abwärmenutzung und Energiebeschaffung an. Erste individuelle Standortlabels werden für 2027 erwartet, und ein Vorschlag für Mindestleistungsstandards ist für Q2 2027 geplant.
- Mai 2026: CSC – IT Center for Science und Loiste Lämpö Oy unterzeichneten eine Vereinbarung, Abwärme aus der im Bau befindlichen LUMI-KI-Fabrik in Kajaani, Finnland, ab 2027 in das Fernwärmenetz der Stadt einzuspeisen. Die Vereinbarung erweitert ein Modell, das durch den bestehenden LUMI-Supercomputer erprobt wurde, der etwa ein Fünftel der Fernwärme von Kajaani liefert.
- März 2026: Alfa Laval brachte FreeWaterLoop auf der Data Center World in London auf den Markt, ein vollständig integriertes flüssigkeitsbasiertes externes Kühlsystem, das Pumpentechnik, Hochleistungswärmetauscher-Technologie und Filtration kombiniert. Das System minimiert den Nettowasserverbrauch und reduziert den physischen Anlagenplatzbedarf im Vergleich zur luftbasierten Einrichtungskreislaufkühlung.
Berichtsumfang des europäischen Marktes für nachhaltige Rechenzentrumskühlung
Der europäische Markt für nachhaltige Rechenzentrumskühlung bezieht sich auf den regionalen Markt für energieeffiziente, kohlenstoffarme und wasserbewusste Kühltechnologien, -systeme und -dienstleistungen, die zur Bewältigung thermischer Lasten in Rechenzentren in ganz Europa unter Minimierung der Umweltauswirkungen konzipiert sind, einschließlich Flüssigkühlung (Direct-to-Chip, Immersion, Rear-Door-Wärmetauscher), Freikühlung und luftseitige Economizer, Verdunstungs- und adiabatische Kühlung, Kältemaschinen mit Kältemitteln mit niedrigem GWP, Abwärmerückgewinnung, KI-gesteuerte thermische Optimierung und wassereffiziente geschlossene Kreislaufsysteme.
Der Bericht über den europäischen Markt für nachhaltige Rechenzentrumskühlung ist segmentiert nach Kühltechnologie (luftbasierte Kühlung, Direct-to-Chip-Flüssigkühlung, Immersionskühlung, Rear-Door-Wärmetauscher, Verdunstungs- und adiabatische Kühlung, Freikühlung und Economizer-Systeme sowie weitere nachhaltige Kühltechnologien), Wärmeabfuhrtechnologie (luftgekühlte Systeme, wassergekühlte Systeme, Verdunstungswärmeabfuhr, Trockenkühler und hybride Wärmeabfuhrsysteme), Kühlsystemkomponente (Kühlverteilungseinheiten (CDUs), Kältemaschinen, Kühltürme, Wärmetauscher, Pumpen und Fluidverteilungssysteme, Ventilatoren und Luftbehandlungsanlagen sowie Kühlsteuerungs- und Überwachungssysteme), Nachhaltigkeitsansatz (energieeffiziente Kühlung, wassereffiziente Kühlung, Kältemittellösungen mit niedrigem globalem Erwärmungspotenzial, wärmerückgewinnungsfähige Kühlung sowie integrierte Kühlungsoptimierung und -steuerungen), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstleister (CSPs) sowie Unternehmen und Edge) und Geografie (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Irland, Spanien, Italien, nordische Länder und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Luftbasierte Kühlung |
| Direct-to-Chip-Flüssigkühlung |
| Immersionskühlung |
| Rear-Door-Wärmetauscher |
| Verdunstungs- und adiabatische Kühlung |
| Freikühlung und Economizer-Systeme |
| Weitere nachhaltige Kühltechnologien |
| Luftgekühlte Systeme |
| Wassergekühlte Systeme |
| Verdunstungswärmeabfuhr |
| Trockenkühler |
| Hybride Wärmeabfuhrsysteme |
| Kühlverteilungseinheiten (CDUs) |
| Kältemaschinen |
| Kühltürme |
| Wärmetauscher |
| Pumpen und Fluidverteilungssysteme |
| Ventilatoren und Luftbehandlungsanlagen |
| Kühlsteuerungs- und Überwachungssysteme |
| Energieeffiziente Kühlung |
| Wassereffiziente Kühlung |
| Kältemittellösungen mit niedrigem globalem Erwärmungspotenzial |
| Wärmerückgewinnungsfähige Kühlung |
| Integrierte Kühlungsoptimierung und -steuerungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstleister (CSPs) |
| Unternehmen und Edge |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Niederlande |
| Irland |
| Spanien |
| Italien |
| Nordische Länder |
| Übriges Europa |
| Nach Kühltechnologie | Luftbasierte Kühlung |
| Direct-to-Chip-Flüssigkühlung | |
| Immersionskühlung | |
| Rear-Door-Wärmetauscher | |
| Verdunstungs- und adiabatische Kühlung | |
| Freikühlung und Economizer-Systeme | |
| Weitere nachhaltige Kühltechnologien | |
| Nach Wärmeabfuhrtechnologie | Luftgekühlte Systeme |
| Wassergekühlte Systeme | |
| Verdunstungswärmeabfuhr | |
| Trockenkühler | |
| Hybride Wärmeabfuhrsysteme | |
| Nach Kühlsystemkomponente | Kühlverteilungseinheiten (CDUs) |
| Kältemaschinen | |
| Kühltürme | |
| Wärmetauscher | |
| Pumpen und Fluidverteilungssysteme | |
| Ventilatoren und Luftbehandlungsanlagen | |
| Kühlsteuerungs- und Überwachungssysteme | |
| Nach Nachhaltigkeitsansatz | Energieeffiziente Kühlung |
| Wassereffiziente Kühlung | |
| Kältemittellösungen mit niedrigem globalem Erwärmungspotenzial | |
| Wärmerückgewinnungsfähige Kühlung | |
| Integrierte Kühlungsoptimierung und -steuerungen | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumtyp | Colocation |
| Cloud-Dienstleister (CSPs) | |
| Unternehmen und Edge | |
| Nach Geografie | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für nachhaltige Rechenzentrumskühlung?
Der Markt beträgt im Jahr 2026 4,52 Milliarden USD und soll bis 2032 einen Wert von 9,47 Milliarden USD erreichen, mit einer CAGR von 15,94 % von 2027 bis 2032.
Was treibt die Nachfrage nach nachhaltiger Rechenzentrumskühlung in Europa an?
KI-Rack-Dichte, Hyperscale-Bau, Effizienzberichterstattung, Kältemittelanforderungen und Wärmenutzungsregeln erhöhen die Nachfrage nach Flüssigkühlung, Steuerungen und effizienter Wärmeabfuhr.
Welche Kühltechnologie führt in europäischen Rechenzentren?
Luftbasierte Kühlung hielt im Jahr 2026 aufgrund der installierten Basis einen Anteil von 34,07 %, während Direct-to-Chip-Flüssigkühlung bis 2032 voraussichtlich mit einer CAGR von 16,23 % wachsen wird.
Warum sind Kühlverteilungseinheiten für KI-Rechenzentren wichtig?
Kühlverteilungseinheiten regulieren Durchfluss und Temperatur zwischen den Einrichtungskühlkreisläufen und den Server-Kühlplatten. Sie sollen bis 2032 mit einer CAGR von 16,64 % wachsen.
Welches Land ist der größte und am schnellsten wachsende europäische Standort?
Das Vereinigte Königreich hielt im Jahr 2026 einen Anteil von 22,57 %, während Spanien bis 2032 voraussichtlich mit einer CAGR von 16,47 % wachsen wird.
Wie beeinflusst Wärmerückgewinnung die Kühlentscheidungen in Rechenzentren?
Wärmerückgewinnung kann Energienutzungsziele und lokale Fernwärme unterstützen, insbesondere dort, wo ein geeignetes Wärmenetz und ein zuverlässiger Abnehmer verfügbar sind.