
Tamaño y Participación del Mercado de Refrigeración Sostenible para Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del mercado en el año base (2026) | 4.52 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Refrigeración Sostenible para Centros de Datos en Europa por Mordor Intelligence
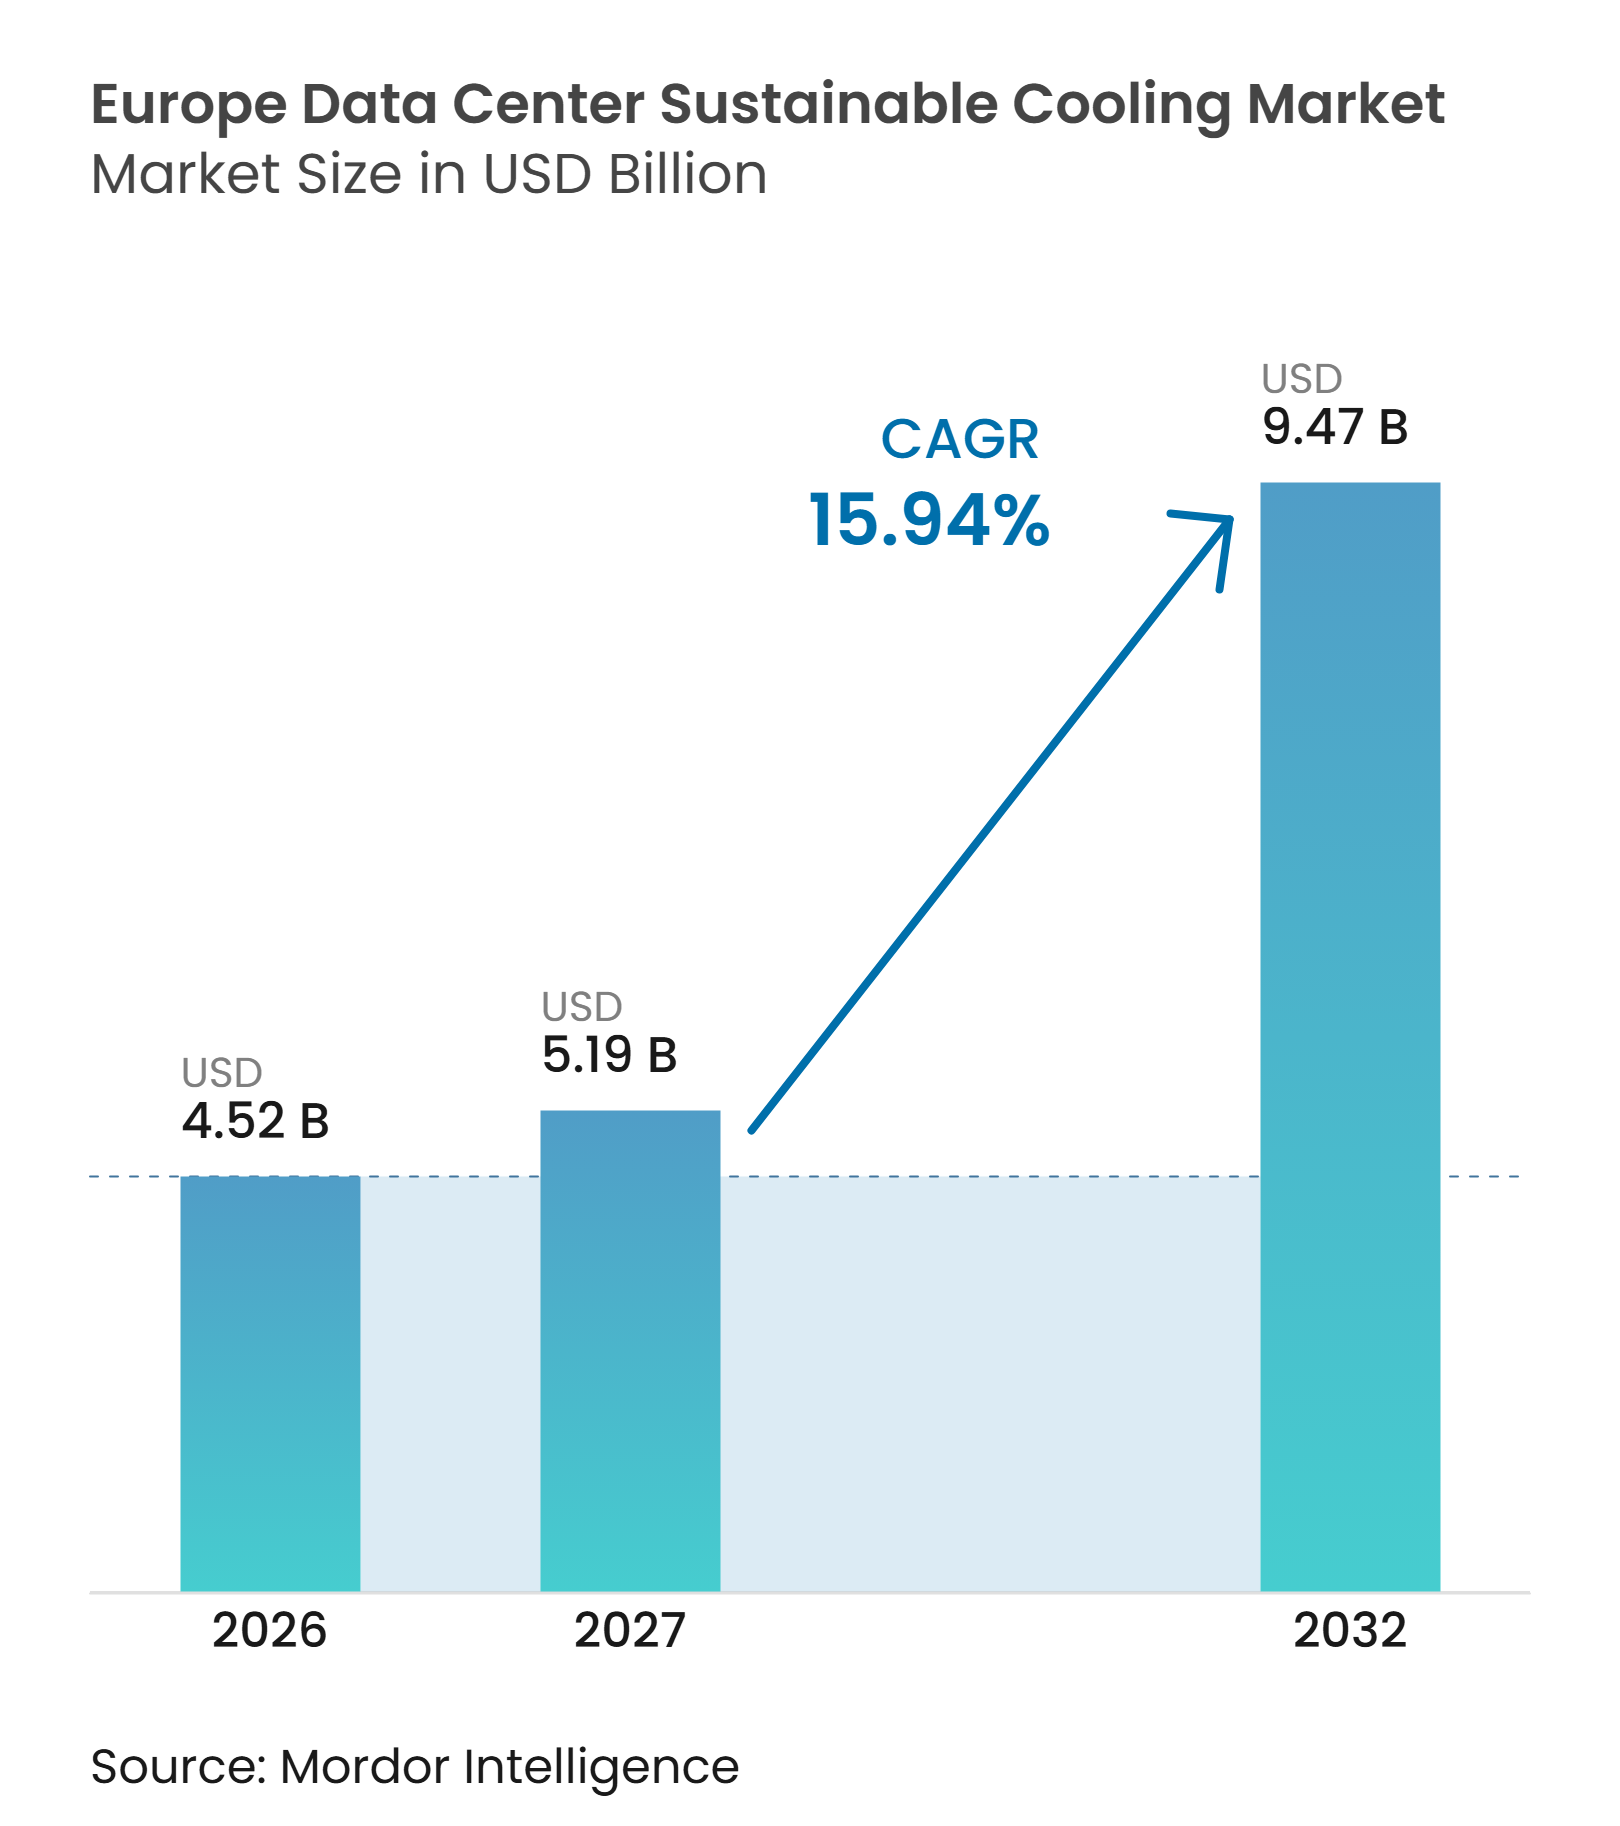
El tamaño del mercado de refrigeración sostenible para centros de datos en Europa es de 4,52 mil millones de USD en 2026 y se proyecta que alcance los 9,47 mil millones de USD en 2032, expandiéndose a un CAGR del 15,94% de 2027 a 2032. El mercado de refrigeración sostenible para centros de datos en Europa está siendo reconfigurado por plataformas de IA que generan mucho más calor en cada rack del que los equipos convencionales enfriados por aire pueden gestionar. Esto está convirtiendo la refrigeración líquida, la reutilización del calor y los controles de refrigeración más precisos en parte del diseño de nuevas instalaciones, en lugar de mejoras posteriores. Los requisitos de cumplimiento en materia de energía, agua, refrigerantes y calor residual también están incorporando las decisiones de refrigeración en la planificación de capital. Los proveedores que pueden combinar circuitos líquidos, refrigeración seca, monitorización y refrigerantes de bajo potencial de calentamiento global (GWP) están mejor posicionados para satisfacer las necesidades de proyectos de nube, coubicación e IA soberana. El mercado de refrigeración sostenible para centros de datos en Europa también enfrenta presión sobre la capacidad de ingeniería, ya que los operadores a menudo necesitan calificar nuevos sistemas de refrigeración y nuevos refrigerantes al mismo tiempo.
Conclusiones Clave del Informe
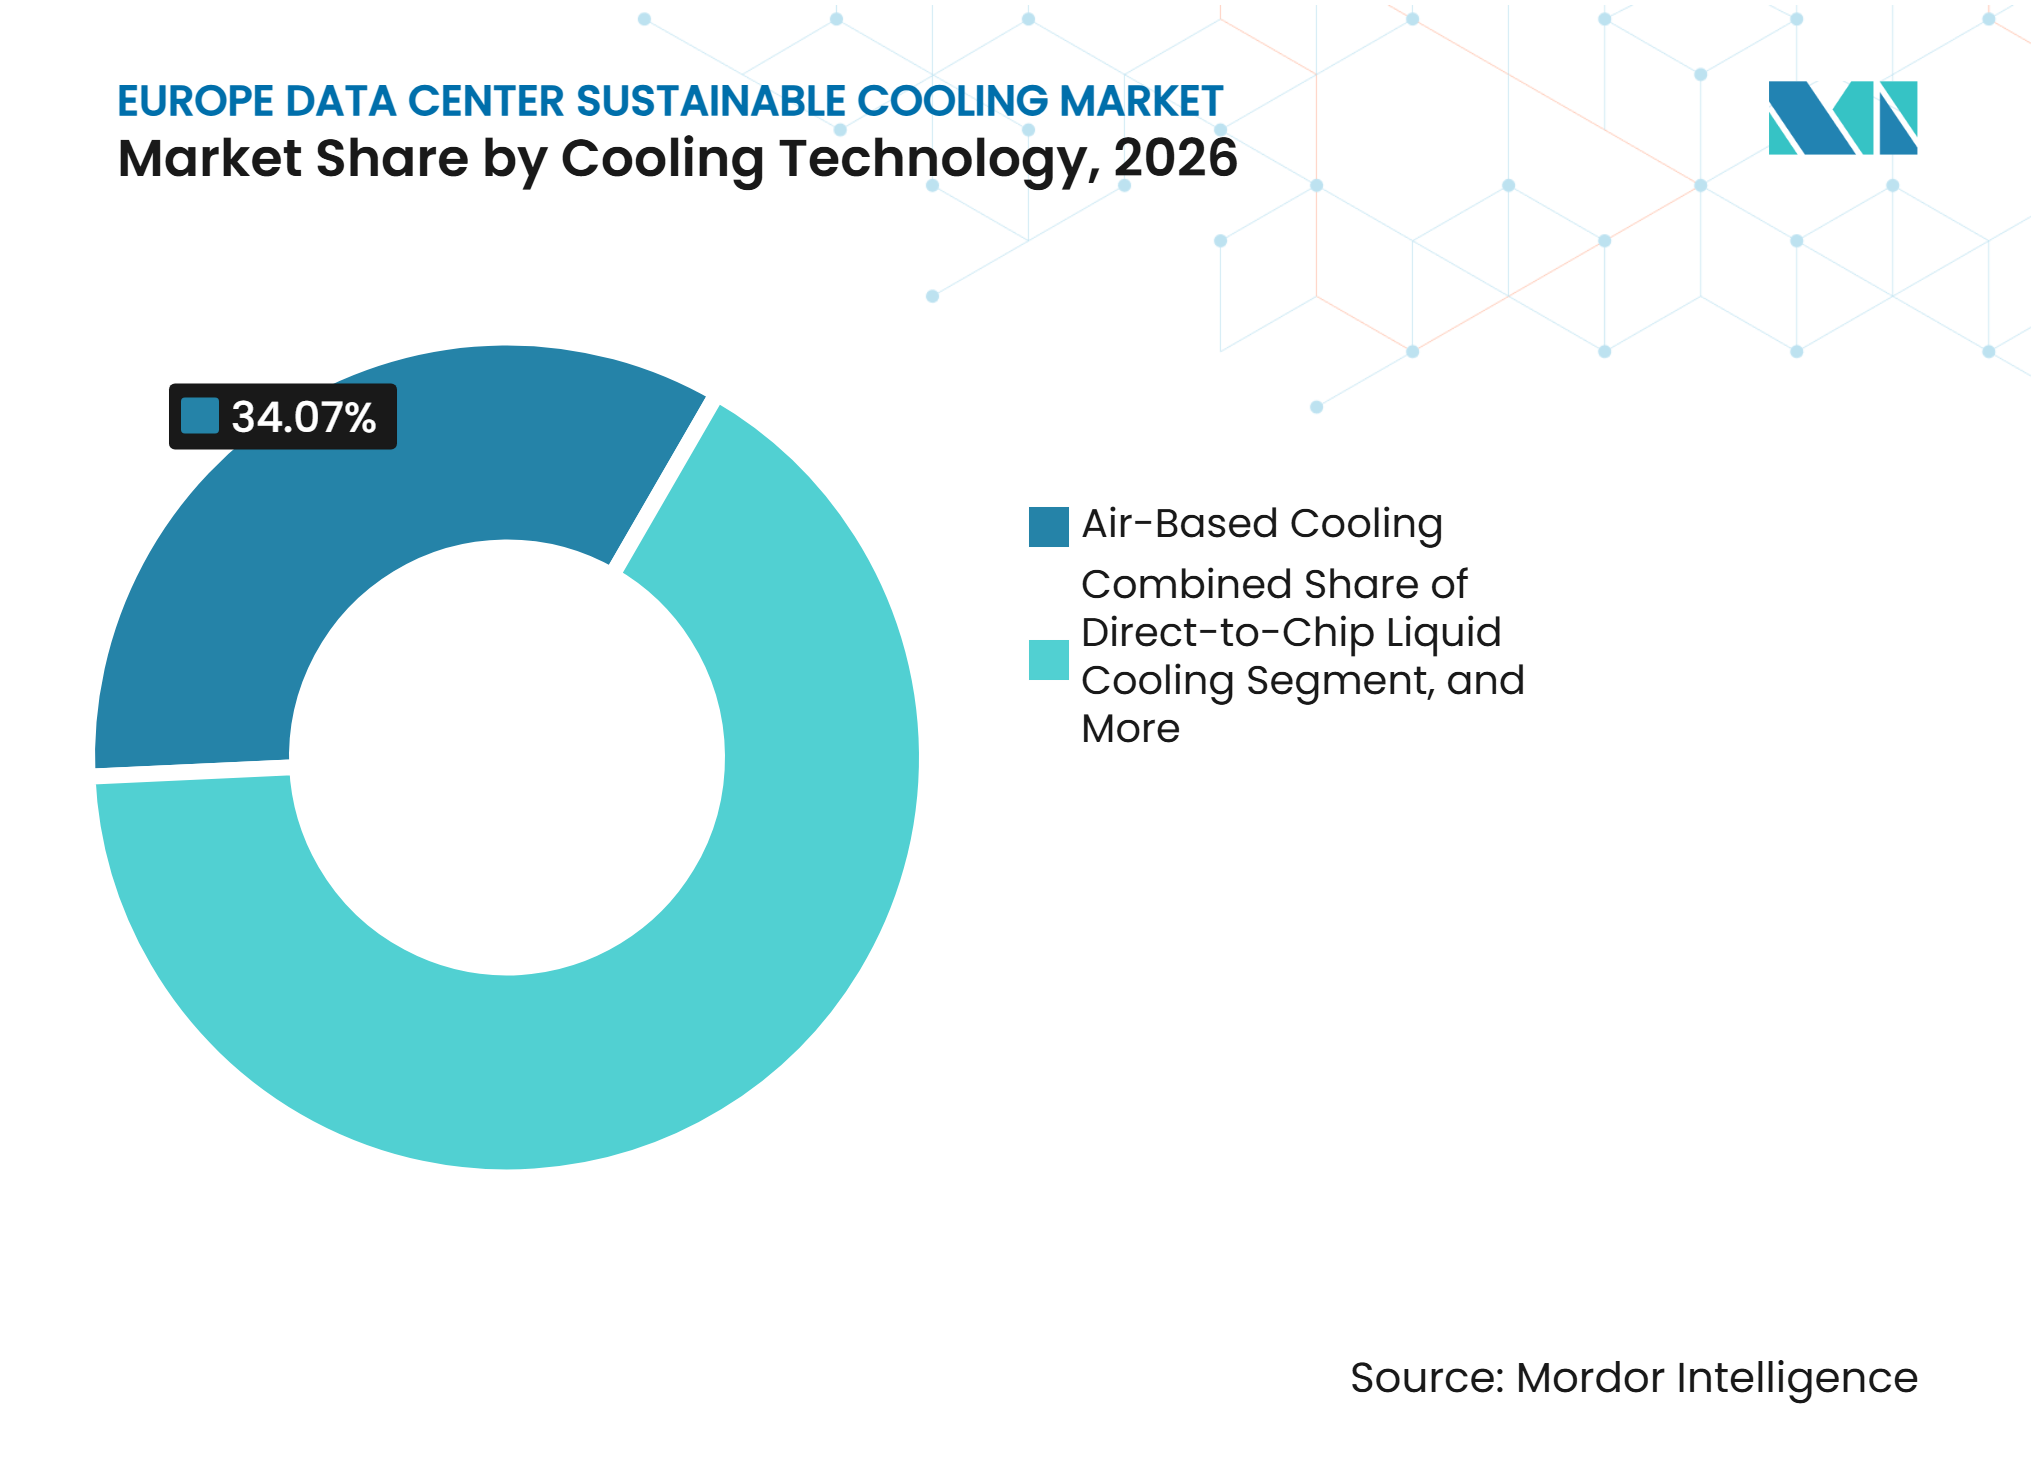
- Por tecnología de refrigeración, la refrigeración basada en aire mantuvo una participación de ingresos del 34,07% en el mercado de refrigeración sostenible para centros de datos en Europa en 2026, mientras que se proyecta que la refrigeración líquida directa al chip se expanda a un CAGR del 16,23% hasta 2032.
- En el segmento de tecnología de rechazo de calor, los sistemas enfriados por aire mantuvieron una participación de ingresos del 40,49% en 2026, mientras que se proyecta que los sistemas híbridos de rechazo de calor se expandan a un CAGR del 16,52% hasta 2032.
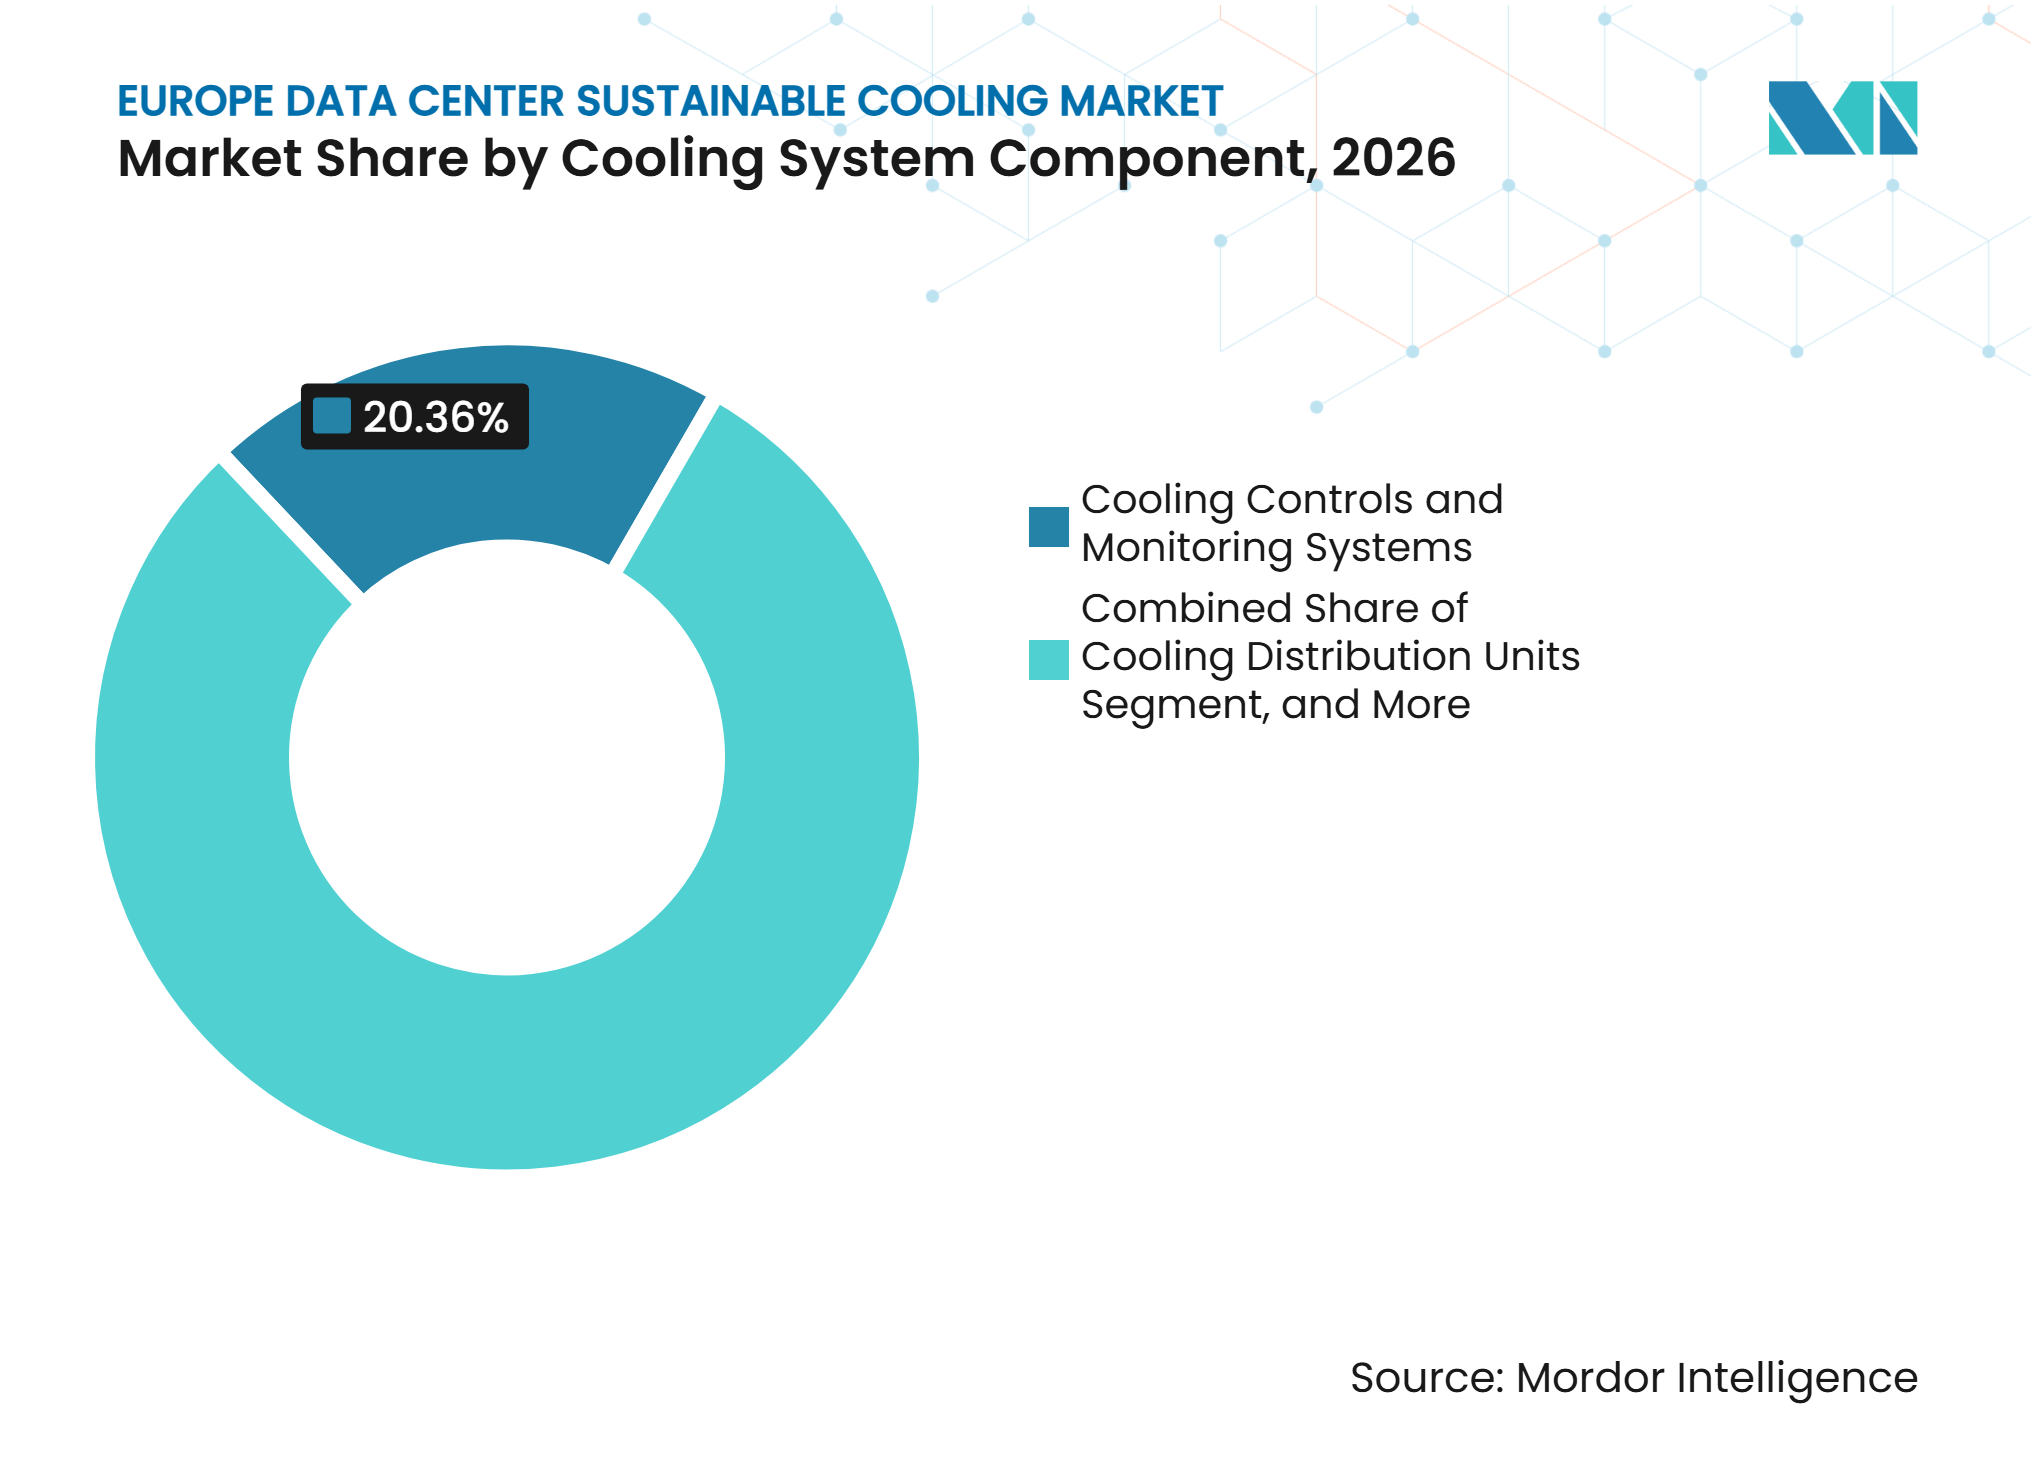
- Por componente del sistema de refrigeración, los sistemas de control y monitorización de refrigeración representaron el 20,35% de los ingresos en el mercado de refrigeración sostenible para centros de datos en Europa en 2026, mientras que se proyecta que las unidades de distribución de refrigeración se expandan a un CAGR del 16,64% hasta 2032.
- Por enfoque de sostenibilidad, la refrigeración de eficiencia energética mantuvo una participación de ingresos del 44,91% en 2026, mientras que se proyecta que la refrigeración con recuperación de calor se expanda a un CAGR del 16,62% hasta 2032.
- Por tamaño de centro de datos, los centros de datos a hiperescala representaron el 36,95% del mercado europeo de refrigeración sostenible para centros de datos en 2026 y se proyecta que se expandan a un CAGR del 16,27% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube mantuvieron una participación de ingresos del 41,81% en 2026 y se proyecta que se expandan a un CAGR del 16,18% hasta 2032.
- Por geografía, el Reino Unido mantuvo una participación de ingresos del 22,57% en 2026, mientras que se proyecta que España se expanda a un CAGR del 16,47% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Densidad de Racks de IA y Computación de Alto Rendimiento | +4.8% | Reino Unido, Alemania, Francia, Países Bajos y Países Nórdicos | Corto plazo (≤ 2 años) |
| Construcción de Capacidad de Centros de Datos a Hiperescala y de Coubicación | +3.9% | Reino Unido, España, Irlanda, Países Nórdicos y Alemania | Mediano plazo (2-4 años) |
| Cumplimiento de la Eficiencia Energética y Sostenibilidad de la UE | +2.8% | UE27, con aplicación anticipada en Alemania, Países Bajos y Francia | Mediano plazo (2-4 años) |
| Ventajas de la Refrigeración Gratuita y la Energía Renovable en el Norte de Europa | +2.1% | Islandia, Noruega, Suecia, Finlandia, Dinamarca y Escocia | Largo plazo (≥ 4 años) |
| Reutilización del Calor Residual e Integración con la Energía de Distrito | +1.6% | Alemania, Finlandia, Suecia, Países Bajos e Italia | Largo plazo (≥ 4 años) |
| Inversión en IA Soberana e Infraestructura Digital | +1.2% | Francia, Alemania, España, Polonia y sitios de la Fábrica de IA de EuroHPC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Densidad de Racks de IA y Computación de Alto Rendimiento
El mercado de refrigeración sostenible para centros de datos en Europa está respondiendo a los sistemas de entrenamiento e inferencia de IA que han cambiado las cargas térmicas que las instalaciones deben gestionar. Los despliegues de IA de propósito específico están siendo diseñados para densidades de potencia por rack muy elevadas, mientras que las plataformas de IA avanzadas operan con una potencia de diseño térmico excepcionalmente alta y pueden alcanzar niveles aún más elevados en carga máxima. La refrigeración convencional de sala por aire se vuelve limitada a altas densidades de rack, por lo que los nuevos proyectos de alta densidad requieren cada vez más refrigeración líquida directa al chip. Un único circuito directo al chip, que incluye placas frías, unidades de distribución de refrigeración y tuberías, puede implicar costes sustanciales. Esto sitúa el equipo de refrigeración en el plan de capital inicial de cada clúster de IA. Una revisión revisada por pares encontró que la refrigeración directa al chip y los intercambiadores de calor de puerta trasera eran opciones comercialmente maduras para los despliegues de IA a corto plazo, mientras que los sistemas de inmersión y de dos fases se encontraban en etapas más tempranas de comercialización. Las cargas de trabajo de inferencia continua añaden a la necesidad de una gestión térmica estable porque pueden mantener una alta utilización más allá de un ciclo de entrenamiento discreto.
Construcción de Capacidad de Centros de Datos a Hiperescala y de Coubicación
El mercado de refrigeración sostenible para centros de datos en Europa se beneficia de la nueva construcción de centros de datos a hiperescala y de coubicación en ubicaciones establecidas y emergentes. Los proyectos en terrenos nuevos permiten a los operadores especificar circuitos líquidos, unidades de distribución de refrigeración y sistemas de rechazo de calor en la fase de diseño, en lugar de adaptar diseños heredados. Los proveedores de nube y los operadores de coubicación también necesitan estructuras preparadas para refrigeración líquida cuando atienden a inquilinos de GPU como servicio. Los nuevos sitios fuera de los centros establecidos se enfrentan a diferentes opciones en cuanto a clima, disponibilidad de agua, acceso a la red eléctrica y conexiones de calefacción de distrito. Estas condiciones favorecen los sistemas modulares que pueden ajustarse a sitios individuales. El creciente número de proyectos de IA soberana y EuroHPC añade otro flujo de adquisiciones para los proveedores de refrigeración, ya que la computación de alta densidad debe construirse con una extracción de calor fiable desde el principio.
Cumplimiento de la Eficiencia Energética y Sostenibilidad de la UE
El mercado de refrigeración sostenible para centros de datos en Europa está siendo influenciado cada vez más por las normas de la UE que hacen del rendimiento energético e hídrico parte de las operaciones documentadas de las instalaciones. La Directiva de Eficiencia Energética revisada exige que los centros de datos notifiquen datos clave de rendimiento a través de una base de datos europea, creando una base coherente para comparar el uso de energía, el uso de agua, la energía renovable y el uso del calor residual.[1] La Comisión Europea adoptó un esquema de calificación para centros de datos en septiembre de 2026 que utiliza una escala de la A a la G para instalaciones con al menos 500 kW de potencia informática instalada. La Ley de Eficiencia Energética de Alemania añade un requisito directo para que las nuevas instalaciones cumplan un límite de PUE de 1,2 y establezcan la reutilización de energía dentro de plazos definidos. El mercado de refrigeración sostenible para centros de datos en Europa tiene, por tanto, una razón de cumplimiento normativo para adoptar controles eficientes, refrigeración líquida y equipos de recuperación de calor. La guía del Código de Conducta de la UE también ofrece a los operadores un conjunto reconocido de prácticas para medir y mejorar la eficiencia energética.[2]
Ventajas de la Refrigeración Gratuita y la Energía Renovable en el Norte de Europa
El norte de Europa ofrece a los operadores condiciones favorables para la refrigeración seca y la refrigeración por aire libre, ya que las bajas temperaturas ambientales reducen la necesidad de refrigeración mecánica. Las instalaciones pueden utilizar aire exterior y enfriadores secos durante períodos más prolongados que los sitios en zonas climáticas más cálidas. Esto reduce el consumo de energía y favorece los diseños de bajo consumo de agua para equipos de IA refrigerados por líquido. Los diseños de referencia DSX de NVIDIA combinan refrigeración directa al chip de circuito cerrado con enfriadores secos, una configuración destinada a reducir el consumo de agua de refrigeración en grandes instalaciones de IA. El modelo es relevante fuera de los países nórdicos porque las temperaturas más altas del refrigerante pueden reducir las horas de funcionamiento del enfriador en otras ciudades europeas. Los operadores de la región también pueden integrar electricidad renovable, recuperación de calor y diseño de refrigeración en el mismo plan de instalación, lo que refuerza el atractivo a largo plazo del mercado de refrigeración sostenible para centros de datos en Europa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste Inicial de las Modernizaciones de Refrigeración Líquida | -0.9% | Reino Unido, Alemania, Francia y Países Bajos | Mediano plazo (2-4 años) |
| Reducción Gradual de los Gases Fluorados y Complejidad de la Transición de Refrigerantes | -0.7% | UE27, con presión anticipada en Alemania y Francia | Corto plazo (≤ 2 años) |
| Escasez Local de Receptores de Calor Recuperado | -0.5% | España, Italia, regiones exteriores del Reino Unido y mercados secundarios | Mediano plazo (2-4 años) |
| Compensaciones en el Agua de Refrigeración y Estrés Hídrico Específico del Sitio | -0.4% | España, Italia, sur de Francia y sitios interiores semiáridos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste Inicial de las Modernizaciones de Refrigeración Líquida
La modernización de una instalación en funcionamiento con refrigeración líquida puede retrasar la adopción, ya que los operadores no pueden absorber las obras de construcción y la interrupción del servicio. Un circuito directo al chip puede requerir una inversión inicial significativa antes de contabilizar los cambios en el edificio, los procedimientos operativos y el tiempo de inactividad. Las instalaciones existentes también pueden necesitar nuevas rutas de tuberías, salas de vaciado y llenado, suelos reforzados y acuerdos de seguro revisados para el hardware de IA de alta densidad. Los intercambiadores de calor de puerta trasera pueden servir como paso intermedio porque capturan el calor en el límite del armario sin necesidad de un circuito líquido completo de la instalación. Este enfoque reduce la perturbación a corto plazo, pero puede aplazar las mejoras de eficiencia más profundas esperadas de una actualización completa. La restricción es más fuerte entre los operadores medianos y pequeños, que generalmente tienen menos poder de compra y menos oportunidades de rediseñar el espacio en funcionamiento por fases.
Reducción Gradual de los Gases Fluorados y Complejidad de la Transición de Refrigerantes
El Reglamento de Gases Fluorados, UE 2024/573, exige que las nuevas unidades de refrigeración utilicen refrigerantes con un GWP inferior a 150 a partir del 1 de enero de 2027, y establece una eliminación progresiva más amplia de los gases fluorados en las nuevas unidades. Esto afecta a los operadores que dependen de la refrigeración de precisión de expansión directa en instalaciones basadas en aire ya establecidas. El R454C tiene un GWP de 148, pero su clasificación A2L puede requerir medidas de ventilación y detección de fugas que los edificios más antiguos pueden no tener. El R290 ofrece un GWP de 3 para aplicaciones de enfriadores centralizados, pero tiene una clasificación de inflamabilidad A3, lo que crea requisitos de construcción más exigentes.[3] Un cambio de refrigerante provisional puede reducir el impacto ambiental, pero puede no cumplir plenamente con el siguiente umbral de cumplimiento. Los equipos de adquisiciones deben, por tanto, evaluar el diseño del equipo, los sistemas de seguridad, las competencias de servicio y la regulación a largo plazo, en lugar de tratar el cambio como una simple sustitución de gas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Refrigeración:
Los Sistemas Basados en Aire Lideran Mientras la Refrigeración Líquida EscalaLa refrigeración basada en aire mantuvo el 34,07% de la participación del mercado de refrigeración sostenible para centros de datos en Europa en 2026, respaldada por la base instalada de instalaciones convencionales. Sigue siendo adecuada para muchas cargas de trabajo existentes que funcionan a menor densidad de potencia. Su posición está cada vez más vinculada a la compatibilidad con los diseños heredados en lugar de a los requisitos de las nuevas salas de IA. Se proyecta que la refrigeración líquida directa al chip se expanda a un CAGR del 16,23% hasta 2032, ya que las nuevas plataformas de GPU requieren una extracción de calor muy superior al rango práctico del flujo de aire convencional. Los diseños de referencia de IA de alta densidad de NVIDIA admiten refrigeración directa al chip de circuito cerrado y rechazo de calor mediante enfriadores secos para grandes despliegues. Esto convierte la refrigeración líquida en una opción de infraestructura central para los campus de IA de propósito específico.
Los intercambiadores de calor de puerta trasera ofrecen a los operadores de coubicación una vía menos disruptiva para admitir racks de mayor densidad en salas existentes. Eliminan el calor en el límite del armario y pueden introducirse sin reconstruir completamente el circuito de la instalación. Los sistemas de refrigeración gratuita y economizadores siguen siendo importantes en las nuevas ubicaciones del norte, donde las condiciones meteorológicas permiten largos períodos de funcionamiento con refrigeración mecánica limitada. Una revisión revisada por pares encontró que la refrigeración directa al chip y los intercambiadores de calor de puerta trasera eran las opciones más maduras para los despliegues a corto plazo. La misma revisión identificó la refrigeración por inmersión y de dos fases como tecnologías de alto potencial en una etapa más temprana de adopción comercial. Es probable que la industria de refrigeración sostenible para centros de datos en Europa utilice varios enfoques de refrigeración, ya que las necesidades de modernización difieren de las de los nuevos sitios de IA.



Por Tecnología de Rechazo de Calor:
Los Sistemas Híbridos Abordan las Diferencias Climáticas RegionalesLos sistemas enfriados por aire mantuvieron el 40,49% del segmento de tecnología de rechazo de calor en 2026, lo que refleja la inversión previa en enfriadores secos y equipos de manejo de aire. Se proyecta que los sistemas híbridos de rechazo de calor se expandan a un CAGR del 16,52% hasta 2032. Permiten a los operadores equilibrar el uso de aire y agua en las diferentes condiciones climáticas de Europa. Una configuración híbrida también puede limitar la dependencia de la refrigeración evaporativa en lugares con restricciones de agua. El diseño DSX de NVIDIA combina refrigeración líquida directa al chip con enfriadores secos exteriores que rechazan el calor sin evaporación. El enfoque admite infraestructura de alta densidad al tiempo que aborda las preocupaciones sobre el uso del agua.
Los sistemas enfriados por agua y el rechazo evaporativo siguen siendo relevantes en los campus con equipos de agua helada existentes. Los enfriadores secos son más atractivos en los países nórdicos porque las condiciones meteorológicas limitan la necesidad de refrigeración suplementaria durante gran parte del año. En ubicaciones más cálidas, los sistemas híbridos pueden gestionar períodos cortos de temperatura ambiente elevada sin depender de operaciones intensivas en agua durante todo el año. Las decisiones de refrigeración también afectan a la notificación en virtud de la Directiva de Eficiencia Energética, ya que los operadores deben documentar el rendimiento energético e hídrico. Esto hace que el rechazo de calor híbrido sea útil para los operadores que buscan tanto resiliencia operativa como una eficiencia medida mejorada. La industria de refrigeración sostenible para centros de datos en Europa se está moviendo, por tanto, hacia un rechazo de calor específico para cada sitio en lugar de un diseño estándar único.
Por Componente del Sistema de Refrigeración:
Los Controles y las Unidades de Distribución de Refrigeración Sirven a Diferentes NecesidadesLos sistemas de control y monitorización de refrigeración mantuvieron el 20,36% del segmento de componentes en 2026. La categoría es importante porque la optimización basada en software puede mejorar el rendimiento de la refrigeración antes de que una instalación se someta a una sustitución importante de hardware. Los operadores necesitan una monitorización fiable para documentar el PUE, el WUE, el estado del equipo y las condiciones térmicas. Se proyecta que las unidades de distribución de refrigeración se expandan a un CAGR del 16,64% hasta 2032, ya que los clústeres de racks refrigerados por líquido requieren un flujo de refrigerante controlado entre el circuito de refrigeración de la instalación y las placas frías del servidor. Alfa Laval lanzó un sistema de refrigeración líquida externo que combina bombas, intercambiadores de calor y filtración para apoyar la refrigeración de centros de datos. Esto ilustra el creciente enfoque en el hardware de refrigeración integrado.
Los enfriadores y las torres de refrigeración siguen siendo relevantes donde las instalaciones ya utilizan infraestructura de agua helada. Su ciclo de actualización está cada vez más vinculado a los refrigerantes de bajo GWP y a los resultados de recuperación de calor. OVHcloud informó que su diseño de Centro de Datos Inteligente combinó el control impulsado por IA con el diseño de refrigeración para reducir el consumo de agua en un 30% y el consumo de electricidad de refrigeración en un 50% en su sitio de Roubaix. Los ventiladores y los equipos de manejo de aire siguen siendo necesarios en las salas híbridas que admiten tanto racks refrigerados por aire heredados como zonas más nuevas refrigeradas por líquido. El tamaño del mercado de refrigeración sostenible para centros de datos en Europa para componentes está determinado por esta coexistencia de infraestructura antigua y nueva. A medida que aumentan los campus totalmente líquidos, la participación de los equipos diseñados únicamente para el flujo de aire convencional puede disminuir.

Por Enfoque de Sostenibilidad:
La Eficiencia Energética Lidera Mientras Avanza la Recuperación de CalorLa refrigeración de eficiencia energética mantuvo el 44,91% del segmento de enfoque de sostenibilidad en 2026. La posición de liderazgo refleja la importancia de la mejora del PUE en las operaciones y la notificación de los centros de datos. Se proyecta que la refrigeración con recuperación de calor se expanda a un CAGR del 16,62% hasta 2032, ya que los servidores refrigerados por líquido proporcionan calor a mayor temperatura que puede utilizarse fuera de la instalación. El marco de notificación europeo incluye información sobre la reutilización del calor residual, lo que hace que los sistemas de recuperación sean más visibles para los responsables políticos y los clientes. Las normas de eficiencia de Alemania añaden una razón adicional para que los operadores evalúen la reutilización del calor al planificar nuevos sitios.
TIM Enterprise y GETEC lanzaron un sistema de recuperación de calor en el centro de datos de Rozzano, suministrando energía térmica a más de 5.000 hogares cerca de Milán. CSC y Loiste Lämpö Oy también acordaron dirigir el calor de la Fábrica de IA LUMI a la red de calefacción de distrito de Kajaani a partir de 2027. Estos proyectos muestran que la recuperación depende de las redes de calor locales y de receptores creíbles, no solo del equipo de refrigeración. Los sistemas de eficiencia hídrica y las opciones de refrigerantes de bajo GWP también son cada vez más relevantes a medida que los operadores abordan la notificación del uso del agua y el cumplimiento de los refrigerantes. Los controles integrados pueden ayudar a documentar las ganancias de eficiencia mientras se planifican actualizaciones de hardware más importantes. La industria de refrigeración sostenible para centros de datos en Europa tiene una clara oportunidad donde el diseño de refrigeración y la planificación de la energía de distrito pueden coordinarse.
Por Tamaño del Centro de Datos:
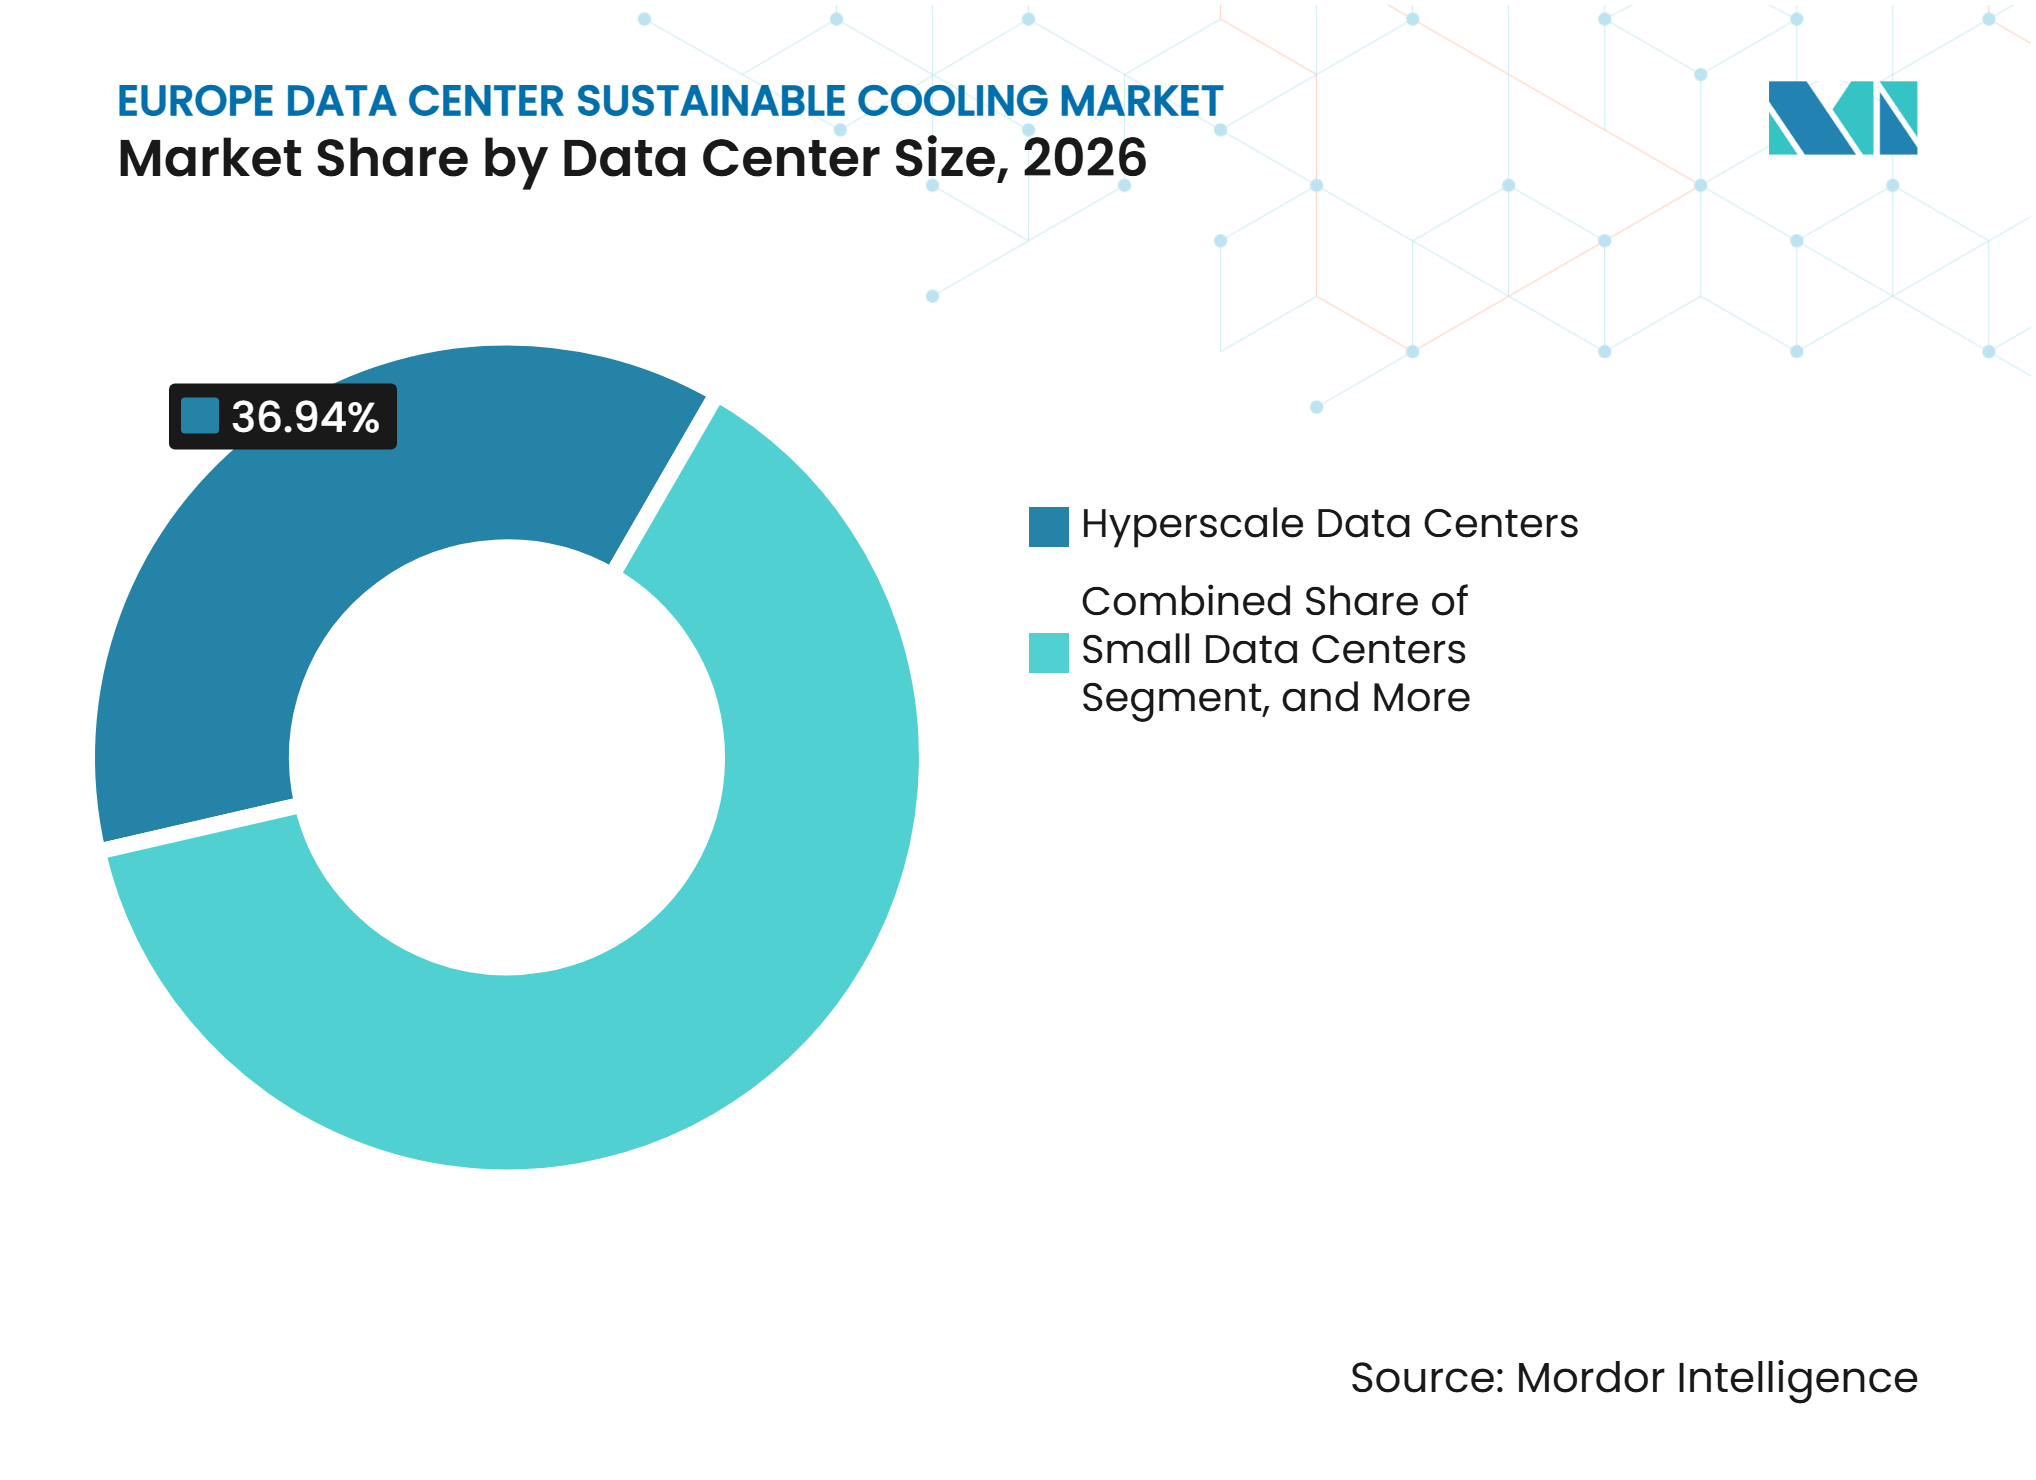
Los Sitios a Hiperescala Lideran la Demanda y la AdopciónLos centros de datos a hiperescala representaron el 36,94% del mercado de refrigeración sostenible para centros de datos en Europa en 2026 y se proyecta que se expandan a un CAGR del 16,27% hasta 2032. Son el único segmento de tamaño que lidera tanto en participación como en crecimiento. Los grandes campus en la nube pueden especificar refrigeración directa al chip durante la construcción, lo que evita las restricciones de modernización que enfrentan las instalaciones en funcionamiento. Su adquisición por volumen también puede apoyar una mayor disponibilidad de unidades de distribución de refrigeración, placas frías, intercambiadores de calor y experiencia en servicios. Esto puede reducir las barreras para la adopción posterior por parte de operadores más pequeños. El mercado de refrigeración sostenible para centros de datos en Europa está, por tanto, fuertemente influenciado por los estándares de diseño a hiperescala.
Los grandes centros de datos son el siguiente grupo en adoptar la refrigeración líquida a medida que el equipo se estandariza más. Las instalaciones medianas y pequeñas se están moviendo con más cautela porque sus costes de modernización son elevados en relación con sus presupuestos disponibles. Las restricciones de potencia y los requisitos de cumplimiento aumentan el valor de los diseños de eficiencia energética cuando los operadores aseguran capacidad. El esquema de calificación de sostenibilidad se aplica a las instalaciones con al menos 500 kW de potencia informática instalada, lo que también crea un desencadenante de cumplimiento para muchos sitios de tamaño mediano. Los sistemas a hiperescala pueden marcar la dirección técnica, pero la base instalada más amplia determina la rapidez con que las soluciones de modernización pueden escalar.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran la Inversión en RefrigeraciónLos proveedores de servicios en la nube mantuvieron el 41,81% de la participación del mercado de refrigeración sostenible para centros de datos en Europa en 2026 y se proyecta que se expandan a un CAGR del 16,18% hasta 2032. Su participación refleja los despliegues a gran escala para servicios en la nube y cargas de trabajo de IA. AWS anunció planes en marzo de 2026 para invertir 33,7 mil millones de EUR (39,8 mil millones de USD) en la región de Aragón, España, para expandir su región AWS Europa. Tales proyectos crean demanda de equipos capaces de gestionar infraestructura de IA densa desde la fase de diseño. Los CSPs también pueden utilizar especificaciones de refrigeración estandarizadas en múltiples campus. Esto les otorga un papel importante en el establecimiento de los requisitos de los proveedores en toda la cadena de refrigeración.
Los operadores de coubicación están bajo presión para acomodar a los inquilinos centrados en GPU mientras continúan atendiendo a los clientes convencionales. Sus soluciones a corto plazo incluyen estructuras preparadas para refrigeración líquida, infraestructura de distribución de refrigeración compartida e intercambiadores de calor de puerta trasera aptos para modernización. Global Switch inauguró una exhibición de refrigeración líquida en su campus de Londres Docklands con Liquidstack, Supermicro y Vertiv para demostrar opciones de refrigeración directa al chip y por inmersión. Las instalaciones empresariales y de borde tienen cargas de trabajo más mixtas y ciclos presupuestarios más largos, por lo que es probable que su adopción sea más lenta. Los controles impulsados por IA pueden ofrecer mejoras tempranas de eficiencia antes de una inversión completa en circuito líquido. La industria de refrigeración para centros de datos en Europa debe, por tanto, atender tanto la demanda estandarizada a hiperescala como los variados requisitos de modernización.
Análisis Geográfico
Reino Unido
El Reino Unido mantuvo una participación del 22,57% en el mercado de refrigeración sostenible para centros de datos en Europa en 2026. La demanda en torno a Londres está fomentando la inversión en refrigeración de alta densidad, mientras que el apoyo político está extendiendo la atención a nuevos clústeres más allá de la capital. El programa de Zonas de Crecimiento de IA del gobierno del Reino Unido tiene como objetivo acelerar el acceso a la energía para proyectos de infraestructura de IA elegibles y apoya la inversión en el noreste de Inglaterra y Escocia. Los operadores también utilizan el Código de Conducta Europeo para Centros de Datos como señal voluntaria de práctica de gestión energética. La refrigeración líquida se está volviendo relevante para los despliegues centrados en IA, mientras que los intercambiadores de calor de puerta trasera y los controles siguen siendo prácticos para las instalaciones de coubicación existentes.
España
Se proyecta que España se expanda a un CAGR del 16,47% hasta 2032, convirtiéndola en la geografía de más rápido crecimiento en el mercado de refrigeración sostenible para centros de datos en Europa. La inversión planificada de AWS de 33,7 mil millones de EUR (39,8 mil millones de USD) en Aragón apoya una nueva fase de desarrollo de capacidad en la nube. Las ubicaciones más cálidas y semiáridas del país hacen que la gestión del agua sea central en las estrategias de refrigeración, favoreciendo la refrigeración directa al chip combinada con enfriadores secos y rechazo de calor híbrido. España fue seleccionada como ubicación adicional de la Fábrica de IA de EuroHPC en 2025, mientras que la notificación de la UE continúa haciendo visibles las métricas de energía y agua a medida que se añade capacidad.
Europa Continental
Las normas de PUE y reutilización de energía de Alemania están creando un ciclo de actualización impulsado por el cumplimiento normativo para la refrigeración de centros de datos. Finlandia e Italia muestran cómo las inversiones en refrigeración pueden vincularse a la calefacción de distrito donde hay redes y clientes locales disponibles. CSC y Loiste Lämpö Oy planean dirigir el exceso de calor de la Fábrica de IA LUMI a la red de calefacción de Kajaani. Los países nórdicos mantienen una ventaja para la refrigeración seca debido a su clima y opciones de energía renovable. Francia, los Países Bajos, Irlanda e Italia se enfrentan cada una a condiciones diferentes en cuanto al acceso a la red eléctrica, la planificación, la regulación o las redes de calor locales, lo que requiere que los proveedores de refrigeración adapten la combinación de equipos a los factores de cumplimiento locales.
Panorama Competitivo
Concentración del Mercado
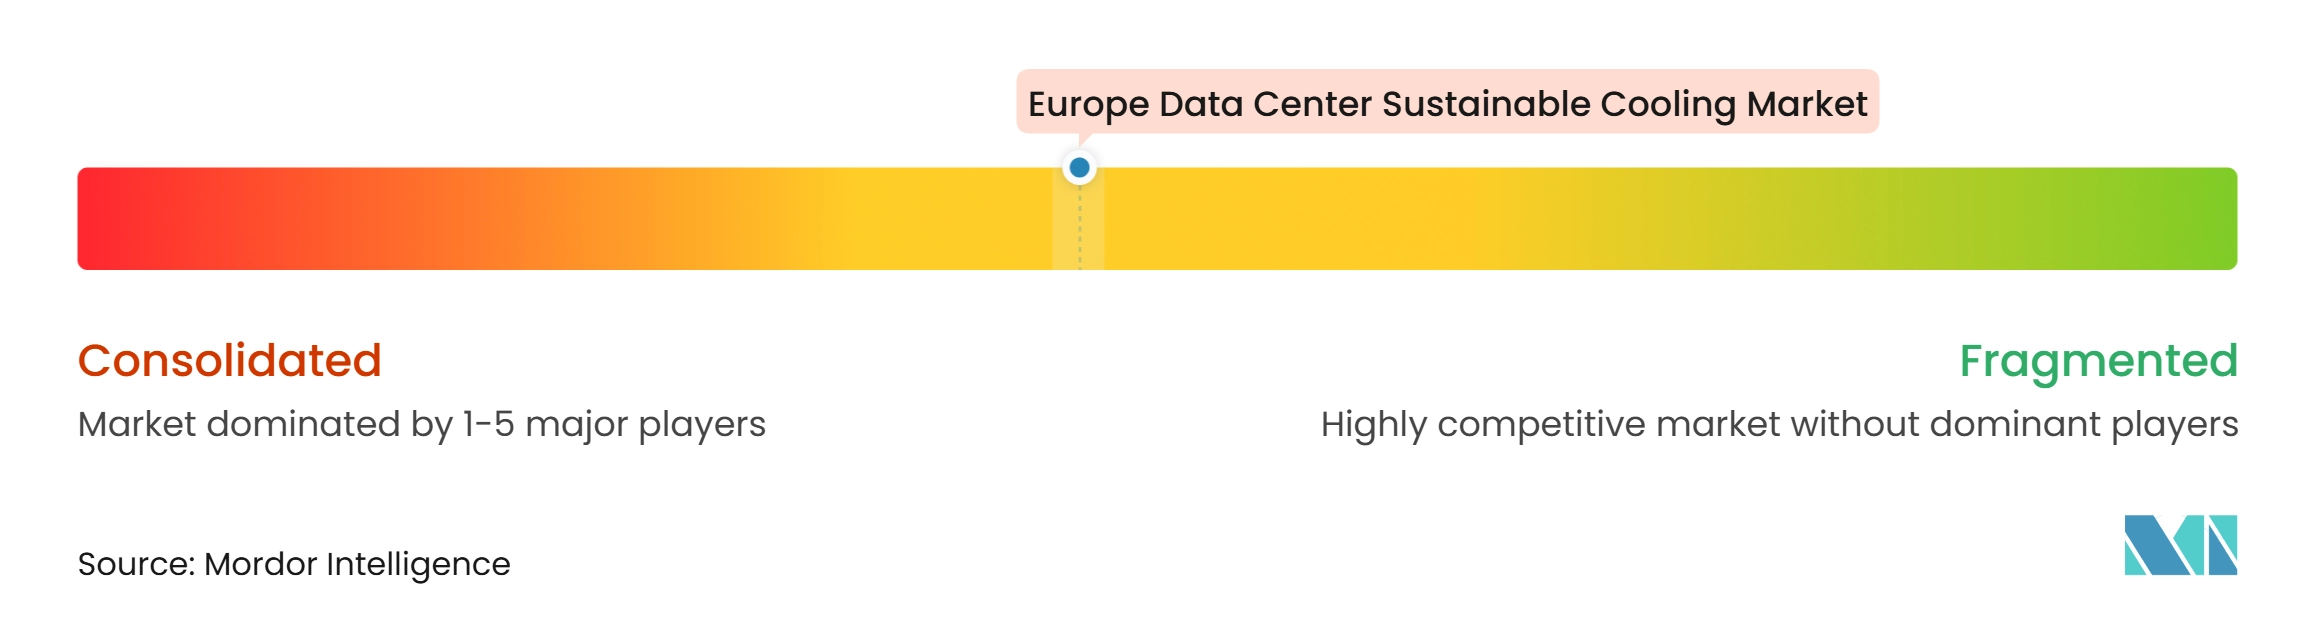
El mercado de refrigeración sostenible para centros de datos en Europa tiene una concentración moderada, con Vertiv Group Corp., Schneider Electric SE y Alfa Laval AB manteniendo amplias carteras en hardware y servicios de gestión térmica. Schneider Electric completó la adquisición de una participación de control en Motivair en febrero de 2025 y posteriormente presentó una cartera de refrigeración líquida que incluía unidades de distribución de refrigeración, intercambiadores de calor de puerta trasera, placas frías, enfriadores y circuitos de refrigeración tecnológica. Alfa Laval lanzó FreeWaterLoop en marzo de 2026, combinando bombas, intercambiadores de calor y filtración para refrigeración líquida externa. Estos movimientos muestran que los grandes proveedores están construyendo ofertas más completas desde la instalación hasta el chip. Los controles digitales, la integración con el sistema de gestión de edificios (BMS) y los datos de eficiencia medidos también se están convirtiendo en requisitos competitivos importantes.
Vertiv amplió su cartera de refrigeración líquida para la región EMEA con el sistema CoolCenter Immersion en noviembre de 2025. Los especialistas en inmersión como Submer Technologies y Asperitas BV abordan los casos de uso de mayor densidad, mientras que CoolIT Systems y Chilldyne atienden los requisitos de refrigeración directa al chip y modernización. La iniciativa DSX de NVIDIA nombra a Trane Technologies, Schneider Electric y Vertiv como socios del ecosistema de refrigeración. Esto aumenta el valor del equipo interoperable para los proyectos de fábricas de IA. Los proveedores sin una amplia gama de productos aún pueden competir a través de tecnología especializada o experiencia en integración de sitios.
La integración de la recuperación de calor sigue siendo una apertura importante porque el despliegue exitoso requiere que los sistemas de refrigeración, las redes locales y los usuarios finales se alineen. Los proveedores también necesitan abordar los refrigerantes de bajo GWP, las restricciones de agua y las modernizaciones de sitios en funcionamiento, además de la refrigeración de IA de alta densidad. Esto favorece a los proveedores que pueden gestionar tanto la nueva construcción como la base europea establecida. El mercado de refrigeración sostenible para centros de datos en Europa no está dominado por un único proveedor porque las diferentes instalaciones necesitan diferentes arquitecturas de refrigeración.
Líderes de la Industria de Refrigeración Sostenible para Centros de Datos en Europa
-
Vertiv Group Corp.
-
Schneider Electric SE
-
STULZ GmbH
-
Rittal GmbH & Co.
-
Alfa Laval AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Refrigeración Sostenible para Centros de Datos en Europa Empresas cubiertas en este informe
- Vertiv Group Corp.
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Alfa Laval AB
- Asetek A/S
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Airedale International Air Conditioning Ltd.
- Johnson Controls International plc
- Daikin Europe NV
- Munters Group AB
- Submer Technologies SL
- CoolIT Systems Inc.
- Danfoss A/S
- Parker Hannifin Corp.
- Trane Technologies plc
- Sensata Technologies Inc.
- Asperitas BV
Desarrollos recientes de la industria en Mercado de Refrigeración Sostenible para Centros de Datos en Europa
- Octubre de 2026: NVIDIA anunció sus diseños de referencia DSX, con operadores europeos de nube de IA como Firmus, Nscale, Nebius, CoreWeave, IREN y Google Cloud como adoptantes. La arquitectura DSX combina refrigeración líquida directa al chip de circuito cerrado con rechazo de calor mediante enfriadores secos, lo que permite un consumo de agua de refrigeración de la instalación cercano a cero. El software DSX MaxLPS reduce la potencia hasta en un 30% para el mismo volumen de producción de IA. Trane Technologies, Schneider Electric y Vertiv fueron incorporados como socios certificados del ecosistema de refrigeración.
- Septiembre de 2026: La Comisión Europea adoptó una etiqueta de sostenibilidad obligatoria de la A a la G para los centros de datos en virtud de la Directiva UE 2023/1791, aplicable a todas las instalaciones con al menos 500 kW de potencia informática instalada. La etiqueta califica a los operadores en PUE y WUE y muestra indicadores de preparación para la reutilización del calor residual y el abastecimiento de energía. Se espera que las primeras etiquetas individuales de sitio estén disponibles en 2027, y se planea una propuesta de estándares mínimos de rendimiento para el segundo trimestre de 2027.
- Mayo de 2026: CSC - Centro de TI para la Ciencia y Loiste Lämpö Oy firmaron un acuerdo para canalizar el calor residual de la Fábrica de IA LUMI en construcción en Kajaani, Finlandia, hacia la red de calefacción de distrito de la ciudad a partir de 2027. El acuerdo extiende un modelo probado por el superordenador LUMI existente, que suministra aproximadamente una quinta parte del calor de distrito de Kajaani.
- Marzo de 2026: Alfa Laval lanzó FreeWaterLoop en Data Center World en Londres, un sistema de refrigeración externo basado en líquido totalmente integrado que combina ingeniería de bombas, tecnología de intercambiadores de calor de alto rendimiento y filtración. El sistema minimiza el consumo neto de agua y reduce la huella de la planta física en comparación con la refrigeración de circuito de instalación basada en aire.
Alcance del Informe del Mercado de Refrigeración Sostenible para Centros de Datos en Europa
El Mercado de Refrigeración Sostenible para Centros de Datos en Europa se refiere al mercado regional de tecnologías, sistemas y servicios de refrigeración energéticamente eficientes, de bajo carbono y conscientes del uso del agua, diseñados para gestionar las cargas térmicas en los centros de datos de toda Europa minimizando el impacto ambiental, abarcando la refrigeración líquida (directa al chip, por inmersión, intercambiadores de calor de puerta trasera), la economización por aire libre o del lado del aire, la refrigeración evaporativa y adiabática, los enfriadores con refrigerantes de bajo GWP, la recuperación de calor residual, la optimización térmica impulsada por IA y los sistemas de circuito cerrado de eficiencia hídrica.
El Informe del Mercado de Refrigeración Sostenible para Centros de Datos en Europa está segmentado por Tecnología de Refrigeración (Refrigeración Basada en Aire, Refrigeración Líquida Directa al Chip, Refrigeración por Inmersión, Intercambiadores de Calor de Puerta Trasera, Refrigeración Evaporativa y Adiabática, Sistemas de Refrigeración Gratuita y Economizadores, y Otras Tecnologías de Refrigeración Sostenible), Tecnología de Rechazo de Calor (Sistemas Enfriados por Aire, Sistemas Enfriados por Agua, Rechazo de Calor Evaporativo, Enfriadores Secos y Sistemas Híbridos de Rechazo de Calor), Componente del Sistema de Refrigeración (Unidades de Distribución de Refrigeración (CDUs), Enfriadores, Torres de Refrigeración, Intercambiadores de Calor, Bombas y Sistemas de Distribución de Fluidos, Ventiladores y Equipos de Manejo de Aire, y Sistemas de Control y Monitorización de Refrigeración), Enfoque de Sostenibilidad (Refrigeración de Eficiencia Energética, Refrigeración de Eficiencia Hídrica, Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global, Refrigeración con Recuperación de Calor, y Optimización e Integración de Controles de Refrigeración), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube (CSPs), y Empresarial y de Borde), y Geografía (Reino Unido, Alemania, Francia, Países Bajos, Irlanda, España, Italia, Países Nórdicos y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Refrigeración Basada en Aire |
| Refrigeración Líquida Directa al Chip |
| Refrigeración por Inmersión |
| Intercambiadores de Calor de Puerta Trasera |
| Refrigeración Evaporativa y Adiabática |
| Sistemas de Refrigeración Gratuita y Economizadores |
| Otras Tecnologías de Refrigeración Sostenible |
| Sistemas Enfriados por Aire |
| Sistemas Enfriados por Agua |
| Rechazo de Calor Evaporativo |
| Enfriadores Secos |
| Sistemas Híbridos de Rechazo de Calor |
| Unidades de Distribución de Refrigeración (CDUs) |
| Enfriadores |
| Torres de Refrigeración |
| Intercambiadores de Calor |
| Bombas y Sistemas de Distribución de Fluidos |
| Ventiladores y Equipos de Manejo de Aire |
| Sistemas de Control y Monitorización de Refrigeración |
| Refrigeración de Eficiencia Energética |
| Refrigeración de Eficiencia Hídrica |
| Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global |
| Refrigeración con Recuperación de Calor |
| Optimización e Integración de Controles de Refrigeración |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial y de Borde |
| Reino Unido |
| Alemania |
| Francia |
| Países Bajos |
| Irlanda |
| España |
| Italia |
| Países Nórdicos |
| Resto de Europa |
| Por Tecnología de Refrigeración | Refrigeración Basada en Aire |
| Refrigeración Líquida Directa al Chip | |
| Refrigeración por Inmersión | |
| Intercambiadores de Calor de Puerta Trasera | |
| Refrigeración Evaporativa y Adiabática | |
| Sistemas de Refrigeración Gratuita y Economizadores | |
| Otras Tecnologías de Refrigeración Sostenible | |
| Por Tecnología de Rechazo de Calor | Sistemas Enfriados por Aire |
| Sistemas Enfriados por Agua | |
| Rechazo de Calor Evaporativo | |
| Enfriadores Secos | |
| Sistemas Híbridos de Rechazo de Calor | |
| Por Componente del Sistema de Refrigeración | Unidades de Distribución de Refrigeración (CDUs) |
| Enfriadores | |
| Torres de Refrigeración | |
| Intercambiadores de Calor | |
| Bombas y Sistemas de Distribución de Fluidos | |
| Ventiladores y Equipos de Manejo de Aire | |
| Sistemas de Control y Monitorización de Refrigeración | |
| Por Enfoque de Sostenibilidad | Refrigeración de Eficiencia Energética |
| Refrigeración de Eficiencia Hídrica | |
| Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global | |
| Refrigeración con Recuperación de Calor | |
| Optimización e Integración de Controles de Refrigeración | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Coubicación |
| Proveedores de Servicios en la Nube (CSPs) | |
| Empresarial y de Borde | |
| Por Geografía | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de refrigeración sostenible para centros de datos en Europa?
El mercado tiene un valor de 4,52 mil millones de USD en 2026 y se proyecta que alcance los 9,47 mil millones de USD en 2032, expandiéndose a un CAGR del 15,94% de 2027 a 2032.
¿Qué está impulsando la demanda de refrigeración sostenible para centros de datos en Europa?
La densidad de racks de IA, la construcción a hiperescala, la notificación de eficiencia, los requisitos de refrigerantes y las normas de reutilización del calor están aumentando la demanda de refrigeración líquida, controles y rechazo de calor eficiente.
¿Qué tecnología de refrigeración lidera los centros de datos europeos?
La refrigeración basada en aire mantuvo una participación del 34,07% en 2026 debido a la base instalada, mientras que se proyecta que la refrigeración líquida directa al chip se expanda a un CAGR del 16,23% hasta 2032.
¿Por qué son importantes las unidades de distribución de refrigeración para los centros de datos de IA?
Las unidades de distribución de refrigeración regulan el flujo y la temperatura entre los circuitos de refrigeración de la instalación y las placas frías de los servidores. Se proyecta que se expandan a un CAGR del 16,64% hasta 2032.
¿Qué país es la ubicación europea más grande y de más rápido crecimiento?
El Reino Unido mantuvo una participación del 22,57% en 2026, mientras que se proyecta que España se expanda a un CAGR del 16,47% hasta 2032.
¿Cómo afecta la recuperación de calor a las decisiones de refrigeración de los centros de datos?
La recuperación de calor puede apoyar los objetivos de reutilización de energía y la calefacción de distrito local, especialmente donde hay disponible una red de calor adecuada y un receptor fiable.