
ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.64 十億米ドル |
| 市場規模 (2027) | 0.73 十億米ドル |
| 市場規模 (2032) | 1.39 十億米ドル |
| 成長率 (2027 - 2032) | 13.75 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
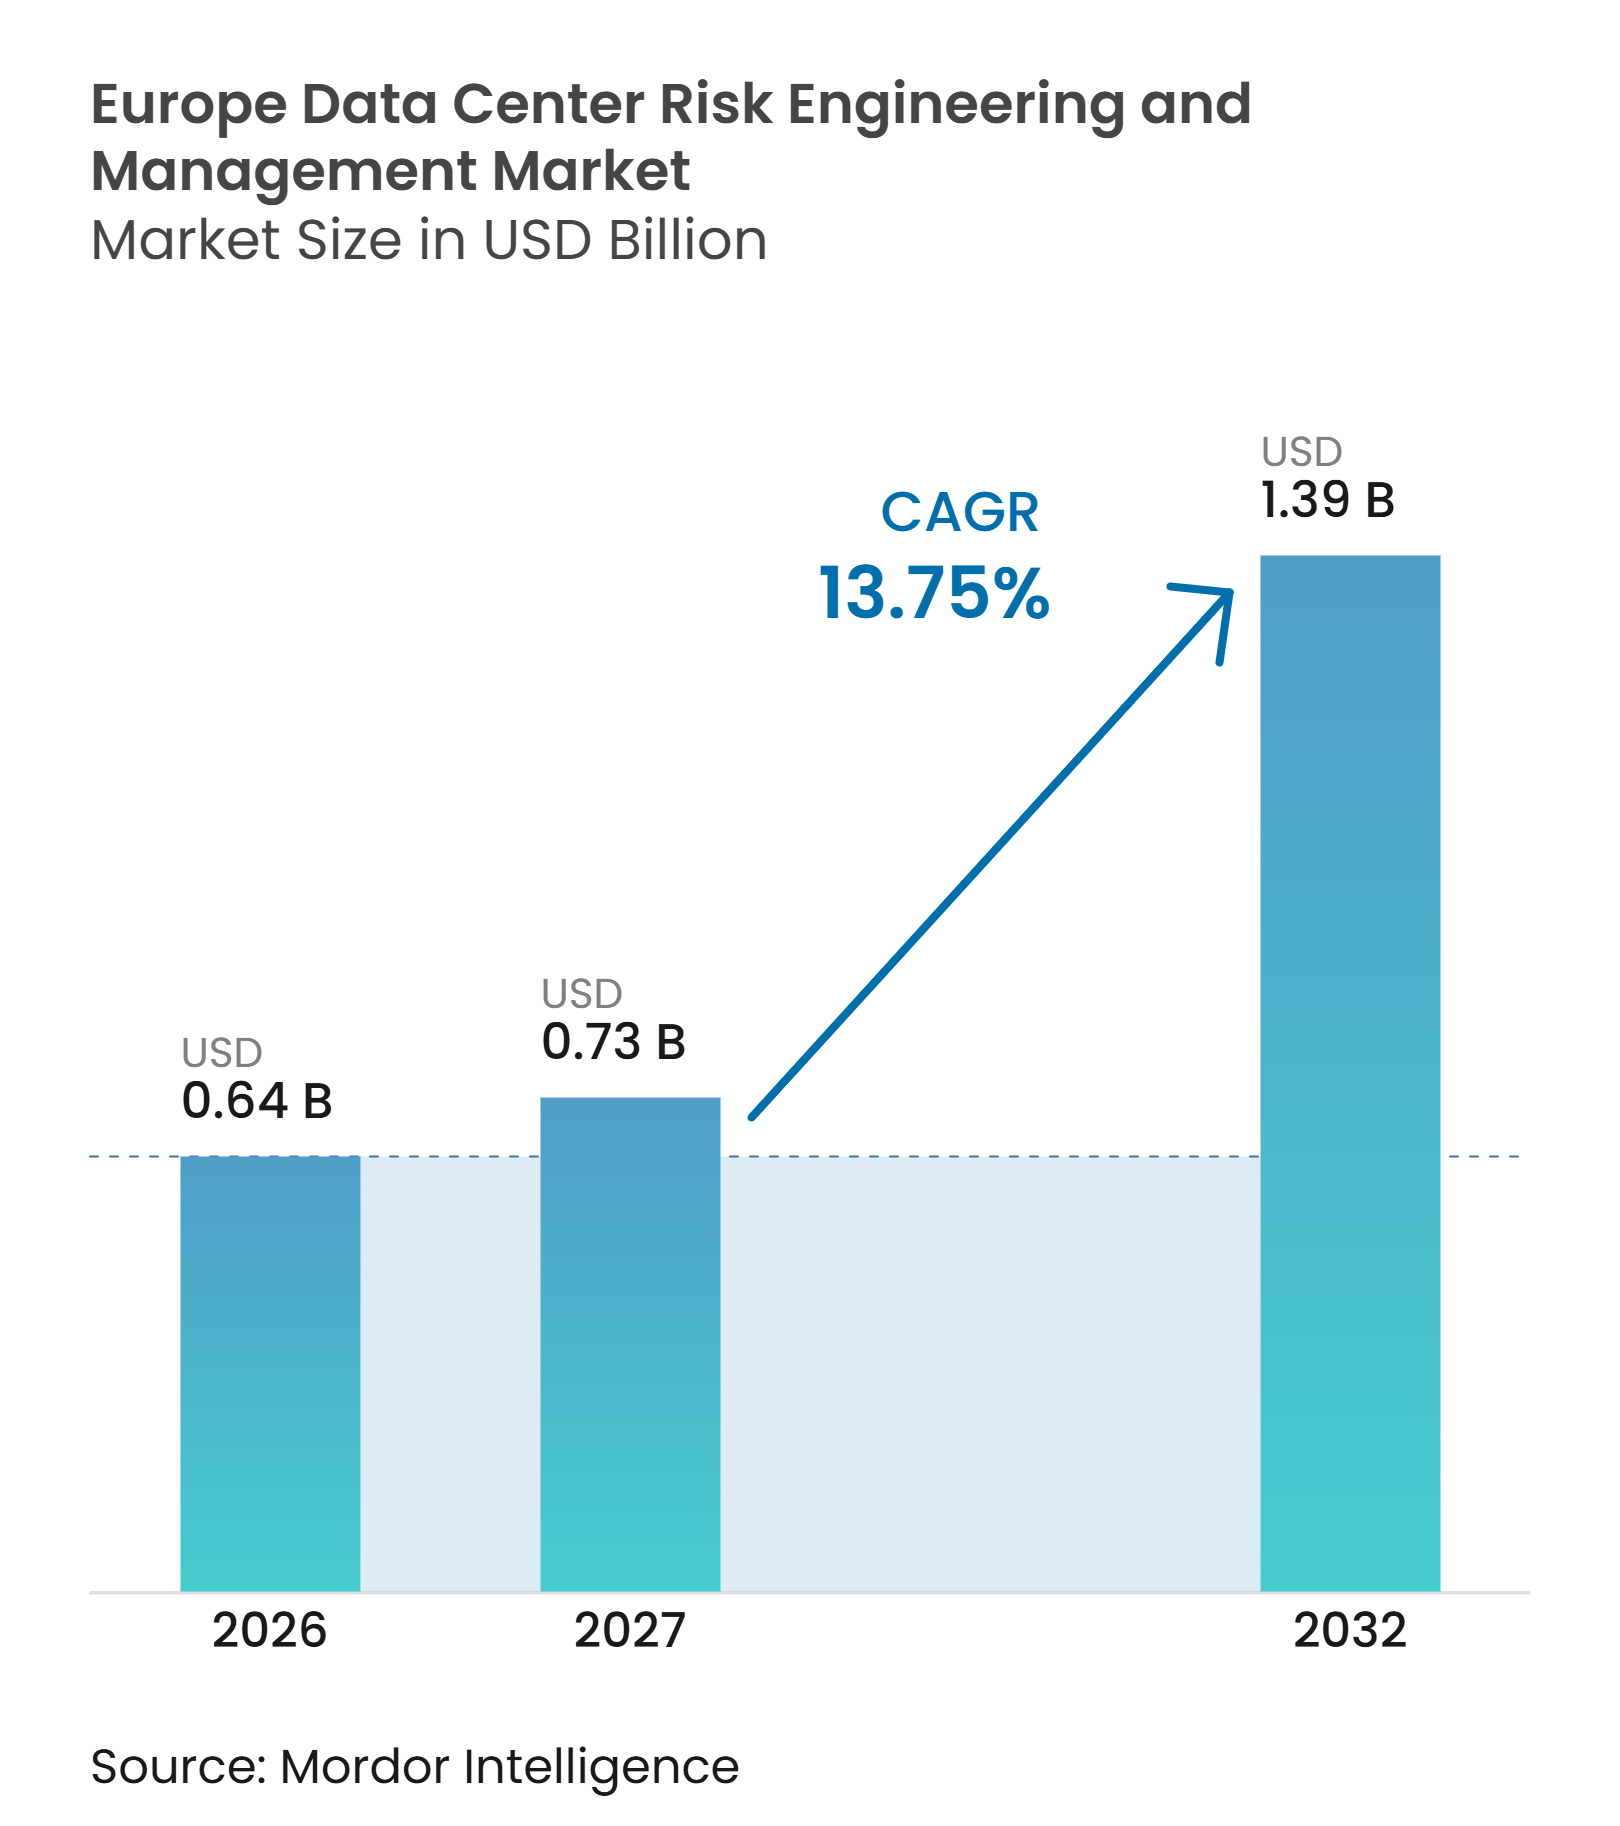
Mordor Intelligenceによるヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場分析
ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場規模は、2026年に0.64 ビリオン 米ドル、2027年に0.73 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 13.75%で成長し、2032年までに1.39 ビリオン 米ドルに達する見込みです。従来のコロケーション施設からAIコンピュートキャンパスへの移行は、インフラリスクの評価、文書化、管理に必要な業務を変化させています。オペレーターはより大きな資本コミットメント、より相互依存性の高いシステム、および電力・冷却機器のより頻繁なアップグレードに対応しています。これにより、ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場は、プロジェクト引き渡し時だけでなく、設計、試運転、運用、および改修作業を通じて重要性を持つようになっています。保険会社、貸し手、および顧客も文書化され信頼性プログラムにより高い価値を置いており、これが継続的なエンゲージメントを支えています。最大の機会は、エンジニアリング分析をコンプライアンス、オペレーショナルレジリエンス、および継続的モニタリングと結びつけることができるプロバイダーにあります。この変化は、技術的な知見を複数サイトにわたる投資、保険、および運用上の意思決定に適した文書に転換できるプロバイダーを優遇します。
レポートの主要なポイント
- サービスタイプ別では、リスク評価および監査が2026年のヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場シェアの28.69%を占め、信頼性および可用性エンジニアリングは2032年にかけてCAGR 14.93%で拡大すると予測されています。
- リスクカテゴリー別では、電気および電力インフラリスクが2026年のヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場規模の26.47%を占め、冷却および熱管理リスクは2032年にかけてCAGR 15.34%で成長すると予測されています。
- 評価方法別では、定性的リスク評価が2026年に30.72%のシェアを保持し、継続的リスク評価およびモニタリングは2032年にかけてCAGR 14.86%で拡大すると予測されています。
- エンゲージメントモデル別では、一回限りの評価および監査が2026年に32.83%を占め、継続的リスクマネジメントサービスは2032年にかけてCAGR 14.97%で成長すると予測されています。
- プロジェクトライフサイクルステージ別では、オペレーショナルリスクマネジメントが2026年に34.96%を占め、拡張・改修・近代化は2032年にかけてCAGR 14.42%で成長すると予測されています。
- データセンター規模別では、大規模施設が2026年に37.24%のシェアを保持し、ハイパースケール施設は2032年にかけてCAGR 14.91%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションオペレーターが2026年に40.38%のシェアを保持し、クラウドサービスプロバイダーは2032年にかけてCAGR 15.06%で成長すると予測されています。
- 地域別では、ドイツが2026年に24.15%のシェアを保持し、スウェーデンは2032年にかけてCAGR 14.95%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力・冷却・ネットワーキングおよび施設インフラの複雑性の増大 | +3.2% | グローバル、ドイツ、英国、スウェーデン、フランスに集中 | 短期(2年以内) |
| AIワークロードおよび高密度コンピューティング環境からのリスクエクスポージャーの増大 | +2.8% | ドイツ、スウェーデン、オランダのEUコロケーションハブ | 短期(2年以内) |
| 信頼性エンジニアリングおよび重要インフラ評価に対する需要の増大 | +2.1% | グローバル、ドイツおよび北欧市場で高水準 | 中期(2〜4年) |
| 文書化されたリスク軽減プログラムに対する保険会社・投資家・顧客の期待 | +1.8% | EUおよび英国、特にコロケーション市場 | 中期(2〜4年) |
| 継続的リスクモニタリングおよびアセットテレメトリーのデジタル化 | +1.4% | グローバル、ハイパースケール集中市場での早期採用 | 中期(2〜4年) |
| 統合された物理的・オペレーショナル・サイバーレジリエンス保証に対する需要の増大 | +1.1% | EU全域、ドイツおよびフランスでの規制強化 | 長期(4以上) |
| 情報源: Mordor Intelligence | |||
電力・冷却・ネットワーキングおよび施設インフラの複雑性の増大
現代の施設は、電気、熱、およびネットワークシステムを組み合わせており、それらの障害はサイト全体で相互に影響し合う可能性があります。ENTSO-E(欧州送電系統運用者ネットワーク)は、AI主導の電力変化が数ミリ秒以内に数十メガワット動く可能性があり、施設の運用をグリッド状況と結びつける電圧および周波数の課題を生み出すと報告しています。[1] ドイツのデータセンターは2025年に213億kWhを消費し、機械および電力インフラへの投資総額は25億ユーロ(28.3億 米ドル)に達しました。液体冷却ループ、大容量UPSシステム、およびマルチメガワット電力トレインは、潜在的な障害経路の統合的なレビューを必要とします。ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場は、クライアントが単一のスコープ内でスイッチギア、冷却回路、構造負荷、ネットワーク依存性、防火制御、および運用手順を評価できる専門家を必要とするため、恩恵を受けています。この要件はまた、単一の専門分野別レビューを提供するのではなく、試運転後も継続的なサポートを提供できるプロバイダーを優遇します。
AIワークロードおよび高密度コンピューティング環境からのリスクエクスポージャーの増大
AIトレーニングクラスターは、欧州施設の運用リスクプロファイルを変化させています。欧州データセンター協会は、AIラック密度がラックあたり30〜80kWを超えることが多く、欧州サイトの14.8%がラックあたり100kW超で稼働していると報告しています。これらの負荷での冷却中断は、高価値のGPU機器をリスクにさらし、契約上の可用性を損なう可能性があります。直接液体冷却は欧州オペレーターの47.1%が高電力ラックに使用しており、漏洩、腐食、インヒビター枯渇、および粒子状物質による汚染のリスクをもたらしています。液体冷却施設に関する研究は、これらのシステムに対して目視検査に加えて故障物理解析が必要な理由を示しています。ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場は、その結果として、AI対応サイトの試運転前レビューおよびモニタリングされた運用管理に向けて移行しています。
信頼性エンジニアリングおよび重要インフラ評価に対する需要の増大
保険会社、貸し手、および機関投資家は、補償を提供したり債務を承認したりする前に、正式なリスクプログラムをますます要求するようになっています。Aonは2026年4月にデータセンターライフサイクル保険プログラムを3.5 ビリオン 米ドルに拡大し、リスクエンジニアリング評価とサイバー影響モデリングを引受プロセスに組み込みました。Allianz Commercialは、ハイパースケールおよびコロケーションプロジェクトが財産、建設、事業中断、賠償責任、およびサイバー保険にわたる累積リスクを生み出す可能性があると指摘しています。この結果生じる精査は、故障モード影響解析、フォルトツリー解析、およびシナリオテトを用いた継続的な分析を支えています。信頼性エンジニアリングは、交換コストが高く予備確保が困難な設備の運用ケースの一部となりつつあります。これは、オペレーターが合意されたサービスレベルをサイトが維持できるという証拠を求めるため、ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場を支えています。
文書化されたリスク軽減プログラムに対する保険会社・投資家・顧客の期待
文書化されたリスクプログラムは、大規模施設に対して投資家や保険会社が期待する証拠の一部としてますます重要になっています。Locktonは2026年の更新において、機器の故障、冷却障害、および電気的インシデントをデータセンターの繰り返し損失の原因として特定しました。Zurichは2026年にドイツ、イタリア、北欧諸国、およびスペインにわたってデータセンタープロジェクトガード商品を拡大し、プロジェクトリスクレビューにおける保険の役割を拡大しました。AIハードウェアのリフレッシュサイクルも、電力密度や冷却の前提条件が変わる際に再評価を必要とします。これにより、マルチスタンダードおよびライフサイクル能力を持つプロバイダーが、継続的なクライアント関係の確保において優位性を持ちます。ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場は、キャンパスポートフォリオ全体にわたる一貫した証拠に対するこの商業的ニーズから恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 専門的リスクエンジニアリングの高コストおよび財務的リターンの実証困難性 | -1.8% | グローバル、中堅市場および企業所有施設で最も深刻 | 中期(2〜4年) |
| データセンター固有の専門知識を持つエンジニアの限られた可用性 | -1.3% | EU全域、北欧拡大市場および二次ハブでの不足 | 短期(2年以内) |
| ステークホルダー間での断片化したリスクデータおよび一貫性のないリスクスコアリング手法 | -0.8% | EU全域、NIS2の各国移行スケジュールの違いによる影響 | 長期(4年以上) |
| 稼働中施設および急速に変化するAIインフラへの評価統合の困難性 | -0.5% | グローバル、特にハイパースケール運用環境 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
専門的リスクエンジニアリングの高コストおよび財務的リターンの実証困難性
詳細なマルチシステム評価は、ITロードが10MW未満の施設にとって、メンテナンス予算の相当な割合を占める可能性があります。これらのオペレーターは、即時コストを相殺する目に見える保険クレジットを受け取れない場合があります。IEAの2026年液体冷却レポートは、高い初期コストと長期的な信頼性への懸念を新しい冷却設計の普及に対する障壁として特定しました。同様のコスト不確実性は、問題が発生する前の専門的エンジニアリングプログラムの採用にも影響します。スペイン、イタリア、およびポーランドの小規模オペレーターは、プログラムコストを広いポートフォリオに分散できないため、最も強い制約に直面する可能性があります。EN 50600およびISO 22301の要件は、時間の経過とともに正式なプログラムをより一般的にする可能性がありますが、短期的なリターンは依然として実証が困難です。
データセンター固有の専門知識を持つエンジニアの限られた可用性
適切な資格を持つスタッフの可用性は、リスクエンジニアリングプロバイダーの提供能力を制限していす。Uptime Instituteは2026年に、調査回答者の半数以上が空きポジションに対して適格な候補者を見つけることに困難を感じていると報告しました。必要なスキルセットは、高電圧システム、熱管理、構造的完全性、および防火・生命安全にわたります。この組み合わせは、経験豊富なエンジニアリング専門家の間でも一般的ではありません。スウェーデンおよびフィンランドでの不足は、パイプライン建設が急速に拡大しているため、特に重要です。プロジェクトスケジュールの長期化は、ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場において需要が請求可能な業務となる範囲を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
リスク監査が主要なサービスニーズとして継続リスク評価および監査は2026年のサービス需要の28.69%を占めました。オペレーターおよび投資家は、施設が稼働を開始する前、所有権が変わる前、または保険を更新する前に文書化されたベースラインを確立するためにこれらのレビューを使用します。一回限りの評価は、開業、取引、および認証イベントに合致するため、歴史的にエンゲージメント量をリードしてきました。信頼性および可用性エンジニアリングは、モデル化されたレジリエンスへの保険会社の注目が高まることに支えられ、2032年にかけてCAGR 14.93%で成長すると予測されています。Aonの拡大された3.5 ビリオン 米ドルのプログラムには、補償プロセスの一部としてリスクエンジニアリングとサイバー影響モデリングが含まれています。
故障モード影響解析、フォルトツリー解析、根本原因分析、および危険源特定は、単一のスコープにまとめてバンドルされることが増えています。これにより、クライアントが個別の狭く定義された評価を購入することが実用的でなくなっています。欧州全体で文書化要件がより体系化されるにつれ、オペレーショナルコンサルティングおよび認証サポートも拡大しています。NIS2は対象オペレーターにサイバーセキュリティリスクマネジメント措置の確立を要求しており、物理的および運用技術リスクを結びつけるサービスの根拠を強化しています。これらの能力を組み合わせることができるプロバイダーは、ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場のより広いシェアをサポートできます。


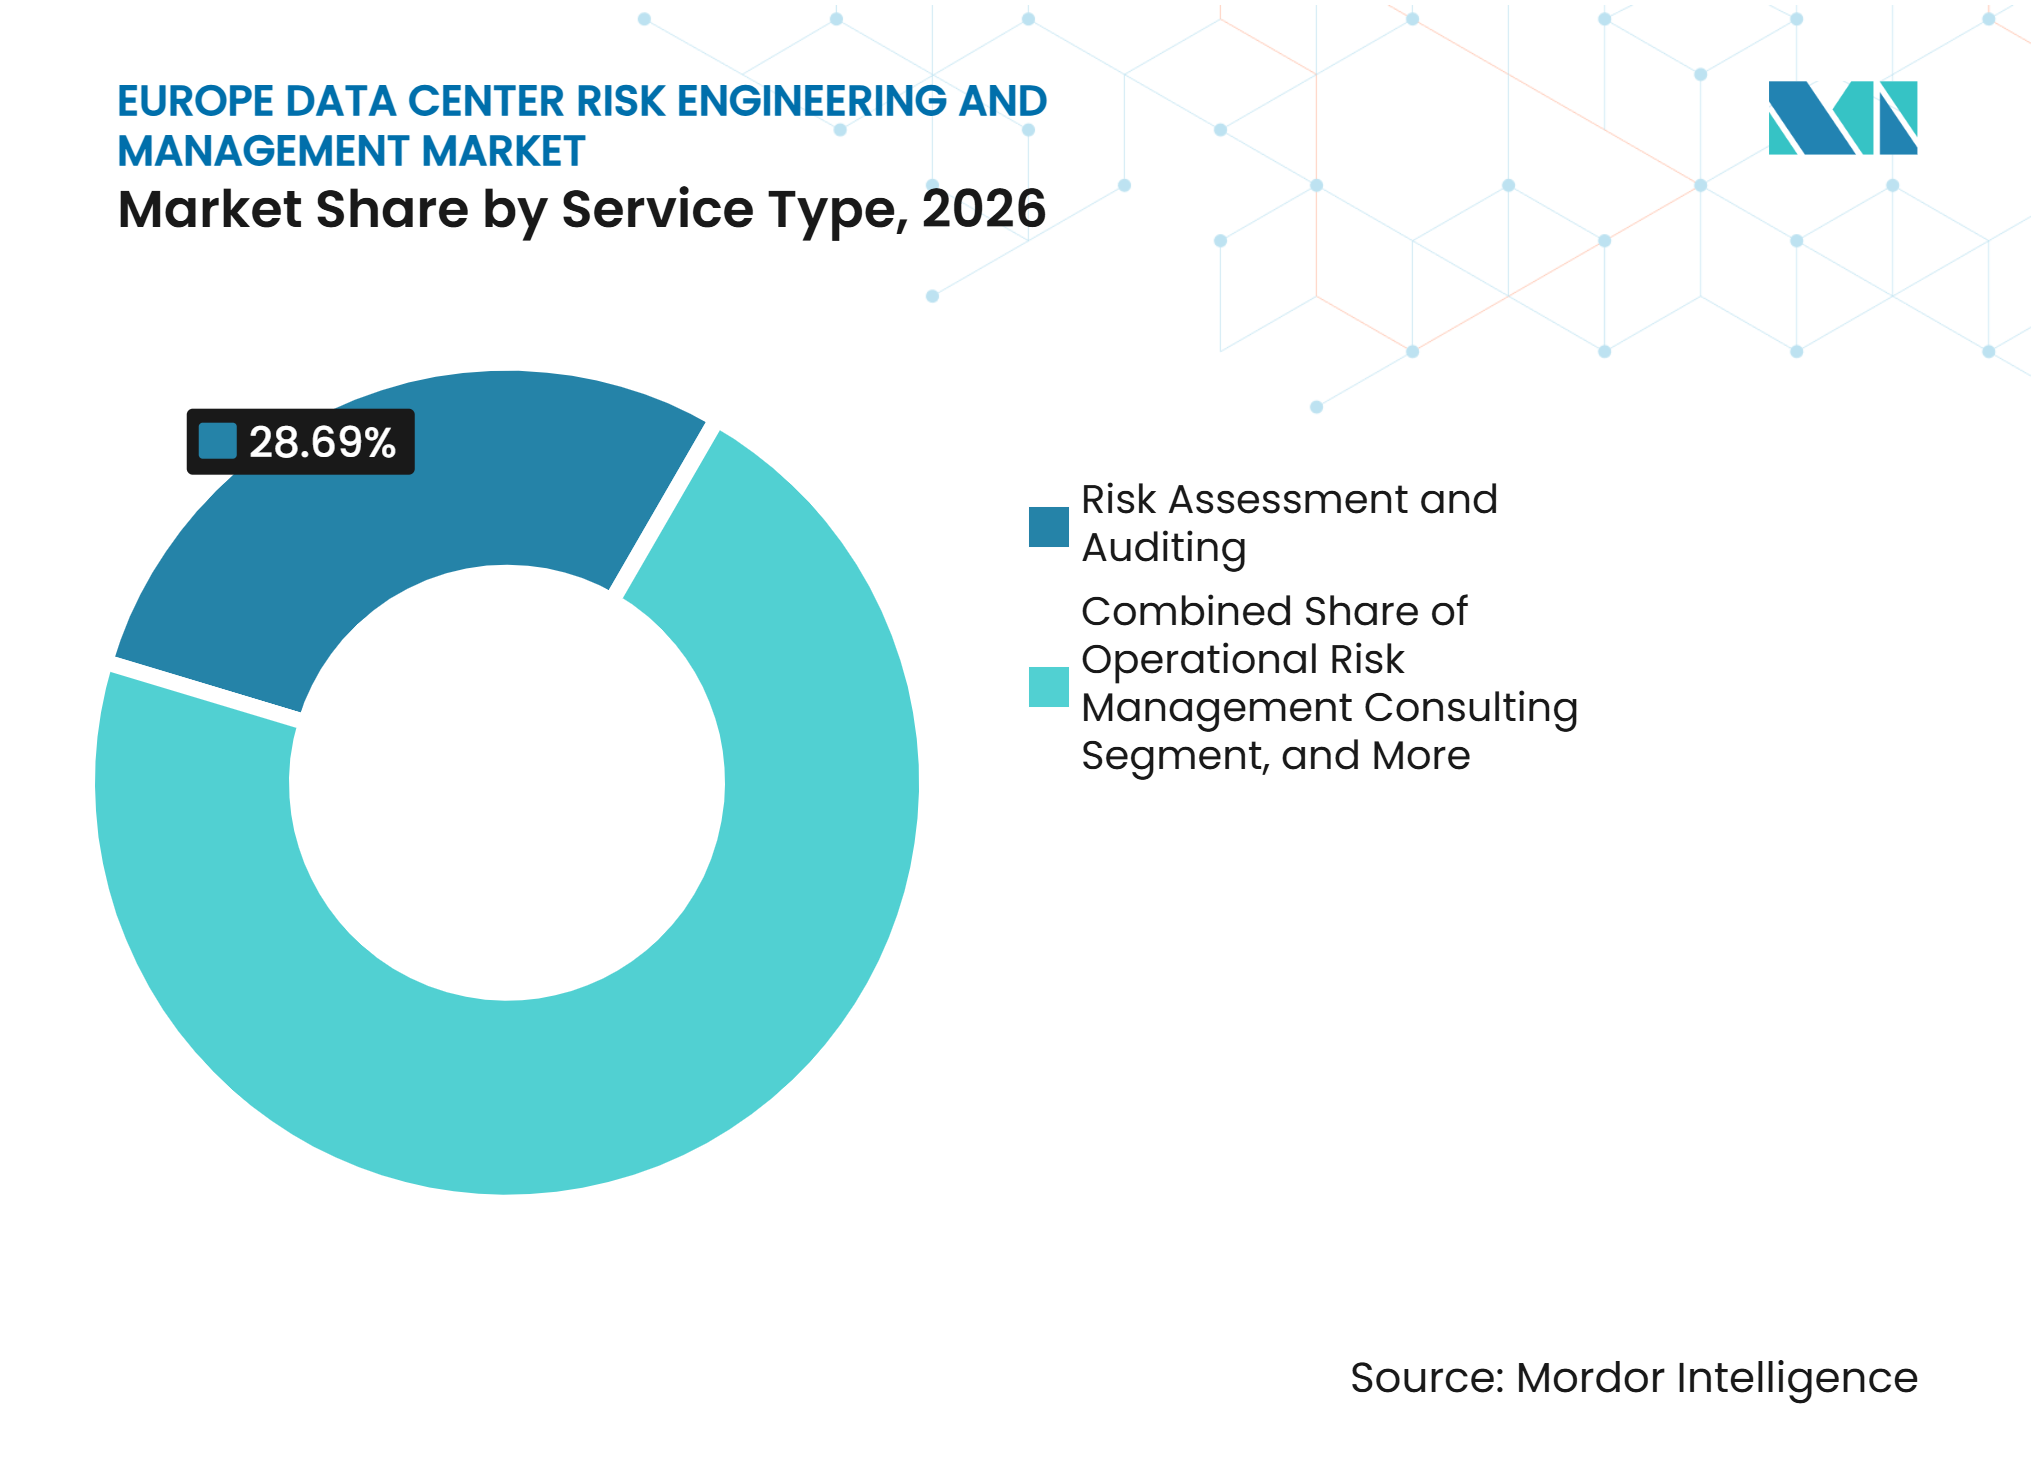
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
リスクカテゴリー別:
電力エクスポージャーがリードし、熱エクスポージャーが成長電気および電力インフラリスクは2026年のヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場規模の26.47%を占めました。稼働間は安定した電力品質、冗長な配電、および信頼できるバックアップ体制に依存しています。ENTSO-Eは、AI主導の負荷変動が数ミリ秒以内に数十メガワットの電力変化を引き起こす可能性があることを発見しました。この知見は、リスクフレームワークを建物の電気室を超えて、サイトとより広いグリッドとの関係にまで拡大します。液体冷却機器がより一般的になるにつれ、冷却および熱管理リスクは2032年にかけてCAGR 15.34%で拡大すると予測されています。
漏洩、コールドプレートの汚染、腐食、およびグリコール管理は、従来の空冷施設とは異なる障害経路を生み出します。関連する評価は、材料、水質化学、センサーカバレッジ、メンテナンス慣行、および対応手順を検討する必要があります。古いサイトが高いラック密度向けに再設計される際、防火・生命安全・構造リスクは引き続き重要です。洪水、風、または熱が物理的な継続性に影響を与える可能性がある場合、気候レジリエンスもより多くの注目を集めています。機器の遅延が建設および試運転計画に影響を与える前にオペレーターが特定しようとするため、サプライチェーン追跡もカテゴリーの一部となっています。
評価方法別:
定性的レビューがリードし、モニタリングがより一般的に定性的リスク評価は、初期監査、保険更新、およびコンプライアンス提出に利用しやすいため、2026年の需要の30.72%を占めました。これにより、オペレーターは複雑な確率論的モデルを構築することなく、危険源と管理上のギャップを整理できます。継続的リスク評価およびモニタリングは2032年にかけてCAGR 14.86%で成長すると予測されています。この変化は、冷却、電気、およびバックアップシステムからのテレメトリーのより広範な使用に続くものです。ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場は、これらのフィードを使用して、サービスイベントになる前に熱ホットスポット、グリコールドリフト、およびUPSバッテリーの劣化を特定できます。
定量的評価および信頼性中心の手法は、ハイパースケールオペレーターの間で関連性を高めています。これらのオペレーターは、エクスポージャー限度とより広範な保険上の意思決定をサポートできる損失モデルを必要としています。シナリオ分析は事業継続計画および復旧文書もサポートします。シミュレーションおよびデジタルモデリングは収益面では依然として小規模ですが、システムレベルの統合により、AI指向の施設でより有用になっています。Johnson Controlsは2026年2月に1GW AIデータセンターの参照設計を発表し、チラーから冷却分配ユニットまでの熱チェーン構成を含めました。[2]
エンゲージメントモデル別:
一回限りの監査がリード、継続的サービスが拡大一回限りの評価および監査は2026年に32.83%を占め、最大のエンゲージメントモデルとなりました。施設の開業、買収レビュー、保険会社の要求、および認証イベントが一般的にこれらの業務を引き起こします。継続的リスクマネジメントサービスは2032年にかけてCAGR 14.97%で成長すると予測されています。クライアントはイベント主導のレビューから継続的なリスクガバナンスへと移行しています。Locktonは、小規模なインシデントが物理的損害を超える事業中断損失を生み出す可能性があると報告しており、冗長性とインシデント対応のより綿密なレビューを促しています。
定期的なレビューは、監査サイクルを正式化しつつある中堅オペレーターに関連しています。マネージドリスクエンジニアリングおよび統合アドバイザリー業務は、キャンパス全体で一つの責任あるパートナーを好むハイパースケールクライアントにサービスを提供します。継続的な関係は、サービスプロバイダーの収益の可視性を向上させ、クライアントがすべてのサイトで新しい評価者を採用する必要性を減らします。リアルタイムのアセットヘルス可視性は、マネージドエンジニアリングサービスの定義を広げています。RINAは信頼性が高く持続可能なデータセンターのためのサービスを提供しており、これはヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場全体でモニタリングされたエンジニアリングサポートの利用が増加していることを反映しています。

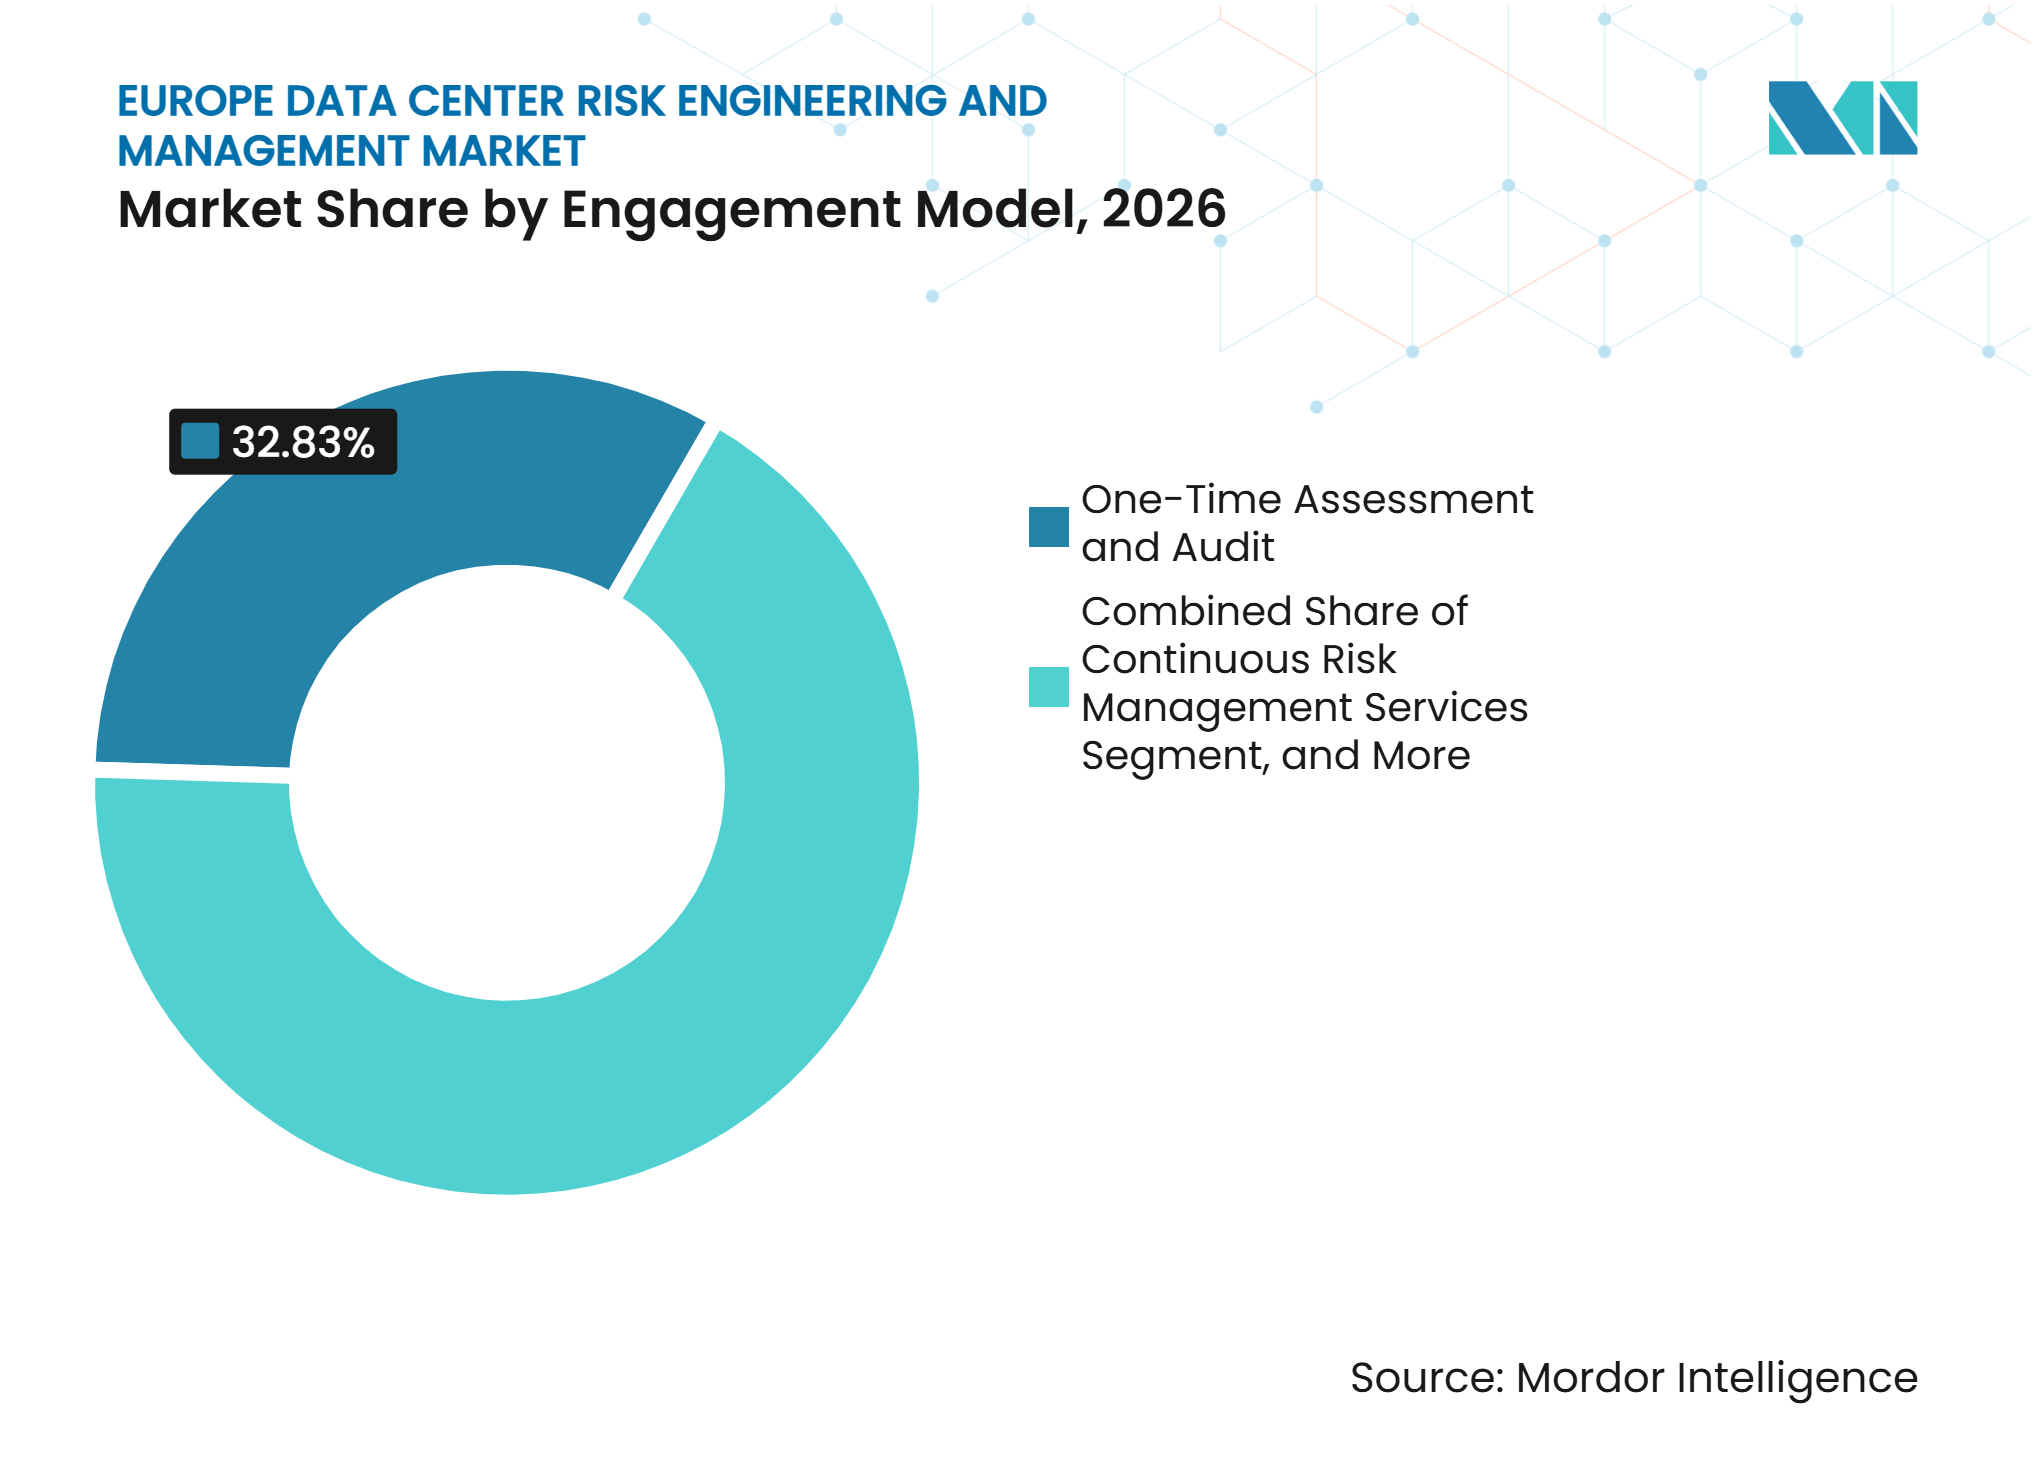
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
プロジェクトライフサイクルステージ別:
運用がリード、近代化が新たな業務を創出オペレーショナルリスクマネジメントは2026年に34.96%を占めました。これは欧州に成熟したコロケーションおよびエンタープライズ施設の大規模な既存基盤があるためです。これらのサイトは、顧客および保険会社向けの継続的な管理レビュー、メンテナンスガバナンス、および証拠を必要とします。拡張・改修・近代化は2032年にかけてCAGR 14.42%で成長すると予測されています。既存サイトは、高密度機器を追加する際に構造的、電気的、および熱的前提条件を再評価する必要があります。ドイツの設置済みIT容量は2025年の2,980MWから2030年までに約5,000MWに増加すると予測されています。
設計およびエンジニアリング業務は、プロジェクトが機器とレイアウトの選択にコミットする前に重要です。建設および試運転業務も同様に重要です。なぜなら、不完全なテストが初期の欠陥を未解決のままにする可能性があるからです。Allianz Commercialは、現実的なスケジュール、強力な品質保証、および調整されたコントラクター管理を重要な建設リスク慣行として特定しています。グリッド容量が制約されている場合、サイト選定の重要性が高まっています。早期のリスク業務は、開発者が適時の電力接続を受けられない場所への資本コミットントを避けるのに役立ちます。
データセンター規模別:
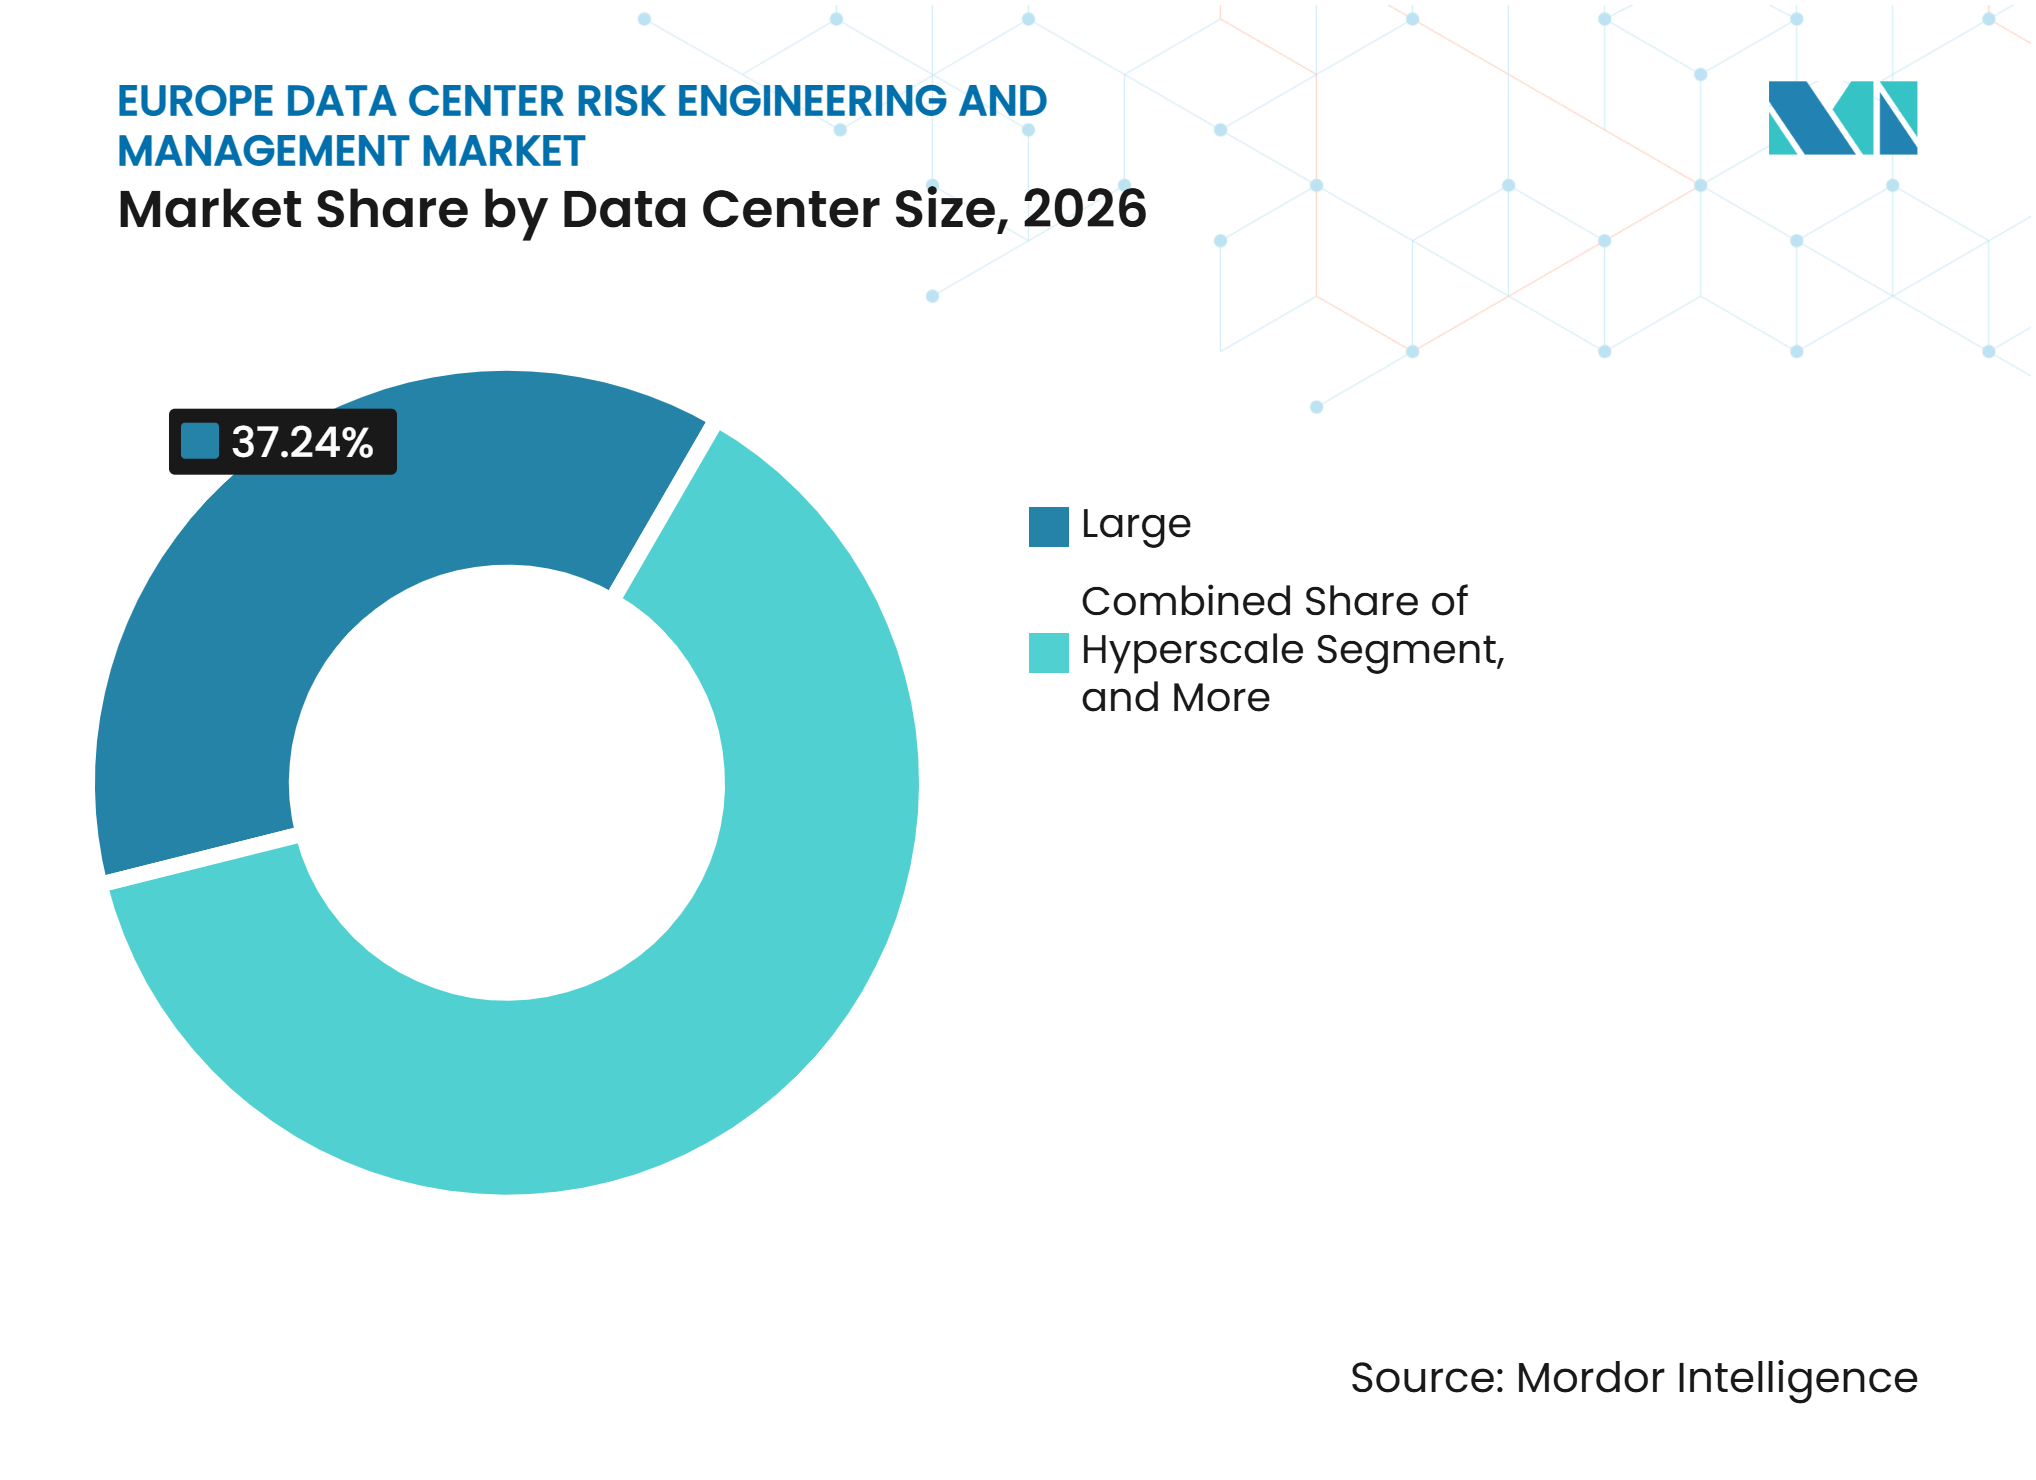
大規模施設がリード、ハイパースケール需要が拡大大規模施設は2026年のサービス需要の37.24%を占めました。コロケーションハブにおける確立された地位とマルチテナント運用モデルは、複数のインフラ層にわたる詳細な証拠を必要とします。ハイパースケール施設は2032年にかけてCAGR 14.91%で拡大すると予測されています。成長は、ハイパースケーラーおよびネオクラウドオペレーターによるAI指向の建設プログラムに結びついています。欧州データセンター協会は、高密度ラックがラックあたり30〜80kWで頻繁に稼働し、サイトの一部が100kWを超えると報告しています。
これらの負荷により、従来のエンタープライズ評価手法は新しいキャンパスには不十分になっています。プロバイダーは専用の故障分析と冷却システム信頼性業務を必要としています。中規模および小規模サイトは、保険更新、老朽化資産評価、および業界固有のコンプライアンスニーズにより引き続き関連性があります。包括的なプログラムが依然として高価であることもあり、それらの成長は遅くなっています。テクノロジーを活用したより標準化された評価は、専門的な労働力の同等の増加を必要とせずにアクセスを広げる可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションオペレーターが最大のサービス需要を創出コロケーションオペレーターは2026年のリスクエンジニアリングサービス需要の40.38%を占めました。マルチテナント構造は、オペレーター、テナント、および保険会社の間でリスク配分の問題を生み出します。共有電力、冷却、セキュリティ、およびアクセスシステムは、インフラとテナントの境界の両方で文書化が必要です。リースされたデータセンターに関する研究は、重要インフラ保護を中心的なセキュリティ優先事項として特定しており、地域の規制および地政学的条件がサイトレベルの優先事項を変化させています。このフレームワークは、単一サイトではなく階層化された評価をサポートします。
クラウドサービスプロバイダーは、新しい欧州施設がソブリンクラウド義務とAI推論需要をサポートするにつれ、2032年にかけてCAGR 15.06%で成長すると予測されています。18〜36ヶ月のGPUリフレッシュサイクルは、電力および冷却条件が変わる際に再評価を必要とする場合があります。エンタープライズおよびエッジデータセンターは引き続きオペレーショナルレビューと近代化計画を必要としています。金融サービス、ヘルスケア、および公共部門のユーザーも、レジリエンスに関する文書化された期待に直面しています。DORAおよびNIS2は、該当する合に明確な管理証拠の必要性を高めています。
地域分析
ドイツ
ドイツは2026年のヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場シェアの24.15%を占めました。フランクフルトの取引所エコシステムとハイパースケール拡大が大規模な既存基盤を支えており、ドイツは2025年に2,980MWの設置済みIT容量に達し、2030年までに約5,000MWに近づくと予測されています。建物および技術インフラへの投資は2025年に33億ユーロ(37.3億 米ドル)に達し、Googleの2029年までの55億ユーロ(62.2億 米ドル)のコミットメントがアセットライフサイクル全体にわたる需要を追加しています。[3] エネルギー効率法、重要施設の所有権規則、および制約されたグリッドアクセスは、コンプライアンスとサイト実現可能性にも対応する技術的レビューの価値を高めています。
スウェーデン
スウェーデンは2032年にかけてCAGR 14.95%で成長すると予測されています。再生可能エネルギー基盤とAIコンピュートパイプラインにより、北欧のコンピュートハブとして位置づけられており、171MWの稼働容量に対して1,248MWが計画中、250MWが建設中です。Brookfieldが計画する750MWのストレングネスキャンパスとMicrosoftの3つのGPU高密度施設への32億 米ドルのコミットメントは、今後の業務の規模を示しています。グリッドインターフェース、熱設計、および試運転管理が需要を形成し、DNVが北欧ヨーロッパのデータセンターリードを採用していることは、地域の提供能力の必要性を示しています。
英国、フランス、イタリア、スペイン、およびその他の欧州市場
英国は地域内で2番目に大きな個別データセンター拠点であり続けています。2026年1月の重要国家インフラ指定により、大規模プロジェクトが国家的に重要なインフラプロェクトの同意ルートを使用できるようになり、構造化されたリスク文書の重要性が高まっています。フランスは2025年にハイパースケール取引を通じて600億ユーロ(678億 米ドル)を超える外国データセンター投資を誘致しました。イタリアとスペインは、簡素化された認可と戦略的投資措置を通じて低い基盤から成長しています。グリッド改革は開発障壁を下げる可能性がありますが、接続タイミングと電力リスクの詳細な評価を必要とします。ポーランド、オランダ、およびアイルランドは、飽和したFLAP-Dハブから移行する需要の恩恵を受けており、ロシアはソブリンインフラ要件が国境を越えたサービス機会を制限するため、依然として独自の状況にあります。
競合環境
市場集中度
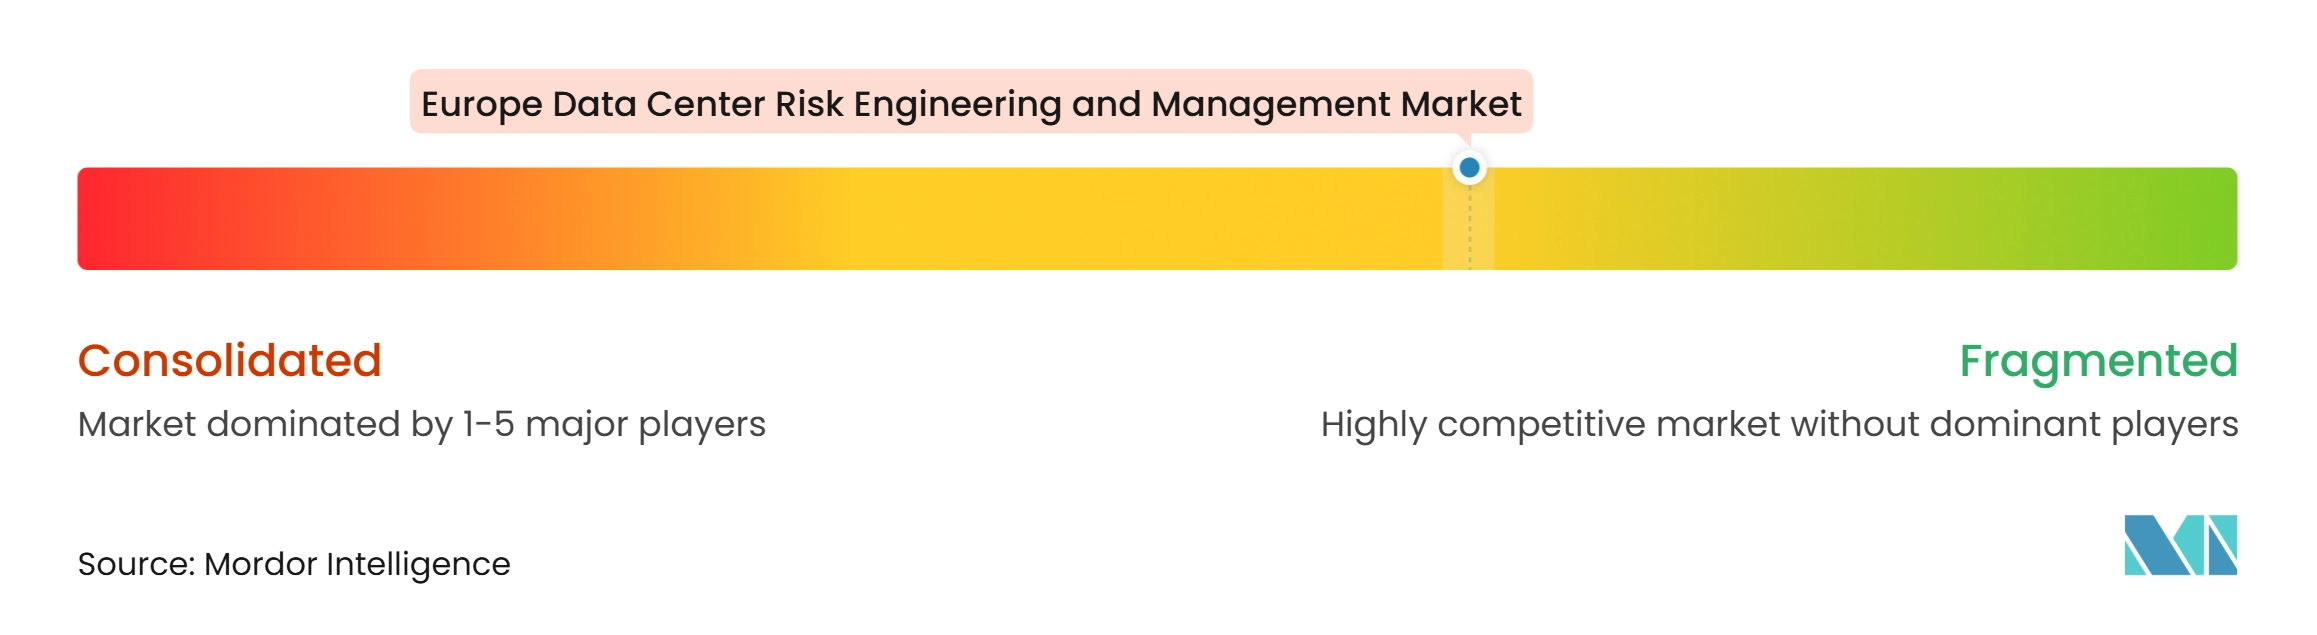
ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場は適度に断片化されています。DNV、TÜV SÜD、Bureau Veritas、DEKRA、およびSGSは、評価、認証、信頼性モデリング、およびモニタリングにわたって専門エンジニアリング会社および保険連携アドバイザーと競合しています。複数国にわたる提供ネットワークは、ハイパースケール顧客が複数のキャンパスにわたって一貫したアプローチを適用するのに役立ちます。TÜV SÜDは、EN 50600、ISO/IEC 22237、およびANSI/TIA-942に準拠した5段階のテストおよび試運転手法を使用しています。[4] DEKRAはEN 50600設計レビュー、統合システムテスト、ならびにEPMSおよびBMS検証を提供しています。
専門家は、広範なカバレッジよりも技術的な深さが価値を持つ場合に競合します。Jensen HughesはNFPA 3、4、13、72、75、および76の技術委員会に参加しており、防火・生命安全における地位を支えています。Aonの2026年4月の保険プログラムの3.5 ビリオン 米ドルへの拡大は、リスク評価を補償の引受とより直接的に結びつけています。RINAはデータセンターの信頼性と持続可能性に焦点を当てたサービスを通じて継続的なリスク業務を追求しています。これらの例は、モニタリング、コンプライアンスの深さ、および実証可能なエンジニアリング証拠の価値を示しています。
液体冷却、高電圧配電、およびAI GPUクラスターは、信頼できるプロバイダーの技術的閾値を引き上げています。RADiCeに関するオープン研究では、データ駆動型シナリオシミュレーションが従来の手法より最大330倍速く選択されたリスクシナリオを評価できることが分かりました。デジタルツールは継続的なリスク分析を再形成する可能性がありますが、確立された認証慣行は標準認定機関を持たない参入者にとって依然として障壁となっています。広範なTIC(試験・検査・認証)プロバイダー、保険連携アドバイザー、および技術的深さを持つ専門家の間での競争は引き続き活発です。
ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント産業のリーダー企業
-
AECOM
-
Aon plc
-
Bureau Veritas SA
-
BSI Group
-
DEKRA SE
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場 このレポートでカバーされる企業
- AECOM
- Aon plc
- Bureau Veritas SA
- BSI Group
- DEKRA SE
- DNV AS
- Intertek Group plc
- Jensen Hughes, Inc.
- Johnson Controls International plc
- Minimax GmbH
- RINA S.p.A.
- Schneider Electric SE
- SGS Société Générale de Surveillance SA
- TÜV SÜD AG
- UL Solutions Inc.
- VdS Schadenverhütung GmbH
最近の産業開発事情 ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場
- 2026年10月:Bureau Veritas SAはミッションクリティカルデータセンターのパンフレットを発表し、データセンタークライアント向けに実現可能性調査、規制コンプライアンス、プロジェクト提供アドバイザリー、試運転、持続可能性サービス、サイバーセキュリティ、およびオペレーショナルレジリエンスにわたるフルライフサイクル提供を統合しました。この発表は、AI時代のデータセンター建設波に向けた統合保証パートナーとしてのBureau Veritasの位置づけを正式化するものです。
- 2026年9月:Johnson Controls International plcとテキサス大学アーリントン校は、C3H2-AIセンターの共同イニシアチブを推進しました。これは8〜10MWの電力容量を持つ計画中の15,000平方フィートの研究施設で、AIデータセンター向けのチップから施設までの熱管理システムを対象としていま。このパートナーシップは、研究で検証された熱リスクフレームワークをデータセンターアドバイザリーサービスに組み込むJohnson Controlsの意図を示しています。
- 2026年6月:Schneider Electric SEは、TeraWulfのレイクマリナーキャンパスにおいて、Motivair液体冷却システムおよび統合電力インフラを含む2億9,000万 米ドル超のAIインフラソリューションの段階的な提供を完了しました。この施設は完全稼働時に最大750MWの電力需要をサポートすると予測されています。この提供規模は、熱管理リスクエンジニアリングが大規模インフラ供給契約にどのように統合されているかを示しています。
- 2026年5月:Johnson Controls International plcはArmadaとのグローバルフレームワーク契約を発表し、500人以上の雇用創出が見込まれるアリゾナ州の専用工場でのモジュール式AIデータセンター生産計画を概説しました。ArmadaのソブリンAIインフラ展開への注力は、このパートナーシップを欧州の新興ソブリンクラウド建設プログラムに直接関連させるものであり、そこではリスクエンジニアリングプログラムが地域の規制要件を満たす必要があります。
ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場レポートの範囲
ヨーロッパ データンター リスクエンジニアリングおよびマネジメント市場は、データセンターオペレーターが欧州全体のデータセンター施設の運用、環境、サイバーセキュリティ、およびインフラ関連リスクを特定、評価、軽減、および管理するのを支援するサービスおよびソリューションで構成されています。これらのサービスは、事業継続性、規制コンプライアンス、資産保護、およびデータセンター施設の信頼性の高い運用をサポートします。
ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場レポートは、サービスタイプ(リスク評価および監査、信頼性および可用性エンジニアリング、故障モード影響解析(FMEA)、フォルトツリーおよび根本原因分析、危険源特定およびリスク評価、リスク軽減計画、オペレーショナルリスクマネジメントコンサルティング、ならびにコンプライアンスおよびエンジニアリング認証サポート)、リスクカテゴリー(電気および電力インフラリスク、冷却および熱管理リスク、防火・生命安全リスク、構造および建物インフラリスク、環境および気候リスク、オペレーショナルおよびヒューマンエラーリスク、サプライチェーンおよび機器可用性リスク、ならびに物理的セキュリティおよびアクセスリスク)、評価方法(定性的リスク評価、定量的リスク評価、信頼性中心評価、シナリオベースリスク分析、シミュレーションおよびデジタルモデリング、ならびに継続的リスク評価およびモニタリング)、エンゲージメントモデル(一回限りの評価および監査、定期的リスクレビュー、継続的リスクマネジメントサービス、マネージドリスクエンジニアリング、ならびに統合エンジニアリングおよびアドバイザリーサービス)、プロジェクトライフサイクルステージ(サイト選定および実現可能性、設計およびエンジニアリング、建設および試運転、オペレーショナルリスクマネジメント、ならびに拡張・改修・近代化)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、ならびにエンタープライズおよびエッジ)、ならびに地域(ドイツ、英国、フランス、イタリア、スペイン、スウェーデン、ロシア、およびその他の欧州)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リスク評価および監査 |
| 信頼性および可用性エンジニアリング |
| 故障モード影響解析(FMEA) |
| フォルトツリーおよび根本原因分析 |
| 危険源特定およびリスク評価 |
| リスク軽減計画 |
| オペレーショナルリスクマネジメントコンサルティング |
| コンプライアンスおよびエンジニアリング認証サポート |
| 電気および電力インフラリスク |
| 冷却および熱管理リスク |
| 防火・生命安全リスク |
| 構造および建物インフラリスク |
| 環境および気候リスク |
| オペレーショナルおよびヒューマンエラーリスク |
| サプライチェーンおよび機器可用性リスク |
| 物理的セキュリティおよびアクセスリスク |
| 定性的リスク評価 |
| 定量的リスク評価 |
| 信頼性中心評価 |
| シナリオベースリスク分析 |
| シミュレーションおよびデジタルモデリング |
| 継続的リスク評価およびモニタリング |
| 一回限りの評価および監査 |
| 定期的リスクレビュー |
| 継続的リスクマネジメントサービス |
| マネージドリスクエンジニアリング |
| 統合エンジニアリングおよびアドバイザリーサービス |
| サイト選定および実現可能性 |
| 設計およびエンジニアリング |
| 建設および試運転 |
| オペレーショナルリスクマネジメント |
| 拡張・改修・近代化 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| スウェーデン |
| ロシア |
| その他の欧州 |
| サービスタイプ別 | リスク評価および監査 |
| 信頼性および可用性エンジニアリング | |
| 故障モード影響解析(FMEA) | |
| フォルトツリーおよび根本原因分析 | |
| 危険源特定およびリスク評価 | |
| リスク軽減計画 | |
| オペレーショナルリスクマネジメントコンサルティング | |
| コンプライアンスおよびエンジニアリング認証サポート | |
| リスクカテゴリー別 | 電気および電力インフラリスク |
| 冷却および熱管理リスク | |
| 防火・生命安全リスク | |
| 構造および建物インフラリスク | |
| 環境および気候リスク | |
| オペレーショナルおよびヒューマンエラーリスク | |
| サプライチェーンおよび機器可用性リスク | |
| 物理的セキュリティおよびアクセスリスク | |
| 評価方法別 | 定性的リスク評価 |
| 定量的リスク評価 | |
| 信頼性中心評価 | |
| シナリオベースリスク分析 | |
| シミュレーションおよびデジタルモデリング | |
| 継続的リスク評価およびモニタリング | |
| エンゲージメントモデル別 | 一回限りの評価および監査 |
| 定期的リスクレビュー | |
| 継続的リスクマネジメントサービス | |
| マネージドリスクエンジニアリング | |
| 統合エンジニアリングおよびアドバイザリーサービス | |
| プロジェクトライフサイクルステージ別 | サイト選定および実現可能性 |
| 設計およびエンジニアリング | |
| 建設および試運転 | |
| オペレーショナルリスクマネジメント | |
| 拡張・改修・近代化 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ロシア | |
| その他の欧州 |
レポートで回答される主要な質問
ヨーロッパ データセンター リスクエンジニアリングおよびマネジメント市場の規模はどのくらいですか?
2026年に0.64 ビリオン 米ドル、2027年に0.73 ビリオン 米ドルと予測され、CAGR 13.75%で2032年までに1.39 ビリオン 米ドルに達する見込みです。
欧州におけるデータセンター リスクエンジニアリングの需要を牽引しているものは何ですか?
AIに関連するラック密度、液体冷却の採用、グリッドの制約、保険会社の精査、およびレジリエンス要件が、新規および近代化された施設全体にわたるリスク評価、ライフサイクル文書化、および継続的モニタリングへの需要を増大させています。
欧州で最も急速に拡大しているサービスタイプはどれですか?
信頼性および可用性エンジニアリングは、クライアントが稼働時間とレジリエンスの証拠を求めるため、2032年にかけてCAGR 14.93%で拡大すると予測されています。
欧州施設において冷却リスクがより重要になっているのはなぜですか?
高密度AI機器が直接液体冷却とより複雑な故障分析を必要とするため、冷却および熱管理リスクはCAGR 15.34%で成長すると予測されています。
欧州でデータセンター リスクエンジニアリングサービスへの需要が最も大きい国はどこですか?
ドイツはフランクフルト、大規模投資プログラム、および増大する電力・コンプライアンス要件に支えられ、2026年に24.15%のシェアを保持しました。