
Marktgröße und Marktanteil für Risikotechnik und -management in europäischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.64 Milliarden US-Dollar |
| Marktgröße (2027) | 0.73 Milliarden US-Dollar |
| Marktgröße (2032) | 1.39 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.75 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Risikotechnik und -management in europäischen Rechenzentren von Mordor Intelligence
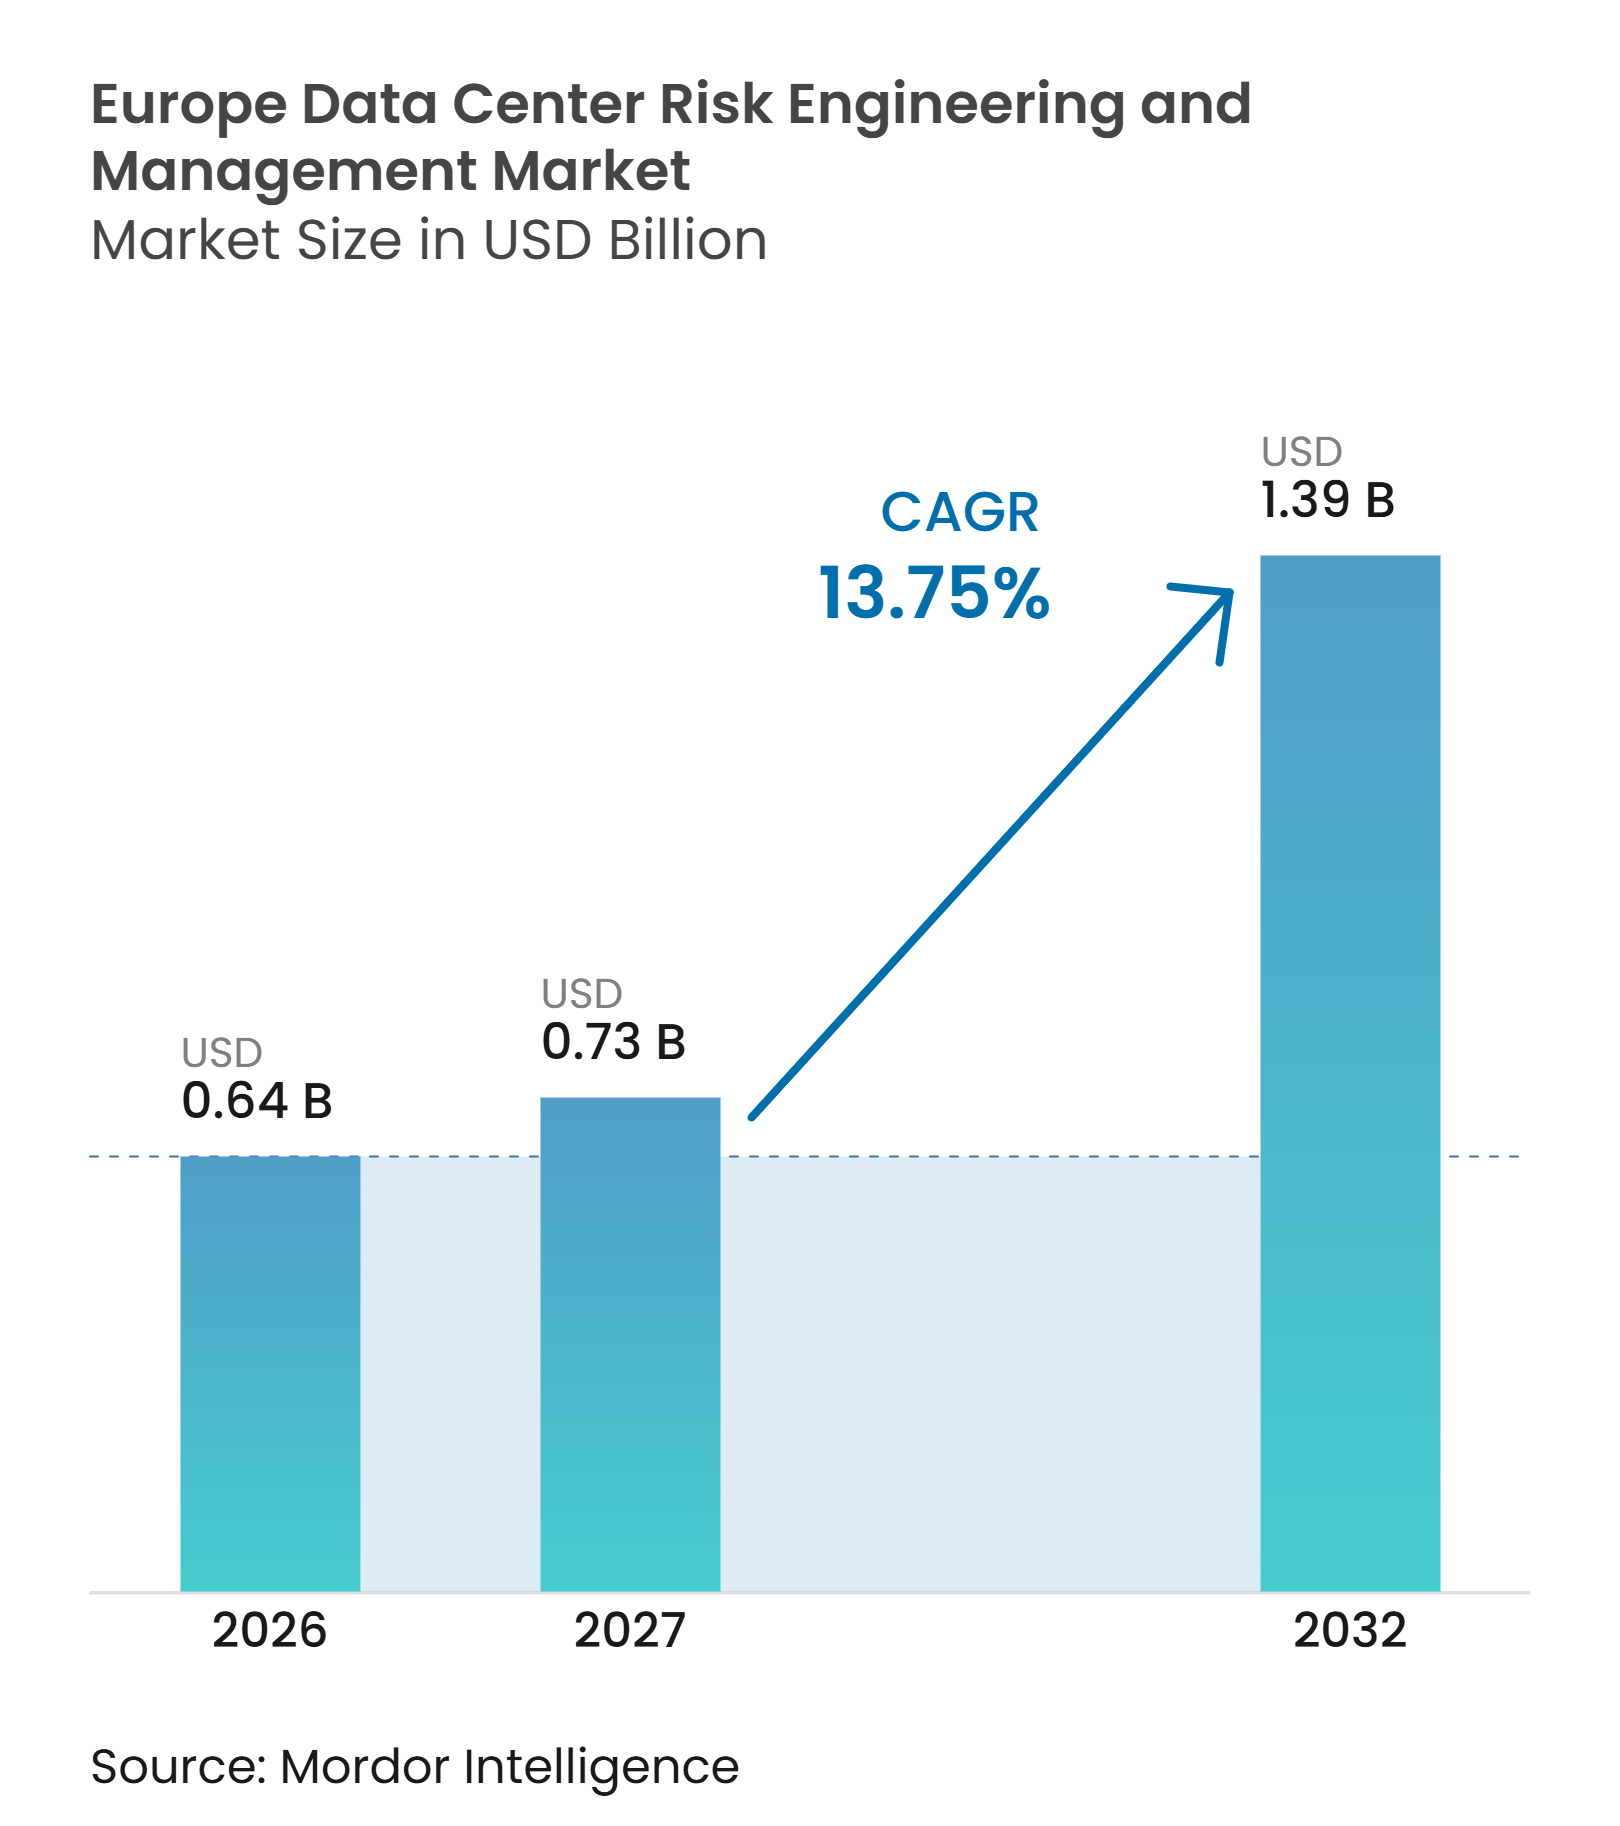
Die Marktgröße für Risikotechnik und -management in europäischen Rechenzentren wird voraussichtlich im Jahr 2026 0,64 Milliarden USD, im Jahr 2027 0,73 Milliarden USD betragen und bis 2032 einen Wert von 1,39 Milliarden USD erreichen, mit einem CAGR von 13,75 % von 2027 bis 2032. Der Wandel von konventionellen Colocation-Einrichtungen hin zu KI-Compute-Campussen verändert den Aufwand, der für die Bewertung, Dokumentation und Verwaltung von Infrastrukturrisiken erforderlich ist. Betreiber sehen sich mit größeren Kapitalverpflichtungen, stärker voneinander abhängigen Systemen und häufigeren Upgrades von Strom- und Kühlanlagen konfrontiert. Dies macht den europäischen Markt für Risikotechnik und -management in Rechenzentren relevant für Planung, Inbetriebnahme, Betrieb und Nachrüstungsarbeiten und nicht nur bei der Projektübergabe. Versicherer, Kreditgeber und Kunden legen ebenfalls größeren Wert auf dokumentierte Zuverlässigkeitsprogramme, was wiederkehrende Engagements unterstützt. Die stärkste Chance liegt bei Anbietern, die technische Analysen mit Compliance, operativer Resilienz und kontinuierlicher Überwachung verbinden können. Der Wandel belohnt Anbieter, die technische Erkenntnisse in Dokumentationen umwandeln können, die für Investitions-, Versicherungs- und Betriebsentscheidungen über mehrere Standorte hinweg geeignet sind.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp entfiel im Jahr 2026 ein Anteil von 28,69 % des europäischen Marktes für Risikotechnik und -management in Rechenzentren auf Risikobewertung und -prüfung, während Zuverlässigkeits- und Verfügbarkeitstechnik bis 2032 voraussichtlich mit einem CAGR von 14,93 % wachsen wird.
- Nach Risikokategorie entfiel im Jahr 2026 ein Anteil von 26,47 % der Marktgröße für Risikotechnik und -management in europäischen Rechenzentren auf elektrische Risiken und Strominfrastrukturrisiken, während Kühl- und Wärmemanagementrisiken bis 2032 voraussichtlich mit einem CAGR von 15,34 % wachsen werden.
- Nach Bewertungsmethode hielt die qualitative Risikobewertung im Jahr 2026 einen Anteil von 30,72 %, während die kontinuierliche Risikobewertung und -überwachung bis 2032 voraussichtlich mit einem CAGR von 14,86 % wachsen wird.
- Nach Engagement-Modell entfiel im Jahr 2026 ein Anteil von 32,83 % auf einmalige Bewertungen und Prüfungen, während kontinuierliche Risikomanagementdienste bis 2032 voraussichtlich mit einem CAGR von 14,97 % wachsen werden.
- Nach Projektlebenszyklusphase entfiel im Jahr 2026 ein Anteil von 34,96 % auf das operative Risikomanagement, während Erweiterung, Nachrüstung und Modernisierung bis 2032 voraussichtlich mit einem CAGR von 14,42 % wachsen werden.
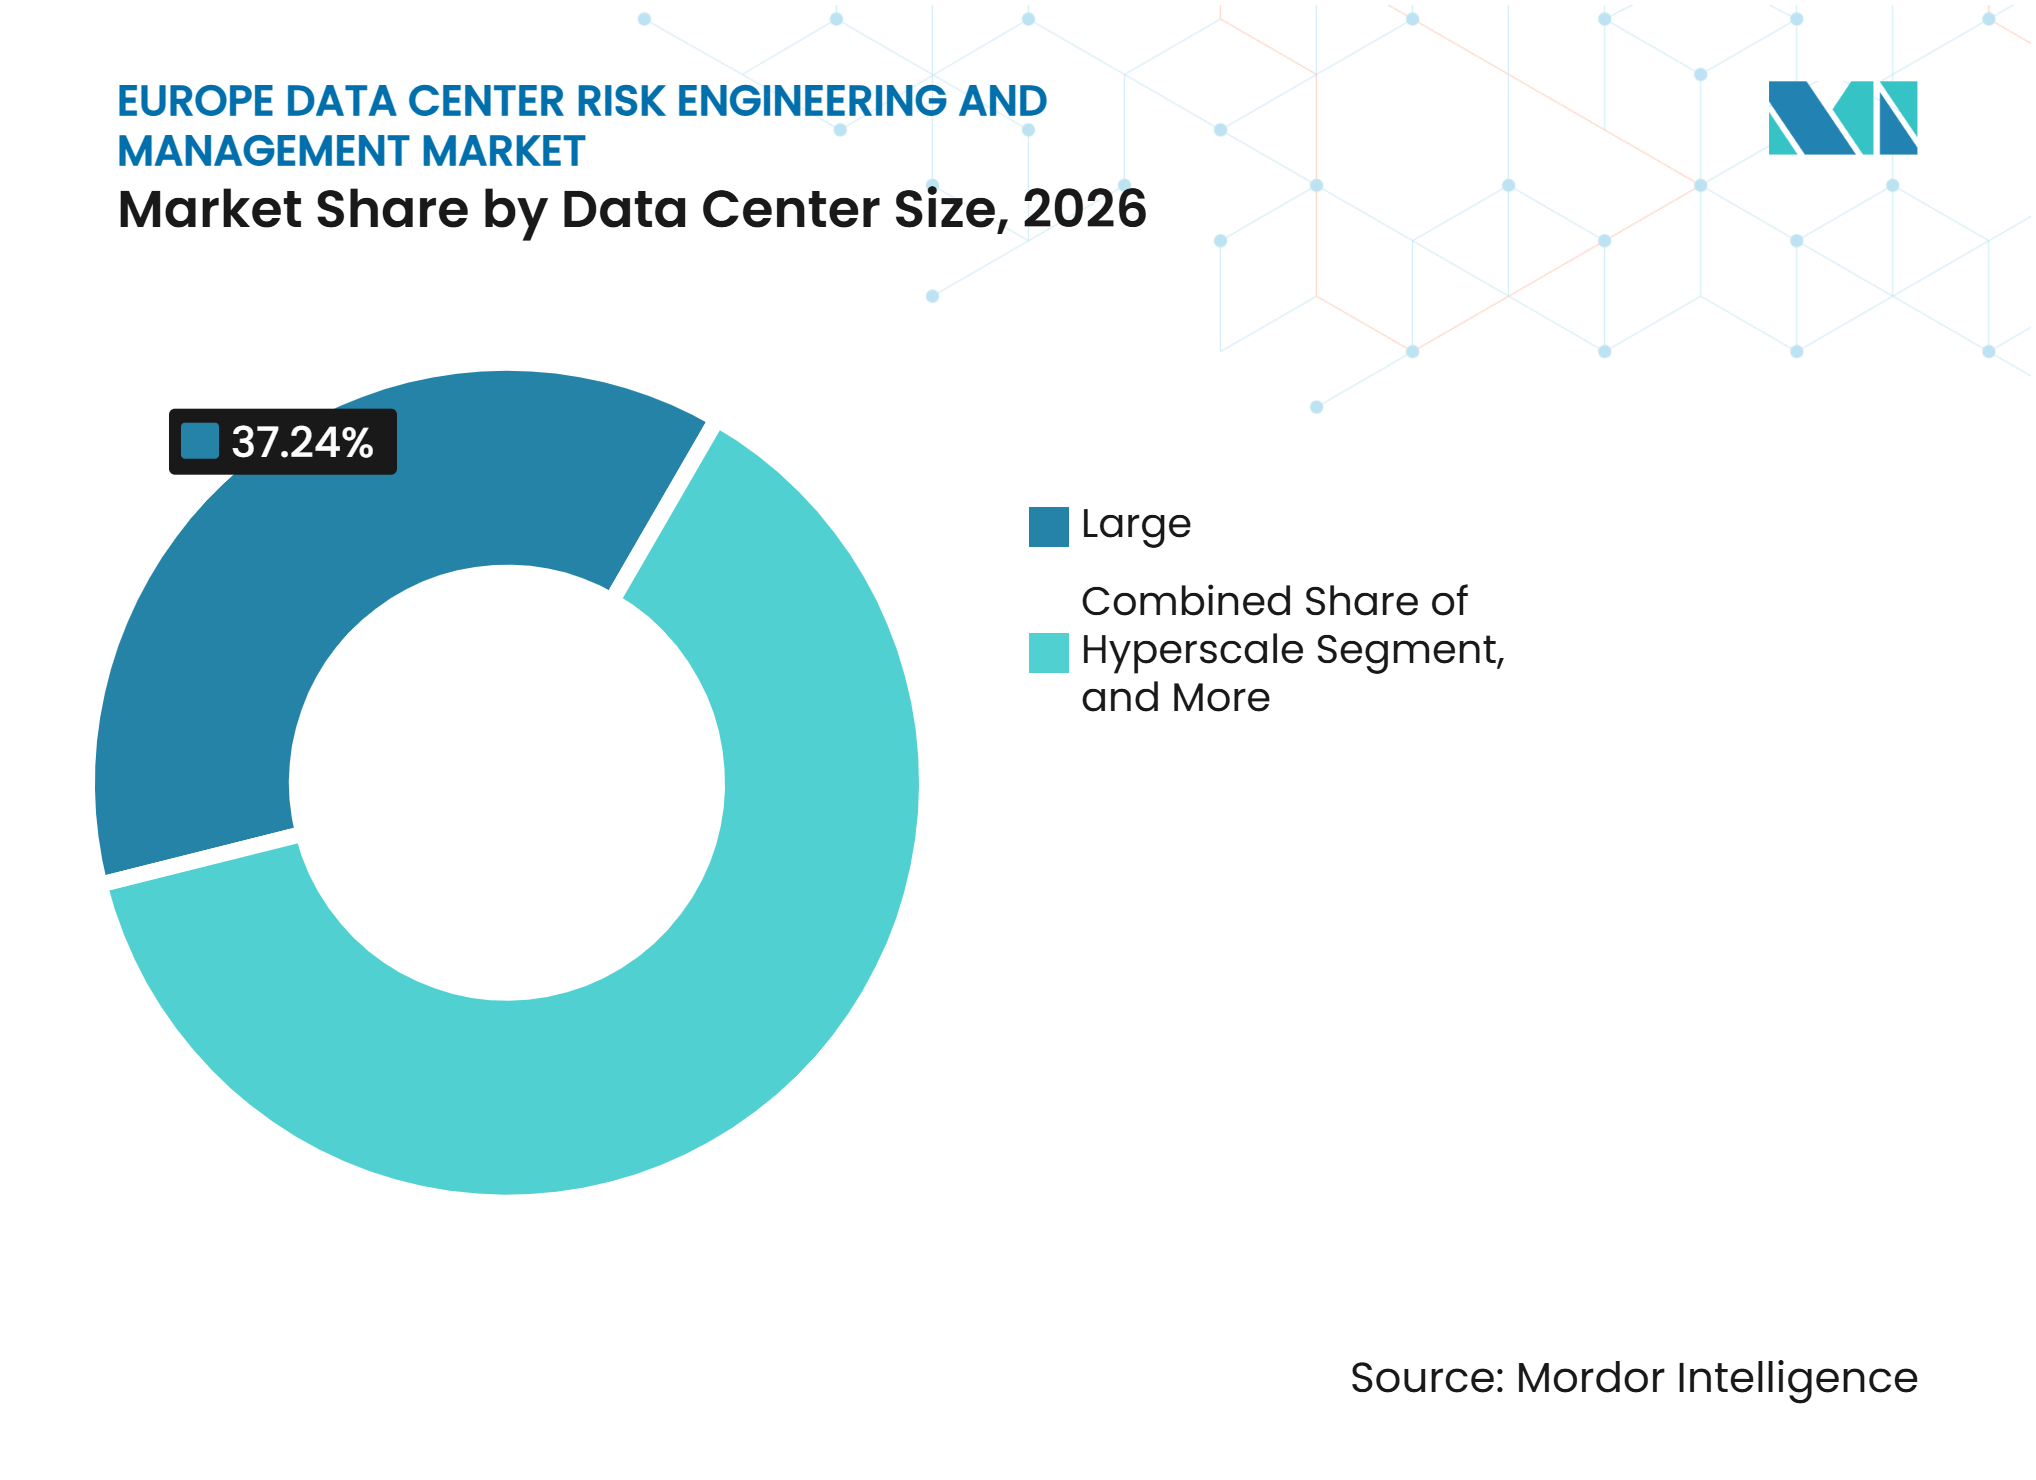
- Nach Rechenzentrumsgröße hielten große Einrichtungen im Jahr 2026 einen Anteil von 37,24 %, während Hyperscale-Einrichtungen bis 2032 voraussichtlich mit einem CAGR von 14,91 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Betreiber im Jahr 2026 einen Anteil von 40,38 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 15,06 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 24,15 %, während Schweden bis 2032 voraussichtlich mit einem CAGR von 14,95 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Komplexität der Strom-, Kühl-, Netzwerk- und Gebäudeinfrastruktur | +3.2% | Global, konzentriert in Deutschland, Vereinigtes Königreich, Schweden und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Risikoengagement durch KI-Workloads und hochdichte Rechenumgebungen | +2.8% | EU-Colocation-Hubs in Deutschland, Schweden und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Zuverlässigkeitstechnik und Bewertungen kritischer Infrastrukturen | +2.1% | Global, erhöht in Deutschland und den nordischen Märkten | Mittelfristig (2–4 Jahre) |
| Erwartungen von Versicherern, Investoren und Kunden an dokumentierte Risikominderungsprogramme | +1.8% | EU und Vereinigtes Königreich, insbesondere Colocation-Märkte | Mittelfristig (2–4 Jahre) |
| Digitalisierung der kontinuierlichen Risikoüberwachung und Asset-Telemetrie | +1.4% | Global, mit früher Einführung in hyperscale-intensiven Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmende Nachfrage nach integrierter physischer, operativer und Cyber-Resilienz-Absicherung | +1.1% | EU-weit, mit regulatorischem Impuls in Deutschland und Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität der Strom-, Kühl-, Netzwerk- und Gebäudeinfrastruktur
Moderne Einrichtungen kombinieren elektrische, thermische und Netzwerksysteme, deren Ausfälle standortübergreifend interagieren können. ENTSO-E berichtete, dass KI-bedingte Laständerungen innerhalb von Millisekunden um Dutzende von Megawatt schwanken können, was Spannungs- und Frequenzherausforderungen schafft, die den Betrieb von Einrichtungen mit den Netzbedingungen verknüpfen.[1] Deutschlands Rechenzentren verbrauchten im Jahr 2025 21,3 Milliarden kWh, während die Investitionen in mechanische und Strominfrastruktur sich auf 2,5 Milliarden EUR (2,83 Milliarden USD) beliefen. Flüssigkühlkreisläufe, Hochleistungs-USV-Systeme und Mehrmegawatt-Stromversorgungen erfordern daher eine ganzheitliche Überprüfung potenzieller Ausfallpfade. Der europäische Markt für Risikotechnik und -management in Rechenzentren profitiert davon, da Kunden Spezialisten benötigen, die Schaltanlagen, Kühlkreisläufe, Strukturlasten, Netzwerkabhängigkeiten, Brandschutzmaßnahmen und Betriebsverfahren in einem einzigen Leistungsumfang bewerten können. Diese Anforderung begünstigt auch Anbieter, die nach der Inbetriebnahme weiterhin Unterstützung leisten können, anstatt nur eine einzelne fachspezifische Überprüfung durchzuführen.
Zunehmendes Risikoengagement durch KI-Workloads und hochdichte Rechenumgebungen
KI-Trainingscluster verändern das operative Risikoprofil europäischer Einrichtungen. Der Europäische Rechenzentrumverband berichtete, dass die KI-Rack-Dichte häufig 30–80 kW pro Rack überschreitet und dass 14,8 % der europäischen Standorte mit mehr als 100 kW pro Rack betrieben werden. Eine Kühlunterbrechung bei diesen Lasten kann hochwertige GPU-Geräte gefährden und die vertraglich vereinbarte Verfügbarkeit beeinträchtigen. Direkte Flüssigkühlung wurde von 47,1 % der europäischen Betreiber für Hochleistungsracks eingesetzt, was Risiken durch Leckagen, Korrosion, Inhibitorabbau und Partikelverunreinigung mit sich bringt. Forschungen zu flüssiggekühlten Einrichtungen zeigen, warum neben der Sichtprüfung auch eine physikalische Ausfallanalyse für diese Systeme erforderlich ist. Der europäische Markt für Risikotechnik und -management in Rechenzentren entwickelt sich daher hin zu Vorinbetriebnahmeprüfungen und überwachten Betriebskontrollen für KI-fähige Standorte.
Wachsende Nachfrage nach Zuverlässigkeitstechnik und Bewertungen kritischer Infrastrukturen
Versicherer, Kreditgeber und institutionelle Investoren verlangen zunehmend formelle Risikoprogramme, bevor sie Deckung gewähren oder Schulden genehmigen. Aon erweiterte sein Data Center Lifecycle Insurance Program im April 2026 auf 3,5 Milliarden USD und integrierte Risikotechnikbewertungen mit Cyber-Impact-Modellierung in den Platzierungsprozess. Allianz Commercial hat darauf hingewiesen, dass Hyperscale- und Colocation-Projekte Akkumulationsrisiken über Sach-, Bau-, Betriebsunterbrechungs-, Haftungs- und Cyber-Policen hinweg erzeugen können. Die daraus resultierende Prüfung unterstützt wiederkehrende Analysen mittels Fehlermöglichkeits- und Einflussanalyse, Fehlerbaumanalyse und Szenariotests. Zuverlässigkeitstechnik wird zunehmend Teil des Betriebsfalls für Kapazitäten, die teuer zu ersetzen und schwer zu reservieren sind. Dies unterstützt den europäischen Markt für Risikotechnik und -management in Rechenzentren, da Betreiber nach Nachweisen suchen, dass der Standort vereinbarte Serviceniveaus aufrechterhalten kann.
Erwartungen von Versicherern, Investoren und Kunden an dokumentierte Risikominderungsprogramme
Dokumentierte Risikoprogramme sind zunehmend Teil der Nachweise, die Investoren und Versicherer von großen Einrichtungen erwarten. Lockton identifizierte in seinem Update von 2026 Gerätefehler, Kühlausfälle und elektrische Vorfälle als Quellen wiederkehrender Rechenzentrumsverluste. Zurich erweiterte sein Data Center Project Guard-Angebot im Jahr 2026 auf Deutschland, Italien, die nordischen Länder und Spanien und erweiterte damit die Rolle der Versicherung bei Projektrisikoprüfungen. KI-Hardware-Aktualisierungszyklen erfordern auch eine Neubewertung, wenn sich Leistungsdichte oder Kühlannahmen ändern. Dies verschafft Anbietern mit Multi-Standard- und Lebenszyklusfähigkeiten einen Vorteil bei der Sicherung dauerhafter Kundenbeziehungen. Der europäische Markt für Risikotechnik und -management in Rechenzentren profitiert von diesem kommerziellen Bedarf an konsistenten Nachweisen über Campus-Portfolios hinweg.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für spezialisierte Risikotechnik und Schwierigkeiten beim Nachweis der finanziellen Rendite | -1.8% | Global, am stärksten ausgeprägt bei mittelständischen und unternehmenseigenen Einrichtungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von Ingenieuren mit rechenzentrumsspezifischem Fachwissen | -1.3% | EU-weit, mit Engpässen in nordischen Wachstumsmärkten und sekundären Hubs | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Risikodaten und inkonsistente Risikobewertungsmethoden bei den Stakeholdern | -0.8% | EU-weit, beeinflusst durch unterschiedliche nationale Umsetzungszeitpläne der NIS2 | Langfristig (≥ 4 Jahre) |
| Schwierigkeiten bei der Integration von Bewertungen in laufende Einrichtungen und sich schnell verändernde KI-Infrastrukturen | -0.5% | Global, insbesondere in hyperscale-Betriebsumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für spezialisierte Risikotechnik und Schwierigkeiten beim Nachweis der finanziellen Rendite
Eine detaillierte, mehrsystemige Bewertung kann einen erheblichen Anteil des Wartungsbudgets einer Einrichtung mit weniger als 10 MW IT-Last ausmachen. Diese Betreiber erhalten möglicherweise keine sichtbare Versicherungsgutschrift, die die unmittelbaren Kosten ausgleicht. Der IEA-Bericht zur Flüssigkühlung von 2026 identifizierte hohe Anfangskosten und langfristige Zuverlässigkeitsbedenken als Hindernisse für neuere Kühlkonzepte. Ähnliche Kostenungewissheit beeinträchtigt die Akzeptanz spezialisierter Technikprogramme, bevor ein Problem aufgetreten ist. Kleinere Betreiber in Spanien, Italien und Polen können den stärksten Einschränkungen ausgesetzt sein, da sie die Programmkosten nicht über ein breites Portfolio verteilen können. Die Anforderungen der EN 50600 und ISO 22301 können formelle Programme im Laufe der Zeit häufiger machen, aber die kurzfristige Rendite bleibt schwer nachzuweisen.
Begrenzte Verfügbarkeit von Ingenieuren mit rechenzentrumsspezifischem Fachwissen
Die Verfügbarkeit geeignet qualifizierter Mitarbeiter begrenzt die Lieferkapazität für Risikotechnik-Anbieter. Das Uptime Institute berichtete im Jahr 2026, dass mehr als die Hälfte der Umfrageteilnehmer Schwierigkeiten hatte, qualifizierte Kandidaten für offene Stellen zu finden. Das erforderliche Kompetenzprofil umfasst Hochspannungssysteme, Wärmemanagement, strukturelle Integrität sowie Brand- und Personensicherheit. Diese Kombination ist selbst unter erfahrenen Ingenieuren ungewöhnlich. Engpässe in Schweden und Finnland sind besonders bedeutsam, da der Pipeline-Aufbau schnell voranschreitet. Längere Projektzeitpläne können den Umfang einschränken, in dem die Nachfrage im europäischen Markt für Risikotechnik und -management in Rechenzentren zu abrechenbarer Arbeit wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
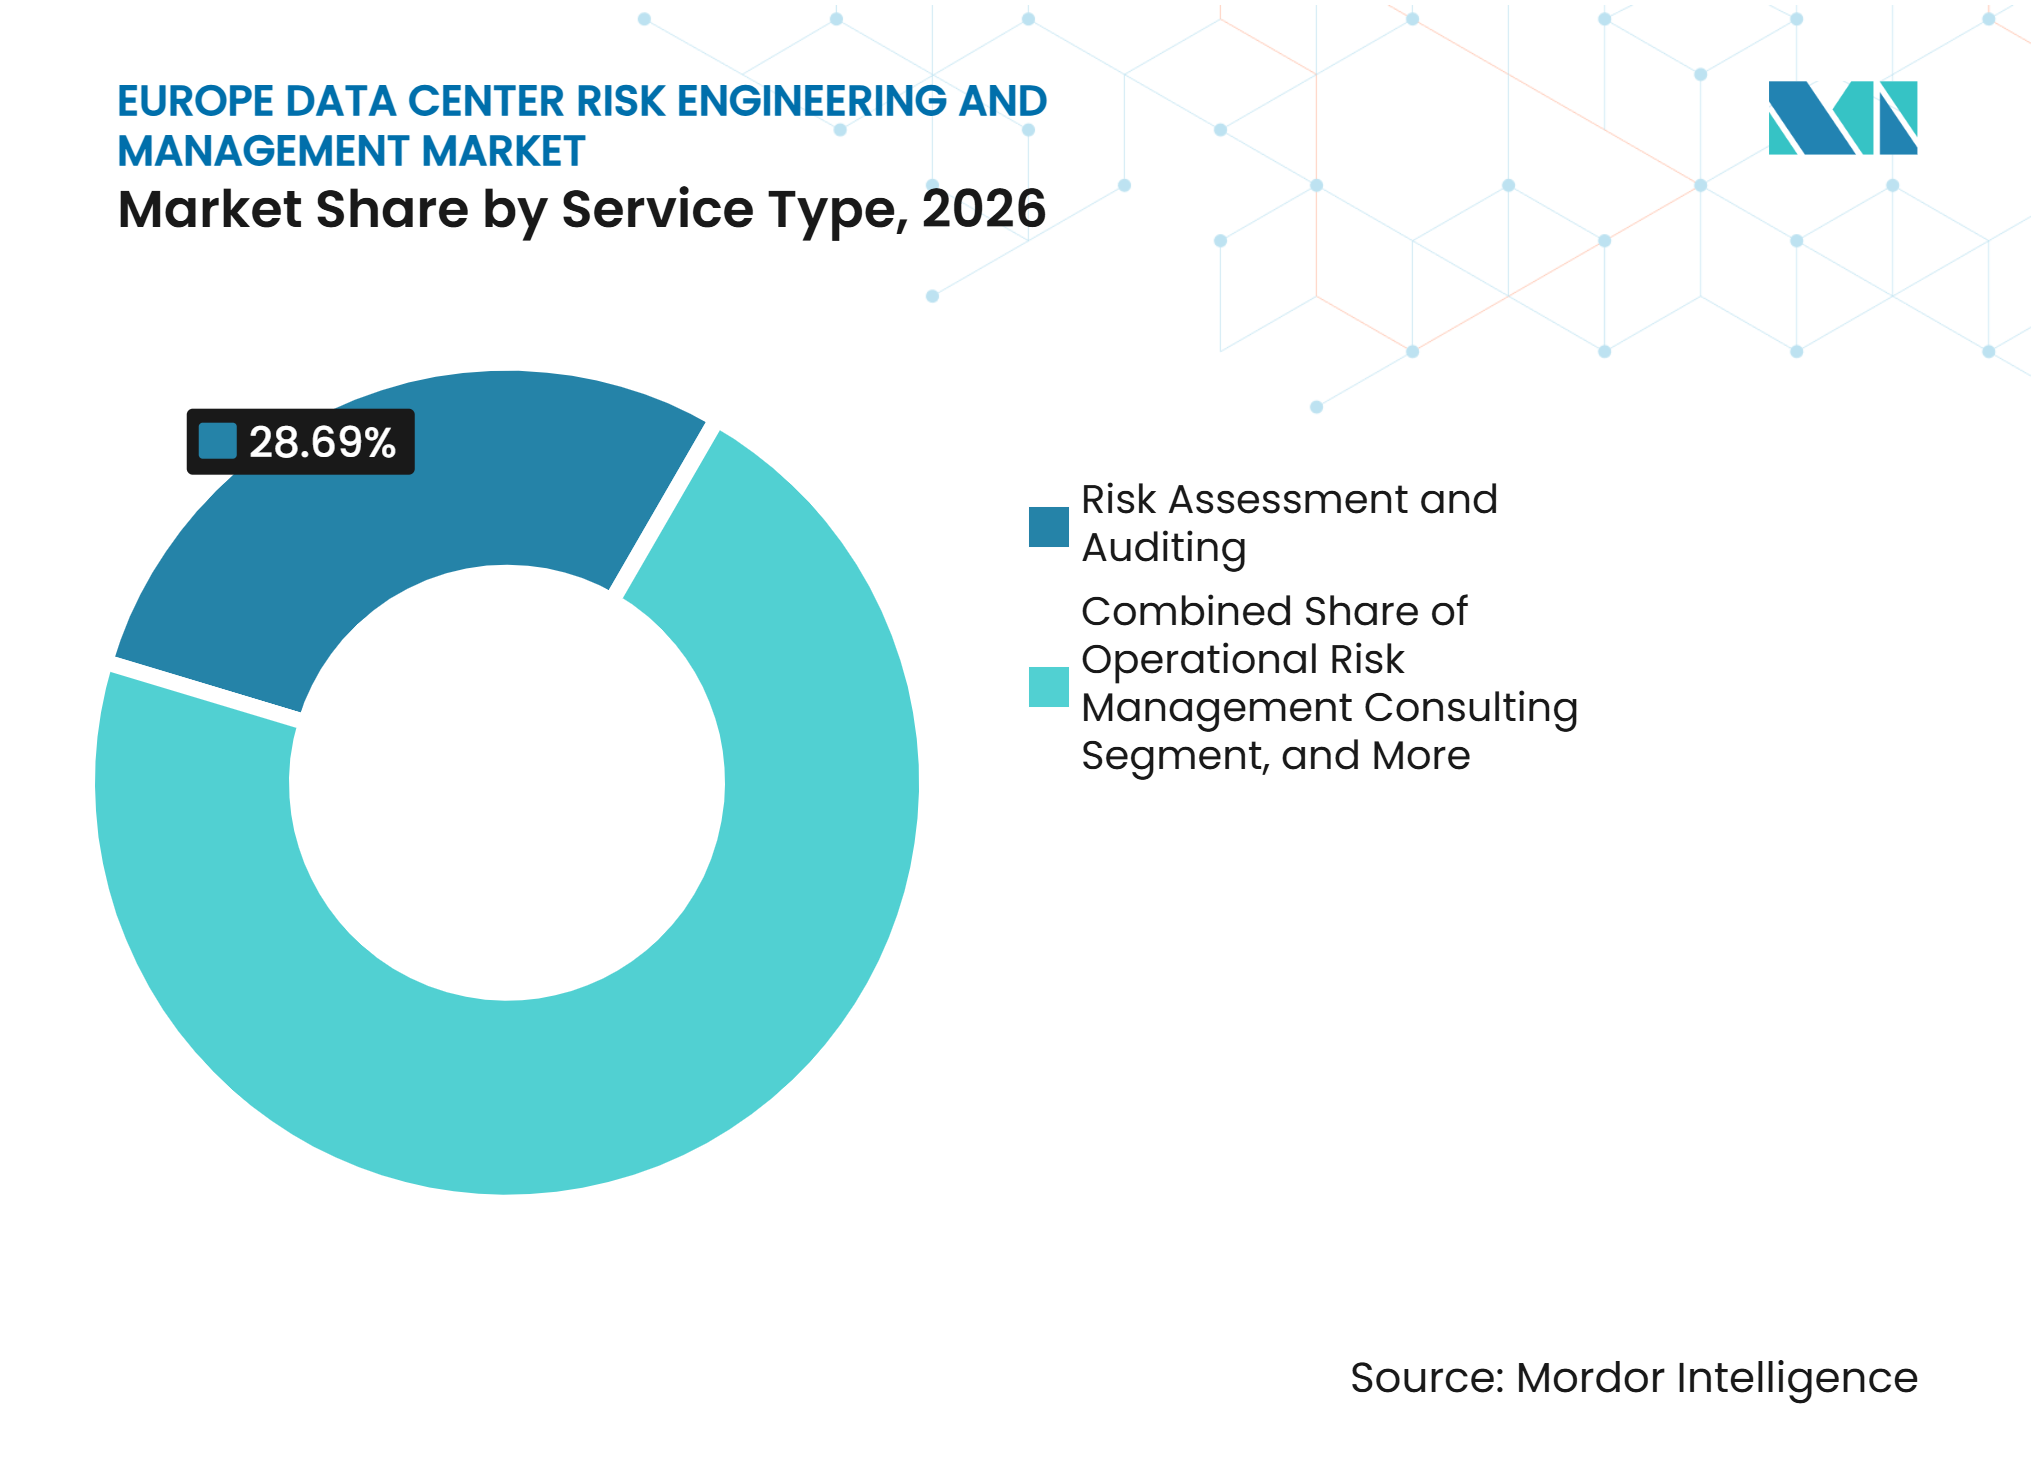
Risikoprüfung bleibt der wichtigste ServicebedarfRisikobewertung und -prüfung hielt im Jahr 2026 einen Anteil von 28,69 % der Servicenachfrage. Betreiber und Investoren nutzen diese Überprüfungen, um eine dokumentierte Ausgangsbasis zu erstellen, bevor eine Einrichtung den Betrieb aufnimmt, den Eigentümer wechselt oder die Versicherung erneuert. Einmalige Bewertungen haben historisch gesehen die Engagementvolumina angeführt, da sie mit Eröffnungen, Transaktionen und Zertifizierungsereignissen übereinstimmen. Zuverlässigkeits- und Verfügbarkeitstechnik wird bis 2032 voraussichtlich mit einem CAGR von 14,93 % wachsen, unterstützt durch eine engere Aufmerksamkeit der Versicherer auf modellierte Resilienz. Das erweiterte Programm von Aon über 3,5 Milliarden USD umfasst Risikotechnik und Cyber-Impact-Modellierung als Teil seines Deckungsprozesses.
Fehlermöglichkeits- und Einflussanalyse, Fehlerbaumanalyse, Ursachenanalyse und Gefahrenidentifikation werden zunehmend in einem einzigen Leistungsumfang gebündelt. Dies macht es für Kunden weniger praktikabel, separate, eng definierte Bewertungen zu erwerben. Betriebsberatung und Zertifizierungsunterstützung erweitern sich ebenfalls, da die Dokumentationsanforderungen in Europa strukturierter werden. NIS2 verpflichtet betroffene Betreiber zur Einführung von Cybersicherheits-Risikomanagementmaßnahmen, was den Fall für Dienste stärkt, die physische und operative Technologierisiken verbinden. Anbieter, die diese Fähigkeiten kombinieren, können einen größeren Anteil des europäischen Marktes für Risikotechnik und -management in Rechenzentren bedienen.



Nach Risikokategorie:
Stromrisiken führen, während thermische Risiken wachsenElektrische Risiken und Strominfrastrukturrisiken entfielen im Jahr 2026 auf 26,47 % der Marktgröße für Risikotechnik und -management in europäischen Rechenzentren. Die Betriebszeit hängt von stabiler Stromqualität, redundanter Verteilung und glaubwürdigen Backup-Arrangements ab. ENTSO-E stellte fest, dass KI-bedingte Lastverlagerungen innerhalb von Millisekunden Leistungsänderungen von Dutzenden von Megawatt verursachen können. Diese Erkenntnis erweitert den Risikorahmen über den Elektroraum eines Gebäudes hinaus auf die Beziehung zwischen dem Standort und dem übergeordneten Netz. Kühl- und Wärmemanagementrisiken werden bis 2032 voraussichtlich mit einem CAGR von 15,34 % wachsen, da Flüssigkühlgeräte immer häufiger eingesetzt werden.
Leckagen, Kaltplattenverunreinigungen, Korrosion und Glykolmanagement schaffen Ausfallpfade, die sich von konventionellen luftgekühlten Einrichtungen unterscheiden. Die relevanten Bewertungen müssen Materialien, Wasserchemie, Sensorabdeckung, Wartungspraktiken und Reaktionsverfahren untersuchen. Brand-, Personensicherheits- und Strukturrisiken bleiben wichtig, wenn ältere Standorte für höhere Rack-Dichten umgestaltet werden. Klimaresilienz erhält ebenfalls mehr Aufmerksamkeit, wo Überschwemmungen, Wind oder Hitze die physische Kontinuität beeinträchtigen könnten. Die Lieferkettenverfolgung ist ebenfalls Teil der Kategorie geworden, da Betreiber Geräteverzögerungen identifizieren möchten, bevor sie Bau- und Inbetriebnahmepläne beeinträchtigen.
Nach Bewertungsmethode:
Qualitative Überprüfungen führen, während Überwachung häufiger wirdDie qualitative Risikobewertung hielt im Jahr 2026 einen Anteil von 30,72 % der Nachfrage, da sie für erste Prüfungen, Versicherungserneuerungen und Compliance-Einreichungen zugänglich ist. Sie hilft Betreibern, Gefahren und Kontrolldefizite zu organisieren, ohne ein komplexes probabilistisches Modell aufzubauen. Die kontinuierliche Risikobewertung und -überwachung wird bis 2032 voraussichtlich mit einem CAGR von 14,86 % wachsen. Dieser Wandel folgt der breiteren Nutzung von Telemetrie aus Kühl-, Elektro- und Backup-Systemen. Der europäische Markt für Risikotechnik und -management in Rechenzentren kann diese Datenströme nutzen, um thermische Hotspots, Glykoldrift und USV-Batteriedegradation zu identifizieren, bevor sie zu Serviceereignissen werden.
Quantitative Bewertungs- und zuverlässigkeitsorientierte Methoden gewinnen bei Hyperscale-Betreibern an Relevanz. Diese Betreiber benötigen Verlustmodelle, die Expositionsgrenzen und umfassendere Versicherungsentscheidungen unterstützen können. Szenarioanalysen unterstützen auch die Planung der Geschäftskontinuität und die Wiederherstellungsdokumentation. Simulation und digitale Modellierung sind in Bezug auf den Umsatz noch kleiner, aber ihre systemweite Integration macht sie in KI-orientierten Einrichtungen nützlicher. Johnson Controls veröffentlichte im Februar 2026 Referenzdesigns für 1-GW-KI-Rechenzentren, einschließlich Wärmekettenkonzepten von Kühlern bis zu Kühlverteilungseinheiten.[2]
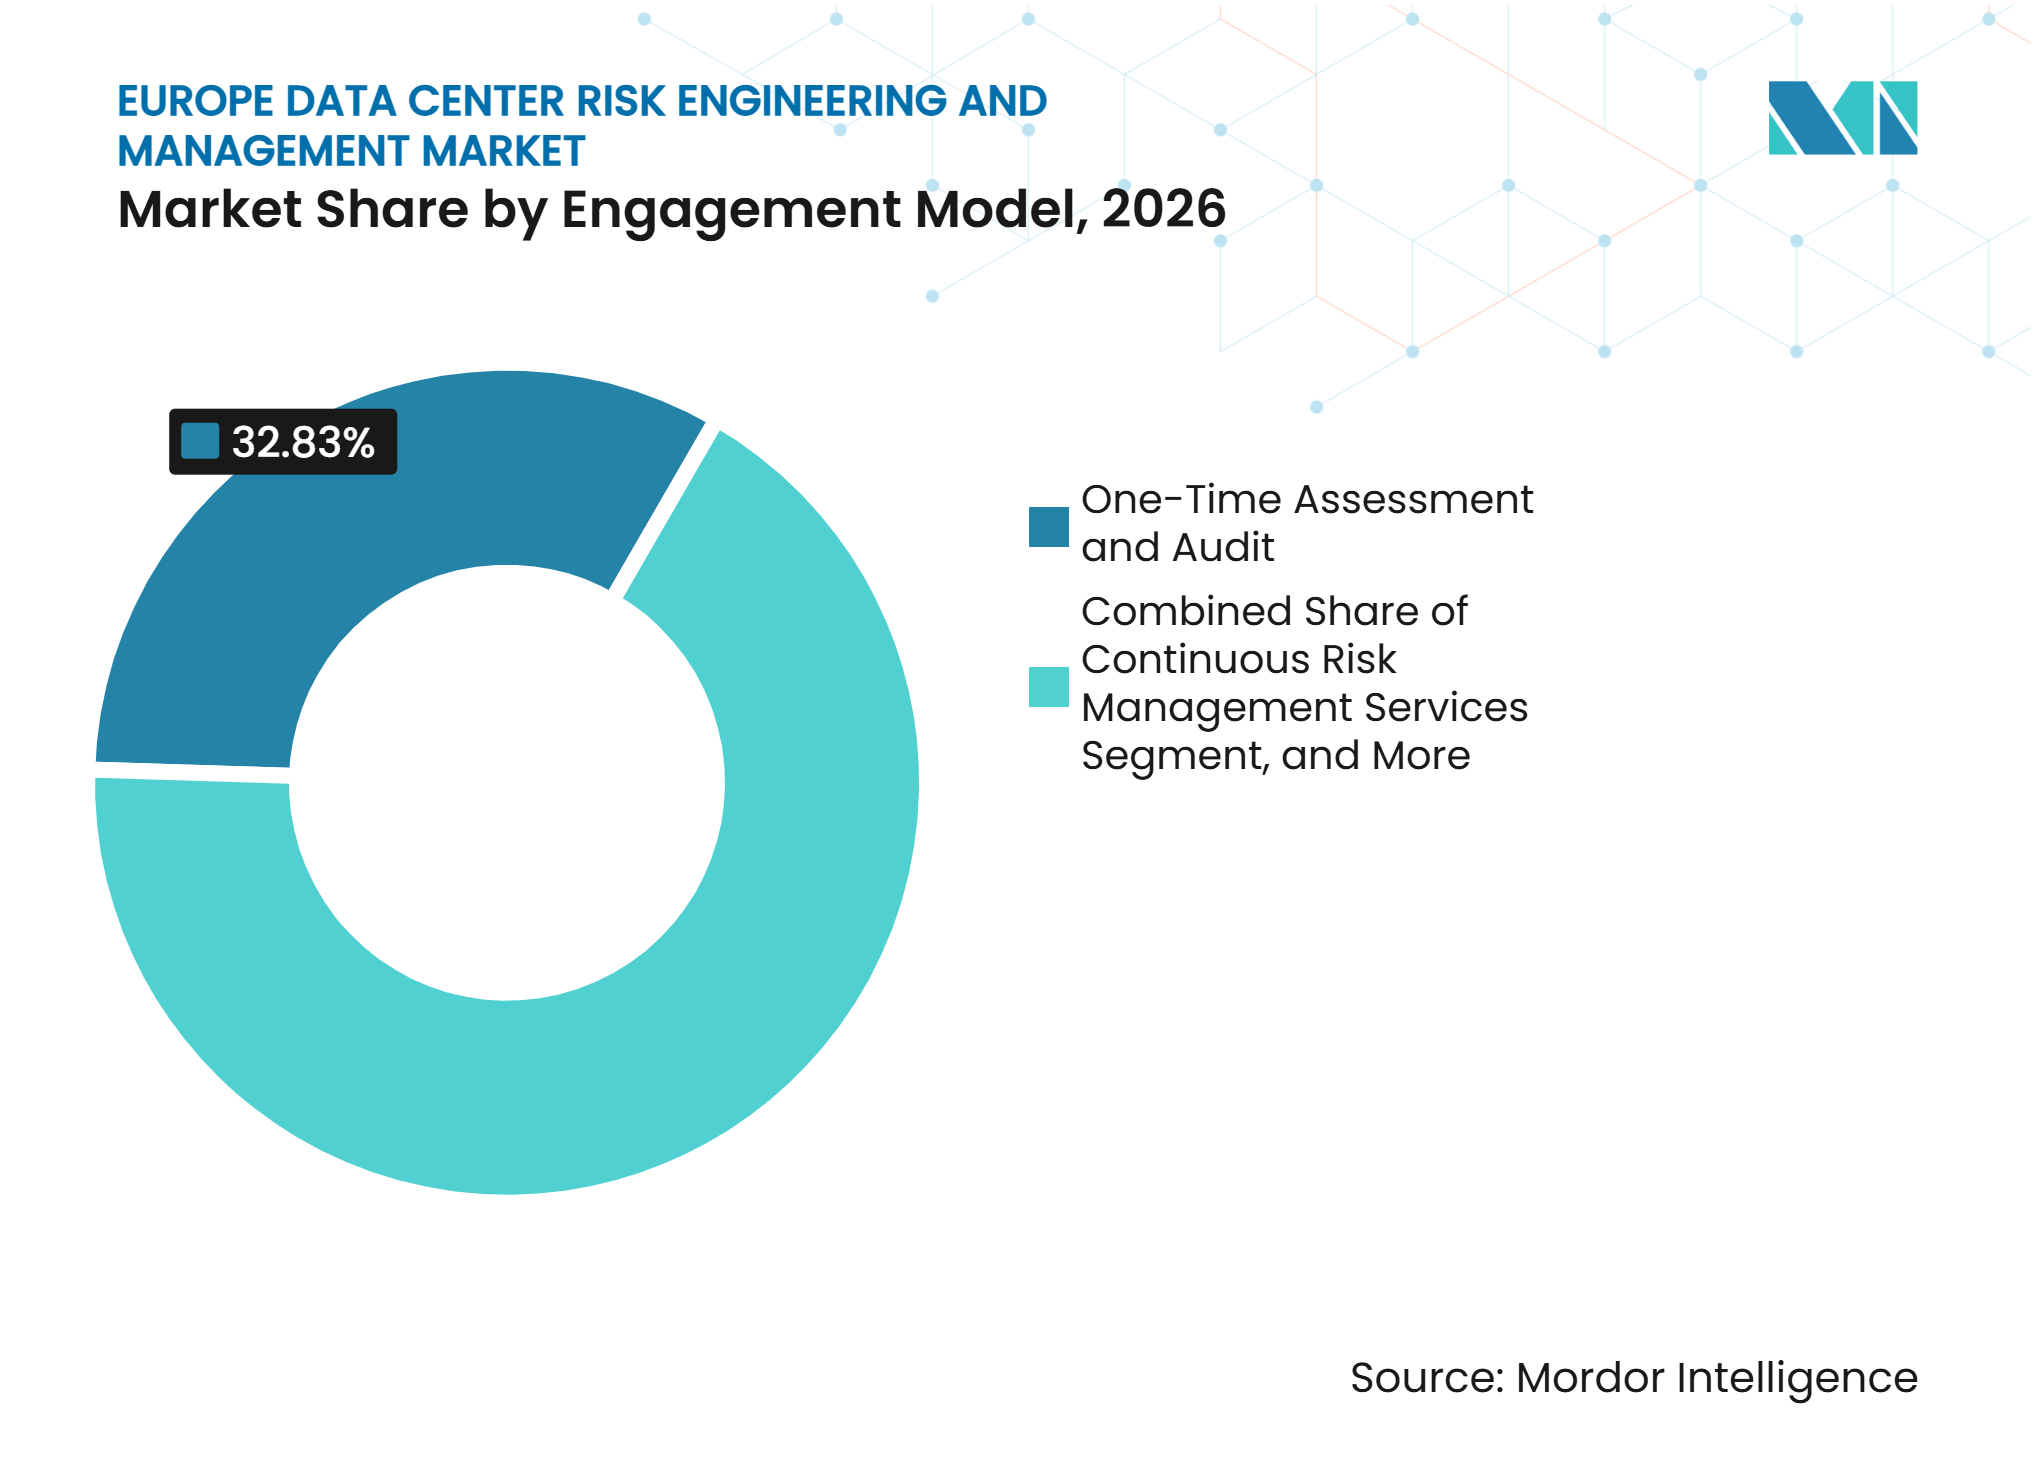
Nach Engagement-Modell:
Einmalige Prüfungen führen, kontinuierliche Dienste gewinnen an BedeutungEinmalige Bewertungen und Prüfungen entfielen im Jahr 2026 auf 32,83 % und waren damit das größte Engagement-Modell. Einrichtungseröffnungen, Akquisitionsprüfungen, Versicherungsanfragen und Zertifizierungsereignisse lösen diese Aufträge häufig aus. Kontinuierliche Risikomanagementdienste werden bis 2032 voraussichtlich mit einem CAGR von 14,97 % wachsen. Kunden wechseln von ereignisgesteuerten Überprüfungen hin zu wiederkehrender Risikosteuerung. Lockton berichtete, dass kleinere Vorfälle Betriebsunterbrechungsverluste verursachen können, die den physischen Schaden übersteigen, was eine engere Überprüfung von Redundanz und Vorfallreaktion fördert.
Periodische Überprüfungen sind für mittelständische Betreiber relevant, die Prüfzyklen formalisieren. Verwaltete Risikotechnik und integrierte Beratungsleistungen bedienen Hyperscale-Kunden, die einen einzigen verantwortlichen Partner über Campusse hinweg bevorzugen. Dauerhafte Beziehungen verbessern die Umsatztransparenz für Dienstleister und reduzieren den Bedarf der Kunden, für jeden Standort einen neuen Bewerter einzuarbeiten. Echtzeit-Asset-Health-Transparenz erweitert die Definition verwalteter Technikdienste. RINA bietet Dienste für zuverlässige und nachhaltige Rechenzentren an, was die zunehmende Nutzung überwachter Technikunterstützung im europäischen Markt für Risikotechnik und -management in Rechenzentren widerspiegelt.

Nach Projektlebenszyklusphase:
Betrieb führt, Modernisierung schafft neue ArbeitDas operative Risikomanagement entfiel im Jahr 2026 auf 34,96 %, da Europa über eine große installierte Basis reifer Colocation- und Unternehmenseinrichtungen verfügt. Diese Standorte erfordern laufende Kontrollüberprüfungen, Wartungssteuerung und Nachweise für Kunden und Versicherer. Erweiterung, Nachrüstung und Modernisierung werden bis 2032 voraussichtlich mit einem CAGR von 14,42 % wachsen. Bestehende Standorte müssen ihre strukturellen, elektrischen und thermischen Annahmen neu bewerten, wenn sie Geräte mit höherer Dichte hinzufügen. Die installierte IT-Kapazität Deutschlands wird voraussichtlich von 2.980 MW im Jahr 2025 auf nahezu 5.000 MW bis 2030 steigen.
Planungs- und Technikarbeiten sind wichtig, bevor ein Projekt Geräte- und Layoutentscheidungen trifft. Bau- und Inbetriebnahmearbeiten sind ebenso bedeutsam, da unvollständige Tests frühe Fehler ungelöst lassen können. Allianz Commercial identifiziert realistische Zeitpläne, starke Qualitätssicherung und koordinierte Auftragnehmerkontrollen als wichtige Baurisikopraktiken. Die Standortauswahl gewinnt an Bedeutung, wo die Netzkapazität begrenzt ist. Frühe Risikoarbeiten können Entwicklern helfen, Kapital nicht an Standorten zu binden, die keine rechtzeitige Netzanschlussverbindung erhalten können.
Nach Rechenzentrumsgröße:
Große Einrichtungen führen, während Hyperscale-Nachfrage wächstGroße Einrichtungen entfielen im Jahr 2026 auf 37,24 % der Servicenachfrage. Ihre etablierte Position in Colocation-Hubs und ihr Multi-Tenant-Betriebsmodell erfordern detaillierte Nachweise über mehrere Infrastrukturebenen hinweg. Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 14,91 % wachsen. Das Wachstum ist an KI-orientierte Bauprogramme von Hyperscalern und Neocloud-Betreibern gebunden. Der Europäische Rechenzentrumverband berichtet, dass hochdichte Racks häufig mit 30–80 kW betrieben werden und dass ein Teil der Standorte 100 kW überschreitet.
Diese Lasten machen konventionelle Unternehmensbewertungsmethoden für neue Campusse weniger ausreichend. Anbieter benötigen zweckgebaute Fehleranalysen und Zuverlässigkeitsarbeiten für Kühlsysteme. Mittelgroße und kleine Standorte bleiben aufgrund von Versicherungserneuerungen, Bewertungen alternder Anlagen und sektorspezifischen Compliance-Anforderungen relevant. Ihr Wachstum ist langsamer, teilweise weil umfassende Programme teuer bleiben. Technologiegestützte, stärker standardisierte Bewertungen könnten den Zugang erweitern, ohne eine gleichwertige Erhöhung des Spezialistenpersonals zu erfordern.
Nach Rechenzentrumstyp:
Colocation-Betreiber schaffen die größte ServicenachfrageColocation-Betreiber hielten im Jahr 2026 einen Anteil von 40,38 % der Risikotechnik-Servicenachfrage. Ihre Multi-Tenant-Struktur schafft Risikoverteilungsfragen zwischen Betreibern, Mietern und Versicherern. Gemeinsame Strom-, Kühl-, Sicherheits- und Zugangssysteme erfordern eine Dokumentation sowohl auf Infrastruktur- als auch auf Mieterebene. Forschungen zu gemieteten Rechenzentren identifizieren den Schutz kritischer Infrastrukturen als zentrale Sicherheitspriorität, wobei lokale regulatorische und geopolitische Bedingungen die standortspezifischen Prioritäten verändern. Dieser Rahmen unterstützt geschichtete statt einzelner Standortbewertungen.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 15,06 % wachsen, da neue europäische Einrichtungen souveräne Cloud-Verpflichtungen und KI-Inferenznachfrage unterstützen. GPU-Aktualisierungszyklen von 18–36 Monaten können eine Neubewertung erfordern, wenn sich Strom- und Kühlbedingungen ändern. Unternehmens- und Edge-Rechenzentren benötigen weiterhin operative Überprüfungen und Modernisierungsplanung. Finanzdienstleistungen, Gesundheitswesen und Nutzer des öffentlichen Sektors sehen sich ebenfalls dokumentierten Resilienzerwartungen gegenüber. DORA und NIS2 erhöhen den Bedarf an klaren Kontrollnachweisen, wo anwendbar.
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Anteil von 24,15 % am europäischen Markt für Risikotechnik und -management in Rechenzentren. Das Börsenökosystem Frankfurts und die Hyperscale-Expansion unterstützen eine große installierte Basis, während Deutschland im Jahr 2025 eine installierte IT-Kapazität von 2.980 MW erreichte und bis 2030 voraussichtlich nahezu 5.000 MW erreichen wird. Die Investitionen in Bau- und technische Infrastruktur beliefen sich im Jahr 2025 auf 3,3 Milliarden EUR (3,73 Milliarden USD), und Googles Verpflichtung von 5,5 Milliarden EUR (6,22 Milliarden USD) bis 2029 schafft Nachfrage über den gesamten Asset-Lebenszyklus.[3] Das Energieeffizienzgesetz, Vorschriften zur Eigentümerschaft kritischer Einrichtungen und eingeschränkter Netzzugang erhöhen den Wert technischer Überprüfungen, die auch Compliance und Standortmachbarkeit berücksichtigen.
Schweden
Schweden wird bis 2032 voraussichtlich mit einem CAGR von 14,95 % wachsen. Seine erneuerbare Energiebasis und KI-Compute-Pipeline positionieren es als nordischen Compute-Hub, mit 1.248 MW in Planung und 250 MW im Bau, gegenüber 171 MW installierter Kapazität. Der geplante 750-MW-Campus von Brookfield in Strängnäs und Microsofts Verpflichtung von 3,2 Milliarden USD für 3 GPU-dichte Einrichtungen verdeutlichen das Ausmaß der eingehenden Arbeit. Netzschnittstellen, thermisches Design und Inbetriebnahmekontrollen werden die Nachfrage prägen, während die Rekrutierung von DNV für eine Führungsposition im Bereich Rechenzentren in Nordeuropa den Bedarf an regionaler Lieferkapazität signalisiert.
Vereinigtes Königreich, Frankreich, Italien, Spanien und andere europäische Märkte
Das Vereinigte Königreich bleibt der zweitgrößte einzelne Rechenzentrumsstandort in der Region. Die Einstufung als kritische nationale Infrastruktur im Januar 2026 ermöglicht es großen Projekten, den Genehmigungsweg für national bedeutsame Infrastrukturprojekte zu nutzen, was die Bedeutung strukturierter Risikodokumentation erhöht. Frankreich zog im Jahr 2025 durch Hyperscale-Transaktionen mehr als 60 Milliarden EUR (67,8 Milliarden USD) an ausländischen Rechenzentrumsinvestitionen an. Italien und Spanien wachsen von einer niedrigeren Basis durch vereinfachte Genehmigungsverfahren und strategische Investitionsmaßnahmen. Netzreformen können Entwicklungshürden senken, erfordern aber eine detaillierte Bewertung des Anschlusstimings und der Stromrisiken. Polen, die Niederlande und Irland profitieren von einer Nachfrageverlagerung weg von gesättigten FLAP-D-Hubs, während Russland aufgrund souveräner Infrastrukturanforderungen, die grenzüberschreitende Servicemöglichkeiten einschränken, eine besondere Stellung einnimmt.
Wettbewerbslandschaft
Marktkonzentration
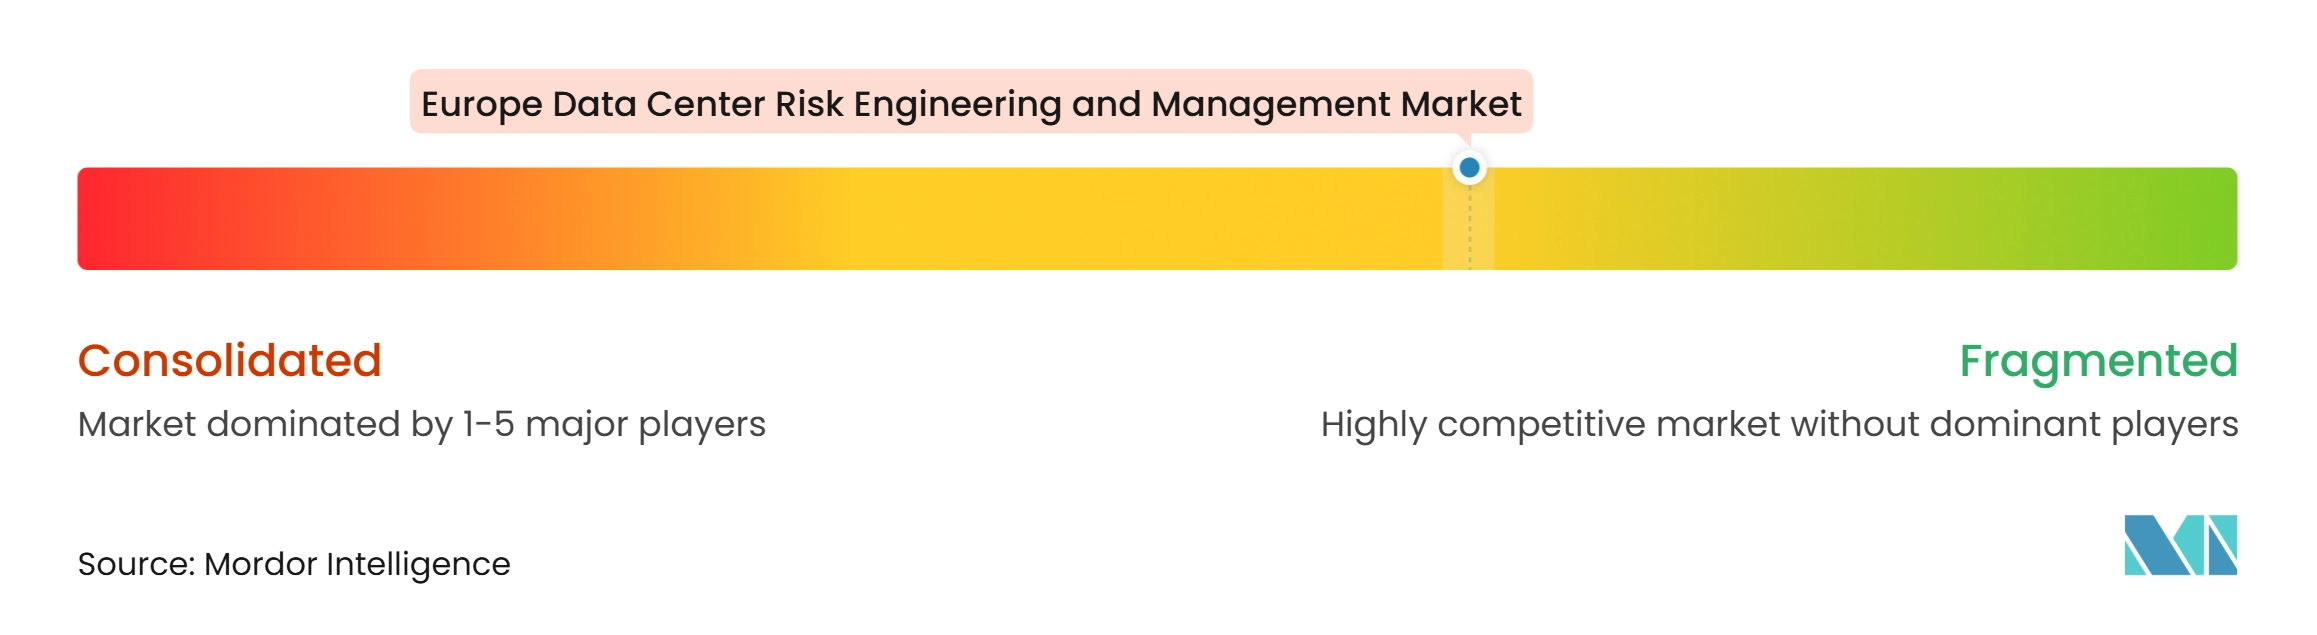
Der europäische Markt für Risikotechnik und -management in Rechenzentren ist mäßig fragmentiert. DNV, TÜV SÜD, Bureau Veritas, DEKRA und SGS konkurrieren mit spezialisierten Technikfirmen und versicherungsgebundenen Beratern in den Bereichen Bewertungen, Zertifizierung, Zuverlässigkeitsmodellierung und Überwachung. Ihre länderübergreifenden Liefernetzwerke helfen Hyperscale-Kunden, konsistente Ansätze über mehrere Campusse hinweg anzuwenden. TÜV SÜD verwendet eine fünfstufige Test- und Inbetriebnahmemethode, die an EN 50600, ISO/IEC 22237 und ANSI/TIA-942 ausgerichtet ist.[4] DEKRA bietet EN-50600-Designüberprüfung, integrierte Systemtests sowie EPMS- und BMS-Validierung an.
Spezialisten konkurrieren dort, wo technische Tiefe wertvoller ist als breite Abdeckung. Jensen Hughes ist in den technischen Ausschüssen NFPA 3, 4, 13, 72, 75 und 76 vertreten, was seine Position im Bereich Brand- und Personensicherheit stärkt. Die Erweiterung des Versicherungsprogramms von Aon im April 2026 auf 3,5 Milliarden USD verbindet Risikobewertung direkter mit der Deckungsplatzierung. RINA verfolgt laufende Risikoarbeiten durch Dienste, die sich auf Zuverlässigkeit und Nachhaltigkeit von Rechenzentren konzentrieren. Diese Beispiele zeigen den Wert von Überwachung, Compliance-Tiefe und nachweisbaren technischen Nachweisen.
Flüssigkühlung, Hochspannungsverteilung und KI-GPU-Cluster erhöhen die technische Schwelle für glaubwürdige Anbieter. Offene Forschung zu RADiCe ergab, dass datengesteuerte Szenariosimulation ausgewählte Risikoszenarien bis zu 330-mal schneller bewerten kann als herkömmliche Methoden. Digitale Werkzeuge könnten die kontinuierliche Risikoanalyse neu gestalten, obwohl etablierte Zertifizierungspraktiken eine Eintrittsbarriere für Anbieter ohne Normierungskompetenz darstellen. Der Wettbewerb zwischen breiten TIC-Anbietern, versicherungsgebundenen Beratern und Spezialisten mit technischer Tiefe wird aktiv bleiben.
Branchenführer im europäischen Markt für Risikotechnik und -management in Rechenzentren
-
AECOM
-
Aon plc
-
Bureau Veritas SA
-
BSI Group
-
DEKRA SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Risikotechnik und -management in Rechenzentren Unternehmen in diesem Bericht
- AECOM
- Aon plc
- Bureau Veritas SA
- BSI Group
- DEKRA SE
- DNV AS
- Intertek Group plc
- Jensen Hughes, Inc.
- Johnson Controls International plc
- Minimax GmbH
- RINA S.p.A.
- Schneider Electric SE
- SGS Société Générale de Surveillance SA
- TÜV SÜD AG
- UL Solutions Inc.
- VdS Schadenverhütung GmbH
Neueste Industrielle Entwicklungen in Europäischer Markt für Risikotechnik und -management in Rechenzentren
- Oktober 2026: Bureau Veritas SA veröffentlichte seine Broschüre zu unternehmenskritischen Rechenzentren und konsolidierte damit sein Angebot über den gesamten Lebenszyklus, einschließlich Machbarkeitsstudien, Einhaltung gesetzlicher Vorschriften, Projektabwicklungsberatung, Inbetriebnahme, Nachhaltigkeitsdienste, Cybersicherheit und operative Resilienz für Rechenzentrumskunden. Die Veröffentlichung formalisiert die Positionierung von Bureau Veritas als integrierter Assurance-Partner für die Rechenzentrums-Bauwelle im KI-Zeitalter.
- September 2026: Johnson Controls International plc und die Universität von Texas in Arlington haben eine gemeinsame Initiative für das C3H2-KI-Zentrum vorangetrieben, eine geplante 1.394 m² große Forschungseinrichtung mit einer Leistungskapazität von 8 bis 10 MW, die auf Wärmemanagementsysteme vom Chip bis zur Einrichtung für KI-Rechenzentren abzielt. Die Partnerschaft signalisiert die Absicht von Johnson Controls, forschungsvalidierte thermische Risikorahmen in seine Rechenzentrums-Beratungsleistungen zu integrieren.
- Juni 2026: Schneider Electric SE schloss die schrittweise Lieferung von KI-Infrastrukturlösungen im Wert von mehr als 290 Millionen USD ab, einschließlich Motivair-Flüssigkühlsystemen und integrierter Strominfrastruktur, auf dem Lake-Mariner-Campus von TeraWulf, einer Einrichtung, die bei vollständigem Ausbau voraussichtlich bis zu 750 MW Strombedarf unterstützen wird. Das Liefervolumen verdeutlicht, wie Wärmemanagement-Risikotechnik in großvolumige Infrastrukturlieferverträge integriert wird.
- Mai 2026: Johnson Controls International plc gab eine globale Rahmenvereinbarung mit Armada bekannt und skizzierte Pläne für die modulare KI-Rechenzentrumsfertigung in einer dedizierten Fabrik in Arizona, die voraussichtlich mehr als 500 Arbeitsplätze schaffen wird. Armadas Fokus auf die Bereitstellung souveräner KI-Infrastruktur macht diese Partnerschaft direkt relevant für Europas aufkommende souveräne Cloud-Bauprogramme, bei denen Risikotechnikprogramme lokale regulatorische Anforderungen erfüllen müssen.
Berichtsumfang für den europäischen Markt für Risikotechnik und -management in Rechenzentren
Der europäische Markt für Risikotechnik und -management in Rechenzentren umfasst Dienste und Lösungen, die Rechenzentrumsbetreibern helfen, operative, umweltbezogene, Cybersicherheits- und infrastrukturbezogene Risiken zu identifizieren, zu bewerten, zu mindern und zu verwalten. Diese Dienste unterstützen die Geschäftskontinuität, die Einhaltung gesetzlicher Vorschriften, den Schutz von Vermögenswerten und den zuverlässigen Betrieb von Rechenzentrumseinrichtungen in ganz Europa.
Der Bericht über den europäischen Markt für Risikotechnik und -management in Rechenzentren ist segmentiert nach Servicetyp (Risikobewertung und -prüfung, Zuverlässigkeits- und Verfügbarkeitstechnik, Fehlermöglichkeits- und Einflussanalyse (FMEA), Fehlerbaum- und Ursachenanalyse, Gefahrenidentifikation und Risikobewertung, Risikominderungsplanung, Betriebsrisikomanagement-Beratung und Compliance- und Technikzertifizierungsunterstützung), Risikokategorie (Elektrische Risiken und Strominfrastrukturrisiken, Kühl- und Wärmemanagementrisiken, Brand- und Personensicherheitsrisiken, Struktur- und Gebäudeinfrastrukturrisiken, Umwelt- und Klimarisiken, Operative Risiken und menschliche Fehlerrisiken, Lieferketten- und Geräteverfügbarkeitsrisiken sowie Physische Sicherheits- und Zugangsrisiken), Bewertungsmethode (Qualitative Risikobewertung, Quantitative Risikobewertung, Zuverlässigkeitsorientierte Bewertung, Szenariobasierte Risikoanalyse, Simulation und digitale Modellierung sowie Kontinuierliche Risikobewertung und -überwachung), Engagement-Modell (Einmalige Bewertung und Prüfung, Periodische Risikoüberprüfung, Kontinuierliche Risikomanagementdienste, Verwaltete Risikotechnik sowie Integrierte Technik- und Beratungsleistungen), Projektlebenszyklusphase (Standortauswahl und Machbarkeit, Planung und Technik, Bau und Inbetriebnahme, Operatives Risikomanagement sowie Erweiterung, Nachrüstung und Modernisierung), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Schweden, Russland und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Risikobewertung und -prüfung |
| Zuverlässigkeits- und Verfügbarkeitstechnik |
| Fehlermöglichkeits- und Einflussanalyse (FMEA) |
| Fehlerbaum- und Ursachenanalyse |
| Gefahrenidentifikation und Risikobewertung |
| Risikominderungsplanung |
| Betriebsrisikomanagement-Beratung |
| Compliance- und Technikzertifizierungsunterstützung |
| Elektrische Risiken und Strominfrastrukturrisiken |
| Kühl- und Wärmemanagementrisiken |
| Brand- und Personensicherheitsrisiken |
| Struktur- und Gebäudeinfrastrukturrisiken |
| Umwelt- und Klimarisiken |
| Operative Risiken und menschliche Fehlerrisiken |
| Lieferketten- und Geräteverfügbarkeitsrisiken |
| Physische Sicherheits- und Zugangsrisiken |
| Qualitative Risikobewertung |
| Quantitative Risikobewertung |
| Zuverlässigkeitsorientierte Bewertung |
| Szenariobasierte Risikoanalyse |
| Simulation und digitale Modellierung |
| Kontinuierliche Risikobewertung und -überwachung |
| Einmalige Bewertung und Prüfung |
| Periodische Risikoüberprüfung |
| Kontinuierliche Risikomanagementdienste |
| Verwaltete Risikotechnik |
| Integrierte Technik- und Beratungsleistungen |
| Standortauswahl und Machbarkeit |
| Planung und Technik |
| Bau und Inbetriebnahme |
| Operatives Risikomanagement |
| Erweiterung, Nachrüstung und Modernisierung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Schweden |
| Russland |
| Übriges Europa |
| Nach Servicetyp | Risikobewertung und -prüfung |
| Zuverlässigkeits- und Verfügbarkeitstechnik | |
| Fehlermöglichkeits- und Einflussanalyse (FMEA) | |
| Fehlerbaum- und Ursachenanalyse | |
| Gefahrenidentifikation und Risikobewertung | |
| Risikominderungsplanung | |
| Betriebsrisikomanagement-Beratung | |
| Compliance- und Technikzertifizierungsunterstützung | |
| Nach Risikokategorie | Elektrische Risiken und Strominfrastrukturrisiken |
| Kühl- und Wärmemanagementrisiken | |
| Brand- und Personensicherheitsrisiken | |
| Struktur- und Gebäudeinfrastrukturrisiken | |
| Umwelt- und Klimarisiken | |
| Operative Risiken und menschliche Fehlerrisiken | |
| Lieferketten- und Geräteverfügbarkeitsrisiken | |
| Physische Sicherheits- und Zugangsrisiken | |
| Nach Bewertungsmethode | Qualitative Risikobewertung |
| Quantitative Risikobewertung | |
| Zuverlässigkeitsorientierte Bewertung | |
| Szenariobasierte Risikoanalyse | |
| Simulation und digitale Modellierung | |
| Kontinuierliche Risikobewertung und -überwachung | |
| Nach Engagement-Modell | Einmalige Bewertung und Prüfung |
| Periodische Risikoüberprüfung | |
| Kontinuierliche Risikomanagementdienste | |
| Verwaltete Risikotechnik | |
| Integrierte Technik- und Beratungsleistungen | |
| Nach Projektlebenszyklusphase | Standortauswahl und Machbarkeit |
| Planung und Technik | |
| Bau und Inbetriebnahme | |
| Operatives Risikomanagement | |
| Erweiterung, Nachrüstung und Modernisierung | |
| Nach Rechenzentrumsgröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Risikotechnik und -management in Rechenzentren?
Er wird im Jahr 2026 auf 0,64 Milliarden USD und im Jahr 2027 auf 0,73 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,39 Milliarden USD bei einem CAGR von 13,75 % erreichen.
Was treibt die Nachfrage nach Risikotechnik für Rechenzentren in Europa an?
KI-bedingte Rack-Dichte, Einführung von Flüssigkühlung, Netzengpässe, Versicherungsscrutiny und Resilienzanforderungen erhöhen die Nachfrage nach Risikobewertung, Lebenszyklusdokumentation und laufender Überwachung in neuen und modernisierten Einrichtungen.
Welcher Servicetyp wächst in Europa am schnellsten?
Zuverlässigkeits- und Verfügbarkeitstechnik wird bis 2032 voraussichtlich mit einem CAGR von 14,93 % wachsen, da Kunden Nachweise für Betriebszeit und Resilienz suchen.
Warum werden Kühlrisiken für europäische Einrichtungen immer wichtiger?
Kühl- und Wärmemanagementrisiken werden voraussichtlich mit einem CAGR von 15,34 % wachsen, da hochdichte KI-Geräte direkte Flüssigkühlung und komplexere Ausfallanalysen erfordern.
Welches Land hat die größte Nachfrage nach Risikotechnikdiensten für Rechenzentren in Europa?
Deutschland hielt im Jahr 2026 einen Anteil von 24,15 %, unterstützt durch Frankfurt, große Investitionsprogramme und steigende Strom- und Compliance-Anforderungen.