
Tamaño y Participación del Mercado Europeo de Ingeniería y Gestión de Riesgos para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 0.64 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.73 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.39 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.75 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Ingeniería y Gestión de Riesgos para Centros de Datos por Mordor Intelligence
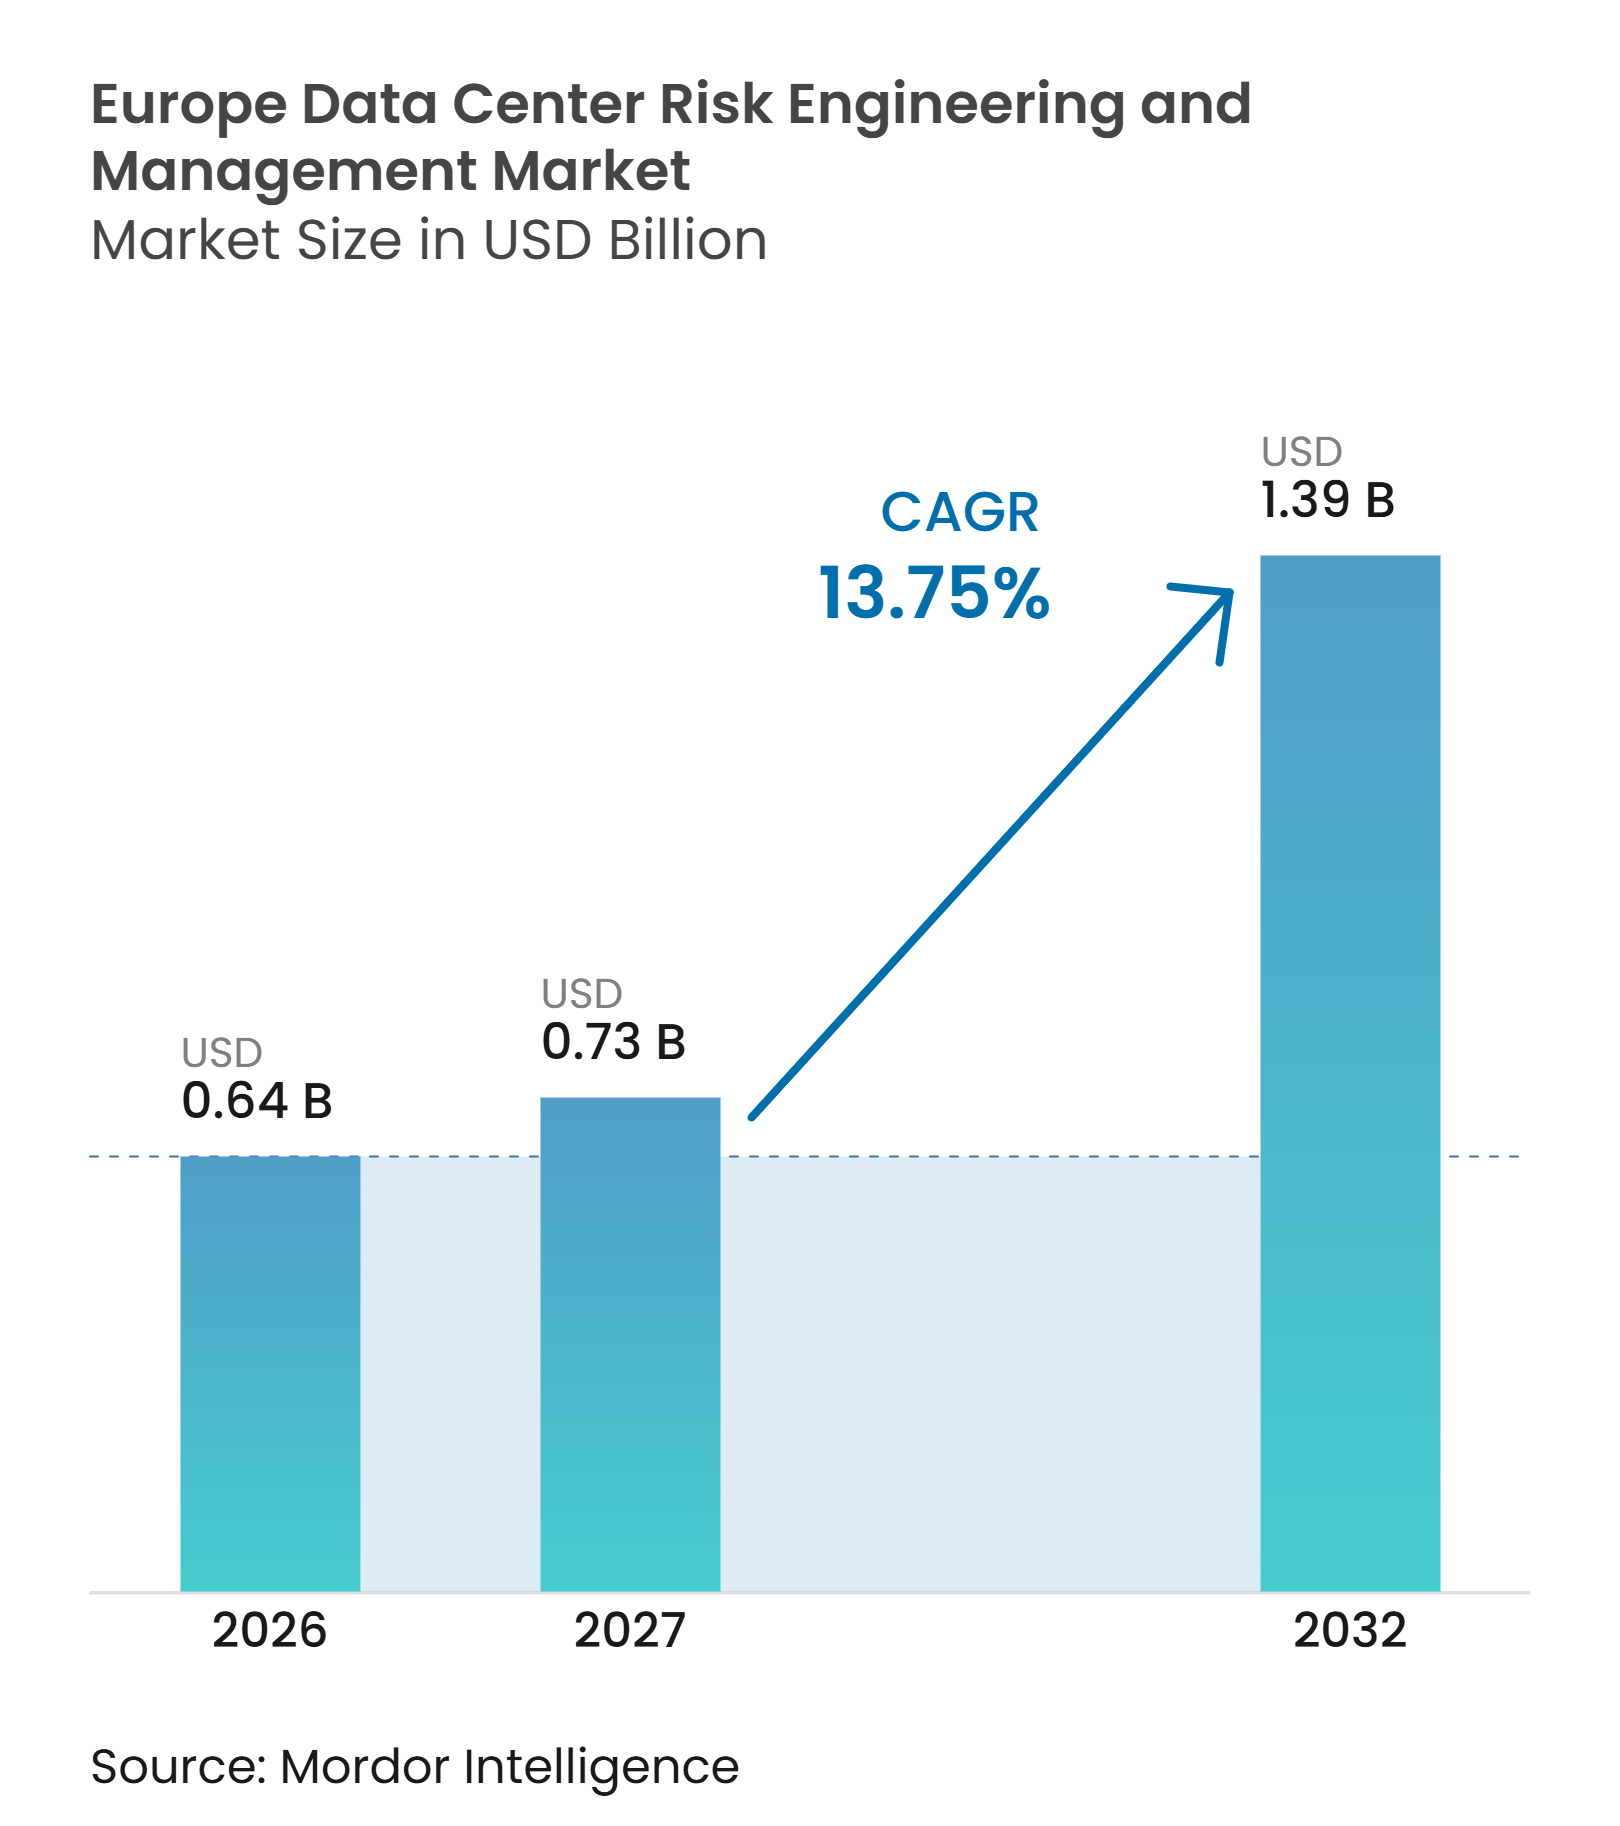
Se proyecta que el tamaño del mercado europeo de ingeniería y gestión de riesgos para centros de datos sea de 0,64 mil millones de USD en 2026, 0,73 mil millones de USD en 2027, y alcance 1,39 mil millones de USD en 2032, con un crecimiento a una CAGR del 13,75% entre 2027 y 2032. El paso de las instalaciones de colocación convencionales hacia los campus de computación de inteligencia artificial está cambiando el trabajo necesario para evaluar, documentar y gestionar el riesgo de infraestructura. Los operadores se enfrentan a compromisos de capital más elevados, sistemas más interdependientes y actualizaciones más frecuentes de los equipos de energía y refrigeración. Esto hace que el mercado europeo de ingeniería y gestión de riesgos para centros de datos sea relevante durante el diseño, la puesta en marcha, las operaciones y los trabajos de modernización, y no solo en la entrega del proyecto. Los aseguradores, prestamistas y clientes también otorgan mayor valor a los programas de fiabilidad documentados, lo que favorece los compromisos recurrentes. La mayor oportunidad reside en los proveedores que pueden conectar el análisis de ingeniería con el cumplimiento normativo, la resiliencia operativa y la supervisión continua. El cambio recompensa a los proveedores que pueden convertir los hallazgos técnicos en documentación adecuada para decisiones de inversión, seguros y operaciones en múltiples sitios.
Conclusiones Clave del Informe
- Por tipo de servicio, la evaluación y auditoría de riesgos representó el 28,69% de la participación del mercado europeo de ingeniería y gestión de riesgos para centros de datos en 2026, mientras que se proyecta que la ingeniería de fiabilidad y disponibilidad se expanda a una CAGR del 14,93% hasta 2032.
- Por categoría de riesgo, el riesgo de infraestructura eléctrica y de energía representó el 26,47% del tamaño del mercado europeo de ingeniería y gestión de riesgos para centros de datos en 2026, mientras que se proyecta que el riesgo de refrigeración y gestión térmica crezca a una CAGR del 15,34% hasta 2032.
- Por método de evaluación, la evaluación cualitativa de riesgos mantuvo una participación del 30,72% en 2026, mientras que se espera que la evaluación y supervisión continua de riesgos se expanda a una CAGR del 14,86% hasta 2032.
- Por modelo de contratación, la evaluación y auditoría puntual representó el 32,83% en 2026, mientras que se proyecta que los servicios de gestión continua de riesgos crezcan a una CAGR del 14,97% hasta 2032.
- Por etapa del ciclo de vida del proyecto, la gestión de riesgos operativos representó el 34,96% en 2026, mientras que se proyecta que la expansión, modernización y actualización crezcan a una CAGR del 14,42% hasta 2032.
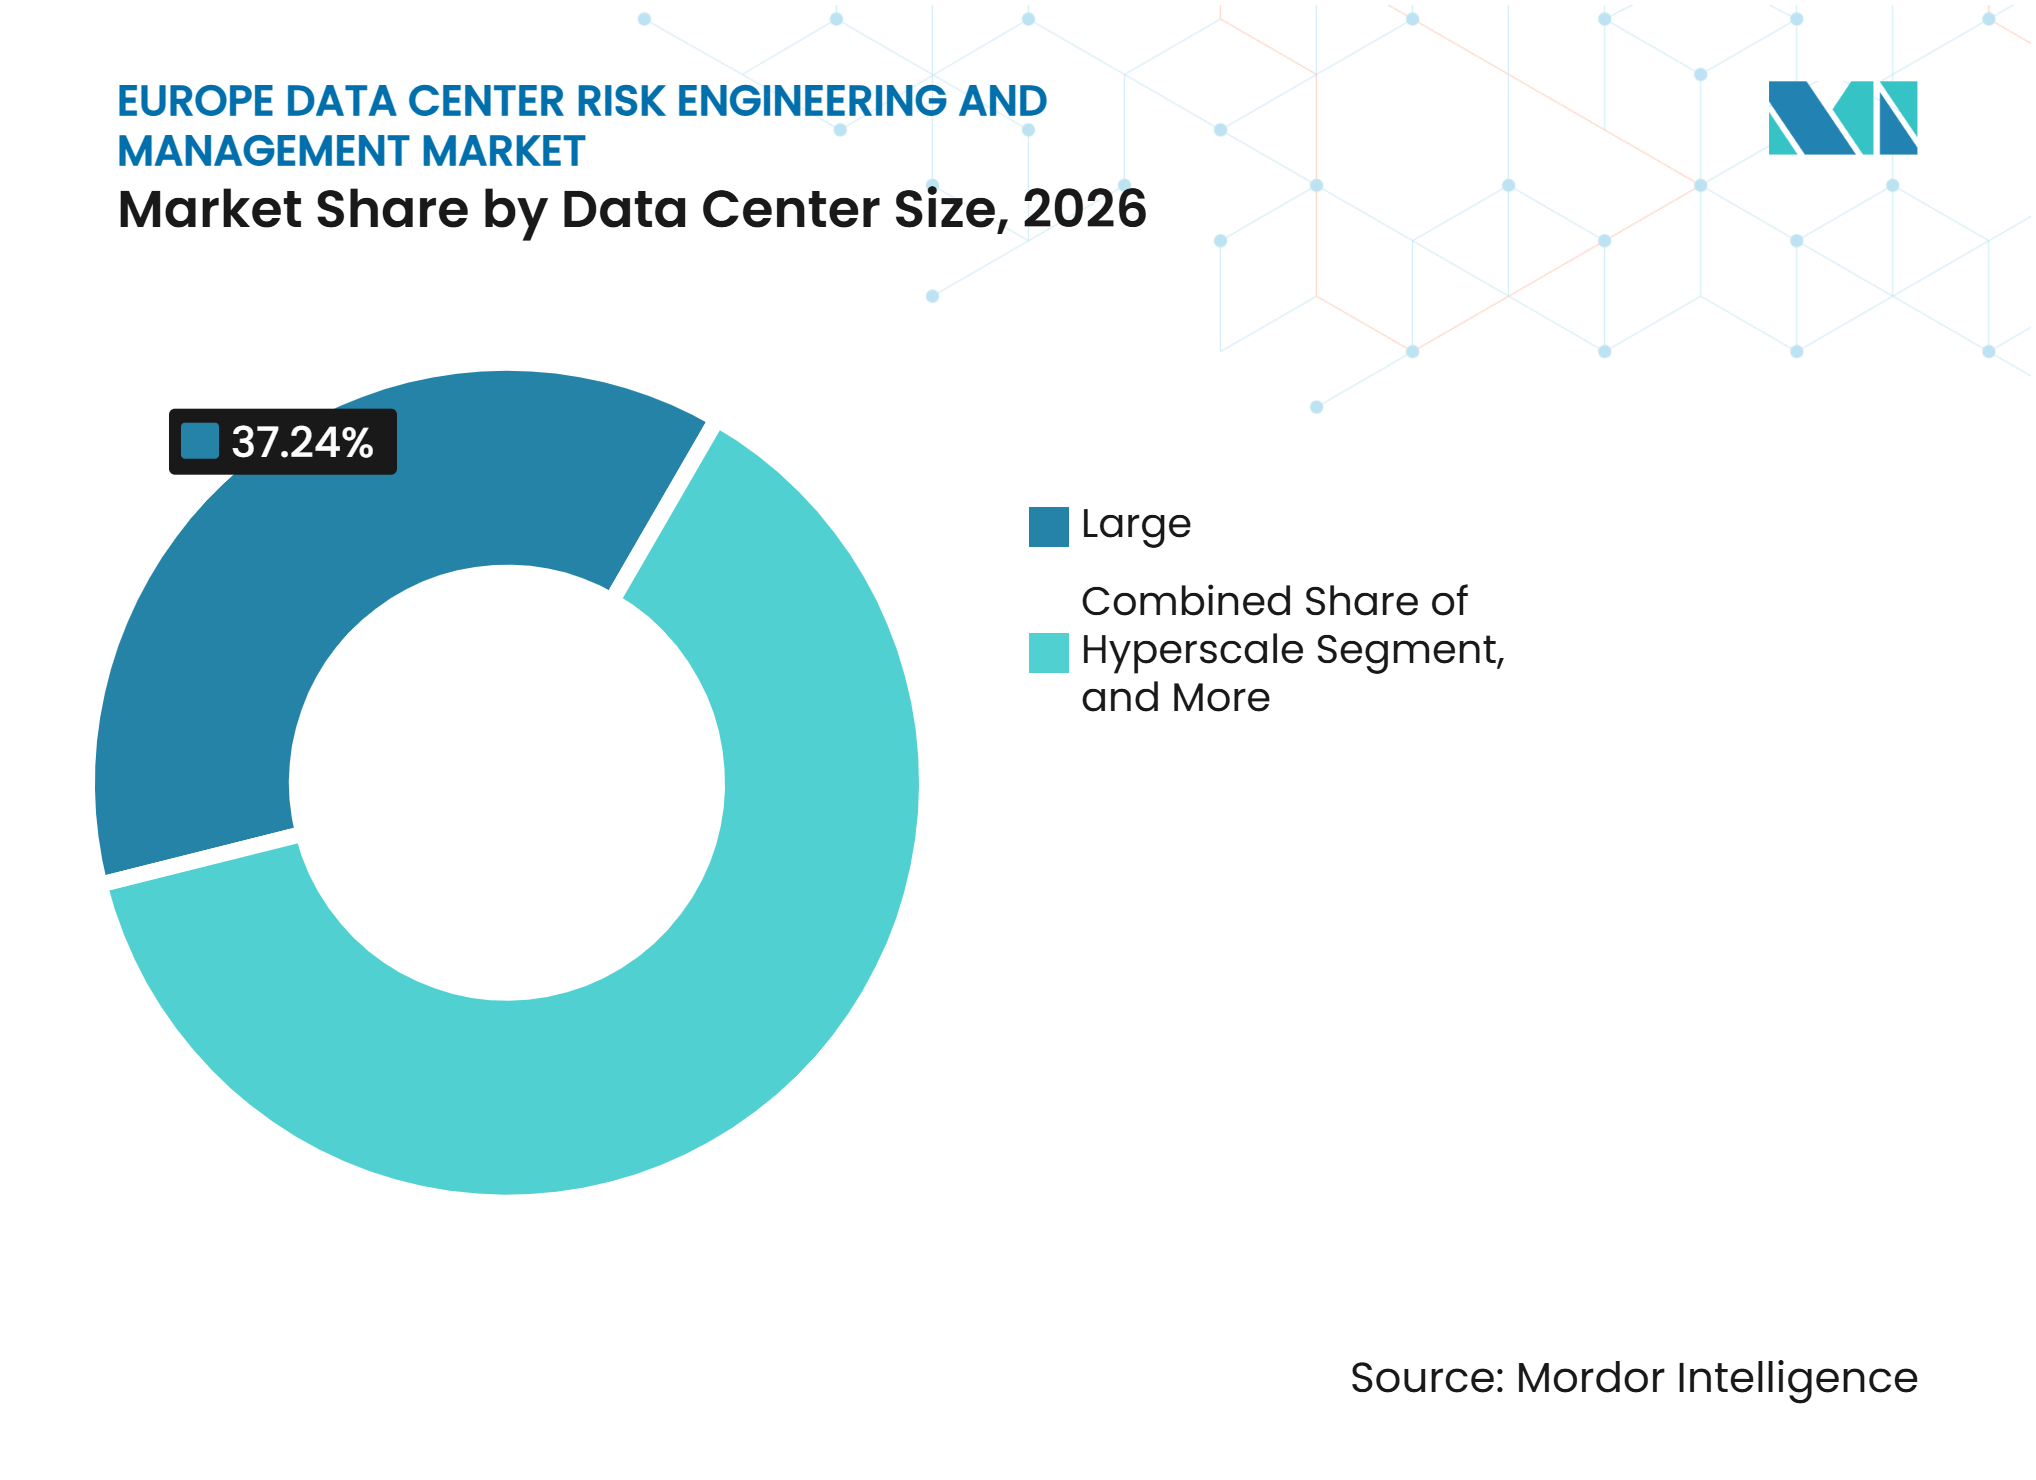
- Por tamaño del centro de datos, las instalaciones grandes mantuvieron una participación del 37,24% en 2026, mientras que se proyecta que las instalaciones de hiperescala se expandan a una CAGR del 14,91% hasta 2032.
- Por tipo de centro de datos, los operadores de colocación mantuvieron una participación del 40,38% en 2026, mientras que se proyecta que los proveedores de servicios en la nube crezcan a una CAGR del 15,06% hasta 2032.
- Por geografía, Alemania mantuvo una participación del 24,15% en 2026, mientras que se proyecta que Suecia crezca a una CAGR del 14,95% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Complejidad de la Infraestructura de Energía, Refrigeración, Redes e Instalaciones | +3.2% | Global, concentrado en Alemania, Reino Unido, Suecia y Francia | Corto plazo (≤ 2 años) |
| Aumento de la Exposición al Riesgo por Cargas de Trabajo de Inteligencia Artificial y Entornos Informáticos de Alta Densidad | +2.8% | Centros de colocación de la UE en Alemania, Suecia y los Países Bajos | Corto plazo (≤ 2 años) |
| Creciente Demanda de Ingeniería de Fiabilidad y Evaluaciones de Infraestructura Crítica | +2.1% | Global, elevado en Alemania y los mercados nórdicos | Mediano plazo (2-4 años) |
| Expectativas de Aseguradores, Inversores y Clientes en Materia de Programas Documentados de Mitigación de Riesgos | +1.8% | UE y Reino Unido, especialmente en los mercados de colocación | Mediano plazo (2-4 años) |
| Digitalización de la Supervisión Continua de Riesgos y la Telemetría de Activos | +1.4% | Global, con adopción temprana en mercados con alta presencia de hiperescala | Mediano plazo (2-4 años) |
| Creciente Demanda de Garantía Integrada de Resiliencia Física, Operativa y Cibernética | +1.1% | En toda la UE, con impulso regulatorio en Alemania y Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de la Infraestructura de Energía, Refrigeración, Redes e Instalaciones
Las instalaciones modernas combinan sistemas eléctricos, térmicos y de red cuyos fallos pueden interactuar en todo el sitio. ENTSO-E informó que los cambios de carga impulsados por la inteligencia artificial pueden desplazarse decenas de megavatios en milisegundos, creando desafíos de tensión y frecuencia que vinculan las operaciones de las instalaciones con las condiciones de la red.[1] Los centros de datos de Alemania consumieron 21,3 mil millones de kWh en 2025, mientras que la inversión en infraestructura mecánica y de energía totalizó 2,5 mil millones de EUR (2,83 mil millones de USD). Los circuitos de refrigeración líquida, los sistemas de SAI de alta capacidad y los trenes de potencia de varios megavatios requieren, por tanto, una revisión conjunta de las posibles rutas de fallo. El mercado europeo de ingeniería y gestión de riesgos para centros de datos se beneficia a medida que los clientes necesitan especialistas capaces de evaluar aparamenta, circuitos de refrigeración, cargas estructurales, dependencias de red, controles contra incendios y procedimientos operativos dentro de un único alcance. Este requisito también favorece a los proveedores que pueden continuar el soporte tras la puesta en marcha en lugar de realizar una única revisión específica por disciplina.
Aumento de la Exposición al Riesgo por Cargas de Trabajo de Inteligencia Artificial y Entornos Informáticos de Alta Densidad
Los clústeres de entrenamiento de inteligencia artificial están cambiando el perfil de riesgo operativo de las instalaciones europeas. La Asociación Europea de Centros de Datos informó que la densidad de bastidores de inteligencia artificial suele superar los 30-80 kW por bastidor y que el 14,8% de los sitios europeos opera por encima de los 100 kW por bastidor. Una interrupción de la refrigeración con estas cargas puede poner en riesgo equipos GPU de alto valor y perturbar la disponibilidad contratada. El 47,1% de los operadores europeos utilizaba refrigeración líquida directa para bastidores de alta potencia, lo que plantea riesgos de fugas, corrosión, agotamiento de inhibidores y ensuciamiento por partículas. La investigación sobre instalaciones con refrigeración líquida muestra por qué el análisis de física de fallos es necesario además de la inspección visual para estos sistemas. El mercado europeo de ingeniería y gestión de riesgos para centros de datos se está orientando, en consecuencia, hacia revisiones previas a la puesta en marcha y controles operativos supervisados para sitios con capacidad de inteligencia artificial.
Creciente Demanda de Ingeniería de Fiabilidad y Evaluaciones de Infraestructura Crítica
Los aseguradores, prestamistas e inversores institucionales exigen cada vez más programas formales de riesgo antes de otorgar cobertura o aprobar deuda. Aon amplió su Programa de Seguros para el Ciclo de Vida de Centros de Datos a 3,5 mil millones de USD en abril de 2026 e incorporó evaluaciones de ingeniería de riesgos con modelado de impacto cibernético en el proceso de colocación. Allianz Commercial ha señalado que los proyectos de hiperescala y colocación pueden crear riesgo de acumulación en pólizas de propiedad, construcción, interrupción de negocio, responsabilidad civil y cibernéticas. El escrutinio resultante respalda el análisis recurrente mediante análisis de modos de fallo y efectos, análisis de árbol de fallos y pruebas de escenarios. La ingeniería de fiabilidad se está convirtiendo en parte del caso operativo para la capacidad que es costosa de reemplazar y difícil de reservar. Esto apoya el mercado europeo de ingeniería y gestión de riesgos para centros de datos a medida que los operadores buscan evidencia de que el sitio puede mantener los niveles de servicio acordados.
Expectativas de Aseguradores, Inversores y Clientes en Materia de Programas Documentados de Mitigación de Riesgos
Los programas de riesgo documentados son cada vez más parte de la evidencia que los inversores y aseguradores esperan de las grandes instalaciones. Lockton identificó fallos de equipos, fallos de refrigeración e incidentes eléctricos como fuentes de pérdidas recurrentes en centros de datos en su actualización de 2026. Zurich amplió su oferta Data Center Project Guard en Alemania, Italia, los países nórdicos y España en 2026, extendiendo así el papel de los seguros en las revisiones de riesgo de proyectos. Los ciclos de actualización del hardware de inteligencia artificial también requieren una reevaluación cuando cambian las suposiciones sobre densidad de potencia o refrigeración. Esto otorga ventaja a los proveedores con capacidades de múltiples estándares y de ciclo de vida para asegurar relaciones retenidas con los clientes. El mercado europeo de ingeniería y gestión de riesgos para centros de datos se beneficia de esta necesidad comercial de evidencia consistente en carteras de campus.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de la Ingeniería de Riesgos Especializada y Dificultad para Demostrar el Retorno Financiero | -1.8% | Global, más agudo para instalaciones de mercado medio y de propiedad empresarial | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Ingenieros con Experiencia Específica en Centros de Datos | -1.3% | En toda la UE, con escasez en los mercados de expansión nórdicos y centros secundarios | Corto plazo (≤ 2 años) |
| Datos de Riesgo Fragmentados y Métodos de Puntuación de Riesgo Inconsistentes entre las Partes Interesadas | -0.8% | En toda la UE, afectada por los diferentes plazos de transposición nacional de NIS2 | Largo plazo (≥ 4 años) |
| Dificultad para Integrar Evaluaciones en Instalaciones en Funcionamiento e Infraestructura de Inteligencia Artificial en Rápida Evolución | -0.5% | Global, especialmente en entornos operativos de hiperescala | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Ingeniería de Riesgos Especializada y Dificultad para Demostrar el Retorno Financiero
Una evaluación detallada de múltiples sistemas puede representar una parte significativa del presupuesto de mantenimiento de una instalación con menos de 10 MW de carga de TI. Estos operadores pueden no recibir un crédito de seguro visible que compense el costo inmediato. El informe de refrigeración líquida de la AIE de 2026 identificó los altos costos iniciales y las preocupaciones sobre la fiabilidad a largo plazo como barreras para los nuevos diseños de refrigeración. Una incertidumbre de costos similar afecta a la adopción de programas de ingeniería especializada antes de que se produzca un problema. Los operadores más pequeños en España, Italia y Polonia pueden enfrentar las restricciones más severas porque no pueden distribuir los costos del programa en una cartera amplia. Los requisitos de EN 50600 e ISO 22301 pueden hacer que los programas formales sean más comunes con el tiempo, pero el retorno a corto plazo sigue siendo difícil de demostrar.
Disponibilidad Limitada de Ingenieros con Experiencia Específica en Centros de Datos
La disponibilidad de personal debidamente cualificado limita la capacidad de entrega de los proveedores de ingeniería de riesgos. El Uptime Institute informó en 2026 que más de la mitad de los encuestados tenía dificultades para encontrar candidatos cualificados para los puestos vacantes. El conjunto de habilidades requerido abarca sistemas de alta tensión, gestión térmica, integridad estructural, y seguridad contra incendios y protección de personas. Esta combinación es poco común incluso entre profesionales de ingeniería con experiencia. La escasez en Suecia y Finlandia es especialmente relevante porque la construcción de proyectos en cartera se está expandiendo rápidamente. Los plazos de proyecto más largos pueden limitar el grado en que la demanda se convierte en trabajo facturable en el mercado europeo de ingeniería y gestión de riesgos para centros de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Auditoría de Riesgos Sigue Siendo la Principal Necesidad de ServicioLa evaluación y auditoría de riesgos representó el 28,69% de la demanda de servicios en 2026. Los operadores e inversores utilizan estas revisiones para establecer una línea base documentada antes de que una instalación inicie operaciones, cambie de propietario o renueve el seguro. Las evaluaciones puntuales han liderado históricamente los volúmenes de contratación porque se alinean con inauguraciones, transacciones y eventos de certificación. Se proyecta que la ingeniería de fiabilidad y disponibilidad crezca a una CAGR del 14,93% hasta 2032, respaldada por una mayor atención de los aseguradores a la resiliencia modelada. El programa ampliado de 3,5 mil millones de USD de Aon incluye ingeniería de riesgos y modelado de impacto cibernético como parte de su proceso de cobertura.
El análisis de modos de fallo y efectos, el análisis de árbol de fallos, el análisis de causa raíz y la identificación de peligros se agrupan cada vez más en un único alcance. Esto hace que sea menos práctico para los clientes adquirir evaluaciones separadas y de alcance reducido. La consultoría operativa y el soporte de certificación también se amplían a medida que los requisitos de documentación se vuelven más estructurados en toda Europa. NIS2 exige a los operadores cubiertos que establezcan medidas de gestión de riesgos de ciberseguridad, lo que refuerza el caso de los servicios que conectan los riesgos de tecnología física y operativa. Los proveedores que combinan estas capacidades pueden respaldar una mayor participación del mercado europeo de ingeniería y gestión de riesgos para centros de datos.


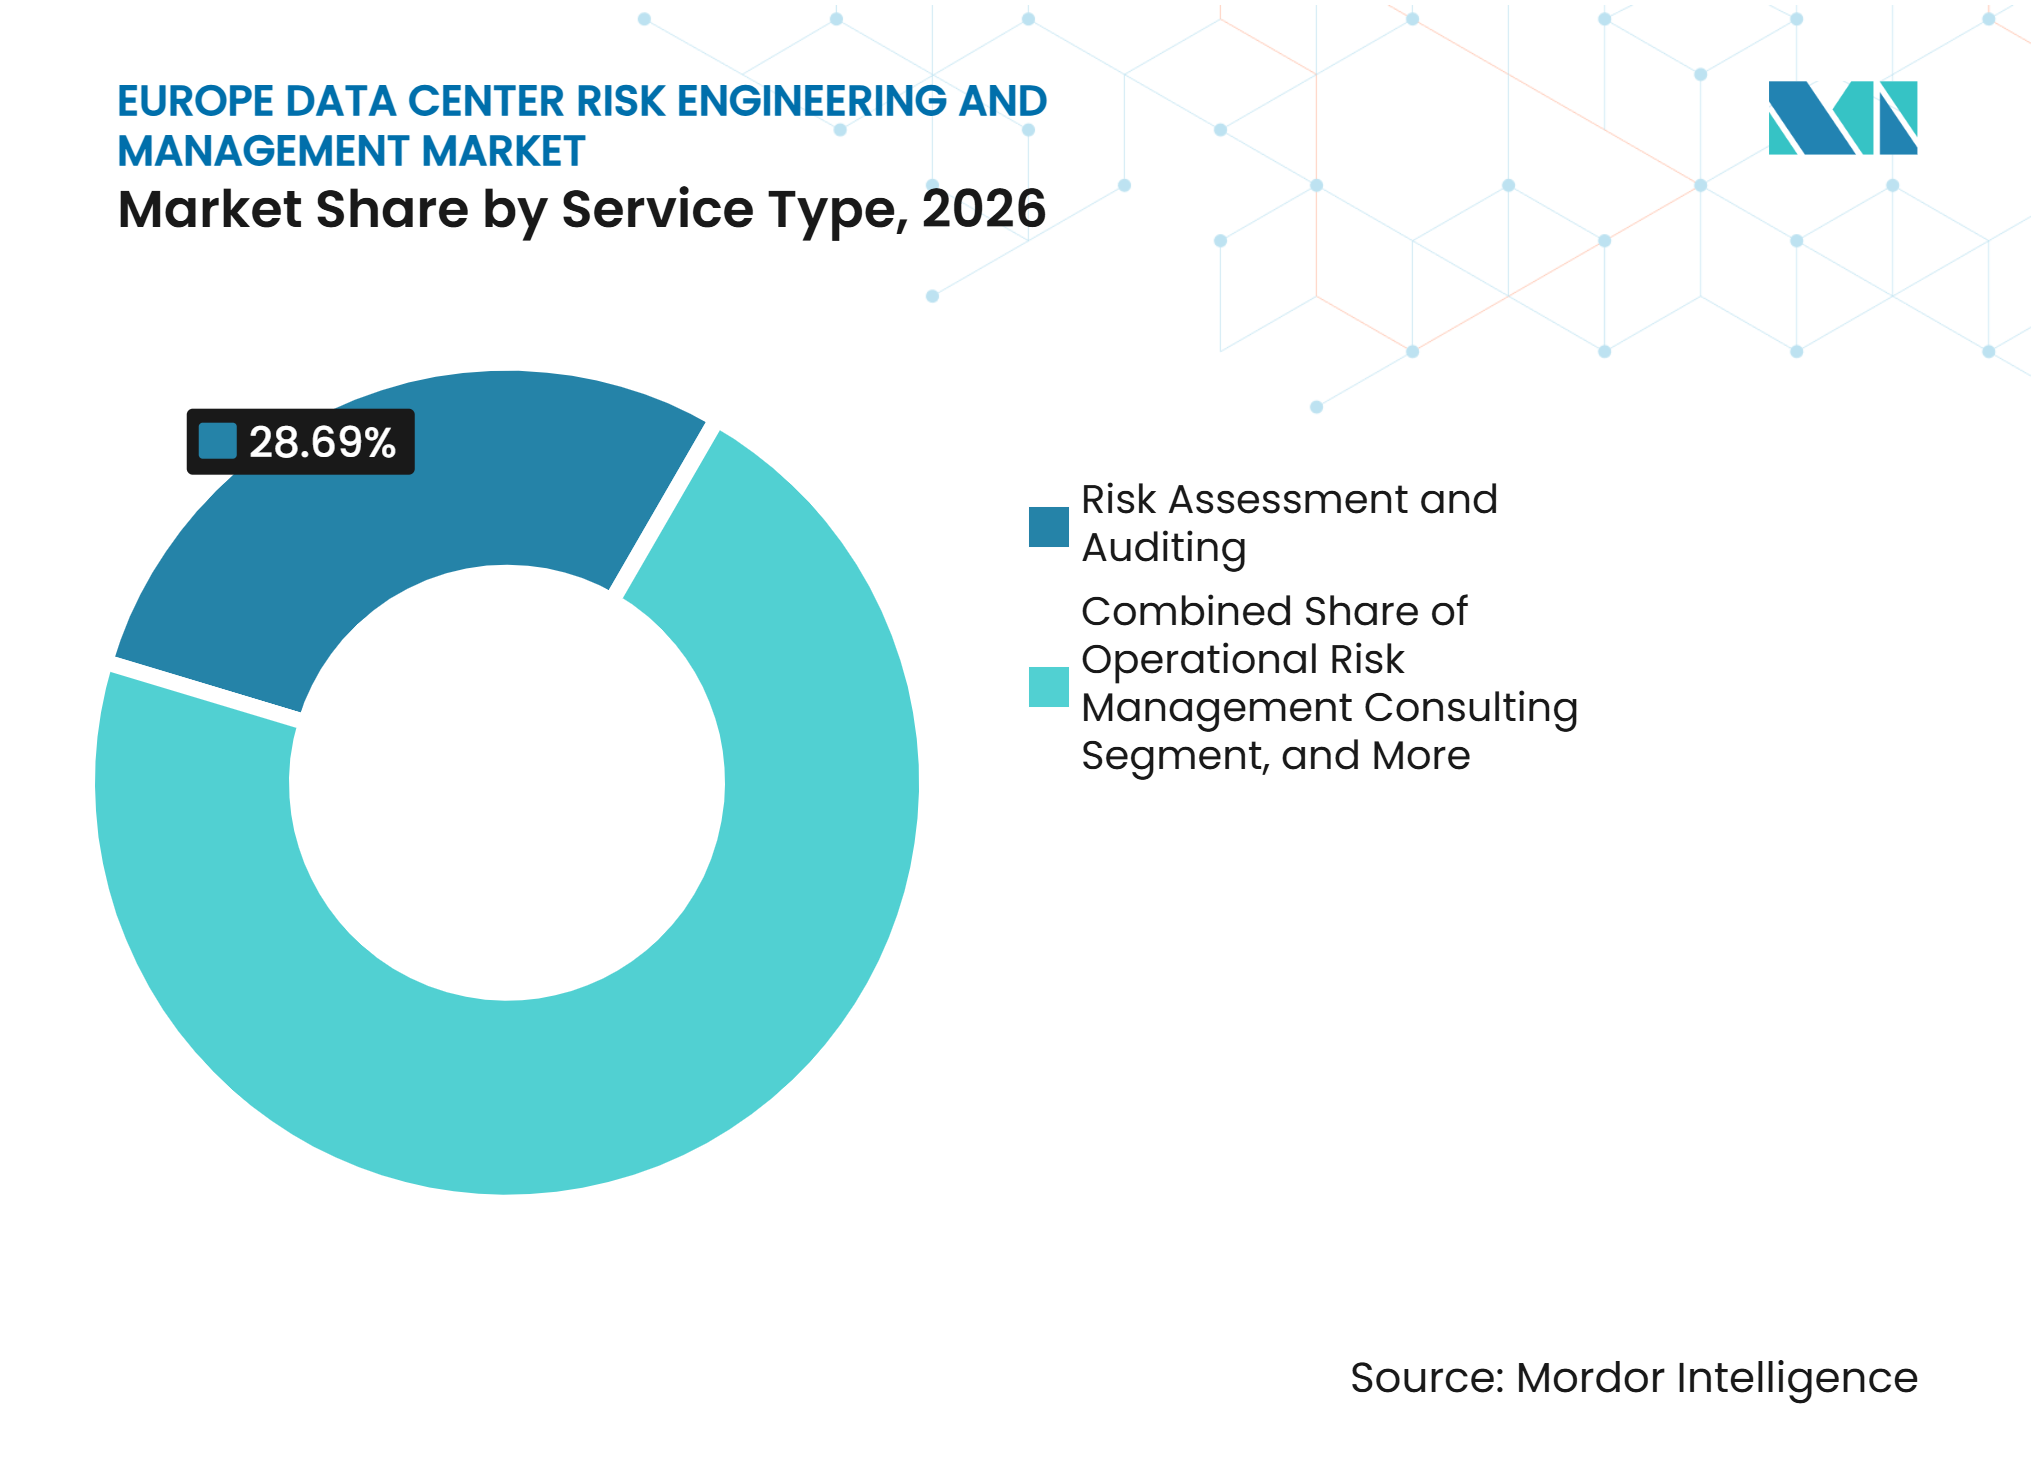
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Riesgo:
La Exposición Eléctrica Lidera Mientras la Exposición Térmica CreceEl riesgo de infraestructura eléctrica y de energía representó el 26,47% del tamaño del mercado europeo de ingeniería y gestión de riesgos para centros de datos en 2026. La disponibilidad depende de la calidad estable de la energía, la distribución redundante y los arreglos de respaldo creíbles. ENTSO-E encontró que los cambios de carga impulsados por la inteligencia artificial pueden causar variaciones de potencia de decenas de megavatios en milisegundos. Ese hallazgo extiende el marco de riesgo más allá de la sala eléctrica de un edificio hacia la relación entre el sitio y la red más amplia. Se proyecta que el riesgo de refrigeración y gestión térmica se expanda a una CAGR del 15,34% hasta 2032 a medida que los equipos de refrigeración líquida se vuelven más comunes.
Las fugas, el ensuciamiento de las placas frías, la corrosión y la gestión del glicol crean rutas de fallo que difieren de las instalaciones convencionales refrigeradas por aire. Las evaluaciones pertinentes deben examinar materiales, química del agua, cobertura de sensores, prácticas de mantenimiento y procedimientos de respuesta. El riesgo de incendio, seguridad de personas e integridad estructural sigue siendo importante cuando los sitios más antiguos se rediseñan para mayor densidad de bastidores. La resiliencia climática también recibe más atención donde las inundaciones, el viento o el calor podrían afectar la continuidad física. El seguimiento de la cadena de suministro también se ha convertido en parte de la categoría a medida que los operadores buscan identificar retrasos en los equipos antes de que afecten los planes de construcción y puesta en marcha.
Por Método de Evaluación:
Las Revisiones Cualitativas Lideran Mientras la Supervisión se Vuelve Más ComúnLa evaluación cualitativa de riesgos mantuvo el 30,72% de la demanda en 2026 porque es accesible para auditorías iniciales, renovaciones de seguros y presentaciones de cumplimiento normativo. Ayuda a los operadores a organizar los peligros y las brechas de control sin construir un modelo probabilístico complejo. Se espera que la evaluación y supervisión continua de riesgos crezca a una CAGR del 14,86% hasta 2032. Este cambio sigue el uso más amplio de telemetría de sistemas de refrigeración, eléctricos y de respaldo. El mercado europeo de ingeniería y gestión de riesgos para centros de datos puede utilizar estos datos para identificar puntos calientes térmicos, deriva del glicol y degradación de baterías de SAI antes de que se conviertan en eventos de servicio.
La evaluación cuantitativa y los métodos centrados en la fiabilidad están ganando relevancia entre los operadores de hiperescala. Estos operadores necesitan modelos de pérdidas que puedan respaldar los límites de exposición y las decisiones de seguros más amplias. El análisis de escenarios también apoya la planificación de la continuidad del negocio y la documentación de recuperación. La simulación y el modelado digital siguen siendo menores en términos de ingresos, pero su integración a nivel de sistema los hace más útiles en instalaciones orientadas a la inteligencia artificial. Johnson Controls publicó diseños de referencia para centros de datos de inteligencia artificial de 1 GW en febrero de 2026, incluyendo configuraciones de cadena térmica desde enfriadores hasta unidades de distribución de refrigeración.[2]
Por Modelo de Contratación:
Las Auditorías Puntuales Lideran, los Servicios Continuos Ganan TerrenoLa evaluación y auditoría puntual representó el 32,83% en 2026, convirtiéndola en el modelo de contratación más grande. Las inauguraciones de instalaciones, las revisiones de adquisiciones, las solicitudes de aseguradores y los eventos de certificación suelen desencadenar estas asignaciones. Se proyecta que los servicios de gestión continua de riesgos crezcan a una CAGR del 14,97% hasta 2032. Los clientes están pasando de la revisión basada en eventos hacia una gobernanza de riesgos recurrente. Lockton informó que los incidentes menores pueden generar pérdidas por interrupción del negocio que superan los daños físicos, lo que fomenta una revisión más detallada de la redundancia y la respuesta a incidentes.
Las revisiones periódicas son relevantes para los operadores de mercado medio que están formalizando los ciclos de auditoría. La ingeniería de riesgos gestionada y el trabajo de asesoría integrada sirven a los clientes de hiperescala que prefieren un único socio responsable en todos los campus. Las relaciones retenidas mejoran la visibilidad de los ingresos para los proveedores de servicios y reducen la necesidad de que los clientes incorporen un nuevo evaluador para cada sitio. La visibilidad del estado de los activos en tiempo real está ampliando la definición de los servicios de ingeniería gestionada. RINA presta servicios para centros de datos fiables y sostenibles, lo que refleja el creciente uso del soporte de ingeniería supervisada en el mercado europeo de ingeniería y gestión de riesgos para centros de datos.

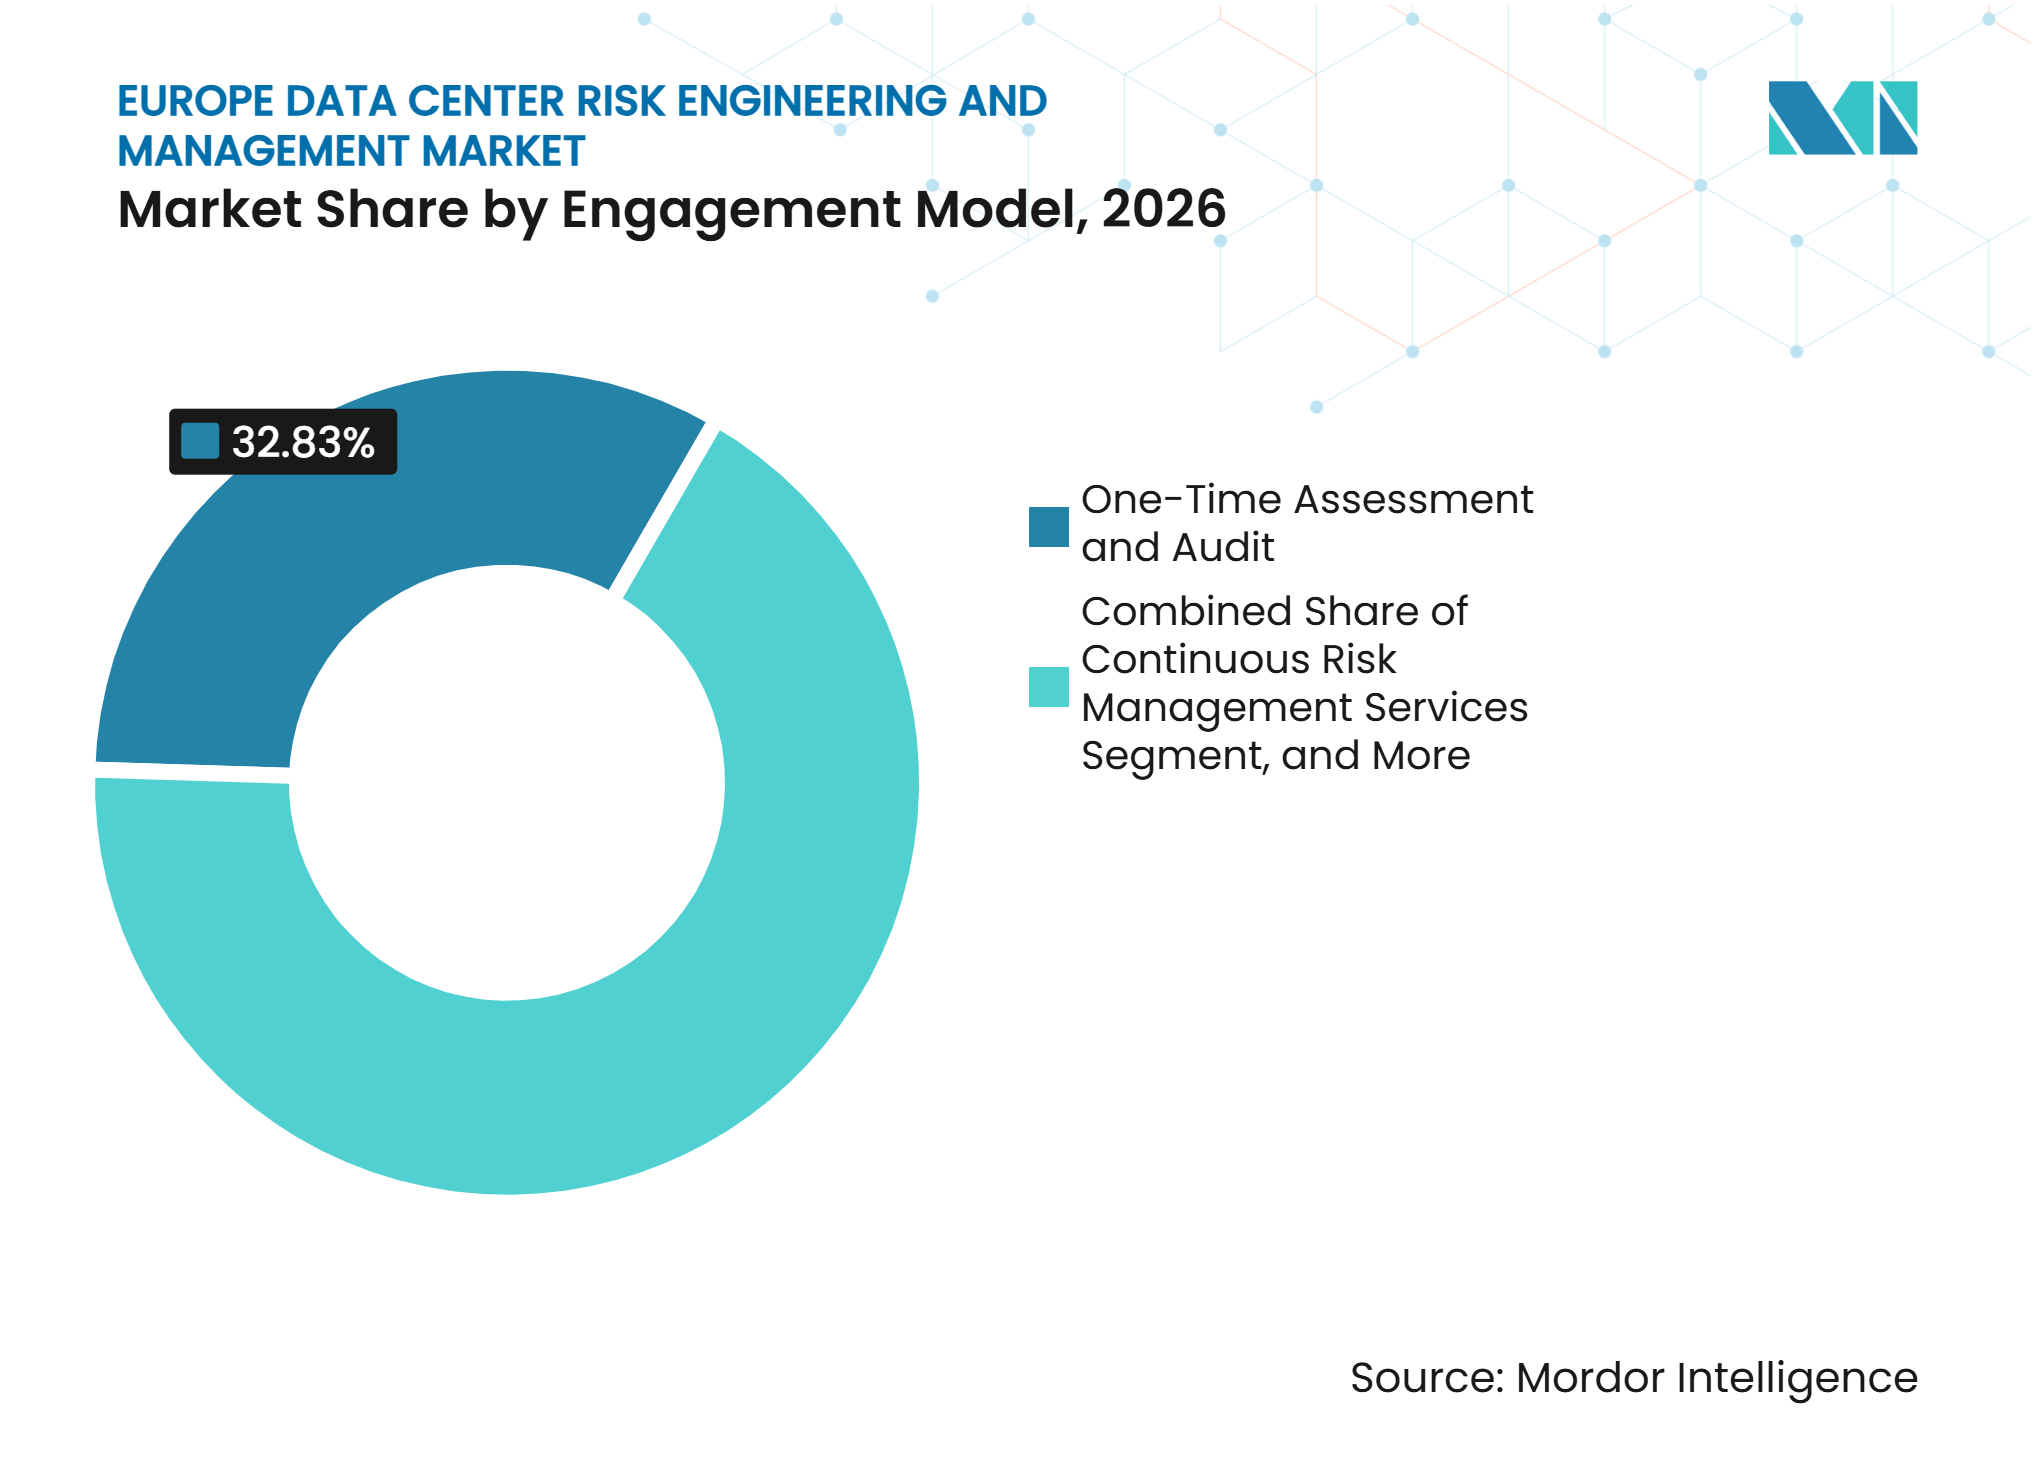
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Etapa del Ciclo de Vida del Proyecto:
Las Operaciones Lideran, la Modernización Crea Nuevo TrabajoLa gestión de riesgos operativos representó el 34,96% en 2026 porque Europa cuenta con una gran base instalada de instalaciones de colocación y empresariales maduras. Estos sitios requieren revisiones continuas de controles, gobernanza del mantenimiento y evidencia para clientes y aseguradores. Se proyecta que la expansión, modernización y actualización crezcan a una CAGR del 14,42% hasta 2032. Los sitios existentes deben reevaluar sus supuestos estructurales, eléctricos y térmicos al agregar equipos de mayor densidad. Se proyecta que la capacidad de TI instalada de Alemania aumente de 2.980 MW en 2025 a casi 5.000 MW en 2030.
El trabajo de diseño e ingeniería es importante antes de que un proyecto se comprometa con las elecciones de equipos y distribución. El trabajo de construcción y puesta en marcha es igualmente relevante porque las pruebas incompletas pueden dejar fallos tempranos sin resolver. Allianz Commercial identifica los cronogramas realistas, el sólido aseguramiento de la calidad y los controles coordinados de contratistas como prácticas importantes de riesgo en la construcción. La selección del sitio está ganando importancia donde la capacidad de la red está limitada. El trabajo de riesgo temprano puede ayudar a los promotores a evitar comprometer capital en ubicaciones que no pueden recibir una conexión eléctrica oportuna.
Por Tamaño del Centro de Datos:
Las Instalaciones Grandes Lideran Mientras la Demanda de Hiperescala CreceLas instalaciones grandes representaron el 37,24% de la demanda de servicios en 2026. Su posición establecida en los centros de colocación y su modelo operativo multiarrendatario requieren evidencia detallada en varias capas de infraestructura. Se espera que las instalaciones de hiperescala se expandan a una CAGR del 14,91% hasta 2032. El crecimiento está vinculado a los programas de construcción orientados a la inteligencia artificial por parte de operadores de hiperescala y neocloud. La Asociación Europea de Centros de Datos informa que los bastidores de alta densidad operan frecuentemente a 30-80 kW y que una parte de los sitios supera los 100 kW.
Estas cargas hacen que los métodos de evaluación empresarial convencionales sean menos suficientes para los nuevos campus. Los proveedores necesitan análisis de fallos específicos y trabajo de fiabilidad de sistemas de refrigeración. Los sitios medianos y pequeños siguen siendo relevantes debido a las renovaciones de seguros, las evaluaciones de activos envejecidos y las necesidades de cumplimiento normativo específicas del sector. Su crecimiento es más lento, en parte porque los programas integrales siguen siendo costosos. Las evaluaciones más estandarizadas y habilitadas por tecnología podrían ampliar el acceso sin requerir un aumento equivalente en mano de obra especializada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Operadores de Colocación Generan la Mayor Demanda de ServiciosLos operadores de colocación mantuvieron el 40,38% de la demanda de servicios de ingeniería de riesgos en 2026. Su estructura multiarrendatario crea problemas de asignación de riesgos entre operadores, arrendatarios y aseguradores. Los sistemas compartidos de energía, refrigeración, seguridad y acceso necesitan documentación tanto en los límites de infraestructura como de arrendatario. La investigación sobre centros de datos arrendados identifica la protección de infraestructura crítica como una prioridad central de seguridad, con condiciones regulatorias y geopolíticas locales que cambian las prioridades a nivel de sitio. Este marco respalda evaluaciones por capas en lugar de evaluaciones de un solo sitio.
Se proyecta que los proveedores de servicios en la nube crezcan a una CAGR del 15,06% hasta 2032 a medida que las nuevas instalaciones europeas respaldan las obligaciones de nube soberana y la demanda de inferencia de inteligencia artificial. Los ciclos de actualización de hardware de GPU de 18-36 meses pueden requerir una reevaluación cuando cambian las condiciones de energía y refrigeración. Los centros de datos empresariales y de borde continúan requiriendo revisiones operativas y planificación de modernización. Los usuarios de servicios financieros, atención médica y sector público también enfrentan expectativas documentadas de resiliencia. DORA y NIS2 aumentan la necesidad de evidencia clara de controles donde sea aplicable.
Análisis Geográfico
Alemania
Alemania mantuvo el 24,15% de la participación del mercado europeo de ingeniería y gestión de riesgos para centros de datos en 2026. El ecosistema de intercambio de Fráncfort y la expansión de hiperescala respaldan una gran base instalada, mientras que Alemania alcanzó 2.980 MW de capacidad de TI instalada en 2025 y se proyecta que se aproxime a los 5.000 MW en 2030. La inversión en infraestructura de construcción y técnica alcanzó 3,3 mil millones de EUR (3,73 mil millones de USD) en 2025, y el compromiso de Google de 5,5 mil millones de EUR (6,22 mil millones de USD) hasta 2029 añade demanda a lo largo del ciclo de vida del activo.[3] La Ley de Eficiencia Energética, las normas de propiedad de instalaciones críticas y el acceso limitado a la red aumentan el valor de las revisiones técnicas que también abordan el cumplimiento normativo y la viabilidad del sitio.
Suecia
Se proyecta que Suecia crezca a una CAGR del 14,95% hasta 2032. Su base de energía renovable y su cartera de computación de inteligencia artificial la están posicionando como un centro de computación nórdico, con 1.248 MW planificados y 250 MW en construcción, frente a 171 MW de capacidad operativa. El campus planificado de 750 MW en Strängnäs de Brookfield y el compromiso de 3,2 mil millones de USD de Microsoft para 3 instalaciones de alta densidad de GPU demuestran la escala del trabajo entrante. Las interfaces de red, el diseño térmico y los controles de puesta en marcha darán forma a la demanda, mientras que la contratación de DNV para un responsable de centros de datos en el norte de Europa señala la necesidad de capacidad de entrega regional.
Reino Unido, Francia, Italia, España y Otros Mercados Europeos
El Reino Unido sigue siendo la segunda ubicación individual de centros de datos más grande de la región. Su designación de infraestructura nacional crítica en enero de 2026 permite que los grandes proyectos utilicen la vía de aprobación de Proyectos de Infraestructura de Importancia Nacional, aumentando la importancia de la documentación estructurada de riesgos. Francia atrajo más de 60 mil millones de EUR (67,8 mil millones de USD) en inversión extranjera en centros de datos en 2025 a través de transacciones de hiperescala. Italia y España están creciendo desde una base más baja mediante medidas de autorización simplificada e inversión estratégica. Las reformas de la red pueden reducir las barreras al desarrollo, pero requieren una evaluación detallada del calendario de conexión y los riesgos de energía. Polonia, los Países Bajos e Irlanda se benefician del desplazamiento de la demanda desde los centros FLAP-D saturados, mientras que Rusia sigue siendo distinta porque los requisitos de infraestructura soberana limitan las oportunidades de servicio transfronterizo.
Panorama Competitivo
Concentración del Mercado
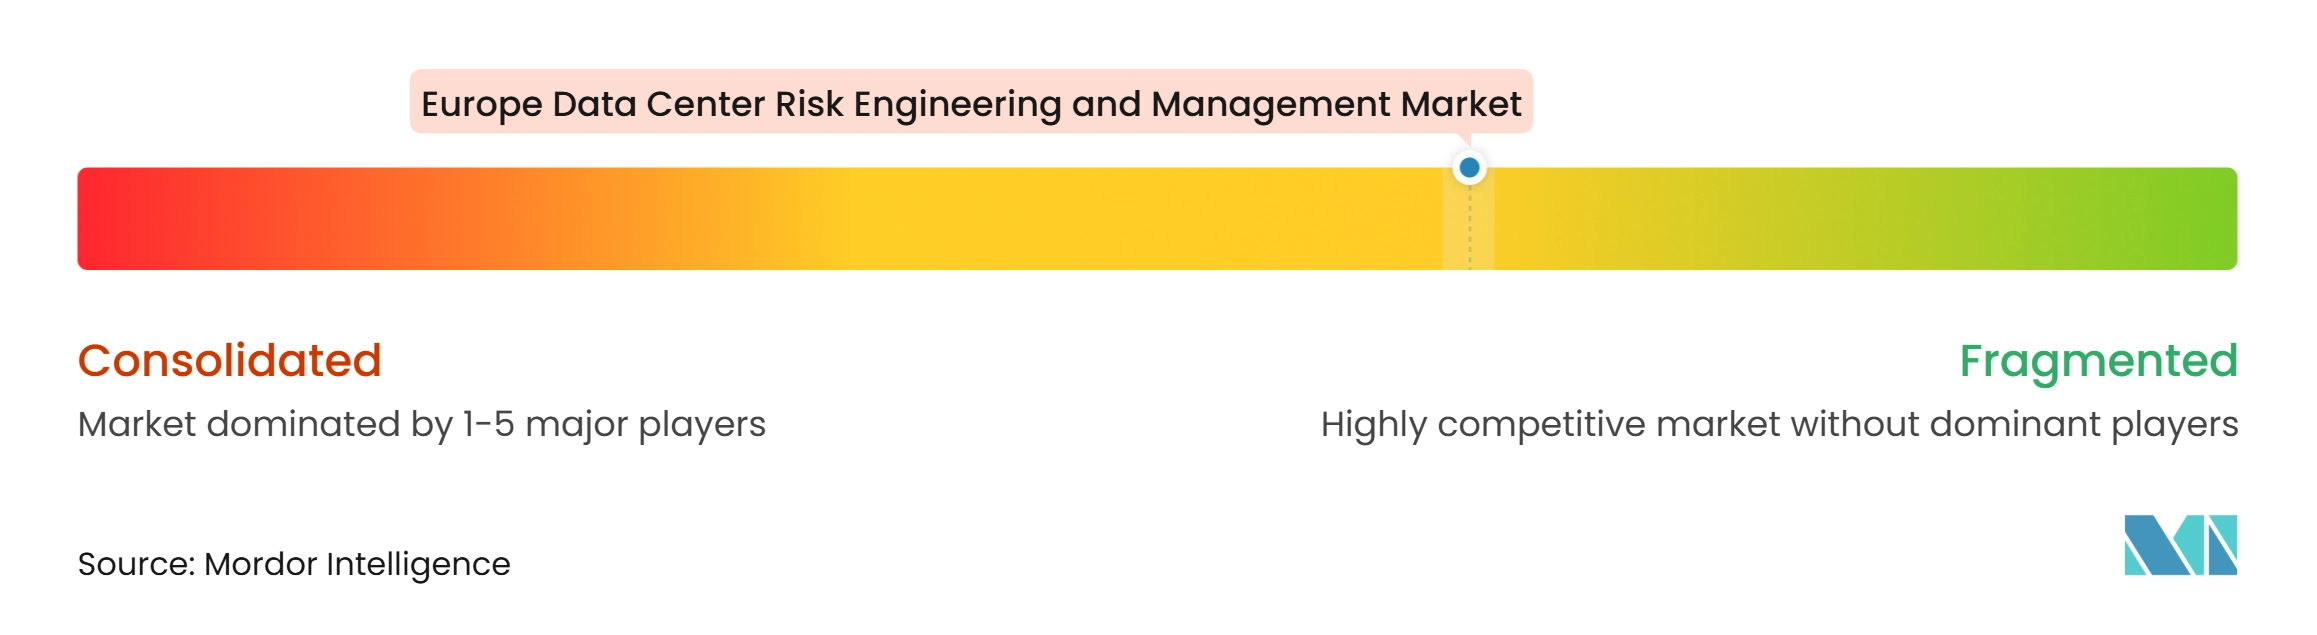
El mercado europeo de ingeniería y gestión de riesgos para centros de datos está moderadamente fragmentado. DNV, TÜV SÜD, Bureau Veritas, DEKRA y SGS compiten con empresas de ingeniería especializadas y asesores vinculados a seguros en evaluaciones, certificación, modelado de fiabilidad y supervisión. Sus redes de entrega en múltiples países ayudan a los clientes de hiperescala a aplicar enfoques consistentes en varios campus. TÜV SÜD utiliza un método de pruebas y puesta en marcha de cinco niveles alineado con EN 50600, ISO/IEC 22237 y ANSI/TIA-942.[4] DEKRA proporciona revisión de diseño según EN 50600, pruebas de sistemas integrados y validación de EPMS y BMS.
Los especialistas compiten donde la profundidad técnica es más valiosa que la cobertura amplia. Jensen Hughes participa en los comités técnicos NFPA 3, 4, 13, 72, 75 y 76, lo que respalda su posición en seguridad contra incendios y protección de personas. La ampliación del programa de seguros de Aon en abril de 2026 a 3,5 mil millones de USD conecta más directamente la evaluación de riesgos con la colocación de cobertura. RINA está persiguiendo trabajo de riesgo continuo a través de servicios centrados en la fiabilidad y sostenibilidad de los centros de datos. Estos ejemplos muestran el valor de la supervisión, la profundidad en el cumplimiento normativo y la evidencia de ingeniería demostrable.
La refrigeración líquida, la distribución de alta tensión y los clústeres de GPU de inteligencia artificial elevan el umbral técnico para los proveedores creíbles. La investigación abierta sobre RADiCe encontró que la simulación de escenarios basada en datos puede evaluar escenarios de riesgo seleccionados hasta 330 veces más rápido que los métodos tradicionales. Las herramientas digitales podrían reformar el análisis continuo de riesgos, aunque las prácticas de certificación establecidas siguen siendo una barrera para los nuevos participantes sin autoridad en estándares. La competencia seguirá siendo activa entre los amplios proveedores de pruebas, inspección y certificación, los asesores vinculados a seguros y los especialistas con profundidad técnica.
Líderes del Sector Europeo de Ingeniería y Gestión de Riesgos para Centros de Datos
-
AECOM
-
Aon plc
-
Bureau Veritas SA
-
BSI Group
-
DEKRA SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Ingeniería y Gestión de Riesgos para Centros de Datos Empresas cubiertas en este informe
- AECOM
- Aon plc
- Bureau Veritas SA
- BSI Group
- DEKRA SE
- DNV AS
- Intertek Group plc
- Jensen Hughes, Inc.
- Johnson Controls International plc
- Minimax GmbH
- RINA S.p.A.
- Schneider Electric SE
- SGS Société Générale de Surveillance SA
- TÜV SÜD AG
- UL Solutions Inc.
- VdS Schadenverhütung GmbH
Desarrollos recientes de la industria en Mercado Europeo de Ingeniería y Gestión de Riesgos para Centros de Datos
- Octubre de 2026: Bureau Veritas SA lanzó su folleto de Centros de Datos de Misión Crítica, consolidando su oferta de ciclo de vida completo en estudios de viabilidad, cumplimiento normativo, asesoría en entrega de proyectos, puesta en marcha, servicios de sostenibilidad, ciberseguridad y resiliencia operativa para clientes de centros de datos. El lanzamiento formaliza el posicionamiento de Bureau Veritas como socio de aseguramiento integrado para la ola de construcción de centros de datos de la era de la inteligencia artificial.
- Septiembre de 2026: Johnson Controls International plc y la Universidad de Texas en Arlington avanzaron en una iniciativa conjunta para el Centro C3H2-AI, una instalación de investigación planificada de 15.000 pies cuadrados con una capacidad de energía de 8 a 10 MW, orientada a sistemas de gestión térmica desde el chip hasta la instalación para centros de datos de inteligencia artificial. La asociación señala la intención de Johnson Controls de incorporar marcos de riesgo térmico validados por la investigación en sus servicios de asesoría para centros de datos.
- Junio de 2026: Schneider Electric SE completó la entrega por fases de más de 290 millones de USD en soluciones de infraestructura de inteligencia artificial, incluidos sistemas de refrigeración líquida Motivair e infraestructura de energía integrada, en el campus Lake Mariner de TeraWulf, una instalación proyectada para soportar hasta 750 MW de demanda de energía en su plena capacidad. La escala de la entrega ilustra cómo la ingeniería de riesgos de gestión térmica se está integrando en los contratos de suministro de infraestructura a gran escala.
- Mayo de 2026: Johnson Controls International plc anunció un Acuerdo Marco Global con Armada, que describe planes para la producción modular de centros de datos de inteligencia artificial en una fábrica dedicada en Arizona, con la expectativa de crear más de 500 empleos. El enfoque de Armada en el despliegue de infraestructura de inteligencia artificial soberana hace que esta asociación sea directamente relevante para los emergentes programas de construcción de nube soberana en Europa, donde los programas de ingeniería de riesgos deben satisfacer los requisitos regulatorios locales.
Alcance del Informe del Mercado Europeo de Ingeniería y Gestión de Riesgos para Centros de Datos
El mercado europeo de ingeniería y gestión de riesgos para centros de datos comprende servicios y soluciones que ayudan a los operadores de centros de datos a identificar, evaluar, mitigar y gestionar los riesgos operativos, ambientales, de ciberseguridad y relacionados con la infraestructura. Estos servicios respaldan la continuidad del negocio, el cumplimiento normativo, la protección de activos y la operación fiable de las instalaciones de centros de datos en toda Europa.
El Informe del Mercado Europeo de Ingeniería y Gestión de Riesgos para Centros de Datos está segmentado por Tipo de Servicio (Evaluación y Auditoría de Riesgos, Ingeniería de Fiabilidad y Disponibilidad, Análisis de Modos de Fallo y Efectos (FMEA), Análisis de Árbol de Fallos y Análisis de Causa Raíz, Identificación de Peligros y Evaluación de Riesgos, Planificación de Mitigación de Riesgos, Consultoría de Gestión de Riesgos Operativos y Soporte de Certificación de Ingeniería y Cumplimiento Normativo), Categoría de Riesgo (Riesgo de Infraestructura Eléctrica y de Energía, Riesgo de Refrigeración y Gestión Térmica, Riesgo de Incendio y Seguridad de Personas, Riesgo de Infraestructura Estructural y de Edificios, Riesgo Ambiental y Climático, Riesgo Operativo y de Error Humano, Riesgo de Cadena de Suministro y Disponibilidad de Equipos, y Riesgo de Seguridad Física y Control de Acceso), Método de Evaluación (Evaluación Cualitativa de Riesgos, Evaluación Cuantitativa de Riesgos, Evaluación Centrada en la Fiabilidad, Análisis de Riesgos Basado en Escenarios, Simulación y Modelado Digital, y Evaluación y Supervisión Continua de Riesgos), Modelo de Contratación (Evaluación y Auditoría Puntual, Revisión Periódica de Riesgos, Servicios de Gestión Continua de Riesgos, Ingeniería de Riesgos Gestionada y Servicios Integrados de Ingeniería y Asesoría), Etapa del Ciclo de Vida del Proyecto (Selección de Sitio y Viabilidad, Diseño e Ingeniería, Construcción y Puesta en Marcha, Gestión de Riesgos Operativos, y Expansión, Modernización y Actualización), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSP) y Empresarial y de Borde), y Geografía (Alemania, Reino Unido, Francia, Italia, España, Suecia, Rusia y Resto de Europa). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Evaluación y Auditoría de Riesgos |
| Ingeniería de Fiabilidad y Disponibilidad |
| Análisis de Modos de Fallo y Efectos (FMEA) |
| Análisis de Árbol de Fallos y Análisis de Causa Raíz |
| Identificación de Peligros y Evaluación de Riesgos |
| Planificación de Mitigación de Riesgos |
| Consultoría de Gestión de Riesgos Operativos |
| Soporte de Certificación de Ingeniería y Cumplimiento Normativo |
| Riesgo de Infraestructura Eléctrica y de Energía |
| Riesgo de Refrigeración y Gestión Térmica |
| Riesgo de Incendio y Seguridad de Personas |
| Riesgo de Infraestructura Estructural y de Edificios |
| Riesgo Ambiental y Climático |
| Riesgo Operativo y de Error Humano |
| Riesgo de Cadena de Suministro y Disponibilidad de Equipos |
| Riesgo de Seguridad Física y Control de Acceso |
| Evaluación Cualitativa de Riesgos |
| Evaluación Cuantitativa de Riesgos |
| Evaluación Centrada en la Fiabilidad |
| Análisis de Riesgos Basado en Escenarios |
| Simulación y Modelado Digital |
| Evaluación y Supervisión Continua de Riesgos |
| Evaluación y Auditoría Puntual |
| Revisión Periódica de Riesgos |
| Servicios de Gestión Continua de Riesgos |
| Ingeniería de Riesgos Gestionada |
| Servicios Integrados de Ingeniería y Asesoría |
| Selección de Sitio y Viabilidad |
| Diseño e Ingeniería |
| Construcción y Puesta en Marcha |
| Gestión de Riesgos Operativos |
| Expansión, Modernización y Actualización |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Suecia |
| Rusia |
| Resto de Europa |
| Por Tipo de Servicio | Evaluación y Auditoría de Riesgos |
| Ingeniería de Fiabilidad y Disponibilidad | |
| Análisis de Modos de Fallo y Efectos (FMEA) | |
| Análisis de Árbol de Fallos y Análisis de Causa Raíz | |
| Identificación de Peligros y Evaluación de Riesgos | |
| Planificación de Mitigación de Riesgos | |
| Consultoría de Gestión de Riesgos Operativos | |
| Soporte de Certificación de Ingeniería y Cumplimiento Normativo | |
| Por Categoría de Riesgo | Riesgo de Infraestructura Eléctrica y de Energía |
| Riesgo de Refrigeración y Gestión Térmica | |
| Riesgo de Incendio y Seguridad de Personas | |
| Riesgo de Infraestructura Estructural y de Edificios | |
| Riesgo Ambiental y Climático | |
| Riesgo Operativo y de Error Humano | |
| Riesgo de Cadena de Suministro y Disponibilidad de Equipos | |
| Riesgo de Seguridad Física y Control de Acceso | |
| Por Método de Evaluación | Evaluación Cualitativa de Riesgos |
| Evaluación Cuantitativa de Riesgos | |
| Evaluación Centrada en la Fiabilidad | |
| Análisis de Riesgos Basado en Escenarios | |
| Simulación y Modelado Digital | |
| Evaluación y Supervisión Continua de Riesgos | |
| Por Modelo de Contratación | Evaluación y Auditoría Puntual |
| Revisión Periódica de Riesgos | |
| Servicios de Gestión Continua de Riesgos | |
| Ingeniería de Riesgos Gestionada | |
| Servicios Integrados de Ingeniería y Asesoría | |
| Por Etapa del Ciclo de Vida del Proyecto | Selección de Sitio y Viabilidad |
| Diseño e Ingeniería | |
| Construcción y Puesta en Marcha | |
| Gestión de Riesgos Operativos | |
| Expansión, Modernización y Actualización | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Empresarial y de Borde | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Rusia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de ingeniería y gestión de riesgos para centros de datos?
Se proyecta que sea de 0,64 mil millones de USD en 2026 y 0,73 mil millones de USD en 2027, alcanzando 1,39 mil millones de USD en 2032 con una CAGR del 13,75%.
¿Qué está impulsando la demanda de ingeniería de riesgos para centros de datos en Europa?
La densidad de bastidores relacionada con la inteligencia artificial, la adopción de refrigeración líquida, las limitaciones de la red eléctrica, el escrutinio de los aseguradores y los requisitos de resiliencia están aumentando la demanda de evaluación de riesgos, documentación del ciclo de vida y supervisión continua en instalaciones nuevas y modernizadas.
¿Qué tipo de servicio se está expandiendo más rápidamente en Europa?
Se proyecta que la ingeniería de fiabilidad y disponibilidad se expanda a una CAGR del 14,93% hasta 2032, ya que los clientes buscan evidencia de disponibilidad y resiliencia.
¿Por qué los riesgos de refrigeración se están volviendo más importantes para las instalaciones europeas?
Se proyecta que el riesgo de refrigeración y gestión térmica crezca a una CAGR del 15,34% porque los equipos de inteligencia artificial de alta densidad requieren refrigeración líquida directa y un análisis de fallos más complejo.
¿Qué país tiene la mayor demanda de servicios de ingeniería de riesgos para centros de datos en Europa?
Alemania mantuvo una participación del 24,15% en 2026, respaldada por Fráncfort, grandes programas de inversión y crecientes requisitos de energía y cumplimiento normativo.