
Taille et part du marché européen de l'ingénierie des risques et de la gestion des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.64 Milliards de dollars |
| Taille du Marché (2027) | 0.73 Milliards de dollars |
| Taille du Marché (2032) | 1.39 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.75 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de l'ingénierie des risques et de la gestion des centres de données par Mordor Intelligence
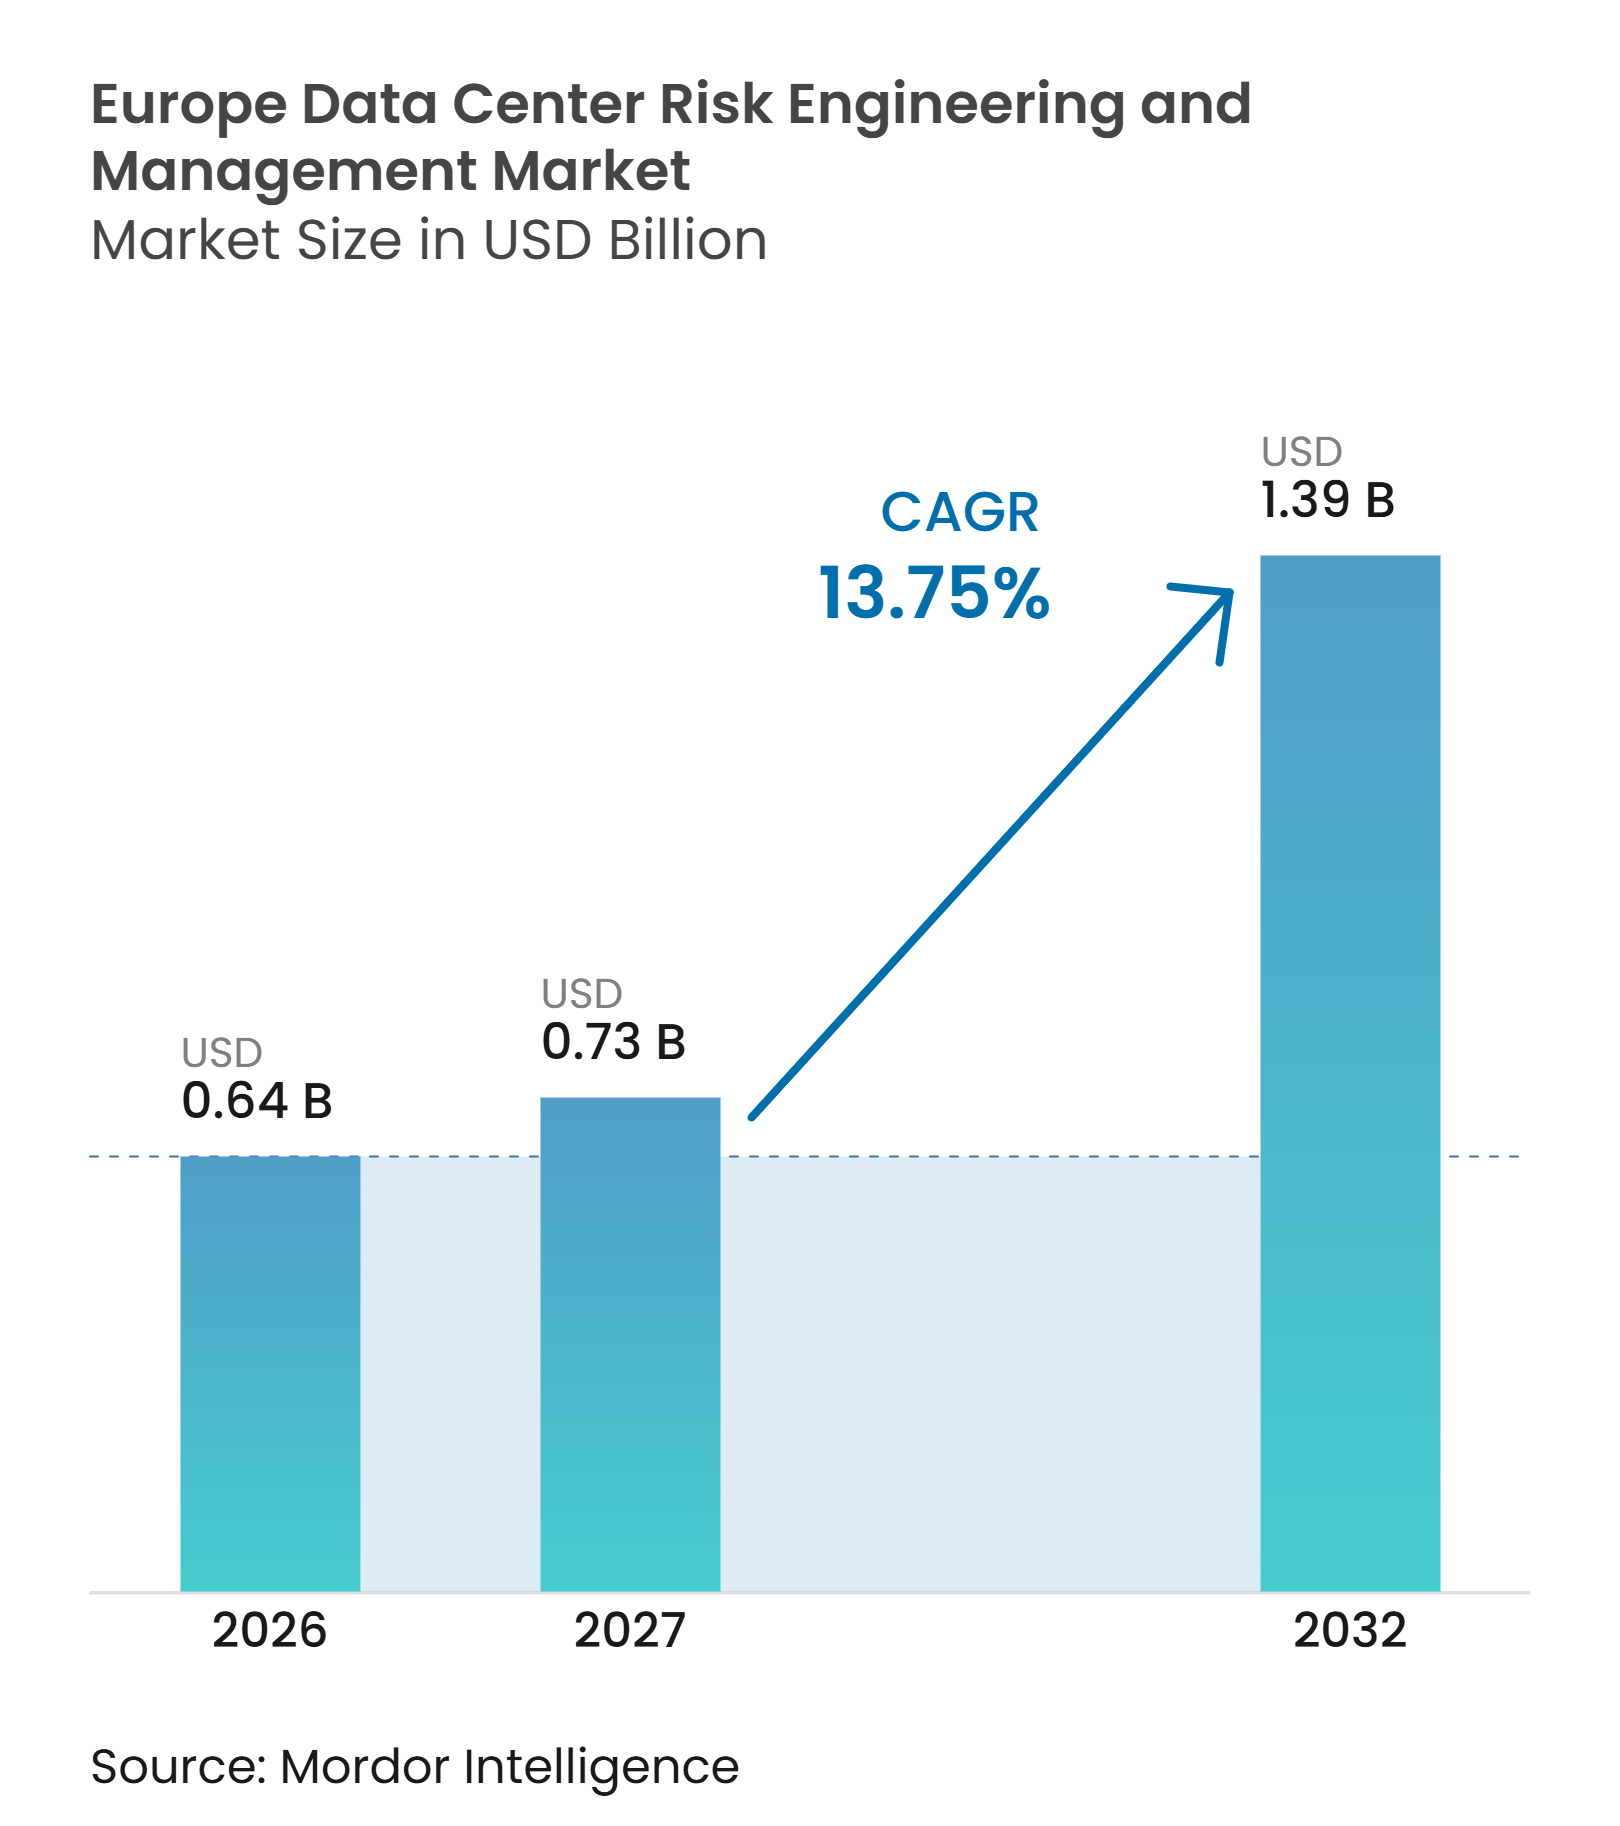
La taille du marché européen de l'ingénierie des risques et de la gestion des centres de données devrait s'établir à 0,64 milliard USD en 2026, à 0,73 milliard USD en 2027, et atteindre 1,39 milliard USD d'ici 2032, avec un CAGR de 13,75 % de 2027 à 2032. Le passage des installations de colocation conventionnelles vers les campus de calcul IA modifie le travail requis pour évaluer, documenter et gérer les risques liés aux infrastructures. Les opérateurs font face à des engagements en capital plus importants, à des systèmes plus interdépendants et à des mises à niveau plus fréquentes des équipements d'alimentation et de refroidissement. Cela rend le marché européen de l'ingénierie des risques et de la gestion des centres de données pertinent tout au long de la conception, de la mise en service, de l'exploitation et des travaux de modernisation, et non uniquement lors de la remise du projet. Les assureurs, les prêteurs et les clients accordent également une plus grande valeur aux programmes de fiabilité documentés, ce qui favorise les engagements récurrents. La meilleure opportunité réside chez les prestataires capables de relier l'analyse technique à la conformité, à la résilience opérationnelle et à la surveillance continue. Cette évolution récompense les prestataires qui peuvent transformer les conclusions techniques en documentation adaptée aux décisions d'investissement, d'assurance et d'exploitation sur plusieurs sites.
Points clés du rapport
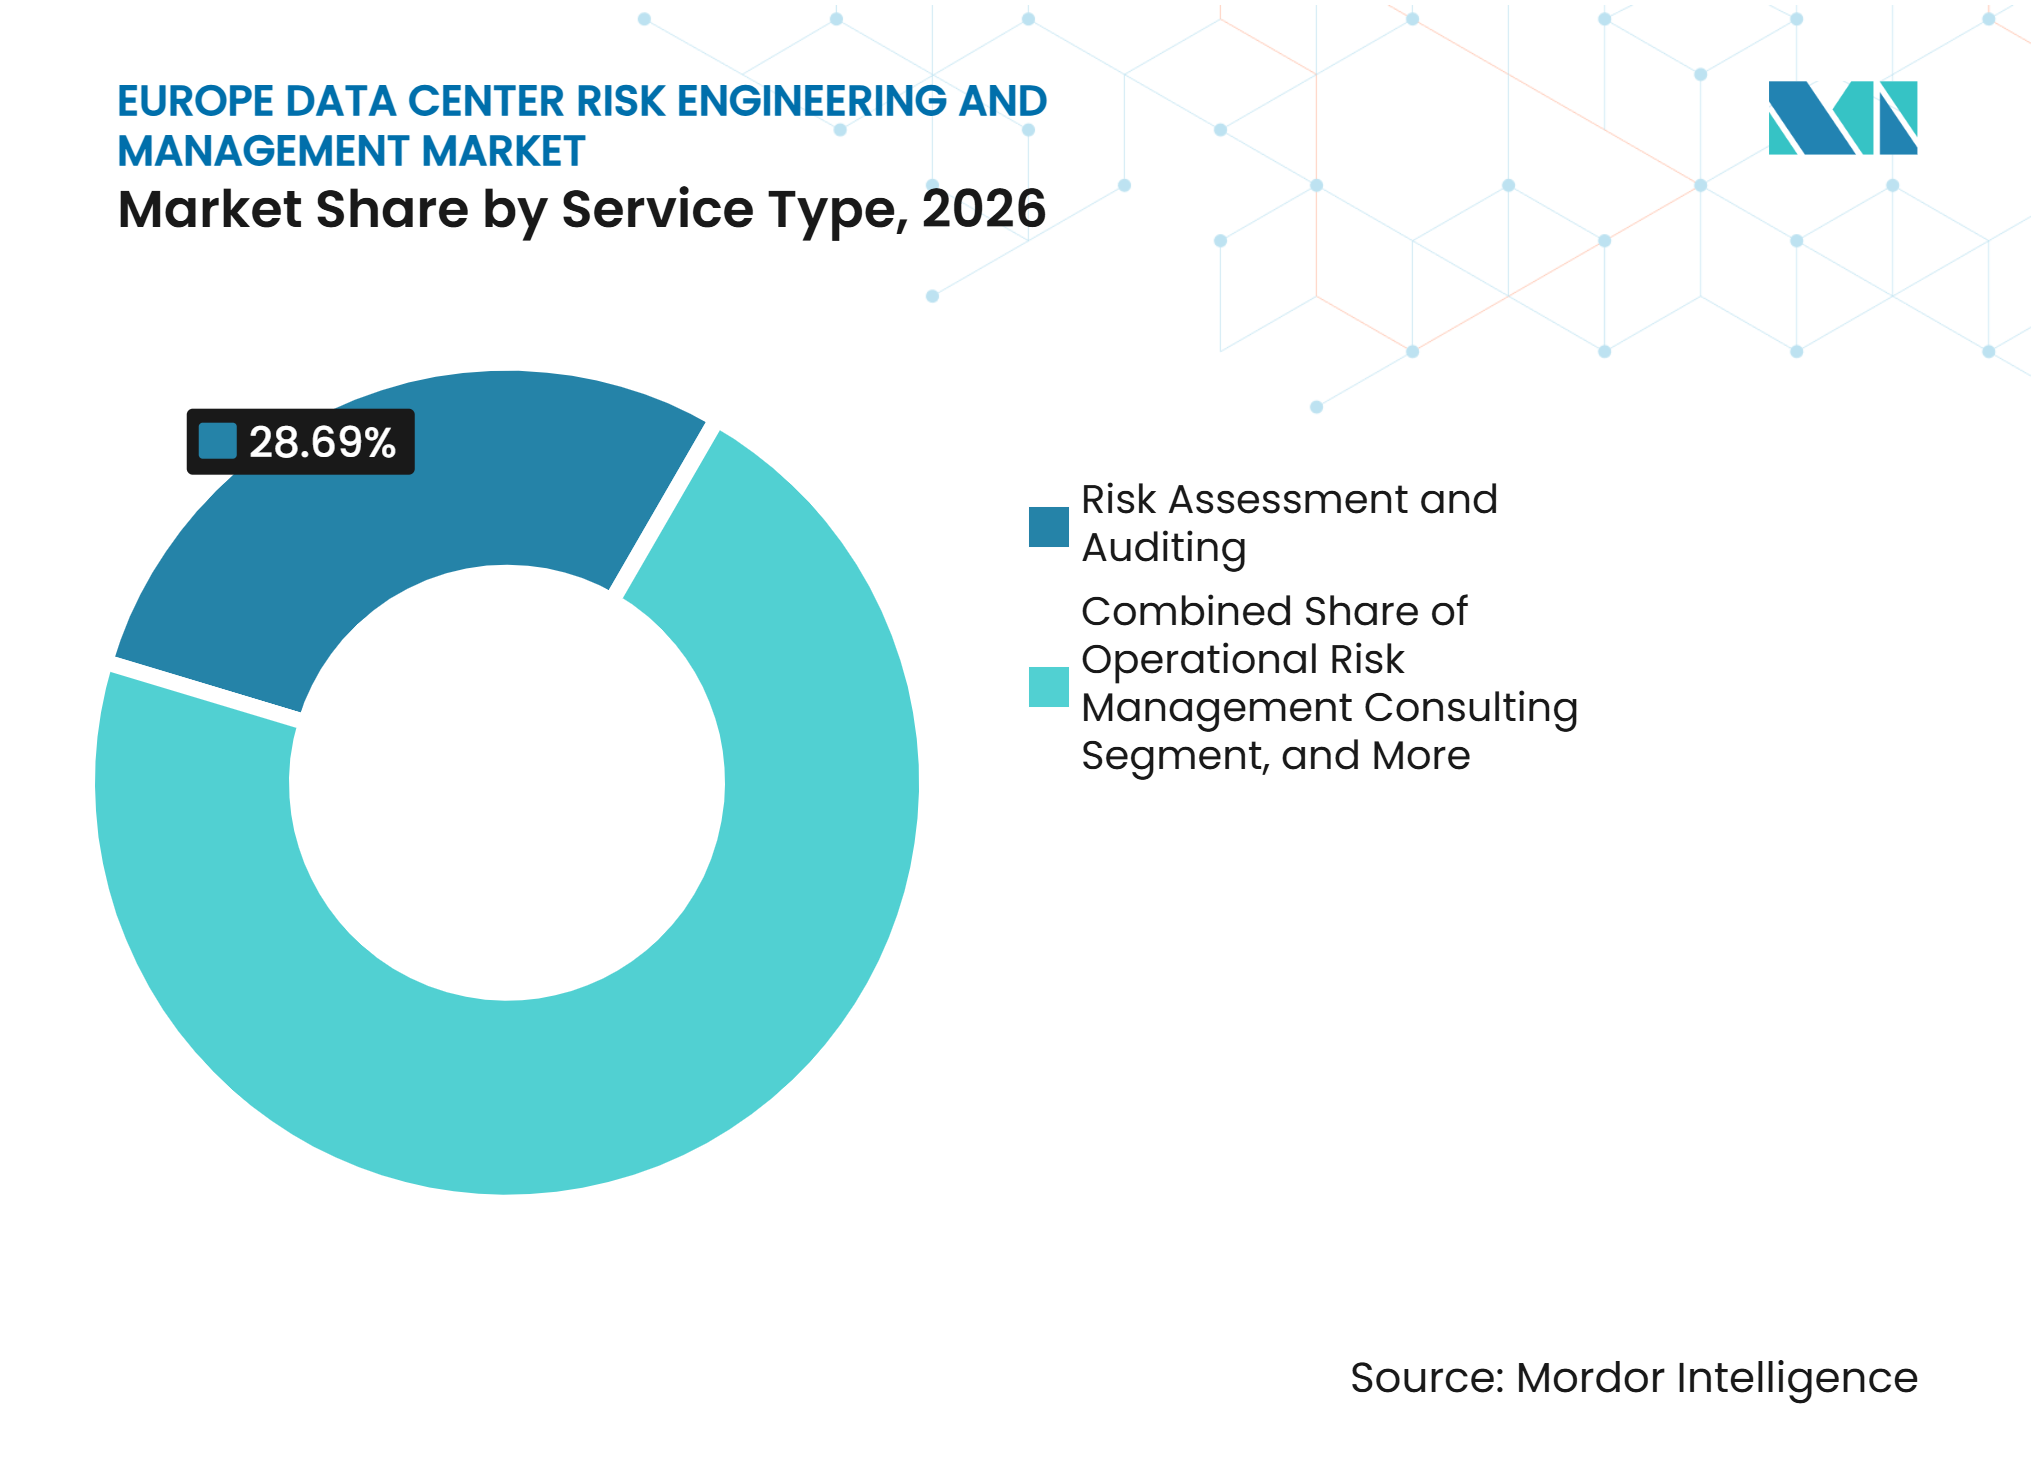
- Par type de service, l'évaluation et l'audit des risques représentaient 28,69 % de la part du marché européen de l'ingénierie des risques et de la gestion des centres de données en 2026, tandis que l'ingénierie de la fiabilité et de la disponibilité devrait progresser à un CAGR de 14,93 % jusqu'en 2032.
- Par catégorie de risque, le risque lié aux infrastructures électriques et d'alimentation représentait 26,47 % de la taille du marché européen de l'ingénierie des risques et de la gestion des centres de données en 2026, tandis que le risque lié au refroidissement et à la gestion thermique devrait croître à un CAGR de 15,34 % jusqu'en 2032.
- Par méthode d'évaluation, l'évaluation qualitative des risques détenait une part de 30,72 % en 2026, tandis que l'évaluation et la surveillance continues des risques devraient progresser à un CAGR de 14,86 % jusqu'en 2032.
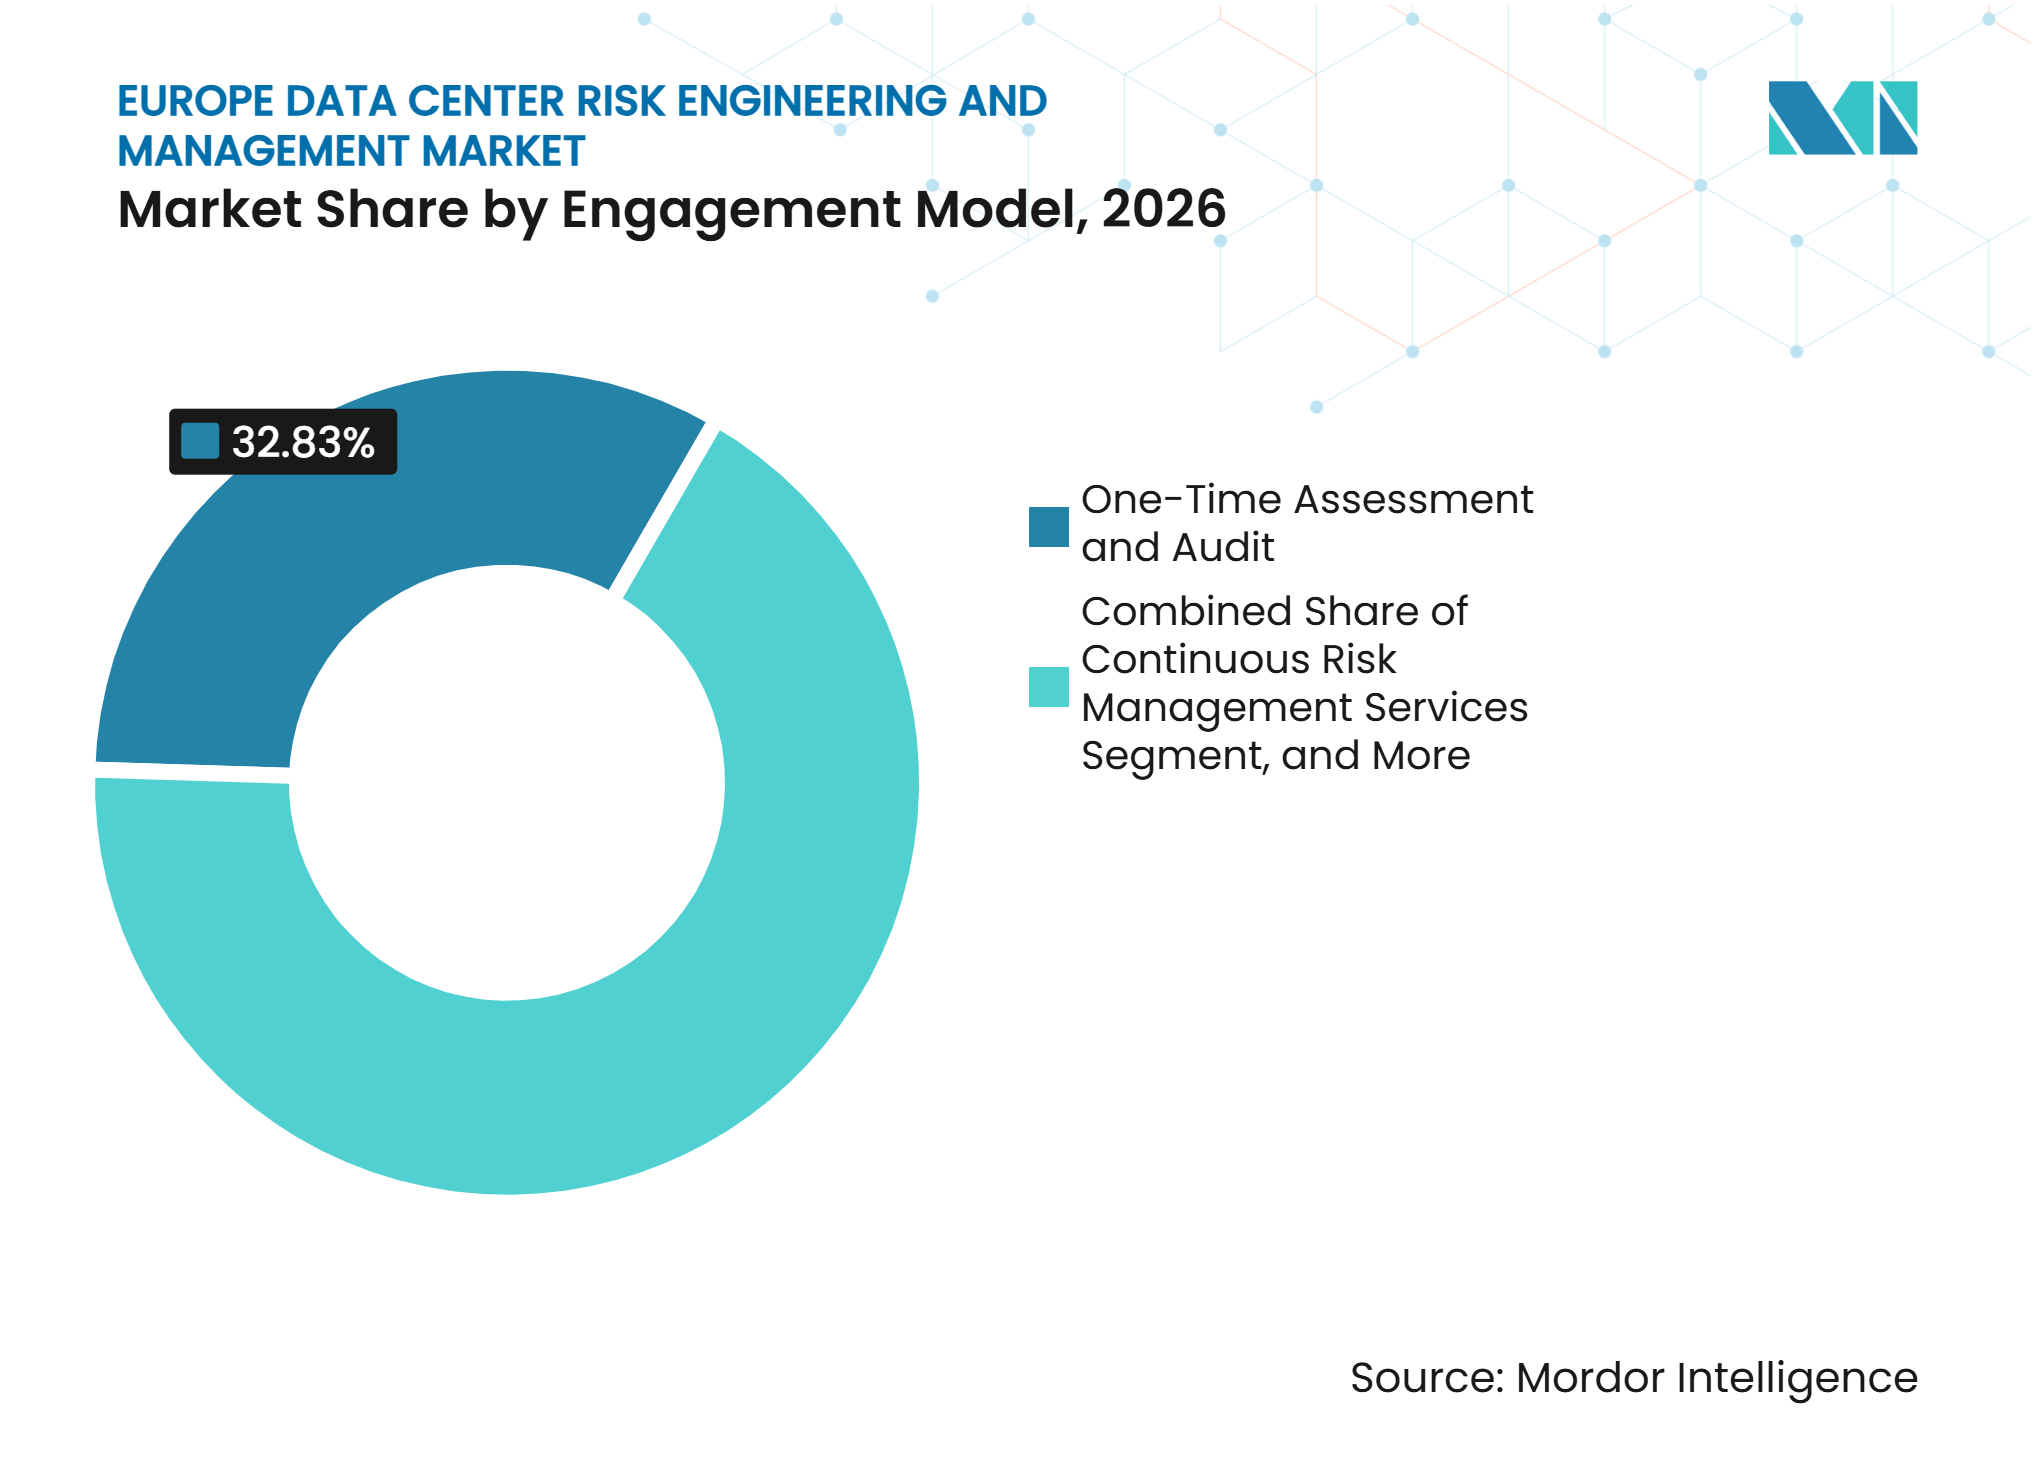
- Par modèle d'engagement, l'évaluation et l'audit ponctuels représentaient 32,83 % en 2026, tandis que les services de gestion continue des risques devraient croître à un CAGR de 14,97 % jusqu'en 2032.
- Par étape du cycle de vie du projet, la gestion des risques opérationnels représentait 34,96 % en 2026, tandis que l'expansion, la modernisation et la rénovation devraient croître à un CAGR de 14,42 % jusqu'en 2032.
- Par taille de centre de données, les grandes installations détenaient une part de 37,24 % en 2026, tandis que les installations hyperscale devraient progresser à un CAGR de 14,91 % jusqu'en 2032.
- Par type de centre de données, les opérateurs de colocation détenaient une part de 40,38 % en 2026, tandis que les fournisseurs de services cloud devraient croître à un CAGR de 15,06 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait une part de 24,15 % en 2026, tandis que la Suède devrait croître à un CAGR de 14,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité croissante des infrastructures d'alimentation, de refroidissement, de réseau et des installations | +3.2% | Mondial, concentré en Allemagne, au Royaume-Uni, en Suède et en France | Court terme (≤ 2 ans) |
| Exposition croissante aux risques liés aux charges de travail d'IA et aux environnements informatiques à haute densité | +2.8% | Hubs de colocation de l'UE en Allemagne, en Suède et aux Pays-Bas | Court terme (≤ 2 ans) |
| Demande croissante d'ingénierie de la fiabilité et d'évaluations des infrastructures critiques | +2.1% | Mondial, élevé en Allemagne et sur les marchés nordiques | Moyen terme (2-4 ans) |
| Attentes des assureurs, des investisseurs et des clients en matière de programmes documentés d'atténuation des risques | +1.8% | UE et Royaume-Uni, notamment les marchés de colocation | Moyen terme (2-4 ans) |
| Numérisation de la surveillance continue des risques et de la télémétrie des actifs | +1.4% | Mondial, avec une adoption précoce sur les marchés à forte présence hyperscale | Moyen terme (2-4 ans) |
| Demande croissante d'assurance intégrée de la résilience physique, opérationnelle et cybernétique | +1.1% | À l'échelle de l'UE, avec un soutien réglementaire en Allemagne et en France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante des infrastructures d'alimentation, de refroidissement, de réseau et des installations
Les installations modernes combinent des systèmes électriques, thermiques et réseau dont les défaillances peuvent interagir sur l'ensemble du site. L'ENTSO-E a signalé que les variations de charge induites par l'IA peuvent évoluer de dizaines de mégawatts en quelques millisecondes, créant des défis de tension et de fréquence qui relient les opérations des installations aux conditions du réseau.[1] Les centres de données allemands ont consommé 21,3 milliards de kWh en 2025, tandis que les investissements dans les infrastructures mécaniques et d'alimentation ont totalisé 2,5 milliards EUR (2,83 milliards USD). Les boucles de refroidissement liquide, les systèmes d'alimentation sans interruption à haute capacité et les chaînes d'alimentation de plusieurs mégawatts nécessitent donc un examen coordonné des chemins de défaillance potentiels. Le marché européen de l'ingénierie des risques et de la gestion des centres de données en bénéficie, car les clients ont besoin de spécialistes capables d'évaluer les appareillages de commutation, les circuits de refroidissement, les charges structurelles, les dépendances réseau, les systèmes de protection incendie et les procédures d'exploitation dans un périmètre unique. Cette exigence favorise également les prestataires capables d'assurer un suivi après la mise en service plutôt que de fournir un seul examen spécifique à une discipline.
Exposition croissante aux risques liés aux charges de travail d'IA et aux environnements informatiques à haute densité
Les clusters d'entraînement d'IA modifient le profil de risque opérationnel des installations européennes. L'Association européenne des centres de données a signalé que la densité des baies IA dépasse souvent 30 à 80 kW par baie et que 14,8 % des sites européens fonctionnent au-dessus de 100 kW par baie. Une interruption du refroidissement à ces charges peut mettre en danger des équipements GPU de grande valeur et perturber la disponibilité contractuelle. Le refroidissement liquide direct était utilisé par 47,1 % des opérateurs européens pour les baies haute puissance, posant des risques de fuite, de corrosion, d'épuisement des inhibiteurs et d'encrassement par des particules. Les recherches sur les installations refroidies par liquide montrent pourquoi l'analyse physique des défaillances est nécessaire en complément de l'inspection visuelle pour ces systèmes. Le marché européen de l'ingénierie des risques et de la gestion des centres de données évolue par conséquent vers des examens préalables à la mise en service et des contrôles d'exploitation surveillés pour les sites compatibles avec l'IA.
Demande croissante d'ingénierie de la fiabilité et d'évaluations des infrastructures critiques
Les assureurs, les prêteurs et les investisseurs institutionnels exigent de plus en plus des programmes de risque formels avant d'accorder une couverture ou d'approuver une dette. Aon a étendu son programme d'assurance du cycle de vie des centres de données à 3,5 milliards USD en avril 2026 et a intégré des évaluations d'ingénierie des risques avec une modélisation de l'impact cyber dans le processus de placement. Allianz Commercial a noté que les projets hyperscale et de colocation peuvent créer un risque d'accumulation sur les polices de dommages aux biens, de construction, d'interruption d'activité, de responsabilité civile et cyber. L'examen qui en résulte soutient une analyse récurrente utilisant l'analyse des modes de défaillance et de leurs effets, l'analyse par arbre de défaillance et les tests de scénarios. L'ingénierie de la fiabilité devient une composante du dossier d'exploitation pour les capacités coûteuses à remplacer et difficiles à réserver. Cela soutient le marché européen de l'ingénierie des risques et de la gestion des centres de données, car les opérateurs cherchent à prouver que le site peut maintenir les niveaux de service convenus.
Attentes des assureurs, des investisseurs et des clients en matière de programmes documentés d'atténuation des risques
Les programmes de risque documentés font de plus en plus partie des preuves attendues par les investisseurs et les assureurs des grandes installations. Lockton a identifié les défaillances d'équipements, les pannes de refroidissement et les incidents électriques comme sources de pertes récurrentes dans les centres de données dans sa mise à jour de 2026. Zurich a étendu son offre Data Center Project Guard à l'Allemagne, à l'Italie, aux pays nordiques et à l'Espagne en 2026, élargissant ainsi le rôle de l'assurance dans les examens des risques de projet. Les cycles de renouvellement du matériel IA nécessitent également une réévaluation lorsque la densité de puissance ou les hypothèses de refroidissement changent. Cela confère un avantage aux prestataires disposant de capacités multi-normes et de cycle de vie pour sécuriser des relations clients fidélisées. Le marché européen de l'ingénierie des risques et de la gestion des centres de données bénéficie de ce besoin commercial de preuves cohérentes sur l'ensemble des portefeuilles de campus.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de l'ingénierie des risques spécialisée et difficulté à démontrer le retour financier | -1.8% | Mondial, le plus aigu pour les installations de taille intermédiaire et les installations appartenant à des entreprises | Moyen terme (2-4 ans) |
| Disponibilité limitée d'ingénieurs ayant une expertise spécifique aux centres de données | -1.3% | À l'échelle de l'UE, avec des pénuries sur les marchés d'expansion nordiques et les hubs secondaires | Court terme (≤ 2 ans) |
| Données de risque fragmentées et méthodes de notation des risques incohérentes entre les parties prenantes | -0.8% | À l'échelle de l'UE, affectée par les différents calendriers de transposition nationale de NIS2 | Long terme (≥ 4 ans) |
| Difficulté à intégrer les évaluations dans les installations en exploitation et dans les infrastructures IA en évolution rapide | -0.5% | Mondial, notamment dans les environnements d'exploitation hyperscale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de l'ingénierie des risques spécialisée et difficulté à démontrer le retour financier
Une évaluation détaillée multi-systèmes peut représenter une part significative du budget de maintenance d'une installation disposant de moins de 10 MW de charge informatique. Ces opérateurs peuvent ne pas bénéficier d'un crédit d'assurance visible qui compense le coût immédiat. Le rapport 2026 de l'AIE sur le refroidissement liquide a identifié les coûts initiaux élevés et les préoccupations relatives à la fiabilité à long terme comme des obstacles aux nouvelles conceptions de refroidissement. Une incertitude similaire sur les coûts affecte l'adoption de programmes d'ingénierie spécialisés avant qu'un problème ne survienne. Les opérateurs de taille plus modeste en Espagne, en Italie et en Pologne peuvent faire face aux contraintes les plus fortes, car ils ne peuvent pas répartir les coûts des programmes sur un large portefeuille. Les exigences EN 50600 et ISO 22301 pourraient rendre les programmes formels plus courants avec le temps, mais le retour à court terme reste difficile à démontrer.
Disponibilité limitée d'ingénieurs ayant une expertise spécifique aux centres de données
La disponibilité de personnel dûment qualifié limite la capacité de livraison des prestataires d'ingénierie des risques. L'Uptime Institute a signalé en 2026 que plus de la moitié des répondants à l'enquête avaient du mal à trouver des candidats qualifiés pour les postes ouverts. L'ensemble de compétences requis couvre les systèmes haute tension, la gestion thermique, l'intégrité structurelle, ainsi que la sécurité incendie et la protection des personnes. Cette combinaison est rare même parmi les professionnels de l'ingénierie expérimentés. Les pénuries en Suède et en Finlande sont particulièrement significatives car la construction de pipelines se développe rapidement. Des délais de projet plus longs peuvent limiter la mesure dans laquelle la demande se traduit en travail facturable sur le marché européen de l'ingénierie des risques et de la gestion des centres de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'audit des risques reste le principal besoin de serviceL'évaluation et l'audit des risques représentaient 28,69 % de la demande de services en 2026. Les opérateurs et les investisseurs utilisent ces examens pour établir une base documentée avant qu'une installation ne commence ses opérations, change de propriétaire ou renouvelle son assurance. Les évaluations ponctuelles ont historiquement dominé les volumes d'engagement car elles s'alignent sur les ouvertures, les transactions et les événements de certification. L'ingénierie de la fiabilité et de la disponibilité devrait croître à un CAGR de 14,93 % jusqu'en 2032, soutenue par une attention accrue des assureurs à la résilience modélisée. Le programme étendu d'Aon à 3,5 milliards USD comprend l'ingénierie des risques et la modélisation de l'impact cyber dans le cadre de son processus de couverture.
L'analyse des modes de défaillance et de leurs effets, l'analyse par arbre de défaillance, l'analyse des causes profondes et l'identification des dangers sont de plus en plus regroupées dans un périmètre unique. Cela rend moins pratique pour les clients l'achat d'évaluations séparées et étroitement définies. Le conseil opérationnel et le soutien à la certification se développent également à mesure que les exigences de documentation deviennent plus structurées à travers l'Europe. NIS2 exige des opérateurs concernés qu'ils établissent des mesures de gestion des risques de cybersécurité, ce qui renforce l'argumentaire en faveur des services qui relient les risques liés aux technologies physiques et opérationnelles. Les prestataires qui combinent ces capacités peuvent soutenir une part plus large du marché européen de l'ingénierie des risques et de la gestion des centres de données.



Par catégorie de risque :
l'exposition électrique en tête, l'exposition thermique en progressionLe risque lié aux infrastructures électriques et d'alimentation représentait 26,47 % de la taille du marché européen de l'ingénierie des risques et de la gestion des centres de données en 2026. La disponibilité dépend de la qualité stable de l'alimentation, de la distribution redondante et de dispositifs de secours fiables. L'ENTSO-E a constaté que les variations de charge induites par l'IA peuvent provoquer des changements de puissance de dizaines de mégawatts en quelques millisecondes. Cette conclusion étend le cadre de risque au-delà du local électrique d'un bâtiment à la relation entre le site et le réseau plus large. Le risque lié au refroidissement et à la gestion thermique devrait progresser à un CAGR de 15,34 % jusqu'en 2032, à mesure que les équipements de refroidissement liquide se généralisent.
Les fuites, l'encrassement des plaques froides, la corrosion et la gestion du glycol créent des chemins de défaillance différents de ceux des installations refroidies par air conventionnelles. Les évaluations pertinentes doivent examiner les matériaux, la chimie de l'eau, la couverture des capteurs, les pratiques de maintenance et les procédures d'intervention. Les risques liés à la sécurité incendie, à la protection des personnes et à la structure restent importants lorsque des sites plus anciens sont reconçus pour une densité de baies plus élevée. La résilience climatique reçoit également plus d'attention lorsque les inondations, le vent ou la chaleur pourraient affecter la continuité physique. Le suivi de la chaîne d'approvisionnement est également devenu une composante de la catégorie, car les opérateurs cherchent à identifier les retards d'équipements avant qu'ils n'affectent les plans de construction et de mise en service.
Par méthode d'évaluation :
les examens qualitatifs en tête, la surveillance en progressionL'évaluation qualitative des risques détenait 30,72 % de la demande en 2026, car elle est accessible pour les audits initiaux, les renouvellements d'assurance et les soumissions de conformité. Elle aide les opérateurs à organiser les dangers et les lacunes de contrôle sans construire un modèle probabiliste complexe. L'évaluation et la surveillance continues des risques devraient croître à un CAGR de 14,86 % jusqu'en 2032. Cette évolution suit l'utilisation plus large de la télémétrie provenant des systèmes de refroidissement, électriques et de secours. Le marché européen de l'ingénierie des risques et de la gestion des centres de données peut utiliser ces flux pour identifier les points chauds thermiques, la dérive du glycol et la dégradation des batteries d'onduleurs avant qu'ils ne deviennent des événements de service.
L'évaluation quantitative et les méthodes centrées sur la fiabilité gagnent en pertinence parmi les opérateurs hyperscale. Ces opérateurs ont besoin de modèles de pertes capables de soutenir les limites d'exposition et les décisions d'assurance plus larges. L'analyse de scénarios soutient également la planification de la continuité des activités et la documentation de la reprise. La simulation et la modélisation numérique restent plus modestes en termes de revenus, mais leur intégration au niveau système les rend plus utiles dans les installations orientées IA. Johnson Controls a publié des conceptions de référence pour des centres de données IA de 1 GW en février 2026, incluant des configurations de chaîne thermique des refroidisseurs aux unités de distribution de refroidissement.[2]
Par modèle d'engagement :
les audits ponctuels en tête, les services continus en progressionL'évaluation et l'audit ponctuels représentaient 32,83 % en 2026, ce qui en fait le modèle d'engagement le plus important. Les ouvertures d'installations, les examens d'acquisition, les demandes des assureurs et les événements de certification déclenchent généralement ces missions. Les services de gestion continue des risques devraient croître à un CAGR de 14,97 % jusqu'en 2032. Les clients passent d'un examen ponctuel à une gouvernance des risques récurrente. Lockton a signalé que des incidents mineurs peuvent créer des pertes d'interruption d'activité dépassant les dommages physiques, encourageant un examen plus attentif de la redondance et de la réponse aux incidents.
Les examens périodiques sont pertinents pour les opérateurs de taille intermédiaire qui formalisent leurs cycles d'audit. L'ingénierie des risques gérée et le conseil intégré servent les clients hyperscale qui préfèrent un partenaire unique responsable sur l'ensemble des campus. Les relations fidélisées améliorent la visibilité des revenus pour les prestataires de services et réduisent la nécessité pour les clients d'intégrer un nouvel évaluateur pour chaque site. La visibilité en temps réel de l'état des actifs élargit la définition des services d'ingénierie gérée. RINA fournit des services pour des centres de données fiables et durables, ce qui reflète l'utilisation croissante du soutien d'ingénierie surveillé sur le marché européen de l'ingénierie des risques des centres de données

Par étape du cycle de vie du projet :
les opérations en tête, la modernisation crée de nouvelles opportunitésLa gestion des risques opérationnels représentait 34,96 % en 2026, car l'Europe dispose d'une large base installée d'installations de colocation et d'entreprises matures. Ces sites nécessitent des examens de contrôle continus, une gouvernance de la maintenance et des preuves pour les clients et les assureurs. L'expansion, la modernisation et la rénovation devraient croître à un CAGR de 14,42 % jusqu'en 2032. Les sites existants doivent réévaluer leurs hypothèses structurelles, électriques et thermiques lors de l'ajout d'équipements à plus haute densité. La capacité informatique installée en Allemagne devrait passer de 2 980 MW en 2025 à près de 5 000 MW d'ici 2030.
Les travaux de conception et d'ingénierie sont importants avant qu'un projet ne s'engage sur des choix d'équipements et d'aménagement. Les travaux de construction et de mise en service sont tout aussi importants, car des tests incomplets peuvent laisser des défauts précoces non résolus. Allianz Commercial identifie des calendriers réalistes, une assurance qualité solide et des contrôles coordonnés des sous-traitants comme des pratiques importantes de gestion des risques de construction. La sélection de site gagne en importance là où la capacité du réseau est contrainte. Les travaux de risque précoces peuvent aider les promoteurs à éviter d'engager des capitaux dans des emplacements qui ne peuvent pas recevoir un raccordement électrique en temps voulu.
Par taille de centre de données :
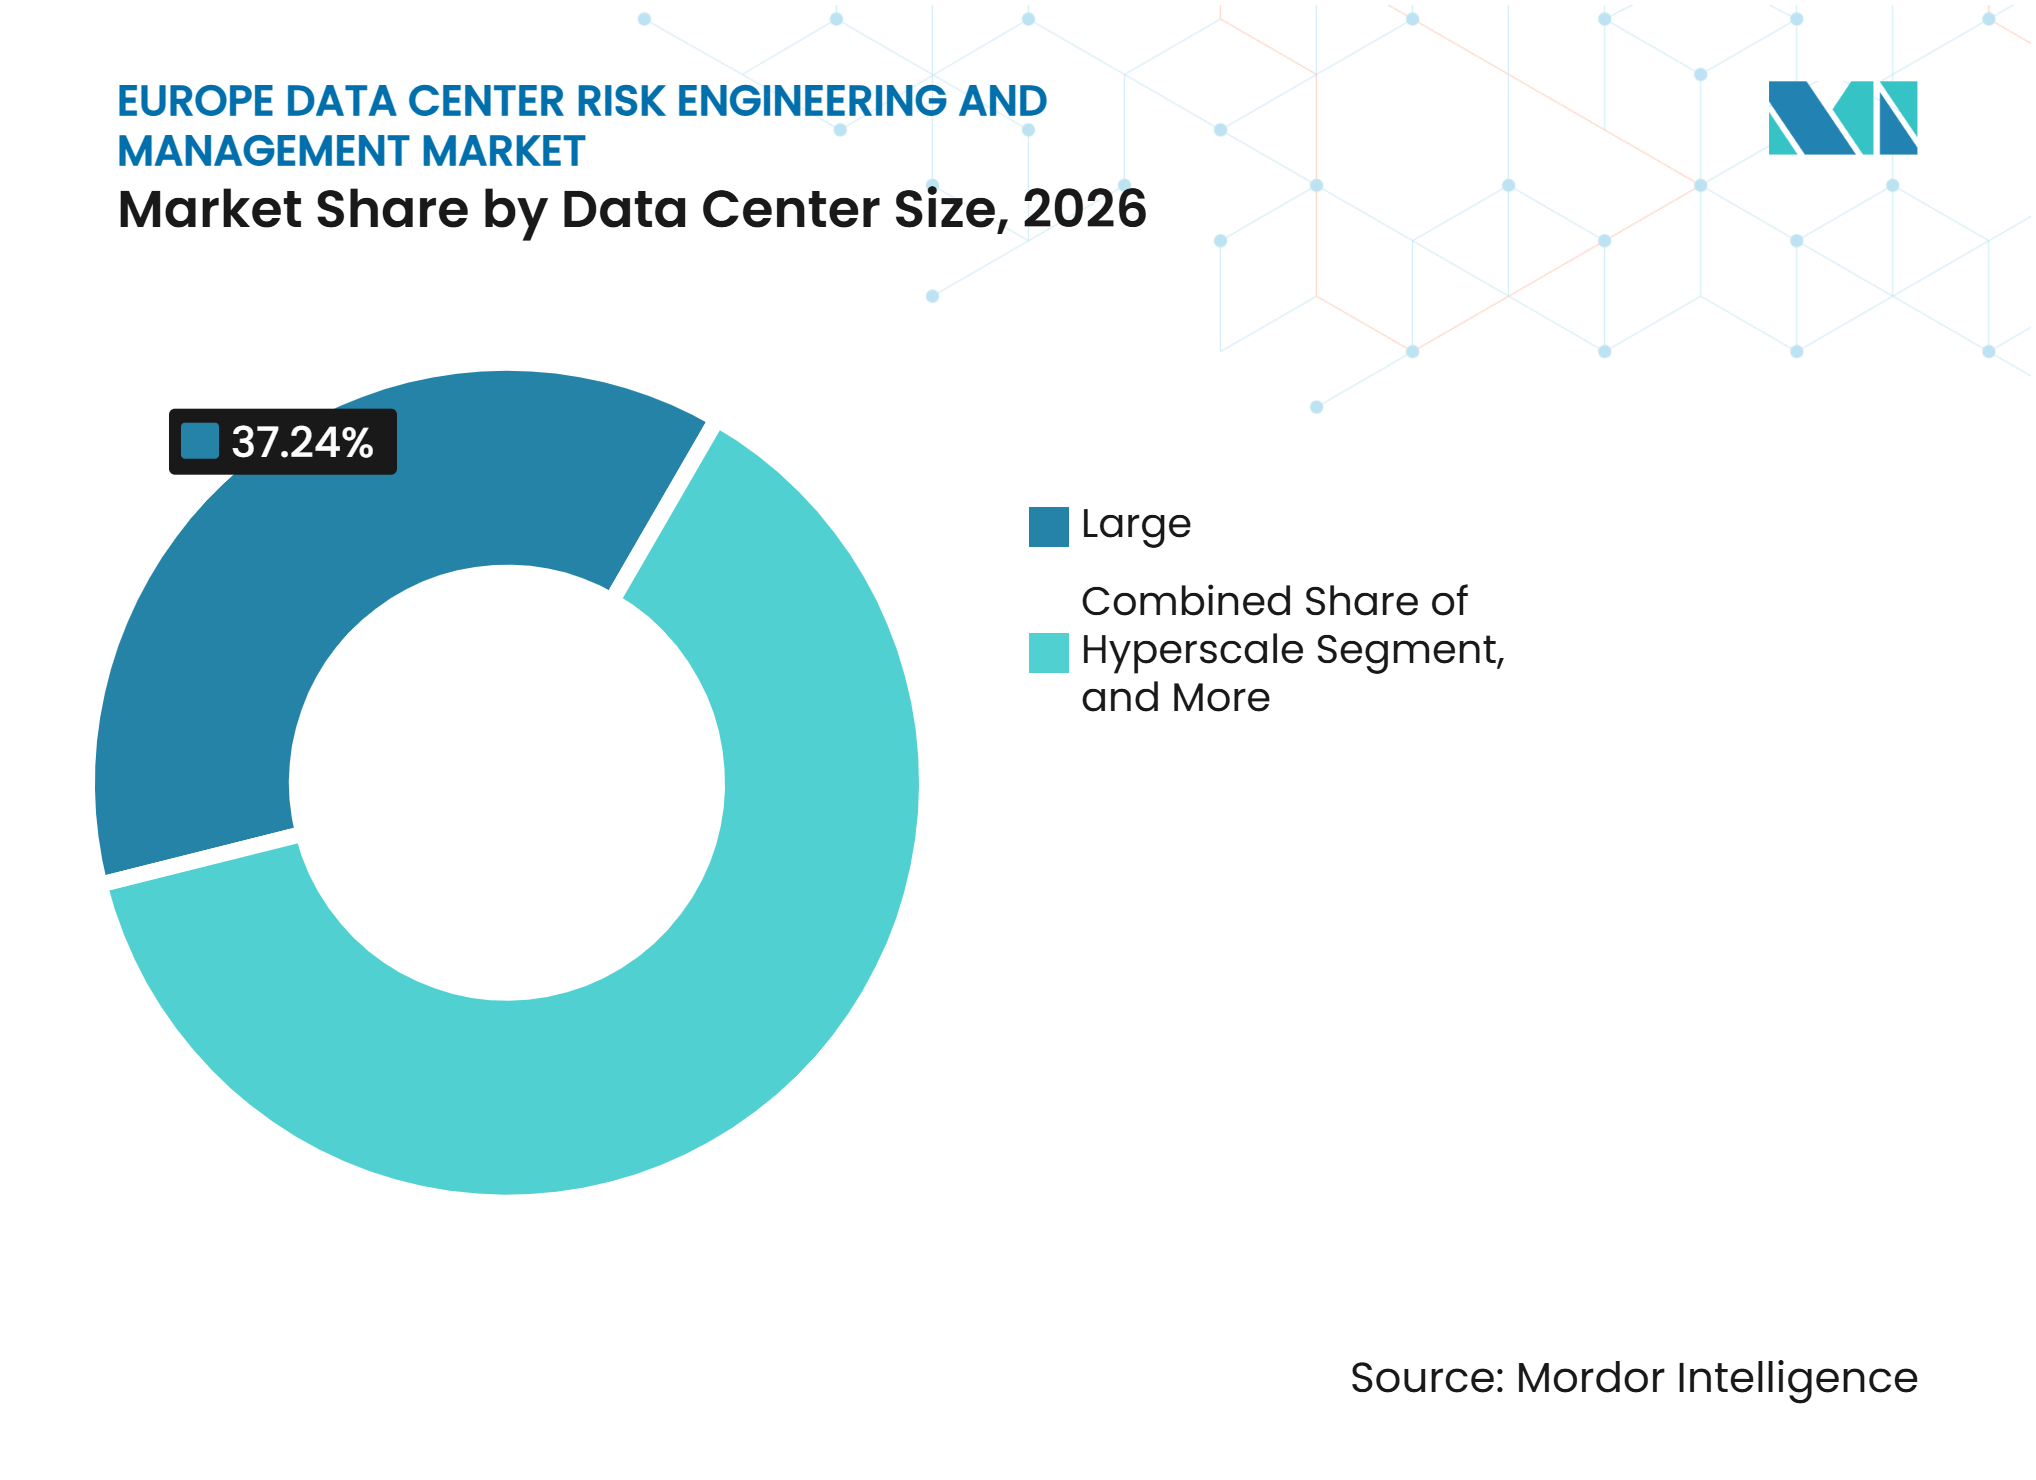
les grandes installations en tête, la demande hyperscale en constructionLes grandes installations représentaient 37,24 % de la demande de services en 2026. Leur position établie dans les hubs de colocation et leur modèle d'exploitation multi-locataires nécessitent des preuves détaillées sur plusieurs couches d'infrastructure. Les installations hyperscale devraient progresser à un CAGR de 14,91 % jusqu'en 2032. La croissance est liée aux programmes de construction orientés IA des opérateurs hyperscale et neocloud. L'Association européenne des centres de données rapporte que les baies à haute densité fonctionnent fréquemment à 30-80 kW et qu'une partie des sites dépasse 100 kW.
Ces charges rendent les méthodes d'évaluation conventionnelles des entreprises moins suffisantes pour les nouveaux campus. Les prestataires ont besoin d'une analyse des défaillances et d'un travail de fiabilité des systèmes de refroidissement conçus à cet effet. Les sites de taille moyenne et petite restent pertinents en raison des renouvellements d'assurance, des évaluations des actifs vieillissants et des besoins de conformité spécifiques au secteur. Leur croissance est plus lente, en partie parce que les programmes complets restent coûteux. Des évaluations plus standardisées et facilitées par la technologie pourraient élargir l'accès sans nécessiter une augmentation équivalente de la main-d'œuvre spécialisée.
Par type de centre de données :
les opérateurs de colocation génèrent la plus grande demande de servicesLes opérateurs de colocation détenaient 40,38 % de la demande de services d'ingénierie des risques en 2026. Leur structure multi-locataires crée des problèmes d'allocation des risques entre les opérateurs, les locataires et les assureurs. Les systèmes partagés d'alimentation, de refroidissement, de sécurité et d'accès nécessitent une documentation aux niveaux de l'infrastructure et des limites des locataires. Les recherches sur les centres de données loués identifient la protection des infrastructures critiques comme une priorité de sécurité centrale, les conditions réglementaires et géopolitiques locales modifiant les priorités au niveau du site. Ce cadre favorise des évaluations en couches plutôt que des évaluations sur un seul site.
Les fournisseurs de services cloud devraient croître à un CAGR de 15,06 % jusqu'en 2032, à mesure que les nouvelles installations européennes soutiennent les obligations de cloud souverain et la demande d'inférence IA. Les cycles de renouvellement du matériel GPU de 18 à 36 mois peuvent nécessiter une réévaluation lorsque les conditions d'alimentation et de refroidissement changent. Les centres de données d'entreprise et de périphérie continuent de nécessiter des examens opérationnels et une planification de la modernisation. Les utilisateurs des services financiers, de la santé et du secteur public font également face à des attentes documentées en matière de résilience. DORA et NIS2 augmentent le besoin de preuves de contrôle claires là où ils s'appliquent
Analyse géographique
Allemagne
L'Allemagne détenait 24,15 % de la part du marché européen de l'ingénierie des risques et de la gestion des centres de données en 2026. L'écosystème d'échange de Francfort et l'expansion hyperscale soutiennent une large base installée, tandis que l'Allemagne a atteint 2 980 MW de capacité informatique installée en 2025 et devrait approcher 5 000 MW d'ici 2030. Les investissements dans les bâtiments et les infrastructures techniques ont atteint 3,3 milliards EUR (3,73 milliards USD) en 2025, et l'engagement de Google de 5,5 milliards EUR (6,22 milliards USD) jusqu'en 2029 ajoute de la demande tout au long du cycle de vie des actifs.[3] La loi sur l'efficacité énergétique, les règles de propriété des installations critiques et l'accès contraint au réseau augmentent la valeur des examens techniques qui traitent également de la conformité et de la faisabilité du site.
Suède
La Suède devrait croître à un CAGR de 14,95 % jusqu'en 2032. Sa base d'énergie renouvelable et son pipeline de calcul IA la positionnent comme un hub de calcul nordique, avec 1 248 MW planifiés et 250 MW en construction, contre 171 MW de capacité opérationnelle. Le campus de 750 MW à Strängnäs planifié par Brookfield et l'engagement de 3,2 milliards USD de Microsoft pour 3 installations à forte densité GPU illustrent l'ampleur des travaux à venir. Les interfaces réseau, la conception thermique et les contrôles de mise en service façonneront la demande, tandis que le recrutement par DNV d'un responsable des centres de données pour l'Europe du Nord signale le besoin de capacité de livraison régionale
Royaume-Uni, France, Italie, Espagne et autres marchés européens
Le Royaume-Uni reste le deuxième emplacement individuel de centres de données en importance dans la région. Sa désignation d'infrastructure nationale critique en janvier 2026 permet aux grands projets d'utiliser la voie de consentement des projets d'infrastructure d'importance nationale, augmentant l'importance d'une documentation structurée des risques. La France a attiré plus de 60 milliards EUR (67,8 milliards USD) d'investissements étrangers dans les centres de données en 2025 grâce à des transactions hyperscale. L'Italie et l'Espagne se développent à partir d'une base plus faible grâce à des mesures d'autorisation simplifiées et d'investissement stratégique. Les réformes du réseau peuvent abaisser les barrières au développement, mais nécessitent une évaluation détaillée du calendrier de raccordement et des risques liés à l'alimentation. La Pologne, les Pays-Bas et l'Irlande bénéficient d'un déplacement de la demande depuis les hubs FLAP-D saturés, tandis que la Russie reste distincte car les exigences d'infrastructure souveraine limitent les opportunités de services transfrontaliers.
Paysage concurrentiel
Concentration du Marché
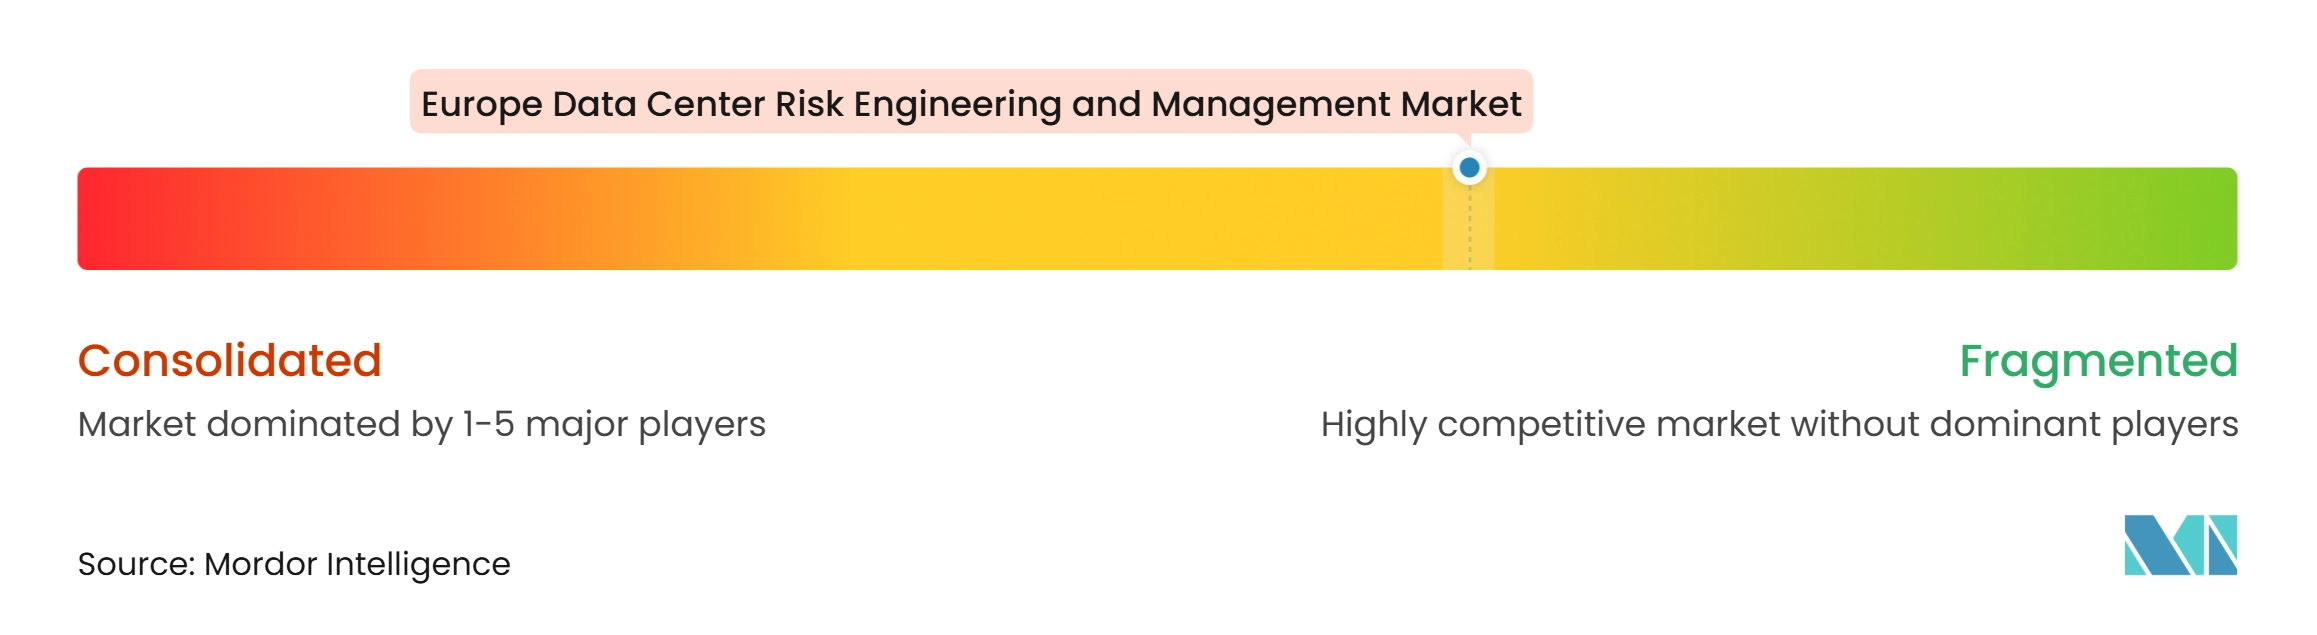
Le marché européen de l'ingénierie des risques et de la gestion des centres de données est modérément fragmenté. DNV, TÜV SÜD, Bureau Veritas, DEKRA et SGS sont en concurrence avec des cabinets d'ingénierie spécialisés et des conseillers liés à l'assurance dans les domaines des évaluations, de la certification, de la modélisation de la fiabilité et de la surveillance. Leurs réseaux de livraison multi-pays aident les clients hyperscale à appliquer des approches cohérentes sur plusieurs campus. TÜV SÜD utilise une méthode de test et de mise en service en cinq niveaux alignée sur EN 50600, ISO/IEC 22237 et ANSI/TIA-942.[4] DEKRA fournit des examens de conception EN 50600, des tests de systèmes intégrés et la validation des EPMS et BMS.
Les spécialistes sont en concurrence là où la profondeur technique est plus précieuse qu'une couverture large. Jensen Hughes participe aux comités techniques NFPA 3, 4, 13, 72, 75 et 76, ce qui soutient sa position en matière de sécurité incendie et de protection des personnes. L'expansion du programme d'assurance d'Aon en avril 2026 à 3,5 milliards USD relie plus directement l'évaluation des risques au placement de la couverture. RINA poursuit des travaux de risque continus à travers des services axés sur la fiabilité et la durabilité des centres de données. Ces exemples illustrent la valeur de la surveillance, de la profondeur de conformité et des preuves d'ingénierie démontrables.
Le refroidissement liquide, la distribution haute tension et les clusters GPU IA élèvent le seuil technique pour les prestataires crédibles. Des recherches ouvertes sur RADiCe ont montré que la simulation de scénarios basée sur les données peut évaluer certains scénarios de risque jusqu'à 330 fois plus rapidement que les méthodes traditionnelles. Les outils numériques pourraient remodeler l'analyse continue des risques, bien que les pratiques de certification établies restent une barrière pour les entrants sans autorité de normalisation. La concurrence restera active entre les grands prestataires de tests, d'inspection et de certification, les conseillers liés à l'assurance et les spécialistes à forte profondeur technique.
Leaders du secteur européen de l'ingénierie des risques et de la gestion des centres de données
-
AECOM
-
Aon plc
-
Bureau Veritas SA
-
BSI Group
-
DEKRA SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de l'ingénierie des risques et de la gestion des centres de données Entreprises couvertes dans ce rapport
- AECOM
- Aon plc
- Bureau Veritas SA
- BSI Group
- DEKRA SE
- DNV AS
- Intertek Group plc
- Jensen Hughes, Inc.
- Johnson Controls International plc
- Minimax GmbH
- RINA S.p.A.
- Schneider Electric SE
- SGS Société Générale de Surveillance SA
- TÜV SÜD AG
- UL Solutions Inc.
- VdS Schadenverhütung GmbH
Développements industriels récents dans Marché européen de l'ingénierie des risques et de la gestion des centres de données
- Octobre 2026 : Bureau Veritas SA a lancé sa brochure Mission Critical Data Centers, consolidant son offre de cycle de vie complet couvrant les études de faisabilité, la conformité réglementaire, le conseil en livraison de projets, la mise en service, les services de durabilité, la cybersécurité et la résilience opérationnelle pour les clients des centres de données. Ce lancement formalise le positionnement de Bureau Veritas en tant que partenaire d'assurance intégré pour la vague de construction de centres de données à l'ère de l'IA.
- Septembre 2026 : Johnson Controls International plc et l'Université du Texas à Arlington ont fait progresser une initiative conjointe pour le Centre C3H2-AI, une installation de recherche planifiée de 15 000 pieds carrés à une capacité d'alimentation de 8 à 10 MW, ciblant les systèmes de gestion thermique de la puce à l'installation pour les centres de données IA. Ce partenariat signale l'intention de Johnson Controls d'intégrer des cadres de risque thermique validés par la recherche dans ses services de conseil aux centres de données.
- Juin 2026 : Schneider Electric SE a achevé la livraison progressive de plus de 290 millions USD de solutions d'infrastructure IA, incluant les systèmes de refroidissement liquide Motivair et les infrastructures d'alimentation intégrées, sur le campus Lake Mariner de TeraWulf, une installation projetée pour soutenir jusqu'à 750 MW de demande d'alimentation à pleine capacité. L'ampleur de cette livraison illustre comment l'ingénierie des risques de gestion thermique s'intègre dans les grands contrats d'approvisionnement en infrastructures.
- Mai 2026 : Johnson Controls International plc a annoncé un accord-cadre mondial avec Armada, décrivant des plans pour la production modulaire de centres de données IA dans une usine dédiée en Arizona, qui devrait créer plus de 500 emplois. L'accent mis par Armada sur le déploiement d'infrastructures IA souveraines rend ce partenariat directement pertinent pour les programmes de cloud souverain émergents en Europe, où les programmes d'ingénierie des risques doivent satisfaire aux exigences réglementaires locales.
Périmètre du rapport sur le marché européen de l'ingénierie des risques et de la gestion des centres de données
Le marché européen de l'ingénierie des risques et de la gestion des centres de données comprend les services et solutions qui aident les opérateurs de centres de données à identifier, évaluer, atténuer et gérer les risques opérationnels, environnementaux, de cybersécurité et liés aux infrastructures. Ces services soutiennent la continuité des activités, la conformité réglementaire, la protection des actifs et l'exploitation fiable des installations de centres de données à travers l'Europe.
Le rapport sur le marché européen de l'ingénierie des risques et de la gestion des centres de données est segmenté par type de service (évaluation et audit des risques, ingénierie de la fiabilité et de la disponibilité, analyse des modes de défaillance et de leurs effets (AMDE), analyse par arbre de défaillance et analyse des causes profondes, identification des dangers et évaluation des risques, planification de l'atténuation des risques, conseil en gestion des risques opérationnels, et soutien à la conformité et à la certification d'ingénierie), catégorie de risque (risque lié aux infrastructures électriques et d'alimentation, risque lié au refroidissement et à la gestion thermique, risque lié à la sécurité incendie et à la protection des personnes, risque lié aux infrastructures structurelles et bâtimentaires, risque environnemental et climatique, risque opérationnel et d'erreur humaine, risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements, et risque lié à la sécurité physique et au contrôle d'accès), méthode d'évaluation (évaluation qualitative des risques, évaluation quantitative des risques, évaluation centrée sur la fiabilité, analyse des risques par scénarios, simulation et modélisation numérique, et évaluation et surveillance continues des risques), modèle d'engagement (évaluation et audit ponctuels, examen périodique des risques, services de gestion continue des risques, ingénierie des risques gérée, et services d'ingénierie et de conseil intégrés), étape du cycle de vie du projet (sélection du site et faisabilité, conception et ingénierie, construction et mise en service, gestion des risques opérationnels, et expansion, modernisation et rénovation), taille du centre de données (petite, moyenne, grande et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (Allemagne, Royaume-Uni, France, Italie, Espagne, Suède, Russie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation et audit des risques |
| Ingénierie de la fiabilité et de la disponibilité |
| Analyse des modes de défaillance et de leurs effets (AMDE) |
| Analyse par arbre de défaillance et analyse des causes profondes |
| Identification des dangers et évaluation des risques |
| Planification de l'atténuation des risques |
| Conseil en gestion des risques opérationnels |
| Soutien à la conformité et à la certification d'ingénierie |
| Risque lié aux infrastructures électriques et d'alimentation |
| Risque lié au refroidissement et à la gestion thermique |
| Risque lié à la sécurité incendie et à la protection des personnes |
| Risque lié aux infrastructures structurelles et bâtimentaires |
| Risque environnemental et climatique |
| Risque opérationnel et d'erreur humaine |
| Risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements |
| Risque lié à la sécurité physique et au contrôle d'accès |
| Évaluation qualitative des risques |
| Évaluation quantitative des risques |
| Évaluation centrée sur la fiabilité |
| Analyse des risques par scénarios |
| Simulation et modélisation numérique |
| Évaluation et surveillance continues des risques |
| Évaluation et audit ponctuels |
| Examen périodique des risques |
| Services de gestion continue des risques |
| Ingénierie des risques gérée |
| Services d'ingénierie et de conseil intégrés |
| Sélection du site et faisabilité |
| Conception et ingénierie |
| Construction et mise en service |
| Gestion des risques opérationnels |
| Expansion, modernisation et rénovation |
| Petite |
| Moyenne |
| Grande |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Suède |
| Russie |
| Reste de l'Europe |
| Par type de service | Évaluation et audit des risques |
| Ingénierie de la fiabilité et de la disponibilité | |
| Analyse des modes de défaillance et de leurs effets (AMDE) | |
| Analyse par arbre de défaillance et analyse des causes profondes | |
| Identification des dangers et évaluation des risques | |
| Planification de l'atténuation des risques | |
| Conseil en gestion des risques opérationnels | |
| Soutien à la conformité et à la certification d'ingénierie | |
| Par catégorie de risque | Risque lié aux infrastructures électriques et d'alimentation |
| Risque lié au refroidissement et à la gestion thermique | |
| Risque lié à la sécurité incendie et à la protection des personnes | |
| Risque lié aux infrastructures structurelles et bâtimentaires | |
| Risque environnemental et climatique | |
| Risque opérationnel et d'erreur humaine | |
| Risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements | |
| Risque lié à la sécurité physique et au contrôle d'accès | |
| Par méthode d'évaluation | Évaluation qualitative des risques |
| Évaluation quantitative des risques | |
| Évaluation centrée sur la fiabilité | |
| Analyse des risques par scénarios | |
| Simulation et modélisation numérique | |
| Évaluation et surveillance continues des risques | |
| Par modèle d'engagement | Évaluation et audit ponctuels |
| Examen périodique des risques | |
| Services de gestion continue des risques | |
| Ingénierie des risques gérée | |
| Services d'ingénierie et de conseil intégrés | |
| Par étape du cycle de vie du projet | Sélection du site et faisabilité |
| Conception et ingénierie | |
| Construction et mise en service | |
| Gestion des risques opérationnels | |
| Expansion, modernisation et rénovation | |
| Par taille de centre de données | Petite |
| Moyenne | |
| Grande | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen de l'ingénierie des risques et de la gestion des centres de données ?
Il devrait s'établir à 0,64 milliard USD en 2026 et à 0,73 milliard USD en 2027, pour atteindre 1,39 milliard USD d'ici 2032 avec un CAGR de 13,75 %.
Quels sont les facteurs qui stimulent la demande d'ingénierie des risques des centres de données en Europe ?
La densité des baies liée à l'IA, l'adoption du refroidissement liquide, les contraintes du réseau, l'examen des assureurs et les exigences de résilience augmentent la demande d'évaluation des risques, de documentation du cycle de vie et de surveillance continue dans les installations nouvelles et modernisées.
Quel type de service se développe le plus rapidement en Europe ?
L'ingénierie de la fiabilité et de la disponibilité devrait progresser à un CAGR de 14,93 % jusqu'en 2032, car les clients cherchent à prouver la disponibilité et la résilience.
Pourquoi les risques de refroidissement deviennent-ils plus importants pour les installations européennes ?
Le risque lié au refroidissement et à la gestion thermique devrait croître à un CAGR de 15,34 %, car les équipements IA à haute densité nécessitent un refroidissement liquide direct et une analyse des défaillances plus complexe.
Quel pays affiche la plus grande demande de services d'ingénierie des risques des centres de données en Europe ?
L'Allemagne détenait une part de 24,15 % en 2026, soutenue par Francfort, de grands programmes d'investissement et des exigences croissantes en matière d'alimentation et de conformité.