
ヨーロッパ法人研修市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
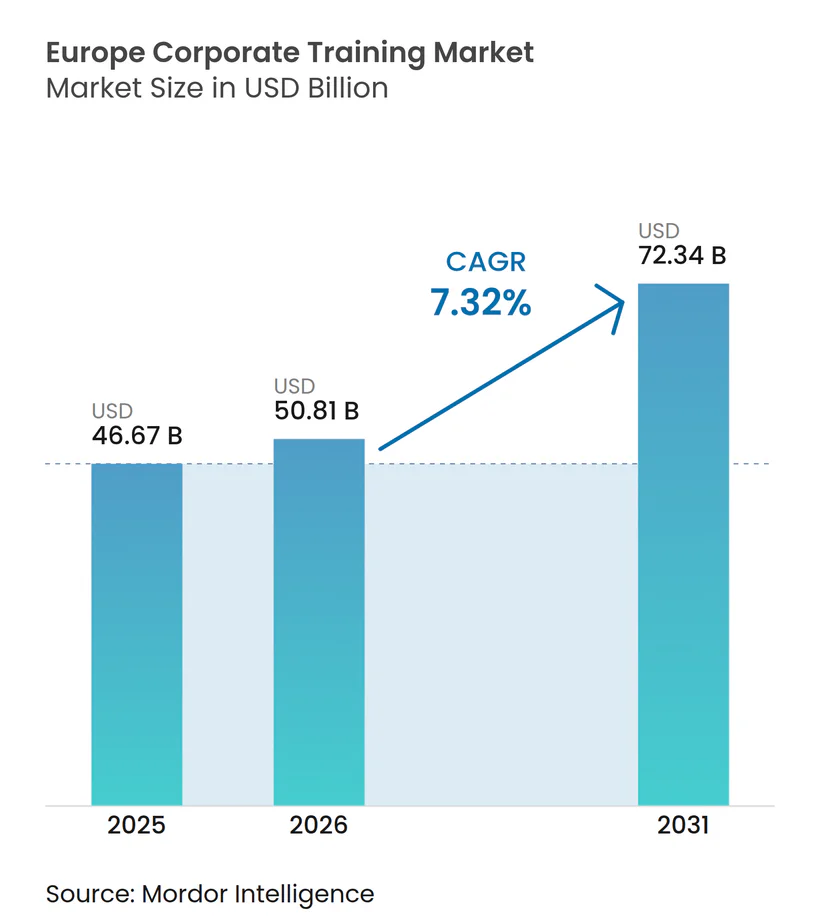
| 基準年の市場規模 (2025) | 46.67 十億米ドル |
| 市場規模 (2026) | 50.81 十億米ドル |
| 市場規模 (2031) | 72.34 十億米ドル |
| 成長率 (2026 - 2031) | 7.32 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ法人研修市場分析
ヨーロッパ法人研修市場規模は、2025年の466.7 ミリオン 米ドルから2026年には508.1 ミリオン 米ドルに増加し、2031年までに723.4 ミリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 7.32%で成長します。
企業学習が任意のHR支出からより正式な業務要件へと明確にシフトしていることで需要が強化されており、特にEU AI法第4条は、2025年2月2日よりAIシステムの提供者および展開者に対してスタッフ全体に十分なAIリテラシーを確保することを義務付けています。市場はまた、ヨーロッパ全域でのAI、サイバーセキュリティ、および広範なICT職種における人材不足の拡大によっても支えられており、これが企業を場当たり的な学習活動ではなく、体系的なリスキリングおよび認定プログラムへと向かわせ続けています。同時に、企業は職種名だけでなくスキルを中心に人材計画を再編しており、これが技術、コンプライアンス、マネジメント機能全体にわたる繰り返しの研修需要を支えています。資本活動もスケーラブルな学習プラットフォームの戦略的価値を高め、競争圧力を高め、ヨーロッパ法人研修市場全体でより大きな製品主導の差別化を促しています。規制、労働市場の圧力、プラットフォーム開発のこの組み合わせが、ヨーロッパ法人研修市場に、純粋に裁量的な学習予算が通常提供するよりも耐久性のある成長基盤を与えています。[1]
レポートの主要ポイント
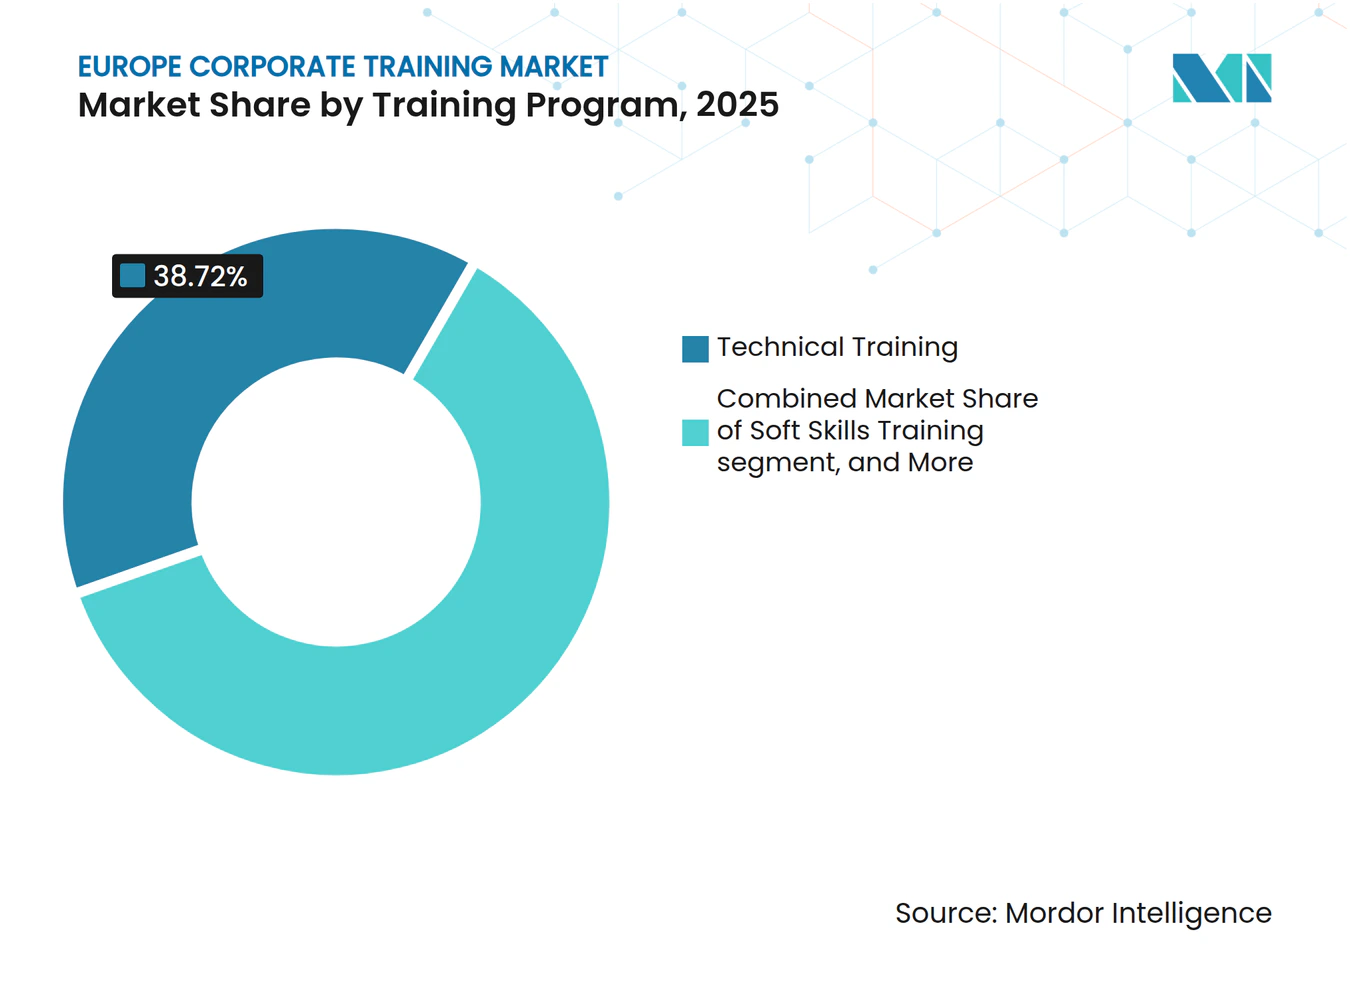
- 研修プログラム別では、技術研修が2025年に38.7%の収益シェアでトップとなり、ソフトスキル研修は2031年にかけて8.1%のCAGRで拡大する見込みです。
- 提供形態別では、eラーニングが2025年に収益の44.1%を占め、ブレンド型学習は2031年にかけて9.3%のCAGRで成長すると予測されています。
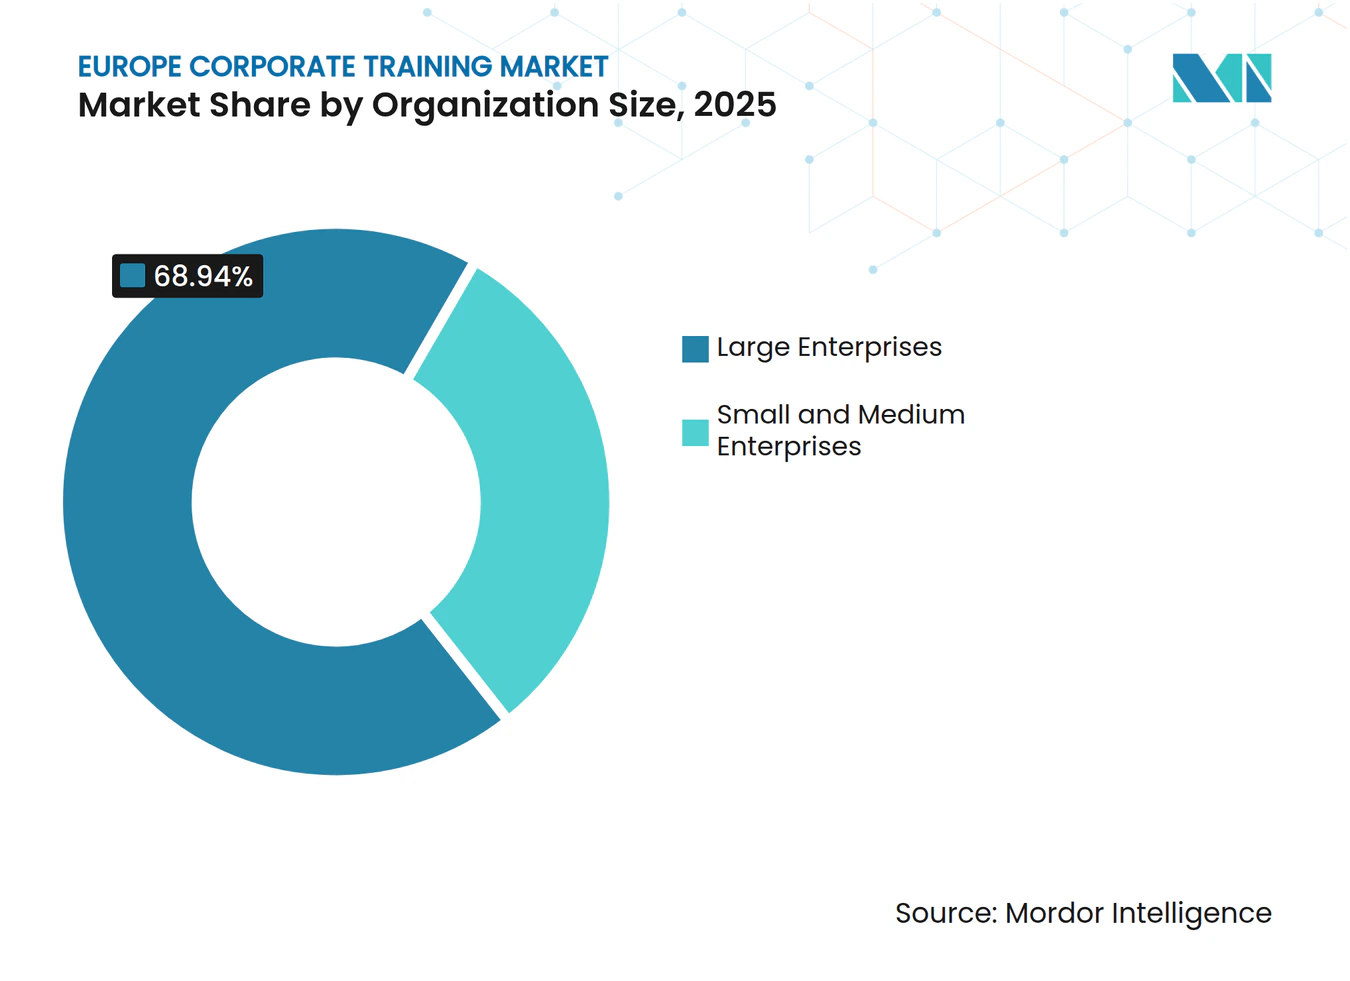
- 組織規模別では、大企業が2025年に収益の68.9%を占め、SMEは2031年にかけて8.5%のCAGRで最も速い成長を記録すると予測されています。
- 業種別では、情報技術が2025年に21.6%のシェアでトップとなり、製薬・ヘルスケアは2031年にかけて9.9%のCAGRで成長すると予測されています。
- 地域別では、イギリスが2025年に22.9%のシェアを保持し、スペインは2031年にかけて8.7%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヨーロッパ企業におけるデジタルトランスフォーメーションの加速 | +1.8% | EU全域、特にイギリス、ドイツ、フランス、北欧諸国で最も高い強度 | 短期(2年以内) |
| 産業・知識労働力全体にわたる持続的なスキルミスマッチ | +1.3% | EU全域、特に東ヨーロッパ、DACHリージョン、BENELUXで強い圧力 | 中期(2〜4年) |
| 規制業種全体にわたるコンプライアンス連動型の労働力認定 | +1.1% | EU全域、特にイギリス、ドイツ、オランダで最も高い規制密度 | 短期(2年以内) |
| ハイブリッドおよびブレンド型学習提供モデルへの需要増加 | +0.9% | EU全域、特にフランス、スペイン、イタリアで早期採用 | 中期(2〜4年) |
| 企業機能全体にわたるESGおよびサステナビリティ能力構築 | +0.6% | EU全域、特にDACHおよびBENELUX | 中期(2〜4年) |
| 学習プラットフォームにおけるAI活用パーソナライゼーションとスキルグラフの採用 | +0.8% | EU全域、特にイギリス、北欧諸国、ドイツで早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヨーロッパ企業におけるデジタルトランスフォーメーションの加速
ヨーロッパ全域での企業デジタル化は、クラウド、サイバーセキュリティ、アナリティクス、AIツールが従来の学習サイクルが吸収できる速度よりも速く採用されているため、技術的なアップスキリングへの持続的な需要を生み出しています。本草案は、このシフトをデジタル能力への広範な地域投資と結びつけており、EUの復興・強靭化ファシリティ(RRF)およびデジタルヨーロッパプログラムを通じてデジタルトランスフォーメーションと労働力スキリングのために大規模な資金が動員されています。これが重要なのは、企業学習が今や独立したHR活動として扱われるのではなく、ビジネストランスフォーメーションプログラムとより密接に結びついているからです。実際には、特にソフトウェア変更、自動化、AI支援ワークフローにさらされる役割において、技術カリキュラムがより頻繁に更新されています。これにより、コンテンツを迅速に更新し、大規模な従業員集団に提供できるプロバイダーに対するヨーロッパ法人研修市場での繰り返し需要が支えられています。
産業・知識労働力全体にわたる持続的なスキルミスマッチ
スキル不足は地域全体で広範に残っており、その圧力はもはや少数の高度なデジタル職種に限定されていません。CEDEFOPの労働・スキル不足指数は、2025年初頭にEU加盟国全体で広範な職業的不足を示しており、これがより体系的な労働力開発の必要性を支えています。欧州委員会はまた、ヨーロッパが2027年までに620万人から700万人のAI関連労働者を必要とし、依然としてサイバーセキュリティ専門家30万人のギャップに直面しており、2025年末時点で約50万件の未充足ICT求人があったと述べています。そのような状況では、外部市場から十分な即戦力人材を採用できない雇用主にとって、研修が最も速い手段となります。これにより、ヨーロッパ法人研修市場は、より広い採用条件が不均一になった場合でも持続する需要に根ざし続けています。[2]
規制業種全体にわたるコンプライアンス連動型の労働力認定
規制が文書化された労働力能力をますます要求するようになるにつれ、コンプライアンス連動型研修は企業予算においてより構造的な役割を担うようになっています。EU AI法第4条は2025年2月2日に発効し、AIシステムの提供者および展開者に対してスタッフ間で十分なAIリテラシーを確保することを義務付け、AI研修を必須の企業実践に近づけています。本草案はまた、このドライバーをCSRD連動型の労働力開示要件と結びつけており、研修時間と能力開発支出に対する内部の可視性を高めています。この組み合わせは、研修が生産性ツールであるだけでなく、監査準備と業務規律に結びついた管理メカニズムでもある規制業種において最も重要です。その結果、ヨーロッパ法人研修市場は、一般的な学習予算よりも柔軟性が低く、先送りしにくいコンプライアンスサイクルの恩恵を受けています。
ハイブリッドおよびブレンド型学習提供モデルへの需要増加
ヨーロッパ全域の企業は、デジタルリーチとライブ指導および応用評価を組み合わせた学習モデルをますます好むようになっています。これは、企業がデジタル提供のスケール経済と講師主導型インタラクションの行動的深さとのトレードオフを解消しているという本草案の見解と一致しています。2024年にFrontiers in Pharmacologyに掲載された7年間の共同研究では、複雑な規制環境においてブレンド型eラーニングモデルが単一モード提供よりも優れたパフォーマンスを示し、調達チームに混合学習アーキテクチャのより強力な根拠を提供しました。SAPの2026年上半期SuccessFactors Learningリリースはまた、主要プラットフォームがAIチュータリングを日常のワークフローに組み込みながら、応用と評価のためのライブセッションを維持する方法を示しています。これにより、ブレンド型学習はヨーロッパ法人研修市場においてオプションのフォーマットから標準的な設計原則へと移行しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したGDPR、労働法、および労使協議会のコンプライアンス要件 | -0.5% | EU全域、特にドイツとフランスで最も強い構造的摩擦 | 中期(2〜4年) |
| 研修ROIと能力移転の測定の弱さ | -0.4% | EU全域、全組織規模にわたって | 長期(4年以上) |
| ヨーロッパ市場全体にわたる多言語ローカライゼーションの負担 | -0.3% | ベルギー、スイス、スペイン、中央・東ヨーロッパで最も高い | 中期(2〜4年) |
| レガシーLMS統合とデータ相互運用性の摩擦 | -0.4% | レガシーSAPまたはOracleエコシステムを使用する大企業で最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化したGDPR、労働法、および労使協議会のコンプライアンス要件
単一のプラットフォームがヨーロッパを単一の均一なコンプライアンス市場として扱うことができないため、規制の断片化は展開速度に対する重大なブレーキとして残っています。本草案は、GDPR、労働法、労使協議会の要件が、展開が進む前にプラットフォームの再設計、現地審査、またはより遅い承認を強いる可能性があることを強調しています。ISACAの2025年ヨーロッパ調査はまた、プライバシーおよびコンプライアンスチームが多様な技術アプリケーションと技術的専門知識において大きな能力ギャップに直面していることを示しており、AI対応学習ツールがHRとITの両方のガバナンス承認を必要とする場合に課題を複合させています。これにより、学習需要自体が強い場合でも、実装コストが上昇し、企業の調達サイクルが長くなります。ヨーロッパ法人研修市場では、その結果として収益転換が遅くなり、より強力なコンプライアンスサポートを持つベンダーに明確な優位性が生まれています。
研修ROIと能力移転の測定の弱さ
ほとんどの企業バイヤーは、プログラム完了後に研修がビジネス成果をどのように改善するかを正確に示すことにまだ苦労しています。本草案は、多くの組織が、エラー削減、監査パフォーマンス、産性の変化、習熟までの時間などのより強力な指標ではなく、修了指標と満足度スコアに依存し続けていると主張しています。これにより、学習チームが正式なコンプライアンスや認定に必要な範囲を超えて予算拡大を正当化することが難しくなります。また、文書化しやすい合否結果を持つプログラムへの支出をシフトさせ、リーダーシップおよび行動プログラムはより大きな予算圧力に直面します。これにより、ヨーロッパ法人研修市場の一部が、より広範な能力開発ではなく、測定可能なコンプライアンス価値に縛られ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
研修プログラム別:
技術的専門知識が収益を支え、ソフトスキルが成長をリード技術研修は2025年の研修プログラムミックスの38.7%を占め、このセグメンテーションにおけるヨーロッパ法人研修市場シェアの最大コンポーネントとなっています。そのリードは、IT認定、エンジニアリングのアップスキリング、サイバーセキュリティプログラム、および企業ソフトウェア展開と業務変革に連動したAI対応研修への安定した需要を反映しています。このセグメントはまた、技術的な役割が他の多くの機能よりも速くスキルの陳腐化に直面するという事実からも恩恵を受けており、これにより人員増加なしでもリフレッシャーサイクルが活発に保たれています。本草案はさらに、製薬、製造、重要なビジネス業務などの規制環境において、コンプライアンスおよび品質関連研修が支出の相当なシェアを吸収し続けていることを示しています。これにより、ヨーロッパ法人研修市場全体の年間予算配分の中心に技術的およびルールベースの学習が置かれています。
ソフトスキル研修は2031年にかけて8.1%のCAGRで成長すると予測されており、本草案において最も成長の速い研修プログラムセグメントとなっています。成長は、AIツールがルーティン的な認知作業のより大きなシェアを自動化するにつれて、コミュニケーション、リーダーシップ、交渉、コラボレーション、変革管理への企業需要のシフトによって支えられています。そのような状況では、企業は狭いタスク習熟度だけでなく、判断、調整、信頼、部門横断的な実行を支える能力をより重視しています。このセグメントはまた、チームが実際の業務環境内で新しいツールを効果的に適用できない場合、リーダーシップのギャップと行動上の問題が技術投資のリターンを低下させる可能性があるという事実からも恩恵を受けています。ヨーロッパ法人研修市場にとって、これはソフトスキルが二次的な能力開発カテゴリーから労働力能力計画のより中心的な部分へと移行していることを意味します。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
提供形態別:
eラーニングが量をリードし、ブレンド型アーキテクチャが加速eラーニングは2025年の提供形態別収益の44.1%を維持し、ヨーロッパ法人研修市場全体でスケールと到達範囲の最大フォーマットとなっています。そのリドは、学習者一人当たりの変動コストの低さ、分散した労働力全体への展開の容易さ、より強力な自己ペース型アクセス、および繰り返しの認定ニーズとのより良い整合性を反映しています。本草案はまた、プラットフォームのユーザーエクスペリエンスが向上し、企業が大規模なリモート学習業務に慣れるにつれて、デジタル提供がより強固な構造的受容を得たことを示しています。それでも、このセグメントはライブ指導の必要性を排除するものではありません。なぜなら、一部の規制されたコンテキストでは依然として直接的なインタラクション、応用的な議論、または講師による正式な評価が必要だからです。したがって、eラーニングは引き続き量を支配していますが、今や他のフォーマットの単独の代替としてではなく、より広い提供ミックスの一部として機能しています。
ブレンド型学習は2031年にかけて9.3%のCAGRで成長すると予測されており、本草案において最も成長の速い提供フォーマットであり、提供形態別でヨーロッパ法人研修市場の増加するシェアを占めています。企業はますます、ライブセッションが提供する強化、実践、説明責任を失うことなくデジタル効率を達成するためにブレンド型フォーマットを使用しています。Frontiers in Pharmacologyの証拠は、複雑な規制された研修環境においてブレンド型eラーニングモデルからより強いパフォーマンスを示すことで、この好みを支持しています。主要なプラットフォーム設計は同じ方向に進んでおり、SAPはAIサポートがワークフロー内のコンテンツアクセスを処理しながら、ライブセッションが応用と評価に集中する方法を示しています。これが、ブレンド型提供がヨーロッパ法人研修市場においてニッチなモデルではなくなり、代わりに高価値学習プログラムの優先アーキテクチャになりつつある理由です。
組織規模別:
大企業がスケールに資金を提供し、SMEがギャップを縮小大企業は2025年に68.9%のシェアを保持しており、ヨーロッパ法人研修市場が依然として大口顧客の支出と体系的な学習システムに大きく依存していることを示しています。その優位性は、従業員一人当たりの研修強度の高さ、より強いコンプライアンス要件、より広い地理的展開、および専用のL&D(学習・能力開発)インフラを維持するために必要な予算能力を反映しています。これらの組織はまた、複数の事業部門と国にわたって監査可能な学習記録を必要とする可能性が高く、エンタープライズグレードのプラットフォームと繰り返しのコンテンツ更新への支出を支えています。本草案はさらに、大企業が正式な研修アーキテクチャを回避することを難しくする複数の法域にわたる義務に直面していることを示しています。その結果、大口顧客はヨーロッパ法人研修市場に最も深い収益プールを提供し続けています。
SMEは2025年に収益の31.1%を占め、2031年にかけて8.5%のCAGRで成長すると予測されており、より小規模な企業アカウント内でヨーロッパ法人研修市場を拡大しています。このセグメントの成長は、以前の年と比較して、より低い参入障壁、サブスクリプションベースの提供の拡大、および公的共同資金援助の強化によって支えられています。欧州委員会は2025年11月に1,450万ユーロのスキル保証パイロットを開始し、移行期間中の戦略的セクターの労働者を支援し、リスキリングアクセスへのより広い政策コミットメントを示しています。SMEにとっ、このような支援は、明確なスキルギャップにもかかわらず正式な研修の採用を制限することが多いコストハードルを下げるため重要です。これは、大口顧客が主要な収益基盤であり続けるとしても、ヨーロッパ法人研修市場が非常に大きな企業への集中を徐々に低下させることを示唆しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
業種別:
ITが支出をリードし、製薬・ヘルスケアが成長で上回る製薬・ヘルスケアは2031年にかけて9.9%のCAGRで成長すると予測されており、本草案において最も成長の速い業種となっています。このセグメントは、GxPコンプライアンス義務、繰り返しの認定要件、および医薬品開発と規制されたヘルスケア業務におけるAI対応プロセスの利用拡大の複合効果から恩恵を受けています。本草案はまた、この業種のコンプライアンスコンテンツは価格感度が非常に低いことを指摘しています。なぜなら、監査失敗、遅延、または不適合のコストが研修コストをはるかに上回るからです。この見解は、グローバルチーム向けの基礎的なICH-GCP E6(R3)eラーニングを共同開発するためのECCRTとBoehringer Ingelheimの2024年の協力と一致しており、規制された雇用主がスケーラブルなコンプライアンス学習資産にどのように投資しているかを示しています。ヨーロッパ法人研修市場において、ヘルスケアおよび製薬は、正式な学習需要が裁量的な能力開発の選択ではなく業務上の必要性によって駆動されるセグメントとして際立っています。
情報技術は2025年に21.6%で最大の業種シェアを維持し、ヨーロッパ法人研修市場において単一最大の支出業種となっています。そのリードは、クラウド、サイバーセキュリティ、データエンジニアリング、ソフトウェア業務、AIツール全体にわたる継続的な再認定ニーズを反映しています。この業種はまた、EU AI法の下で導入されたAIリテラシー義務からも恩恵を受けています。なぜなら、AIシステムを使用する企業は、少数の技術専門家グループだけに依存するのではなく、十分なスタッフ能力を確保しなければならないからです。同時に、本草案は、AIリテラシーが純粋に技術的なものではなく企業全体に広がるにつれて、一部のAI関連研修支出がITの予算からHR、財務、法務、業務へと徐々に移行する可能性があることを示唆しています。これは、支出責任が機能全体にわたってより分散するとしても、ITがヨーロッパ法人研修市場において主要なアンカーセグメントであり続けることを意味します。
地域分析
西ヨーロッパ企業研修市場
英国は2025年のヨーロッパ企業研修市場シェアの22.9%を占め、最大の国別セグメントとしての地位を維持した。この優位性は、専門的な企業向け学習プロバイダーの密な集積、大企業の研修予算の充実、および主要雇用主における体系的なL&D需要の高い集中度を反映している。ドイツは、その産業基盤、職業訓練文化、および正式な従業員代表制度が技術的・業務的役割全般にわたる継続的な学習活動を支えているため、引き続き地域最大級の研修経済圏の一つであり続けている。フランスもまた地域需要の中心であり続けており、France Compétencesは2024年に460万件の雇用主共同出資型研修活動を報告しており、同国における正式な研修活動の深さを示している。これら西ヨーロッパの大規模市場が合わさることで、ヨーロッパ企業研修市場の大部分を依然として規定する規模基盤が形成されている。
南ヨーロッパ企業研修市場
スペインは2031年までに8.7%のCAGRで成長すると予測されており、これにより同国は最も成長の速国別市場となっている。この成長は、デジタルスキルアップへの取り組みの強化、企業導入の改善、および需要の拡大に伴い研修プロバイダーがシェアを獲得できる市場構造を反映している。イタリアも同様の成長層に位置しており、製造業関連セクター全般にわたる技術・品質・業務研修への継続的な需要に支えられている。BENELUXは、高付加価値の企業アカウントと、密なコンプライアンスおよび多言語デリバリー要件を組み合わせているため、戦略的に重要な位置を占め続けている。これは、最大の収益プールが依然として英国、ドイツ、フランスに集中している一方で、ヨーロッパ企業研修市場における最も強い成長モメンタムの一部が、正式な企業向け学習導入をいまだ深化させつつある市場から生まれていることを意味している。
北ヨーロッパ・中央ヨーロッパ・東ヨーロッパ企業研修市場
北欧諸国は、高いデジタル対応力、従業員一人当たりの高い研修集中度、および体系的な学習を臨時的なプログラムではなく雇用の標準的な一部として位置づける労働文化を備えた高付加価値セグメントを形成している。これらの市場は規模では最大ではないが、デジタル学習アーキテクチャやAI対応のケイパビリティツールをヨーロッパの他の多くの地域よりも早期に採用する傾向があるため、重要な存在である。中央・東ヨーロッパ、バルト諸国、バルカン諸国を含むその他のヨーロッパは、企業研修の調達がより正式化し、複数の労働市場において人材不足が引き続き顕在化するにつれ、成長機会の集合体であり続けている。CEDEFOPの2025年労働・スキル不足指数は、複数の加盟国にわたる深刻な人材不足を浮き彫りにしており、新興地域市場における雇用主主導の再スキル化強化の必要性を裏付けている。ヨーロッパ企業研修市場において、これは長期的な拡大経路がもはや西ヨーロッパの最大経済圏に限定されず、正式な研修システムがいまだ規模を構築しつつある国々をも包含するようになっていることを意味している。[3]
競争環境
市場集中度
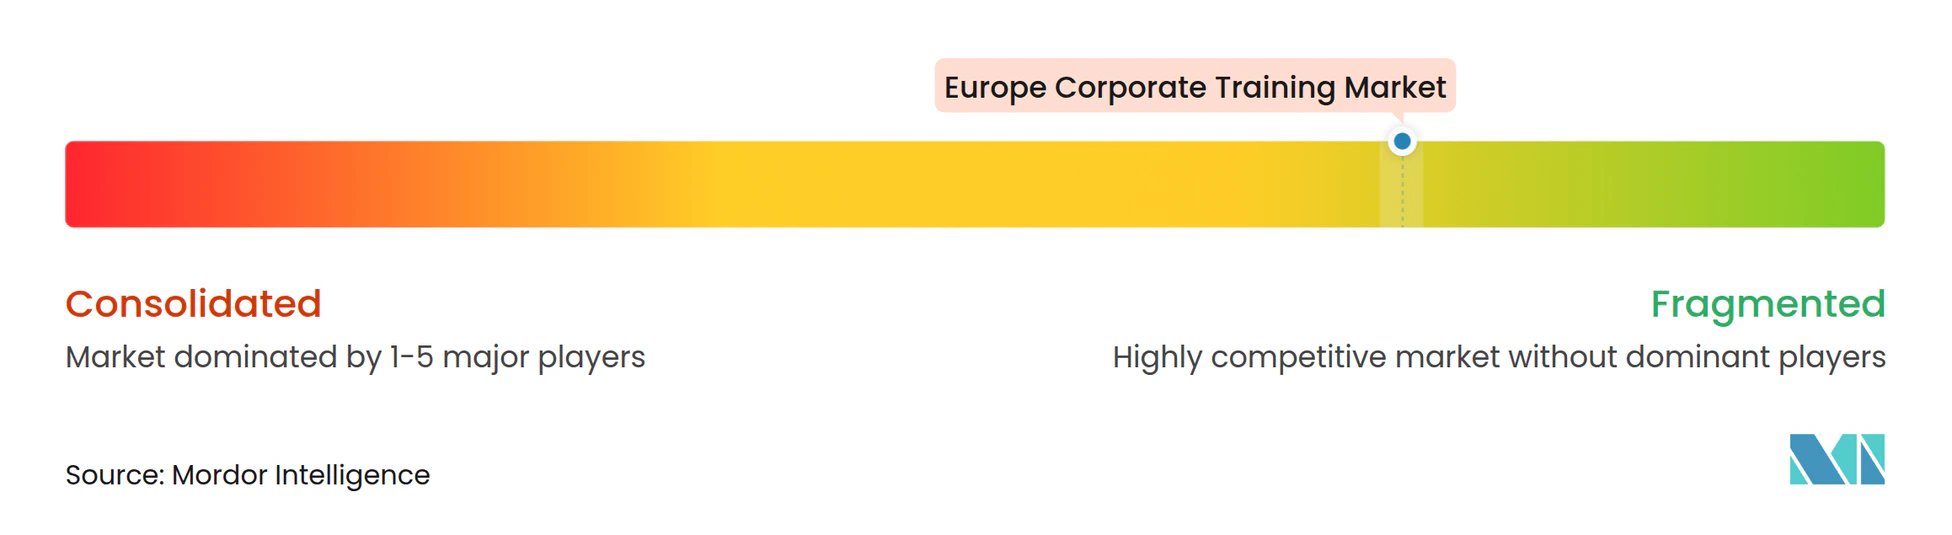
ヨーロッパ法人研修市場はプロバイダーレベルでは適度に断片化したままですが、所有権、プラットフォーム設計、および企業ソフトウェア統合を通じた統合が進むにつれて競争圧力が高まっています。大手コンサルティングおよびプロフェッショナルサービス企業は既存の企業関係から恩恵を受け、専門学習プロバイダーはローカルの深さ、多言語コンテンツ、およびコンプライアンス能力で競争しています。これにより、流通リーチと規制上の信頼性がコースコンテンツとほぼ同じくらい重要な市場構造が生まれています。その結果は勝者総取りの市場ではありませんが、独立したコンテンツベンダーがより強いプラットフォーム能力またはセクター専門化なしに競争することはますます難しくなっています。ヨーロッパ法人研修市場において、スケールはコンテンツ量だけでなく、アカウントアクセス、製品の幅広さ、およびシステム統合を通じて構築されています。
市場全体の戦略的活動は、主要企業がそれらの優位性をどのように強化しようとしているかを示しています。SAPは2024年後半にWalkMeの買収を完了し、SuccessFactors内のデジタル採用と学習能力を拡張し、ソフトウェアアップスキリングワークフローに関する大企業バイヤーとのポジションを強化しました。NIIT Learning Systemsは2025年7月にドイツを拠点とするMST Groupの買収を完了し、ヨーロッパでのマネージドラーニングサービスポートフォリオを拡大し、DACHでのプレゼンスを強化しました。Alchemist Groupはまた2026年3月にThe Experiential Learning Groupを買収し、シミュレーションベースおよびイマーシブなエグゼクティブ学習能力をポートフォリオに追加しました。これらの動きは、ヨーロッパ法人研修市場における競争がポートフォリオ拡張、地理的強化、および高価値学習フォーマットによってますます形成されていることを示しています。
より大きなプレイヤーの活動が増加しているにもかかわらず、市場のいくつかの部分にわたってホワイトスペースの機会が引き続き見られます。手頃なコンテンツ、より強力なレポーティング、およびコンプライアンス対応の学習記録を組み合わせたSME向けプラットフォームは、より大きな企業ソリューションと比較してまだ十分にサービスが提供されていないように見えます。また、需要が成長しているが現地供給が依然として不均一な中央・東ヨーロッパ全体で一貫した品質の多言語ブレンド型学習を提供できるプロバイダーにも余地があります。AIリテラシーとAIガバナンス研修は、施行がすでに始まっているにもかかわらず、多くの企業がまだ一回限りの意識向上セッションではなく監査可能でスケーラブルな提供を必要としているため、特に魅力的です。これは、プラットフォームと資本レイヤーでの統合が続く中でも、ヨーロッパ法人研修市場が専門的な成長のための余地をまだ持っていることを意味します。
ヨーロッパ法人研修業界リーダー
-
Skillsoft Corp.
-
Cegos Group
-
Accenture Plc
-
Capgemini SE
-
Korn Ferry
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ企業研修市場 このレポートでカバーされる企業
- Accenture Plc
- Adobe Inc.
- Allen Communication Learning Services
- BTS Group AB
- Capgemini SE
- Cegos Group
- City and Guilds Group
- Cornerstone OnDemand, Inc.
- Dale Carnegie and Associates, Inc.
- Deloitte Touche Tohmatsu Limited
- D2L Inc.
- Franklin Covey Co.
- Coursera, Inc.
- Hemsley Fraser
- Korn Ferry
- KPMG International Limited
- Learning Technologies Group Plc
- Learning Tree International, Inc.
- Mind Gym Plc
- NIIT Limited
- Oracle Corporation
- PricewaterhouseCoopers LLP
- PulseLearning Ltd.
- QA Limited
- Readynez
- SAP SE
- Skillsoft Corp.
- Udemy, Inc.
- Wilson Learning Worldwide, Inc.
最近の産業開発事情 ヨーロッパ企業研修市場
- 2026年3月:ヨーロッパの法人学習・能力開発セクターの著名なプレイヤーであるAlchemist Groupが、The Experiential Learning Groupの買収を正式に完了しました。
- 2025年10月:CourseraはOpenAIと提携し、CourseraのラーニングケイパビリティをChatGPT統合アプリの第一世代に組み込み、企業学習者が会話型AIインターフェースを通じてキュレーションされた資格連動コンテンツにアクセスできるようにし、Courseraのヨーロッパにおけるエンタープライズビジネスのユースケースを拡大しました。
- 2025年8月:SAPは、大量採用と候補者体験の自動化においてAIを活用するために、SAP SuccessFactorsを強化する主要な人材獲得ソフトウェアプロバイダーであるSmartRecruitersの買収に合意したと発表し、スキル開発から完全な人材ライフサイクル管理へとプラットフォームを拡張しました。
- 2025年7月:NIIT Learning Systems(NIIT MTS)は、ミュンヘンを拠点とするMST Groupを2,237万ユーロ(2,460万米ドル)で買収を完了し、DACHリージョン全体でマネージドラーニングサービスを拡大し、市場をリードする自動車および産業セクターの顧客7社をポートフォリオに追加するとともに、ニアショアの多言語能力センターとしてハンガリーを加えました。
ヨーロッパ法人研修市場レポートの範囲
セグメンテーション概要
| 技術研修 |
| ソフトスキル研修 |
| コンプライアンス研修 |
| 品質研修 |
| ブレンド型学習 |
| eラーニング |
| 講師主導型研修 |
| 大企業 |
| 中小企業 |
| 金融サービス |
| 製薬・ヘルスケア |
| 情報技術 |
| プロフェッショナルサービス |
| 小売 |
| 公共企業 |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| BENELUX |
| 北欧諸国 |
| その他のヨーロッパ |
| 研修プログラム別 | 技術研修 |
| ソフトスキル研修 | |
| コンプライアンス研修 | |
| 品質研修 | |
| 提供形態別 | ブレンド型学習 |
| eラーニング | |
| 講師主導型研修 | |
| 組織規模別 | 大企業 |
| 中小企業 | |
| 業種別 | 金融サービス |
| 製薬・ヘルスケア | |
| 情報技術 | |
| プロフェッショナルサービス | |
| 小売 | |
| 公共企業 | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| BENELUX | |
| 北欧諸国 | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ法人研修市場の2026年の価値はいくらですか?
ヨーロッパ法人研修市場は2026年に508.1 ミリオン 米ドルと評価されており、7.3%のCAGRで2031年までに723.4 ミリオン 米ドルに達すると予測されています。
ヨーロッパ法人研修においてどの研修プログラムが収益をリードしていますか?
技術研修は2025年に38.7%のシェアで研修プログラムミックスをリードし、IT認定、エンジニアングのアップスキリング、およびAI対応需要によって支えられています。
ヨーロッパ法人研修において最も速く成長している提供形態はどれですか?
ブレンド型学習は、企業がデジタルスケールとライブ評価・応用を組み合わせるにつれて、2031年にかけて9.3%のCAGRで最も速く成長すると予測されています。
最も多くの収益に貢献している組織規模はどれですか?
大企業は2025年に収益の68.9%を占め、より強いコンプライアンス義務、より大きな予算、およびより正式な学習システムを反映しています。
ヨーロッパ法人研修市場をリードしている国はどこですか?
イギリスは2025年に22.9%で最大の国別シェアを保持し、密なプロバイダー基盤と体系的な企業学習予算によって支えられています。
最も速く拡大している業種はどれですか?
製薬・ヘルスケアは、GxPコンプライアンス、繰り返しの認定サイクル、およびAI関連の研修ニーズによって推進され、2031年にかけて9.9%のCAGRで成長すると予測されています。