
Tamaño y Participación del Mercado de Formación Corporativa en Europa
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 46.67 Mil millones de dólares |
| Tamaño del Mercado (2026) | 50.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 72.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.32 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
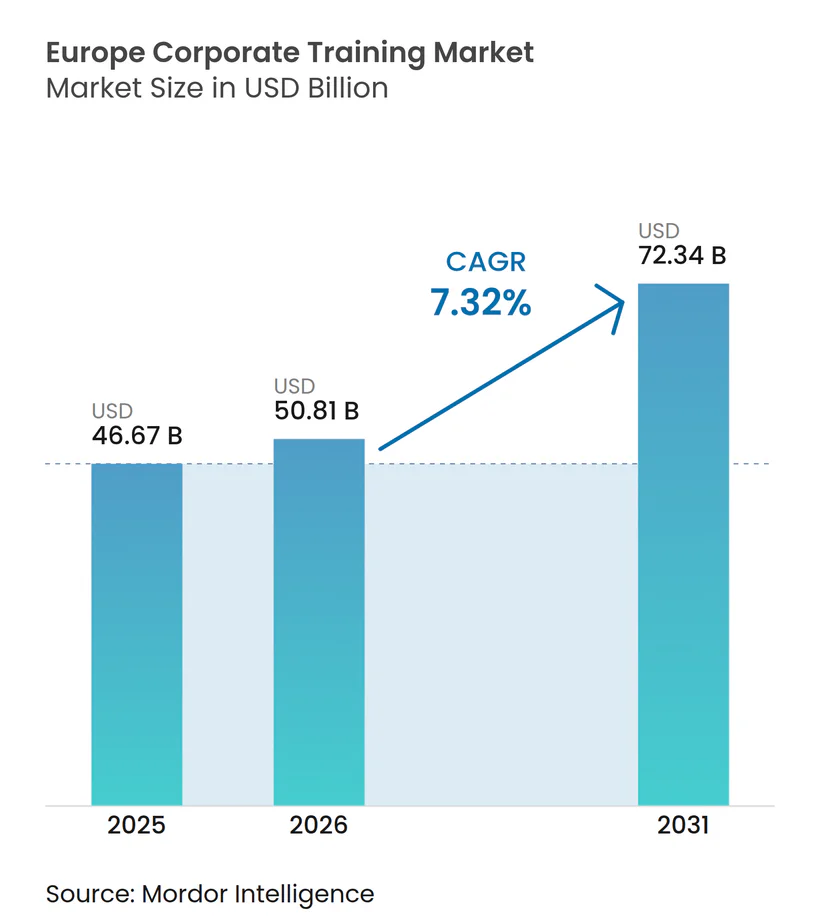
Análisis del Mercado de Formación Corporativa en Europa por Mordor Intelligence
Se espera que el tamaño del Mercado de Formación Corporativa en Europa aumente de 46,67 mil millones de USD en 2025 a 50,81 mil millones de USD en 2026 y alcance los 72,34 mil millones de USD en 2031, creciendo a una CAGR del 7,32% durante el período 2026-2031.
La demanda se está consolidando gracias a un claro desplazamiento del aprendizaje empresarial, que pasa de ser un gasto opcional de recursos humanos a convertirse en un requisito operativo más formal, especialmente a medida que el Artículo 4 de la Ley de IA de la UE exige a los proveedores y usuarios de sistemas de IA que garanticen una alfabetización en IA suficiente entre el personal a partir del 2 de febrero de 2025. El mercado también está respaldado por la creciente escasez de profesionales en IA, ciberseguridad y roles TIC más amplios en toda Europa, lo que continúa impulsando a las empresas hacia programas estructurados de recualificación y certificación en lugar de actividades de aprendizaje ad hoc. Al mismo tiempo, las empresas están reorganizando la planificación de la plantilla en torno a competencias en lugar de únicamente a títulos de puestos, lo que favorece la demanda recurrente de formación en funciones técnicas, de cumplimiento normativo y de gestión. La actividad de capital también está aumentando el valor estratégico de las plataformas de aprendizaje escalables, elevando la presión competitiva y fomentando una mayor diferenciación basada en el producto en el mercado de formación corporativa europeo. Esta combinación de regulación, presión del mercado laboral y desarrollo de plataformas está dotando al mercado de formación corporativa en Europa de una base de crecimiento más duradera de la que normalmente proporcionaría un presupuesto de aprendizaje puramente discrecional.[1]
Conclusiones Clave del Informe
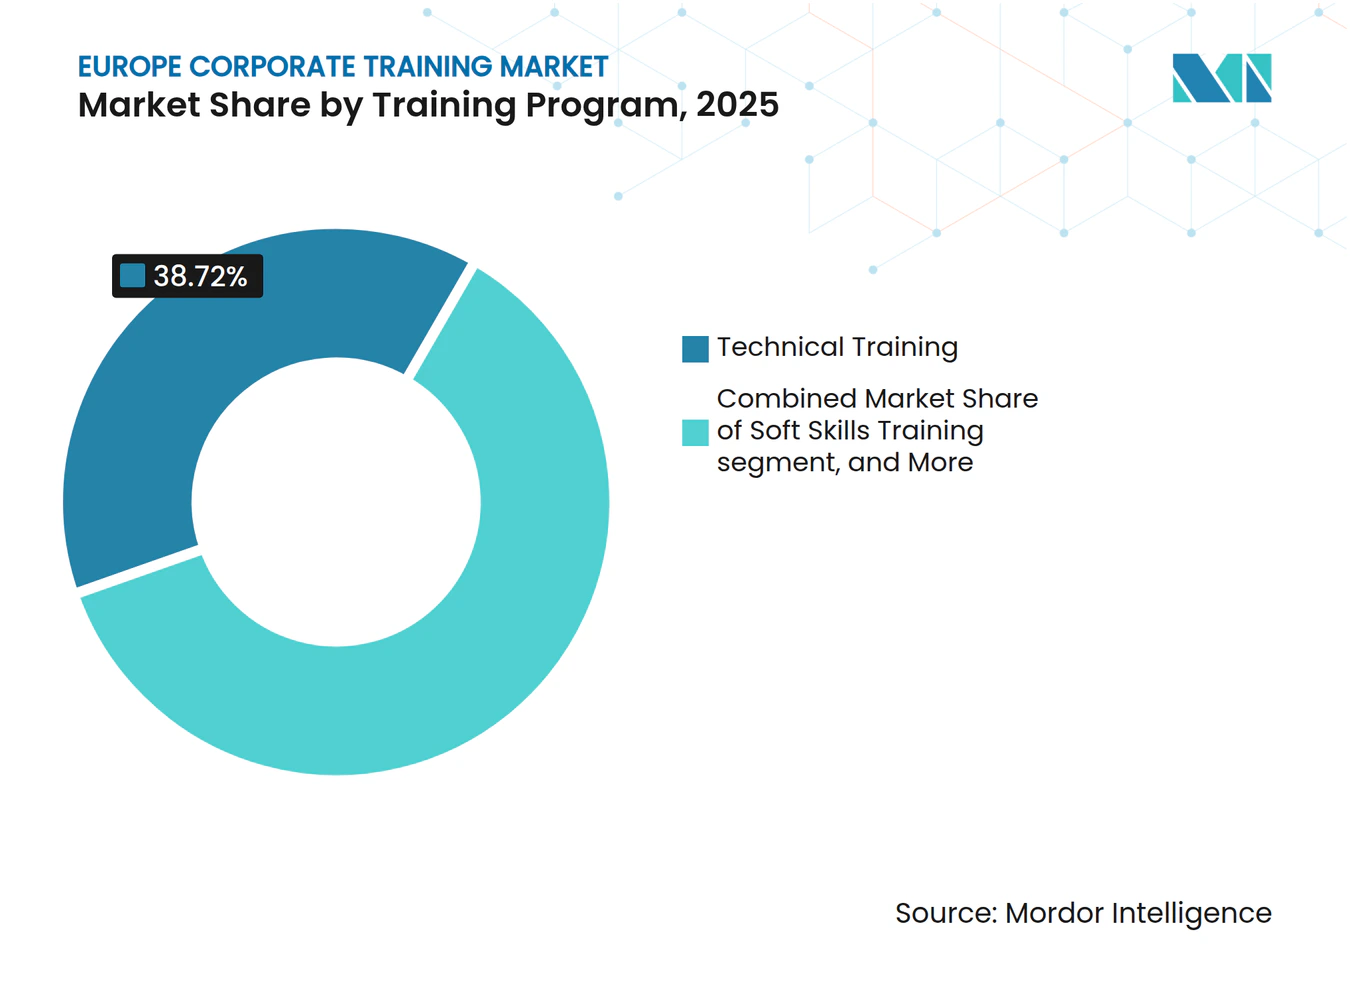
- Por programa de formación, la Formación Técnica lideró con una participación de ingresos del 38,7% en 2025, mientras que se proyecta que la Formación en Habilidades Blandas se expanda a una CAGR del 8,1% hasta 2031.
- Por modalidad de entrega, el E-Learning representó el 44,1% de los ingresos en 2025, mientras que se prevé que el Aprendizaje Combinado crezca a una CAGR del 9,3% hasta 2031.
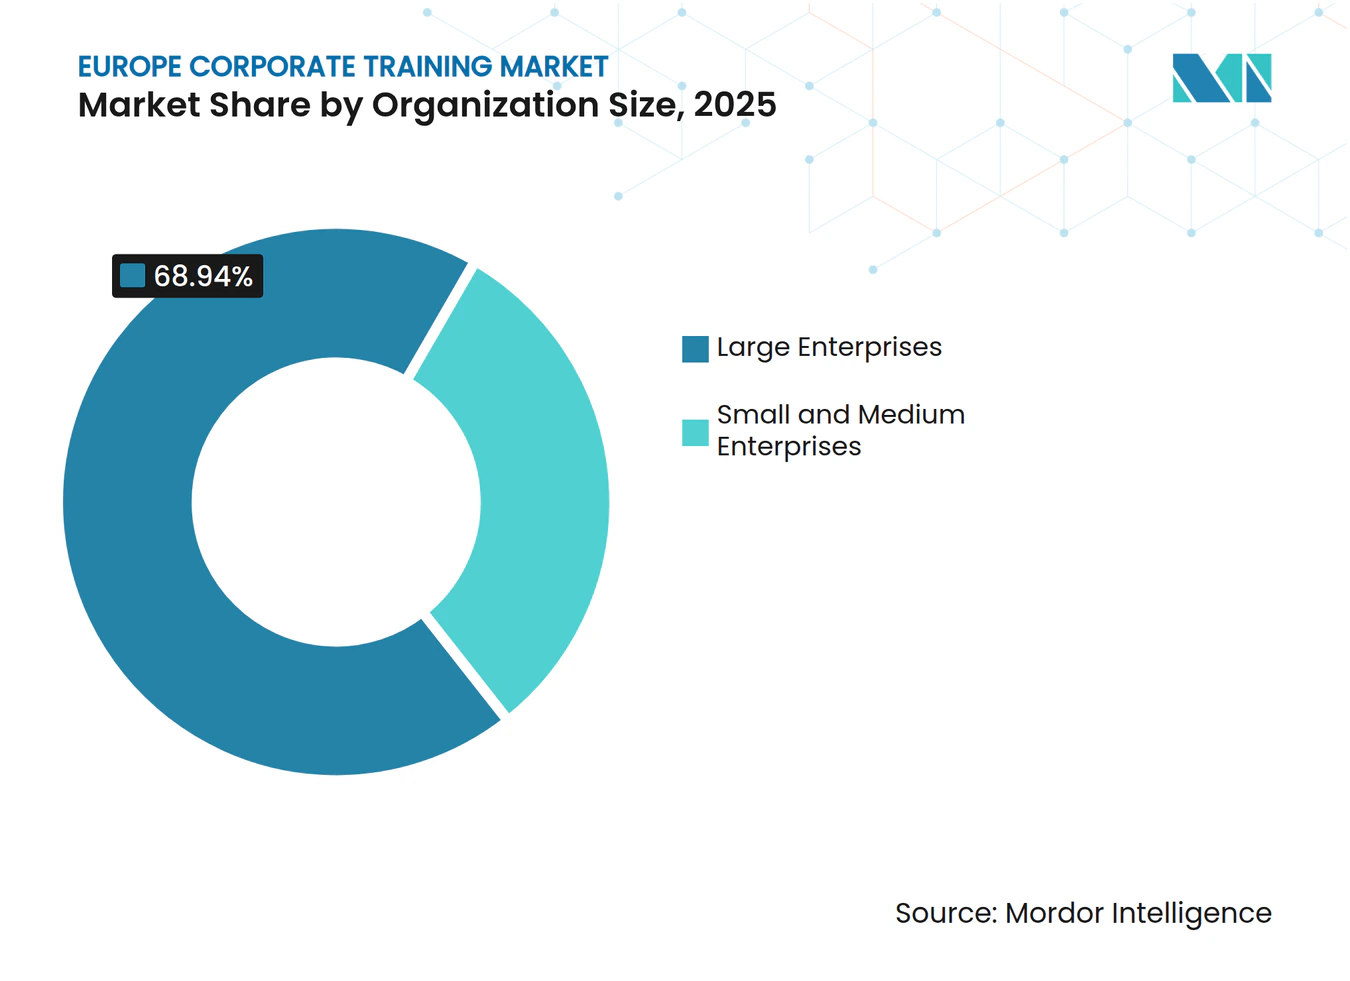
- Por tamaño de organización, las Grandes Empresas representaron el 68,9% de los ingresos en 2025, mientras que se proyecta que las PYMES registren el crecimiento más rápido con una CAGR del 8,5% hasta 2031.
- Por sector industrial, la Tecnología de la Información lideró con una participación del 21,6% en 2025, mientras que se prevé que el sector Farmacéutico y de Salud crezca a una CAGR del 9,9% hasta 2031.
- Por geografía, el Reino Unido mantuvo una participación del 22,9% en 2025, mientras que se proyecta que España se expanda a una CAGR del 8,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Transformación Digital en las Empresas Europeas | +1.8% | En toda la UE, con mayor intensidad en el Reino Unido, Alemania, Francia y los Países Nórdicos | Corto plazo (≤ 2 años) |
| Desajuste Persistente de Competencias en las Plantillas Industriales y del Conocimiento | +1.3% | En toda la UE, con mayor presión en Europa del Este, la región DACH y BENELUX | Mediano plazo (2-4 años) |
| Certificación de la Plantilla Vinculada al Cumplimiento Normativo en Sectores Regulados | +1.1% | En toda la UE, con mayor densidad regulatoria en el Reino Unido, Alemania y los Países Bajos | Corto plazo (≤ 2 años) |
| Creciente Demanda de Modalidades de Entrega Híbridas y de Aprendizaje Combinado | +0.9% | En toda la UE, con adopción más rápida en Francia, España e Italia | Mediano plazo (2-4 años) |
| Desarrollo de Capacidades en ESG y Sostenibilidad en las Funciones Corporativas | +0.6% | En toda la UE, especialmente en DACH y BENELUX | Mediano plazo (2-4 años) |
| Personalización Habilitada por IA y Adopción de Grafos de Competencias en Plataformas de Aprendizaje | +0.8% | En toda la UE, con adopción más temprana en el Reino Unido, los Países Nórdicos y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Transformación Digital en las Empresas Europeas
La digitalización empresarial en toda Europa ha generado una demanda duradera de actualización de competencias técnicas, a medida que las herramientas de nube, ciberseguridad, analítica e IA se adoptan más rápido de lo que los ciclos de aprendizaje tradicionales pueden absorber. El análisis vincula este cambio a una inversin regional más amplia en capacidad digital, incluida la financiación masiva movilizada para la transformación digital y la capacitación de la plantilla a través del Mecanismo de Recuperación y Resiliencia (MRR) de la UE y el Programa Europa Digital. Esto es relevante porque el aprendizaje empresarial está ahora más estrechamente vinculado a los programas de transformación del negocio que tratado como una actividad de recursos humanos independiente. En la práctica, los planes de estudio técnicos se están actualizando con mayor frecuencia, especialmente para los roles expuestos a cambios de software, automatización y flujos de trabajo asistidos por IA. Esto favorece la demanda recurrente en el mercado de formación corporativa europeo para proveedores que puedan actualizar el contenido rápidamente y entregarlo a grandes poblaciones de empleados.
Desajuste Persistente de Competencias en las Plantillas Industriales y del Conocimiento
La escasez de competencias sigue siendo amplia en toda la región, y la presión ya no se limita a unas pocas ocupaciones digitales avanzadas. El Índice de Escasez de Mano de Obra y Competencias de CEDEFOP mostró una escasez ocupacional generalizada en los estados miembros de la UE a principios de 2025, lo que respalda la necesidad de un desarrollo de la plantilla más estructurado. La Comisión Europea también declaró que Europa necesita entre 6,2 y 7 millones de trabajadores relacionados con la IA para 2027, que aún enfrenta una brecha en ciberseguridad de 300.000 especialistas y que tenía casi 500.000 vacantes TIC sin cubrir a finales de 2025. En ese contexto, la formación se convierte en la vía más rápida para los empleadores que no pueden reclutar suficiente talento preparado en el mercado externo. Esto mantiene al mercado de formación corporativa en Europa anclado en una necesidad que persiste incluso cuando las condiciones generales de contratación se vuelven irregulares.[2]
Certificación de la Plantilla Vinculada al Cumplimiento Normativo en Sectores Regulados
La formación vinculada al cumplimiento normativo está adquiriendo un papel más estructural en los presupuestos empresariales, a medida que las regulaciones exigen cada vez más una capacidad documentada de la plantilla. El Artículo 4 de la Ley de IA de la UE entró en vigor el 2 de febrero de 2025 y exige a los proveedores y usuarios de sistemas de IA que garanticen una alfabetización en IA suficiente entre el personal, acercando la formación en IA a una práctica empresarial obligatoria. El análisis también vincula este impulsor a los requisitos de divulgación de la plantilla relacionados con la CSRD, lo que aumenta la visibilidad interna de las horas de formación y el gasto en desarrollo. Esa combinación es más relevante en los sectores regulados, donde la formación no es solo una herramienta de productividad, sino también un mecanismo de control vinculado a la preparación para auditorías y la disciplina operativa. Como resultado, el mercado de formación corporativa europeo se está beneficiando de ciclos de cumplimiento normativo que son menos flexibles y menos fáciles de posponer que los presupuestos generales de aprendizaje.
Creciente Demanda de Modalidades de Entrega Híbridas y de Aprendizaje Combinado
Las empresas de toda Europa prefieren cada vez más modelos de aprendizaje que combinen el alcance digital con la instrucción presencial y la evaluación aplicada. Esto es coherente con la visión del análisis de que las empresas están resolviendo la disyuntiva entre las economías de escala de la entrega digital y la profundidad conductual de la interacción dirigida por un instructor. Un estudio de colaboración de 7 años publicado en Frontiers in Pharmacology en 2024 encontró que los modelos de e-learning combinado tuvieron un mejor desempeño que la entrega en modalidad única en entornos complejos y regulados, proporcionando a los equipos de adquisiciones evidencia más sólida para una arquitectura de aprendizaje mixta. La versión 1S 2026 de SAP SuccessFactors Learning también muestra cómo las principales plataformas están integrando la tutoría con IA en los flujos de trabajo diarios, al tiempo que preservan las sesiones presenciales para la aplicación y la evaluación. Esto está ayudando al aprendizaje combinado a pasar de ser un formato opcional a convertirse en un principio de diseño predeterminado en el mercado de formación corporativa europeo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Fragmentados de Cumplimiento del RGPD, la Legislación Laboral y los Comités de Empresa | -0.5% | En toda la UE, con mayor fricción estructural en Alemania y Francia | Mediano plazo (2-4 años) |
| Medición Deficiente del Retorno de la Inversión en Formación y la Transferencia de Capacidades | -0.4% | En toda la UE, en todas las organizaciones de cualquier tamaño | Largo plazo (≥ 4 años) |
| Carga de Localización Multilingüe en los Mercados Europeos | -0.3% | Mayor en Bélgica, Suiza, España y Europa Central y Oriental | Mediano plazo (2-4 años) |
| Fricción en la Integración de Sistemas de Gestión del Aprendizaje Heredados e Interoperabilidad de Datos | -0.4% | Mayor en grandes empresas que utilizan ecosistemas heredados de SAP u Oracle | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Fragmentados de Cumplimiento del RGPD, la Legislación Laboral y los Comités de Empresa
La fragmentación regulatoria sigue siendo un freno significativo para la velocidad de implantación, ya que ninguna plataforma puede tratar a Europa como un mercado de cumplimiento normativo único y uniforme. El análisis destaca cómo el RGPD, la legislación laboral y los requisitos de los comités de empresa pueden obligar al rediseño de plataformas, a revisiones locales o a aprobaciones más lentas antes de que la implantación pueda avanzar. La investigación europea de ISACA de 2025 también mostró que los equipos de privacidad y cumplimiento normativo enfrentaban importantes brechas de capacidad en diversas aplicaciones tecnológicas y experiencia técnica, lo que agrava el desafío cuando las herramientas de aprendizaje habilitadas por IA requieren la aprobación tanto de recursos humanos como de gobernanza de TI. Esto eleva el coste de implementación y alarga los ciclos de adquisición empresarial incluso cuando la demanda de aprendizaje en sí es sólida. En el mercado de formación corporativa en Europa, el resultado es una conversión de ingresos más lenta y una clara ventaja para los proveedores con mayor soporte de cumplimiento normativo.
Medición Deficiente del Retorno de la Inversión en Formación y la Transferencia de Capacidades
La mayoría de los compradores empresariales aún tienen dificultades para demostrar con exactitud cómo la formación mejora los resultados del negocio tras la finalización del programa. El análisis sostiene que muchas organizaciones siguen dependiendo de métricas de finalización y puntuaciones de satisfacción en lugar de medidas más sólidas como la reducción de errores, el rendimiento en auditorías, los cambios de productividad o el tiempo hasta la competencia. Esto dificulta que los equipos de aprendizaje justifiquen la expansión del presupuesto más allá de lo requerido para el cumplimiento normativo formal o la certificación. También desplaza el gasto hacia programas con resultados de aprobado o suspenso que son más fáciles de documentar, mientras que los programas de liderazgo y conductuales enfrentan mayor presión presupuestaria. Esto mantiene una parte del mercado de formación corporativa europeo vinculada al valor de cumplimiento normativo medible en lugar del desarrollo de capacidades más amplio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Programa de Formación:
La Experiencia Técnica Ancla los Ingresos Mientras las Habilidades Blandas Lideran el CrecimientoLa Formación Técnica representó el 38,7% de la combinación de programas de formación en 2025, convirtiéndose en el componente más grande de la participación del mercado de formación corporativa en Europa en esta segmentación. Su liderazgo refleja la demanda sostenida de certificaciones TI, actualización de competencias en ingeniería, programas de ciberseguridad y formación en preparación para la IA vinculada a la implantación de software empresarial y al cambio operativo. El segmento también se beneficia del hecho de que los roles técnicos enfrentan una obsolescencia de competencias más rápida que muchas otras funciones, lo que mantiene activos los ciclos de actualización incluso sin crecimiento de la plantilla. El análisis muestra además que la formación relacionada con el cumplimiento normativo y la calidad continúa absorbiendo una parte material del gasto en entornos regulados como los de la industria farmacéutica, la manufactura y las operaciones empresariales críticas. Esto mantiene el aprendizaje técnico y basado en normas en el centro de la asignación presupuestaria anual en el mercado de formación corporativa en Europa.
Se proyecta que la Formación en Habilidades Blandas crezca a una CAGR del 8,1% hasta 2031, convirtiéndola en el segmento de programa de formación de más rápido crecimiento en el análisis. El crecimiento está siendo impulsado por un cambio en la demanda empresarial hacia la comunicación, el liderazgo, la negociación, la colaboración y la gestión del cambio, a medida que las herramientas de IA automatizan una mayor parte del trabajo cognitivo rutinario. En ese contexto, las empresas están otorgando mayor valor a las capacidades que apoyan el juicio, la coordinación, la confianza y la ejecución interfuncional, en lugar de la competencia en tareas específicas únicamente. El segmento también se beneficia del hecho de que las brechas de liderazgo y los problemas conductuales pueden reducir el retorno de la inversión técnica si los equipos no pueden aplicar las nuevas herramientas de manera efectiva en entornos operativos reales. Para el mercado de formación corporativa en Europa, esto significa que las habilidades blandas están pasando de ser una categoría de desarrollo secundaria a convertirse en una parte más central de la planificación de la capacidad de la plantilla.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modalidad de Entrega:
El E-Learning Domina el Volumen Mientras la Arquitectura Combinada se AceleraEl E-Learning retuvo el 44,1% de los ingresos por modalidad de entrega en 2025, lo que lo convirtió en el formato más grande por escala y el impulsor más claro del alcance en el mercado de formación corporativa europeo. Su liderazgo refleja un menor coste variable por alumno, una implantación más sencilla en plantillas dispersas, un acceso a ritmo propio más sólido y una mejor alineación con las necesidades de certificación recurrente. El análisis también indica que la entrega digital ganó una mayor aceptación estructural a medida que la experiencia de usuario de las plataformas mejoró y las empresas se volvieron más cómodas con las operaciones de aprendizaje remoto a gran escala. Aun así, el segmento no elimina la necesidad de instrucción presencial, ya que algunos contextos regulados aún requieren interacción directa, debate aplicado o evaluación formal por parte de un instructor. El E-Learning, por tanto, continúa dominando el volumen, pero ahora opera más como parte de una combinación de entrega más amplia que como un sustituto independiente de otros formatos.
Se prevé que el Aprendizaje Combinado crezca a una CAGR del 9,3% hasta 2031, convirtiéndolo en el formato de entrega de más rápido crecimiento en el análisis y una participación creciente del mercado de formación corporativa en Europa por modalidad de entrega. Las empresas utilizan cada vez más formatos combinados para lograr eficiencia digital sin perder el refuerzo, la práctica y la responsabilidad que proporcionan las sesiones presenciales. La evidencia de Frontiers in Pharmacology respalda esta preferencia al mostrar un mejor rendimiento de los modelos de e-learning combinado en entornos de formación regulados y complejos. El diseño de las principales plataformas avanza en la misma dirección, con SAP mostrando cómo el soporte de IA puede gestionar el acceso al contenido dentro de los flujos de trabajo mientras las sesiones presenciales se centran en la aplicación y la evaluación. Por eso el aprendizaje combinado ya no es un modelo de nicho en el mercado de formación corporativa europeo y se está convirtiendo en una arquitectura preferida para programas de aprendizaje de mayor valor.
Por Tamaño de Organización:
Las Grandes Empresas Financian la Escala Mientras las PYMES Reducen la BrechaLas Grandes Empresas mantuvieron una participación del 68,9% en 2025, lo que indica que el mercado de formación corporativa europeo sigue dependiendo en gran medida del gasto de las grandes cuentas y de los sistemas de aprendizaje estructurados. Su dominio refleja una mayor intensidad de formación por empleado, requisitos de cumplimiento normativo más estrictos, una mayor dispersión geográfica y la capacidad presupuestaria necesaria para mantener una infraestructura de Aprendizaje y Desarrollo dedicada. Estas organizaciones también son más propensas a necesitar registros de aprendizaje auditables en varias unidades de negocio y países, lo que favorece el gasto en plataformas de nivel empresarial y la actualización recurrente de contenidos. El análisis indica además que las grandes empresas enfrentan obligaciones multijurisdiccionales que dificultan evitar una arquitectura de formación formal. Como resultado, las grandes cuentas continúan proporcionando el mayor fondo de ingresos para el mercado de formación corporativa europeo.
Las PYMES representaron el 31,1% de los ingresos en 2025 y se proyecta que crezcan a una CAGR del 8,5% hasta 2031, expandiendo el mercado de formación corporativa en Europa dentro de las cuentas de empresas más pequeñas. El crecimiento en este segmento está siendo impulsado por menores barreras de entrada, una mayor entrega basada en suscripción y un mayor apoyo de cofinanciación pública en comparación con años anteriores. La Comisión Europea lanzó un Proyecto Piloto de Garantía de Competencias de 14,5 millones de EUR en noviembre de 2025, que apoya a los trabajadores en sectores estratégicos durante la transición y señala un compromiso político más amplio con el acceso a la recualificación. Para las PYMES, dicho apoyo es importante porque reduce el obstáculo de costes que a menudo limita la adopción de formación formal a pesar de las claras brechas de competencias. Esto sugiere que el mercado de formación corporativa europeo se volverá gradualmente menos concentrado en las empresas muy grandes, aunque las grandes cuentas seguirán siendo la base de ingresos principal.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sector Industrial:
TI Lidera el Gasto Mientras el Sector Farmacéutico y de Salud Supera en CrecimientoSe prevé que el sector Farmacéutico y de Salud crezca a una CAGR del 9,9% hasta 2031, lo que lo convierte en el sector industrial de más rápido crecimiento en el análisis. El segmento se está beneficiando de los efectos combinados de las obligaciones de cumplimiento GxP, los requisitos de certificación recurrente y el uso creciente de procesos habilitados por IA en el desarrollo de fármacos y las operaciones sanitarias reguladas. El análisis también señala que el contenido de cumplimiento normativo en este sector tiene una sensibilidad al precio muy baja, porque el coste del fracaso en una auditoría, el retraso o la no conformidad es mucho mayor que el coste de la formación. Esta visión es coherente con la colaboración de 2024 entre ECCRT y Boehringer Ingelheim para co-desarrollar e-learning fundacional ICH-GCP E6 (R3) para equipos globales, lo que muestra cómo los empleadores regulados están invirtiendo en activos de aprendizaje de cumplimiento normativo escalables. En el mercado de formación corporativa europeo, el sector sanitario y farmacéutico destaca, por tanto, como un segmento en el que la demanda de aprendizaje formal está impulsada por la necesidad operativa más que por elecciones de desarrollo discrecionales.
La Tecnología de la Información retuvo la mayor participación vertical con un 21,6% en 2025, convirtiéndola en el único sector de mayor gasto en el mercado de formación corporativa europeo. Su liderazgo refleja las necesidades de recertificación continua en nube, ciberseguridad, ingeniería de datos, operaciones de software y herramientas de IA. El sector también se está beneficiando de la obligación de alfabetización en IA introducida por la Ley de IA de la UE, ya que las empresas que utilizan sistemas de IA deben garantizar una capacidad suficiente del personal en lugar de depender únicamente de un pequeño grupo de especialistas técnicos. Al mismo tiempo, el análisis sugiere que parte del gasto en formación relacionada con la IA puede trasladarse gradualmente de los presupuestos de TI a los de recursos humanos, finanzas, legal y operaciones, a medida que la alfabetización en IA se vuelva empresarial en lugar de puramente técnica. Esto significa que TI debería seguir siendo un segmento ancla importante en el mercado de formación corporativa europeo, incluso si la responsabilidad del gasto se distribuye más entre las funciones.
Análisis Geográfico
Mercado de Formación Corporativa en Europa Occidental
El Reino Unido concentró el 22,9% de la cuota del mercado de formación corporativa en Europa en 2025, lo que lo mantuvo como el segmento nacional más grande del análisis. Su liderazgo refleja una densa base de proveedores especializados en aprendizaje corporativo, grandes presupuestos de formación empresarial y una fuerte concentración de demanda estructurada de aprendizaje y desarrollo entre los principales empleadores. Alemania sigue siendo una de las mayores economías de formación de la región, ya que su base industrial, su cultura vocacional y su sistema formal de representación de los trabajadores respaldan una actividad de aprendizaje sostenida en roles técnicos y operativos. Francia también sigue siendo central para la demanda regional, con France Compétences reportando 4,6 millones de acciones de formación cofinanciadas por empleadores en 2024, lo que muestra la profundidad de la actividad formal de formación en el país. En conjunto, estos grandes mercados de Europa Occidental proporcionan la base de escala que aún define gran parte del mercado de formación corporativa en Europa.
Mercado de Formación Corporativa en Europa del Sur
Se proyecta que España crecerá a una CAGR del 8,7% hasta 2031, lo que la convierte en el mercado nacional de más rápido crecimiento del análisis. Ese crecimiento refleja un impulso más sólido hacia la mejora de competencias digitales, una mayor adopción empresarial y una estructura de mercado en la que los proveedores de formación aún pueden ganar cuota a medida que la demanda se amplía. Italia se sitúa en un nivel de crecimiento similar, respaldada por la demanda continua de formación técnica, de calidad y operativa en los sectores vinculados a la manufactura. El BENELUX sigue siendo estratégicamente importante porque combina cuentas empresariales de alto valor con requisitos densos de cumplimiento normativo y entrega multilingüe. Esto significa que, si bien los mayores volúmenes de ingresos siguen concentrándose en el Reino Unido, Alemania y Francia, parte del mayor impulso de crecimiento en el mercado de formación corporativa en Europa proviene ahora de mercados que aún están profundizando la adopción formal del aprendizaje empresarial.
Mercado de Formación Corporativa en el Norte y Centro y Este de Europa
Los países nórdicos representan un segmento de alto valor con una sólida preparación digital, una alta intensidad de formación por empleado y una cultura laboral que trata el aprendizaje estructurado como una parte estándar del empleo en lugar de un programa ocasional. Estos mercados no son los más grandes por volumen, pero son importantes porque tienden a adoptar arquitecturas de aprendizaje digital y herramientas de capacidades habilitadas por inteligencia artificial antes que muchas otras partes de Europa. El resto de Europa, incluidos Europa Central y Oriental, los países bálticos y los Balcanes, sigue siendo un conjunto de oportunidades en crecimiento a medida que la contratación de formación empresarial se vuelve más formal y la escasez de competencias sigue siendo visible en varios mercados laborales. El Índice de Escasez de Mano de Obra y Competencias 2025 de CEDEFOP destacó importantes carencias de talento en varios estados miembros, lo que respalda el argumento a favor de un reciclaje profesional más sólido liderado por los empleadores en los mercados regionales emergentes. En el mercado de formación corporativa en Europa, esto significa que la senda de expansión a largo plazo ya no se limita a las mayores economías de Europa Occidental y está incluyendo cada vez más a países donde los sistemas formales de formación aún están construyendo escala.[3]
Panorama Competitivo
Concentración del Mercado
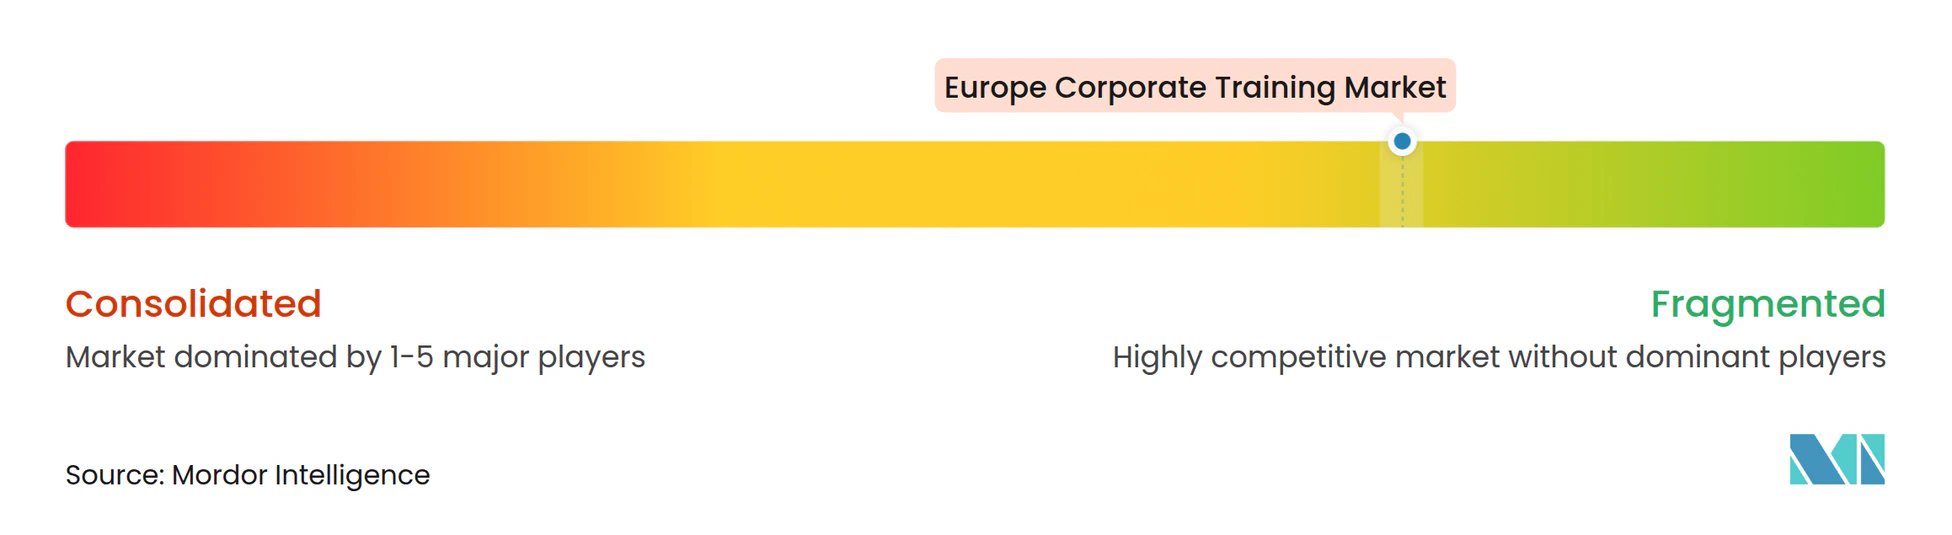
El mercado de formación corporativa europeo sigue estando moderadamente fragmentado a nivel de proveedores, pero la presión competitiva está aumentando a medida que se produce una consolidación a través de la propiedad, el diseño de plataformas y la integración de software empresarial. Las grandes firmas de asesoría y servicios profesionales se benefician de las relaciones empresariales existentes, mientras que los proveedores de aprendizaje especializados compiten en profundidad local, contenido multilingüe y capacidad de cumplimiento normativo. Esto crea una estructura de mercado en la que el alcance de distribución y la credibilidad regulatoria importan casi tanto como el contenido de los cursos. El resultado no es un mercado en el que el ganador se lo lleva todo, pero se está volviendo más difícil para los proveedores de contenido independientes competir sin una mayor capacidad de plataforma o especialización sectorial. En el mercado de formación corporativa en Europa, la escala se está construyendo, por tanto, a través del acceso a cuentas, la amplitud del producto y la integración de sistemas, en lugar de únicamente a través del volumen de contenido.
La actividad estratégica en el mercado muestra cómo las empresas líderes están tratando de fortalecer esas ventajas. SAP completó la adquisición de WalkMe a finales de 2024, extendiendo las capacidades de adopción digital y aprendizaje dentro de SuccessFactors y reforzando su posición con los grandes compradores empresariales en relación con los flujos de trabajo de actualización de competencias en software. NIIT Learning Systems completó la adquisición del grupo MST, con sede en Alemania, en julio de 2025, ampliando su cartera de servicios de aprendizaje gestionado en Europa y fortaleciendo su presencia en la región DACH. Alchemist Group también adquirió The Experiential Learning Group en marzo de 2026, añadiendo capacidad de aprendizaje ejecutivo basado en simulación e inmersivo a su cartera. Estos movimientos muestran que la competencia en el mercado de formación corporativa europeo está siendo moldeada cada vez más por la extensión de la cartera, el fortalecimiento geográfico y los formatos de aprendizaje de mayor valor.
Las oportunidades de espacio en blanco siguen siendo visibles en varias partes del mercado a pesar de la creciente actividad de los actores más grandes. Las plataformas orientadas a las PYMES que combinan contenido asequible, informes más sólidos y registros de aprendizaje listos para el cumplimiento normativo aún parecen estar desatendidas en relación con las soluciones para grandes empresas. También hay espacio para proveedores que puedan ofrecer aprendizaje combinado multilingüe con calidad consistente en Europa Central y Oriental, donde la demanda está creciendo, pero la oferta local sigue siendo desigual. La formación en alfabetización en IA y gobernanza de IA sigue siendo especialmente atractiva porque la aplicación ya ha comenzado, pero muchas empresas aún necesitan una entrega auditable y escalable en lugar de sesiones de concienciación puntuales. Esto significa que el mercado de formación corporativa europeo aún tiene espacio para el crecimiento especializado, incluso a medida que la consolidación en las capas de plataforma y capital continúa.
Líderes del Sector de Formación Corporativa en Europa
-
Skillsoft Corp.
-
Cegos Group
-
Accenture Plc
-
Capgemini SE
-
Korn Ferry
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Formación Corporativa Empresas cubiertas en este informe
- Accenture Plc
- Adobe Inc.
- Allen Communication Learning Services
- BTS Group AB
- Capgemini SE
- Cegos Group
- City and Guilds Group
- Cornerstone OnDemand, Inc.
- Dale Carnegie and Associates, Inc.
- Deloitte Touche Tohmatsu Limited
- D2L Inc.
- Franklin Covey Co.
- Coursera, Inc.
- Hemsley Fraser
- Korn Ferry
- KPMG International Limited
- Learning Technologies Group Plc
- Learning Tree International, Inc.
- Mind Gym Plc
- NIIT Limited
- Oracle Corporation
- PricewaterhouseCoopers LLP
- PulseLearning Ltd.
- QA Limited
- Readynez
- SAP SE
- Skillsoft Corp.
- Udemy, Inc.
- Wilson Learning Worldwide, Inc.
Desarrollos recientes de la industria en Mercado Europeo de Formación Corporativa
- Marzo de 2026: Alchemist Group, un actor destacado en el sector europeo de aprendizaje y desarrollo corporativo, completó oficialmente la adquisición de The Experiential Learning Group.
- Octubre de 2025: Coursera se asoció con OpenAI para integrar las capacidades de aprendizaje de Coursera en la primera generación de aplicaciones integradas con ChatGPT, permitiendo a los alumnos empresariales acceder a contenido seleccionado y vinculado a credenciales a través de interfaces de IA conversacional y ampliando el caso de uso empresarial europeo de Coursera.
- Agosto de 2025: SAP anunció su acuerdo para adquirir SmartRecruiters, un proveedor líder de software de adquisición de talento, con el fin de complementar SAP SuccessFactors con reclutamiento de alto volumen habilitado por IA y automatización de la experiencia del candidato, extendiendo su plataforma desde el desarrollo de competencias hasta la gestión completa del ciclo de vida del talento.
- Julio de 2025: NIIT Learning Systems (NIIT MTS) completó la adquisición del grupo MST, con sede en Múnich, por 22,37 millones de EUR (24,6 millones de USD), expandiendo sus servicios de aprendizaje gestionado en la región DACH y añadiendo 7 clientes líderes del mercado en los sectores automotriz e industrial a su cartera, junto con Hungría como centro de capacidad multilingüe nearshore.
Alcance del Informe del Mercado de Formación Corporativa en Europa
Resumen de la segmentación
| Formación Técnica |
| Formación en Habilidades Blandas |
| Formación en Cumplimiento Normativo |
| Formación en Calidad |
| Aprendizaje Combinado |
| E-Learning |
| Formación Dirigida por Instructor |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Servicios Financieros |
| Sector Farmacéutico y de Salud |
| Tecnología de la Información |
| Servicios Profesionales |
| Comercio Minorista |
| Empresas Públicas |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| BENELUX |
| PAÍSES NÓRDICOS |
| Resto de Europa |
| Por Programa de Formación | Formación Técnica |
| Formación en Habilidades Blandas | |
| Formación en Cumplimiento Normativo | |
| Formación en Calidad | |
| Por Modalidad de Entrega | Aprendizaje Combinado |
| E-Learning | |
| Formación Dirigida por Instructor | |
| Por Tamaño de Organización | Grandes Empresas |
| Pequeñas y Medianas Empresas | |
| Por Sector Industrial | Servicios Financieros |
| Sector Farmacéutico y de Salud | |
| Tecnología de la Información | |
| Servicios Profesionales | |
| Comercio Minorista | |
| Empresas Públicas | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX | |
| PAÍSES NÓRDICOS | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de formación corporativa en Europa en 2026?
El mercado de formación corporativa en Europa está valorado en 50,81 mil millones de USD en 2026 y se proyecta que alcance los 72,34 mil millones de USD en 2031 con una CAGR del 7,3%.
¿Qué programa de formación lidera los ingresos en la formación corporativa en Europa?
La Formación Técnica lideró la combinación de programas de formación con una participación del 38,7% en 2025, respaldada por la demanda de certificación TI, actualización de competencias en ingeniería y preparación para la IA.
¿Qué modalidad de entrega está creciendo más rápido en la formación corporativa en Europa?
Se prevé que el Aprendizaje Combinado crezca más rápido con una CAGR del 9,3% hasta 2031, a medida que las empresas combinan la escala digital con la evaluación presencial y la aplicación práctica.
¿Qué tamaño de organización contribuye más a los ingresos?
Las Grandes Empresas representaron el 68,9% de los ingresos en 2025, lo que refleja mayores obligaciones de cumplimiento normativo, presupuestos más amplios y sistemas de aprendizaje más formales.
¿Qué país lidera el mercado de formación corporativa en Europa?
El Reino Unido mantuvo la mayor participación por país con un 22,9% en 2025, respaldado por una densa base de proveedores y presupuestos estructurados de aprendizaje empresarial.
¿Qué sector industrial se está expandiendo más rápido?
Se proyecta que el sector Farmacéutico y de Salud crezca a una CAGR del 9,9% hasta 2031, impulsado por el cumplimiento GxP, los ciclos de certificación recurrente y las necesidades de formación relacionadas con la IA.