
Taille et part du marché de la formation professionnelle en entreprise en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
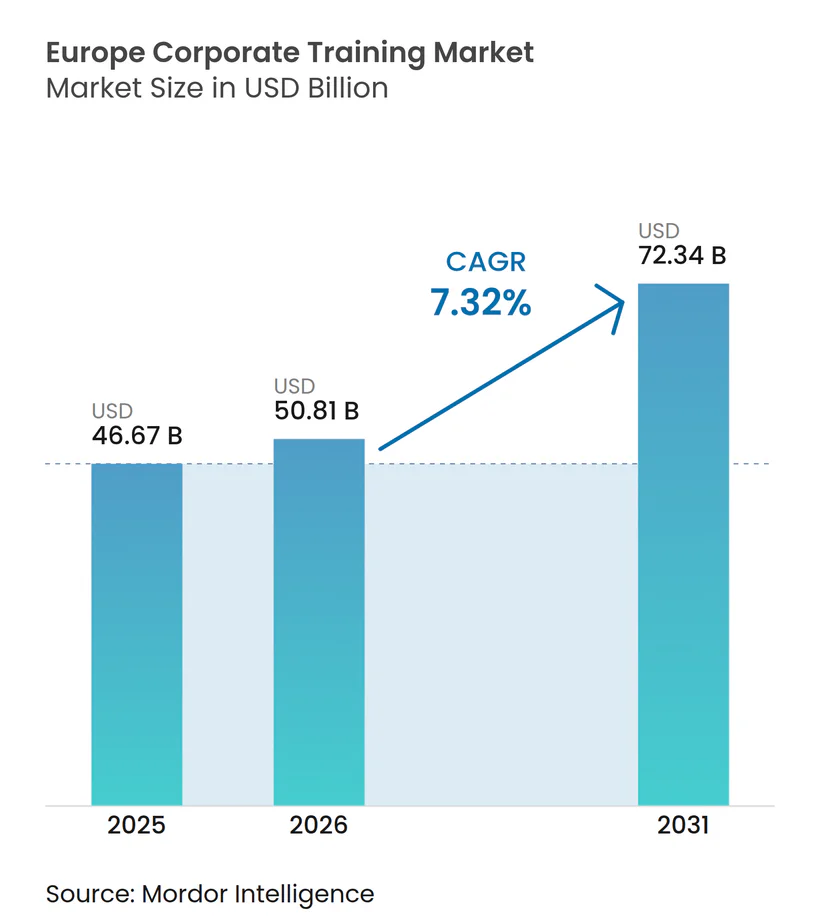
| Taille du marché de l'année de base (2025) | 46.67 Milliards de dollars |
| Taille du Marché (2026) | 50.81 Milliards de dollars |
| Taille du Marché (2031) | 72.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.32 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la formation professionnelle en entreprise en Europe par Mordor Intelligence
La taille du marché de la formation professionnelle en entreprise en Europe devrait augmenter de 46,67 milliards USD en 2025 à 50,81 milliards USD en 2026 et atteindre 72,34 milliards USD d'ici 2031, avec un CAGR de 7,32 % sur la période 2026-2031.
La demande est renforcée par un glissement manifeste de l'apprentissage en entreprise, qui passe d'une dépense RH facultative à une exigence opérationnelle plus formelle, notamment depuis que l'article 4 de la loi européenne sur l'IA impose aux fournisseurs et aux déployeurs de systèmes d'IA de garantir une littératie suffisante en matière d'IA parmi leur personnel à compter du 2 février 2025. Le marché est également soutenu par l'élargissement des pénuries dans les domaines de l'IA, de la cybersécurité et des rôles TIC au sens large à travers l'Europe, qui continuent de pousser les entreprises vers des programmes structurés de requalification et de certification plutôt que vers des activités d'apprentissage ponctuelles. Parallèlement, les entreprises réorganisent la planification de leurs effectifs autour des compétences plutôt que des seuls intitulés de poste, ce qui soutient une demande de formation récurrente dans les fonctions techniques, de conformité et de management. L'activité capitalistique accroît également la valeur stratégique des plateformes d'apprentissage évolutives, intensifiant la pression concurrentielle et encourageant une plus grande différenciation par les produits sur le marché européen de la formation professionnelle en entreprise. Cette combinaison de réglementation, de pression sur le marché du travail et de développement des plateformes confère au marché de la formation professionnelle en entreprise en Europe une base de croissance plus durable que ce qu'un budget d'apprentissage purement discrétionnaire pourrait normalement offrir.[1]
Principaux enseignements du rapport
- Par programme de formation, la formation technique a dominé avec une part de revenus de 38,7 % en 2025, tandis que la formation aux compétences comportementales devrait progresser à un CAGR de 8,1 % jusqu'en 2031.
- Par mode de prestation, l'e-learning a représenté 44,1 % des revenus en 2025, tandis que l'apprentissage mixte devrait croître à un CAGR de 9,3 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont représenté 68,9 % des revenus en 2025, tandis que les PME devraient enregistrer la croissance la plus rapide à un CAGR de 8,5 % jusqu'en 2031.
- Par secteur d'activité, les technologies de l'information ont dominé avec une part de 21,6 % en 2025, tandis que le secteur pharmaceutique et de la santé devrait croître à un CAGR de 9,9 % jusqu'en 2031.
- Par géographie, le Royaume-Uni a détenu une part de 22,9 % en 2025, tandis que l'Espagne devrait progresser à un CAGR de 8,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Accélération de la transformation numérique dans les entreprises européennes | +1.8% | À l'échelle de l'UE, avec la plus forte intensité au Royaume-Uni, en Allemagne, en France et dans les pays nordiques | Court terme (≤ 2 ans) |
| Inadéquation persistante des compétences dans les secteurs industriels et de la connaissance | +1.3% | À l'échelle de l'UE, avec une pression plus forte en Europe de l'Est, dans la région DACH et au BENELUX | Moyen terme (2-4 ans) |
| Certification des effectifs liée à la conformité dans les secteurs réglementés | +1.1% | À l'échelle de l'UE, avec la plus forte densité réglementaire au Royaume-Uni, en Allemagne et aux Pays-Bas | Court terme (≤ 2 ans) |
| Demande croissante de modèles de prestation hybrides et mixtes | +0.9% | À l'échelle de l'UE, avec une adoption plus rapide en France, en Espagne et en Italie | Moyen terme (2-4 ans) |
| Développement des capacités ESG et de durabilité dans les fonctions d'entreprise | +0.6% | À l'échelle de l'UE, notamment dans les régions DACH et BENELUX | Moyen terme (2-4 ans) |
| Personnalisation par l'IA et adoption des graphes de compétences dans les plateformes d'apprentissage | +0.8% | À l'échelle de l'UE, avec une adoption plus précoce au Royaume-Uni, dans les pays nordiques et en Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la transformation numérique dans les entreprises européennes
La numérisation des entreprises à travers l'Europe a créé une demande durable de montée en compétences techniques, car les outils de cloud, de cybersécurité, d'analytique et d'IA sont adoptés plus rapidement que les cycles d'apprentissage traditionnels ne peuvent les absorber. Le rapport relie cette évolution à des investissements régionaux plus larges dans les capacités numériques, notamment les financements massifs mobilisés pour la transformation numérique et la montée en compétences des effectifs via le Mécanisme pour la reprise et la résilience (MRR) de l'UE et le programme pour une Europe numérique. Cela est important car l'apprentissage en entreprise est désormais plus étroitement lié aux programmes de transformation des activités qu'il n'est traité comme une activité RH autonome. En pratique, les programmes d'études techniques sont actualisés plus fréquemment, notamment pour les rôles exposés aux changements logiciels, à l'automatisation et aux flux de travail assistés par l'IA. Cela soutient une demande récurrente sur le marché européen de la formation professionnelle en entreprise pour les prestataires capables d'actualiser rapidement les contenus et de les diffuser à de grandes populations de salariés.
Inadéquation persistante des compétences dans les secteurs industriels et de la connaissance
Les pénuries de compétences restent généralisées dans la région, et la pression ne se limite plus à quelques professions numériques avancées. L'indice des pénuries de main-d'œuvre et de compétences du CEDEFOP a mis en évidence des pénuries professionnelles généralisées dans les États membres de l'UE au début de 2025, ce qui soutient la nécessité d'un développement plus structuré des effectifs. La Commission européenne a également indiqué que l'Europe a besoin de 6,2 à 7 millions de travailleurs liés à l'IA d'ici 2027, qu'elle fait toujours face à un déficit de 300 000 spécialistes en cybersécurité et qu'elle comptait près de 500 000 postes TIC non pourvus fin 2025. Dans ce contexte, la formation devient la voie la plus rapide pour les employeurs qui ne peuvent pas recruter suffisamment de talents prêts à l'emploi sur le marché externe. Cela maintient le marché de la formation professionnelle en entreprise en Europe ancré dans un besoin qui persiste même lorsque les conditions générales de recrutement deviennent inégales.[2]
Certification des effectifs liée à la conformité dans les secteurs réglementés
La formation liée à la conformité joue un rôle de plus en plus structurel dans les budgets des entreprises, car les réglementations exigent de plus en plus souvent des capacités documentées des effectifs. L'article 4 de la loi européenne sur l'IA est entré en vigueur le 2 février 2025 et impose aux fournisseurs et aux déployeurs de systèmes d'IA de garantir une littératie suffisante en matière d'IA parmi leur personnel, rapprochant ainsi la formation à l'IA d'une pratique d'entreprise obligatoire. Le rapport relie également ce moteur aux exigences de divulgation sur les effectifs liées à la CSRD, augmentant ainsi la visibilité interne sur les heures de formation et les dépenses de développement. Cette combinaison est la plus importante dans les secteurs réglementés, où la formation n'est pas seulement un outil de productivité, mais aussi un mécanisme de contrôle lié à la préparation aux audits et à la discipline opérationnelle. En conséquence, le marché européen de la formation professionnelle en entreprise bénéficie de cycles de conformité moins flexibles et moins faciles à reporter que les budgets d'apprentissage généraux.
Demande croissante de modèles de prestation hybrides et mixtes
Les entreprises à travers l'Europe préfèrent de plus en plus les modèles d'apprentissage qui combinent la portée numérique avec l'enseignement en direct et l'évaluation appliquée. Cela est cohérent avec la vision du rapport selon laquelle les entreprises résolvent le compromis entre les économies d'échelle de la prestation numérique et la profondeur comportementale de l'interaction dirigée par un formateur. Une étude de collaboration sur 7 ans publiée dans Frontiers in Pharmacology en 2024 a montré que les modèles d'e-learning mixtes obtenaient de meilleurs résultats que la prestation en mode unique dans des environnements complexes et réglementés, fournissant aux équipes d'achat des preuves plus solides en faveur d'une architecture d'apprentissage mixte. La version 1S 2026 de SAP SuccessFactors Learning montre également comment les grandes plateformes intègrent le tutorat par IA dans les flux de travail quotidiens tout en préservant les sessions en direct pour l'application et l'évaluation. Cela contribue à faire de l'apprentissage mixte non plus un format optionnel, mais un principe de conception par défaut sur le marché européen de la formation professionnelle en entreprise.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Exigences fragmentées en matière de conformité RGPD, droit du travail et comités d'entreprise | -0.5% | À l'échelle de l'UE, avec les frictions structurelles les plus fortes en Allemagne et en France | Moyen terme (2-4 ans) |
| Mesure insuffisante du retour sur investissement de la formation et du transfert de compétences | -0.4% | À l'échelle de l'UE, pour toutes les tailles d'organisation | Long terme (≥ 4 ans) |
| Charge de localisation multilingue sur les marchés européens | -0.3% | La plus élevée en Belgique, en Suisse, en Espagne et en Europe centrale et orientale | Moyen terme (2-4 ans) |
| Friction liée à l'intégration des LMS hérités et à l'interopérabilité des données | -0.4% | La plus forte dans les grandes entreprises utilisant des écosystèmes SAP ou Oracle hérités | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences fragmentées en matière de conformité RGPD, droit du travail et comités d'entreprise
La fragmentation réglementaire reste un frein significatif à la vitesse de déploiement, car aucune plateforme unique ne peut traiter l'Europe comme un marché de conformité unique et uniforme. Le rapport souligne comment le RGPD, le droit du travail et les exigences des comités d'entreprise peuvent imposer une refonte de la plateforme, une révision locale ou des approbations plus lentes avant que le déploiement puisse avancer. La recherche européenne 2025 de l'ISACA a également montré que les équipes chargées de la confidentialité et de la conformité faisaient face à d'importants déficits de compétences dans diverses applications technologiques et en expertise technique, ce qui aggrave le défi lorsque les outils d'apprentissage basés sur l'IA nécessitent à la fois une validation RH et une validation informatique. Cela augmente les coûts de mise en œuvre et allonge les cycles d'achat des entreprises, même lorsque la demande d'apprentissage elle-même est forte. Sur le marché de la formation professionnelle en entreprise en Europe, il en résulte une conversion des revenus plus lente et un avantage clair pour les fournisseurs disposant d'un meilleur soutien en matière de conformité.
Mesure insuffisante du retour sur investissement de la formation et du transfert de compétences
La plupart des acheteurs en entreprise peinent encore à démontrer précisément comment la formation améliore les résultats opérationnels après la fin du programme. Le rapport soutient que de nombreuses organisations continuent de s'appuyer sur des indicateurs de complétion et des scores de satisfaction plutôt que sur des mesures plus robustes telles que la réduction des erreurs, la performance aux audits, les changements de productivité ou le délai d'acquisition des compétences. Cela rend plus difficile pour les équipes d'apprentissage de défendre l'expansion du budget au-delà de ce qui est requis pour la conformité formelle ou la certification. Cela oriente également les dépenses vers des programmes avec des résultats réussite/échec plus faciles à documenter, tandis que les programmes de leadership et comportementaux font face à une pression budgétaire accrue. Cela maintient une partie du marché européen de la formation professionnelle en entreprise liée à la valeur de conformité mesurable plutôt qu'au développement plus large des capacités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par programme de formation :
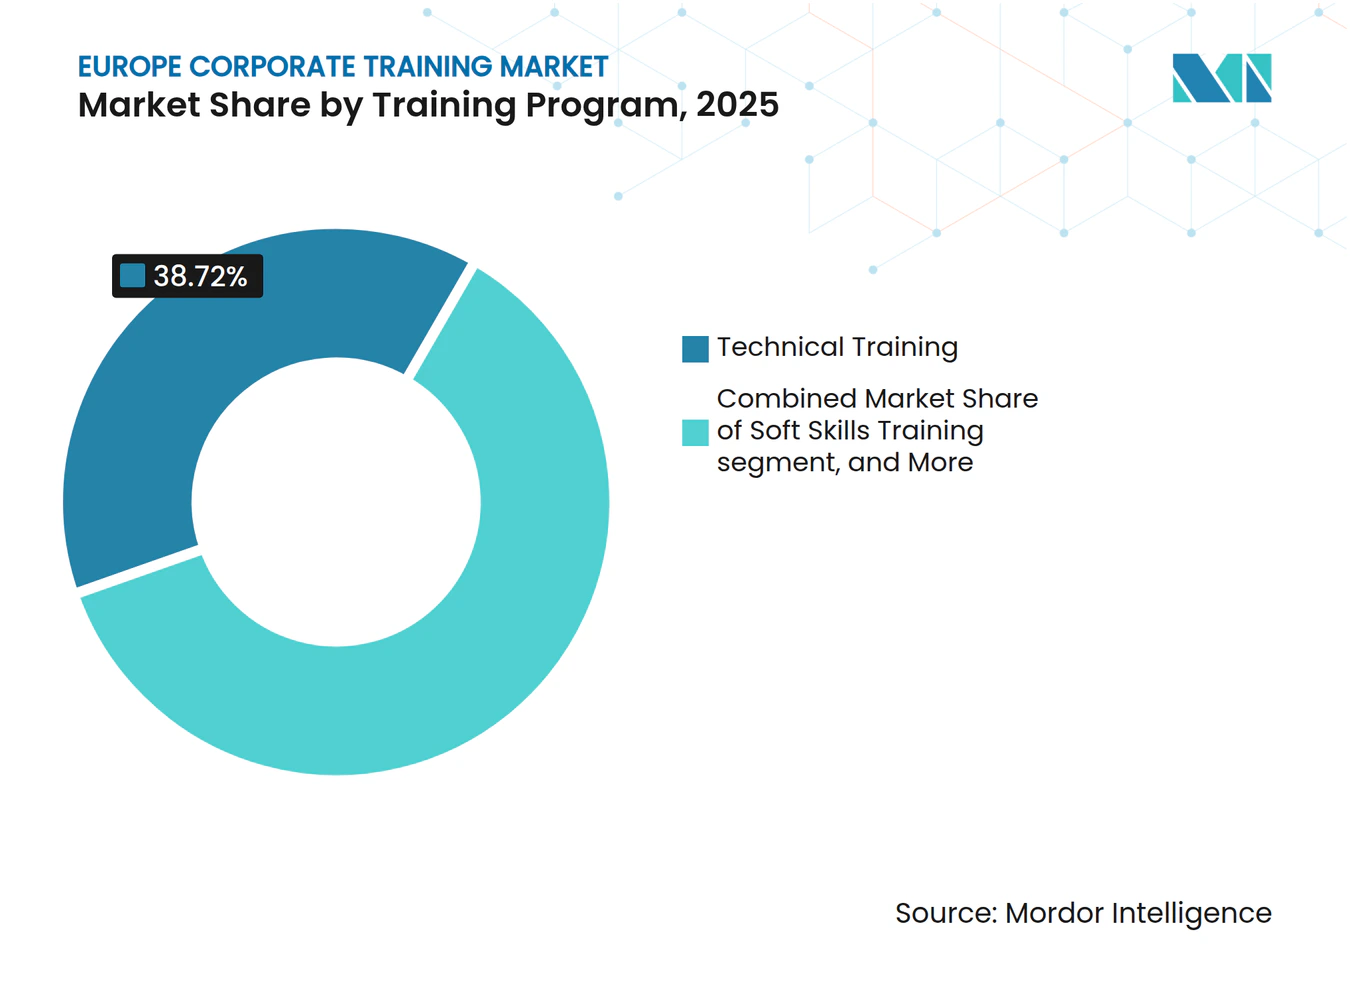
l'expertise technique ancre les revenus tandis que les compétences comportementales mènent la croissanceLa formation technique a représenté 38,7 % du mix de programmes de formation en 2025, ce qui en fait la composante la plus importante de la part du marché de la formation professionnelle en entreprise en Europe dans cette segmentation. Sa prédominance reflète une demande soutenue pour les certifications informatiques, la montée en compétences en ingénierie, les programmes de cybersécurité et la formation à la préparation à l'IA liée au déploiement de logiciels d'entreprise et aux changements opérationnels. Le segment bénéficie également du fait que les rôles techniques font face à une obsolescence des compétences plus rapide que de nombreuses autres fonctions, ce qui maintient les cycles de mise à niveau actifs même sans croissance des effectifs. Le rapport montre en outre que la formation liée à la conformité et à la qualité continue d'absorber une part significative des dépenses dans des environnements réglementés tels que les produits pharmaceutiques, la fabrication et les opérations commerciales critiques. Cela maintient l'apprentissage technique et basé sur les règles au cœur de l'allocation budgétaire annuelle sur le marché de la formation professionnelle en entreprise en Europe.
La formation aux compétences comportementales devrait croître à un CAGR de 8,1 % jusqu'en 2031, ce qui en fait le segment de programme de formation à la croissance la plus rapide dans le rapport. La croissance est soutenue par un glissement de la demande des entreprises vers la communication, le leadership, la négociation, la collaboration et la gestion du changement, à mesure que les outils d'IA automatisent une plus grande part du travail cognitif de routine. Dans ce contexte, les entreprises accordent une plus grande valeur aux capacités qui soutiennent le jugement, la coordination, la confiance et l'exécution transfonctionnelle plutôt qu'à la seule maîtrise de tâches étroites. Le segment bénéficie également du fait que les lacunes en matière de leadership et les problèmes comportementaux peuvent réduire le retour sur investissement technique si les équipes ne peuvent pas appliquer efficacement les nouveaux outils dans des contextes opérationnels réels. Pour le marché de la formation professionnelle en entreprise en Europe, cela signifie que les compétences comportementales passent d'une catégorie de développement secondaire à une partie plus centrale de la planification des capacités des effectifs.



Par mode de prestation :
l'e-learning domine le volume tandis que l'architecture mixte s'accélèreL'e-learning a conservé 44,1 % des revenus par mode de prestation en 2025, ce qui en fait le format le plus important par volume et le principal moteur de portée sur le marché européen de la formation professionnelle en entreprise. Sa prédominance reflète un coût variable par apprenant plus faible, un déploiement plus facile auprès d'effectifs dispersés, un meilleur accès en autoformation et une meilleure adéquation avec les besoins de certification récurrents. Le rapport indique également que la prestation numérique a gagné une acceptation structurelle plus forte à mesure que l'expérience utilisateur des plateformes s'est améliorée et que les entreprises sont devenues plus à l'aise avec les opérations d'apprentissage à distance à grande échelle. Même ainsi, le segment n'élimine pas le besoin d'enseignement en direct, car certains contextes réglementés exigent encore une interaction directe, une discussion appliquée ou une évaluation formelle par un formateur. L'e-learning continue donc de dominer le volume, mais il fonctionne désormais davantage comme une partie d'un mix de prestation plus large que comme un remplacement autonome des autres formats.
L'apprentissage mixte devrait croître à un CAGR de 9,3 % jusqu'en 2031, ce qui en fait le format de prestation à la croissance la plus rapide dans le rapport et une part croissante du marché de la formation professionnelle en entreprise en Europe par mode de prestation. Les entreprises utilisent de plus en plus les formats mixtes pour atteindre l'efficacité numérique sans perdre le renforcement, la pratique et la responsabilisation qu'offrent les sessions en direct. Les données de Frontiers in Pharmacology soutiennent cette préférence en montrant de meilleures performances des modèles d'e-learning mixtes dans des environnements de formation complexes et réglementés. La conception des grandes plateformes évolue dans la même direction, SAP montrant comment le soutien par IA peut gérer l'accès au contenu dans les flux de travail tandis que les sessions en direct se concentrent sur l'application et l'évaluation. C'est pourquoi la prestation mixte n'est plus un modèle de niche sur le marché européen de la formation professionnelle en entreprise et devient au contraire une architecture privilégiée pour les programmes d'apprentissage à plus haute valeur ajoutée.
Par taille d'organisation :
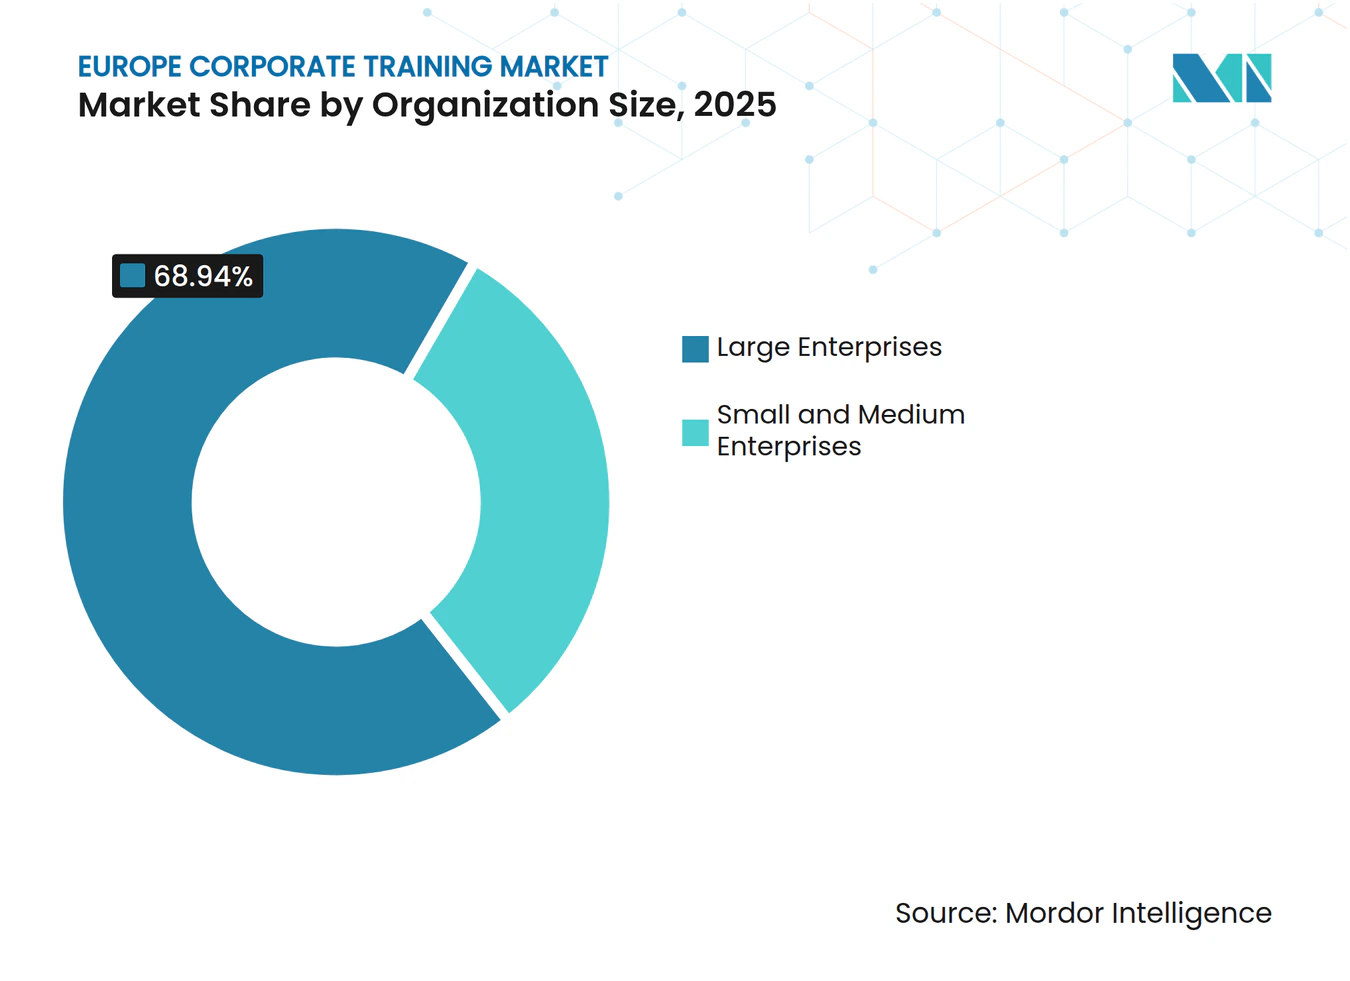
les grandes entreprises financent l'échelle tandis que les PME comblent l'écartLes grandes entreprises ont détenu une part de 68,9 % en 2025, indiquant que le marché européen de la formation professionnelle en entreprise dépend encore fortement des dépenses des grands comptes et des systèmes d'apprentissage structurés. Leur prédominance reflète une intensité de formation par employé plus élevée, des exigences de conformité plus strictes, une plus grande dispersion géographique et la capacité budgétaire nécessaire pour maintenir une infrastructure de formation et développement dédiée. Ces organisations sont également plus susceptibles d'avoir besoin de dossiers d'apprentissage auditables dans plusieurs unités commerciales et pays, ce qui soutient les dépenses sur des plateformes de niveau entreprise et l'actualisation récurrente des contenus. Le rapport indique en outre que les grandes entreprises font face à des obligations multi-juridictionnelles qui rendent plus difficile d'éviter une architecture de formation formelle. En conséquence, les grands comptes continuent de fournir le plus grand réservoir de revenus pour le marché européen de la formation professionnelle en entreprise.
Les PME ont représenté 31,1 % des revenus en 2025 et devraient croître à un CAGR de 8,5 % jusqu'en 2031, élargissant le marché de la formation professionnelle en entreprise en Europe au sein des comptes de petites entreprises. La croissance dans ce segment est soutenue par des barrières à l'entrée plus faibles, une prestation davantage basée sur l'abonnement et un soutien plus fort au cofinancement public par rapport aux années précédentes. La Commission européenne a lancé un programme pilote de garantie de compétences de 14,5 millions EUR en novembre 2025, qui soutient les travailleurs dans les secteurs stratégiques en transition et signale un engagement politique plus large en faveur de l'accès à la requalification. Pour les PME, ce soutien est important car il réduit l'obstacle financier qui limite souvent l'adoption de la formation formelle malgré des lacunes de compétences évidentes. Cela suggère que le marché européen de la formation professionnelle en entreprise deviendra progressivement moins concentré dans les très grandes entreprises, même si les grands comptes resteront la principale base de revenus.

Par secteur d'activité :
l'informatique mène les dépenses tandis que la pharmacie et la santé surpassent en croissanceLe secteur pharmaceutique et de la santé devrait croître à un CAGR de 9,9 % jusqu'en 2031, ce qui en fait le secteur d'activité à la croissance la plus rapide dans le rapport. Le segment bénéficie des effets combinés des obligations de conformité GxP, des exigences de certification récurrentes et de l'utilisation croissante de processus basés sur l'IA dans le développement de médicaments et les opérations de santé réglementées. Le rapport note également que le contenu de conformité dans ce secteur a une très faible sensibilité aux prix, car le coût d'un échec d'audit, d'un retard ou d'une non-conformité est bien supérieur au coût de la formation. Cette vision est cohérente avec la collaboration 2024 entre l'ECCRT et Boehringer Ingelheim pour co-développer un e-learning fondamental ICH-GCP E6 (R3) pour les équipes mondiales, ce qui montre comment les employeurs réglementés investissent dans des actifs d'apprentissage de conformité évolutifs. Sur le marché européen de la formation professionnelle en entreprise, la santé et la pharmacie se distinguent donc comme un segment dans lequel la demande d'apprentissage formel est motivée par la nécessité opérationnelle plutôt que par des choix de développement discrétionnaires.
Les technologies de l'information ont conservé la plus grande part sectorielle à 21,6 % en 2025, ce qui en fait le secteur de dépenses le plus important sur le marché européen de la formation professionnelle en entreprise. Sa prédominance reflète des besoins de recertification continus dans les domaines du cloud, de la cybersécurité, de l'ingénierie des données, des opérations logicielles et des outils d'IA. Le secteur bénéficie également de l'obligation de littératie en matière d'IA introduite par la loi européenne sur l'IA, car les entreprises utilisant des systèmes d'IA doivent garantir des capacités suffisantes du personnel plutôt que de s'appuyer uniquement sur un petit groupe de spécialistes techniques. Dans le même temps, le rapport suggère qu'une partie des dépenses de formation liées à l'IA pourrait progressivement sortir des budgets informatiques pour aller vers les RH, la finance, le juridique et les opérations, à mesure que la littératie en matière d'IA devient une compétence d'entreprise plutôt que purement technique. Cela signifie que l'informatique devrait rester un segment d'ancrage majeur sur le marché européen de la formation professionnelle en entreprise, même si la responsabilité des dépenses devient plus distribuée entre les fonctions.
Analyse géographique
Marché de la formation professionnelle en entreprise en Europe occidentale
Le Royaume-Uni détenait 22,9 % de la part du marché européen de la formation professionnelle en entreprise en 2025, ce qui lui a permis de rester le plus grand segment national dans le projet. Sa position de leader reflète une base dense de prestataires spécialisés en apprentissage en entreprise, des budgets de formation importants au sein des grandes entreprises, et une forte concentration de la demande structurée en matière de formation et développement parmi les grands employeurs. L'Allemagne reste l'une des plus grandes économies de formation de la région, car sa base industrielle, sa culture de la formation professionnelle et son système formel de représentation des salariés soutiennent tous une activité d'apprentissage soutenue dans les fonctions techniques et opérationnelles. La France reste également centrale dans la demande régionale, France Compétences ayant recensé 4,6 millions d'actions de formation cofinancées par les employeurs en 2024, ce qui témoigne de la profondeur de l'activité de formation formelle dans le pays. Ensemble, ces grands marchés d'Europe occidentale constituent la base d'échelle qui définit encore une grande partie du marché européen de la formation professionnelle en entreprise.
Marché de la formation professionnelle en entreprise en Europe du Sud
L'Espagne devrait croître à un CAGR de 8,7 % jusqu'en 2031, ce qui en fait le marché national à la croissance la plus rapide dans le projet. Cette croissance reflète une dynamique plus forte de montée en compétences numériques, une adoption croissante par les entreprises et une structure de marché où les prestataires de formation peuvent encore gagner des parts à mesure que la demande s'élargit. L'Italie se situe dans un niveau de croissance similaire, soutenue par une demande continue en matière de formation technique, qualité et opérationnelle dans les secteurs liés à l'industrie manufacturière. Le BENELUX reste stratégiquement important car il combine des comptes d'entreprise à haute valeur ajoutée avec des exigences denses en matière de conformité et de prestation multilingue. Cela signifie que si les plus grands viviers de revenus se trouvent toujours au Royaume-Uni, en Allemagne et en France, certaines des dynamiques de croissance les plus fortes du marché européen de la formation professionnelle en entreprise proviennent désormais de marchés qui approfondissent encore l'adoption formelle de l'apprentissage en entreprise.
Marché de la formation professionnelle en entreprise en Europe du Nord, centrale et orientale
Les pays nordiques représentent un segment à haute valeur ajoutée avec une forte maturité numérique, une intensité de formation élevée par employé et une culture du travail qui considère l'apprentissage structuré comme une composante standard de l'emploi plutôt qu'un programme occasionnel. Ces marchés ne sont pas les plus importants en volume, mais ils sont significatifs car ils ont tendance à adopter les architectures d'apprentissage numérique et les outils de développement des compétences basés sur l'IA plus tôt que de nombreuses autres parties de l'Europe. Le reste de l'Europe, y compris l'Europe centrale et orientale, les pays baltes et les Balkans, reste un ensemble d'opportunités en croissance à mesure que la passation de marchés de formation en entreprise devient plus formelle et que les pénuries de compétences restent visibles sur plusieurs marchés du travail. L'Indice des pénuries de main-d'œuvre et de compétences 2025 du CEDEFOP a mis en évidence des pénuries de talents significatives dans plusieurs États membres, soutenant la nécessité d'un recyclage professionnel plus fort mené par les employeurs dans les marchés régionaux émergents. Dans le marché européen de la formation professionnelle en entreprise, cela signifie que la trajectoire d'expansion à long terme ne se limite plus aux plus grandes économies d'Europe occidentale et inclut de plus en plus des pays où les systèmes de formation formelle sont encore en train de prendre de l'ampleur.[3]
Paysage concurrentiel
Concentration du Marché
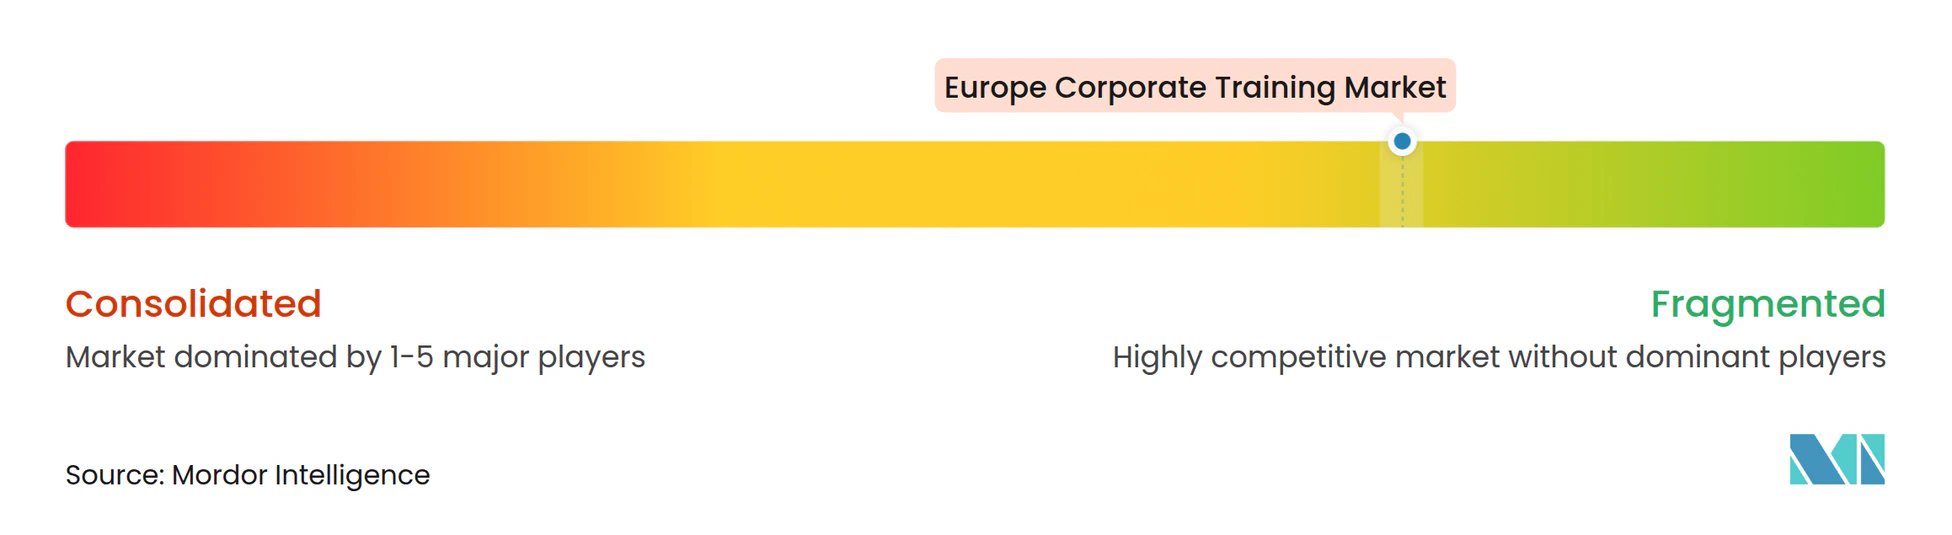
Le marché européen de la formation professionnelle en entreprise reste modérément fragmenté au niveau des prestataires, mais la pression concurrentielle augmente à mesure que la consolidation s'opère par la propriété, la conception des plateformes et l'intégration dans les logiciels d'entreprise. Les grands cabinets de conseil et de services professionnels bénéficient de relations existantes avec les entreprises, tandis que les prestataires spécialisés en apprentissage se distinguent par leur profondeur locale, leurs contenus multilingues et leurs capacités de conformité. Cela crée une structure de marché où la portée de distribution et la crédibilité réglementaire comptent presque autant que le contenu des cours. Il n'en résulte pas un marché à gagnant unique, mais il devient de plus en plus difficile pour les fournisseurs de contenu indépendants de concurrencer sans une capacité de plateforme plus forte ou une spécialisation sectorielle. Sur le marché de la formation professionnelle en entreprise en Europe, l'échelle est donc construite par l'accès aux comptes, l'étendue des produits et l'intégration des systèmes plutôt que par le seul volume de contenu.
L'activité stratégique sur le marché montre comment les entreprises leaders cherchent à renforcer ces avantages. SAP a finalisé l'acquisition de WalkMe fin 2024, étendant les capacités d'adoption numérique et d'apprentissage au sein de SuccessFactors et renforçant sa position auprès des grands acheteurs en entreprise concernant les flux de travail de montée en compétences logicielles. NIIT Learning Systems a finalisé l'acquisition du groupe MST basé en Allemagne en juillet 2025, élargissant son portefeuille de services d'apprentissage gérés en Europe et renforçant sa présence dans la région DACH. Alchemist Group a également acquis The Experiential Learning Group en mars 2026, ajoutant des capacités d'apprentissage exécutif basé sur la simulation et l'immersion à son portefeuille. Ces mouvements montrent que la concurrence sur le marché européen de la formation professionnelle en entreprise est de plus en plus façonnée par l'extension du portefeuille, le renforcement géographique et les formats d'apprentissage à plus haute valeur ajoutée.
Des opportunités de marché inexploitées restent visibles dans plusieurs parties du marché malgré l'activité croissante des grands acteurs. Les plateformes orientées PME qui combinent des contenus abordables, des rapports plus solides et des dossiers d'apprentissage conformes semblent encore sous-desservies par rapport aux solutions pour grandes entreprises. Il existe également une place pour les prestataires capables de délivrer un apprentissage mixte multilingue à une qualité constante en Europe centrale et orientale, où la demande est en croissance mais l'offre locale reste inégale. La formation à la littératie en matière d'IA et à la gouvernance de l'IA reste particulièrement attractive car l'application a déjà commencé, mais de nombreuses entreprises ont encore besoin d'une prestation auditable et évolutive plutôt que de sessions de sensibilisation ponctuelles. Cela signifie que le marché européen de la formation professionnelle en entreprise offre encore de l'espace pour une croissance spécialisée, même si la consolidation au niveau des plateformes et du capital se poursuit.
Leaders du secteur de la formation professionnelle en entreprise en Europe
-
Skillsoft Corp.
-
Cegos Group
-
Accenture Plc
-
Capgemini SE
-
Korn Ferry
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la formation en entreprise Entreprises couvertes dans ce rapport
- Accenture Plc
- Adobe Inc.
- Allen Communication Learning Services
- BTS Group AB
- Capgemini SE
- Cegos Group
- City and Guilds Group
- Cornerstone OnDemand, Inc.
- Dale Carnegie and Associates, Inc.
- Deloitte Touche Tohmatsu Limited
- D2L Inc.
- Franklin Covey Co.
- Coursera, Inc.
- Hemsley Fraser
- Korn Ferry
- KPMG International Limited
- Learning Technologies Group Plc
- Learning Tree International, Inc.
- Mind Gym Plc
- NIIT Limited
- Oracle Corporation
- PricewaterhouseCoopers LLP
- PulseLearning Ltd.
- QA Limited
- Readynez
- SAP SE
- Skillsoft Corp.
- Udemy, Inc.
- Wilson Learning Worldwide, Inc.
Développements industriels récents dans Marché européen de la formation en entreprise
- Mars 2026 : Alchemist Group, acteur de premier plan dans le secteur européen de l'apprentissage et du développement en entreprise, a officiellement finalisé l'acquisition de The Experiential Learning Group.
- Octobre 2025 : Coursera s'est associé à OpenAI pour intégrer les capacités d'apprentissage de Coursera dans la première génération d'applications intégrant ChatGPT, permettant aux apprenants en entreprise d'accéder à des contenus sélectionnés et liés à des certifications via des interfaces d'IA conversationnelle, et élargissant le cas d'usage de l'activité d'entreprise européenne de Coursera.
- Août 2025 : SAP a annoncé son accord pour acquérir SmartRecruiters, un fournisseur leader de logiciels d'acquisition de talents, afin d'enrichir SAP SuccessFactors avec un recrutement à haut volume basé sur l'IA et une automatisation de l'expérience candidat, étendant sa plateforme du développement des compétences à la gestion complète du cycle de vie des talents.
- Juillet 2025 : NIIT Learning Systems (NIIT MTS) a finalisé l'acquisition du groupe MST basé à Munich pour 22,37 millions EUR (24,6 millions USD), élargissant ses services d'apprentissage gérés dans la région DACH et ajoutant 7 clients leaders du marché dans les secteurs automobile et industriel à son portefeuille, ainsi que la Hongrie comme centre de compétences multilingues en proximité.
Périmètre du rapport sur le marché de la formation professionnelle en entreprise en Europe
Aperçu de la segmentation
| Formation technique |
| Formation aux compétences comportementales |
| Formation à la conformité |
| Formation à la qualité |
| Apprentissage mixte |
| E-learning |
| Formation dirigée par un formateur |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Services financiers |
| Secteur pharmaceutique et de la santé |
| Technologies de l'information |
| Services professionnels |
| Commerce de détail |
| Entreprises publiques |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| BENELUX |
| PAYS NORDIQUES |
| Reste de l'Europe |
| Par programme de formation | Formation technique |
| Formation aux compétences comportementales | |
| Formation à la conformité | |
| Formation à la qualité | |
| Par mode de prestation | Apprentissage mixte |
| E-learning | |
| Formation dirigée par un formateur | |
| Par taille d'organisation | Grandes entreprises |
| Petites et moyennes entreprises | |
| Par secteur d'activité | Services financiers |
| Secteur pharmaceutique et de la santé | |
| Technologies de l'information | |
| Services professionnels | |
| Commerce de détail | |
| Entreprises publiques | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX | |
| PAYS NORDIQUES | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché de la formation professionnelle en entreprise en Europe en 2026 ?
Le marché de la formation professionnelle en entreprise en Europe est évalué à 50,81 milliards USD en 2026 et devrait atteindre 72,34 milliards USD d'ici 2031 à un CAGR de 7,3 %.
Quel programme de formation génère le plus de revenus dans la formation professionnelle en entreprise en Europe ?
La formation technique a dominé le mix de programmes de formation avec une part de 38,7 % en 2025, soutenue par la demande de certifications informatiques, de montée en compétences en ingénierie et de préparation à l'IA.
Quel mode de prestation connaît la croissance la plus rapide dans la formation professionnelle en entreprise en Europe ?
L'apprentissage mixte devrait connaître la croissance la plus rapide à un CAGR de 9,3 % jusqu'en 2031, à mesure que les entreprises combinent l'échelle numérique avec l'évaluation et l'application en direct.
Quelle taille d'organisation contribue le plus aux revenus ?
Les grandes entreprises ont représenté 68,9 % des revenus en 2025, reflétant des obligations de conformité plus strictes, des budgets plus importants et des systèmes d'apprentissage plus formels.
Quel pays est en tête du marché de la formation professionnelle en entreprise en Europe ?
Le Royaume-Uni a détenu la plus grande part nationale à 22,9 % en 2025, soutenu par une base dense de prestataires et des budgets structurés de formation en entreprise.
Quel secteur d'activité connaît la croissance la plus rapide ?
Le secteur pharmaceutique et de la santé devrait croître à un CAGR de 9,9 % jusqu'en 2031, porté par la conformité GxP, les cycles de certification récurrents et les besoins de formation liés à l'IA.