
ヨーロッパ建設用テクニカルテキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
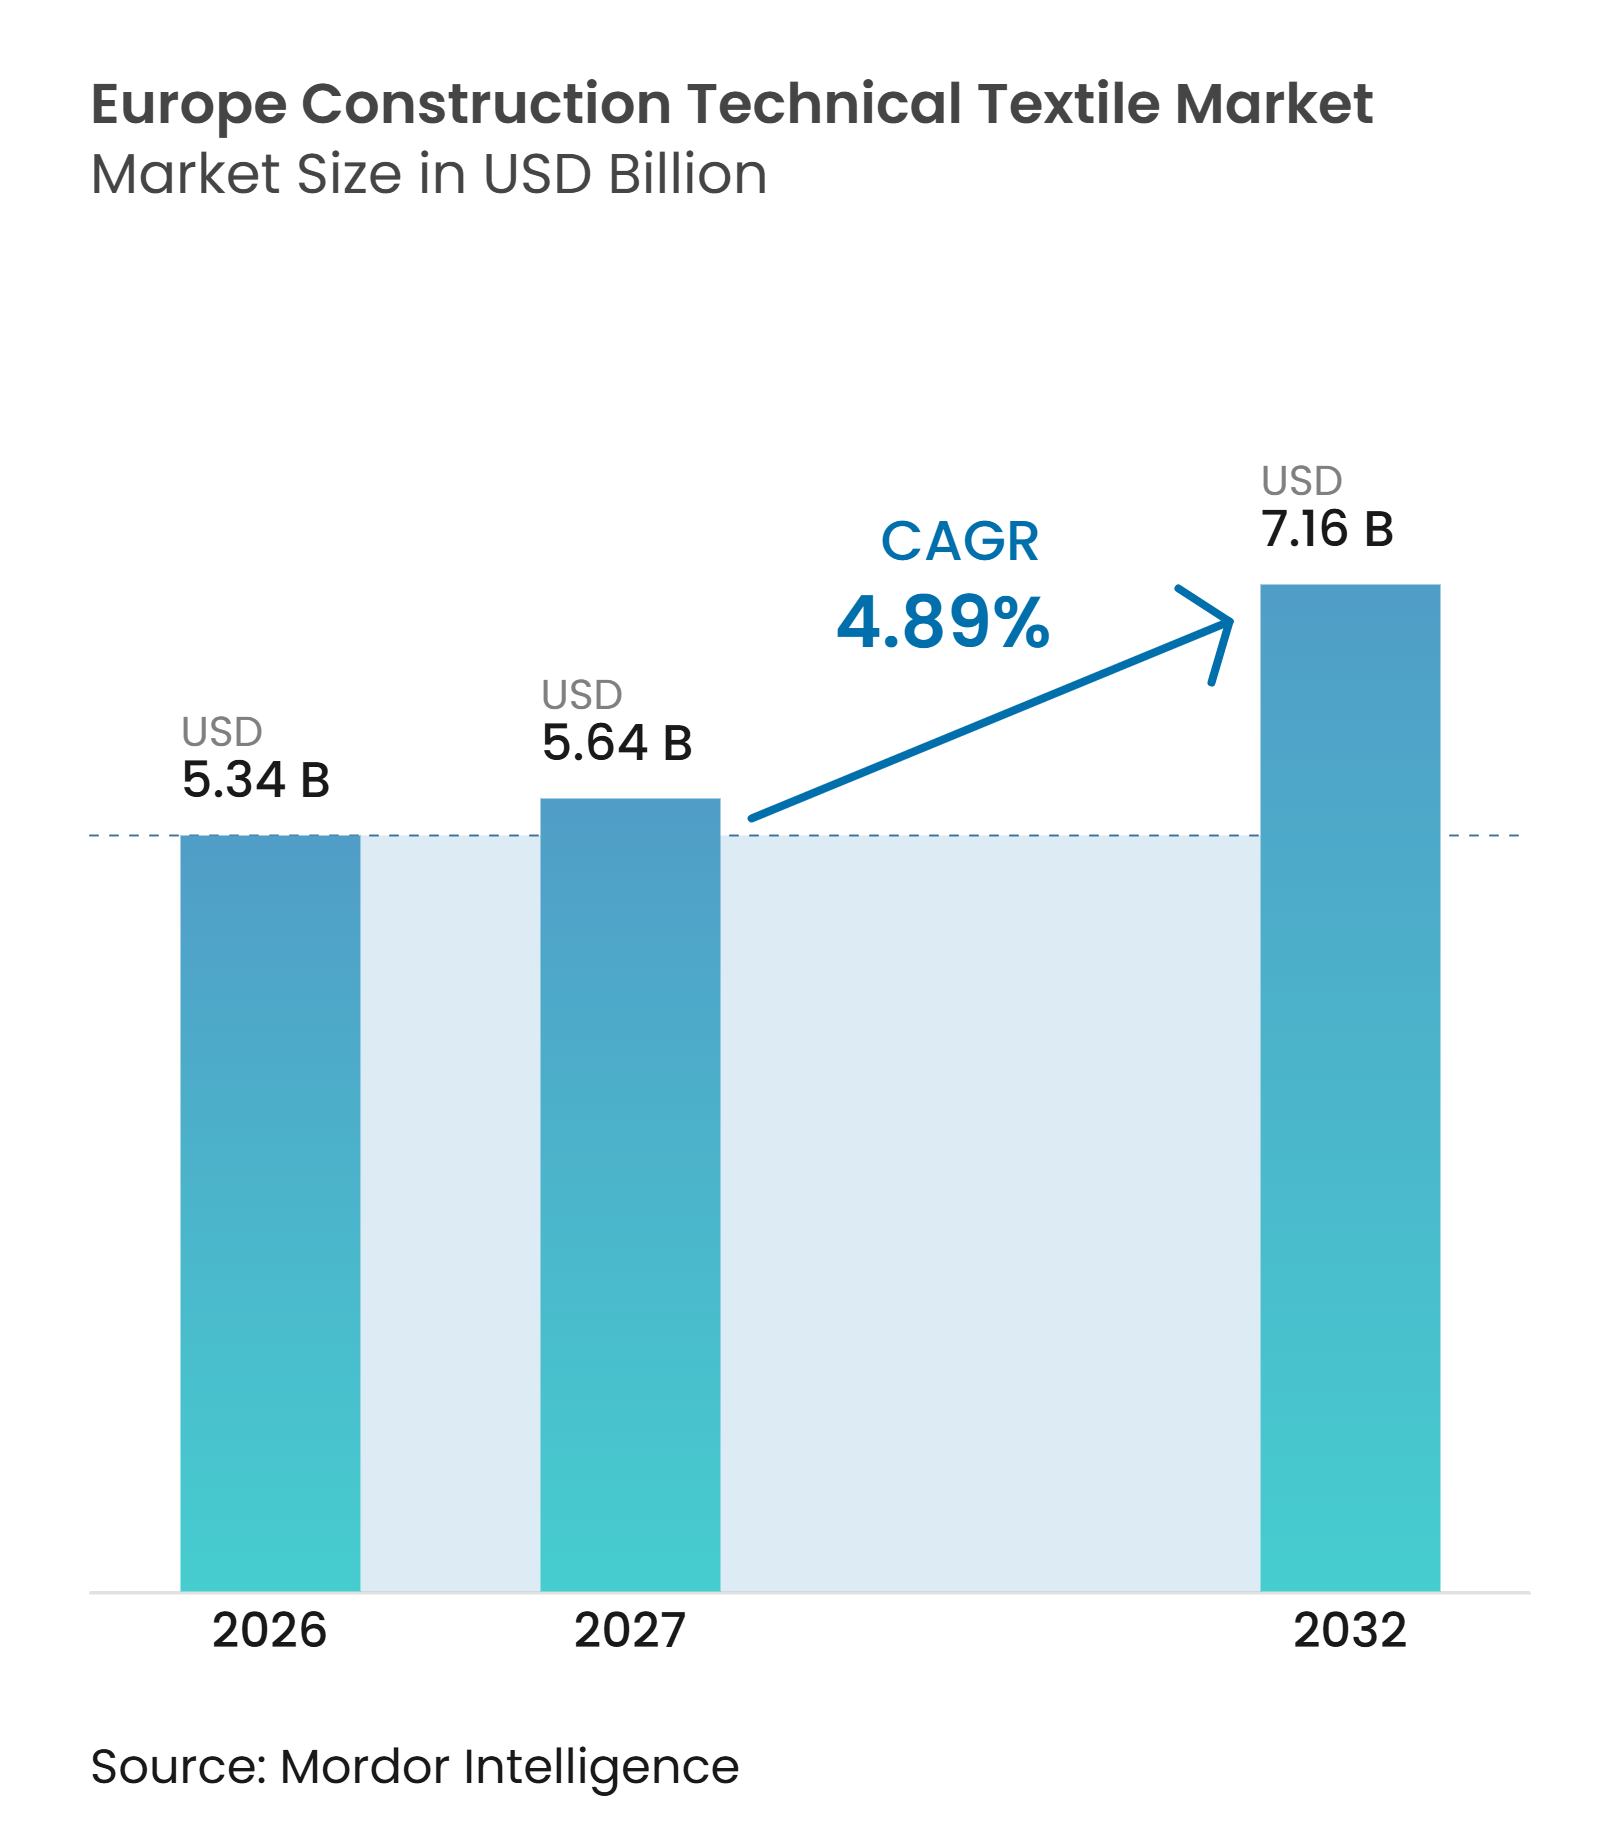
| 基準年の市場規模 (2026) | 5.34 十億米ドル |
| 市場規模 (2027) | 5.64 十億米ドル |
| 市場規模 (2032) | 7.16 十億米ドル |
| 成長率 (2027 - 2032) | 4.89 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ建設用テクニカルテキスタイル市場分析
ヨーロッパ建設用テクニカルテキスタイル市場規模は、2026年に53.4億米ドル2027年に56.4億米ドルと予測され、2027年から2032年にかけて4.89%のCAGRで成長し、2032年までに71.6億米ドルに達する見込みです。
ヨーロッパ建設用テクニカルテキスタイル市場は、従来の建設資材では対応できない構造的・保護的・性能的ニーズに応えています。需要は交通投資、エネルギー効率の高い建物改修、および専門的な産業建設によって支えられています。改正建物エネルギー性能指令は、改修工事における通気性メンブレン、断熱テキスタイル、および耐候性バリアの使用を支援しています。公共調達においても、CE認証、環境製品宣言、および文書化された製品性能への重点が高まっています。アプリケーションエンジニアリングと適合性のあるデジタル文書化されたポートフォリオを組み合わせるサプライヤーは、大規模プロジェクトの仕様へのアクセスが強化されています。
主要レポートのポイント
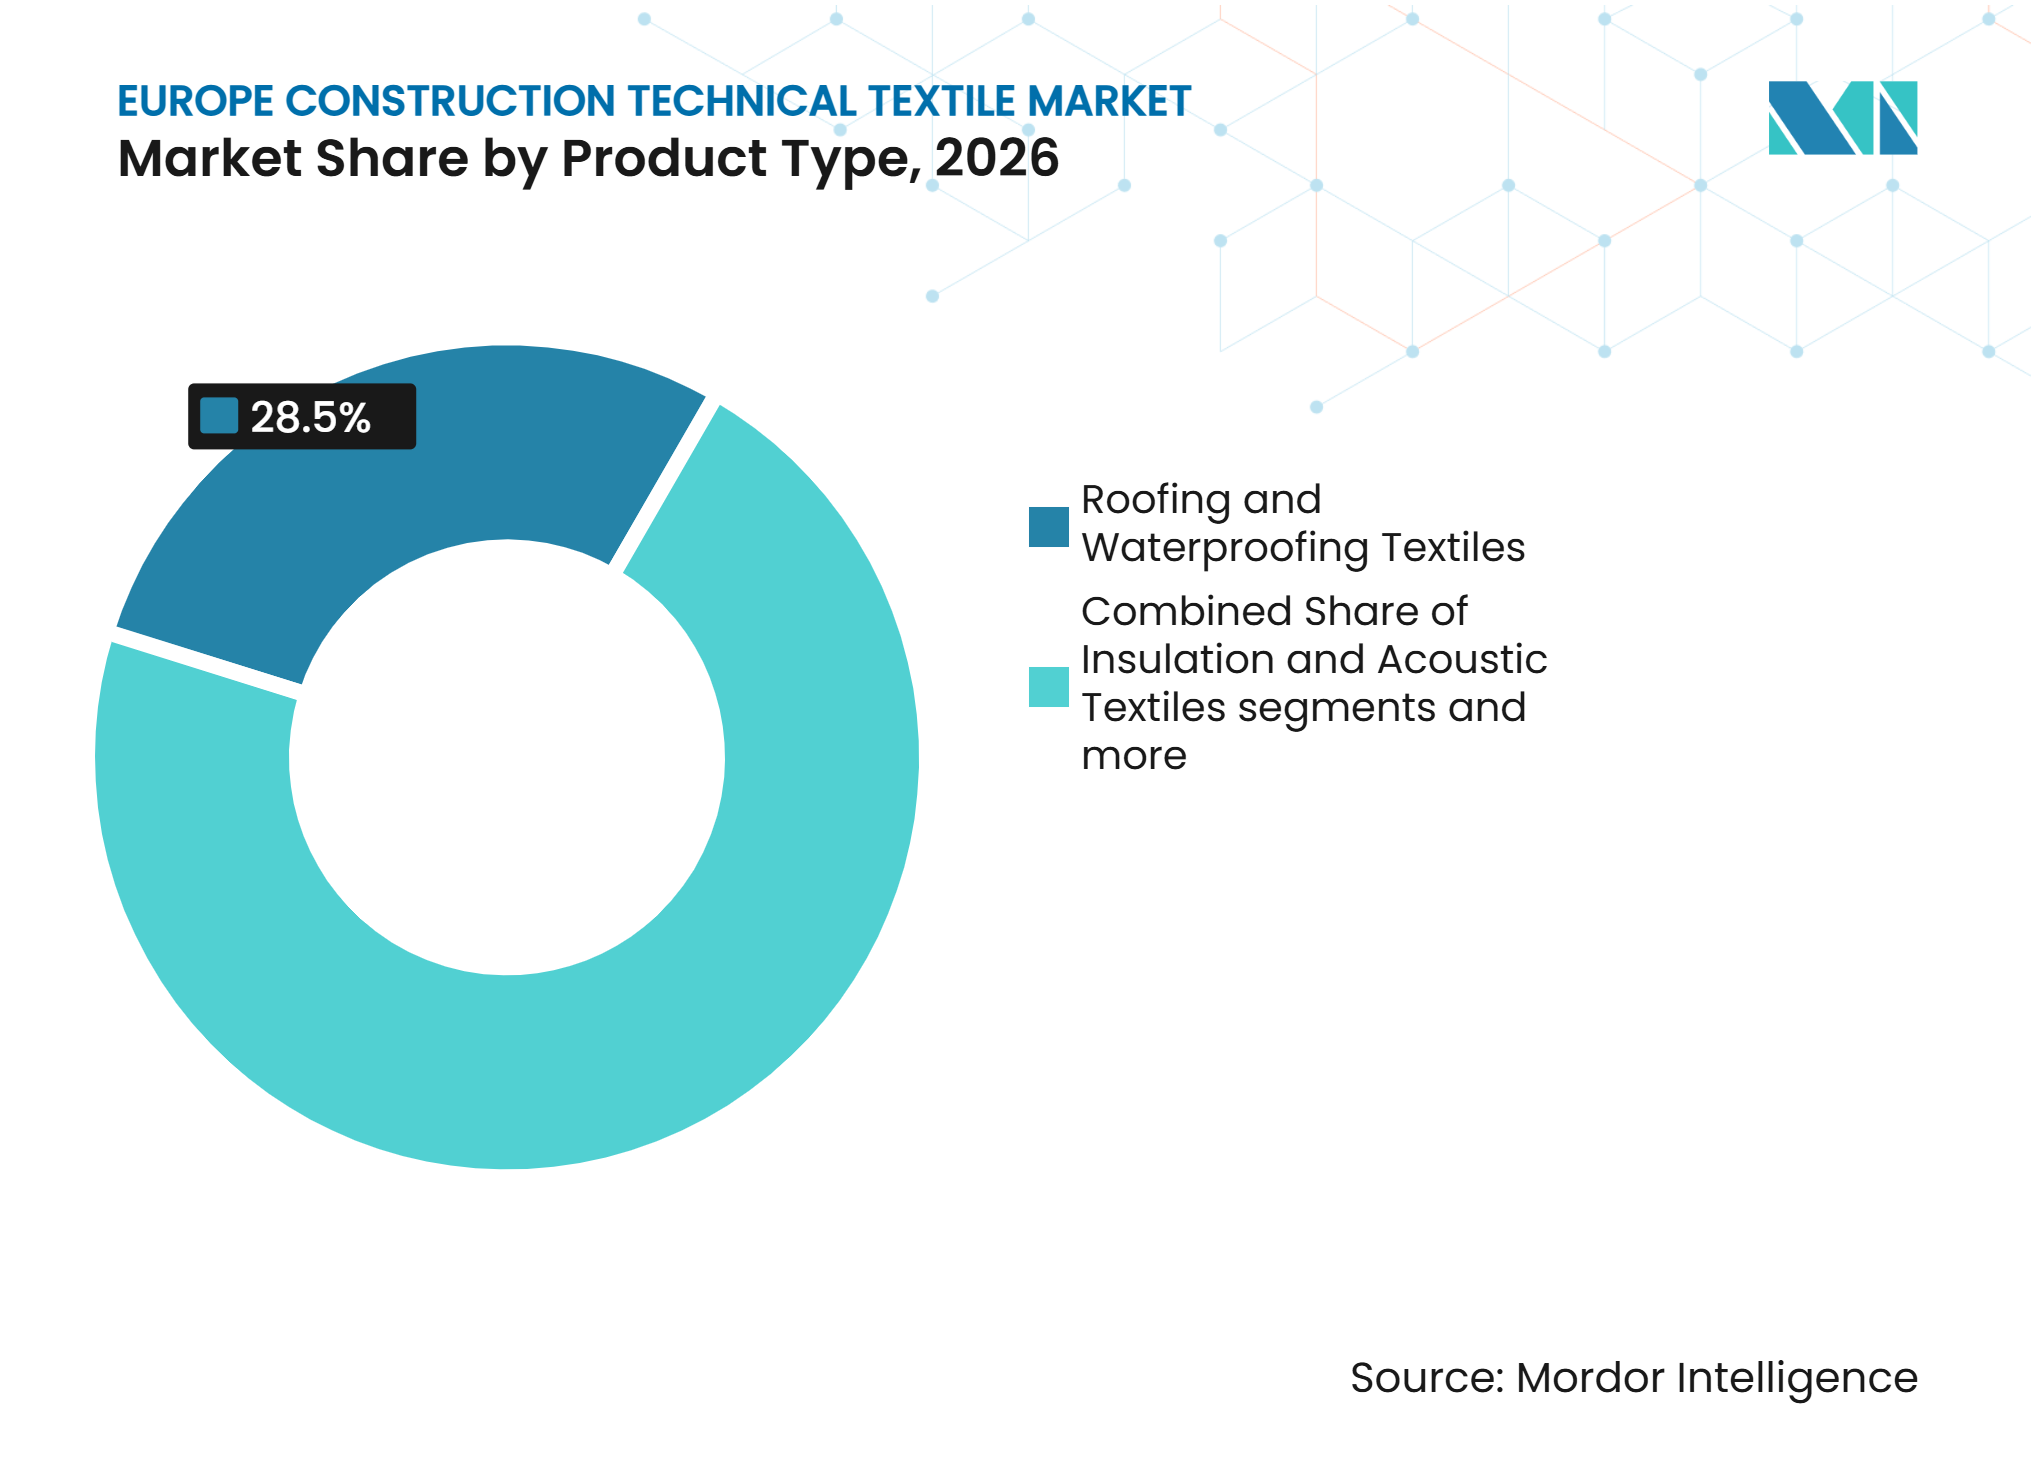
- 製品タイプ別では、屋根・防水テキスタイルが2026年のヨーロッパ建設用テクニカルテキスタイル市場シェアの28.5%を占め、建築用メンブレンおよびテンション構造ファブリックは2032年までに6.5%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年のヨーロッパ建設用テクニカルテキスタイル市場規模の30.4%のシェアを占め、炭素繊維、アラミド繊維、およびその他の高性能繊維は2032年までに6.8%のCAGRで成長すると予測されています。
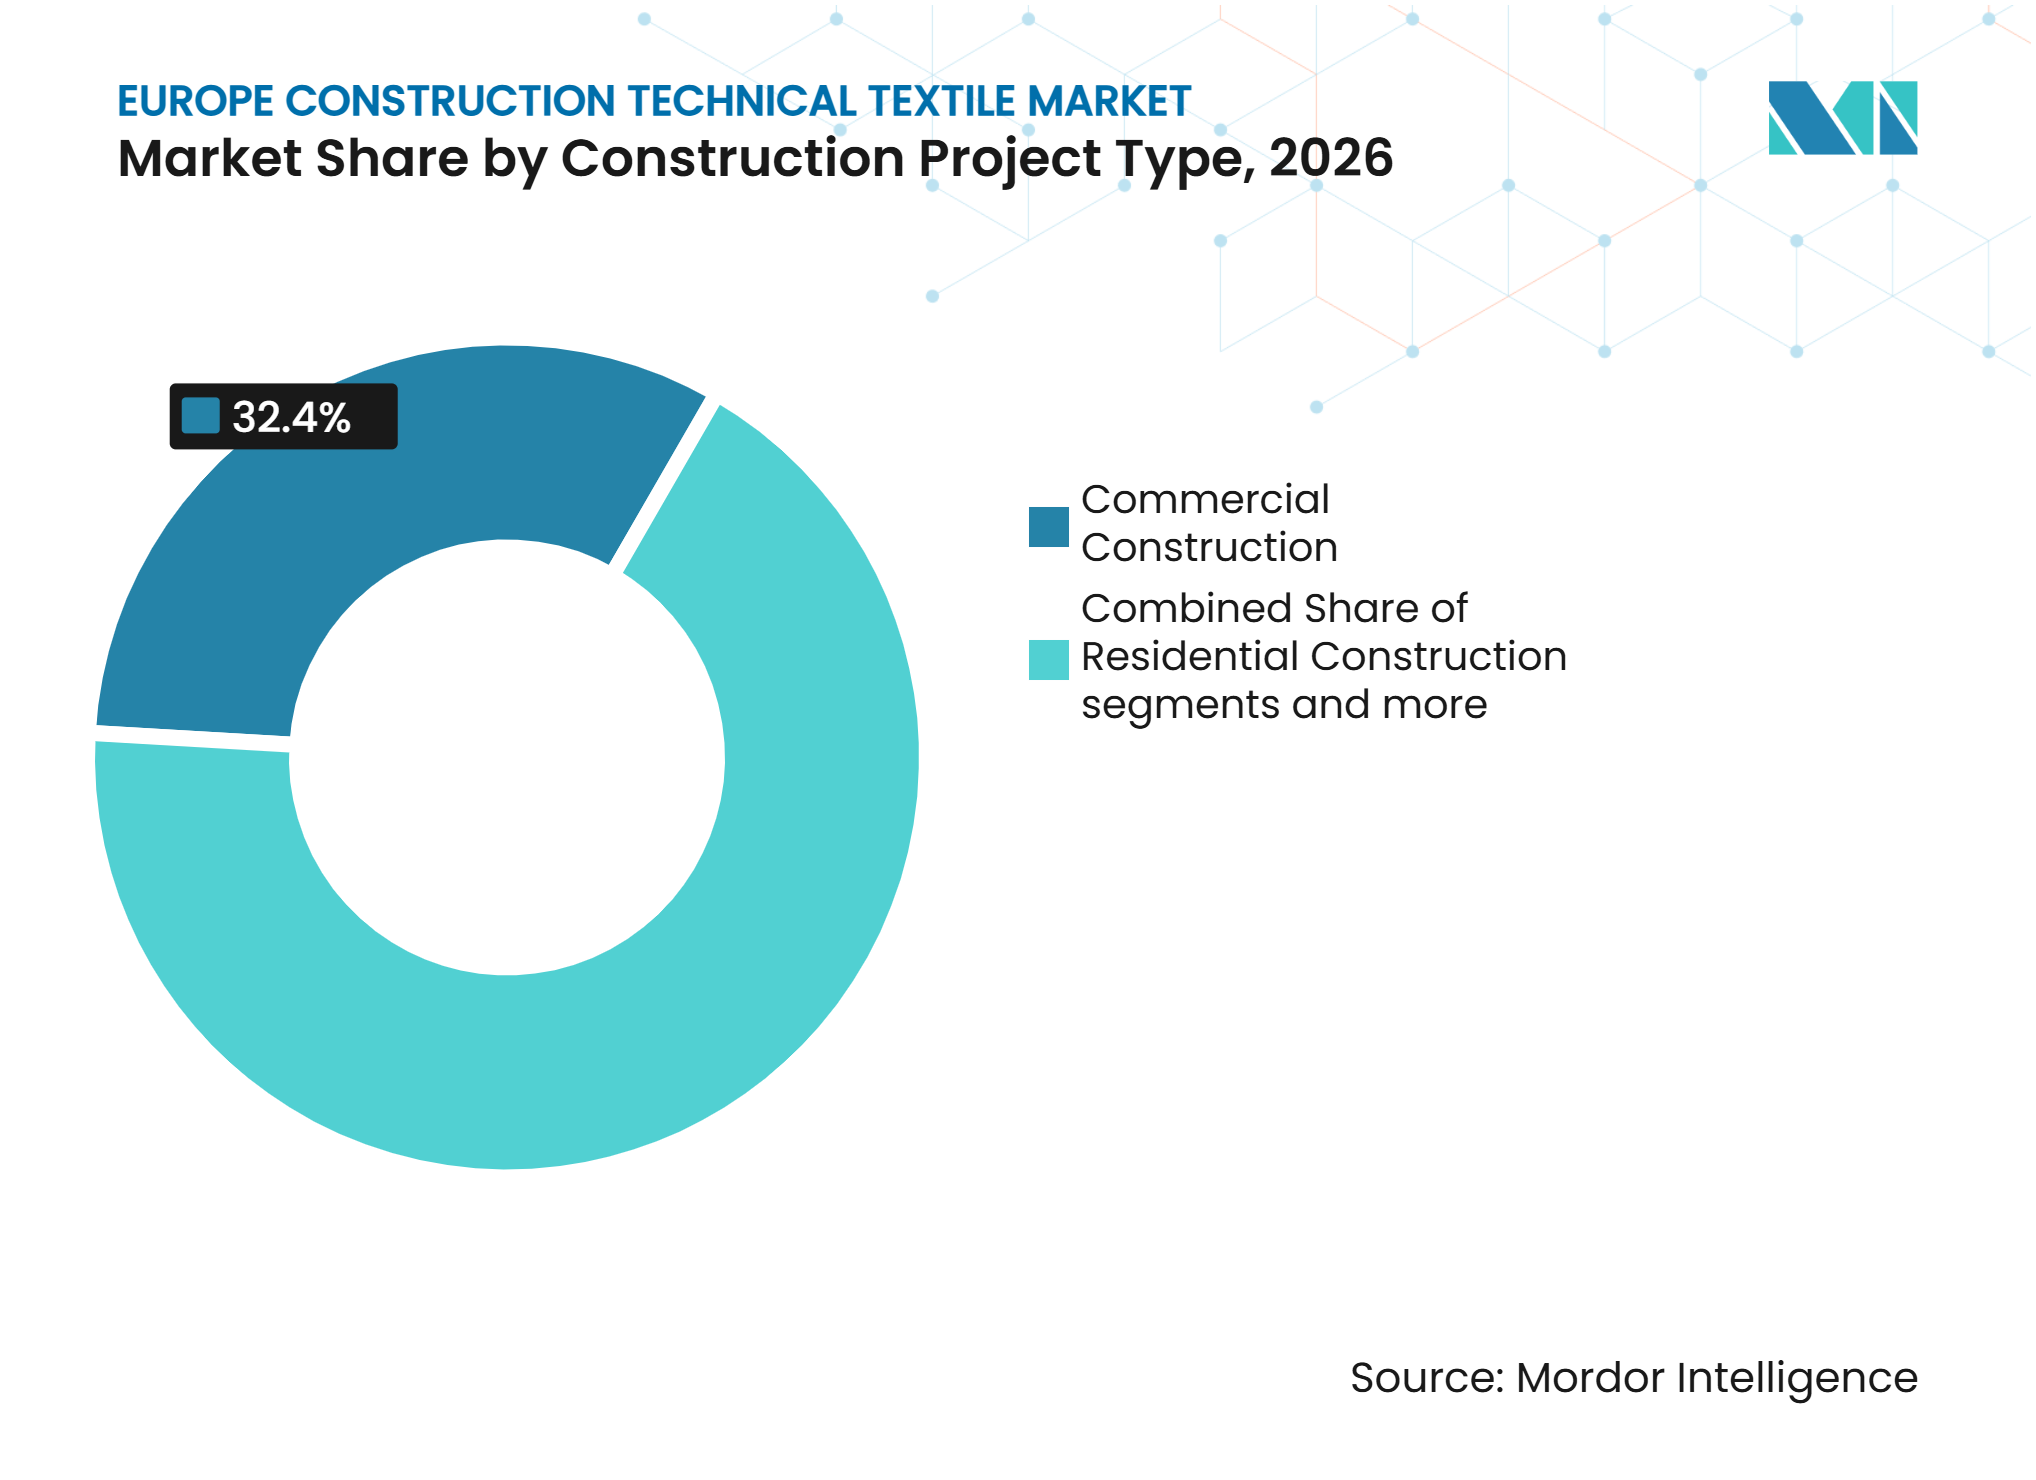
- 建設プロジェクトタイプ別では、商業建設が2026年に32.4%のシェアを占め、産業・物流建設は2032年までに6.2%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2026年に21.7%のシェアを占め、スペインは2032年までに6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州交通インフラの更新 | +1.1% | ドイツ、フランス、ポーランド、バルト三国、イタリア | 中期(2〜4年) |
| 気候変動に強い洪水・沿岸・侵食防止建設 | +0.9% | オランダ、フランス、スペイン、イタリア、沿岸諸国 | 中期(2〜4年) |
| エネルギー効率の高い建物外皮の要件 | +0.8% | EU全域、特にドイツ、フランス、イタリア、スペイン | 短期(2年以内) |
| データセンターおよび先進産業施設向けテキスタイルソリューション | +0.7% | イギリス、ドイツ、フランス、オランダ、スウェーデン、ノルウェー | 短期(2年以内) |
| 軽量・迅速施工建設システム | +0.7% | EU全域、モジュール建設市場での早期普及 | 長期(4年以上) |
| デジタル建物設計およびBIMベースの材料仕様 | +0.5% | ドイツ、スペイン、チェコ共和国、イタリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
欧州交通インフラの更新
2025年7月、欧州委員会は94件の交通プロジェクトに対し、欧州接続ファシリティ補助金として約28億ユーロ(33億米ドル)を選定し、鉄道がドイツ、フランス、イタリア、オーストリア、ポーランド、バルト三国にわたる資金の77%を受け取りました。[1] 2021〜2027年の欧州接続ファシリティは258億ユーロ(303億米ドル)の交通予算を有しています。欧州委員会は2025年12月に、2028〜2034年ファシリティ向けに515億ユーロ(606億米ドル)の交通コミットメントを提案しました。これらのコミットメントは、鉄道路盤安定化、道路改修、斜面侵食防止、および排水構造物におけるジオテキスタイルの需要を支援しています。ヨーロッパ建設用テクニカルテキスタル市場は、ネットワークのギャップ解消を求めるTEN-T作業計画からも恩恵を受けています。
気候変動に強い洪水・沿岸・侵食防止建設
欧州委員会は2025年2月、洪水事象がより頻繁かつ深刻になるにつれ、加盟国は洪水防止への投資を増加させる必要があると報告しました。EU海洋経済報告書2025は、沿岸洪水が年間12億ユーロ(14億米ドル)の経済的損害をもたらし、高排出シナリオの下では2100年までに年間1兆ユーロ(1.2兆米ドル)に達する可能性があると述べています。[2] 同報告書は、年間適応コストを11億ユーロ(13億米ドル)と試算し、18億ユーロ(21億米ドル)と比較しています。ルーマニアのフェーズII沿岸侵食プログラムは8億4,100万ユーロ(9億8,930万米ドル)の予算を有し、そのうちEU結束基金から6億270万ユーロ(7億900万米ドル)が含まれています。このプログラムは、ジオシンセティック材料を必要とする契約工事の規模を示しています。ヨーロッパ建設用テクニカルテキスタイル市場は、これらの製品の歴史的普及率が北欧より低い南欧および中東欧において成長の余地があります。
エネルギー効率の高い建物外皮の要件
改正建物エネルギー性能指令(EPBD)の主要な国内法化期限は2026年5月29日であり、欧州委員会は2025年6月に実施支援パッケージを公表しました。同指令は、加盟国に対し、2030年までに非住宅建物の最低16%のエネルギー性能基準を設定し、2033年までに最低26%の最悪性能建物を対象とすることを求めています。住宅建物については、加盟国は2020年比で2030年までに平均一次エネルギー使用量を少なくとも16%削減しなければなりません。欧州委員会によると、EU建物の75%はエネルギー性能が低く、建物はEUエネルギー消費の40%およびエネルギー関連温室効果ガス排出量の36%を占めています。これらの件は、建物所有者がエネルギー効率改修を実施するにあたり、メンブレンラップ、耐候性バリア、テキスタイル断熱材を含む建設用テクニカルテキスタイルの需要を支援しています。2025年11月、欧州委員会は、独立型化石燃料ボイラーへの財政的インセンティブの段階的廃止を求めるEPBD条項(2025年1月1日という別途の早期期限を有していた)を完全に国内法化しなかったとして、エストニア、イタリア、ハンガリーに対して違反手続きを開始しました。
データセンターおよび先進産業施設向けテキスタイルソリューション
データセンターおよび先進産業施設は、認証済み防火バリア、断熱材、音響部品、および構造メンブレンシステムを必要としています。そのため、ヨーロッパ建設用テクニカルテキスタイル市場は、単一の建設アセンブリに複数の性能機能を求める産業建物から恩恵を受けることができます。Brookfieldは2025年にスウェーデンで950億スウェーデンクローナ(103億米ドル)のAIデータセンターキャンパスを発表しました。OpenAIも2025年にノルウェーで10億米ドルのStargateファシリティを発しました。これらの施設は、温度、湿度、音響、および防火性能を管理する環境エンベロープを必要としています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した国内防火・建築基準の要件 | -0.6% | ドイツ、フランス、イギリス、イタリア | 長期(4年以上) |
| ポリマー・コーティング・エネルギーコストの変動 | -0.5% | EU全域 | 短期(2年以内) |
| PFASおよび化学規制の不確実性 | -0.4% | EU全域 | 中期(2〜4年) |
| 先進テキスタイルシステムに対する製品固有の統一規格の不足 | -0.3% | EU全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した国内防火・建築基準の要件
改正建設製品規則、規則(EU)2024/3110は2024年12月18日に公布されました。防火抵抗、テンション構造、および音響性能については国内規則が依然として異なります。ドイツはDINベースの防火規格を使用し、フランスはNF DTU要件を適用し、イギリスはブレグジット後独自の建築規制を有しています。これらの違いにより、新規テキスタイルシステムの市場投入期間が12〜36ヶ月延長される可能性があります。繊ブレンド、コーティング化学、または層数の変更には、さらに欧州技術評価プロセスが必要になる場合があります。ヨーロッパ建設用テクニカルテキスタイル市場では、大手サプライヤーよりも中小専門業者の方がコンプライアンス負担が重くなっています。
ポリマー・コーティング・エネルギーコストの変動
ポリマー原料、化学コーティング、およびエネルギーは、建設用テクニカルテキスタイルメーカーの生産コストの50〜65%を占めています。欧州の産業用エネルギー価格は、特に天然ガスを多用する押出成形、熱接着、およびコーティングプロセスにおいて、2021年以前の水準を上回ったままです。PET原料価格はグローバルなパラキシレンマージンとアジアのポリエステル設備稼働率に連動しており、欧州メーカーを国際的な需給変動および原材料価格変動にさらしています。長期調達契約を持つ高付加価値メンブレンサプライヤーはコスト増加の一部を転嫁できますが、汎用ジオテキスタイルコンバーターはアジアからの低コスト輸入品による強いマージン圧力に直面しています。これらのコス圧力は、メーカーが在庫コストと調達リスクのバランスを取る中で、生産計画、価格戦略、および投資判断にも影響を与えています。エネルギー効率の高い設備、熱回収、およびプロセス自動化への投資は運営費を削減できますが、初期資本要件が中小メーカーを制約する可能性があります。その結果、調達ネットワークを多様化し、効率的な製造施設と確立した顧客関係を持つメーカーがマージン保護においてより有利な立場にあり、高性能テクニカルテキスタイルへの特化は標準輸入材料との直接的な価格競争を軽減するのに役立ちます。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
屋根材が数量をリードし、テンション建築が成長を加速屋根・防水テキスタイルは2026年のヨーロッパ建設用テクニカルテキスタイル市場規模の28.5%を占めました。北欧および中における陸屋根の商業・産業工事がこの地位を支えています。建物エネルギー性能指令も、老朽建物が改修サイクルを経るにつれて需要を支援しています。建築用メンブレンおよびテンション構造ファブリックは、2027〜2032年にCAGR 6.5%で最も成長の速い製品カテゴリーです。PVCコーティングポリエステルおよびPTFEファイバーグラスシステムは、スポーツ施設、空港キャノピー、大スパン産業構造物、およびデータセンターファサードに使用されています。
換気ファサードシステムが国内最低エネルギー性能規則の下で支持を得るにつれ、ファサード・外皮テキスタイルが拡大しています。ファイバーグラスメッシュ、スクリム、および炭素繊維製品を含む補強テキスタイルは、改修およびテキスタイル補強コンクリートプログラムから恩恵を受けています。BAMとチェコ工科大学のUCEEBは2025年9月にテキスタイル補強コンクリートの防火挙動研究プログラムを開始しました。BBSRは2026年1月に、軽量断熱材のためのミネラルおよびポリマーフォームと組み合わせたスペーサーコンポジットに関するGe3TEXの調査結果を公表しました。遮光、音響、断熱、および現場保護製品は、幅広い建設用テクニカルテキスタイルポートフォリオを持つサプライヤーにクロスセルの機会を生み出しています。



素材タイプ別:
PETが数量を支え、高性能繊維がイノベーションをリードポリエステルは2026年のヨーロッパ建設用テクニカルテキスタイル市場シェアの30.4%を占めました。その引張強度、UV耐性、加水分解安定性、およびコスト面での優位性が、ジオテキスタイルおよび織物ンブレン基布への使用を支えています。炭素繊維、アラミド繊維、およびその他の高性能繊維は、2027〜2032年にCAGR 6.8%で成長すると予測されています。テキスタイル補強コンクリート、炭素繊維ファサード、および荷重支持コンポジットがこの成長を支えています。ガラス繊維は、寸法安定性を必要とする左官補強メッシュおよびPTFEコーティング建築用メンブレンにおいて引き続き重要です。
Freudenberg Performance Materialsは2025年4月に、屋根・ファサードメンブレン用途向けの細デニールスパンボンド不織布を発売しました。その製品は17〜140 gsmの範囲で、2.5〜3 dtex繊維のPET、PE、PPで提供されています。ポリプロピレンは、排水工事における耐薬品性とコスト効率から、大量生産の不織布ジオテキスタイルにおいて引き続き重要です。麻や亜麻を含む天然・再生繊維は、低炭素代替品として規制当局や投資家の注目を集めています。同時に、PE、アクリル、ポリアミドは、ライナー、遮光、および耐久性のある建築用途において専門的な役割を維持しています。
建設プロジェクトタイプ別:
商業需要がリードし、産業物流が勢いを増す商業建設は2026年のヨーロッパ建設用テクニカルテキスタイル市場規模の32.4%を占めました。このカテゴリーにはオフィスパーク、小売施設、複合用途開発、および医療キャンパスが含まれます。BREEAM、DGNB、およびHQEの要件と、公共調達における環境製品宣言が材料仕様に影響を与えています。産業・物流建設は、2027〜2032年にCAGR 6.2%で成長すると予測されています。フルフィルメントセンター、データセンター、およびバッテリーギガファクトリーが、ドイツ、フランス、ハンガリー、スペインでの需要を支えています。
これらの施設は、プレミアム屋根用メンブレン、物流フロア用補強テキスタイル、および認証済み防火バリアファブリックを必要としています。住宅工事では、集合住宅改修プロジェクトで通気性ファサードメンブレンおよび耐候性バリアが使用されています。公共施設プロジェクトでは、修復工事においてテンション構造キャノピー、耐火天井システム、および補強製品が使用されています。BMWSBは2026年6月に国家循環経済戦略のためのアクションプログラムを採択し、可逆的かつリサイクル可能な建設システムを支援しています。文書化されたリサイクル可能性、トレーサビリティ、およびデジタル製品情報は、欧州建設用テクニカルテキスタイル産業が循環調達に参加するのに役立ちます。

地域分析
ドイツは2026年のヨーロッパ建設用テクニカルテキスタイル市場シェアの21.7%を占めました。そのインフラパイプライン、産業建設基盤、および専門コンバーターの集積がこの地位を支えています。BMWSBは2025年1月のBAU 2025において、建設バリューチェーン全体にわたるBIMを政府方針として提示しました。デジタル仕様はトレーサビリティを支援し、文書化されたテキスタイル製品が代替される可能性を低減します。
イギリス、フランス、イタリアは第二の主要市場グループを形成しています。フランスは、ジオテキスタイルおよびメンブレン部品を使用できる鉄道、水路、および都市モビリティへの欧州接続ファシリティ投資から恩恵を受けています。イタリアは2026年2月に200万ユーロ(240万米ドル)以上の公共工事向けBIMガイドラインを公表しました。スペインは、ヨーロッパ建設用テクニカルテキスタイル市場においてBIM導入、沿岸洪水防護、および産業不動産建設に支えられ、2027〜2032年にCAGR 6%で最も速く成長すると予測されています。
オランダはテンション建築および水理工学において強固な基盤を持っています。ポーランドおよびバルト三国は、Rail Balticaを含む欧州接続ファシリティの鉄道補助金を受け取っており、盛土ジオテキスタイルの需要を支えています。ルーマニアの8億4,100万ユーロ(9億8,930万米ドル)の沿岸侵食プログラムには、EU結束基金から6億270万ユーロ(7億900万米ドル)、欧州投資銀行から9,700万ユーロ(11,410万米ドル)が含まれています。チェコ共和国は2027年1月から1億3,500万チェココルナ(650万米ドル)以上の公共契約にBIMを義務付ける予定です。スウェーデンおよびノルウェーは、2025年に発表されたBrookfieldおよびOpenAIプロジェクトに支えられ、データセンター建設の新興拠点となっています。
競合環境
市場集中度
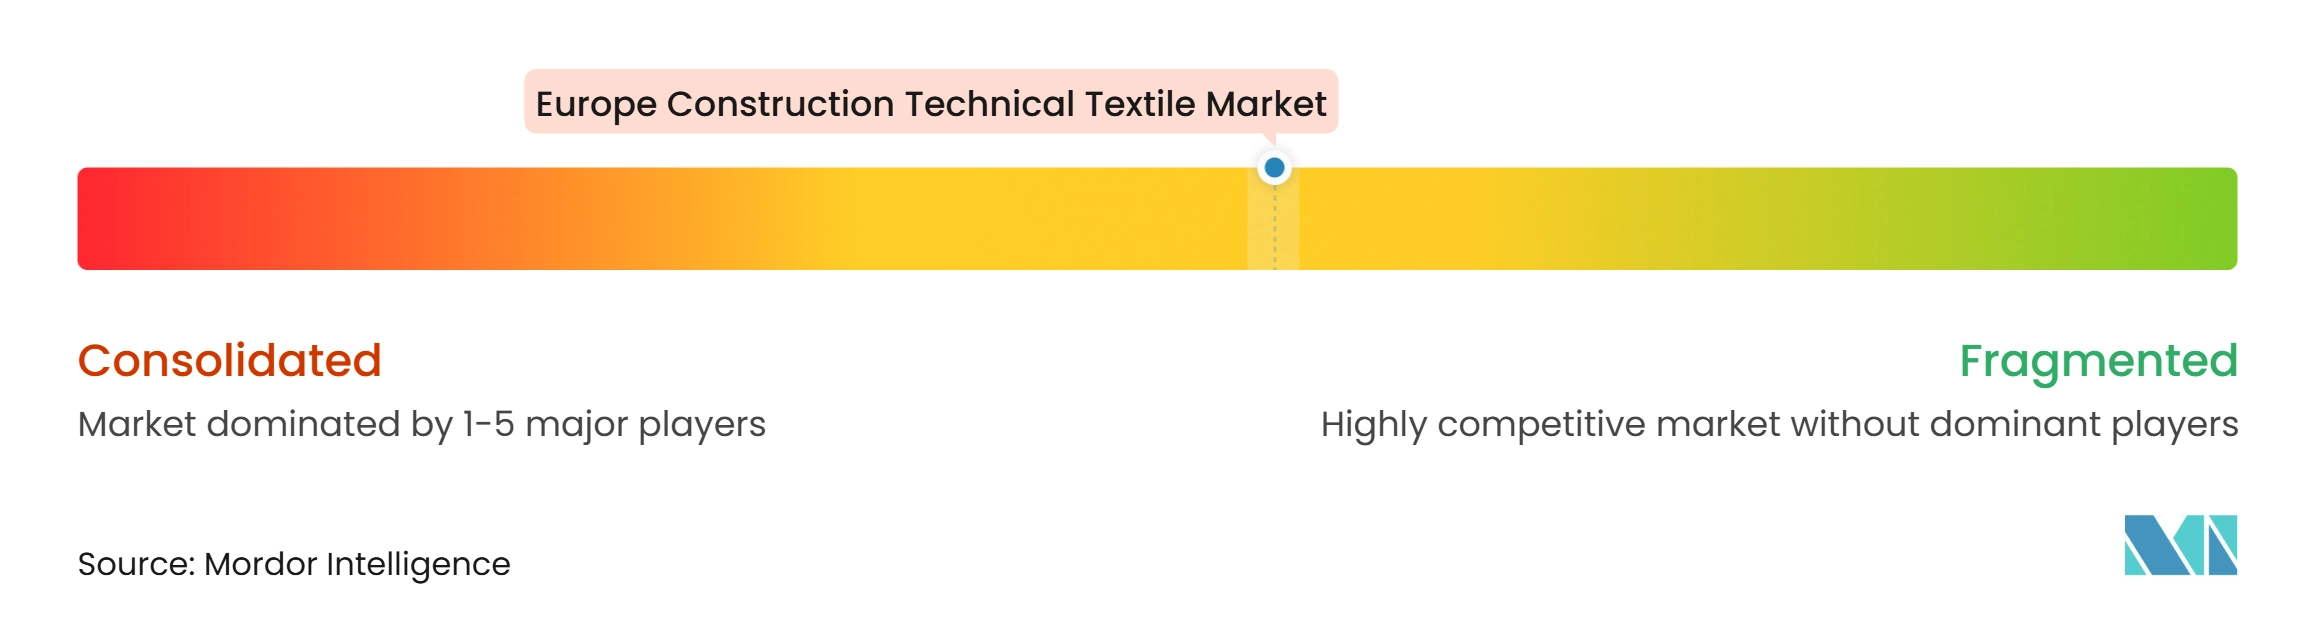
ヨーロッパ建設用テクニカルテキスタイル市場は中程度の市場集中度を示しています。欧州の専門業者には、HUESKER Synthetic、NAUE、Sioen Industries、Freudenberg Performance Materials、Concrete Canvas、およびVerseidag-Indutexが含まれます。Solmaxは2025年6月にパフォーマンスマテリアルズプラットフォームを立ち上げ、TenCate GeosyntheticsおよびPropexの産業用ファブリック事業と統合しました。競争はCE認証の範囲、アプリケーションエンジニアリング、および環境製品宣言の資格を中心に展開されています。
Solmaxは2026年10月に包括的なリファイナンスを完了し、ヨーロッパ建設用テクニカルテキスタイル市場におけるジオシンセティクス事業の資本構造を強化しました。Sioen Industriesはイタリアでジオテキスタイル生産能力を拡大し、2025年にベルギーのArdooieで日除けテキスタイル製品向けの生産棟に投資しました。Freudenberg Performance Materialsは2025年4月に建設用途向けの細デニールスパンボンド不織布を発売しました。これらの動きは、サプライヤーが財務能力、製造カバレッジ、および製品ラインナップを改善している様子を示しています。
BIM対応製品ライブラリ、リサイクル可能な建築用メンブレン、および光ファイバーセンシングを備えたスマートジオテキスタイルは、開発の潜在的な分野です。BAMとUCEEBの研究は、テキスタイル補強コンクリートの防火認証の障壁に取り組んでいます。デジタル製品情報は、仕様チームが性能とコンプライアンス要件を比較するのに役立ちます。リサイクル可能なシステムは循環調達目標を支援できます。ヨーロッパ建設用テクニカルテキスタイル市場は専門業者にとって引き続きアクセス可能ですが、大規模プロジェクトには強力な認証とエンジニアリング能力が必要です。
ヨーロッパ建設用テクニカルテキスタイル産業のリーダー企業
-
ABG Ltd
-
AFITEXINOV
-
AGRU Kunststofftechnik GmbH
-
BontexGeo NV
-
Concrete Canvas Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ建設用テクニカルテキスタイル市場 このレポートでカバーされる企業
- ABG Ltd
- AFITEXINOV
- AGRU Kunststofftechnik GmbH
- BontexGeo NV
- Concrete Canvas Ltd
- Fibertex Nonwovens A/S
- Freudenberg Performance Materials
- Geobrugg AG
- HUESKER Synthetic GmbH
- Low and Bonar
- NAUE GmbH and Co. KG
- Officine Maccaferri S.p.A.
- Propex Operating Company, LLC
- Saint-Gobain
- Sika AG
- Sioen Industries NV
- Solmax
- TenCate Geosynthetics
- Tensar International Corporation
- Thrace Group
- Verseidag-Indutex GmbH
最近の産業開発事情 ヨーロッパ建設用テクニカルテキスタイル市場
- 2026年10月:Solmaxは包括的なリファイナンスを完了し、TenCate GeosyntheticsおよびPropexを統合したグローバルジオシンセティクスプラットフォームの資本構造を強化し、次の変革と成長フェーズの基盤を提供しました。
- 2026年6月:Saint-GobainはHKO Isolier- und Textiltechnik GmbH(高温業断熱テキスタイルおよび防火製品の専門業者)を、DUBAG Groupが運営するプライベートエクイティファンドLEO IIIに売却し、コア建設材料への「Lead & Grow」戦略的ポートフォリオ再編の一環として完了しました。
- 2025年4月:Freudenberg Performance Materialsは、屋根・ファサードメンブレン、蒸気バリア、および建物ラッピングを含む建設用途向けに、革新的な細デニールスパンボンド不織布(17〜140 gsm、PET、PE、PP、2.5〜3 dtex)を発売し、高い釘引き裂き強度とUV耐性を提供しました。
- 2025年3月:Sioen Industriesは、道路・インフラ工事向けにイタリアでのジオテキスタイル生産能力の拡大を発表するとともに、日除けテキスタイル製品向けにベルギーのArdooieで新しい生産棟への設備投資を行い、土木インフラおよび建築遮光セグメントにわたる垂直統合された欧州モデルを強化しました。
ヨーロッパ建設用テクニカルテキスタイル市場レポートの範囲
ヨーロッパ建設用テクニカルテキスタイル市場レポートは、製品タイプ別(屋根・防水テキスタイル、断熱・音響テキスタイル、その他)、素材タイプ別(ポリエステル(PET)、ポリプロピレン(PP)、その他)、建設プロジェクトタイプ別(住宅建設、商業建設、その他)、地域別(ドイツ、フランス、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 建築用メンブレンおよびテンション構造ファブリック(PVCコーティングメンブレン、PTFEコーティングファイバーグラスメンブレン等) |
| 屋根・防水テキスタイル |
| ファサード・建物外皮テキスタイル(ラップおよび耐候性バリア、ファサードメンブレンファブリック等) |
| 建設補強テキスタイル(ファイバーグラス左官、補強ファブリックおよびメッシュ、スクリム等) |
| 断熱・音響テキスタイル |
| 建築遮光・キャノピーテキスタイル |
| 建設現場保護テキスタイル(デブリネット、防塵・封じ込めファブリック等) |
| その他の建設用テクニカルテキスタイル |
| ポリエステル(PET) |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| ガラス繊維 |
| アクリルおよびポリアミド繊維 |
| 炭素繊維、アラミド繊維、およびその他の高性能繊維 |
| 天然・再生繊維 |
| その他の特殊材料 |
| 住宅建設 |
| 商業建設 |
| 産業・物流建設 |
| 公共施設およびその他の建物建設 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| その他のヨーロッパ |
| 製品タイプ別 | 建築用メンブレンおよびテンション構造ファブリック(PVCコーティングメンブレン、PTFEコーティングファイバーグラスメンブレン等) |
| 屋根・防水テキスタイル | |
| ファサード・建物外皮テキスタイル(ラップおよび耐候性バリア、ファサードメンブレンファブリック等) | |
| 建設補強テキスタイル(ファイバーグラス左官、補強ファブリックおよびメッシュ、スクリム等) | |
| 断熱・音響テキスタイル | |
| 建築遮光・キャノピーテキスタイル | |
| 建設現場保護テキスタイル(デブリネット、防塵・封じ込めファブリック等) | |
| その他の建設用テクニカルテキスタイル | |
| 素材タイプ別 | ポリエステル(PET) |
| ポリプロピレン(PP) | |
| ポリエチレン(PE) | |
| ガラス繊維 | |
| アクリルおよびポリアミド繊維 | |
| 炭素繊維、アラミド繊維、およびその他の高性能繊維 | |
| 天然・再生繊維 | |
| その他の特殊材料 | |
| 建設プロジェクトタイプ別 | 住宅建設 |
| 商業建設 | |
| 産業・物流建設 | |
| 公共施設およびその他の建物建設 | |
| 地域別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| その他のヨーロッパ |
レポートで回答される主要な質問
欧州における建設用テクニカルテキスタイルの予測成長率は?
このセクターは2027〜2032年にCAGR 4.89%で拡大し、2032年までに71.6億米ドルに達すると予測されています。
欧州で最大のシェアを持つ製品カテゴリーはどれですか?
屋根・防水テキスタイルが2026年に28.5%のシェアでリードしており、商業・産業の陸屋根建設に支えられています。
最も成長の速い建設用テクニカルテキスタイル製品はどれですか?
建築用メンブレンおよびテンション構造ファブリックは2032年までにCAGR 6.5%で成長すると予測されています。
高性能建設用途を牽引している素材は何ですか?
炭素繊維、アラミド繊維、およびその他の高性能繊維は、テキスタイル補強コンクリートおよび先進コンポジットの普及に伴い、2032年までにCAGR 6.8%で成長すると予測されています。
2032年までに最も急速に拡大するプロジェクトタイプはどれですか?
産業・物流建設は、フルフィルメントセンター、データセンター、およびバッテリー施設に支えられ、CAGR 6.2%で成長すると予測されています。
欧州最大の建設用テクニカルテキスタイルの仕向け地はどの国ですか?
ドイツはインフラパイプライン、産業建設基盤、および専門加工能力により、2026年に21.7%のシェアを占めています。