
Größe und Marktanteil des europäischen Marktes für technische Bautextilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
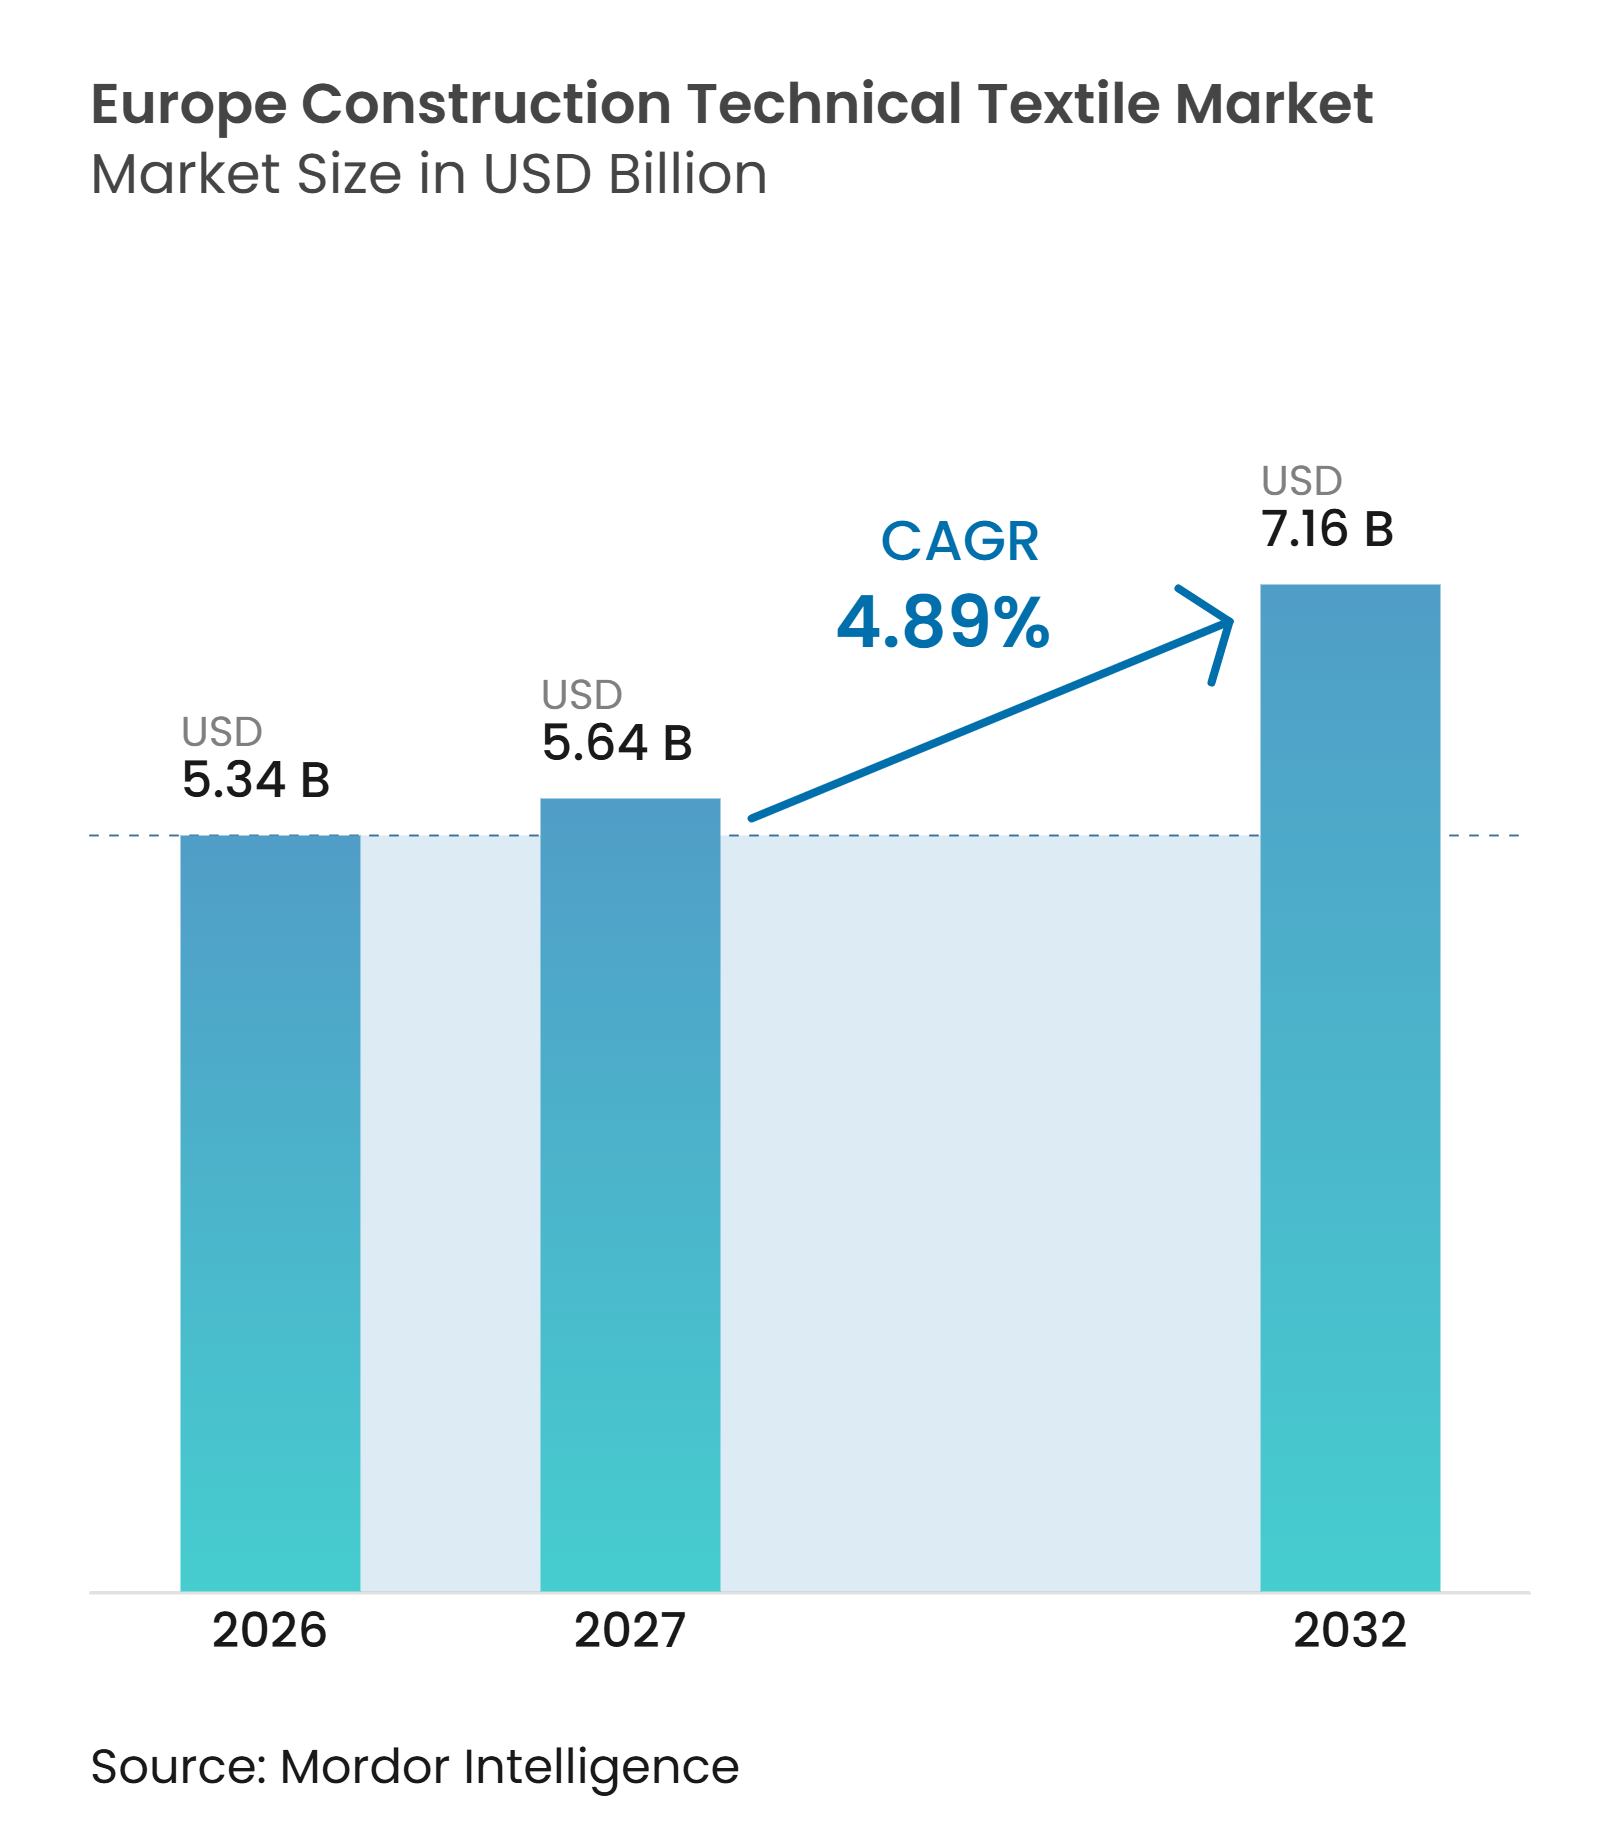
| Marktgröße im Basisjahr (2026) | 5.34 Milliarden US-Dollar |
| Marktgröße (2027) | 5.64 Milliarden US-Dollar |
| Marktgröße (2032) | 7.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für technische Bautextilien durch Mordor Intelligence
Die Größe des europäischen Marktes für technische Bautextilien wird für 2026 auf 5,34 Milliarden USD, für 2027 auf 5,64 Milliarden USD geschätzt und soll bis 2032 7,16 Milliarden USD erreichen, mit einer Wachstumsrate von 4,89 % CAGR von 2027 bis 2032.
Der europäische Markt für technische Bautextilien deckt strukturelle, schützende und leistungsbezogene Anforderungen ab, die herkömmliche Baumaterialien nicht erfüllen. Die Nachfrage wird durch Investitionen in den Verkehrsbereich, die energieeffiziente Gebäudesanierung und den spezialisierten Industriebau gestützt. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden unterstützt den Einsatz von atmungsaktiven Membranen, Dämmstoffen aus Textilien und witterungsbeständigen Barrieren bei Sanierungsarbeiten. Auch die öffentliche Beschaffung legt zunehmend Wert auf CE-Kennzeichnung, Umweltproduktdeklarationen und dokumentierte Produktleistungen. Anbieter, die Anwendungstechnik mit einem konformen und digital dokumentierten Portfolio verbinden, haben einen besseren Zugang zu Ausschreibungen für Großprojekte.
Wichtigste Erkenntnisse des Berichts
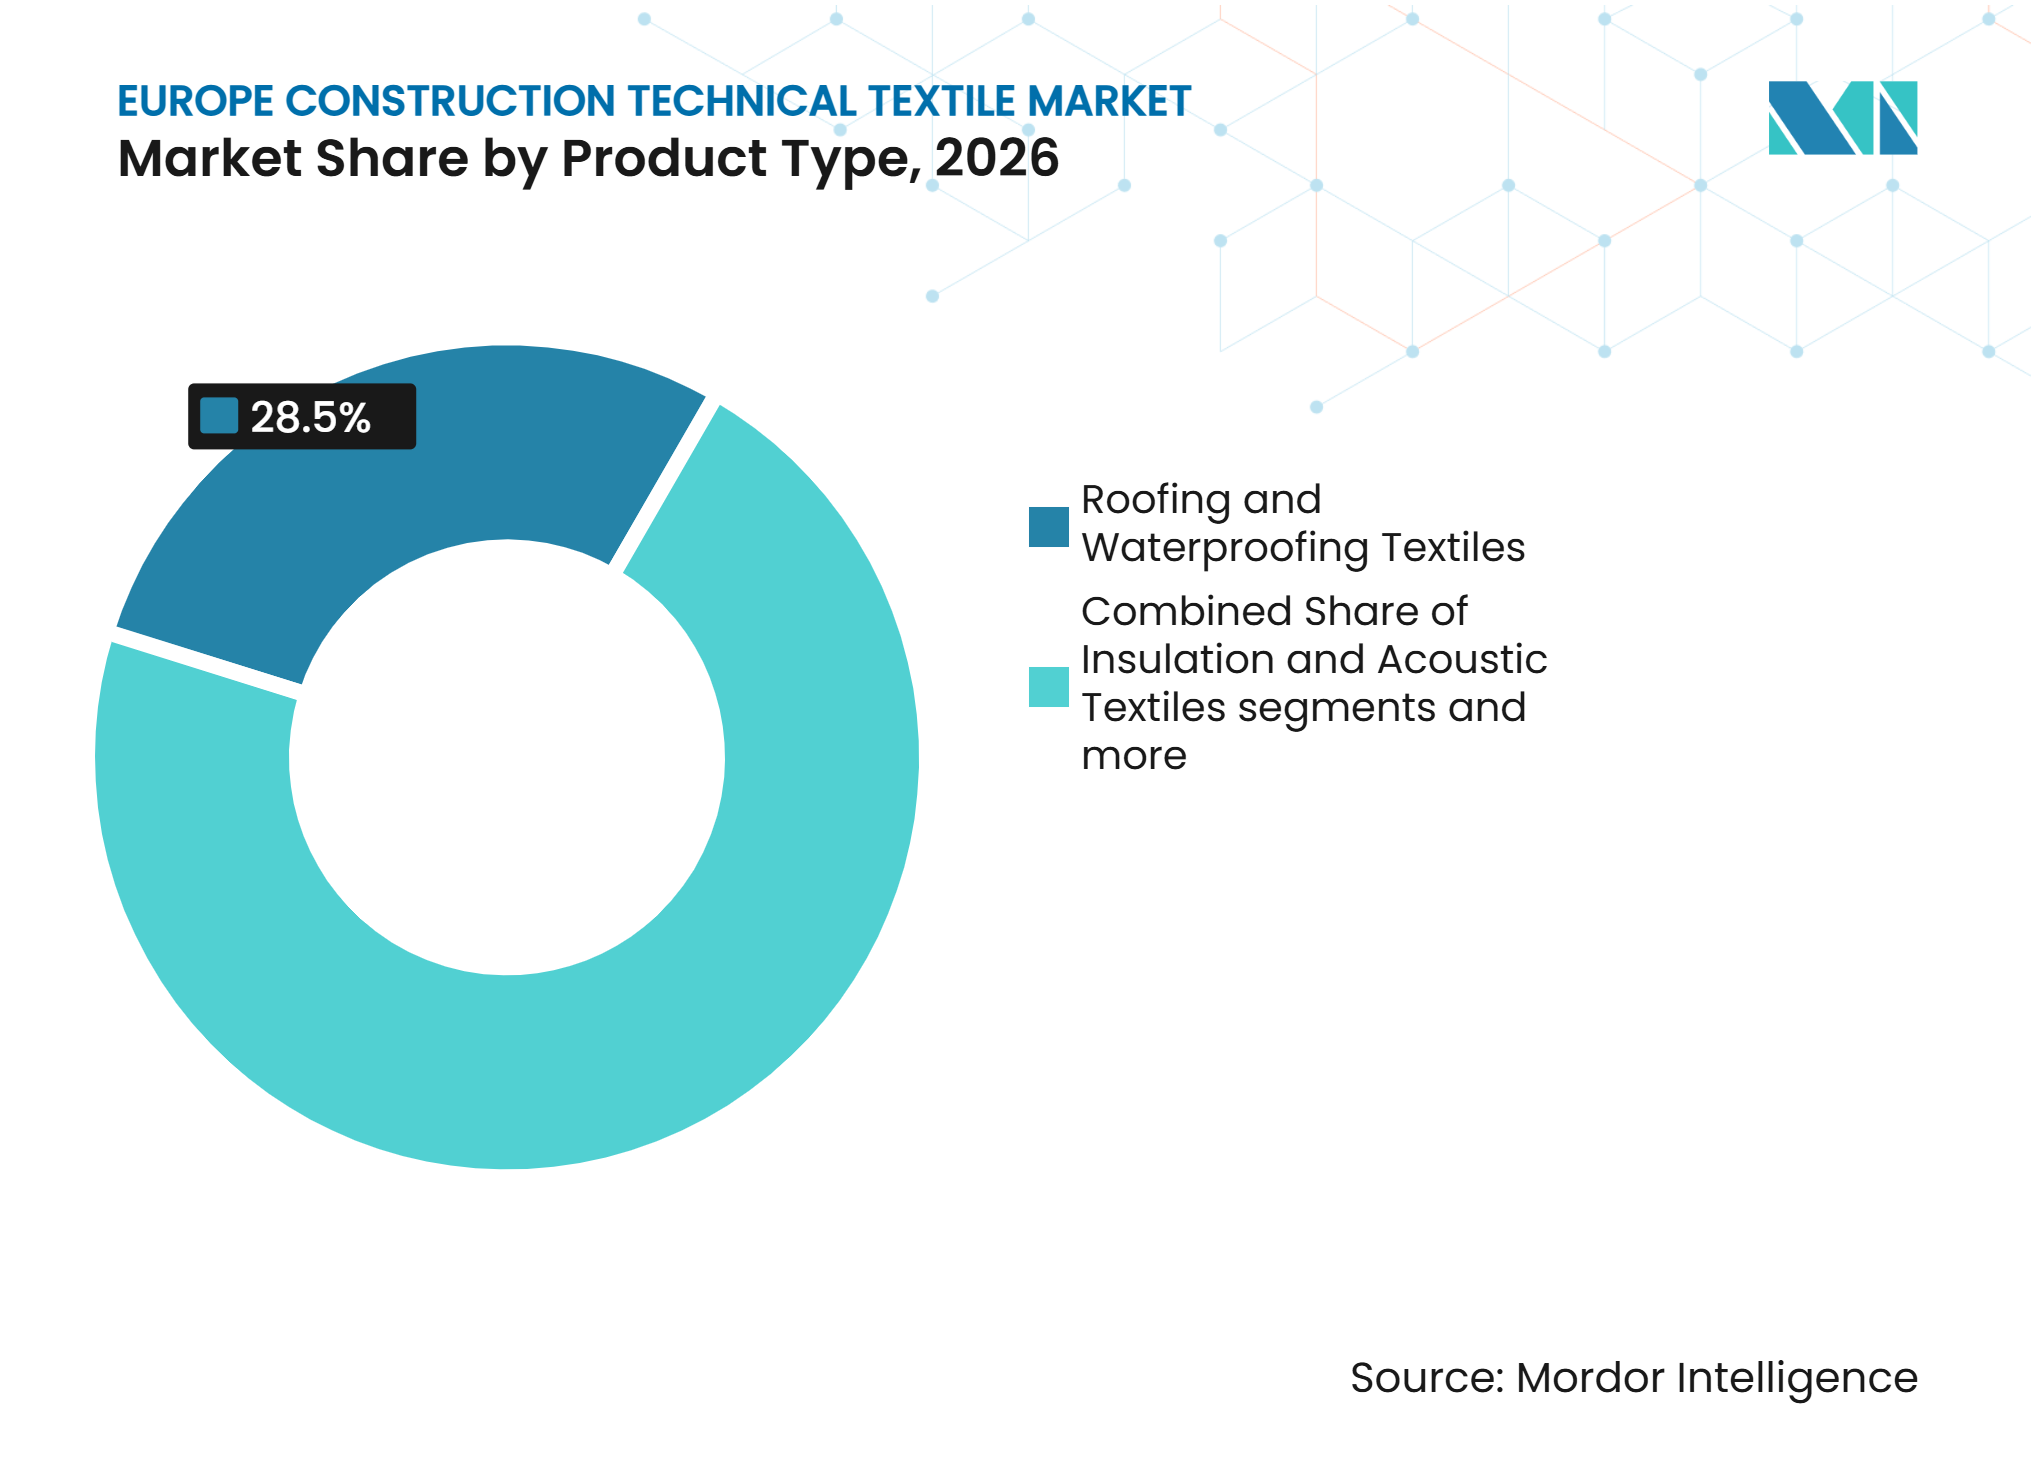
- Nach Produkttyp hielten Dach- und Abdichtungstextilien im Jahr 2026 einen Anteil von 28,5 % am europäischen Markt für technische Bautextilien, während für Architekturmembranen und Zugfabrics eine Wachstumsrate von 6,5 % CAGR bis 2032 prognostiziert wird.
- Nach Materialtyp hielt Polyester im Jahr 2026 einen Anteil von 30,4 % an der Größe des europäischen Marktes für technische Bautextilien, während für Kohlenstofffasern, Aramidfasern und andere Hochleistungsfasern eine Wachstumsrate von 6,8 % CAGR bis 2032 prognostiziert wird.
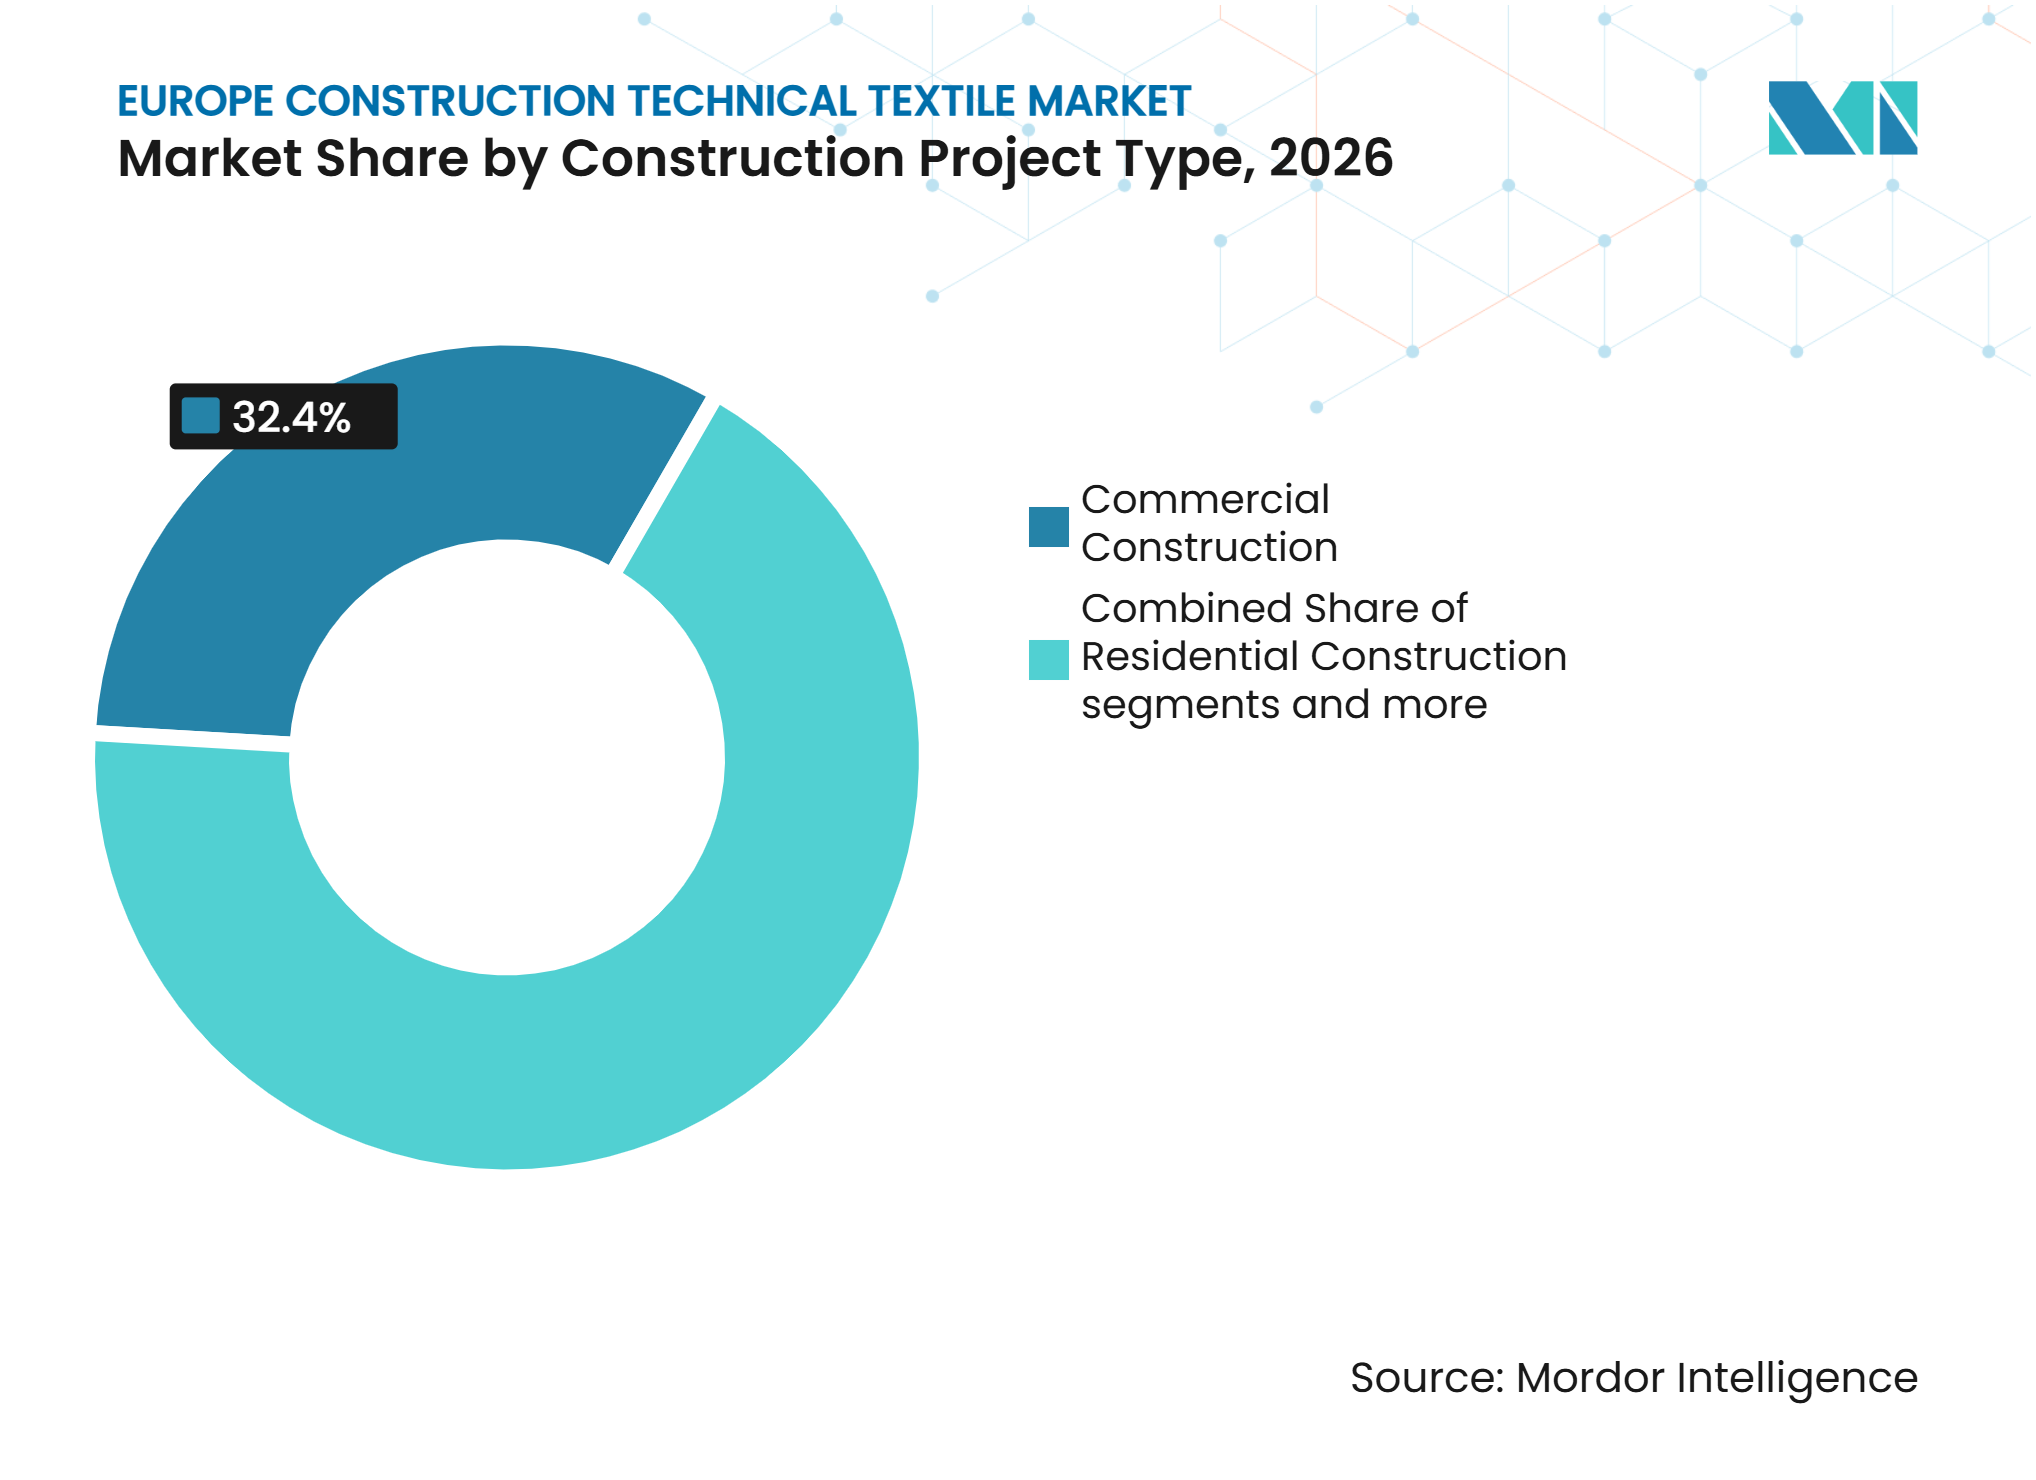
- Nach Bauprojekttyp hielt der Gewerbebau im Jahr 2026 einen Anteil von 32,4 %, während für den Industrie- und Logistikbau eine Wachstumsrate von 6,2 % CAGR bis 2032 prognostiziert wird.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 21,7 %, während für Spanien eine Wachstumsrate von 6 % CAGR bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erneuerung der europäischen Verkehrsinfrastruktur | +1.1% | Deutschland, Frankreich, Polen, Baltische Staaten, Italien | Mittelfristig (2–4 Jahre) |
| Klimaresistenter Hochwasser-, Küsten- und Erosionsschutzbau | +0.9% | Niederlande, Frankreich, Spanien, Italien, Küstenstaaten | Mittelfristig (2–4 Jahre) |
| Anforderungen an energieeffiziente Gebäudehüllen | +0.8% | EU-weit, am stärksten in Deutschland, Frankreich, Italien, Spanien | Kurzfristig (≤ 2 Jahre) |
| Textillösungen für Rechenzentren und fortschrittliche Industrieanlagen | +0.7% | Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Schweden, Norwegen | Kurzfristig (≤ 2 Jahre) |
| Leichte und schnell zu installierende Bausysteme | +0.7% | EU-weit, mit frühen Gewinnen in Märkten für modularen Bau | Langfristig (≥ 4 Jahre) |
| Digitales Gebäudedesign und BIM-basierte Materialspezifikation | +0.5% | Deutschland, Spanien, Tschechische Republik, Italien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erneuerung der europäischen Verkehrsinfrastruktur
Im Juli 2025 wählte die Europäische Kommission 94 Verkehrsprojekte für fast 2,8 Milliarden EUR (3,3 Milliarden USD) an Fördermitteln aus der Fazilität „Connecting Europe” aus, wobei der Schienenverkehr 77 % der Mittel in Deutschland, Frankreich, Italien, Österreich, Polen und den baltischen Staaten erhielt.[1] Die Fazilität „Connecting Europe” 2021–2027 verfügt über ein Verkehrsbudget von 25,8 Milliarden EUR (30,3 Milliarden USD). Die Kommission schlug im Dezember 2025 Verkehrsverpflichtungen in Höhe von 51,5 Milliarden EUR (60,6 Milliarden USD) für die Fazilität 2028–2034 vor. Diese Verpflichtungen stützen die Nachfrage nach Geotextilien für die Stabilisierung von Schienentragschichten, die Straßensanierung, die Hangerosionstabilisierung und Entwässerungsbauwerke. Der europäische Markt für technische Bautextilien profitiert auch von TEN-T-Arbeitsplänen, die Netzlücken identifizieren, die behoben werden müssen.
Klimaresistenter Hochwasser-, Küsten- und Erosionsschutzbau
Die Europäische Kommission berichtete im Februar 2025, dass die Mitgliedstaaten ihre Investitionen in den Hochwasserschutz erhöhen müssen, da Hochwasserereignisse häufiger und schwerwiegender werden. Der EU-Bericht zur Blauen Wirtschaft 2025 stellt fest, dass Küstenüberschwemmungen jährliche wirtschaftliche Schäden in Höhe von 1,2 Milliarden EUR (1,4 Milliarden USD) verursachen und bis 2100 unter einem Hochemissionsszenario jährlich bis zu 1 Billion EUR (1,2 Billionen USD) erreichen könnten.[2] Derselbe Bericht beziffert die jährlichen Anpassungskosten auf 1,1 Milliarden EUR (1,3 Milliarden USD) gegenüber 1,8 Milliarden EUR (2,1 Milliarden USD). Das rumänische Küstenerosionsprogramm Phase II verfügt über ein Budget von 841 Millionen EUR (989,3 Millionen USD), darunter 602,7 Millionen EUR (709,0 Millionen USD) aus dem EU-Kohäsionsfonds. Das Programm verdeutlicht den Umfang der vergebenen Aufträge, die Geokunststoffmaterialien erfordern können. Der europäische Markt für technische Bautextilien hat Wachstumspotenzial in Süd- und Mittelosteuropa, wo diese Produkte historisch eine geringere Durchdringung aufweisen als in Nordeuropa.
Anforderungen an energieeffiziente Gebäudehüllen
Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) hatte eine Hauptumsetzungsfrist bis zum 29. Mai 2026, und die Europäische Kommission veröffentlichte ihr Umsetzungsunterstützungspaket im Juni 2025. Die Richtlinie verpflichtet die Mitgliedstaaten, Mindestanforderungen an die Gesamtenergieeffizienz festzulegen, die bis 2030 auf die 16 % der am schlechtesten abschneidenden Nichtwohngebäude und bis 2033 auf die 26 % der am schlechtesten abschneidenden Gebäude abzielen. Für Wohngebäude müssen die Mitgliedstaaten den durchschnittlichen Primärenergieverbrauch bis 2030 im Vergleich zu 2020 um mindestens 16 % senken. Laut Europäischer Kommission weisen 75 % der EU-Gebäude eine schlechte Energieeffizienz auf, während Gebäude 40 % des EU-Energieverbrauchs und 36 % der energiebedingten Treibhausgasemissionen ausmachen. Diese Anforderungen stützen die Nachfrage nach technischen Bautextilien, einschließlich Membranumhüllungen, witterungsbeständigen Barrieren und Textildämmstoffen, da Gebudeeigentümer energetische Sanierungen durchführen. Im November 2025 leitete die Kommission Vertragsverletzungsverfahren gegen Estland, Italien und Ungarn ein, weil diese die EPBD-Bestimmung, die den Ausstieg aus finanziellen Anreizen für eigenständige Heizkessel mit fossilen Brennstoffen vorschreibt, nicht vollständig umgesetzt hatten; diese Bestimmung hatte eine separate, frühere Frist zum 1. Januar 2025.
Textillösungen für Rechenzentren und fortschrittliche Industrieanlagen
Rechenzentren und fortschrittliche Industrieanlagen erfordern zertifizierte Brandschutzbarrieren, Dämmstoffe, Akustikkomponenten und strukturelle Membransysteme. Der europäische Markt für technische Bautextilien kann daher von Industriegebäuden profitieren, die mehrere Leistungsfunktionen von einer einzigen Baukonstruktion verlangen. Brookfield kündigte 2025 einen KI-Rechenzentrum-Campus in Schweden im Wert von 95 Milliarden SEK (10,3 Milliarden USD) an. OpenAI kündigte ebenfalls 2025 eine Stargate-Anlage im Wert von 1 Milliarde USD in Norwegen an. Diese Anlagen erfordern Gebäudehüllen, die Temperatur, Luftfeuchtigkeit, Akustik und Brandschutzleistung regulieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte nationale Brand- und Bauordnungsanforderungen | -0.6% | Deutschland, Frankreich, Vereinigtes Königreich, Italien | Langfristig (≥ 4 Jahre) |
| Volatilität bei Polymer-, Beschichtungs- und Energiekosten | -0.5% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit durch PFAS- und Chemikalienregulierung | -0.4% | EU-weit | Mittelfristig (2–4 Jahre) |
| Begrenzte produktspezifische harmonisierte Normen für fortschrittliche Textilanlagensysteme | -0.3% | EU-weit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte nationale Brand- und Bauordnungsanforderungen
Die überarbeitete Bauproduktenverordnung, Verordnung (EU) 2024/3110, wurde am 18. Dezember 2024 veröffentlicht. Nationale Vorschriften unterscheiden sich nach wie vor hinsichtlich Brandwiderstand, Zugkonstruktionen und Schallschutzleistung. Deutschland verwendet DIN-basierte Brandschutznormen, Frankreich wendet NF-DTU-Anforderungen an, und das Vereinigte Königreich hat seine eigenen Bauvorschriften nach dem Brexit. Diese Unterschiede können die Markteinführungszeit für neuartige Textilanlagensysteme um 12 bis 36 Monate verlängern. Änderungen an Fasermischungen, Beschichtungschemie oder Schichtanzahl können ein weiteres Europäisches Technisches Bewertungsverfahren erfordern. Der europäische Markt für technische Bautextilien sieht sich für kleinere Spezialisten mit einer höheren Compliance-Last konfrontiert als für größere Anbieter.
Volatilität bei Polymer-, Beschichtungs- und Energiekosten
Polymere Rohstoffe, chemische Beschichtungen und Energie machen 50–65 % der Produktionskosten für Hersteller technischer Bautextilien aus. Die europäischen Industrieenergiepreise blieben über dem Niveau vor 2021, insbesondere für gasintensive Extrusions-, Thermobondierungs- und Beschichtungsprozesse. PET-Rohstoffpreise folgen den globalen Paraxylol-Margen und der asiatischen Polyesterkapazitätsauslastung, wodurch europäische Produzenten internationalen Angebots-Nachfrage-Schwankungen und Rohstoffpreisvolatilität ausgesetzt sind. Hochwertige Membrananbieter mit langfristigen Beschaffungsvereinbarungen können einige Kostensteigerungen weitergeben, während Hersteller von Standard-Geotextilien einem stärkeren Margendruck durch kostengünstigere asiatische Importe ausgesetzt sind. Diese Kostendrücke beeinflussen auch die Produktionsplanung, Preisstrategien und Investitionsentscheidungen, da Hersteller Lagerkosten gegen Beschaffungsrisiken abwägen. Investitionen in energieeffiziente Anlagen, Wärmerückgewinnung und Prozessautomatisierung können die Betriebskosten senken, aber die anfänglichen Kapitalanforderungen können kleinere Hersteller einschränken. Folglich sind Produzenten mit diversifizierten Beschaffungsnetzwerken, effizienten Fertigungsanlagen und etablierten Kundenbeziehungen besser positioniert, um Margen zu schützen, während die Spezialisierung auf hochleistungsfähige technische Textilien dazu beitragen kann, den direkten Preiswettbewerb mit standardisierten importierten Materialien zu reduzieren.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dachdeckung führt beim Volumen, während Zugarchitekturen das Wachstum beschleunigenDach- und Abdichtungstextilien hielten im Jahr 2026 einen Anteil von 28,5 % an der Größe des europäischen Marktes für technische Bautextilien. Flachdach-Gewerbe- und Industriearbeiten in Nord- und Mitteleuropa stützen diese Position. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden stützt ebenfalls die Nachfrage, da ältere Gebäude Sanierungszyklen durchlaufen. Architekturmembranen und Zugfabrics sind die am schnellsten wachsende Produktkategorie mit einem CAGR von 6,5 % im Zeitraum 2027–2032. PVC-beschichtete Polyester- und PTFE-Glasfasersysteme werden in Sportstätten, Flughafenvordächern, weitgespannten Industriestrukturen und Rechenzentrumsverkleidungen eingesetzt.
Fassaden- und Hüllentextilien expandieren, da belüftete Fassadensysteme unter nationalen Mindestanforderungen an die Energieeffizienz Unterstützung erhalten. Verstärkungstextilien, einschließlich Glasfasergewebe, Gelege und Kohlenstofffaserprodukte, profitieren von Sanierungs- und textilbewehrten Betonprogrammen. BAM und das UCEEB der Tschechischen Technischen Universität starteten im September 2025 ein Forschungsprogramm zum Brandverhalten von textilbewehrtem Beton. Das BBSR veröffentlichte im Januar 2026 die Ge3TEX-Ergebnisse zu Abstandsverbundwerkstoffen in Kombination mit Mineral- und Polymerschaum für leichte Dämmung. Beschattungs-, Akustik-, Dämm- und Baustellenschutzprodukte schaffen Cross-Selling-Möglichkeiten für Anbieter mit breiten Portfolios an technischen Bautextilien.



Nach Materialtyp:
PET sichert das Volumen, während Hochleistungsfasern die Innovation anführenPolyester hielt im Jahr 2026 einen Anteil von 30,4 % am europäischen Markt für technische Bautextilien. Seine Zugfestigkeit, UV-Beständigkeit, hydrolytische Stabilität und Kostenposition unterstützen den Einsatz in Geotextilien und gewebten Membranträgerstoffen. Kohlenstoff-, Aramid- und andere Hochleistungsfasern werden voraussichtlich mit einem CAGR von 6,8 % im Zeitraum 2027–2032 wachsen. Textilbewehrter Beton, Kohlenstofffaserfassaden und tragende Verbundwerkstoffe stützen dieses Wachstum. Glasfaser bleibt wichtig in Putzverstärkungsgeweben und PTFE-beschichteten Architekturmembranen, die dimensionale Stabilität erfordern.
Freudenberg Performance Materials brachte im April 2025 Feindenier-Spinnvlies-Vliesstoffe für Dach- und Fassadenmembrananwendungen auf den Markt. Die Produkte reichen von 17 bis 140 g/m² und sind in PET, PE und PP mit 2,5–3 dtex Fasern erhältlich. Polypropylen bleibt bei hochvolumigen Vliesstoff-Geotextilien aufgrund seiner chemischen Beständigkeit und Kosteneffizienz bei Entwässerungsarbeiten relevant. Natürliche und regenerierte Fasern, einschließlich Hanf und Flachs, ziehen regulatorische und Investorenaufmerksamkeit als kohlenstoffärmere Alternativen auf sich. Gleichzeitig behalten PE, Acryl und Polyamid Spezialrollen in Dichtungsbahnen, Beschattung und langlebigen Architekturanwendungen.
Nach Bauprojekttyp:
Gewerbliche Nachfrage führt, während Industrielogistik an Dynamik gewinntDer Gewerbebau hielt im Jahr 2026 einen Anteil von 32,4 % an der Größe des europäischen Marktes für technische Bautextilien. Die Kategorie umfasst Büroparks, Einzelhandelseinrichtungen, gemischt genutzte Entwicklungen und Gesundheitscampusse. BREEAM-, DGNB- und HQE-Anforderungen sowie Umweltproduktdeklarationen in der öffentlichen Beschaffung beeinflussen die Materialspezifikation. Für den Industrie- und Logistikbau wird ein CAGR von 6,2 % im Zeitraum 2027–2032 prognostiziert. Fulfillment-Center, Rechenzentren und Batterie-Gigafabriken stützen die Nachfrage in Deutschland, Frankreich, Ungarn und Spanien.
Diese Anlagen erfordern hochwertige Dachmembranen, Verstärkungstextilien für Logistikböden und zertifizierte Brandschutzgewebe. Der Wohnungsbau verwendet atmungsaktive Fassadenmembranen und Witterungsschutzbarrieren bei Mehrfamilienhaussanierungen. Institutionelle Projekte verwenden Zugvordächer, feuerbeständige Deckensysteme und Verstärkungsprodukte bei der Restaurierung. Das BMWSB verabschiedete im Juni 2026 sein Aktionsprogramm für die Nationale Kreislaufwirtschaftsstrategie und unterstützt damit reversible und recycelbare Bausysteme. Dokumentierte Recyclingfähigkeit, Rückverfolgbarkeit und digitale Produktinformationen können der europäischen Branche für technische Bautextilien helfen, an der Kreislaufbeschaffung teilzunehmen.

Geografische Analyse
Deutschland hielt im Jahr 2026 einen Anteil von 21,7 % am europäischen Markt für technische Bautextilien. Seine Infrastrukturpipeline, industrielle Baubasis und Konzentration von Spezialverarbeitern stützen diese Position. Das BMWSB präsentierte BIM über die gesamte Bauwertschöpfungskette als Regierungspolitik auf der BAU 2025 im Januar 2025. Die digitale Spezifikation unterstützt die Rückverfolgbarkeit und verringert das Risiko, dass dokumentierte Textilprodukte substituiert werden.
Das Vereinigte Königreich, Frankreich und Italien bilden eine zweite Gruppe wichtiger Märkte. Frankreich profitiert von Investitionen der Fazilität „Connecting Europe” in Schiene, Wasserstraßen und städtische Mobilität, die Geotextil- und Membrankomponenten nutzen können. Italien veröffentlichte im Februar 2026 BIM-Leitlinien für öffentliche Arbeiten über 2 Millionen EUR (2,4 Millionen USD). Spanien wird voraussichtlich mit einem CAGR von 6 % im Zeitraum 2027–2032 am schnellsten wachsen, unterstützt durch BIM-Einführung, Küstenhochwasserschutz und Industrieimmobilienbau im europäischen Markt für technische Bautextilien.
Die Niederlande verfügen über eine starke Basis in der Zugarchitektur und im Wasserbau. Polen und die baltischen Staaten erhalten Schienenfördermittel aus der Fazilität „Connecting Europe”, einschließlich Rail Baltica, was die Nachfrage nach Geotextilien für Dammbauten stützt. Das rumänische Küstenerosionsprogramm im Wert von 841 Millionen EUR (989,3 Millionen USD) umfasst 602,7 Millionen EUR (709 Millionen USD) aus dem EU-Kohäsionsfonds und 97 Millionen EUR (114,1 Millionen USD) von der Europäischen Investitionsbank. Die Tschechische Republik wird ab Januar 2027 BIM für öffentliche Auftrge über 135 Millionen CZK (6,5 Millionen USD) vorschreiben. Schweden und Norwegen entwickeln sich zu aufstrebenden Standorten für den Rechenzentrumsbau, unterstützt durch die 2025 angekündigten Projekte von Brookfield und OpenAI.
Wettbewerbslandschaft
Marktkonzentration
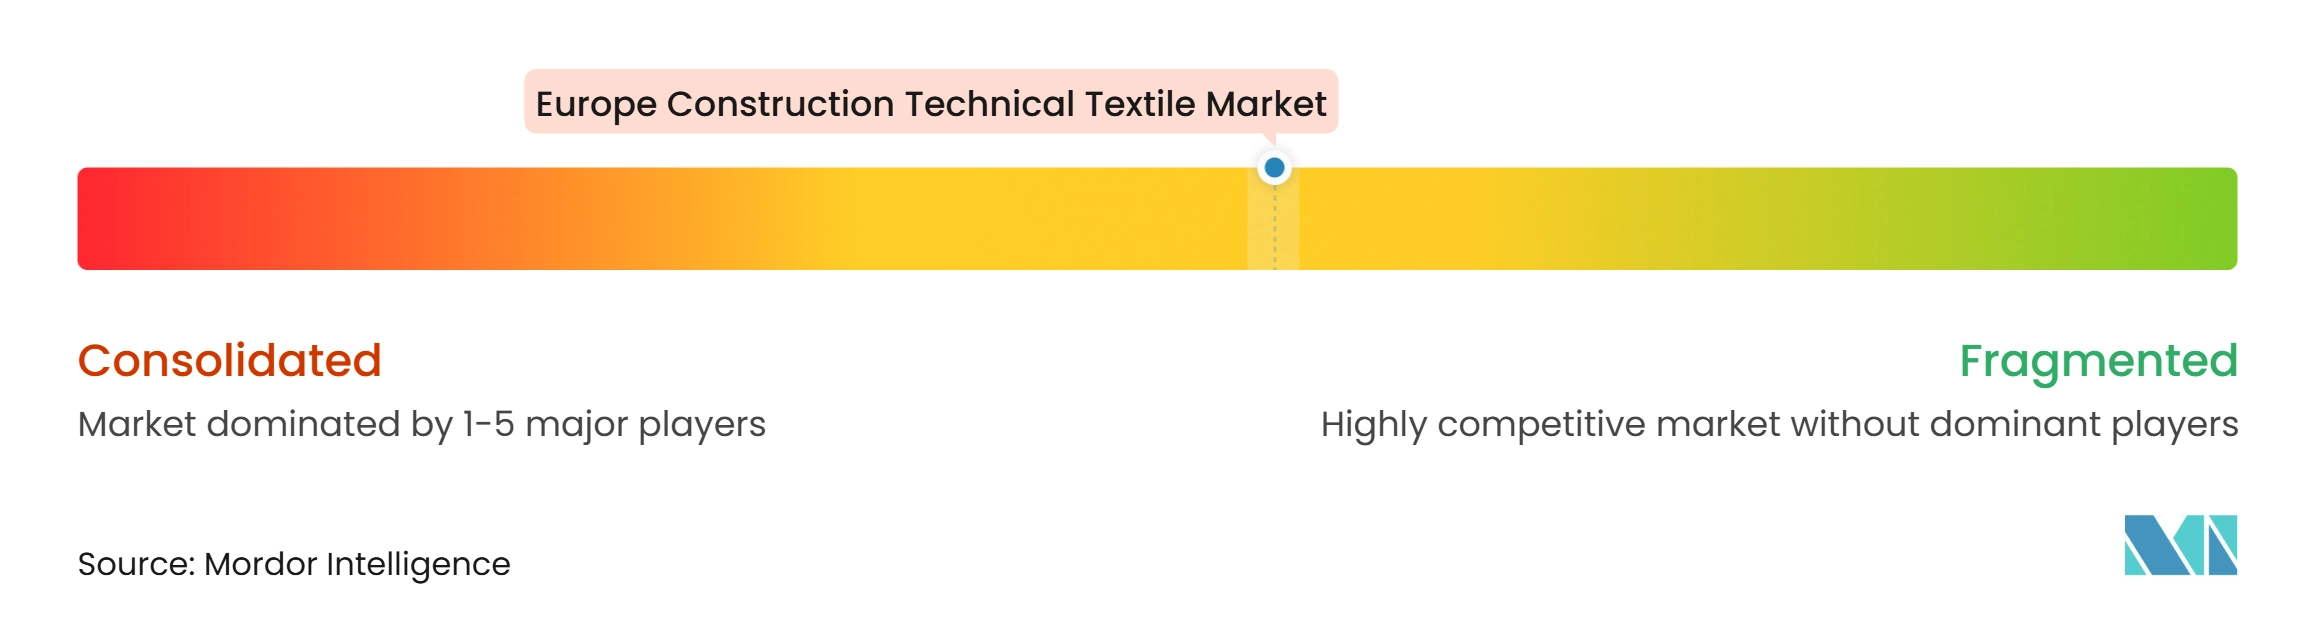
Der europäische Markt für technische Bautextilien weist eine mittlere Marktkonzentration auf. Zu den europäischen Spezialisten zählen HUESKER Synthetic, NAUE, Sioen Industries, Freudenberg Performance Materials, Concrete Canvas und Verseidag-Indutex. Solmax startete im Juni 2025 seine Plattform für Leistungswerkstoffe und integrierte dabei die Industriegewebegeschäfte von TenCate Geosynthetics und Propex. Der Wettbewerb konzentriert sich auf CE-Zertifizierungsabdeckung, Anwendungstechnik und Umweltproduktdeklarations-Nachweise.
Solmax schloss im Oktober 2026 eine umfassende Refinanzierung ab und stärkte damit die Kapitalstruktur seines Geokunststoffgeschäfts im europäischen Markt für technische Bautextilien. Sioen Industries erweiterte 2025 die Geotextilproduktionskapazität in Italien und investierte in eine Produktionshalle in Ardooie, Belgien, für Sonnenschutztextilprodukte. Freudenberg Performance Materials brachte im April 2025 Feindenier-Spinnvlies-Vliesstoffe für Bauanwendungen auf den Markt. Diese Schritte zeigen, wie Anbieter ihre Finanzkapazität, Fertigungsabdeckung und Produktpalette verbessern.
BIM-kompatible Produktbibliotheken, recycelbare Architekturmembranen und intelligente Geotextilien mit faseroptischer Sensorik sind potenzielle Entwicklungsbereiche. Die Forschung von BAM mit dem UCEEB adressiert die Brandschutzzertifizierungsbarriere für textilbewehrten Beton. Digitale Produktinformationen können Spezifikationsteams helfen, Leistungs- und Compliance-Anforderungen zu vergleichen. Recycelbare Systeme können Ziele der Kreislaufbeschaffung unterstützen. Der europäische Markt für technische Bautextilien bleibt für Spezialisten zugänglich, aber größere Projekte erfordern starke Zertifizierungs- und Ingenieurkapazitäten.
Marktführer in der europäischen Branche für technische Bautextilien
-
ABG Ltd
-
AFITEXINOV
-
AGRU Kunststofftechnik GmbH
-
BontexGeo NV
-
Concrete Canvas Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für technische Bautextilien Unternehmen in diesem Bericht
- ABG Ltd
- AFITEXINOV
- AGRU Kunststofftechnik GmbH
- BontexGeo NV
- Concrete Canvas Ltd
- Fibertex Nonwovens A/S
- Freudenberg Performance Materials
- Geobrugg AG
- HUESKER Synthetic GmbH
- Low and Bonar
- NAUE GmbH and Co. KG
- Officine Maccaferri S.p.A.
- Propex Operating Company, LLC
- Saint-Gobain
- Sika AG
- Sioen Industries NV
- Solmax
- TenCate Geosynthetics
- Tensar International Corporation
- Thrace Group
- Verseidag-Indutex GmbH
Neueste Industrielle Entwicklungen in Europäischer Markt für technische Bautextilien
- Oktober 2026: Solmax schloss eine umfassende Refinanzierung ab und stärkte damit die Kapitalstruktur der globalen Geokunststoffplattform, die TenCate Geosynthetics und Propex integriert, und schuf eine Grundlage für die nächste Phase der Transformation und des Wachstums.
- Juni 2026: Saint-Gobain schloss die Veräußerung von HKO Isolier- und Textiltechnik GmbH, einem Spezialisten für Hochtemperatur-Industriedämmstoffe und Brandschutzprodukte, an den von der DUBAG Group verwalteten Private-Equity-Fonds LEO III ab, als Teil seiner strategischen Portfolioausrichtung „Lead & Grow” hin zu Kernbaumaterialien.
- April 2025: Freudenberg Performance Materials brachte innovative Feindenier-Spinnvlies-Vliesstoffe (17–140 g/m², PET, PE und PP, 2,5–3 dtex) für Bauanwendungen einschließlich Dach- und Fassadenmembranen, Dampfsperren und Hausumhüllungen auf den Markt und bietet dabei hohe Nagelreißfestigkeit und UV-Beständigkeit.
- März 2025: Sioen Industries kündigte die Erweiterung der Geotextilproduktionskapazität in Italien für Straßen- und Infrastrukturarbeiten an, zusammen mit Kapitalinvestitionen in eine neue Produktionshalle in Ardooie, Belgien, für Sonnenschutztextilprodukte, und stärkte damit sein vertikal integriertes europäisches Modell in den Segmenten Zivilinfrastruktur und Architekturbeschattung.
Berichtsumfang des europäischen Marktes für technische Bautextilien
Der Bericht über den europäischen Markt für technische Bautextilien ist segmentiert nach Produkttyp (Dach- und Abdichtungstextilien, Dämm- und Akustiktextilien und weitere), nach Materialtyp (Polyester (PET), Polypropylen (PP) und weitere), nach Bauprojekttyp (Wohnungsbau, Gewerbebau und weitere) sowie nach Geografie (Deutschland, Frankreich und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Architekturmembranen und Zugfabrics (PVC-beschichtete Membranen, PTFE-beschichtete Glasfasermembranen usw.) |
| Dach- und Abdichtungstextilien |
| Fassaden- und Gebäudehüllentextilien (Umhüllungen und witterungsbeständige Barrieren, Fassadenmembrangewebe usw.) |
| Bau-Verstärkungstextilien (Glasfaserputz, Verstärkungsgewebe und -netze, Gelege usw.) |
| Dämm- und Akustiktextilien |
| Architektonische Beschattungs- und Vordachtextilien |
| Baustellenschutztextilien (Schuttnetze, Staub- und Eindämmungsgewebe usw.) |
| Sonstige technische Bautextilien |
| Polyester (PET) |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Glasfaser |
| Acryl- und Polyamidfasern |
| Kohlenstoff-, Aramid- und andere Hochleistungsfasern |
| Natürliche und regenerierte Fasern |
| Sonstige Spezialwerkstoffe |
| Wohnungsbau |
| Gewerbebau |
| Industrie- und Logistikbau |
| Institutioneller und sonstiger Hochbau |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Übriges Europa |
| Nach Produkttyp | Architekturmembranen und Zugfabrics (PVC-beschichtete Membranen, PTFE-beschichtete Glasfasermembranen usw.) |
| Dach- und Abdichtungstextilien | |
| Fassaden- und Gebäudehüllentextilien (Umhüllungen und witterungsbeständige Barrieren, Fassadenmembrangewebe usw.) | |
| Bau-Verstärkungstextilien (Glasfaserputz, Verstärkungsgewebe und -netze, Gelege usw.) | |
| Dämm- und Akustiktextilien | |
| Architektonische Beschattungs- und Vordachtextilien | |
| Baustellenschutztextilien (Schuttnetze, Staub- und Eindämmungsgewebe usw.) | |
| Sonstige technische Bautextilien | |
| Nach Materialtyp | Polyester (PET) |
| Polypropylen (PP) | |
| Polyethylen (PE) | |
| Glasfaser | |
| Acryl- und Polyamidfasern | |
| Kohlenstoff-, Aramid- und andere Hochleistungsfasern | |
| Natürliche und regenerierte Fasern | |
| Sonstige Spezialwerkstoffe | |
| Nach Bauprojekttyp | Wohnungsbau |
| Gewerbebau | |
| Industrie- und Logistikbau | |
| Institutioneller und sonstiger Hochbau | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für technische Bautextilien in Europa?
Der Sektor wird voraussichtlich mit einem CAGR von 4,89 % von 2027 bis 2032 wachsen und bis 2032 7,16 Milliarden USD erreichen.
Welche Produktkategorie hat den größten Anteil in Europa?
Dach- und Abdichtungstextilien führen mit einem Anteil von 28,5 % im Jahr 2026, unterstützt durch gewerbliche und industrielle Flachdachkonstruktionen.
Welches technische Bautextilprodukt wächst am schnellsten?
Für Architekturmembranen und Zugfabrics wird ein Wachstum von 6,5 % CAGR bis 2032 prognostiziert.
Welche Materialien treiben leistungsstärkere Bauanwendungen voran?
Kohlenstoff-, Aramid- und andere Hochleistungsfasern werden voraussichtlich mit einem CAGR von 6,8 % bis 2032 wachsen, da textilbewehrter Beton und fortschrittliche Verbundwerkstoffe zunehmend eingesetzt werden.
Welcher Projekttyp wird bis 2032 am schnellsten expandieren?
Für den Industrie- und Logistikbau wird ein CAGR von 6,2 % prognostiziert, unterstützt durch Fulfillment-Center, Rechenzentren und Batterieanlagen.
Welches Land ist das größte europäische Ziel für technische Bautextilien?
Deutschland hält im Jahr 2026 einen Anteil von 21,7 % aufgrund seiner Infrastrukturpipeline, industriellen Baubasis und Spezialverarbeitungskapazität.