
Taille et part du marché européen des textiles techniques pour la construction
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
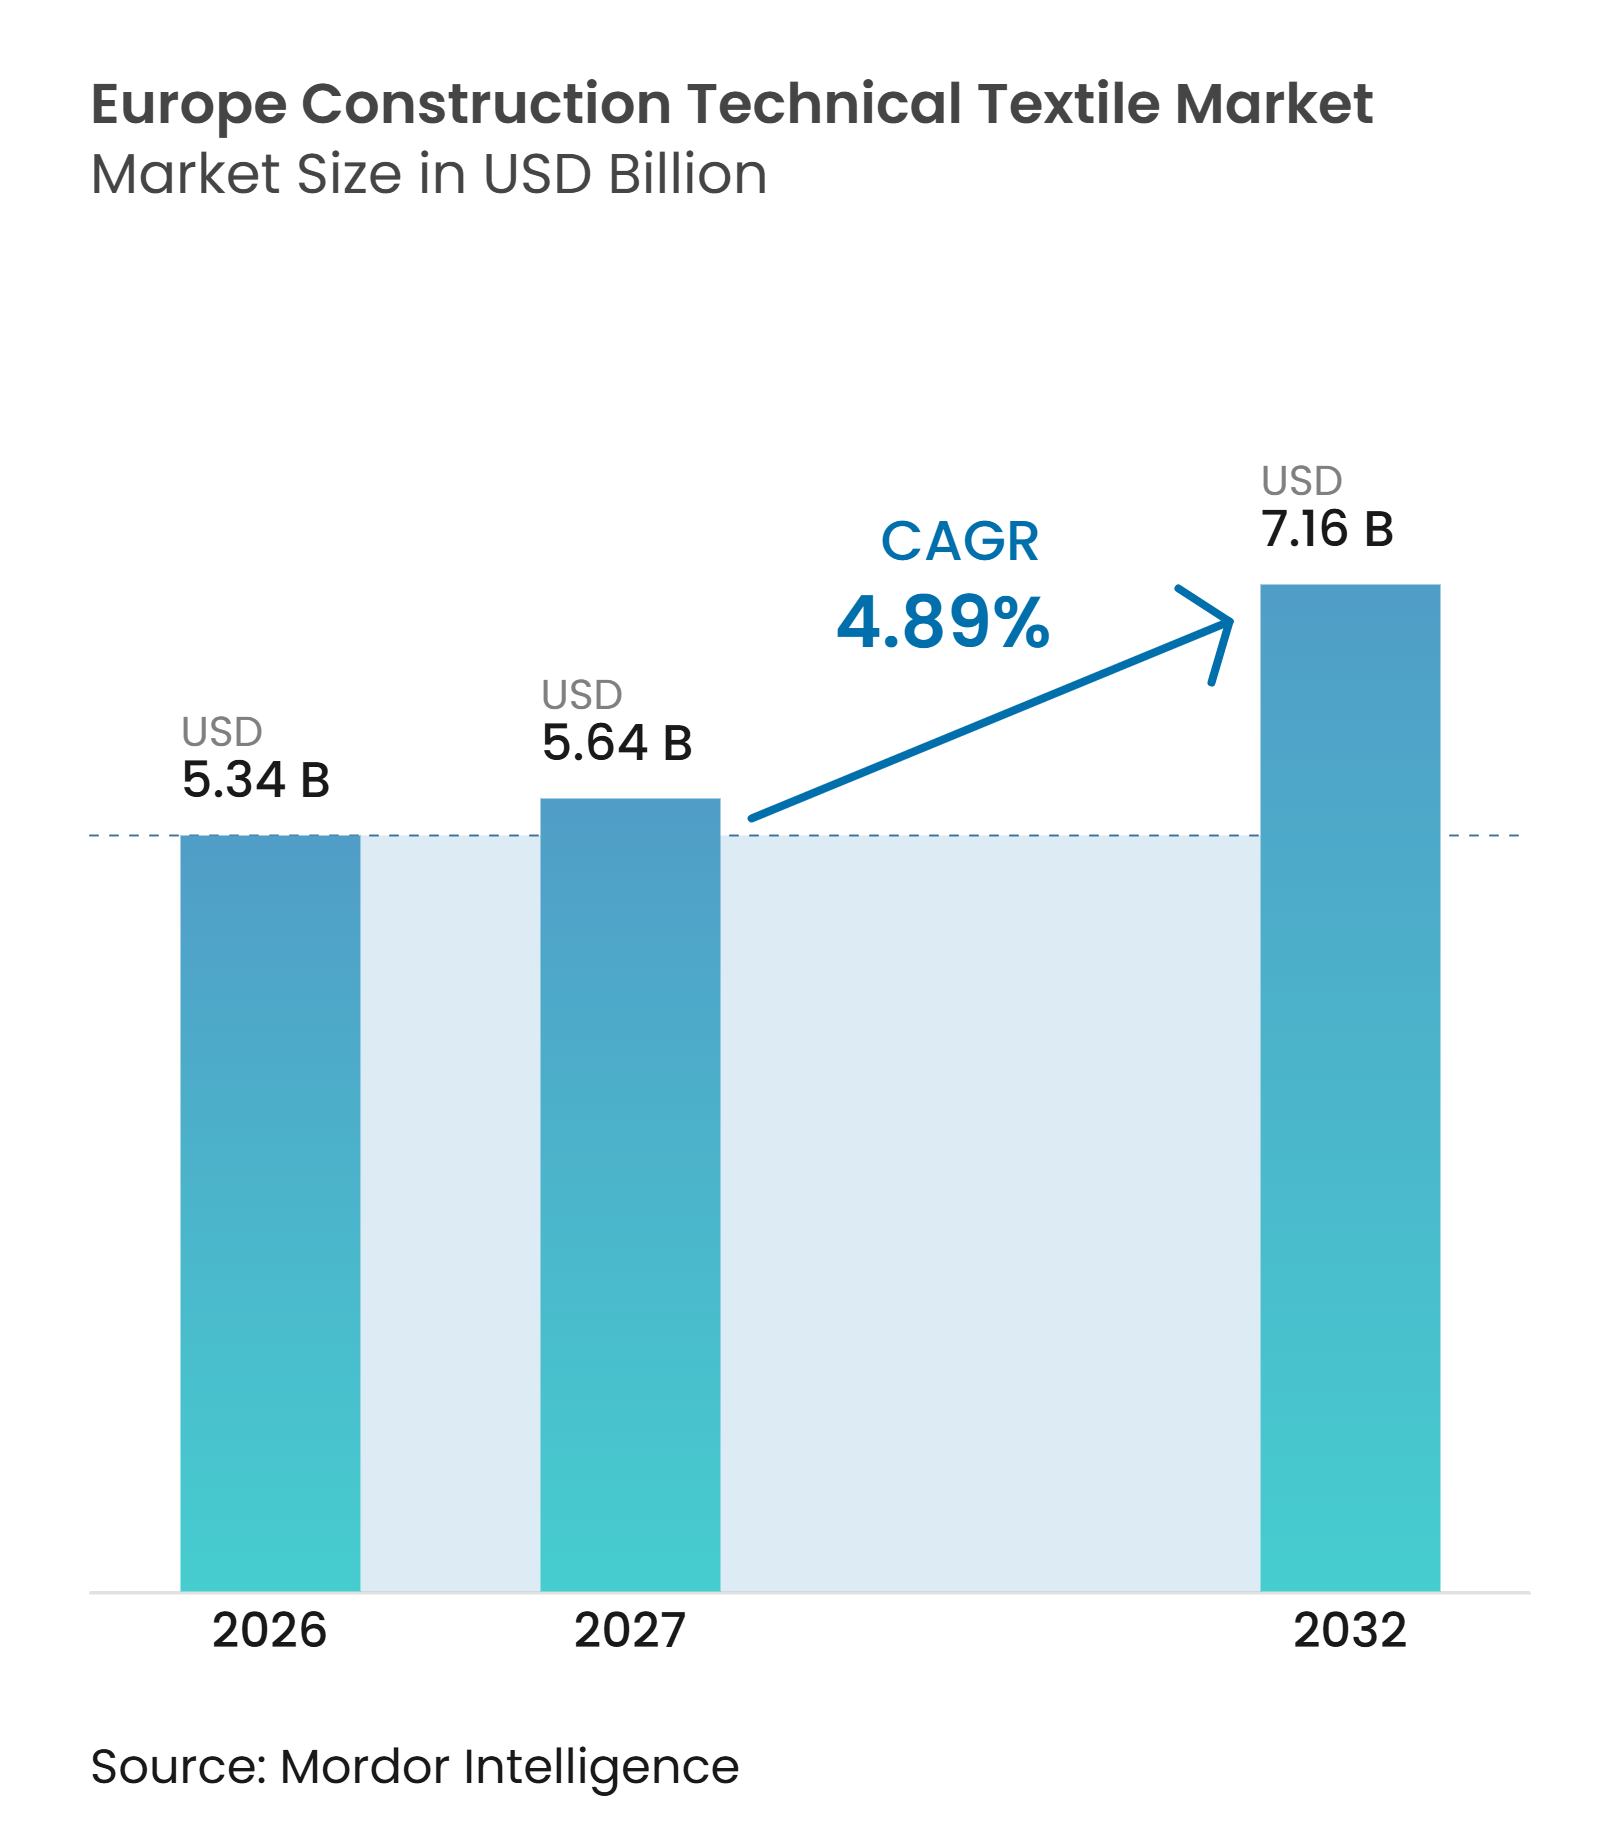
| Taille du marché de l'année de base (2026) | 5.34 Milliards de dollars |
| Taille du Marché (2027) | 5.64 Milliards de dollars |
| Taille du Marché (2032) | 7.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des textiles techniques pour la construction par Mordor Intelligence
La taille du marché européen des textiles techniques pour la construction est projetée à 5,34 milliards USD en 2026, 5,64 milliards USD en 2027, et devrait atteindre 7,16 milliards USD d'ici 2032, avec un CAGR de 4,89 % de 2027 à 2032.
Le marché européen des textiles techniques pour la construction répond aux besoins structurels, de protection et de performance que les matériaux de construction conventionnels ne permettent pas de satisfaire. La demande est soutenue par les investissements dans les transports, la rénovation des bâtiments à haute efficacité énergétique et la construction industrielle spécialisée. La directive refonte sur la performance énergétique des bâtiments soutient l'utilisation de membranes respirantes, de textiles isolants et de barrières résistantes aux intempéries dans les travaux de rénovation. La commande publique accorde également une importance croissante à la certification CE, aux déclarations environnementales de produits et aux performances documentées des produits. Les fournisseurs qui associent l'ingénierie d'application à des portefeuilles conformes et documentés numériquement bénéficient d'un meilleur accès aux spécifications des grands projets.
Points clés du rapport
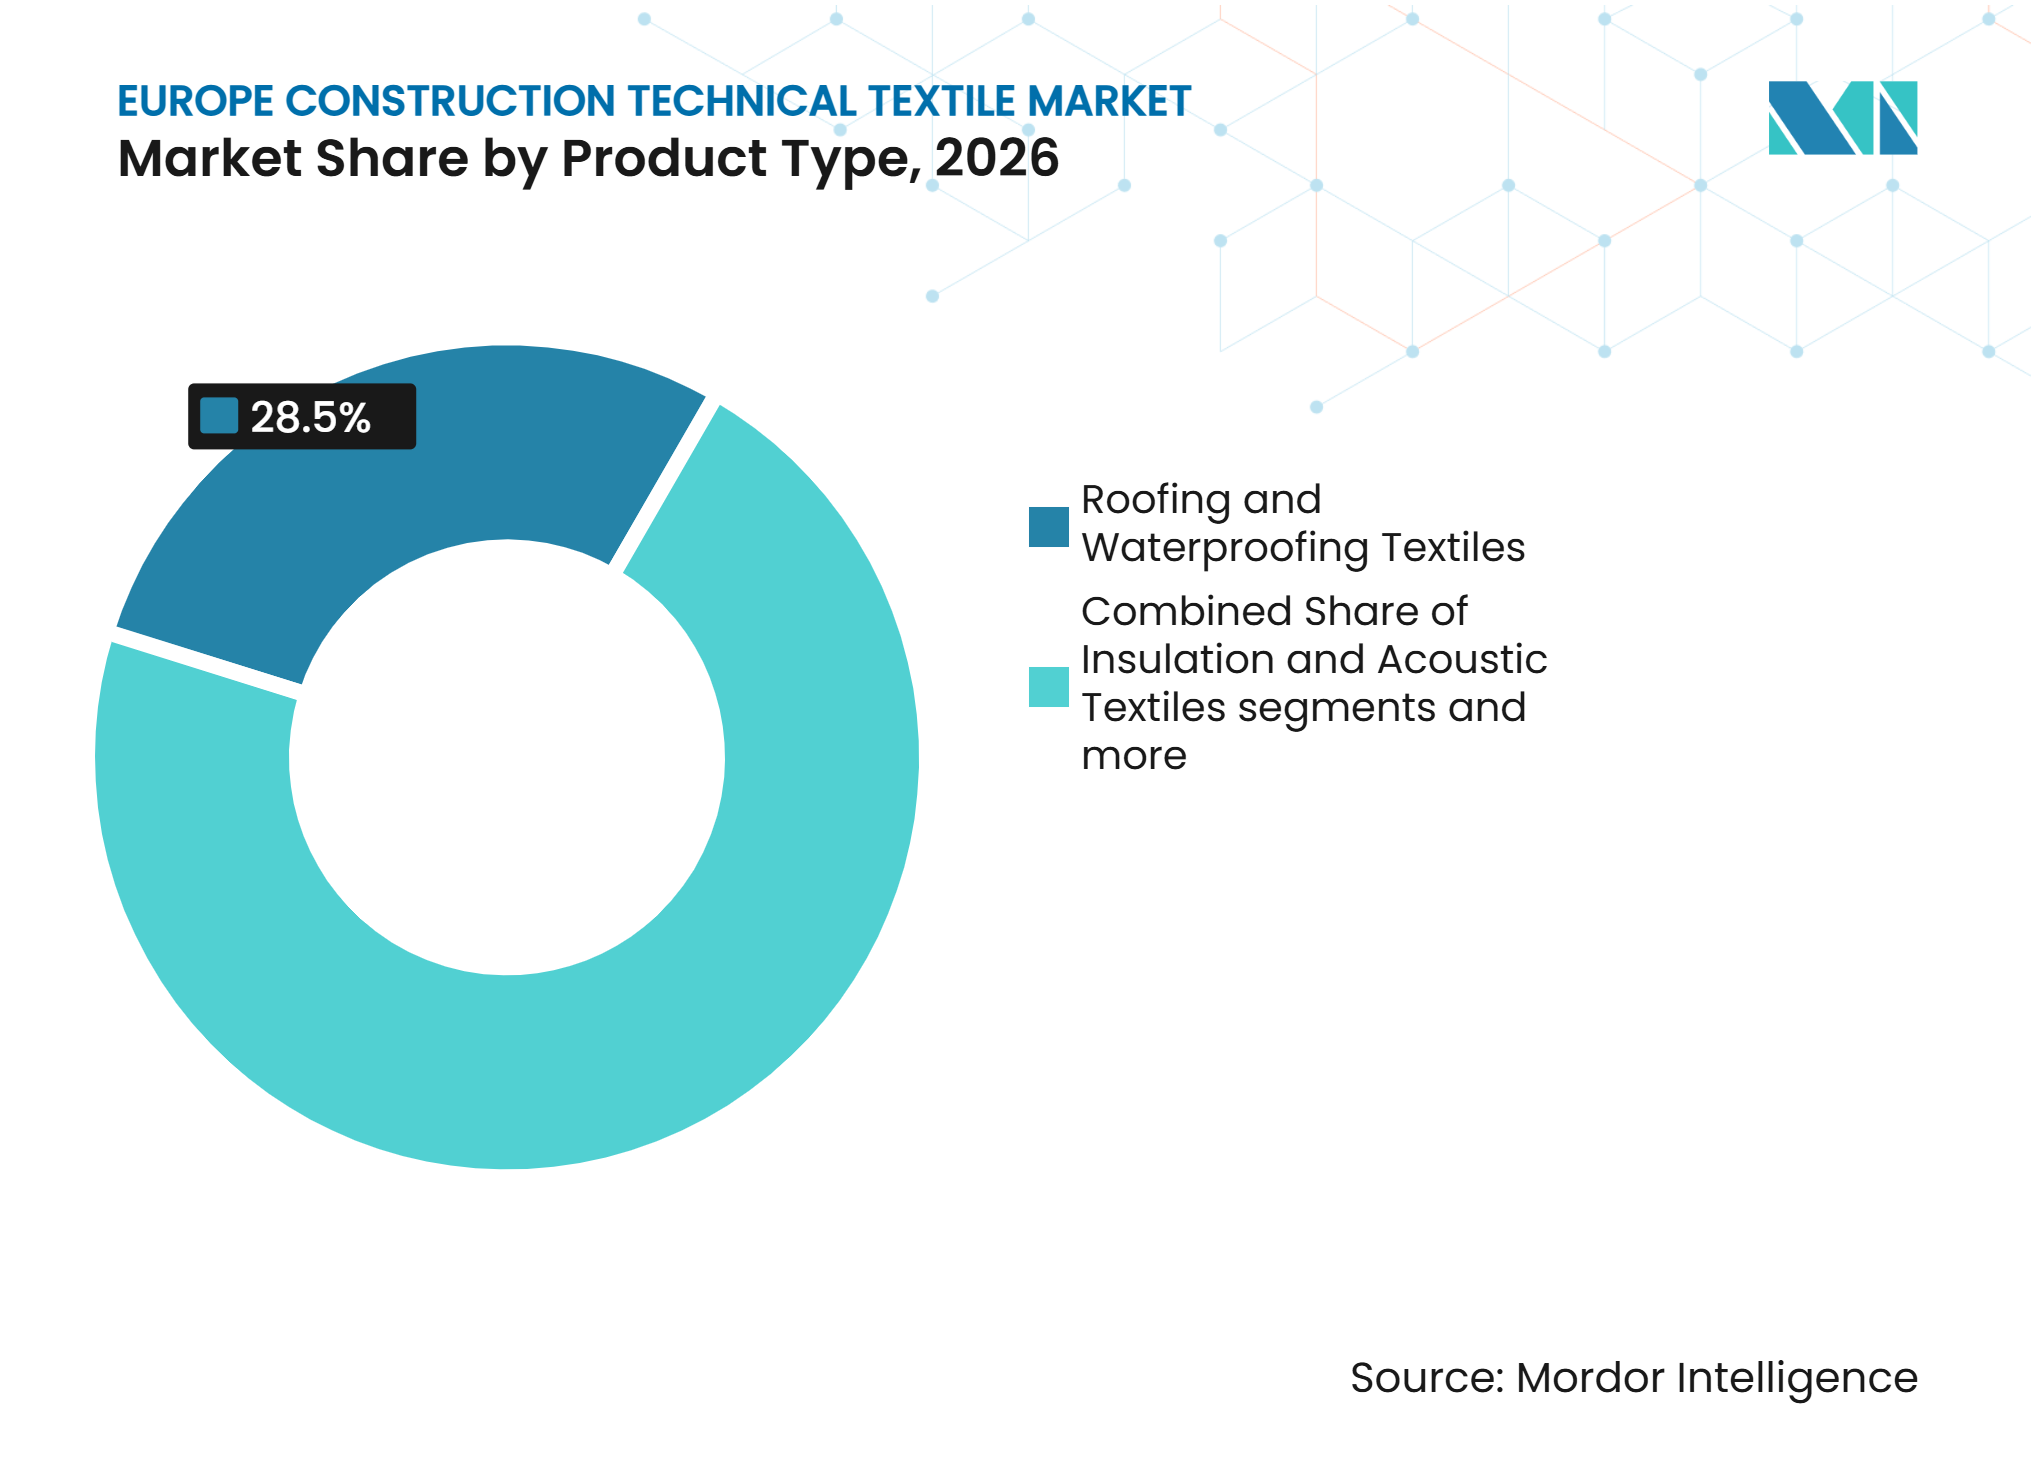
- Par type de produit, les textiles de toiture et d'étanchéité détenaient 28,5 % de la part du marché européen des textiles techniques pour la construction en 2026, tandis que les membranes architecturales et les tissus tendus devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par type de matériau, le polyester détenait une part de 30,4 % de la taille du marché européen des textiles techniques pour la construction en 2026, tandis que les fibres à haute performance (carbone, aramide et autres) devraient croître à un CAGR de 6,8 % jusqu'en 2032.
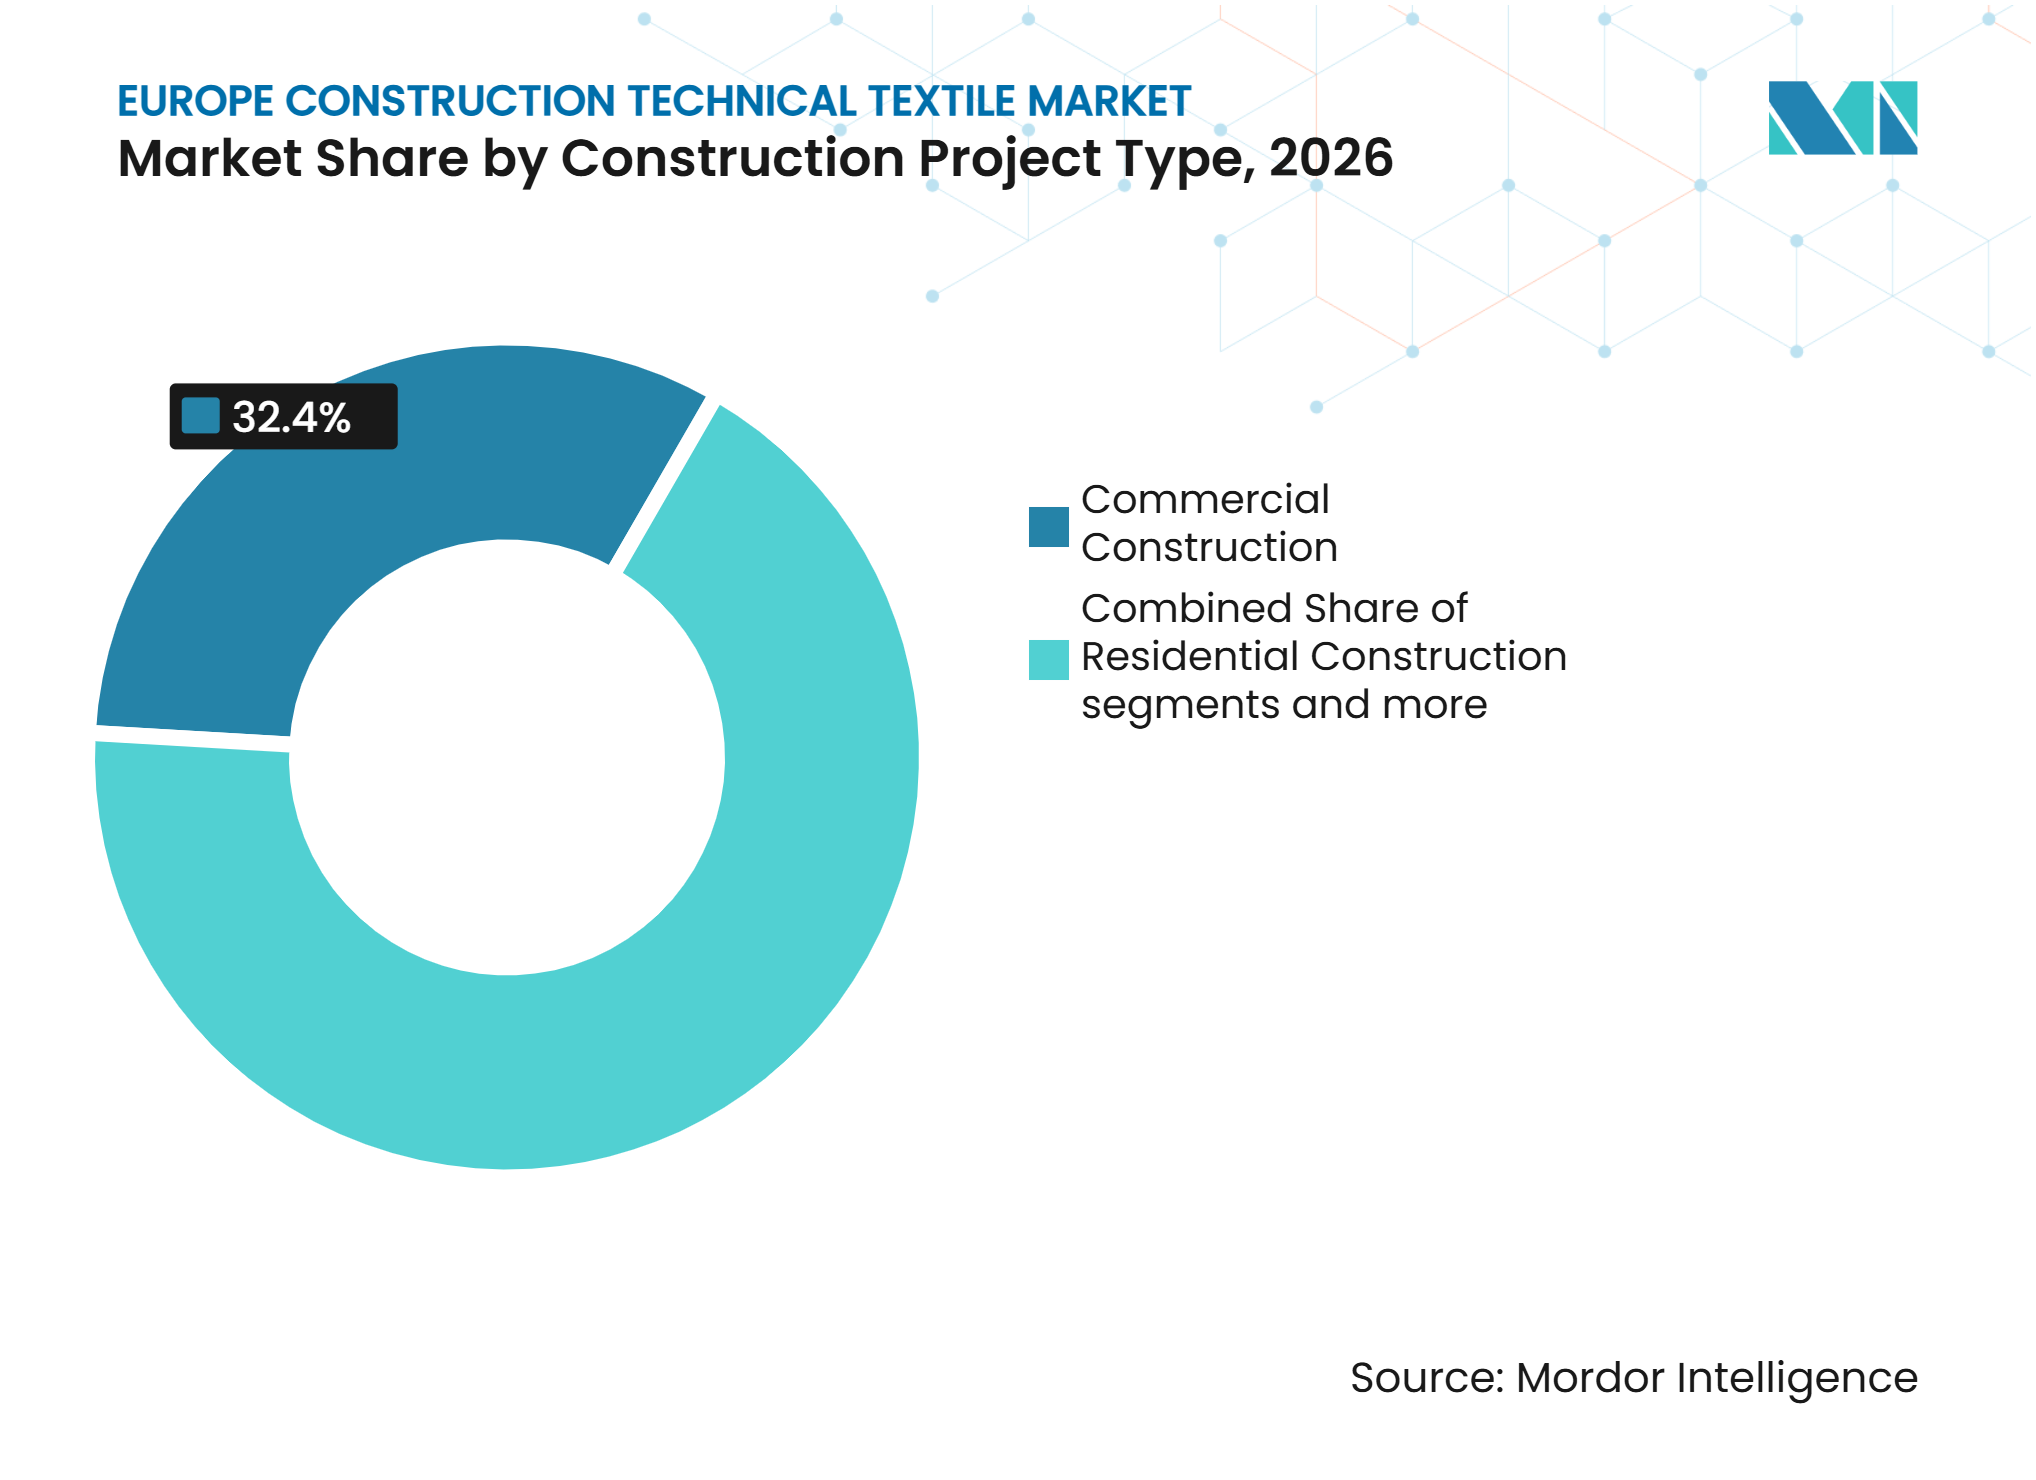
- Par type de projet de construction, la construction commerciale détenait une part de 32,4 % en 2026, tandis que la construction industrielle et logistique devrait croître à un CAGR de 6,2 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait une part de 21,7 % en 2026, tandis que l'Espagne devrait croître à un CAGR de 6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renouvellement des infrastructures de transport européennes | +1.1% | Allemagne, France, Pologne, États baltes, Italie | Moyen terme (2-4 ans) |
| Construction résiliente face aux inondations, à l'érosion côtière et au contrôle de l'érosion | +0.9% | Pays-Bas, France, Espagne, Italie, États côtiers | Moyen terme (2-4 ans) |
| Exigences en matière d'enveloppe de bâtiment à haute efficacité énergétique | +0.8% | À l'échelle de l'UE, plus marqué en Allemagne, France, Italie, Espagne | Court terme (≤ 2 ans) |
| Solutions textiles pour les centres de données et les installations industrielles avancées | +0.7% | Royaume-Uni, Allemagne, France, Pays-Bas, Suède, Norvège | Court terme (≤ 2 ans) |
| Systèmes de construction légers et à installation rapide | +0.7% | À l'échelle de l'UE, avec des gains précoces sur les marchés de la construction modulaire | Long terme (≥ 4 ans) |
| Conception numérique des bâtiments et spécification des matériaux basée sur la BIM | +0.5% | Allemagne, Espagne, République tchèque, Italie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renouvellement des infrastructures de transport européennes
En juillet 2025, la Commission européenne a sélectionné 94 projets de transport pour près de 2,8 milliards EUR (3,3 milliards USD) de subventions du Mécanisme pour l'interconnexion en Europe, le rail recevant 77 % du financement en Allemagne, France, Italie, Autriche, Pologne et dans les États baltes.[1] Le Mécanisme pour l'interconnexion en Europe 2021-2027 dispose d'un budget transport de 25,8 milliards EUR (30,3 milliards USD). La Commission a proposé 51,5 milliards EUR (60,6 milliards USD) d'engagements en matière de transport pour le mécanisme 2028-2034 en décembre 2025. Ces engagements soutiennent la demande de géotextiles pour la stabilisation des sous-couches ferroviaires, la réhabilitation des routes, le contrôle de l'érosion des talus et les ouvrages de drainage. Le marché européen des textiles techniques pour la construction bénéficie également des plans de travail RTE-T qui identifient les lacunes du réseau nécessitant une résolution.
Construction résiliente face aux inondations, à l'érosion côtière et au contrôle de l'érosion
La Commission européenne a indiqué en février 2025 que les États membres doivent accroître leurs investissements dans la prévention des inondations, celles-ci devenant plus fréquentes et plus graves. Le rapport sur l'économie bleue de l'UE 2025 indique que les inondations côtières causent 1,2 milliard EUR (1,4 milliard USD) de dommages économiques annuels et pourraient atteindre 1 trillion EUR (1,2 trillion USD) par an d'ici 2100 dans un scénario à fortes émissions.[2] Le même rapport évalue les coûts annuels d'adaptation à 1,1 milliard EUR (1,3 milliard USD) contre 1,8 milliard EUR (2,1 milliards USD). Le programme de phase II de lutte contre l'érosion côtière de la Roumanie dispose d'un budget de 841 millions EUR (989,3 millions USD), dont 602,7 millions EUR (709,0 millions USD) provenant du Fonds de cohésion de l'UE. Ce programme illustre l'ampleur des travaux contractés pouvant nécessiter des matériaux géosynthétiques. Le marché européen des textiles techniques pour la construction dispose d'une marge de croissance en Europe du Sud et Centre-Est, où ces produits ont une pénétration historique plus faible qu'en Europe du Nord.
Exigences en matière d'enveloppe de bâtiment à haute efficacité énergétique
La directive refonte sur la performance énergétique des bâtiments (DPEB) avait une date limite principale de transposition au 29 mai 2026, et la Commission européenne a publié son paquet de soutien à la mise en œuvre en juin 2025. La directive exige des États membres qu'ils établissent des normes minimales de performance énergétique ciblant les 16 % des bâtiments non résidentiels les moins performants d'ici 2030 et les 26 % des bâtiments les moins performants d'ici 2033. Pour les bâtiments résidentiels, les États membres doivent réduire la consommation moyenne d'énergie primaire d'au moins 16 % d'ici 2030 par rapport aux niveaux de 2020. Selon la Commission européenne, 75 % des bâtiments de l'UE présentent de mauvaises performances énergétiques, tandis que les bâtiments représentent 40 % de la consommation énergétique de l'UE et 36 % des émissions de gaz à effet de serre liées à l'énergie. Ces exigences soutiennent la demande de textiles techniques pour la construction, notamment les enveloppes membranaires, les barrières résistantes aux intempéries et les textiles isolants, à mesure que les propriétaires de bâtiments entreprennent des rénovations visant l'efficacité énergétique. En novembre 2025, la Commission a engagé des procédures d'infraction contre l'Estonie, l'Italie et la Hongrie pour n'avoir pas pleinement transposé la disposition de la DPEB exigeant la suppression progressive des incitations financières pour les chaudières à combustibles fossiles autonomes, dont la date limite distincte et antérieure était fixée au 1er janvier 2025.
Solutions textiles pour les centres de données et les installations industrielles avancées
Les centres de données et les installations industrielles avancées nécessitent des barrières coupe-feu certifiées, des matériaux isolants, des composants acoustiques et des systèmes de membranes structurelles. Le marché européen des textiles techniques pour la construction peut donc bénéficier des bâtiments industriels qui exigent plusieurs fonctions de performance d'un seul assemblage de construction. Brookfield a annoncé un campus de centres de données pour l'IA d'une valeur de 95 milliards SEK (10,3 milliards USD) en Suède en 2025. OpenAI a également annoncé une installation Stargate d'une valeur de 1 milliard USD en Norvège en 2025. Ces installations nécessitent des enveloppes environnementales gérant la température, l'humidité, l'acoustique et la performance incendie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences nationales fragmentées en matière de réglementation incendie et de construction | -0.6% | Allemagne, France, Royaume-Uni, Italie | Long terme (≥ 4 ans) |
| Volatilité des coûts des polymères, des revêtements et de l'énergie | -0.5% | À l'échelle de l'UE | Court terme (≤ 2 ans) |
| Incertitude réglementaire liée aux PFAS et aux produits chimiques | -0.4% | À l'échelle de l'UE | Moyen terme (2-4 ans) |
| Absence de normes harmonisées spécifiques aux produits pour les systèmes textiles avancés | -0.3% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences nationales fragmentées en matière de réglementation incendie et de construction
Le règlement révisé sur les produits de construction, le règlement (UE) 2024/3110, a été publié le 18 décembre 2024. Les réglementations nationales diffèrent encore en matière de résistance au feu, de structures tendues et de performance acoustique. L'Allemagne utilise des normes incendie basées sur les normes DIN, la France applique les exigences NF DTU, et le Royaume-Uni dispose de sa propre réglementation de construction post-Brexit. Ces différences peuvent prolonger le délai de mise sur le marché des nouveaux systèmes textiles de 12 à 36 mois. Les modifications des mélanges de fibres, de la chimie des revêtements ou du nombre de couches peuvent nécessiter un nouveau processus d'évaluation technique européenne. Le marché européen des textiles techniques pour la construction impose une charge de conformité plus lourde aux petits spécialistes qu'aux grands fournisseurs.
Volatilité des coûts des polymères, des revêtements et de l'énergie
Les matières premières polymères, les revêtements chimiques et l'énergie représentent 50–65 % des coûts de production des fabricants de textiles techniques pour la construction. Les prix de l'énergie industrielle européenne sont restés supérieurs aux niveaux d'avant 2021, en particulier pour les procédés d'extrusion, de thermocollage et de revêtement à forte consommation de gaz naturel. Les prix des matières premières PET suivent les marges mondiales du paraxylène et le taux d'utilisation des capacités de polyester asiatiques, exposant les producteurs européens aux fluctuations de l'offre et de la demande internationales et à la volatilité des prix des matières premières. Les fournisseurs de membranes à haute valeur ajoutée disposant d'accords d'approvisionnement à long terme peuvent répercuter une partie des hausses de coûts, tandis que les transformateurs de géotextiles de commodité font face à une pression plus forte sur leurs marges en raison des importations asiatiques à moindre coût. Ces pressions sur les coûts influencent également la planification de la production, les stratégies de tarification et les décisions d'investissement, les fabricants devant équilibrer les coûts de stockage et les risques d'approvisionnement. Les investissements dans des équipements économes en énergie, la récupération de chaleur et l'automatisation des procédés peuvent réduire les charges d'exploitation, mais les exigences en capital initial peuvent contraindre les petits fabricants. Par conséquent, les producteurs disposant de réseaux d'approvisionnement diversifiés, d'installations de fabrication efficaces et de relations clients établies sont mieux positionnés pour protéger leurs marges, tandis que la spécialisation dans les textiles techniques à haute performance peut contribuer à réduire la concurrence directe par les prix avec les matériaux importés standard.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la toiture domine les volumes tandis que les architectures tendues accélèrent la croissanceLes textiles de toiture et d'étanchéité détenaient 28,5 % de la taille du marché européen des textiles techniques pour la construction en 2026. Les travaux commerciaux et industriels sur toits plats en Europe du Nord et centrale soutiennent cette position. La directive sur la performance énergétique des bâtiments soutient également la demande à mesure que les bâtiments plus anciens entrent dans des cycles de rénovation. Les membranes architecturales et les tissus tendus constituent la catégorie de produits à la croissance la plus rapide, avec un CAGR de 6,5 % durant 2027-2032. Les systèmes en polyester enduit de PVC et en fibre de verre enduite de PTFE servent les équipements sportifs, les auvents d'aéroports, les structures industrielles à grande portée et les façades de centres de données.
Les textiles de façade et d'enveloppe se développent à mesure que les systèmes de façades ventilées bénéficient du soutien des réglementations nationales sur les normes minimales de performance énergétique. Les textiles de renforcement, notamment les treillis en fibre de verre, les armatures et les produits en fibre de carbone, bénéficient des programmes de rénovation et de béton armé de textiles. BAM et l'UCEEB de l'Université technique tchèque ont lancé un programme de recherche sur le comportement au feu du béton armé de textiles en septembre 2025. Le BBSR a publié les résultats de Ge3TEX en janvier 2026 sur les composites d'espacement combinés avec des mousses minérales et polymères pour l'isolation légère. Les produits d'ombrage, acoustiques, isolants et de protection de chantier créent des opportunités de vente croisée pour les fournisseurs disposant de larges portefeuilles de textiles techniques pour la construction.



Par type de matériau :
le PET ancre les volumes tandis que les fibres à haute performance mènent l'innovationLe polyester détenait 30,4 % de la part du marché européen des textiles techniques pour la construction en 2026. Sa résistance à la traction, sa résistance aux UV, sa stabilité hydrolytique et son positionnement en termes de coût soutiennent son utilisation dans les géotextiles et les tissus de base pour membranes tissées. Les fibres de carbone, d'aramide et autres fibres à haute performance devraient croître à un CAGR de 6,8 % durant 2027-2032. Le béton armé de textiles, les façades en fibre de carbone et les composites porteurs soutiennent cette croissance. La fibre de verre reste importante dans les treillis de renforcement pour enduits et les membranes architecturales enduites de PTFE nécessitant une stabilité dimensionnelle.
Freudenberg Performance Materials a lancé des non-tissés filés-liés à fin denier pour les utilisations en membranes de toiture et de façade en avril 2025. Ses produits vont de 17 à 140 g/m² et sont disponibles en PET, PE et PP avec des fibres de 2,5 à 3 dtex. Le polypropylène reste pertinent dans les géotextiles non-tissés à grand volume en raison de sa résistance chimique et de son efficacité en termes de coût dans les travaux de drainage. Les fibres naturelles et régénérées, notamment le chanvre et le lin, attirent l'attention des régulateurs et des investisseurs en tant qu'alternatives à faible empreinte carbone. Dans le même temps, le PE, l'acrylique et le polyamide conservent des rôles spécialisés dans les géomembranes, l'ombrage et les applications architecturales durables.
Par type de projet de construction :
la demande commerciale est en tête tandis que la logistique industrielle prend de l'élanLa construction commerciale détenait 32,4 % de la taille du marché européen des textiles techniques pour la construction en 2026. Cette catégorie comprend les parcs de bureaux, les équipements commerciaux, les développements à usage mixte et les campus de santé. Les exigences BREEAM, DGNB et HQE, ainsi que les déclarations environnementales de produits dans la commande publique, influencent la spécification des matériaux. La construction industrielle et logistique devrait croître à un CAGR de 6,2 % durant 2027-2032. Les centres de distribution, les centres de données et les gigafactories de batteries soutiennent la demande en Allemagne, France, Hongrie et Espagne.
Ces installations nécessitent des membranes de toiture premium, des textiles de renforcement pour les sols logistiques et des tissus coupe-feu certifiés. Les travaux résidentiels utilisent des membranes de façade respirantes et des barrières contre les intempéries dans les projets de rénovation d'immeubles collectifs. Les projets institutionnels utilisent des auvents tendus, des systèmes de plafonds résistants au feu et des produits de renforcement dans les travaux de restauration. Le BMWSB a adopté son programme d'action pour la stratégie nationale d'économie circulaire en juin 2026, soutenant les systèmes de construction réversibles et recyclables. La recyclabilité documentée, la traçabilité et les informations numériques sur les produits peuvent aider le secteur européen des textiles techniques pour la construction à participer aux marchés publics circulaires.

Analyse géographique
L'Allemagne détenait 21,7 % de la part du marché européen des textiles techniques pour la construction en 2026. Son pipeline d'infrastructures, sa base de construction industrielle et sa concentration de transformateurs spécialisés soutiennent cette position. Le BMWSB a présenté la BIM sur l'ensemble de la chaîne de valeur de la construction comme politique gouvernementale lors du BAU 2025 en janvier 2025. La spécification numérique soutient la traçabilité et réduit le risque que des produits textiles documentés soient substitués.
Le Royaume-Uni, la France et l'Italie forment un deuxième groupe de marchés majeurs. La France bénéficie des investissements du Mécanisme pour l'interconnexion en Europe dans le ferroviaire, les voies navigables et la mobilité urbaine, qui peuvent utiliser des composants géotextiles et membranaires. L'Italie a publié des lignes directrices BIM pour les travaux publics supérieurs à 2 millions EUR (2,4 millions USD) en février 2026. L'Espagne devrait connaître la croissance la plus rapide avec un CAGR de 6 % durant 2027-2032, soutenue par l'adoption de la BIM, la protection contre les inondations côtières et la construction immobilière industrielle dans le marché européen des textiles techniques pour la construction.
Les Pays-Bas disposent d'une base solide dans l'architecture tendue et le génie hydraulique. La Pologne et les États baltes reçoivent des subventions ferroviaires du Mécanisme pour l'interconnexion en Europe, notamment Rail Baltica, ce qui soutient la demande de géotextiles pour les remblais. Le programme d'érosion côtière de la Roumanie, d'une valeur de 841 millions EUR (989,3 millions USD), comprend 602,7 millions EUR (709 millions USD) du Fonds de cohésion de l'UE et 97 millions EUR (114,1 millions USD) de la Banque européenne d'investissement. La République tchèque exigera la BIM pour les marchés publics supérieurs à 135 millions CZK (6,5 millions USD) à partir de janvier 2027. La Suède et la Norvège émergent comme des sites de construction de centres de données, soutenues par les projets Brookfield et OpenAI annoncés en 2025.
Paysage concurrentiel
Concentration du Marché
Le marché européen des textiles techniques pour la construction présente un niveau de concentration moyen. Les spécialistes européens comprennent HUESKER Synthetic, NAUE, Sioen Industries, Freudenberg Performance Materials, Concrete Canvas et Verseidag-Indutex. Solmax a lancé sa plateforme de matériaux de performance en juin 2025, intégrant les activités de tissus industriels de TenCate Geosynthetics et Propex. La concurrence se concentre sur la couverture de la certification CE, l'ingénierie d'application et les accréditations en matière de déclarations environnementales de produits.
Solmax a réalisé un refinancement complet en octobre 2026, renforçant la structure du capital de son activité de géosynthétiques dans le marché européen des textiles techniques pour la construction. Sioen Industries a étendu sa capacité de production de géotextiles en Italie et investi dans un hall de production à Ardooie, en Belgique, pour les produits textiles de protection solaire en 2025. Freudenberg Performance Materials a lancé des non-tissés filés-liés à fin denier pour les applications de construction en avril 2025. Ces mouvements montrent comment les fournisseurs améliorent leur capacité financière, leur couverture de fabrication et leur gamme de produits.
Les bibliothèques de produits compatibles BIM, les membranes architecturales recyclables et les géotextiles intelligents avec détection par fibre optique constituent des domaines de développement potentiels. La recherche de BAM avec l'UCEEB aborde la barrière de certification incendie pour le béton armé de textiles. Les informations numériques sur les produits peuvent aider les équipes de spécification à comparer les exigences de performance et de conformité. Les systèmes recyclables peuvent soutenir les objectifs de marchés publics circulaires. Le marché européen des textiles techniques pour la construction reste accessible aux spécialistes, mais les grands projets nécessitent de solides capacités de certification et d'ingénierie.
Leaders du secteur européen des textiles techniques pour la construction
-
ABG Ltd
-
AFITEXINOV
-
AGRU Kunststofftechnik GmbH
-
BontexGeo NV
-
Concrete Canvas Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des textiles techniques pour la construction Entreprises couvertes dans ce rapport
- ABG Ltd
- AFITEXINOV
- AGRU Kunststofftechnik GmbH
- BontexGeo NV
- Concrete Canvas Ltd
- Fibertex Nonwovens A/S
- Freudenberg Performance Materials
- Geobrugg AG
- HUESKER Synthetic GmbH
- Low and Bonar
- NAUE GmbH and Co. KG
- Officine Maccaferri S.p.A.
- Propex Operating Company, LLC
- Saint-Gobain
- Sika AG
- Sioen Industries NV
- Solmax
- TenCate Geosynthetics
- Tensar International Corporation
- Thrace Group
- Verseidag-Indutex GmbH
Développements industriels récents dans Marché européen des textiles techniques pour la construction
- Octobre 2026 : Solmax a réalisé un refinancement complet, renforçant la structure du capital de la plateforme mondiale de géosynthétiques intégrant TenCate Geosynthetics et Propex, et posant les bases de la prochaine phase de transformation et de croissance.
- Juin 2026 : Saint-Gobain a finalisé la cession de HKO Isolier- und Textiltechnik GmbH, spécialiste des textiles isolants industriels à haute température et des produits de protection incendie, au fonds de capital-investissement LEO III géré par le groupe DUBAG, dans le cadre de son réalignement stratégique de portefeuille « Lead & Grow » vers les matériaux de construction de base.
- Avril 2025 : Freudenberg Performance Materials a lancé des non-tissés filés-liés à fin denier innovants (17-140 g/m², PET, PE et PP, 2,5-3 dtex) pour les applications de construction, notamment les membranes de toiture et de façade, les pare-vapeur et les enveloppes de maison, offrant une haute résistance à l'arrachement par clou et une résistance aux UV.
- Mars 2025 : Sioen Industries a annoncé l'extension de sa capacité de production de géotextiles en Italie pour les travaux routiers et d'infrastructure, ainsi qu'un investissement en capital dans un nouveau hall de production à Ardooie, en Belgique, pour les produits textiles de protection solaire, renforçant son modèle européen intégré verticalement dans les segments d'infrastructure civile et d'ombrage architectural.
Périmètre du rapport sur le marché européen des textiles techniques pour la construction
Le rapport sur le marché européen des textiles techniques pour la construction est segmenté par type de produit (textiles de toiture et d'étanchéité, textiles d'isolation et acoustiques, et autres), par type de matériau (polyester (PET), polypropylène (PP), et autres), par type de projet de construction (construction résidentielle, construction commerciale, et autres), et par géographie (Allemagne, France, et autres). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Membranes architecturales et tissus tendus (membranes enduites de PVC, membranes en fibre de verre enduite de PTFE, etc.) |
| Textiles de toiture et d'étanchéité |
| Textiles de façade et d'enveloppe de bâtiment (enveloppes et barrières résistantes aux intempéries, tissus de membranes de façade, etc.) |
| Textiles de renforcement pour la construction (enduits de plâtre en fibre de verre, tissus et treillis de renforcement, armatures, etc.) |
| Textiles d'isolation et acoustiques |
| Textiles d'ombrage architectural et d'auvents |
| Textiles de protection de chantier (filets de débris, tissus de confinement et anti-poussière, etc.) |
| Autres textiles techniques pour la construction |
| Polyester (PET) |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Fibre de verre |
| Fibres acryliques et polyamides |
| Fibres de carbone, d'aramide et autres fibres à haute performance |
| Fibres naturelles et régénérées |
| Autres matériaux spéciaux |
| Construction résidentielle |
| Construction commerciale |
| Construction industrielle et logistique |
| Construction institutionnelle et autres bâtiments |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Reste de l'Europe |
| Par type de produit | Membranes architecturales et tissus tendus (membranes enduites de PVC, membranes en fibre de verre enduite de PTFE, etc.) |
| Textiles de toiture et d'étanchéité | |
| Textiles de façade et d'enveloppe de bâtiment (enveloppes et barrières résistantes aux intempéries, tissus de membranes de façade, etc.) | |
| Textiles de renforcement pour la construction (enduits de plâtre en fibre de verre, tissus et treillis de renforcement, armatures, etc.) | |
| Textiles d'isolation et acoustiques | |
| Textiles d'ombrage architectural et d'auvents | |
| Textiles de protection de chantier (filets de débris, tissus de confinement et anti-poussière, etc.) | |
| Autres textiles techniques pour la construction | |
| Par type de matériau | Polyester (PET) |
| Polypropylène (PP) | |
| Polyéthylène (PE) | |
| Fibre de verre | |
| Fibres acryliques et polyamides | |
| Fibres de carbone, d'aramide et autres fibres à haute performance | |
| Fibres naturelles et régénérées | |
| Autres matériaux spéciaux | |
| Par type de projet de construction | Construction résidentielle |
| Construction commerciale | |
| Construction industrielle et logistique | |
| Construction institutionnelle et autres bâtiments | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les textiles techniques pour la construction en Europe ?
Le secteur devrait se développer à un CAGR de 4,89 % de 2027 à 2032, pour atteindre 7,16 milliards USD d'ici 2032.
Quelle catégorie de produits détient la plus grande part en Europe ?
Les textiles de toiture et d'étanchéité sont en tête avec une part de 28,5 % en 2026, soutenus par la construction commerciale et industrielle sur toits plats.
Quel produit textile technique pour la construction connaît la croissance la plus rapide ?
Les membranes architecturales et les tissus tendus devraient croître à un CAGR de 6,5 % jusqu'en 2032.
Quels matériaux stimulent les applications de construction à plus haute performance ?
Les fibres de carbone, d'aramide et autres fibres à haute performance devraient croître à un CAGR de 6,8 % jusqu'en 2032, à mesure que le béton armé de textiles et les composites avancés gagnent en utilisation.
Quel type de projet se développera le plus rapidement jusqu'en 2032 ?
La construction industrielle et logistique devrait croître à un CAGR de 6,2 %, soutenue par les centres de distribution, les centres de données et les installations de batteries.
Quel pays est la principale destination européenne des textiles techniques pour la construction ?
L'Allemagne détient une part de 21,7 % en 2026 grâce à son pipeline d'infrastructures, sa base de construction industrielle et sa capacité de transformation spécialisée.