
Tamaño y Participación del Mercado Europeo de Textiles Técnicos para la Construcción
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 5.34 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.89 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Textiles Técnicos para la Construcción por Mordor Intelligence
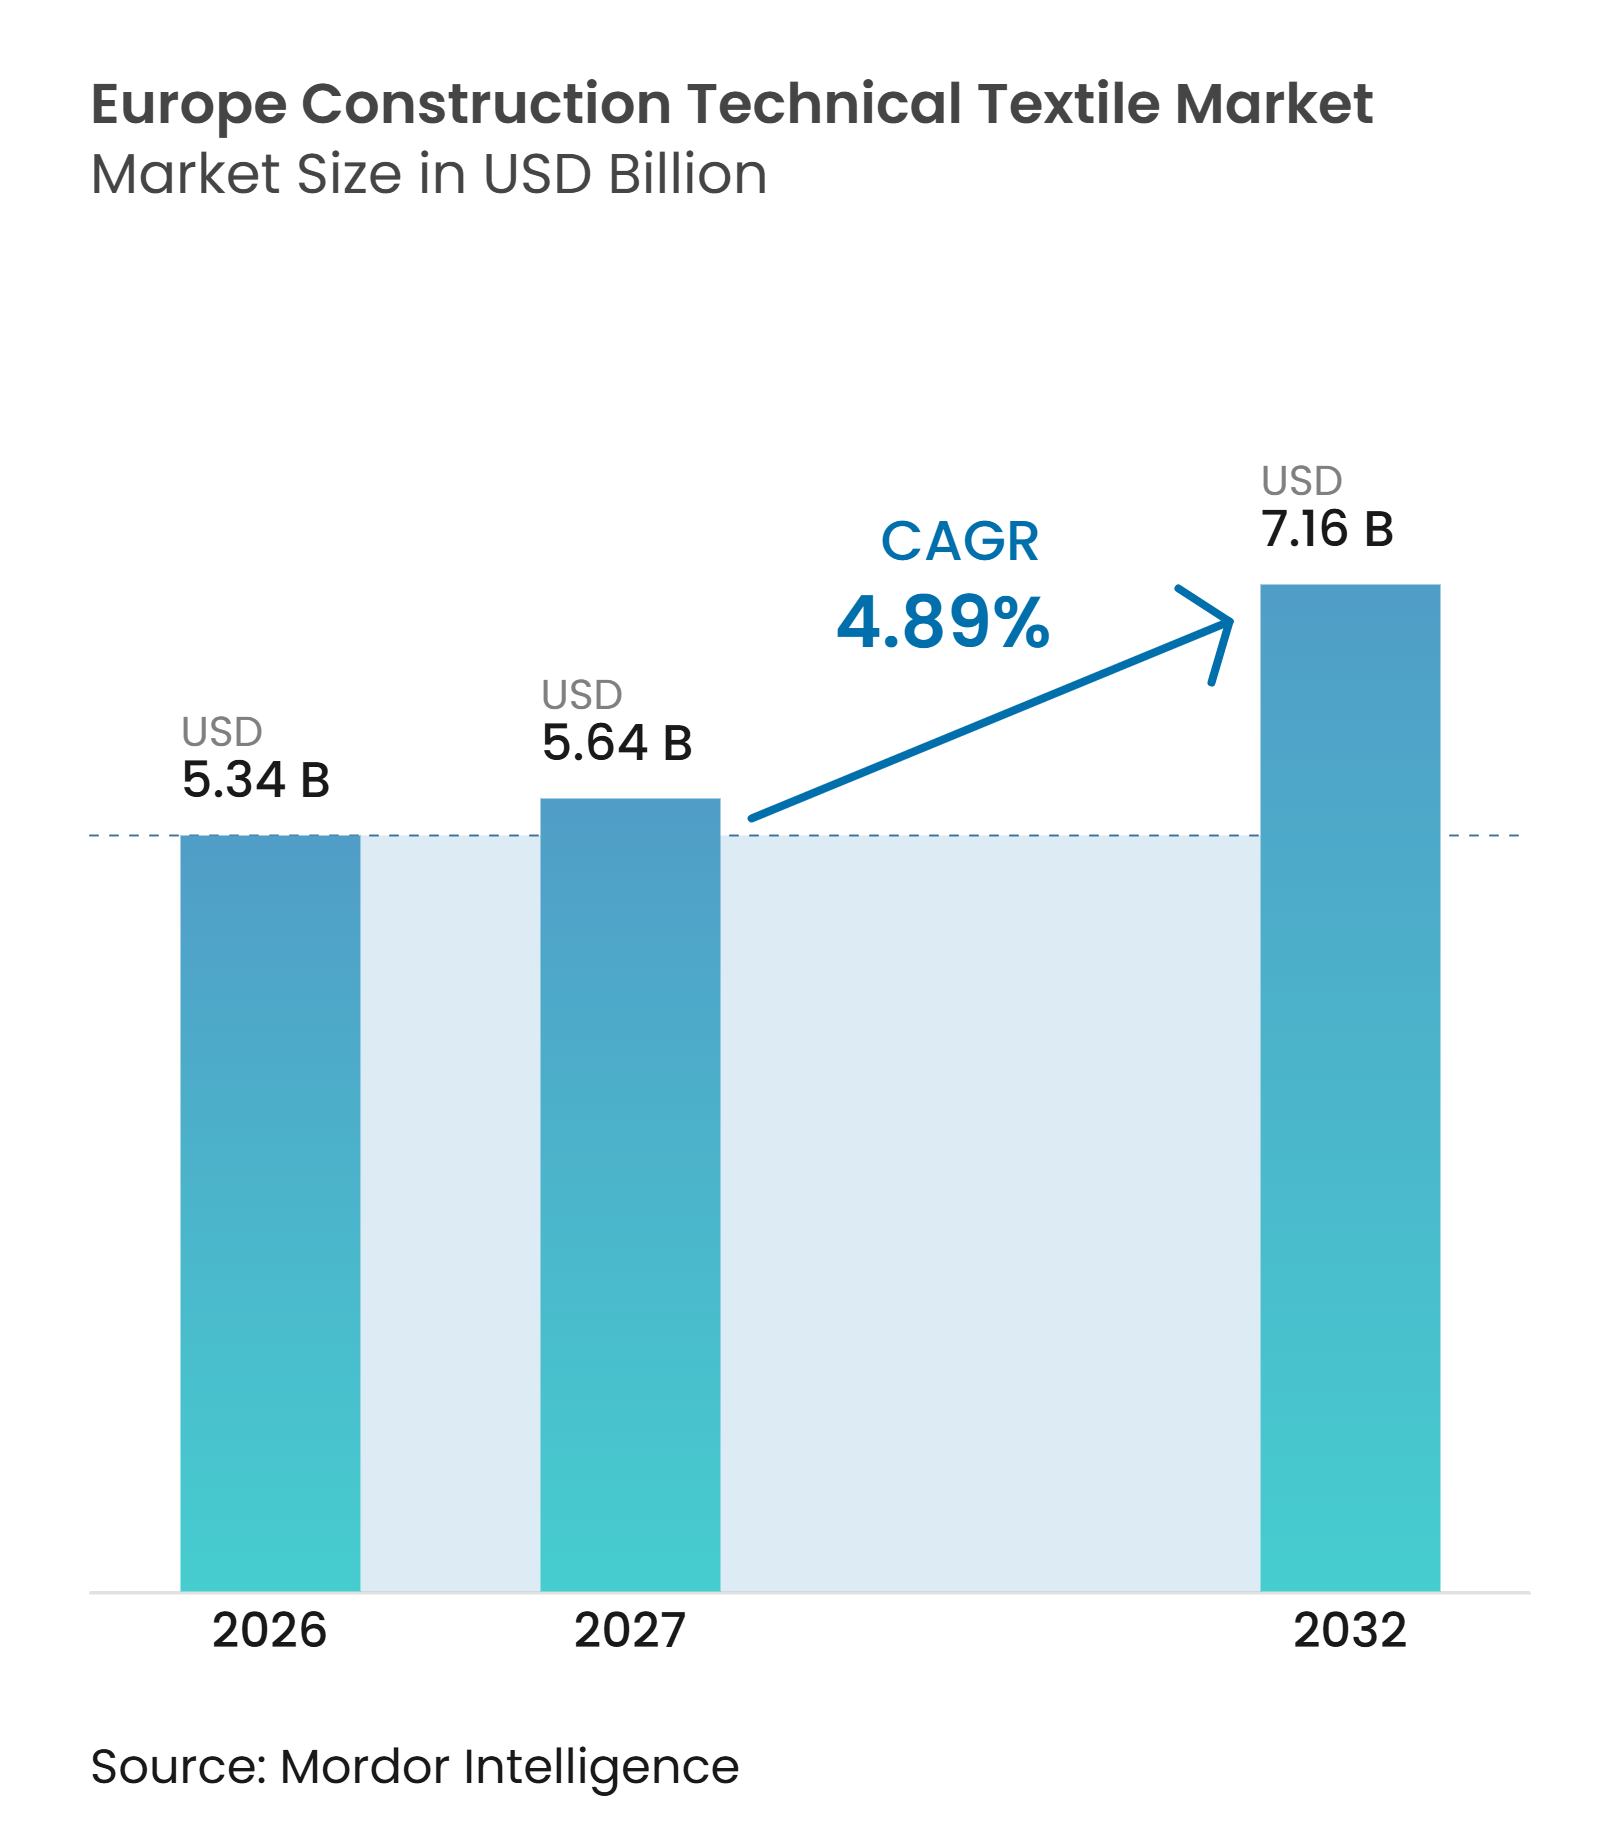
Se proyecta que el tamaño del Mercado Europeo de Textiles Técnicos para la Construcción sea de 5,34 mil millones de USD en 2026, 5,64 mil millones de USD en 2027, y alcance los 7,16 mil millones de USD para 2032, creciendo a una CAGR del 4,89% de 2027 a 2032.
El mercado europeo de textiles técnicos para la construcción atiende necesidades estructurales, de protección y de rendimiento que los materiales de construcción convencionales no abordan. La demanda está respaldada por la inversión en transporte, la renovación de edificios energéticamente eficientes y la construcción industrial especializada. La Directiva refundida sobre el Rendimiento Energético de los Edificios apoya el uso de membranas transpirables, textiles de aislamiento y barreras resistentes a la intemperie en trabajos de renovación. La contratación pública también está otorgando mayor importancia a la certificación CE, las declaraciones ambientales de producto y el rendimiento documentado del producto. Los proveedores que combinan ingeniería de aplicaciones con carteras conformes y documentadas digitalmente tienen un acceso más sólido a las especificaciones de grandes proyectos.
Conclusiones Clave del Informe
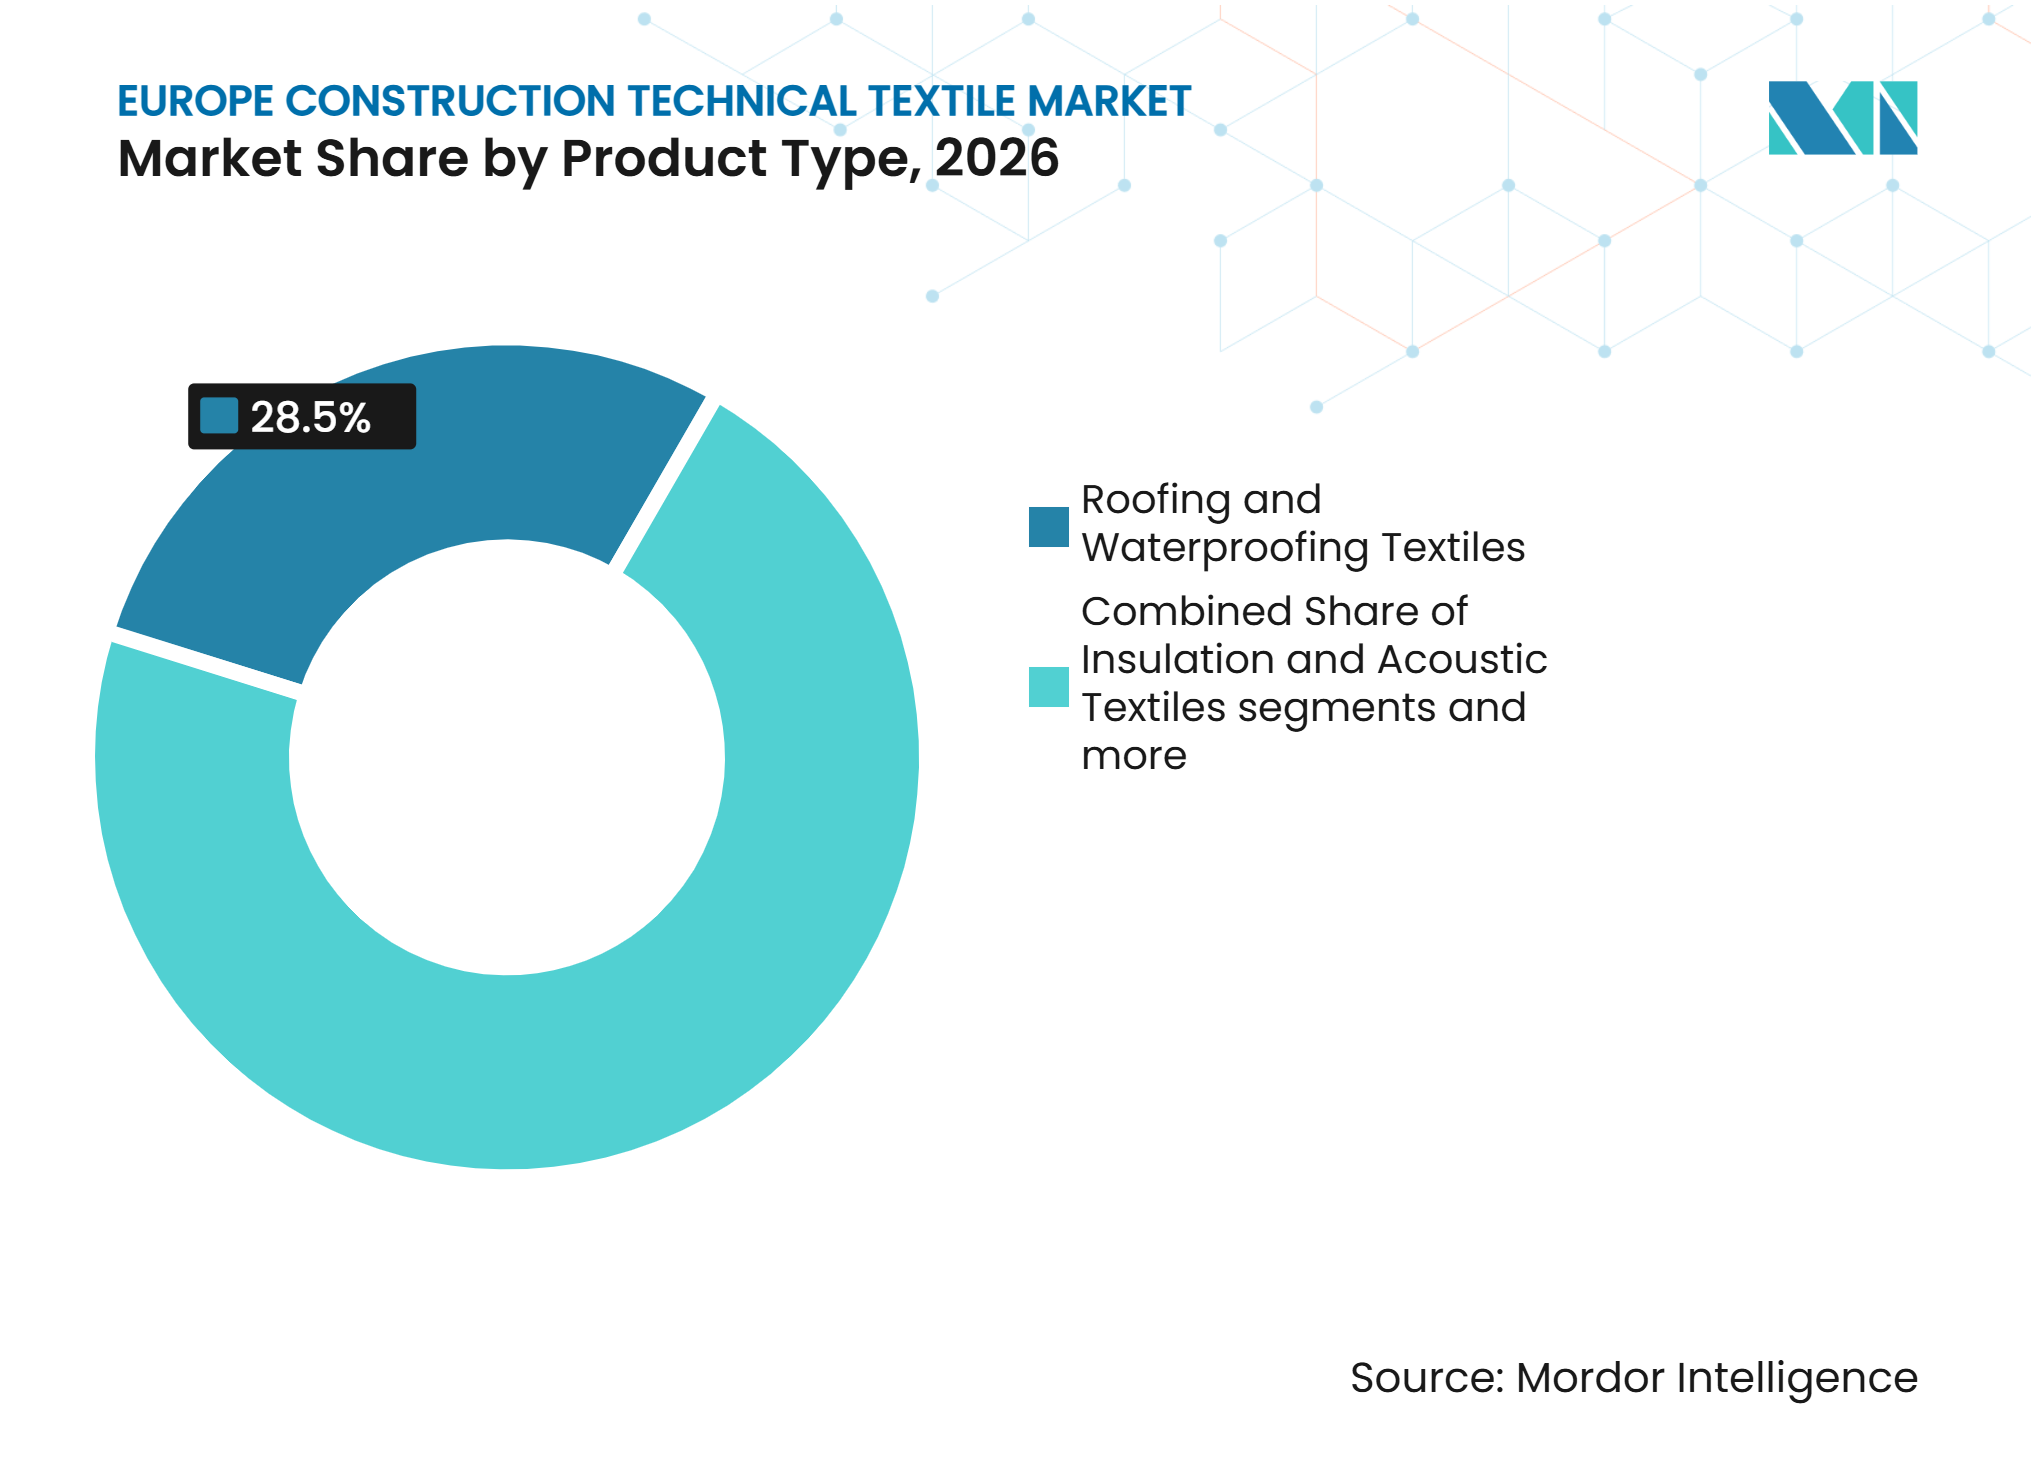
- Por tipo de producto, los textiles para techos e impermeabilización representaron el 28,5% de la participación del mercado europeo de textiles técnicos para la construcción en 2026, mientras que se prevé que las membranas arquitectónicas y los tejidos tensados crezcan a una CAGR del 6,5% hasta 2032.
- Por tipo de material, el poliéster representó una participación del 30,4% del tamaño del mercado europeo de textiles técnicos para la construcción en 2026, mientras que se prevé que las fibras de carbono, aramida y otras fibras de alto rendimiento crezcan a una CAGR del 6,8% hasta 2032.
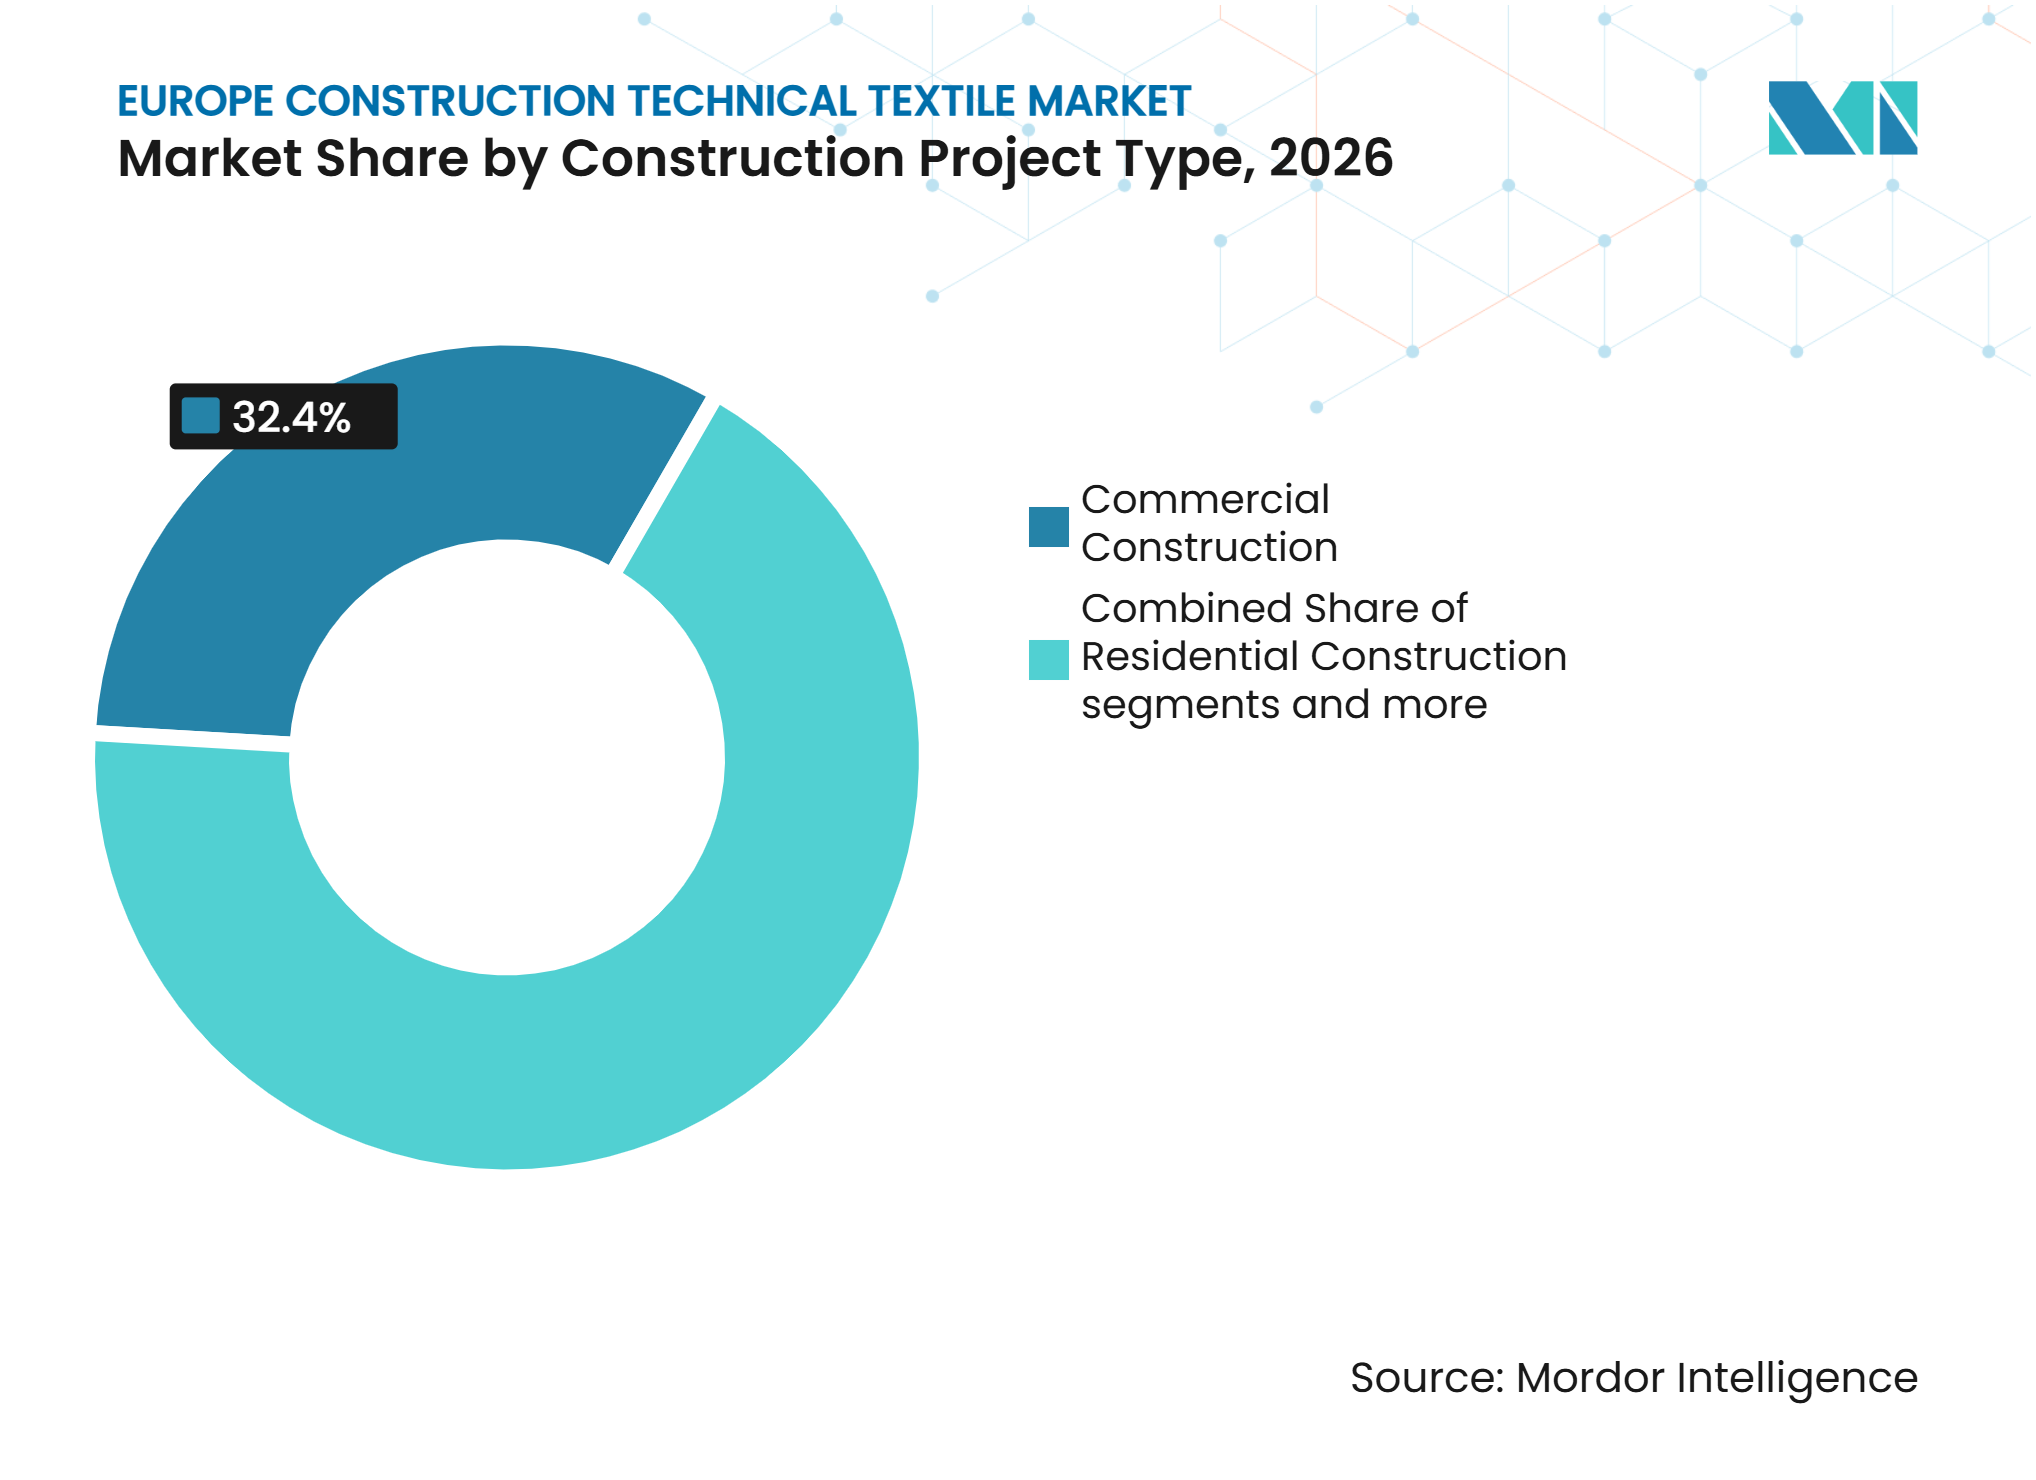
- Por tipo de proyecto de construcción, la construcción comercial representó una participación del 32,4% en 2026, mientras que se prevé que la construcción industrial y logística crezca a una CAGR del 6,2% hasta 2032.
- Por geografía, Alemania representó una participación del 21,7% en 2026, mientras que se prevé que España crezca a una CAGR del 6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Renovación de la Infraestructura de Transporte Europea | +1.1% | Alemania, Francia, Polonia, Estados Bálticos, Italia | Mediano plazo (2-4 años) |
| Construcción Resistente al Clima para Control de Inundaciones, Costas y Erosión | +0.9% | Países Bajos, Francia, España, Italia, estados costeros | Mediano plazo (2-4 años) |
| Requisitos de Envolventes de Edificios Energéticamente Eficientes | +0.8% | A nivel de la UE, con mayor intensidad en Alemania, Francia, Italia, España | Corto plazo (≤ 2 años) |
| Soluciones Textiles para Centros de Datos e Instalaciones Industriales Avanzadas | +0.7% | Reino Unido, Alemania, Francia, Países Bajos, Suecia, Noruega | Corto plazo (≤ 2 años) |
| Sistemas de Construcción Ligeros y de Instalación Rápida | +0.7% | A nivel de la UE, con ganancias tempranas en mercados de construcción modular | Largo plazo (≥ 4 años) |
| Diseño Digital de Edificios y Especificación de Materiales Basada en BIM | +0.5% | Alemania, España, República Checa, Italia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Renovación de la Infraestructura de Transporte Europea
En julio de 2025, la Comisión Europea seleccionó 94 proyectos de transporte para recibir casi 2.800 millones de EUR (3.300 millones de USD) en subvenciones del Mecanismo Conectar Europa, con el ferroviario recibiendo el 77% de la financiación en Alemania, Francia, Italia, Austria, Polonia y los estados bálticos.[1] El Mecanismo Conectar Europa 2021-2027 cuenta con un presupuesto de transporte de 25.800 millones de EUR (30.300 millones de USD). La Comisión propuso 51.500 millones de EUR (60.600 millones de USD) en compromisos de transporte para el mecanismo 2028-2034 en diciembre de 2025. Estos compromisos respaldan la demanda de geotextiles en la estabilización de la sub-base ferroviaria, la rehabilitación de carreteras, el control de la erosión de taludes y las estructuras de drenaje. El mercado europeo de textiles técnicos para la construcción también se beneficia de los planes de trabajo de la RTE-T que identifican brechas en la red que requieren resolución.
Construcción Resistente al Clima para Control de Inundaciones, Costas y Erosión
La Comisión Europea informó en febrero de 2025 que los Estados miembros necesitan aumentar la inversión en prevención de inundaciones a medida que los eventos de inundación se vuelven más frecuentes y graves. El Informe de la Economía Azul de la UE 2025 señala que las inundaciones costeras causan 1.200 millones de EUR (1.400 millones de USD) en daños económicos anuales y podrían alcanzar 1 billón de EUR (1,2 billones de USD) anuales para 2100 bajo un escenario de altas emisiones.[2] El mismo informe sitúa los costos anuales de adaptación en 1.100 millones de EUR (1.300 millones de USD) frente a 1.800 millones de EUR (2.100 millones de USD). El programa de erosión costera de Fase II de Rumanía tiene un presupuesto de 841 millones de EUR (989,3 millones de USD), incluidos 602,7 millones de EUR (709,0 millones de USD) del Fondo de Cohesión de la UE. El programa muestra el volumen de obra contratada que puede requerir materiales geosintéticos. El mercado europeo de textiles técnicos para la construcción tiene margen de crecimiento en el sur y el centro-este de Europa, donde estos productos tienen una penetración histórica menor que en el norte de Europa.
Requisitos de Envolventes de Edificios Energéticamente Eficientes
La Directiva refundida sobre el Rendimiento Energético de los Edificios (EPBD, por sus siglas en inglés) tuvo un plazo principal de transposición el 29 de mayo de 2026, y la Comisión Europea publicó su paquete de apoyo a la implementación en junio de 2025. La directiva exige a los Estados miembros establecer estándares mínimos de rendimiento energético dirigidos al 16% de los edificios no residenciales con peor desempeño para 2030 y al 26% de los edificios con peor desempeño para 2033. Para los edificios residenciales, los Estados miembros deben reducir el uso promedio de energía primaria al menos un 16% para 2030 en comparación con los niveles de 2020. Según la Comisión Europea, el 75% de los edificios de la UE tienen un rendimiento energético deficiente, mientras que los edificios representan el 40% del consumo energético de la UE y el 36% de las emisiones de gases de efecto invernadero relacionadas con la energía. Estos requisitos respaldan la demanda de textiles técnicos para la construcción, incluidas envolturas de membrana, barreras resistentes a la intemperie y aislamiento textil, a medida que los propietarios de edificios emprenden renovaciones de eficiencia energética. En noviembre de 2025, la Comisión inició procedimientos de infracción contra Estonia, Italia y Hungría por no haber transpuesto completamente la disposición de la EPBD que exige la eliminación gradual de los incentivos financieros para calderas de combustibles fósiles independientes, que tenía un plazo separado y anterior del 1 de enero de 2025.
Soluciones Textiles para Centros de Datos e Instalaciones Industriales Avanzadas
Los centros de datos y las instalaciones industriales avanzadas requieren barreras contra incendios certificadas, materiales de aislamiento, componentes acústicos y sistemas de membranas estructurales. El mercado europeo de textiles técnicos para la construcción puede, por tanto, beneficiarse de los edificios industriales que exigen varias funciones de rendimiento de un único conjunto constructivo. Brookfield anunció un campus de centros de datos de inteligencia artificial por valor de 95.000 millones de SEK (10.300 millones de USD) en Suecia en 2025. OpenAI también anunció una instalación Stargate de 1.000 millones de USD en Noruega en 2025. Estas instalaciones requieren envolventes ambientales que gestionen la temperatura, la humedad, la acústica y el rendimiento contra incendios.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos Nacionales Fragmentados de Normativa contra Incendios y Edificación | -0.6% | Alemania, Francia, Reino Unido, Italia | Largo plazo (≥ 4 años) |
| Volatilidad en los Costos de Polímeros, Recubrimientos y Energía | -0.5% | A nivel de la UE | Corto plazo (≤ 2 años) |
| Incertidumbre Regulatoria sobre PFAS y Productos Químicos | -0.4% | A nivel de la UE | Mediano plazo (2-4 años) |
| Normas Armonizadas Limitadas Específicas para Sistemas Textiles Avanzados | -0.3% | A nivel de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Nacionales Fragmentados de Normativa contra Incendios y Edificación
El Reglamento de Productos de Construcción revisado, Reglamento (UE) 2024/3110, fue publicado el 18 de diciembre de 2024. Las normativas nacionales aún difieren en materia de resistencia al fuego, estructuras tensadas y rendimiento acústico. Alemania utiliza normas de incendio basadas en DIN, Francia aplica los requisitos NF DTU y el Reino Unido tiene su propio Reglamento de Construcción posterior al Brexit. Estas diferencias pueden prolongar el tiempo de comercialización de nuevos sistemas textiles entre 12 y 36 meses. Los cambios en las mezclas de fibras, la química de los recubrimientos o el número de capas pueden requerir un proceso adicional de Evaluación Técnica Europea. El mercado europeo de textiles técnicos para la construcción enfrenta una mayor carga de cumplimiento normativo para los especialistas más pequeños que para los proveedores de mayor tamaño.
Volatilidad en los Costos de Polímeros, Recubrimientos y Energía
Las materias primas poliméricas, los recubrimientos químicos y la energía representan entre el 50 y el 65% de los costos de producción de los fabricantes de textiles técnicos para la construcción. Los precios de la energía industrial europea se mantuvieron por encima de los niveles anteriores a 2021, especialmente en los procesos de extrusión, termofijación y recubrimiento intensivos en gas natural. Los precios de las materias primas de PET siguen los márgenes globales del paraxileno y la utilización de la capacidad de poliéster asiática, exponiendo a los productores europeos a las fluctuaciones internacionales de oferta y demanda y a la volatilidad de los precios de las materias primas. Los proveedores de membranas de alto valor con acuerdos de aprovisionamiento a largo plazo pueden trasladar algunos aumentos de costos, mientras que los convertidores de geotextiles de uso general enfrentan una mayor presión sobre los márgenes por las importaciones asiáticas de menor costo. Estas presiones de costos también influyen en la planificación de la producción, las estrategias de precios y las decisiones de inversión, ya que los fabricantes equilibran los costos de inventario frente a los riesgos de aprovisionamiento. Las inversiones en equipos energéticamente eficientes, recuperación de calor y automatización de procesos pueden reducir los gastos operativos, pero los requisitos de capital inicial pueden limitar a los fabricantes más pequeños. En consecuencia, los productores con redes de abastecimiento diversificadas, instalaciones de fabricación eficientes y relaciones establecidas con los clientes están mejor posicionados para proteger los márgenes, mientras que la especialización en textiles técnicos de alto rendimiento puede ayudar a reducir la competencia directa de precios con los materiales importados estándar.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Tejidos para Techos Lideran el Volumen mientras las Arquitecturas Tensadas Aceleran el CrecimientoLos textiles para techos e impermeabilización representaron el 28,5% del tamaño del mercado europeo de textiles técnicos para la construcción en 2026. Los trabajos de techos planos comerciales e industriales en el norte y centro de Europa respaldan esta posición. La Directiva sobre el Rendimiento Energético de los Edificios también apoya la demanda a medida que los edificios más antiguos avanzan en los ciclos de renovación. Las membranas arquitectónicas y los tejidos tensados son la categoría de producto de más rápido crecimiento, con una CAGR del 6,5% durante 2027-2032. Los sistemas de poliéster recubierto de PVC y de fibra de vidrio recubierta de PTFE sirven a recintos deportivos, marquesinas de aeropuertos, estructuras industriales de gran luz y fachadas de centros de datos.
Los textiles para fachadas y envolventes se están expandiendo a medida que los sistemas de fachada ventilada ganan apoyo bajo las normas nacionales de rendimiento energético mínimo. Los textiles de refuerzo, incluidas las mallas de fibra de vidrio, los scrims y los productos de fibra de carbono, se benefician de los programas de renovación y de hormigón reforzado con textiles. BAM y el UCEEB de la Universidad Técnica Checa lanzaron un programa de investigación sobre el comportamiento al fuego del hormigón reforzado con textiles en septiembre de 2025. El BBSR publicó los resultados de Ge3TEX en enero de 2026 sobre composites separadores combinados con espuma mineral y polimérica para aislamiento ligero. Los productos de sombreado, acústicos, de aislamiento y de protección de obras crean oportunidades de venta cruzada para los proveedores con amplias carteras de textiles técnicos para la construcción.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El PET Ancla el Volumen mientras las Fibras de Alto Rendimiento Lideran la InnovaciónEl poliéster representó el 30,4% de la participación del mercado europeo de textiles técnicos para la construcción en 2026. Su resistencia a la tracción, resistencia a los rayos UV, estabilidad hidrolítica y posición de costo respaldan su uso en geotextiles y tejidos base de membranas. Se prevé que las fibras de carbono, aramida y otras fibras de alto rendimiento crezcan a una CAGR del 6,8% durante 2027-2032. El hormigón reforzado con textiles, las fachadas de fibra de carbono y los composites estructurales respaldan este crecimiento. La fibra de vidrio sigue siendo importante en las mallas de refuerzo para enlucidos y las membranas arquitectónicas recubiertas de PTFE que requieren estabilidad dimensional.
Freudenberg Performance Materials lanzó en abril de 2025 telas no tejidas de spunbond de filamento fino para usos en membranas de techos y fachadas. Sus productos van de 17 a 140 g/m² y están disponibles en PET, PE y PP con fibras de 2,5 a 3 dtex. El polipropileno sigue siendo relevante en los geotextiles no tejidos de alto volumen por su resistencia química y eficiencia de costos en trabajos de drenaje. Las fibras naturales y regeneradas, incluidas el cáñamo y el lino, están atrayendo la atención regulatoria e inversora como alternativas de menor huella de carbono. Al mismo tiempo, el PE, el acrílico y la poliamida conservan roles especializados en revestimientos, sombreado y aplicaciones arquitectónicas duraderas.
Por Tipo de Proyecto de Construcción:
La Demanda Comercial Lidera mientras la Logística Industrial Gana ImpulsoLa construcción comercial representó el 32,4% del tamaño del mercado europeo de textiles técnicos para la construcción en 2026. La categoría incluye parques de oficinas, instalaciones minoristas, desarrollos de uso mixto y campus sanitarios. Los requisitos de BREEAM, DGNB y HQE, junto con las declaraciones ambientales de producto en la contratación pública, influyen en la especificación de materiales. Se prevé que la construcción industrial y logística crezca a una CAGR del 6,2% durante 2027-2032. Los centros de distribución, los centros de datos y las gigafábricas de baterías respaldan la demanda en Alemania, Francia, Hungría y España.
Estas instalaciones requieren membranas de cubierta de primera calidad, textiles de refuerzo para suelos logísticos y tejidos certificados como barreras contra incendios. La obra residencial utiliza membranas de fachada transpirables y barreras contra la intemperie en proyectos de renovación de viviendas plurifamiliares. Los proyectos institucionales utilizan marquesinas tensadas, sistemas de techo resistentes al fuego y productos de refuerzo en restauración. El BMWSB adoptó su Programa de Acción para la Estrategia Nacional de Economía Circular en junio de 2026, apoyando los sistemas de construcción reversibles y reciclables. La reciclabilidad documentada, la trazabilidad y la información digital del producto pueden ayudar a la industria europea de textiles técnicos para la construcción a participar en la contratación circular.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania representó el 21,7% de la participación del mercado europeo de textiles técnicos para la construcción en 2026. Su cartera de infraestructuras, base de construcción industrial y concentración de convertidores especializados respaldan esta posición. El BMWSB presentó el BIM a lo largo de toda la cadena de valor de la construcción como política gubernamental en BAU 2025 en enero de 2025. La especificación digital apoya la trazabilidad y reduce el riesgo de que los productos textiles documentados sean sustituidos.
El Reino Unido, Francia e Italia forman un segundo grupo de mercados principales. Francia se beneficia de la inversión del Mecanismo Conectar Europa en ferrocarril, vías navegables y movilidad urbana que puede utilizar componentes de geotextiles y membranas. Italia publicó directrices de BIM para obras públicas por encima de 2 millones de EUR (2,4 millones de USD) en febrero de 2026. Se prevé que España crezca más rápido, con una CAGR del 6% durante 2027-2032, respaldada por la adopción del BIM, la protección contra inundaciones costeras y la construcción de inmuebles industriales en el mercado europeo de textiles técnicos para la construcción.
Los Países Bajos tienen una sólida base en arquitectura tensada e ingeniería hidráulica. Polonia y los estados bálticos están recibiendo subvenciones ferroviarias del Mecanismo Conectar Europa, incluida Rail Baltica, lo que respalda la demanda de geotextiles para terraplenes. El programa de erosión costera de Rumanía por valor de 841 millones de EUR (989,3 millones de USD) incluye 602,7 millones de EUR (709 millones de USD) del Fondo de Cohesión de la UE y 97 millones de EUR (114,1 millones de USD) del Banco Europeo de Inversiones. La República Checa exigirá BIM para contratos públicos por encima de 135 millones de CZK (6,5 millones de USD) a partir de enero de 2027. Suecia y Noruega son ubicaciones emergentes para la construcción de centros de datos, respaldadas por los proyectos de Brookfield y OpenAI anunciados en 2025.
Panorama Competitivo
Concentración del Mercado
El mercado europeo de textiles técnicos para la construcción exhibe un nivel medio de concentración de mercado. Los especialistas europeos incluyen HUESKER Synthetic, NAUE, Sioen Industries, Freudenberg Performance Materials, Concrete Canvas y Verseidag-Indutex. Solmax lanzó su plataforma de Materiales de Rendimiento en junio de 2025, integrando los negocios de tejidos industriales de TenCate Geosynthetics y Propex. La competencia se centra en la cobertura de certificación CE, la ingeniería de aplicaciones y las credenciales de declaración ambiental de producto.
Solmax completó una refinanciación integral en octubre de 2026, fortaleciendo la estructura de capital de su negocio de geosintéticos en el mercado europeo de textiles técnicos para la construcción. Sioen Industries amplió la capacidad de producción de geotextiles en Italia e invirtió en una nave de producción en Ardooie, Bélgica, para productos textiles de protección solar en 2025. Freudenberg Performance Materials lanzó telas no tejidas de spunbond de filamento fino para aplicaciones de construcción en abril de 2025. Estos movimientos muestran cómo los proveedores están mejorando su capacidad financiera, cobertura de fabricación y gama de productos.
Las bibliotecas de productos compatibles con BIM, las membranas arquitectónicas reciclables y los geotextiles inteligentes con sensores de fibra óptica son áreas potenciales de desarrollo. La investigación de BAM con el UCEEB aborda la barrera de certificación contra incendios para el hormigón reforzado con textiles. La información digital del producto puede ayudar a los equipos de especificación a comparar los requisitos de rendimiento y cumplimiento normativo. Los sistemas reciclables pueden apoyar los objetivos de contratación circular. El mercado europeo de textiles técnicos para la construcción sigue siendo accesible para los especialistas, pero los proyectos de mayor envergadura requieren una sólida capacidad de certificación e ingeniería.
Líderes de la Industria Europea de Textiles Técnicos para la Construcción
-
ABG Ltd
-
AFITEXINOV
-
AGRU Kunststofftechnik GmbH
-
BontexGeo NV
-
Concrete Canvas Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Textiles Técnicos para la Construcción Empresas cubiertas en este informe
- ABG Ltd
- AFITEXINOV
- AGRU Kunststofftechnik GmbH
- BontexGeo NV
- Concrete Canvas Ltd
- Fibertex Nonwovens A/S
- Freudenberg Performance Materials
- Geobrugg AG
- HUESKER Synthetic GmbH
- Low and Bonar
- NAUE GmbH and Co. KG
- Officine Maccaferri S.p.A.
- Propex Operating Company, LLC
- Saint-Gobain
- Sika AG
- Sioen Industries NV
- Solmax
- TenCate Geosynthetics
- Tensar International Corporation
- Thrace Group
- Verseidag-Indutex GmbH
Desarrollos recientes de la industria en Mercado Europeo de Textiles Técnicos para la Construcción
- Octubre de 2026: Solmax completó una refinanciación integral, fortaleciendo la estructura de capital de la plataforma global de geosintéticos que integra TenCate Geosynthetics y Propex, y proporcionando una base para la próxima fase de transformación y crecimiento.
- Junio de 2026: Saint-Gobain completó la desinversión de HKO Isolier- und Textiltechnik GmbH, especialista en textiles de aislamiento industrial de alta temperatura y productos de protección contra incendios, al fondo de capital privado LEO III gestionado por DUBAG Group, como parte de su reorientación estratégica de cartera «Lead & Grow» hacia los materiales de construcción principales.
- Abril de 2025: Freudenberg Performance Materials lanzó innovadoras telas no tejidas de spunbond de filamento fino (17-140 g/m², PET, PE y PP, 2,5-3 dtex) para aplicaciones de construcción, incluidas membranas de cubierta y fachada, barreras de vapor y envolturas para edificios, ofreciendo alta resistencia al desgarro por clavos y resistencia a los rayos UV.
- Marzo de 2025: Sioen Industries anunció la ampliación de la capacidad de producción de geotextiles en Italia para obras de carreteras e infraestructuras, junto con una inversión de capital en una nueva nave de producción en Ardooie, Bélgica, para productos textiles de protección solar, reforzando su modelo europeo de integración vertical en los segmentos de infraestructura civil y sombreado arquitectónico.
Alcance del Informe del Mercado Europeo de Textiles Técnicos para la Construcción
El Informe del Mercado Europeo de Textiles Técnicos para la Construcción está segmentado por Tipo de Producto (Textiles para Techos e Impermeabilización, Textiles de Aislamiento y Acústicos, y Más), por Tipo de Material (Poliéster (PET), Polipropileno (PP), y Más), por Tipo de Proyecto de Construcción (Construcción Residencial, Construcción Comercial, y Más), y por Geografía (Alemania, Francia, y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Membranas Arquitectónicas y Tejidos Tensados (Membranas Recubiertas de PVC, Membranas de Fibra de Vidrio Recubiertas de PTFE, etc.) |
| Textiles para Techos e Impermeabilización |
| Textiles para Fachadas y Envolventes de Edificios (Envolturas y Barreras Resistentes a la Intemperie, Tejidos para Membranas de Fachada, etc.) |
| Textiles de Refuerzo para la Construcción (Enlucido de Fibra de Vidrio, Tejidos y Mallas de Refuerzo, Scrims, etc.) |
| Textiles de Aislamiento y Acústicos |
| Textiles de Sombreado Arquitectónico y Marquesinas |
| Textiles de Protección de Obras (Redes para Escombros, Tejidos de Contención y Polvo, etc.) |
| Otros Textiles Técnicos para la Construcción |
| Poliéster (PET) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibra de Vidrio |
| Fibras Acrílicas y de Poliamida |
| Fibras de Carbono, Aramida y Otras Fibras de Alto Rendimiento |
| Fibras Naturales y Regeneradas |
| Otros Materiales Especiales |
| Construcción Residencial |
| Construcción Comercial |
| Construcción Industrial y Logística |
| Construcción Institucional y Otros Tipos de Edificación |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países Bajos |
| Resto de Europa |
| Por Tipo de Producto | Membranas Arquitectónicas y Tejidos Tensados (Membranas Recubiertas de PVC, Membranas de Fibra de Vidrio Recubiertas de PTFE, etc.) |
| Textiles para Techos e Impermeabilización | |
| Textiles para Fachadas y Envolventes de Edificios (Envolturas y Barreras Resistentes a la Intemperie, Tejidos para Membranas de Fachada, etc.) | |
| Textiles de Refuerzo para la Construcción (Enlucido de Fibra de Vidrio, Tejidos y Mallas de Refuerzo, Scrims, etc.) | |
| Textiles de Aislamiento y Acústicos | |
| Textiles de Sombreado Arquitectónico y Marquesinas | |
| Textiles de Protección de Obras (Redes para Escombros, Tejidos de Contención y Polvo, etc.) | |
| Otros Textiles Técnicos para la Construcción | |
| Por Tipo de Material | Poliéster (PET) |
| Polipropileno (PP) | |
| Polietileno (PE) | |
| Fibra de Vidrio | |
| Fibras Acrílicas y de Poliamida | |
| Fibras de Carbono, Aramida y Otras Fibras de Alto Rendimiento | |
| Fibras Naturales y Regeneradas | |
| Otros Materiales Especiales | |
| Por Tipo de Proyecto de Construcción | Construcción Residencial |
| Construcción Comercial | |
| Construcción Industrial y Logística | |
| Construcción Institucional y Otros Tipos de Edificación | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los textiles técnicos de construcción en Europa?
Se proyecta que el sector se expanda a una CAGR del 4,89% de 2027 a 2032, alcanzando los 7.160 millones de USD para 2032.
¿Qué categoría de producto tiene la mayor participación en Europa?
Los textiles para techos e impermeabilización lideran con una participación del 28,5% en 2026, respaldados por la construcción de techos planos comerciales e industriales.
¿Qué producto de textiles técnicos para la construcción está creciendo más rápido?
Se prevé que las membranas arquitectónicas y los tejidos tensados crezcan a una CAGR del 6,5% hasta 2032.
¿Qué materiales están impulsando las aplicaciones de construcción de mayor rendimiento?
Se proyecta que las fibras de carbono, aramida y otras fibras de alto rendimiento crezcan a una CAGR del 6,8% hasta 2032, a medida que el hormigón reforzado con textiles y los composites avanzados ganan uso.
¿Qué tipo de proyecto se expandirá más rápidamente hasta 2032?
Se prevé que la construcción industrial y logística crezca a una CAGR del 6,2%, respaldada por centros de distribución, centros de datos e instalaciones de baterías.
¿Qué país es el principal destino europeo de textiles técnicos para la construcción?
Alemania tiene una participación del 21,7% en 2026 debido a su cartera de infraestructuras, base de construcción industrial y capacidad de conversión especializada.