
ヨーロッパ業務用給湯器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
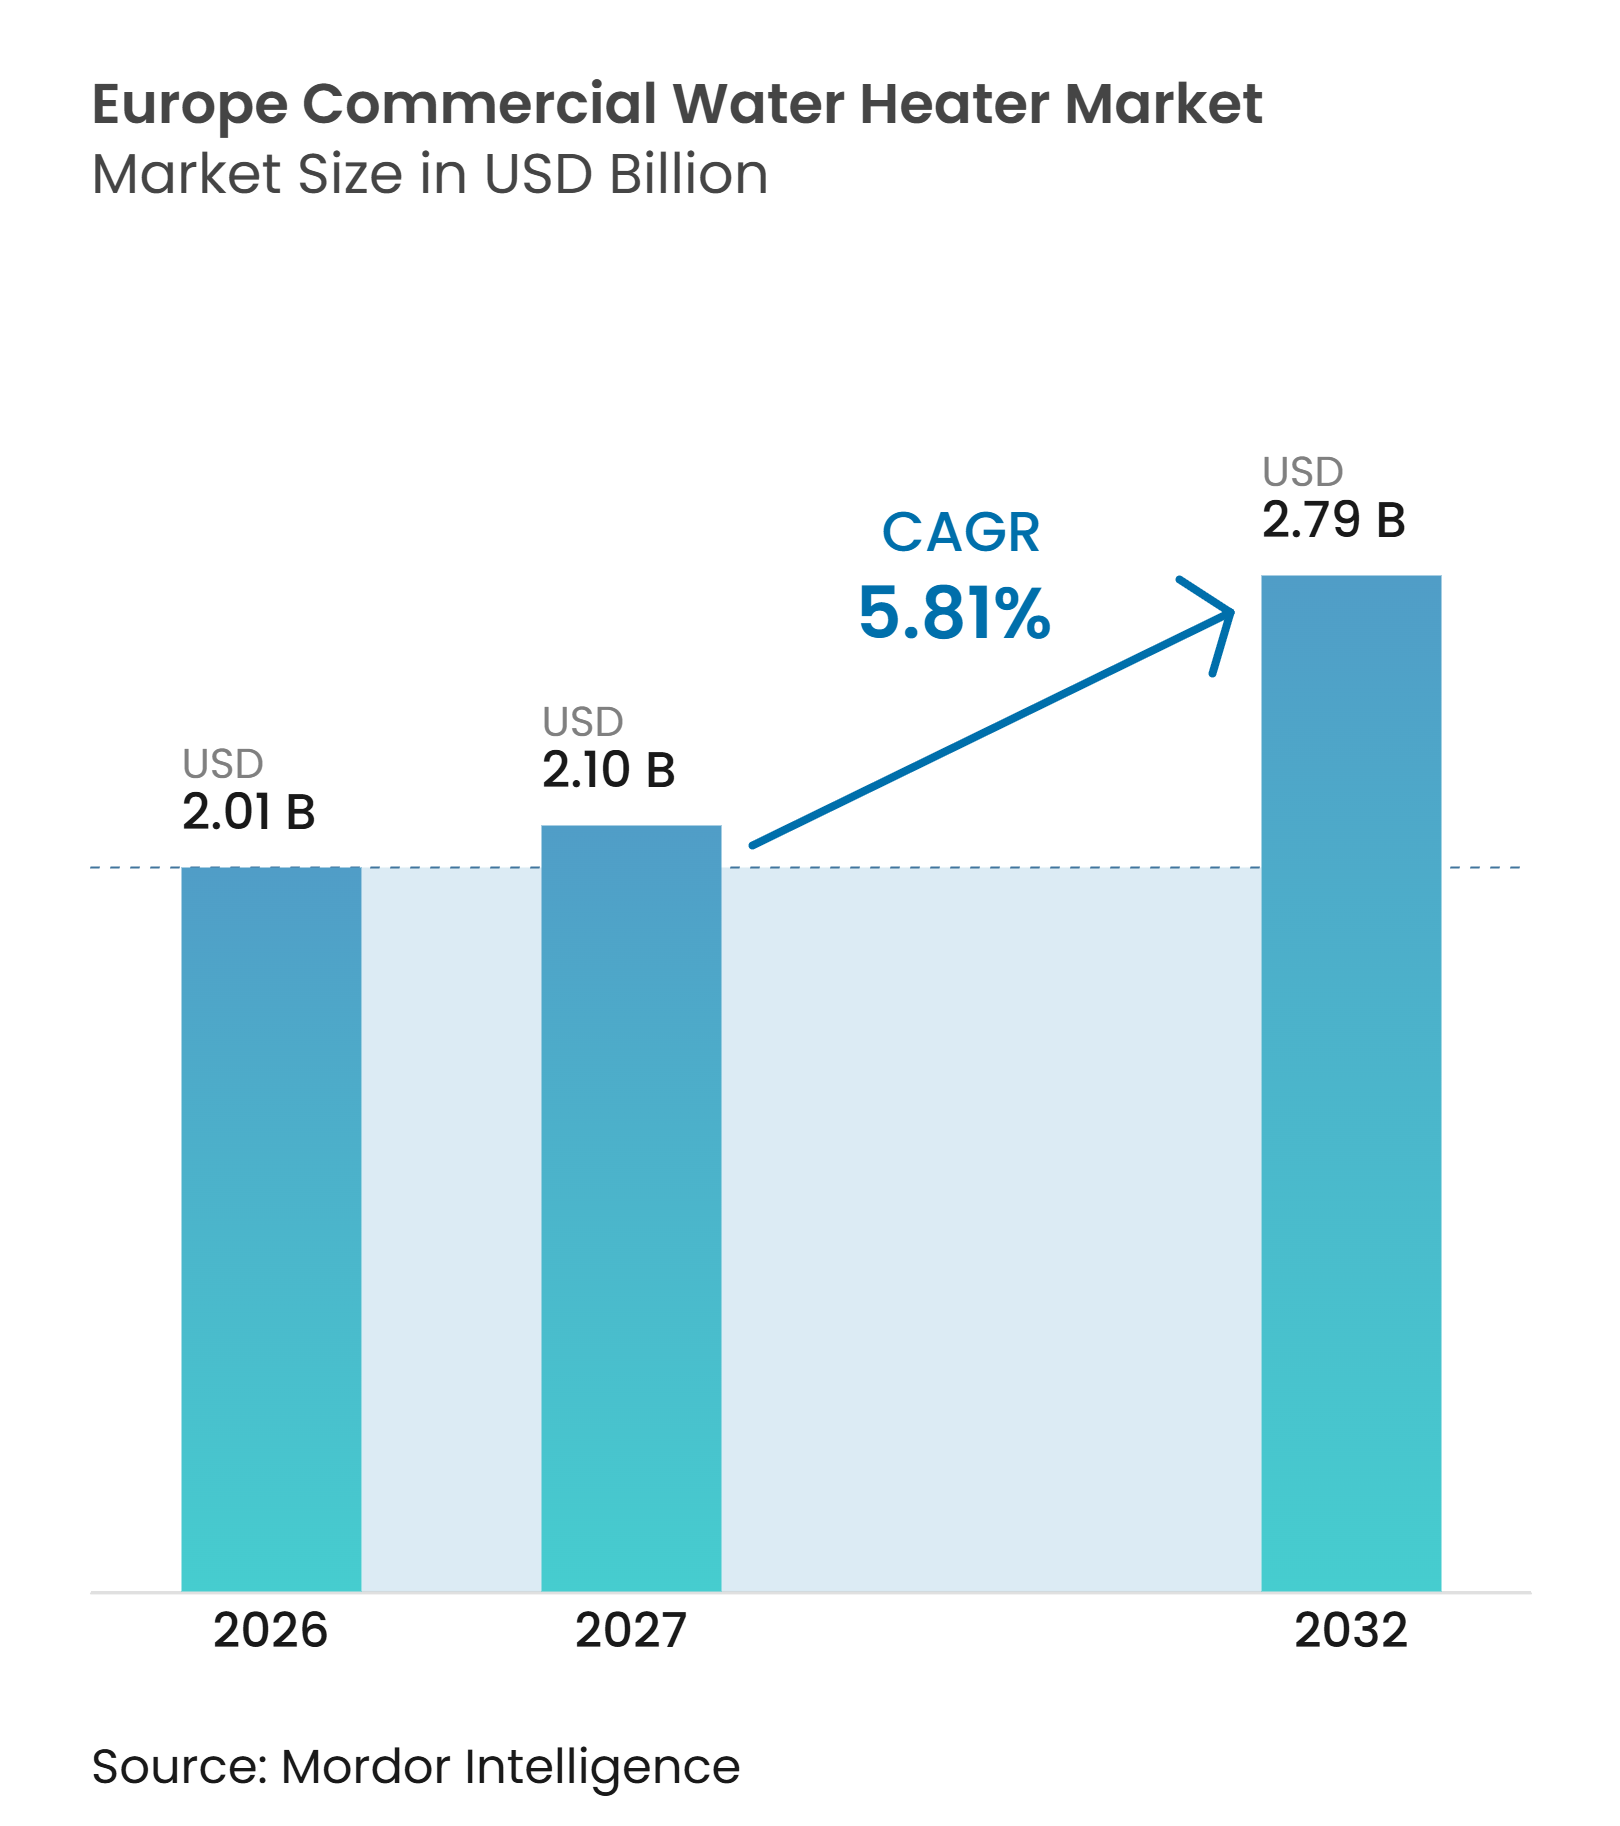
| 基準年の市場規模 (2026) | 2.01 十億米ドル |
| 市場規模 (2027) | 2.10 十億米ドル |
| 市場規模 (2032) | 2.79 十億米ドル |
| 成長率 (2027 - 2032) | 5.81 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ業務用給湯器市場分析
ヨーロッパ業務用給湯器市場規模は、2026年の2.01 ビリオン 米ドルから2027年には2.10 ビリオン 米ドルへと成長し、2032年までに2.79 ビリオン 米ドルに達すると予測されており、2027年から2032年の期間にCAGR 5.81%を記録する見込みです。市場は、商業ビルにおける効率的な暖房設備を優遇する規制と、老朽化した建築ストックの更新需要によって形成されています。改訂されたエネルギー性能指令(建築物)は、2025年1月以降、EU加盟国が単独の化石燃料ボイラーに対して公的補助金を付与することを禁止しており、これにより改修工事における機器選定が変化しています。EU建築物の大半は2000年以前に建設されており、エネルギー性能が低いものが多く、給湯設備のアップグレードに対する継続的な需要が生じています。ヒートポンプ、太陽光連携システム、高効率ガス機器がこの更新工事をめぐって競合しており、施工業者とディストリビューターが仕様決定に強い影響力を持ち続けています。したがって、ヨーロッパ業務用給湯器市場は新築工事よりも、法令遵守、運用コスト、および改修計画に依存する傾向が強くなっています。
主要レポートのポイント
-
製品タイプ別では、貯湯式給湯器が2026年のヨーロッパ業務用給湯器市場シェアの42.57%を占め、ヒートポンプおよびハイブリッド給湯器は2032年にかけてCAGR 8.16%で成長すると予測されています。
-
エネルギー源別では、天然ガスおよびLPGが2026年のヨーロッパ業務用給湯器市場シェアの37.83%を占め、太陽光は2032年にかけてCAGR 6.25%で成長すると予測されています。
-
容量別では、500リットル未満が2026年のヨーロッパ業務用給湯器市場シェアの38.05%を占め、3,000リットル超は2032年にかけてCAGR 7.17%で成すると予測されています。
-
エンドユーザー別では、ホスピタリティが2026年のヨーロッパ業務用給湯器市場シェアの23.76%を占め、ヘルスケアは2032年にかけてCAGR 7.84%で成長すると予測されています。
-
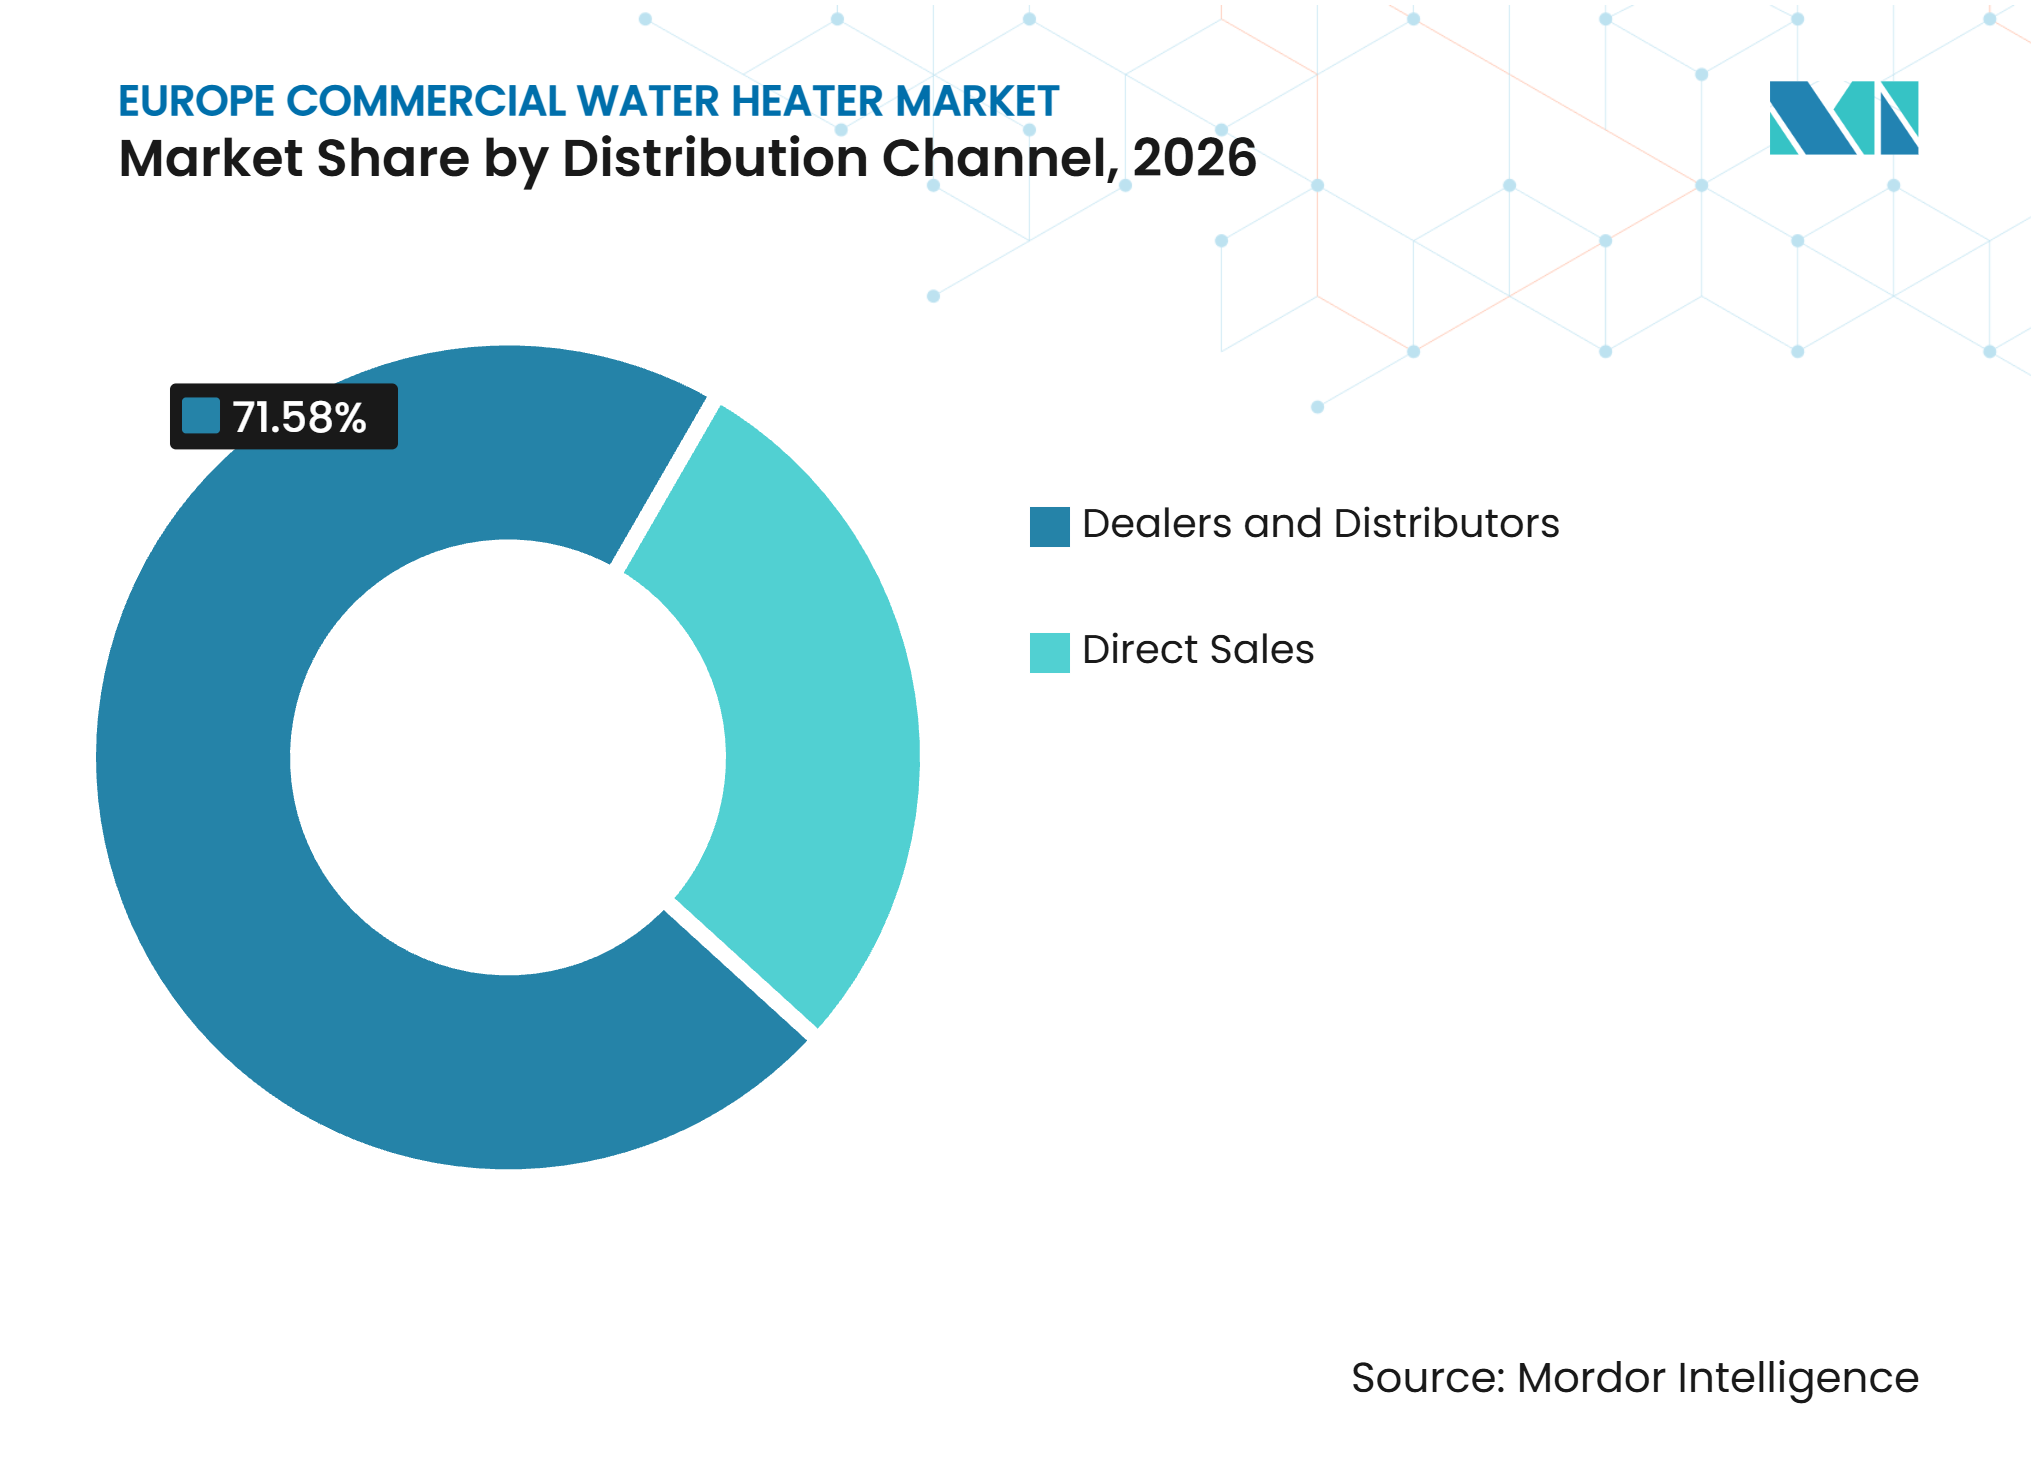
流通チャネル別では、ディーラーおよびディストリビューターが2026年の売上の71.58%を占め、直販は2032年にかけてCAGR 7.41%で成長すると予測されています。
-
地域別では、ドイツが2026年の売上の18.23%を占め、北欧諸国は2032年にかけてCAGR 7.55%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUの脱炭素化政策と建築物の改修 | +1.5% | EU27カ国およびイギリス | 長期(4年以上) |
| 老朽化した暖房・給湯システムの更新 | +1.2% | ヨーロッパ、特にドイツ、フランス、イギリスに集中 | 短期(2年以内) |
| エネルギー価格の変動と運用コストの削減 | +0.8% | ヨーロッパ、特にイタリア、ドイツ、フランスで顕著 | 中期(2〜4年) |
| ヒートポンプの普及と再生可能エネルギーの統合 | +1.1% | 北欧諸国、ドイツ、イギリス、フランス | 長期(4年以上) |
| 商業ビルにおけるデマンドレスポンスと蓄熱 | +0.4% | ドイツおよび北欧諸国 | 中期(2〜4年) |
| 施工業者主導の仕様決定とエネルギーサービス契約 | +0.3% | イギリス、ドイツ、フランス | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EUの脱炭素化政策と商業ビルの改修
改訂されたエネルギー性能指令(建築物)は、加盟国に対して最もエネルギー性能の低い非住宅建築物の改善を求めています。同指令は、2030年までに非住宅建築物の下位16%、2033年までに26%を改修するための道筋を定めています[1]。給湯は多くの建築物エネルギー改修工事の一部であるため、これによりヨーロッパ業務用給湯器市場に明確なプロジェクトパイプラインが生まれます。同じ政策枠組みにより、2025年1月以降、単独の化石燃料ボイラーへの公的支援が停止されます[2]。そのため、最近ガス機器を導入した施設は、後の省エネ工事を計画する際に、経済的耐用年数が短くなる可能性があります。
老朽化した商業用暖房・給湯システムの更新
1990年代後半から2000年代初頭に設置された多くの商業用暖房システムが設計寿命に近づいているため、更新需要が増加しています。欧州委員会は、EU建築物の85%が2000年以前に建設されたと報告しており、大規模な改修需要を裏付けています[3]。ホテル、病院、介護施設、および公共施設は、新築工事を待つことなく、計画的なメンテナンス時に機器を更新することができます。貯湯温度とシステム管理においてレジオネラ菌リスクを管理しなければならないため、水衛生義務も定期的な工事を支えています。EUリノベーションウェーブは年間改修活動の増加を目指していますが、現在の進捗率は2030年目標達成に必要なペースを下回っています。この積み残し案件により、ヨーロッパ業務用給湯器市場は建築許可が弱まった際にも需要が持続する源泉を持つことになります。
エネルギー価格の変動と商業運用コストの削減
商業購買者は、ヨーロッパのエネルギーショック後も引き続き運用コスト削減の観点から給湯プロジェクトを評価しています。EU非家庭用ガス平均価格は2026年上半期に前年比6.7%下落し、1kWhあたり0.06ユーロとなった一方、非家庭用電力価格は5.4%下落し、1kWhあたり0.18ユーロとなりました[4].欧州中央銀行によると価格は2021年のエネルギーショック前の水準を依然として上回っています。給湯負荷の高い商業事業者は、このコスト差を活用してより効率的なシステムの導入を正当化することができます。蓄熱とデマンドレスポンス制御により、コストの低い時間帯やオンサイト再生可能電力の発電時間帯に熱生産をシフトさせることで付加価値を生み出すことができます。
ヒートポンプの普及と再生可能エネルギーの統合
ヒートポンプの普及は、2024年にヨーロッパ市場全体が落ち込んだ後も、ヨーロッパ業務用給湯器市場の中心的な成長経路となっています。欧州ヒートポンプ協会(EHPA)は2024年に23%の落ち込みを報告しました。ヒートポンプの販売台数は2025年に13%増加し、ヨーロッパ21カ国で290万台に達しました。デンマークでは2025年のヒートポンプ販売台数が36%増加し、Fガス規制の強化に伴い、プロパンや二酸化炭素を含む低地球温暖化係数冷媒への移行が進んでいます。太陽光発電システムを備えた商業施設では、オンサイト発電量が最大となる時間帯にヒートポンプを稼働させることができます。こ組み合わせは、安定した昼間の電力需要と大量の給湯需要を持つ病院やホスピタリティ施設に特に適しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な給湯システムの高い初期費用 | -1.0% | ヨーロッパ、特に南欧・東欧で顕著 | 短期(2年以内) |
| 認定施工業者の不足と改修工事の複雑さ | -0.8% | ヨーロッパ、特にイギリス、ドイツ、フランスで深刻 | 中期(2〜4年) |
| 国ごとに異なる規制、認証、補助金制度 | -0.5% | EU全加盟国 | 長期(4年以上) |
| Fガス規制と冷媒供給の制約 | -0.3% | EU27カ国およびイギリス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ヒートポンプ、コンデンシング、太陽光システムの高い初期費用
高度な給湯システムは、多くの改修プロジェクトにおいて従来のガス機器よりも初期費用が高くなります。サイトに新たな水配管接続、電気設備のアップグレード、または複数の暖房ゾーンが必要な場合、コスト差はさらに大きくなります。独立系ホテルや飲食サービス事業者は、回収期間が資本計画の限度を超える場合、プロジェクトを先送りすることがあります。この障壁は、補助金支援が少なく、融資条件がヨーロッパ業務用給湯器市場にとって不利になりやすい南欧・東欧でより顕著です。ヒートポンプシステムが電気抵抗式機器と比較してエネルギー消費を削減する場合、15〜20年の運用期間にわたってコスト面での優位性が高まります。エネルギーサービス契約も初期負担を軽減できます。この場合、プロバイダーは設置システムによって達成されたエネルギー削減分を通じて投資を回収します。
認定施工業者の不足と改修工事の複雑さ
訓練を受けた施工業者の確保が、高度なシステムの普及速度を制限しています。欧州ヒートポンプ協会は、ヨーロッパが2030年までに50万人以上の訓練を受けた専門家を必要としていると述べています。国際冷凍学会は、冷凍分野においてFガスおよび自然冷媒を扱う資格を持つ技術者がさらに必要であると報告しています。改訂された再生可能エネルギー指令の第18条は、加盟国に対して再生可能暖房の十分な資格を持つ施工業者を確保することを求めています。人材不足は、病院、ホテル、公共部門のプロジェクトのリードタイムを延ばし、実行リスクを高める可能性があります。また、ヨーロッパ業務用給湯器市場において、施工業者向けの研修・認定ネットワークを確立しているサプライヤーが有利になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
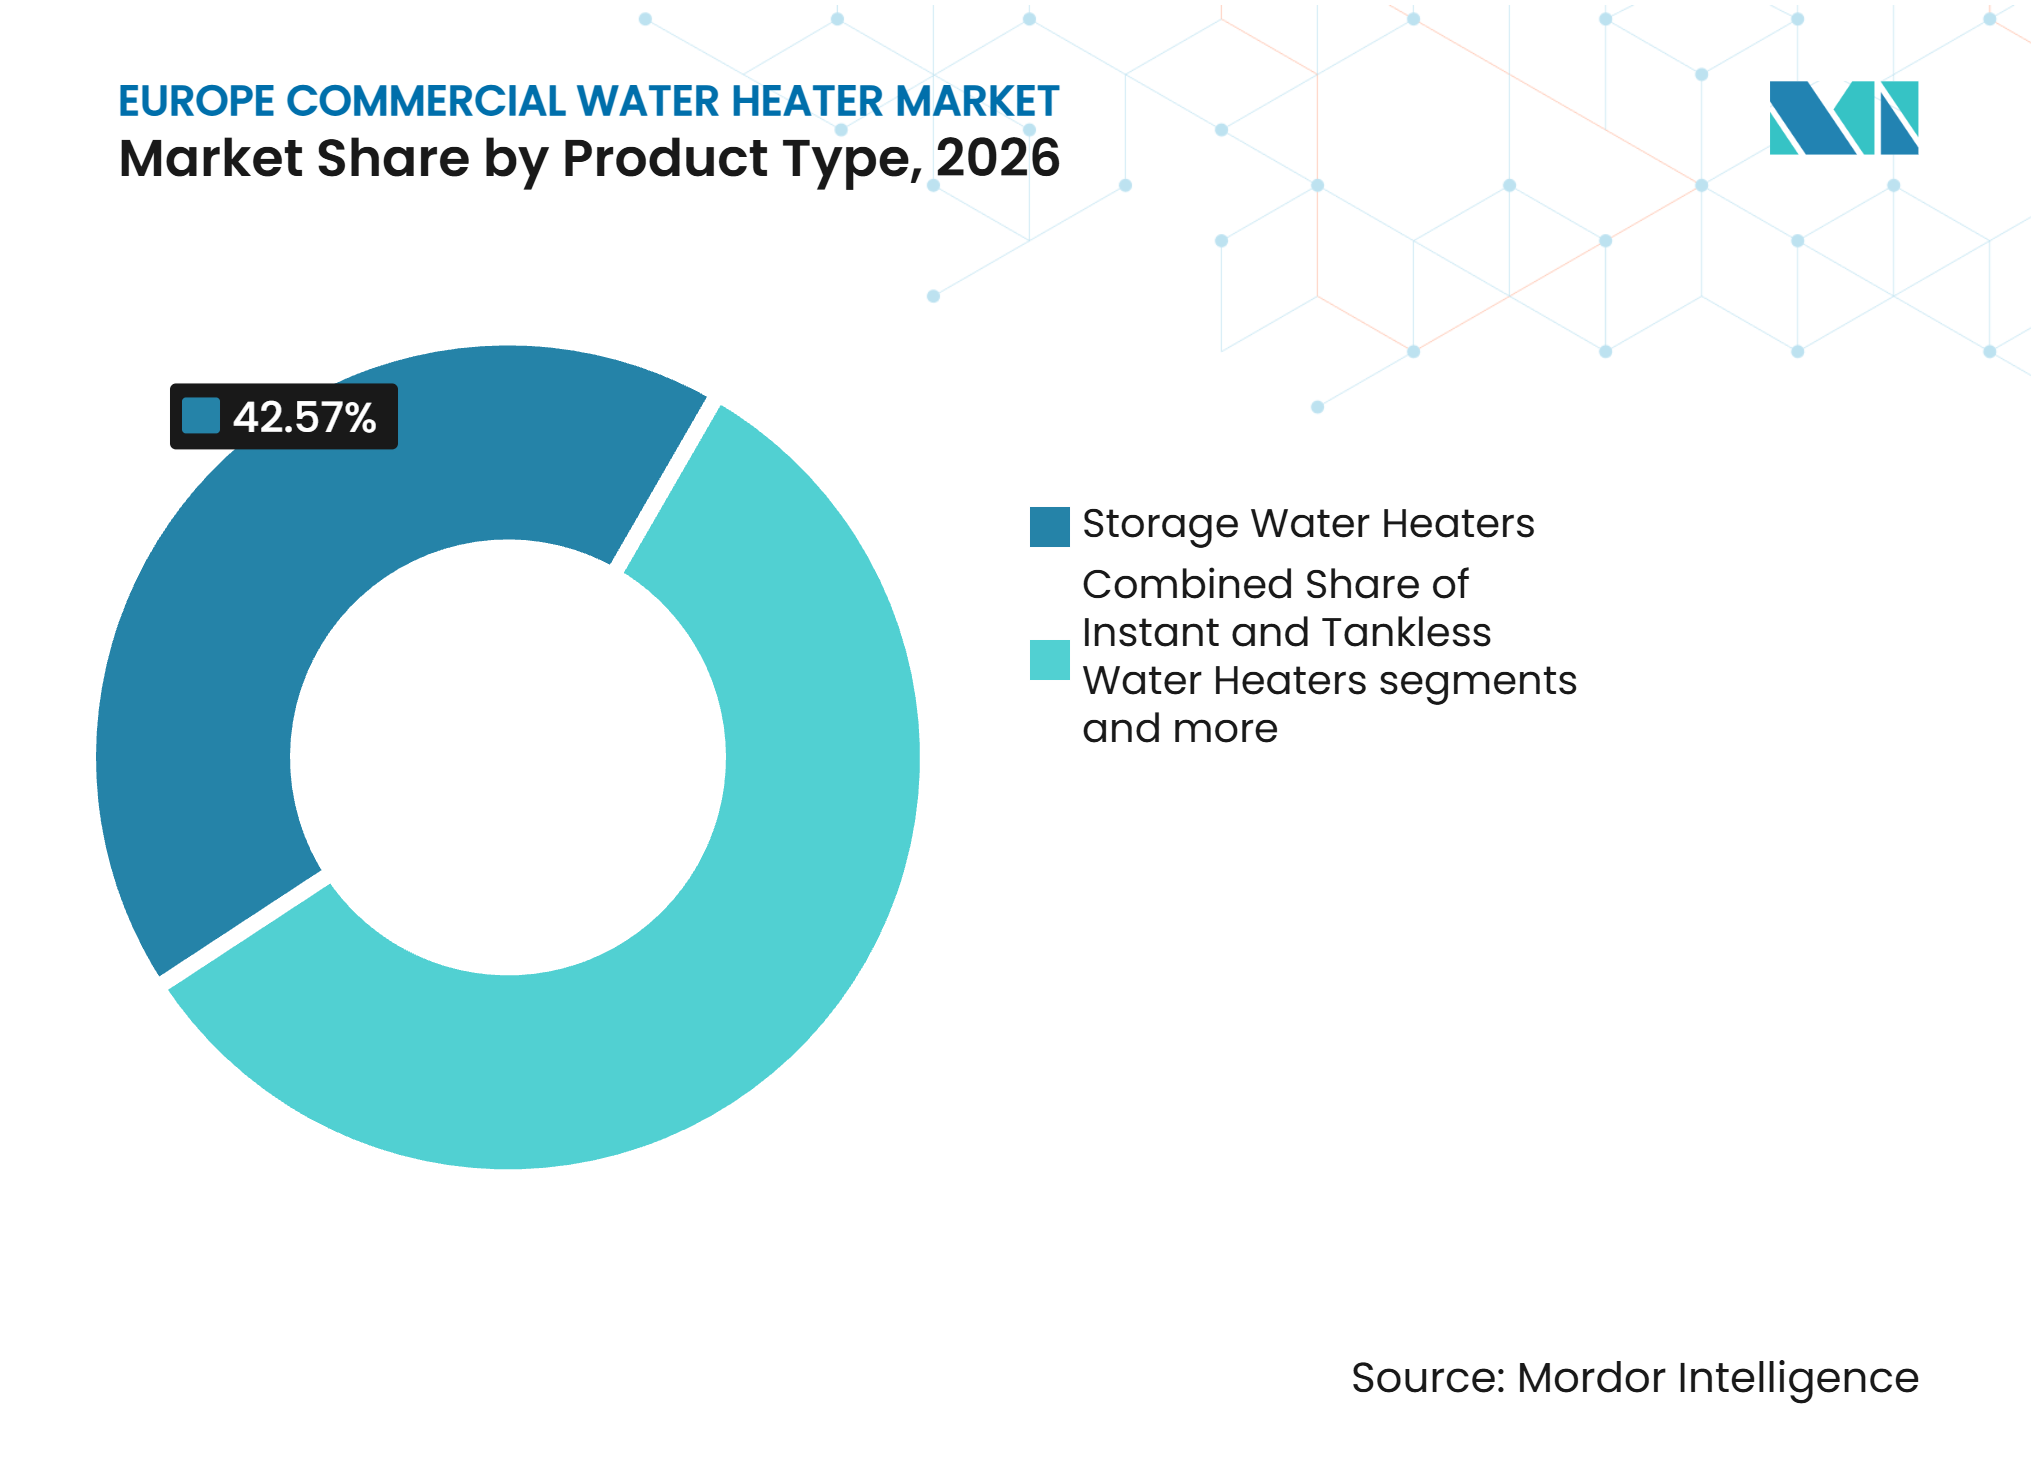
従来型機器が地位を維持する中、ヒートポンプが規模を拡大貯湯式給湯器は2026年の売上の42.57%を占めました。ピーク需要が高く、短時間での給湯が求められるホテル、医療施設、公共施設に適しています。集中型貯湯設備の大規模な既設ベースも、計画的な改修工事における同等品への更新を実用的なものにしています。商業用厨房、ホテル、介護施設は多くの場合、既存のタンク室と給水配管システムを前提に設計されています。そのため、貯湯式製品はヨーロッパ業務用給湯器産業において、特にサービスの継続性を優先するサイトで中心的な役割を維持しています。
ヒートポンプおよびハイブリッド給湯器は、2027年から2032年にかけてCAGR 8.16%で成長すると予測されています。このセグメントは、より厳格なエネルギー基準、寒冷地性能の向上、および低環境負荷冷媒を使用した機器の恩恵を受けています。瞬間式およびタンクレス式システムは、スペースが限られており、断続的な需要により貯湯水の有用性が低い場所では引き続き有効です。Rinnaiは、コンデンシング連続流式業務用ユニットがテスト済み効率97%に達することができると述べています。カスケード式瞬間給湯ユニットは、単一の大型容器なしに出力を高めることができ、構造的な制約のある医療・ホスピタリティ施設の改修に適しています。



エネルギー源別:
ガスが現在主導する中、太陽光が長期的な勢いを構築天然ガスおよびLPGは2026年の売上の37.83%を占めました。コンデンシングガス製品は、ホスピタリティおよび飲食サービスビルの施設管理者、仕様設計エンジニア、施工業者に広く普及しています。高い出力を提供し、ヒートポンプシステムよりも初期資本が少なくて済む場合があります。公的補助金と建築規制が効率的な電化設備へと移行するにつれて、その地位は縮小しつつあります。2026年にEU加盟国が承認した改訂エコデザイン規則は、2028年秋から適用される見込みです。
太陽光は2027年から2032年にかけてCAGR 6.25%で成長すると予測されています。直接電化が建築物性能基準を満たすための認められた手段となるにつれて、電気システムの重要性が高まっています。ヨーロッパの太陽熱容量は2024年に43.6 GWthに達し、Solar Heat Europeによると2023年比で0.4%増加しました。エネルギー性能指令(建築物)は、一部の新築非住宅建築物および大規模改修を行う建築物への太陽光発電設備の設置を義務付けています。太陽光発電、ヒートポンプ、蓄熱、および制御システムの組み合わせにより、所有者は必要な給湯サービスレベルを低下させることなく再生可能電力を活用することができます。
容量別:
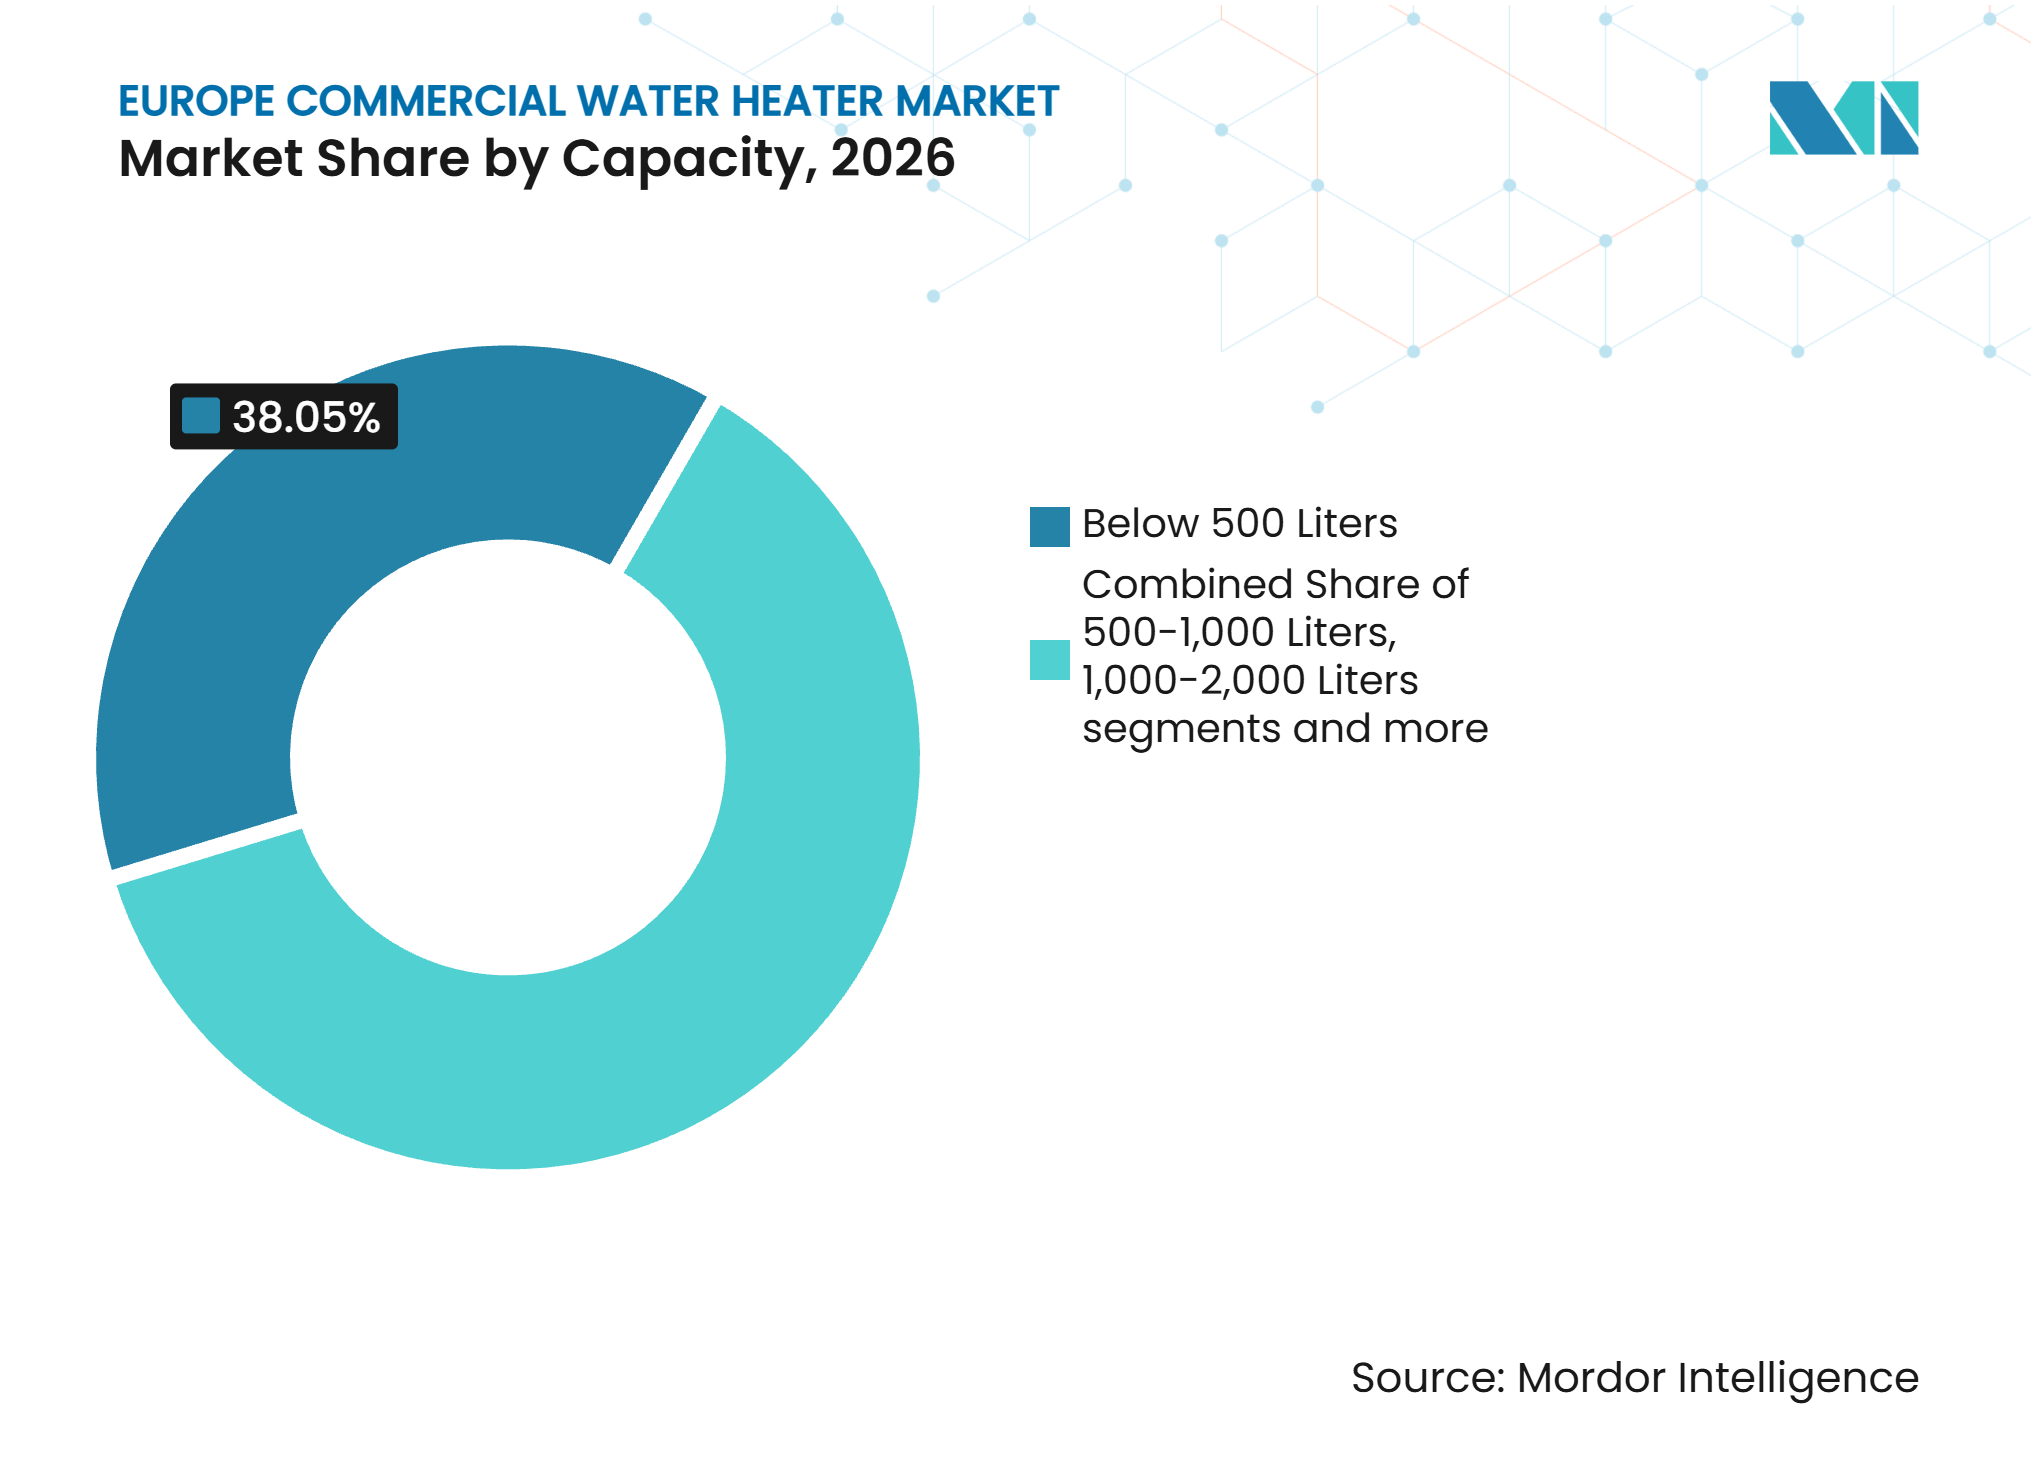
小型ユニットが主導し、大型システムが地位を確立500リットル未満は2026年の市場価値の38.05%を占めました。この容量帯は、多点給湯が必要な中規模ホテル、レストラン、クリニック、公共施設の厨房に対応しています。貯湯式、瞬間式、ヒートポンプ機器を含む幅広いフォーマットが利用可能です。設置・仕様決定サイクルが短いため、このセグメントは定期的な更新工事において重要な役割を果たしています。
3,000リットル超は2027年から2032年にかけてCAGR 7.17%で成長すると予測されています。500〜1,000リットルの範囲は大型ホテルや医療施設に対応し、1,000〜3,000リットルの範囲では従来のガス焚きカスケードが依然として一般的です。大型ホテル、病院、大学キャンパス、地域熱供給の商業複合施設が3,000リットル超の需要を支えています。これらのプロジェクトは、その規模が融資と性能保証を支えるため、エネルギーサービス契約や段階的なヒートポンプ設置に適しています。50〜200kWのカスケード式ヒートポンプモジュールは、施設が広範な改修工事を進める中で停止リスクを低減することができます。

エンドユーザー別:
ホスピタリティが需要を支え、ヘルスケアが最速成長ホスピタリティは2026年の市場価値の23.76%を占めました。ホテル、リゾート、宿泊施設は、朝の入浴時間帯と夜間の厨房活動において相当量の給湯需要を有しています。学術誌『Energies』の研究によると、給湯用温水はホテルの電力使用量の24.8%を占めていました。貯湯水を安全な温度に維持しなければならないため、水衛生管理もヨーロッパ業務用給湯器市場における定期的な更新活動を支えています。
ヘルスケアは2027年から2032年にかけてCAGR 7.84%で成長すると予測されています。病院、クリニック、介護施設は、患者ケア、洗濯、滅菌、水治療法のために継続的な給湯を必要としています。ローマのFondazione Policlinico Universitario A. Gemelli IRCCSでの研究では、給湯回路管理装置により日々の電力・熱エネルギー使用量がそれぞれ68.6%および48.6%削減されたことが明らかになりました。公共施設、飲食サービス、集合住宅、産業用の購買者は、それぞれ異なる容量、制御、サービス体制を必要としています。
流通チャネル別:
ディーラーが主導し、大型プロジェクトで直販が地位を確立ディーラーおよびディストリビューターは2026年の売上の71.58%を占めました。多くの商業プロジェクトは、ディストリビューターとの関係、製品の入手可能性、研修、および技術サポートに依存するHVACコンサルタントによって設計されています。そのため、ヨーロッパ業務用給湯器市場では、製品の決定は所有者が発注書を発行するよりもかなり前に行われることがあります。施工業者研修とディストリビューター認定に投資するメーカーは、このチャネルでの地位を強化することができます。
直販は2027年から2032年にかけてCAGR 7.41%で成長すると予測されています。病院グループ、ホテルチェーン、大学、エネルギーサービス会社は、大規模または標準化されたプロジェクトに直接フレームワーク契約を活用することができます。このルートは、プロジェクトにエンジニアリング機器、調整されたサービス、明確なコミッショニング責任、および単一の責任サプライヤーが必要な場合に、ディストリビューター層の一部を迂回することができます。直接関係は、デジタルモニタリング、保守契約、エネルギー性能契約もサポートできます。このチャネルは、標準製品向けの大量流通と大型システム向けの直販に分化しつつあります。
地域分析
ドイツ
ドイツは2026年の売上の18.23%を占めました。老朽化した商業用暖房システムの豊富なストックと改修支援の枠組みが更新需要を支えています。Eurostatは、2025年下半期のドイツの非家庭用ガス価格が100kWhあたり7.13ユーロであったと報告しており、これにより電化給湯の長期的な運用面での優位性が強まる可能性があります。改訂されたエネルギー性能指令(建築物)と国内建築政策が仕様決定に影響を与えています。太陽光統合、水衛生義務、および圧力機器指令への準拠は、大規模な商業、公共、医療プロジェクトにおける重要な考慮事項です。
北欧諸国
北欧諸国は2027年から2032年にかけてCAGR 7.55%で成長すると予測されています。ノルウェーとフィンランドはヒートポンプの成熟した設置ベースを持ち、フィンランドはEUで最も低い非家庭用電力価格(1kWhあたり0.09ユーロ)を記録しました。デンマークのヒートポンプ販売台数は2025年に36%増加し、ノルウェーの商業・非住宅向け販売も住宅需要の低迷にもかかわらず増加しました。地域熱供給ネットワーク、蓄熱、および系統連系により、地域全体で柔軟な商業用給湯がより実用的になっています。HOFORが計画するコペンハーゲンのヒートポンププロジェクトは、地域熱供給投資の方向性を示しています。
イギリス、フランス、イタリア、スペイン、ベネルクス、その他のヨーロッパ
イギリス、フランス、イタリア、スペイン、ベネルクス、その他のヨーロッパは多様な購買条件を持っています。イギリス市場は成熟した更新主導型市場であり、従来のガス焚き給湯から電化、ヒートポンプ、および統合型低炭素給湯(DHW)システムへの段階的な移行が進んでいます。フランスは新築建築物におけるガス機器への規制を強化しており、その製造基盤を通じてヨーロッパ全体の供給を支えています。イタリアとスペインは商業用途からの需要を提供しており、スペインのホテル物件には太陽光統合が特に関連しています。ベネルクス市場はドイツと同様の移行パターンをたどっており、ポーランド、ルーマニア、チェコ共和国はEUの改修資金から恩恵を受ける可能性があります。国内補助金、認証慣行、圧力機器指令、および冷媒コンプライアンスが、これらの市場全体での製品選定を形成しています。
競合環境
市場集中度
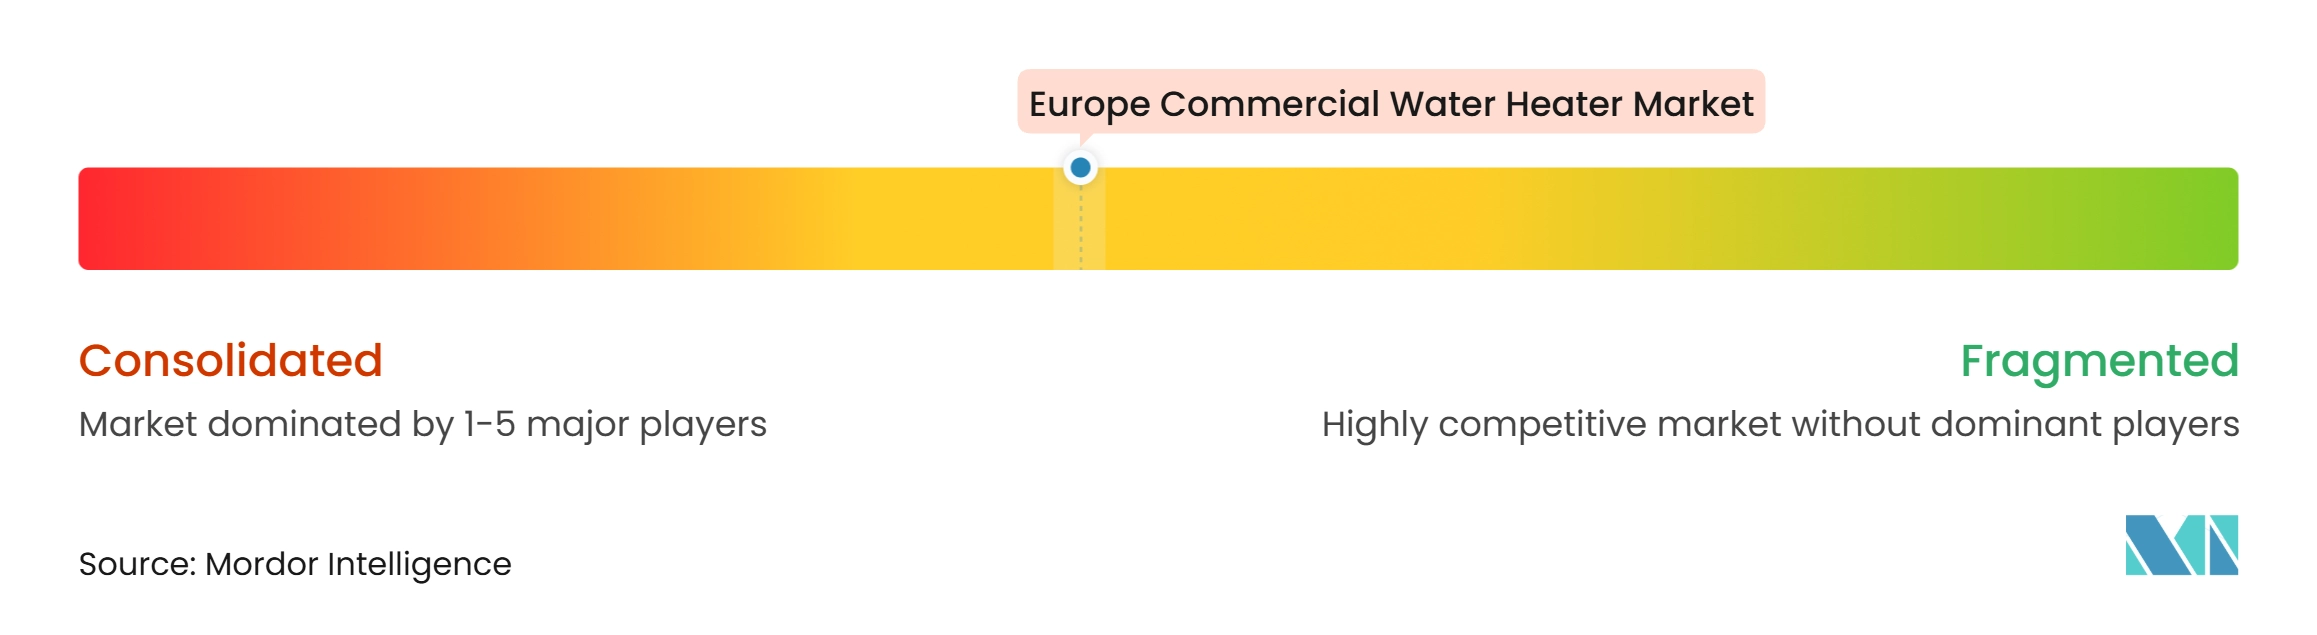
ヨーロッパ業務用給湯器市場は中程度に集中しています。Ariston、Vaillant Group、BDR Thermea、Viessmann Climate Solutions、Groupe Atlantic、STIEBEL ELTRONは、ヨーロッパの商業用暖房カテゴリー全体で強固な地位を占めています。Rinnai、NORITZ、Panasonicも特化した連続流式およびヒートポンプ用途で競合しています。Fガス規制が将来のポートフォリオを方向付けるにつれて、製品開発はR290プロパンおよび二酸化炭素冷媒へと移行しています。メーカーはまた、制御システムを活用して給湯器を建築物エネルギー管理システムおよびオンサイト発電と接続しています。
1,000リットル超の大型商業システムは、ヨーロッパ業務用給湯器市場において小型製品よりも標準化が進んでいません。この容量帯の多くのプロジェクトでは、依然としてカスタムエンジニアリング、複数ユニット、複雑な水配管設計が使用されています。RinnaiのSenseiパートナー開発プログラムは、研修と開発を通じて商業施工業者を支援しています。施工業者との関係が仕様に影響を与える可能性があり、圧力機器指令およびISO 9001慣行への準拠は公共部門および医療分野の入札を支えています。
中国サプライヤーが標準的な電気貯湯式の流通を拡大するにつれて、ヨーロッパ業務用給湯器市場においてコスト競争力がより重要になっています。BDR Thermeaはドイツの生産をより広いヨーロッパ製造ネットワーク内に統合していま。ヨーロッパのメーカーもヒートポンプ対応機器の生産能力を拡大しています。これらの投資は数量成長と、より効率的な給湯システムへの移行の両方を支えています。製品ラインナップ、施工業者サポート、コンプライアンス文書、および製造コスト管理が競争上の地位をますます形成しています。
ヨーロッパ業務用給湯器産業リーダー
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Vaillant Group
-
Viessmann Climate Solutions SE
-
BDR Thermea Group
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ業務用給湯器市場 このレポートでカバーされる企業
- Ariston Holding N.V.
- Robert Bosch GmbH
- Vaillant Group
- Viessmann Climate Solutions SE
- BDR Thermea Group
- Groupe Atlantic
- STIEBEL ELTRON GmbH & Co. KG
- NIBE Industrier AB
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Glen Dimplex Group
- Rinnai Corporation
- NORITZ Corporation
- Midea Group Co., Ltd.
- Haier Smart Home Co., Ltd.
- Panasonic Corporation
- Mitsubishi Electric Europe B.V.
- Daikin Europe N.V.
- Ferroli S.p.A.
- CLAGE GmbH
最近の産業開発事情 ヨーロッパ業務用給湯器市場
- 2026年11月:Aermecは、商業・産業ビル向けに高温水対水ヒートポンプHWSG_HおよびWFGN_H(145〜889kW、最高80〜85℃)を発売しました。
- 2026年9月:Ideal Commercial Heatingは、EQMAXガスコンデンシング給湯器(10モデル、20〜120kW)で初めて商業用給湯市場に参入しました。
- 2025年8月:NIBE Energy SystemsはCetethermのPioneer熱交換ユニットおよびサブステーション製品をHVACソリューションポートフォリオに統合しました。この開発により、地域熱供給・冷却ネットワークにおける地位が強化され、ヒートポンプ主導型および大規模熱ネットワークプロジェクトの組み合わせが可能になりました。
ヨーロッパ業務用給湯器市場レポートの調査範囲
セグメンテーション概要
| 貯湯式給湯器 |
| 瞬間式・タンクレス式給湯器 |
| ヒートポンプおよびハイブリッド給湯器 |
| 電気 |
| 天然ガスおよびLPG |
| 石油焚き |
| 太陽光 |
| その他のエネルギー源 |
| 500リットル未満 |
| 500〜1,000リットル |
| 1,000〜2,000リットル |
| 2,000〜3,000リットル |
| 3,000リットル超 |
| ホスピタリティ — ホテル、リゾート、宿泊施設 |
| ヘルスケア — 病院、クリニック、介護施設 |
| 公共施設 — 教育機関、公共建築物 |
| 飲食サービス — レストラン、商業用厨房 |
| 集合住宅・商業用住宅建築物 |
| 製造業、ランドリー、その他の施設 |
| 直販 |
| ディーラーおよびディストリビューター |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) |
| その他のヨーロッパ |
| 製品タイプ別 | 貯湯式給湯器 |
| 瞬間式・タンクレス式給湯器 | |
| ヒートポンプおよびハイブリッド給湯器 | |
| エネルギー源別 | 電気 |
| 天然ガスおよびLPG | |
| 石油焚き | |
| 太陽光 | |
| その他のエネルギー源 | |
| 容量別 | 500リットル未満 |
| 500〜1,000リットル | |
| 1,000〜2,000リットル | |
| 2,000〜3,000リットル | |
| 3,000リットル超 | |
| エンドユーザー別 | ホスピタリティ — ホテル、リゾート、宿泊施設 |
| ヘルスケア — 病院、クリニック、介護施設 | |
| 公共施設 — 教育機関、公共建築物 | |
| 飲食サービス — レストラン、商業用厨房 | |
| 集合住宅・商業用住宅建築物 | |
| 製造業、ランドリー、その他の施設 | |
| 流通チャネル別 | 直販 |
| ディーラーおよびディストリビューター | |
| 地域別 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパにおける業務用給湯器の需要を牽引しているのは何ですか?
市場は2027年から2032年にかけてCAGR 5.81%で成長すると予測されており、建築物の改修、省エネ規制、更新需要によって支えられています。
ヨーロッパで最大のシェアを持つ製品タイプはどれですか?
貯湯式給湯器は、ホスピタリティ、ヘルスケア、公共施設の高需要用途に引き続き適しているため、2026年の売上の42.57%を占めました。
最も急速に成長している給湯技術はどれですか?
ヒートポンプおよびハイブリッド給湯器は、エネルギー基準と低地球温暖化係数冷媒製品に支えられ、2032年にかけてCAGR 8.16%で成長すると予測されています。
商業用ヒートポンプ給湯器の普及が進んでいる理由は何ですか?
運用エネルギー使用量を削減し、太陽光発電と連携し、所有者がより厳格な建築物性能要件を満たすのに役立てることができます。
最も急速に成長すると予想されるエンドユーザーはどですか?
病院や介護施設は継続的かつ先送りできない給湯ニーズを持つため、ヘルスケアは2032年にかけてCAGR 7.84%で成長すると予測されています。