
Marktgröße und Marktanteile des europäischen gewerblichen Warmwasserbereitermarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
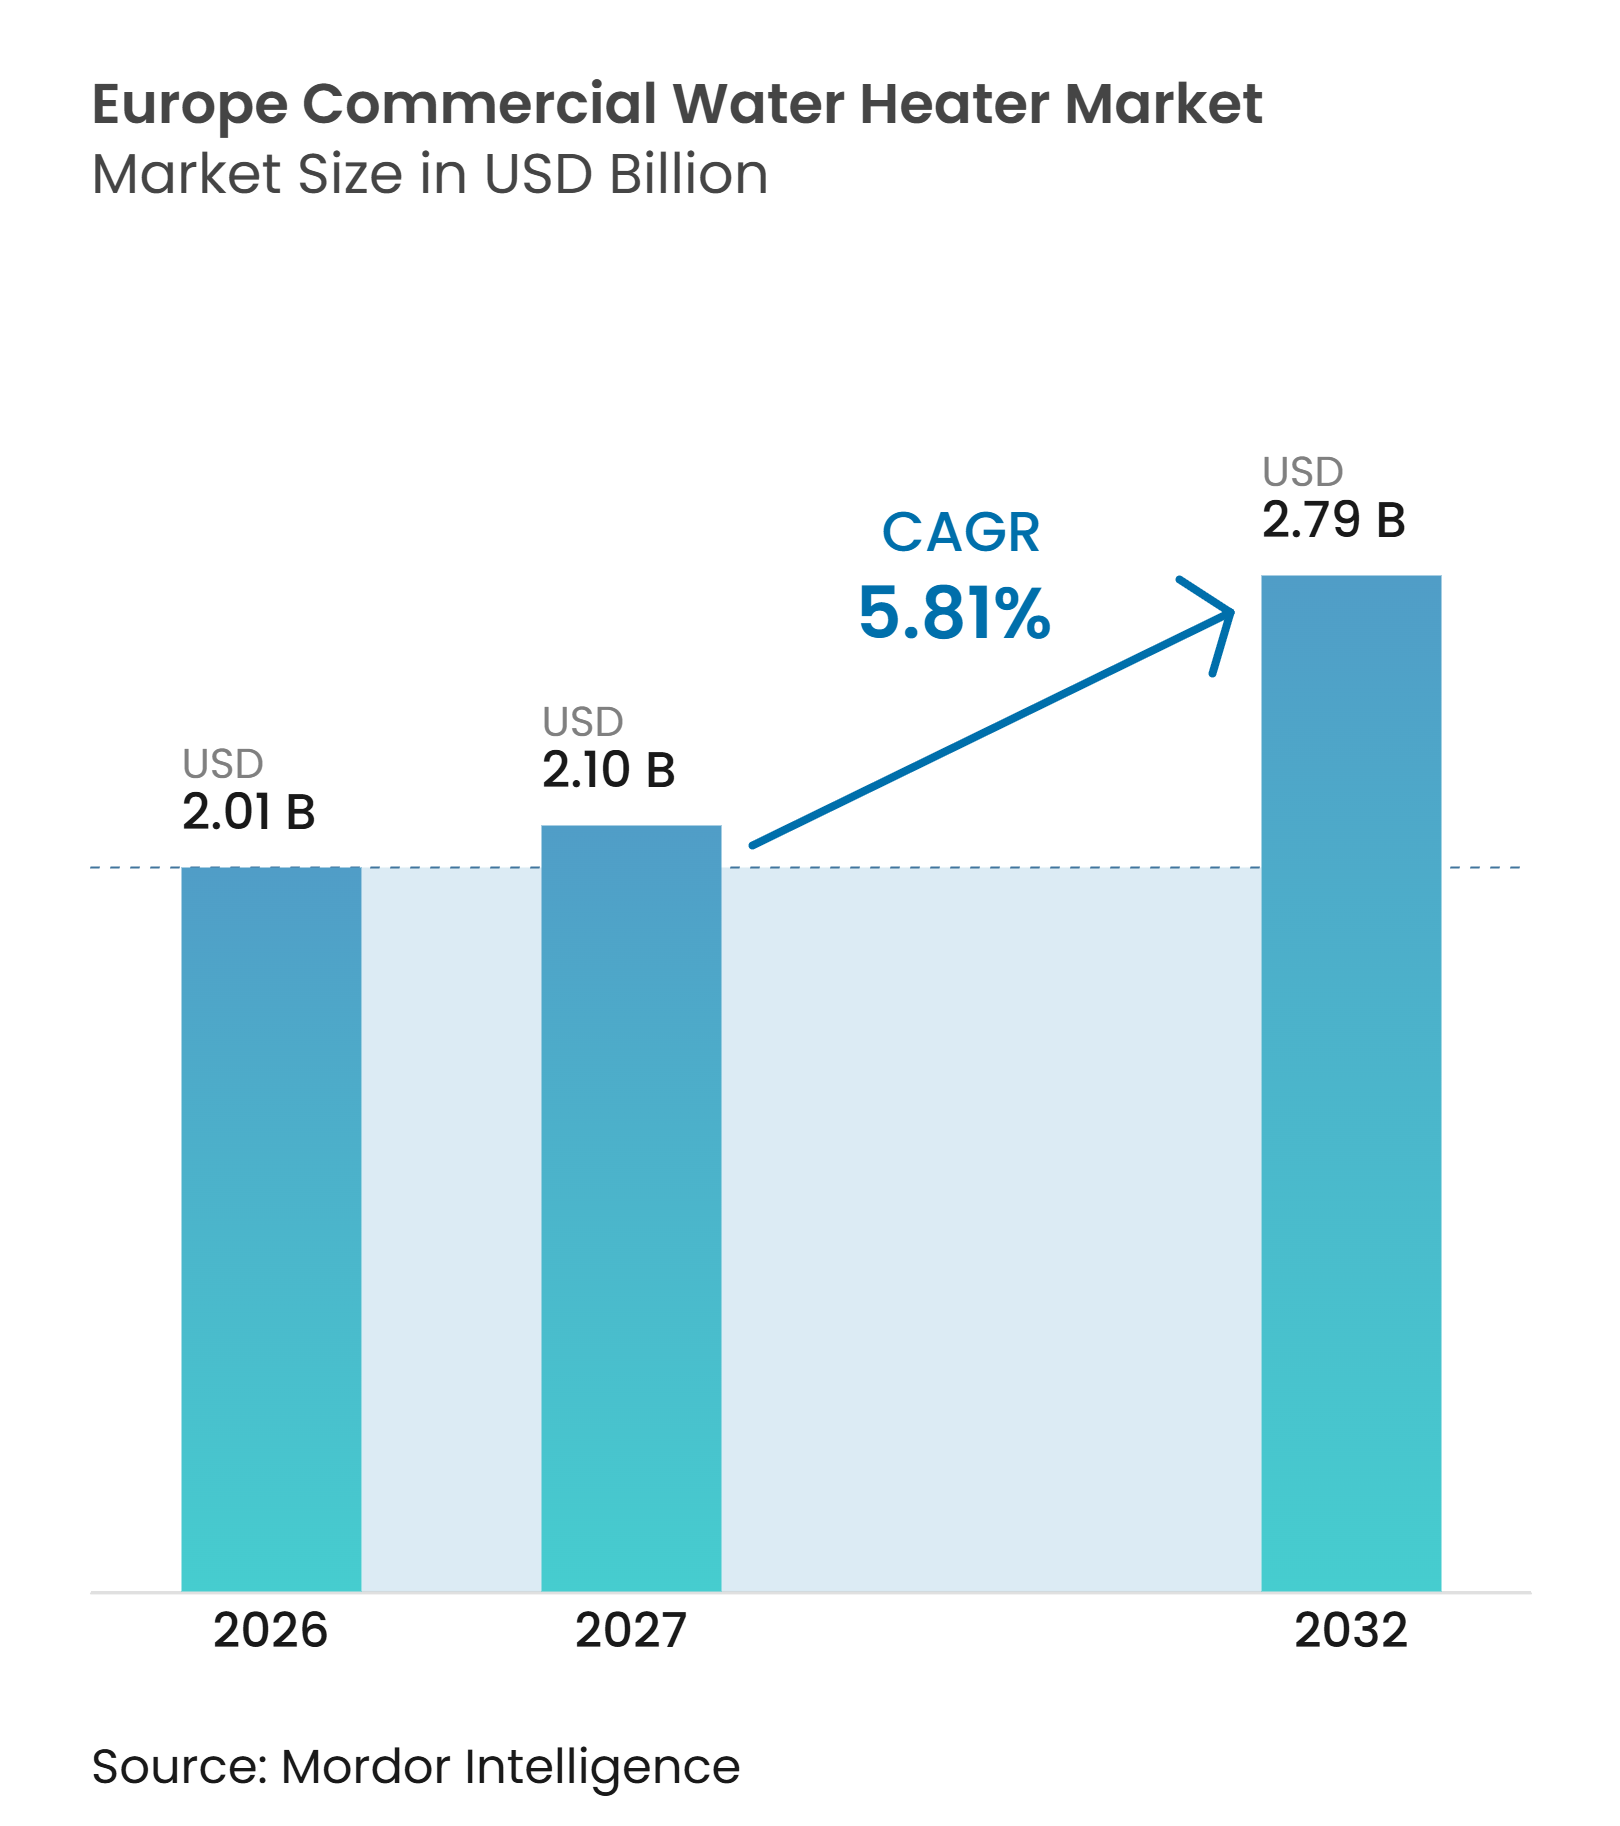
| Marktgröße im Basisjahr (2026) | 2.01 Milliarden US-Dollar |
| Marktgröße (2027) | 2.10 Milliarden US-Dollar |
| Marktgröße (2032) | 2.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.81 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen gewerblichen Warmwasserbereitermarkts von Mordor Intelligence
Die Marktgröße des europäischen gewerblichen Warmwasserbereitermarkts wird voraussichtlich von 2,01 Milliarden USD im Jahr 2026 auf 2,10 Milliarden USD im Jahr 2027 wachsen und bis 2032 eine Prognose von 2,79 Milliarden USD erreichen, was einem CAGR von 5,81 % im Zeitraum 2027–2032 entspricht. Der Markt wird durch Vorschriften geprägt, die effiziente Heizgeräte in gewerblichen Gebäuden begünstigen, sowie durch den Ersatzbedarf eines alten Gebäudebestands. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden verhindert, dass EU-Mitgliedstaaten ab Januar 2025 öffentliche Subventionen für eigenständige Heizkessel auf fossiler Brennstoffbasis gewähren, was die Geräteauswahl bei Renovierungen verändert. Die meisten EU-Gebäude wurden vor dem Jahr 2000 errichtet, und viele weisen eine schwache Energieeffizienz auf, was einen anhaltenden Bedarf an Warmwasserbereitungs-Upgrades schafft. Wärmepumpen, solargekoppelte Systeme und hocheffiziente Gasgeräte konkurrieren um diese Ersatzarbeiten, während Installateure und Distributoren einen starken Einfluss auf die Spezifikationen behalten. Der europäische gewerbliche Warmwasserbereitermarkt ist daher weniger vom Neubau abhängig als von Compliance, Betriebskosten und Renovierungsplänen.
Wichtigste Erkenntnisse des Berichts
-
Nach Produkttyp hielten Speicher-Warmwasserbereiter im Jahr 2026 einen Marktanteil von 42,57 % am europäischen gewerblichen Warmwasserbereitermarkt, während Wärmepumpen- und Hybrid-Warmwasserbereiter bis 2032 mit einem CAGR von 8,16 % wachsen sollen.
-
Nach Energiequelle hielten Erdgas und LPG im Jahr 2026 einen Marktanteil von 37,83 % am europäischen gewerblichen Warmwasserbereitermarkt, während Solar bis 2032 mit einem CAGR von 6,25 % wachsen soll.
-
Nach Kapazität entfielen im Jahr 2026 38,05 % des Marktanteils am europäischen gewerblichen Warmwasserbereitermarkt auf Geräte unter 500 Liter, während Geräte über 3.000 Liter bis 2032 mit einem CAGR von 7,17 % wachsen sollen.
-
Nach Endnutzer hielt das Gastgewerbe im Jahr 2026 einen Marktanteil von 23,76 % am europäischen gewerblichen Warmwasserbereitermarkt, während das Gesundheitswesen bis 2032 mit einem CAGR von 7,84 % wachsen soll.
-
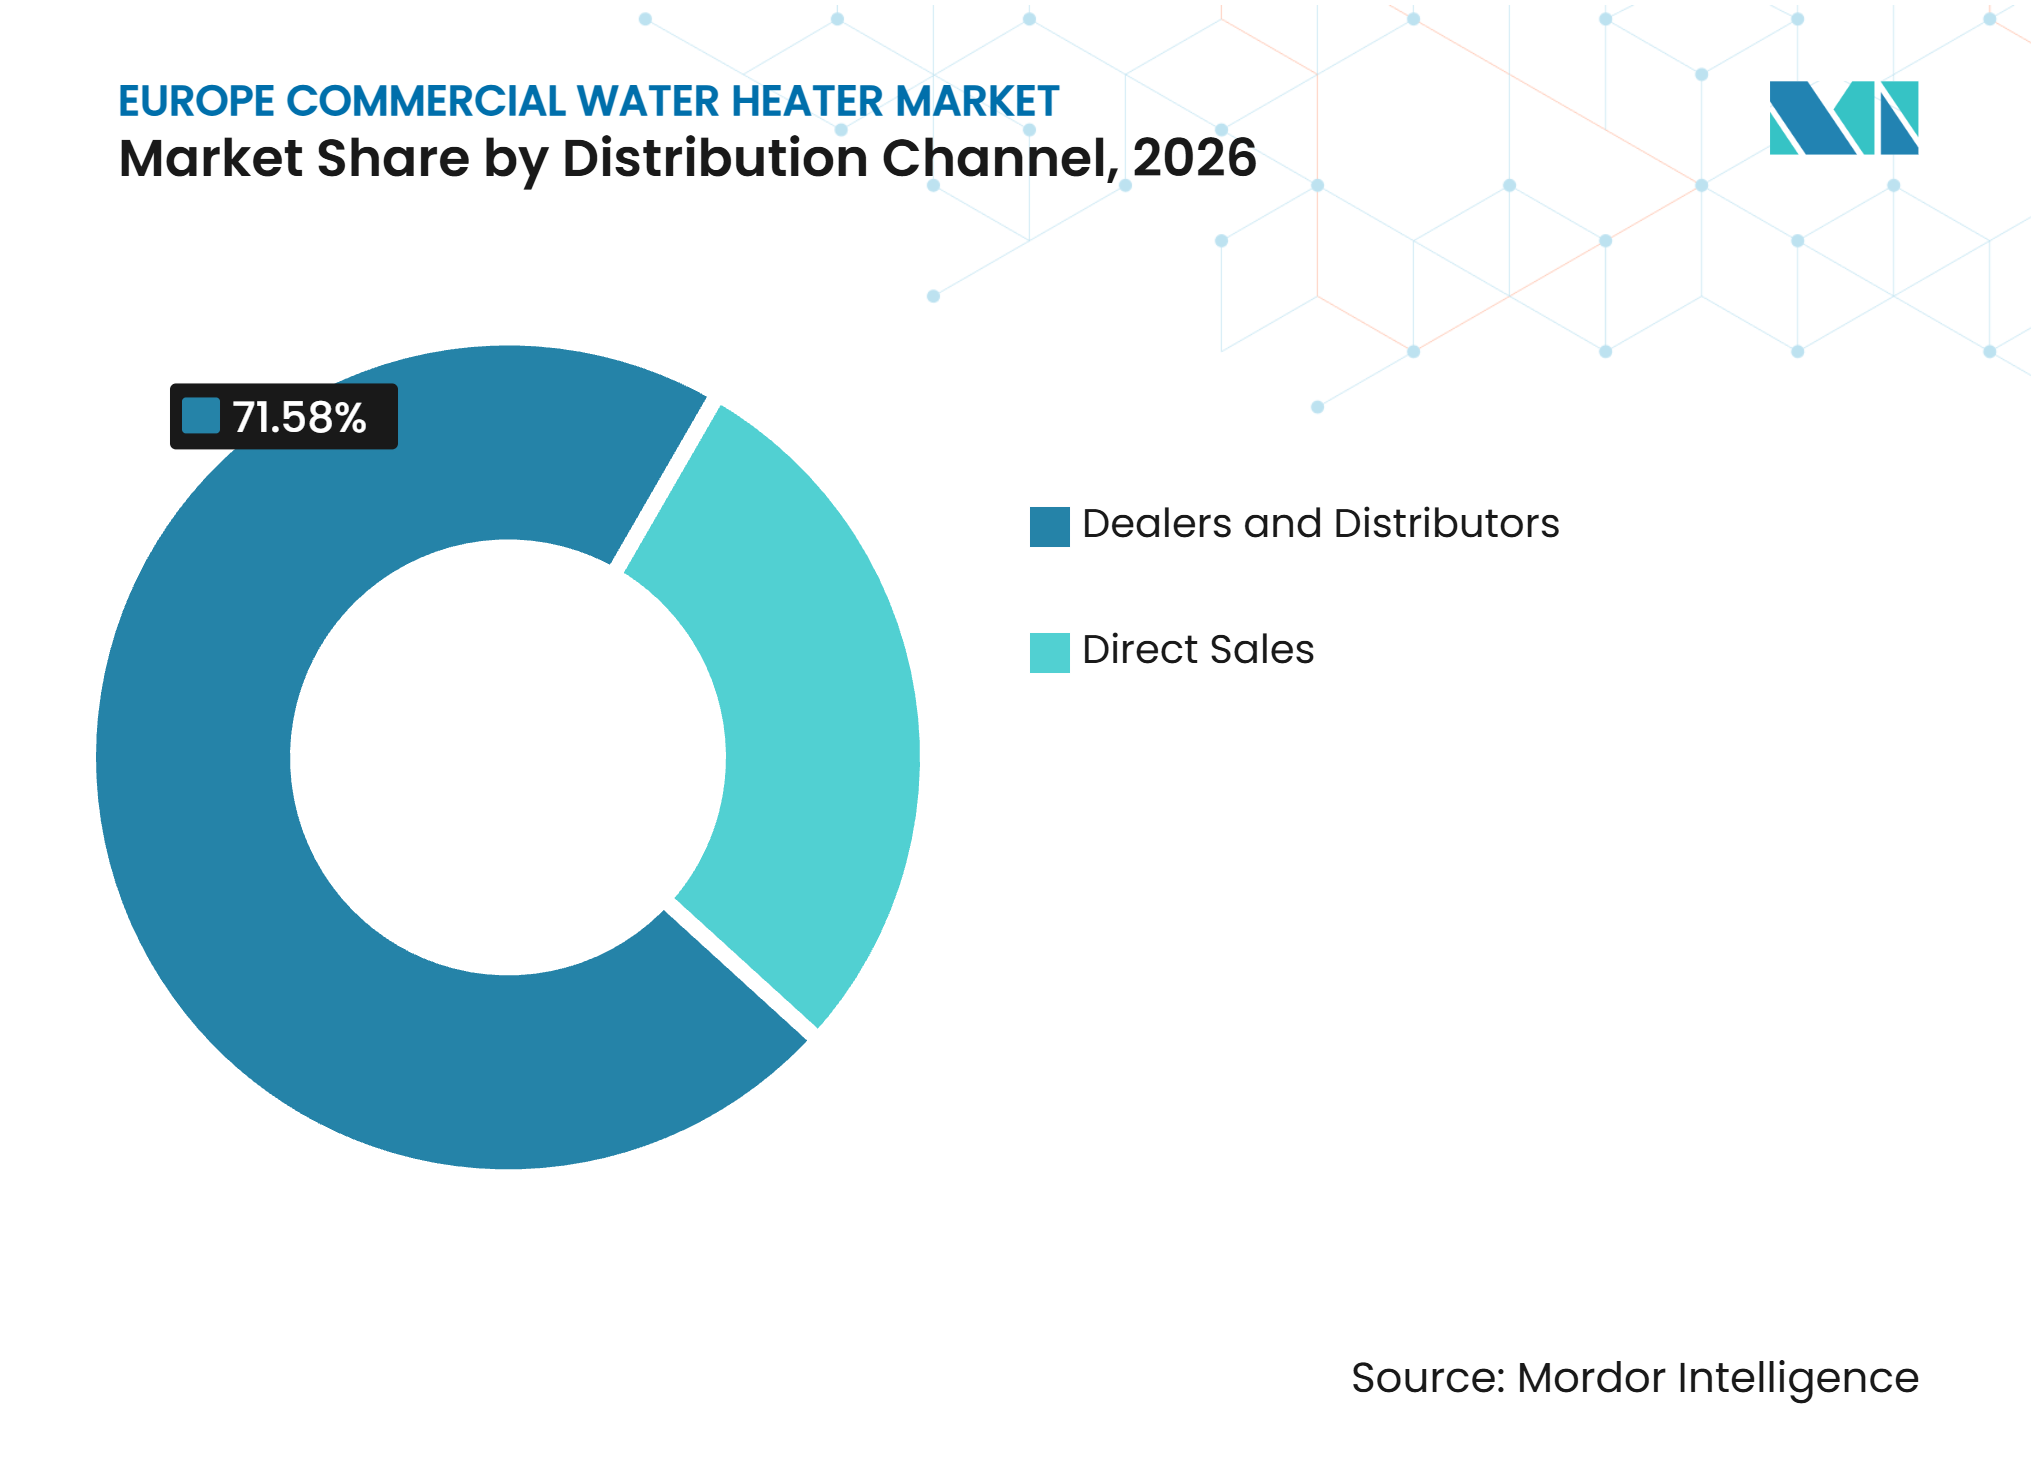
Nach Vertriebskanal hielten Händler und Distributoren im Jahr 2026 einen Umsatzanteil von 71,58 %, während der Direktvertrieb bis 2032 mit einem CAGR von 7,41 % wachsen soll.
-
Nach Geografie hielt Deutschland im Jahr 2026 einen Umsatzanteil von 18,23 %, während die nordischen Länder bis 2032 mit einem CAGR von 7,55 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Dekarbonisierungspolitik und Renovierung gewerblicher Gebäude | +1.5% | EU-27 und Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Ersatz veralteter Heizungs- und Warmwassersysteme | +1.2% | Europa, konzentriert in Deutschland, Frankreich und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Energiepreisvolatilität und Senkung der Betriebskosten | +0.8% | Europa, am stärksten ausgeprägt in Italien, Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Wärmepumpenadoption und Integration erneuerbarer Energien | +1.1% | Nordische Länder, Deutschland, Vereinigtes Königreich und Frankreich | Langfristig (≥ 4 Jahre) |
| Demand-Response und thermische Speicherung in gewerblichen Gebäuden | +0.4% | Deutschland und nordische Länder | Mittelfristig (2–4 Jahre) |
| Installateursgeführte Spezifikation und Energiedienstleistungsverträge | +0.3% | Vereinigtes Königreich, Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Dekarbonisierungspolitik und Renovierung gewerblicher Gebäude
Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet die Mitgliedstaaten, die am schlechtesten abschneidenden Nichtwohngebäude zu verbessern. Sie legt einen Pfad für die Renovierung der 16 % der am schlechtesten abschneidenden Nichtwohngebäude bis 2030 und 26 % bis 2033 fest[1]. Dies schafft eine definierte Projektpipeline für den europäischen gewerblichen Warmwasserbereitermarkt, da die Warmwasserbereitung Teil vieler gebäudeenergetischer Modernisierungen ist. Derselbe Politikrahmen stoppt die öffentliche Förderung für eigenständige Heizkessel auf fossiler Brennstoffbasis ab Januar 2025[2]. Einrichtungen, die kürzlich Gasgeräte installiert haben, können daher bei der Planung späterer Effizienzmaßnahmen mit kürzeren wirtschaftlichen Nutzungsdauern konfrontiert werden.
Ersatz veralteter gewerblicher Heizungs- und Warmwassersysteme
Die Ersatznachfrage steigt, da viele gewerbliche Heizungsanlagen, die in den späten 1990er und frühen 2000er Jahren installiert wurden, das Ende ihrer Auslegungslebensdauer erreichen. Die Europäische Kommission berichtet, dass 85 % der EU-Gebäude vor dem Jahr 2000 errichtet wurden, was einen erheblichen Renovierungsbedarf begründet[3]. Hotels, Krankenhäuser, Pflegeeinrichtungen und institutionelle Gebäude können Geräte im Rahmen geplanter Wartungsarbeiten ersetzen, anstatt auf Neubauten zu warten. Wasserhygienepflichten unterstützen ebenfalls wiederkehrende Arbeiten, da Speichertemperaturen und Systemmanagement Legionellenrisiken kontrollieren müssen. Die EU-Renovierungswelle zielt darauf ab, die jährliche Renovierungstätigkeit zu steigern, obwohl die aktuellen Raten unter dem für die Erreichung der Ziele von 2030 erforderlichen Tempo liegen. Dieser Rückstau verschafft dem europäischen gewerblichen Warmwasserbereitermarkt eine Nachfragequelle, die auch dann aktiv bleiben kann, wenn Baugenehmigungen nachlassen.
Energiepreisvolatilität und Senkung der gewerblichen Betriebskosten
Gewerbliche Käufer bewerten Warmwasserbereitungsprojekte nach dem europäischen Energieschock weiterhin anhand von Betriebskosteneinsparungen. Die durchschnittlichen EU-Nichthaushaltsgaspreise fielen im ersten Halbjahr 2026 um 6,7 % im Jahresvergleich auf EUR 0,06 pro kWh, während die Nichthaushaltsstrompreise um 5,4 % auf EUR 0,18 pro kWh sanken[4]. Die Preise liegen laut der Europäischen Zentralbank weiterhin über dem Niveau vor dem Energieschock von 2021. Gewerbliche Betreiber mit hohem Warmwasserbedarf können diese Kostenunterschiede nutzen, um effizientere Systeme zu rechtfertigen. Thermische Speicherung und Demand-Response-Steuerungen können zusätzlichen Nutzen schaffen, indem sie die Wärmeerzeugung in Zeiten günstigerer oder vor Ort erzeugter erneuerbarer Energie verlagern.
Wärmepumpenadoption und Integration erneuerbarer Energien
Die Wärmepumpenadoption ist ein zentraler Wachstumspfad für den europäischen gewerblichen Warmwasserbereitermarkt, auch nachdem der breitere europäische Markt im Jahr 2024 zurückgegangen ist. Der Europäische Wärmepumpenverband meldete einen Rückgang von 23 % im Jahr 2024. Die Wärmepumpenverkäufe stiegen 2025 um 13 % auf 2,9 Millionen Einheiten in 21 europäischen Ländern. Dänemark verzeichnete 2025 einen Anstieg der Wärmepumpenverkäufe um 36 %, wobei Kältemittel mit geringem Treibhauspotenzial, einschließlich Propan und Kohlendioxid, an Bedeutung gewinnen, da die F-Gas-Vorschriften verschärft werden. Gewerbliche Standorte mit Photovoltaikanlagen können Wärmepumpen betreiben, wenn die Eigenstromerzeugung am stärksten ist. Diese Kombination ist besonders relevant für Krankenhäuser und Gastgewerbestandorte mit stabilem Tagesstromverbrauch und hohem Warmwasserbedarf.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für fortschrittliche Warmwasserbereitungssysteme | -1.0% | Europa, am stärksten ausgeprägt in Süd- und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Installateuren und Komplexität der Nachrüstung | -0.8% | Europa, am stärksten ausgeprägt im Vereinigten Königreich, Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Fragmentierte nationale Vorschriften, Zertifizierungen und Förderprogramme | -0.5% | Alle EU-Mitgliedstaaten | Langfristig (≥ 4 Jahre) |
| F-Gas-Beschränkungen und Engpässe bei der Kältemittelversorgung | -0.3% | EU-27 und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Wärmepumpen-, Kondensations- und Solarsysteme
Fortschrittliche Warmwasserbereitungssysteme weisen bei vielen Nachrüstprojekten höhere Anfangsinvestitionskosten auf als konventionelle Gasgeräte. Der Kostenunterschied ist größer, wenn ein Standort neue hydraulische Anschlüsse, elektrische Aufrüstungen oder mehrere Heizzonen benötigt. Unabhängige Hotels und Gastronomiebetreiber können Projekte aufschieben, wenn die Amortisationszeiten ihre Kapitalplanungsgrenzen überschreiten. Diese Hürde ist in Süd- und Osteuropa ausgeprägter, wo die Förderunterstützung geringer und die Finanzierungsbedingungen für den europäischen gewerblichen Warmwasserbereitermarkt weniger günstig sein können. Die Kostenbilanz verbessert sich über eine Betriebslebensdauer von 15 bis 20 Jahren, wenn Wärmepumpensysteme den Energieverbrauch im Vergleich zu elektrischen Widerstandsgeräten senken. Energiedienstleistungsverträge können die anfängliche Belastung ebenfalls reduzieren, da der Anbieter die Investition durch die mit dem installierten System erzielten Energieeinsparungen zurückgewinnt.
Mangel an zertifizierten Installateuren und Komplexität der Nachrüstung
Die Verfügbarkeit ausgebildeter Installateure begrenzt die Geschwindigkeit, mit der fortschrittliche Systeme eingesetzt werden können. Der Europäische Wärmepumpenverband gibt an, dass Europa bis 2030 mehr als 500.000 ausgebildete Fachkräfte benötigt. Das Internationale Kälteinstitut berichtete, dass der Kältesektor mehr Techniker benötigt, die für die Arbeit mit F-Gasen und natürlichen Kältemitteln qualifiziert sind. Artikel 18 der überarbeiteten Richtlinie über erneuerbare Energien verpflichtet die Mitgliedstaaten, für ausreichend qualifizierte Installateure für erneuerbare Heizung zu sorgen. Engpässe können Vorlaufzeiten verlängern und das Ausführungsrisiko für Krankenhäuser, Hotels und Projekte des öffentlichen Sektors erhöhen. Sie können auch Anbieter mit etablierten Auftragnehmer-Schulungs- und Zertifizierungsnetzwerken im europäischen gewerblichen Warmwasserbereitermarkt begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Konventionelle Geräte behaupten sich, während Wärmepumpen skalierenSpeicher-Warmwasserbereiter hielten im Jahr 2026 einen Umsatzanteil von 42,57 %. Sie eignen sich für Hotels, Gesundheitseinrichtungen und Institutionen mit hohem Spitzenbedarf, die kurzfristig gespeichertes Warmwasser benötigen. Ein großer installierter Bestand an zentralisierten Speichergeräten macht auch einen gleichartigen Austausch bei geplanten Renovierungsarbeiten praktikabel. Gewerbliche Küchen, Hotels und Pflegeheime sind häufig um bestehende Tankräume und Wasserverteilungssysteme herum konzipiert. Speicherprodukte behalten daher eine zentrale Rolle in der europäischen gewerblichen Warmwasserbereiterbranche, insbesondere an Standorten, die die Servicekontinuität priorisieren.
Wärmepumpen- und Hybrid-Warmwasserbereiter sollen zwischen 2027 und 2032 mit einem CAGR von 8,16 % wachsen. Das Segment profitiert von strengeren Energiestandards, verbesserter Kältewetterleistung und Geräten mit Kältemitteln geringerer Umweltauswirkung. Durchlauf- und Durchlauferhitzersysteme bleiben relevant, wo der Platz begrenzt ist und intermittierender Bedarf gespeichertes Wasser weniger nützlich macht. Rinnai gibt an, dass seine kondensierenden Durchlauf-Gewerbeeinheiten getestete Wirkungsgrade von bis zu 97 % erreichen können. Kaskadierte Durchlaufeinheiten können die Leistung ohne ein einzelnes großes Behältnis steigern, was für Nachrüstungen im Gesundheitswesen und im Gastgewerbe mit strukturellen Einschränkungen geeignet sein kann.


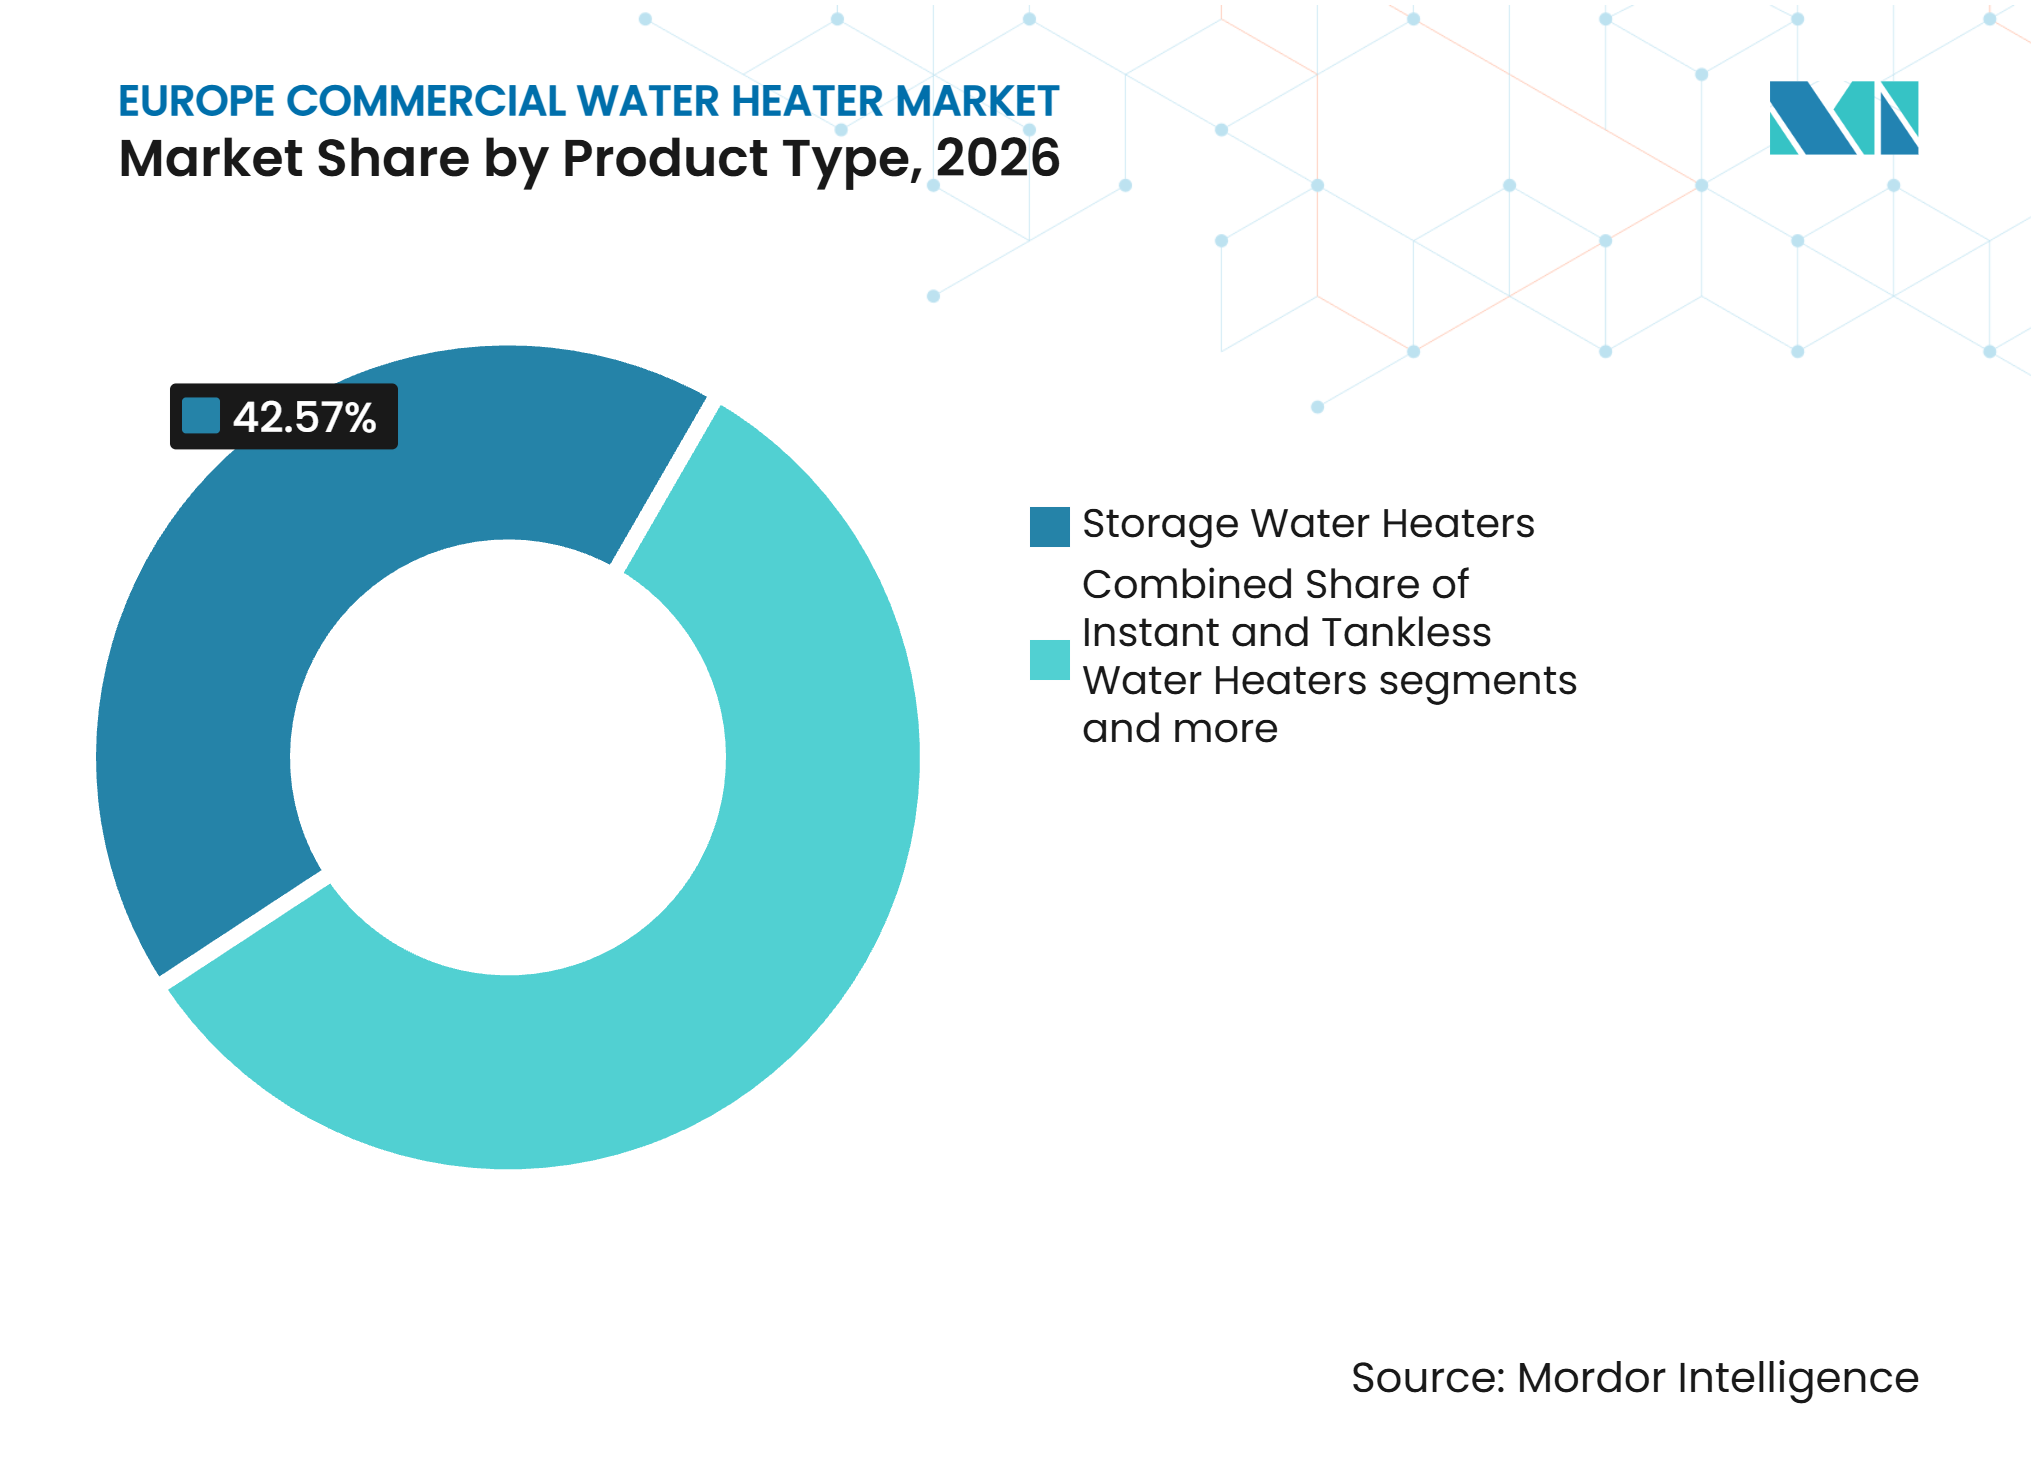
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Energiequelle:
Gas dominiert heute, während Solar langfristig an Dynamik gewinntErdgas und LPG hielten im Jahr 2026 einen Umsatzanteil von 37,83 %. Kondensierende Gasprodukte sind Facility-Managern, Planungsingenieuren und Installateuren in Gastgewerbe- und Gastronomiegebäuden vertraut. Sie bieten hohe Leistung und können einen geringeren anfänglichen Kapitalbedarf als Wärmepumpensysteme erfordern. Ihre Position verengt sich, da öffentliche Subventionen und Bauvorschriften auf effiziente elektrifizierte Geräte ausgerichtet werden. Überarbeitete Ökodesign-Vorschriften, die von den EU-Mitgliedstaaten im Jahr 2026 genehmigt wurden, sollen voraussichtlich ab Herbst 2028 gelten.
Solar soll zwischen 2027 und 2032 mit einem CAGR von 6,25 % wachsen. Elektrische Systeme gewinnen an Relevanz, da die direkte Elektrifizierung als akzeptierter Weg zur Erfüllung von Gebäudeleistungsstandards gilt. Die Solarthermiekapazität in Europa erreichte 2024 43,6 GWth, ein Anstieg von 0,4 % gegenüber 2023, laut Solar Heat Europe. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden schreibt Photovoltaikanlagen auf einigen neuen Nichtwohngebäuden und Gebäuden vor, die einer größeren Renovierung unterzogen werden. Die Kombination aus Solarstrom, Wärmepumpen, thermischer Speicherung und Steuerungen kann Eigentümern helfen, erneuerbare Energie zu nutzen, ohne das erforderliche Warmwasserversorgungsniveau zu reduzieren.
Nach Kapazität:
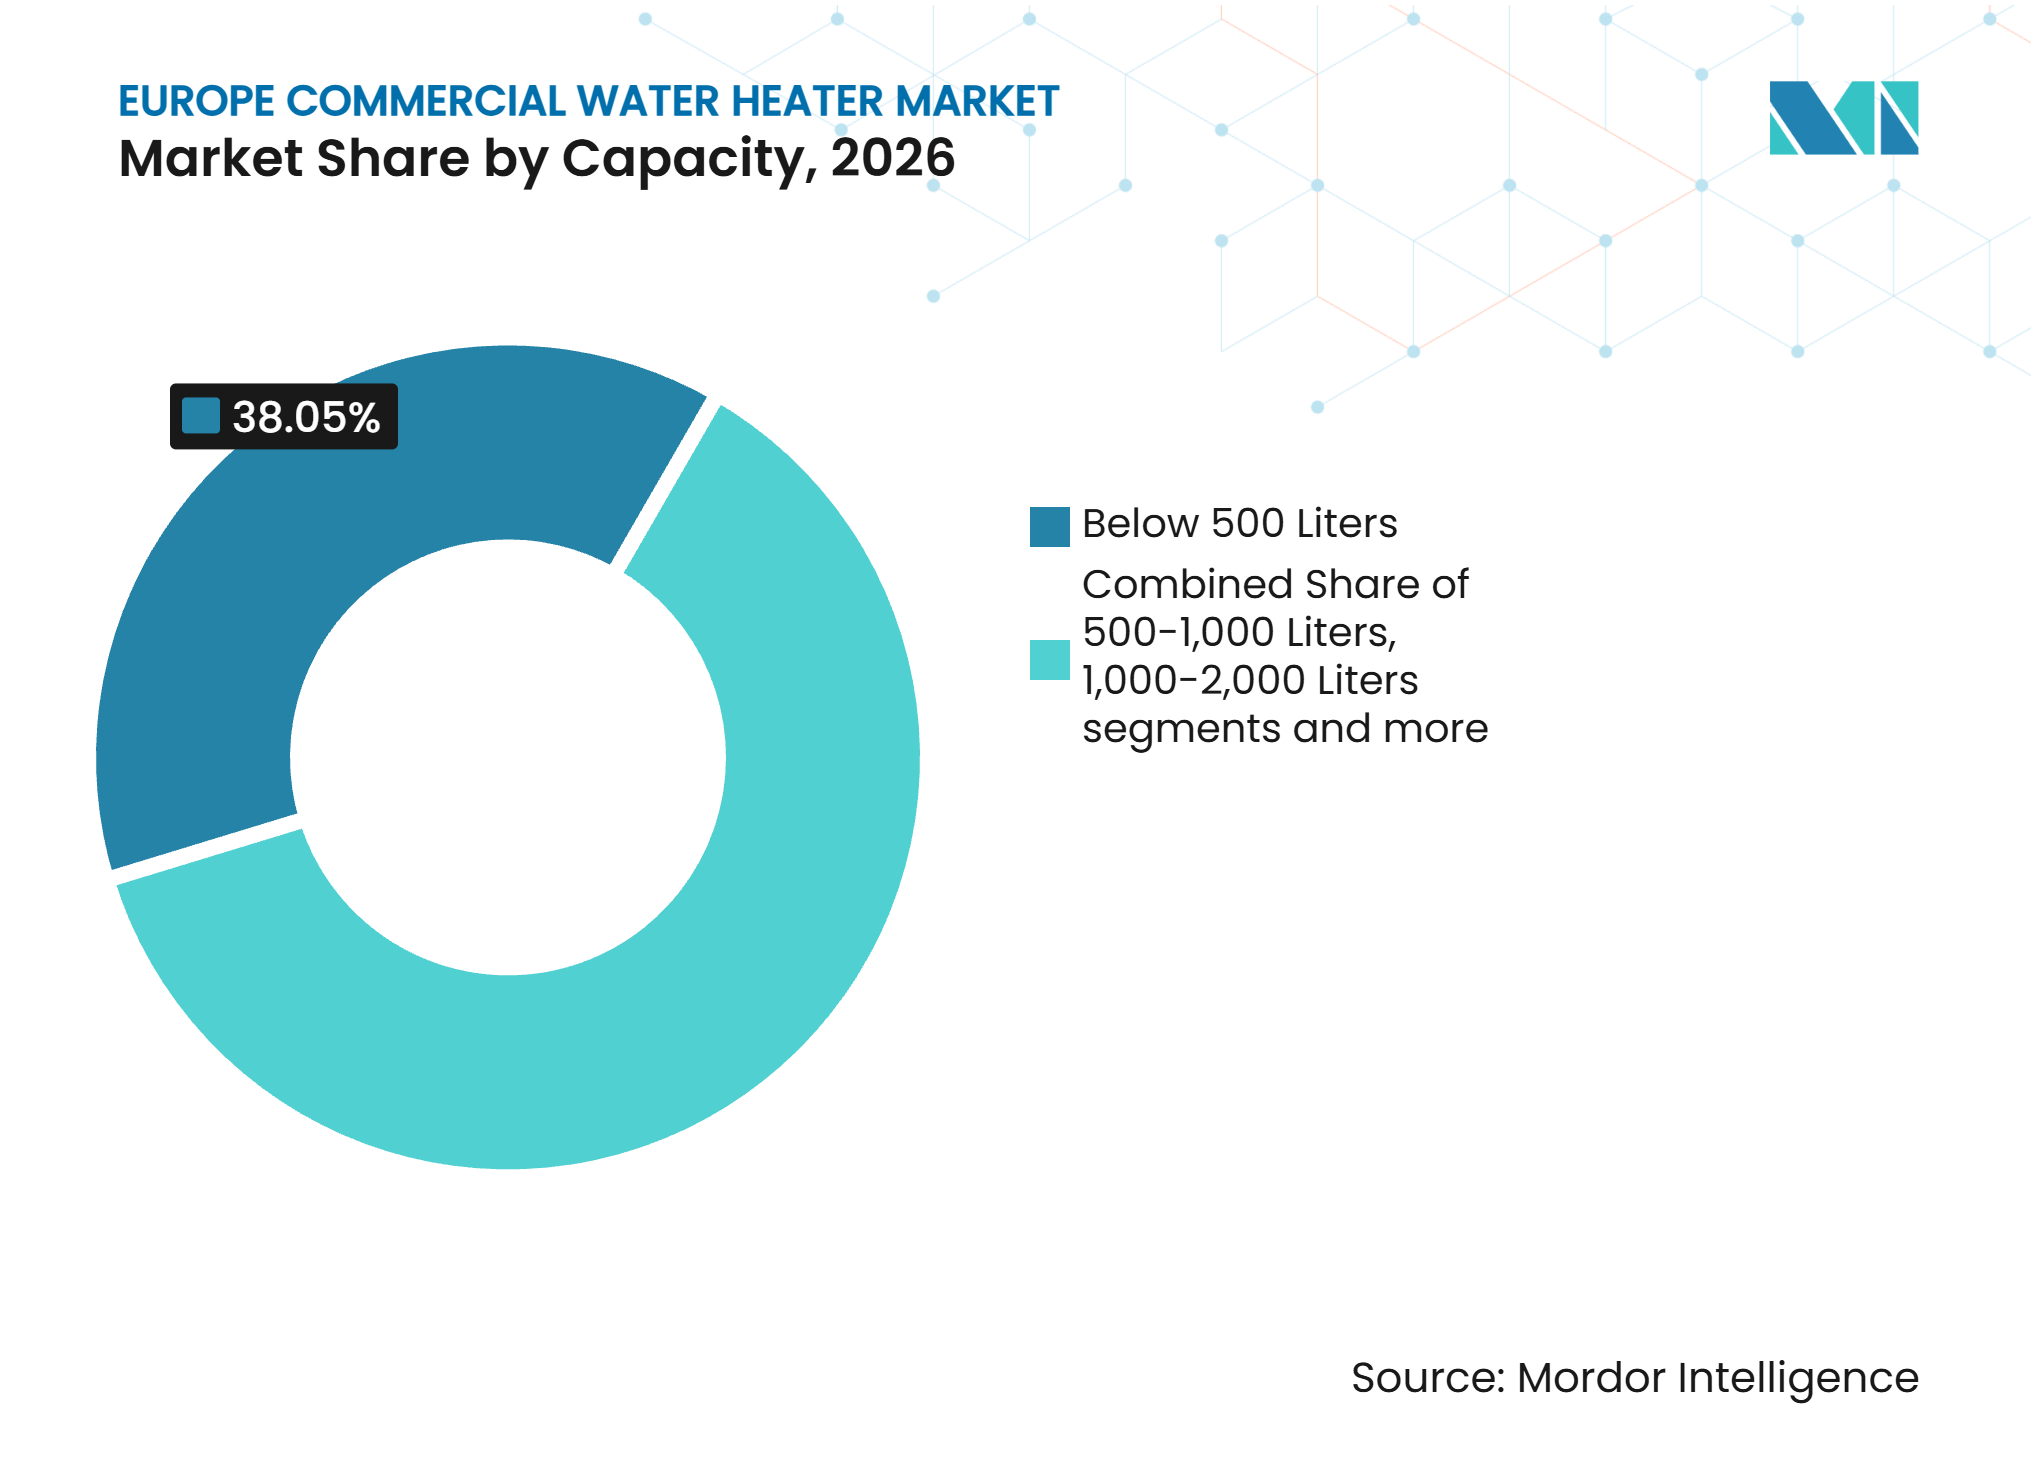
Kleine Einheiten führen und große Systeme gewinnen an BodenUnter 500 Liter entfielen im Jahr 2026 auf 38,05 % des Marktwerts. Dieses Kapazitätssegment bedient mittelgroße Hotels, Restaurants, Kliniken und institutionelle Küchen, die eine Mehrpunkt-Warmwasserverteilung benötigen. Es verfügt über eine breite Palette verfügbarer Formate, darunter Speicher-, Durchlauf- und Wärmepumpengeräte. Kürzere Installations- und Spezifikationszyklen machen das Segment wichtig für routinemäßige Ersatzarbeiten.
Über 3.000 Liter soll zwischen 2027 und 2032 mit einem CAGR von 7,17 % wachsen. Der Bereich 500 bis 1.000 Liter bedient größere Hotels und Gesundheitsstandorte, während veraltete gasbefeuerte Kaskaden im Bereich 1.000 bis 3.000 Liter verbreitet bleiben. Große Hotels, Krankenhäuser, Universitätscampus und fernwärmeversorgte Gewerbekomplexe stützen die Nachfrage über 3.000 Liter. Diese Projekte können für Energiedienstleistungsverträge und stufenweise Wärmepumpeninstallationen geeignet sein, da ihr Umfang Finanzierung und Leistungsgarantien unterstützt. Kaskadierte Wärmepumpenmodule von 50 bis 200 kW können das Abschaltrisiko reduzieren, während die Einrichtung umfangreichere Renovierungsarbeiten abschließt.

Nach Endnutzer:
Gastgewerbe verankert die Nachfrage und Gesundheitswesen wächst am schnellstenDas Gastgewerbe hielt im Jahr 2026 einen Marktwertanteil von 23,76 %. Hotels, Resorts und Beherbergungsbetriebe haben einen erheblichen Warmwasserbedarf während der morgendlichen Badezeiten und der abendlichen Küchenaktivitäten. Forschungen in der Fachzeitschrift Energies ergaben, dass Warmwasser aus dem Hahn 24,8 % des elektrischen Energieverbrauchs von Hotels ausmachte. Das Wasserhygienemanagement unterstützt ebenfalls wiederkehrende Ersatzaktivitäten, da gespeichertes Wasser im europäischen gewerblichen Warmwasserbereitermarkt auf sicheren Temperaturen gehalten werden muss.
Das Gesundheitswesen soll zwischen 2027 und 2032 mit einem CAGR von 7,84 % wachsen. Krankenhäuser, Kliniken und Pflegeeinrichtungen haben kontinuierlichen Bedarf für Patientenversorgung, Wäsche, Sterilisation und Hydrotherapie. Eine Studie an der Fondazione Policlinico Universitario A. Gemelli IRCCS in Rom ergab, dass ein Warmwasserkreislauf-Managementgerät den täglichen elektrischen und thermischen Energieverbrauch um 68,6 % bzw. 48,6 % reduzierte. Institutionelle, gastronomische, Mehrfamilien- und Industriekäufer benötigen unterschiedliche Kapazitäts-, Steuerungs- und Servicearrangements.
Nach Vertriebskanal:
Händler führen und Direktvertrieb gewinnt bei Großprojekten an BodenHändler und Distributoren hielten im Jahr 2026 einen Umsatzanteil von 71,58 %. Viele gewerbliche Projekte werden von HLK-Beratern geplant, die auf Distributorbeziehungen, Produktverfügbarkeit, Schulung und technischen Support angewiesen sind. Die Produktentscheidung kann daher im europäischen gewerblichen Warmwasserbereitermarkt weit vor der Erteilung einer Bestellung durch den Eigentümer fallen. Hersteller, die in Installateursschulungen und Distributorzertifizierungen investieren, können ihre Position in diesem Kanal stärken.
Der Direktvertrieb soll zwischen 2027 und 2032 mit einem CAGR von 7,41 % wachsen. Krankenhausverbünde, Hotelgruppen, Universitäten und Energiedienstleistungsunternehmen können direkte Rahmenvereinbarungen für große oder standardisierte Projekte nutzen. Dieser Weg kann einen Teil der Distributorschicht umgehen, wenn ein Projekt technisch angepasste Geräte, koordinierten Service, definierte Inbetriebnahmeverantwortlichkeiten und einen einzigen verantwortlichen Lieferanten benötigt. Direkte Beziehungen können auch digitale Überwachung, Wartungsverträge und Energieleistungsverträge unterstützen. Der Kanal trennt sich in einen Hochvolumen-Vertrieb für Standardprodukte und einen Direktvertrieb für größere Systeme auf.
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Umsatzanteil von 18,23 %. Sein umfangreicher Bestand älterer gewerblicher Heizungsanlagen und der Renovierungsförderrahmen stützen die Ersatznachfrage. Eurostat meldete einen Nichthaushaltsgaspreis von EUR 7,13 pro 100 kWh in Deutschland im zweiten Halbjahr 2025, was die langfristige Betriebsbilanz für elektrifizierte Warmwasserbereitung stärken kann. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden und nationale Baupolitiken beeinflussen Spezifikationsentscheidungen. Solarintegration, Wasserhygienepflichten und die Einhaltung der Druckgeräterichtlinie sind wesentliche Überlegungen bei großen gewerblichen, öffentlichen und Gesundheitsprojekten.
Nordische Länder
Die nordischen Länder sollen zwischen 2027 und 2032 mit einem CAGR von 7,55 % wachsen. Norwegen und Finnland verfügen über ausgereifte installierte Wärmepumpenbestände, während Finnland den niedrigsten Nichthaushaltsstrompreis der EU von EUR 0,09 pro kWh verzeichnete. Dänemarks Wärmepumpenverkäufe stiegen 2025 um 36 %, und die norwegischen gewerblichen und nichtwohnlichen Verkäufe stiegen ebenfalls trotz schwächerer Wohnraumnachfrage. Fernwärmenetze, thermische Speicherung und Netzintegration machen flexible gewerbliche Warmwasserbereitung in der gesamten Region praktischer. HOFORs geplante Kopenhagener Wärmepumpenprojekte zeigen die Richtung der Fernwärmeinvestitionen.
Vereinigtes Königreich, Frankreich, Italien, Spanien, BENELUX und übriges Europa
Das Vereinigte Königreich, Frankreich, Italien, Spanien, BENELUX und das übrige Europa weisen unterschiedliche Kaufbedingungen auf. Der britische Markt ist ein reifer, ersatzgetriebener Markt, der einen schrittweisen Übergang von konventioneller gasbetriebener Warmwasserbereitung hin zu Elektrifizierung, Wärmepumpen und integrierten kohlenstoffarmen Brauchwarmwassersystemen durchläuft. Frankreich verschärft die Kontrollen für Gasgeräte in Neubauten und unterstützt die breitere europäische Versorgung durch seine Fertigungsbasis. Italien und Spanien bieten Nachfrage aus gewerblichen Anwendungen, wobei die Solarintegration für spanische Hotelimmobilien relevant ist. BENELUX-Märkte folgen einem Übergangsmuster ähnlich wie Deutschland, während Polen, Rumänien und die Tschechische Republik von EU-Renovierungsförderung profitieren können. Nationale Subventionen, Zertifizierungspraktiken, die Druckgeräterichtlinie und die Einhaltung von Kältemittelvorschriften prägen die Produktauswahl in diesen Märkten.
Wettbewerbslandschaft
Marktkonzentration
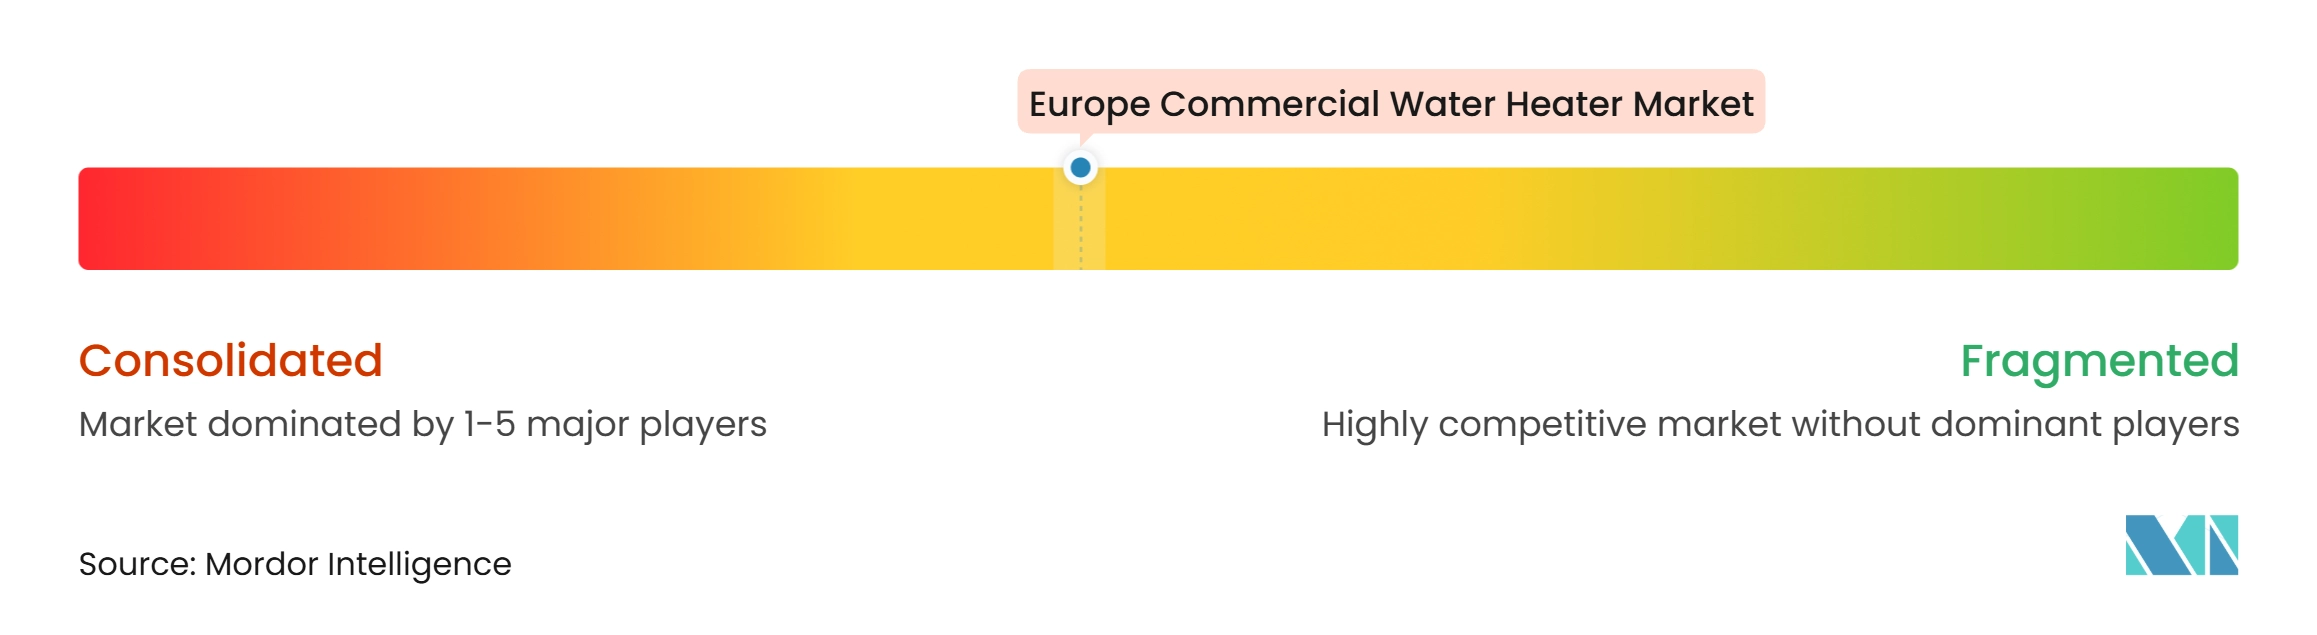
Der europäische gewerbliche Warmwasserbereitermarkt ist mäßig konzentriert. Ariston, Vaillant Group, BDR Thermea, Viessmann Climate Solutions, Groupe Atlantic und STIEBEL ELTRON halten starke Positionen in den europäischen gewerblichen Heizkategorien. Rinnai, NORITZ und Panasonic konkurrieren ebenfalls in spezialisierten Durchlauf- und Wärmepumpenanwendungen. Die Produktentwicklung bewegt sich in Richtung R290-Propan- und Kohlendioxid-Kältemittel, da F-Gas-Beschränkungen zukünftige Portfolios lenken. Hersteller nutzen auch Steuerungen, um Warmwasserbereiter mit Gebäudeenergiemanagement-Systemen und der Eigenstromerzeugung zu verbinden.
Große gewerbliche Systeme über 1.000 Liter sind im europäischen gewerblichen Warmwasserbereitermarkt weniger standardisiert als kleinere Produkte. Viele Projekte in diesem Kapazitätsbereich verwenden weiterhin maßgeschneiderte Technik, mehrere Einheiten und komplexe hydraulische Designs. Rinnais Sensei Partner Development Programme unterstützt gewerbliche Auftragnehmer durch Schulung und Entwicklung. Installateurbeziehungen können Spezifikationen beeinflussen, während die Einhaltung der Druckgeräterichtlinie und ISO-9001-Praktiken Ausschreibungen im öffentlichen Sektor und im Gesundheitswesen unterstützen.
Kostenwettbewerbsfähigkeit gewinnt im europäischen gewerblichen Warmwasserbereitermarkt an Bedeutung, da chinesische Anbieter den Standardvertrieb elektrischer Speichergeräte ausweiten. BDR Thermea konsolidiert die deutsche Produktion innerhalb seines breiteren europäischen Fertigungsnetzwerks. Europäische Hersteller erweitern auch die Kapazitäten für wärmepumpenkompatible Geräte. Diese Investitionen unterstützen sowohl das Mengenwachstum als auch den Übergang zu effizienteren Warmwasserbereitungssystemen. Produktpalette, Installateurunterstützung, Compliance-Dokumente und Fertigungskostenkontrolle prägen zunehmend die Wettbewerbspositionen.
Marktführer der europäischen gewerblichen Warmwasserbereiterbranche
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Vaillant Group
-
Viessmann Climate Solutions SE
-
BDR Thermea Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer gewerblicher Warmwasserbereitermarkt Unternehmen in diesem Bericht
- Ariston Holding N.V.
- Robert Bosch GmbH
- Vaillant Group
- Viessmann Climate Solutions SE
- BDR Thermea Group
- Groupe Atlantic
- STIEBEL ELTRON GmbH & Co. KG
- NIBE Industrier AB
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Glen Dimplex Group
- Rinnai Corporation
- NORITZ Corporation
- Midea Group Co., Ltd.
- Haier Smart Home Co., Ltd.
- Panasonic Corporation
- Mitsubishi Electric Europe B.V.
- Daikin Europe N.V.
- Ferroli S.p.A.
- CLAGE GmbH
Neueste Industrielle Entwicklungen in Europäischer gewerblicher Warmwasserbereitermarkt
- November 2026: Aermec brachte seine Hochtemperatur-Wasser-Wasser-Wärmepumpen HWSG_H und WFGN_H (145–889 kW, bis zu 80–85 °C) für gewerbliche und industrielle Gebäude auf den Markt.
- September 2026: Ideal Commercial Heating trat erstmals in den Markt für gewerbliches Warmwasser ein mit seinen EQMAX-Gaskondenswarmwasserbereitern (10 Modelle, 20–120 kW).
- August 2025: NIBE Energy Systems integrierte die Pioneer-Wärmeübergabestation und Unterstation-Produkte von Cetetherm in sein HLK-Lösungsportfolio. Die Entwicklung stärkte seine Position in Fernwärme- und Fernkältenetzen und ermöglichte kombinierte wärmepumpengeführte und großmaßstäbliche Wärmenetzprojekte.
Berichtsumfang des europäischen gewerblichen Warmwasserbereitermarkts
Segmentierungsübersicht
| Speicher-Warmwasserbereiter |
| Durchlauf- und Durchlauferhitzer |
| Wärmepumpen- und Hybrid-Warmwasserbereiter |
| Elektrisch |
| Erdgas und LPG |
| Ölbefeuert |
| Solar |
| Sonstige Energiequellen |
| Unter 500 Liter |
| 500–1.000 Liter |
| 1.000–2.000 Liter |
| 2.000–3.000 Liter |
| Über 3.000 Liter |
| Gastgewerbe – Hotels, Resorts, Beherbergungsbetriebe |
| Gesundheitswesen – Krankenhäuser, Kliniken, Pflegeeinrichtungen |
| Institutionell – Bildung, öffentliche Gebäude |
| Gastronomie – Restaurants, gewerbliche Küchen |
| Mehrfamilien- und gewerbliche Wohngebäude |
| Fertigung, Wäschereien und sonstige Einrichtungen |
| Direktvertrieb |
| Händler und Distributoren |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| BENELUX (Belgien, Niederlande, Luxemburg) |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) |
| Übriges Europa |
| Nach Produkttyp | Speicher-Warmwasserbereiter |
| Durchlauf- und Durchlauferhitzer | |
| Wärmepumpen- und Hybrid-Warmwasserbereiter | |
| Nach Energiequelle | Elektrisch |
| Erdgas und LPG | |
| Ölbefeuert | |
| Solar | |
| Sonstige Energiequellen | |
| Nach Kapazität | Unter 500 Liter |
| 500–1.000 Liter | |
| 1.000–2.000 Liter | |
| 2.000–3.000 Liter | |
| Über 3.000 Liter | |
| Nach Endnutzer | Gastgewerbe – Hotels, Resorts, Beherbergungsbetriebe |
| Gesundheitswesen – Krankenhäuser, Kliniken, Pflegeeinrichtungen | |
| Institutionell – Bildung, öffentliche Gebäude | |
| Gastronomie – Restaurants, gewerbliche Küchen | |
| Mehrfamilien- und gewerbliche Wohngebäude | |
| Fertigung, Wäschereien und sonstige Einrichtungen | |
| Nach Vertriebskanal | Direktvertrieb |
| Händler und Distributoren | |
| Nach Geografie | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach gewerblichen Warmwasserbereitern in Europa an?
Der Markt soll zwischen 2027 und 2032 mit einem CAGR von 5,81 % wachsen, unterstützt durch Gebäuderenovierung, Energieeffizienzvorschriften und Ersatznachfrage.
Welcher Produkttyp hat den größten Anteil in Europa?
Speicher-Warmwasserbereiter hielten im Jahr 2026 einen Umsatzanteil von 42,57 %, da sie für Anwendungen mit hohem Bedarf im Gastgewerbe, im Gesundheitswesen und in institutionellen Bereichen geeignet bleiben.
Welche Warmwasserbereitungstechnologie wächst am schnellsten?
Wärmepumpen- und Hybrid-Warmwasserbereiter sollen bis 2032 mit einem CAGR von 8,16 % wachsen, unterstützt durch Energiestandards und Produkte mit Kältemitteln geringen Treibhauspotenzials.
Warum gewinnen gewerbliche Wärmepumpen-Warmwasserbereiter an Akzeptanz?
Sie können den Betriebsenergieverbrauch senken, mit der Solarstromerzeugung verbunden werden und Eigentümern helfen, strengere Gebäudeleistungsanforderungen zu erfüllen.
Welcher Endnutzer soll am schnellsten wachsen?
Das Gesundheitswesen soll bis 2032 mit einem CAGR von 7,84 % wachsen, da Krankenhäuser und Pflegeeinrichtungen einen kontinuierlichen und nicht aufschiebbaren Warmwasserbedarf haben.