
Taille et part du marché des chauffe-eau commerciaux en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
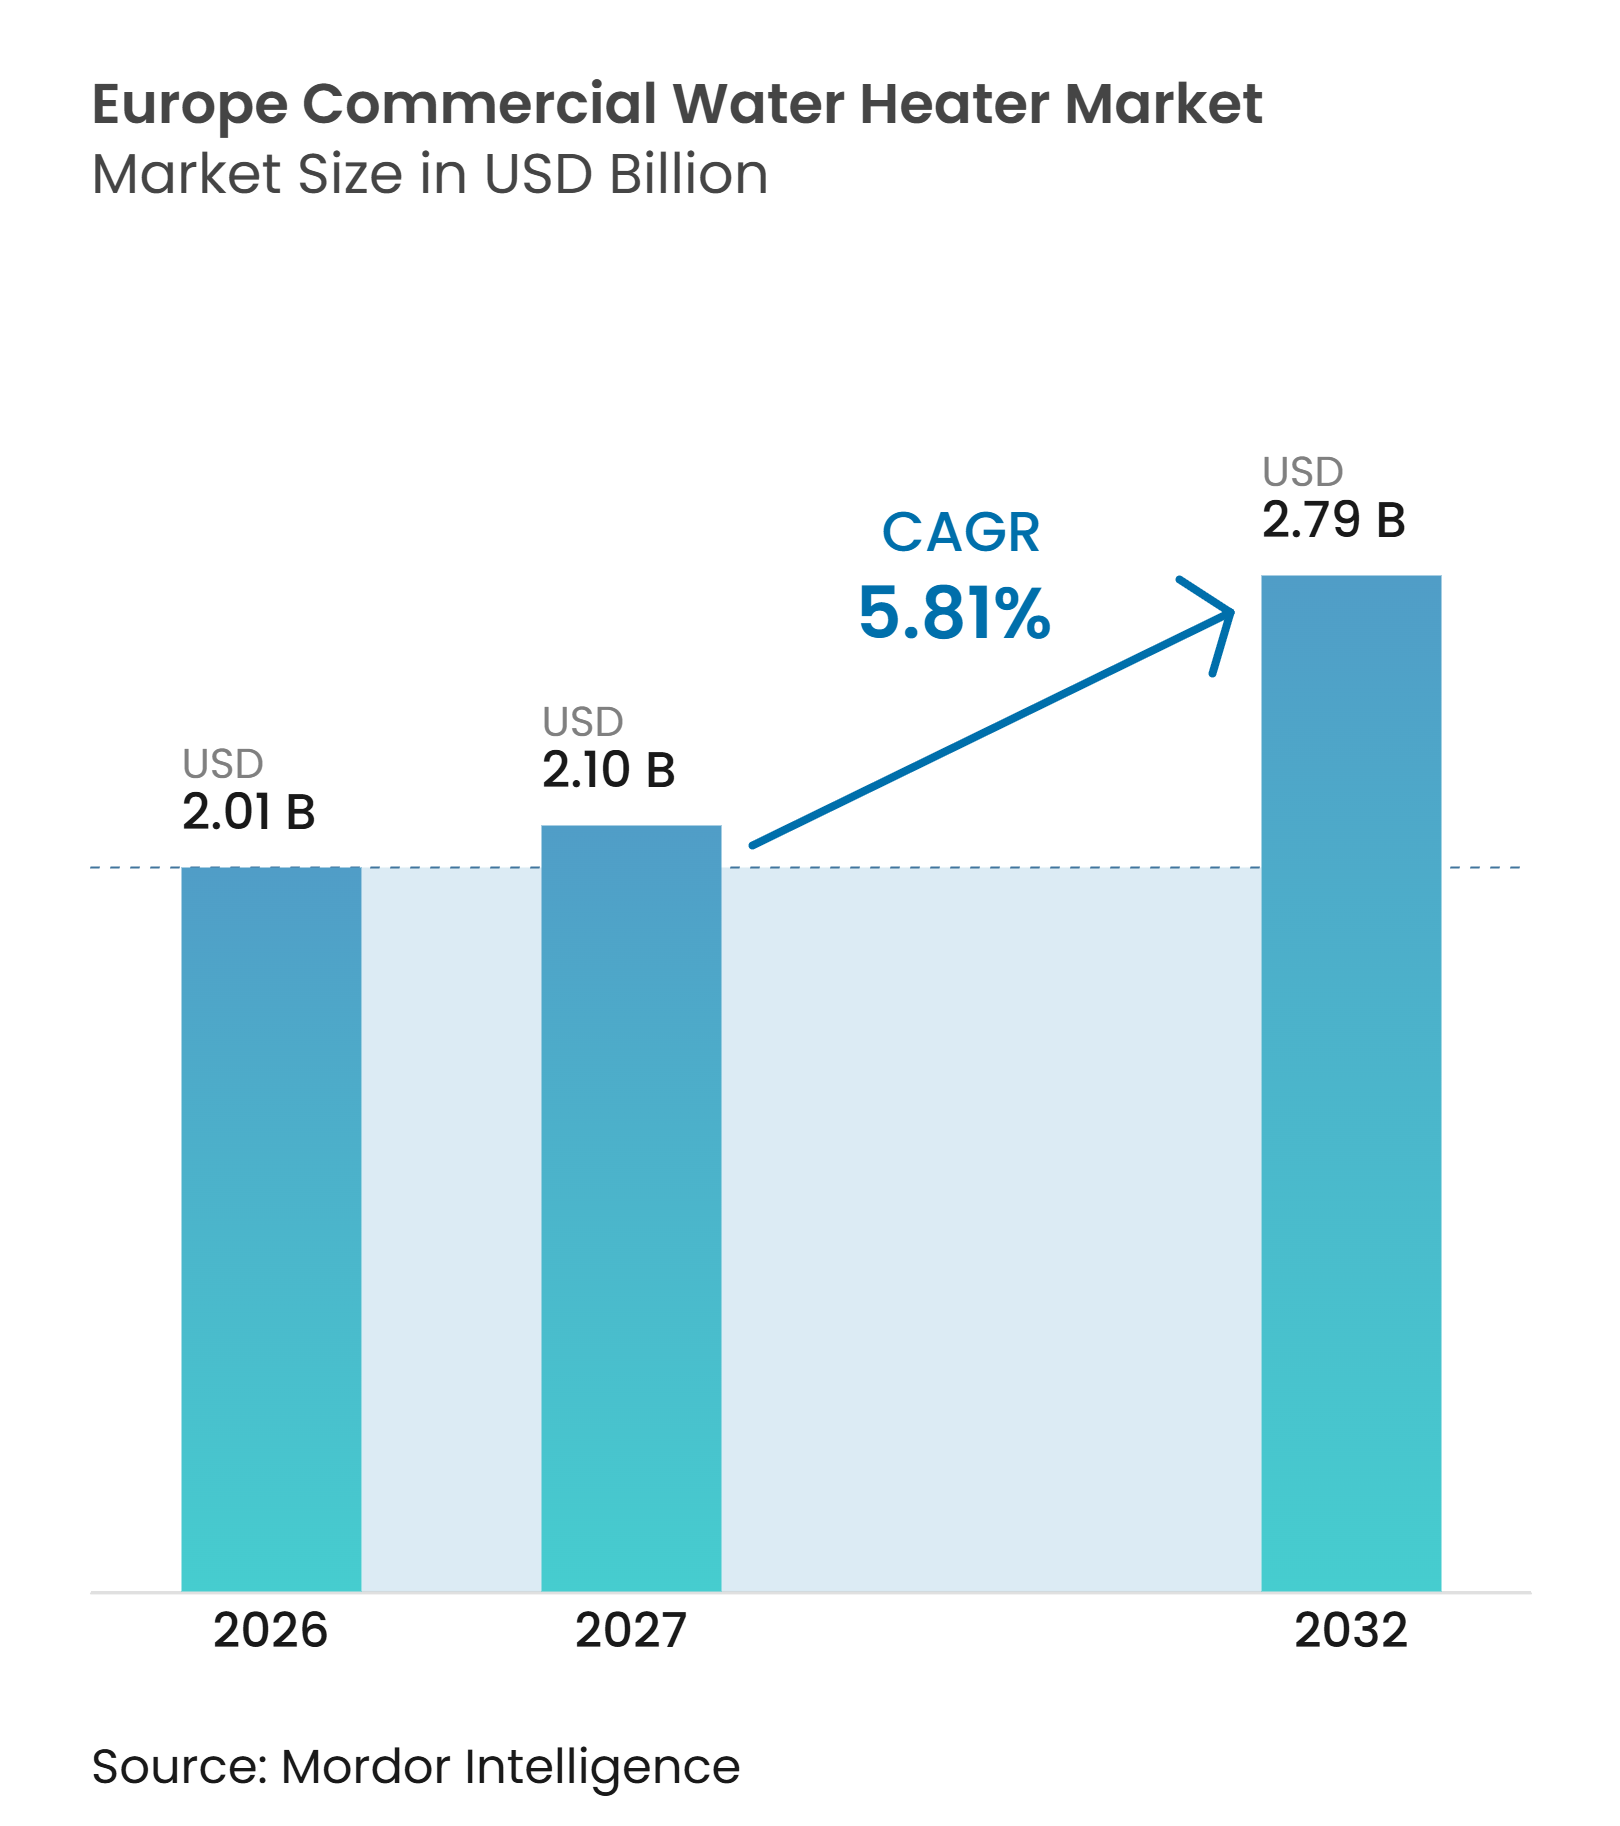
| Taille du marché de l'année de base (2026) | 2.01 Milliards de dollars |
| Taille du Marché (2027) | 2.10 Milliards de dollars |
| Taille du Marché (2032) | 2.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.81 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chauffe-eau commerciaux en Europe par Mordor Intelligence
La taille du marché des chauffe-eau commerciaux en Europe devrait croître de 2,01 milliards USD en 2026 à 2,10 milliards USD en 2027 et devrait atteindre 2,79 milliards USD d'ici 2032, enregistrant un CAGR de 5,81 % durant la période 2027-2032. Le marché est façonné par des réglementations favorisant les équipements de chauffage efficaces dans les bâtiments commerciaux et par les besoins de remplacement d'un parc immobilier ancien. La directive révisée sur la performance énergétique des bâtiments empêche les États membres de l'UE d'accorder des subventions publiques pour les chaudières autonomes à combustibles fossiles à partir de janvier 2025, ce qui modifie le choix des équipements pour les rénovations. La plupart des bâtiments de l'UE ont été construits avant 2000 et beaucoup présentent de faibles performances énergétiques, créant un besoin continu de modernisation des systèmes de production d'eau chaude. Les pompes à chaleur, les systèmes couplés au solaire et les équipements à gaz à haute efficacité se disputent ces travaux de remplacement, tandis que les installateurs et les distributeurs conservent une forte influence sur les prescriptions. Le marché européen des chauffe-eau commerciaux dépend donc moins des nouvelles constructions que de la conformité réglementaire, des coûts d'exploitation et des plans de rénovation.
Points clés du rapport
-
Par type de produit, les chauffe-eau à accumulation détenaient 42,57 % de la part du marché des chauffe-eau commerciaux en Europe en 2026, tandis que les pompes à chaleur et les chauffe-eau hybrides devraient croître à un CAGR de 8,16 % jusqu'en 2032.
-
Par source d'énergie, le gaz naturel et le GPL détenaient 37,83 % de la part du marché des chauffe-eau commerciaux en Europe en 2026, tandis que le solaire devrait croître à un CAGR de 6,25 % jusqu'en 2032.
-
Par capacité, la tranche inférieure à 500 litres représentait 38,05 % de la part du marché des chauffe-eau commerciaux en Europe en 2026, tandis que la tranche supérieure à 3 000 litres devrait croître à un CAGR de 7,17 % jusqu'en 2032.
-
Par utilisateur final, l'hôtellerie détenait 23,76 % de la part du marché des chauffe-eau commerciaux en Europe en 2026, tandis que le secteur de la santé devrait croître à un CAGR de 7,84 % jusqu'en 2032.
-
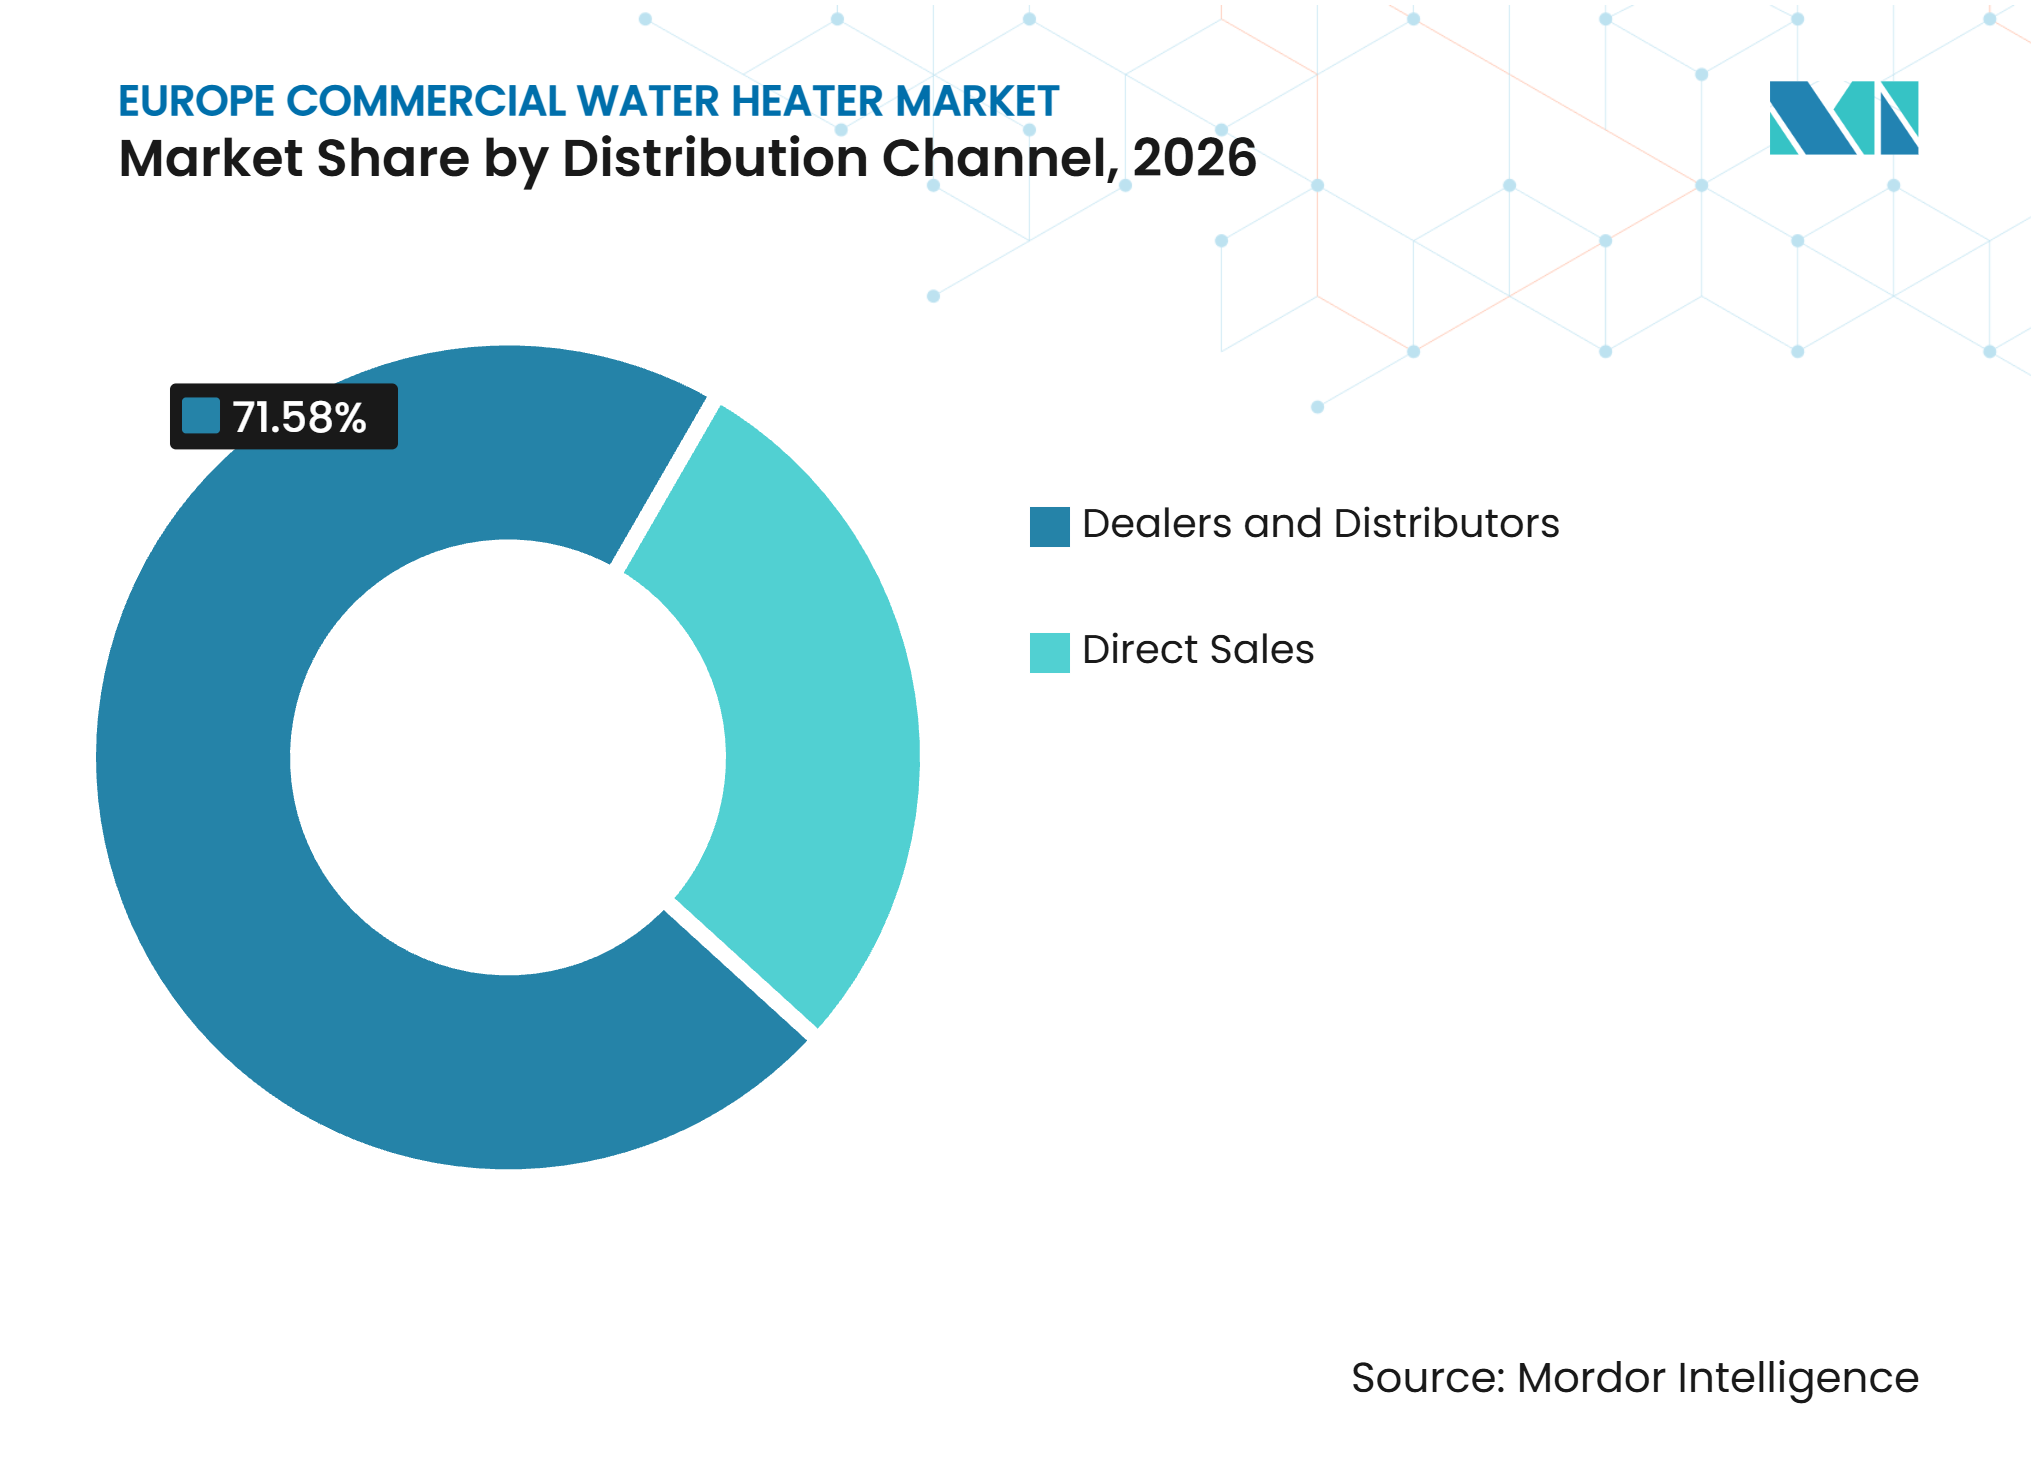
Par canal de distribution, les revendeurs et distributeurs détenaient 71,58 % du chiffre d'affaires en 2026, tandis que les ventes directes devraient croître à un CAGR de 7,41 % jusqu'en 2032.
-
Par géographie, l'Allemagne détenait 18,23 % du chiffre d'affaires en 2026, tandis que les pays nordiques devraient croître à un CAGR de 7,55 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Politique de décarbonation de l'UE et rénovation des bâtiments | +1.5% | UE 27 et Royaume-Uni | Long terme (≥ 4 ans) |
| Remplacement des systèmes de chauffage et de production d'eau chaude vieillissants | +1.2% | Europe, concentrée en Allemagne, en France et au Royaume-Uni | Court terme (≤ 2 ans) |
| Volatilité des prix de l'énergie et réduction des coûts d'exploitation | +0.8% | Europe, plus aiguë en Italie, en Allemagne et en France | Moyen terme (2-4 ans) |
| Adoption des pompes à chaleur et intégration des énergies renouvelables | +1.1% | Pays nordiques, Allemagne, Royaume-Uni et France | Long terme (≥ 4 ans) |
| Effacement et stockage thermique dans les bâtiments commerciaux | +0.4% | Allemagne et pays nordiques | Moyen terme (2-4 ans) |
| Prescription par les installateurs et contrats de services énergétiques | +0.3% | Royaume-Uni, Allemagne et France | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Politique de décarbonation de l'UE et rénovation des bâtiments commerciaux
La directive révisée sur la performance énergétique des bâtiments impose aux États membres d'améliorer les bâtiments non résidentiels les moins performants. Elle fixe un calendrier pour la rénovation des 16 % de bâtiments non résidentiels les moins performants d'ici 2030 et de 26 % d'ici 2033[1]. Cela crée un pipeline de projets défini pour le marché des chauffe-eau commerciaux en Europe, car la production d'eau chaude fait partie de nombreuses rénovations énergétiques de bâtiments. Le même cadre politique met fin au soutien public aux chaudières autonomes à combustibles fossiles à partir de janvier 2025[2]. Les établissements ayant récemment installé des équipements à gaz peuvent donc faire face à des durées de vie économique utile plus courtes lorsqu'ils planifient des travaux d'efficacité ultérieurs.
Remplacement des systèmes de chauffage commercial et de production d'eau chaude vieillissants
La demande de remplacement augmente car de nombreux systèmes de chauffage commercial installés à la fin des années 1990 et au début des années 2000 approchent de la fin de leur durée de vie nominale. La Commission européenne indique que 85 % des bâtiments de l'UE ont été construits avant 2000, ce qui justifie un important besoin de rénovation[3]. Les hôtels, hôpitaux, établissements de soins et bâtiments institutionnels peuvent remplacer leurs équipements lors de la maintenance planifiée plutôt que d'attendre de nouvelles constructions. Les obligations d'hygiène de l'eau soutiennent également les travaux récurrents, car les températures de stockage et la gestion des systèmes doivent maîtriser les risques liés à la légionellose. La vague de rénovation de l'UE vise à accroître l'activité annuelle de rénovation, bien que les taux actuels restent inférieurs au rythme nécessaire pour atteindre les objectifs de 2030. Ce retard accumulé offre au marché des chauffe-eau commerciaux en Europe une source de demande qui peut rester active même lorsque les permis de construire fléchissent.
Volatilité des prix de l'énergie et réduction des coûts d'exploitation commerciaux
Les acheteurs commerciaux continuent d'évaluer les projets de production d'eau chaude à travers le prisme des économies sur les coûts d'exploitation, à la suite du choc énergétique européen. Les prix moyens du gaz pour les non-ménages dans l'UE ont baissé de 6,7 % en glissement annuel pour atteindre 0,06 EUR par kWh au premier semestre 2026, tandis que les prix de l'électricité pour les non-ménages ont reculé de 5,4 % à 0,18 EUR par kWh[4]. Les prix restent supérieurs aux niveaux d'avant le choc énergétique de 2021, selon la Banque centrale européenne. Les opérateurs commerciaux ayant des besoins élevés en eau chaude peuvent utiliser ces différences de coûts pour justifier des systèmes plus efficaces. Le stockage thermique et les régulations de type effacement peuvent apporter de la valeur en décalant la production de chaleur vers des périodes d'électricité moins chère ou d'origine renouvelable produite sur site.
Adoption des pompes à chaleur et intégration des énergies renouvelables
L'adoption des pompes à chaleur constitue une voie de croissance centrale pour le marché des chauffe-eau commerciaux en Europe, même après le recul du marché européen global en 2024. L'EHPA a signalé une baisse de 23 % en 2024. Les ventes de pompes à chaleur ont augmenté de 13 % en 2025 pour atteindre 2,9 millions d'unités dans 21 pays européens. Le Danemark a enregistré une hausse de 36 % des ventes de pompes à chaleur en 2025, avec des frigorigènes à faible impact climatique, notamment le propane et le dioxyde de carbone, à mesure que les règles sur les gaz fluorés se resserrent. Les sites commerciaux équipés de systèmes photovoltaïques solaires peuvent alimenter les pompes à chaleur lorsque la production sur site est la plus forte. Cette combinaison est particulièrement pertinente pour les hôpitaux et les établissements hôteliers qui ont une demande d'électricité stable en journée et d'importants besoins en eau chaude.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes avancés de production d'eau chaude | -1.0% | Europe, plus aigu en Europe du Sud et de l'Est | Court terme (≤ 2 ans) |
| Pénurie d'installateurs certifiés et complexité des travaux de rénovation | -0.8% | Europe, plus sévère au Royaume-Uni, en Allemagne et en France | Moyen terme (2-4 ans) |
| Fragmentation des réglementations nationales, des certifications et des dispositifs de subvention | -0.5% | Tous les États membres de l'UE | Long terme (≥ 4 ans) |
| Restrictions sur les gaz fluorés et contraintes d'approvisionnement en frigorigènes | -0.3% | UE 27 et Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes à pompe à chaleur, à condensation et solaires
Les systèmes avancés de production d'eau chaude présentent un coût initial plus élevé que les équipements à gaz conventionnels dans de nombreux projets de rénovation. La différence de coût est plus importante lorsqu'un site nécessite de nouvelles connexions hydrauliques, des mises à niveau électriques ou plusieurs zones de chauffage. Les hôtels indépendants et les opérateurs de restauration peuvent reporter des projets lorsque les délais de retour sur investissement dépassent leurs limites de planification des investissements. Cet obstacle est plus prononcé en Europe du Sud et de l'Est, où le soutien par subventions peut être plus faible et les conditions de financement moins favorables pour le marché des chauffe-eau commerciaux en Europe. L'argument économique s'améliore sur une durée de vie opérationnelle de 15 à 20 ans lorsque les systèmes à pompe à chaleur réduisent la consommation d'énergie par rapport aux équipements à résistance électrique. Les contrats de services énergétiques peuvent également réduire la charge initiale, car le prestataire récupère son investissement grâce aux économies d'énergie réalisées par le système installé.
Pénurie d'installateurs certifiés et complexité des travaux de rénovation
La disponibilité d'installateurs qualifiés limite la vitesse à laquelle les systèmes avancés peuvent être déployés. L'Association européenne des pompes à chaleur indique que l'Europe a besoin de plus de 500 000 professionnels qualifiés d'ici 2030. L'Institut international du froid a signalé que le secteur de la réfrigération a besoin de davantage de techniciens qualifiés pour travailler avec les gaz fluorés et les frigorigènes naturels. L'article 18 de la directive révisée sur les énergies renouvelables impose aux États membres de garantir un nombre suffisant d'installateurs qualifiés pour le chauffage renouvelable. Les pénuries peuvent allonger les délais et accroître le risque d'exécution pour les hôpitaux, les hôtels et les projets du secteur public. Elles peuvent également favoriser les fournisseurs disposant de réseaux établis de formation et de certification des installateurs sur le marché des chauffe-eau commerciaux en Europe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
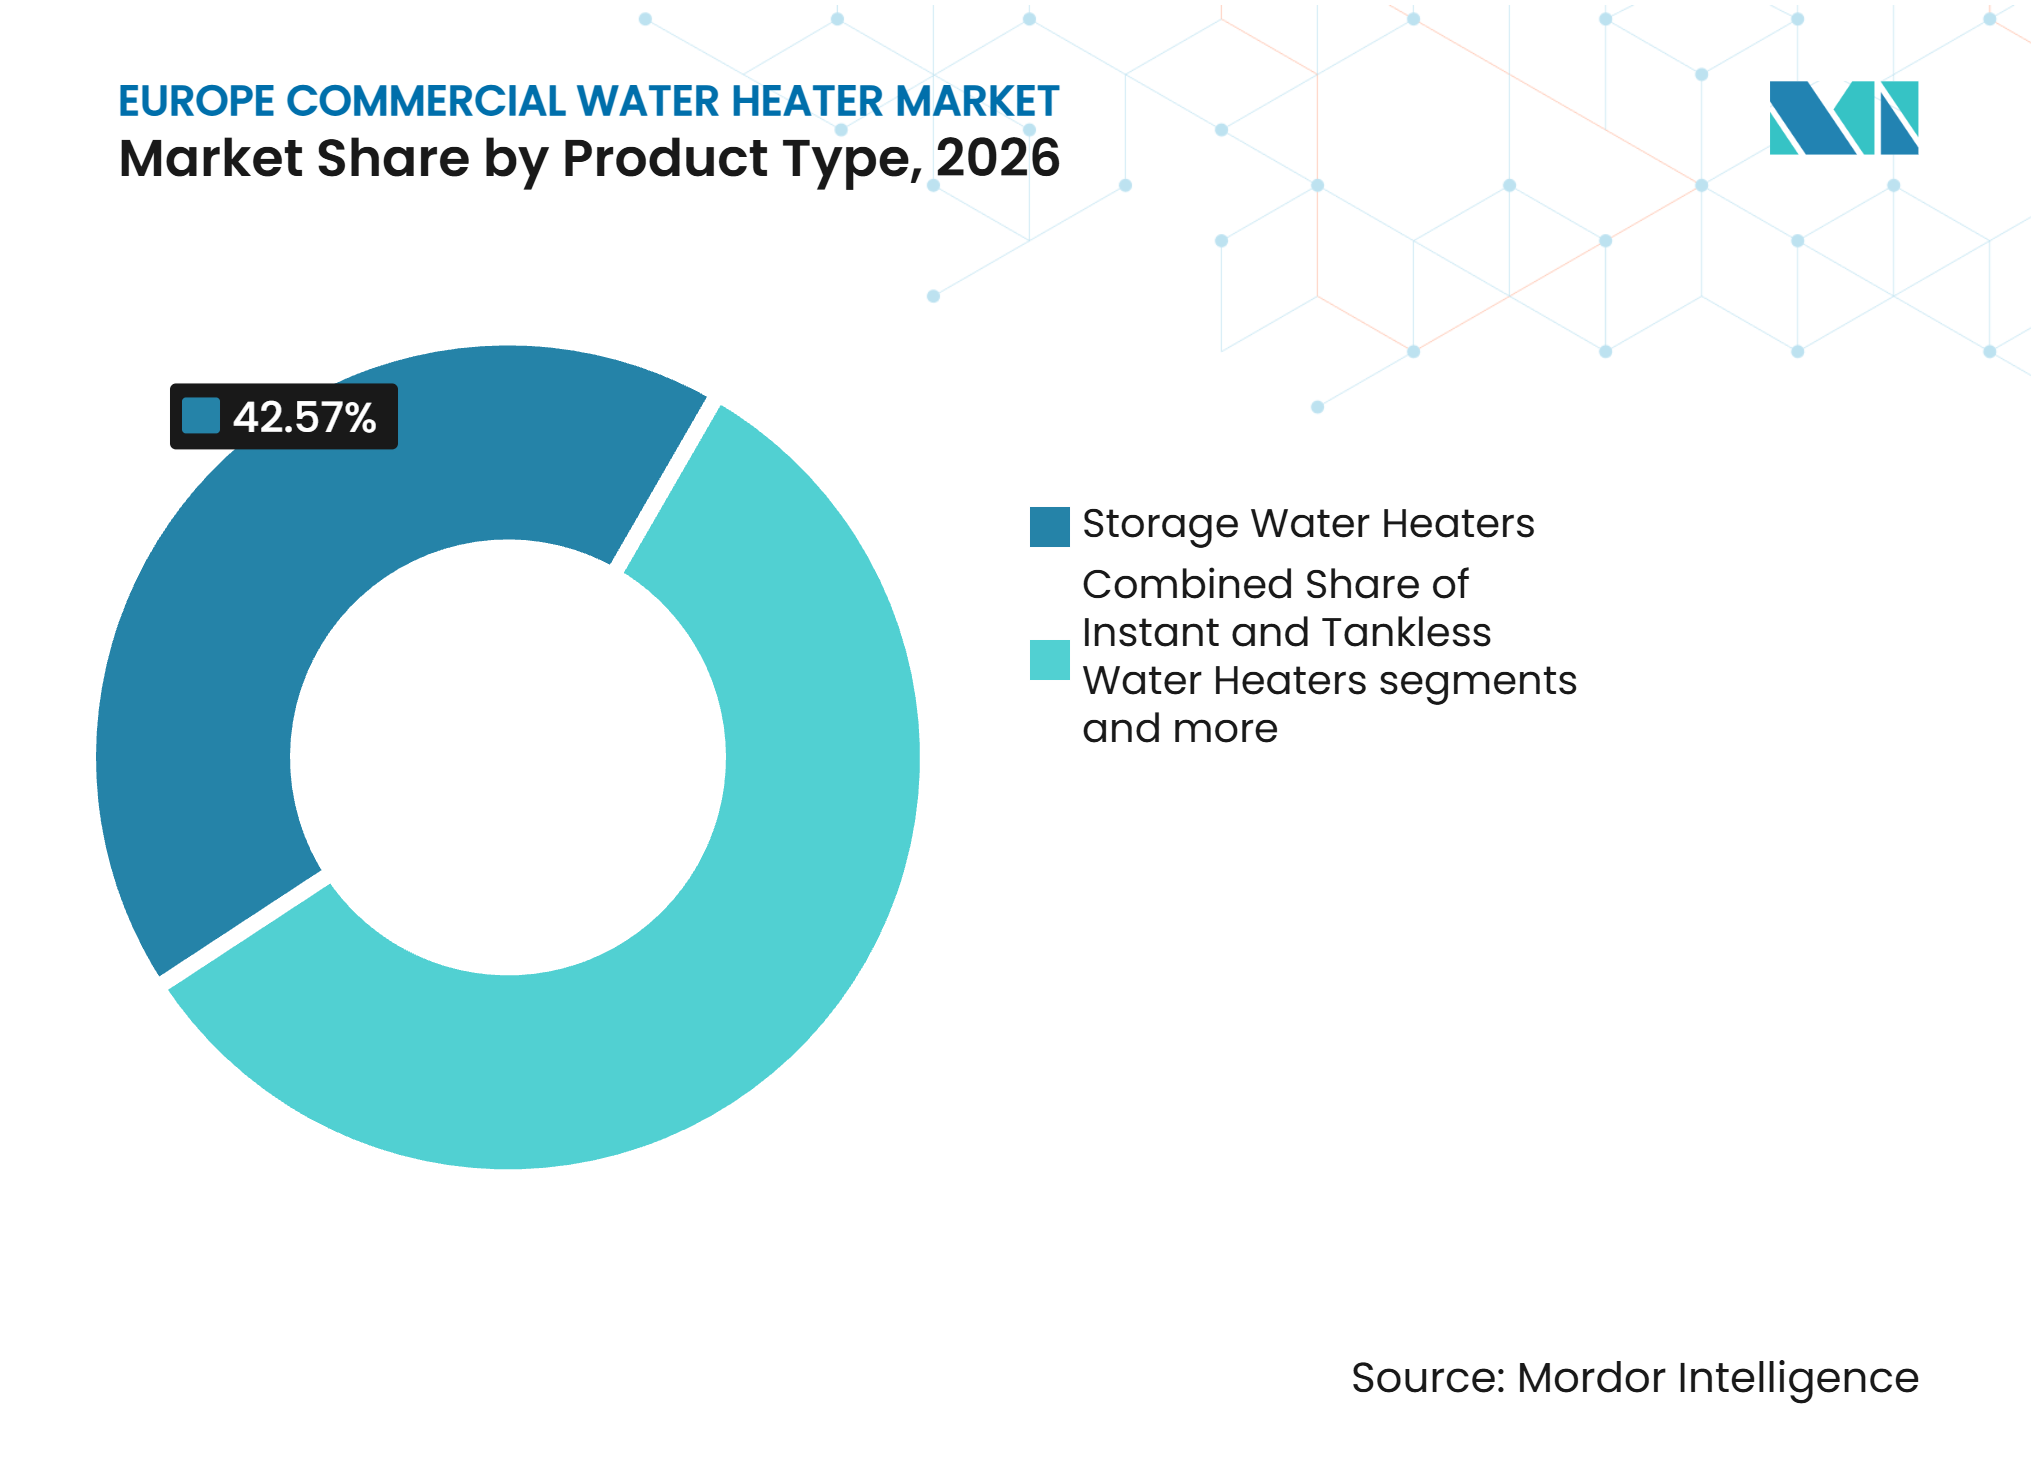
les unités conventionnelles maintiennent leur position tandis que les pompes à chaleur montent en puissanceLes chauffe-eau à accumulation détenaient 42,57 % du chiffre d'affaires en 2026. Ils conviennent aux hôtels, aux établissements de santé et aux institutions qui ont une forte demande de pointe et nécessitent de l'eau chaude stockée à court préavis. Un large parc installé d'équipements de stockage centralisés rend également le remplacement à l'identique pratique lors des travaux de rénovation planifiés. Les cuisines commerciales, les hôtels et les maisons de retraite sont souvent conçus autour des locaux techniques existants et des réseaux de distribution d'eau. Les produits à accumulation conservent donc un rôle central dans le secteur des chauffe-eau commerciaux en Europe, notamment dans les sites qui privilégient la continuité de service.
Les pompes à chaleur et les chauffe-eau hybrides devraient croître à un CAGR de 8,16 % entre 2027 et 2032. Le segment bénéficie de normes énergétiques plus strictes, d'une amélioration des performances par temps froid et d'équipements utilisant des frigorigènes à moindre impact environnemental. Les systèmes instantanés et sans réservoir restent pertinents là où l'espace est limité et où la demande intermittente rend le stockage de l'eau moins utile. Rinnai indique que ses unités commerciales à débit continu à condensation peuvent atteindre des rendements testés allant jusqu'à 97 %. Les unités instantanées en cascade peuvent augmenter la puissance sans nécessiter un seul grand ballon, ce qui peut convenir aux rénovations dans le secteur de la santé et de l'hôtellerie soumises à des contraintes structurelles.



Par source d'énergie :
le gaz domine aujourd'hui tandis que le solaire construit une dynamique à long termeLe gaz naturel et le GPL détenaient 37,83 % du chiffre d'affaires en 2026. Les produits à gaz à condensation restent familiers aux gestionnaires d'installations, aux ingénieurs prescripteurs et aux installateurs dans les bâtiments hôteliers et de restauration. Ils offrent une puissance élevée et peuvent nécessiter moins de capital initial que les systèmes à pompe à chaleur. Leur position se réduit à mesure que les subventions publiques et les réglementations de construction s'orientent vers des équipements électrifiés efficaces. Les règles d'écoconception révisées approuvées par les États membres de l'UE en 2026 devraient s'appliquer à partir de l'automne 2028.
Le solaire devrait croître à un CAGR de 6,25 % entre 2027 et 2032. Les systèmes électriques gagnent en pertinence à mesure que l'électrification directe devient une voie acceptée pour satisfaire aux normes de performance des bâtiments. La capacité solaire thermique en Europe a atteint 43,6 GWth en 2024, en hausse de 0,4 % par rapport à 2023, selon Solar Heat Europe. La directive sur la performance énergétique des bâtiments impose des installations photovoltaïques sur certains nouveaux bâtiments non résidentiels et bâtiments faisant l'objet d'une rénovation majeure. La combinaison de l'électricité solaire, des pompes à chaleur, du stockage thermique et des systèmes de régulation peut aider les propriétaires à utiliser l'énergie renouvelable sans réduire le niveau de service en eau requis.
Par capacité :
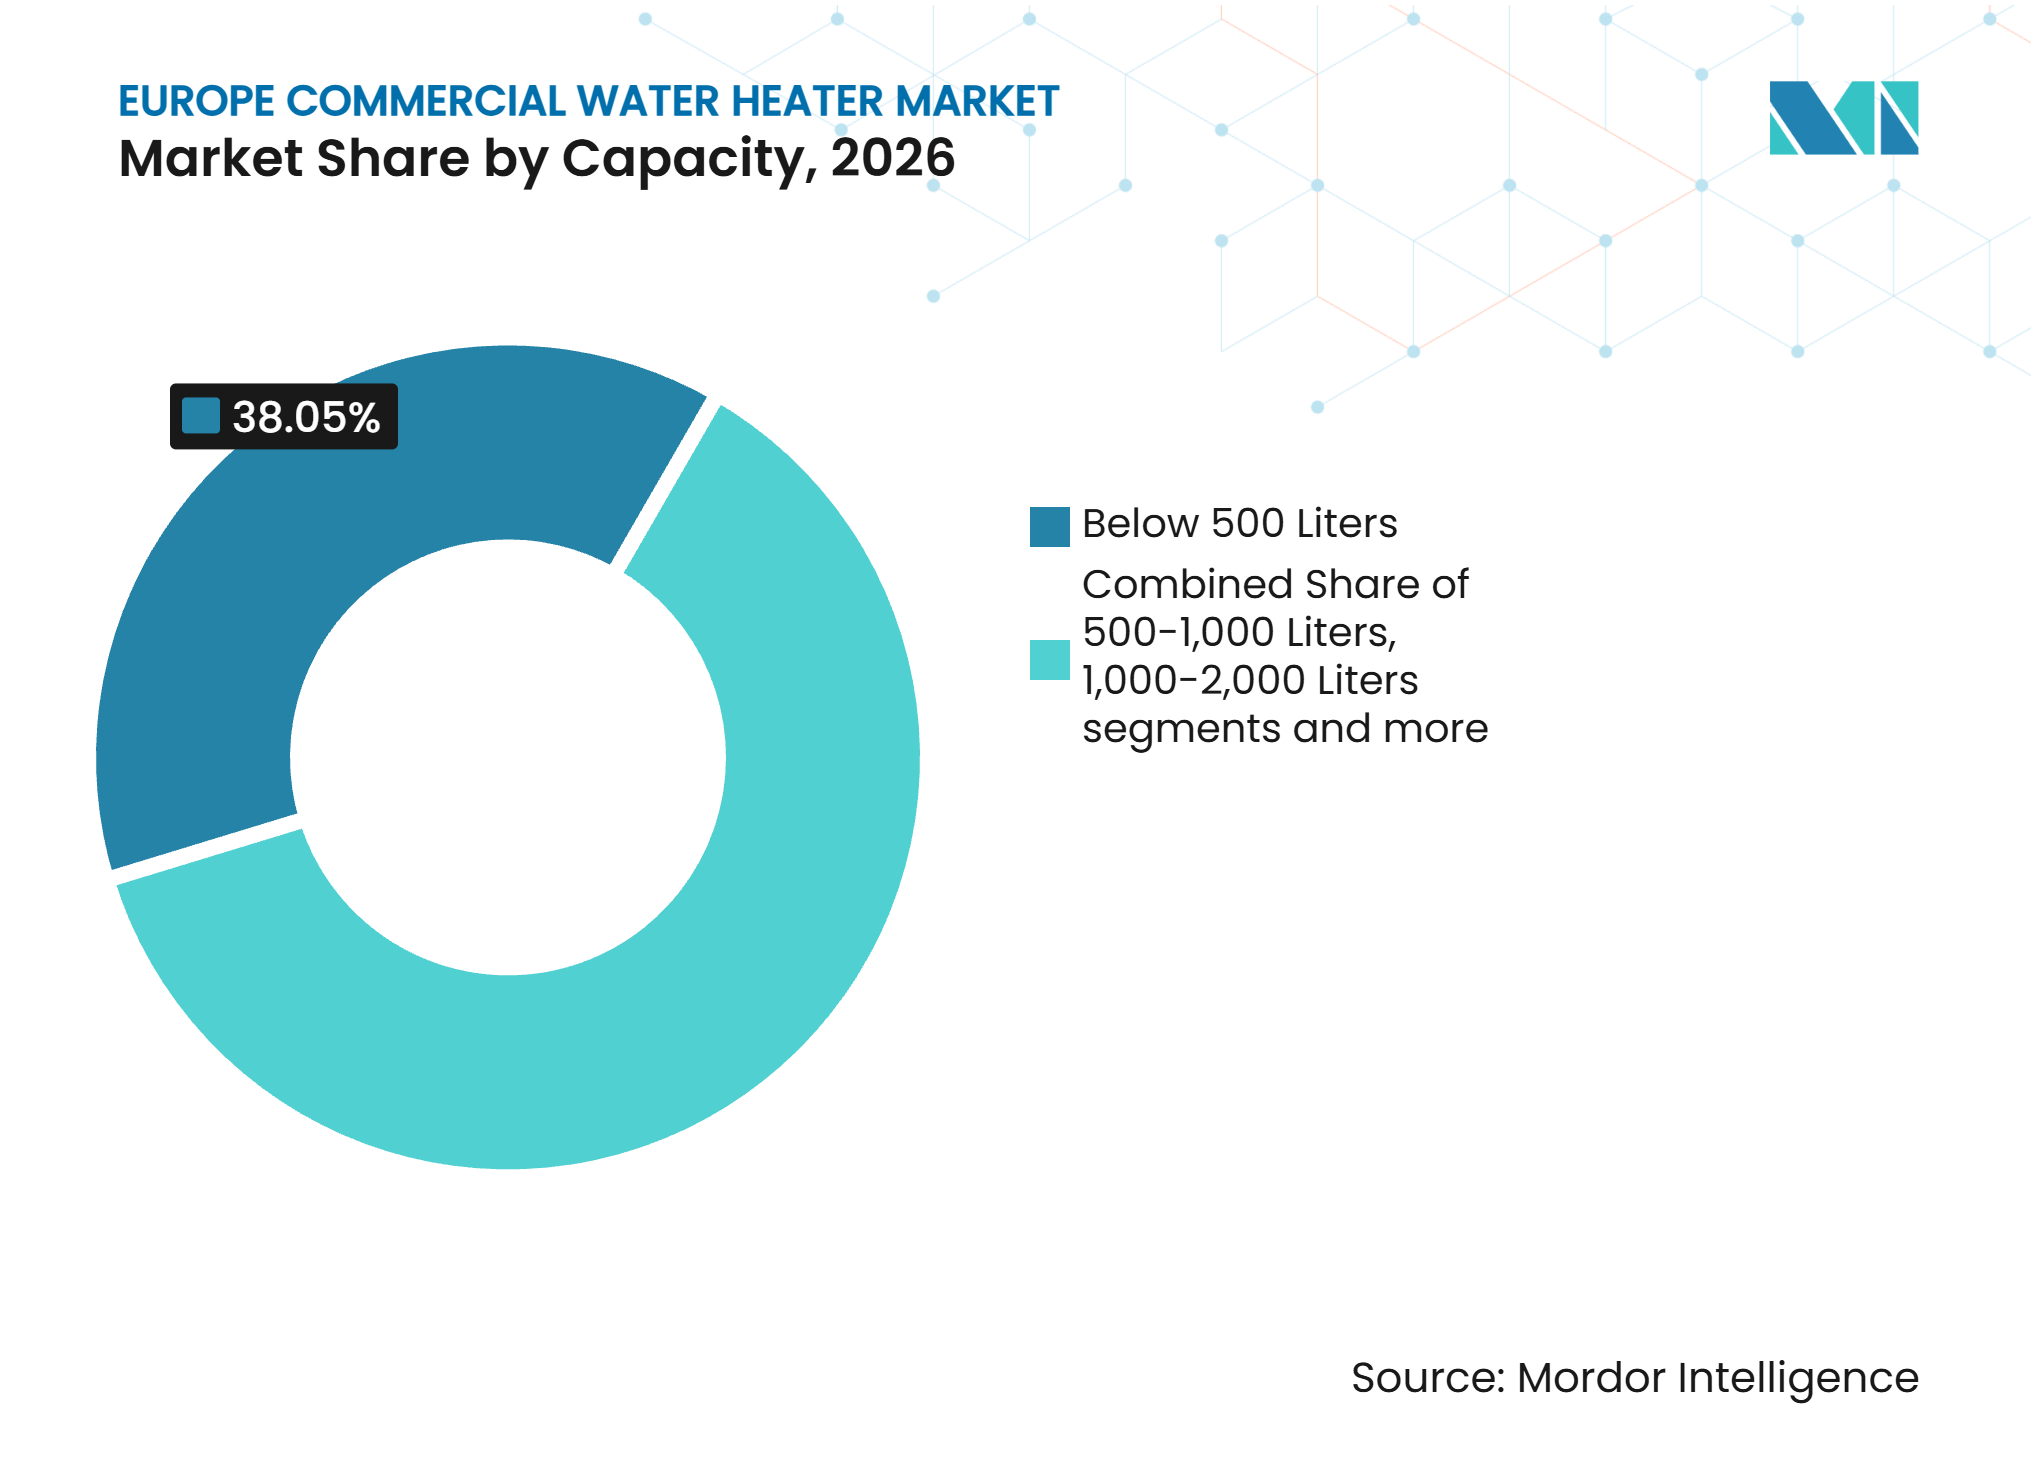
les petites unités dominent et les grands systèmes gagnent du terrainLa tranche inférieure à 500 litres représentait 38,05 % de la valeur du marché en 2026. Cette tranche de capacité sert les hôtels de taille moyenne, les restaurants, les cliniques et les cuisines institutionnelles qui ont besoin d'une distribution d'eau chaude en plusieurs points. Elle dispose d'un large éventail de formats disponibles, notamment des équipements à accumulation, instantanés et à pompe à chaleur. Des cycles d'installation et de prescription plus courts rendent ce segment important pour les travaux de remplacement courants.
La tranche supérieure à 3 000 litres devrait croître à un CAGR de 7,17 % entre 2027 et 2032. La tranche 500 à 1 000 litres sert les grands hôtels et les établissements de santé, tandis que les cascades à gaz héritées restent courantes dans la tranche 1 000 à 3 000 litres. Les grands hôtels, les hôpitaux, les campus universitaires et les complexes commerciaux raccordés aux réseaux de chaleur soutiennent la demande au-delà de 3 000 litres. Ces projets peuvent convenir aux contrats de services énergétiques et aux installations de pompes à chaleur par étapes, car leur échelle facilite le financement et les garanties de performance. Des modules de pompes à chaleur en cascade de 50 à 200 kW peuvent réduire le risque d'arrêt pendant que l'établissement réalise des travaux de rénovation plus larges.

Par utilisateur final :
l'hôtellerie ancre la demande et la santé connaît la croissance la plus rapideL'hôtellerie détenait 23,76 % de la valeur du marché en 2026. Les hôtels, les complexes hôteliers et les hébergements ont une demande substantielle en eau chaude sanitaire lors des périodes de douche matinales et de l'activité en cuisine le soir. Une étude publiée dans la revue Energies a révélé que l'eau chaude sanitaire représentait 24,8 % de la consommation d'énergie électrique des hôtels. La gestion de l'hygiène de l'eau soutient également les activités de remplacement récurrentes, car l'eau stockée doit être maintenue à des températures sûres sur le marché des chauffe-eau commerciaux en Europe.
Le secteur de la santé devrait croître à un CAGR de 7,84 % entre 2027 et 2032. Les hôpitaux, les cliniques et les établissements de soins ont des besoins continus pour les soins aux patients, la blanchisserie, la stérilisation et l'hydrothérapie. Une étude menée à la Fondazione Policlinico Universitario A. Gemelli IRCCS à Rome a révélé qu'un dispositif de gestion du circuit d'eau chaude réduisait la consommation quotidienne d'énergie électrique et thermique de respectivement 68,6 % et 48,6 %. Les acheteurs institutionnels, de restauration, résidentiels collectifs et industriels nécessitent des arrangements différents en matière de capacité, de régulation et de service.
Par canal de distribution :
les revendeurs dominent et les ventes directes gagnent du terrain sur les grands projetsLes revendeurs et distributeurs détenaient 71,58 % du chiffre d'affaires en 2026. De nombreux projets commerciaux sont conçus par des consultants en génie climatique qui s'appuient sur les relations avec les distributeurs, la disponibilité des produits, la formation et le support technique. La décision relative au produit peut donc intervenir bien avant que le maître d'ouvrage n'émette un bon de commande sur le marché des chauffe-eau commerciaux en Europe. Les fabricants qui investissent dans la formation des installateurs et la certification des distributeurs peuvent renforcer leur position dans ce canal.
Les ventes directes devraient croître à un CAGR de 7,41 % entre 2027 et 2032. Les groupes hospitaliers, les chaînes hôtelières, les universités et les sociétés de services énergétiques peuvent recourir à des accords-cadres directs pour les grands projets ou les projets standardisés. Cette voie peut contourner une partie du niveau distributeur lorsqu'un projet nécessite des équipements sur mesure, une coordination des services, des responsabilités de mise en service définies et un fournisseur unique responsable. Les relations directes peuvent également soutenir la surveillance numérique, les contrats de maintenance et les contrats de performance énergétique. Le canal se divise entre la distribution à fort volume pour les produits standard et les ventes directes pour les systèmes de plus grande envergure.
Analyse géographique
Allemagne
L'Allemagne détenait 18,23 % du chiffre d'affaires en 2026. Son important parc de systèmes de chauffage commercial anciens et son cadre de soutien à la rénovation soutiennent la demande de remplacement. Eurostat a signalé un prix du gaz pour les non-ménages de 7,13 EUR pour 100 kWh en Allemagne au cours du second semestre 2025, ce qui peut renforcer l'argument opérationnel à long terme en faveur de la production d'eau chaude électrifiée. La directive révisée sur la performance énergétique des bâtiments et les politiques nationales de construction influencent les décisions de prescription. L'intégration solaire, les obligations d'hygiène de l'eau et la conformité à la directive sur les équipements sous pression sont des considérations importantes dans les grands projets commerciaux, publics et de santé.
Pays nordiques
Les pays nordiques devraient croître à un CAGR de 7,55 % entre 2027 et 2032. La Norvège et la Finlande disposent de parcs installés de pompes à chaleur matures, tandis que la Finlande a enregistré le prix de l'électricité pour les non-ménages le plus bas de l'UE à 0,09 EUR par kWh. Les ventes de pompes à chaleur au Danemark ont augmenté de 36 % en 2025, et les ventes commerciales et non résidentielles norvégiennes ont également progressé malgré une demande résidentielle plus faible. Les réseaux de chaleur urbains, le stockage thermique et l'intégration au réseau rendent le chauffage commercial flexible de l'eau plus pratique dans toute la région. Les projets de pompes à chaleur planifiés par HOFOR à Copenhague illustrent la direction des investissements dans les réseaux de chaleur.
Royaume-Uni, France, Italie, Espagne, BENELUX et reste de l'Europe
Le Royaume-Uni, la France, l'Italie, l'Espagne, le BENELUX et le reste de l'Europe présentent des conditions d'achat variées. Le marché du Royaume-Uni est un marché mature, principalement axé sur le remplacement, qui connaît une transition progressive de la production d'eau chaude conventionnelle au gaz vers l'électrification, les pompes à chaleur et les systèmes intégrés d'eau chaude sanitaire à faible émission de carbone. La France renforce les contrôles sur les équipements à gaz dans les nouvelles constructions et soutient l'approvisionnement européen plus large grâce à sa base industrielle. L'Italie et l'Espagne offrent une demande provenant des applications commerciales, l'intégration solaire étant particulièrement pertinente pour les établissements hôteliers espagnols. Les marchés du BENELUX suivent un schéma de transition similaire à celui de l'Allemagne, tandis que la Pologne, la Roumanie et la République tchèque peuvent bénéficier des fonds de rénovation de l'UE. Les subventions nationales, les pratiques de certification, la directive sur les équipements sous pression et la conformité aux réglementations sur les frigorigènes orientent le choix des produits sur ces marchés.
Paysage concurrentiel
Concentration du Marché
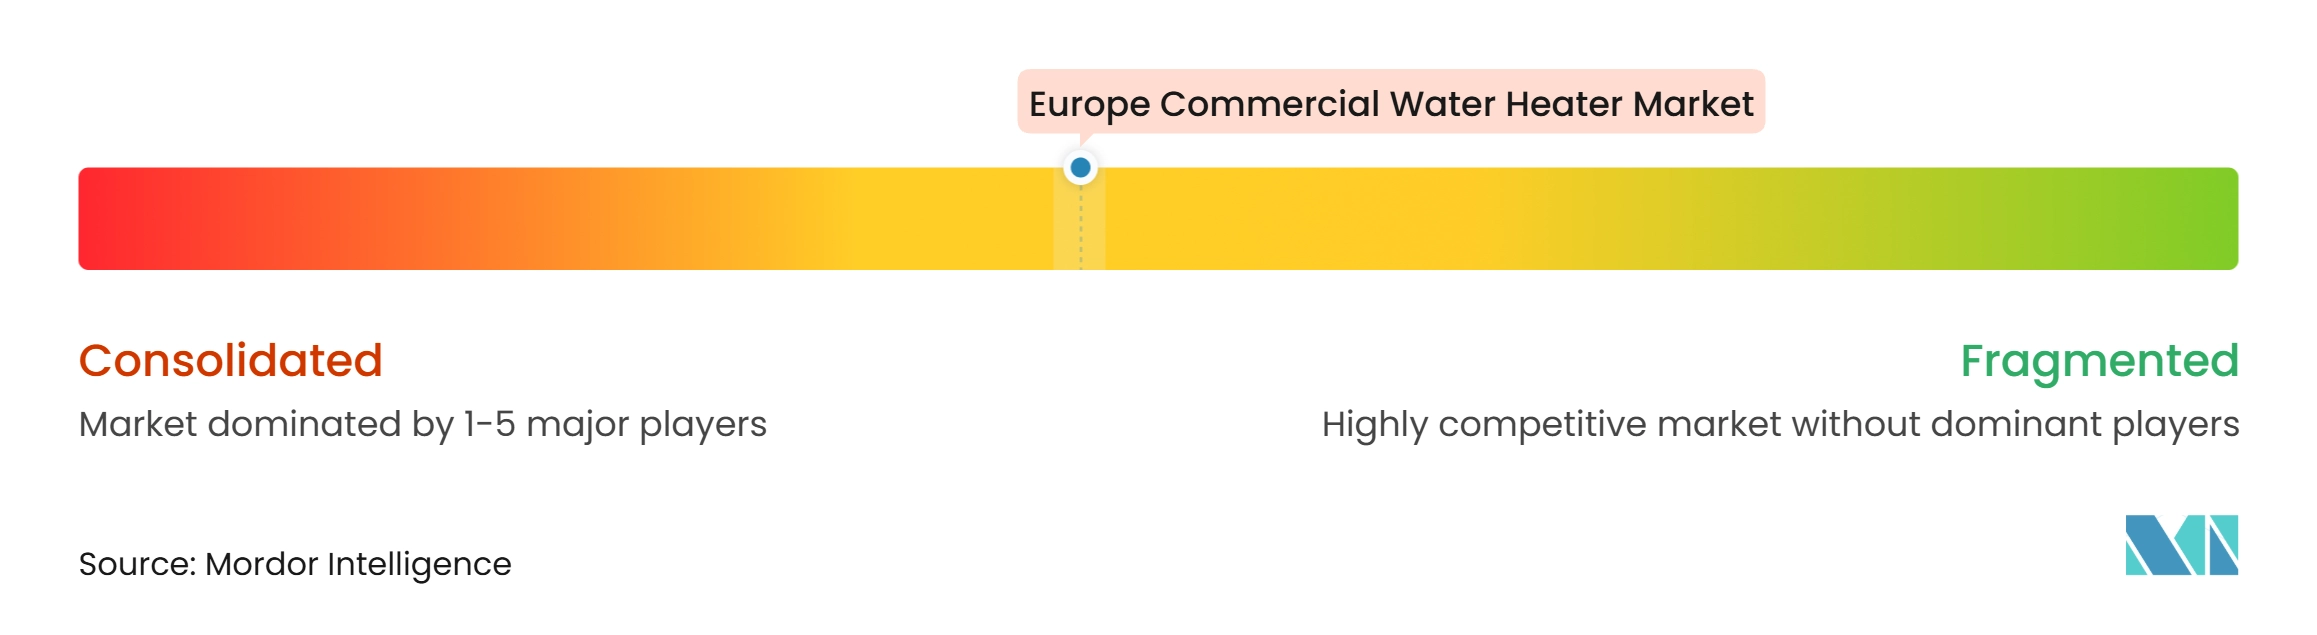
Le marché des chauffe-eau commerciaux en Europe est modérément concentré. Ariston, Vaillant Group, BDR Thermea, Viessmann Climate Solutions, Groupe Atlantic et STIEBEL ELTRON occupent des positions solides dans les catégories de chauffage commercial européen. Rinnai, NORITZ et Panasonic sont également présents dans les applications spécialisées à débit continu et à pompe à chaleur. Le développement des produits s'oriente vers les frigorigènes propane R290 et dioxyde de carbone, à mesure que les restrictions sur les gaz fluorés guident les futurs portefeuilles. Les fabricants utilisent également des systèmes de régulation pour connecter les chauffe-eau aux systèmes de gestion de l'énergie des bâtiments et à la production sur site.
Les grands systèmes commerciaux de plus de 1 000 litres restent moins standardisés que les produits de plus petite taille sur le marché des chauffe-eau commerciaux en Europe. De nombreux projets dans cette tranche de capacité font encore appel à une ingénierie sur mesure, à plusieurs unités et à des conceptions hydrauliques complexes. Le programme Sensei Partner Development de Rinnai accompagne les installateurs commerciaux à travers la formation et le développement. Les relations avec les installateurs peuvent influencer les prescriptions, tandis que la conformité à la directive sur les équipements sous pression et aux pratiques ISO 9001 soutient les appels d'offres du secteur public et de la santé.
La compétitivité par les coûts devient de plus en plus importante sur le marché des chauffe-eau commerciaux en Europe, à mesure que les fournisseurs chinois développent la distribution de chauffe-eau électriques à accumulation standard. BDR Thermea consolide sa production allemande au sein de son réseau de fabrication européen plus large. Les fabricants européens développent également leurs capacités pour les équipements compatibles avec les pompes à chaleur. Ces investissements soutiennent à la fois la croissance des volumes et une transition vers des systèmes de production d'eau chaude plus efficaces. La gamme de produits, le soutien aux installateurs, les documents de conformité et la maîtrise des coûts de fabrication façonnent de plus en plus les positions concurrentielles.
Leaders du secteur des chauffe-eau commerciaux en Europe
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Vaillant Group
-
Viessmann Climate Solutions SE
-
BDR Thermea Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des chauffe-eau commerciaux en Europe Entreprises couvertes dans ce rapport
- Ariston Holding N.V.
- Robert Bosch GmbH
- Vaillant Group
- Viessmann Climate Solutions SE
- BDR Thermea Group
- Groupe Atlantic
- STIEBEL ELTRON GmbH & Co. KG
- NIBE Industrier AB
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Glen Dimplex Group
- Rinnai Corporation
- NORITZ Corporation
- Midea Group Co., Ltd.
- Haier Smart Home Co., Ltd.
- Panasonic Corporation
- Mitsubishi Electric Europe B.V.
- Daikin Europe N.V.
- Ferroli S.p.A.
- CLAGE GmbH
Développements industriels récents dans Marché des chauffe-eau commerciaux en Europe
- Novembre 2026 : Aermec a lancé ses pompes à chaleur eau-eau haute température HWSG_H et WFGN_H (145–889 kW, jusqu'à 80 - 85 °C) pour les bâtiments commerciaux et industriels.
- Septembre 2026 : Ideal Commercial Heating a fait son entrée pour la première fois sur le marché de l'eau chaude commerciale avec ses chauffe-eau à condensation gaz EQMAX (10 modèles, 20–120 kW).
- Août 2025 : NIBE Energy Systems a intégré les produits Pioneer Heat Interface Unit et sous-station de Cetetherm dans son portefeuille HVAC Solutions. Ce développement a renforcé sa position dans les réseaux de chaleur et de froid urbains et a permis de combiner des projets menés par des pompes à chaleur et des projets de réseaux de chaleur à grande échelle.
Périmètre du rapport sur le marché des chauffe-eau commerciaux en Europe
Aperçu de la segmentation
| Chauffe-eau à accumulation |
| Chauffe-eau instantanés et sans réservoir |
| Pompes à chaleur et chauffe-eau hybrides |
| Électrique |
| Gaz naturel et GPL |
| Fioul |
| Solaire |
| Autres sources d'énergie |
| Moins de 500 litres |
| 500-1 000 litres |
| 1 000-2 000 litres |
| 2 000-3 000 litres |
| Plus de 3 000 litres |
| Hôtellerie — hôtels, complexes hôteliers, hébergements |
| Santé — hôpitaux, cliniques, établissements de soins |
| Institutionnel — éducation, bâtiments publics |
| Restauration — restaurants, cuisines commerciales |
| Bâtiments résidentiels collectifs et commerciaux |
| Industrie, blanchisseries et autres installations |
| Ventes directes |
| Revendeurs et distributeurs |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| BENELUX (Belgique, Pays-Bas, Luxembourg) |
| PAYS NORDIQUES (Danemark, Finlande, Islande, Norvège, Suède) |
| Reste de l'Europe |
| Par type de produit | Chauffe-eau à accumulation |
| Chauffe-eau instantanés et sans réservoir | |
| Pompes à chaleur et chauffe-eau hybrides | |
| Par source d'énergie | Électrique |
| Gaz naturel et GPL | |
| Fioul | |
| Solaire | |
| Autres sources d'énergie | |
| Par capacité | Moins de 500 litres |
| 500-1 000 litres | |
| 1 000-2 000 litres | |
| 2 000-3 000 litres | |
| Plus de 3 000 litres | |
| Par utilisateur final | Hôtellerie — hôtels, complexes hôteliers, hébergements |
| Santé — hôpitaux, cliniques, établissements de soins | |
| Institutionnel — éducation, bâtiments publics | |
| Restauration — restaurants, cuisines commerciales | |
| Bâtiments résidentiels collectifs et commerciaux | |
| Industrie, blanchisseries et autres installations | |
| Par canal de distribution | Ventes directes |
| Revendeurs et distributeurs | |
| Par géographie | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| PAYS NORDIQUES (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de chauffe-eau commerciaux en Europe ?
Le marché devrait croître à un CAGR de 5,81 % de 2027 à 2032, soutenu par la rénovation des bâtiments, les règles d'efficacité énergétique et la demande de remplacement.
Quel type de produit détient la plus grande part en Europe ?
Les chauffe-eau à accumulation détenaient 42,57 % du chiffre d'affaires en 2026, car ils restent adaptés aux applications hôtelières, de santé et institutionnelles à forte demande.
Quelle technologie de production d'eau chaude connaît la croissance la plus rapide ?
Les pompes à chaleur et les chauffe-eau hybrides devraient croître à un CAGR de 8,16 % jusqu'en 2032, soutenus par les normes énergétiques et les produits utilisant des frigorigènes à faible potentiel de réchauffement climatique.
Pourquoi les chauffe-eau commerciaux à pompe à chaleur gagnent-ils en adoption ?
Ils peuvent réduire la consommation d'énergie en exploitation, se connecter à la production photovoltaïque solaire et aider les propriétaires à satisfaire aux exigences de performance des bâtiments de plus en plus strictes.
Quel utilisateur final devrait connaître la croissance la plus rapide ?
Le secteur de la santé devrait croître à un CAGR de 7,84 % jusqu'en 2032, car les hôpitaux et les établissements de soins ont des besoins en eau chaude continus et non différables.