
Tamaño y Participación del Mercado de Calentadores de Agua Comerciales en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 2.01 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.81 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calentadores de Agua Comerciales en Europa por Mordor Intelligence
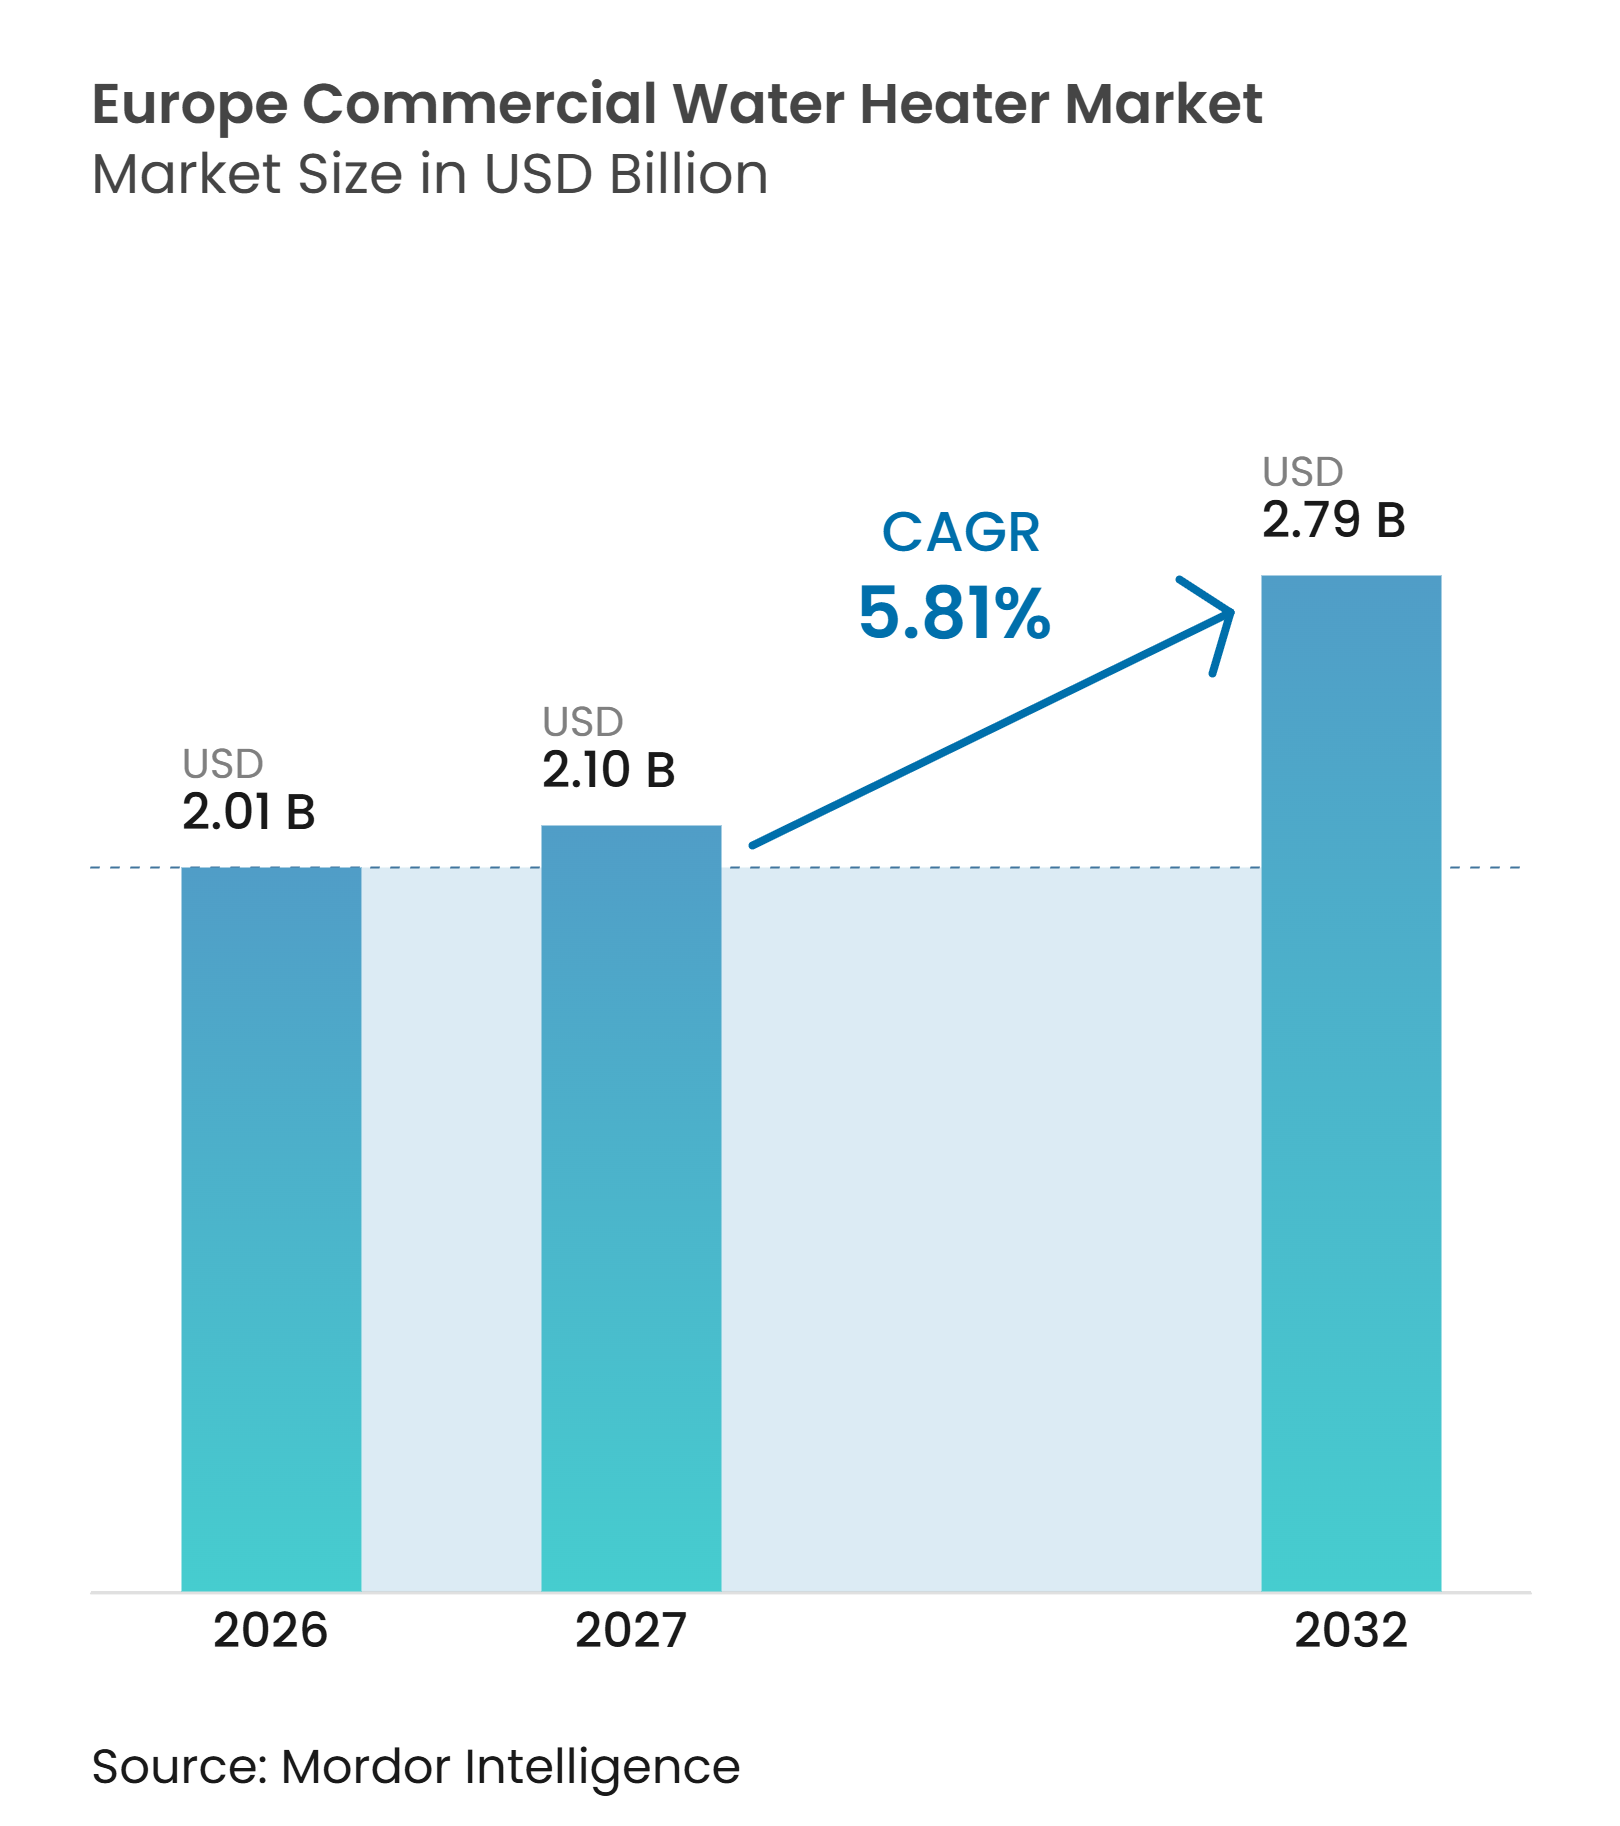
Se espera que el tamaño del mercado de calentadores de agua comerciales en Europa crezca de 2,01 mil millones de USD en 2026 a 2,10 mil millones de USD en 2027 y se prevé que alcance los 2,79 mil millones de USD para 2032, registrando un CAGR del 5,81% durante 2027-2032. El mercado está moldeado por regulaciones que favorecen equipos de calefacción eficientes en edificios comerciales y por las necesidades de sustitución de un parque de edificios antiguo. La Directiva revisada sobre el Rendimiento Energético de los Edificios impide que los Estados miembros de la UE concedan subvenciones públicas para calderas de combustibles fósiles independientes a partir de enero de 2025, lo que modifica la selección de equipos para las renovaciones. La mayoría de los edificios de la UE fueron construidos antes del año 2000 y muchos tienen un rendimiento energético deficiente, lo que genera una necesidad continua de mejoras en los sistemas de calentamiento de agua. Las bombas de calor, los sistemas vinculados a la energía solar y los equipos de gas de alta eficiencia compiten por este trabajo de sustitución, mientras que los instaladores y distribuidores mantienen una fuerte influencia sobre las especificaciones. El mercado europeo de calentadores de agua comerciales depende, por tanto, menos de la nueva construcción que del cumplimiento normativo, los costes operativos y los planes de renovación.
Conclusiones Clave del Informe
-
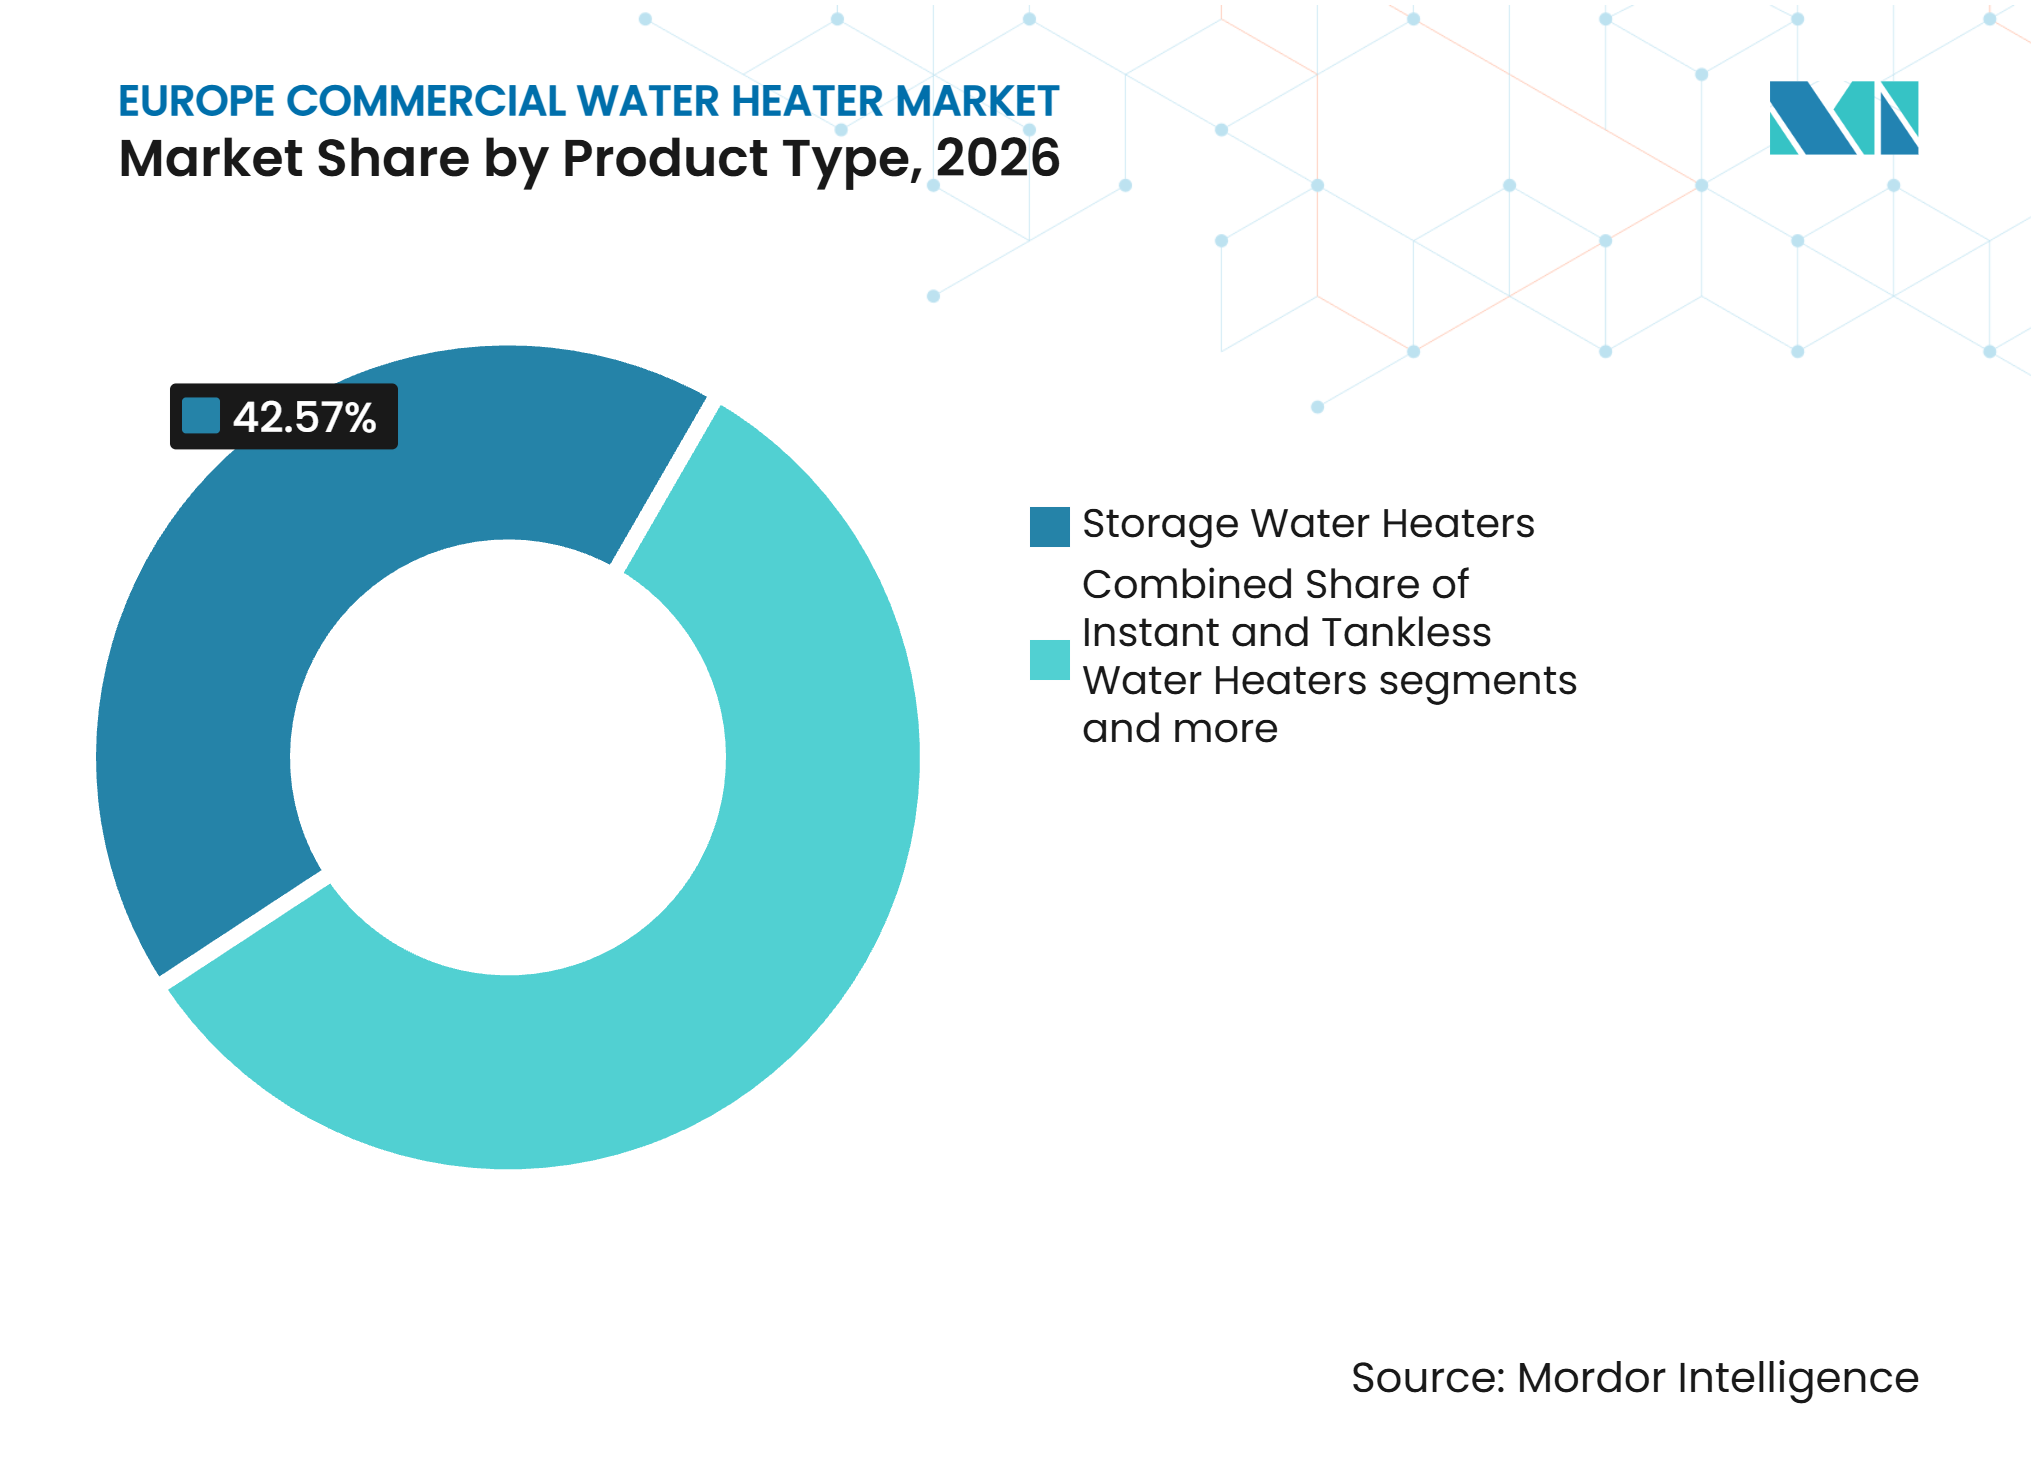
Por tipo de producto, los Calentadores de Agua de Almacenamiento representaron el 42,57% de la participación del mercado de calentadores de agua comerciales en Europa en 2026, mientras que se prevé que los Calentadores de Agua de Bomba de Calor e Híbridos crezcan a un CAGR del 8,16% hasta 2032.
-
Por fuente de energía, el Gas Natural y el GLP representaron el 37,83% de la participación del mercado de calentadores de agua comerciales en Europa en 2026, mientras que se prevé que la Energía Solar crezca a un CAGR del 6,25% hasta 2032.
-
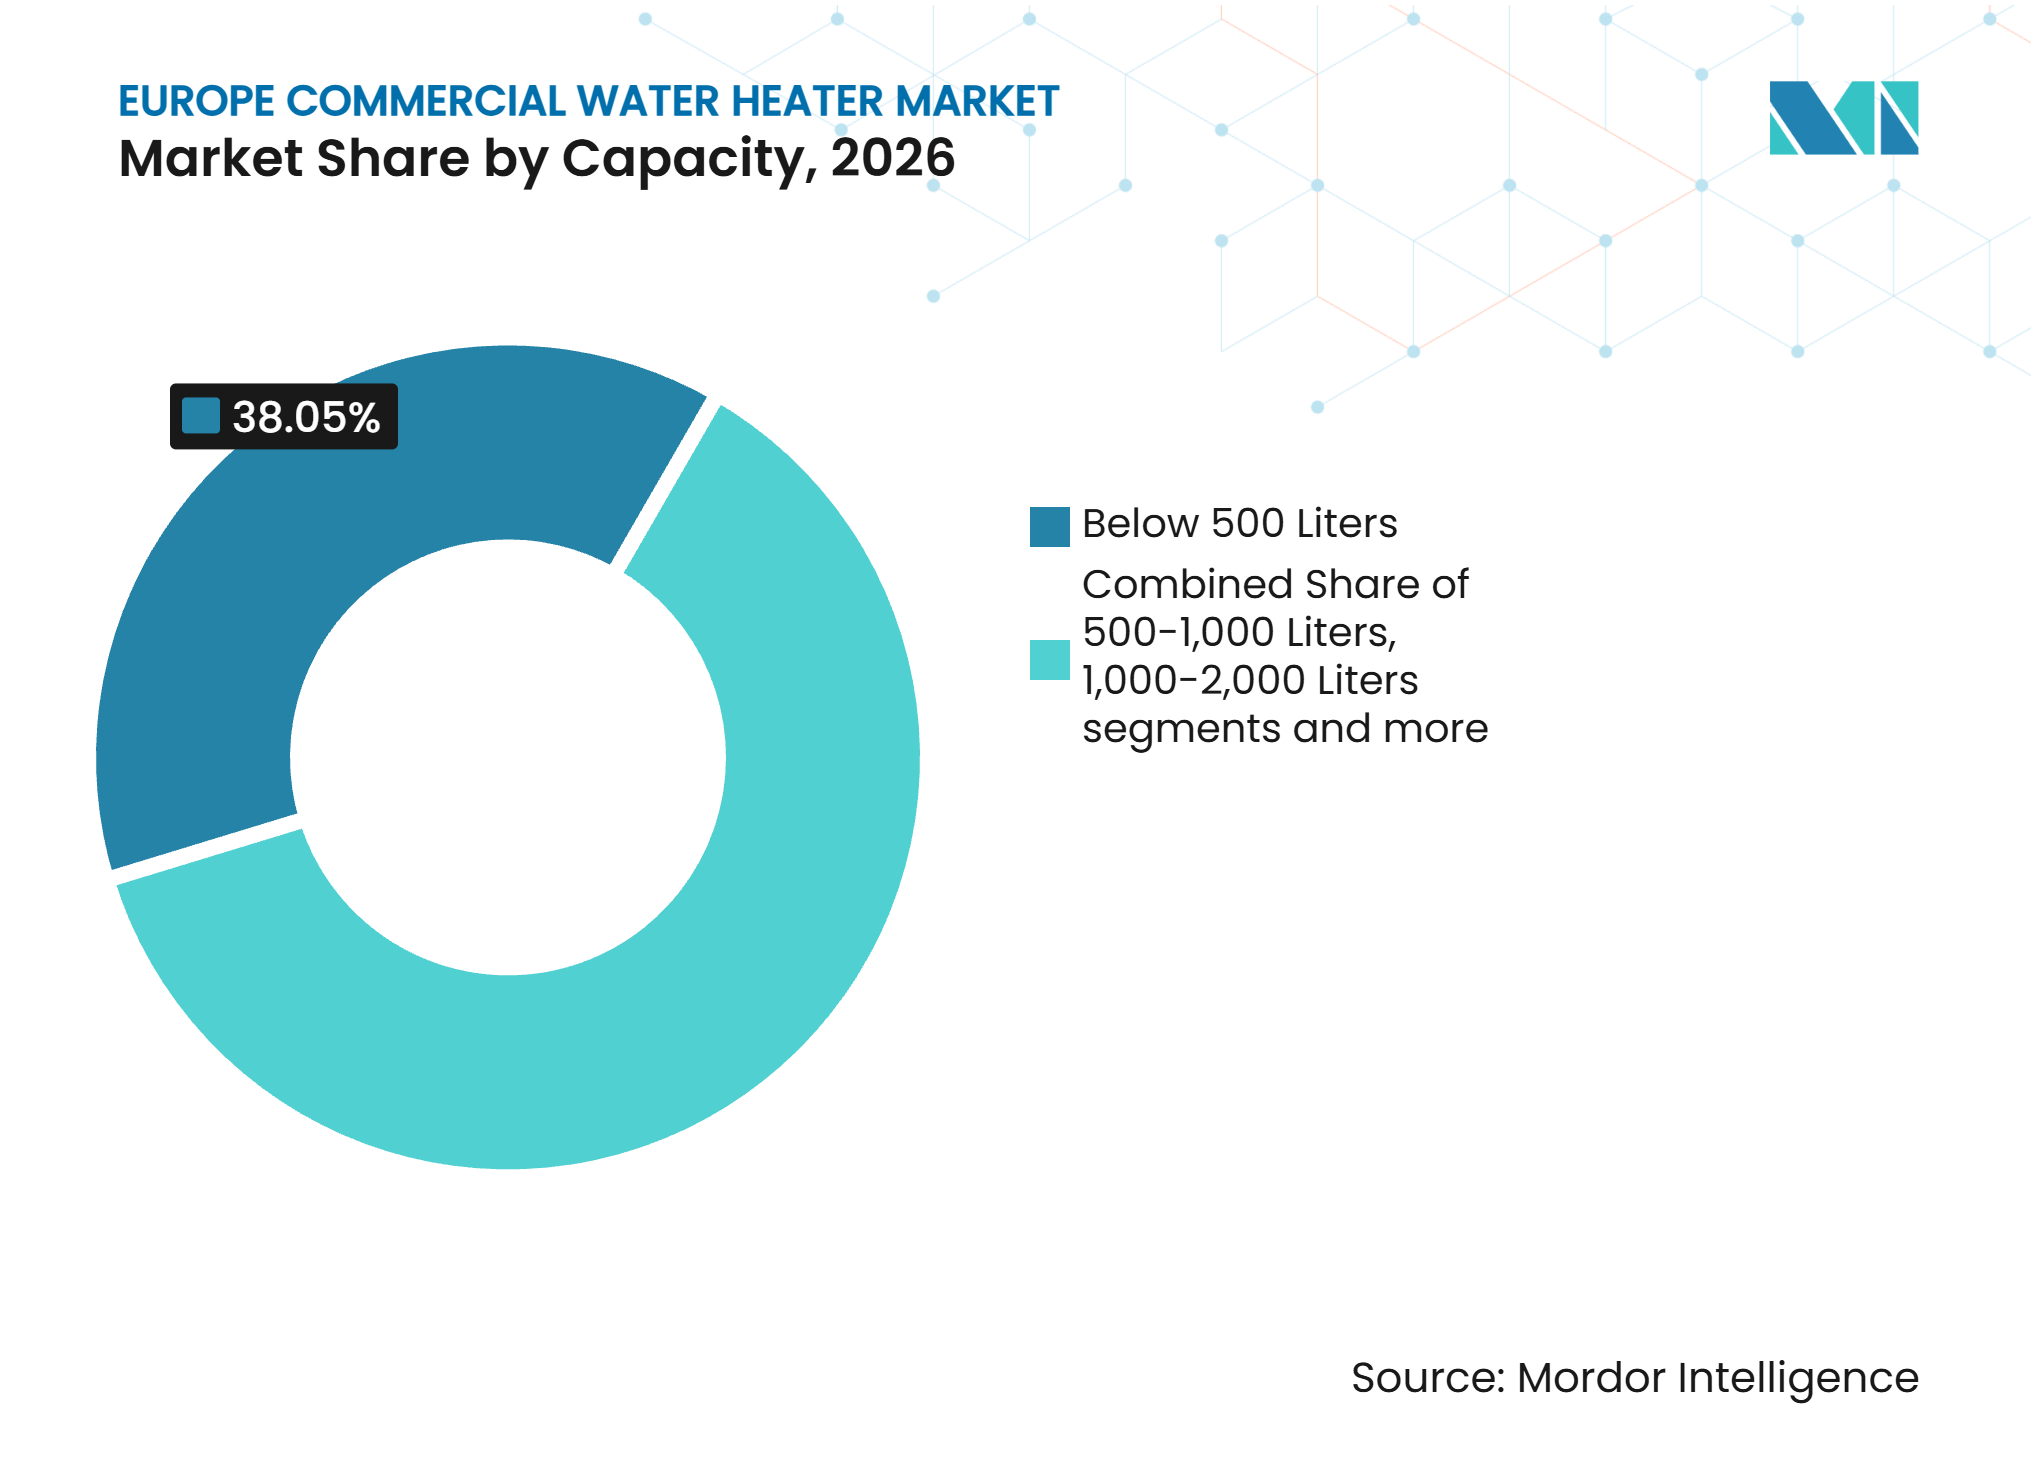
Por capacidad, Por Debajo de 500 Litros representó el 38,05% de la participación del mercado de calentadores de agua comerciales en Europa en 2026, mientras que se prevé que Por Encima de 3.000 Litros crezca a un CAGR del 7,17% hasta 2032.
-
Por usuario final, la Hostelería representó el 23,76% de la participación del mercado de calentadores de agua comerciales en Europa en 2026, mientras que se prevé que la Sanidad crezca a un CAGR del 7,84% hasta 2032.
-
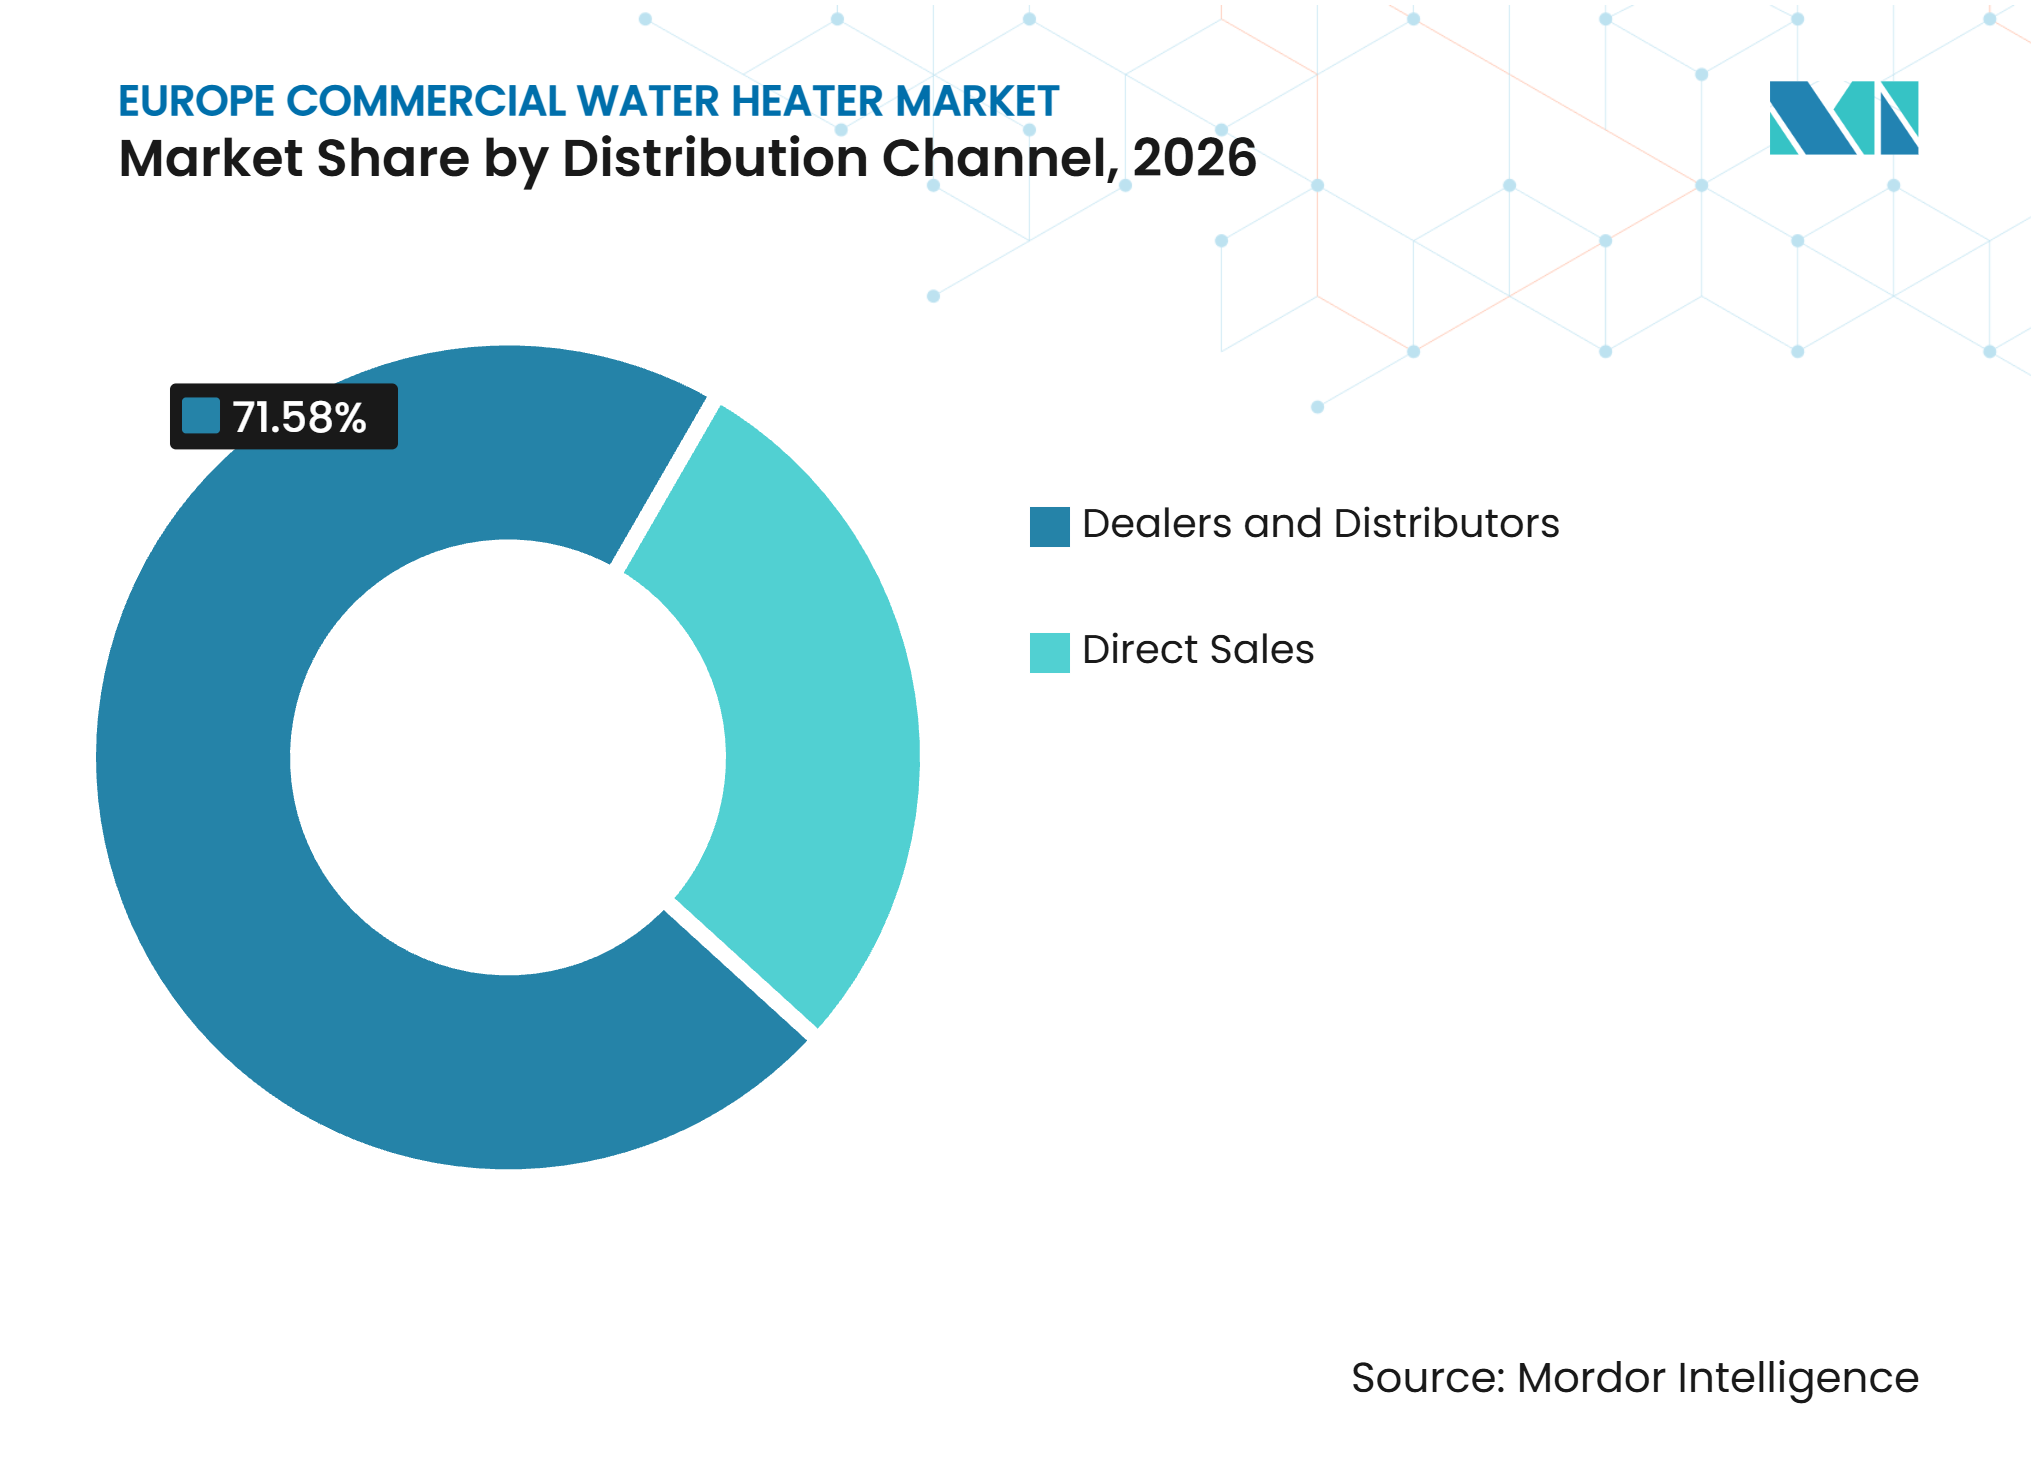
Por canal de distribución, los Distribuidores y Concesionarios representaron el 71,58% de los ingresos en 2026, mientras que se prevé que las Ventas Directas crezcan a un CAGR del 7,41% hasta 2032.
-
Por geografía, Alemania representó el 18,23% de los ingresos en 2026, mientras que se prevé que los Países Nórdicos crezcan a un CAGR del 7,55% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Política de Descarbonización de la UE y Renovación de Edificios | +1.5% | UE 27 y Reino Unido | Largo plazo (≥ 4 años) |
| Sustitución de Sistemas de Calefacción y Agua Caliente Envejecidos | +1.2% | Europa, concentrado en Alemania, Francia y Reino Unido | Corto plazo (≤ 2 años) |
| Volatilidad de los Precios de la Energía y Reducción de Costes Operativos | +0.8% | Europa, más agudo en Italia, Alemania y Francia | Medio plazo (2-4 años) |
| Adopción de Bombas de Calor e Integración de Energías Renovables | +1.1% | Países Nórdicos, Alemania, Reino Unido y Francia | Largo plazo (≥ 4 años) |
| Respuesta a la Demanda y Almacenamiento Térmico en Edificios Comerciales | +0.4% | Alemania y Países Nórdicos | Medio plazo (2-4 años) |
| Especificación Liderada por Instaladores y Contratación de Servicios Energéticos | +0.3% | Reino Unido, Alemania y Francia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Política de Descarbonización de la UE y Renovación de Edificios Comerciales
La Directiva revisada sobre el Rendimiento Energético de los Edificios exige a los Estados miembros que mejoren los edificios no residenciales con peor rendimiento. Establece un camino para renovar el 16% de los edificios no residenciales con peor rendimiento para 2030 y el 26% para 2033[1]. Esto crea un flujo de proyectos definido para el mercado de calentadores de agua comerciales en Europa, ya que el calentamiento de agua forma parte de muchas mejoras energéticas de edificios. El mismo marco político detiene el apoyo público a las calderas de combustibles fósiles independientes a partir de enero de 2025[2]. Las instalaciones que recientemente instalaron equipos de gas pueden, por tanto, enfrentarse a vidas económicas útiles más cortas cuando planifiquen trabajos de eficiencia posteriores.
Sustitución de Sistemas Comerciales Envejecidos de Calefacción y Agua Caliente
La demanda de sustitución está aumentando porque muchos sistemas de calefacción comerciales instalados a finales de los años noventa y principios de los dos mil están próximos al final de su vida útil de diseño. La Comisión Europea informa de que el 85% de los edificios de la UE fueron construidos antes del año 2000, lo que respalda un gran requisito de renovación[3]. Los hoteles, hospitales, centros de cuidado e instituciones pueden sustituir equipos durante el mantenimiento planificado en lugar de esperar a nueva construcción. Las obligaciones de higiene del agua también respaldan la actividad recurrente porque las temperaturas de almacenamiento y la gestión del sistema deben controlar los riesgos de Legionella. La Ola de Renovación de la UE busca aumentar la actividad anual de renovación, aunque las tasas actuales siguen por debajo del ritmo necesario para alcanzar los objetivos de 2030. Este retraso acumulado proporciona al mercado de calentadores de agua comerciales en Europa una fuente de demanda que puede mantenerse activa cuando los permisos de construcción se debiliten.
Volatilidad de los Precios de la Energía y Reducción de Costes Operativos Comerciales
Los compradores comerciales continúan evaluando los proyectos de calentamiento de agua a través del ahorro en costes operativos tras el shock energético europeo. Los precios medios del gas para usuarios no domésticos de la UE cayeron un 6,7% interanual hasta EUR 0,06 por kWh en el primer semestre de 2026, mientras que los precios de la electricidad para usuarios no domésticos cayeron un 5,4% hasta EUR 0,18 por kWh[4]. Los precios siguen por encima de las condiciones anteriores al shock energético de 2021, según el Banco Central Europeo. Los operadores comerciales con altas cargas de agua caliente pueden utilizar estas diferencias de costes para justificar sistemas más eficientes. El almacenamiento térmico y los controles de respuesta a la demanda pueden añadir valor al desplazar la producción de calor hacia períodos de electricidad renovable de menor coste o generada en el propio sitio.
Adopción de Bombas de Calor e Integración de Energías Renovables
La adopción de bombas de calor es una vía de crecimiento central para el mercado de calentadores de agua comerciales en Europa, incluso después de que el mercado europeo más amplio declinara en 2024. La EHPA informó de una caída del 23% en 2024. Las ventas de bombas de calor aumentaron un 13% en 2025 hasta 2,9 millones de unidades en 21 países europeos. Dinamarca registró un aumento del 36% en las ventas de bombas de calor en 2025, impulsado por refrigerantes de bajo potencial de calentamiento global, incluidos el propano y el dióxido de carbono, a medida que se endurecen las normas sobre gases fluorados. Los sitios comerciales con sistemas fotovoltaicos solares pueden utilizar bombas de calor cuando la generación en el propio sitio es más intensa. Esa combinación es especialmente relevante para hospitales y establecimientos de hostelería con demanda eléctrica diurna estable y grandes necesidades de agua caliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste Inicial de los Sistemas Avanzados de Calentamiento de Agua | -1.0% | Europa, más agudo en el Sur y el Este de Europa | Corto plazo (≤ 2 años) |
| Escasez de Instaladores Certificados y Complejidad de la Reforma | -0.8% | Europa, más grave en Reino Unido, Alemania y Francia | Medio plazo (2-4 años) |
| Normativas Nacionales Fragmentadas, Certificaciones y Regímenes de Subvenciones | -0.5% | Todos los Estados miembros de la UE | Largo plazo (≥ 4 años) |
| Restricciones de Gases Fluorados y Limitaciones en el Suministro de Refrigerantes | -0.3% | UE 27 y Reino Unido | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste Inicial de los Sistemas de Bomba de Calor, Condensación y Solar
Los sistemas avanzados de calentamiento de agua tienen un coste inicial más elevado que los equipos de gas convencionales en muchos proyectos de reforma. La diferencia de coste es mayor cuando un sitio necesita nuevas conexiones hidráulicas, mejoras eléctricas o múltiples zonas de calefacción. Los hoteles independientes y los operadores de restauración pueden aplazar proyectos cuando los períodos de amortización superan sus límites de planificación de capital. Esta barrera es más pronunciada en el Sur y el Este de Europa, donde el apoyo de subvenciones puede ser menor y las condiciones de financiación pueden ser menos favorables para el mercado de calentadores de agua comerciales en Europa. El argumento económico mejora a lo largo de una vida operativa de 15 a 20 años cuando los sistemas de bomba de calor reducen el consumo de energía en comparación con los equipos de resistencia eléctrica. Los contratos de servicios energéticos también pueden reducir la carga inicial porque el proveedor recupera la inversión a través de los ahorros energéticos logrados por el sistema instalado.
Escasez de Instaladores Certificados y Complejidad de la Reforma
La disponibilidad de instaladores capacitados limita la velocidad a la que se pueden desplegar sistemas avanzados. La Asociación Europea de Bombas de Calor afirma que Europa necesita más de 500.000 profesionales capacitados para 2030. El Instituto Internacional de Refrigeración informó de que el sector de la refrigeración necesita más técnicos cualificados para trabajar con gases fluorados y refrigerantes naturales. El artículo 18 de la Directiva revisada sobre Energías Renovables exige a los Estados miembros que garanticen suficientes instaladores cualificados para la calefacción renovable. La escasez puede prolongar los plazos de entrega y aumentar el riesgo de ejecución en hospitales, hoteles y proyectos del sector público. También puede favorecer a los proveedores con redes establecidas de formación y certificación de contratistas en el mercado de calentadores de agua comerciales en Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Unidades Convencionales Mantienen su Posición mientras las Bombas de Calor EscalanLos Calentadores de Agua de Almacenamiento representaron el 42,57% de los ingresos en 2026. Son adecuados para hoteles, centros sanitarios e instituciones que tienen una alta demanda punta y requieren agua caliente almacenada con poca antelación. Una gran base instalada de equipos de almacenamiento centralizado también hace que la sustitución equivalente sea práctica durante los trabajos de renovación planificados. Las cocinas comerciales, los hoteles y los centros de cuidado suelen estar diseñados en torno a salas de depósitos y sistemas de distribución de agua existentes. Los productos de almacenamiento mantienen, por tanto, un papel central en la industria de calentadores de agua comerciales en Europa, especialmente en sitios que priorizan la continuidad del servicio.
Se prevé que los Calentadores de Agua de Bomba de Calor e Híbridos crezcan a un CAGR del 8,16% entre 2027 y 2032. El segmento se beneficia de normas energéticas más estrictas, una mejora del rendimiento en climas fríos y equipos que utilizan refrigerantes de menor impacto. Los sistemas instantáneos y sin depósito siguen siendo relevantes donde el espacio es limitado y la demanda intermitente hace que el agua almacenada sea menos útil. Rinnai afirma que sus unidades comerciales de flujo continuo por condensación pueden alcanzar eficiencias probadas de hasta el 97%. Las unidades instantáneas en cascada pueden aumentar la producción sin un único recipiente grande, lo que puede ser adecuado para reformas sanitarias y de hostelería con limitaciones estructurales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Energía:
El Gas Domina Hoy mientras la Energía Solar Construye Impulso a Largo PlazoEl Gas Natural y el GLP representaron el 37,83% de los ingresos en 2026. Los productos de gas por condensación siguen siendo familiares para los gestores de instalaciones, los ingenieros de especificaciones y los instaladores en edificios de hostelería y restauración. Proporcionan una alta producción y pueden requerir menos capital inicial que los sistemas de bomba de calor. Su posición se está reduciendo a medida que las subvenciones públicas y las normativas de construcción avanzan hacia equipos electrificados eficientes. Las normas revisadas de Ecodiseño aprobadas por los Estados miembros de la UE en 2026 se espera que se apliquen a partir del otoño de 2028.
Se prevé que la Energía Solar crezca a un CAGR del 6,25% entre 2027 y 2032. Los sistemas eléctricos están ganando relevancia a medida que la electrificación directa se convierte en una vía aceptada para cumplir las normas de rendimiento de los edificios. La capacidad solar térmica en Europa alcanzó los 43,6 GWth en 2024, un 0,4% más que en 2023, según Solar Heat Europe. La Directiva sobre el Rendimiento Energético de los Edificios exige instalaciones fotovoltaicas en algunos edificios no residenciales nuevos y en edificios sometidos a renovaciones importantes. La combinación de electricidad solar, bombas de calor, almacenamiento térmico y controles puede ayudar a los propietarios a utilizar energía renovable sin reducir el nivel de servicio de agua requerido.
Por Capacidad:
Las Unidades Pequeñas Lideran y los Sistemas Grandes Ganan TerrenoPor Debajo de 500 Litros representó el 38,05% del valor de mercado en 2026. Esta banda de capacidad sirve a hoteles de tamaño mediano, restaurantes, clínicas y cocinas institucionales que necesitan distribución de agua caliente en múltiples puntos. Cuenta con una amplia gama de formatos disponibles, incluidos equipos de almacenamiento, instantáneos y de bomba de calor. Los ciclos de instalación y especificación más cortos hacen que el segmento sea importante para los trabajos de sustitución rutinaria.
Se prevé que Por Encima de 3.000 Litros crezca a un CAGR del 7,17% entre 2027 y 2032. El rango de 500 a 1.000 Litros sirve a hoteles más grandes y centros sanitarios, mientras que las cascadas de gas heredadas siguen siendo comunes en el rango de 1.000 a 3.000 Litros. Los grandes hoteles, hospitales, campus universitarios y complejos comerciales con calefacción de distrito respaldan la demanda por encima de 3.000 Litros. Estos proyectos pueden ser adecuados para contratos de servicios energéticos e instalaciones de bombas de calor por etapas porque su escala respalda la financiación y las garantías de rendimiento. Los módulos de bomba de calor en cascada de 50 a 200 kW pueden reducir el riesgo de parada mientras la instalación completa trabajos de renovación más amplios.

Por Usuario Final:
La Hostelería Ancla la Demanda y la Sanidad Crece Más RápidoLa Hostelería representó el 23,76% del valor de mercado en 2026. Los hoteles, complejos turísticos y establecimientos de alojamiento tienen una demanda sustancial de agua caliente sanitaria durante los períodos de baño matutino y la actividad de cocina vespertina. Una investigación publicada en la revista Energies encontró que el agua caliente del grifo representó el 24,8% del consumo eléctrico de los hoteles. La gestión de la higiene del agua también respalda la actividad de sustitución recurrente porque el agua almacenada debe mantenerse a temperaturas seguras en el mercado de calentadores de agua comerciales en Europa.
Se prevé que la Sanidad crezca a un CAGR del 7,84% entre 2027 y 2032. Los hospitales, clínicas y centros de cuidado tienen necesidades continuas de atención al paciente, lavandería, esterilización e hidroterapia. Un estudio en la Fondazione Policlinico Universitario A. Gemelli IRCCS de Roma encontró que un dispositivo de gestión del circuito de agua caliente redujo el consumo diario de energía eléctrica y térmica en un 68,6% y un 48,6%, respectivamente. Los compradores institucionales, de restauración, multifamiliares e industriales requieren diferentes disposiciones de capacidad, control y servicio.
Por Canal de Distribución:
Los Distribuidores Lideran y las Ventas Directas Ganan Terreno en Grandes ProyectosLos Distribuidores y Concesionarios representaron el 71,58% de los ingresos en 2026. Muchos proyectos comerciales son diseñados por consultores de climatización que dependen de las relaciones con los distribuidores, la disponibilidad de productos, la formación y el soporte técnico. La decisión sobre el producto puede, por tanto, producirse mucho antes de que el propietario emita una orden de compra en el mercado de calentadores de agua comerciales en Europa. Los fabricantes que invierten en formación de instaladores y certificación de distribuidores pueden fortalecer su posición en este canal.
Se prevé que las Ventas Directas crezcan a un CAGR del 7,41% entre 2027 y 2032. Los grupos hospitalarios, cadenas hoteleras, universidades y empresas de servicios energéticos pueden utilizar acuerdos marco directos para proyectos grandes o estandarizados. Esta vía puede eludir parte de la capa distribuidora cuando un proyecto necesita equipos diseñados a medida, servicio coordinado, responsabilidades de puesta en marcha definidas y un único proveedor responsable. Las relaciones directas también pueden respaldar la monitorización digital, los acuerdos de mantenimiento y los contratos de rendimiento energético. El canal se está separando en distribución de alto volumen para productos estándar y ventas directas para sistemas de mayor envergadura.
Análisis Geográfico
Alemania
Alemania representó el 18,23% de los ingresos en 2026. Su extenso parque de sistemas de calefacción comercial más antiguos y su marco de apoyo a la renovación sostienen la demanda de sustitución. Eurostat informó de un precio del gas para usuarios no domésticos de EUR 7,13 por 100 kWh en Alemania durante el segundo semestre de 2025, lo que puede reforzar el argumento operativo a largo plazo para el calentamiento de agua electrificado. La Directiva revisada sobre el Rendimiento Energético de los Edificios y las políticas nacionales de construcción influyen en las decisiones de especificación. La integración solar, las obligaciones de higiene del agua y el cumplimiento de la Directiva sobre Equipos a Presión son consideraciones relevantes en grandes proyectos comerciales, públicos y sanitarios.
Países Nórdicos
Se prevé que los Países Nórdicos crezcan a un CAGR del 7,55% entre 2027 y 2032. Noruega y Finlandia tienen bases instaladas de bombas de calor maduras, mientras que Finlandia registró el precio de electricidad para usuarios no domésticos más bajo de la UE, con EUR 0,09 por kWh. Las ventas de bombas de calor en Dinamarca aumentaron un 36% en 2025, y las ventas comerciales y no residenciales noruegas también aumentaron a pesar de una demanda residencial más débil. Las redes de calefacción de distrito, el almacenamiento térmico y la integración en la red hacen que el calentamiento de agua comercial flexible sea más práctico en toda la región. Los proyectos planificados de bombas de calor de HOFOR en Copenhague muestran la dirección de la inversión en calefacción de distrito.
Reino Unido, Francia, Italia, España, BENELUX y Resto de Europa
El Reino Unido, Francia, Italia, España, BENELUX y el Resto de Europa tienen condiciones de compra variadas. El mercado del Reino Unido es un mercado maduro, impulsado por la sustitución, que experimenta una transición gradual desde el calentamiento de agua convencional a gas hacia la electrificación, las bombas de calor y los sistemas integrados de agua caliente sanitaria de bajo contenido en carbono. Francia está endureciendo los controles sobre los equipos de gas en edificios nuevos y apoya el suministro europeo más amplio a través de su base manufacturera. Italia y España ofrecen demanda de aplicaciones comerciales, con la integración solar relevante para los establecimientos hoteleros españoles. Los mercados del BENELUX siguen un patrón de transición similar al de Alemania, mientras que Polonia, Rumanía y la República Checa pueden beneficiarse de los fondos de renovación de la UE. Las subvenciones nacionales, las prácticas de certificación, la Directiva sobre Equipos a Presión y el cumplimiento de la normativa sobre refrigerantes determinan la selección de productos en estos mercados.
Panorama Competitivo
Concentración del Mercado
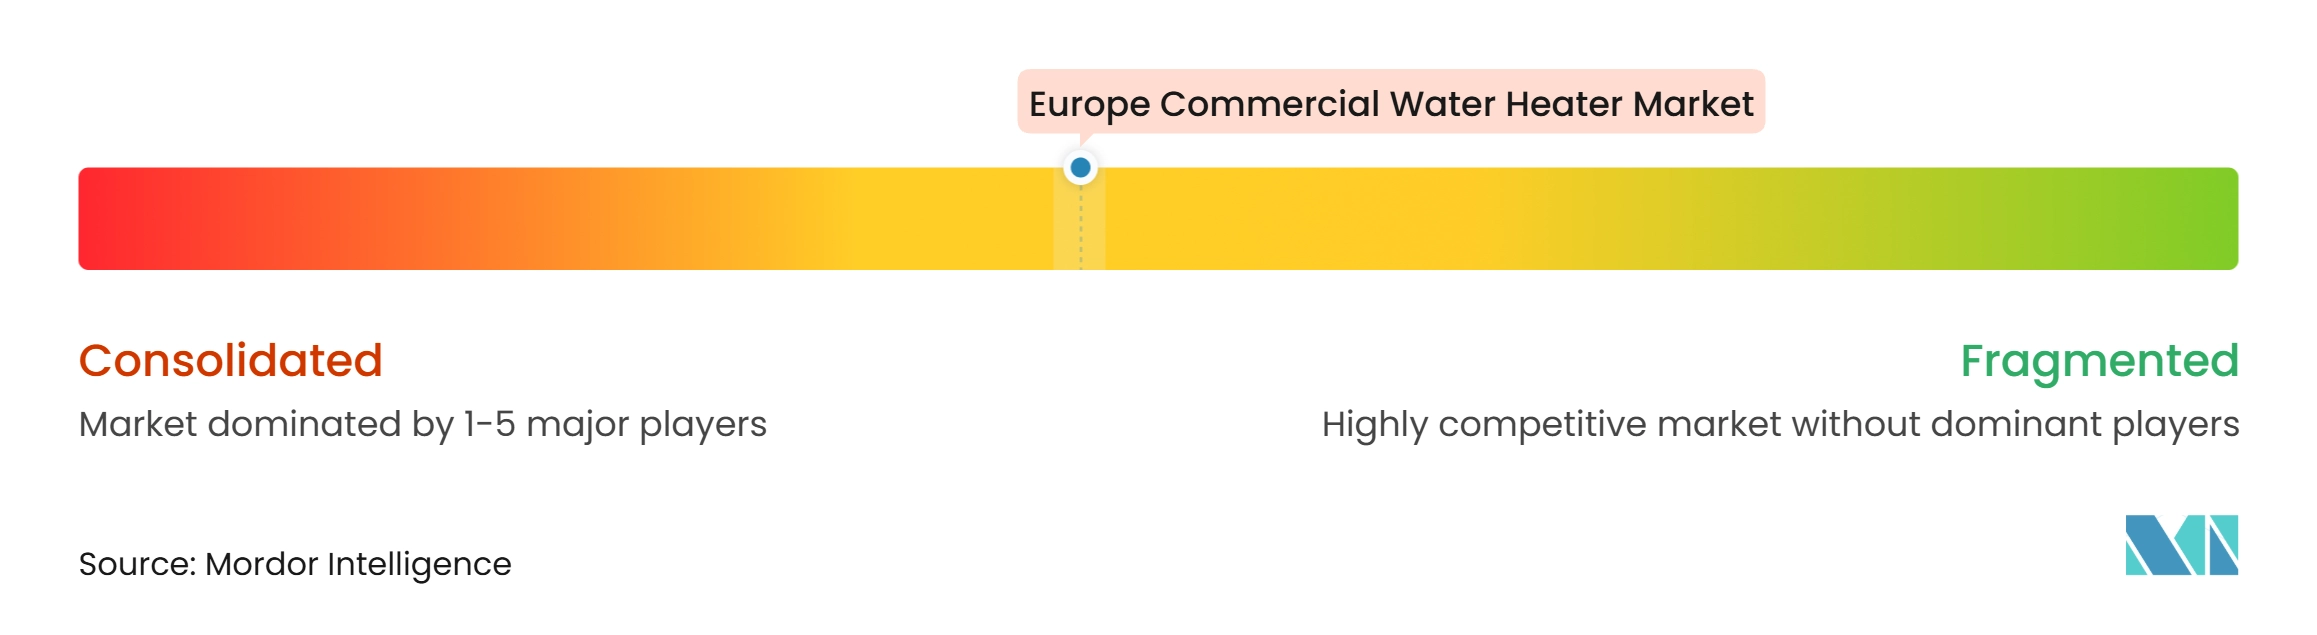
El mercado de calentadores de agua comerciales en Europa está moderadamente concentrado. Ariston, Vaillant Group, BDR Thermea, Viessmann Climate Solutions, Groupe Atlantic y STIEBEL ELTRON mantienen posiciones sólidas en las categorías de calefacción comercial europea. Rinnai, NORITZ y Panasonic también compiten en aplicaciones especializadas de flujo continuo y bomba de calor. El desarrollo de productos avanza hacia refrigerantes de propano R290 y dióxido de carbono a medida que las restricciones sobre gases fluorados orientan las carteras futuras. Los fabricantes también utilizan controles para conectar los calentadores de agua con los sistemas de gestión energética de los edificios y la generación en el propio sitio.
Los grandes sistemas comerciales por encima de 1.000 Litros siguen siendo menos estandarizados que los productos más pequeños en el mercado de calentadores de agua comerciales en Europa. Muchos proyectos en este rango de capacidad todavía utilizan ingeniería a medida, múltiples unidades y diseños hidráulicos complejos. El Programa de Desarrollo de Socios Sensei de Rinnai apoya a los contratistas comerciales a través de formación y desarrollo. Las relaciones con los instaladores pueden influir en las especificaciones, mientras que el cumplimiento de la Directiva sobre Equipos a Presión y las prácticas de la norma ISO 9001 respaldan las licitaciones del sector público y sanitario.
La competitividad en costes está adquiriendo mayor importancia en el mercado de calentadores de agua comerciales en Europa a medida que los proveedores chinos amplían la distribución de almacenamiento eléctrico estándar. BDR Thermea está consolidando la producción alemana dentro de su red de fabricación europea más amplia. Los fabricantes europeos también están ampliando la capacidad para equipos compatibles con bombas de calor. Estas inversiones respaldan tanto el crecimiento en volumen como la transición hacia sistemas de calentamiento de agua más eficientes. La gama de productos, el soporte a instaladores, los documentos de cumplimiento y el control de los costes de fabricación determinan cada vez más las posiciones competitivas.
Líderes de la Industria de Calentadores de Agua Comerciales en Europa
-
Ariston Holding N.V.
-
Robert Bosch GmbH
-
Vaillant Group
-
Viessmann Climate Solutions SE
-
BDR Thermea Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Calentadores de Agua Comerciales en Europa Empresas cubiertas en este informe
- Ariston Holding N.V.
- Robert Bosch GmbH
- Vaillant Group
- Viessmann Climate Solutions SE
- BDR Thermea Group
- Groupe Atlantic
- STIEBEL ELTRON GmbH & Co. KG
- NIBE Industrier AB
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Glen Dimplex Group
- Rinnai Corporation
- NORITZ Corporation
- Midea Group Co., Ltd.
- Haier Smart Home Co., Ltd.
- Panasonic Corporation
- Mitsubishi Electric Europe B.V.
- Daikin Europe N.V.
- Ferroli S.p.A.
- CLAGE GmbH
Desarrollos recientes de la industria en Mercado de Calentadores de Agua Comerciales en Europa
- Noviembre de 2026: Aermec lanzó sus bombas de calor agua-agua de alta temperatura HWSG_H y WFGN_H (145–889 kW, hasta 80 - 85 °C) para edificios comerciales e industriales.
- Septiembre de 2026: Ideal Commercial Heating entró por primera vez en el sector del agua caliente comercial con sus calentadores de agua de condensación a gas EQMAX (10 modelos, 20–120 kW).
- Agosto de 2025: NIBE Energy Systems integró los productos Pioneer Heat Interface Unit y de subestación de Cetetherm en su cartera de Soluciones de Climatización. El desarrollo fortaleció su posición en redes de calefacción y refrigeración de distrito y permitió proyectos combinados liderados por bombas de calor y de redes de calor a gran escala.
Alcance del Informe del Mercado de Calentadores de Agua Comerciales en Europa
Resumen de la segmentación
| Calentadores de Agua de Almacenamiento |
| Calentadores de Agua Instantáneos y Sin Depósito |
| Calentadores de Agua de Bomba de Calor e Híbridos |
| Eléctrico |
| Gas Natural y GLP |
| Gasóleo |
| Solar |
| Otras Fuentes de Energía |
| Por Debajo de 500 Litros |
| 500-1.000 Litros |
| 1.000-2.000 Litros |
| 2.000-3.000 Litros |
| Por Encima de 3.000 Litros |
| Hostelería — hoteles, complejos turísticos, alojamiento |
| Sanidad — hospitales, clínicas, centros de cuidado |
| Institucional — educación, edificios públicos |
| Restauración — restaurantes, cocinas comerciales |
| Edificios residenciales multifamiliares y comerciales |
| Fabricación, lavanderías y otras instalaciones |
| Ventas Directas |
| Distribuidores y Concesionarios |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) |
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) |
| Resto de Europa |
| Por Tipo de Producto | Calentadores de Agua de Almacenamiento |
| Calentadores de Agua Instantáneos y Sin Depósito | |
| Calentadores de Agua de Bomba de Calor e Híbridos | |
| Por Fuente de Energía | Eléctrico |
| Gas Natural y GLP | |
| Gasóleo | |
| Solar | |
| Otras Fuentes de Energía | |
| Por Capacidad | Por Debajo de 500 Litros |
| 500-1.000 Litros | |
| 1.000-2.000 Litros | |
| 2.000-3.000 Litros | |
| Por Encima de 3.000 Litros | |
| Por Usuario Final | Hostelería — hoteles, complejos turísticos, alojamiento |
| Sanidad — hospitales, clínicas, centros de cuidado | |
| Institucional — educación, edificios públicos | |
| Restauración — restaurantes, cocinas comerciales | |
| Edificios residenciales multifamiliares y comerciales | |
| Fabricación, lavanderías y otras instalaciones | |
| Por Canal de Distribución | Ventas Directas |
| Distribuidores y Concesionarios | |
| Por Geografía | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de calentadores de agua comerciales en Europa?
Se prevé que el mercado crezca a un CAGR del 5,81% de 2027 a 2032, respaldado por la renovación de edificios, las normas de eficiencia energética y la demanda de sustitución.
¿Qué tipo de producto tiene la mayor participación en Europa?
Los Calentadores de Agua de Almacenamiento representaron el 42,57% de los ingresos en 2026 porque siguen siendo adecuados para aplicaciones de hostelería, sanidad e institucionales de alta demanda.
¿Qué tecnología de calentamiento de agua está creciendo más rápido?
Se prevé que los Calentadores de Agua de Bomba de Calor e Híbridos crezcan a un CAGR del 8,16% hasta 2032, respaldados por las normas energéticas y los productos con refrigerantes de bajo potencial de calentamiento global.
¿Por qué los calentadores de agua de bomba de calor comerciales están ganando adopción?
Pueden reducir el consumo de energía operativa, conectarse con la generación fotovoltaica solar y ayudar a los propietarios a cumplir requisitos más estrictos de rendimiento de los edificios.
¿Qué usuario final se espera que crezca más rápido?
Se prevé que la Sanidad crezca a un CAGR del 7,84% hasta 2032 porque los hospitales y centros de cuidado tienen necesidades de agua caliente continuas e inaplazables.