
ヨーロッパ商業用温室市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
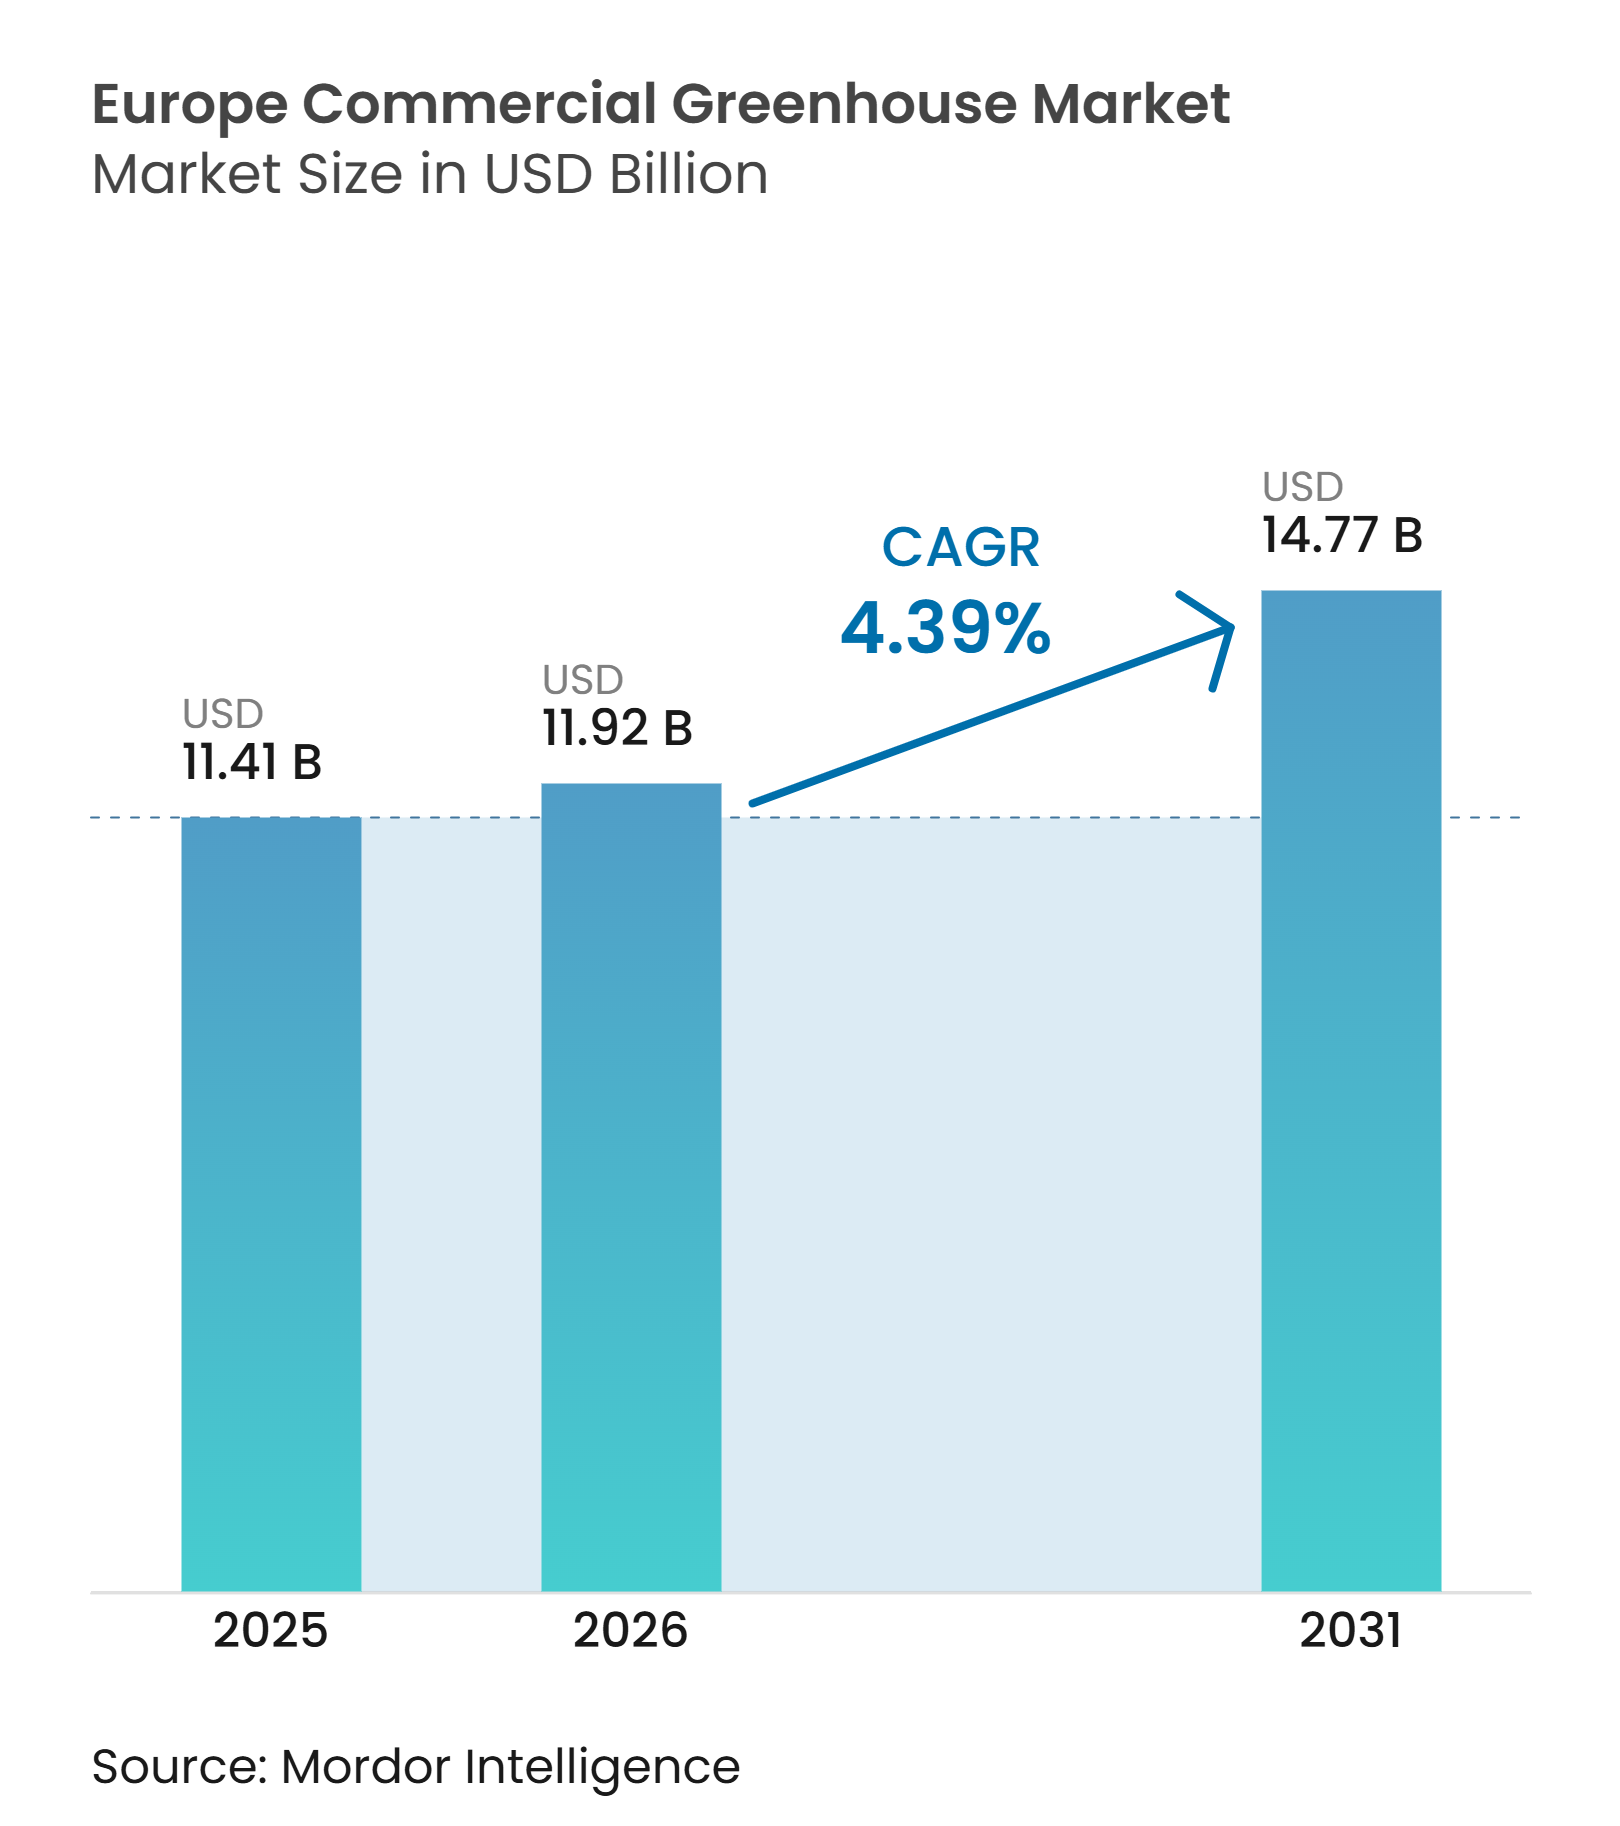
| 基準年の市場規模 (2025) | 11.41 十億米ドル |
| 市場規模 (2026) | 11.92 十億米ドル |
| 市場規模 (2031) | 14.77 十億米ドル |
| 成長率 (2026 - 2031) | 4.39 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ商業用温室市場分析
ヨーロッパ商業用温室市場規模は2025年に11.41 ビリオン 米ドルと評価され、2026年の11.92 ビリオン 米ドルから2031年には14.77 ビリオン 米ドルへと成長し、予測期間2026年~2031年においてCAGR 4.38%を記録する見込みです。ヨーロッパの栽培者と小売業者が欧州連合(EU)の持続可能性要件、エネルギーコストの上昇、農業投入物に対する厳格な規制に適応しながら、年間を通じた定的な生産を求めるにつれて、市場は拡大しています。オランダ、ドイツ、スペイン、イタリアの確立された温室市場は、生産性と資源効率を向上させるために、気候制御システム、LED照明、水耕栽培、自動化された液肥施用に投資しています。同時に、化石燃料ベースの温室暖房とコジェネレーションからの移行は、特に北ヨーロッパにおいて、エネルギー経済と二酸化炭素の供給可能性に対する圧力を高めています。こうした課題は、再生可能エネルギー、エネルギー効率の高い暖房、熱回収、オンサイトCO₂ソリューション、自動化された気候管理システムへの投資を促進し、ヨーロッパ商業用温室市場の継続的な近代化を支えています。
主要レポートのポイント
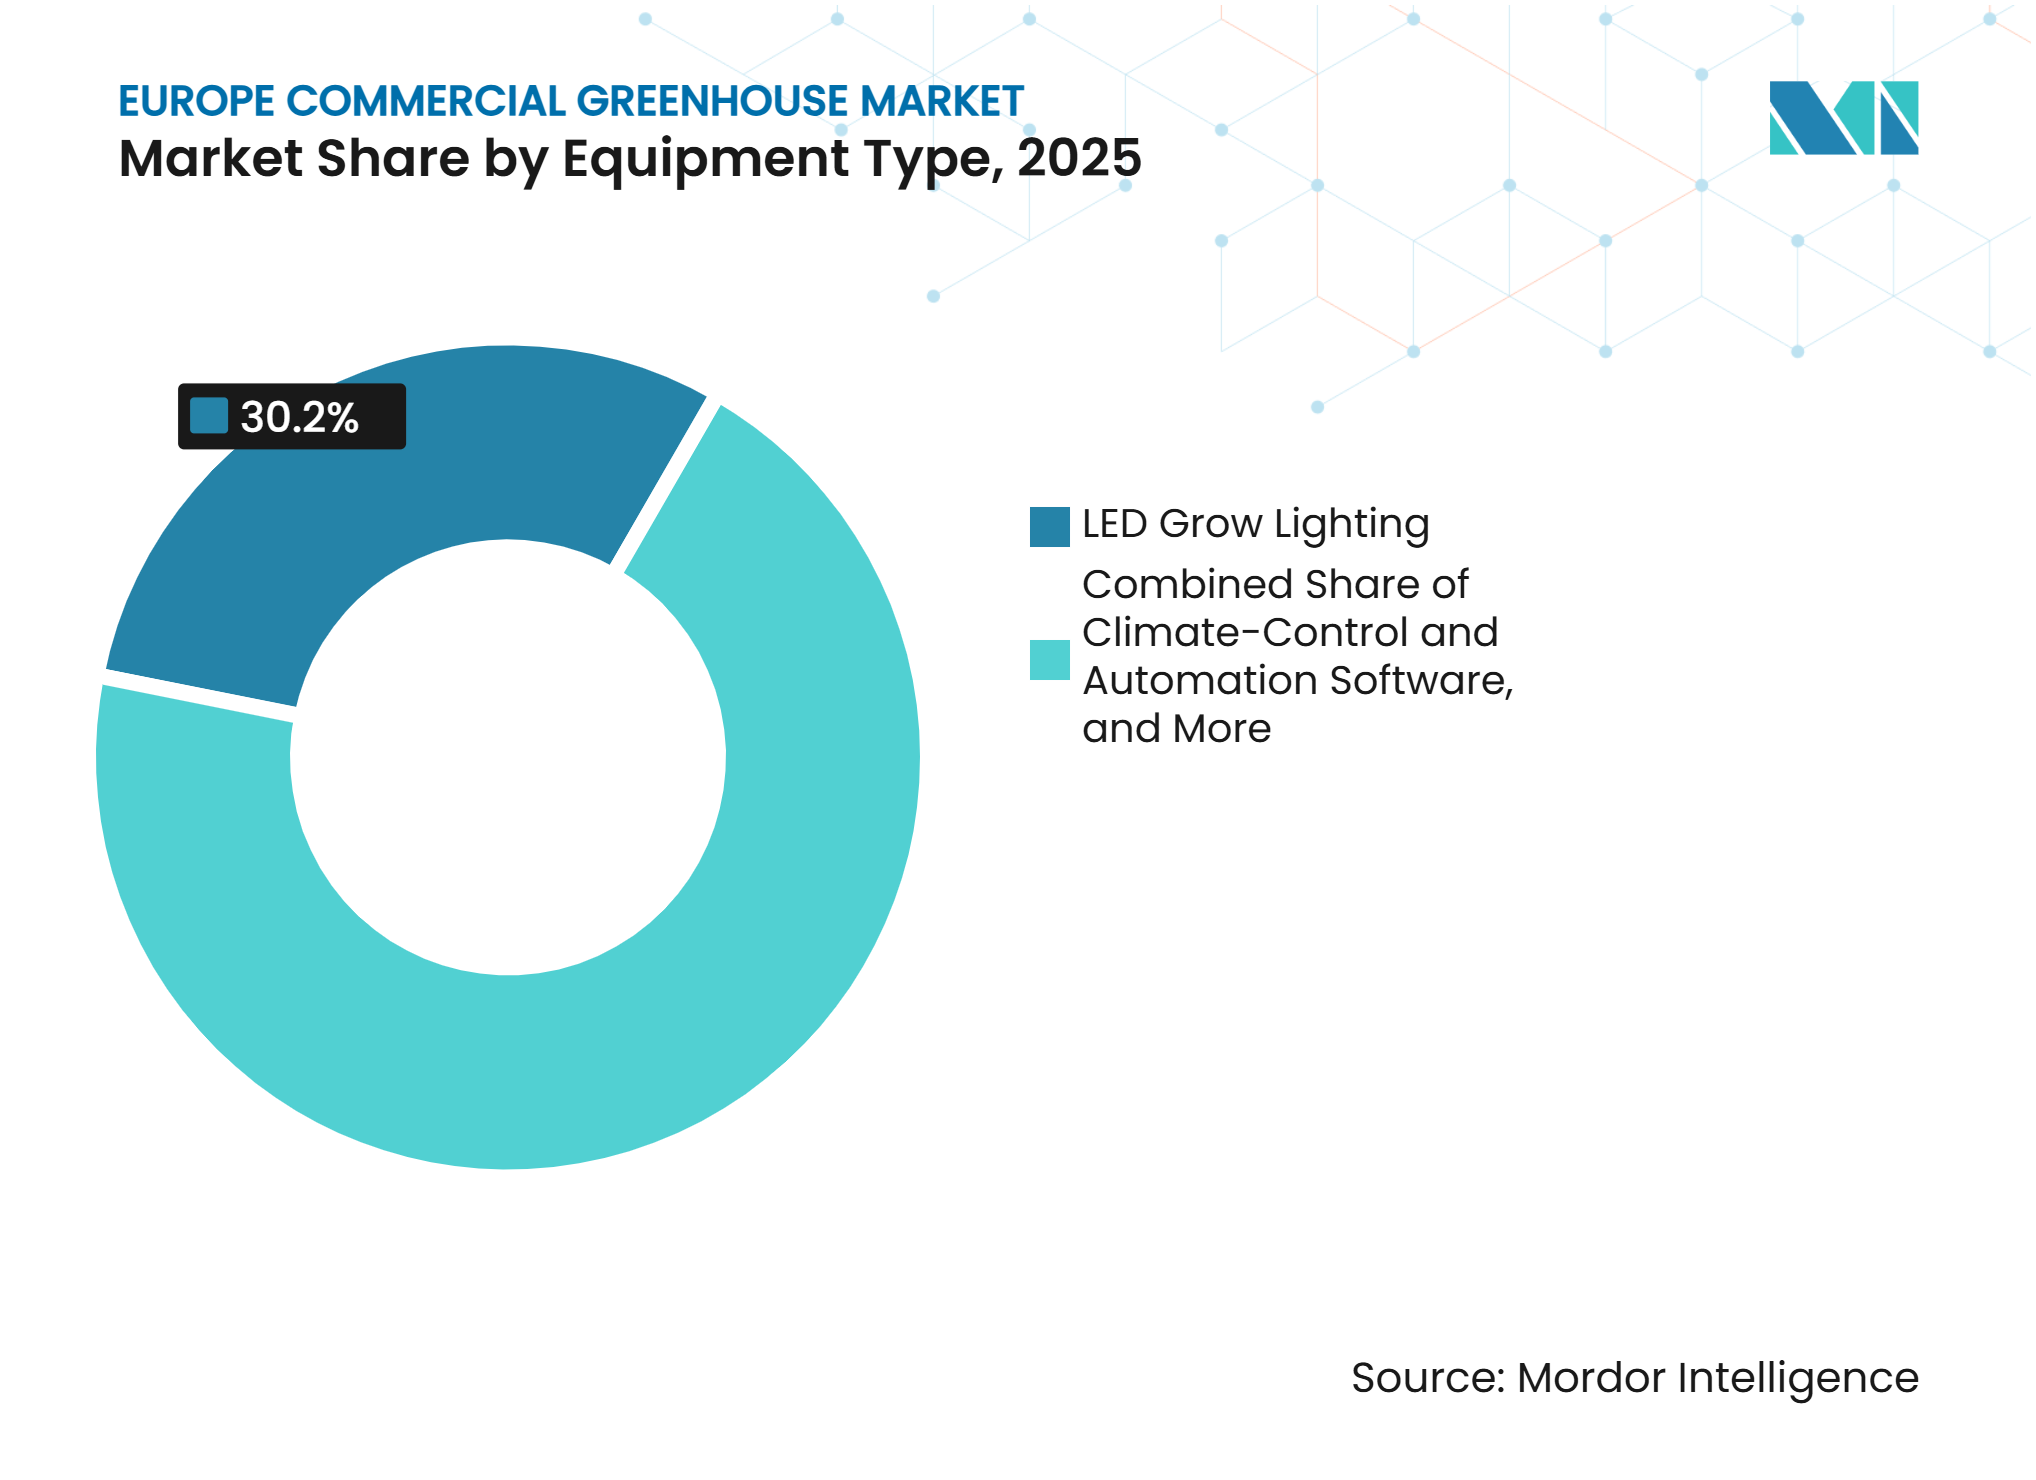
- 設備タイプ別では、LED育成照明セグメントが最大セグメントであり、2025年のヨーロッパ商業用温室市場シェアの30.2%を占めました。一方、気候制御・自動化ソフトウェアが最も急成長しているセグメントであり、2026年から2031年にかけてCAGR 13.2%で拡大すると予測されています。
- 作物タイプ別では、果物・野菜セグメンが最大セグメントであり、2025年のヨーロッパ商業用温室市場規模の55.5%を占めました。一方、大麻・特殊作物が最も急成長しているセグメントであり、2026年から2031年にかけてCAGR 14.5%で拡大すると予測されています。
- 温室タイプ別では、プラスチックフィルム温室セグメントが最大セグメントであり、2025年の市場シェアの61.2%を占めました。一方、ガラス温室が最も急成長しているセグメントであり、2026年から2031年にかけてCAGR 12.2%で拡大すると予測されています。
- 栽培技術別では、水耕栽培が最大セグメントであり、2025年の市場シェアの54.4%を占めました。一方、ハイブリッドおよび垂直統合が最も急成長しているセグメントであり、2026年から2031年にかけてCAGR 11.2%で拡大すると予測されています。
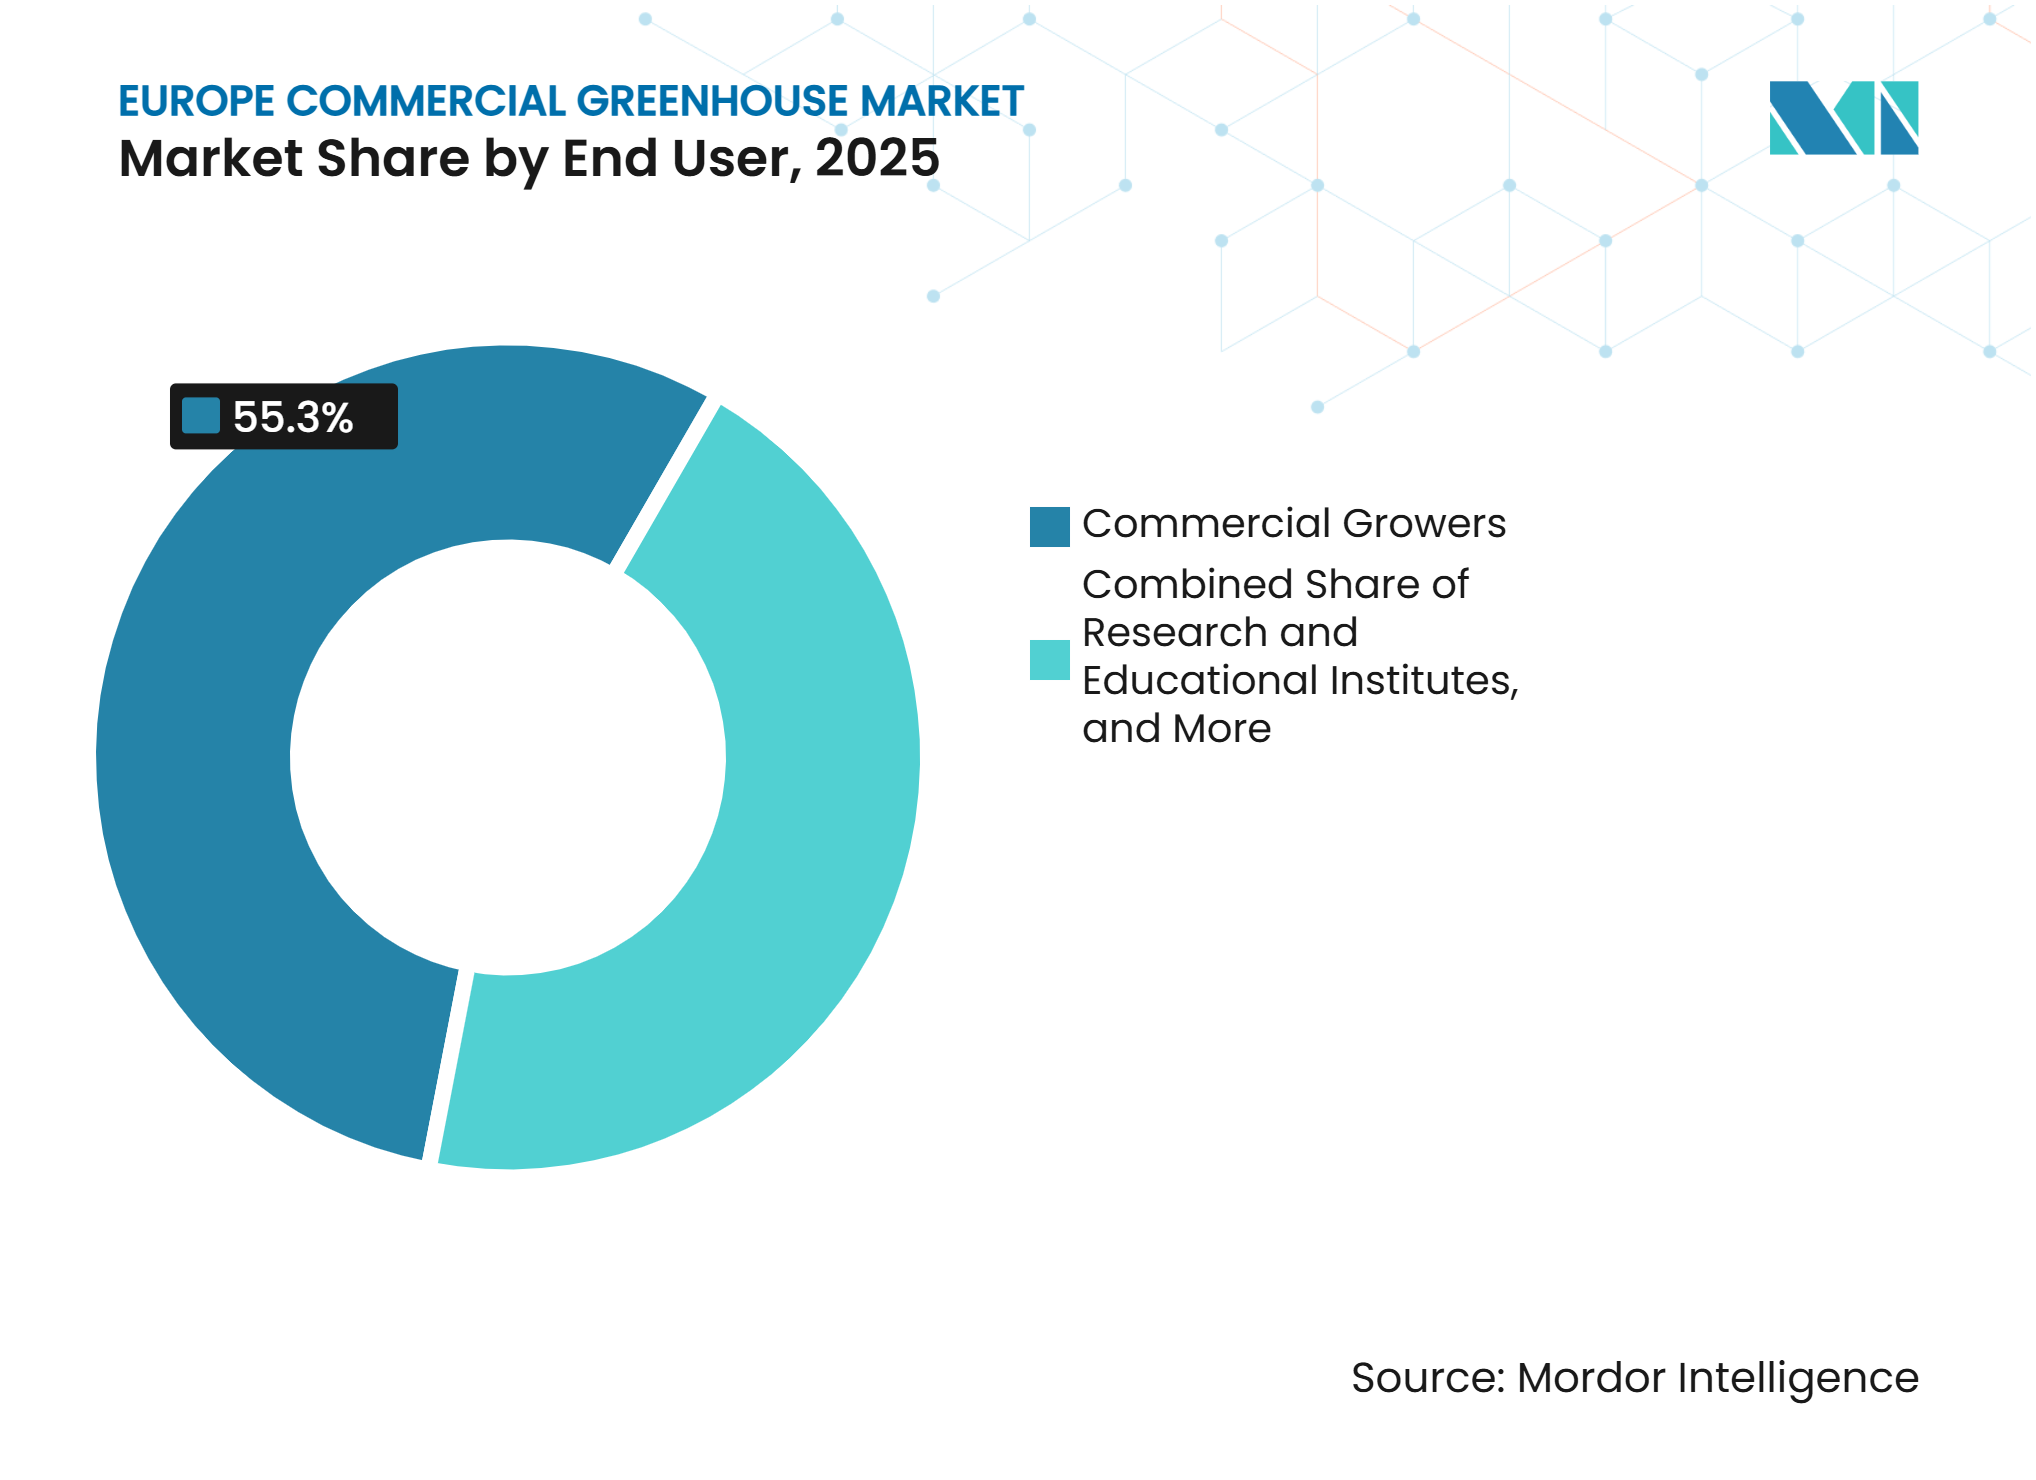
- エンドユーザー別では、商業栽培者が最大セグメントであり、2025年の市場シェアの55.3%を占めました。一方、研究・教育機関が最も急成長しているセグメントであり、2026年から2031年にかけてCAGR 13.5%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 年間を通じた新鮮農産物の需要 | +1.2% | グローバル | 短期(2年以内) |
| 気象変動に対応した気候耐性のある生産 | +0.8% | EU全域、特にスペイン、フランス、東ヨーロッパ | 中期(2〜4年) |
| LED照明、センサー、気候制御自動化 | +0.7% | オランダ、ドイツ、イギリス | 中期(2〜4年) |
| 保護栽培と食料安全保障に対するEUおよび各国の支援 | +0.5% | オランダ、フランス、アイルランド | 中期(2〜4年) |
| 管理された環境における育種・増殖サイクルの加速 | +0.4% | オランダ、ドイツ、チェコ共和国 | 長期(4年以上) |
| 炭素計上農産物と低排出小売調達 | +0.3% | ドイツ、フランス、スカンジナビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
年間を通じた新鮮農産物の需要
新鮮な果物・野菜に対する年間を通じた需要は、小売業者と外食産業事業者が従来の屋外栽培シーズンを超えた安定的な供給を求めるにつれて、ヨーロッパ全域での商業用温室生産への投資を支えています。欧州統計局(ユーロスタット)は2025年8月に、欧州連合が2024年に6,220万メトリックトンの新鮮野菜を収穫し、2023年比で6%増加したと報告しており、同地域の新鮮農産物市場の規模を示しています[1]。商業用温室は、特に北ヨーロッパおよび西ヨーロッパにおいて、季節的・気象的制約にもかかわらず、栽培者が生産期間を延長し、より予測可能な生産量を維持することを可能にします。これにより、より一貫した年間を通じた生産を可能にする気候制御システム、補助LED照明、自動灌漑、液肥施用、水耕栽培技術への投資が支えられています。地中海市場では、温室栽培は収穫期間の延長と国内・輸出市場向けの供給維持にも役立っています。ヨーロッパのバイヤーが安定した生産量、一貫した品質、予測可能な納期を優先するにつれて、年間を通じた生産要件は商業用温室インフラへの投資を引き続き支えています。
気象変動に対応した気候耐性のある生産
気象変動の増大は、干ばつ、晩霜、熱ストレスが露地野菜生産の信頼性を低下させる可能性があるため、ヨーロッパ全域での保護栽培の必要性を強化しています。欧州委員会は2026年4月に、共通農業政策(CAP)のエコスキームが2025年に9,830万ヘクタールをカバーし、欧州連合の農業面積の60%以上を占め、CAP戦略計画の下での公的資金総額の約28%がエコスキームおよび農業環境・気候コミットメントに割り当てられたと報告しました[2]。これらの政策は、気候耐性があり資源効率の高い農業システムへの広範な移行を強化しています。商業用温室は、温度、水、湿度、作物のタイミングをより細かく制御することで、気象変動へのエクスポージャーを低減できます。これにより、特に栽培者がより予測可能な年間を通じた生産量を必要とする地域において、気候制御システム、効率的な灌漑、再生可能エネルギー、保護栽培インフラへの投資が促進されています。その結果、気候リスクの増大と適応に対する政策支援が、ヨーロッパ全域での生産不確実性を管理するためのツールとして商業用温室の役割を強化しています。
LED照明、センサー、気候制御自動化
LED照明、センサー、自動化された気候制御システムの採用は、光、温度、湿度、灌漑、作物条件の制御を改善することで、ヨーロッパ全域の商業用温室の近代化を支えています。欧州委員会が支援する温室デジタル化プロジェクトは、高度なセンサーを監視制御・データ収集(SCADA)システムと統合することで、リアルタイムモニタリングをサポートし、灌漑、気候、作物管理の意思決定を改善したと報告しました。LED技術は、特に冬季の日照時間が限られる北ヨーロッパ市場において、栽培者が補助照明をより効率的に管理しようとするにつれて、ますます重要になっています。EUが資金提供する研究は、作物の要件に応じて光条件を調整するダイナミックLEDシステムの可能性を実証しています。エネルギー効率の高い照明、リアルタイムセンシング、自動化された気候制御の組み合わせにより、温室事業者は資源使用を最適化し、手動介入を削減し、より一貫した栽培条件を維持できます。ヨーロッパの栽培者がエネルギーと投入コストを管理しながら生産性を向上させる圧力に直面するにつれて、統合された自動化と精密制御技術への投資が、より高度な技術を持つ商業用温室施設の発展を支えています。
管理された環境における育種・増殖サイクルの加速
管理された環境は、温度、湿度、光、栄養条件を精密に管理できることから、植物の育種、増殖、健全な植栽材料の生産を加速するためにますます活用されています。2025年7月に開始された欧州委員会のHORTI-PREDICTプロジェクトは、園芸作物における遺伝的ゲインの加速のためのマルチオミクスアプローチに焦点を当てており、育種サイクルを短縮し商業的に価値のある形質の選択を改善する技術へのヨーロッパの投資の増大を反映しています。管理された環境施設は、迅速な増殖と繰り返しの作物サイクルのための安定した条件を提供することで、これらの育種努力を補完し、季節的な圃場条件への依存を低減できます。これは特に高価値の園芸作物に関連しており、改良品種のより迅速な増殖は育種、試験、商業生産の間の時間を短縮できます。ヨーロッパの研究イニシアチブはまた、気候変動への適応性の向上、水効率、病害抵抗性を持つ耐性作物品種を優先しており、現代の育種・増殖プログラムにおける管理された環境の役割を強化しています。育種者と商業栽培者が改良された植栽材料へのより迅速なアクセスを求めるにつれて、専門的な温室インフラ、増殖システム、環境制御、および関連技術への需要が増加すると予測されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本と長い回収期間 | -0.6% | オランダ、イギリス、ドイツ | 短期(2年以内) |
| エネルギーコストの変動と電力集約型エクスポージャー | -0.4% | オランダ、ドイツ、オーストリア | 中期(2〜4年) |
| 系統接続の待機列と電化のボトルネック | -0.5% | EU全域、特に中央・東ヨーロッパ | 長期(4年以上) |
| 産業用CO₂供給の縮小と純度リスク | -0.7% | イギリス、オランダ、ドイツ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期資本と長い回収期間
高い初期投資要件と長い回収期間は、ヨーロッパ全域での商業用温室の拡大と近代化に対する抑制要因であり続けています。高度な構造、暖房・冷却システム、LED照明、気候制御設備、自動化、再生可能エネルギーインフラを組み込んだプロジェクトは、追加の生産収益が実現される前に多大な資本を必要とします。スイスとイタリアの温室技術プロジェクトに関するEU CAPネットワークの経済分析では、温室事業者は一般的に約15年と推定される温室設置寿命と比して、7〜10年以内の投資回収を期待していることが明らかになりました[3]。長い回収期間は、エネルギー価格の変動、作物価格、金利、環境規制の変化へのエクスポージャーを高め、規模の小さい高レバレッジの栽培者にとって投資判断をより困難にしています。これは特に、温室生産に多大な暖房・エネルギーインフラを必要とする可能性がある北ヨーロッパに関連しています。その結果、栽培者は完全な高技術温室システムへの投資よりも、施設全体のアップグレードを遅らせるか、段階的に技術を採用する可能性があり、ヨーロッパ商業用温室市場の一部の近代化を遅らせています。
エネルギーコストの変動と電力集約型エクスポージャー
エネルギーコストは、暖房、照明、換気、冷却、気候制御システムが多大かつ継続的なエネルギー投入を必要とするため、ヨーロッパにおける商業用温室開発の重大な抑制要因であり続けています。ユーロスタットは、2025年下半期における欧州連合の非家庭用消費者向け平均電力価格が100kWhあたり18.37ユーロ(100kWhあたり21.1 米ドル)であり、ドイツは同消費カテゴリーで100kWhあたり22.64ユーロ(100kWhあたり26.0 米ドル)を記録したと報告しました。ヨーロッパ市場全体での電力コストの差異は、特に補助照明と自動化された気候制御システムに大きく依存する高技術施設において、温室栽培者に異なる操業経済をもたらします。したがって、エネルギー価格の動向は生産コスト、営業利益率、投資回収期間に影響を与える可能性があります。これにより、栽培者はエネルギー効率の高いLED照明、再生可能電力、熱回収、地熱暖房、自動化されたエネルギー管理システムを優先するよう促されています。しかし、これらの技術に必要な資本は初期プロジェクトコストをさらに増加させる可能性があり、長期的なエネルギーエクスポージャーの削減と許容可能な投資収益の維持との間のトレードオフを生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:
自動化ソフトウェアがハードウェアの優位性に挑戦LED育成照明は、2025年の設備タイプ別ヨーロッパ商業用温室市場の30.2%のシェアを占め、自然日照が限られる期間の生産維持に補助照明が必要な高緯度温室施設での広範な採用に支えられています。需要はまた、作物の発育を最適化し生産サイクルを延長するために光強度とスペクトルを制御することへの栽培者の注力によっても支えられています。暖房システムおよび灌漑・液肥施用システムは、生産サイクル全体を通じて温度、水、栄養条件を維持するために不可欠であるため、重要な確立された設備カテゴリーであり続けています。スクリーニング・遮光および構造部品(ガラス張りシステム、フレーム・トラスを含む)は、特に新規温室建設と大規模施設拡張において、引き続き重要な投資分野を占めています。
気候制御・自動化ソフトウェアは最も急成長している設備セグメントであり、人工知能(AI)対応の液肥施用、予測的気候管理、自動化された照明スケジュール、リアルタイム作物モニタリングの採用増加に牽引され、2026年から2031年にかけてCAGR 13.2%を記録しています。ワーヘニンゲン大学・研究センターのAGROS IIプロジェクトは、2026年1月にブレイスウェイクの研究拠点で開始され、デジタルツインモデル、自己学習AIアルゴリズム、リアルタイムデータ管理を使用した自律的なキュウリ栽培をテストしています。2025年4月にCerthon Build、Rockwool Grodan、CE Water Solutionsを含むパートナーと共に開始されたAUFERTIプロジェクトは、水分、pH、電気伝導度(EC)、栄養データをアルゴリズムベースの意思決定支援と組み合わせた自律的な液肥施用システムを開発しています。これらの開発は、ソフトウェアが灌漑、液肥施用、気候、照明機能をますます調整する統合温室システムへの移行を反映しています。冷却・換気システムは温度と湿度の管理に引き続き重要であり、改善された環境制御と半閉鎖型温室設計は自動化された気候管理プラットフォームとのより大きな統合を促進しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
作物別:
特殊作物と大麻がセグメントの進化を示す果物・野菜は2025年の作物タイプ別ヨーロッパ商業用温室市場の55.5%を占め、最大の作物セグメントとなっています。需要は、ヨーロッパの小売・外食産業チャネル全体でのトマト、キュウリ、ピーマン、葉物野菜の年間を通じた消費に支えられています。これらの作物は、温度、湿度、灌漑、照明、生産タイミングをより細かく制御できる管理された環境から恩恵を受け、栽培者が従来の屋外栽培シーズンを超えて一貫した供給を維持するのに役立っています。イチゴとベリー類も、保護栽培と延長された生産期間から恩恵を受ける高価値作物として商業的重要性を増しています。切り花や鉢植え・花壇植物を含む花卉・観賞植物は、オランダとスペインで引き続き重要な温室用途であり、ハーブとマイクログリーンは都市部の外食産業市場に供給する近接型サプライモデルで注目を集めています。
大麻・特殊作物は最も急成長している作物セグメントであり、医療用大麻市場の拡大と管理された医薬品グレードの栽培に対する需要の増加に支えられ、2026年から2031年にかけてCAGR 14.5%を記録しています。2024年4月のドイツの医療用大麻法改正は、国内栽培者に対する入札要件を撤廃し、連邦医薬品・医療機器研究所(BfArM)からの直接認可を可能にし、認可生産者の機会を広げました。チェコの医療用大麻市場も2025年に強い成長を記録し、国内生産能力の発展とヨーロッパ市場への越境供給を支えています。これらの動向は、ヨーロッパ全域での高価値・特殊作物向けの専門的な温室インフラへの投資を強化しています。
温室タイプ別:
プラスチックフィルムが生産量を維持し、ガラスが投資プレミアムを獲得プラスチックフィルム温室は2025年の温室タイプ別ヨーロッパ商業用温室市場の61.2%のシェアを占め、最大のセグメントとなっています。比較的低い建設・材料コストにより、特にスペインのアルメリアなどの地中海生産地域において、大規模な保護栽培に適しており、広大なトンネル温室栽培が新鮮野菜生産を支えています。プラスチックフィルム構造は、高日照・水制約環境に適した比較的低コストの技術であるドリップ液肥施用、遮光システム、その他の技術とも効果的に統合されます。ガラス温室、硬質ポリカーボネート温室、ハイブリッド・半閉鎖型温室は、より技術集約的な用途に対応しており、採用は気候条件、断熱要件、エネルギー効率、構造の予想耐用年数に影響されます。
ガラス温室は最も急成長している温室タイプであり、オランダ、ドイツ、イギリスでの高技術保護栽培への投資増加に支えられ、2026年から2031年にかけてCAGR 12.2%を記録しています。より長い耐用年数、拡散光特性、高度な気候制御、サーマルスクリーン、暖房、半閉鎖型システムとの互換性は、生産価値と運営効率が長期的なリターンを支える場合に、より高い初期資本要件を正当化できます。最近のプロジェクト活動も、自動化された気候システム、補助LED照明、暖房インフラ、内部輸送、CO₂統合を組み込んだ新規・拡張施設を含む、高仕様ガラス構造へのこの移行を反映しています。硬質ポリカーボネート温室は、構造重量と断熱特性が実用的な利点を提供する寒冷気候で引き続き関連性があり、ハイブリッド・半閉鎖型温室は、高度に専門化された温室システムの完全な資本要件なしにエネルギー効率の向上を求める栽培者の間で注目を集めています。
栽培技術別:
水耕栽培がリード、統合がフロンティアを拡大水耕栽培は2025年の栽培技術別ヨーロッパ商業用温室市場の54.4%のシェアを占め、最大のセグメントとなっています。その採用は、精密な水・栄養素供給と根域条件のより細かな制御を提供する能力に支えられています。養液薄膜法と深水培養は葉物野菜とハーブに広く適しており、ドリップ水耕栽培は高ワイヤートマトとキュウリの生産システムに一般的に統合されています。水耕栽培はまた、ヨーロッパの温室事業者が資源効率と生産一貫性の向上を求めるにつれてますます重要になっている自動化された液肥施用とセンサーベースのモニタリングの統合を支えています。土壌ベースの栽培やヤシ殻・ロックウールシステムを含む非水耕土壌・基質法は、特定の根域特性を必要とする作物や基質バッファリングが有利な生産システムに引き続き関連性があります。
ハイブリッドおよび垂直統合は最も急成長している栽培技術セグメントであり、温室事業者が従来の保護栽培と垂直栽培層、自動化されたハンドリングシステム、多段照明を組み合わせて単位面積あたりの生産効率を高めるにつれて、2026年から2031年にかけてCAGR 11.2%を記録しています。このアプローチは、土地の利用可能性と生産コストが従来の温室拡張を制限する場合に特に関連しています。このセグメントはまた、特に寒冷なヨーロッパ市場において、栽培システムを再生可能エネルギーと高度な自動化と統合することへの関心の高まりにも支えられています。水耕栽培と基質ベースのシステムはこれらのハイブリッド構成に組み込むことができ、栽培者は根域管理の制御と温室スペースのより集約的な利用を組み合わせることができます。栽培技術のこの収束は、ヨーロッパ全域でより資源効率が高く高密度な商業用温室生産システムの発展を支えています。
エンドユーザー別:
商業的生産量が研究主導の技術加速と融合商業栽培者は2025年のエンドユーザー別ヨーロッパ商業用温室市場の55.3%のシェアを占め、最大のセグメントとなっています。その優位性は、主要な温室市場全体での大規模な野菜、観賞植物、増殖事業に支えられています。商業事業者は、フルターンキー温室システム、精密気候制御プラットフォーム、自動化された物流、その他の高度な生産技術への投資を正当化するための規模を持っています。大規模栽培者による継続的な投資は、事業者が生産能力を拡大し既存施設を近代化するにつれて、高仕様温室インフラへの需要も支えています。小売ガーデンセンターと苗木業者は、特に観賞植物、鉢植え植物、増殖材料において別の重要なエンドユーザーグループを代表しており、投資水準は消費者需要と小売条件に影響されます。
研究・教育機関は最も急成長しているエンドユーザーセグメントであり、自律的な栽培、ロボティクス、人工知能(AI)、管理された環境研究への投資増加に支えられ、2026年から2031年にかけてCAGR 13.5%を記録しています。マーストリヒト大学とブライトランズキャンパスグリーンポートフェンローは、2026年6月に自律的な栽培温室と高度なロボティクス研究室のために420万ユーロ(456万 米ドル)を受け取り、その後商業栽培者が採用できる技術のテストに運営温室施設を活用することの増加を示しています。研究機関は、自動化、ロボティクス、精密栽培技術を商業用温室事業に移転するための重要な経路となっています。この成長する研究から商業化へのパイプラインは、ヨーロッパ全域での専門的な温室インフラと高度な栽培技術への需要を支えると予測されています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
スペインは2025年のヨーロッパ商業用温室市場で24.8%の最大シェアを占め、広大な保護栽培基盤と強力な果物・野菜生産に支えられています。アルメリア地域だけで4万ヘクタール以上の温室栽培があり、生産は主にコスト効率の高いプラスチックフィルム構造に基づいています。栽培者は、地域の水制約に対処するために水使用の最適化、液肥施用、灌漑効率にますます注力しています。対照的に、オランダはDalsem B.V.、Priva Holding B.V.、KUBO Greenhouse Projects B.V.、Van der Hoeven Horticultural Projects B.V.などの企業が国際的にターンキー温室技術を供給する主要なヨーロッパの技術・イノベーションハブであり続けています。エネルギー効率改善に対する政府支援も、オランダの温室施設の近代化を促進しています。ドイツとフランスは、野菜と特殊作物向けのガラス温室と管理された環境プロジェクトを含む追加の高技術温室能力を開発しています。
ロシアはヨーロッパ商業用温室市場で最も急成長している地域であり、2026年から2031年にかけてCAGR 6.4%を記録しています。成長は、国内温室生産を増加させ輸入新鮮農産物への依存を低減することを目的とした政府支援の拡大によって支えられています。農業省は、温室建設への財政支援とともに、追加の年間生産能力を目標とする新規温室プロジェクトを計画しています。しかし、エネルギーストの上昇、労働力不足、輸入技術への依存は事業者にとっての課題であり、プロジェクトの収益性に影響を与える可能性があります。イギリスも高い産業用電力コストが温室の操業経済に圧力をかけているものの、より急成長している主要市場の一つに位置しています。ドイツの管理された環境セグメントは、特殊栽培と都市近接型温室・垂直農業プロジェクトを通じて多様化しており、フランスは高技術温室採用の初期段階にあります。
ヨーロッパのその他の地域は、エネルギー効率が高く気候耐性があり専門化された温室生産への投資を通じて追加の成長機会を提供しています。オーストリアのフルトゥーラ地熱温室プロジェクトは東スティリアに位置し、地熱エネルギーを使用した年間を通じた果物・野菜生産を支援するよう設計されており、ポーランドは大規模投資プログラムを通じてトマト栽培と増殖インフラを拡大しています。スウェーデンはヘルノーサンドとヘルシングボリでの新規栽培プロジェクトを通じて照明付き温室能力を開発しており、寒冷気候での地元産食品への関心の高まりを反映しています。より小規模なヨーロッパ市場全体で、ホライズン・ヨーロッパのBIOGREENETプログラムは有機温室生産に関する知識と協力を構築しています。これらの動向は、地域の温室投資が気候条件、エネルギーの利用可能性、食料安全保障の優先事項、採用された技術レベルによってますます差別化されていることを示しています。
競合環境
市場集中度
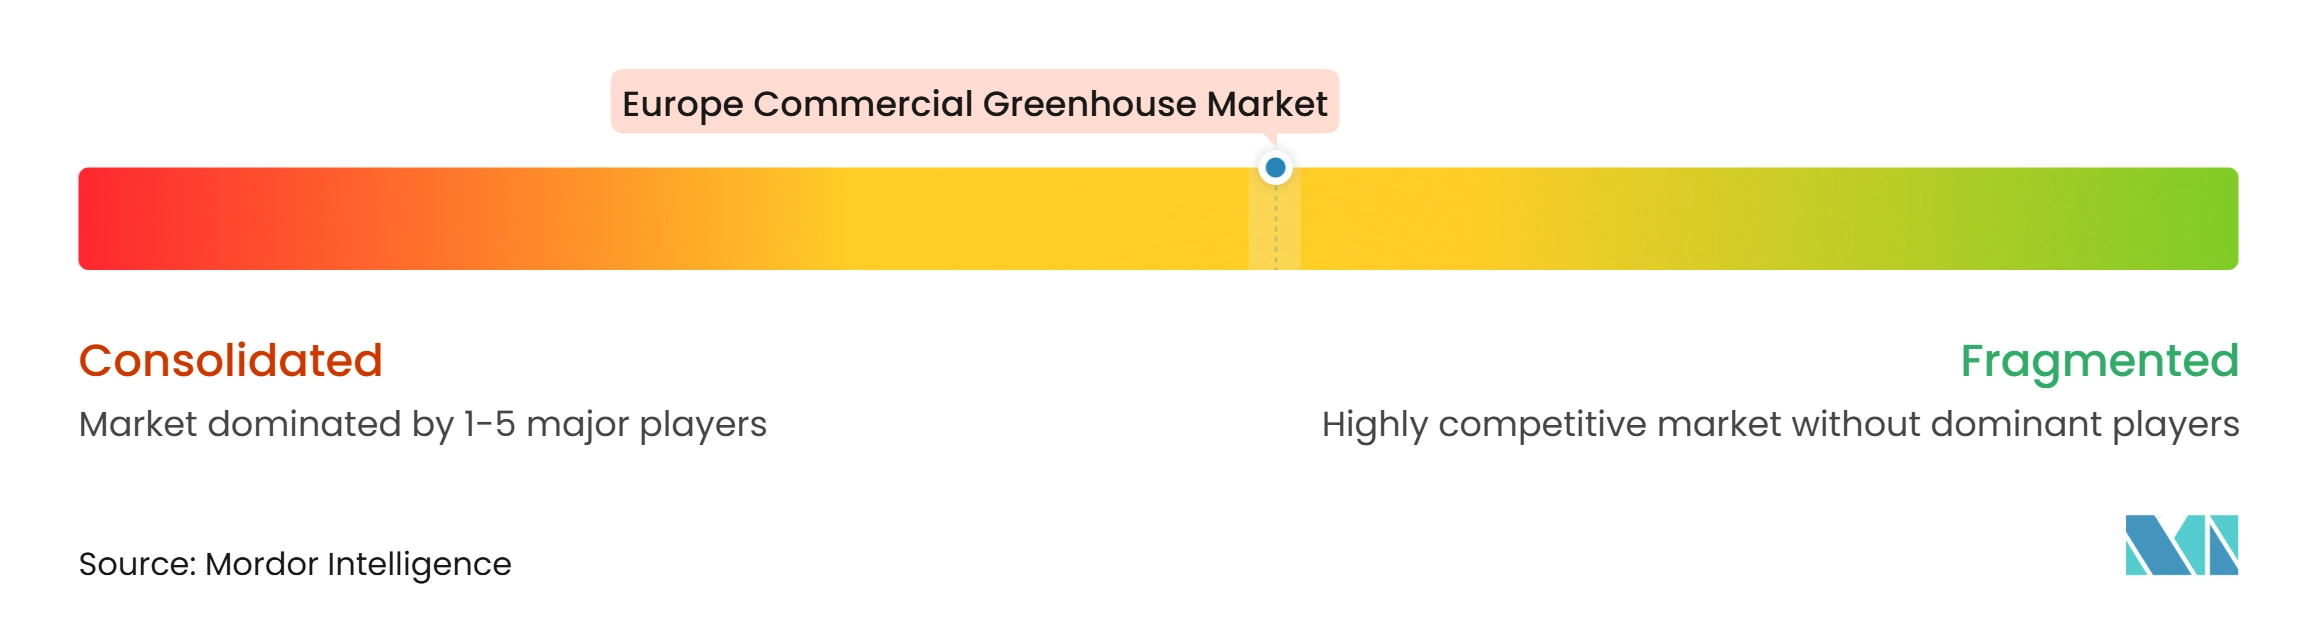
ヨーロッパ商業用温室市場は中程度に集中しており、2025年には上位5社が市場の主要シェアを占めています。主要参加者にはPriva Holding B.V.、Dalsem B.V.、KUBO Greenhouse Projects B.V.、Certhon Build B.V.、Signify N.V.が含まれ、競争はターンキー温室エンジニアリング、気候制御システム、自動化、照明、統合栽培技術を中心に展開されています。オランダ企業は、同国の確立された温室技術エコシステムと高度な商業用温室プロジェクトの設計・納入における専門知識により、強い競争的地位を維持しています。Ridder Holding Harderwijk B.V.、Netafim Ltd.、Hoogendoorn Growth Management B.V.、Argus Control Systems Ltd.を含む他の専門サプライヤーは、灌漑、液肥施用、気候管理、照明、自動化ソリューションを通じて競争しています。
競争上の差別化は、スタンドアロン設備から統合されたハードウェア、ソフトウェア、データ管理プラットフォームへとますますシフトしています。サプライヤーは、照明、灌漑、液肥施用、気候制御、作物モニタリングシステムを接続して、栽培者に集中型生産管理とより大きな自動化を提供しています。SignifyのGrowWiseスマートスペクトル技術とRidderのHortimax Proのホルティ照明プロトコルを通じた統合は、相互運用可能な温室技術へのこの移行を示しています。AGROS IIやAUFERTIなどの研究イニシアチブは、自律的な栽培、AIベースの気候管理、自動化された液肥施用をさらに進歩させ、サプライヤーが生産効率を直接改善する技術を商業化する機会を生み出しています。
市場はまた、温室事業者が労働力とエネルギーコストに対処しようとするにつれて、農業ロボティクス、AI、エネルギー管理、CO₂システムにおける技術重視の新規参入者を引き付けています。自律的な収穫と作物管理技術を開発する企業は、測定可能な生産性向上に結びついたソリューションを提供することで、確立されたサプライヤーに挑戦しています。同時に、オンサイトCO₂理、再生可能エネルギー統合、エネルギー貯蔵、系統独立型電力システムなどの専門技術の機会も残っています。その結果、競争上の優位性は、個々の温室部品の販売だけでなく、収量、労働生産性、資源効率、エネルギー消費の改善を実証する技術を統合する企業の能力によってますます決定されています。
ヨーロッパ商業用温室産業のリーダー企業
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
-
Certhon Build B.V. (DENSO Corporation)
-
Priva Holding B.V.
-
Dalsem B.V. (COFRA Holding AG)
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ商業用温室市場 このレポートでカバーされる企業
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Certhon Build B.V. (DENSO Corporation)
- Priva Holding B.V.
- Dalsem B.V. (COFRA Holding AG)
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- Ridder Holding Harderwijk B.V.
- Aktiebolaget Ludvig Svensson (Ludvigson Invest AB)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Palram Industries Ltd.
- Argus Control Systems Ltd.
- LOGIQS B.V.
- Novedades Agrícolas, S.A.
- Armando Álvarez, S.A.
最近の産業開発事情 ヨーロッパ商業用温室市場
- 2026年7月:欧州委員会は、2026年3月から12月にかけて加熱構造を使用する果物・野菜生産者の追加燃料コストをカバーするMETSAFフレームワークの下で、燃料価格の上昇に直面する園芸事業者向けのアイルランドの国家補助スキーム(200万ユーロ、218万 米ドル相当)を承認し、ヨーロッパ全域の温室事業者に影響を与えるシステム的なエネルギーコストエクスポージャーを反映しています。
- 2026年6月:マーストリヒト大学とブライトランズキャンパスグリーンポートフェンローは、自律的な栽培温室と高度なロボティクス研究室を組み合わせたプロジェクトのために、レヒオ・ディール・ノールト・リンブルフIIから420万ユーロ(456万 米ドル)を受け取り、AI主導の作物管理研究を商業用温室展開のタイムスケールに向けて前進させています。
- 2026年6月:ハベコンは、オランダのフィールポルダーズにあるザ・バレーのために、プリンス・バレーと呼ばれる15ヘクタール以上のガラス温室プロジェクトの建設を開始し、総生産面積100ヘクタール超という公表された目標に向けて、同国で最も急成長している商業用トマト生産者の一つを支援しています。
ヨーロッパ商業用温室市場レポートの範囲
商業用温室とは、市場で販売される商業作物の栽培に使用される温室です。
ヨーロッパ商業用温室市場レポートは、設備タイプ別(暖房システム、その他)、作物タイプ別(果物・野菜、その他)、温室タイプ別(ガラス温室、その他)、栽培技術別(水耕栽培、その他)、エンドユーザー別(商業栽培者、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 暖房システム | |
| 冷却・換気システム | |
| LED育成照明 | |
| 灌漑・液肥施用システム | |
| 気候制御・自動化ソフトウェア | |
| スクリーニング・遮光 | |
| 構造部品 | ガラス張りシステム |
| フレーム・トラス |
| 果物・野菜 | トマト |
| キュウリ | |
| レタス・葉物野菜 | |
| ピーマン | |
| イチゴ・ベリー類 | |
| 花卉・観賞植物 | 切り花 |
| 鉢植え・花壇植物 | |
| ハーブ・マイクログリーン | |
| 大麻・特殊作物 | 医療用大麻 |
| 苗・増殖作物 |
| ガラス温室 |
| プラスチックフィルム温室 |
| 硬質ポリカーボネート温室 |
| ハイブリッド・半閉鎖型温室 |
| 水耕栽培 | 養液薄膜法 |
| 深水培養 | |
| ドリップ水耕栽培 | |
| 非水耕土壌・基質 | 土壌ベース |
| ヤシ殻・ロックウール基質 | |
| ハイブリッドおよび垂直統合 |
| 商業栽培者 |
| 研究・教育機関 |
| 小売ガーデンセンターと苗木業者 |
| ヨーロッパ | オランダ |
| スペイン | |
| ドイツ | |
| イギリス | |
| フランス | |
| ロシア | |
| ヨーロッパのその他の地域 |
| 設備タイプ別 | 暖房システム | |
| 冷却・換気システム | ||
| LED育成照明 | ||
| 灌漑・液肥施用システム | ||
| 気候制御・自動化ソフトウェア | ||
| スクリーニング・遮光 | ||
| 構造部品 | ガラス張りシステム | |
| フレーム・トラス | ||
| 作物別 | 果物・野菜 | トマト |
| キュウリ | ||
| レタス・葉物野菜 | ||
| ピーマン | ||
| イチゴ・ベリー類 | ||
| 花卉・観賞植物 | 切り花 | |
| 鉢植え・花壇植物 | ||
| ハーブ・マイクログリーン | ||
| 大麻・特殊作物 | 医療用大麻 | |
| 苗・増殖作物 | ||
| 温室タイプ別 | ガラス温室 | |
| プラスチックフィルム温室 | ||
| 硬質ポリカーボネート温室 | ||
| ハイブリッド・半閉鎖型温室 | ||
| 栽培技術別 | 水耕栽培 | 養液薄膜法 |
| 深水培養 | ||
| ドリップ水耕栽培 | ||
| 非水耕土壌・基質 | 土壌ベース | |
| ヤシ殻・ロックウール基質 | ||
| ハイブリッドおよび垂直統合 | ||
| エンドユーザー別 | 商業栽培者 | |
| 研究・教育機関 | ||
| 小売ガーデンセンターと苗木業者 | ||
| 地域別 | ヨーロッパ | オランダ |
| スペイン | ||
| ドイツ | ||
| イギリス | ||
| フランス | ||
| ロシア | ||
| ヨーロッパのその他の地域 | ||
レポートで回答される主要な質問
2025年のヨーロッパ商業用温室市場の規模はどのくらいでしたか?
ヨーロッパ商業用温室市場は2025年に11.41 ビリオン 米ドルと評価されました。
ヨーロッパ商業用温室市場でどの作物セグメントが支配的ですか?
果物・野菜セグメントが支配的な作物セグメントであり、2025年の市場価値の55.5%を占めています。
ヨーロッパ商業用温室市場でどの栽培技術がリードしていますか?
水耕栽培は2025年の栽培技術別市場の54.40%を占め、水効率、植物衛生上の利点、AIが管理する精密液肥施用システムとの互換性から支持されています。
2031年までにヨーロッパで最も高い温室市場成長率を記録している国はどこですか?
ロシアは本分析において2026年から2031年にかけてCAGR 6.4%という最高の国別成長率を記録しています。