
Marktgröße und Marktanteile des europäischen kommerziellen Gewächshausmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
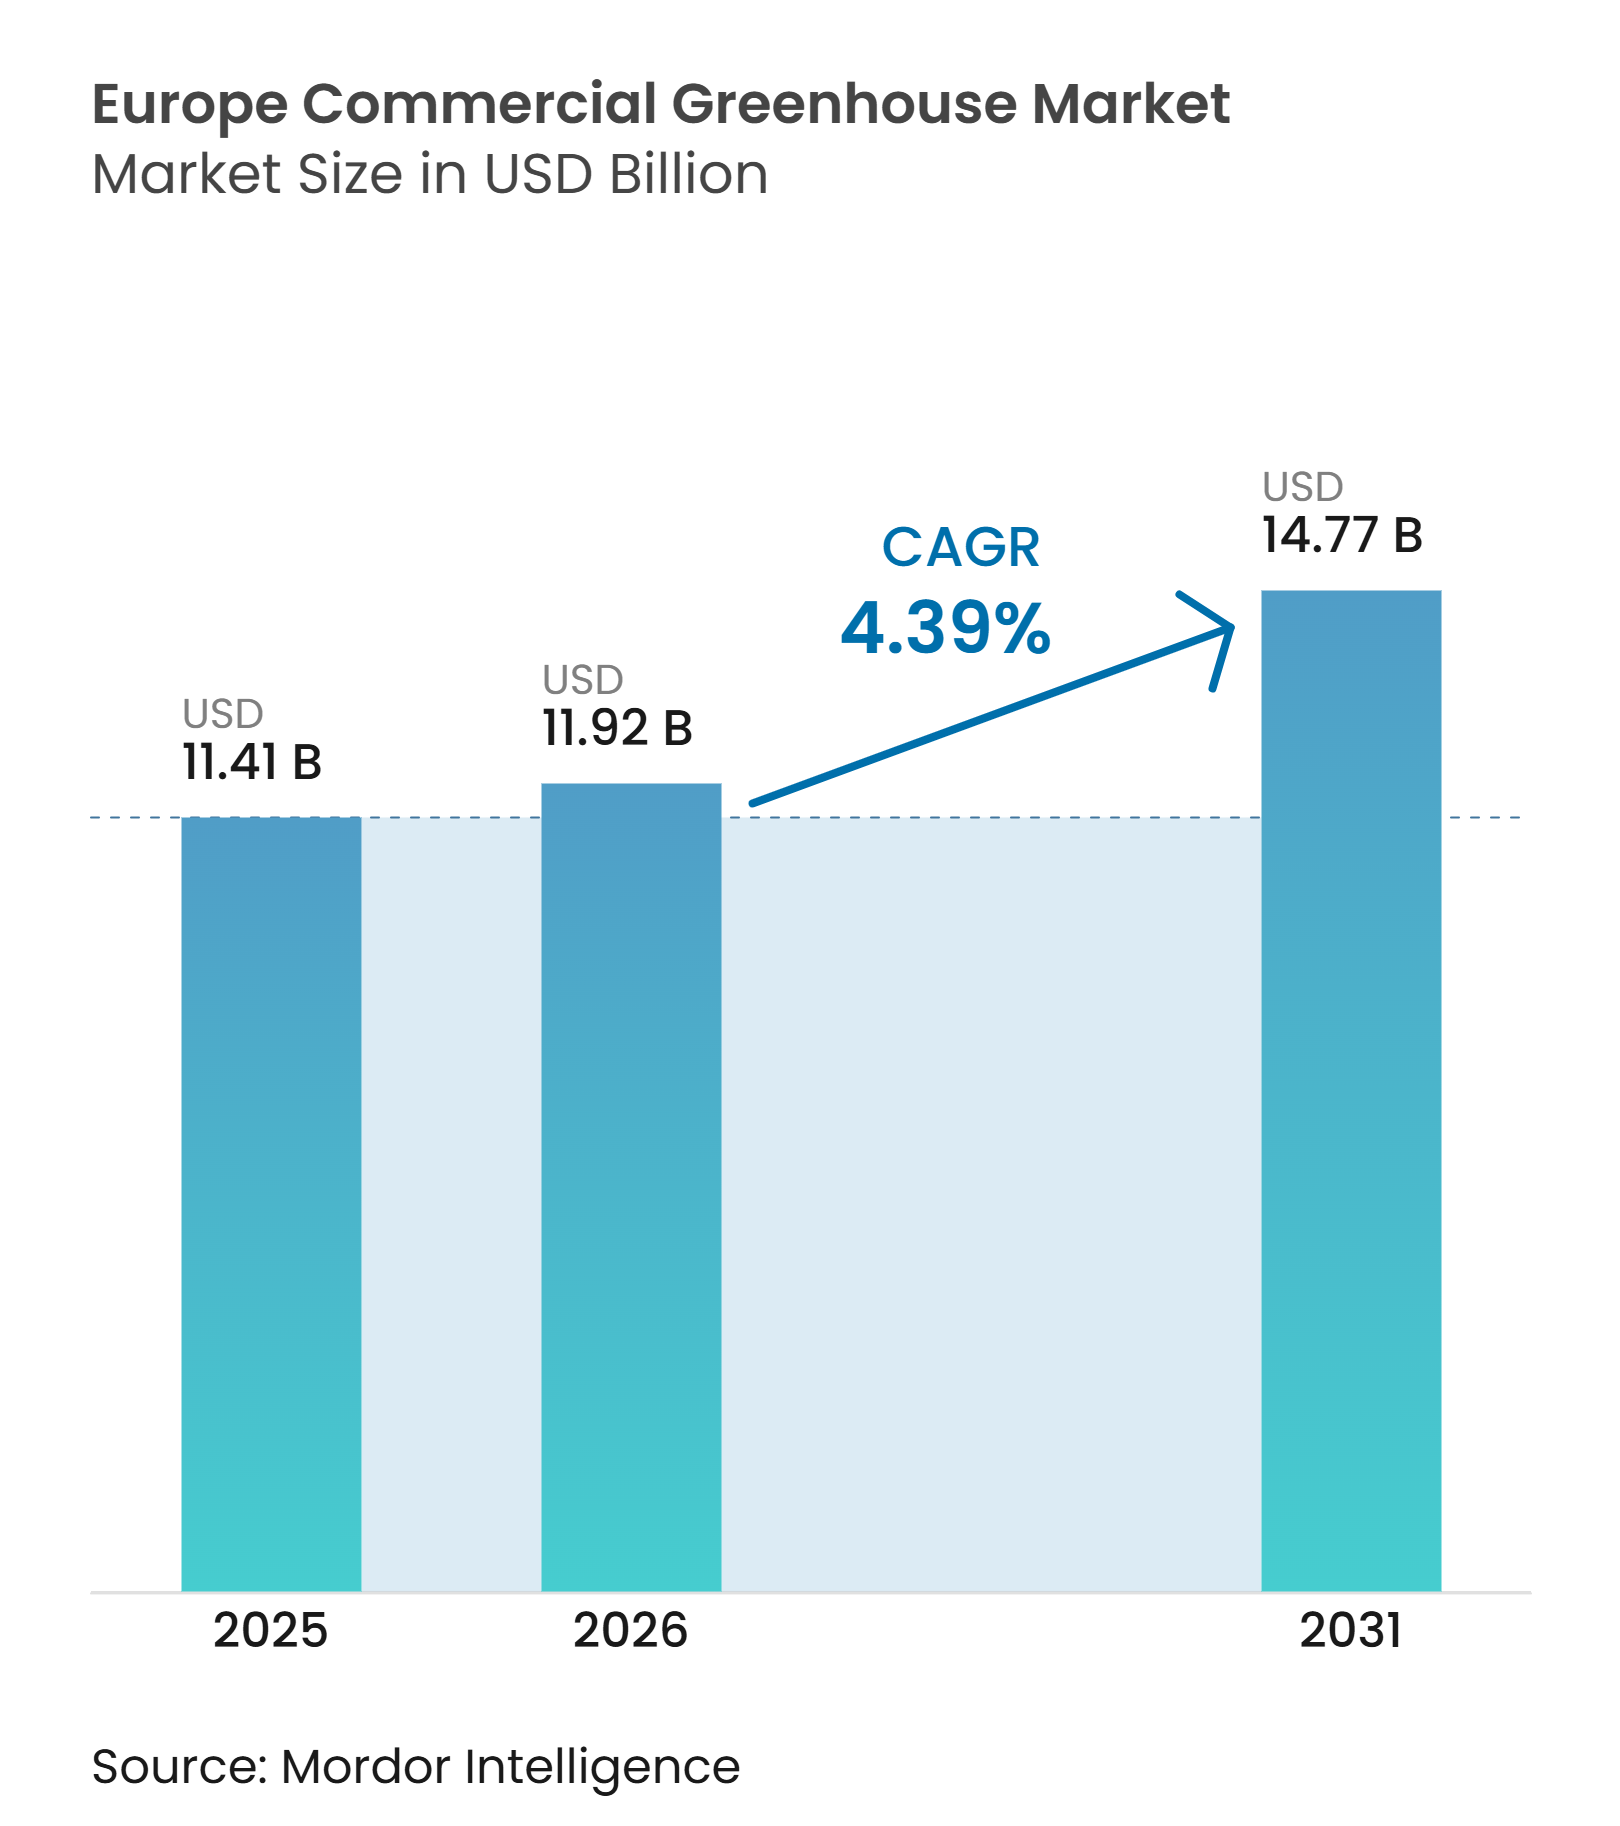
| Marktgröße im Basisjahr (2025) | 11.41 Milliarden US-Dollar |
| Marktgröße (2026) | 11.92 Milliarden US-Dollar |
| Marktgröße (2031) | 14.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.39 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen kommerziellen Gewächshausmarkts von Mordor Intelligence
Die Marktgröße des europäischen kommerziellen Gewächshausmarkts wurde im Jahr 2025 auf 11,41 Milliarden USD geschätzt und soll von 11,92 Milliarden USD im Jahr 2026 auf 14,77 Milliarden USD bis 2031 wachsen, was einer CAGR von 4,38 % während des Prognosezeitraums 2026–2031 entspricht. Der Markt expandiert, da europäische Anbauer und Einzelhändler eine zuverlässige ganzjährige Produktion anstreben und sich gleichzeitig an die Nachhaltigkeitsanforderungen der Europäischen Union (EU), steigende Energiekosten und strengere Kontrollen bei landwirtschaftlichen Betriebsmitteln anpassen. Etablierte Gewächshausmärkte in den Niederlanden, Deutschland, Spanien und Italien investieren in Klimasteuerungssysteme, LED-Beleuchtung, Hydroponik und automatisierte Fertigationssysteme, um Produktivität und Ressourceneffizienz zu verbessern. Gleichzeitig erhöht der Übergang weg von fossilen Brennstoffen für die Gewächshausheizung und Kraft-Wärme-Kopplung den Druck auf die Energiewirtschaft und die Kohlendioxidverfügbarkeit, insbesondere in Nordeuropa. Diese Herausforderungen fördern Investitionen in erneuerbare Energien, energieeffiziente Heizung, Wärmerückgewinnung, standortbezogene CO₂-Lösungen und automatisierte Klimamanagementsysteme, was die fortlaufende Modernisierung des europäischen kommerziellen Gewächshausmarkts unterstützt.
Wichtigste Erkenntnisse des Berichts
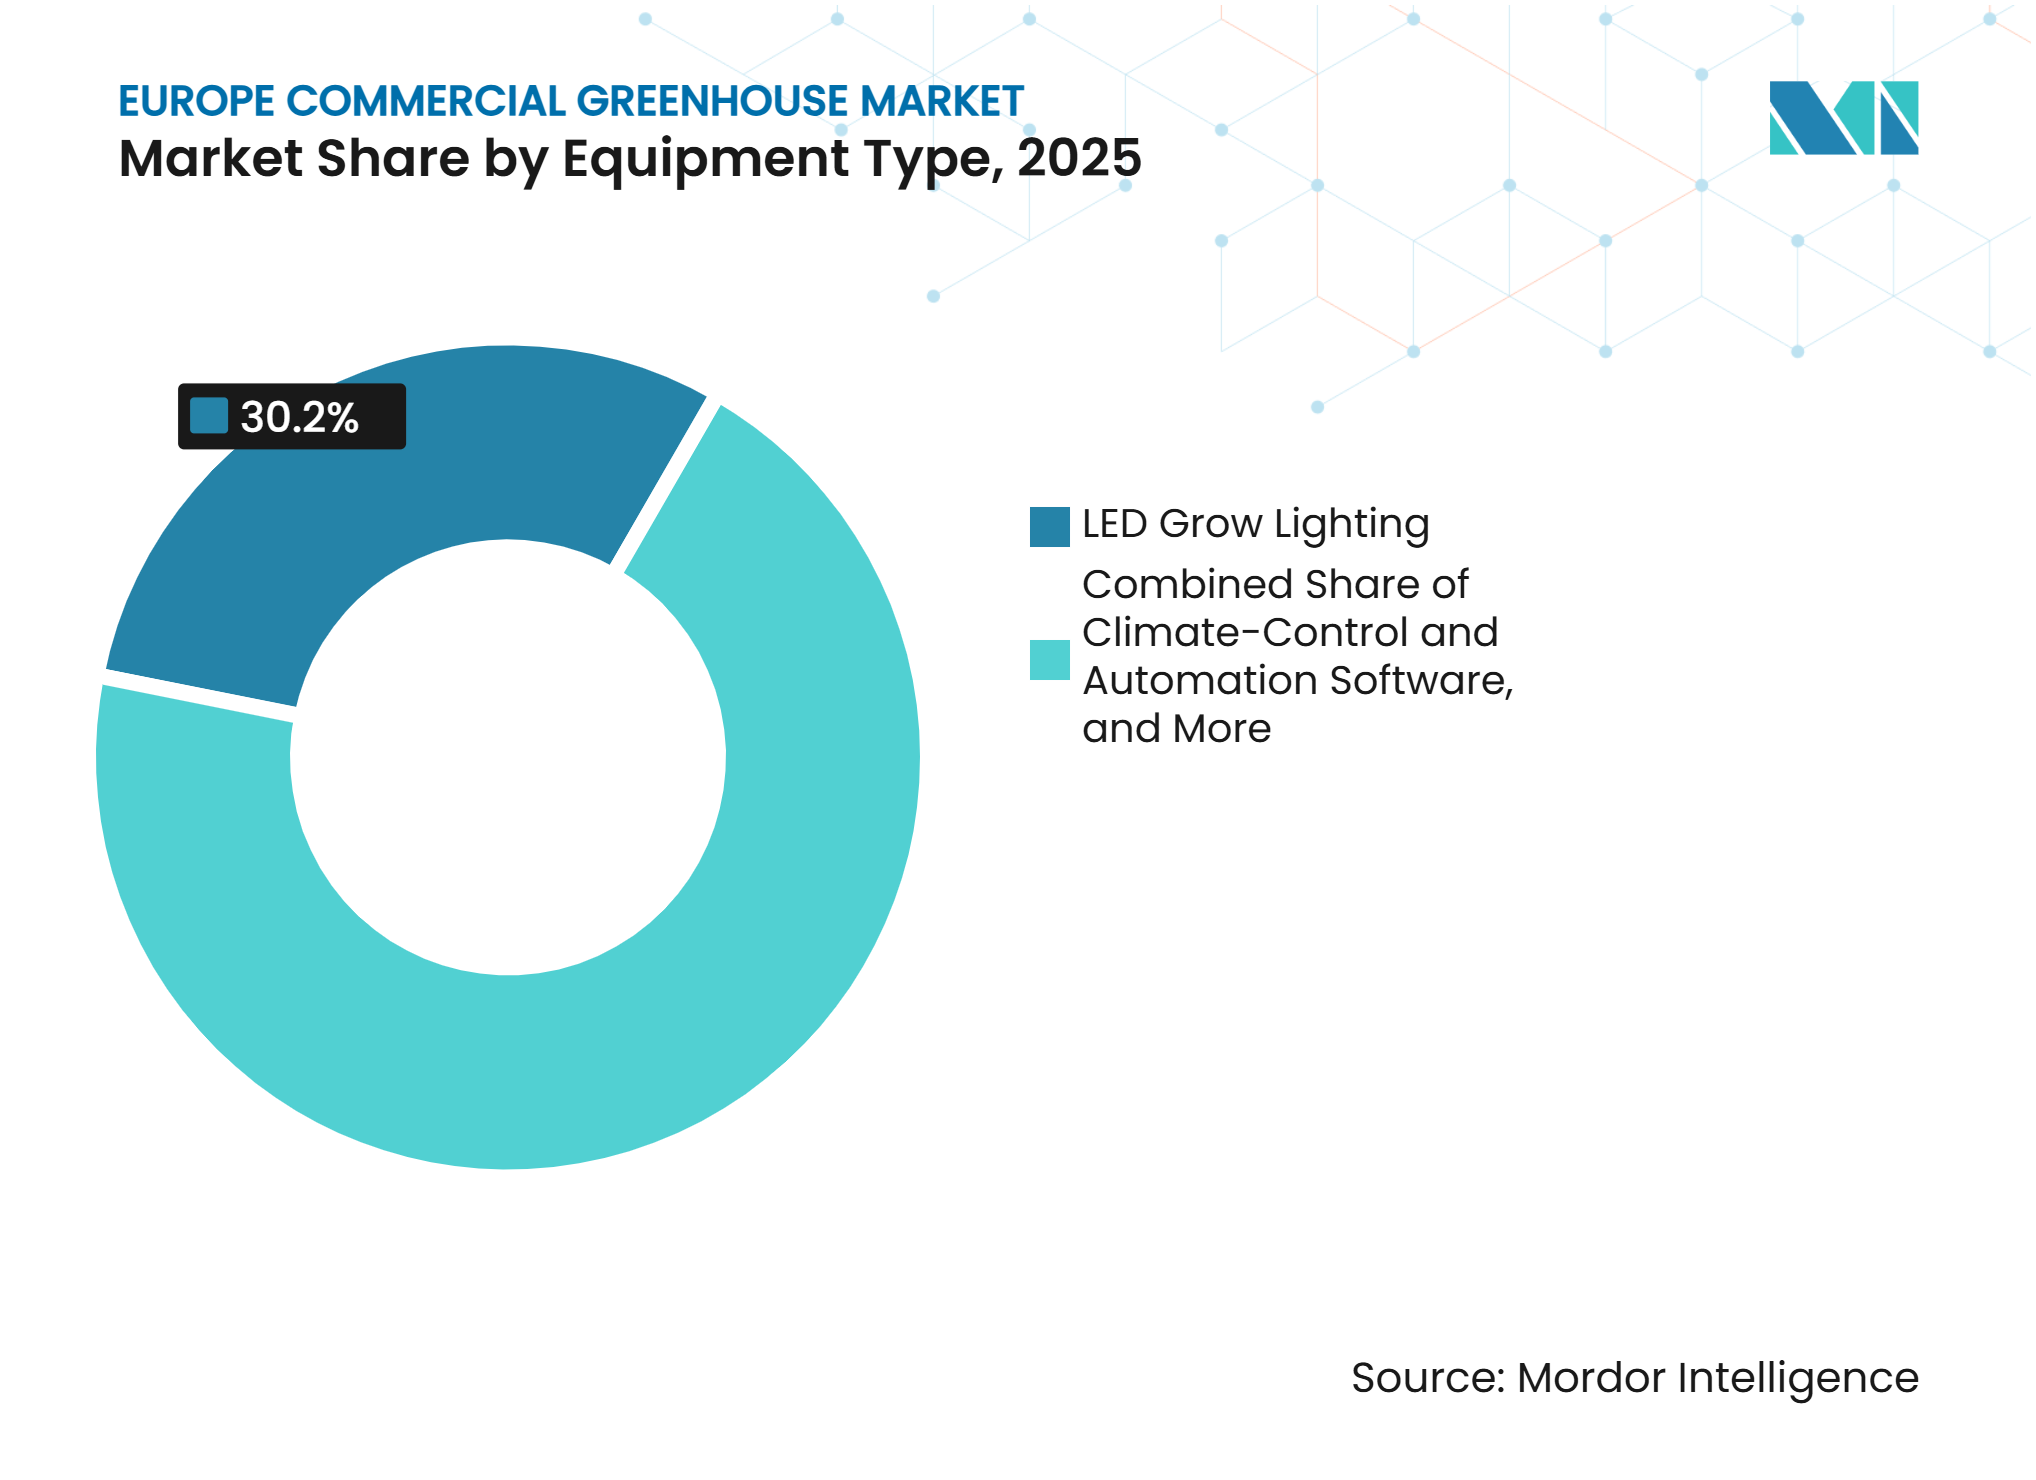
- Nach Ausrüstungstyp war das LED-Wachstumsbeleuchtungssegment das größte Segment und hielt im Jahr 2025 einen Anteil von 30,2 % am europäischen kommerziellen Gewächshausmarkt, während Klimasteuerung und Automatisierungssoftware das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 13,2 % expandieren wird.
- Nach Kulturpflanzentyp war das Obst- und Gemüsesegment das größte Segment und hielt im Jahr 2025 einen Anteil von 55,5 % an der Marktgröße des europäischen kommerziellen Gewächshausmarkts, während Cannabis und Spezialkulturen das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,5 % expandieren wird.
- Nach Gewächshaustyp war das Segment der Kunststofffoliengewächshäuser das größte Segment und hielt im Jahr 2025 einen Marktanteil von 61,2 %, während Glasgewächshäuser das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 12,2 % expandieren werden.
- Nach Anbautechnologie war Hydroponik das größte Segment und hielt im Jahr 2025 einen Marktanteil von 54,4 %, während hybride und vertikale Integration das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,2 % expandieren wird.
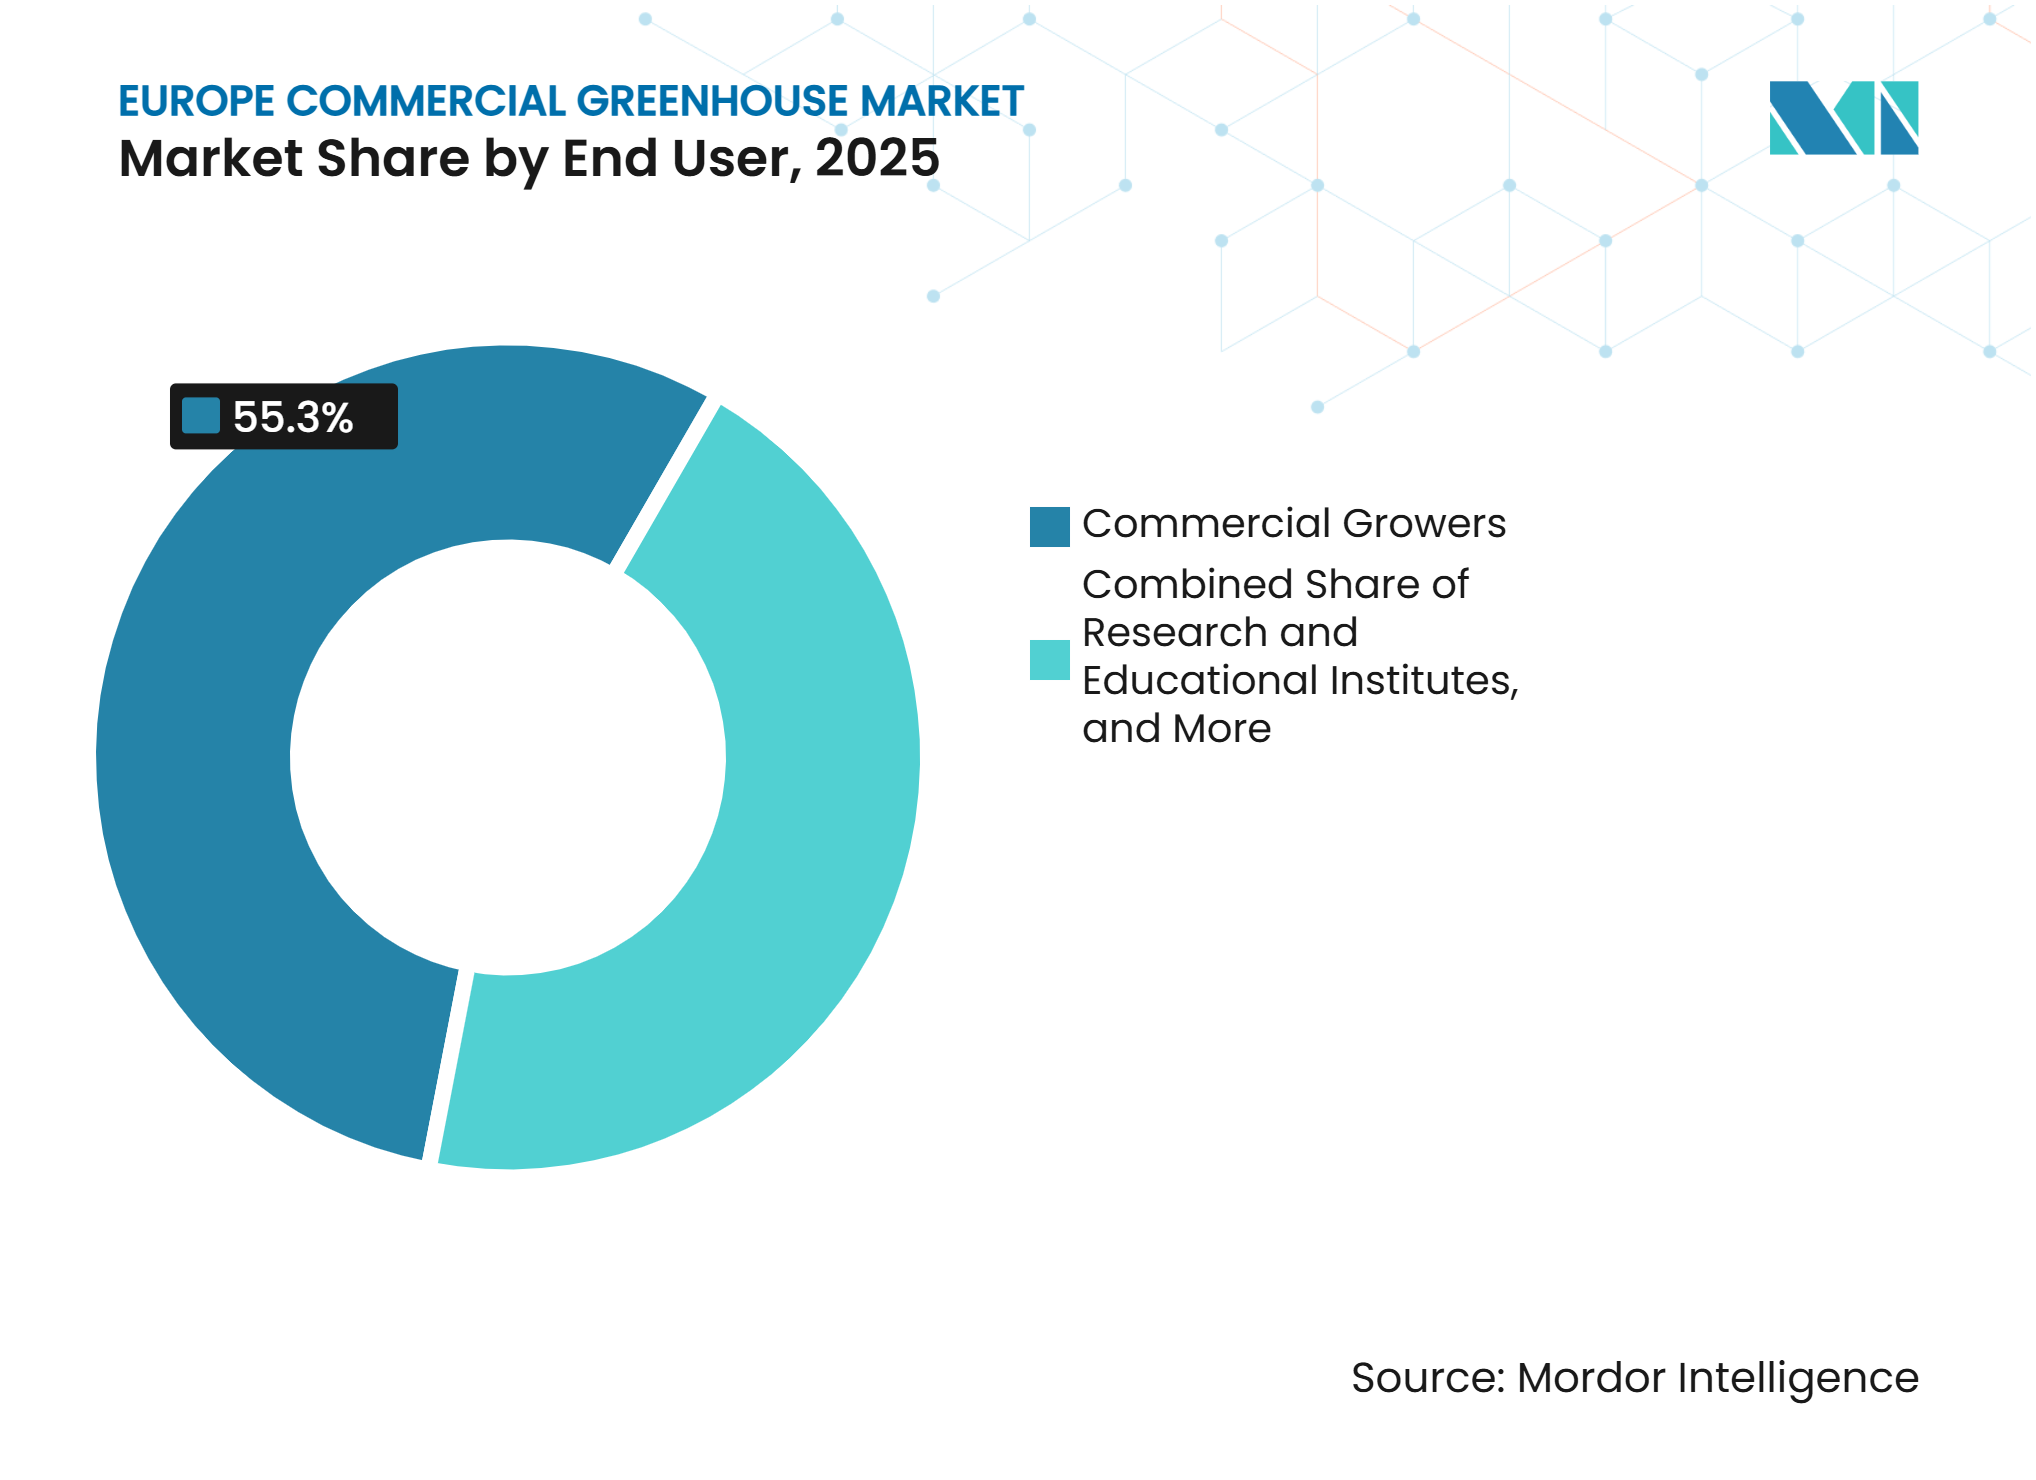
- Nach Endnutzer waren kommerzielle Anbauer das größte Segment und hielten im Jahr 2025 einen Marktanteil von 55,3 %, während Forschungs- und Bildungseinrichtungen das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 13,5 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige Nachfrage nach frischen Lebensmitteln | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Klimaresistente Produktion angesichts von Wettervariabilität | +0.8% | EU-weit, ausgeprägt in Spanien, Frankreich und Osteuropa | Mittelfristig (2–4 Jahre) |
| LED-Beleuchtung, Sensoren und Klimasteuerungsautomatisierung | +0.7% | Niederlande, Deutschland, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| EU- und nationale Unterstützung für geschützten Anbau und Ernährungssicherheit | +0.5% | Niederlande, Frankreich, Irland | Mittelfristig (2–4 Jahre) |
| Beschleunigte Züchtungs- und Vermehrungszyklen in kontrollierten Umgebungen | +0.4% | Niederlande, Deutschland, Tschechische Republik | Langfristig (≥ 4 Jahre) |
| CO₂-bilanzierte Erzeugnisse und emissionsarme Beschaffung im Einzelhandel | +0.3% | Deutschland, Frankreich, Skandinavien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige Nachfrage nach frischen Lebensmitteln
Die ganzjährige Nachfrage nach frischem Obst und Gemüse unterstützt Investitionen in die kommerzielle Gewächshausproduktion in ganz Europa, da Einzelhändler und Gastronomiebetriebe eine zuverlässige Versorgung über die traditionellen Freilandanbausaisons hinaus anstreben. Eurostat meldete im August 2025, dass die Europäische Union im Jahr 2024 62,2 Millionen Tonnen frisches Gemüse geerntet hat, 6 % mehr als im Jahr 2023, was den Umfang des regionalen Frischwarenmarkts verdeutlichtWie viel Obst und Gemüse erntet die EU?, ec.europa.eu">[1]. Kommerzielle Gewächshäuser ermöglichen es Anbauern, Produktionszeiträume zu verlängern und trotz saisonaler und wetterbedingter Einschränkungen vorhersehbarere Mengen aufrechtzuerhalten, insbesondere in Nord- und Westeuropa. Dies unterstützt Investitionen in Klimasteuerungssysteme, ergänzende LED-Beleuchtung, automatisierte Bewässerung, Fertigation und hydroponische Technologien, die eine konsistentere ganzjährige Produktion ermöglichen. In mediterranen Märkten hilft der Gewächshausanbau auch dabei, Erntezeiträume zu verlängern und die Versorgung für Inlands- und Exportmärkte aufrechtzuerhalten. Da europäische Käufer zuverlässige Mengen, gleichbleibende Qualität und vorhersehbare Lieferpläne priorisieren, unterstützen die Anforderungen an eine ganzjährige Produktion weiterhin Investitionen in kommerzielle Gewächshausinfrastruktur.
Klimaresistente Produktion angesichts von Wettervariabilität
Zunehmende Wettervariabilität stärkt die Argumente für den geschützten Anbau in ganz Europa, da Dürren, Spätfröste und Hitzestress die Zuverlässigkeit der Freilandgemüseproduktion beeinträchtigen können. Die Europäische Kommission berichtete im April 2026, dass Öko-Regelungen im Rahmen der Gemeinsamen Agrarpolitik (GAP) im Jahr 2025 98,3 Millionen Hektar abdeckten, was mehr als 60 % der landwirtschaftlichen Nutzfläche der Europäischen Union entspricht, während rund 28 % der gesamten öffentlichen Mittel im Rahmen der GAP-Strategiepläne für Öko-Regelungen sowie agrarumwelt- und klimabezogene Verpflichtungen bereitgestellt wurdenNachhaltigen Landbau vorantreiben: neue Leitlinien für die GAP 2–2034, agriculture.ec.europa.eu">[2]. Diese Maßnahmen verstärken den allgemeinen Wandel hin zu klimaresistenten und ressourceneffizienten Agrarsystemen. Kommerzielle Gewächshäuser können die Exposition gegenüber Wettervariabilität verringern, indem sie eine bessere Kontrolle über Temperatur, Wasser, Luftfeuchtigkeit und Erntezeitpunkt bieten. Dies fördert Investitionen in Klimasteuerungssysteme, effiziente Bewässerung, erneuerbare Energien und Infrastruktur für den geschützten Anbau, insbesondere dort, wo Anbauer eine vorhersehbarere ganzjährige Produktion benötigen. Folglich stärken zunehmendes Klimarisiko und politische Unterstützung für Anpassungsmaßnahmen die Rolle kommerzieller Gewächshäuser als Instrument zur Bewältigung von Produktionsunsicherheiten in ganz Europa.
LED-Beleuchtung, Sensoren und Klimasteuerungsautomatisierung
Die Einführung von LED-Beleuchtung, Sensoren und automatisierten Klimasteuerungssystemen unterstützt die Modernisierung kommerzieller Gewächshäuser in ganz Europa, indem sie die Kontrolle über Licht, Temperatur, Luftfeuchtigkeit, Bewässerung und Kulturbedingungen verbessert. Ein von der Europäischen Kommission gefördertes Gewächshausdigitalisierungsprojekt berichtete, dass die Integration fortschrittlicher Sensoren mit einem SCADA-System (Supervisory Control and Data Acquisition) die Echtzeitüberwachung unterstützte und Entscheidungen zur Bewässerungs-, Klima- und Kulturpflanzenverwaltung verbesserte. LED-Technologie gewinnt auch an Bedeutung, da Anbauer die ergänzende Beleuchtung effizienter gestalten möchten, insbesondere in nordeuropäischen Märkten mit begrenztem Tageslicht im Winter. Von der Europäischen Union finanzierte Forschung hat das Potenzial dynamischer LED-Systeme zur Anpassung der Lichtbedingungen an die Anforderungen der Kulturpflanzen demonstriert. Die Kombination aus energieeffizienter Beleuchtung, Echtzeitsensorik und automatisierter Klimasteuerung ermöglicht es Gewächshausbetreibern, den Ressourceneinsatz zu optimieren, manuelle Eingriffe zu reduzieren und gleichmäßigere Wachstumsbedingungen aufrechtzuerhalten. Da europäische Anbauer unter Druck stehen, die Produktivität zu steigern und gleichzeitig Energie- und Betriebsmittelkosten zu kontrollieren, unterstützen Investitionen in integrierte Automatisierung und Präzisionssteuerungstechnologien die Entwicklung technologisch fortschrittlicherer kommerzieller Gewächshausanlagen.
Beschleunigte Züchtungs- und Vermehrungszyklen in kontrollierten Umgebungen
Kontrollierte Umgebungen werden zunehmend eingesetzt, um Pflanzenzüchtung, Vermehrung und die Produktion von gesundem Pflanzgut zu beschleunigen, indem Temperatur-, Feuchtigkeits-, Licht- und Nährstoffbedingungen präzise gesteuert werden können. Das HORTI-PREDICT-Projekt der Europäischen Kommission, das im Juli 2025 mit einem Fokus auf Multi-Omics-Ansätze zur Beschleunigung des genetischen Fortschritts bei Gartenbaukulturen gestartet wurde, spiegelt die wachsenden europäischen Investitionen in Technologien wider, die Züchtungszyklen verkürzen und die Auswahl kommerziell wertvoller Merkmale verbessern. Anlagen mit kontrollierten Umgebungen können diese Züchtungsbemühungen ergänzen, indem sie stabile Bedingungen für eine schnelle Vermehrung und wiederholte Kulturzyklen bieten und die Abhängigkeit von saisonalen Feldbedingungen verringern. Dies ist besonders relevant für hochwertige Gartenbaukulturen, bei denen eine schnellere Vermehrung verbesserter Sorten die Zeit zwischen Züchtung, Prüfung und kommerzieller Produktion verkürzen kann. Europäische Forschungsinitiativen priorisieren auch resiliente Kulturpflanzensorten mit verbesserter Anpassung an den Klimawandel, Wassereffizienz und Krankheitsresistenz, was die Rolle kontrollierter Umgebungen in modernen Züchtungs- und Vermehrungsprogrammen stärkt. Da Züchter und kommerzielle Anbauer einen schnelleren Zugang zu verbessertem Pflanzgut anstreben, wird die Nachfrage nach spezialisierter Gewächshausinfrastruktur, Vermehrungssystemen, Umgebungssteuerungen und verwandten Technologien voraussichtlich steigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten | -0.6% | Niederlande, Vereinigtes Königreich, Deutschland | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Energiekosten und Exposition gegenüber Stromintensität | -0.4% | Niederlande, Deutschland, Österreich | Mittelfristig (2–4 Jahre) |
| Netzanschlusswarteschlangen und Elektrifizierungsengpässe | -0.5% | EU-weit, insbesondere in Mittel- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Rückzug der industriellen CO₂-Versorgung und Reinheitsrisiko | -0.7% | Vereinigtes Königreich, Niederlande, Deutschland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten
Hohe Anfangsinvestitionsanforderungen und lange Amortisationszeiten bleiben ein Hemmnis für die Expansion und Modernisierung kommerzieller Gewächshäuser in ganz Europa. Projekte, die fortschrittliche Strukturen, Heiz- und Kühlsysteme, LED-Beleuchtung, Klimasteuerungsanlagen, Automatisierung und Infrastruktur für erneuerbare Energien umfassen, erfordern erhebliches Kapital, bevor zusätzliche Produktionserlöse realisiert werden. Eine wirtschaftliche Analyse des EU-GAP-Netzwerks zu Gewächshaustechnologieprojekten in der Schweiz und Italien ergab, dass Gewächshausbetreiber im Allgemeinen eine Investitionsrendite innerhalb von 7–10 Jahren erwarten, verglichen mit einer geschätzten Gewächshauslebensdauer von etwa 15 JahrenWirtschaftliche Analyse, eu-cap-network.ec.europa.eu">[3]. Der verlängerte Amortisationszeitraum erhöht die Exposition gegenüber Energiepreisvolatilität, Kulturpflanzenpreisen, Zinssätzen und Änderungen der Umweltregulierung, was Investitionsentscheidungen für kleinere und stark verschuldete Anbauer schwieriger macht. Dies ist besonders relevant in Nordeuropa, wo die Gewächshausproduktion erhebliche Heizungs- und Energieinfrastruktur erfordern kann. Folglich können Anbauer vollständige Anlagenaufrüstungen verzögern oder Technologien schrittweise einführen, anstatt in vollständige Hochleistungsgewächshaussysteme zu investieren, was die Modernisierung von Teilen des europäischen kommerziellen Gewächshausmarkts verlangsamt.
Volatilität der Energiekosten und Exposition gegenüber Stromintensität
Energiekosten bleiben ein erhebliches Hemmnis für die Entwicklung kommerzieller Gewächshäuser in Europa, da Heizungs-, Beleuchtungs-, Lüftungs-, Kühlungs- und Klimasteuerungssysteme erhebliche und kontinuierliche Energieeinsätze erfordern. Eurostat berichtete, dass der durchschnittliche Strompreis für Nicht-Haushaltskunden in der Europäischen Union im zweiten Halbjahr 2025 18,37 EUR pro 100 kWh (21,1 USD pro 100 kWh) betrug, während Deutschland für dieselbe Verbrauchskategorie 22,64 EUR pro 100 kWh (26,0 USD pro 100 kWh) verzeichnete. Die Variation der Stromkosten in den europäischen Märkten schafft unterschiedliche Betriebswirtschaftlichkeit für Gewächshausanbauer, insbesondere für Hochleistungsanlagen, die stark auf ergänzende Beleuchtung und automatisierte Klimasteuerungssysteme angewiesen sind. Energiepreisbewegungen können daher Produktionskosten, Betriebsmargen und Investitionsamortisationszeiten beeinflussen. Dies veranlasst Anbauer, energieeffiziente LED-Beleuchtung, erneuerbare Energie, Wärmerückgewinnung, Geothermieheizung und automatisierte Energiemanagementsysteme zu priorisieren. Das für diese Technologien erforderliche Kapital kann jedoch die anfänglichen Projektkosten weiter erhöhen und einen Kompromiss zwischen der Reduzierung langfristiger Energieexposition und der Aufrechterhaltung akzeptabler Investitionsrenditen schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp:
Automatisierungssoftware fordert die Dominanz der Hardware herausLED-Wachstumsbeleuchtung hielt im Jahr 2025 einen Anteil von 30,2 % am europäischen kommerziellen Gewächshausmarkt nach Ausrüstungstyp, unterstützt durch eine weit verbreitete Einführung in Gewächshausanlagen in hohen Breitengraden, wo ergänzende Beleuchtung erforderlich ist, um die Produktion in Zeiten mit begrenztem natürlichem Tageslicht aufrechtzuerhalten. Die Nachfrage wird auch durch den Fokus der Anbauer auf die Steuerung von Lichtintensität und -spektrum zur Optimierung der Kulturpflanzenentwicklung und Verlängerung der Produktionszyklen unterstützt. Heizsysteme sowie Bewässerungs- und Fertigationssysteme bleiben wichtige etablierte Ausrüstungskategorien, da sie für die Aufrechterhaltung von Temperatur-, Wasser- und Nährstoffbedingungen während des gesamten Produktionszyklus unerlässlich sind. Beschattungs- und Abschirmungssysteme sowie Strukturkomponenten, einschließlich Verglasungssysteme sowie Rahmen und Fachwerke, stellen weiterhin bedeutende Investitionsbereiche dar, insbesondere beim Neubau von Gewächshäusern und bei der Erweiterung von Großanlagen.
Klimasteuerung und Automatisierungssoftware ist das am schnellsten wachsende Ausrüstungssegment mit einer CAGR von 13,2 % zwischen 2026 und 2031, angetrieben durch die zunehmende Einführung von KI-gesteuerter Fertigation, prädiktivem Klimamanagement, automatisierten Beleuchtungsplänen und Echtzeit-Kulturpflanzenüberwachung. Das AGROS-II-Projekt der Wageningen University & Research, das im Januar 2026 an ihrem Forschungsstandort Bleiswijk gestartet wurde, testet den autonomen Gurkenanbau mithilfe digitaler Zwillingsmodelle, selbstlernender KI-Algorithmen und Echtzeit-Datenmanagement. Das AUFERTI-Projekt, das im April 2025 mit Partnern wie Certhon Build, Rockwool Grodan und CE Water Solutions initiiert wurde, entwickelt ein autonomes Fertigationssystem, das Feuchtigkeits-, pH-, elektrische Leitfähigkeits- (EC) und Nährstoffdaten mit algorithmusbasierter Entscheidungsunterstützung kombiniert. Diese Entwicklungen spiegeln einen Wandel hin zu integrierten Gewächshaussystemen wider, in denen Software zunehmend Bewässerungs-, Fertigations-, Klima- und Beleuchtungsfunktionen koordiniert. Kühlungs- und Lüftungssysteme bleiben wichtig für das Temperatur- und Feuchtigkeitsmanagement, während verbesserte Umgebungssteuerungen und halbgeschlossene Gewächshausdesigns eine stärkere Integration mit automatisierten Klimamanagementplattformen fördern.



Nach Kulturpflanzen:
Spezialkulturen und Cannabis signalisieren die SegmententwicklungObst und Gemüse repräsentierten im Jahr 2025 55,5 % des europäischen kommerziellen Gewächshausmarkts nach Kulturpflanzentyp und machten sie zum größten Kultursegment. Die Nachfrage wird durch den ganzjährigen Konsum von Tomaten, Gurken, Paprika und Blattgemüse in europäischen Einzelhandels- und Gastronomiebereichen verankert. Diese Kulturen profitieren von kontrollierten Umgebungen, die eine bessere Kontrolle über Temperatur, Luftfeuchtigkeit, Bewässerung, Beleuchtung und Produktionszeitpunkt bieten und Anbauern helfen, eine konsistente Versorgung über die traditionellen Freilandanbausaisons hinaus aufrechtzuerhalten. Erdbeeren und Beeren gewinnen auch als hochwertige Kulturen an kommerzieller Bedeutung, die vom geschützten Anbau und verlängerten Produktionszeiträumen profitieren. Blumen und Zierpflanzen, einschließlich Schnittblumen und Topf- und Beetpflanzen, bleiben eine wichtige Gewächshausanwendung in den Niederlanden und Spanien, während Kräuter und Microgreens in näherungsbasierten Versorgungsmodellen für städtische Gastronomiemärkte an Bedeutung gewinnen.
Cannabis und Spezialkulturen sind das am schnellsten wachsende Kultursegment mit einer CAGR von 14,5 % zwischen 2026 und 2031, unterstützt durch expandierende Märkte für medizinisches Cannabis und steigende Nachfrage nach kontrolliertem Anbau in pharmazeutischer Qualität. Deutschlands Reform des Medizinalcannabisgesetzes im April 2024 beseitigte Ausschreibungsanforderungen für inländische Anbauer und ermöglichte eine direkte Genehmigung durch das Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM), was die Möglichkeiten für lizenzierte Produzenten erweiterte. Der tschechische Markt für medizinisches Cannabis verzeichnete im Jahr 2025 ebenfalls ein starkes Wachstum, was die Entwicklung inländischer Produktionskapazitäten und grenzüberschreitende Lieferungen in europäische Märkte unterstützte. Diese Entwicklungen stärken Investitionen in spezialisierte Gewächshausinfrastruktur für hochwertige und Spezialkulturen in ganz Europa.
Nach Gewächshaustyp:
Kunststofffolie hält das Volumen, Glas gewinnt die InvestitionsprämieKunststofffoliengewächshäuser hielten im Jahr 2025 einen Anteil von 61,2 % am europäischen kommerziellen Gewächshausmarkt nach Gewächshaustyp und machten sie zum größten Segment. Ihre vergleichsweise niedrigeren Bau- und Materialkosten machen sie für den großflächigen geschützten Anbau geeignet, insbesondere in mediterranen Produktionsregionen wie der spanischen Almería, wo der extensive Tunnelgewächshausanbau die Frischgemüseproduktion unterstützt. Kunststofffolienstrukturen lassen sich auch effektiv mit Tropfenfertigation, Beschattungssystemen und anderen relativ kostengünstigen Technologien integrieren, die für sonnenreiche und wasserarme Umgebungen geeignet sind. Glasgewächshäuser, starre Polycarbonatgewächshäuser sowie hybride und halbgeschlossene Gewächshäuser dienen technologieintensiveren Anwendungen, wobei die Einführung von Klimabedingungen, Isolierungsanforderungen, Energieeffizienz und der erwarteten Betriebslebensdauer der Struktur beeinflusst wird.
Glasgewächshäuser sind der am schnellsten wachsende Gewächshaustyp mit einer CAGR von 12,2 % zwischen 2026 und 2031, unterstützt durch zunehmende Investitionen in technologisch fortschrittlichen geschützten Anbau in den Niederlanden, Deutschland und dem Vereinigten Königreich. Ihre längeren Betriebslebensdauern, Streulicht-Eigenschaften und Kompatibilität mit fortschrittlichen Klimasteuerungs-, Wärmeschutzschirm-, Heizungs- und halbgeschlossenen Systemen können ihre höheren anfänglichen Kapitalanforderungen rechtfertigen, wo Produktionswert und Betriebseffizienz langfristige Renditen unterstützen. Jüngste Projektaktivitäten spiegeln auch diesen Wandel hin zu hochwertigen Glasstrukturen wider, einschließlich neuer und erweiterter Anlagen mit automatisierten Klimasystemen, ergänzender LED-Beleuchtung, Heizungsinfrastruktur, internem Transport und CO₂-Integration. Starre Polycarbonatgewächshäuser bleiben in kälteren Klimazonen relevant, wo strukturelles Gewicht und Isolierungseigenschaften praktische Vorteile bieten, während hybride und halbgeschlossene Gewächshäuser bei Anbauern Aufmerksamkeit gewinnen, die eine verbesserte Energieeffizienz ohne die vollen Kapitalanforderungen hochspezialisierter Gewächshaussysteme anstreben.
Nach Anbautechnologie:
Hydroponik führt; Integration erweitert die GrenzenHydroponischer Anbau hielt im Jahr 2025 einen Anteil von 54,4 % am europäischen kommerziellen Gewächshausmarkt nach Anbautechnologie und machte ihn zum größten Segment. Seine Einführung wird durch die Fähigkeit unterstützt, eine präzise Wasser- und Nährstoffzufuhr sowie eine bessere Kontrolle über die Wurzelzonenbedingungen zu bieten. Nährstofffilmtechnik und Tiefwasserkultur sind weit verbreitet für Blattgemüse und Kräuter geeignet, während Tropfenhydroponik häufig in Hochdrahttomaten- und Gurkenproduktionssystemen integriert ist. Hydroponischer Anbau unterstützt auch die Integration von automatisierter Fertigation und sensorbasierter Überwachung, was zunehmend wichtig wird, da europäische Gewächshausbetreiber die Ressourceneffizienz und Produktionskonsistenz verbessern möchten. Nicht-hydroponische Boden- und Substratmethoden, einschließlich bodenbasiertem Anbau sowie Kokos- und Steinwollsubstratsystemen, bleiben für Kulturen relevant, die spezifische Wurzelzoneneigenschaften erfordern, und für Produktionssysteme, bei denen die Substratpufferung vorteilhaft ist.
Hybride und vertikale Integration ist das am schnellsten wachsende Anbautechnologiesegment mit einer CAGR von 11,2 % zwischen 2026 und 2031, da Gewächshausbetreiber konventionellen geschützten Anbau mit vertikalen Wachstumsebenen, automatisierten Handhabungssystemen und mehrstufiger Beleuchtung kombinieren, um die Produktionseffizienz pro Flächeneinheit zu steigern. Dieser Ansatz ist besonders relevant, wo Landverfügbarkeit und Produktionskosten die konventionelle Gewächshauserweiterung begrenzen. Das Segment wird auch durch wachsendes Interesse an der Integration von Anbausystemen mit erneuerbarer Energie und fortschrittlicher Automatisierung unterstützt, insbesondere in kälteren europäischen Märkten. Hydroponische und substratbasierte Systeme können in diese hybriden Konfigurationen integriert werden, sodass Anbauer kontrolliertes Wurzelzonenmanagement mit einer intensiveren Nutzung des Gewächshausraums kombinieren können. Diese Konvergenz von Anbautechnologien unterstützt die Entwicklung ressourceneffizienterer und dichter besiedelter kommerzieller Gewächshausproduktionssysteme in ganz Europa.
Nach Endnutzer:
Kommerzielles Volumen trifft auf forschungsgetriebene TechnologiebeschleunigungKommerzielle Anbauer hielten im Jahr 2025 einen Anteil von 55,3 % am europäischen kommerziellen Gewächshausmarkt nach Endnutzer und machten sie zum größten Segment. Ihre Dominanz wird durch groß angelegte Gemüse-, Zierpflanzen- und Vermehrungsbetriebe in den wichtigsten Gewächshausindustriemärkten unterstützt. Kommerzielle Betreiber haben die Größe, um Investitionen in schlüsselfertige Gewächshaussysteme, Präzisionsklimasteuerungsplattformen, automatisierte Logistik und andere fortschrittliche Produktionstechnologien zu rechtfertigen. Fortlaufende Investitionen großer Anbauer unterstützen auch die Nachfrage nach hochwertiger Gewächshausinfrastruktur, da Betreiber Kapazitäten erweitern und bestehende Anlagen modernisieren. Einzelhandels-Gartencenter und Baumschulen stellen eine weitere wichtige Endnutzergruppe dar, insbesondere für Zierpflanzen, Topfpflanzen und Vermehrungsmaterial, wobei die Investitionsniveaus von der Verbrauchernachfrage und den Einzelhandelsbedingungen beeinflusst werden.
Forschungs- und Bildungseinrichtungen sind das am schnellsten wachsende Endnutzersegment mit einer CAGR von 13,5 % zwischen 2026 und 2031, unterstützt durch zunehmende Investitionen in autonomen Anbau, Robotik, künstliche Intelligenz (KI) und Forschung in kontrollierten Umgebungen. Die Universität Maastricht und der Brightlands Campus Greenport Venlo erhielten im Juni 2026 4,18 Millionen EUR (4,56 Millionen USD) für ein autonomes Anbaugewächshaus und ein fortschrittliches Robotiklabor, was die zunehmende Nutzung operativer Gewächshausanlagen zum Testen von Technologien demonstriert, die anschließend von kommerziellen Anbauern übernommen werden können. Forschungseinrichtungen werden daher zu einem wichtigen Kanal für den Transfer von Automatisierungs-, Robotik- und Präzisionsanbautechnologien in kommerzielle Gewächshausbetriebe. Diese wachsende Forschungs-zu-Kommerzialisierungs-Pipeline wird voraussichtlich die Nachfrage nach spezialisierter Gewächshausinfrastruktur und fortschrittlichen Anbautechnologien in ganz Europa unterstützen.

Geografische Analyse
Spanien hielt im Jahr 2025 mit 24,8 % den größten Anteil am europäischen kommerziellen Gewächshausmarkt, unterstützt durch seine umfangreiche Basis im geschützten Anbau und eine starke Obst- und Gemüseproduktion. Allein die Region Almería verfügt über mehr als 40.000 Hektar Gewächshausanbau, wobei die Produktion größtenteils auf kosteneffizienten Kunststofffolienstrukturen basiert. Anbauer konzentrieren sich zunehmend auf die Optimierung des Wasserverbrauchs, Fertigation und Bewässerungseffizienz, um den Wasserengpässen der Region zu begegnen. Im Gegensatz dazu bleiben die Niederlande ein wichtiges europäisches Technologie- und Innovationszentrum, mit Unternehmen wie Dalsem B.V., Priva Holding B.V., KUBO Greenhouse Projects B.V. und Van der Hoeven Horticultural Projects B.V., die schlüsselfertige Gewächshaustechnologien international liefern. Staatliche Unterstützung für Energieeffizienzverbesserungen fördert auch die Modernisierung niederländischer Gewächshausanlagen. Deutschland und Frankreich entwickeln zusätzliche Hochleistungsgewächshauskapazitäten, einschließlich Glasgewächshaus- und Projekte für kontrollierte Umgebungen für Gemüse und Spezialkulturen.
Russland ist die am schnellsten wachsende Region im europäischen kommerziellen Gewächshausmarkt mit einer CAGR von 6,4 % zwischen 2026 und 2031. Das Wachstum wird durch staatlich geförderte Expansion unterstützt, die darauf abzielt, die inländische Gewächshausproduktion zu steigern und die Abhängigkeit von importierten Frischprodukten zu verringern. Das Landwirtschaftsministerium hat neue Gewächshausprojekte geplant, die auf zusätzliche jährliche Produktionskapazitäten abzielen, zusammen mit finanzieller Unterstützung für den Gewächshausbau. Steigende Energiekosten, Arbeitskräftemangel und die Abhängigkeit von importierten Technologien bleiben jedoch Herausforderungen für Betreiber und können die Projektrentabilität beeinflussen. Das Vereinigte Königreich gehört ebenfalls zu den schneller wachsenden Hauptmärkten, obwohl hohe industrielle Stromkosten den Betriebswirtschaftlichkeiten von Gewächshäusern Druck bereiten. Das Segment für kontrollierte Umgebungen in Deutschland diversifiziert sich durch Spezialanbau und stadtnahe Gewächshaus- und Vertikallandwirtschaftsprojekte, während Frankreich sich in einem früheren Stadium der Einführung von Hochleistungsgewächshäusern befindet.
Das übrige Europa bietet zusätzliche Wachstumschancen durch Investitionen in energieeffiziente, klimaresistente und spezialisierte Gewächshausproduktion. Österreichs Frutura-Geothermiegewächshausprojekt in der östlichen Steiermark ist darauf ausgelegt, eine ganzjährige Obst- und Gemüseproduktion mit Geothermieenergie zu unterstützen, während Polen die Tomatenanbau- und Vermehrungsinfrastruktur durch groß angelegte Investitionsprogramme ausbaut. Schweden entwickelt beleuchtete Gewächshauskapazitäten durch neue Anbauprojekte in Härnösand und Helsingborg, was das wachsende Interesse an lokal produzierten Lebensmitteln in kälteren Klimazonen widerspiegelt. In kleineren europäischen Märkten baut das Horizon-Europe-Programm BIOGREENET Wissen und Zusammenarbeit rund um den ökologischen Gewächshausanbau auf. Diese Entwicklungen zeigen, dass regionale Gewächshausinvestitionen zunehmend durch Klimabedingungen, Energieverfügbarkeit, Ernährungssicherheitsprioritäten und das Niveau der eingesetzten Technologie differenziert werden.
Wettbewerbslandschaft
Marktkonzentration
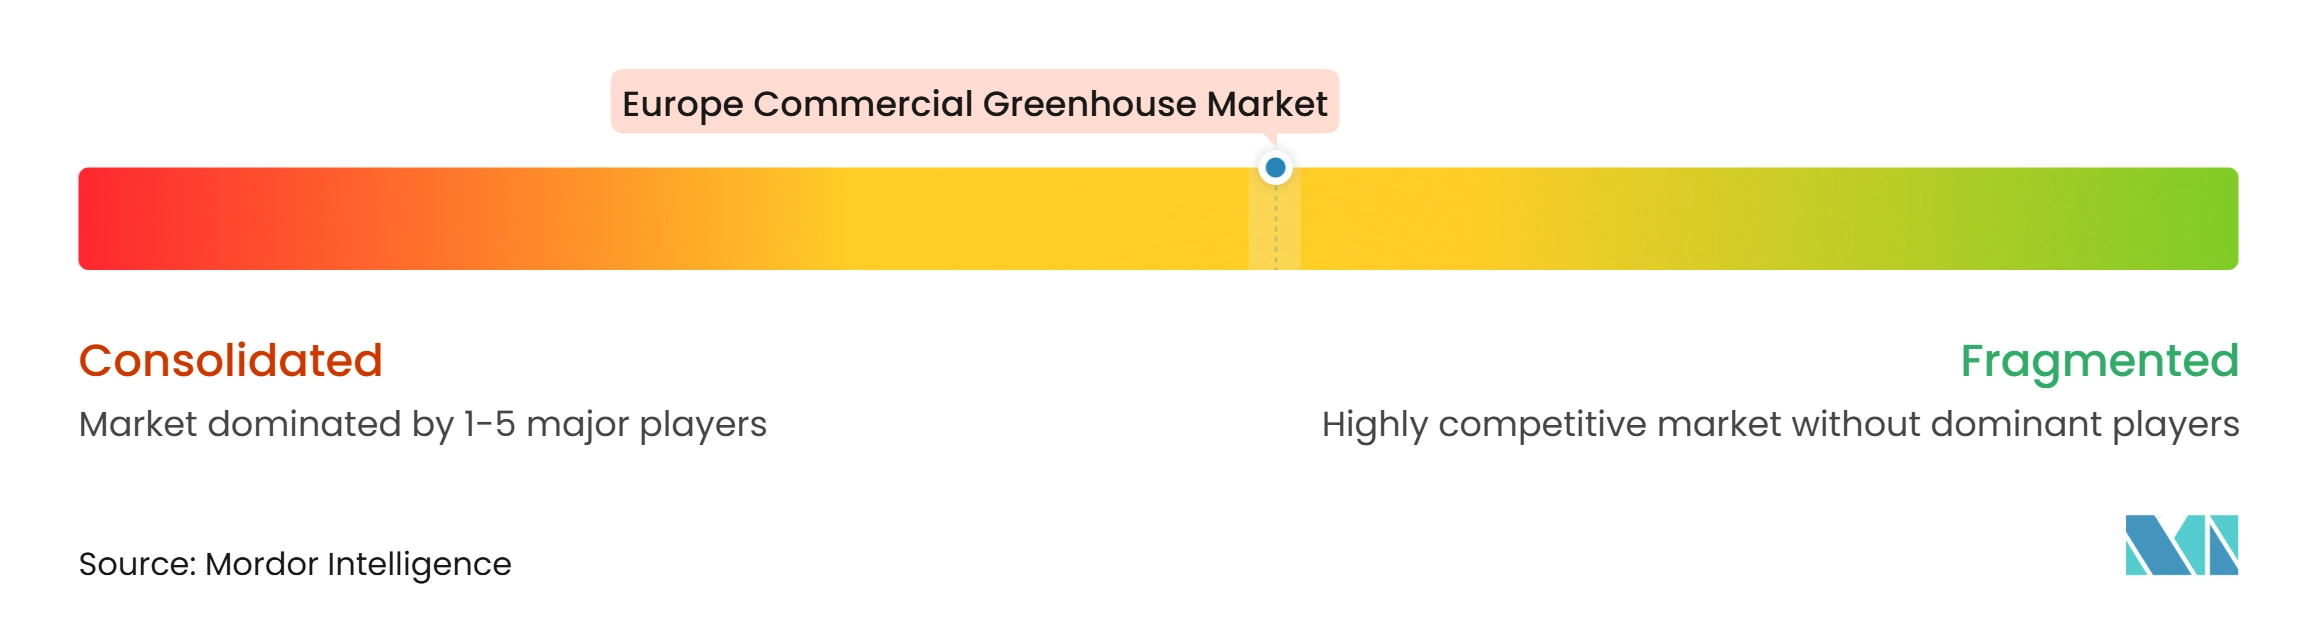
Der europäische kommerzielle Gewächshausmarkt ist mäßig konzentriert, wobei die fünf größten Unternehmen im Jahr 2025 einen bedeutenden Marktanteil halten. Zu den führenden Teilnehmern gehören Priva Holding B.V., Dalsem B.V., KUBO Greenhouse Projects B.V., Certhon Build B.V. und Signify N.V., wobei der Wettbewerb auf schlüsselfertigem Gewächshausbau, Klimasteuerungssystemen, Automatisierung, Beleuchtung und integrierten Anbautechnologien basiert. Niederländische Unternehmen behaupten eine starke Wettbewerbsposition aufgrund des etablierten Gewächshaustechnologie-Ökosystems des Landes und der Expertise bei der Planung und Lieferung fortschrittlicher kommerzieller Gewächshausprojekte. Andere spezialisierte Lieferanten, darunter Ridder Holding Harderwijk B.V., Netafim Ltd., Hoogendoorn Growth Management B.V. und Argus Control Systems Ltd., konkurrieren durch Bewässerungs-, Fertigations-, Klimamanagement-, Beleuchtungs- und Automatisierungslösungen.
Die Wettbewerbsdifferenzierung verlagert sich zunehmend von eigenständigen Geräten hin zu integrierten Hardware-, Software- und Datenmanagementsplattformen. Lieferanten verbinden Beleuchtungs-, Bewässerungs-, Fertigations-, Klimasteuerungs- und Kulturpflanzenüberwachungssysteme, um Anbauern ein zentralisiertes Produktionsmanagement und eine größere Automatisierung zu bieten. Die Integration von Signifys GrowWise-Smart-Spektrum-Technologie mit Ridders Hortimax Pro über das Horti Lighting Protocol veranschaulicht diesen Übergang zu interoperabler Gewächshaustechnologie. Forschungsinitiativen wie AGROS II und AUFERTI treiben den autonomen Anbau, KI-basiertes Klimamanagement und automatisierte Fertigation weiter voran und schaffen Möglichkeiten für Lieferanten, Technologien zu kommerzialisieren, die die Produktionseffizienz direkt verbessern.
Der Markt zieht auch technologieorientierte Neueinsteiger in den Bereichen Agrarrobotik, KI, Energiemanagement und CO₂-Systeme an, insbesondere da Gewächshausbetreiber Arbeits- und Energiekosten senken möchten. Unternehmen, die autonome Ernte- und Kulturpflanzenmanagementsysteme entwickeln, fordern etablierte Lieferanten heraus, indem sie Lösungen anbieten, die mit messbaren Produktivitätsverbesserungen verknüpft sind. Gleichzeitig bestehen Möglichkeiten für spezialisierte Technologien wie standortbezogenes CO₂-Management, Integration erneuerbarer Energien, Energiespeicherung und netzunabhängige Stromsysteme. Folglich wird der Wettbewerbsvorteil zunehmend durch die Fähigkeit eines Unternehmens bestimmt, Technologien zu integrieren und Verbesserungen bei Ertrag, Arbeitsproduktivität, Ressourceneffizienz und Energieverbrauch nachzuweisen, anstatt durch den Verkauf einzelner Gewächshauskomponenten allein.
Marktführer der europäischen kommerziellen Gewächshausbranche
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
-
Certhon Build B.V. (DENSO Corporation)
-
Priva Holding B.V.
-
Dalsem B.V. (COFRA Holding AG)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer kommerzieller Gewächshausmarkt Unternehmen in diesem Bericht
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Certhon Build B.V. (DENSO Corporation)
- Priva Holding B.V.
- Dalsem B.V. (COFRA Holding AG)
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- Ridder Holding Harderwijk B.V.
- Aktiebolaget Ludvig Svensson (Ludvigson Invest AB)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Palram Industries Ltd.
- Argus Control Systems Ltd.
- LOGIQS B.V.
- Novedades Agrícolas, S.A.
- Armando Álvarez, S.A.
Neueste Industrielle Entwicklungen in Europäischer kommerzieller Gewächshausmarkt
- Juli 2026: Die Europäische Kommission genehmigte ein irisches staatliches Beihilfeprogramm im Wert von 2 Millionen EUR (2,18 Millionen USD) im Rahmen des METSAF-Rahmens für Gartenbauunternehmen, die mit höheren Kraftstoffpreisen konfrontiert sind, und deckte zusätzliche Kraftstoffkosten von März bis Dezember 2026 für Obst- und Gemüseproduzenten ab, die beheizte Strukturen nutzen, was die systemische Energiekostenexposition widerspiegelt, die Gewächshausbetreiber in ganz Europa betrifft.
- Juni 2026: Die Universität Maastricht und der Brightlands Campus Greenport Venlo erhielten 4,18 Millionen EUR (4,56 Millionen USD) aus dem Regio Deal Noord-Limburg II für ein kombiniertes autonomes Anbaugewächshaus und ein fortschrittliches Robotiklabor, das KI-gesteuerte Kulturpflanzenmanagementforschung in Richtung kommerzieller Gewächshauseinsatzzeiträume vorantreibt.
- Juni 2026: Havecon begann mit dem Bau eines mehr als 15 Hektar großen Glasgewächshausprojekts, das als Prince Valley bezeichnet wird, für The Valley in Vierpolders, Niederlande, und unterstützt einen der am schnellsten wachsenden kommerziellen Tomatenproduzenten des Landes bei seinem öffentlich erklärten Ziel, eine Gesamtproduktionsfläche von mehr als 100 Hektar zu überschreiten.
Berichtsumfang des europäischen kommerziellen Gewächshausmarkts
Ein kommerzielles Gewächshaus ist ein Gewächshaus, das für den Anbau von Handelskulturen verwendet wird, die auf dem Markt verkauft werden sollen.
Der Bericht über den europäischen kommerziellen Gewächshausmarkt ist segmentiert nach Ausrüstungstyp (Heizsysteme und weitere), nach Kulturpflanzentyp (Obst und Gemüse und weitere), nach Gewächshaustyp (Glasgewächshaus und weitere), nach Anbautechnologie (Hydroponik und weitere) und nach Endnutzer (kommerzielle Anbauer und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühlungs- und Lüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerung und Automatisierungssoftware | |
| Beschattungs- und Abschirmungssysteme | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerke |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topf- und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Sämlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Starre Polycarbonatgewächshäuser |
| Hybride und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfenhydroponik | |
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert |
| Kokos- und Steinwollsubstrat | |
| Hybride und vertikale Integration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Einzelhandels-Gartencenter und Baumschulen |
| Europa | Niederlande |
| Spanien | |
| Deutschland | |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa |
| Nach Ausrüstungstyp | Heizsysteme | |
| Kühlungs- und Lüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerung und Automatisierungssoftware | ||
| Beschattungs- und Abschirmungssysteme | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerke | ||
| Nach Kulturpflanzen | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topf- und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Sämlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Starre Polycarbonatgewächshäuser | ||
| Hybride und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfenhydroponik | ||
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert | |
| Kokos- und Steinwollsubstrat | ||
| Hybride und vertikale Integration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Einzelhandels-Gartencenter und Baumschulen | ||
| Nach Geografie | Europa | Niederlande |
| Spanien | ||
| Deutschland | ||
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß war der europäische kommerzielle Gewächshausmarkt im Jahr 2025?
Der europäische kommerzielle Gewächshausmarkt wurde im Jahr 2025 auf 11,41 Milliarden USD geschätzt.
Welches Kultursegment dominiert den europäischen kommerziellen Gewächshausmarkt?
Das Obst- und Gemüsesegment ist das dominierende Kultursegment und repräsentierte im Jahr 2025 55,5 % des Marktwerts.
Welche Anbautechnologie führt den europäischen kommerziellen Gewächshausmarkt an?
Hydroponischer Anbau hielt im Jahr 2025 54,40 % des Markts nach Anbautechnologie und wird aufgrund seiner Wassereffizienz, phytosanitären Vorteile und Kompatibilität mit KI-gesteuerten Präzisionsfertigationssystemen bevorzugt.
Welches Land in Europa hat die höchste Wachstumsrate im Gewächshausmarkt bis 2031?
Russland verzeichnet in dieser Analyse mit einer CAGR von 6,4 % zwischen 2026 und 2031 die höchste nationale Wachstumsrate.