
Tamaño y Participación del Mercado de Invernaderos Comerciales en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
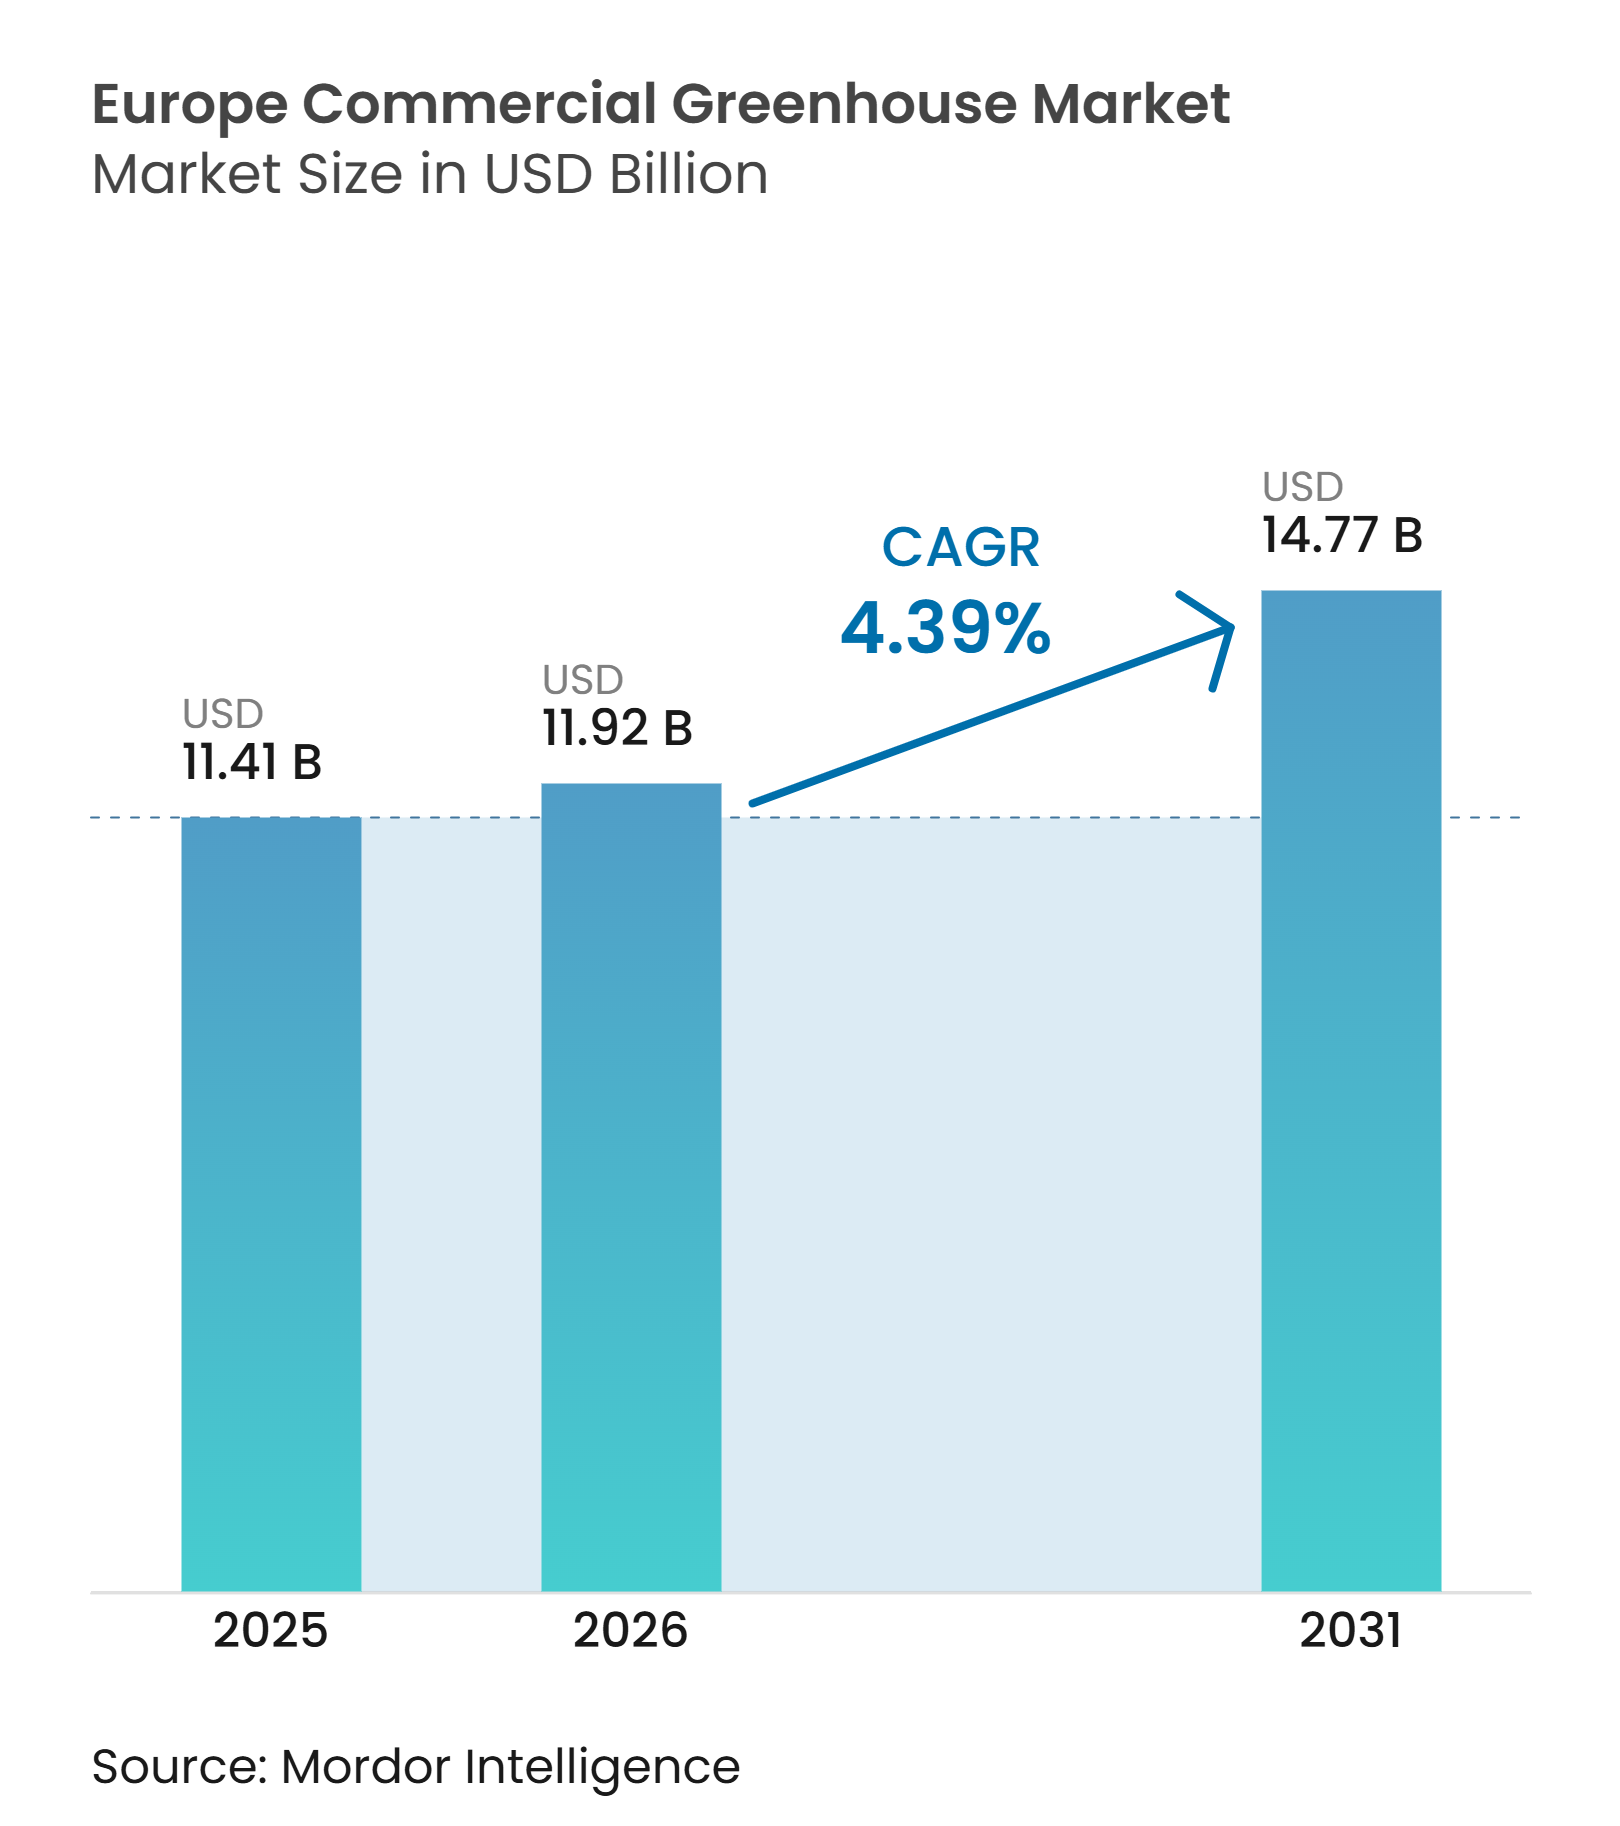
| Tamaño del mercado en el año base (2025) | 11.41 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.39 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Invernaderos Comerciales en Europa por Mordor Intelligence
El tamaño del mercado de invernaderos comerciales en Europa fue valorado en 11,41 mil millones de USD en 2025 y se proyecta que crezca desde 11,92 mil millones de USD en 2026 hasta 14,77 mil millones de USD en 2031, registrando una CAGR del 4,38% durante el período de pronóstico 2026-2031. El mercado se está expandiendo a medida que los productores y minoristas europeos buscan una producción fiable durante todo el año, adaptándose a los requisitos de sostenibilidad de la Unión Europea (UE), el aumento de los costes energéticos y controles más estrictos sobre los insumos agrícolas. Los mercados de invernaderos consolidados en los Países Bajos, Alemania, España e Italia están invirtiendo en sistemas de control climático, iluminación LED, hidroponía y fertirrigación automatizada para mejorar la productividad y la eficiencia en el uso de recursos. Al mismo tiempo, la transición desde la calefacción de invernaderos basada en combustibles fósiles y la cogeneración está aumentando la presión sobre la economía energética y la disponibilidad de dióxido de carbono, particularmente en el norte de Europa. Estos desafíos están fomentando la inversión en energías renovables, calefacción energéticamente eficiente, recuperación de calor, soluciones de CO₂ in situ y sistemas automatizados de gestión climática, apoyando la modernización continua del mercado europeo de invernaderos comerciales.
Conclusiones Clave del Informe
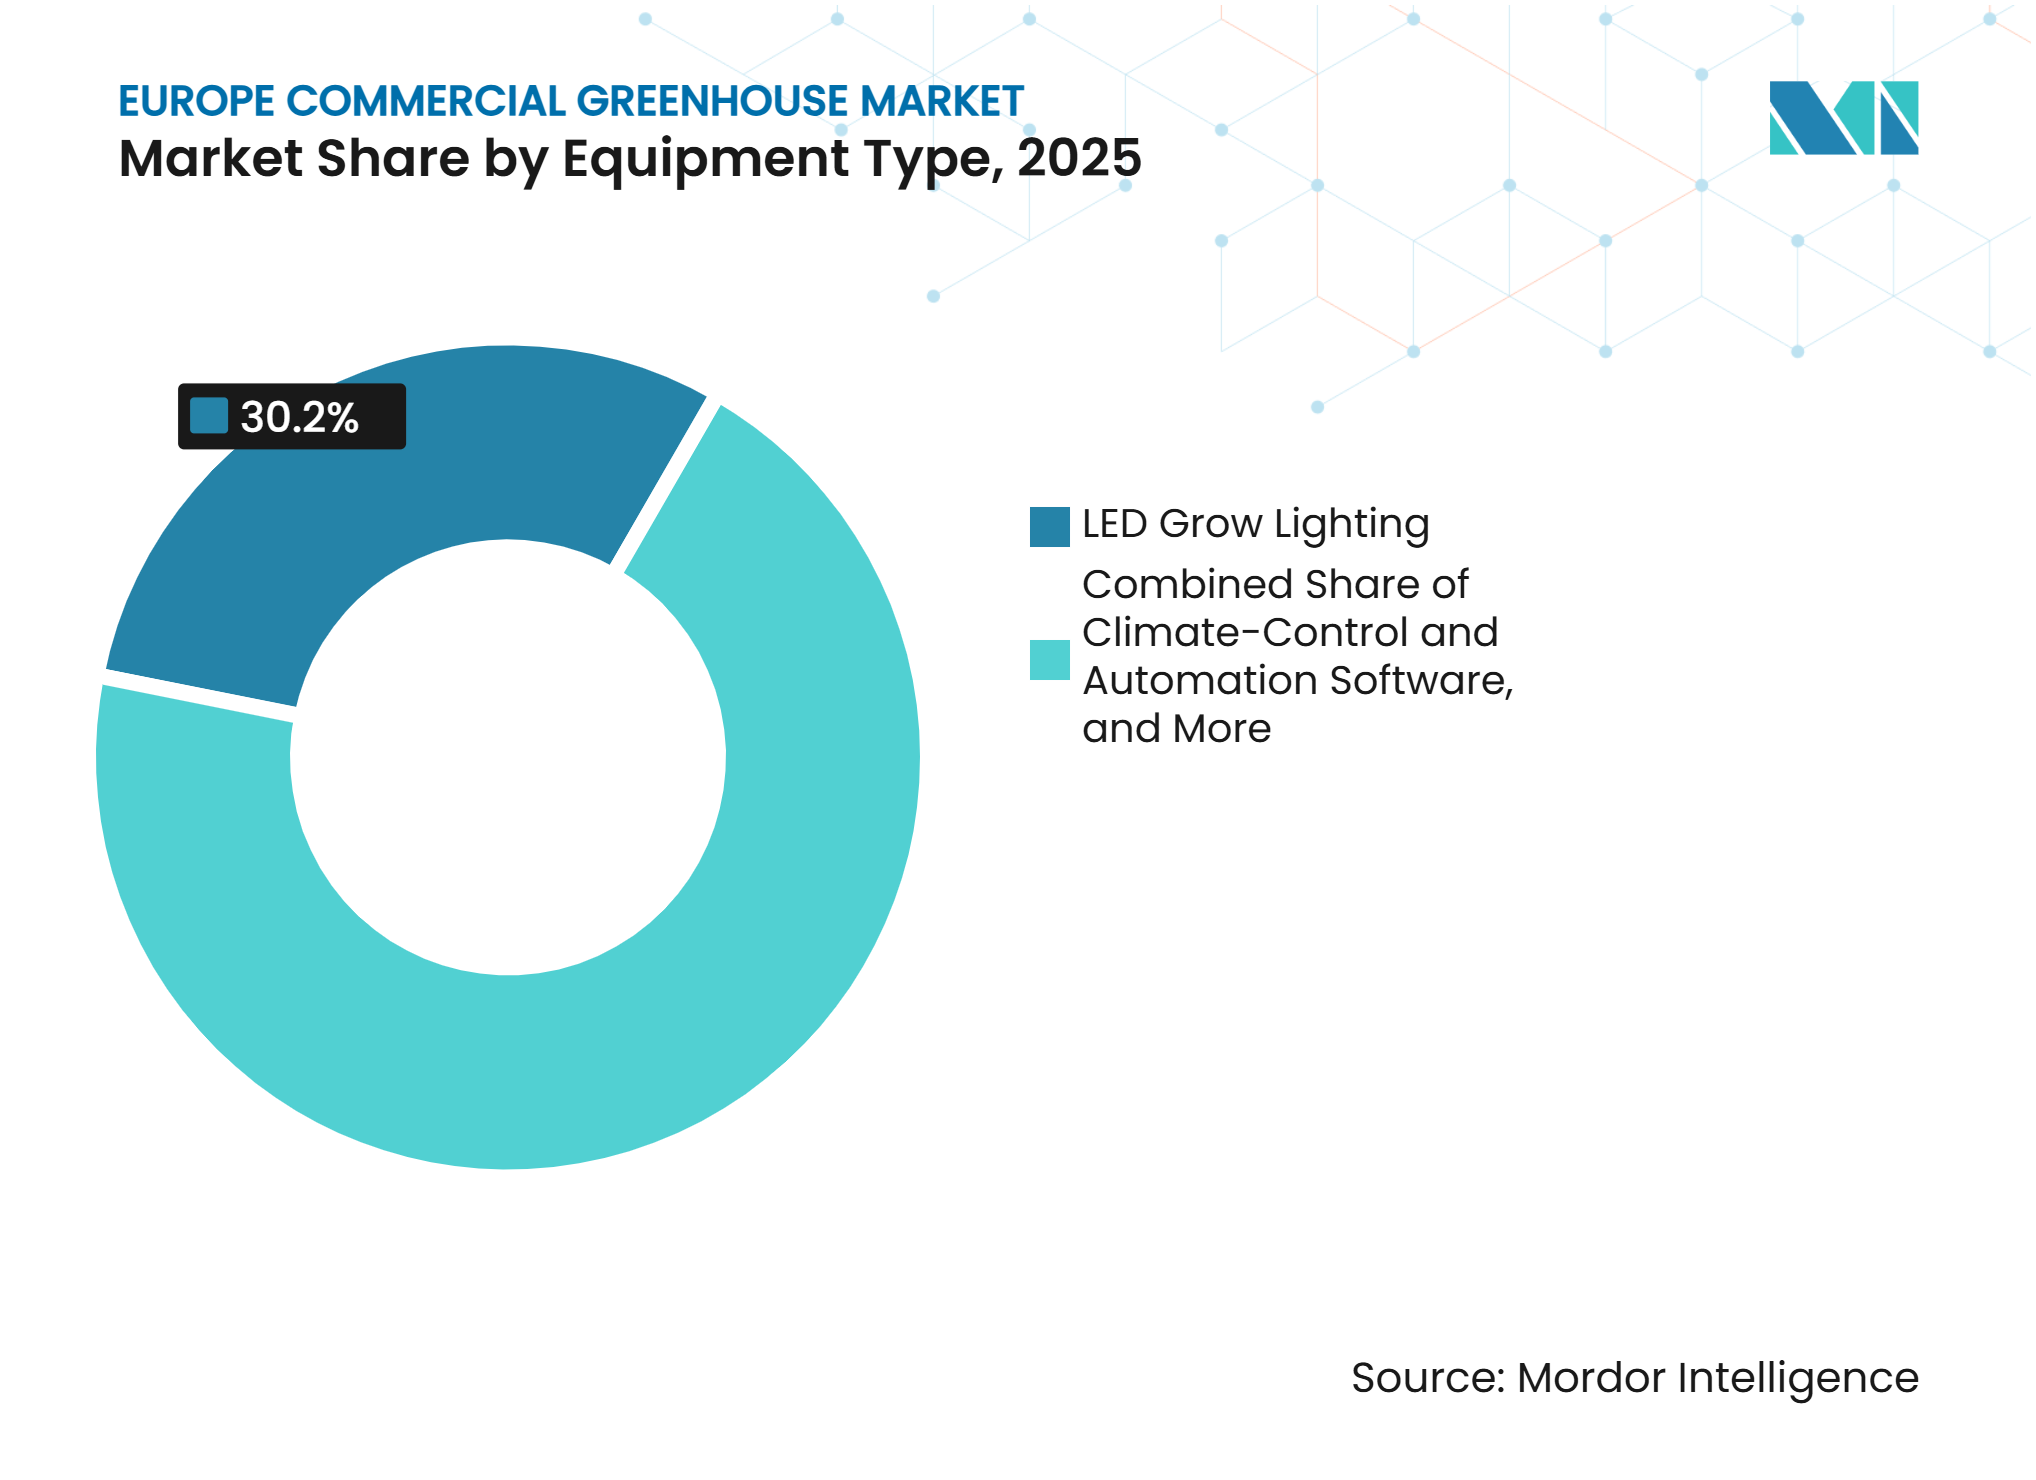
- Por tipo de equipo, el segmento de iluminación de cultivo LED fue el segmento más grande y representó el 30,2% de la participación del mercado de invernaderos comerciales en Europa en 2025, mientras que el software de control climático y automatización es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 13,2% entre 2026 y 2031.
- Por tipo de cultivo, el segmento de frutas y verduras fue el segmento más grande y representó el 55,5% del tamaño del mercado de invernaderos comerciales en Europa en 2025, mientras que el cannabis y los cultivos especializados es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 14,5% entre 2026 y 2031.
- Por tipo de invernadero, el segmento de invernaderos de película plástica fue el segmento más grande y representó el 61,2% de la participación del mercado en 2025, mientras que los invernaderos de vidrio es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 12,2% entre 2026 y 2031.
- Por tecnología de cultivo, la hidroponía fue el segmento más grande y representó el 54,4% de la participación del mercado en 2025, mientras que la integración híbrida y vertical es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 11,2% entre 2026 y 2031.
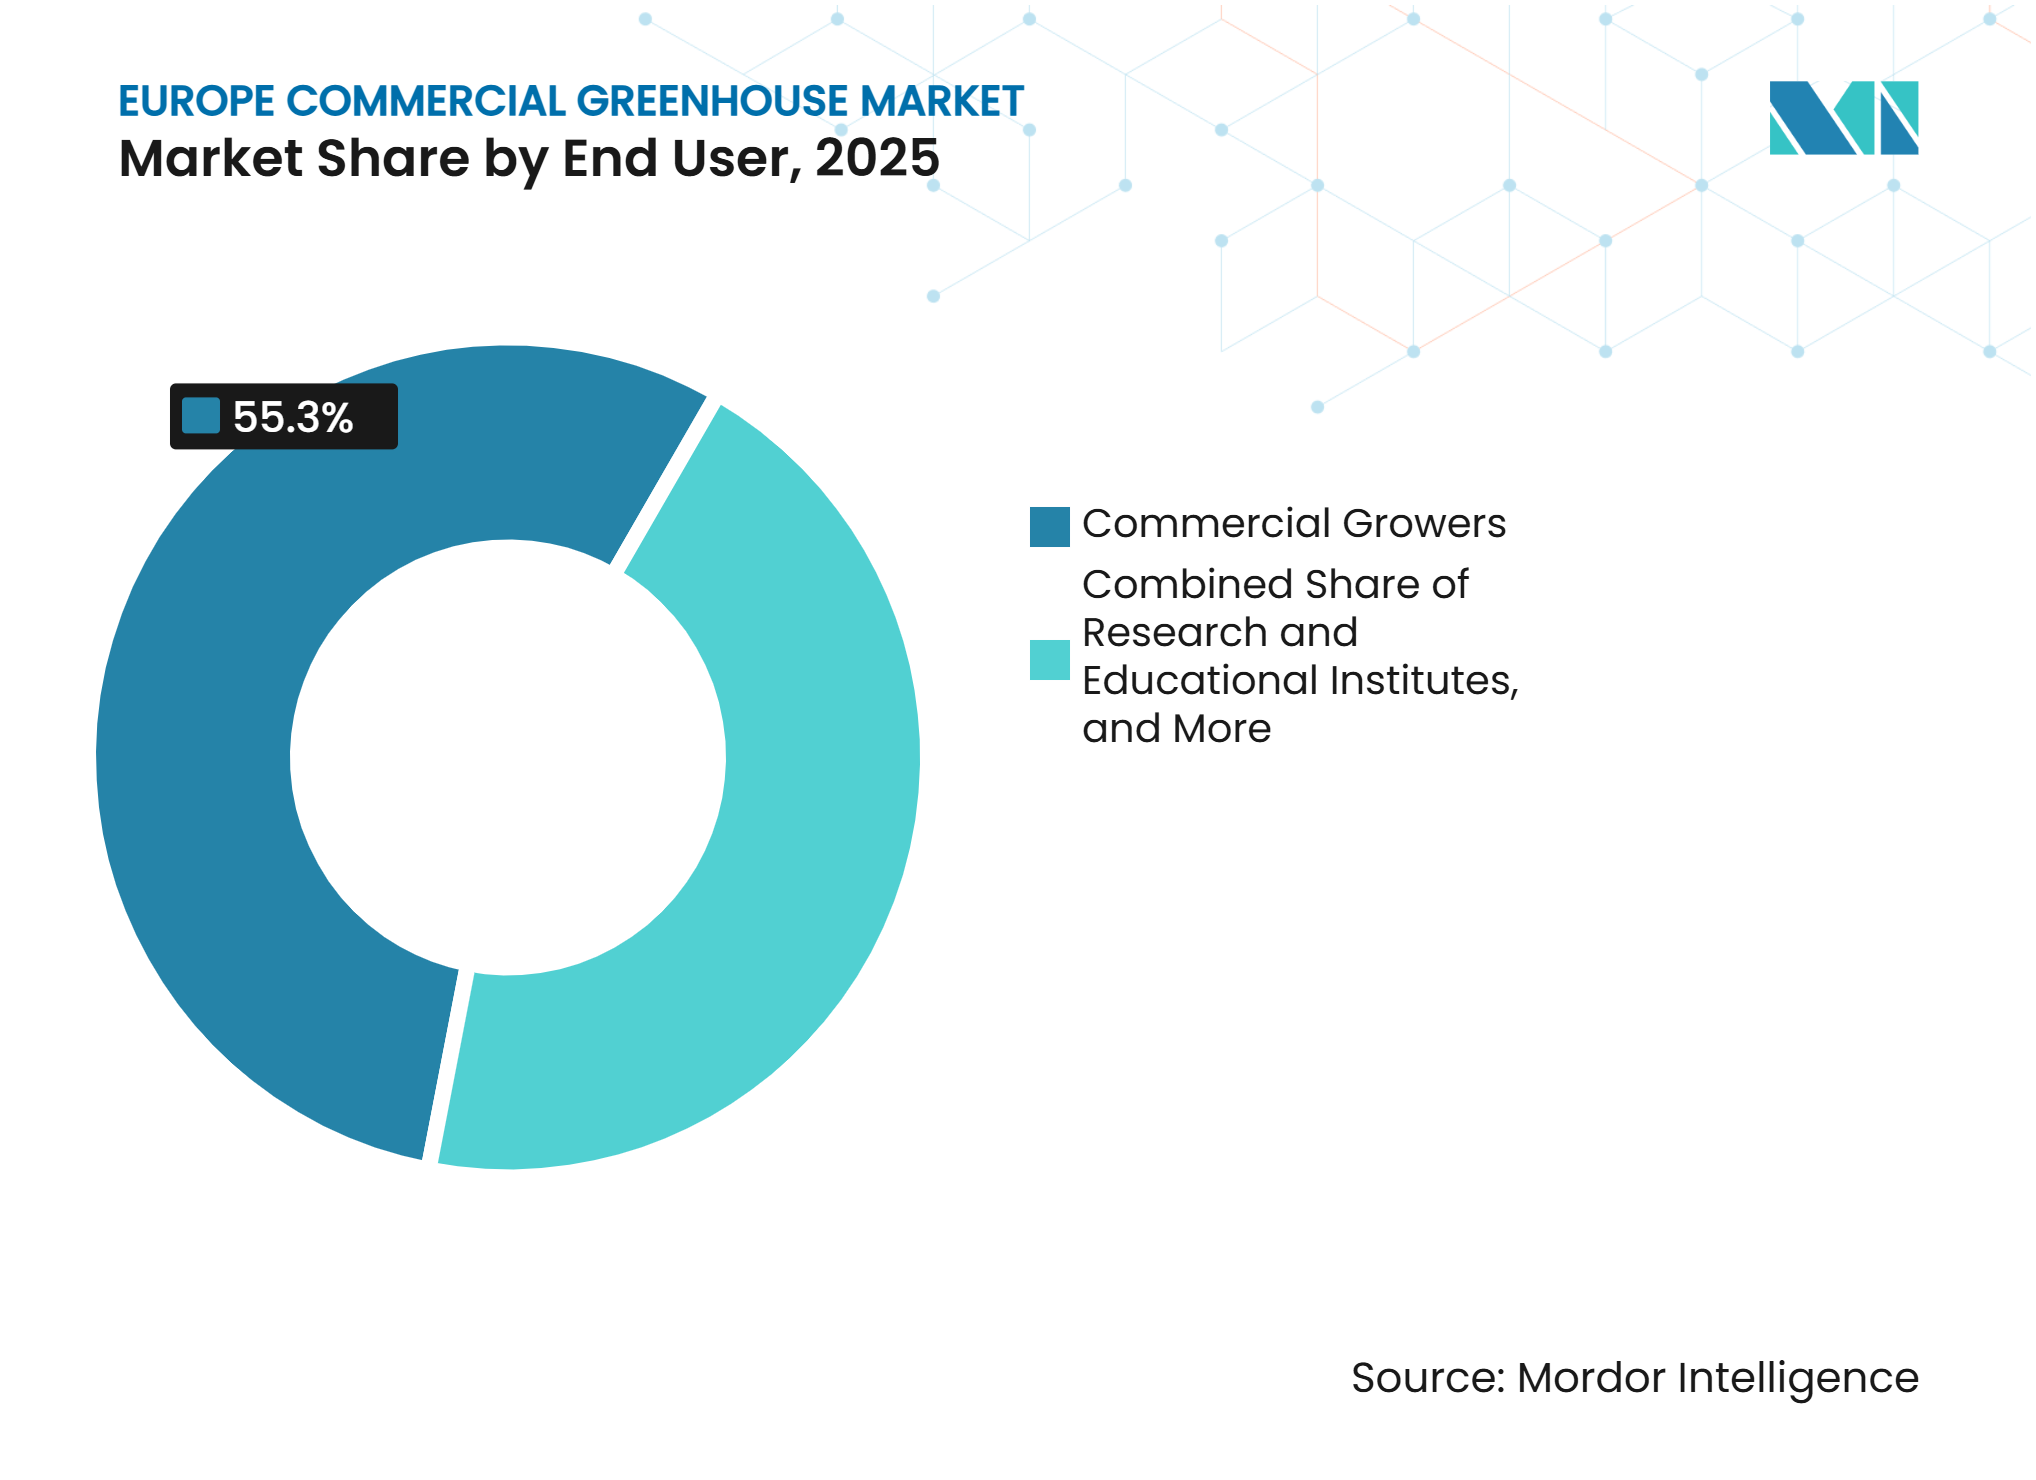
- Por usuario final, los productores comerciales fueron el segmento más grande y representaron el 55,3% de la participación del mercado en 2025, mientras que los institutos de investigación y educación es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 13,5% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de productos frescos durante todo el año | +1.2% | Global | Corto plazo (≤ 2 años) |
| Producción resiliente al clima ante la volatilidad meteorológica | +0.8% | En toda la Unión Europea, pronunciado en España, Francia y Europa del Este | Mediano plazo (2-4 años) |
| Iluminación LED, sensores y automatización del control climático | +0.7% | Países Bajos, Alemania, Reino Unido | Mediano plazo (2-4 años) |
| Apoyo de la UE y nacional para el cultivo protegido y la seguridad alimentaria | +0.5% | Países Bajos, Francia, Irlanda | Mediano plazo (2-4 años) |
| Ciclos acelerados de mejoramiento y propagación en entornos controlados | +0.4% | Países Bajos, Alemania, República Checa | Largo plazo (≥ 4 años) |
| Producción con contabilidad de carbono y adquisición minorista de bajas emisiones | +0.3% | Alemania, Francia, Escandinavia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Productos Frescos Durante Todo el Año
La demanda durante todo el año de frutas y verduras frescas está apoyando la inversión en producción de invernaderos comerciales en toda Europa, ya que los minoristas y los operadores de servicios de alimentación buscan un suministro fiable más allá de las temporadas de cultivo al aire libre tradicionales. Eurostat informó en agosto de 2025 que la Unión Europea cosechó 62,2 millones de toneladas métricas de verduras frescas en 2024, un 6% más que en 2023, destacando la escala del mercado de productos frescos de la región¿Cuántas frutas y verduras cosecha la UE?, ec.europa.eu">[1]. Los invernaderos comerciales permiten a los productores ampliar los períodos de producción y mantener volúmenes más predecibles a pesar de las limitaciones estacionales y meteorológicas, particularmente en el norte y el oeste de Europa. Esto apoya la inversión en sistemas de control climático, iluminación LED suplementaria, riego automatizado, fertirrigación y tecnologías hidropónicas que permiten una producción más consistente durante todo el año. En los mercados mediterráneos, el cultivo en invernadero también ayuda a ampliar las ventanas de cosecha y a mantener el suministro para los mercados nacionales y de exportación. A medida que los compradores europeos priorizan volúmenes fiables, calidad consistente y calendarios de entrega predecibles, los requisitos de producción durante todo el año continúan apoyando la inversión en infraestructura de invernaderos comerciales.
Producción Resiliente al Clima ante la Volatilidad Meteorológica
La creciente volatilidad meteorológica está reforzando el argumento a favor del cultivo protegido en toda Europa, ya que las sequías, las heladas tardías y el estrés por calor pueden reducir la fiabilidad de la producción de hortalizas en campo abierto. La Comisión Europea informó en abril de 2026 que los ecorregímenes en el marco de la Política Agrícola Común (PAC) cubrían 98,3 millones de hectáreas, lo que representa más del 60% de la superficie agrícola de la Unión Europea en 2025, mientras que alrededor del 28% de la financiación pública total en el marco de los Planes Estratégicos de la PAC se destinó a ecorregímenes y compromisos agroambientales y climáticosImpulsando la agricultura sostenible: nueva orientación para la PAC 2-2034, agriculture.ec.europa.eu">[2]. Estas políticas refuerzan el cambio más amplio hacia sistemas agrícolas resilientes al clima y eficientes en el uso de recursos. Los invernaderos comerciales pueden reducir la exposición a la variabilidad meteorológica al proporcionar un mayor control sobre la temperatura, el agua, la humedad y el calendario de cultivos. Esto está fomentando la inversión en sistemas de control climático, riego eficiente, energías renovables e infraestructura de cultivo protegido, particularmente donde los productores necesitan una producción más predecible durante todo el año. En consecuencia, el aumento del riesgo climático y el apoyo político a la adaptación están reforzando el papel de los invernaderos comerciales como herramienta para gestionar la incertidumbre de la producción en toda Europa.
Iluminación LED, Sensores y Automatización del Control Climático
La adopción de iluminación LED, sensores y sistemas automatizados de control climático está apoyando la modernización de los invernaderos comerciales en toda Europa al mejorar el control sobre la luz, la temperatura, la humedad, el riego y las condiciones de los cultivos. Un proyecto de digitalización de invernaderos respaldado por la Comisión Europea informó que la integración de sensores avanzados con un sistema de control de supervisión y adquisición de datos (SCADA) apoyó el monitoreo en tiempo real y mejoró las decisiones de gestión del riego, el clima y los cultivos. La tecnología LED también está adquiriendo mayor importancia a medida que los productores buscan gestionar la iluminación suplementaria de manera más eficiente, particularmente en los mercados del norte de Europa con luz solar invernal limitada. La investigación financiada por la Unión Europea ha demostrado el potencial de los sistemas LED dinámicos para ajustar las condiciones de luz según los requisitos del cultivo. La combinación de iluminación energéticamente eficiente, detección en tiempo real y control climático automatizado permite a los operadores de invernaderos optimizar el uso de recursos, reducir la intervención manual y mantener condiciones de cultivo más consistentes. A medida que los productores europeos enfrentan presión para mejorar la productividad mientras controlan los costes de energía e insumos, la inversión en automatización integrada y tecnologías de control de precisión está apoyando el desarrollo de instalaciones de invernaderos comerciales de mayor tecnología.
Ciclos Acelerados de Mejoramiento y Propagación en Entornos Controlados
Los entornos controlados se utilizan cada vez más para acelerar el mejoramiento vegetal, la propagación y la producción de material de plantación sano, al permitir gestionar con precisión las condiciones de temperatura, humedad, luz y nutrientes. El proyecto HORTI-PREDICT de la Comisión Europea, lanzado en julio de 2025 con un enfoque en enfoques multi-ómicos para acelerar la ganancia genética en cultivos hortícolas, refleja la creciente inversión europea en tecnologías que acortan los ciclos de mejoramiento y mejoran la selección de características de valor comercial. Las instalaciones de entorno controlado pueden complementar estos esfuerzos de mejoramiento al proporcionar condiciones estables para la propagación rápida y los ciclos de cultivo repetidos, reduciendo la dependencia de las condiciones de campo estacionales. Esto es particularmente relevante para los cultivos hortícolas de alto valor, donde la multiplicación más rápida de variedades mejoradas puede acortar el tiempo entre el mejoramiento, las pruebas y la producción comercial. Las iniciativas de investigación europeas también están priorizando variedades de cultivos resilientes con mejor adaptación al cambio climático, eficiencia hídrica y resistencia a enfermedades, reforzando el papel de los entornos controlados en los programas modernos de mejoramiento y propagación. A medida que los mejoradores y los productores comerciales buscan un acceso más rápido a material de plantación mejorado, se anticipa que aumentará la demanda de infraestructura de invernaderos especializada, sistemas de propagación, controles ambientales y tecnologías relacionadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto capital inicial y largos períodos de recuperación de la inversión | -0.6% | Países Bajos, Reino Unido, Alemania | Corto plazo (≤ 2 años) |
| Volatilidad de los costes energéticos y exposición a la intensidad de consumo eléctrico | -0.4% | Países Bajos, Alemania, Austria | Mediano plazo (2-4 años) |
| Colas de conexión a la red y cuellos de botella en la electrificación | -0.5% | En toda la Unión Europea, particularmente en Europa Central y del Este | Largo plazo (≥ 4 años) |
| Retracción del suministro industrial de CO₂ y riesgo de pureza | -0.7% | Reino Unido, Países Bajos, Alemania | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Capital Inicial y Largos Períodos de Recuperación de la Inversión
Los elevados requisitos de inversión inicial y los largos períodos de recuperación siguen siendo una restricción para la expansión y modernización de los invernaderos comerciales en toda Europa. Los proyectos que incorporan estructuras avanzadas, sistemas de calefacción y refrigeración, iluminación LED, equipos de control climático, automatización e infraestructura de energías renovables requieren un capital sustancial antes de que se materialicen los ingresos adicionales de producción. Un análisis económico de la Red PAC de la UE sobre proyectos de tecnología de invernaderos en Suiza e Italia encontró que los operadores de invernaderos generalmente esperan recuperar la inversión en un plazo de 7 a 10 años, en comparación con una vida útil estimada de la instalación de invernadero de aproximadamente 15 añosAnálisis económico, eu-cap-network.ec.europa.eu">[3]. El prolongado período de recuperación aumenta la exposición a la volatilidad de los precios de la energía, los precios de los cultivos, los tipos de interés y los cambios en la regulación ambiental, lo que dificulta las decisiones de inversión para los productores más pequeños y con alto apalancamiento. Esto es particularmente relevante en el norte de Europa, donde la producción en invernadero puede requerir una infraestructura sustancial de calefacción y energía. En consecuencia, los productores pueden retrasar las actualizaciones completas de las instalaciones o adoptar tecnologías por etapas en lugar de invertir en sistemas de invernaderos de alta tecnología completos, lo que ralentiza la modernización de partes del mercado europeo de invernaderos comerciales.
Volatilidad de los Costes Energéticos y Exposición a la Intensidad de Consumo Eléctrico
Los costes energéticos siguen siendo una restricción significativa para el desarrollo de invernaderos comerciales en Europa, ya que los sistemas de calefacción, iluminación, ventilación, refrigeración y control climático requieren insumos energéticos sustanciales y continuos. Eurostat informó que el precio medio de la electricidad para consumidores no domésticos en la Unión Europea fue de 18,37 EUR por 100 kWh (21,1 USD por 100 kWh) en el segundo semestre de 2025, mientras que Alemania registró 22,64 EUR por 100 kWh (26,0 USD por 100 kWh) para la misma categoría de consumo. La variación en los costes de electricidad en los mercados europeos crea diferentes economías operativas para los productores de invernaderos, particularmente para las instalaciones de alta tecnología que dependen en gran medida de la iluminación suplementaria y los sistemas automatizados de control climático. Los movimientos de los precios de la energía pueden, por tanto, afectar a los costes de producción, los márgenes operativos y los períodos de recuperación de la inversión. Esto anima a los productores a priorizar la iluminación LED energéticamente eficiente, la energía renovable, la recuperación de calor, la calefacción geotérmica y los sistemas automatizados de gestión energética. Sin embargo, el capital requerido para estas tecnologías puede aumentar aún más los costes iniciales del proyecto, creando una disyuntiva entre reducir la exposición energética a largo plazo y mantener rendimientos de inversión aceptables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
El Software de Automatización Desafía la Primacía del HardwareLa iluminación de cultivo LED representó el 30,2% del mercado europeo de invernaderos comerciales por tipo de equipo en 2025, respaldada por la amplia adopción en instalaciones de invernaderos de alta latitud donde se requiere iluminación suplementaria para mantener la producción durante períodos de luz natural limitada. La demanda también está respaldada por el enfoque de los productores en controlar la intensidad y el espectro de la luz para optimizar el desarrollo de los cultivos y ampliar los ciclos de producción. Los Sistemas de Calefacción y los Sistemas de Riego y Fertirrigación siguen siendo categorías de equipos establecidas e importantes porque son esenciales para mantener las condiciones de temperatura, agua y nutrientes a lo largo del ciclo de producción. El Apantallamiento y Sombreado y los Componentes Estructurales, incluidos los Sistemas de Acristalamiento y las Estructuras y Cerchas, continúan representando áreas de inversión significativas, particularmente en la nueva construcción de invernaderos y la expansión de instalaciones a gran escala.
El software de control climático y automatización es el segmento de equipos de más rápido crecimiento, registrando una CAGR del 13,2% entre 2026 y 2031, impulsado por la creciente adopción de fertirrigación habilitada por inteligencia artificial (IA), gestión climática predictiva, programas de iluminación automatizados y monitoreo de cultivos en tiempo real. El proyecto AGROS II de la Universidad e Investigación de Wageningen, lanzado en enero de 2026 en su ubicación de investigación de Bleiswijk, está probando el cultivo autónomo de pepinos utilizando modelos de gemelos digitales, algoritmos de IA de autoaprendizaje y gestión de datos en tiempo real. El proyecto AUFERTI, iniciado en abril de 2025 con socios que incluyen Certhon Build, Rockwool Grodan y CE Water Solutions, está desarrollando un sistema de fertirrigación autónomo que combina datos de humedad, pH, conductividad eléctrica (CE) y nutrientes con soporte de decisiones basado en algoritmos. Estos desarrollos reflejan un cambio hacia sistemas de invernaderos integrados en los que el software coordina cada vez más las funciones de riego, fertirrigación, clima e iluminación. Los Sistemas de Refrigeración y Ventilación siguen siendo importantes para la gestión de la temperatura y la humedad, mientras que los controles ambientales mejorados y los diseños de invernaderos semicerrados están fomentando una mayor integración con plataformas automatizadas de gestión climática.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Cultivos:
Los Cultivos Especializados y el Cannabis Señalan la Evolución del SegmentoLas frutas y verduras representaron el 55,5% del mercado europeo de invernaderos comerciales por tipo de cultivo en 2025, convirtiéndolas en el segmento de cultivos más grande. La demanda está anclada en el consumo durante todo el año de tomates, pepinos, pimientos y verduras de hoja en los canales minoristas y de servicios de alimentación europeos. Estos cultivos se benefician de los entornos controlados que proporcionan un mayor control sobre la temperatura, la humedad, el riego, la iluminación y el calendario de producción, ayudando a los productores a mantener un suministro consistente más allá de las temporadas de cultivo al aire libre tradicionales. Las fresas y los frutos rojos también están ganando importancia comercial como cultivos de alto valor que se benefician del cultivo protegido y los períodos de producción ampliados. Las Flores y Plantas Ornamentales, incluidas las flores cortadas y las plantas en maceta y de jardín, siguen siendo una aplicación importante de invernadero en los Países Bajos y España, mientras que las hierbas aromáticas y los microgreens están ganando terreno en modelos de suministro de proximidad que sirven a los mercados urbanos de servicios de alimentación.
El cannabis y los cultivos especializados son el segmento de cultivos de más rápido crecimiento, registrando una CAGR del 14,5% entre 2026 y 2031, respaldado por la expansión de los mercados de cannabis medicinal y la creciente demanda de cultivo controlado de grado farmacéutico. La reforma de la Ley de Cannabis Medicinal de Alemania en abril de 2024 eliminó los requisitos de licitación para los cultivadores nacionales y habilitó la autorización directa del Instituto Federal de Medicamentos y Productos Sanitarios (BfArM), ampliando las oportunidades para los productores autorizados. El mercado de cannabis medicinal de Chequia también registró un fuerte crecimiento en 2025, apoyando el desarrollo de la capacidad de producción nacional y el suministro transfronterizo hacia los mercados europeos. Estos desarrollos están reforzando la inversión en infraestructura de invernaderos especializada para cultivos de alto valor y especializados en toda Europa.
Por Tipo de Invernadero:
La Película Plástica Mantiene el Volumen, el Vidrio Captura la Prima de InversiónLos invernaderos de película plástica representaron el 61,2% del mercado europeo de invernaderos comerciales por tipo de invernadero en 2025, convirtiéndolos en el segmento más grande. Sus costes de construcción y materiales comparativamente más bajos los hacen adecuados para el cultivo protegido a gran escala, particularmente en las regiones de producción mediterráneas como Almería en España, donde el extenso cultivo en invernadero tipo túnel apoya la producción de hortalizas frescas. Las estructuras de película plástica también se integran eficazmente con la fertirrigación por goteo, los sistemas de sombreado y otras tecnologías de coste relativamente bajo adecuadas para entornos de alta insolación y con restricciones hídricas. Los invernaderos de vidrio, los invernaderos de policarbonato rígido y los invernaderos híbridos y semicerrados sirven a aplicaciones más intensivas en tecnología, con una adopción influenciada por las condiciones climáticas, los requisitos de aislamiento, la eficiencia energética y la vida útil operativa prevista de la estructura.
Los invernaderos de vidrio son el tipo de invernadero de más rápido crecimiento, registrando una CAGR del 12,2% entre 2026 y 2031, respaldados por la creciente inversión en cultivo protegido de alta tecnología en los Países Bajos, Alemania y el Reino Unido. Sus mayores vidas útiles operativas, propiedades de luz difusa y compatibilidad con sistemas avanzados de control climático, pantallas térmicas, calefacción y sistemas semicerrados pueden justificar sus mayores requisitos de capital inicial donde el valor de producción y la eficiencia operativa respaldan rendimientos a largo plazo. Las actividades recientes de proyectos también reflejan este cambio hacia estructuras de vidrio de alta especificación, incluidas instalaciones nuevas y ampliadas que incorporan sistemas climáticos automatizados, iluminación LED suplementaria, infraestructura de calefacción, transporte interno e integración de CO₂. Los invernaderos de policarbonato rígido siguen siendo relevantes en climas más fríos donde el peso estructural y las características de aislamiento proporcionan ventajas prácticas, mientras que los invernaderos híbridos y semicerrados están ganando atención entre los productores que buscan una mayor eficiencia energética sin los requisitos de capital completos de los sistemas de invernaderos altamente especializados.
Por Tecnología de Cultivo:
La Hidroponía Lidera; La Integración Amplía la FronteraEl cultivo hidropónico representó el 54,4% del mercado europeo de invernaderos comerciales por tecnología de cultivo en 2025, convirtiéndolo en el segmento más grande. Su adopción está respaldada por la capacidad de proporcionar un suministro preciso de agua y nutrientes y un mayor control sobre las condiciones de la zona radicular. La técnica de película de nutrientes y el cultivo en agua profunda son ampliamente adecuados para verduras de hoja y hierbas aromáticas, mientras que la hidroponía por goteo se integra comúnmente en los sistemas de producción de tomates y pepinos en espaldera alta. El cultivo hidropónico también apoya la integración de la fertirrigación automatizada y el monitoreo basado en sensores, lo que es cada vez más importante a medida que los operadores de invernaderos europeos buscan mejorar la eficiencia en el uso de recursos y la consistencia de la producción. Los métodos no hidropónicos de suelo y sustrato, incluido el cultivo en suelo y los sistemas de fibra de coco y lana de roca, siguen siendo relevantes para los cultivos que requieren características específicas de la zona radicular y para los sistemas de producción donde el amortiguamiento del sustrato es ventajoso.
La integración híbrida y vertical es el segmento de tecnología de cultivo de más rápido crecimiento, registrando una CAGR del 11,2% entre 2026 y 2031, a medida que los operadores de invernaderos combinan el cultivo protegido convencional con capas de cultivo vertical, sistemas de manejo automatizado e iluminación multinivel para aumentar la eficiencia de producción por unidad de tierra. Este enfoque es particularmente relevante donde la disponibilidad de tierra y los costes de producción limitan la expansión convencional de invernaderos. El segmento también está respaldado por el creciente interés en integrar los sistemas de cultivo con energías renovables y automatización avanzada, particularmente en los mercados europeos más fríos. Los sistemas hidropónicos y basados en sustratos pueden incorporarse a estas configuraciones híbridas, lo que permite a los productores combinar la gestión controlada de la zona radicular con un uso más intensivo del espacio del invernadero. Esta convergencia de tecnologías de cultivo está apoyando el desarrollo de sistemas de producción de invernaderos comerciales más eficientes en recursos y de mayor densidad en toda Europa.
Por Usuario Final:
El Volumen Comercial se Encuentra con la Aceleración Tecnológica Liderada por la InvestigaciónLos productores comerciales representaron el 55,3% del mercado europeo de invernaderos comerciales por usuario final en 2025, convirtiéndolos en el segmento más grande. Su dominio está respaldado por operaciones a gran escala de hortalizas, plantas ornamentales y propagación en los principales mercados de invernaderos. Los operadores comerciales tienen la escala para justificar inversiones en sistemas de invernaderos llave en mano completos, plataformas de control climático de precisión, logística automatizada y otras tecnologías de producción avanzadas. La inversión continua de los grandes productores también está apoyando la demanda de infraestructura de invernaderos de alta especificación a medida que los operadores amplían la capacidad y modernizan las instalaciones existentes. Los centros de jardinería minoristas y los viveros representan otro grupo importante de usuarios finales, particularmente para plantas ornamentales, plantas en maceta y material de propagación, con niveles de inversión influenciados por la demanda de los consumidores y las condiciones minoristas.
Los institutos de investigación y educación son el segmento de usuarios finales de más rápido crecimiento, registrando una CAGR del 13,5% entre 2026 y 2031, respaldados por la creciente inversión en cultivo autónomo, robótica, inteligencia artificial (IA) e investigación en entornos controlados. La Universidad de Maastricht y el Campus Brightlands Greenport Venlo recibieron 4,18 millones de EUR (4,56 millones de USD) en junio de 2026 para un invernadero de cultivo autónomo y un laboratorio avanzado de robótica, demostrando el uso creciente de instalaciones de invernaderos operativas para probar tecnologías que posteriormente pueden ser adoptadas por productores comerciales. Los institutos de investigación se están convirtiendo, por tanto, en una vía importante para transferir tecnologías de automatización, robótica y cultivo de precisión a las operaciones de invernaderos comerciales. Se anticipa que esta creciente cadena de investigación a comercialización apoyará la demanda de infraestructura de invernaderos especializada y tecnologías de cultivo avanzadas en toda Europa.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
España representó la mayor participación del mercado europeo de invernaderos comerciales con el 24,8% en 2025, respaldada por su extensa base de cultivo protegido y su sólida producción de frutas y verduras. La región de Almería por sí sola cuenta con más de 40.000 hectáreas de cultivo en invernadero, con una producción basada en gran medida en estructuras de película plástica de bajo coste. Los productores se centran cada vez más en la optimización del uso del agua, la fertirrigación y la eficiencia del riego para hacer frente a las limitaciones hídricas de la región. En contraste, los Países Bajos siguen siendo un importante centro europeo de tecnología e innovación, con empresas como Dalsem B.V., Priva Holding B.V., KUBO Greenhouse Projects B.V. y Van der Hoeven Horticultural Projects B.V. suministrando tecnologías de invernaderos llave en mano a nivel internacional. El apoyo gubernamental para las mejoras en eficiencia energética también está fomentando la modernización de las instalaciones de invernaderos holandesas. Alemania y Francia están desarrollando capacidad adicional de invernaderos de alta tecnología, incluidos proyectos de invernaderos de vidrio y entornos controlados para hortalizas y cultivos especializados.
Rusia es la geografía de más rápido crecimiento en el mercado europeo de invernaderos comerciales, registrando una CAGR del 6,4% entre 2026 y 2031. El crecimiento está respaldado por una expansión respaldada por el gobierno destinada a aumentar la producción nacional de invernaderos y reducir la dependencia de los productos frescos importados. El Ministerio de Agricultura ha planificado nuevos proyectos de invernaderos con el objetivo de aumentar la capacidad de producción anual adicional, junto con apoyo financiero para la construcción de invernaderos. Sin embargo, el aumento de los costes energéticos, la escasez de mano de obra y la dependencia de tecnologías importadas siguen siendo desafíos para los operadores y pueden afectar a la rentabilidad de los proyectos. El Reino Unido también se posiciona entre los mercados principales de más rápido crecimiento, aunque los elevados costes de electricidad industrial crean presión sobre la economía operativa de los invernaderos. El segmento de entornos controlados de Alemania se está diversificando a través del cultivo especializado y proyectos de invernaderos y agricultura vertical adyacentes a zonas urbanas, mientras que Francia se encuentra en una etapa más temprana de adopción de invernaderos de alta tecnología.
El Resto de Europa ofrece oportunidades de crecimiento adicionales a través de inversiones en producción de invernaderos energéticamente eficiente, resiliente al clima y especializada. El proyecto de invernadero geotérmico Frutura de Austria en el este de Estiria está diseñado para apoyar la producción de frutas y verduras durante todo el año utilizando energía geotérmica, mientras que Polonia está ampliando la infraestructura de cultivo de tomates y propagación a través de programas de inversión a gran escala. Suecia está desarrollando capacidad de invernaderos iluminados a través de nuevos proyectos de cultivo en Härnösand y Helsingborg, lo que refleja el creciente interés en los alimentos producidos localmente en climas más fríos. En los mercados europeos más pequeños, el programa BIOGREENET de Horizonte Europa está construyendo conocimiento y colaboración en torno a la producción orgánica en invernaderos. Estos desarrollos indican que la inversión regional en invernaderos está cada vez más diferenciada por las condiciones climáticas, la disponibilidad de energía, las prioridades de seguridad alimentaria y el nivel de tecnología adoptado.
Panorama Competitivo
Concentración del Mercado
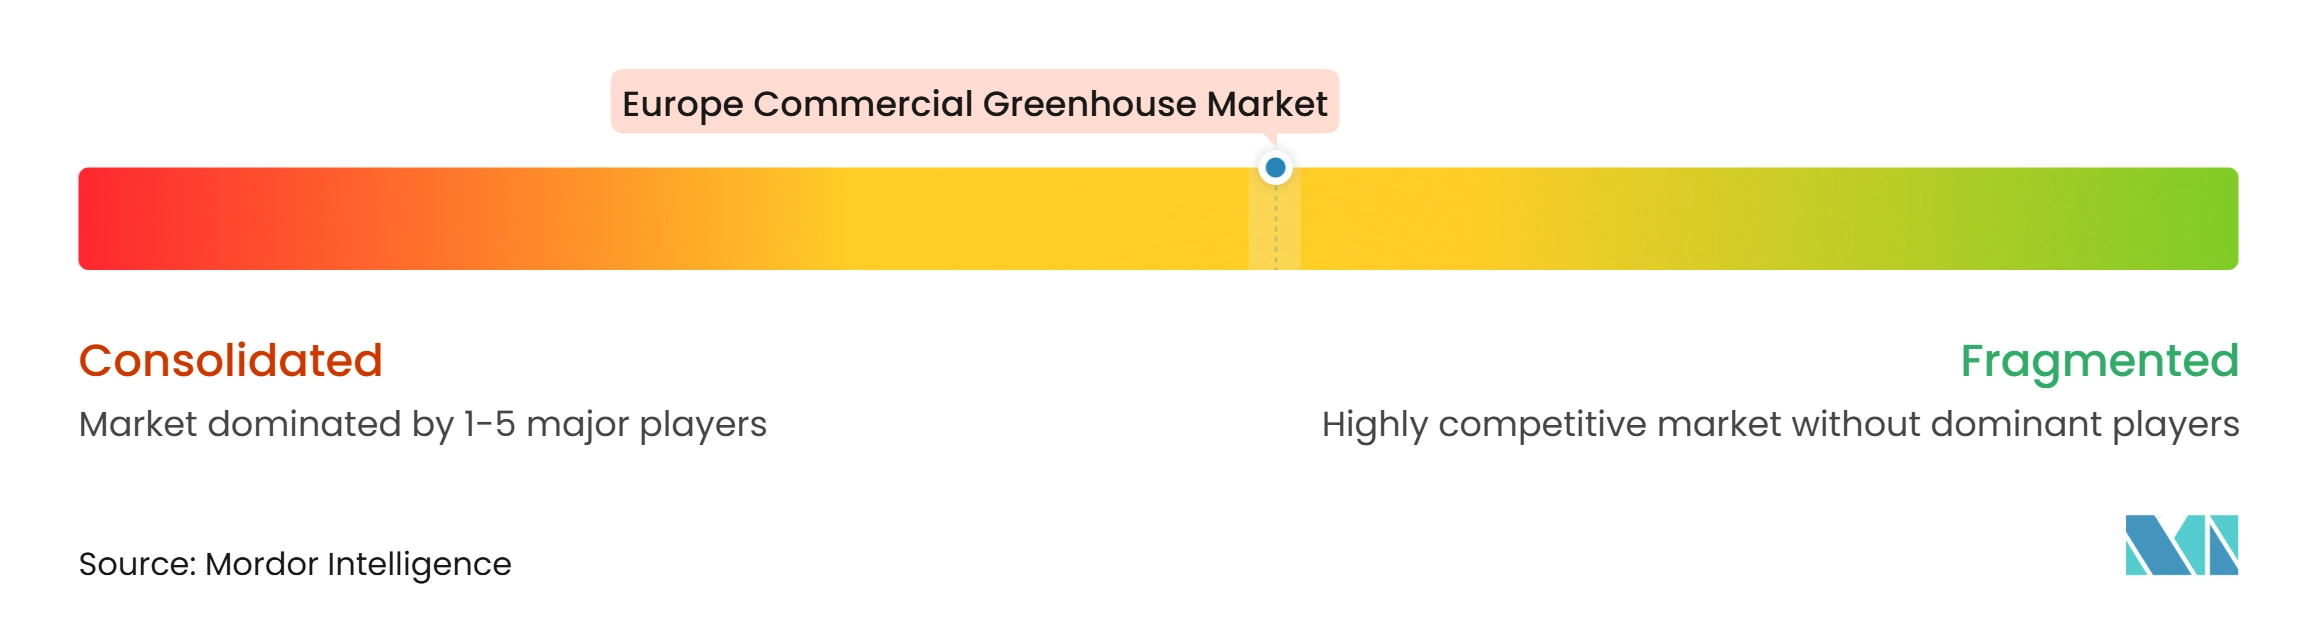
El mercado europeo de invernaderos comerciales está moderadamente concentrado, con las cinco principales empresas que representan una participación importante del mercado en 2025. Los participantes líderes incluyen Priva Holding B.V., Dalsem B.V., KUBO Greenhouse Projects B.V., Certhon Build B.V. y Signify N.V., con la competencia centrada en la ingeniería de invernaderos llave en mano, sistemas de control climático, automatización, iluminación y tecnologías de cultivo integradas. Las empresas holandesas mantienen una sólida posición competitiva gracias al ecosistema de tecnología de invernaderos consolidado del país y su experiencia en el diseño y la entrega de proyectos avanzados de invernaderos comerciales. Otros proveedores especializados, incluidos Ridder Holding Harderwijk B.V., Netafim Ltd., Hoogendoorn Growth Management B.V. y Argus Control Systems Ltd., compiten a través de soluciones de riego, fertirrigación, gestión climática, iluminación y automatización.
La diferenciación competitiva está cambiando cada vez más desde equipos independientes hacia plataformas integradas de hardware, software y gestión de datos. Los proveedores están conectando sistemas de iluminación, riego, fertirrigación, control climático y monitoreo de cultivos para proporcionar a los productores una gestión centralizada de la producción y una mayor automatización. La integración de la tecnología de espectro inteligente GrowWise de Signify con el Hortimax Pro de Ridder a través del Protocolo de Iluminación Hortícola ilustra esta transición hacia una tecnología de invernaderos interoperable. Las iniciativas de investigación como AGROS II y AUFERTI están avanzando aún más en el cultivo autónomo, la gestión climática basada en IA y la fertirrigación automatizada, creando oportunidades para que los proveedores comercialicen tecnologías que mejoran directamente la eficiencia de la producción.
El mercado también está atrayendo a nuevos participantes centrados en la tecnología en agro-robótica, IA, gestión energética y sistemas de CO₂, particularmente a medida que los operadores de invernaderos buscan abordar los costes de mano de obra y energía. Las empresas que desarrollan tecnologías de cosecha autónoma y gestión de cultivos están desafiando a los proveedores establecidos al ofrecer soluciones vinculadas a mejoras de productividad medibles. Al mismo tiempo, siguen existiendo oportunidades para tecnologías especializadas como la gestión de CO₂ in situ, la integración de energías renovables, el almacenamiento de energía y los sistemas de energía independientes de la red. En consecuencia, la ventaja competitiva está determinada cada vez más por la capacidad de una empresa para integrar tecnologías y demostrar mejoras en el rendimiento, la productividad laboral, la eficiencia en el uso de recursos y el consumo de energía, en lugar de por la venta de componentes individuales de invernaderos únicamente.
Líderes de la Industria de Invernaderos Comerciales en Europa
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
-
Certhon Build B.V. (DENSO Corporation)
-
Priva Holding B.V.
-
Dalsem B.V. (COFRA Holding AG)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Invernaderos Comerciales en Europa Empresas cubiertas en este informe
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Certhon Build B.V. (DENSO Corporation)
- Priva Holding B.V.
- Dalsem B.V. (COFRA Holding AG)
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- Ridder Holding Harderwijk B.V.
- Aktiebolaget Ludvig Svensson (Ludvigson Invest AB)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Palram Industries Ltd.
- Argus Control Systems Ltd.
- LOGIQS B.V.
- Novedades Agrícolas, S.A.
- Armando Álvarez, S.A.
Desarrollos recientes de la industria en Mercado de Invernaderos Comerciales en Europa
- Julio de 2026: La Comisión Europea autorizó un plan de ayuda estatal irlandés por valor de 2 millones de EUR (2,18 millones de USD) en el marco del programa METSAF para empresas hortícolas que enfrentan precios de combustible más elevados, cubriendo los costes adicionales de combustible desde marzo hasta diciembre de 2026 para productores de frutas y verduras que utilizan estructuras calefactadas, lo que refleja la exposición sistémica a los costes energéticos que afecta a los operadores de invernaderos en toda Europa.
- Junio de 2026: La Universidad de Maastricht y el Campus Brightlands Greenport Venlo recibieron 4,18 millones de EUR (4,56 millones de USD) del Regio Deal Noord-Limburg II para un invernadero de cultivo autónomo combinado y un laboratorio avanzado de robótica, avanzando la investigación de gestión de cultivos impulsada por IA hacia los plazos de implementación en invernaderos comerciales.
- Junio de 2026: Havecon inició la construcción de un proyecto de invernadero de vidrio de más de 15 hectáreas, denominado Prince Valley, para The Valley en Vierpolders, Países Bajos, apoyando a uno de los productores de tomates comerciales de más rápido crecimiento del país en su ambición declarada públicamente de superar las 100 hectáreas de superficie de producción total.
Alcance del Informe del Mercado de Invernaderos Comerciales en Europa
Un invernadero comercial es un invernadero que se utiliza para el cultivo de cultivos comerciales que se venderán en el mercado.
El Informe del Mercado de Invernaderos Comerciales en Europa está Segmentado por Tipo de Equipo (Sistemas de Calefacción, y Más), por Tipo de Cultivo (Frutas y Verduras, y Más), por Tipo de Invernadero (Invernadero de Vidrio, y Más), por Tecnología de Cultivo (Hidropónico, y Más), y por Usuario Final (Productores Comerciales, y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | |
| Iluminación de Cultivo LED | |
| Sistemas de Riego y Fertirrigación | |
| Software de Control Climático y Automatización | |
| Apantallamiento y Sombreado | |
| Componentes Estructurales | Sistemas de Acristalamiento |
| Estructuras y Cerchas |
| Frutas y Verduras | Tomates |
| Pepinos | |
| Lechuga y Verduras de Hoja | |
| Pimientos | |
| Fresas y Frutos Rojos | |
| Flores y Plantas Ornamentales | Flores Cortadas |
| Plantas en Maceta y de Jardín | |
| Hierbas Aromáticas y Microgreens | |
| Cannabis y Cultivos Especializados | Cannabis Medicinal |
| Plántulas y Cultivos de Propagación |
| Invernaderos de Vidrio |
| Invernaderos de Película Plástica |
| Invernaderos de Policarbonato Rígido |
| Invernaderos Híbridos y Semicerrados |
| Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | |
| Hidroponía por Goteo | |
| Suelo y Sustrato No Hidropónico | Cultivo en Suelo |
| Sustrato de Fibra de Coco y Lana de Roca | |
| Integración Híbrida y Vertical |
| Productores Comerciales |
| Institutos de Investigación y Educación |
| Centros de Jardinería Minoristas y Viveros |
| Europa | Países Bajos |
| España | |
| Alemania | |
| Reino Unido | |
| Francia | |
| Rusia | |
| Resto de Europa |
| Por Tipo de Equipo | Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | ||
| Iluminación de Cultivo LED | ||
| Sistemas de Riego y Fertirrigación | ||
| Software de Control Climático y Automatización | ||
| Apantallamiento y Sombreado | ||
| Componentes Estructurales | Sistemas de Acristalamiento | |
| Estructuras y Cerchas | ||
| Por Cultivos | Frutas y Verduras | Tomates |
| Pepinos | ||
| Lechuga y Verduras de Hoja | ||
| Pimientos | ||
| Fresas y Frutos Rojos | ||
| Flores y Plantas Ornamentales | Flores Cortadas | |
| Plantas en Maceta y de Jardín | ||
| Hierbas Aromáticas y Microgreens | ||
| Cannabis y Cultivos Especializados | Cannabis Medicinal | |
| Plántulas y Cultivos de Propagación | ||
| Por Tipo de Invernadero | Invernaderos de Vidrio | |
| Invernaderos de Película Plástica | ||
| Invernaderos de Policarbonato Rígido | ||
| Invernaderos Híbridos y Semicerrados | ||
| Por Tecnología de Cultivo | Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | ||
| Hidroponía por Goteo | ||
| Suelo y Sustrato No Hidropónico | Cultivo en Suelo | |
| Sustrato de Fibra de Coco y Lana de Roca | ||
| Integración Híbrida y Vertical | ||
| Por Usuario Final | Productores Comerciales | |
| Institutos de Investigación y Educación | ||
| Centros de Jardinería Minoristas y Viveros | ||
| Por Geografía | Europa | Países Bajos |
| España | ||
| Alemania | ||
| Reino Unido | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño del mercado de invernaderos comerciales en Europa en 2025?
El mercado de invernaderos comerciales en Europa fue valorado en 11,41 mil millones de USD en 2025.
¿Qué segmento de cultivos domina el mercado de invernaderos comerciales en Europa?
El segmento de frutas y verduras es el segmento de cultivos dominante, representando el 55,5% del valor del mercado en 2025.
¿Qué tecnología de cultivo lidera el mercado de invernaderos comerciales en Europa?
El cultivo hidropónico representó el 54,40% del mercado por tecnología de cultivo en 2025, favorecido por su eficiencia hídrica, ventajas fitosanitarias y compatibilidad con sistemas de fertirrigación de precisión gestionados por IA.
¿Qué país de Europa tiene la mayor tasa de crecimiento del mercado de invernaderos hasta 2031?
Rusia registra la mayor tasa de crecimiento nacional en este análisis con una CAGR del 6,4% entre 2026 y 2031.