
Taille et part du marché des serres commerciales en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
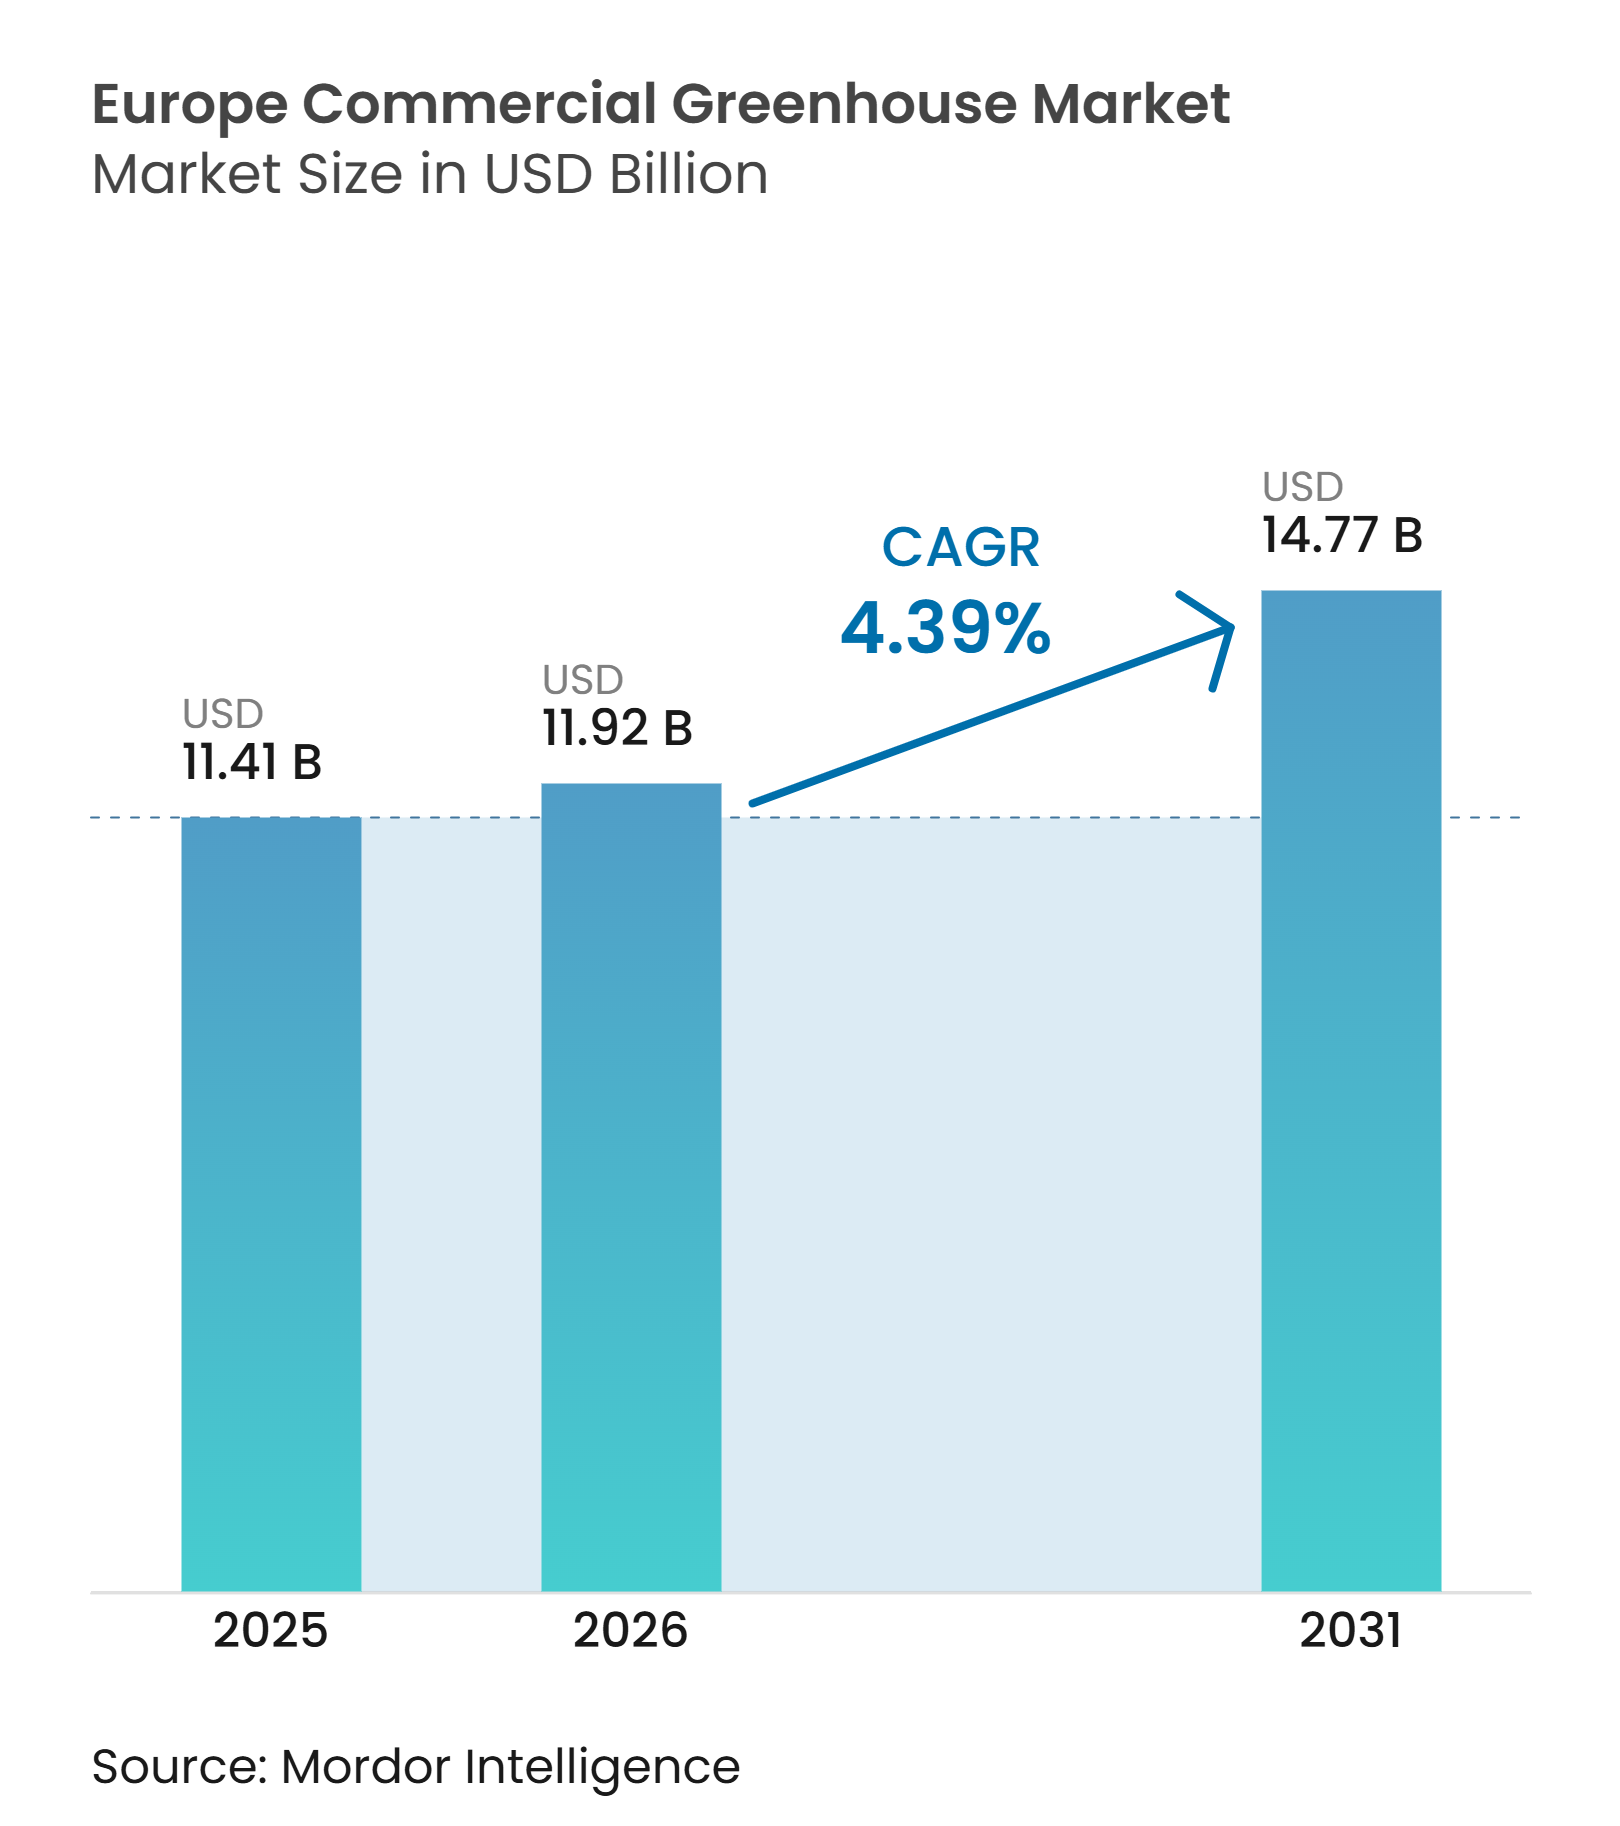
| Taille du marché de l'année de base (2025) | 11.41 Milliards de dollars |
| Taille du Marché (2026) | 11.92 Milliards de dollars |
| Taille du Marché (2031) | 14.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.39 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales en Europe par Mordor Intelligence
La taille du marché des serres commerciales en Europe a été évaluée à 11,41 milliards USD en 2025 et devrait croître de 11,92 milliards USD en 2026 à 14,77 milliards USD d'ici 2031, enregistrant un CAGR de 4,38 % au cours de la période de prévision 2026-2031. Le marché se développe à mesure que les producteurs et les détaillants européens recherchent une production fiable tout au long de l'année tout en s'adaptant aux exigences de durabilité de l'Union européenne (UE), à la hausse des coûts énergétiques et à des contrôles plus stricts sur les intrants agricoles. Les marchés de serres établis aux Pays-Bas, en Allemagne, en Espagne et en Italie investissent dans des systèmes de contrôle climatique, l'éclairage LED, l'hydroponique et la fertirrigation automatisée pour améliorer la productivité et l'efficacité des ressources. Dans le même temps, la transition hors du chauffage de serres et de la cogénération à base de combustibles fossiles accroît la pression sur l'économie énergétique et la disponibilité du dioxyde de carbone, en particulier en Europe du Nord. Ces défis encouragent l'investissement dans les énergies renouvelables, le chauffage économe en énergie, la récupération de chaleur, les solutions de CO₂ sur site et les systèmes automatisés de gestion climatique, soutenant la modernisation continue du marché européen des serres commerciales.
Principaux enseignements du rapport
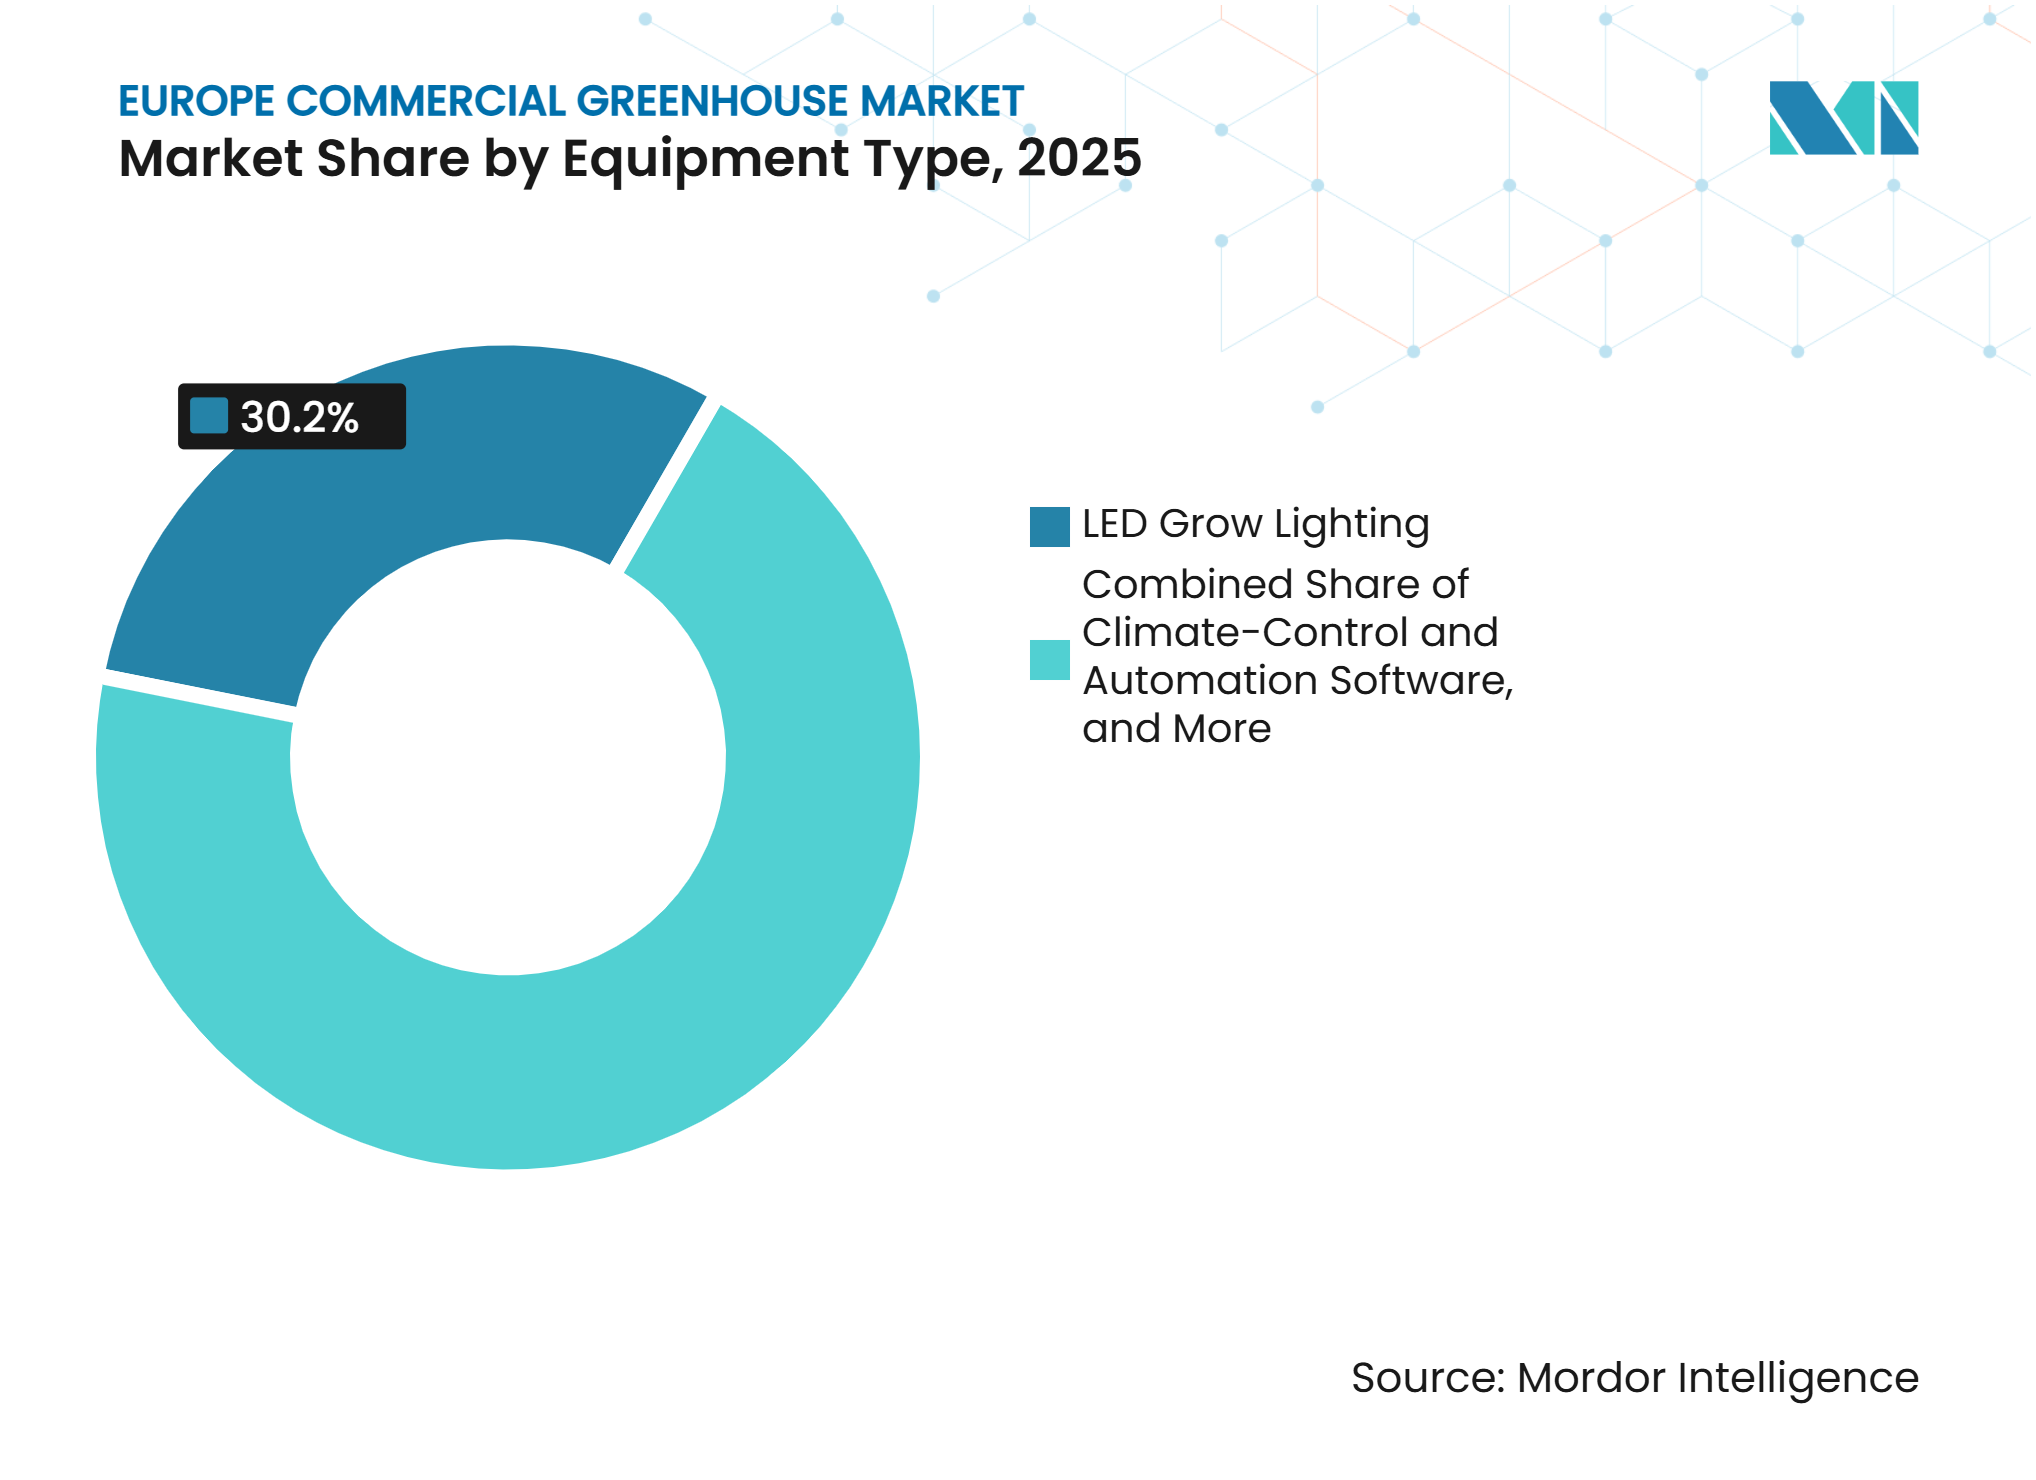
- Par type d'équipement, le segment de l'éclairage de culture LED était le plus grand segment et détenait 30,2 % de la part du marché des serres commerciales en Europe en 2025, tandis que le logiciel de contrôle climatique et d'automatisation est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 13,2 % entre 2026 et 2031.
- Par type de culture, le segment des fruits et légumes était le plus grand segment et détenait 55,5 % de la taille du marché des serres commerciales en Europe en 2025, tandis que le cannabis et les cultures spécialisées est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 14,5 % entre 2026 et 2031.
- Par type de serre, le segment des serres à film plastique était le plus grand segment et détenait 61,2 % de la part de marché en 2025, tandis que les serres en verre est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 12,2 % entre 2026 et 2031.
- Par technologie de culture, l'hydroponique était le plus grand segment et détenait 54,4 % de la part de marché en 2025, tandis que l'intégration hybride et verticale est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 11,2 % entre 2026 et 2031.
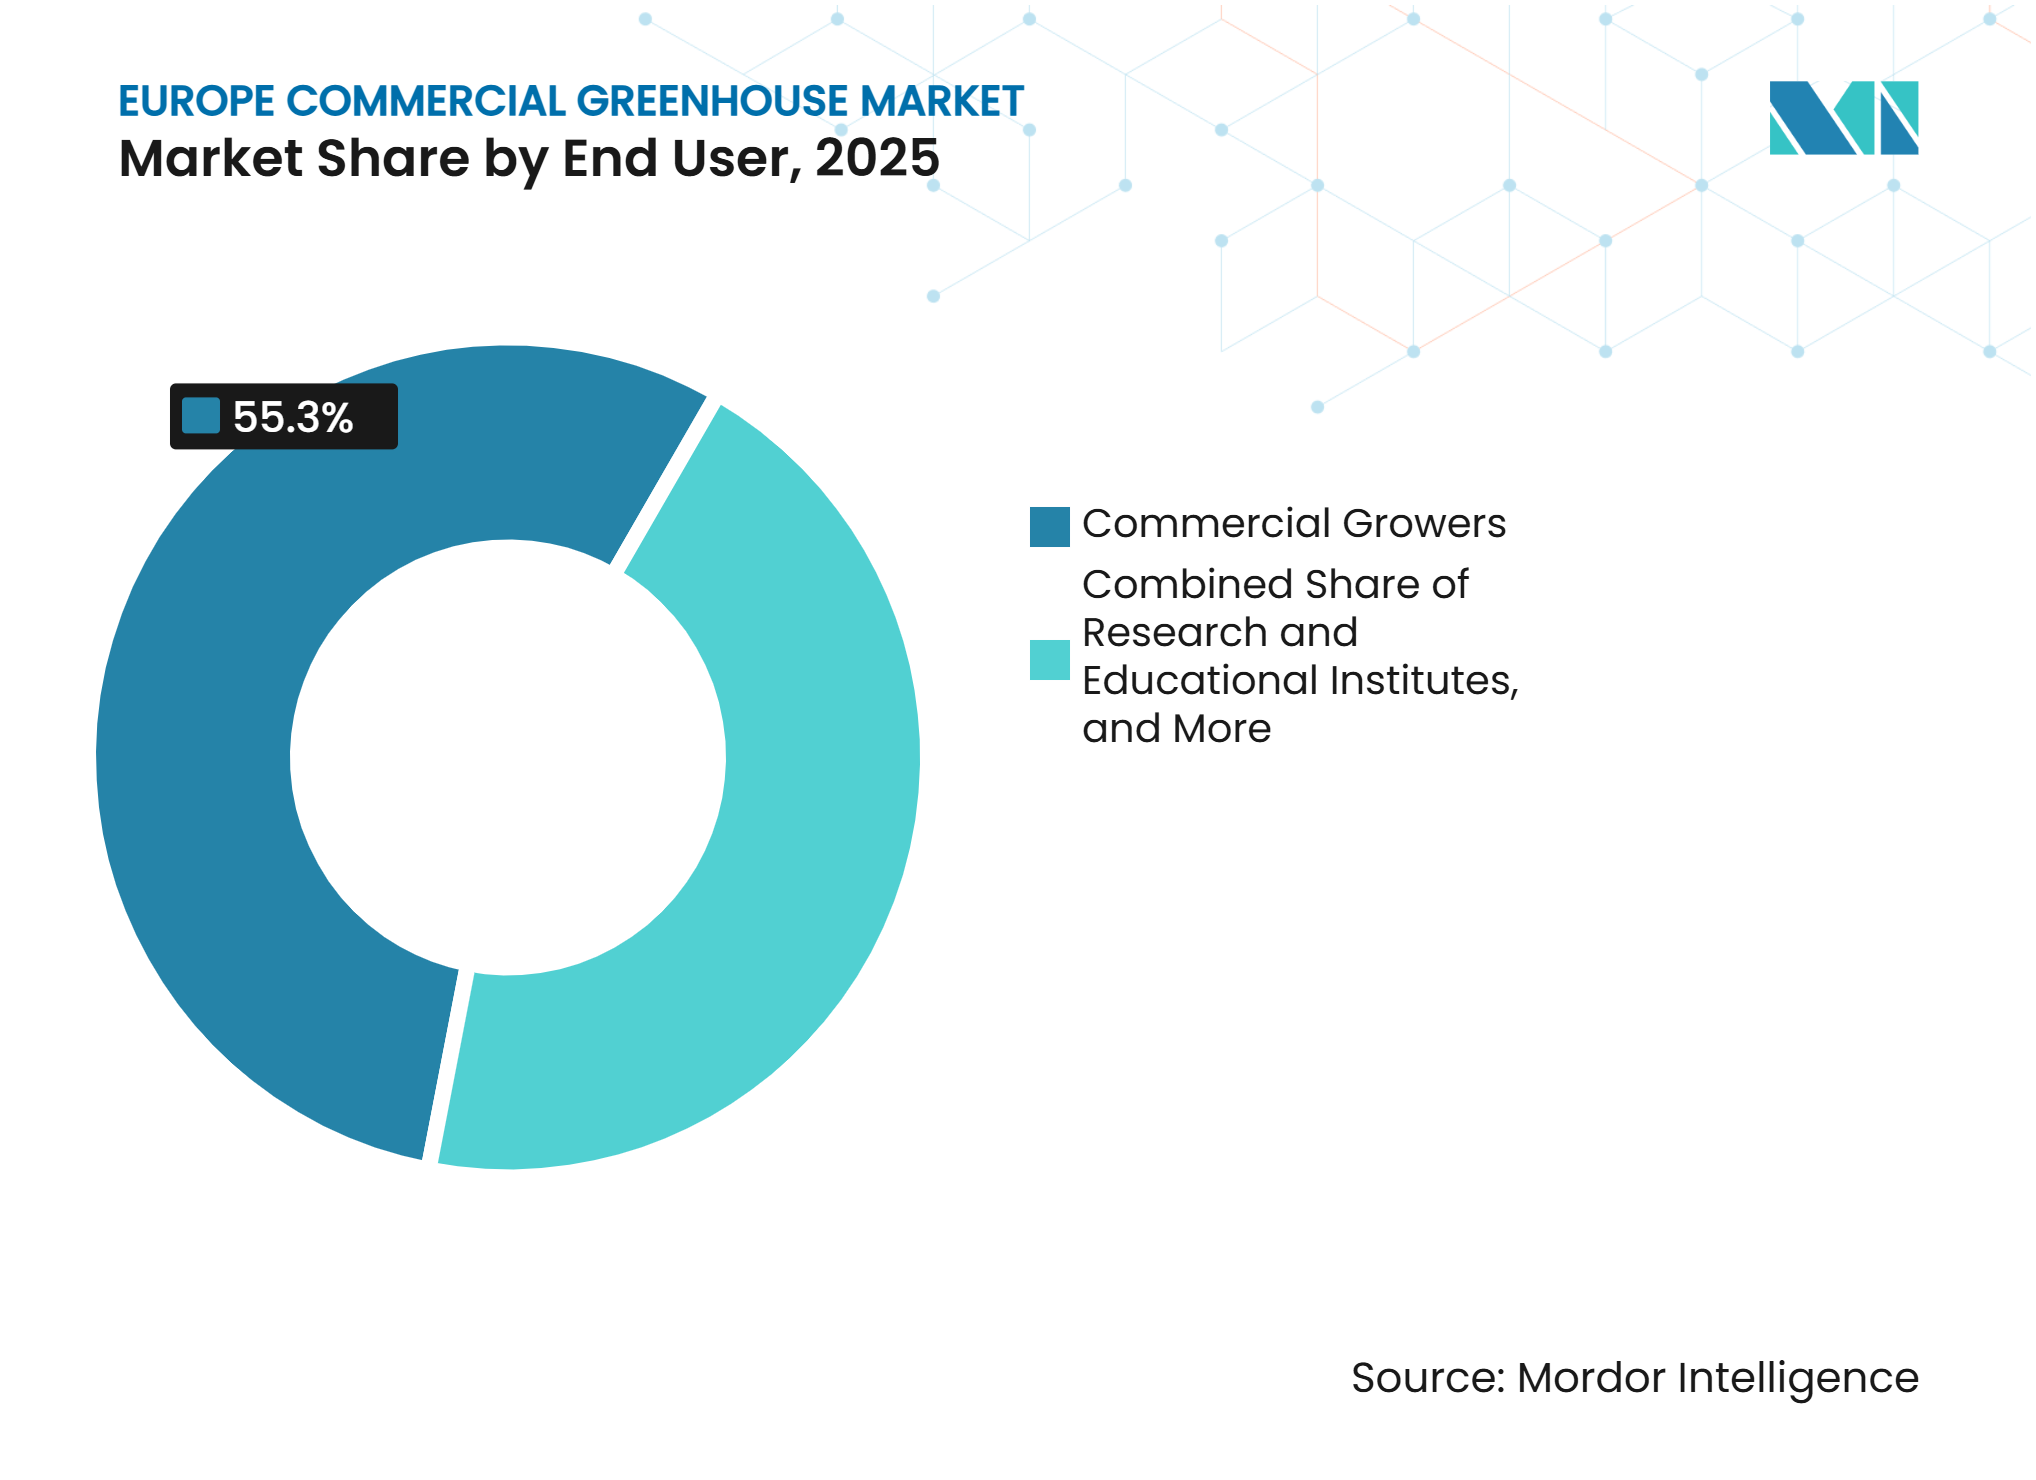
- Par utilisateur final, les producteurs commerciaux étaient le plus grand segment et détenaient 55,3 % de la part de marché en 2025, tandis que les instituts de recherche et d'enseignement est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 13,5 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande de produits frais tout au long de l'année | +1.2% | Mondiale | Court terme (≤ 2 ans) |
| Production résiliente face à la volatilité climatique | +0.8% | À l'échelle de l'Union européenne, prononcée en Espagne, en France et en Europe de l'Est | Moyen terme (2-4 ans) |
| Éclairage LED, capteurs et automatisation du contrôle climatique | +0.7% | Pays-Bas, Allemagne, Royaume-Uni | Moyen terme (2-4 ans) |
| Soutien de l'UE et des États membres à la culture protégée et à la sécurité alimentaire | +0.5% | Pays-Bas, France, Irlande | Moyen terme (2-4 ans) |
| Cycles de sélection et de propagation accélérés en environnements contrôlés | +0.4% | Pays-Bas, Allemagne, République tchèque | Long terme (≥ 4 ans) |
| Produits à bilan carbone et approvisionnement au détail à faibles émissions | +0.3% | Allemagne, France, Scandinavie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de produits frais tout au long de l'année
La demande annuelle de fruits et légumes frais soutient l'investissement dans la production en serres commerciales à travers l'Europe, car les détaillants et les opérateurs de restauration recherchent un approvisionnement fiable au-delà des saisons de culture extérieure traditionnelles. Eurostat a rapporté en août 2025 que l'Union européenne a récolté 62,2 millions de tonnes métriques de légumes frais en 2024, soit 6 % de plus qu'en 2023, soulignant l'ampleur du marché des produits frais de la régionQuelle quantité de fruits et légumes l'UE récolte-t-elle ?, ec.europa.eu">[1]. Les serres commerciales permettent aux producteurs de prolonger les périodes de production et de maintenir des volumes plus prévisibles malgré les contraintes saisonnières et météorologiques, en particulier en Europe du Nord et de l'Ouest. Cela soutient l'investissement dans les systèmes de contrôle climatique, l'éclairage LED d'appoint, l'irrigation automatisée, la fertirrigation et les technologies hydroponiques qui permettent une production plus régulière tout au long de l'année. Dans les marchés méditerranéens, la culture sous serre contribue également à prolonger les fenêtres de récolte et à maintenir l'approvisionnement pour les marchés intérieurs et d'exportation. Alors que les acheteurs européens privilégient des volumes fiables, une qualité constante et des calendriers de livraison prévisibles, les exigences de production annuelle continuent de soutenir l'investissement dans les infrastructures de serres commerciales.
Production résiliente face à la volatilité climatique
L'augmentation de la volatilité climatique renforce l'argument en faveur de la culture protégée à travers l'Europe, car les sécheresses, les gelées tardives et le stress thermique peuvent réduire la fiabilité de la production maraîchère en plein champ. La Commission européenne a rapporté en avril 2026 que les éco-régimes dans le cadre de la Politique agricole commune (PAC) couvraient 98,3 millions d'hectares, représentant plus de 60 % de la surface agricole de l'Union européenne en 2025, tandis qu'environ 28 % du financement public total dans le cadre des plans stratégiques de la PAC était alloué aux éco-régimes et aux engagements agri-environnementaux et climatiquesPromouvoir une agriculture durable : nouvelles orientations pour la PAC 2-2034, agriculture.ec.europa.eu">[2]. Ces politiques renforcent la transition plus large vers des systèmes agricoles résilients au climat et économes en ressources. Les serres commerciales peuvent réduire l'exposition à la variabilité climatique en offrant un meilleur contrôle de la température, de l'eau, de l'humidité et du calendrier cultural. Cela encourage l'investissement dans les systèmes de contrôle climatique, l'irrigation efficace, les énergies renouvelables et les infrastructures de culture protégée, en particulier là où les producteurs ont besoin d'une production annuelle plus prévisible. Par conséquent, l'augmentation du risque climatique et le soutien politique à l'adaptation renforcent le rôle des serres commerciales en tant qu'outil de gestion de l'incertitude de production à travers l'Europe.
Éclairage LED, capteurs et automatisation du contrôle climatique
L'adoption de l'éclairage LED, des capteurs et des systèmes automatisés de contrôle climatique soutient la modernisation des serres commerciales à travers l'Europe en améliorant le contrôle de la lumière, de la température, de l'humidité, de l'irrigation et des conditions de culture. Un projet de numérisation des serres soutenu par la Commission européenne a rapporté que l'intégration de capteurs avancés avec un système de contrôle et d'acquisition de données (SCADA) a permis une surveillance en temps réel et a amélioré les décisions de gestion de l'irrigation, du climat et des cultures. La technologie LED devient également plus importante à mesure que les producteurs cherchent à gérer l'éclairage d'appoint de manière plus efficace, en particulier dans les marchés d'Europe du Nord où l'ensoleillement hivernal est limité. Des recherches financées par l'Union européenne ont démontré le potentiel des systèmes LED dynamiques pour ajuster les conditions lumineuses en fonction des besoins des cultures. La combinaison d'un éclairage économe en énergie, d'une détection en temps réel et d'un contrôle climatique automatisé permet aux exploitants de serres d'optimiser l'utilisation des ressources, de réduire les interventions manuelles et de maintenir des conditions de culture plus constantes. Alors que les producteurs européens font face à la pression d'améliorer la productivité tout en maîtrisant les coûts énergétiques et les intrants, l'investissement dans l'automatisation intégrée et les technologies de contrôle de précision soutient le développement d'installations de serres commerciales à plus haute technologie.
Cycles de sélection et de propagation accélérés en environnements contrôlés
Les environnements contrôlés sont de plus en plus utilisés pour accélérer la sélection végétale, la propagation et la production de matériel de plantation sain en permettant une gestion précise des conditions de température, d'humidité, de lumière et de nutriments. Le projet HORTI-PREDICT de la Commission européenne, lancé en juillet 2025 avec un accent sur les approches multi-omiques pour accélérer le gain génétique dans les cultures horticoles, reflète l'investissement européen croissant dans les technologies qui raccourcissent les cycles de sélection et améliorent la sélection de caractères commercialement précieux. Les installations en environnement contrôlé peuvent compléter ces efforts de sélection en fournissant des conditions stables pour une propagation rapide et des cycles de culture répétés, réduisant la dépendance aux conditions saisonnières de plein champ. Cela est particulièrement pertinent pour les cultures horticoles à haute valeur ajoutée, où une multiplication plus rapide des variétés améliorées peut raccourcir le délai entre la sélection, les tests et la production commerciale. Les initiatives de recherche européennes accordent également la priorité aux variétés de cultures résilientes avec une meilleure adaptation au changement climatique, à l'efficacité hydrique et à la résistance aux maladies, renforçant le rôle des environnements contrôlés dans les programmes modernes de sélection et de propagation. Alors que les sélectionneurs et les producteurs commerciaux cherchent un accès plus rapide à du matériel de plantation amélioré, la demande d'infrastructures de serres spécialisées, de systèmes de propagation, de contrôles environnementaux et de technologies connexes devrait augmenter.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Investissement initial élevé et longues périodes de retour sur investissement | -0.6% | Pays-Bas, Royaume-Uni, Allemagne | Court terme (≤ 2 ans) |
| Volatilité des coûts énergétiques et exposition à l'intensité électrique | -0.4% | Pays-Bas, Allemagne, Autriche | Moyen terme (2-4 ans) |
| Files d'attente de raccordement au réseau et goulets d'étranglement de l'électrification | -0.5% | À l'échelle de l'Union européenne, en particulier en Europe centrale et orientale | Long terme (≥ 4 ans) |
| Réduction de l'approvisionnement industriel en CO₂ et risque de pureté | -0.7% | Royaume-Uni, Pays-Bas, Allemagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé et longues périodes de retour sur investissement
Les exigences d'investissement initial élevées et les longues périodes de retour sur investissement restent un frein à l'expansion et à la modernisation des serres commerciales à travers l'Europe. Les projets intégrant des structures avancées, des systèmes de chauffage et de refroidissement, l'éclairage LED, des équipements de contrôle climatique, l'automatisation et des infrastructures d'énergie renouvelable nécessitent un capital substantiel avant que des revenus de production supplémentaires ne soient réalisés. Une analyse économique du réseau PAC de l'UE portant sur des projets de technologie de serres en Suisse et en Italie a révélé que les exploitants de serres s'attendent généralement à un retour sur investissement dans un délai de 7 à 10 ans, comparé à une durée de vie estimée d'une installation de serre d'environ 15 ansAnalyse économique, eu-cap-network.ec.europa.eu">[3]. La longue période de récupération accroît l'exposition à la volatilité des prix de l'énergie, aux prix des cultures, aux taux d'intérêt et aux changements de réglementation environnementale, rendant les décisions d'investissement plus difficiles pour les producteurs plus petits et fortement endettés. Cela est particulièrement pertinent en Europe du Nord, où la production en serre peut nécessiter des infrastructures de chauffage et d'énergie substantielles. Par conséquent, les producteurs peuvent retarder les mises à niveau complètes des installations ou adopter les technologies par étapes plutôt que d'investir dans des systèmes de serres à haute technologie complets, ralentissant la modernisation de certaines parties du marché européen des serres commerciales.
Volatilité des coûts énergétiques et exposition à l'intensité électrique
Les coûts énergétiques restent un frein important au développement des serres commerciales en Europe, car les systèmes de chauffage, d'éclairage, de ventilation, de refroidissement et de contrôle climatique nécessitent des apports énergétiques substantiels et continus. Eurostat a rapporté que le prix moyen de l'électricité pour les consommateurs non domestiques dans l'Union européenne était de 18,37 EUR pour 100 kWh (21,1 USD pour 100 kWh) au second semestre 2025, tandis que l'Allemagne a enregistré 22,64 EUR pour 100 kWh (26,0 USD pour 100 kWh) pour la même catégorie de consommation. La variation des coûts de l'électricité sur les marchés européens crée des économies d'exploitation différentes pour les producteurs en serre, en particulier pour les installations à haute technologie qui dépendent fortement de l'éclairage d'appoint et des systèmes automatisés de contrôle climatique. Les fluctuations des prix de l'énergie peuvent donc affecter les coûts de production, les marges d'exploitation et les périodes de retour sur investissement. Cela encourage les producteurs à privilégier l'éclairage LED économe en énergie, l'énergie renouvelable, la récupération de chaleur, le chauffage géothermique et les systèmes automatisés de gestion de l'énergie. Cependant, le capital requis pour ces technologies peut encore augmenter les coûts initiaux des projets, créant un compromis entre la réduction de l'exposition énergétique à long terme et le maintien de rendements d'investissement acceptables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les logiciels d'automatisation remettent en question la primauté du matérielL'éclairage de culture LED détenait une part de 30,2 % du marché européen des serres commerciales par type d'équipement en 2025, soutenu par une adoption généralisée dans les installations de serres à haute latitude où un éclairage d'appoint est nécessaire pour maintenir la production pendant les périodes de faible ensoleillement naturel. La demande est également soutenue par l'attention des producteurs au contrôle de l'intensité lumineuse et du spectre pour optimiser le développement des cultures et prolonger les cycles de production. Les systèmes de chauffage et les systèmes d'irrigation et de fertirrigation restent d'importantes catégories d'équipements établies car ils sont essentiels au maintien des conditions de température, d'eau et de nutriments tout au long du cycle de production. Les systèmes d'occultation et d'ombrage et les composants structurels, y compris les systèmes de vitrage et les charpentes et fermes, continuent de représenter des domaines d'investissement importants, en particulier dans la construction de nouvelles serres et l'expansion de grandes installations.
Le logiciel de contrôle climatique et d'automatisation est le segment d'équipement à la croissance la plus rapide, enregistrant un CAGR de 13,2 % entre 2026 et 2031, porté par l'adoption croissante de la fertirrigation assistée par intelligence artificielle (IA), de la gestion climatique prédictive, des programmes d'éclairage automatisés et de la surveillance des cultures en temps réel. Le projet AGROS II de l'Université de Wageningen et de la Recherche, lancé en janvier 2026 sur son site de recherche de Bleiswijk, teste la culture autonome de concombres à l'aide de modèles de jumeaux numériques, d'algorithmes d'IA auto-apprenants et de gestion des données en temps réel. Le projet AUFERTI, initié en avril 2025 avec des partenaires dont Certhon Build, Rockwool Grodan et CE Water Solutions, développe un système de fertirrigation autonome qui combine des données d'humidité, de pH, de conductivité électrique (CE) et de nutriments avec un support décisionnel basé sur des algorithmes. Ces développements reflètent une évolution vers des systèmes de serres intégrés dans lesquels les logiciels coordonnent de plus en plus les fonctions d'irrigation, de fertirrigation, de climat et d'éclairage. Les systèmes de refroidissement et de ventilation restent importants pour la gestion de la température et de l'humidité, tandis que l'amélioration des contrôles environnementaux et les conceptions de serres semi-fermées encouragent une plus grande intégration avec les plateformes automatisées de gestion climatique.



Par cultures :
les cultures spécialisées et le cannabis signalent l'évolution du segmentLes fruits et légumes représentaient 55,5 % du marché européen des serres commerciales par type de culture en 2025, ce qui en fait le plus grand segment de cultures. La demande est ancrée par la consommation annuelle de tomates, concombres, poivrons et légumes à feuilles dans les circuits de distribution et de restauration européens. Ces cultures bénéficient d'environnements contrôlés qui offrent un meilleur contrôle de la température, de l'humidité, de l'irrigation, de l'éclairage et du calendrier de production, aidant les producteurs à maintenir un approvisionnement régulier au-delà des saisons de culture extérieure traditionnelles. Les fraises et les baies gagnent également en importance commerciale en tant que cultures à haute valeur ajoutée qui bénéficient de la culture protégée et de périodes de production prolongées. Les fleurs et les plantes ornementales, y compris les fleurs coupées et les plantes en pot et de massif, restent une application importante des serres aux Pays-Bas et en Espagne, tandis que les herbes aromatiques et les micropousses gagnent du terrain dans les modèles d'approvisionnement de proximité au service des marchés de la restauration urbaine.
Le cannabis et les cultures spécialisées sont le segment de cultures à la croissance la plus rapide, enregistrant un CAGR de 14,5 % entre 2026 et 2031, soutenu par l'expansion des marchés du cannabis médical et la demande croissante de culture contrôlée de qualité pharmaceutique. La réforme de la loi allemande sur le cannabis médical en avril 2024 a supprimé les exigences d'appel d'offres pour les cultivateurs nationaux et a permis une autorisation directe de l'Institut fédéral des médicaments et des dispositifs médicaux (BfArM), élargissant les opportunités pour les producteurs agréés. Le marché tchèque du cannabis médical a également enregistré une forte croissance en 2025, soutenant le développement de capacités de production nationales et l'approvisionnement transfrontalier vers les marchés européens. Ces développements renforcent l'investissement dans des infrastructures de serres spécialisées pour les cultures à haute valeur ajoutée et les cultures spécialisées à travers l'Europe.
Par type de serre :
le film plastique maintient le volume, le verre capture la prime d'investissementLes serres à film plastique détenaient une part de 61,2 % du marché européen des serres commerciales par type de serre en 2025, ce qui en fait le plus grand segment. Leurs coûts de construction et de matériaux comparativement plus faibles les rendent adaptées à la culture protégée à grande échelle, en particulier dans les régions de production méditerranéennes telles qu'Almería en Espagne, où la culture intensive en serres tunnel soutient la production de légumes frais. Les structures à film plastique s'intègrent également efficacement avec la fertirrigation au goutte-à-goutte, les systèmes d'ombrage et d'autres technologies à coût relativement faible adaptées aux environnements à fort ensoleillement et à contraintes hydriques. Les serres en verre, les serres en polycarbonate rigide et les serres hybrides et semi-fermées servent des applications plus intensives en technologie, avec une adoption influencée par les conditions climatiques, les exigences d'isolation, l'efficacité énergétique et la durée de vie opérationnelle prévue de la structure.
Les serres en verre sont le type de serre à la croissance la plus rapide, enregistrant un CAGR de 12,2 % entre 2026 et 2031, soutenu par l'investissement croissant dans la culture protégée à haute technologie aux Pays-Bas, en Allemagne et au Royaume-Uni. Leurs durées de vie opérationnelles plus longues, leurs propriétés de lumière diffuse et leur compatibilité avec les systèmes avancés de contrôle climatique, d'écran thermique, de chauffage et semi-fermés peuvent justifier leurs exigences en capital initial plus élevées lorsque la valeur de production et l'efficacité opérationnelle soutiennent des rendements à plus long terme. Les activités récentes de projets reflètent également cette évolution vers des structures en verre à haute spécification, notamment de nouvelles installations et des installations agrandies intégrant des systèmes climatiques automatisés, un éclairage LED d'appoint, des infrastructures de chauffage, un transport interne et une intégration de CO₂. Les serres en polycarbonate rigide restent pertinentes dans les climats froids où le poids structurel et les caractéristiques d'isolation offrent des avantages pratiques, tandis que les serres hybrides et semi-fermées attirent l'attention des producteurs cherchant une meilleure efficacité énergétique sans les exigences en capital total des systèmes de serres hautement spécialisés.
Par technologie de culture :
l'hydroponique est en tête ; l'intégration élargit la frontièreLa culture hydroponique détenait une part de 54,4 % du marché européen des serres commerciales par technologie de culture en 2025, ce qui en fait le plus grand segment. Son adoption est soutenue par la capacité à fournir une distribution précise de l'eau et des nutriments et un meilleur contrôle des conditions de la zone racinaire. La technique du film nutritif et la culture en eau profonde sont largement adaptées aux légumes à feuilles et aux herbes aromatiques, tandis que l'hydroponique au goutte-à-goutte est couramment intégrée dans les systèmes de production de tomates et de concombres en haute tige. La culture hydroponique soutient également l'intégration de la fertirrigation automatisée et de la surveillance par capteurs, ce qui est de plus en plus important à mesure que les exploitants de serres européens cherchent à améliorer l'efficacité des ressources et la régularité de la production. Les méthodes non hydroponiques de sol et de substrat, y compris la culture en sol et les systèmes de coco coir et de laine de roche, restent pertinentes pour les cultures nécessitant des caractéristiques spécifiques de la zone racinaire et pour les systèmes de production où le tamponnage du substrat est avantageux.
L'intégration hybride et verticale est le segment de technologie de culture à la croissance la plus rapide, enregistrant un CAGR de 11,2 % entre 2026 et 2031, à mesure que les exploitants de serres combinent la culture protégée conventionnelle avec des couches de culture verticales, des systèmes de manutention automatisés et un éclairage multi-niveaux pour augmenter l'efficacité de production par unité de surface. Cette approche est particulièrement pertinente là où la disponibilité des terres et les coûts de production limitent l'expansion conventionnelle des serres. Le segment est également soutenu par un intérêt croissant pour l'intégration des systèmes de culture avec les énergies renouvelables et l'automatisation avancée, en particulier dans les marchés européens plus froids. Les systèmes hydroponiques et à base de substrat peuvent être incorporés dans ces configurations hybrides, permettant aux producteurs de combiner une gestion contrôlée de la zone racinaire avec une utilisation plus intensive de l'espace de serre. Cette convergence des technologies de culture soutient le développement de systèmes de production en serres commerciales plus économes en ressources et à plus haute densité à travers l'Europe.
Par utilisateur final :
le volume commercial rencontre l'accélération technologique portée par la rechercheLes producteurs commerciaux détenaient une part de 55,3 % du marché européen des serres commerciales par utilisateur final en 2025, ce qui en fait le plus grand segment. Leur domination est soutenue par des opérations à grande échelle de légumes, d'ornementaux et de propagation sur les principaux marchés de serres. Les opérateurs commerciaux ont l'envergure nécessaire pour justifier des investissements dans des systèmes de serres clés en main complets, des plateformes de contrôle climatique de précision, une logistique automatisée et d'autres technologies de production avancées. L'investissement continu des grands producteurs soutient également la demande d'infrastructures de serres à haute spécification à mesure que les opérateurs augmentent leur capacité et modernisent leurs installations existantes. Les jardineries et pépinières de détail représentent un autre groupe important d'utilisateurs finaux, en particulier pour les ornementaux, les plantes en pot et le matériel de propagation, avec des niveaux d'investissement influencés par la demande des consommateurs et les conditions du commerce de détail.
Les instituts de recherche et d'enseignement sont le segment d'utilisateurs finaux à la croissance la plus rapide, enregistrant un CAGR de 13,5 % entre 2026 et 2031, soutenu par l'investissement croissant dans la culture autonome, la robotique, l'intelligence artificielle (IA) et la recherche en environnement contrôlé. L'Université de Maastricht et le Brightlands Campus Greenport Venlo ont reçu 4,18 millions EUR (4,56 millions USD) en juin 2026 pour une serre de culture autonome et un laboratoire de robotique avancée, démontrant l'utilisation croissante d'installations de serres opérationnelles pour tester des technologies qui peuvent ensuite être adoptées par les producteurs commerciaux. Les institutions de recherche deviennent donc une voie importante pour le transfert des technologies d'automatisation, de robotique et de culture de précision vers les opérations de serres commerciales. Ce pipeline croissant de la recherche à la commercialisation devrait soutenir la demande d'infrastructures de serres spécialisées et de technologies de culture avancées à travers l'Europe.

Analyse géographique
L'Espagne détenait la plus grande part du marché européen des serres commerciales à 24,8 % en 2025, soutenue par sa vaste base de culture protégée et sa forte production de fruits et légumes. La seule région d'Almería compte plus de 40 000 hectares de culture sous serre, avec une production largement basée sur des structures à film plastique économiques. Les producteurs se concentrent de plus en plus sur l'optimisation de l'utilisation de l'eau, la fertirrigation et l'efficacité de l'irrigation pour faire face aux contraintes hydriques de la région. En revanche, les Pays-Bas restent un important pôle européen de technologie et d'innovation, avec des entreprises telles que Dalsem B.V., Priva Holding B.V., KUBO Greenhouse Projects B.V. et Van der Hoeven Horticultural Projects B.V. fournissant des technologies de serres clés en main à l'international. Le soutien gouvernemental aux améliorations de l'efficacité énergétique encourage également la modernisation des installations de serres néerlandaises. L'Allemagne et la France développent des capacités supplémentaires de serres à haute technologie, notamment des projets de serres en verre et d'environnements contrôlés pour les légumes et les cultures spécialisées.
La Russie est la géographie à la croissance la plus rapide sur le marché européen des serres commerciales, enregistrant un CAGR de 6,4 % entre 2026 et 2031. La croissance est soutenue par une expansion soutenue par le gouvernement visant à augmenter la production nationale en serre et à réduire la dépendance aux produits frais importés. Le ministère de l'Agriculture a planifié de nouveaux projets de serres ciblant une capacité de production annuelle supplémentaire, accompagnés d'un soutien financier pour la construction de serres. Cependant, la hausse des coûts énergétiques, les pénuries de main-d'œuvre et la dépendance aux technologies importées restent des défis pour les opérateurs et peuvent affecter la rentabilité des projets. Le Royaume-Uni est également positionné parmi les marchés majeurs à croissance plus rapide, bien que les coûts élevés de l'électricité industrielle créent une pression sur l'économie d'exploitation des serres. Le segment des environnements contrôlés en Allemagne se diversifie à travers la culture spécialisée et les projets de serres et d'agriculture verticale en périphérie urbaine, tandis que la France est à un stade plus précoce d'adoption des serres à haute technologie.
Le reste de l'Europe offre des opportunités de croissance supplémentaires grâce à des investissements dans des productions en serre économes en énergie, résilientes au climat et spécialisées. Le projet de serre géothermique Frutura en Autriche, dans l'est de la Styrie, est conçu pour soutenir la production annuelle de fruits et légumes à l'aide d'énergie géothermique, tandis que la Pologne développe ses infrastructures de culture de tomates et de propagation grâce à des programmes d'investissement à grande échelle. La Suède développe des capacités de serres éclairées à travers de nouveaux projets de culture à Härnösand et Helsingborg, reflétant un intérêt croissant pour les aliments produits localement dans les climats froids. Dans les marchés européens plus petits, le programme Horizon Europe BIOGREENET développe les connaissances et la collaboration autour de la production biologique en serre. Ces développements indiquent que l'investissement régional dans les serres est de plus en plus différencié par les conditions climatiques, la disponibilité de l'énergie, les priorités de sécurité alimentaire et le niveau de technologie adopté.
Paysage concurrentiel
Concentration du Marché
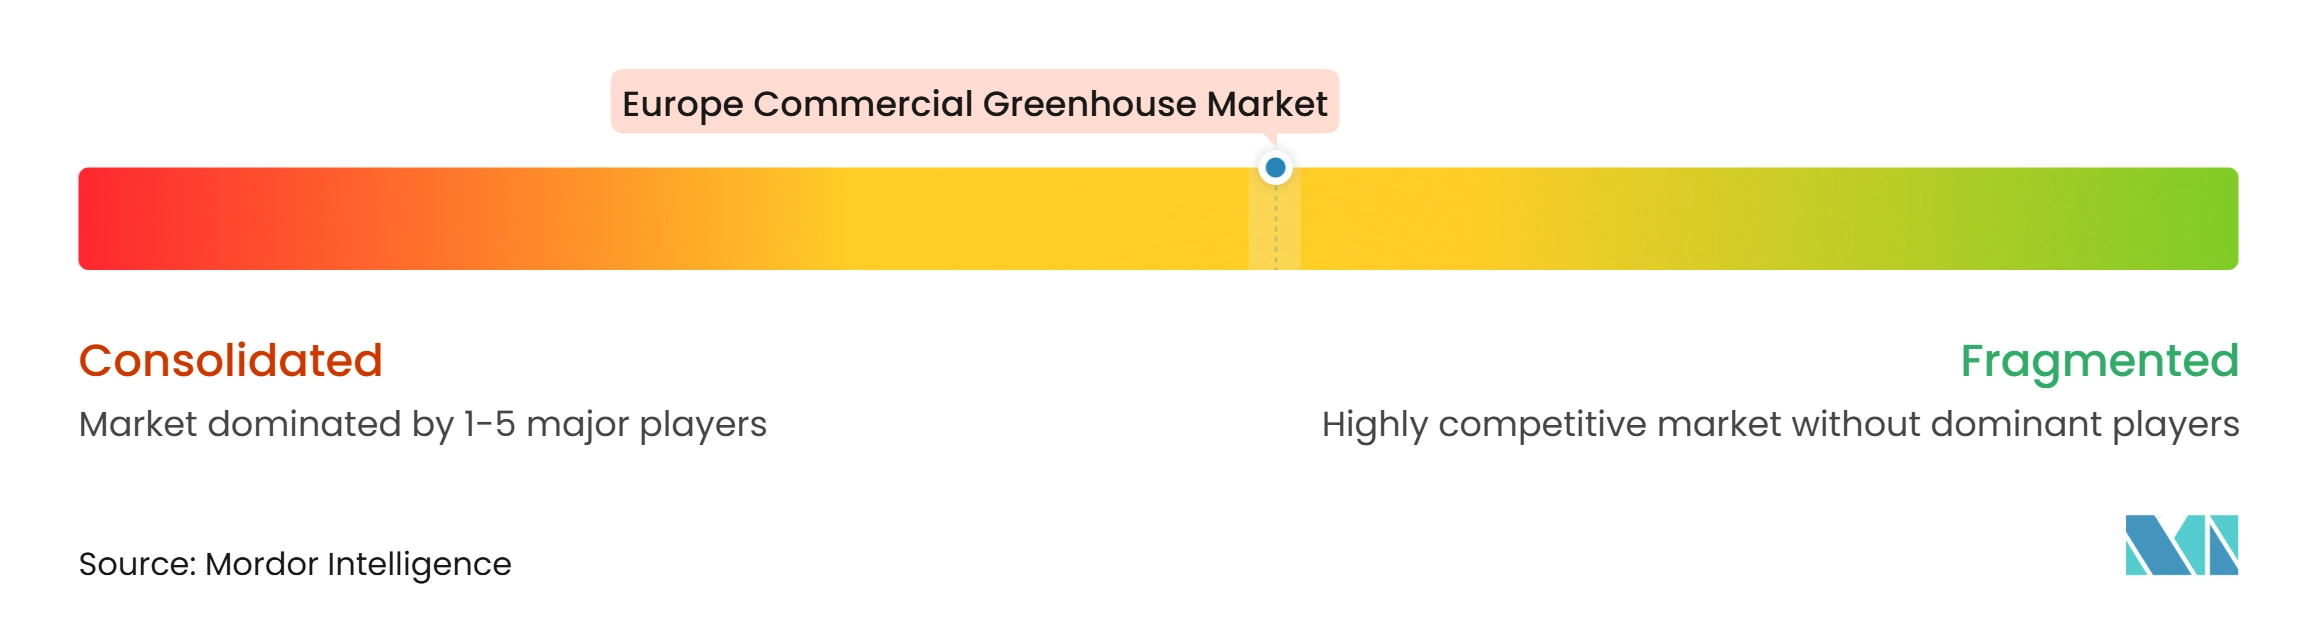
Le marché européen des serres commerciales est modérément concentré, les cinq premières entreprises détenant une part importante du marché en 2025. Les principaux acteurs comprennent Priva Holding B.V., Dalsem B.V., KUBO Greenhouse Projects B.V., Certhon Build B.V. et Signify N.V., avec une concurrence centrée sur l'ingénierie de serres clés en main, les systèmes de contrôle climatique, l'automatisation, l'éclairage et les technologies de culture intégrées. Les entreprises néerlandaises maintiennent une forte position concurrentielle en raison de l'écosystème technologique de serres établi dans le pays et de l'expertise dans la conception et la livraison de projets de serres commerciales avancées. D'autres fournisseurs spécialisés, notamment Ridder Holding Harderwijk B.V., Netafim Ltd., Hoogendoorn Growth Management B.V. et Argus Control Systems Ltd., se démarquent par des solutions d'irrigation, de fertirrigation, de gestion climatique, d'éclairage et d'automatisation.
La différenciation concurrentielle se déplace de plus en plus des équipements autonomes vers des plateformes intégrées de matériel, de logiciels et de gestion des données. Les fournisseurs connectent les systèmes d'éclairage, d'irrigation, de fertirrigation, de contrôle climatique et de surveillance des cultures pour offrir aux producteurs une gestion centralisée de la production et une plus grande automatisation. L'intégration de la technologie GrowWise à spectre intelligent de Signify avec le Hortimax Pro de Ridder via le protocole d'éclairage horticole illustre cette transition vers une technologie de serre interopérable. Des initiatives de recherche telles qu'AGROS II et AUFERTI font progresser davantage la culture autonome, la gestion climatique basée sur l'IA et la fertirrigation automatisée, créant des opportunités pour les fournisseurs de commercialiser des technologies qui améliorent directement l'efficacité de la production.
Le marché attire également des entrants axés sur la technologie dans les domaines de l'agri-robotique, de l'IA, de la gestion de l'énergie et des systèmes de CO₂, en particulier à mesure que les exploitants de serres cherchent à réduire les coûts de main-d'œuvre et d'énergie. Les entreprises développant des technologies de récolte autonome et de gestion des cultures défient les fournisseurs établis en proposant des solutions liées à des améliorations mesurables de la productivité. Dans le même temps, des opportunités subsistent pour des technologies spécialisées telles que la gestion du CO₂ sur site, l'intégration des énergies renouvelables, le stockage d'énergie et les systèmes d'alimentation indépendants du réseau. Par conséquent, l'avantage concurrentiel est de plus en plus déterminé par la capacité d'une entreprise à intégrer des technologies et à démontrer des améliorations du rendement, de la productivité du travail, de l'efficacité des ressources et de la consommation d'énergie, plutôt que par la vente de composants individuels de serres seuls.
Leaders du secteur des serres commerciales en Europe
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
-
Certhon Build B.V. (DENSO Corporation)
-
Priva Holding B.V.
-
Dalsem B.V. (COFRA Holding AG)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales en Europe Entreprises couvertes dans ce rapport
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Certhon Build B.V. (DENSO Corporation)
- Priva Holding B.V.
- Dalsem B.V. (COFRA Holding AG)
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- Ridder Holding Harderwijk B.V.
- Aktiebolaget Ludvig Svensson (Ludvigson Invest AB)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Palram Industries Ltd.
- Argus Control Systems Ltd.
- LOGIQS B.V.
- Novedades Agrícolas, S.A.
- Armando Álvarez, S.A.
Développements industriels récents dans Marché des serres commerciales en Europe
- Juillet 2026 : La Commission européenne a autorisé un régime irlandais d'aide d'État d'une valeur de 2 millions EUR (2,18 millions USD) dans le cadre du dispositif METSAF pour les entreprises horticoles confrontées à des prix de carburant plus élevés, couvrant les coûts supplémentaires de carburant de mars à décembre 2026 pour les producteurs de fruits et légumes utilisant des structures chauffées, reflétant l'exposition systémique aux coûts énergétiques affectant les exploitants de serres à travers l'Europe.
- Juin 2026 : L'Université de Maastricht et le Brightlands Campus Greenport Venlo ont reçu 4,18 millions EUR (4,56 millions USD) du Regio Deal Noord-Limburg II pour une serre de culture autonome combinée et un laboratoire de robotique avancée, faisant progresser la recherche en gestion des cultures pilotée par l'IA vers des délais de déploiement en serres commerciales.
- Juin 2026 : Havecon a commencé la construction d'un projet de serre en verre de plus de 15 hectares, dénommé Prince Valley, pour The Valley à Vierpolders, aux Pays-Bas, soutenant l'un des producteurs de tomates commerciales à la croissance la plus rapide du pays dans son ambition publiquement déclarée de dépasser 100 hectares de surface de production totale.
Périmètre du rapport sur le marché des serres commerciales en Europe
Une serre commerciale est une serre utilisée pour la culture de cultures commerciales destinées à être vendues sur le marché.
Le rapport sur le marché des serres commerciales en Europe est segmenté par type d'équipement (systèmes de chauffage, et plus), par type de culture (fruits et légumes, et plus), par type de serre (serre en verre, et plus), par technologie de culture (hydroponique, et plus), et par utilisateur final (producteurs commerciaux, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de culture LED | |
| Systèmes d'irrigation et de fertirrigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Occultation et ombrage | |
| Composants structurels | Systèmes de vitrage |
| Charpentes et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitue et légumes à feuilles | |
| Poivrons | |
| Fraises et baies | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et de massif | |
| Herbes aromatiques et micropousses | |
| Cannabis et cultures spécialisées | Cannabis médical |
| Semis et cultures de propagation |
| Serres en verre |
| Serres à film plastique |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Hydroponique | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique au goutte-à-goutte | |
| Sol et substrat non hydroponiques | Culture en sol |
| Substrat de coco coir et de laine de roche | |
| Intégration hybride et verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières de détail |
| Europe | Pays-Bas |
| Espagne | |
| Allemagne | |
| Royaume-Uni | |
| France | |
| Russie | |
| Reste de l'Europe |
| Par type d'équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de culture LED | ||
| Systèmes d'irrigation et de fertirrigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Occultation et ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Charpentes et fermes | ||
| Par cultures | Fruits et légumes | Tomates |
| Concombres | ||
| Laitue et légumes à feuilles | ||
| Poivrons | ||
| Fraises et baies | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et de massif | ||
| Herbes aromatiques et micropousses | ||
| Cannabis et cultures spécialisées | Cannabis médical | |
| Semis et cultures de propagation | ||
| Par type de serre | Serres en verre | |
| Serres à film plastique | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Hydroponique | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique au goutte-à-goutte | ||
| Sol et substrat non hydroponiques | Culture en sol | |
| Substrat de coco coir et de laine de roche | ||
| Intégration hybride et verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières de détail | ||
| Par géographie | Europe | Pays-Bas |
| Espagne | ||
| Allemagne | ||
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle était la taille du marché des serres commerciales en Europe en 2025 ?
Le marché des serres commerciales en Europe a été évalué à 11,41 milliards USD en 2025.
Quel segment de cultures domine le marché des serres commerciales en Europe ?
Le segment des fruits et légumes est le segment de cultures dominant, représentant 55,5 % de la valeur du marché en 2025.
Quelle technologie de culture est en tête sur le marché des serres commerciales en Europe ?
La culture hydroponique détenait 54,40 % du marché par technologie de culture en 2025, privilégiée pour son efficacité hydrique, ses avantages phytosanitaires et sa compatibilité avec les systèmes de fertirrigation de précision gérés par l'IA.
Quel pays d'Europe affiche le taux de croissance le plus élevé sur le marché des serres jusqu'en 2031 ?
La Russie enregistre le taux de croissance national le plus élevé dans cette analyse, avec un CAGR de 6,4 % entre 2026 et 2031.