
本態性血小板血症市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 1.03 十億米ドル |
| 市場規模 (2031) | 1.40 十億米ドル |
| Growth Rate (2026 - 2031) | 6.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる本態性血小板血症市場分析
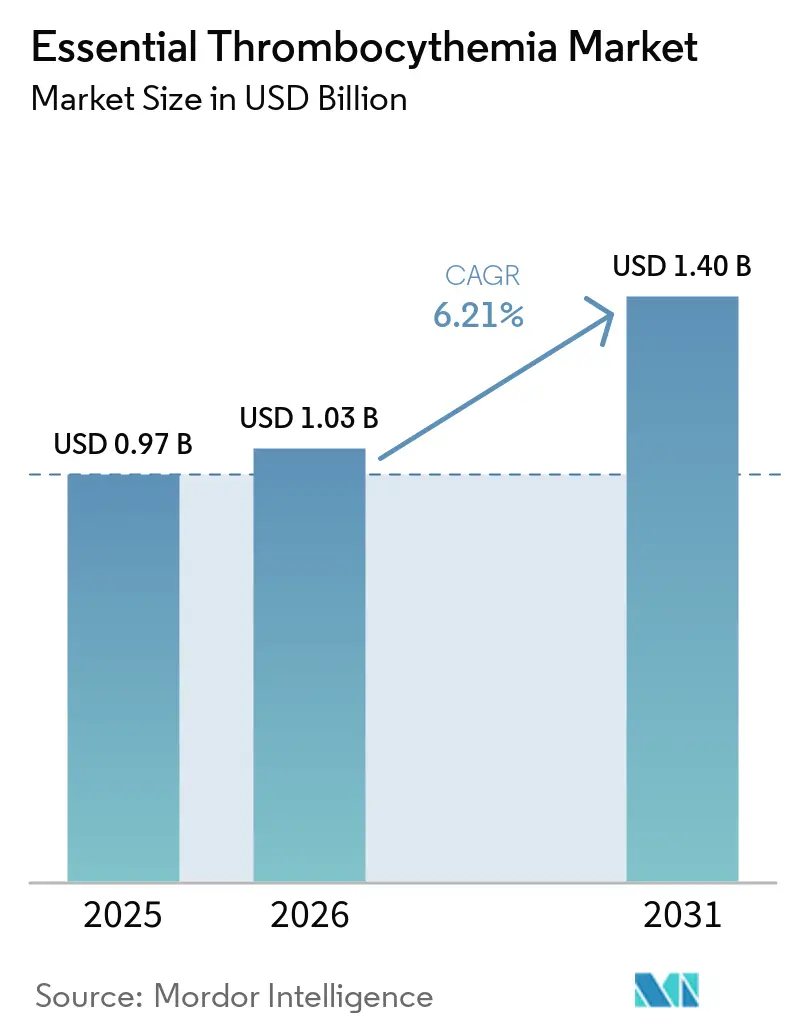
本態性血小板血症市場規模は2025年に0.97 ビリオン 米ドルと評価され、2026年の1.03 ビリオン 米ドルから2031年には1.40 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは6.21%です。
本態性血小板血症は、フィラデルフィア染色体陰性の骨髄増殖性腫瘍であり、クローン性血小板過剰産生を引き起こし、生涯にわたる治療を必要とする場合があります。この疾患は、細胞減少療法、血栓性イベントの管理、および二次治療薬の使用によるコストを生じさせます。持続性血小板増多症の認識向上と定期的な血液検査の普及により、診断患者数が拡大しています。本態性血小板血症市場は、インターェロン生物製剤や変異標的プログラムの進展に伴い、長年確立されてきたジェネリック療法を超えた段階へと移行しつつあります。台湾は2026年に本態性血小板血症に対するロペグインターフェロン アルファ-2bを承認し、数十年ぶりに疾患特異的な承認を実現しました。
主要レポートのポイント
- 薬剤タイプ別では、ヒドロキシウレアが2025年の本態性血小板血症市場シェアの38.5%を占め、JAK阻害剤は2031年までに最高のCAGR 8.5%を記録すると予測されています。
- 投与経路別では、経口療法が2025年の世界売上高の55.3%を占め、皮下注射剤は2031年までにCAGR 8.3%で成長すると予測されています。
- エンドユーザー別では、研究機関が2025年の世界売上高の46.9%を占め、病院は2031年までにCAGR 9.1%で拡大すると予測されています。
- 地域別では、北米が2025年の世界売上高の42.4%を占め、アジア太平洋は2031年までにCAGR 7.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 本態性血小板血症の診断有病率の上昇 | +1.40% | アジア太平洋および中東・アフリカでの短期的な成長を伴うグローバル | 中期(2〜4年) |
| 分子検査による早期診断 | +0.90% | 北米および欧州、続いてアジア太平洋主要市場、韓国、日本 | 中期(2〜4年) |
| 長時間作用型および標的療法の普及 | +1.70% | 北米、欧州、およびアジア太平洋主要市場 | 短期(2年以内) |
| 臨床試験および希少疾病用医薬品開発の拡大 | +0.80% | 米国、欧州、スペイン、台湾、カナダを試験拠点とするグローバル | 長期(4年以上) |
| ヒドロキシウレア抵抗性または不耐容患者における持続的な治療ニーズ | +0.90% | 北米、欧州、日本、韓国 | 短期(2年以内) |
| バイオマーカー定義による治療選択の利用増加 | +0.60% | 北米および欧州、日本および韓国での早期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
本態性血小板血症の診断有病率の上昇
本態性血小板血症市場は、疾患生物学の変化ではなく、診断患者数の拡大によって支えられています。一般開業医は持続性血小板増多症をより積極的に調査するようになっており、自動化された全血球計算検査は予防医療においてより一般的になっています。これらの変化により、以前は炎症性または反応性血小板増多症に起因するとされていた症例を特定できるようになっています。メイヨークリニックの1,000人の患者を対象とした後ろ向きコホートでは、診断時の中央年齢が58歳、女性患者が63%であることが報告されました[1]米国家庭医学会、「血小板増多症:迅速エビデンスレビュー」、American Family Physician、aafp.org。。患者プロファイルは、高所得医療システムで定期的に健康診断を受けるグループと重複しています。本態性血小板血症は慢性疾患であり根治不可能であるため、追加の診断ごとに長期的な治療関係が生まれる可能性があります。
希少疾患レジストリの活用拡大も、診断症例の視性向上に貢献できます。希少血液疾患のための欧州リファレンスネットワークは、欧州の一部地域における報告の整理と試験アクセスの支援を行っています。医療システムが患者をより早期に特定し、専門サービスに接続できる場合、本態性血小板血症市場は恩恵を受けます。このプロセスにより、異常な血球数から確定診断までの時間を短縮できます。また、細胞減少療法または臨床試験の対象となる患者プールを拡大することもできます。この効果は、専門血液内科の診療能力がより低い基盤から成長している地域で最も顕著に現れるはずです。
分子検査による早期診断
分子検査は、持続性血小板増多症から確定診断までの経路を短縮しています。JAK2 V617F、CALR、およびMPL検査は、患者のより一貫した分類を支援します。WHO基準の診断実践では、JAK2 V617F検査が陰性の場合にCALRおよびMPL検査を求めています。この手順により診断の不確実性が低減され、患者が治療および償還の対象となる助けとなります。より広範な検査は、臨床試験への登録のより明確な根拠も提供します。したがって、本態性血小板血症市場は、検証済みの検査方法へのアクセスにますます依存しています。
次世代シーケンシングは、ASXL1、EZH2、IDH2を含むエピジェネティック制御因子の共変異を特定できます。これらの知見は、臨床医が進行リスクを評価し、高リスクグループでより早期に治療を検討するのに役立つ可能性があります。変異定義された患者集団は、創薬プログラムにとってもますます重要になっています。標準化された検査は、これらの試験における患者の迅速な特定を支援します。企業は、国内ガイドラインで使用される検査パネルを通じて標的を特定できる場合に優位性を持つ可能性があります。この関係は、診断能力と医薬品アクセスおよび臨床開発のペースの両方を結びつけています。
長時間作用型および標的療法の普及
ロペグインターフェロン アルファ-2bは、確立された療法に反応しない、または忍容できない患者に新しい生物製剤の選択肢をもたらすため、本態性血小板血症市場における中心的な開発です。第3相SURPASS-ET試験において、ロペグインターフェロンは42.9%の持続的血液学的奏効率を示したのに対し、アナグレリドは6.0%でした。同試験において、主要血栓性イベントはロペグインターフェロン投与患者の1.1%、アナグレリド投与患者の8.8%に発生しました。治療関連重篤有害事象はそれぞれ2.2%および10%の患者で報告されました。これらの結果は、長時間作用型インターフェロンの選択肢に対する臨床的根拠を強化します。また、確立された二次治療に対するより大きな圧力をかけることになります。
NCCNの臨床実践ガイドラインは、2026年1月に既存療法への反応が不十分な高リスク患者に対するカテゴリー1の優先治療選択肢としてロペグインターフェロン アルファ-2bを含めました。2026年のASCO分析では、ベースラインからのロペグインターフェロンによる推定24ヶ月無増悪生存率が76.9%、遅延開始では43.1%と報告されました。台湾は2026年に本態性血小板血症に対してこの療法を承認しました。米国では、FDAが補足申請に対して2026年8月30日のPDUFA目標日を設定しました。この決定は、二次治療の処方および病院の処方集計画に影響を与える可能性があります。
臨床試験および希少疾病用医薬品開発の拡大
試験の状況には現在、CALR標的抗体、LSD1阻剤、CTPS1阻害剤、および選択的JAK2阻害剤が含まれています。これらのプログラムは、承認された選択肢が限られている患者グループへの対応を目指しています。IncyteのINCA033989は変異カルレティキュリンを選択的に標的とし、その第3相EXCALIBUR-ET2試験は2026年に計画されています[2]Springer AdisInsight、2025年12月;ClinicalTrials.gov、NCT07623200。Step Pharmaは2026年6月に経口CTPS1阻害剤であるデンカチスタットを第2相VECTRA試験に進めました。第1b相の登録はJAK2変異、CALR変異、MPL変異、およびトリプルネガティブ疾患を対象としました。
MerckのボメデムスタットはCAGR未治療および細胞減少療法未治療ならびにヒドロキシウレア抵抗性集団における第3相試験で評価されています。SHORESPAN-007第3相試験はボメデムスタットとヒドロキシウレアを比較し、300人の参加者を登録する計画です。希少疾病用医薬品指定は、対象製品に対して米国で7年間の市場独占権を提供できます。この枠組みは、従来の商業モデルでは対応が困難な患者集団への投資を支援します。これらのプログラムが成熟するにつれて、本態性血小板血症市場はより多くの競合メカニズムを目にすることになるでしょう。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 疾患修飾および根治的選択肢の限界 | -1.30% | 処方集が政府主導の地域でより大きな影響を持つグローバル | 長期(4年以上) |
| 治療関連の血球減少症および心血管毒性 | -0.80% | 北米および欧州、続いてアジア太平洋および南米 | 中期(2〜4年) |
| 無症状または偶発的な発症による診断遅延 | -0.70% | アジア太平洋、中東・アフリカ、南米、および欧州の農村部 | 中期(2〜4年) |
| 地理的に分散した小規模な試験適格患者集団 | -0.40% | 中東・アフリカおよび南米での登録制限を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
疾患修飾および根治的選択肢の限界
現在、本態性血小板血症における根底にあるクローン性骨髄増殖を除去する承認済み療法は存在しません。骨髄線維症への進行は10年で0.8%〜5%の症例、15年で最大15%の症例で報告されています。このギャップは、規制当局や支払者が新薬に対して受け入れる可能性のあるプレミアムを制限します。また、多くの良好にコントロールされた患者を低コストのジェネリック ヒドロキシウレアに留め置くことになります。したがって、本態性血小板血症市場は、満たされていない医療ニーズと疾患修飾の限られた証拠との間の持続的なトレードオフに直面しています。進行予防のより強力なエビデンスがあれば、この評価は変わるでしょう。
ボメデムスタットは、その開発プログラムにおいて血小板正常化とともにJAK2アレル負荷の減少を示しています。INCA033989は、正常な前駆細胞を温存しながら変異CALR駆動の悪性造血を抑制するよう設計されました。両アプローチは症状および血球数コントロールを超えることを目指していますが、確認的な第3相データはまだ保留中です。償還に関する議論は、臨床的有益性が持続的な方法で実証できるかどうかに引き続き依存します。それまでの間、ジェネリック治療は重要な役割を保持します。本態性血小板血症市場は、明確に検証された疾患修飾の主張がある場合よりも緩やかに成長するでしょう。
治関連の血球減少症および心血管毒性
細胞減少療法は、用量最適化を制限し中断につながる可能性のある有害事象プロファイルを持っています。ヒドロキシウレアは血球減少症、皮膚粘膜への影響、および下腿潰瘍を引き起こす可能性があります。アナグレリドは不整脈や体液貯留を含む用量関連の心血管リスクを持っています。インターフェロンはインフルエンザ様症状や自己免疫反応を引き起こす可能性があります。SURPASS-ETでは、有害事象に関連した投与中止がアナグレリド投与患者の18.8%、ロペグインターフェロン投与患者の5.5%で発生しました。この比較は、より広範な治療負担とロペグインターフェロンの相対的な安全性上の優位性の両方を確認しています。
この領域に参入するJAK阻害剤も、治療後に発現する血小板減少症が生じる可能性があるため、慎重な用量調整が必要です。これにより治療域が狭くなり、臨床的な特性評価の必要性が高まります。患者が使い慣れたジェネリック薬で安定している場合、処方医は慎重になる可能性があります。安全性モニタリングは、長期使用を意図した療法に特に関連します。したがって、本態性血小板血症市場は奏効率だけでなく忍容性においても競争しなければなりません。より良い安全性の結果は、新しいブランド品への使用移行において有効性と同様に重要である可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:
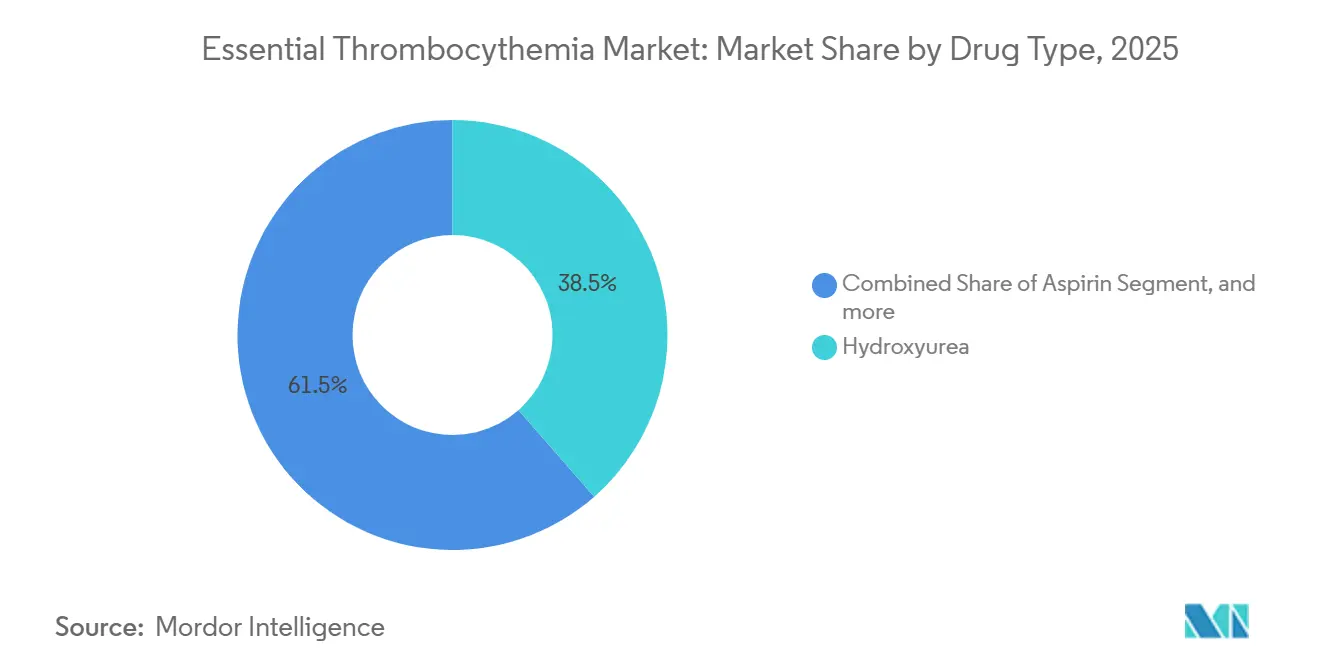
ヒドロキシウレアが確立された地位を維持する一方、新薬が二次治療を再形成ヒドロキシウレアは2025年の本態性血小板血症市場規模の38.5%を占めました。その地位は、数十年にわたる一次治療としての使用、熟知した安全性管理、およびジェネリックが利用可能な地域での低コストを反映しています。新しいメカニズムが前進する中でも、この薬剤は治療経路の中心に留まっています。JAK阻害剤は2031年までにCAGR 8.5%で成長すると予測されており、薬剤クラスの中で最も速い成長率です。OB756は、ヒドロキシウレアに抵抗性または不耐容、あるいはインターフェロンに不耐容の患者を対象とした第2相試験において、24週時点で65.6%の完全血液学的奏効率を示しました[3]European PMC、「本態性血小板血症においてヒドロキシウレアに不耐容または抵抗性、あるいはインターフェロンに不耐容の患者に対するOB756(新規選択的JAK2阻害剤)の有効性と安全性:第2相、非盲検、多施設共同試験。」europepmc.org。。この結果は、治療困難な患者に対する選択的JAK2阻害への関心を示しています。
アナグレリドは確立された二次治療の選択肢として残っていますが、ロペグインターフェロンはSURPASS-ETのエンドポイント全体でアナグレリドを上回りました。2026年8月に予定されている米国の規制上の決定は、その将来の使用に影響を与える可能性があります。ブスルファンは、標準的な薬剤に忍容できない高齢の高リスク患者のより小さなグループへの対応を継続しています。ボメデムスタット、イアダデムスタット、およびデンカチスタットは、ピボタルデータが陽性であれば差別化された使用の可能性を持つ、よ高リスクの開発プログラムを代表しています。それらの価値は血小板コントロール以上のものに依存しており、ジェネリック薬がすでに多くの患者のこのニーズに対応しているためです。本態性血小板血症市場は、低コストの確立された療法と定義された臨床的状況向けのブランド品との間で分離する可能性が高いです。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


投与経路別:
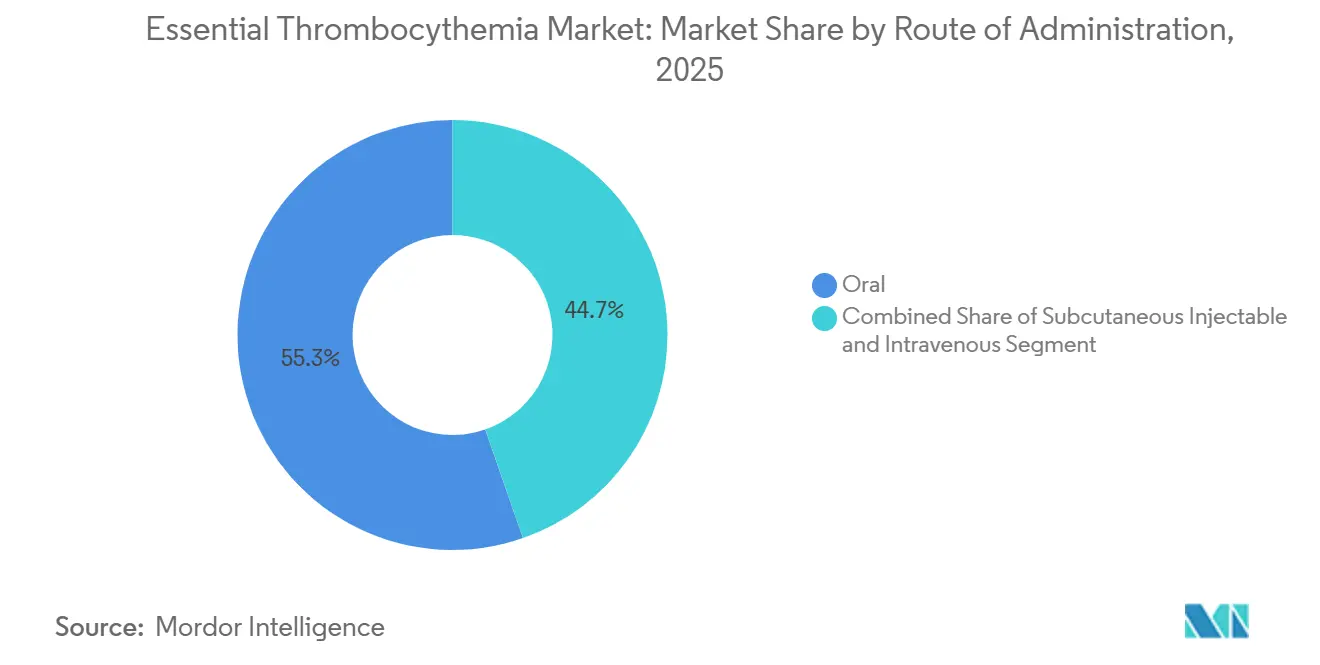
経口療法がリードし、皮下製品が前進経口療法は2025年の本態性血小板血症市場規模の55.3%を占めました。ヒドロキシウレア、アナグレリド、ブスルファン、および経口LSD1候補薬がこの地位を支えています。経口治療は、多くの患者が自己投与できるため、慢性疾患に適しています。また、長期にわたるケアの期間とも一致しています。皮下療法は2031年までにCAGR 8.3%で拡大すると予測されています。この成長は、ロペグインターフェロン アルファ-2bとその2週間に1回の投与スケジュールと密接に関連しています。
SURPASS-ETでは、ロペグインターフェロン群のJAK2アレル負荷の平均値がベースラインの33.7%から12ヶ月時点で25.3%に低下しました。アナグレリド群は同期間に39.7%から37.3%に変化しました。これにより、経口ジェネリック療法が提供しない測定可能な分子エンドポイントが提供されます。これは、注射用生物製剤に対する価値に基づく償還の議論を支援する可能性があります。静脈内投与はより小さな役割を持ち、主にブスルファンおよび選択された試験プロトコルに関連しています。経口および皮下の代替手段が広がるにつれて、その使用は減少すると予想されます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
研究機関がリードし、病院が拡大研究機関は2025年の本態性血小板血症市場規模の46.9%を占めました。その地位は、より広範な商業的利用可能性の前に治療を提供する上での第2相および第3相試験の重要性を反映しています。SHORESPAN-007、EXCALIBUR-ET2、VECTRA、IDEAL、およびCLARITY-101は、学術および臨床研究センターを医薬品提供の中心に置いています。このパターンは、希少疾患が成長する臨床パイプラインを持つ場合に一般的です。また、これらのセンターにおける分子検査と専門的な専門知識の集中も反映しています。ピボタルエビデンスが開発されている間、研究施設は引き続き重要であり続けるでしょう。
病院は2031年までにCAGR 9.1%で成長すると予測されています。2026年8月のFDAの決定後のロペグインターフェロンの潜在的な商業的使用は、病院の処方集活動を支援する可能性があります。NCCNへの収載は、施設の処方決定をさらに支援できます。専門クリニックおよびコミュニティ血液内科診療は、後期段階の機会を代表しています。治療経路がより安定し、検査アクセスが改善されれば、それらの役割は拡大するはずです。これにより、より多くの治療が試験重視の施設から日常的なケアの場へと移行するでしょう。
地域分析
北米および欧州の本態性血小板血症市場
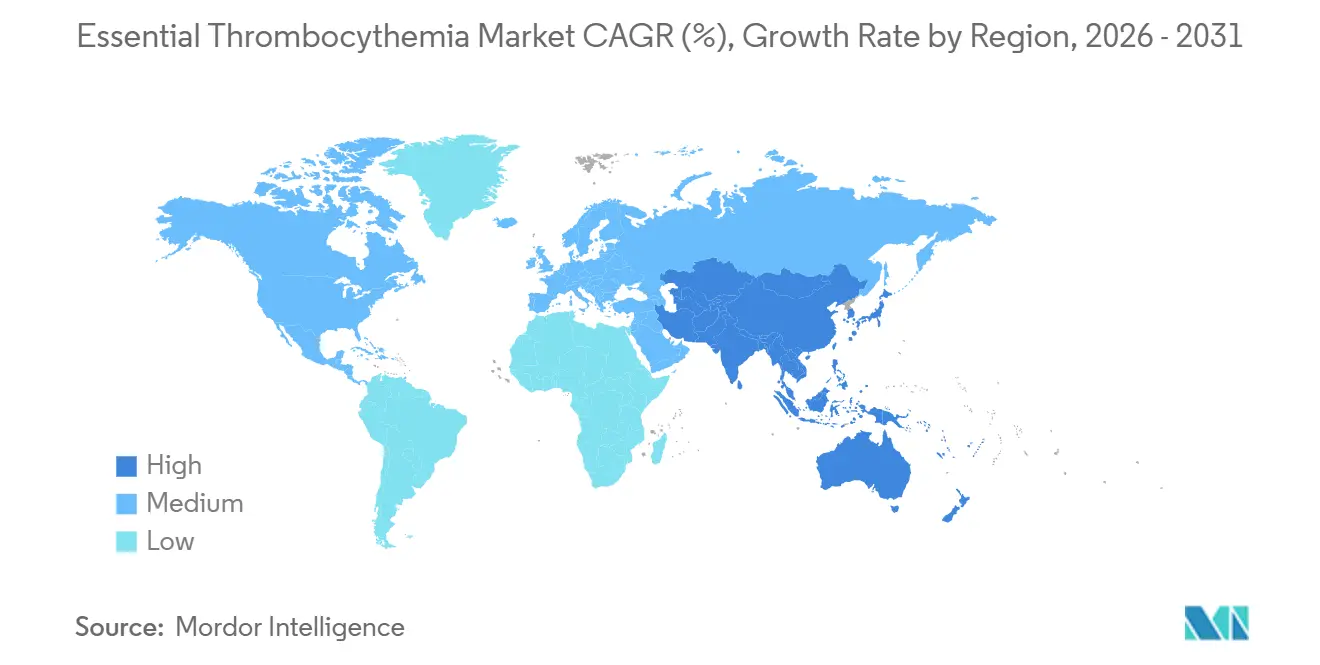
北米は2025年の本態性血小板血症市場シェアの42.4%を占めた。同地域は、血液専門医の高い集積度、骨髄増殖性腫瘍治療薬に対する確立された償還経路、およびブランド医薬品の高い価格設定という優位性を有する。FDAによるロペグインターフェロン アルファ-2bの審査は、米国にとって近期的な要因となっている。NCCNガイドラインへの収載は、マネージドケアのフォーミュラリーアクセスにとって重要である。欧州は第2位の地域ブロックであり、ドイツ、英国、フランスが主要な貢献国となっている。ERN-EuroBloodNetは、同地域全体における診断報告および治験アクセスを支援している。
アジア太平洋地域の本態性血小板血症市場
アジア太平洋地域は2031年までに7.4%のCAGRで成長すると予測されており、地理的成長率として最も高い。日本および韓国における高齢化人口、中国における希少疾患へのアクセス改善、ならびにインドおよびオーストラリアにおける血液専門医の増加がこの位置づけを支えている。中国の国内OB756プログラムは、価格感応度の高い治療環境においてローカル代替品を提供する可能性がある。日本における2023年の真性多血症に対するBESREMiの承認により、ロペグインターフェロンに関する規制上の親和性が生まれた。インドのジェネリック医薬品製造基盤は、低コストのヒドロキシウレアへの広範なアクセスを支援する一方、ブランド医薬品の収益を制限している。第1層の検査機関におけるJAK2およびCALR検査の普及拡大により、これまで認識されていなかった血小板増多症が確定診断された疾患へと転換される可能性がある。
中東・アフリカおよび南米の本態性血小板血症市場
中東・アフリカおよ南米は、本態性血小板血症市場において規模は小さいながらも戦略的に重要なシェアを占めている。サウジアラビアおよびアラブ首長国連邦は、専門的な腫瘍センターおよび希少疾患レジストリへの投資を進めている。血液専門医の密度および分子検査能力の不均一さが、多くの環境において診断の遅延を引き続き招いている。ブラジルおよびアルゼンチンが南米における機会を牽引しており、ブラジルの公衆衛生システムはヒドロキシウレアを必須医薬品として収載している。価格規制および限られた専門医ネットワークが、ブランドの二次治療薬の使用を制約している。2031年までの成長は、近期的な新薬上市よりも医療インフラおよび希少疾患政策に依存する度合いが高くなるだろう。

競合状況
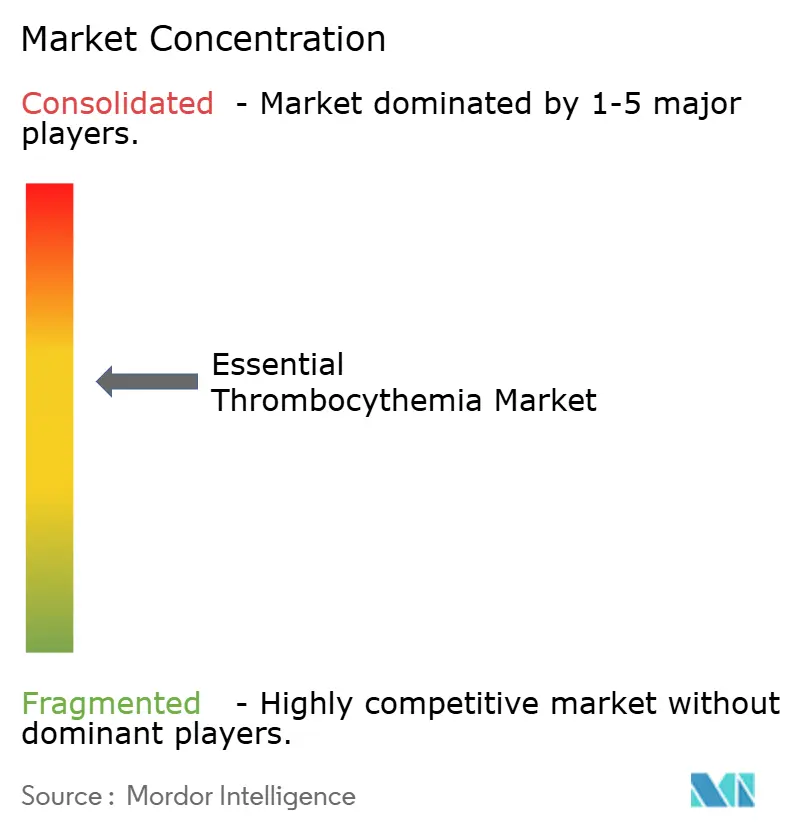
本態性血小板血症市場は、ブランド品レベルでは中程度に分散しています。PharmaEssentia、Incyte、およびNovartisが最も進んだ短期的なポジションを保持しており、Step PharmaおよびOryzon Genomicsはより新しいアプローチを開発しています。ジェネリックのヒドロキシウレア、アナグレリド、およびブスルファンは、歴史的に治療レベルでの競争を定義してきました。ロペグインターフェロンのNCCNカテゴリー1ステースと保留中の米国規制上の決定が、より信頼性の高いプレミアムセグメントを生み出しています。IncyteのINCA033989は、提供された分析において症例の約25%を占めるCALR変異グループを標的としています。
変異非依存メカニズムを追求する企業は異なるポジションを取っています。ボメデムスタットはLSD1阻害を使用し、デンカチスタットはCTPS1を標的としています。これらのアプローチは、単一ドライバー治療アプローチに適合しない疾患を持つ患者と同様に、トリプルネガティブ疾患にも対応できる可能性があります。重要な満たされていないニーズは、骨髄退縮を実証する療法と重複する高リスク特徴を持つ患者のための併用療法です。TevaPharmaeuticalおよびUSV Private Limitedなどのジェネリックメーカーは、ヒドロキシウレアを通じて耐久性のある一次治療のポジションを維持しています。そのポジションは、ブランド品の代替手段による生存率の改善または形質転換リスクの低下の第3相エビデンスなしには変わりそうにありません。
2026年から2029年の間に成熟すると予想される後期段階のプログラムは、ライセンスおよびパートナーシップ活動を増加させる可能性があります。小規模なバイオテクノロジー企業は、概念実証後に必要なインフラを持つより大きなパートナーを求める可能性があります。CALR変異抗体エピトープに関するIncyteの特許活動は、新しい形態の知的財産を保護する取り組みを示しています。ロペグインターフェロンに対するPharmaEssentialの規制戦略は、臨床結果とガイドラインサポートを使用して本態性血小板血症での使用を拡大する企業の第2の例です。Step Pharmaの第2相VECTRA試験への移行は、変異サブタイプ全体で前進する差別化されたメカニズムの第3の例です。主要企業の合計シェアは提供されていないため、サポートされていないデータを作成せずに集中度スコアを割り当てることはできません。
本態性血小板血症業界リーダー
Bristol Myers Squibb Company
Novartis AG
Incyte Corporation
PharmaEssentia Corporation
Geron Corporation
- *免責事項:主要選手の並び順不同
本態性血小板血症市場
- Abbvie
- AstraZeneca
- Bristol-Myers Squibb
- Geron Corporation
- Incyte
- Novartis
- Oryzon Genomics, S.A.
- Pfizer
- PharmaEssentia Corporation
- Roche
- Step Pharma, SAS
- Teva Pharmaceutical Industries
- Takeda Pharmaceuticals
- USV Private Limited

Recent Industry Developments in 本態性血小板血症市場
- 2026年8月:FDAはPharmaEssentialの本態性血小板血症におけるロペグインターフェロ アルファ-2b-njftの補足生物製剤承認申請を受理し、2026年8月30日のPDUFA目標日を設定しました。
- 2026年6月:Oryzon Genomicsは、ヒドロキシウレアに抵抗性または不耐容の患者におけるイアダデムスタットの第2相IDEAL試験に最初の患者を登録しました。スペインでの多施設共同試験には最大24週間の治療と24週間の延長が含まれます。
- 2026年6月:台湾の衛生福利部が本態性血小板血症に対してBESREMiを承認し、数十年ぶりに世界初の疾患特異的承認となりました。
- 2026年2月:欧州医薬品庁がOryzon Genomicsの本態性血小板血症におけるイアダデムスタットの第2相試験の臨床試験申請を承認し、スペインでのIDEAL試験を可能にしました。


世界の本態性血小板血症市場レポートの範囲
レポートの範囲によると、本態性血小板血症は骨髄における血小板の過剰産生を特徴とする骨髄増殖性疾患です。血栓および出血合併症のリスクを高める可能性があります。
本態性血小板血症市場は、薬剤タイプ、投与経路、エンドユーザー、および地域別にセグメント化されています。薬剤タイプ別では、市場はアスピリン、ヒドロキシウレア、アナグレリド、インターフェロン、ブスルファン、およびその他の薬剤タイプにセグメント化されています。投与経路別では、市場は経口、皮下注射、および静脈内にセグメント化されています。エンドユーザー別では、市場は病院、専門クリニック、研究機関、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
| アスピリン |
| ヒドロキシウレア |
| アナグレリド |
| インターフェロン |
| ブスルファン |
| その他の薬剤タイプ |
| 経口 |
| 皮下注射 |
| 静脈内 |
| 病院 |
| 専門クリニック |
| 研究機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 薬剤タイプ別 | アスピリン | |
| ヒドロキシウレア | ||
| アナグレリド | ||
| インターフェロン | ||
| ブスルファン | ||
| その他の薬剤タイプ | ||
| 投与経路別 | 経口 | |
| 皮下注射 | ||
| 静脈内 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 研究機関 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
2031年までの本態性血小板血症市場予測はどのようなものですか?
本態性血小板血症市場は2031年までに1.40 ビリオン 米ドルに達し、2026年からCAGR 6.2%で拡大すると予測されています。
本態性血小板血症の治療においてどの療法タイプが使用をリードしていますか?
ヒドロキシウレアは、確立された役割と広範なジェネリックの入手可能性により、2025年に38.5%で最大の薬剤タイプシェアを保持しました。
本態性血小板血症において最も速く成長している治療クラスはどれですか?
JAK阻害剤は2031年までにCAGR 8.5%で成長すると予測されており、薬剤クラスの中で最高の成長率です。
ロペグインターフェロン アルファ-2bが本態性血小板血症において重要な理由は何ですか?
この治療法はSURPASS-ETにおいて42.9%の持続的血液学的奏効を達成し、2026年に本態性血小板血症に対して台湾での承認を取得した。
本態性血小板血症治療において最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2031年までにCAGR 7.4%で成長すると予測されており、診断、専門家の診療能力、およびアクセスの改善によって支えられています。
新しい本態性血小板血症療法の普及を制限するものは何ですか?
無症状の発症、治療関連毒性、分子検査へのアクセスの不均一さ、および疾患修飾の限られたエビデンスが使用を遅らせる可能性があります。
最終更新日:



