
Taille et part du marché de la thrombocythémie essentielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.03 Milliards de dollars |
| Taille du Marché (2031) | 1.40 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la thrombocythémie essentielle par Mordor Intelligence
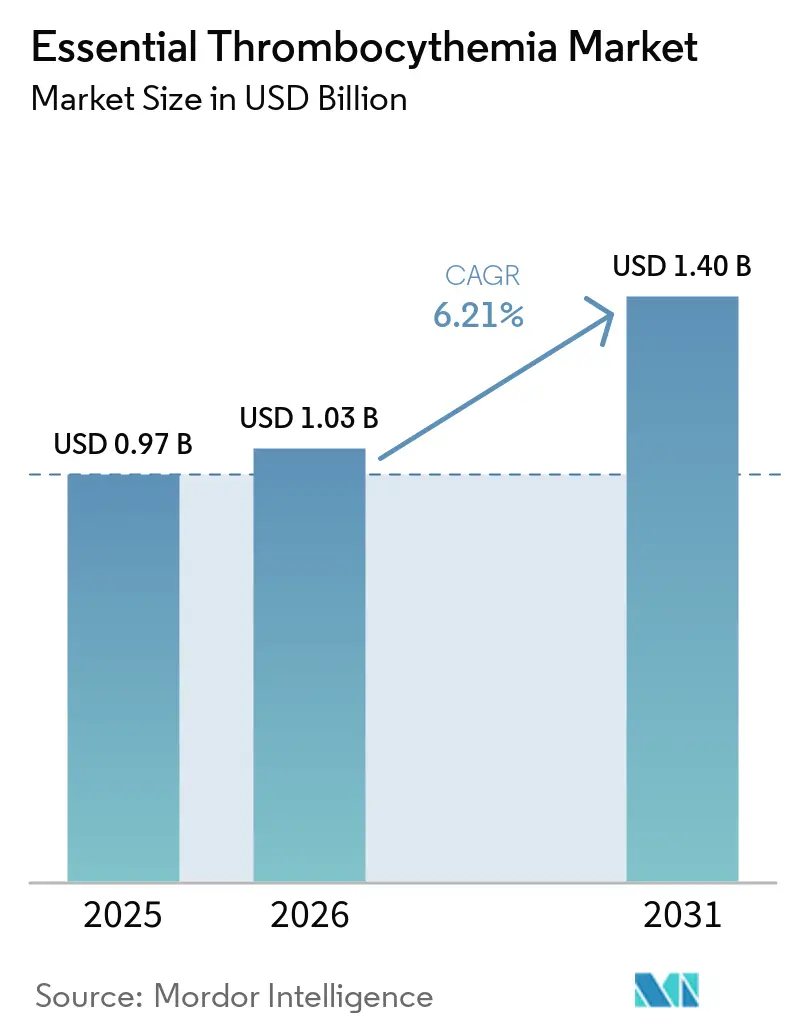
La taille du marché de la thrombocythémie essentielle était évaluée à 0,97 milliard USD en 2025 et devrait croître de 1,03 milliard USD en 2026 pour atteindre 1,40 milliard USD d'ici 2031, à un CAGR de 6,21 % durant la période de prévision (2026-2031).
La thrombocythémie essentielle est un néoplasme myéloprolifératif négatif au chromosome de Philadelphie qui provoque une surproduction clonale de plaquettes et peut nécessiter un traitement à vie. La maladie engendre des coûts liés à la thérapie cytoréductive, à la prise en charge des événements thrombotiques et à l'utilisation de médicaments de deuxième ligne. Une meilleure reconnaissance de la thrombocytose persistante et un recours accru aux analyses sanguines de routine élargissent la population diagnostiquée. Le marché de la thrombocythémie essentielle évolue également au-delà des thérapies génériques établies de longue date, à mesure que les biologiques à base d'interféron et les programmes axés sur les mutations progressent. L'approbation en 2026 par Taïwan du ropéginterféron alfa-2b pour la thrombocythémie essentielle a marqué la première approbation spécifique à la maladie depuis des décennies.
Points clés du rapport
- Par type de médicament, l'hydroxyurée détenait 38,5 % de la part du marché de la thrombocythémie essentielle en 2025, tandis que les inhibiteurs de JAK devraient enregistrer le CAGR le plus élevé à 8,5 % jusqu'en 2031.
- Par voie d'administration, les thérapies orales détenaient 55,3 % des revenus mondiaux en 2025, tandis que les injectables sous-cutanés devraient croître à un CAGR de 8,3 % jusqu'en 2031.
- Par utilisateur final, les organisations de recherche détenaient 46,9 % des revenus mondiaux en 2025, tandis que les hôpitaux devraient se développer à un CAGR de 9,1 % jusqu'en 2031.
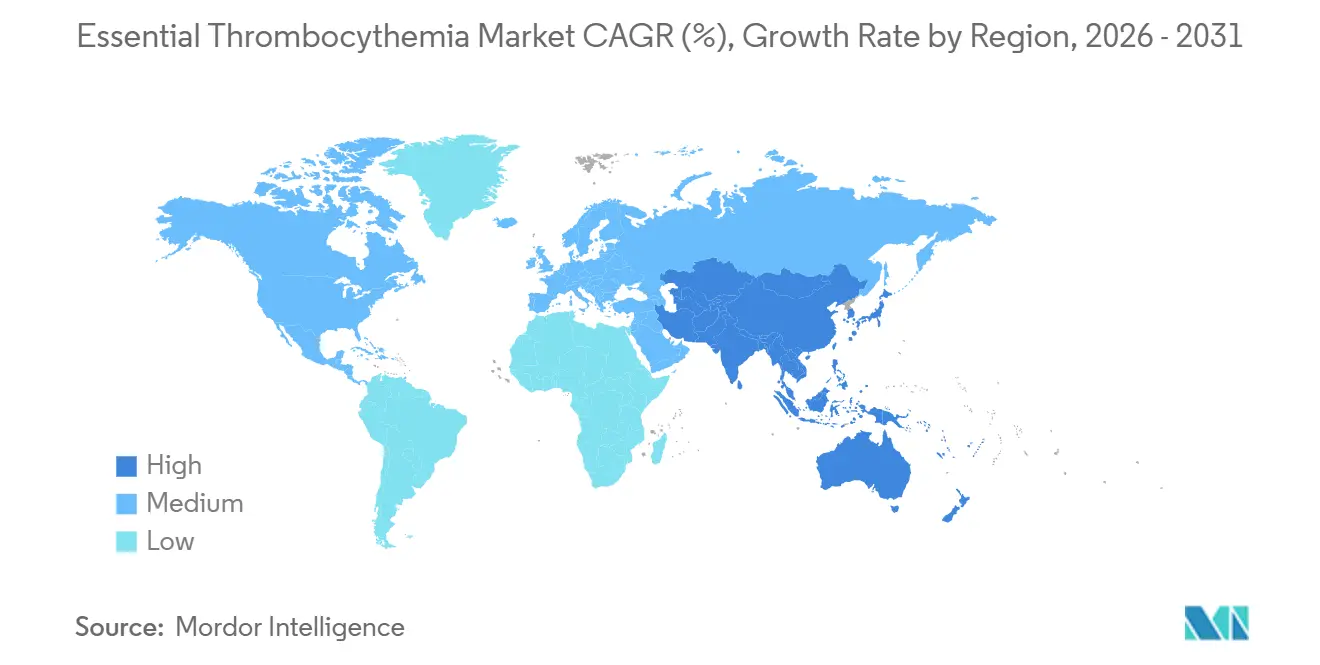
- Par géographie, l'Amérique du Nord détenait 42,4 % des revenus mondiaux en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence diagnostiquée croissante de la thrombocythémie essentielle | +1.40% | Mondial, avec des gains à court terme en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Diagnostic précoce grâce aux tests moléculaires | +0.90% | Amérique du Nord et Europe, suivies des principaux marchés d'Asie-Pacifique, de la Corée du Sud et du Japon | Moyen terme (2-4 ans) |
| Adoption des thérapies à action prolongée et ciblées | +1.70% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des essais cliniques et développement de médicaments orphelins | +0.80% | Mondial, avec les États-Unis, l'Europe, l'Espagne, Taïwan et le Canada comme centres d'essais | Long terme (≥ 4 ans) |
| Besoin de traitement persistant chez les patients résistants ou intolérants à l'hydroxyurée | +0.90% | Amérique du Nord, Europe, Japon et Corée du Sud | Court terme (≤ 2 ans) |
| Utilisation croissante de la sélection thérapeutique définie par les biomarqueurs | +0.60% | Amérique du Nord et Europe, avec des gains précoces au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence diagnostiquée croissante de la thrombocythémie essentielle
Le marché de la thrombocythémie essentielle est soutenu par un bassin de patients diagnostiqués plus large plutôt que par un changement dans la biologie de la maladie. Les médecins généralistes sont plus enclins à investiguer une thrombocytose persistante, tandis que les tests automatisés de numération formule sanguine sont plus courants dans les soins préventifs. Ces changements peuvent identifier des cas qui étaient auparavant attribués à une thrombocytose inflammatoire ou réactionnelle. Une cohorte rétrospective de la Mayo Clinic portant sur 1 000 patients a rapporté un âge médian au diagnostic de 58 ans et 63 % de patientes[1]American Academy of Family Physicians, "Thrombocytosis: Rapid Evidence Review," American Family Physician, aafp.org.. Le profil des patients recoupe des groupes qui utilisent régulièrement le dépistage de santé dans les systèmes de santé à revenus élevés. La thrombocythémie essentielle étant chronique et non curative, chaque diagnostic supplémentaire peut créer une relation thérapeutique de longue durée.
Un recours accru aux registres des maladies rares peut également améliorer la visibilité des cas diagnostiqués. Le Réseau européen de référence pour les maladies hématologiques rares contribue à organiser le signalement et l'accès aux essais dans certaines parties de l'Europe. Le marché de la thrombocythémie essentielle bénéficie lorsque les systèmes de santé peuvent identifier les patients plus tôt et les orienter vers des services spécialisés. Ce processus peut réduire le délai entre une numération sanguine anormale et un diagnostic confirmé. Il peut également élargir le bassin éligible à la thérapie cytoréductive ou aux essais cliniques. L'effet devrait être le plus visible là où la capacité en hématologie spécialisée se développe à partir d'une base plus faible.
Diagnostic précoce grâce aux tests moléculaires
Les tests moléculaires raccourcissent le chemin entre une thrombocytose persistante et un diagnostic confirmé. Les tests JAK2 V617F, CALR et MPL permettent une classification plus cohérente des patients. La pratique diagnostique basée sur l'OMS préconise les tests CALR et MPL lorsque le test JAK2 V617F est négatif. Cette séquence peut réduire l'incertitude diagnostique et aider les patients à se qualifier pour un traitement et un remboursement. Des tests plus larges fournissent également une base plus claire pour l'inclusion dans les essais cliniques. Le marché de la thrombocythémie essentielle dépend donc de plus en plus de l'accès à des méthodes de laboratoire validées.
Le séquençage de nouvelle génération peut identifier des co-mutations dans les régulateurs épigénétiques, notamment ASXL1, EZH2 et IDH2. Ces résultats peuvent aider les cliniciens à évaluer le risque de progression et à envisager un traitement plus précoce dans les groupes à risque élevé. Les populations définies par mutation sont également de plus en plus importantes pour les programmes de développement de médicaments. Des tests standardisés permettent une identification plus rapide des patients pour ces essais. Les entreprises peuvent avoir un avantage lorsque leur cible peut être identifiée grâce aux panels de laboratoire utilisés dans les directives nationales. Cette relation lie la capacité diagnostique à la fois à l'accès aux médicaments et au rythme du développement clinique.
Adoption des thérapies à action prolongée et ciblées
Le ropéginterféron alfa-2b est un développement central sur le marché de la thrombocythémie essentielle car il apporte une option biologique plus récente aux patients qui ne répondent pas aux thérapies établies ou ne peuvent pas les tolérer. Dans l'essai de Phase 3 SURPASS-ET, le ropéginterféron a produit un taux de réponse hématologique durable de 42,9 % contre 6,0 % pour l'anagrélide. Des événements thrombotiques majeurs sont survenus chez 1,1 % des patients recevant le ropéginterféron et 8,8 % des patients recevant l'anagrélide dans cette étude. Des événements indésirables graves liés au traitement ont été rapportés chez 2,2 % et 10 % des patients, respectivement. Ces résultats renforcent l'argumentaire clinique en faveur d'une option interféron à action prolongée. Ils exercent également une pression accrue sur les traitements de deuxième ligne établis.
Les directives de pratique clinique du NCCN ont inclus le ropéginterféron alfa-2b comme option de traitement préférentielle de catégorie 1 pour les patients à haut risque présentant une réponse inadéquate aux thérapies existantes en janvier 2026. Une analyse de l'ASCO 2026 a rapporté une survie sans progression estimée à 24 mois de 76,9 % avec le ropéginterféron depuis la ligne de base et de 43,1 % avec une initiation différée. Taïwan a approuvé la thérapie pour la thrombocythémie essentielle en 2026. Aux États-Unis, la FDA a fixé une date d'objectif PDUFA au 30 août 2026 pour la demande supplémentaire. Cette décision pourrait affecter les prescriptions de deuxième ligne et les plans de formulaire hospitalier.
Expansion des essais cliniques et développement de médicaments orphelins
Le paysage des essais comprend désormais des anticorps ciblant CALR, des inhibiteurs de LSD1, des inhibiteurs de CTPS1 et des inhibiteurs sélectifs de JAK2. Ces programmes visent à servir des groupes de patients disposant d'options approuvées limitées. L'INCA033989 d'Incyte cible sélectivement la calréticuline mutante, et son étude de Phase 3 EXCALIBUR-ET2 est prévue pour 2026[2]Springer AdisInsight, décembre 2025 ; ClinicalTrials.gov, NCT07623200. Step Pharma a fait progresser le dencatistat, un inhibiteur oral de CTPS1, dans l'essai de Phase 2 VECTRA en juin 2026. L'inclusion dans la Phase 1b a couvert les maladies mutées JAK2, mutées CALR, mutées MPL et triple-négatives.
Le bomedemstat de Merck est évalué dans des études de Phase 3 dans des populations naïves de cytoréduction et résistantes à l'hydroxyurée. L'essai de Phase 3 SHORESPAN-007 compare le bomedemstat à l'hydroxyurée et prévoit d'inclure 300 participants. La désignation de médicament orphelin peut offrir 7 ans d'exclusivité commerciale aux États-Unis pour les produits éligibles. Ce cadre soutient l'investissement dans une population de patients qui serait autrement difficile à servir via des modèles commerciaux conventionnels. Le marché de la thrombocythémie essentielle devrait voir davantage de mécanismes concurrents à mesure que ces programmes arrivent à maturité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Options modificatrices de la maladie et curatives limitées | -1.30% | Mondial, avec un effet plus important là où les formulaires sont gérés par l'État | Long terme (≥ 4 ans) |
| Cytopénie et toxicité cardiovasculaire liées au traitement | -0.80% | Amérique du Nord et Europe, suivies de l'Asie-Pacifique et de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Retard diagnostique dû à une présentation asymptomatique ou fortuite | -0.70% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et milieux ruraux européens | Moyen terme (2-4 ans) |
| Population éligible aux essais petite et géographiquement dispersée | -0.40% | Mondial, avec des limites d'inclusion au Moyen-Orient et Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Options modificatrices de la maladie et curatives limitées
Aucune thérapie approuvée ne supprime actuellement la myéloprolifération clonale sous-jacente dans la thrombocythémie essentielle. La progression vers la myélofibrose a été rapportée dans 0,8 %-5 % des cas à 10 ans et jusqu'à 15 % des cas à 15 ans. Cet écart limite la prime que les régulateurs et les payeurs peuvent accepter pour les nouveaux médicaments. Il maintient également de nombreux patients bien contrôlés sous hydroxyurée générique à faible coût. Le marché de la thrombocythémie essentielle est donc confronté à un compromis persistant entre le besoin médical non satisfait et la preuve limitée de modification de la maladie. Des preuves plus solides de prévention de la progression changeraient cette évaluation.
Le bomedemstat a montré une réduction de la charge allélique JAK2 parallèlement à la normalisation des plaquettes dans son programme de développement. L'INCA033989 a été conçu pour supprimer l'hématopoïèse maligne induite par CALR mutant tout en préservant les progéniteurs normaux. Ces deux approches visent à aller au-delà du contrôle des symptômes et de la numération sanguine, mais les données confirmatives de Phase 3 restent en attente. Les discussions sur le remboursement continueront de dépendre de la capacité à démontrer un bénéfice clinique de manière soutenue. En attendant, les traitements génériques conservent un rôle important. Le marché de la thrombocythémie essentielle croîtra plus lentement qu'il ne le ferait sous une revendication de modification de la maladie clairement validée.
Cytopénie et toxicité cardiovasculaire liées au traitement
Les traitements cytoréducteurs présentent des profils d'effets indésirables qui peuvent limiter l'optimisation des doses et entraîner des interruptions. L'hydroxyurée peut provoquer des cytopénies, des effets mucocutanés et des ulcères de jambe. L'anagrélide présente des risques cardiovasculaires dose-dépendants, notamment des arythmies et une rétention hydrique. Les interférons peuvent provoquer des symptômes pseudo-grippaux et des réactions auto-immunes. Dans SURPASS-ET, l'arrêt lié aux événements indésirables est survenu chez 18,8 % des patients recevant l'anagrélide et 5,5 % des patients recevant le ropéginterféron. Cette comparaison confirme à la fois la charge thérapeutique plus large et l'avantage relatif en matière de sécurité du ropéginterféron.
Les inhibiteurs de JAK entrant dans ce contexte nécessitent également une titration prudente des doses car une thrombocytopénie émergente sous traitement peut survenir. Cela crée une fenêtre thérapeutique étroite et accroît le besoin de caractérisation clinique. Les prescripteurs peuvent rester prudents lorsqu'un patient est stable sous un médicament générique familier. La surveillance de la sécurité est particulièrement pertinente pour les thérapies destinées à un usage à long terme. Le marché de la thrombocythémie essentielle doit donc être compétitif sur la tolérabilité ainsi que sur les taux de réponse. De meilleurs résultats en matière de sécurité peuvent être aussi importants que l'efficacité pour orienter l'utilisation vers de nouvelles options de marque.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de médicament :
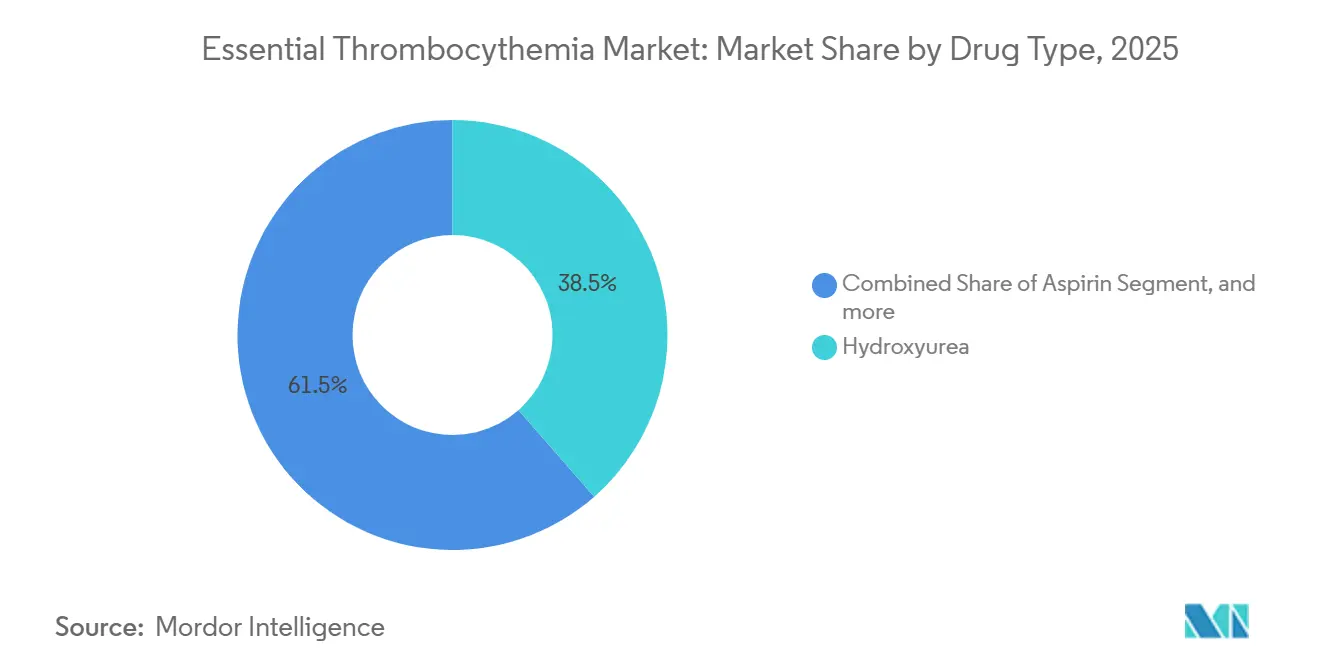
l'hydroxyurée reste établie tandis que les agents plus récents remodèlent les soins de deuxième ligneL'hydroxyurée détenait 38,5 % de la taille du marché de la thrombocythémie essentielle en 2025. Sa position reflète des décennies d'utilisation en première ligne, une gestion de la sécurité familière et un faible coût là où les génériques sont disponibles. Le médicament reste central dans les parcours thérapeutiques même si de nouveaux mécanismes progressent. Les inhibiteurs de JAK devraient croître à un CAGR de 8,5 % jusqu'en 2031, le taux le plus rapide parmi les classes de médicaments. OB756 a produit un taux de réponse hématologique complète de 65,6 % à la semaine 24 dans une étude de Phase 2 chez des patients résistants ou intolérants à l'hydroxyurée ou intolérants à l'interféron[3]European PMC, "Efficacy and safety of OB756 (a novel selective JAK2 inhibitor) for essential thrombocythemia in patients intolerant of or resistant to hydroxyurea or intolerant of interferon: A phase 2, open-label, multicenter study." europepmc.org.. Ce résultat illustre l'intérêt pour l'inhibition sélective de JAK2 chez les patients difficiles à traiter.
L'anagrélide reste une option de deuxième ligne établie, mais le ropéginterféron l'a surpassé sur tous les critères d'évaluation de SURPASS-ET. La décision réglementaire américaine prévue pour août 2026 pourrait influencer son utilisation future. Le busulfan continue de servir un groupe plus restreint de patients âgés à haut risque qui ne peuvent pas tolérer les agents standard. Le bomedemstat, l'iadademstat et le dencatistat représentent des programmes de développement à risque plus élevé avec un potentiel d'utilisation différenciée si les données pivotales sont positives. Leur valeur dépend de plus que du contrôle des plaquettes, car les médicaments génériques répondent déjà à ce besoin pour de nombreux patients. Le marché de la thrombocythémie essentielle devrait se séparer entre une thérapie établie à faible coût et des options de marque pour des contextes cliniques définis.


Par voie d'administration :
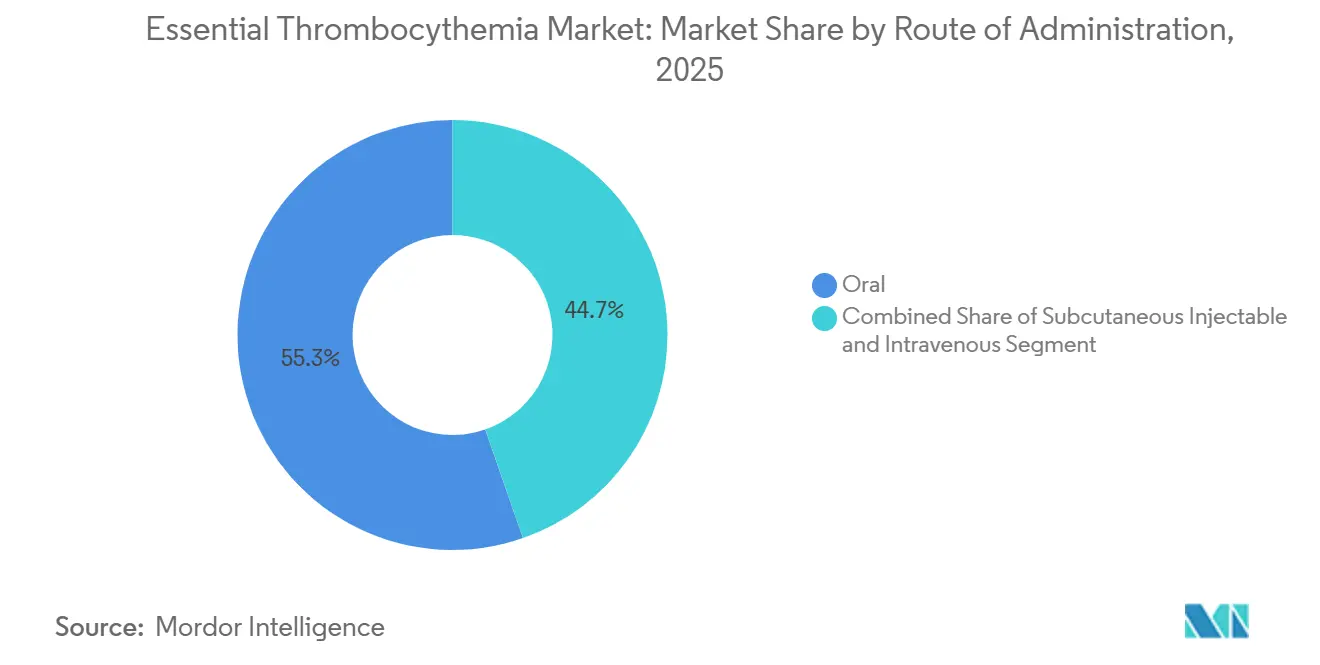
les thérapies orales en tête tandis que les produits sous-cutanés progressentLes thérapies orales représentaient 55,3 % de la taille du marché de la thrombocythémie essentielle en 2025. L'hydroxyurée, l'anagrélide, le busulfan et les candidats oraux inhibiteurs de LSD1 soutiennent cette position. Le traitement oral convient à une maladie chronique car de nombreux patients peuvent s'administrer eux-mêmes la thérapie. Il s'aligne également sur la longue durée des soins. Les thérapies sous-cutanées devraient se développer à un CAGR de 8,3 % jusqu'en 2031. Cette croissance est étroitement liée au ropéginterféron alfa-2b et à son schéma posologique toutes les deux semaines.
Dans SURPASS-ET, la charge allélique JAK2 moyenne dans le bras ropéginterféron a diminué de 33,7 % à la ligne de base à 25,3 % à 12 mois. Le bras anagrélide est passé de 39,7 % à 37,3 % sur la même période. Cela fournit un critère d'évaluation moléculaire mesurable que les thérapies génériques orales n'offrent pas. Cela peut soutenir les discussions sur le remboursement basé sur la valeur pour les biologiques injectables. L'administration intraveineuse joue un rôle plus restreint, principalement associée au busulfan et à certains protocoles d'essais. Son utilisation devrait diminuer à mesure que les alternatives orales et sous-cutanées s'élargissent.
Par utilisateur final :
les organisations de recherche en tête tandis que les hôpitaux se développentLes organisations de recherche représentaient 46,9 % de la taille du marché de la thrombocythémie essentielle en 2025. Leur position reflète l'importance des essais de Phase 2 et de Phase 3 dans la fourniture de traitements avant une disponibilité commerciale plus large. SHORESPAN-007, EXCALIBUR-ET2, VECTRA, IDEAL et CLARITY-101 placent les centres de recherche académiques et cliniques au cœur de la délivrance des médicaments. Ce schéma est courant lorsqu'une maladie rare dispose d'un pipeline clinique en croissance. Il reflète également la concentration des tests moléculaires et de l'expertise spécialisée dans ces centres. Les sites de recherche resteront importants pendant que les preuves pivotales sont en cours de développement.
Les hôpitaux devraient croître à un CAGR de 9,1 % jusqu'en 2031. L'utilisation commerciale potentielle du ropéginterféron après la décision de la FDA en août 2026 pourrait soutenir l'activité des formulaires hospitaliers. L'inclusion dans les directives du NCCN peut également soutenir les décisions de prescription institutionnelle. Les cliniques spécialisées et les cabinets d'hématologie communautaire représentent une opportunité à un stade ultérieur. Leur rôle devrait croître une fois que les parcours thérapeutiques seront mieux établis et que l'accès aux tests s'améliorera. Cela déplacerait davantage de traitements des institutions axées sur les essais vers des contextes de soins courants.
Analyse géographique
Marché de la Thrombocytémie Essentielle en Amérique du Nord et en Europe
L'Amérique du Nord détenait 42,4 % de la part de marché de la thrombocytémie essentielle en 2025. La région bénéficie d'une dense base de spécialistes en hématologie, de voies de remboursement établies pour les thérapies des néoplasmes myéloprolifératifs et de prix plus élevés pour les médicaments de marque. L'examen par la FDA du ropeginterféron alfa-2b est un facteur à court terme pour les États-Unis. L'inclusion dans les lignes directrices du NCCN est importante pour l'accès aux formulaires des soins gérés. L'Europe est le deuxième bloc régional en importance, avec l'Allemagne, le Royaume-Uni et la France comme principaux contributeurs. ERN-EuroBloodNet soutient le signalement diagnostique et l'accès aux essais cliniques dans toute la région.
Marché de la Thrombocytémie Essentielle en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,4 % jusqu'en 2031, soit le taux géographique le plus rapide. Le vieillissement des populations au Japon et en Corée du Sud, l'amélioration de l'accès aux maladies rares en Chine, ainsi qu'un plus grand nombre de spécialistes en hématologie en Inde et en Australie soutiennent cette position. Le programme domestique chinois OB756 pourrait offrir une alternative locale dans des contextes de traitement plus sensibles aux prix. L'approbation au Japon en 2023 de BESREMi pour la polyglobulie de Vaquez a créé une familiarité réglementaire avec le ropeginterféron. La base de fabrication de génériques en Inde favorise un large accès à l'hydroxyurée à faible coût, tout en limitant les revenus des médicaments de marque. Un dépistage plus large des mutations JAK2 et CALR dans les laboratoires de premier niveau peut transformer une thrombocytose auparavant non reconnue en maladie confirmée.
Marché de la Thrombocytémie Essentielle au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient, l'Afrique et l'Amérique du Sud représentent une part plus modeste mais stratégiquement pertinente du marché de la thrombocytémie essentielle. L'Arabie Saoudite et les Émirats Arabes Unis investissent dans des centres d'oncologie spécialisés et des registres de maladies rares. La densité inégale des hématologistes et la capacité de tests moléculaires continuent de retarder le diagnostic dans de nombreux contextes. Le Brésil et l'Argentine sont en tête des opportunités en Amérique du Sud, tandis que le système de santé publique brésilien inscrit l'hydroxyurée comme médicament essentiel. Les contrôles des prix et les réseaux de spécialistes limités contraignent l'utilisation des thérapies de deuxième ligne de marque. La croissance jusqu'en 2031 dépendra davantage des infrastructures de santé et des politiques relatives aux maladies rares que des lancements de médicaments à court terme.

Paysage concurrentiel
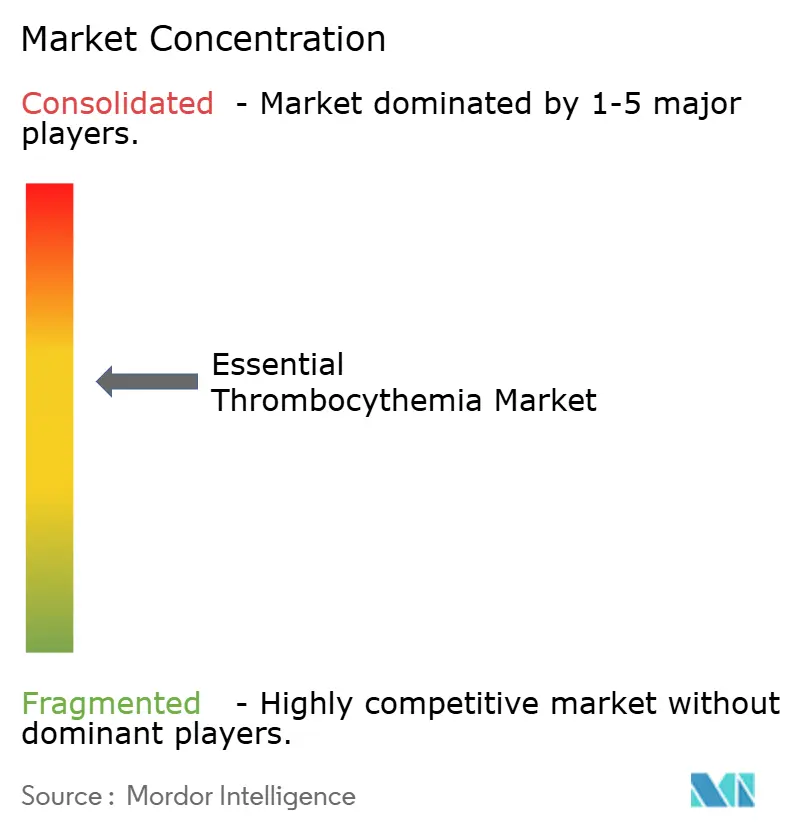
Le marché de la thrombocythémie essentielle est modérément fragmenté au niveau des médicaments de marque. PharmaEssentia, Incyte et Novartis détiennent les positions les plus avancées à court terme, tandis que Step Pharma et Oryzon Genomics développent des approches plus récentes. L'hydroxyurée générique, l'anagrélide et le busulfan ont historiquement défini la concurrence au niveau du traitement. Le statut de catégorie 1 du NCCN pour le ropéginterféron et la décision réglementaire américaine en attente créent un segment premium plus crédible. L'INCA033989 d'Incyte vise le groupe muté CALR, qui représente environ 25 % des cas dans l'analyse fournie.
Les entreprises poursuivant des mécanismes indépendants de la mutation adoptent une position différente. Le bomedemstat utilise l'inhibition de LSD1, tandis que le dencatistat cible CTPS1. Ces approches peuvent servir les maladies triple-négatives ainsi que les patients dont la maladie ne correspond pas à une approche thérapeutique à conducteur unique. Les besoins non satisfaits importants restent les thérapies qui démontrent une régression médullaire et les combinaisons pour les patients présentant des caractéristiques à haut risque chevauchantes. Les fabricants de génériques tels que Teva Pharmaceutical et USV Private Limited conservent une position durable en première ligne grâce à l'hydroxyurée. Cette position est peu susceptible de changer sans preuves de Phase 3 d'une meilleure survie ou d'un risque de transformation plus faible avec des alternatives de marque.
Les programmes en phase avancée dont la maturation est attendue entre 2026 et 2029 pourraient accroître l'activité de licence et de partenariat. Les petites entreprises de biotechnologie pourraient rechercher des partenaires plus importants disposant de l'infrastructure nécessaire après la preuve de concept. L'activité de brevets d'Incyte autour des épitopes d'anticorps mutants CALR indique des efforts pour protéger une nouvelle forme de propriété intellectuelle. La stratégie réglementaire de PharmaEssentia pour le ropéginterféron est un deuxième exemple d'une entreprise utilisant les résultats cliniques et le soutien des directives pour étendre l'utilisation dans la thrombocythémie essentielle. L'entrée de Step Pharma dans l'essai de Phase 2 VECTRA est un troisième exemple d'un mécanisme différencié progressant à travers les sous-types de mutation. Aucune part combinée pour les principales entreprises n'a été fournie, de sorte qu'un score de concentration ne peut pas être attribué sans créer des données non étayées.
Leaders du secteur de la thrombocythémie essentielle
Bristol Myers Squibb Company
Novartis AG
Incyte Corporation
PharmaEssentia Corporation
Geron Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Thrombocytémie Essentielle
- Abbvie
- AstraZeneca
- Bristol-Myers Squibb
- Geron Corporation
- Incyte
- Novartis
- Oryzon Genomics, S.A.
- Pfizer
- PharmaEssentia Corporation
- Roche
- Step Pharma, SAS
- Teva Pharmaceutical Industries
- Takeda Pharmaceuticals
- USV Private Limited

Recent Industry Developments in Marché de la Thrombocytémie Essentielle
- Août 2026 : La FDA a accepté la demande supplémentaire de licence biologique de PharmaEssentia pour le ropéginterféron alfa-2b-njft dans la thrombocythémie essentielle et a fixé une date d'objectif PDUFA au 30 août 2026.
- Juin 2026 : Oryzon Genomics a inclus le premier patient dans l'essai de Phase 2 IDEAL de l'iadademstat chez des patients résistants ou intolérants à l'hydroxyurée. L'étude multicentrique en Espagne comprend jusqu'à 24 semaines de traitement et une extension de 24 semaines.
- Juin 2026 : Le Ministère de la Santé et du Bien-être de Taïwan a approuvé BESREMi pour la thrombocythémie essentielle, la première approbation mondiale spécifique à la maladie depuis des décennies.
- Février 2026 : L'Agence européenne des médicaments a autorisé la demande d'essai clinique d'Oryzon Genomics pour une étude de Phase 2 de l'iadademstat dans la thrombocythémie essentielle, permettant l'essai IDEAL en Espagne.


Portée du rapport mondial sur le marché de la thrombocythémie essentielle
Selon la portée du rapport, la thrombocythémie essentielle est un trouble myéloprolifératif caractérisé par une surproduction de plaquettes dans la moelle osseuse. Elle peut augmenter le risque de caillots sanguins et de complications hémorragiques.
Le marché de la thrombocythémie essentielle est segmenté par type de médicament, voie d'administration, utilisateur final et géographie. Par type de médicament, le marché est segmenté en aspirine, hydroxyurée, anagrélide, interféron, busulfan et autres types de médicaments. Par voie d'administration, le marché est segmenté en oral, injectable sous-cutané et intraveineux. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques spécialisées, organisations de recherche et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre des valeurs (USD) pour tous les segments ci-dessus.
| Aspirine |
| Hydroxyurée |
| Anagrélide |
| Interféron |
| Busulfan |
| Autres types de médicaments |
| Oral |
| Injectable sous-cutané |
| Intraveineux |
| Hôpitaux |
| Cliniques spécialisées |
| Organisations de recherche |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de médicament | Aspirine | |
| Hydroxyurée | ||
| Anagrélide | ||
| Interféron | ||
| Busulfan | ||
| Autres types de médicaments | ||
| Par voie d'administration | Oral | |
| Injectable sous-cutané | ||
| Intraveineux | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques spécialisées | ||
| Organisations de recherche | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelles sont les prévisions du marché de la thrombocythémie essentielle jusqu'en 2031 ?
Le marché de la thrombocythémie essentielle devrait atteindre 1,40 milliard USD d'ici 2031, avec une expansion à un CAGR de 6,2 % à partir de 2026.
Quel type de thérapie domine l'utilisation thérapeutique pour la thrombocythémie essentielle ?
L'hydroxyurée détenait la plus grande part par type de médicament à 38,5 % en 2025 en raison de son rôle établi et de sa large disponibilité en version générique.
Quelle classe de traitement connaît la croissance la plus rapide dans la thrombocythémie essentielle ?
Les inhibiteurs de JAK devraient croître à un CAGR de 8,5 % jusqu'en 2031, le taux le plus élevé parmi les classes de médicaments.
Pourquoi le ropéginterféron alfa-2b est-il important dans la thrombocythémie essentielle ?
La thérapie a délivré une réponse hématologique durable de 42,9 % dans l'essai SURPASS-ET et a reçu l'approbation de Taïwan pour la thrombocythémie essentielle en 2026.
Quelle région présente les meilleures perspectives de croissance pour le traitement de la thrombocythémie essentielle ?
L'Asie-Pacifique devrait croître à un CAGR de 7,4 % jusqu'en 2031, soutenue par les diagnostics, la capacité spécialisée et les améliorations de l'accès.
Qu'est-ce qui limite l'adoption des nouvelles thérapies contre la thrombocythémie essentielle ?
La présentation asymptomatique, la toxicité liée au traitement, l'accès inégal aux tests moléculaires et les preuves limitées de modification de la maladie peuvent ralentir l'utilisation.
Dernière mise à jour de la page le:



