
Tamaño y Participación del Mercado de Trombocitemia Esencial
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.40 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.21 % |
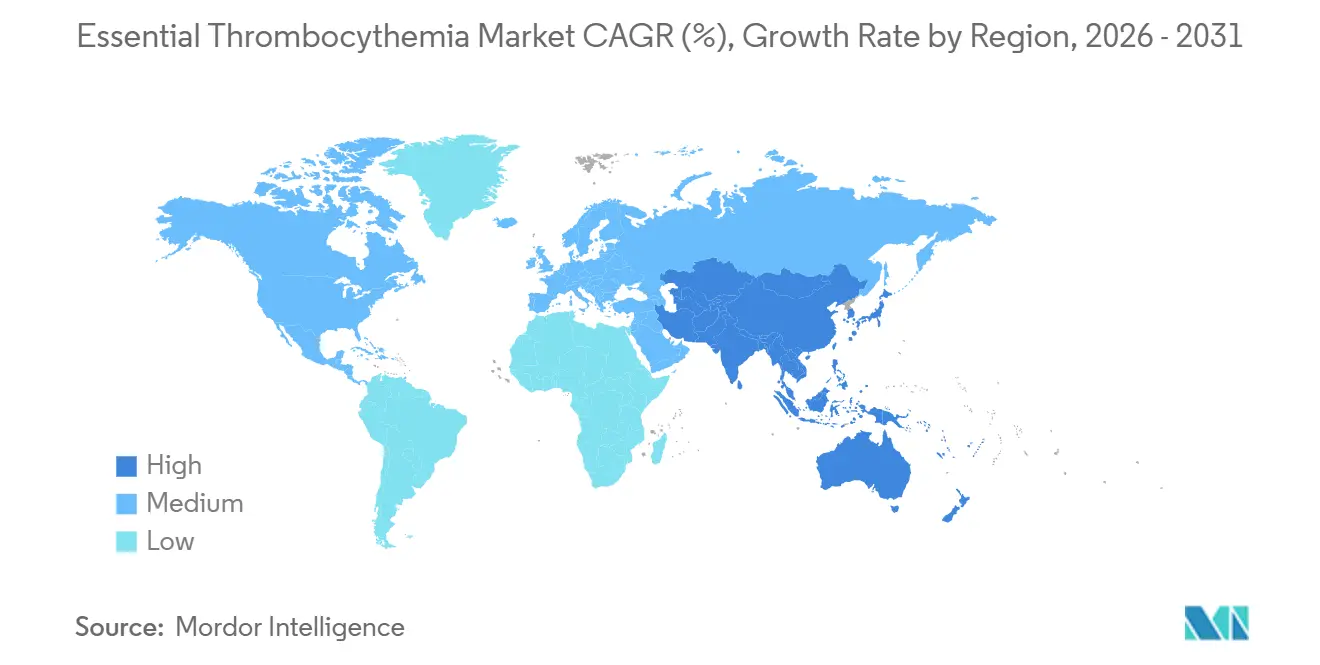
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
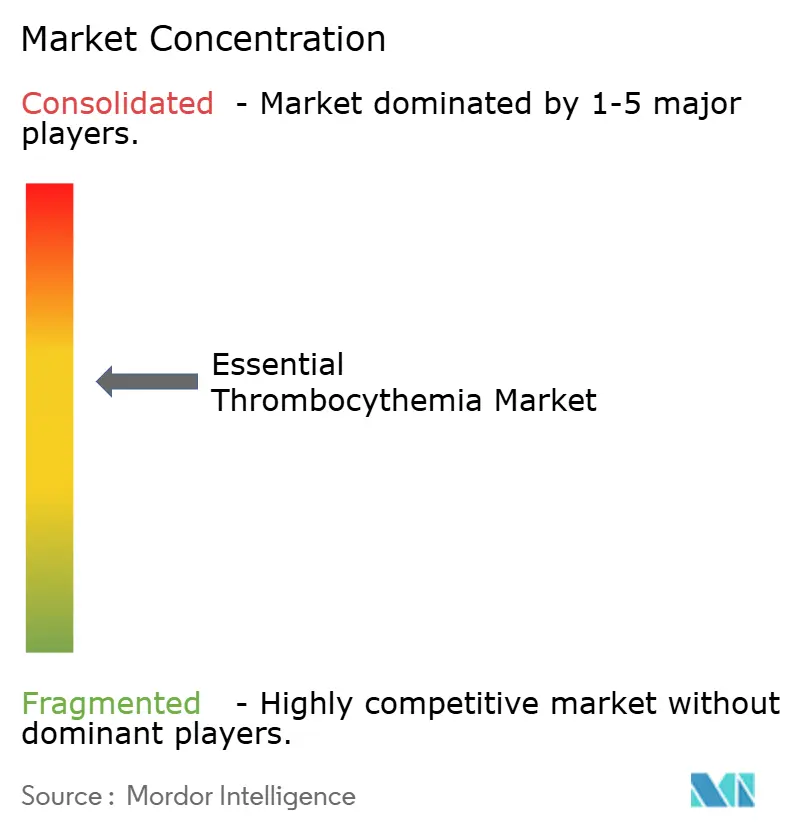
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Trombocitemia Esencial por Mordor Intelligence
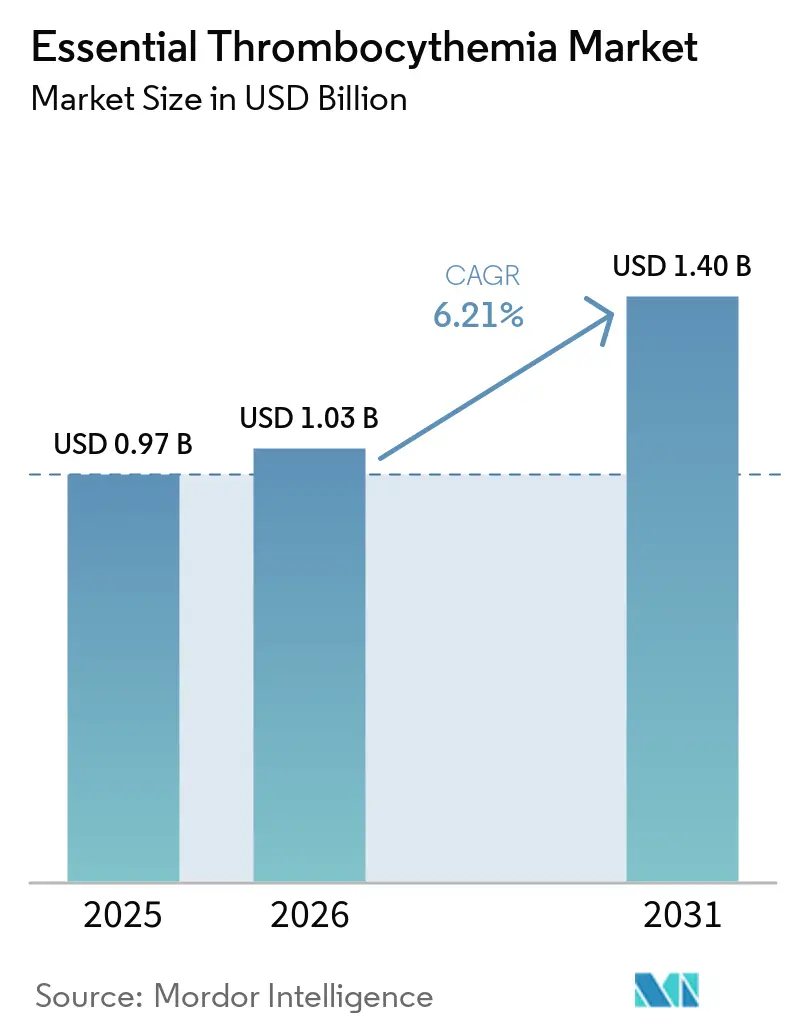
El tamaño del Mercado de Trombocitemia Esencial fue valorado en 0,97 mil millones de USD en 2025 y se estima que crecerá desde 1,03 mil millones de USD en 2026 hasta alcanzar 1,40 mil millones de USD en 2031, a una CAGR del 6,21% durante el período de pronóstico (2026-2031).
La trombocitemia esencial es una neoplasia mieloproliferativa negativa al cromosoma Filadelfia que provoca una sobreproducción clonal de plaquetas y puede requerir tratamiento de por vida. La enfermedad genera costos derivados de la terapia citorreductora, el manejo de eventos trombóticos y el uso de medicamentos de segunda línea. Un mejor reconocimiento de la trombocitosis persistente y un mayor uso de análisis de sangre de rutina están ampliando la población diagnosticada. El mercado de trombocitemia esencial también está avanzando más allá de las terapias genéricas establecidas desde hace tiempo, a medida que progresan los biológicos de interferón y los programas centrados en mutaciones. La aprobación de Taiwán en 2026 del ropeginterferón alfa-2b para la trombocitemia esencial marcó la primera aprobación específica para la enfermedad en décadas.
Conclusiones Clave del Informe
- Por tipo de fármaco, la hidroxiurea representó el 38,5% de la participación del mercado de trombocitemia esencial en 2025, mientras que se prevé que los inhibidores de JAK registren la CAGR más alta del 8,5% hasta 2031.
- Por vía de administración, las terapias orales representaron el 55,3% de los ingresos globales en 2025, mientras que se prevé que los inyectables subcutáneos crezcan a una CAGR del 8,3% hasta 2031.
- Por usuario final, las organizaciones de investigación representaron el 46,9% de los ingresos globales en 2025, mientras que se prevé que los hospitales se expandan a una CAGR del 9,1% hasta 2031.
- Por geografía, América del Norte representó el 42,4% de los ingresos globales en 2025, mientras que se prevé que Asia-Pacífico avance a una CAGR del 7,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Prevalencia Diagnosticada de Trombocitemia Esencial | +1.40% | Global, con ganancias a corto plazo en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Diagnóstico Temprano Mediante Pruebas Moleculares | +0.90% | América del Norte y Europa, seguidas de los principales mercados de Asia-Pacífico, Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Adopción de Terapias de Acción Prolongada y Dirigidas | +1.70% | América del Norte, Europa y los principales mercados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Ensayos Clínicos y Desarrollo de Medicamentos Huérfanos | +0.80% | Global, con Estados Unidos, Europa, España, Taiwán y Canadá como centros de ensayos | Largo plazo (≥ 4 años) |
| Necesidad de Tratamiento Persistente en Pacientes Resistentes o Intolerantes a la Hidroxiurea | +0.90% | América del Norte, Europa, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Uso Creciente de la Selección de Tratamiento Definida por Biomarcadores | +0.60% | América del Norte y Europa, con ganancias tempranas en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia Diagnosticada de Trombocitemia Esencial
El mercado de trombocitemia esencial está siendo respaldado por un grupo más amplio de pacientes diagnosticados, más que por un cambio en la biología de la enfermedad. Los médicos de atención primaria son más propensos a investigar la trombocitosis persistente, mientras que las pruebas automatizadas de hemograma completo son más comunes en la atención preventiva. Estos cambios pueden identificar casos que anteriormente se atribuían a trombocitosis inflamatoria o reactiva. Una cohorte retrospectiva de la Clínica Mayo de 1.000 pacientes reportó una edad media de diagnóstico de 58 años y un 63% de pacientes femeninas[1]Academia Estadounidense de Médicos de Familia, "Trombocitosis: Revisión Rápida de Evidencia," American Family Physician, aafp.org.. El perfil del paciente se superpone con grupos que utilizan regularmente el cribado de salud en sistemas de salud de mayores ingresos. Dado que la trombocitemia esencial es crónica y no tiene cura, cada diagnóstico adicional puede crear una relación de tratamiento prolongada.
Un mayor uso de registros de enfermedades raras también puede mejorar la visibilidad de los casos diagnosticados. La Red de Referencia Europea para Enfermedades Hematológicas Raras está ayudando a organizar el reporte y el acceso a ensayos en partes de Europa. El mercado de trombocitemia esencial se beneficia cuando los sistemas de salud pueden identificar a los pacientes antes y conectarlos con servicios especializados. Este proceso puede reducir el tiempo entre un recuento sanguíneo anormal y un diagnóstico confirmado. También puede ampliar el grupo elegible para terapia citorreductora o ensayos clínicos. El efecto debería ser más visible donde la capacidad especializada en hematología está creciendo desde una base más baja.
Diagnóstico Temprano Mediante Pruebas Moleculares
Las pruebas moleculares están acortando el camino desde la trombocitosis persistente hasta un diagnóstico confirmado. Las pruebas de JAK2 V617F, CALR y MPL apoyan una clasificación más consistente de los pacientes. La práctica diagnóstica basada en la OMS requiere pruebas de CALR y MPL cuando la prueba de JAK2 V617F es negativa. Esta secuencia puede reducir la incertidumbre diagnóstica y ayudar a los pacientes a calificar para el tratamiento y el reembolso. Las pruebas más amplias también proporcionan una base más clara para la inscripción en ensayos clínicos. El mercado de trombocitemia esencial depende, por tanto, cada vez más del acceso a métodos de laboratorio validados.
La secuenciación de nueva generación puede identificar comutaciones en reguladores epigenéticos, incluidos ASXL1, EZH2 e IDH2. Estos hallazgos pueden ayudar a los clínicos a evaluar el riesgo de progresión y considerar el tratamiento antes en grupos de mayor riesgo. Las poblaciones definidas por mutaciones también son cada vez más importantes para los programas de desarrollo de fármacos. Las pruebas estandarizadas apoyan una identificación más rápida de pacientes para estos ensayos. Las empresas pueden tener una ventaja cuando su objetivo puede identificarse mediante paneles de laboratorio utilizados en las directrices nacionales. Esta relación vincula la capacidad diagnóstica tanto con el acceso a los fármacos como con el ritmo del desarrollo clínico.
Adopción de Terapias de Acción Prolongada y Dirigidas
El ropeginterferón alfa-2b es un desarrollo central en el mercado de trombocitemia esencial porque aporta una opción biológica más nueva a los pacientes que no responden a las terapias establecidas o no pueden tolerarlas. En el ensayo de Fase 3 SURPASS-ET, el ropeginterferón produjo una tasa de respuesta hematológica duradera del 42,9% en comparación con el 6,0% de la anagrelida. Los eventos trombóticos mayores ocurrieron en el 1,1% de los pacientes que recibieron ropeginterferón y en el 8,8% de los pacientes que recibieron anagrelida en ese estudio. Los eventos adversos graves relacionados con el tratamiento se reportaron en el 2,2% y el 10% de los pacientes, respectivamente. Estos resultados refuerzan el argumento clínico a favor de una opción de interferón de acción más prolongada. También ejercen mayor presión sobre los tratamientos de segunda línea establecidos.
Las Guías de Práctica Clínica de la NCCN incluyeron al ropeginterferón alfa-2b como opción de tratamiento preferida de Categoría 1 para pacientes de alto riesgo con una respuesta inadecuada a las terapias existentes en enero de 2026. Un análisis de la ASCO 2026 reportó una supervivencia libre de progresión estimada a 24 meses del 76,9% con ropeginterferón desde el inicio y del 43,1% con inicio diferido. Taiwán aprobó la terapia para la trombocitemia esencial en 2026. En Estados Unidos, la FDA estableció el 30 de agosto de 2026 como fecha objetivo PDUFA para la solicitud suplementaria. Esta decisión puede afectar la prescripción de segunda línea y los planes de formulario hospitalario.
Expansión de Ensayos Clínicos y Desarrollo de Medicamentos Huérfanos
El panorama de ensayos ahora incluye anticuerpos dirigidos a CALR, inhibidores de LSD1, inhibidores de CTPS1 e inhibidores selectivos de JAK2. Estos programas buscan atender a grupos de pacientes con opciones aprobadas limitadas. El INCA033989 de Incyte se dirige selectivamente a la calreticulina mutante, y su estudio de Fase 3 EXCALIBUR-ET2 está planificado para 2026[2]Springer AdisInsight, diciembre de 2025; ClinicalTrials.gov, NCT07623200. Step Pharma avanzó con dencatistat, un inhibidor oral de CTPS1, hacia el ensayo de Fase 2 VECTRA en junio de 2026. La inscripción en la Fase 1b cubrió enfermedad con mutación JAK2, mutación CALR, mutación MPL y triple negativa.
El bomedemstat de Merck está siendo evaluado en estudios de Fase 3 en poblaciones sin tratamiento citorreductor previo y resistentes a la hidroxiurea. El ensayo de Fase 3 SHORESPAN-007 compara el bomedemstat con la hidroxiurea y planea inscribir a 300 participantes. La designación de Medicamento Huérfano puede proporcionar 7 años de exclusividad en el mercado estadounidense para los productos que califiquen. Este marco apoya la inversión en una población de pacientes que de otro modo sería difícil de atender a través de modelos comerciales convencionales. Es probable que el mercado de trombocitemia esencial vea más mecanismos competidores a medida que estos programas maduren.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Opciones Limitadas de Modificación de la Enfermedad y Curativas | -1.30% | Global, con mayor efecto donde los formularios son dirigidos por el gobierno | Largo plazo (≥ 4 años) |
| Citopenia y Toxicidad Cardiovascular Relacionadas con el Tratamiento | -0.80% | América del Norte y Europa, seguidas de Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Retraso Diagnóstico por Presentación Asintomática o Incidental | -0.70% | Asia-Pacífico, Oriente Medio y África, América del Sur y entornos rurales europeos | Mediano plazo (2-4 años) |
| Población Pequeña y Geográficamente Dispersa Elegible para Ensayos | -0.40% | Global, con límites de inscripción en Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Opciones Limitadas de Modificación de la Enfermedad y Curativas
Actualmente ninguna terapia aprobada elimina la mieloproliferación clonal subyacente en la trombocitemia esencial. La progresión a mielofibrosis se reportó en el 0,8%-5% de los casos a los 10 años y en hasta el 15% de los casos a los 15 años. Esta brecha limita la prima que los reguladores y los pagadores pueden aceptar para los medicamentos más nuevos. También mantiene a muchos pacientes bien controlados en hidroxiurea genérica de bajo costo. El mercado de trombocitemia esencial enfrenta, por tanto, una compensación persistente entre la necesidad médica no satisfecha y la evidencia limitada de modificación de la enfermedad. Una evidencia más sólida de prevención de la progresión cambiaría esta evaluación.
El bomedemstat ha mostrado una reducción de la carga alélica de JAK2 junto con la normalización plaquetaria en su programa de desarrollo. El INCA033989 fue diseñado para suprimir la hematopoyesis maligna impulsada por CALR mutante mientras preserva los progenitores normales. Ambos enfoques buscan ir más allá del control de síntomas y recuentos sanguíneos, pero los datos confirmatorios de Fase 3 aún están pendientes. Las discusiones sobre reembolso seguirán dependiendo de si el beneficio clínico puede demostrarse de manera sostenida. Hasta entonces, los tratamientos genéricos conservan un papel importante. El mercado de trombocitemia esencial crecerá más lentamente de lo que lo haría bajo una afirmación de modificación de la enfermedad claramente validada.
Citopenia y Toxicidad Cardiovascular Relacionadas con el Tratamiento
Los tratamientos citorreductores tienen perfiles de efectos adversos que pueden limitar la optimización de la dosis y provocar interrupciones. La hidroxiurea puede causar citopenias, efectos mucocutáneos y úlceras en las piernas. La anagrelida tiene riesgos cardiovasculares relacionados con la dosis, incluidas arritmias y retención de líquidos. Los interferones pueden causar síntomas similares a la gripe y reacciones autoinmunes. En SURPASS-ET, la interrupción relacionada con eventos adversos ocurrió en el 18,8% de los receptores de anagrelida y en el 5,5% de los receptores de ropeginterferón. Esta comparación confirma tanto la mayor carga de tratamiento como la ventaja de seguridad relativa del ropeginterferón.
Los inhibidores de JAK que ingresan a este entorno también requieren una titulación cuidadosa de la dosis porque puede ocurrir trombocitopenia emergente del tratamiento. Esto crea una ventana terapéutica estrecha y aumenta la necesidad de caracterización clínica. Los prescriptores pueden mantenerse cautelosos cuando un paciente está estable con un medicamento genérico familiar. El monitoreo de seguridad es especialmente relevante para las terapias destinadas al uso a largo plazo. El mercado de trombocitemia esencial debe, por tanto, competir en tolerabilidad además de en tasas de respuesta. Mejores resultados de seguridad pueden ser tan importantes como la eficacia para desplazar el uso hacia opciones de marca más nuevas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fármaco:
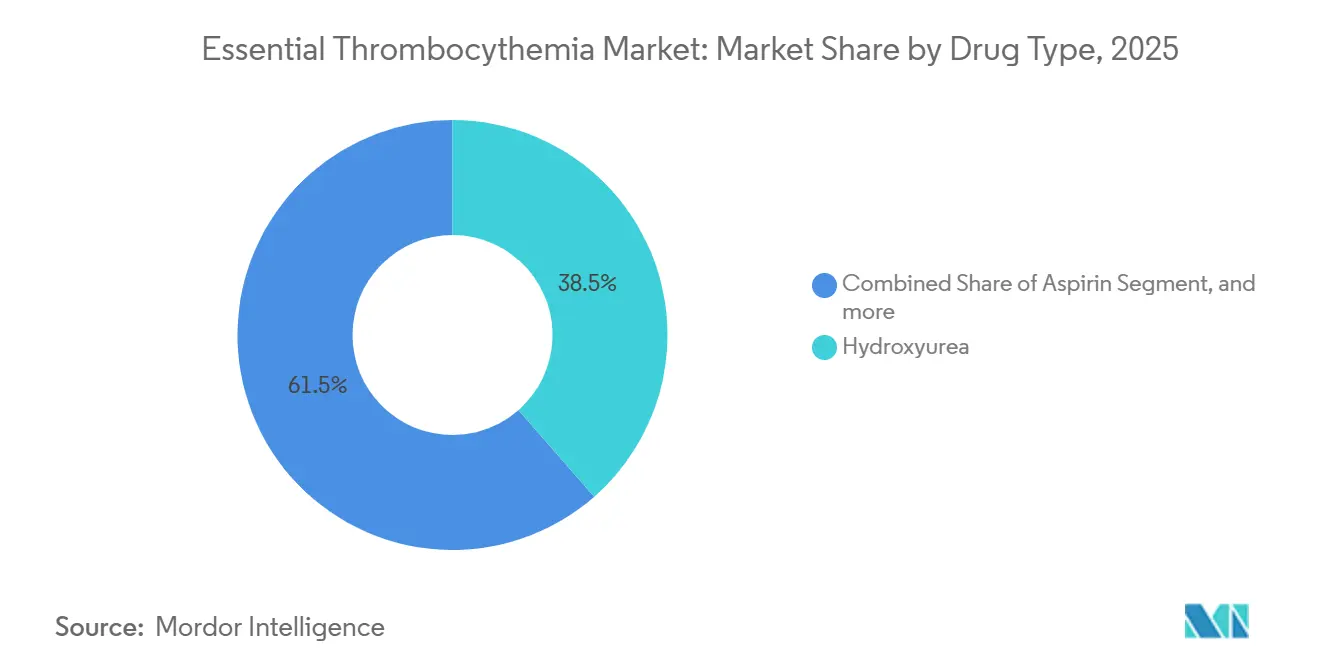
La Hidroxiurea Sigue Siendo Establecida Mientras los Agentes Más Nuevos Reconfiguran la Atención de Segunda LíneaLa hidroxiurea representó el 38,5% del tamaño del mercado de trombocitemia esencial en 2025. Su posición refleja décadas de uso de primera línea, un manejo de seguridad familiar y un bajo costo donde los genéricos están disponibles. El fármaco sigue siendo central en las vías de tratamiento incluso a medida que avanzan mecanismos más nuevos. Se prevé que los inhibidores de JAK crezcan a una CAGR del 8,5% hasta 2031, la tasa más rápida entre las clases de fármacos. OB756 produjo una respuesta hematológica completa del 65,6% en la semana 24 en un estudio de Fase 2 de pacientes resistentes o intolerantes a la hidroxiurea o intolerantes al interferón[3]European PMC, "Eficacia y seguridad de OB756 (un nuevo inhibidor selectivo de JAK2) para la trombocitemia esencial en pacientes intolerantes o resistentes a la hidroxiurea o intolerantes al interferón: Un estudio de fase 2, abierto, multicéntrico." europepmc.org.. Este resultado muestra el interés en la inhibición selectiva de JAK2 para pacientes difíciles de tratar.
La anagrelida sigue siendo una opción de segunda línea establecida, pero el ropeginterferón la superó en todos los criterios de valoración de SURPASS-ET. La decisión regulatoria de Estados Unidos programada para agosto de 2026 podría influir en su uso futuro. El busulfán continúa sirviendo a un grupo más pequeño de pacientes mayores de alto riesgo que no pueden tolerar los agentes estándar. El bomedemstat, el iadademstat y el dencatistat representan programas de desarrollo de mayor riesgo con potencial de uso diferenciado si los datos fundamentales son positivos. Su valor depende de más que el control plaquetario, porque los fármacos genéricos ya abordan esta necesidad para muchos pacientes. Es probable que el mercado de trombocitemia esencial se separe entre la terapia establecida de bajo costo y las opciones de marca para entornos clínicos definidos.


Por Vía de Administración:
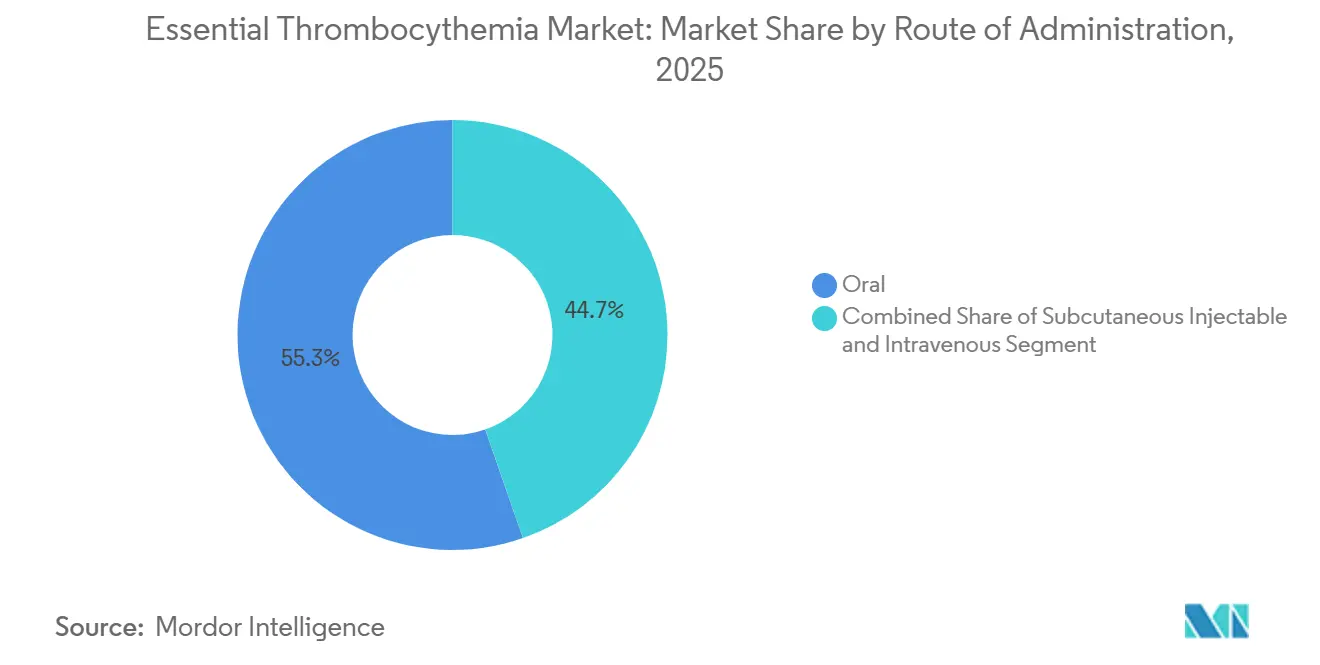
Las Terapias Orales Lideran Mientras los Productos Subcutáneos AvanzanLas terapias orales representaron el 55,3% del tamaño del mercado de trombocitemia esencial en 2025. La hidroxiurea, la anagrelida, el busulfán y los candidatos orales de LSD1 respaldan esta posición. El tratamiento oral se adapta a una enfermedad crónica porque muchos pacientes pueden administrarse la terapia ellos mismos. También se alinea con la larga duración de la atención. Se prevé que las terapias subcutáneas se expandan a una CAGR del 8,3% hasta 2031. Este crecimiento está estrechamente vinculado al ropeginterferón alfa-2b y su esquema de dosificación cada 2 semanas.
En SURPASS-ET, la carga alélica media de JAK2 en el brazo de ropeginterferón disminuyó del 33,7% al inicio al 25,3% a los 12 meses. El brazo de anagrelida cambió del 39,7% al 37,3% durante el mismo período. Esto proporciona un criterio de valoración molecular medible que las terapias genéricas orales no ofrecen. Puede apoyar las discusiones de reembolso basadas en valor para los biológicos inyectables. La administración intravenosa tiene un papel menor, principalmente asociado con el busulfán y protocolos de ensayos seleccionados. Se espera que su uso disminuya a medida que las alternativas orales y subcutáneas se amplíen.
Por Usuario Final:
Las Organizaciones de Investigación Lideran Mientras los Hospitales se ExpandenLas organizaciones de investigación representaron el 46,9% del tamaño del mercado de trombocitemia esencial en 2025. Su posición refleja la importancia de los ensayos de Fase 2 y Fase 3 en la entrega de tratamiento antes de una disponibilidad comercial más amplia. SHORESPAN-007, EXCALIBUR-ET2, VECTRA, IDEAL y CLARITY-101 sitúan a los centros de investigación académica y clínica en el centro de la distribución de fármacos. Este patrón es común cuando una enfermedad rara tiene una creciente cartera clínica. También refleja la concentración de pruebas moleculares y experiencia especializada en estos centros. Los sitios de investigación seguirán siendo importantes mientras se desarrolla la evidencia fundamental.
Se prevé que los hospitales crezcan a una CAGR del 9,1% hasta 2031. El posible uso comercial del ropeginterferón tras la decisión de la FDA en agosto de 2026 podría respaldar la actividad del formulario hospitalario. La inclusión en la NCCN puede apoyar aún más las decisiones de prescripción institucional. Las clínicas especializadas y las consultas de hematología comunitaria representan una oportunidad en una etapa posterior. Su papel debería crecer una vez que las vías de tratamiento se estabilicen y mejore el acceso a las pruebas. Esto desplazaría más tratamiento desde instituciones centradas en ensayos hacia entornos de atención rutinaria.
Análisis Geográfico
Mercado de Trombocitemia Esencial en América del Norte y Europa
América del Norte concentró el 42,4% de la cuota del mercado de trombocitemia esencial en 2025. La región se beneficia de una densa base de especialistas en hematología, vías de reembolso consolidadas para las terapias contra neoplasias mieloproliferativas y precios más elevados para los medicamentos de marca. La revisión por parte de la FDA del ropeginterferón alfa-2b es un factor a corto plazo para los Estados Unidos. La inclusión en las guías de la NCCN es importante para el acceso a los formularios de atención gestionada. Europa es el segundo bloque regional en importancia, con Alemania, el Reino Unido y Francia como principales contribuyentes. ERN-EuroBloodNet apoya el reporte diagnóstico y el acceso a ensayos clínicos en toda la región.
Mercado de Trombocitemia Esencial en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 7,4% hasta 2031, la tasa geográfica más elevada. El envejecimiento de la población en Japón y Corea del Sur, la mejora del acceso a enfermedades raras en China y un mayor número de hematólogos especialistas en India y Australia respaldan esta posición. El programa doméstico OB756 de China podría ofrecer una alternativa local en entornos de tratamiento más sensibles al precio. La aprobación en Japón en 2023 de BESREMi para la policitemia vera ha generado familiaridad regulatoria con el ropeginterferón. La base de fabricación de genéricos de India favorece el amplio acceso a la hidroxiurea de bajo costo, al tiempo que limita los ingresos de los medicamentos de marca. Una mayor realización de pruebas de JAK2 y CALR en laboratorios de primer nivel puede convertir trombocitosis previamente no reconocidas en enfermedad confirmada.
Mercado de Trombocitemia Esencial en Oriente Medio, África y América del Sur
Oriente Medio y África, junto con América del Sur, representan una cuota menor pero estratégicamente relevante del mercado de trombocitemia esencial. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en centros oncológicos especializados y registros de enfermedades raras. La desigual densidad de hematólogos y la capacidad de diagnóstico molecular continúan retrasando el diagnóstico en muchos entornos. Brasil y Argentina lideran la oportunidad en América del Sur, mientras que el sistema de salud pública de Brasil incluye la hidroxiurea como medicamento esencial. Los controles de precios y las redes limitadas de especialistas restringen el uso de terapias de segunda línea de marca. El crecimiento hasta 2031 dependerá más de la infraestructura sanitaria y de las políticas sobre enfermedades raras que de los lanzamientos de medicamentos a corto plazo.

Panorama Competitivo
El mercado de trombocitemia esencial está moderadamente fragmentado a nivel de marca. PharmaEssentia, Incyte y Novartis ocupan las posiciones más avanzadas a corto plazo, mientras que Step Pharma y Oryzon Genomics están desarrollando enfoques más nuevos. La hidroxiurea genérica, la anagrelida y el busulfán han definido históricamente la competencia a nivel de tratamiento. El estatus de Categoría 1 de la NCCN del ropeginterferón y la decisión regulatoria pendiente en Estados Unidos están creando un segmento premium más creíble. El INCA033989 de Incyte está dirigido al grupo con mutación CALR, que representa aproximadamente el 25% de los casos en el análisis proporcionado.
Las empresas que persiguen mecanismos agnósticos a la mutación están adoptando una posición diferente. El bomedemstat utiliza la inhibición de LSD1, mientras que el dencatistat se dirige a CTPS1. Estos enfoques pueden atender la enfermedad triple negativa, así como a los pacientes cuya enfermedad no se adapta a un enfoque de tratamiento de un solo impulsor. Las necesidades no satisfechas importantes siguen siendo las terapias que demuestran regresión medular y las combinaciones para pacientes con características de alto riesgo superpuestas. Los fabricantes de genéricos como Teva Pharmaceutical y USV Private Limited conservan una posición duradera de primera línea a través de la hidroxiurea. Es poco probable que esa posición cambie sin evidencia de Fase 3 de mejor supervivencia o menor riesgo de transformación con alternativas de marca.
Los programas en etapa avanzada que se espera maduren entre 2026 y 2029 pueden aumentar la actividad de licencias y asociaciones. Las empresas de biotecnología más pequeñas pueden buscar socios más grandes con la infraestructura necesaria después de la prueba de concepto. La actividad de patentes de Incyte en torno a los epítopos de anticuerpos mutantes de CALR indica esfuerzos para proteger una nueva forma de propiedad intelectual. La estrategia regulatoria de PharmaEssentia para el ropeginterferón es un segundo ejemplo de una empresa que utiliza resultados clínicos y apoyo de directrices para ampliar el uso en trombocitemia esencial. El avance de Step Pharma hacia el ensayo de Fase 2 VECTRA es un tercer ejemplo de un mecanismo diferenciado que avanza en los subtipos de mutación. No se proporcionó una participación combinada para las principales empresas, por lo que no se puede asignar una puntuación de concentración sin crear datos no respaldados.
Líderes de la Industria de Trombocitemia Esencial
Bristol Myers Squibb Company
Novartis AG
Incyte Corporation
PharmaEssentia Corporation
Geron Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Trombocitemia Esencial
- Abbvie
- AstraZeneca
- Bristol-Myers Squibb
- Geron Corporation
- Incyte
- Novartis
- Oryzon Genomics, S.A.
- Pfizer
- PharmaEssentia Corporation
- Roche
- Step Pharma, SAS
- Teva Pharmaceutical Industries
- Takeda Pharmaceuticals
- USV Private Limited

Recent Industry Developments in Mercado de Trombocitemia Esencial
- Agosto de 2026: La FDA aceptó la Solicitud de Licencia Biológica suplementaria de PharmaEssentia para el ropeginterferón alfa-2b-njft en trombocitemia esencial y estableció el 30 de agosto de 2026 como fecha objetivo PDUFA.
- Junio de 2026: Oryzon Genomics inscribió al primer paciente en el ensayo IDEAL de Fase 2 de iadademstat en pacientes resistentes o intolerantes a la hidroxiurea. El estudio multicéntrico en España incluye hasta 24 semanas de tratamiento y una extensión de 24 semanas.
- Junio de 2026: El Ministerio de Salud y Bienestar de Taiwán aprobó BESREMi para la trombocitemia esencial, la primera aprobación global específica para la enfermedad en décadas.
- Febrero de 2026: La Agencia Europea de Medicamentos autorizó la Solicitud de Ensayo Clínico de Oryzon Genomics para un estudio de Fase 2 de iadademstat en trombocitemia esencial, habilitando el ensayo IDEAL en España.


Alcance del Informe Global del Mercado de Trombocitemia Esencial
Según el alcance del informe, la trombocitemia esencial es un trastorno mieloproliferativo caracterizado por una sobreproducción de plaquetas en la médula ósea. Puede aumentar el riesgo de coágulos sanguíneos y complicaciones hemorrágicas.
El mercado de trombocitemia esencial está segmentado por tipo de fármaco, vía de administración, usuario final y geografía. Por tipo de fármaco, el mercado está segmentado en aspirina, hidroxiurea, anagrelida, interferón, busulfán y otros tipos de fármacos. Por vía de administración, el mercado está segmentado en oral, inyectable subcutáneo e intravenoso. Por usuario final, el mercado está segmentado en hospitales, clínicas especializadas, organizaciones de investigación y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
| Aspirina |
| Hidroxiurea |
| Anagrelida |
| Interferón |
| Busulfán |
| Otros Tipos de Fármacos |
| Oral |
| Inyectable Subcutáneo |
| Intravenoso |
| Hospitales |
| Clínicas Especializadas |
| Organizaciones de Investigación |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Fármaco | Aspirina | |
| Hidroxiurea | ||
| Anagrelida | ||
| Interferón | ||
| Busulfán | ||
| Otros Tipos de Fármacos | ||
| Por Vía de Administración | Oral | |
| Inyectable Subcutáneo | ||
| Intravenoso | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Organizaciones de Investigación | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico del mercado de trombocitemia esencial hasta 2031?
Se proyecta que el mercado de trombocitemia esencial alcance 1,40 mil millones de USD en 2031, expandiéndose a una CAGR del 6,2% desde 2026.
¿Qué tipo de terapia lidera el uso en el tratamiento de la trombocitemia esencial?
La hidroxiurea tuvo la mayor participación por tipo de fármaco con el 38,5% en 2025 debido a su papel establecido y su amplia disponibilidad genérica.
¿Qué clase de tratamiento está creciendo más rápido en la trombocitemia esencial?
Se prevé que los inhibidores de JAK crezcan a una CAGR del 8,5% hasta 2031, la tasa más alta entre las clases de fármacos.
¿Por qué es importante el ropeginterferón alfa-2b en la trombocitemia esencial?
La terapia logró una respuesta hematológica duradera del 42,9% en el estudio SURPASS-ET y recibió la aprobación de Taiwán para la trombocitemia esencial en 2026.
¿Qué región tiene las mejores perspectivas de crecimiento para el tratamiento de la trombocitemia esencial?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,4% hasta 2031, respaldada por diagnósticos, capacidad especializada y mejoras en el acceso.
¿Qué limita la adopción de terapias más nuevas para la trombocitemia esencial?
La presentación asintomática, la toxicidad relacionada con el tratamiento, el acceso desigual a las pruebas moleculares y la evidencia limitada de modificación de la enfermedad pueden ralentizar el uso.
Última actualización de la página el:



