
Marktgröße und Marktanteil der Essentiellen Thrombozythämie
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 1.03 Milliarden US-Dollar |
| Marktgröße (2031) | 1.40 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Essentiellen Thrombozythämie von Mordor Intelligence
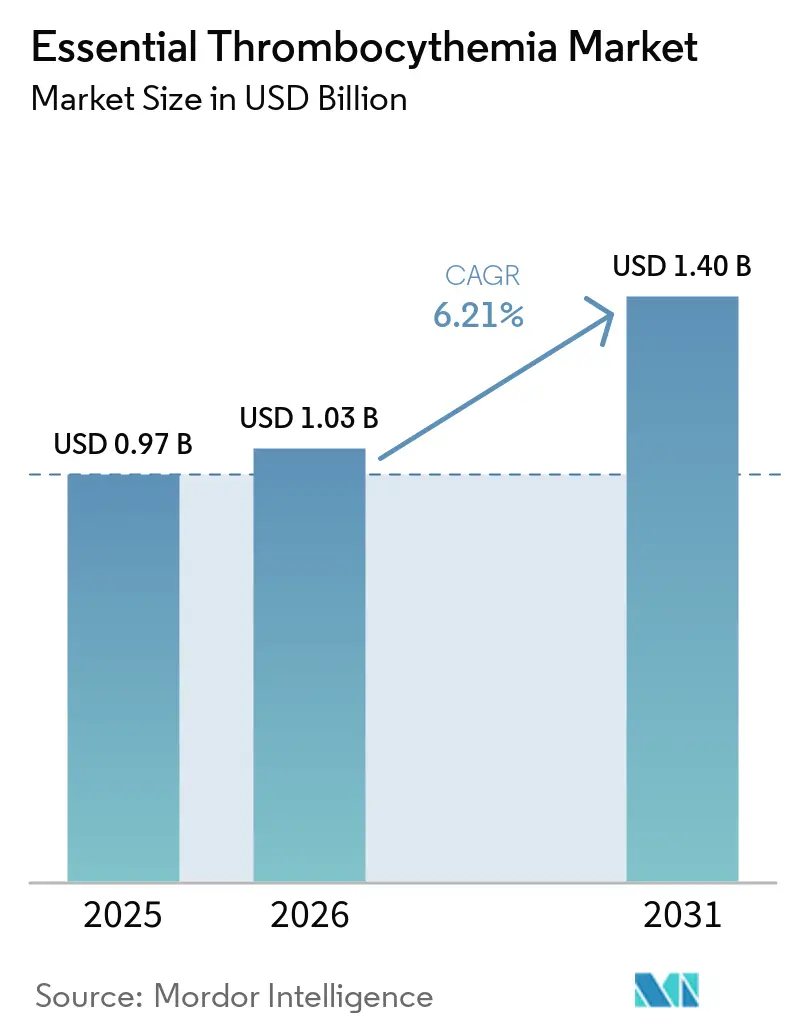
Die Marktgröße der Essentiellen Thrombozythämie wurde im Jahr 2025 auf 0,97 Milliarden USD geschätzt und soll von 1,03 Milliarden USD im Jahr 2026 auf 1,40 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,21 % während des Prognosezeitraums (2026–2031).
Die Essentielle Thrombozythämie ist ein Philadelphia-Chromosom-negatives myeloproliferatives Neoplasma, das eine klonale Thrombozytenüberproduktion verursacht und eine lebenslange Behandlung erfordern kann. Die Erkrankung verursacht Kosten durch zytoreduktive Therapie, das Management thrombotischer Ereignisse und den Einsatz von Zweitlinienmedikamenten. Eine bessere Erkennung persistierender Thrombozytose und eine verstärkte Nutzung routinemäßiger Bluttests erweitern die diagnostizierte Patientenpopulation. Der Markt für Essentielle Thrombozythämie entwickelt sich auch über langjährig etablierte Generikatherapien hinaus, da Interferon-Biologika und mutationsfokussierte Programme Fortschritte machen. Die Zulassung von Ropeginterferon alfa-2b für die Essentielle Thrombozythämie durch Taiwan im Jahr 2026 war die erste krankheitsspezifische Zulassung seit Jahrzehnten.
Wichtigste Erkenntnisse des Berichts
- Nach Arzneimitteltyp hielt Hydroxyharnstoff im Jahr 2025 einen Marktanteil von 38,5 % am Markt für Essentielle Thrombozythämie, während JAK-Inhibitoren bis 2031 die höchste CAGR von 8,5 % verzeichnen sollen.
- Nach Verabreichungsweg hielten orale Therapien im Jahr 2025 einen Anteil von 55,3 % am globalen Umsatz, während subkutane Injektionspräparate bis 2031 mit einer CAGR von 8,3 % wachsen sollen.
- Nach Endnutzer hielten Forschungsorganisationen im Jahr 2025 einen Anteil von 46,9 % am globalen Umsatz, während Krankenhäuser bis 2031 mit einer CAGR von 9,1 % expandieren sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 42,4 % am globalen Umsatz, während Asien-Pazifik bis 2031 mit einer CAGR von 7,4 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende diagnostizierte Prävalenz der Essentiellen Thrombozythämie | +1.40% | Global, mit kurzfristigen Gewinnen in Asien-Pazifik sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Frühere Diagnose durch molekulare Testverfahren | +0.90% | Nordamerika und Europa, gefolgt von den wichtigsten Märkten in Asien-Pazifik, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Einsatz langwirksamer und zielgerichteter Therapien | +1.70% | Nordamerika, Europa und die wichtigsten Märkte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung klinischer Studien und Entwicklung von Arzneimitteln für seltene Erkrankungen | +0.80% | Global, mit den Vereinigten Staaten, Europa, Spanien, Taiwan und Kanada als Studienzentren | Langfristig (≥ 4 Jahre) |
| Anhaltender Behandlungsbedarf bei Hydroxyharnstoff-resistenten oder -intoleranten Patienten | +0.90% | Nordamerika, Europa, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz biomarkerdefinierter Therapieauswahl | +0.60% | Nordamerika und Europa, mit frühen Gewinnen in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende diagnostizierte Prävalenz der Essentiellen Thrombozythämie
Der Markt für Essentielle Thrombozythämie wird durch einen breiteren diagnostizierten Patientenpool unterstützt und nicht durch eine Veränderung der Krankheitsbiologie. Allgemeinmediziner untersuchen persistierende Thrombozytose häufiger, während automatisierte Blutbildtests in der Vorsorgemedizin verbreiteter sind. Diese Veränderungen können Fälle identifizieren, die zuvor auf entzündliche oder reaktive Thrombozytose zurückgeführt wurden. Eine retrospektive Mayo-Clinic-Kohorte von 1.000 Patienten berichtete ein medianes Diagnosealter von 58 Jahren und 63 % weibliche Patienten[1]American Academy of Family Physicians, "Thrombozytose: Rapid Evidence Review," American Family Physician, aafp.org.. Das Patientenprofil überschneidet sich mit Gruppen, die in einkommensstärkeren Gesundheitssystemen regelmäßig Gesundheitsvorsorge in Anspruch nehmen. Da die Essentielle Thrombozythämie chronisch und nicht heilbar ist, kann jede zusätzliche Diagnose eine langfristige Behandlungsbeziehung begründen.
Eine verstärkte Nutzung von Registern für seltene Erkrankungen kann auch die Sichtbarkeit diagnostizierter Fälle verbessern. Das Europäische Referenznetzwerk für seltene hämatologische Erkrankungen trägt dazu bei, die Berichterstattung und den Studienzugang in Teilen Europas zu organisieren. Der Markt für Essentielle Thrombozythämie profitiert, wenn Gesundheitssysteme Patienten früher identifizieren und mit Fachdienstleistungen verbinden können. Dieser Prozess kann die Zeit zwischen einem auffälligen Blutbild und einer bestätigten Diagnose verkürzen. Er kann auch den Pool der für zytoreduktive Therapie oder klinische Studien in Frage kommenden Patienten erweitern. Der Effekt dürfte dort am deutlichsten sichtbar sein, wo die hämatologische Fachkapazität von einer niedrigeren Basis aus wächst.
Frühere Diagnose durch molekulare Testverfahren
Molekulare Testverfahren verkürzen den Weg von persistierender Thrombozytose zu einer bestätigten Diagnose. JAK2 V617F-, CALR- und MPL-Tests unterstützen eine konsistentere Klassifizierung von Patienten. Die auf der WHO-Klassifikation basierende Diagnosepraktik fordert CALR- und MPL-Tests, wenn der JAK2 V617F-Test negativ ist. Diese Abfolge kann diagnostische Unsicherheit reduzieren und Patienten helfen, sich für Behandlung und Kostenerstattung zu qualifizieren. Breitere Tests bieten auch eine klarere Grundlage für die Aufnahme in klinische Studien. Der Markt für Essentielle Thrombozythämie ist daher zunehmend auf den Zugang zu validierten Labormethoden angewiesen.
Next-Generation-Sequenzierung kann Ko-Mutationen in epigenetischen Regulatoren identifizieren, darunter ASXL1, EZH2 und IDH2. Diese Befunde können Klinikern helfen, das Progressionsrisiko einzuschätzen und eine Behandlung bei Hochrisikogruppen früher in Betracht zu ziehen. Mutationsdefinierte Populationen sind auch für Arzneimittelentwicklungsprogramme zunehmend wichtig. Standardisierte Tests unterstützen eine schnellere Patientenidentifikation für diese Studien. Unternehmen können einen Vorteil haben, wenn ihr Ziel durch Laborpanels identifiziert werden kann, die in nationalen Leitlinien verwendet werden. Diese Beziehung verknüpft die Diagnosekapazität sowohl mit dem Arzneimittelzugang als auch mit dem Tempo der klinischen Entwicklung.
Einsatz langwirksamer und zielgerichteter Therapien
Ropeginterferon alfa-2b ist eine zentrale Entwicklung im Markt für Essentielle Thrombozythämie, da es Patienten, die auf etablierte Therapien nicht ansprechen oder diese nicht vertragen, eine neuere biologische Option bietet. In der Phase-3-Studie SURPASS-ET erzielte Ropeginterferon eine dauerhafte hämatologische Ansprechrate von 42,9 % im Vergleich zu 6,0 % für Anagrelid. Schwerwiegende thrombotische Ereignisse traten bei 1,1 % der Patienten unter Ropeginterferon und bei 8,8 % der Patienten unter Anagrelid in dieser Studie auf. Behandlungsbedingte schwerwiegende unerwünschte Ereignisse wurden bei 2,2 % bzw. 10 % der Patienten berichtet. Diese Ergebnisse stärken den klinischen Fall für eine länger wirkende Interferon-Option. Sie erhöhen auch den Druck auf etablierte Zweitlinienbehandlungen.
Die NCCN-Leitlinien für die klinische Praxis nahmen Ropeginterferon alfa-2b im Januar 2026 als bevorzugte Behandlungsoption der Kategorie 1 für Hochrisikopatienten mit unzureichendem Ansprechen auf bestehende Therapien auf. Eine ASCO-Analyse aus dem Jahr 2026 berichtete ein geschätztes progressionsfreies 24-Monats-Überleben von 76,9 % mit Ropeginterferon ab Studienbeginn und 43,1 % bei verzögertem Therapiebeginn. Taiwan genehmigte die Therapie für die Essentielle Thrombozythämie im Jahr 2026. In den Vereinigten Staaten setzte die FDA den 30. August 2026 als PDUFA-Zieldatum für den ergänzenden Antrag fest. Diese Entscheidung kann die Zweitlinien-Verschreibungspraxis und die Krankenhausformularpläne beeinflussen.
Ausweitung klinischer Studien und Entwicklung von Arzneimitteln für seltene Erkrankungen
Die Studienlandschaft umfasst nun CALR-gerichtete Antikörper, LSD1-Inhibitoren, CTPS1-Inhibitoren und selektive JAK2-Inhibitoren. Diese Programme zielen darauf ab, Patientengruppen mit begrenzten zugelassenen Optionen zu versorgen. Incytes INCA033989 zielt selektiv auf mutiertes Calreticulin ab, und seine Phase-3-Studie EXCALIBUR-ET2 ist für 2026 geplant[2]Springer AdisInsight, Dezember 2025; ClinicalTrials.gov, NCT07623200. Step Pharma brachte Dencatistat, einen oralen CTPS1-Inhibitor, im Juni 2026 in die Phase-2-Studie VECTRA ein. Die Phase-1b-Aufnahme umfasste JAK2-mutierte, CALR-mutierte, MPL-mutierte und triple-negative Erkrankungen.
Mercks Bomedemstat wird in Phase-3-Studien bei zytoreduktiv-naiven und Hydroxyharnstoff-resistenten Populationen evaluiert. Die Phase-3-Studie SHORESPAN-007 vergleicht Bomedemstat mit Hydroxyharnstoff und plant die Aufnahme von 300 Teilnehmern. Die Bezeichnung als Arzneimittel für seltene Leiden kann 7 Jahre US-Marktexklusivität für qualifizierende Produkte bieten. Dieser Rahmen unterstützt Investitionen in eine Patientenpopulation, die andernfalls durch konventionelle kommerzielle Modelle schwer zu versorgen wäre. Der Markt für Essentielle Thrombozythämie wird voraussichtlich mehr konkurrierende Wirkmechanismen sehen, wenn diese Programme reifen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte krankheitsmodifizierende und kurative Optionen | -1.30% | Global, mit stärkerer Wirkung dort, wo Formulare staatlich geführt werden | Langfristig (≥ 4 Jahre) |
| Behandlungsbedingte Zytopenie und kardiovaskuläre Toxizität | -0.80% | Nordamerika und Europa, gefolgt von Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Diagnostische Verzögerung durch asymptomatische oder zufällige Präsentation | -0.70% | Asien-Pazifik, Naher Osten und Afrika, Südamerika und ländliche europäische Regionen | Mittelfristig (2–4 Jahre) |
| Kleine, geografisch verstreute studienfähige Population | -0.40% | Global, mit Aufnahmebeschränkungen im Nahen Osten und Afrika sowie in Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte krankheitsmodifizierende und kurative Optionen
Derzeit entfernt keine zugelassene Therapie die zugrunde liegende klonale Myeloproliferation bei der Essentiellen Thrombozythämie. Eine Progression zur Myelofibrose wurde bei 0,8–5 % der Fälle nach 10 Jahren und bei bis zu 15 % der Fälle nach 15 Jahren berichtet. Diese Lücke begrenzt die Prämie, die Regulierungsbehörden und Kostenträger für neuere Medikamente akzeptieren können. Sie hält auch viele gut kontrollierte Patienten auf kostengünstigem generischem Hydroxyharnstoff. Der Markt für Essentielle Thrombozythämie steht daher vor einem anhaltenden Zielkonflikt zwischen ungedecktem medizinischem Bedarf und begrenztem Nachweis einer Krankheitsmodifikation. Stärkere Belege für die Verhinderung der Progression würden diese Einschätzung verändern.
Bomedemstat hat in seinem Entwicklungsprogramm eine Reduktion der JAK2-Allelbelastung zusammen mit einer Thrombozytennormalisierung gezeigt. INCA033989 wurde entwickelt, um die mutante CALR-getriebene maligne Hämatopoese zu unterdrücken und dabei normale Vorläuferzellen zu schonen. Beide Ansätze zielen darauf ab, über die Symptom- und Blutzellkontrolle hinauszugehen, aber bestätigende Phase-3-Daten stehen noch aus. Erstattungsdiskussionen werden weiterhin davon abhängen, ob ein klinischer Nutzen nachhaltig nachgewiesen werden kann. Bis dahin behalten Generika eine wichtige Rolle. Der Markt für Essentielle Thrombozythämie wird langsamer wachsen, als er es unter einem klar validierten krankheitsmodifizierenden Anspruch täte.
Behandlungsbedingte Zytopenie und kardiovaskuläre Toxizität
Zytoreduktive Behandlungen haben Nebenwirkungsprofile, die die Dosisoptimierung einschränken und zu Unterbrechungen führen können. Hydroxyharnstoff kann Zytopenien, mukokutane Effekte und Beingeschwüre verursachen. Anagrelid hat dosisabhängige kardiovaskuläre Risiken, einschließlich Arrhythmien und Flüssigkeitsretention. Interferone können grippeähnliche Symptome und Autoimmunreaktionen verursachen. In SURPASS-ET kam es bei 18,8 % der Anagrelid-Empfänger und 5,5 % der Ropeginterferon-Empfänger zu einem unerwünschten ereignisbedingten Therapieabbruch. Dieser Vergleich bestätigt sowohl die breitere Behandlungsbelastung als auch den relativen Sicherheitsvorteil von Ropeginterferon.
JAK-Inhibitoren, die in dieses Behandlungsfeld eintreten, erfordern ebenfalls eine sorgfältige Dosistitration, da eine behandlungsbedingte Thrombozytopenie auftreten kann. Dies schafft ein enges therapeutisches Fenster und erhöht den Bedarf an klinischer Charakterisierung. Verschreiber können vorsichtig bleiben, wenn ein Patient auf einem vertrauten Generikum stabil ist. Die Sicherheitsüberwachung ist besonders relevant für Therapien, die für den Langzeiteinsatz bestimmt sind. Der Markt für Essentielle Thrombozythämie muss daher sowohl bei der Verträglichkeit als auch bei den Ansprechraten konkurrieren. Bessere Sicherheitsergebnisse können für die Verlagerung hin zu neueren Markenpräparaten ebenso wichtig sein wie die Wirksamkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimitteltyp:
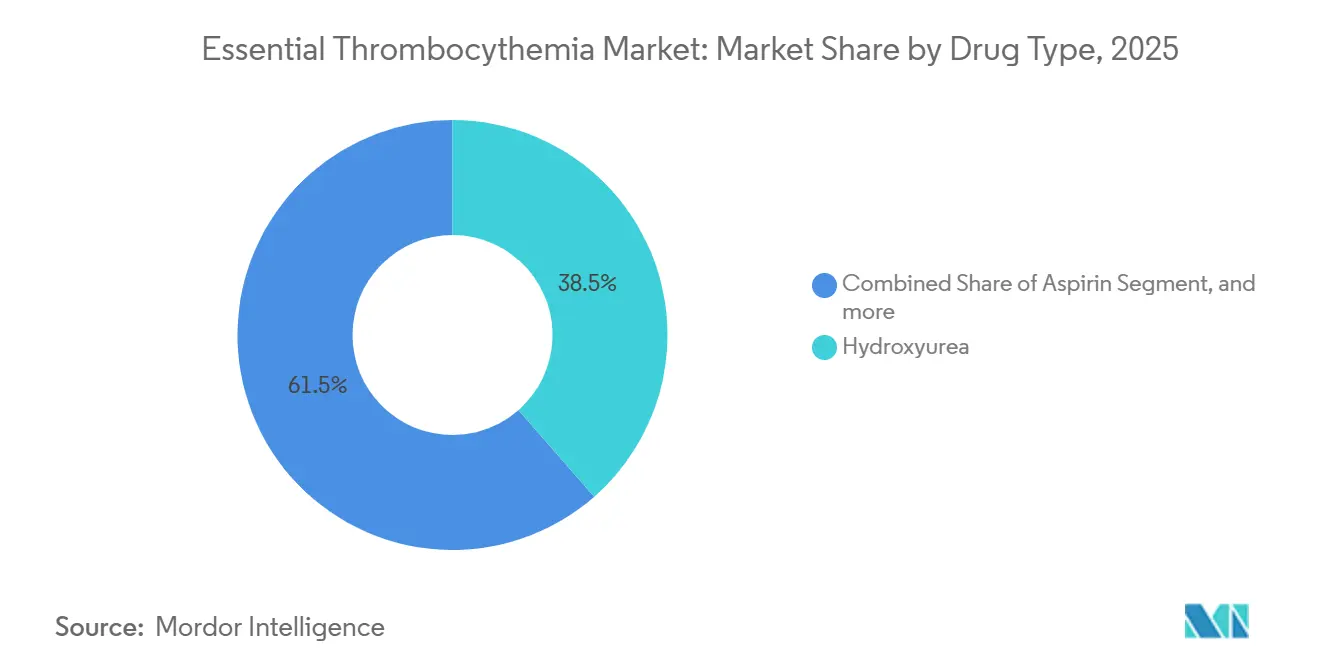
Hydroxyharnstoff bleibt etabliert, während neuere Wirkstoffe die Zweitlinienversorgung neu gestaltenHydroxyharnstoff hielt im Jahr 2025 einen Anteil von 38,5 % an der Marktgröße der Essentiellen Thrombozythämie. Seine Position spiegelt jahrzehntelangen Erstlinieneinsatz, vertrautes Sicherheitsmanagement und niedrige Kosten wider, wo Generika verfügbar sind. Das Medikament bleibt zentral in den Behandlungspfaden, auch wenn neuere Wirkmechanismen voranschreiten. JAK-Inhibitoren sollen bis 2031 mit einer CAGR von 8,5 % wachsen, der schnellsten Rate unter den Arzneimittelklassen. OB756 erzielte in einer Phase-2-Studie bei Patienten, die gegenüber Hydroxyharnstoff resistent oder intolerant oder gegenüber Interferon intolerant waren, eine vollständige hämatologische Ansprechrate von 65,6 % in Woche 24[3]European PMC, "Wirksamkeit und Sicherheit von OB756 (einem neuartigen selektiven JAK2-Inhibitor) bei Essentieller Thrombozythämie bei Patienten, die gegenüber Hydroxyharnstoff intolerant oder resistent oder gegenüber Interferon intolerant sind: Eine Phase-2-, offene, multizentrische Studie." europepmc.org.. Dieses Ergebnis zeigt das Interesse an selektiver JAK2-Inhibition für schwer zu behandelnde Patienten.
Anagrelid bleibt eine etablierte Zweitlinienoption, aber Ropeginterferon übertraf es bei allen SURPASS-ET-Endpunkten. Die für August 2026 geplante US-Regulierungsentscheidung könnte seinen künftigen Einsatz beeinflussen. Busulfan versorgt weiterhin eine kleinere Gruppe älterer Hochrisikopatienten, die Standardwirkstoffe nicht vertragen. Bomedemstat, Iadademstat und Dencatistat stellen Entwicklungsprogramme mit höherem Risiko dar, die bei positiven Pivotaldaten das Potenzial für einen differenzierten Einsatz haben. Ihr Wert hängt von mehr als der Thrombozytenkontrolle ab, da Generika diesen Bedarf für viele Patienten bereits decken. Der Markt für Essentielle Thrombozythämie wird sich voraussichtlich zwischen kostengünstiger etablierter Therapie und Markenpräparaten für definierte klinische Situationen aufteilen.


Nach Verabreichungsweg:
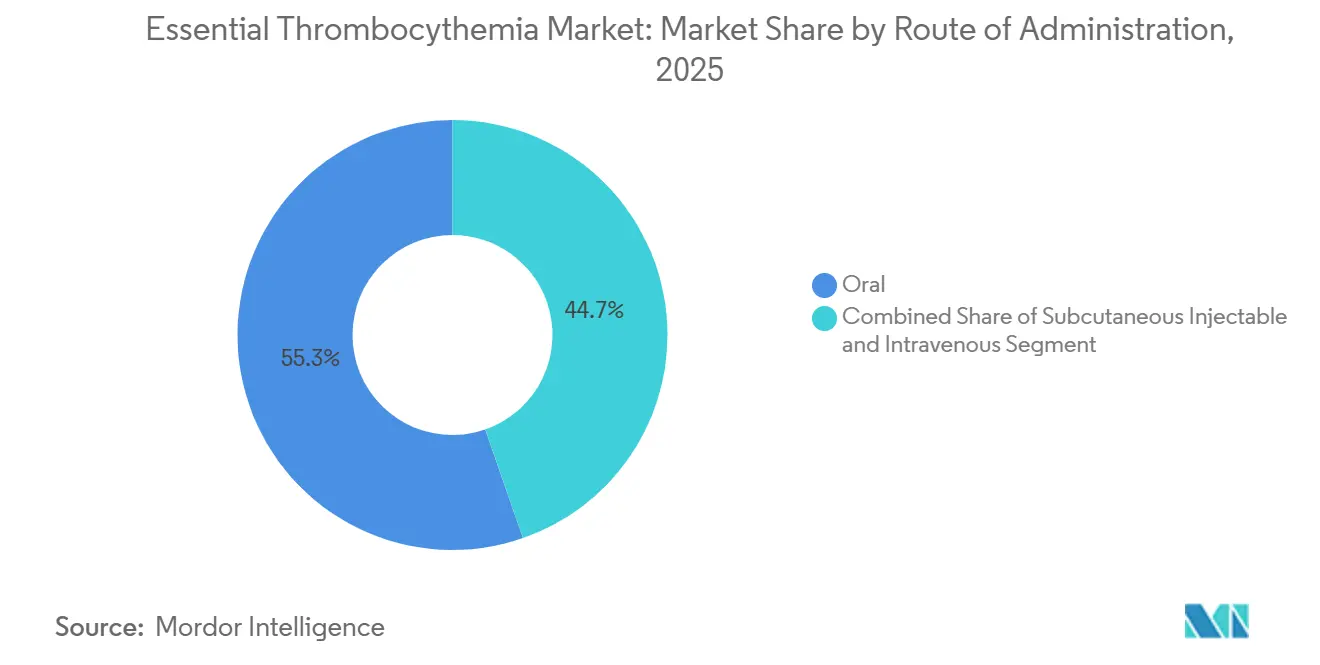
Orale Therapien führen, während subkutane Produkte aufholenOrale Therapien machten im Jahr 2025 einen Anteil von 55,3 % an der Marktgröße der Essentiellen Thrombozythämie aus. Hydroxyharnstoff, Anagrelid, Busulfan und orale LSD1-Kandidaten stützen diese Position. Orale Behandlung eignet sich für eine chronische Erkrankung, da viele Patienten die Therapie selbst verabreichen können. Sie entspricht auch der langen Behandlungsdauer. Subkutane Therapien sollen bis 2031 mit einer CAGR von 8,3 % expandieren. Dieses Wachstum ist eng mit Ropeginterferon alfa-2b und seinem Dosierungsschema alle zwei Wochen verbunden.
In SURPASS-ET sank die mittlere JAK2-Allelbelastung im Ropeginterferon-Arm von 33,7 % zu Studienbeginn auf 25,3 % nach 12 Monaten. Der Anagrelid-Arm veränderte sich im gleichen Zeitraum von 39,7 % auf 37,3 %. Dies liefert einen messbaren molekularen Endpunkt, den orale Generikatherapien nicht bieten. Es kann wertbasierte Erstattungsdiskussionen für injizierbare Biologika unterstützen. Die intravenöse Verabreichung spielt eine kleinere Rolle, hauptsächlich im Zusammenhang mit Busulfan und ausgewählten Studienprotokollen. Ihre Nutzung wird voraussichtlich abnehmen, da orale und subkutane Alternativen breiter werden.
Nach Endnutzer:
Forschungsorganisationen führen, während Krankenhäuser expandierenForschungsorganisationen machten im Jahr 2025 einen Anteil von 46,9 % an der Marktgröße der Essentiellen Thrombozythämie aus. Ihre Position spiegelt die Bedeutung von Phase-2- und Phase-3-Studien bei der Bereitstellung von Behandlungen vor der breiteren kommerziellen Verfügbarkeit wider. SHORESPAN-007, EXCALIBUR-ET2, VECTRA, IDEAL und CLARITY-101 stellen akademische und klinische Forschungszentren in den Mittelpunkt der Arzneimittelversorgung. Dieses Muster ist häufig, wenn eine seltene Erkrankung eine wachsende klinische Pipeline hat. Es spiegelt auch die Konzentration molekularer Tests und Fachkompetenz an diesen Zentren wider. Forschungsstandorte werden wichtig bleiben, solange Pivotalnachweise entwickelt werden.
Krankenhäuser sollen bis 2031 mit einer CAGR von 9,1 % wachsen. Ein potenzieller kommerzieller Einsatz von Ropeginterferon nach der FDA-Entscheidung im August 2026 könnte die Krankenhausformularaktivität unterstützen. Die NCCN-Aufnahme kann institutionelle Verschreibungsentscheidungen weiter unterstützen. Fachkliniken und ambulante Hämatologiepraxen stellen eine Chance in einem späteren Stadium dar. Ihre Rolle sollte wachsen, sobald Behandlungspfade gefestigter werden und der Testzugang sich verbessert. Dies würde mehr Behandlungen von studienfokussierten Einrichtungen in die Routineversorgung verlagern.
Geografische Analyse
Markt für Essentielle Thrombozythämie in Nordamerika und Europa
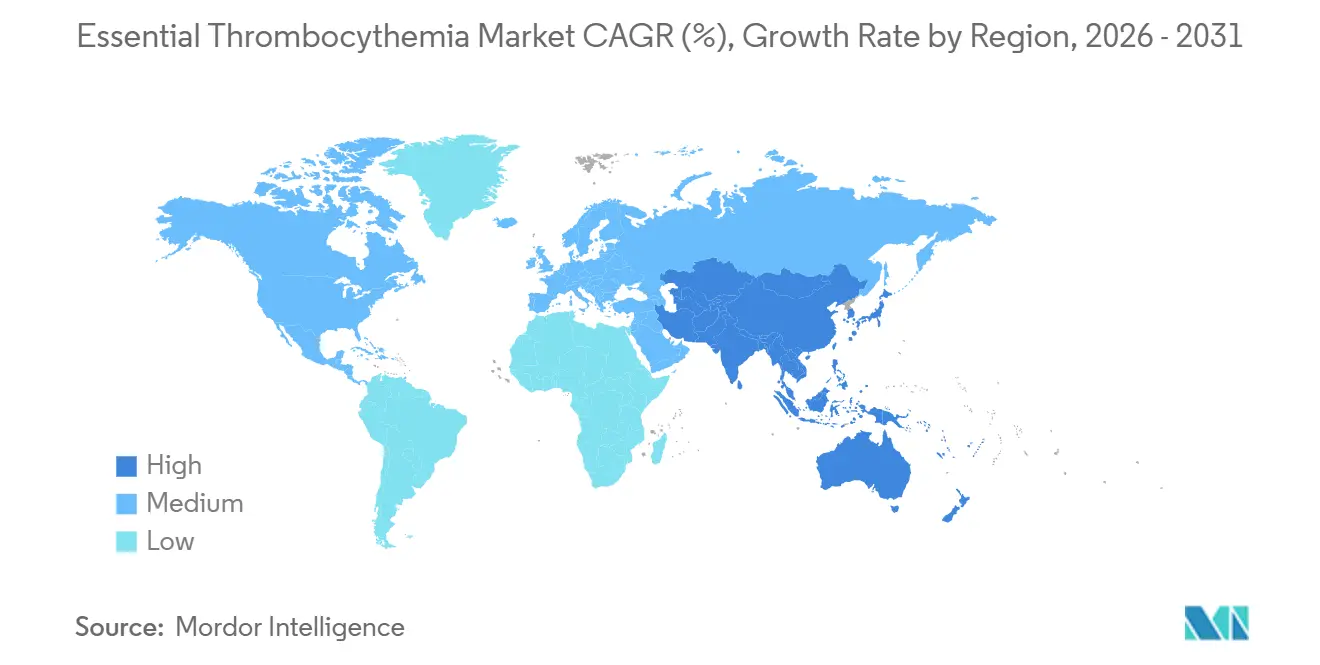
Nordamerika hielt im Jahr 2025 einen Marktanteil von 42,4 % am Markt für Essentielle Thrombozythämie. Die Region profitiert von einer dichten Basis an Hämatologen, etablierten Erstattungswegen für Therapien bei myeloproliferativen Neoplasien sowie höheren Preisen für Markenmedikamente. Die Überprüfung von Ropeginterferon alfa-2b durch die FDA ist ein kurzfristiger Faktor für die Vereinigten Staaten. Die Aufnahme in die NCCN-Leitlinien ist für den Zugang zu Managed-Care-Formularen von Bedeutung. Europa ist der zweitgrößte regionale Block, wobei Deutschland, das Vereinigte Königreich und Frankreich die wichtigsten Beitragsländer sind. ERN-EuroBloodNet unterstützt die Diagnoseberichterstattung und den Zugang zu klinischen Studien in der gesamten Region.
Markt für Essentielle Thrombozythämie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 7,4 % wachsen – die schnellste geografische Wachstumsrate. Alternde Bevölkerungen in Japan und Südkorea, ein verbesserter Zugang zu seltenen Krankheiten in China sowie eine wachsende Zahl von Hämatologen in Indien und Australien stützen diese Position. Chinas inländisches OB756-Programm könnte in preissensitiveren Behandlungsumgebungen eine lokale Alternative bieten. Die japanische Zulassung von BESREMi für Polycythaemia vera im Jahr 2023 hat eine regulatorische Vertrautheit mit Ropeginterferon geschaffen. Indiens generische Fertigungskapazitäten unterstützen einen breiten Zugang zu kostengünstigem Hydroxyharnstoff, schränken jedoch die Markenerlöse ein. Eine breitere JAK2- und CALR-Testung in Laboratorien der ersten Kategorie kann bisher nicht erkannte Thrombozytosen in bestätigte Erkrankungen umwandeln.
Markt für Essentielle Thrombozythämie im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika sowie Südamerika entfallen auf einen kleineren, aber strategisch relevanten Anteil am Markt für Essentielle Thrombozythämie. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in spezialisierte Onkologiezentren und Register für seltene Krankheiten. Eine ungleichmäßige Dichte an Hämatologen und begrenzte molekulare Testkapazitäten verzögern die Diagnose in vielen Versorgungsumgebungen weiterhin. Brasilien und Argentinien führen die südamerikanische Marktchance an, während Brasilien Hydroxyharnstoff in seinem öffentlichen Gesundheitssystem als essenzielles Arzneimittel aufgeführt hat. Preiskontrollen und begrenzte Facharztnetze schränken den Einsatz von Marken-Zweitlinientherapien ein. Das Wachstum bis 2031 wird stärker von der Gesundheitsinfrastruktur und der Politik für seltene Krankheiten abhängen als von kurzfristigen Markteinführungen neuer Arzneimittel.

Wettbewerbslandschaft
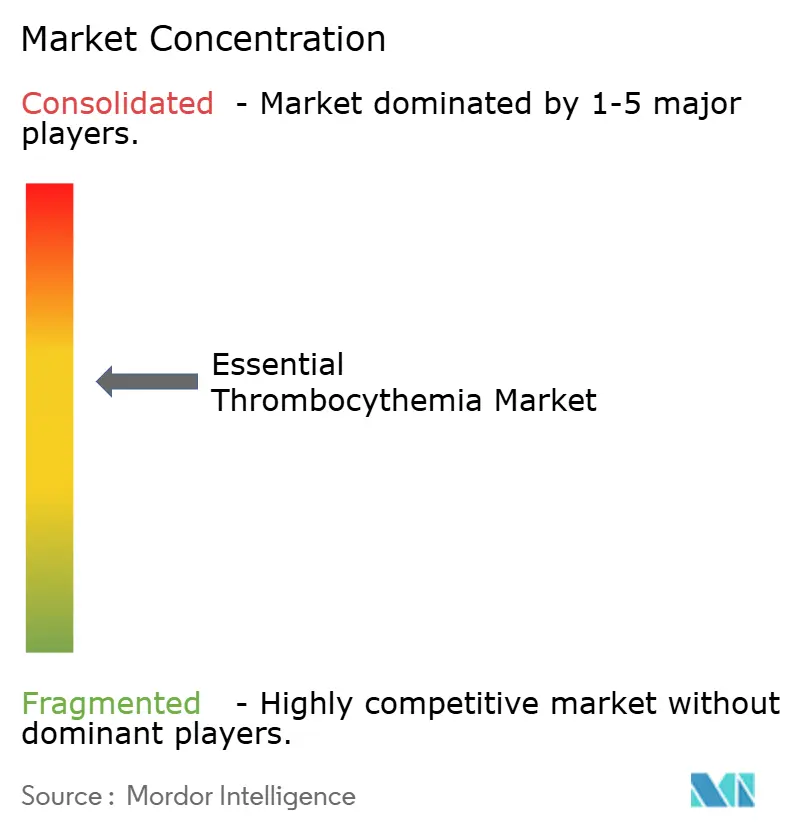
Der Markt für Essentielle Thrombozythämie ist auf der Markenebene mäßig fragmentiert. PharmaEssentia, Incyte und Novartis halten die fortgeschrittensten kurzfristigen Positionen, während Step Pharma und Oryzon Genomics neuere Ansätze entwickeln. Generisches Hydroxyharnstoff, Anagrelid und Busulfan haben den Wettbewerb auf Behandlungsebene historisch geprägt. Der NCCN-Kategorie-1-Status von Ropeginterferon und die ausstehende US-Regulierungsentscheidung schaffen ein glaubwürdigeres Premiumsegment. Incytes INCA033989 zielt auf die CALR-mutierte Gruppe ab, die in der vorliegenden Analyse etwa 25 % der Fälle ausmacht.
Unternehmen, die mutationsagnostische Wirkmechanismen verfolgen, nehmen eine andere Position ein. Bomedemstat nutzt LSD1-Inhibition, während Dencatistat auf CTPS1 abzielt. Diese Ansätze können sowohl triple-negative Erkrankungen als auch Patienten versorgen, deren Erkrankung nicht zu einem Einzeltreiber-Behandlungsansatz passt. Die wichtigsten ungedeckten Bedarfe bleiben Therapien, die eine Knochenmarksregression nachweisen, sowie Kombinationen für Patienten mit überlappenden Hochrisikomerkmalen. Generikahersteller wie Teva Pharmaceutical und USV Private Limited behalten durch Hydroxyharnstoff eine dauerhafte Erstlinienposition. Diese Position wird sich ohne Phase-3-Belege für ein besseres Überleben oder ein geringeres Transformationsrisiko mit Markenpräparaten wahrscheinlich nicht ändern.
Spätphasenprogramme, die zwischen 2026 und 2029 reifen sollen, können Lizenzierungs- und Partnerschaftsaktivitäten verstärken. Kleinere Biotechnologieunternehmen können größere Partner mit der nach dem Proof-of-Concept benötigten Infrastruktur suchen. Incytes Patentaktivität rund um CALR-mutante Antikörperepitope zeigt Bemühungen, eine neue Form von geistigem Eigentum zu schützen. PharmaEssencias regulatorische Strategie für Ropeginterferon ist ein zweites Beispiel für ein Unternehmen, das klinische Ergebnisse und Leitlinienunterstützung nutzt, um den Einsatz bei Essentieller Thrombozythämie auszuweiten. Step Pharmas Eintritt in die Phase-2-Studie VECTRA ist ein drittes Beispiel für einen differenzierten Wirkmechanismus, der über Mutationssubtypen hinweg voranschreitet. Da kein kombinierter Anteil für führende Unternehmen angegeben wurde, kann ohne Erstellung nicht unterstützter Daten kein Konzentrationsindex zugewiesen werden.
Branchenführer der Essentiellen Thrombozythämie
Bristol Myers Squibb Company
Novartis AG
Incyte Corporation
PharmaEssentia Corporation
Geron Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Essentielle Thrombozythämie
- Abbvie
- AstraZeneca
- Bristol-Myers Squibb
- Geron Corporation
- Incyte
- Novartis
- Oryzon Genomics, S.A.
- Pfizer
- PharmaEssentia Corporation
- Roche
- Step Pharma, SAS
- Teva Pharmaceutical Industries
- Takeda Pharmaceuticals
- USV Private Limited

Recent Industry Developments in Markt für Essentielle Thrombozythämie
- August 2026: Die FDA akzeptierte PharmaEssencias ergänzenden Biologics License Application für Ropeginterferon alfa-2b-njft bei Essentieller Thrombozythämie und setzte den 30. August 2026 als PDUFA-Zieldatum fest.
- Juni 2026: Oryzon Genomics nahm den ersten Patienten in die IDEAL-Phase-2-Studie von Iadademstat bei Patienten auf, die gegenüber Hydroxyharnstoff resistent oder intolerant sind. Die multizentrische Studie in Spanien umfasst bis zu 24 Wochen Behandlung und eine 24-wöchige Verlängerung.
- Juni 2026: Taiwans Ministerium für Gesundheit und Wohlfahrt genehmigte BESREMi für die Essentielle Thrombozythämie, die erste globale krankheitsspezifische Zulassung seit Jahrzehnten.
- Februar 2026: Die Europäische Arzneimittel-Agentur genehmigte Oryzon Genomics' Antrag auf klinische Studie für eine Phase-2-Studie von Iadademstat bei Essentieller Thrombozythämie und ermöglichte damit die IDEAL-Studie in Spanien.


Umfang des globalen Berichts zum Markt für Essentielle Thrombozythämie
Gemäß dem Berichtsumfang ist die Essentielle Thrombozythämie eine myeloproliferative Erkrankung, die durch eine Überproduktion von Thrombozyten im Knochenmark gekennzeichnet ist. Sie kann das Risiko von Blutgerinnseln und Blutungskomplikationen erhöhen.
Der Markt für Essentielle Thrombozythämie ist nach Arzneimitteltyp, Verabreichungsweg, Endnutzer und Geografie segmentiert. Nach Arzneimitteltyp ist der Markt in Aspirin, Hydroxyharnstoff, Anagrelid, Interferon, Busulfan und andere Arzneimitteltypen segmentiert. Nach Verabreichungsweg ist der Markt in oral, subkutane Injektion und intravenös segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Fachkliniken, Forschungsorganisationen und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Aspirin |
| Hydroxyharnstoff |
| Anagrelid |
| Interferon |
| Busulfan |
| Andere Arzneimitteltypen |
| Oral |
| Subkutane Injektion |
| Intravenös |
| Krankenhäuser |
| Fachkliniken |
| Forschungsorganisationen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Arzneimitteltyp | Aspirin | |
| Hydroxyharnstoff | ||
| Anagrelid | ||
| Interferon | ||
| Busulfan | ||
| Andere Arzneimitteltypen | ||
| Nach Verabreichungsweg | Oral | |
| Subkutane Injektion | ||
| Intravenös | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Forschungsorganisationen | ||
| Andere Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktprognose für Essentielle Thrombozythämie bis 2031?
Der Markt für Essentielle Thrombozythämie soll bis 2031 einen Wert von 1,40 Milliarden USD erreichen und ab 2026 mit einer CAGR von 6,2 % wachsen.
Welcher Therapietyp führt bei der Behandlung der Essentiellen Thrombozythämie?
Hydroxyharnstoff hielt im Jahr 2025 mit 38,5 % den größten Anteil nach Arzneimitteltyp aufgrund seiner etablierten Rolle und breiten generischen Verfügbarkeit.
Welche Behandlungsklasse wächst am schnellsten bei der Essentiellen Thrombozythämie?
JAK-Inhibitoren sollen bis 2031 mit einer CAGR von 8,5 % wachsen, der höchsten Rate unter den Arzneimittelklassen.
Warum ist Ropeginterferon alfa-2b bei der Essentiellen Thrombozythämie wichtig?
Die Therapie erzielte eine dauerhafte hämatologische Ansprechrate von 42,9 % in SURPASS-ET und erhielt 2026 die Zulassung in Taiwan für essentielle Thrombozythämie.
Welche Region hat die stärksten Wachstumsaussichten für die Behandlung der Essentiellen Thrombozythämie?
Asien-Pazifik soll bis 2031 mit einer CAGR von 7,4 % wachsen, unterstützt durch Diagnostik, Fachkapazitäten und Verbesserungen beim Zugang.
Was begrenzt die Einführung neuerer Therapien bei Essentieller Thrombozythämie?
Asymptomatische Präsentation, behandlungsbedingte Toxizität, ungleichmäßiger Zugang zu molekularen Tests und begrenzte krankheitsmodifizierende Belege können die Nutzung verlangsamen.
Seite zuletzt aktualisiert am:



