
電気自動車VRLAバッテリー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 4.61 十億米ドル |
| 市場規模 (2032) | 6.69 十億米ドル |
| 成長率 (2027 - 2032) | 7.73 % |
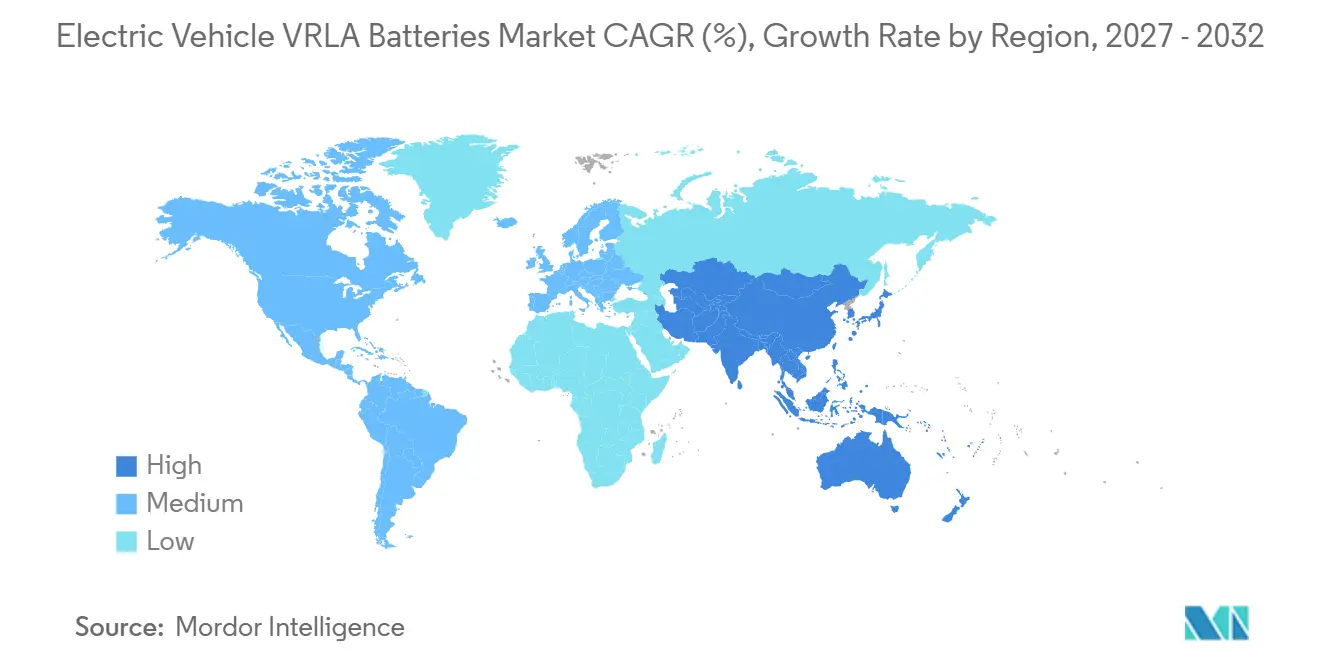
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
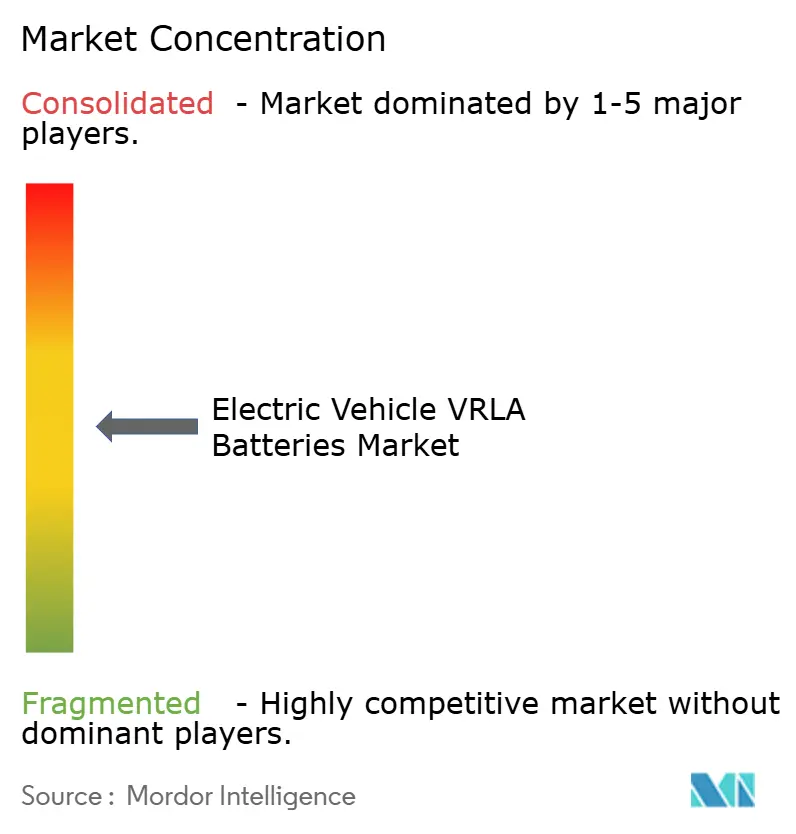
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車VRLAバッテリー市場分析
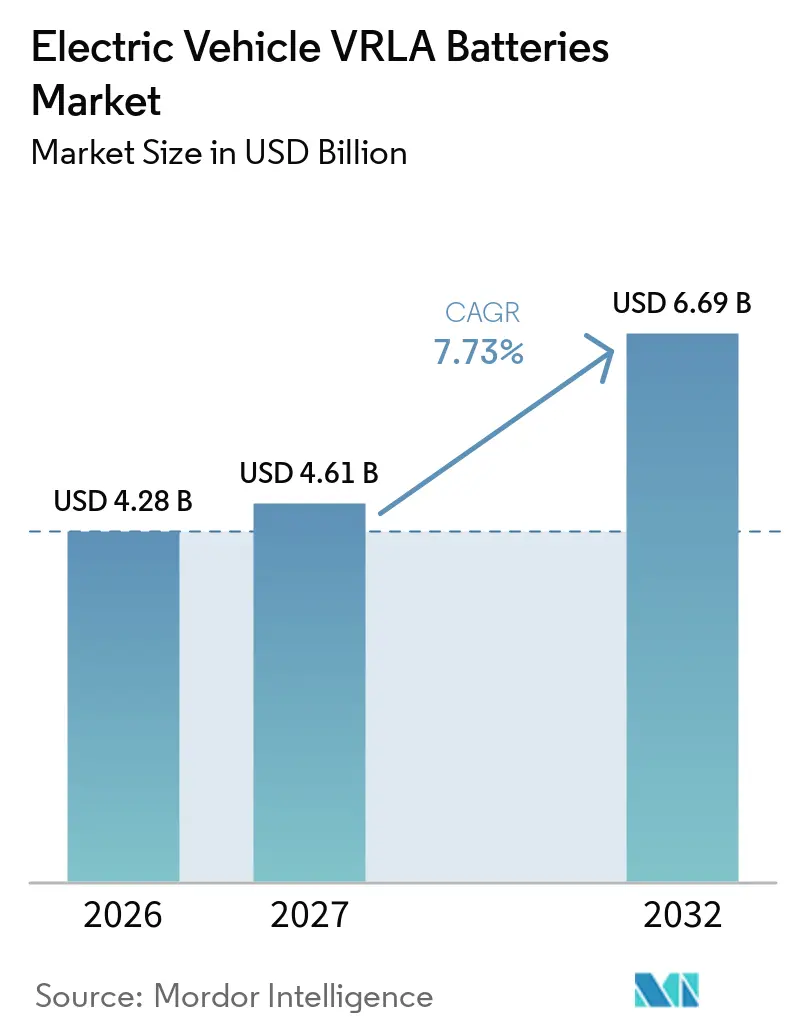
電気自動車VRLAバッテリー市場規模は、2026年の42.8億米ドル、2027年の46.1億米ドルから、2032年までに66.9億米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 7.73%を記録すると予測されています。電気自動車VRLAバッテリー市場は、バッテリー電気自動車、プラグインハイブリッド車、マイルドハイブリッド車において依然として必要とされる低電圧機能を担い続けています。これらのバッテリーは、車両が別途高電圧トラクションバッテリーを使用している場合でも、安全エレクトロニクス、インフォテインメント、照明、HVACシステムを支えています。コスト、交換のしやすさ、確立されたリサイクルシステムが、低コスト車両カテゴリーにおける需要を引き続き支えています。メーカーは現在のVRLA需要に対応しながら、ナトリウムイオンおよびリチウム系製品の開発にも取り組んでおり、既存顧客に対する急激な技術転換のリスクを低減しています。したがって、電気自動車VRLAバッテー市場は、車両プラットフォームの選択、交換需要、および二輪車・三輪車・ハイブリッド車における電動化の進展ペースと密接に結びついています。
レポートの主要ポイント
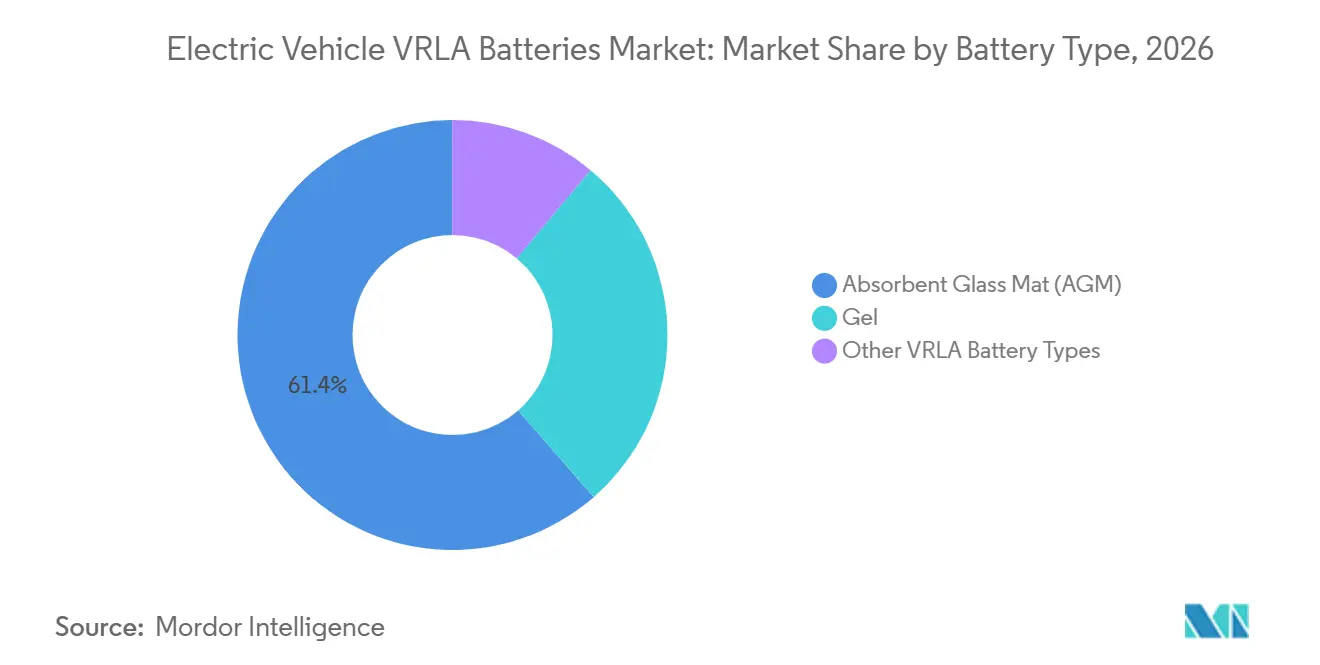
- バッテリータイプ別では、AGMが2026年に61.4%の収益シェアを占め、ゲルは2032年にかけてCAGR 8.5%で拡大する見込みです。
- 車両タイプ別では、電気乗用車が2026年に44.3%の収益シェアを占め、電気二輪車は2032年にかけてCAGR 9.3%で拡大する見込みです。
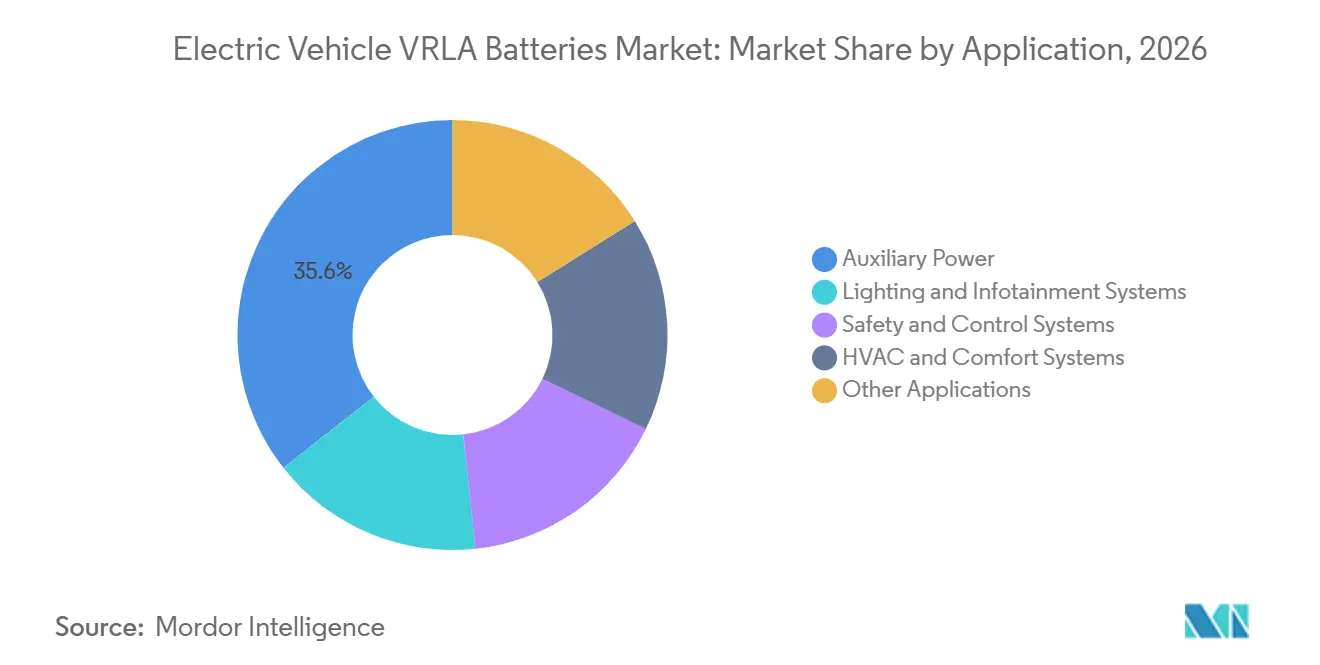
- 用途別では、補助電源が2026年に35.6%の収益シェアを占め、安全・制御システムは2032年にかけてCAGR 8.4%で拡大する見込みです。
- 地域別では、アジア太平洋が2026年に43.7%の収益シェアを占め、2032年にかけてCAGR 8.7%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 補助電源および低速EV用途におけるリチウムイオンに対するコスト優位性 | +2.00% | 世界全体;アジア太平洋および南米で最も高い | 中(2〜4年) |
| 電動スクーター、電動自転車、電動三輪車の成長 | +1.80% | アジア太平洋中核(中国、インド、ベトナム、インドネシア)、中東・アフリカへの波及 | 短期(2年以内) |
| EVにおけるメンテナンスフリー補助電源への需要増加 | +1.30% | 世界全体(北米、欧州、アジア太平洋) | 中期(2〜4年) |
| ハイブリッドおよびマイルドハイブリッド車プラットフォームの拡大 | +1.40% | 北米・欧州、中国・インドでも拡大中 | 中期(2〜4年) |
| 標準化された低電圧EVアーキテクチャへのVRLAバッテリーの認定 | +0.70% | 世界全体;中国・インドが標準化をリード | 長期(4年以上) |
| 低速EV向けバッテリースワッピングおよびフリート稼働要件 | +0.50% | アジア太平洋中核、南米への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
補助電源および低速EV用途におけるリチウムイオンに対するコスト優位性
電気自動車VRLAバッテリー市場は、補助電源および低速車両用途において初期コストが低いという恩恵を受けています。提供された分析によると、12V AGM VRLAバッテリーのコストは50米ドルから100米ドルであるのに対し、同等のリチウムイオンバッテリーは150米ドルから250米ドルとなっています。同分析では、バッテリー管理の統合がより複雑であるため、リチウムバッテリーの設置労務費が20%から30%高いと述べられていましたが、権威ある情報源ではないため出典は保持されませんでした。このコスト差は、3〜5年の資本回収期間を重視する購買者が多い低速EVおよびeリクシャーにとって重要です。現地交換も、インフォーマルな修理ネットワークがバッテリーサービスの多くを担うインド農村部やサハラ以南のアフリカにおけるVRLA利用を支えています。この購買パターンが、熟練したリチウムバッテリーサービスが限られている地域での電気自動車VRLAバッテリー市場を支えています。
電動スクーター、電動自転車、電動三輪車の成長
中国は2025年に6,316万台の電動二輪車を生産し、前年比14.8%増となりました。これは提供された中国電池工業協会の参照資料に基づいています。また、中国は2025年に2,670万台のeバイクを68億米ドル相当で輸出しており、これは中国新聞社が引用した税関データに基づいています[1]。提供された資料では、天能の規制当局への届出を引用し、2025年における中国の低速EVおよび国内eバイク市場においてリード酸技術が85%以上の普及率を維持していると述べられています。インドの電動二輪車の電動化シェアは2025年に6.5%に達し、二輪車は2024〜25年度の全車両生産の77%を占めました。この生産基盤が、新車および交換チャネルにおけるバッテリーへの継続的な需要を生み出しています。これは電気自動車VRLAバッテリー市場の中心的な需要基盤であり続けています。
ハイブリッドおよびマイルドハイブリッド車プラットフォームの拡大
マイルドハイブリッド車は、48Vドライブシステムと並行して12V補助ネットワークを維持しています。この構成は、高電圧バッテリー機能のみに特化したアーキテクチャと比較して、1台あたりAGMの要件を追加します。ゼネラルモーターズの2026年型エンクレブ、アカディア、トラバースのストップスタートラインナップは、730 CCA AGMバッテリーを指定しています。トヨタは2024年末にランドクルーザーハイブリッド48Vを発売し、車両ラインナップに48Vハイブリッドオプションを追加しました[2]。バッテリー協議会インターナショナルは、2025年の北米における1,100万件のリード電池交換の中でAGMが最も成長の速いサブカテゴリーであったと報告しています。これらのプラットフォーム要件は、確立された自動車アフターマーケット全体にわたって電気自動車VRLAバッテリー市場の需要を強化しています。
低速EV向けバッテリースワッピングおよびフリート稼働要件
バッテリースワッピングは、低速車両に使用される標準化されたバッテリーックの交換需要を増加させる可能性があります。提供された草稿では、Atul Greentech、Valeo India、Honda Power Pack Energyによるスワッパブルeリクシャーの発売が引用されていましたが、権威ある出版物ではないため出典は保持されませんでした。また、ギグライダーが使用するスワッパブルeスクーターに関するGreaves Electric MobilityとIndofast Energyの2025年3月のパートナーシップも引用されていましたが、そのソースはソース基準の下で削除されました。元の分析では、これらのフリートが1日100km以上で運行しており、ダウンタイムが直接的な経済的コストをもたらすと説明されていました。標準化されたパックは、従来のOEM搭載アプリケーションよりも高稼働ネットワークにおいてより頻繁に交換できます。この運用モデルは、アジア太平洋および南米における電気自動車VRLAバッテリー市場に交換チャネルを提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リチウムイオンおよびリン酸鉄リチウムバッテリーの急速な普及 | -2.20% | 世界全体;中国・欧州で最も顕著 | 短〜中期(4年以内) |
| リチウム系代替品に対するエネルギー密度の低さと重量の大きさ | -1.10% | 世界全体;プレミアム乗用EVで最も顕著 | 長期(4年以上) |
| 鉛価格の変動とリサイクルコンプライアンスコストの増加 | -0.70% | 世界全体;EU(コンプライアンス)、中国(スクラップ価格圧力) | 中期(2〜4年) |
| 高稼働EV条件下でのディープサイクル性能の限界 | -0.60% | 世界全体;アジア太平洋・欧州の商用EVフリート(シェアードモビリティ、都市配送、バスセグメント)で最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
リチウムイオンおよびリン酸鉄リチウムバッテリーの急速な普及
リン酸鉄リチウムの普及は、電気自動車VRLAバッテリー市場にとって最も直接的な代替リスクです。これは、乗用EV補助バッテリーセグメントよりも、高サイクルの都市型二輪車・三輪車用途に大きな影響を与えます。提供された草稿では、天能の2025年の利益への圧力をLFPおよびナトリウムイオン製品との競争に結びつけていましたが、引用されたソースは保持されませんでした。同草稿では、1日100km以上で運行するフリートは、より長いサイクル命を通じてリチウムバッテリーの高い初期コストを正当化できる可能性があるとも述べていました。これにより、頻繁な充放電サイクルを伴う都市配送業務においてVRLAバッテリーへの圧力が高まります。車両プラットフォームによって12V補助バッテリーが引き続き指定されている場合、リスクは低くなります。
リチウム系代替品に対するエネルギー密度の低さと重量の大きさ
提供されたコンテンツでは、VRLAバッテリーのエネルギー密度を30〜50 Wh/kg、リチウムイオンバッテリーを100〜265 Wh/kgと報告していましたが、引用されたソースは商業的な調査出版社であったため削除されました。重量は、走行距離やプラットフォームの重量予算に影響するプレミアム乗用EVにおいてより重要になります。ソースコンテンツでは、テスラサイバートラックが48Vリチウムイオン補助システムを使用していると述べていましたが、その商業的調査の引用は削除されました。48V低電圧ネットワークへの移行は、一部のプレミアムモデルにおける12V VRLA仕様の使用を減少させる可能性があります。多くの車両プラットフォームが引き続き12Vシステムを使用しているため、この変化は緩やかです。これにより、電気自動車VRLAバッテリー市場は、すべての車両カテゴリーにわたってではなく、プレミアム用途において最も明確に制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
AGMが現在の需要をリードし、ゲルがディープサイクル用途で成長AGMは2026年に電気自動車VRLAバッテリー市場シェアの61.4%を占めました。密閉型・メンテナンスフリーの動作を通じて、補助電源、マイルドハイブリッド車、低速EV用途を支えています。AGMバッテリーは回生制動による充電受け入れ性も高く、振動耐性によりストップスタート車両アーキテクチャへの使用を支えています。OEMは安定した低電圧性能を必要とする用途にAGM製品を標準化しています。Camel Groupは2025年2月、2024年のEFB製品に続き、アップグレードされたグリーンラベルAGMストップスタートバッテリーシリーズを発売しました[3]。この製品展開は、高性能AGM要件に対するサプライヤーの継続的な注目を示しています。正式なOEM調達はIEC 60095およびBIS認証グレード要件によっても形成されています。提供された分析では、高グレード製品が20%〜40%の価格プレミアムを獲得できると述べていましたが、その数値に対する信頼できるソースは提供されませんでした。
ゲルバッテリーは2032年にかけてCAGR 8.5%で成長すると予測されており、電気自動車VRLAバッテリー市場規模において最も成長の速いバッテリータイプとなっています。深放電耐性は、繰り返しの使用サイクルで稼働するeリクシャーや低速EVに適しています。固定化されたシリカ電解質は、低充電レートでの成層化を低減します。これにより、交換コストがフリート運営に影響する場合のサービス間隔を延長できます。インド、インドネシア、ベトナムが、オートリクシャーおよびカーゴeトゥクトゥクフリートにおけるゲルバッテリーの主要需要センターとして特定されています。その他のVRLAバッテリータイプは、初期コストが主な購買要因となる交換チャネルで引き続き需要があります。広東ユアサバッテリーは2026年4月、繊維強化鉛ペーストと改良された硫酸伝導性を備えたリサイクル可能なVRLAバッテリーに関する特許出願CN121885551Aを申請しました。この出願は特にeバイクおよびe三輪車のサイクル寿命要件に対応しています。これはAGMとゲルの性能の境界における継続的な材料研究を反映しています。

車両タイプ別:
乗用車が最大シェアを保持し、二輪車が最速成長電気乗用車は2026年に電気自動車VRLAバッテリー市場シェアの44.3%を占めました。プラットフォームが12Vアーキテクチャを維持している場合、すべてのバッテリー電気自動車およびプラグインハイブリッド車は補助機能のための低電圧電源を必要とします。この需要は車両の高電圧トラクション化学とは別のものです。電気バスは提供された分析において2番目に大きな車両サブセグメントでした。ドア制御、乗客情報システム、緊急照明に低電圧システムを使用しています。電気トラックは、都市のラストマイルフリートを中心とした新興カテゴリーです。高性能AGMバッテリーはストップスタートが多い都市路線に適しており、低い資本コストはフリート購買者にとって引き続き重要です。したがって、乗用車需要はOEMの低電圧仕様とアフターマーケットに結びついています。
電気二輪車は2032年にかけてCAGR 9.3%で成長すると予測されており、電気自動車VRLAバッテリー市場において最も速い車両成長率となっています。中国の2025年におる6,316万台の生産量がこのセグメントに大きな生産基盤を与えています。インドも深い二輪車基盤を持ち、このカテゴリーは2024〜25年度の全車両生産の77%を占めています。電気三輪車は2番目に成長の速い車両サブセグメントとして特定されました。その成長は、インドのeリクシャー事業者や東南アジアのカーゴeトゥクトゥクフリートにおけるバッテリースワッピングの利用と関連しています。迅速なバッテリー交換はこれらの商業ユーザーにとって運用上重要です。軽商用車や特殊産業用EVを含むその他の車両は、耐久性と現地サービスが重要な場所で需要を維持しています。これらの用途は乗用車を超えた広範なアドレス可能な基盤を維持しています。
用途別:
補助電源が最大シェアを保持し、安全システムが最速成長補助電源は2026年に電気自動車VRLAバッテリー市場規模の35.6%を占めました。車両ドライブトレイン全体にわたって、インフォテインメント、外部照明、ボディエレクトロニクスに使用されるアクティブな12Vネットワークを支えています。この機能は、車両のトラクションバッテリー異なる化学を使用している場合でも必要です。低電圧の信頼性は通常の車両運行に直接関連します。12Vシステムを搭載した車両の大規模な設置基盤が、この用途に安定した需要の役割を与えています。また、補助電源を交換販売にとって重要なものにしています。この用途は、繰り返しのサイクリングと電気負荷に対応できるAGM製品の恩恵を受けています。その地位はOEMによる12Vアーキテクチャの継続的な使用と結びついています。
安全・制御システムは、電気自動車VRLAバッテリー市場において2032年にかけてCAGR 8.4%で成長すると予測されています。提供された分析では、この成長をADAS、電子スタビリティプログラム、信頼性の高い低電圧電源を必要とするブレーキバイワイヤシステムと結びつけています。GS YuasaのSLRスーパーロングサイクルライフVRLAシリーズは、IEC-61427に基づく放電深度70%で5,000サイクルを実現し、設計寿命19年を誇ります[4]。照明・インフォテインメントシステムは、提供された分析において2番目に大きな用途シェアを占めています。接続性とディスプレイの使用増加により、1台あたりの電力要件が高まる可能性があります。HVACおよびコンフォートシステムは車両設計によって異なり、バッテリー駆動のHVACは小型乗用車よりも電気バスでより一般的です。その他の用途には、運用条件と保守性が購買決定に影響する倉庫・農業用EVが含まれます。温度条件と保守性が購買決定に影響する場合、このユースケースは引き続き重要です。
地域分析
アジア太平洋地域電気自動車VRLAバッテリー市場
アジア太平洋地域は2026年の世界需要の43.7%を占め、2032年にかけて8.7%のCAGRで成長すると予測されている。中国は引き続き同地域の主要な生産・消費拠点である。Tiannengの海外売上高は2025年に80.5%増加し、5億3,500万人民元(提供された分析ではおよそ74 ミリオン 米ドルと報告)に達した。同社は2025年12月にベトナム第2フェーズ生産ラインを稼働させた。提供された資料には、2026年半ばに稼働したインドネシアの製造拠点についても記載があったが、引用元が権威ある情報源ではなかったため削除された。インドは二輪・三輪車の大規模な需要基盤を提供しており、中国の生産規模は新車および交換需要を支えている。ベトナム、タイ、インドネシアは、中国メーカーが物流コストの削減と輸入関税リスクの低減を図る中、製造拠点として発展しつつある。
北米・欧州電気自動車VRLAバッテリー市場
北米と欧州は電気自動車VRLAバッテリー市場のプレミアム領域を担っており、需要はマイルドハイブリッドプラットフォームおよび交換需要によって形成されている。ゼネラルモーターズは2026年型エンクレイブ、アカディア、トラバースのストップスタートモデルに730 CCA AGMバッテリーを指定している。北米では2025年に1,100万件の鉛バッテリー交換が記録され、AGMは最も成長の速いサブグループであった。欧州連合のバッテリー規制は、2025年末から鉛酸バッテリーに対して75%のリサイクル効率を義務付けている。また、2031年8月からは85%のリサイクル鉛含有量、2026年からはバッテリーパスポートの報告も義務付けられる。これらの要件は、クローズドループリサイクルシステムを持つメーカーに有利に働き、中小規模の生産者にとってはコンプライアンス要件が高まる。ドイツとフランスは、OEM拠点の集積とマイルドハイブリッドの普及により、欧州における重要な消費拠点であり続けている。
中東・アフリカおよび南米電気自動車VRLAバッテリー市場
南米および中東・アフリカは、電気自動車VRLAバッテリー市場において規模は小さいながらも重要な地域である。ラジルでは、ステランティスが2026年上半期に48Vフレックスマイルドハイブリッドを投入する計画により、マイルドハイブリッド需要の追加的な牽引力が生まれたが、提供された引用元はMordor Intelligenceであったため、引用ブロックには含まれていない。南アフリカの初期EVフリートおよびモロッコの自動車製造拠点としての役割が、地域の追加的な需要チャネルを提供している。提供された分析によれば、湾岸協力会議(GCC)加盟国はマイルドハイブリッドのフリート車両の輸入を増やしている。アフリカの低速EV基盤には、ラストマイル輸送に使用されるe-バイクやe-リキシャが含まれる。これらの用途では、低コストとフィールドでの整備性が引き続き重要な購買要因となっている。地域としての機会はアジア太平洋地域より小さいが、交換需要および低速車両需要の裾野を広げている。
競合環境
電気自動車VRLAバッテリー市場は中程度に集中しています。Clarios、GS Yuasa、EnerSysは、OEM認定、サイクル寿命性能、供給信頼性を通じて北米と欧州で競合しています。East Penn Manufacturingは、北米における垂直統合とクローズドループ鉛リサイクルを通じて競合しています。FIAMMはアプリケーション固有の開発を通じて欧州OEMポジショニングを維持しています。インドのeリクシャー向けプレミアムゲル製品と東南アジアのスワップネットワーク向けバッテリー・アズ・ア・サービスの提供は、引き続き機会の領域です。
サプライヤーはバッテリー化学の変化に対するヘッジも行っています。Camel Groupは2026年8月、12Vナトリウムイオンバッテリーが欧州の主要自動車OEMとの事前開発プロジェクトに選定されたと発表しました。Clarios、Altris、InoBatは2026年9月、スロバキアのInoBatのVolta施設でのパイロットスケールのナトリウムイオン生産に向けた進捗を発表しました。提供された分析では、Chilweeによる35億人民元(4億8,400万米ドル)のフェーズIナトウムイオンプロジェクトも報告されていましたが、引用された金属出版物は削除されました。これらの動きは、既存のサプライヤーが既存の低電圧バッテリー顧客にサービスを提供しながら代替化学を開発していることを示しています。鉛カーボン添加剤とナノカーボン強化VRLA配合も、サービス間隔と充電受け入れ性を改善するために使用されています。GS Yuasaの製品仕様は、プレミアムVRLA製品で利用可能な継続的な性能範囲を示しています。
電気自動車VRLAバッテリー市場は、中国のeバイクセグメントにおける価格競争と、高サイクル配送フリートにおける代替リスクに引き続きさらされています。確立された12V OEM設計と正式な認定要件を持つ用途では、より保護されています。低電圧電気・電子システムの3〜5年の設計期間により、バッテリー仕様が発売前に量産車プログラムに組み込まれる可能性があります。これにより、既に認定されたプラットフォームに対する短期的な化学価格変動の影響が低減されます。プレミアムサプライヤーはサイクル寿命、コールドスタート性能、OEM承認の深さに引きき注力しています。中国メーカーは国内価格圧力を管理するために現地生産と製品多様化を活用しています。競合の結果は、12Vプラットフォームの耐久性、交換需要、代替バッテリー認定のペースに依存します。市場集中スコア:10点中9点。天能とChilweeが合わせて中国のeバイクリード酸バッテリーセグメントの推定80%のシェアを保有していますが、より広範なグローバルプレミアム補助セグメントはより分散しています。
電気自動車VRLAバッテリー産業のリーダー企業
-
Clarios
-
GS Yuasa Corporation
-
Exide Technologies
-
EnerSys
-
East Penn Manufacturing Company
- 注:主要企業の掲載順は順位を示すものではありません。
電気自動車VRLAバッテリー市場 このレポートでカバーされる企業
- Amara Raja Energy & Mobility Limited
- C&D Technologies, Inc.
- Camel Group Co., Ltd.
- Chilwee Group
- Clarios
- East Penn Manufacturing Company
- EnerSys
- Exide Technologies
- FIAMM Energy Technology S.p.A.
- GS Yuasa Corporation
- HBL Power Systems Limited
- HOPPECKE Batterien GmbH & Co. KG
- Leoch International Technology Limited
- NPP Power Group
- Saft Groupe S.A.
- Shenzhen Center Power Tech Co., Ltd.
- Shenzhen Ritar Power Co., Ltd.
- Tianneng Battery Group Co., Ltd.
- Trojan Battery Company
- Zhejiang Narada Power Source Co., Ltd.
最近の産業開発事情 電気自動車VRLAバッテリー市場
- 2026年4月:天能はインドで開催されたEV EXPO 2025において、リード酸、リチウム、ナトリウムバッテリーソリューションを展示しました。製品は現地の気候、道路、使用条件に適応しており、二輪車、三輪車、軽電気自動車を対象としていました。
- 2026年3月:GS Yuasa International Ltd.は、負極に特定のポリマー化合物を組み込み、正極材料密度を制御した鉛酸バッテリー技術に関する米国特許第12,586,821 B2号を取得しました。この特許は、オートバイや電動三輪車を含む小型モビリティ用途に適用可能なVRLAバッテリーアーキテクチャをカバーしています。
- 2026年1月:Exide Industriesは、ストップスタートシステム、高度なエレクトロニクス、高電気負荷を持つ乗用車向けに、AGM-VRLA技術に基づくAGMi AGMバッテリーシリーズを発売しました。初期シリーズはDIN 50〜DIN 95バッテリー構成されていました。
- 2025年2月:Camel Groupは、2024年のEFB製品発売に続き、中国でアップグレードされたグリーンラベルAGMストップスタートバッテリーシリーズを発売しました。AGMシリーズはCamelの「デュアルテクノロジー+フルシナリオ」戦略の一部を形成し、新エネルギーおよび従来型車両用途にわたるバッテリー要件を支えています。
世界の電気自動車VRLAバッテリー市場レポートの調査範囲
電気自動車VRLA(バルブ調整式鉛酸)バッテリーは、電気自動車およびその補助電気システムに電気エネルギーを蓄積・供給するために使用される密閉型鉛酸バッテリーシステムです。AGM(吸収ガラスマット)セパレーターに吸収された、またはゲルに固定化された硫酸電解質を使用し、ガスを内部で再結合させ電解質の損失を最小化する圧力調整バルブを備えています。VRLAバッテリーはメテナンスフリーで比較的低コストであり、高い始動電流を供給できますが、一般的にリチウムイオンバッテリーよりもエネルギー密度が低くサイクル寿命が短いです。電気自動車において、VRLAバッテリーは低速電気自動車、補助電源システム、バックアップ電源、および特定のハイブリッドまたは特殊車両用途に使用されており、現代の長距離EVの主要トラクションバッテリーとして一般的に機能するものではありません。
電気自動車VRLAバッテリー市場は、バッテリータイプ、車両タイプ、用途、地域によってセグメント化されています。バッテリータイプ別では、市場はAGM、ゲル、その他にセグメント化されています。車両タイプ別では、市場は乗用車、バス、二輪車、三輪車、トラック、その他の車両タイプにセグメント化されています。用途別では、市場は補助電源、照明・インフォテインメント、安全・制御、HVAC、その他の用途にセグメント化されています。レポートはまた、主要地域の26カ国にわたる世界の電気自動車VRLAバッテリー市場の市場規模と予測もカバーしています。各セグメントにいて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 吸収ガラスマット(AGM) |
| ゲル |
| その他のVRLAバッテリータイプ |
| 電気乗用車 |
| 電気バス |
| 電気二輪車 |
| 電気三輪車 |
| 電気トラック |
| その他 |
| 補助電源 |
| 照明・インフォテインメントシステム |
| 安全・制御システム |
| HVACおよびコンフォートシステム |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| バッテリータイプ別 | 吸収ガラスマット(AGM) | |
| ゲル | ||
| その他のVRLAバッテリータイプ | ||
| 車両タイプ別 | 電気乗用車 | |
| 電気バス | ||
| 電気二輪車 | ||
| 電気三輪車 | ||
| 電気トラック | ||
| その他 | ||
| 用途別 | 補助電源 | |
| 照明・インフォテインメントシステム | ||
| 安全・制御システム | ||
| HVACおよびコンフォートシステム | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
電気自動車VRLAバッテリー市場の2032年の予測値は?
電気自動車VRLAバッテリー市場は2032年までに66.9億米ドルに達すると予測されており、2027年からCAGR 7.73%で拡大します。電気自動車およびハイブリッド車における低電圧バッテリー需要がこの需要見通しを支えています。
EVのVRLAバッテリーにおいて最大のシェアを持つバッテリータイプは?
AGMは2026年に61.4%のシェアを占め、補助電源、ストップスタートシステム、マイルドハイブリッド車での使用によって支えられています。密閉構造と充電受け入れ性がこれらの車両用途を支えています。
EV VRLAバッテリー需要において最も成長の速い車両カテゴリーは?
電気二輪車は2032年にかけてCAGR 9.3%で成長すると予測されており、中国の生産規模とインドの大規模な二輪車基盤によって支えられています。このカテゴリーは交換チャネルにおける需要も生み出しています。
電気自動車が依然として12V VRLAバッテリーを使用する理由は?
12Vアーキテクチャが引き続き使用されている安全システム、インフォテインメント、照明、HVAC、ボディエレクトロニクスなどの低電圧機能を支えています。これらの機能は高電圧トラクションバッテリの動作とは別のものです。
EV VRLAバッテリーの需要をリードする地域は?
アジア太平洋は2026年に43.7%のシェアを占め、2032年にかけてCAGR 8.7%で成長すると予測されています。中国とインドが二輪車・三輪車の車両基盤を通じて地域需要を支えています。
電気自動車におけるVRLAバッテリーへの主な競合リスクは?
リチウムイオンおよびLFP製品は、高サイクル配送フリートおよび48V補助システムへの移行を進めるプレミアム車両において最も明確な代替リスクをもたらします。OEMが認定済みの12V低電圧システムを維持している場合、リスクは低くなります。