
Taille et Part du Marché des Batteries VRLA pour Véhicules Électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
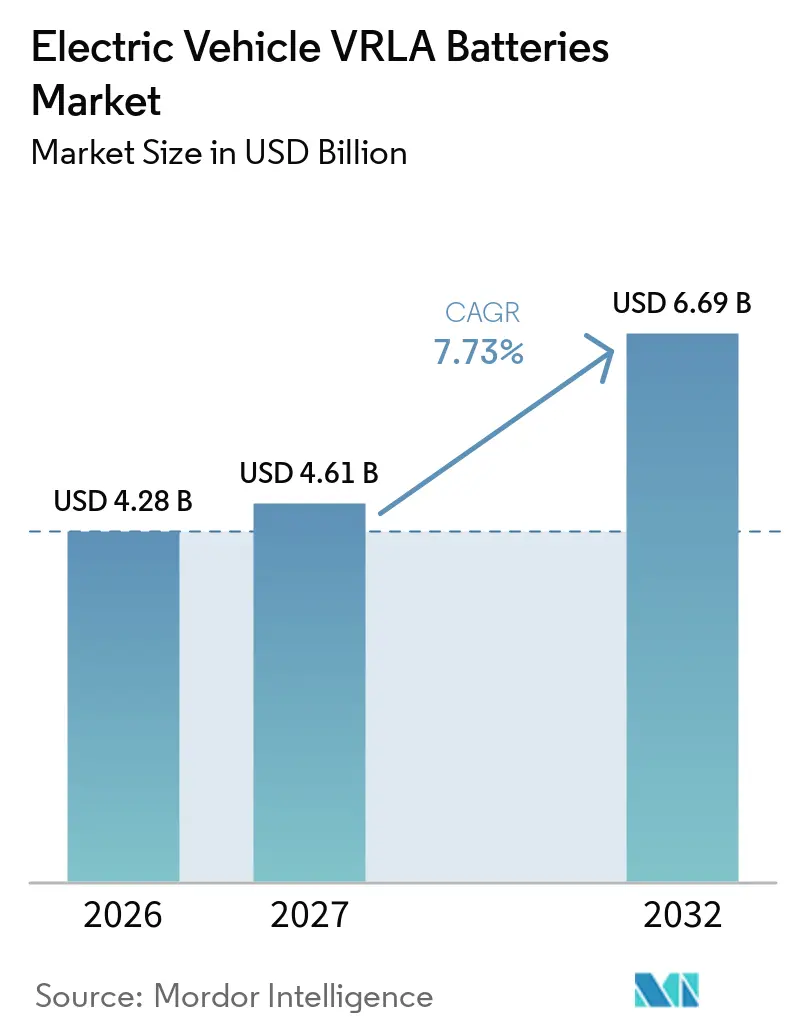
| Taille du Marché (2027) | 4.61 Milliards de dollars |
| Taille du Marché (2032) | 6.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Batteries VRLA pour Véhicules Électriques par Mordor Intelligence
La taille du Marché des Batteries VRLA pour Véhicules Électriques devrait s'étendre de 4,28 milliards USD en 2026 et 4,61 milliards USD en 2027 à 6,69 milliards USD d'ici 2032, enregistrant un CAGR de 7,73 % entre 2027 et 2032. Le marché des batteries VRLA pour véhicules électriques continue d'assurer des fonctions basse tension qui demeurent nécessaires dans les véhicules électriques à batterie, les hybrides rechargeables et les véhicules mild-hybrid. Ces batteries alimentent les systèmes électroniques de sécurité, l'infodivertissement, l'éclairage et les systèmes de climatisation, même lorsque le véhicule utilise une batterie de traction haute tension distincte. Le coût, la facilité de remplacement et les systèmes de recyclage établis continuent de soutenir la demande dans les catégories de véhicules à moindre coût. Les fabricants équilibrent la demande actuelle en batteries VRLA avec des travaux sur des produits à base de sodium-ion et de lithium, ce qui réduit le risque d'une transition technologique soudaine pour leurs clients établis. Le marché des batteries VRLA pour véhicules électriques reste donc lié aux choix de plateformes de véhicules, aux besoins de remplacement et au rythme de l'électrification des deux-roues, trois-roues et véhicules hybrides.
Principaux Enseignements du Rapport
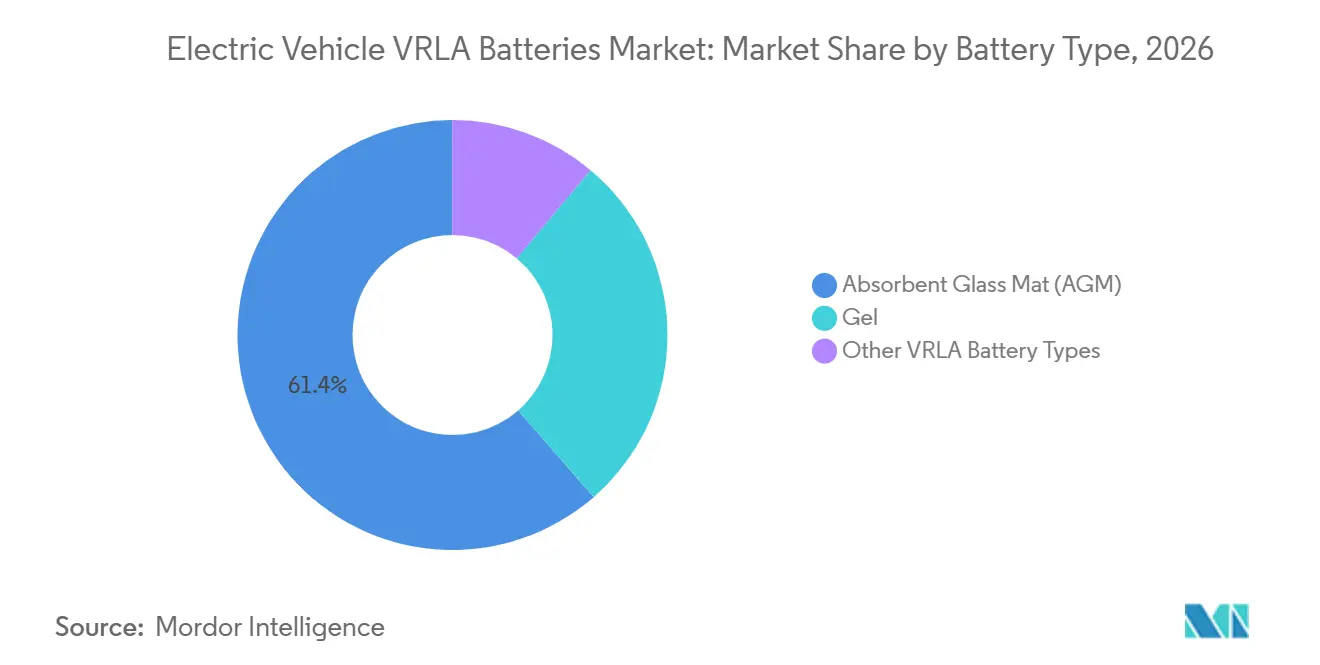
- Par type de batterie, l'AGM détenait une part de revenus de 61,4 % en 2026, tandis que le Gel devrait progresser à un CAGR de 8,5 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières électriques détenaient une part de revenus de 44,3 % en 2026, tandis que les deux-roues électriques devraient progresser à un CAGR de 9,3 % jusqu'en 2032.
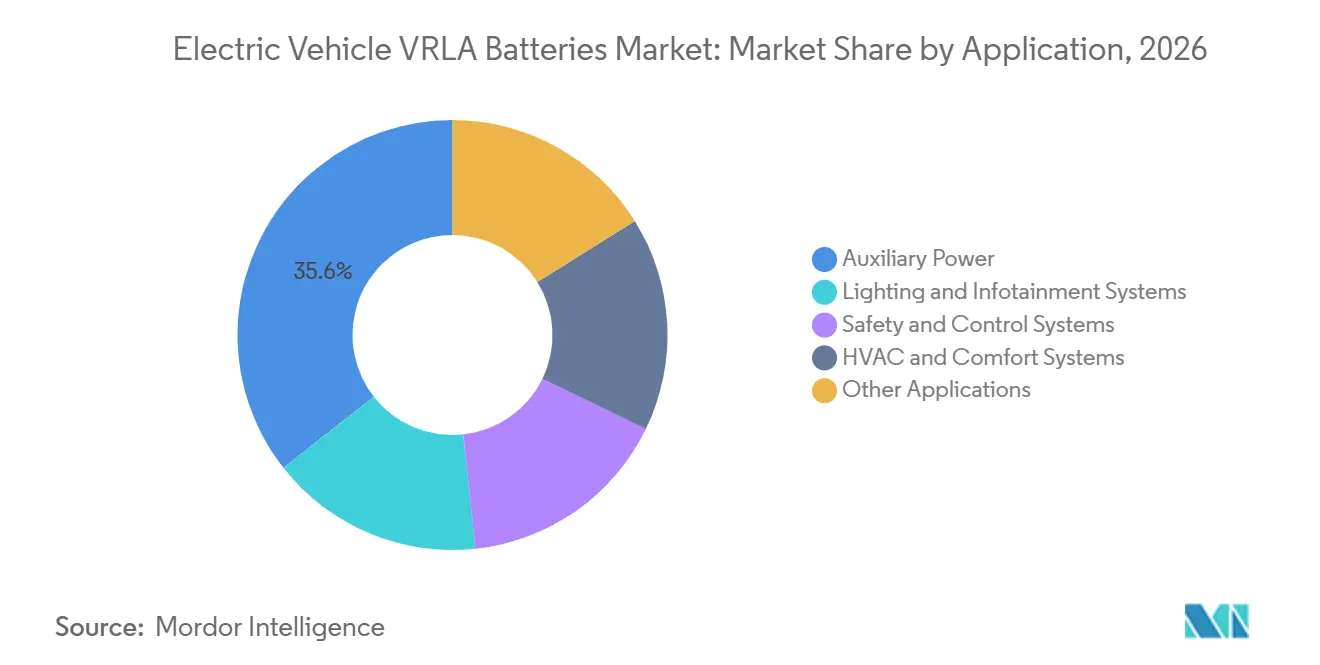
- Par application, l'alimentation auxiliaire détenait une part de revenus de 35,6 % en 2026, tandis que les systèmes de sécurité et de contrôle devraient progresser à un CAGR de 8,4 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de revenus de 43,7 % en 2026 et devrait progresser à un CAGR de 8,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Avantage de Coût par Rapport aux Batteries Lithium-Ion pour les Usages Auxiliaires et les Véhicules Électriques à Basse Vitesse | +2.00% | Mondial ; intensité la plus élevée en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Croissance des Scooters Électriques, Vélos Électriques et Tricycles Électriques | +1.80% | Cœur Asie-Pacifique (Chine, Inde, Vietnam, Indonésie), extension vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Demande Croissante d'Alimentation Auxiliaire Sans Entretien dans les Véhicules Électriques | +1.30% | Mondial (Amérique du Nord, Europe, Asie-Pacifique) | Moyen terme (2 à 4 ans) |
| Expansion des Plateformes de Véhicules Hybrides et Mild-Hybrid | +1.40% | Amérique du Nord et Europe, en croissance en Chine et en Inde | Moyen terme (2 à 4 ans) |
| Qualification des Batteries VRLA pour les Architectures Basse Tension Standardisées des Véhicules Électriques | +0.70% | Mondial ; Chine et Inde en tête de la standardisation | Long terme (≥ 4 ans) |
| Exigences d'Échange de Batteries et d'Utilisation des Flottes pour les Véhicules Électriques à Basse Vitesse | +0.50% | Cœur Asie-Pacifique, extension vers l'Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Avantage de Coût par Rapport aux Batteries Lithium-Ion pour les Usages Auxiliaires et les Véhicules Électriques à Basse Vitesse
Le marché des batteries VRLA pour véhicules électriques bénéficie d'un coût initial plus faible dans les usages auxiliaires et les véhicules à basse vitesse. Une batterie VRLA AGM 12V coûte entre 50 et 100 USD, contre 150 à 250 USD pour une batterie lithium-ion comparable dans l'analyse fournie. La même analyse indiquait que le coût de main-d'œuvre pour l'installation d'une batterie au lithium était supérieur de 20 % à 30 % en raison de la complexité accrue de l'intégration du système de gestion de batterie, mais sa source n'a pas été conservée car il ne s'agit pas d'une source faisant autorité. Cette différence de coût est importante pour les véhicules électriques à basse vitesse et les e-rickshaws, dont les acheteurs se concentrent sur une période de retour sur investissement de 3 à 5 ans. Le remplacement sur le terrain soutient également l'utilisation des batteries VRLA dans les zones rurales de l'Inde et en Afrique subsaharienne, où les réseaux de réparation informels assurent une grande partie de l'entretien des batteries. Le schéma d'achat qui en résulte soutient le marché des batteries VRLA pour véhicules électriques là où les services qualifiés pour batteries au lithium restent limités.
Croissance des Scooters Électriques, Vélos Électriques et Tricycles Électriques
La Chine a produit 63,16 millions de deux-roues électriques en 2025, soit une augmentation de 14,8 % par rapport à l'année précédente, selon la référence fournie de l'Association de l'Industrie des Batteries de Chine. La Chine a également exporté 26,7 millions de vélos électriques d'une valeur de 6,8 milliards USD en 2025, sur la base des données douanières citées par China News Service[1]. Le matériel source indiquait que la technologie plomb-acide conservait plus de 85 % de pénétration sur le marché chinois des véhicules électriques à basse vitesse et des vélos électriques domestiques en 2025, en citant le dépôt réglementaire de Tianneng. La part d'électrification des deux-roues électriques en Inde a atteint 6,5 % en 2025, tandis que les deux-roues représentaient 77 % de toute la production de véhicules au cours de l'exercice 2024-25. Cette base de production crée une demande récurrente de batteries pour les nouveaux véhicules et les circuits de remplacement. Elle constitue une base de demande centrale pour le marché des batteries VRLA pour véhicules électriques.
Expansion des Plateformes de Véhicules Hybrides et Mild-Hybrid
Les véhicules mild-hybrid conservent un réseau auxiliaire 12V aux côtés de leur système d'entraînement 48V. Cette configuration ajoute une exigence AGM par véhicule par rapport à une architecture axée uniquement sur les fonctions de batterie haute tension. La gamme stop-start 2026 de General Motors pour l'Enclave, l'Acadia et le Traverse spécifie des batteries AGM de 730 CCA. Toyota a introduit le Land Cruiser Hybrid 48V fin 2024, ajoutant une option hybride 48V à sa gamme de véhicules[2]. Le Battery Council International a rapporté que l'AGM était la sous-catégorie à la croissance la plus rapide parmi les 11 millions de remplacements de batteries au plomb en Amérique du Nord en 2025. Ces exigences de plateforme renforcent la demande sur le marché des batteries VRLA pour véhicules électriques dans le marché de rechange automobile établi.
Exigences d'Échange de Batteries et d'Utilisation des Flottes pour les Véhicules Électriques à Basse Vitesse
L'échange de batteries peut accroître la demande de remplacement pour les packs de batteries standardisés utilisés dans les véhicules à basse vitesse. Le projet fourni citait des lancements de e-rickshaws à batterie échangeable par Atul Greentech, Valeo India et Honda Power Pack Energy, mais n'a pas conservé la source car il ne s'agissait pas d'une publication faisant autorité. Il citait également un partenariat de mars 2025 entre Greaves Electric Mobility et Indofast Energy pour un e-scooter à batterie échangeable utilisé par des livreurs à la demande, mais cette source a été supprimée selon les critères de source. L'analyse originale décrivait ces flottes comme opérant à plus de 100 km par jour, où les temps d'arrêt ont un coût économique direct. Les packs standardisés peuvent être remplacés plus fréquemment dans les réseaux à forte utilisation que dans les applications conventionnelles installées par les équipementiers. Ce modèle d'exploitation offre un circuit de remplacement pour le marché des batteries VRLA pour véhicules électriques en Asie-Pacifique et en Amérique du Sud.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption Rapide des Batteries Lithium-Ion et Lithium Fer Phosphate | -2.20% | Mondial ; plus aigu en Chine et en Europe | Court à moyen terme (≤ 4 ans) |
| Densité Énergétique Plus Faible et Poids Plus Élevé que les Alternatives à Base de Lithium | -1.10% | Mondial ; plus aigu dans les véhicules électriques particuliers haut de gamme | Long terme (≥ 4 ans) |
| Volatilité du Prix du Plomb et Augmentation des Coûts de Conformité au Recyclage | -0.70% | Mondial ; Union Européenne (conformité), Chine (pression sur les prix de la ferraille) | Moyen terme (2 à 4 ans) |
| Performance en Décharge Profonde Limitée dans les Conditions d'Utilisation Intensive des Véhicules Électriques | -0.60% | Mondial ; plus aigu dans les flottes de véhicules électriques commerciaux — mobilité partagée, livraison urbaine et segments de bus en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Rapide des Batteries Lithium-Ion et Lithium Fer Phosphate
L'adoption du lithium fer phosphate est le risque de substitution le plus immédiat pour le marché des batteries VRLA pour véhicules électriques. Il affecte davantage les usages urbains à cycles élevés pour les deux-roues et trois-roues que le segment des batteries auxiliaires pour véhicules électriques particuliers. Le projet fourni liait la pression sur les bénéfices 2025 de Tianneng à la concurrence des produits LFP et sodium-ion, mais la source citée n'a pas été conservée. Le même projet notait que les flottes opérant à plus de 100 km par jour pourraient justifier le coût initial plus élevé d'une batterie au lithium grâce à une durée de vie en cycles plus longue. Cela exerce une pression plus forte sur les batteries VRLA dans les opérations de livraison urbaine avec des cycles de charge et de décharge fréquents. Le risque est plus faible lorsqu'une batterie auxiliaire 12V reste spécifiée par la plateforme du véhicule.
Densité Énergétique Plus Faible et Poids Plus Élevé que les Alternatives à Base de Lithium
Le contenu fourni indiquait une densité énergétique de 30 à 50 Wh/kg pour les batteries VRLA et de 100 à 265 Wh/kg pour les batteries lithium-ion, mais la source citée a été supprimée car il s'agissait d'un éditeur de recherche commerciale. Le poids devient plus important dans les véhicules électriques particuliers haut de gamme, où il affecte l'autonomie de conduite et les budgets de poids de la plateforme. Le contenu source indiquait également que le Tesla Cybertruck utilise un système auxiliaire lithium-ion 48V, mais sa citation de recherche commerciale a été supprimée. Une évolution vers des réseaux basse tension 48V réduirait l'utilisation des spécifications VRLA 12V sur certains modèles haut de gamme. Le changement est progressif car de nombreuses plateformes de véhicules continuent d'utiliser des systèmes 12V. Cela limite le marché des batteries VRLA pour véhicules électriques le plus clairement dans les applications haut de gamme plutôt que dans toutes les catégories de véhicules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Batterie :
L'AGM Domine la Demande Actuelle Tandis que le Gel Progresse dans les Usages à Décharge ProfondeL'AGM détenait 61,4 % de la part de marché des batteries VRLA pour véhicules électriques en 2026. Il assure l'alimentation auxiliaire, les véhicules mild-hybrid et les applications de véhicules électriques à basse vitesse grâce à un fonctionnement étanche et sans entretien. Les batteries AGM présentent également une forte acceptation de charge issue du freinage régénératif. Leur résistance aux vibrations favorise leur utilisation dans les architectures de véhicules à démarrage-arrêt. Les équipementiers ont standardisé les produits AGM pour les applications nécessitant des performances basse tension stables. Camel Group a lancé une série améliorée de batteries AGM start-stop Green Label en février 2025, faisant suite à son produit EFB de 2024[3]. Cette évolution de produit témoigne de l'attention continue des fournisseurs aux exigences AGM de haute performance. Les achats formels auprès des équipementiers sont également façonnés par les exigences de certification IEC 60095 et BIS. L'analyse fournie indiquait que les produits de haute qualité peuvent commander des primes de prix de 20 % à 40 %, mais aucune source authentique n'a été fournie pour ce chiffre.
Les batteries Gel devraient croître à un CAGR de 8,5 % jusqu'en 2032, ce qui en fait le type de batterie à la croissance la plus rapide dans la taille du marché des batteries VRLA pour véhicules électriques. Leur tolérance à la décharge profonde convient aux e-rickshaws et aux véhicules électriques à basse vitesse qui fonctionnent selon des cycles d'utilisation répétés. L'électrolyte en silice immobilisée réduit la stratification aux faibles taux de charge. Cela peut prolonger les intervalles d'entretien là où les coûts de remplacement affectent les opérations de flotte. L'Inde, l'Indonésie et le Vietnam sont les principaux centres de demande identifiés pour les batteries Gel dans les flottes d'autorickshaws et de e-tuk-tuks de fret. Les autres types de batteries VRLA continuent de servir les circuits de remplacement où le coût initial est le principal facteur d'achat. Guangdong Yuasa Battery a déposé la demande de brevet CN121885551A en avril 2026 pour une batterie VRLA recyclable avec une pâte de plomb renforcée de fibres et une meilleure conduction d'acide sulfurique. La demande répond spécifiquement aux exigences de durée de vie en cycles des vélos électriques et des tricycles électriques. Elle reflète les travaux continus sur les matériaux à la frontière entre les performances AGM et Gel.

Par Type de Véhicule :
Les Voitures Particulières Détiennent la Plus Grande Part Tandis que les Deux-Roues Progressent le Plus ViteLes voitures particulières électriques détenaient 44,3 % de la part de marché des batteries VRLA pour véhicules électriques en 2026. Chaque véhicule électrique à batterie et hybride rechargeable nécessite une alimentation basse tension pour les fonctions auxiliaires lorsque la plateforme conserve une architecture 12V. Ce besoin est distinct de la chimie de traction haute tension du véhicule. Les bus électriques constituaient le deuxième sous-segment de véhicules le plus important dans l'analyse fournie. Ils utilisent des systèmes basse tension pour les commandes de portes, les systèmes d'information aux passagers et l'éclairage de secours. Les camions électriques restent une catégorie émergente centrée sur les flottes de livraison urbaine du dernier kilomètre. Les batteries AGM avancées conviennent aux trajets urbains à démarrages-arrêts intensifs, tandis que leur coût en capital plus faible reste pertinent pour les acheteurs de flottes. La demande en véhicules particuliers reste donc liée aux spécifications basse tension des équipementiers et au marché de rechange.
Les deux-roues électriques devraient progresser à un CAGR de 9,3 % jusqu'en 2032, le taux de croissance de véhicule le plus rapide sur le marché des batteries VRLA pour véhicules électriques. La production de 63,16 millions d'unités en Chine en 2025 donne au segment une large base de production. L'Inde dispose également d'une base importante de deux-roues, la catégorie représentant 77 % de toute la production de véhicules au cours de l'exercice 2024-25. Les trois-roues électriques ont été identifiés comme le deuxième sous-segment de véhicules à la croissance la plus rapide. Leur croissance est associée à l'utilisation de l'échange de batteries parmi les opérateurs indiens de e-rickshaws et les flottes de e-tuk-tuks de fret en Asie du Sud-Est. Le remplacement rapide des batteries reste opérationnellement important pour ces utilisateurs commerciaux. Les autres véhicules, y compris les véhicules utilitaires légers et les véhicules électriques industriels spécialisés, maintiennent une demande là où la durabilité et le service sur le terrain sont importants. Ces usages préservent une base adressable plus large au-delà des voitures particulières.
Par Application :
L'Alimentation Auxiliaire Détient la Plus Grande Part Tandis que les Systèmes de Sécurité Progressent le Plus ViteL'alimentation auxiliaire détenait 35,6 % de la taille du marché des batteries VRLA pour véhicules électriques en 2026. Elle alimente le réseau actif 12V utilisé pour l'infodivertissement, l'éclairage extérieur et l'électronique de carrosserie sur tous les types de groupes motopropulseurs. Cette fonction reste nécessaire même lorsque la batterie de traction du véhicule utilise une chimie différente. La fiabilité basse tension est directement pertinente pour le fonctionnement normal du véhicule. La grande base installée de véhicules équipés de systèmes 12V confère à cette application un rôle de demande stable. Elle rend également l'alimentation auxiliaire importante pour les ventes de remplacement. L'application bénéficie des produits AGM capables de gérer des cycles répétés et des charges électriques. Sa position reste liée à l'utilisation continue de l'architecture 12V par les équipementiers.
Les systèmes de sécurité et de contrôle devraient croître à un CAGR de 8,4 % jusqu'en 2032 sur le marché des batteries VRLA pour véhicules électriques. L'analyse fournie relie cette croissance aux systèmes ADAS, aux programmes de stabilité électronique et aux systèmes de freinage électrique qui nécessitent une alimentation basse tension fiable. La gamme SLR Super Long Cycle Life VRLA de GS Yuasa offre 5 000 cycles à 70 % de profondeur de décharge selon la norme IEC-61427 et a une durée de vie de conception de 19 ans[4]. Les systèmes d'éclairage et d'infodivertissement détiennent la deuxième part d'application la plus importante dans l'analyse fournie. Une connectivité et une utilisation des écrans plus élevées peuvent augmenter les besoins en énergie par véhicule. Les systèmes de climatisation et de confort varient selon la conception du véhicule, la climatisation alimentée par batterie étant plus courante dans les bus électriques que dans les véhicules particuliers plus petits. Les autres applications comprennent les véhicules électriques d'entrepôt et agricoles, où les conditions d'exploitation peuvent favoriser des produits de batterie durables. Le cas d'usage reste important là où les conditions de température et la maintenabilité influencent les décisions d'achat.
Analyse Géographique
Marché des Batteries VRLA pour Véhicules Électriques en Asie-Pacifique
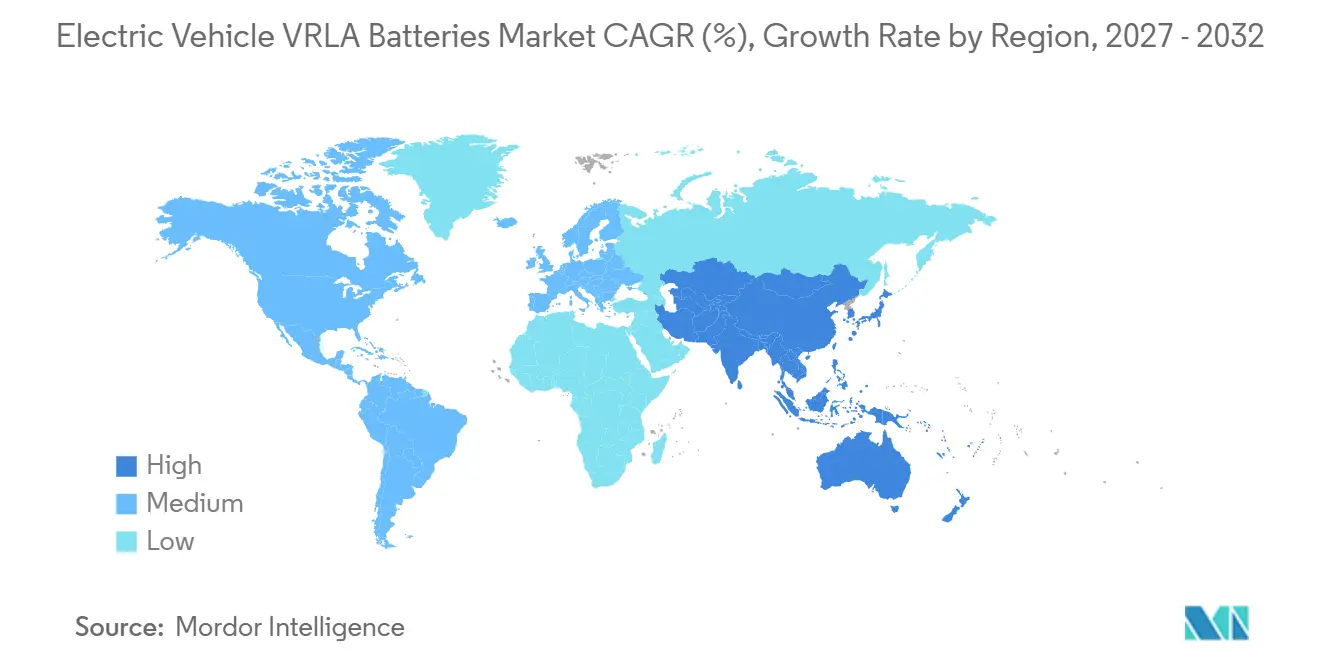
L'Asie-Pacifique représentait 43,7 % de la demande mondiale en 2026 et devrait croître à un CAGR de 8,7 % jusqu'en 2032. La Chine demeure le principal centre de production et de consommation de la région. Le chiffre d'affaires international de Tianneng a progressé de 80,5 % en 2025 pour atteindre 535 millions CNY, soit 74 millions USD selon l'analyse fournie. La société a mis en service sa ligne de production Phase 2 au Vietnam en décembre 2025. La source indique également qu'une base de fabrication en Indonésie a été mise en service à mi-2026, mais la source citée a été retirée car elle n'était pas fiable. L'Inde constitue une large base de demande pour les deux et trois-roues, tandis que l'échelle de production chinoise soutient la demande en véhicules neufs et en remplacement. Le Vietnam, la Thaïlande et l'Indonésie se développent en tant que sites de fabrication, les producteurs chinois cherchant à réduire les coûts logistiques et leur exposition aux droits de douane à l'importation.
Marché des Batteries VRLA pour Véhicules Électriques en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe servent le segment haut de gamme du marché des batteries VRLA pour véhicules électriques, avec une demande façonnée par les plateformes mild-hybrid et l'activité de remplacement. General Motors spécifie des batteries AGM de 730 CCA pour ses modèles 2026 Enclave, Acadia et Traverse équipés du système stop-start. L'Amérique du Nord a enregistré 11 millions de remplacements de batteries au plomb en 2025, et l'AGM était le sous-groupe à la croissance la plus rapide. Le Règlement de l'Union Européenne sur les batteries exige un taux de recyclage de 75 % pour les batteries plomb-acide à partir de fin 2025. Il exige également une teneur en plomb recyclé de 85 % à partir d'août 2031 et la mise en place d'un passeport batterie à partir de 2026. Ces exigences favorisent les fabricants disposant de systèmes de recyclage en boucle fermée et accroissent les obligations de conformité pour les producteurs de plus petite taille. L'Allemagne et la France demeurent d'importants centres de consommation européens en raison de la concentration de leurs bases OEM et de l'adoption du mild-hybrid.
Marché des Batteries VRLA pour Véhicules Électriques au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique représentent des zones plus modestes mais pertinentes pour le marché des batteries VRLA pour véhicules électriques. Le Brésil a bénéficié d'un moteur de demande mild-hybrid supplémentaire grâce au lancement prévu par Stellantis d'un mild-hybrid flex 48V au premier semestre 2026, mais la citation fournie provient de Mordor Intelligence et n'est pas incluse dans le bloc de citations. La flotte EV naissante d'Afrique du Sud et le rôle du Maroc en tant que base de fabrication automobile constituent des canaux de demande régionale supplémentaires. Les États membres du Conseil de Coopération du Golfe importent davantage de véhicules de flotte mild-hybrid, selon l'analyse fournie. La base de véhicules électriques à basse vitesse en Afrique comprend des vélos électriques et des e-rickshaws utilisés pour le transport de dernière milha. Dans ces usages, le faible coût et la facilité d'entretien sur le terrain demeurent des facteurs d'achat importants. L'opportunité régionale est plus limitée qu'en Asie-Pacifique, mais elle élargit la demande en remplacement et en véhicules à basse vitesse.
Paysage Concurrentiel
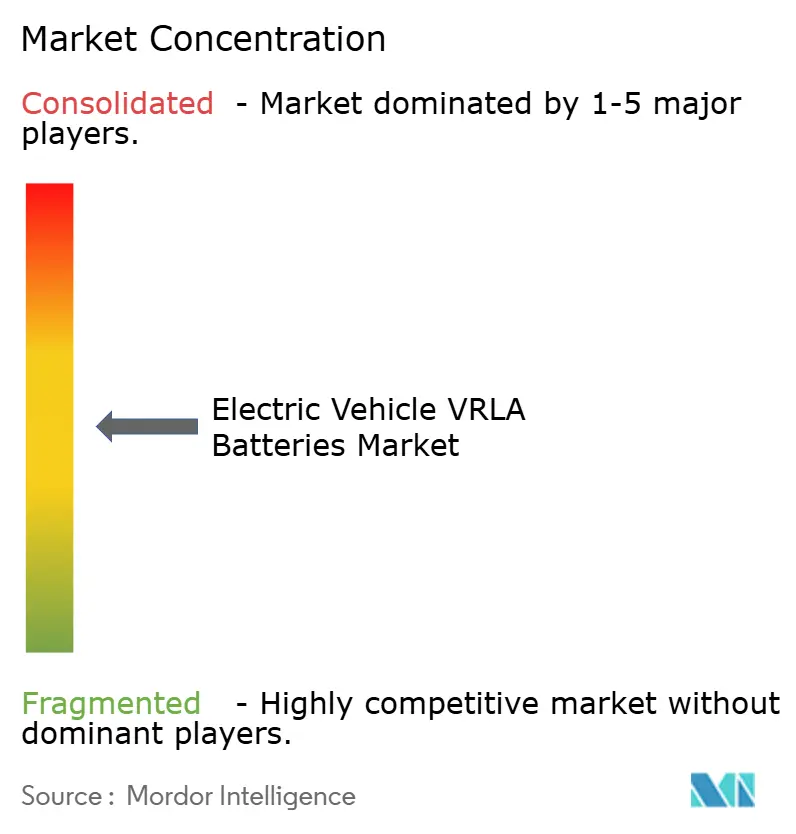
Le marché des batteries VRLA pour véhicules électriques est modérément concentré. Clarios, GS Yuasa et EnerSys sont en concurrence en Amérique du Nord et en Europe grâce à la qualification auprès des équipementiers, aux performances en durée de vie en cycles et à la fiabilité de l'approvisionnement. East Penn Manufacturing est en concurrence grâce à l'intégration verticale et au recyclage du plomb en boucle fermée en Amérique du Nord. FIAMM maintient son positionnement auprès des équipementiers européens grâce au développement spécifique aux applications. Les produits Gel haut de gamme pour les e-rickshaws indiens et les offres de batterie en tant que service pour les réseaux d'échange en Asie du Sud-Est restent des domaines d'opportunité.
Les fournisseurs se couvrent également contre les changements de chimie des batteries. Camel Group a annoncé en août 2026 que sa batterie sodium-ion 12V avait été sélectionnée pour un projet de pré-développement avec un grand équipementier automobile européen. Clarios, Altris et InoBat ont annoncé des progrès vers une production pilote de sodium-ion à l'installation Volta d'InoBat en Slovaquie en septembre 2026. L'analyse fournie rapportait également un projet sodium-ion de Phase I de 3,5 milliards CNY, soit 484 millions USD, par Chilwee, mais la publication métallurgique citée a été supprimée. Ces étapes montrent que les fournisseurs établis développent des chimies alternatives tout en servant leurs clients existants en batteries basse tension. Des additifs carbone-plomb et des formulations VRLA améliorées au nanocarbone sont également utilisés pour améliorer les intervalles d'entretien et l'acceptation de charge. Les spécifications de produits de GS Yuasa démontrent la gamme de performances continue disponible dans les produits VRLA haut de gamme.
Le marché des batteries VRLA pour véhicules électriques reste exposé à la concurrence par les prix dans le segment des vélos électriques en Chine et à la substitution dans les flottes de livraison à cycles élevés. Il reste plus protégé dans les applications avec des conceptions OEM 12V établies et des exigences de qualification formelles. La période de conception de 3 à 5 ans pour les systèmes électriques et électroniques basse tension peut verrouiller les spécifications de batteries dans les programmes de véhicules grand public avant leur lancement. Cela réduit l'effet des changements de prix à court terme de la chimie sur les plateformes déjà qualifiées. Les fournisseurs haut de gamme continuent de se concentrer sur la durée de vie en cycles, les performances au démarrage à froid et la profondeur d'approbation des équipementiers. Les producteurs chinois utilisent la production localisée et la diversification des produits pour gérer la pression sur les prix intérieurs. Les résultats concurrentiels dépendront de la durabilité des plateformes 12V, de la demande de remplacement et du rythme de qualification des batteries alternatives. Score de concentration du marché : 9 sur 10, car Tianneng et Chilwee détenaient ensemble une part estimée à 80 % du segment des batteries plomb-acide pour vélos électriques en Chine, bien que le segment auxiliaire premium mondial plus large reste plus fragmenté.
Leaders du Secteur des Batteries VRLA pour Véhicules Électriques
-
Clarios
-
GS Yuasa Corporation
-
Exide Technologies
-
EnerSys
-
East Penn Manufacturing Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Batteries VRLA pour Véhicules Électriques Entreprises couvertes dans ce rapport
- Amara Raja Energy & Mobility Limited
- C&D Technologies, Inc.
- Camel Group Co., Ltd.
- Chilwee Group
- Clarios
- East Penn Manufacturing Company
- EnerSys
- Exide Technologies
- FIAMM Energy Technology S.p.A.
- GS Yuasa Corporation
- HBL Power Systems Limited
- HOPPECKE Batterien GmbH & Co. KG
- Leoch International Technology Limited
- NPP Power Group
- Saft Groupe S.A.
- Shenzhen Center Power Tech Co., Ltd.
- Shenzhen Ritar Power Co., Ltd.
- Tianneng Battery Group Co., Ltd.
- Trojan Battery Company
- Zhejiang Narada Power Source Co., Ltd.
Développements industriels récents dans Marché des Batteries VRLA pour Véhicules Électriques
- Avril 2026 : Tianneng a présenté ses solutions de batteries plomb-acide, lithium et sodium lors de l'EV EXPO 2025 en Inde. Les produits ont été adaptés aux conditions climatiques, routières et d'utilisation locales et ciblaient les deux-roues, trois-roues et véhicules électriques légers.
- Mars 2026 : GS Yuasa International Ltd. s'est vu accorder le brevet américain n° 12 586 821 B2 pour une technologie de batterie plomb-acide incorporant des composés polymères spécifiés dans l'électrode négative et une densité de matériau d'électrode positive contrôlée. Le brevet couvre une architecture de batterie VRLA applicable aux applications de petite mobilité, notamment les motocycles et les tricycles motorisés.
- Janvier 2026 : Exide Industries a lancé sa gamme de batteries AGM AGMi, basée sur la technologie AGM-VRLA, pour les véhicules particuliers équipés de systèmes stop-start, d'électronique avancée et de charges électriques élevées. La gamme initiale comprenait des batteries DIN 50 à DIN 95.
- Février 2025 : Camel Group a lancé sa série améliorée de batteries AGM start-stop Green Label en Chine, faisant suite au lancement de son produit EFB en 2024. La gamme AGM faisait partie de la stratégie « double technologie + scénario complet » de Camel, soutenant les besoins en batteries pour les applications de véhicules à nouvelles énergies et conventionnels.
Périmètre du Rapport Mondial sur le Marché des Batteries VRLA pour Véhicules Électriques
Les batteries VRLA (plomb-acide à régulation de valve) pour véhicules électriques sont des systèmes de batteries plomb-acide étanches utilisés pour stocker et fournir de l'énergie électrique aux véhicules électriques et à leurs systèmes électriques auxiliaires. Elles utilisent un électrolyte à base d'acide sulfurique absorbé dans un séparateur AGM (Tapis de Verre Absorbant) ou immobilisé dans un gel, avec des valves de régulation de pression qui permettent aux gaz de se recombiner en interne et minimisent la perte d'électrolyte. Les batteries VRLA sont sans entretien, relativement peu coûteuses et capables de fournir des courants de démarrage élevés, bien qu'elles aient généralement une densité énergétique plus faible et une durée de vie en cycles plus courte que les batteries lithium-ion. Dans les véhicules électriques, les batteries VRLA sont utilisées pour les véhicules électriques à basse vitesse, les systèmes d'alimentation auxiliaire, l'alimentation de secours et certaines applications de véhicules hybrides ou spécialisés, plutôt que de servir généralement de batterie de traction principale dans les véhicules électriques modernes à longue autonomie.
Le Marché des Batteries VRLA pour Véhicules Électriques est segmenté par type de batterie, type de véhicule, application et géographie. Par type de batterie, le marché est segmenté en AGM, Gel et Autres. Par type de véhicule, le marché est segmenté en voitures particulières, bus, deux-roues, trois-roues, camions et autres types de véhicules. Par application, le marché est segmenté en alimentation auxiliaire, éclairage et infodivertissement, sécurité et contrôle, climatisation et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le Marché Mondial des Batteries VRLA pour Véhicules Électriques dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Tapis de Verre Absorbant (AGM) |
| Gel |
| Autres Types de Batteries VRLA |
| Voitures Particulières Électriques |
| Bus Électriques |
| Deux-Roues Électriques |
| Trois-Roues Électriques |
| Camions Électriques |
| Autres |
| Alimentation Auxiliaire |
| Systèmes d'Éclairage et d'Infodivertissement |
| Systèmes de Sécurité et de Contrôle |
| Systèmes de Climatisation et de Confort |
| Autres Applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Batterie | Tapis de Verre Absorbant (AGM) | |
| Gel | ||
| Autres Types de Batteries VRLA | ||
| Par Type de Véhicule | Voitures Particulières Électriques | |
| Bus Électriques | ||
| Deux-Roues Électriques | ||
| Trois-Roues Électriques | ||
| Camions Électriques | ||
| Autres | ||
| Par Application | Alimentation Auxiliaire | |
| Systèmes d'Éclairage et d'Infodivertissement | ||
| Systèmes de Sécurité et de Contrôle | ||
| Systèmes de Climatisation et de Confort | ||
| Autres Applications | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des batteries VRLA pour véhicules électriques d'ici 2032 ?
Le marché des batteries VRLA pour véhicules électriques devrait atteindre 6,69 milliards USD d'ici 2032, progressant à un CAGR de 7,73 % à partir de 2027. Les besoins en batteries basse tension dans les véhicules électriques et hybrides soutiennent ces perspectives de demande.
Quel type de batterie détient la plus grande part dans les batteries VRLA pour véhicules électriques ?
L'AGM détenait une part de 61,4 % en 2026, soutenu par son utilisation dans l'alimentation auxiliaire, les systèmes stop-start et les véhicules mild-hybrid. Sa construction étanche et son acceptation de charge soutiennent ces usages dans les véhicules.
Quelle catégorie de véhicule connaît la croissance la plus rapide pour la demande de batteries VRLA pour véhicules électriques ?
Les deux-roues électriques devraient croître à un CAGR de 9,3 % jusqu'en 2032, soutenus par l'échelle de production de la Chine et la large base de deux-roues de l'Inde. La catégorie génère également de la demande dans les circuits de remplacement.
Pourquoi les véhicules électriques utilisent-ils encore des batteries VRLA 12V ?
Elles alimentent des fonctions basse tension telles que les systèmes de sécurité, l'infodivertissement, l'éclairage, la climatisation et l'électronique de carrosserie là où l'architecture 12V reste en usage. Ces fonctions sont distinctes du fonctionnement de la batterie de traction haute tension.
Quelle région est en tête de la demande de batteries VRLA pour véhicules électriques ?
L'Asie-Pacifique détenait une part de 43,7 % en 2026 et devrait croître à un CAGR de 8,7 % jusqu'en 2032. La Chine et l'Inde soutiennent la demande régionale grâce à leurs bases de véhicules deux- et trois-roues.
Quel est le principal risque concurrentiel pour les batteries VRLA dans les véhicules électriques ?
Les produits lithium-ion et LFP créent le risque de substitution le plus clair dans les flottes de livraison à cycles élevés et les véhicules haut de gamme évoluant vers des systèmes auxiliaires 48V. Le risque est plus faible là où les équipementiers conservent des systèmes basse tension 12V qualifiés.