
Tamaño y Participación del Mercado de Baterías VRLA para Vehículos Eléctricos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
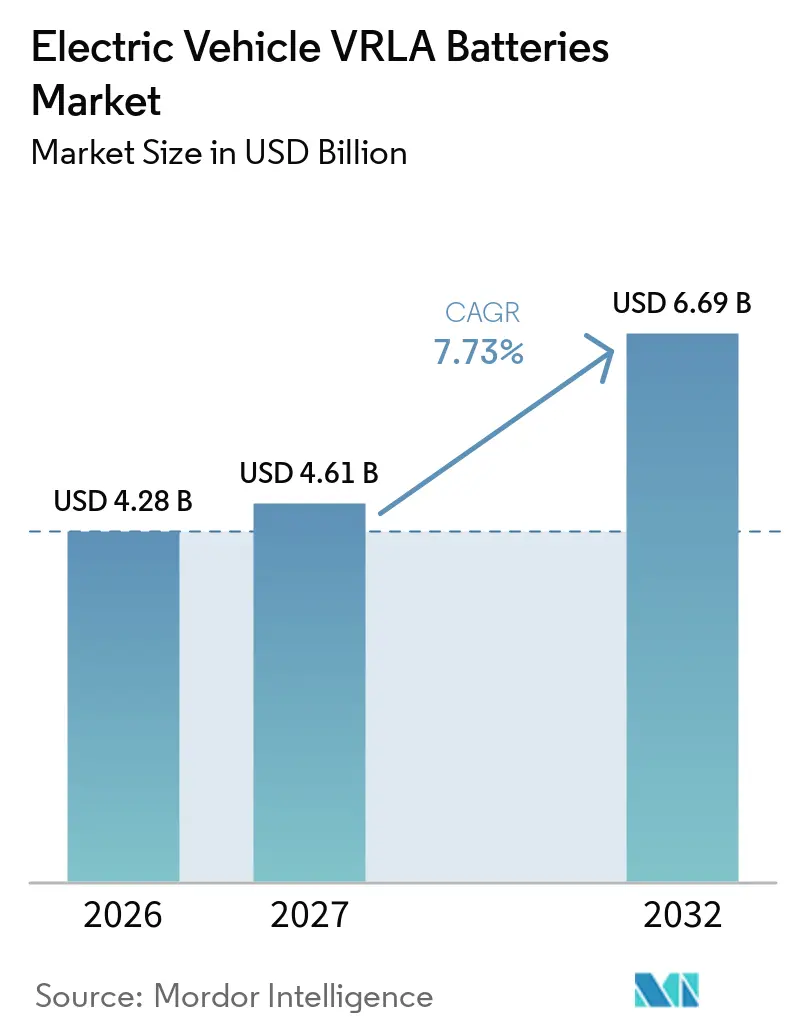
| Tamaño del Mercado (2027) | 4.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.73 % |
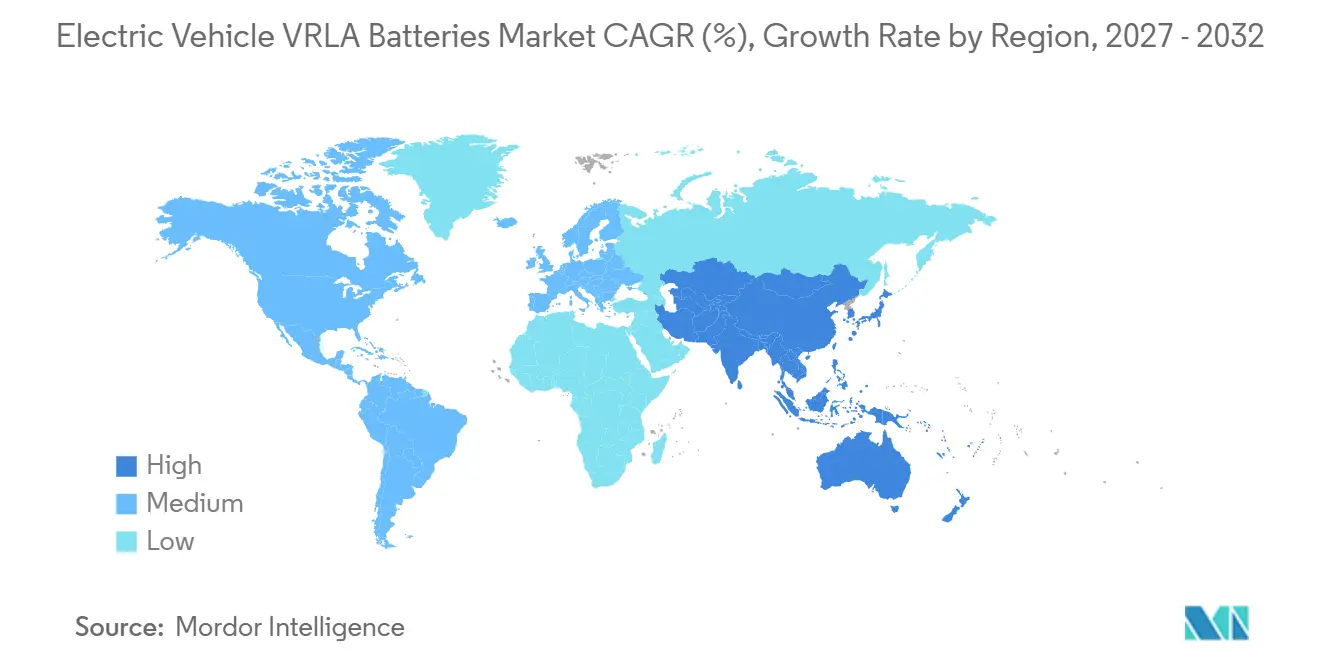
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
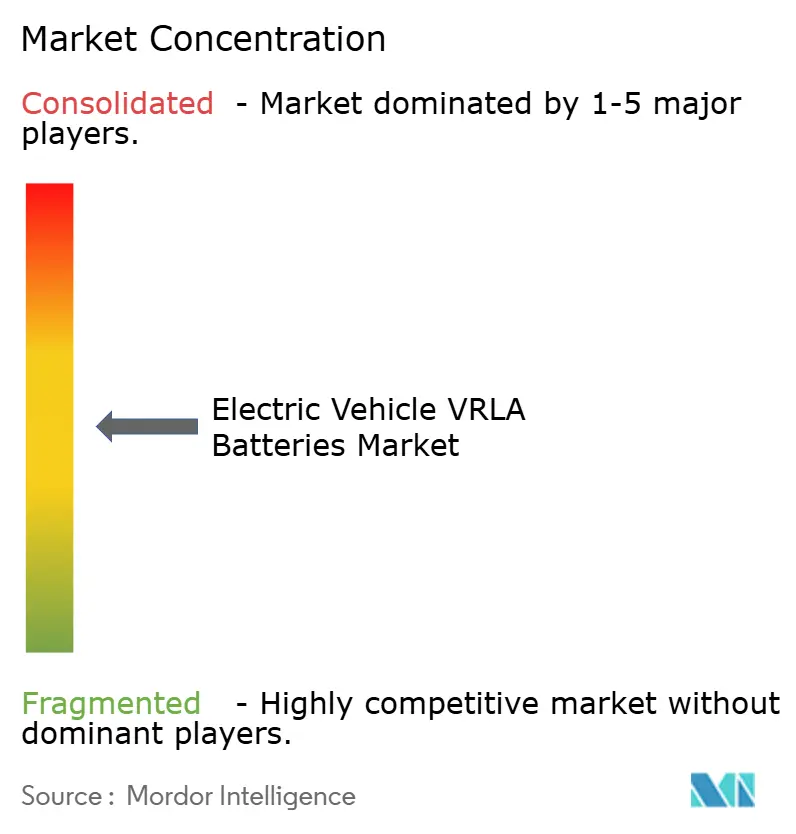
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías VRLA para Vehículos Eléctricos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Baterías VRLA para Vehículos Eléctricos se expanda desde 4,28 mil millones de USD en 2026 y 4,61 mil millones de USD en 2027 hasta 6,69 mil millones de USD en 2032, registrando una CAGR del 7,73% entre 2027 y 2032. El mercado de baterías VRLA para vehículos eléctricos continúa prestando servicio a funciones de bajo voltaje que siguen siendo necesarias en vehículos eléctricos de batería, híbridos enchufables e híbridos suaves. Estas baterías soportan la electrónica de seguridad, el infotainment, la iluminación y los sistemas de climatización (HVAC), incluso cuando el vehículo utiliza una batería de tracción de alto voltaje independiente. El costo, la facilidad de reemplazo y los sistemas de reciclaje establecidos continúan respaldando la demanda en las categorías de vehículos de menor costo. Los fabricantes están equilibrando la demanda actual de baterías VRLA con el trabajo en productos de iones de sodio y base de litio, lo que reduce el riesgo de un cambio tecnológico repentino para sus clientes establecidos. El mercado de baterías VRLA para vehículos eléctricos, por lo tanto, sigue vinculado a las elecciones de plataforma de vehículos, las necesidades de reemplazo y el ritmo de electrificación en motocicletas, triciclos y vehículos híbridos.
Conclusiones Clave del Informe
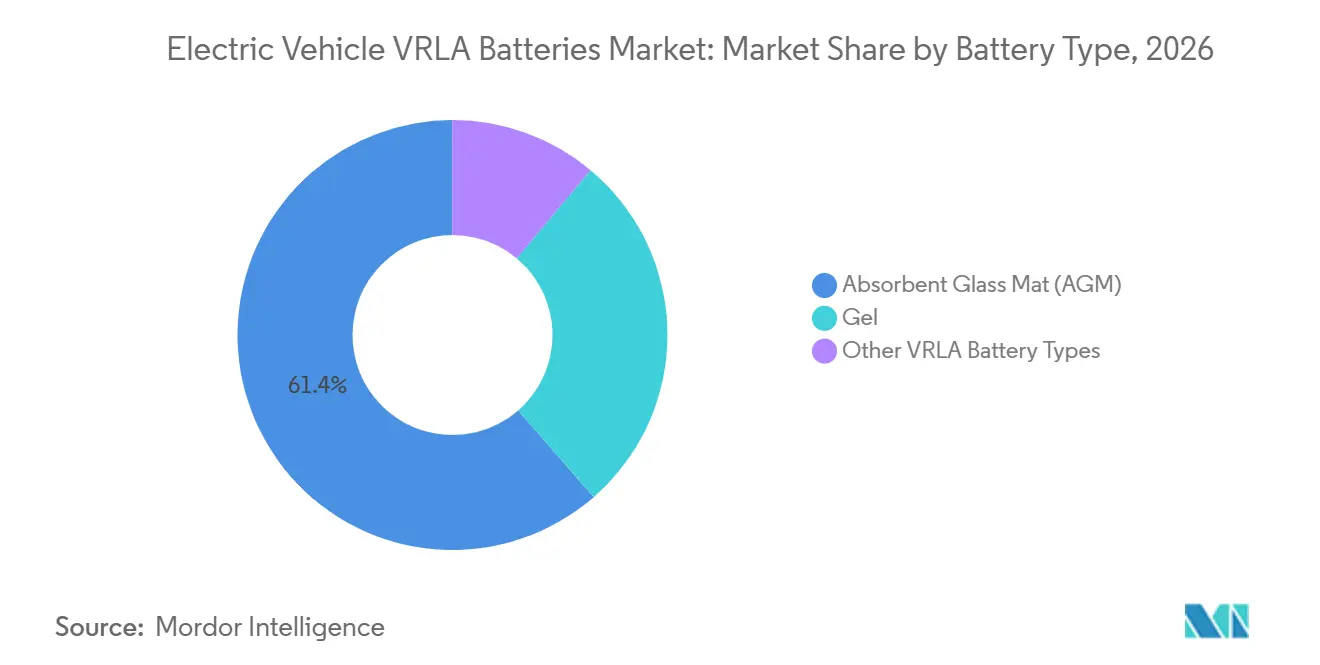
- Por tipo de batería, AGM tuvo una participación de ingresos del 61,4% en 2026, mientras que se prevé que Gel se expanda a una CAGR del 8,5% hasta 2032.
- Por tipo de vehículo, los automóviles eléctricos de pasajeros tuvieron una participación de ingresos del 44,3% en 2026, mientras que se prevé que los vehículos eléctricos de dos ruedas se expandan a una CAGR del 9,3% hasta 2032.
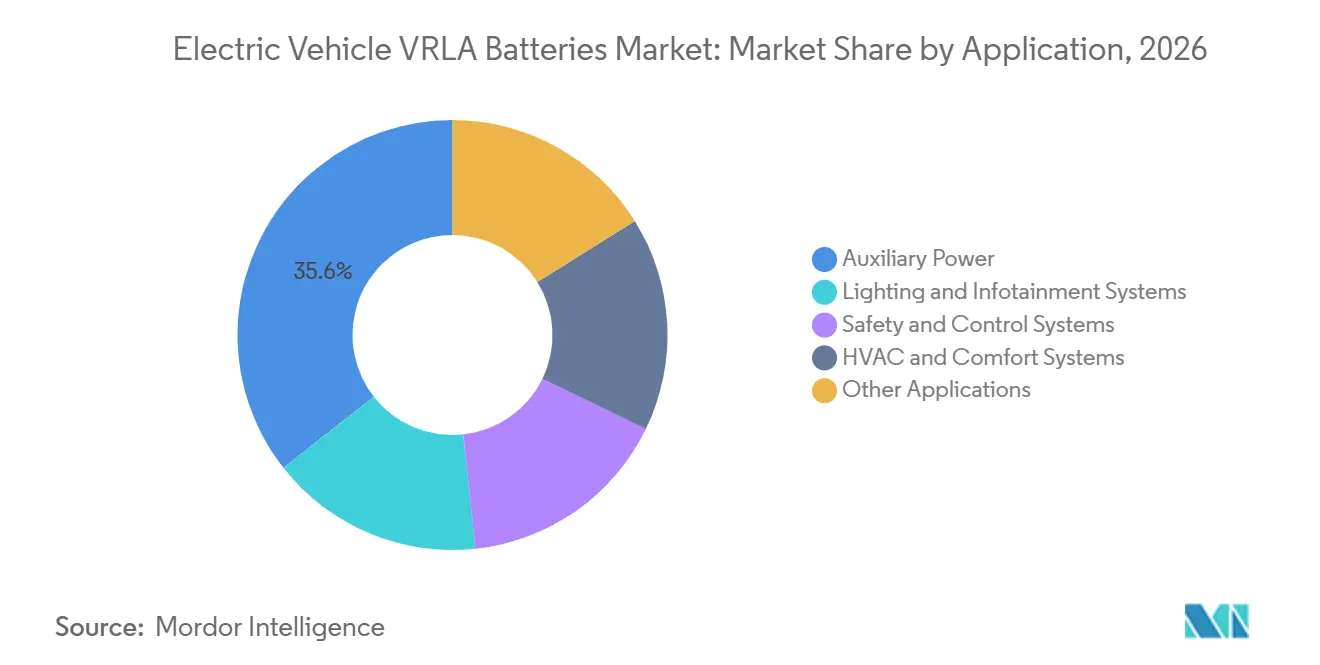
- Por aplicación, la energía auxiliar tuvo una participación de ingresos del 35,6% en 2026, mientras que se prevé que los sistemas de seguridad y control se expandan a una CAGR del 8,4% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación de ingresos del 43,7% en 2026 y se prevé que se expanda a una CAGR del 8,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ventaja de Costo frente a las Baterías de Iones de Litio para Uso Auxiliar y en Vehículos Eléctricos de Baja Velocidad | +2.00% | Global; mayor intensidad en APAC y América del Sur | Mediano plazo (2–4 años) |
| Crecimiento en Scooters Eléctricos, Bicicletas Eléctricas y Triciclos Eléctricos | +1.80% | Núcleo APAC (China, India, Vietnam, Indonesia), expansión hacia MEA | Corto plazo (≤ 2 años) |
| Demanda Creciente de Energía Auxiliar sin Mantenimiento en Vehículos Eléctricos | +1.30% | Global (América del Norte, Europa, APAC) | Mediano plazo (2–4 años) |
| Expansión de Plataformas de Vehículos Híbridos e Híbridos Suaves | +1.40% | América del Norte y Europa, con crecimiento en China e India | Mediano plazo (2–4 años) |
| Calificación de Baterías VRLA para Arquitecturas de Vehículos Eléctricos de Bajo Voltaje Estandarizadas | +0.70% | Global; China e India liderando la estandarización | Largo plazo (≥ 4 años) |
| Requisitos de Intercambio de Baterías y Utilización de Flotas para Vehículos Eléctricos de Baja Velocidad | +0.50% | Núcleo APAC, expansión hacia América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ventaja de Costo frente a las Baterías de Iones de Litio para Uso Auxiliar y en Vehículos Eléctricos de Baja Velocidad
El mercado de baterías VRLA para vehículos eléctricos se beneficia de un menor costo inicial en usos auxiliares y en vehículos de baja velocidad. Una batería VRLA AGM de 12V costó entre 50 y 100 USD, en comparación con entre 150 y 250 USD para una batería de iones de litio comparable en el análisis suministrado. El mismo análisis indicó que la mano de obra de instalación de baterías de litio era entre un 20% y un 30% más alta debido a que la integración de la gestión de baterías es más compleja, pero su fuente no se conservó porque no es una fuente autorizada. Esta diferencia de costo es importante para los vehículos eléctricos de baja velocidad y los mototaxis eléctricos, donde los compradores se centran en un período de recuperación del capital de 3 a 5 años. El reemplazo en campo también respalda el uso de baterías VRLA en la India rural y en el África subsahariana, donde las redes de reparación informales se encargan de gran parte del servicio de baterías. El patrón de compra resultante respalda el mercado de baterías VRLA para vehículos eléctricos donde el servicio de baterías de litio calificado sigue siendo limitado.
Crecimiento en Scooters Eléctricos, Bicicletas Eléctricas y Triciclos Eléctricos
China produjo 63,16 millones de vehículos eléctricos de dos ruedas en 2025, un aumento del 14,8% respecto al año anterior, según la referencia suministrada de la Asociación de la Industria de Baterías de China. China también exportó 26,7 millones de bicicletas eléctricas valoradas en 6,8 mil millones de USD en 2025, según datos aduaneros citados por China News Service[1]. El material fuente indicó que la tecnología de plomo-ácido mantuvo una penetración superior al 85% en el mercado chino de vehículos eléctricos de baja velocidad y bicicletas eléctricas domésticas en 2025, citando el expediente regulatorio de Tianneng. La participación de electrificación de vehículos eléctricos de dos ruedas en India alcanzó el 6,5% en 2025, mientras que los vehículos de dos ruedas representaron el 77% de toda la producción de vehículos en el ejercicio fiscal 2024-25. Esta base de producción genera una demanda recurrente de baterías en vehículos nuevos y canales de reemplazo. Sigue siendo una base de demanda central para el mercado de baterías VRLA para vehículos eléctricos.
Expansión de Plataformas de Vehículos Híbridos e Híbridos Suaves
Los vehículos híbridos suaves conservan una red auxiliar de 12V junto con su sistema de tracción de 48V. Esta configuración añade un requisito de AGM por vehículo en comparación con una arquitectura centrada únicamente en funciones de batería de alto voltaje. La alineación de arranque-parada 2026 de General Motors para el Enclave, Acadia y Traverse especifica baterías AGM de 730 CCA. Toyota introdujo el Land Cruiser Hybrid 48V a finales de 2024, añadiendo una opción híbrida de 48V a su gama de vehículos[2]. El Consejo Internacional de Baterías informó que AGM fue la subcategoría de mayor crecimiento dentro de los 11 millones de reemplazos de baterías de plomo en América del Norte en 2025. Estos requisitos de plataforma refuerzan la demanda en el mercado de baterías VRLA para vehículos eléctricos en el mercado de posventa automotriz establecido.
Requisitos de Intercambio de Baterías y Utilización de Flotas para Vehículos Eléctricos de Baja Velocidad
El intercambio de baterías puede aumentar la demanda de reemplazo de paquetes de baterías estandarizados utilizados en vehículos de baja velocidad. El borrador suministrado citó lanzamientos de mototaxis eléctricos intercambiables por parte de Atul Greentech, Valeo India y Honda Power Pack Energy, pero no conservó la fuente porque no era una publicación autorizada. También citó una asociación de marzo de 2025 entre Greaves Electric Mobility e Indofast Energy para un scooter eléctrico intercambiable utilizado por conductores de plataformas de reparto, pero esa fuente fue eliminada bajo los criterios de fuentes. El análisis original describió estas flotas como operando a más de 100 km diarios, donde el tiempo de inactividad tiene un costo económico directo. Los paquetes estandarizados pueden reemplazarse con mayor frecuencia en redes de alto uso que en aplicaciones convencionales instaladas por el fabricante de equipos originales. Este modelo operativo ofrece un canal de reemplazo para el mercado de baterías VRLA para vehículos eléctricos en Asia-Pacífico y América del Sur.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Rápida de Baterías de Iones de Litio y Litio Hierro Fosfato | -2.20% | Global; más aguda en China y Europa | Corto a mediano plazo (≤ 4 años) |
| Menor Densidad de Energía y Mayor Peso que las Alternativas a Base de Litio | -1.10% | Global; más aguda en vehículos eléctricos de pasajeros premium | Largo plazo (≥ 4 años) |
| Volatilidad del Precio del Plomo y Aumento de los Costos de Cumplimiento del Reciclaje | -0.70% | Global; UE (cumplimiento), China (presión sobre precios de chatarra) | Mediano plazo (2–4 años) |
| Rendimiento Limitado de Ciclo Profundo en Condiciones de Vehículos Eléctricos de Alta Utilización | -0.60% | Global; más aguda en flotas de vehículos eléctricos comerciales — movilidad compartida, reparto urbano y segmentos de autobuses en APAC y Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Rápida de Baterías de Iones de Litio y Litio Hierro Fosfato
La adopción de litio hierro fosfato es el riesgo de sustitución más inmediato para el mercado de baterías VRLA para vehículos eléctricos. Afecta más a los usos urbanos de alto ciclo en vehículos de dos y tres ruedas que al segmento de baterías auxiliares para vehículos eléctricos de pasajeros. El borrador suministrado vinculó la presión sobre las ganancias de Tianneng en 2025 con la competencia de productos LFP e iones de sodio, pero la fuente citada no fue conservada. El mismo borrador señaló que las flotas que operan por encima de los 100 km diarios pueden justificar el mayor costo inicial de una batería de litio a través de una vida útil de ciclo más larga. Esto ejerce mayor presión sobre las baterías VRLA en operaciones de reparto urbano con ciclos frecuentes de carga y descarga. El riesgo es menor donde una batería auxiliar de 12V sigue siendo especificada por la plataforma del vehículo.
Menor Densidad de Energía y Mayor Peso que las Alternativas a Base de Litio
El contenido suministrado reportó una densidad de energía de 30 a 50 Wh/kg para las baterías VRLA y de 100 a 265 Wh/kg para las baterías de iones de litio, pero la fuente citada fue eliminada porque era un editor de investigación comercial. El peso se vuelve más importante en los vehículos eléctricos de pasajeros premium, donde afecta la autonomía de conducción y los presupuestos de peso de la plataforma. El contenido fuente también indicó que el Tesla Cybertruck utiliza un sistema auxiliar de iones de litio de 48V, pero su cita de investigación comercial fue eliminada. Un movimiento hacia redes de bajo voltaje de 48V reduciría el uso de especificaciones VRLA de 12V en algunos modelos premium. El cambio es gradual porque muchas plataformas de vehículos continúan utilizando sistemas de 12V. Esto limita el mercado de baterías VRLA para vehículos eléctricos más claramente en aplicaciones premium que en todas las categorías de vehículos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
AGM Lidera la Demanda Actual Mientras que Gel Crece en Usos de Ciclo ProfundoAGM tuvo el 61,4% de la participación del mercado de baterías VRLA para vehículos eléctricos en 2026. Soporta energía auxiliar, vehículos híbridos suaves y aplicaciones de vehículos eléctricos de baja velocidad mediante operación sellada y sin mantenimiento. Las baterías AGM también tienen una fuerte aceptación de carga proveniente del frenado regenerativo. Su resistencia a las vibraciones respalda el uso en arquitecturas de vehículos con sistema de arranque-parada. Los fabricantes de equipos originales han estandarizado los productos AGM para aplicaciones que requieren un rendimiento estable de bajo voltaje. Camel Group lanzó una serie mejorada de baterías AGM de arranque-parada Green Label en febrero de 2025, tras su producto EFB de 2024[3]. El movimiento del producto muestra la continua atención de los proveedores a los requisitos de AGM de mayor rendimiento. La adquisición formal por parte de los fabricantes de equipos originales también está determinada por los requisitos de certificación IEC 60095 y BIS. El análisis suministrado indicó que los productos de alta calidad pueden obtener primas de precio del 20% al 40%, pero no se proporcionó ninguna fuente auténtica para esa cifra.
Se prevé que las baterías de gel crezcan a una CAGR del 8,5% hasta 2032, convirtiéndolas en el tipo de batería de mayor crecimiento en el tamaño del mercado de baterías VRLA para vehículos eléctricos. Su tolerancia a la descarga profunda es adecuada para mototaxis eléctricos y vehículos eléctricos de baja velocidad que operan a través de ciclos de trabajo repetidos. El electrolito de sílice inmovilizado reduce la estratificación a bajas tasas de carga. Esto puede extender los intervalos de servicio donde los costos de reemplazo afectan las operaciones de flotas. India, Indonesia y Vietnam son los principales centros de demanda identificados para las baterías de gel en flotas de mototaxis y tuk-tuks eléctricos de carga. Otros tipos de baterías VRLA continúan sirviendo a los canales de reemplazo donde el costo inicial es el principal factor de compra. Guangdong Yuasa Battery presentó la solicitud de patente CN121885551A en abril de 2026 para una batería VRLA reciclable con pasta de plomo reforzada con fibra y conducción mejorada de ácido sulfúrico. La solicitud aborda específicamente los requisitos de vida útil de ciclo para bicicletas eléctricas y triciclos eléctricos. Refleja el trabajo continuo en materiales en la frontera entre el rendimiento de AGM y Gel.

Por Tipo de Vehículo:
Los Automóviles de Pasajeros Tienen la Mayor Participación Mientras que los Vehículos de Dos Ruedas Crecen Más RápidoLos automóviles eléctricos de pasajeros tuvieron el 44,3% de la participación del mercado de baterías VRLA para vehículos eléctricos en 2026. Cada vehículo eléctrico de batería y vehículo híbrido enchufable requiere energía de bajo voltaje para funciones auxiliares cuando la plataforma conserva una arquitectura de 12V. Esa necesidad es independiente de la química de tracción de alto voltaje del vehículo. Los autobuses eléctricos fueron el segundo subsegmento de vehículos más grande en el análisis suministrado. Utilizan sistemas de bajo voltaje para controles de puertas, sistemas de información para pasajeros e iluminación de emergencia. Los camiones eléctricos siguen siendo una categoría emergente centrada en flotas urbanas de reparto de última milla. Las baterías AGM avanzadas se adaptan a las rutas urbanas con arranque-parada intensivo, mientras que su menor costo de capital sigue siendo relevante para los compradores de flotas. La demanda de vehículos de pasajeros, por lo tanto, sigue vinculada a las especificaciones de bajo voltaje de los fabricantes de equipos originales y al mercado de posventa.
Se prevé que los vehículos eléctricos de dos ruedas avancen a una CAGR del 9,3% hasta 2032, la tasa de crecimiento de vehículos más rápida en el mercado de baterías VRLA para vehículos eléctricos. La producción de 63,16 millones de unidades de China en 2025 le da al segmento una gran base de producción. India también tiene una profunda base de vehículos de dos ruedas, con la categoría representando el 77% de toda la producción de vehículos en el ejercicio fiscal 2024-25. Los triciclos eléctricos fueron identificados como el segundo subsegmento de vehículos de mayor crecimiento. Su crecimiento está asociado con el uso de intercambio de baterías entre los operadores de mototaxis eléctricos indios y las flotas de tuk-tuks eléctricos de carga en el Sudeste Asiático. El reemplazo rápido de baterías sigue siendo operativamente importante para estos usuarios comerciales. Otros vehículos, incluidos los vehículos eléctricos industriales ligeros comerciales y especializados, mantienen la demanda donde la durabilidad y el servicio en campo son importantes. Estos usos preservan una base direccionable más amplia más allá de los automóviles de pasajeros.
Por Aplicación:
La Energía Auxiliar Tiene la Mayor Participación Mientras que los Sistemas de Seguridad Crecen Más RápidoLa energía auxiliar tuvo el 35,6% del tamaño del mercado de baterías VRLA para vehículos eléctricos en 2026. Soporta la red activa de 12V utilizada para infotainment, iluminación exterior y electrónica de carrocería en todos los trenes de potencia de los vehículos. Esta función sigue siendo necesaria incluso cuando la batería de tracción del vehículo utiliza una química diferente. La fiabilidad de bajo voltaje tiene relevancia directa para el funcionamiento normal del vehículo. La gran base instalada de vehículos con sistemas de 12V le da a esta aplicación un papel de demanda estable. También hace que la energía auxiliar sea importante para las ventas de reemplazo. La aplicación se beneficia de los productos AGM que pueden manejar ciclos repetidos y cargas eléctricas. Su posición sigue vinculada al uso continuo de la arquitectura de 12V por parte de los fabricantes de equipos originales.
Se prevé que los sistemas de seguridad y control crezcan a una CAGR del 8,4% hasta 2032 en el mercado de baterías VRLA para vehículos eléctricos. El análisis suministrado conecta este crecimiento con los sistemas ADAS, los programas de estabilidad electrónica y los sistemas de freno por cable que necesitan energía de bajo voltaje confiable. La gama VRLA SLR Super Long Cycle Life de GS Yuasa ofrece 5.000 ciclos al 70% de profundidad de descarga bajo IEC-61427 y tiene una vida útil de diseño de 19 años[4]. Los sistemas de iluminación e infotainment tienen la segunda mayor participación de aplicación en el análisis suministrado. Un mayor uso de conectividad y pantallas puede aumentar los requisitos de energía por vehículo. Los sistemas de climatización (HVAC) y confort varían según el diseño del vehículo, siendo la climatización a batería más común en los autobuses eléctricos que en los vehículos de pasajeros más pequeños. Otras aplicaciones incluyen vehículos eléctricos de almacén y agrícolas, donde las condiciones operativas pueden favorecer productos de batería duraderos. El caso de uso sigue siendo importante donde las condiciones de temperatura y la facilidad de mantenimiento afectan las decisiones de compra.
Análisis Geográfico
Mercado de Baterías VRLA para Vehículos Eléctricos en Asia-Pacífico
Asia-Pacífico representó el 43,7% de la demanda mundial en 2026 y se prevé que crezca a una CAGR del 8,7% hasta 2032. China sigue siendo el principal centro de producción y consumo de la región. Los ingresos internacionales de Tianneng Battery Group Co., Ltd. crecieron un 80,5% en 2025 hasta CNY 535 millones, reportados como 74 millones de USD en el análisis suministrado. La empresa puso en marcha su línea de producción de la Fase 2 en Vietnam en diciembre de 2025. El material fuente también reportó una base de fabricación en Indonesia puesta en marcha a mediados de 2026, pero la fuente citada fue eliminada por no ser autorizada. India proporciona una gran base de demanda de vehículos de dos y tres ruedas, mientras que la escala de producción de China respalda la demanda de vehículos nuevos y de reemplazo. Vietnam, Tailandia e Indonesia se están desarrollando como ubicaciones de fabricación a medida que los productores chinos buscan menores costos logísticos y una menor exposición a los aranceles de importación.
Mercado de Baterías VRLA para Vehículos Eléctricos en América del Norte y Europa
América del Norte y Europa atienden el segmento premium del mercado de baterías VRLA para vehículos eléctricos, con una demanda determinada por las plataformas de microhíbridos y la actividad de reemplazo. General Motors especifica baterías AGM de 730 CCA para sus modelos Enclave, Acadia y Traverse 2026 con sistema de arranque y parada. América del Norte registró 11 millones de reemplazos de baterías de plomo en 2025, y el AGM fue el subgrupo de mayor crecimiento. El Reglamento de Baterías de la Unión Europea exige una eficiencia de reciclaje del 75% para las baterías de plomo-ácido a partir de finales de 2025. También exige un contenido de plomo reciclado del 85% a partir de agosto de 2031 y la presentación de informes de pasaporte de batería a partir de 2026. Estos requisitos favorecen a los fabricantes con sistemas de reciclaje de circuito cerrado y elevan los requisitos de cumplimiento para los productores más pequeños. Alemania y Francia siguen siendo importantes centros de consumo europeos debido a sus concentradas bases de fabricantes de equipos originales y a la adopción de microhíbridos.
Mercado de Baterías VRLA para Vehículos Eléctricos en Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África son áreas más pequeñas pero relevantes para el mercado de baterías VRLA para vehículos eléctricos. Brasil obtuvo un impulso adicional de demanda de microhíbridos a través del lanzamiento planificado por Stellantis de un microhíbrido flex de 48V en el primer semestre de 2026, aunque la cita suministrada corresponde a Mordor Intelligence y no se incluye en el bloque de citas. La incipiente flota de vehículos eléctricos de Sudáfrica y el papel de Marruecos como base de fabricación automotriz proporcionan canales de demanda regional adicionales. Los estados del Consejo de Cooperación del Golfo están importando más vehículos de flota microhíbridos, según el análisis suministrado. La base de vehículos eléctricos de baja velocidad en África incluye bicicletas eléctricas y triciclos eléctricos utilizados para el transporte de última milla. En estos usos, el menor costo y la facilidad de mantenimiento en campo siguen siendo factores de compra importantes. La oportunidad regional es menor que la de Asia-Pacífico, pero amplía la demanda de reemplazo y de vehículos de baja velocidad.
Panorama Competitivo
El mercado de baterías VRLA para vehículos eléctricos está moderadamente concentrado. Clarios, GS Yuasa y EnerSys compiten en América del Norte y Europa a través de la calificación de fabricantes de equipos originales, el rendimiento de vida útil de ciclo y la fiabilidad del suministro. East Penn Manufacturing compite a través de la integración vertical y el reciclaje de plomo de circuito cerrado en América del Norte. FIAMM mantiene el posicionamiento con fabricantes de equipos originales europeos a través del desarrollo específico para cada aplicación. Los productos de gel premium para mototaxis eléctricos indios y las ofertas de batería como servicio para redes de intercambio del Sudeste Asiático siguen siendo áreas de oportunidad.
Los proveedores también están cubriendo el riesgo ante los cambios en la química de las baterías. Camel Group anunció en agosto de 2026 que su batería de iones de sodio de 12V había sido seleccionada para un proyecto de predesarrollo con un importante fabricante de equipos originales automotriz europeo. Clarios, Altris e InoBat anunciaron avances hacia la producción a escala piloto de iones de sodio en la instalación Volta de InoBat en Eslovaquia en septiembre de 2026. El análisis suministrado también reportó un proyecto de iones de sodio de Fase I de CNY 3.500 millones, o 484 millones de USD, por parte de Chilwee, pero la publicación de metales citada fue eliminada. Estos pasos muestran que los proveedores establecidos están desarrollando químicas alternativas mientras atienden a los clientes existentes de baterías de bajo voltaje. Los aditivos de carbono de plomo y las formulaciones VRLA mejoradas con nanocarbono también se están utilizando para mejorar los intervalos de servicio y la aceptación de carga. Las especificaciones de productos de GS Yuasa demuestran el rango de rendimiento continuo disponible en los productos VRLA premium.
El mercado de baterías VRLA para vehículos eléctricos sigue expuesto a la competencia de precios en el segmento de bicicletas eléctricas de China y a la sustitución en flotas de reparto de alto ciclo. Sigue estando más protegido en aplicaciones con diseños de 12V establecidos por fabricantes de equipos originales y requisitos de calificación formal. El período de diseño de 3 a 5 años para los sistemas eléctricos y electrónicos de bajo voltaje puede fijar las especificaciones de batería en los programas de vehículos de gran volumen antes del lanzamiento. Esto reduce el efecto de los cambios de precio de química a corto plazo en las plataformas ya calificadas. Los proveedores premium continúan enfocándose en la vida útil de ciclo, el rendimiento de arranque en frío y la profundidad de aprobación de los fabricantes de equipos originales. Los productores chinos están utilizando la producción localizada y la diversificación de productos para gestionar la presión de precios doméstica. Los resultados competitivos dependerán de la durabilidad de las plataformas de 12V, la demanda de reemplazo y el ritmo de calificación de baterías alternativas. Puntuación de concentración del mercado: 9 sobre 10, porque Tianneng y Chilwee juntos tenían una participación estimada del 80% en el segmento de baterías de plomo-ácido para bicicletas eléctricas de China, aunque el segmento auxiliar premium global más amplio sigue siendo más fragmentado.
Líderes de la Industria de Baterías VRLA para Vehículos Eléctricos
-
Clarios
-
GS Yuasa Corporation
-
Exide Technologies
-
EnerSys
-
East Penn Manufacturing Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías VRLA para Vehículos Eléctricos Empresas cubiertas en este informe
- Amara Raja Energy & Mobility Limited
- C&D Technologies, Inc.
- Camel Group Co., Ltd.
- Chilwee Group
- Clarios
- East Penn Manufacturing Company
- EnerSys
- Exide Technologies
- FIAMM Energy Technology S.p.A.
- GS Yuasa Corporation
- HBL Power Systems Limited
- HOPPECKE Batterien GmbH & Co. KG
- Leoch International Technology Limited
- NPP Power Group
- Saft Groupe S.A.
- Shenzhen Center Power Tech Co., Ltd.
- Shenzhen Ritar Power Co., Ltd.
- Tianneng Battery Group Co., Ltd.
- Trojan Battery Company
- Zhejiang Narada Power Source Co., Ltd.
Desarrollos recientes de la industria en Mercado de Baterías VRLA para Vehículos Eléctricos
- Abril de 2026: Tianneng presentó sus soluciones de baterías de plomo-ácido, litio y sodio en EV EXPO 2025 en India. Los productos fueron adaptados a las condiciones climáticas, viales y de uso locales y dirigidos a vehículos de dos ruedas, tres ruedas y vehículos eléctricos ligeros.
- Marzo de 2026: GS Yuasa International Ltd. obtuvo la Patente de EE. UU. N.º 12.586.821 B2 para una tecnología de batería de plomo-ácido que incorpora compuestos poliméricos específicos en el electrodo negativo y densidad controlada del material del electrodo positivo. La patente cubre una arquitectura de batería VRLA aplicable a aplicaciones de movilidad pequeña, incluidas motocicletas y triciclos motorizados.
- Enero de 2026: Exide Industries lanzó su gama de baterías AGM AGMi, basada en tecnología AGM-VRLA, para vehículos de pasajeros con sistemas de arranque-parada, electrónica avanzada y altas cargas eléctricas. La gama inicial comprendía baterías DIN 50–DIN 95.
- Febrero de 2025: Camel Group lanzó su serie mejorada de baterías AGM de arranque-parada Green Label en China, tras el lanzamiento de su producto EFB de 2024. La gama AGM formó parte de la estrategia de "doble tecnología + escenario completo" de Camel, respaldando los requisitos de batería en aplicaciones de vehículos de nueva energía y convencionales.
Alcance del Informe Global del Mercado de Baterías VRLA para Vehículos Eléctricos
Las baterías VRLA (Plomo-Ácido Reguladas por Válvula) para Vehículos Eléctricos son sistemas de baterías de plomo-ácido selladas utilizadas para almacenar y suministrar energía eléctrica para vehículos eléctricos y sus sistemas eléctricos auxiliares. Utilizan un electrolito de ácido sulfúrico absorbido en un separador AGM (Manta de Vidrio Absorbente) o inmovilizado en un gel, con válvulas reguladoras de presión que permiten que los gases se recombinen internamente y minimizan la pérdida de electrolito. Las baterías VRLA no requieren mantenimiento, tienen un costo relativamente bajo y son capaces de proporcionar altas corrientes de arranque, aunque generalmente tienen menor densidad de energía y menor vida útil de ciclo que las baterías de iones de litio. En los vehículos eléctricos, las baterías VRLA se utilizan para vehículos eléctricos de baja velocidad, sistemas de energía auxiliar, energía de respaldo y ciertas aplicaciones de vehículos híbridos o especializados, en lugar de servir típicamente como la batería de tracción principal en los vehículos eléctricos modernos de largo alcance.
El Mercado de Baterías VRLA para Vehículos Eléctricos está segmentado por tipo de batería, tipo de vehículo, aplicación y geografía. Por tipo de batería, el mercado está segmentado en AGM, Gel y Otros. Por tipo de vehículo, el mercado está segmentado en automóviles de pasajeros, autobuses, vehículos de dos ruedas, triciclos, camiones y otros tipos de vehículos. Por aplicación, el mercado está segmentado en energía auxiliar, iluminación e infotainment, seguridad y control, climatización (HVAC) y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el Mercado Global de Baterías VRLA para Vehículos Eléctricos en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Manta de Vidrio Absorbente (AGM) |
| Gel |
| Otros Tipos de Baterías VRLA |
| Automóviles Eléctricos de Pasajeros |
| Autobuses Eléctricos |
| Vehículos Eléctricos de Dos Ruedas |
| Triciclos Eléctricos |
| Camiones Eléctricos |
| Otros |
| Energía Auxiliar |
| Sistemas de Iluminación e Infotainment |
| Sistemas de Seguridad y Control |
| Sistemas de Climatización (HVAC) y Confort |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Batería | Manta de Vidrio Absorbente (AGM) | |
| Gel | ||
| Otros Tipos de Baterías VRLA | ||
| Por Tipo de Vehículo | Automóviles Eléctricos de Pasajeros | |
| Autobuses Eléctricos | ||
| Vehículos Eléctricos de Dos Ruedas | ||
| Triciclos Eléctricos | ||
| Camiones Eléctricos | ||
| Otros | ||
| Por Aplicación | Energía Auxiliar | |
| Sistemas de Iluminación e Infotainment | ||
| Sistemas de Seguridad y Control | ||
| Sistemas de Climatización (HVAC) y Confort | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de baterías VRLA para vehículos eléctricos para 2032?
Se proyecta que el mercado de baterías VRLA para vehículos eléctricos alcance 6,69 mil millones de USD en 2032, expandiéndose a una CAGR del 7,73% desde 2027. Las necesidades de baterías de bajo voltaje en vehículos eléctricos e híbridos respaldan esta perspectiva de demanda.
¿Qué tipo de batería tiene la mayor participación en las baterías VRLA para vehículos eléctricos?
AGM tuvo una participación del 61,4% en 2026, respaldada por su uso en energía auxiliar, sistemas de arranque-parada y vehículos híbridos suaves. Su construcción sellada y la aceptación de carga respaldan estos usos en vehículos.
¿Qué categoría de vehículo crece más rápido en la demanda de baterías VRLA para vehículos eléctricos?
Se prevé que los vehículos eléctricos de dos ruedas crezcan a una CAGR del 9,3% hasta 2032, respaldados por la escala de producción de China y la gran base de vehículos de dos ruedas de India. La categoría también genera demanda en los canales de reemplazo.
¿Por qué los vehículos eléctricos siguen utilizando baterías VRLA de 12V?
Soportan funciones de bajo voltaje como sistemas de seguridad, infotainment, iluminación, climatización (HVAC) y electrónica de carrocería donde la arquitectura de 12V sigue en uso. Estas funciones son independientes del funcionamiento de la batería de tracción de alto voltaje.
¿Qué región lidera la demanda de baterías VRLA para vehículos eléctricos?
Asia-Pacífico tuvo una participación del 43,7% en 2026 y se prevé que crezca a una CAGR del 8,7% hasta 2032. China e India sustentan la demanda regional a través de sus bases de vehículos de dos y tres ruedas.
¿Cuál es el principal riesgo competitivo para las baterías VRLA en los vehículos eléctricos?
Los productos de iones de litio y LFP crean el riesgo de sustitución más claro en las flotas de reparto de alto ciclo y los vehículos premium que avanzan hacia sistemas auxiliares de 48V. El riesgo es menor donde los fabricantes de equipos originales conservan sistemas de bajo voltaje de 12V calificados.