
Marktgröße und Marktanteil für Elektrofahrzeug-VRLA-Batterien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
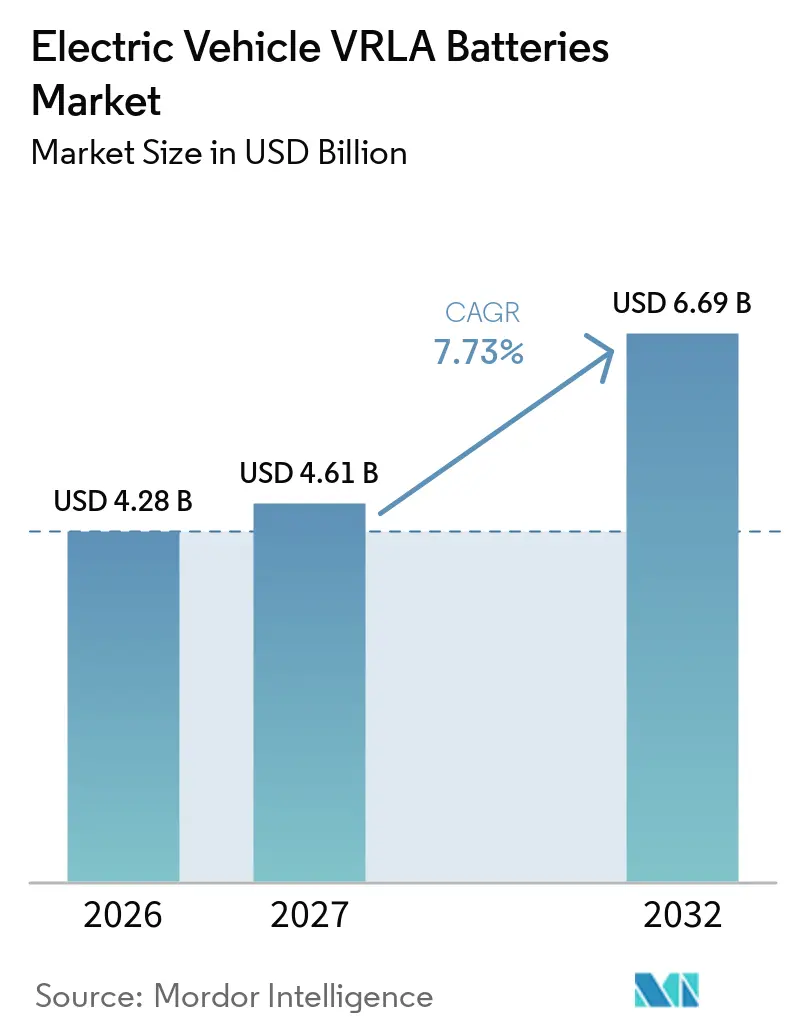
| Marktgröße (2027) | 4.61 Milliarden US-Dollar |
| Marktgröße (2032) | 6.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.73 % |
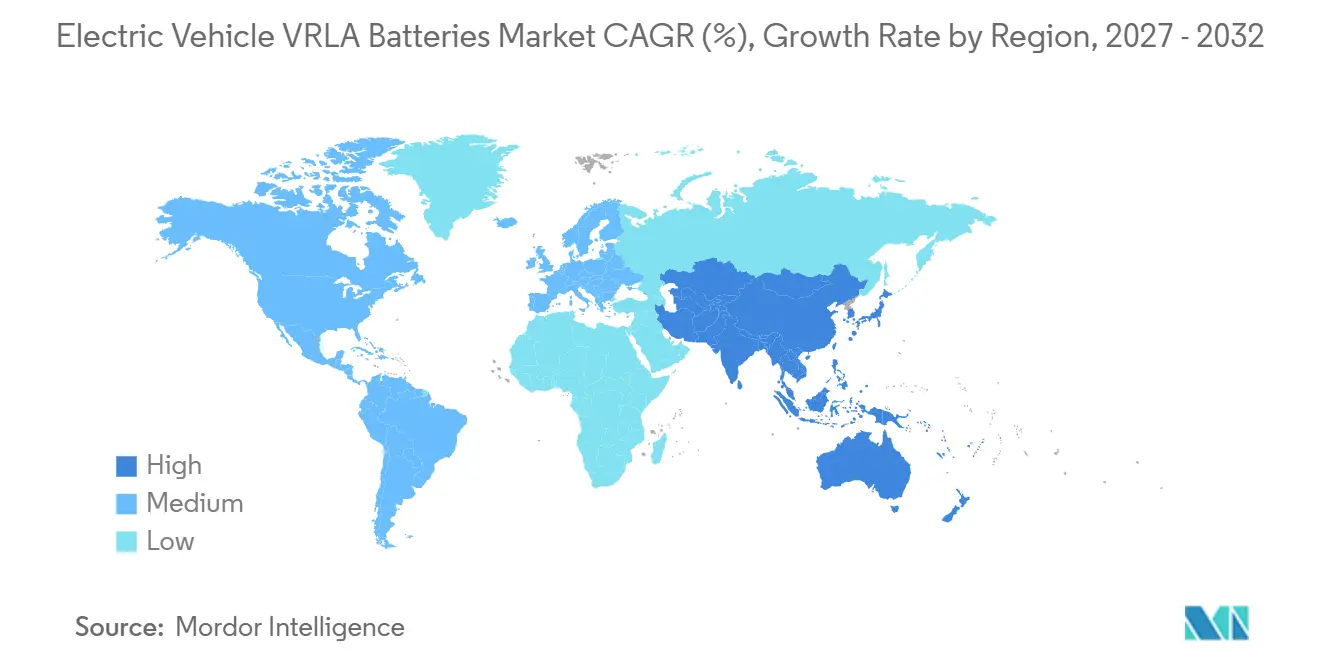
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
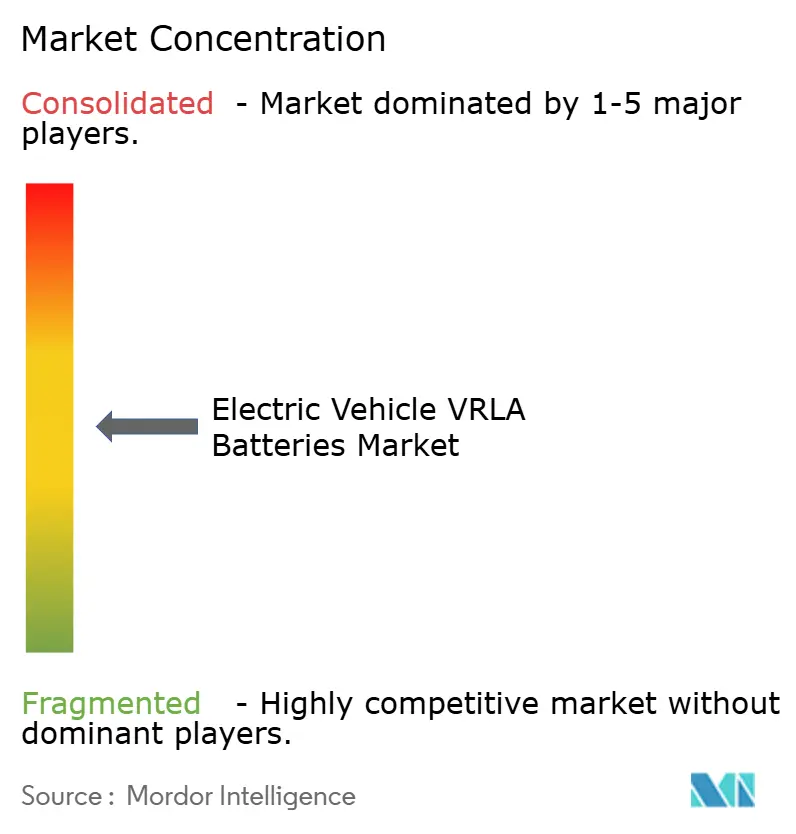
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektrofahrzeug-VRLA-Batterien von Mordor Intelligence
Die Marktgröße für Elektrofahrzeug-VRLA-Batterien wird voraussichtlich von 4,28 Milliarden USD im Jahr 2026 und 4,61 Milliarden USD im Jahr 2027 auf 6,69 Milliarden USD bis 2032 anwachsen, was einer CAGR von 7,73 % zwischen 2027 und 2032 entspricht. Der Markt für Elektrofahrzeug-VRLA-Batterien bedient weiterhin Niederspannungsfunktionen, die in batterie-elektrischen, Plug-in-Hybrid- und Mild-Hybrid-Fahrzeugen notwendig bleiben. Diese Batterien unterstützen Sicherheitselektronik, Infotainment, Beleuchtung und HVAC-Systeme, auch wenn das Fahrzeug eine separate Hochspannungs-Traktionsbatterie verwendet. Kosten, einfacher Austausch und etablierte Recyclingsysteme stützen die Nachfrage weiterhin in kostengünstigeren Fahrzeugkategorien. Hersteller balancieren die aktuelle VRLA-Nachfrage mit der Arbeit an Natrium-Ionen- und Lithium-basierten Produkten, was das Risiko eines plötzlichen Technologiewechsels für ihre etablierten Kunden reduziert. Der Markt für Elektrofahrzeug-VRLA-Batterien bleibt daher an Fahrzeugplattformentscheidungen, Ersatzbedarf und das Tempo der Elektrifizierung bei Zweirädern, Dreirädern und Hybridfahrzeugen gebunden.
Wichtigste Erkenntnisse des Berichts
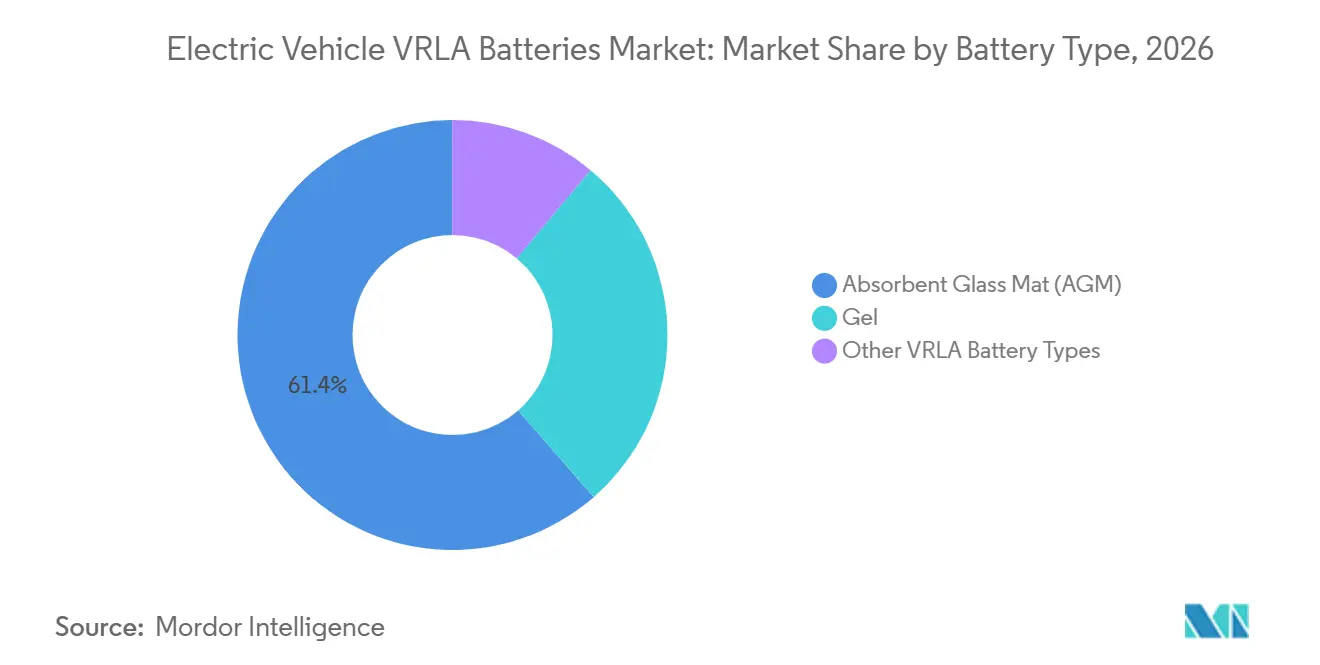
- Nach Batterietyp hielt AGM im Jahr 2026 einen Umsatzanteil von 61,4 %, während Gel bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen wird.
- Nach Fahrzeugtyp hielten elektrische Personenkraftwagen im Jahr 2026 einen Umsatzanteil von 44,3 %, während elektrische Zweiräder bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen werden.
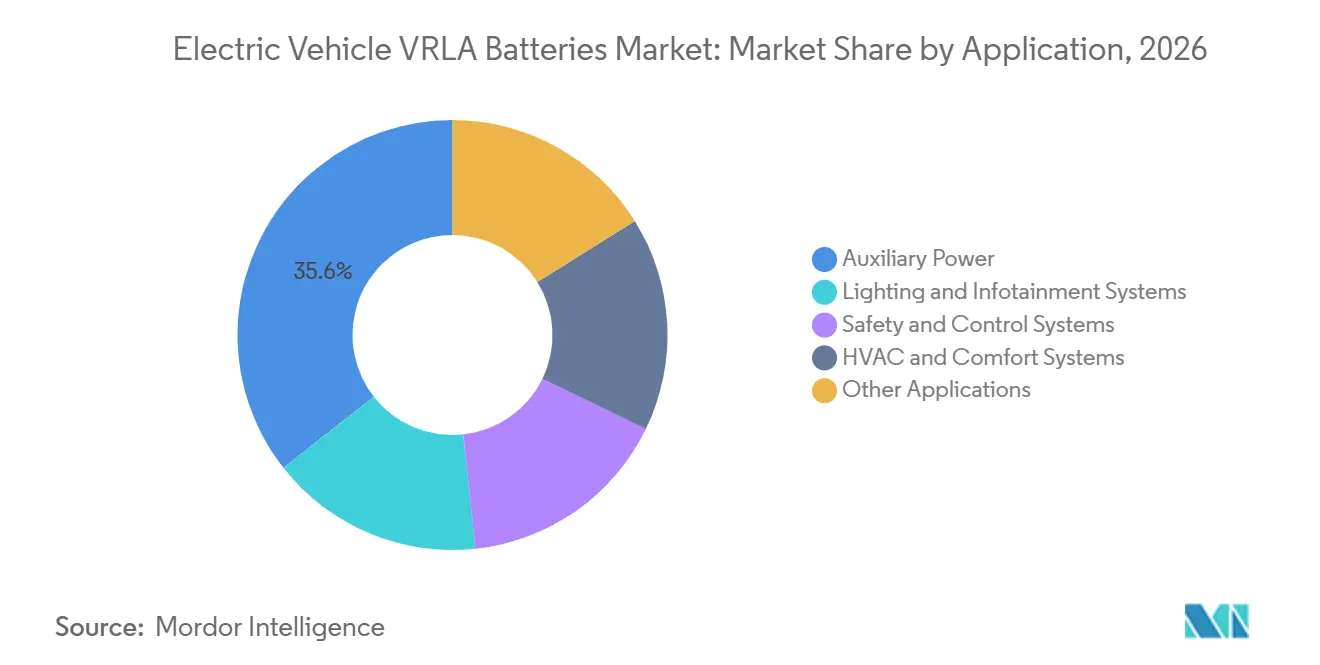
- Nach Anwendung hielt Hilfsenergie im Jahr 2026 einen Umsatzanteil von 35,6 %, während Sicherheits- und Steuerungssysteme bis 2032 voraussichtlich mit einer CAGR von 8,4 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 43,7 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,7 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenvorteil gegenüber Lithium-Ionen-Batterien für Hilfsanwendungen und Niedriggeschwindigkeits-Elektrofahrzeuge | +2.00% | Global; höchste Intensität in APAC und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum bei elektrischen Rollern, E-Bikes und elektrischen Dreirädern | +1.80% | APAC-Kernmarkt (China, Indien, Vietnam, Indonesien), Ausstrahlungseffekte auf MEA | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach wartungsfreier Hilfsenergie in Elektrofahrzeugen | +1.30% | Global (Nordamerika, Europa, APAC) | Mittelfristig (2–4 Jahre) |
| Expansion von Hybrid- und Mild-Hybrid-Fahrzeugplattformen | +1.40% | Nordamerika und Europa, wachsend in China und Indien | Mittelfristig (2–4 Jahre) |
| Qualifizierung von VRLA-Batterien für standardisierte Niederspannungs-Elektrofahrzeugarchitekturen | +0.70% | Global; China und Indien führend bei der Standardisierung | Langfristig (≥ 4 Jahre) |
| Anforderungen an Batterietausch und Flottenauslastung für Niedriggeschwindigkeits-Elektrofahrzeuge | +0.50% | APAC-Kernmarkt, Ausstrahlungseffekte auf Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenvorteil gegenüber Lithium-Ionen-Batterien für Hilfsanwendungen und Niedriggeschwindigkeits-Elektrofahrzeuge
Der Markt für Elektrofahrzeug-VRLA-Batterien profitiert von niedrigeren Anschaffungskosten bei Hilfs- und Niedriggeschwindigkeitsfahrzeuganwendungen. Eine 12-V-AGM-VRLA-Batterie kostete 50 bis 100 USD, verglichen mit 150 bis 250 USD für eine vergleichbare Lithium-Ionen-Batterie in der vorliegenden Analyse. Dieselbe Analyse stellte fest, dass die Installationsarbeitskosten für Lithiumbatterien um 20 % bis 30 % höher waren, da die Integration des Batteriemanagementsystems komplexer ist, jedoch wurde die Quelle nicht beibehalten, da es sich nicht um eine maßgebliche Quelle handelt. Dieser Kostenunterschied ist für Niedriggeschwindigkeits-Elektrofahrzeuge und E-Rikschas relevant, bei denen Käufer auf eine Kapitalrückzahlungsdauer von 3 bis 5 Jahren achten. Der Feldaustausch unterstützt ebenfalls die VRLA-Nutzung im ländlichen Indien und im subsaharischen Afrika, wo informelle Reparaturnetzwerke einen Großteil des Batterieservices übernehmen. Das daraus resultierende Kaufmuster stützt den Markt für Elektrofahrzeug-VRLA-Batterien dort, wo qualifizierter Lithiumbatterieservice begrenzt bleibt.
Wachstum bei elektrischen Rollern, E-Bikes und elektrischen Dreirädern
China produzierte im Jahr 2025 63,16 Millionen elektrische Zweiräder, ein Anstieg von 14,8 % gegenüber dem Vorjahr, gemäß der angegebenen Referenz des China Battery Industry Association. China exportierte im Jahr 2025 auch 26,7 Millionen E-Bikes im Wert von 6,8 Milliarden USD, basierend auf Zolldaten, die von China News Service zitiert wurden[1]. Das Quellmaterial stellte fest, dass die Blei-Säure-Technologie im Jahr 2025 mehr als 85 % Marktdurchdringung im chinesischen Niedriggeschwindigkeits-Elektrofahrzeug- und inländischen E-Bike-Markt behielt, unter Berufung auf Tianneng's regulatorische Einreichung. Indiens Elektrifizierungsanteil bei elektrischen Zweirädern erreichte im Jahr 2025 6,5 %, während Zweiräder im Geschäftsjahr 2024-25 77 % der gesamten Fahrzeugproduktion ausmachten. Diese Produktionsbasis schafft wiederkehrende Nachfrage nach Batterien in neuen Fahrzeugen und Ersatzkanälen. Sie bleibt eine zentrale Nachfragebasis für den Markt für Elektrofahrzeug-VRLA-Batterien.
Expansion von Hybrid- und Mild-Hybrid-Fahrzeugplattformen
Mild-Hybrid-Fahrzeuge behalten ein 12-V-Hilfsnetzwerk neben ihrem 48-V-Antriebssystem bei. Diese Konfiguration fügt im Vergleich zu einer Architektur, die sich ausschließlich auf Hochspannungsbatteriefunktionen konzentriert, eine AGM-Anforderung pro Fahrzeug hinzu. General Motors' 2026 Start-Stopp-Modellreihe für den Enclave, Acadia und Traverse spezifiziert 730-CCA-AGM-Batterien. Toyota führte Ende 2024 den Land Cruiser Hybrid 48V ein und ergänzte damit sein Fahrzeugangebot um eine 48-V-Hybridoption[2]. Battery Council International berichtete, dass AGM die am schnellsten wachsende Unterkategorie innerhalb der 11 Millionen nordamerikanischen Blei-Batterie-Ersetzungen im Jahr 2025 war. Diese Plattformanforderungen stärken die Nachfrage im Markt für Elektrofahrzeug-VRLA-Batterien im etablierten Automobilnachmarkt.
Anforderungen an Batterietausch und Flottenauslastung für Niedriggeschwindigkeits-Elektrofahrzeuge
Der Batterietausch kann die Ersatznachfrage nach standardisierten Batteriepacks für Niedriggeschwindigkeitsfahrzeuge erhöhen. Der vorliegende Entwurf zitierte austauschbare E-Rikscha-Einführungen von Atul Greentech, Valeo India und Honda Power Pack Energy, behielt jedoch die Quelle nicht bei, da es sich nicht um eine maßgebliche Veröffentlichung handelte. Er zitierte auch eine Partnerschaft zwischen Greaves Electric Mobility und Indofast Energy vom März 2025 für einen austauschbaren E-Roller für Gig-Fahrer, aber diese Quelle wurde gemäß den Quellenkriterien entfernt. Die ursprüngliche Analyse beschrieb diese Flotten als täglich mehr als 100 km fahrend, wobei Ausfallzeiten direkte wirtschaftliche Kosten verursachen. Standardisierte Packs können in Hochnutzungsnetzwerken häufiger ersetzt werden als in konventionellen OEM-installierten Anwendungen. Dieses Betriebsmodell bietet einen Ersatzkanal für den Markt für Elektrofahrzeug-VRLA-Batterien in Asien-Pazifik und Südamerika.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von Lithium-Ionen- und Lithiumeisenphosphat-Batterien | -2.20% | Global; am stärksten ausgeprägt in China und Europa | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Geringere Energiedichte und höheres Gewicht als Lithium-basierte Alternativen | -1.10% | Global; am stärksten ausgeprägt bei Premium-Personen-Elektrofahrzeugen | Langfristig (≥ 4 Jahre) |
| Bleipreisvolatilität und steigende Recycling-Compliance-Kosten | -0.70% | Global; EU (Compliance), China (Druck auf Schrottpreise) | Mittelfristig (2–4 Jahre) |
| Begrenzte Tiefzyklus-Leistung unter Hochauslastungs-Elektrofahrzeugbedingungen | -0.60% | Global; am stärksten ausgeprägt in gewerblichen Elektrofahrzeugflotten – geteilte Mobilität, städtische Lieferung und Bussegmente in APAC und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von Lithium-Ionen- und Lithiumeisenphosphat-Batterien
Die Einführung von Lithiumeisenphosphat ist das unmittelbarste Substitutionsrisiko für den Markt für Elektrofahrzeug-VRLA-Batterien. Es betrifft Hochzyklus-Stadtanwendungen für Zwei- und Dreiräder stärker als das Hilfsbatteriesegment für Personen-Elektrofahrzeuge. Der vorliegende Entwurf verknüpfte den Druck auf Tianneng's Gewinn im Jahr 2025 mit dem Wettbewerb durch LFP- und Natrium-Ionen-Produkte, aber die zitierte Quelle wurde nicht beibehalten. Derselbe Entwurf stellte fest, dass Flotten, die täglich mehr als 100 km zurücklegen, möglicherweise die höheren Anschaffungskosten einer Lithiumbatterie durch eine längere Zykluslebensdauer rechtfertigen können. Dies erhöht den Druck auf VRLA-Batterien in städtischen Lieferbetrieben mit häufigen Lade- und Entladezyklen. Das Risiko ist geringer, wenn eine 12-V-Hilfsbatterie weiterhin von der Fahrzeugplattform spezifiziert wird.
Geringere Energiedichte und höheres Gewicht als Lithium-basierte Alternativen
Der vorliegende Inhalt berichtete von einer Energiedichte von 30 bis 50 Wh/kg für VRLA-Batterien und 100 bis 265 Wh/kg für Lithium-Ionen-Batterien, aber die zitierte Quelle wurde entfernt, da es sich um einen kommerziellen Forschungsverlag handelte. Das Gewicht wird bei Premium-Personen-Elektrofahrzeugen wichtiger, wo es die Reichweite und das Plattformgewichtsbudget beeinflusst. Der Quellinhalt stellte auch fest, dass Tesla Cybertruck ein 48-V-Lithium-Ionen-Hilfssystem verwendet, aber sein kommerzielles Forschungszitat wurde entfernt. Ein Übergang zu 48-V-Niederspannungsnetzwerken würde die Verwendung von 12-V-VRLA-Spezifikationen bei einigen Premium-Modellen reduzieren. Die Änderung erfolgt schrittweise, da viele Fahrzeugplattformen weiterhin 12-V-Systeme verwenden. Dies schränkt den Markt für Elektrofahrzeug-VRLA-Batterien am deutlichsten bei Premium-Anwendungen ein, nicht über alle Fahrzeugkategorien hinweg.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
AGM führt die aktuelle Nachfrage an, während Gel bei Tiefzyklus-Anwendungen wächstAGM hielt im Jahr 2026 einen Marktanteil von 61,4 % im Markt für Elektrofahrzeug-VRLA-Batterien. Es unterstützt Hilfsenergie, Mild-Hybrid-Fahrzeuge und Niedriggeschwindigkeits-Elektrofahrzeuganwendungen durch versiegelte, wartungsfreie Betriebsweise. AGM-Batterien haben auch eine starke Ladeannahme durch Rekuperationsbremsung. Ihre Vibrationsfestigkeit unterstützt den Einsatz in Start-Stopp-Fahrzeugarchitekturen. OEMs haben AGM-Produkte für Anwendungen standardisiert, die eine stabile Niederspannungsleistung erfordern. Camel Group Co., Ltd. brachte im Februar 2025 eine verbesserte Green-Label-AGM-Start-Stopp-Batterieserie auf den Markt, nach seinem EFB-Produkt von 2024[3]. Der Produktschritt zeigt die anhaltende Aufmerksamkeit der Lieferanten für höherwertige AGM-Anforderungen. Die formelle OEM-Beschaffung wird auch durch IEC-60095- und BIS-Zertifizierungsanforderungen geprägt. Die vorliegende Analyse stellte fest, dass hochwertige Produkte Preisaufschläge von 20 % bis 40 % erzielen können, aber für diese Zahl wurde keine authentische Quelle angegeben.
Gel-Batterien werden bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen und sind damit der am schnellsten wachsende Batterietyp in der Marktgröße für Elektrofahrzeug-VRLA-Batterien. Ihre Tiefentladetoleranz eignet sich für E-Rikschas und Niedriggeschwindigkeits-Elektrofahrzeuge, die durch wiederholte Betriebszyklen betrieben werden. Der immobilisierte Kieselsäure-Elektrolyt reduziert die Schichtung bei niedrigen Laderaten. Dies kann die Wartungsintervalle verlängern, wo Ersatzkosten den Flottenbetrieb beeinflussen. Indien, Indonesien und Vietnam sind die wichtigsten identifizierten Nachfragezentren für Gel-Batterien in Autoriksha- und Fracht-E-Tuk-Tuk-Flotten. Andere VRLA-Batterietypen bedienen weiterhin Ersatzkanäle, wo die Anschaffungskosten der wichtigste Kaufentscheidungsfaktor sind. Guangdong Yuasa Battery reichte im April 2026 die Patentanmeldung CN121885551A für eine recycelbare VRLA-Batterie mit faserverstärkter Bleipaste und verbesserter Schwefelsäureleitung ein. Die Anmeldung befasst sich speziell mit den Zykluslebensdaueranforderungen für E-Bikes und E-Dreiräder. Sie spiegelt die anhaltende Materialarbeit an der Grenze zwischen AGM- und Gel-Leistung wider.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp:
Personenkraftwagen halten den größten Anteil, während Zweiräder am schnellsten wachsenElektrische Personenkraftwagen hielten im Jahr 2026 einen Marktanteil von 44,3 % im Markt für Elektrofahrzeug-VRLA-Batterien. Jedes batterie-elektrische Fahrzeug und jedes Plug-in-Hybridfahrzeug benötigt Niederspannungsenergie für Hilfsfunktionen, wenn die Plattform eine 12-V-Architektur beibehält. Dieser Bedarf ist von der Hochspannungs-Traktionschemie des Fahrzeugs getrennt. Elektrobusse waren das zweitgrößte Fahrzeuguntersegment in der vorliegenden Analyse. Sie verwenden Niederspannungssysteme für Türsteuerungen, Fahrgastinformationssysteme und Notbeleuchtung. Elektro-Lkw bleiben eine aufkommende Kategorie, die sich auf städtische Letzte-Meile-Flotten konzentriert. Fortschrittliche AGM-Batterien eignen sich für start-stopp-intensive Stadtrouten, während ihre niedrigeren Kapitalkosten für Flottenkäufer relevant bleiben. Die Nachfrage nach Personenfahrzeugen bleibt daher an OEM-Niederspannungsspezifikationen und den Nachmarkt gebunden.
Elektrische Zweiräder werden bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen, der schnellsten Fahrzeugwachstumsrate im Markt für Elektrofahrzeug-VRLA-Batterien. Chinas Produktion von 63,16 Millionen Einheiten im Jahr 2025 gibt dem Segment eine große Produktionsbasis. Indien hat ebenfalls eine tiefe Zweirad-Basis, wobei die Kategorie im Geschäftsjahr 2024-25 77 % der gesamten Fahrzeugproduktion ausmachte. Elektrische Dreiräder wurden als das am zweitschnellsten wachsende Fahrzeuguntersegment identifiziert. Ihr Wachstum ist mit der Nutzung des Batterietauschs bei indischen E-Rikscha-Betreibern und Fracht-E-Tuk-Tuk-Flotten in Südostasien verbunden. Der schnelle Batterieaustausch bleibt für diese gewerblichen Nutzer betrieblich wichtig. Andere Fahrzeuge, einschließlich leichter Nutzfahrzeuge und spezieller Industrie-Elektrofahrzeuge, behalten die Nachfrage bei, wo Haltbarkeit und Felddienst wichtig sind. Diese Verwendungen erhalten eine breitere adressierbare Basis über Personenkraftwagen hinaus.
Nach Anwendung:
Hilfsenergie hält den größten Anteil, während Sicherheitssysteme am schnellsten wachsenHilfsenergie hielt im Jahr 2026 einen Anteil von 35,6 % an der Marktgröße für Elektrofahrzeug-VRLA-Batterien. Sie unterstützt das aktive 12-V-Netzwerk für Infotainment, Außenbeleuchtung und Karosserieelektronik über verschiedene Fahrzeugantriebe hinweg. Diese Funktion bleibt notwendig, auch wenn die Traktionsbatterie des Fahrzeugs eine andere Chemie verwendet. Die Niederspannungszuverlässigkeit hat direkte Relevanz für den normalen Fahrzeugbetrieb. Die große installierte Basis von Fahrzeugen mit 12-V-Systemen gibt dieser Anwendung eine stabile Nachfragerolle. Sie macht Hilfsenergie auch für Ersatzverkäufe wichtig. Die Anwendung profitiert von AGM-Produkten, die wiederholte Zyklen und elektrische Lasten bewältigen können. Ihre Position bleibt an die weitere Verwendung der 12-V-Architektur durch OEMs gebunden.
Sicherheits- und Steuerungssysteme werden bis 2032 voraussichtlich mit einer CAGR von 8,4 % im Markt für Elektrofahrzeug-VRLA-Batterien wachsen. Die vorliegende Analyse verbindet dieses Wachstum mit ADAS, elektronischen Stabilitätsprogrammen und Brake-by-Wire-Systemen, die zuverlässige Niederspannungsenergie benötigen. GS Yuasa's SLR Super Long Cycle Life VRLA-Reihe liefert 5.000 Zyklen bei 70 % Entladetiefe gemäß IEC-61427 und hat eine Auslegungslebensdauer von 19 Jahren[4]. Beleuchtungs- und Infotainmentsysteme halten den zweitgrößten Anwendungsanteil in der vorliegenden Analyse. Höhere Konnektivität und Displaynutzung können den Energiebedarf pro Fahrzeug erhöhen. HVAC- und Komfortsysteme variieren je nach Fahrzeugdesign, wobei batteriebetriebene HVAC-Systeme bei Elektrobussen häufiger vorkommen als bei kleineren Personenfahrzeugen. Andere Anwendungen umfassen Lager- und landwirtschaftliche Elektrofahrzeuge, wo Betriebsbedingungen langlebige Batterieprodukte begünstigen können. Der Anwendungsfall bleibt wichtig, wo Temperaturbedingungen und Wartbarkeit Kaufentscheidungen beeinflussen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für VRLA-Batterien in Elektrofahrzeugen
Der asiatisch-pazifische Raum hatte im Jahr 2026 einen Anteil von 43,7 % an der weltweiten Nachfrage und wird voraussichtlich bis 2032 mit einem CAGR von 8,7 % wachsen. China bleibt das wichtigste Produktions- und Verbrauchszentrum der Region. Der Auslandsumsatz von Tianneng stieg im Jahr 2025 um 80,5 % auf 535 Millionen CNY, was in der vorliegenden Analyse als 74 Millionen USD ausgewiesen wird. Das Unternehmen nahm im Dezember 2025 seine Produktionslinie Vietnam Phase 2 in Betrieb. Das Quellmaterial berichtete außerdem von einer Produktionsstätte in Indonesien, die Mitte 2026 in Betrieb genommen wurde, jedoch wurde die zitierte Quelle entfernt, da sie nicht autoritativ war. Indien bietet eine große Nachfragebasis für zwei- und dreirädrige Fahrzeuge, während Chinas Produktionskapazität die Nachfrage nach Neufahrzeugen und Ersatzbedarf deckt. Vietnam, Thailand und Indonesien entwickeln sich zu Produktionsstandorten, da chinesische Hersteller niedrigere Logistikkosten und eine geringere Abhängigkeit von Importzöllen anstreben.
Markt für VRLA-Batterien in Elektrofahrzeugen in Nordamerika und Europa
Nordamerika und Europa bedienen das Premiumsegment des Marktes für VRLA-Batterien in Elektrofahrzeugen, wobei die Nachfrage durch Mild-Hybrid-Plattformen und Ersatzaktivitäten geprägt wird. General Motors schreibt 730-CCA-AGM-Batterien für seine 2026er Stop-Start-Modelle Enclave, Acadia und Traverse vor. In Nordamerika wurden im Jahr 2025 11 Millionen Blei-Batterieersetzungen verzeichnet, wobei AGM die am schnellsten wachsende Untergruppe war. Die Batterieverordnung der Europäischen Union schreibt ab Ende 2025 eine Recyclingeffizienz von 75 % für Blei-Säure-Batterien vor. Darüber hinaus wird ab August 2031 ein Recyclinganteil von 85 % bei Blei sowie ab 2026 eine Batteriepass-Berichterstattung gefordert. Diese Anforderungen begünstigen Hersteller mit geschlossenen Recyclingsystemen und erhöhen die Compliance-Anforderungen für kleinere Produzenten. Deutschland und Frankreich bleiben wichtige europäische Verbrauchszentren aufgrund ihrer konzentrierten OEM-Basen und der Verbreitung von Mild-Hybrid-Fahrzeugen.
Markt für VRLA-Batterien in Elektrofahrzeugen in MEA und Südamerika
Südamerika sowie der Nahe Osten und Afrika sind kleinere, aber relevante Regionen für den Markt für VRLA-Batterien in Elektrofahrzeugen. Brasilien erhielt durch die geplante Einführung eines 48-V-Flex-Mild-Hybrid-Fahrzeugs von Stellantis in der ersten Hälfte des Jahres 2026 einen zusätzlichen Nachfrageimpuls im Mild-Hybrid-Bereich, jedoch stammte die angegebene Quellenangabe von Mordor Intelligence und ist daher nicht im Zitationsblock enthalten. Südafrikas frühe Elektrofahrzeugflotte und Marokkos Rolle als Automobilfertigungsstandort bieten zusätzliche regionale Nachfragekanäle. Die Staaten des Golfkooperationsrats importieren laut der vorliegenden Analyse zunehmend Mild-Hybrid-Flottenfahrzeuge. Die Basis an Niedriggeschwindigkeits-Elektrofahrzeugen in Afrika umfasst E-Bikes und E-Rikschas, die für den Letztstrecken-Transport eingesetzt werden. Bei diesen Anwendungen bleiben niedrige Kosten und Wartungsfreundlichkeit im Feld wichtige Kaufkriterien. Die regionale Chance ist kleiner als im asiatisch-pazifischen Raum, verbreitert jedoch die Nachfrage nach Ersatzbatterien und Niedriggeschwindigkeitsfahrzeugen.
Wettbewerbslandschaft
Der Markt für Elektrofahrzeug-VRLA-Batterien ist mäßig konzentriert. Clarios, GS Yuasa und EnerSys konkurrieren in Nordamerika und Europa durch OEM-Qualifizierung, Zyklusleistung und Versorgungszuverlässigkeit. East Penn Manufacturing Company konkurriert durch vertikale Integration und geschlossenes Blei-Recycling in Nordamerika. FIAMM behält die europäische OEM-Positionierung durch anwendungsspezifische Entwicklung. Premium-Gel-Produkte für indische E-Rikschas und Batterie-als-Service-Angebote für südostasiatische Tausch-Netzwerke bleiben Chancenbereiche.
Lieferanten sichern sich auch gegen Veränderungen in der Batteriechemie ab. Camel Group Co., Ltd. gab im August 2026 bekannt, dass seine 12-V-Natrium-Ionen-Batterie für ein Vorentwicklungsprojekt mit einem großen europäischen Automobil-OEM ausgewählt wurde. Clarios, Altris und InoBat gaben im September 2026 Fortschritte in Richtung Pilotproduktion von Natrium-Ionen-Batterien in InoBat's Volta-Anlage in der Slowakei bekannt. Die vorliegende Analyse berichtete auch von einem Phase-I-Natrium-Ionen-Projekt von Chilwee im Wert von CNY 3,5 Milliarden oder 484 Millionen USD, aber die zitierte Metallpublikation wurde entfernt. Diese Schritte zeigen, dass etablierte Lieferanten alternative Chemien entwickeln, während sie bestehende Niederspannungsbatteriekunden bedienen. Blei-Kohlenstoff-Additive und nanokohlenstoffverstärkte VRLA-Formulierungen werden ebenfalls eingesetzt, um Wartungsintervalle und Ladeannahme zu verbessern. GS Yuasa's Produktspezifikationen demonstrieren die weiterhin verfügbare Leistungsbreite bei Premium-VRLA-Produkten.
Der Markt für Elektrofahrzeug-VRLA-Batterien bleibt dem Preiswettbewerb im chinesischen E-Bike-Segment und der Substitution in Hochzyklus-Lieferflotten ausgesetzt. Er bleibt besser geschützt in Anwendungen mit etablierten 12-V-OEM-Designs und formellen Qualifizierungsanforderungen. Der 3- bis 5-jährige Designzeitraum für Niederspannungs-Elektrik- und Elektroniksysteme kann Batteriespezifikationen in Massenmarkt-Fahrzeugprogramme vor dem Start einschließen. Dies reduziert den Einfluss kurzfristiger Chemiepreisänderungen auf bereits qualifizierte Plattformen. Premium-Lieferanten konzentrieren sich weiterhin auf Zykluslebensdauer, Kaltstarteigenschaften und OEM-Genehmigungstiefe. Chinesische Hersteller nutzen lokalisierte Produktion und Produktdiversifizierung, um den inländischen Preisdruck zu bewältigen. Wettbewerbsergebnisse werden von der Dauerhaftigkeit der 12-V-Plattformen, der Ersatznachfrage und dem Tempo der alternativen Batteriequalifizierung abhängen. Marktkonzentrationsindex: 9 von 10, da Tianneng und Chilwee zusammen schätzungsweise 80 % des chinesischen E-Bike-Blei-Säure-Batteriesegments hielten, obwohl das breitere globale Premium-Hilfssegment fragmentierter bleibt.
Marktführer in der Elektrofahrzeug-VRLA-Batterien-Branche
-
Clarios
-
GS Yuasa Corporation
-
Exide Technologies
-
EnerSys
-
East Penn Manufacturing Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für VRLA-Batterien in Elektrofahrzeugen Unternehmen in diesem Bericht
- Amara Raja Energy & Mobility Limited
- C&D Technologies, Inc.
- Camel Group Co., Ltd.
- Chilwee Group
- Clarios
- East Penn Manufacturing Company
- EnerSys
- Exide Technologies
- FIAMM Energy Technology S.p.A.
- GS Yuasa Corporation
- HBL Power Systems Limited
- HOPPECKE Batterien GmbH & Co. KG
- Leoch International Technology Limited
- NPP Power Group
- Saft Groupe S.A.
- Shenzhen Center Power Tech Co., Ltd.
- Shenzhen Ritar Power Co., Ltd.
- Tianneng Battery Group Co., Ltd.
- Trojan Battery Company
- Zhejiang Narada Power Source Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für VRLA-Batterien in Elektrofahrzeugen
- April 2026: Tianneng präsentierte seine Blei-Säure-, Lithium- und Natrium-Batterielösungen auf der EV EXPO 2025 in Indien. Die Produkte wurden an lokale Klima-, Straßen- und Nutzungsbedingungen angepasst und richten sich an Zweiräder, Dreiräder und leichte Elektrofahrzeuge.
- März 2026: GS Yuasa International Ltd. wurde das US-Patent Nr. 12.586.821 B2 für eine Blei-Säure-Batterietechnologie erteilt, die spezifizierte Polymerverbindungen in der negativen Elektrode und eine kontrollierte Materialdichte der positiven Elektrode einbezieht. Das Patent umfasst eine VRLA-Batteriearchitektur, die für Kleinmobilitätsanwendungen, einschließlich Motorräder und Motordreiräder, geeignet ist.
- Januar 2026: Exide Industries brachte seine AGMi-AGM-Batteriereihe auf Basis der AGM-VRLA-Technologie für Personenfahrzeuge mit Start-Stopp-Systemen, fortschrittlicher Elektronik und hohen elektrischen Lasten auf den Markt. Die anfängliche Reihe umfasste DIN-50- bis DIN-95-Batterien.
- Februar 2025: Camel Group Co., Ltd. brachte in China seine verbesserte Green-Label-AGM-Start-Stopp-Batterieserie auf den Markt, nach seiner EFB-Produkteinführung im Jahr 2024. Die AGM-Reihe war Teil von Camels Strategie „Doppeltechnologie + Vollszenario” und unterstützt Batterieanforderungen für Neuenergie- und konventionelle Fahrzeuganwendungen.
Globaler Berichtsumfang für den Markt für Elektrofahrzeug-VRLA-Batterien
Elektrofahrzeug-VRLA-Batterien (ventilgeregelte Blei-Säure-Batterien) sind versiegelte Blei-Säure-Batteriesysteme, die zur Speicherung und Bereitstellung elektrischer Energie für Elektrofahrzeuge und deren elektrische Hilfssysteme verwendet werden. Sie verwenden einen Schwefelsäure-Elektrolyt, der in einem AGM-Separator (Absorbent Glass Mat) absorbiert oder in einem Gel immobilisiert ist, mit druckregelnden Ventilen, die eine interne Gasrekombination ermöglichen und den Elektrolytverlust minimieren. VRLA-Batterien sind wartungsfrei, relativ kostengünstig und in der Lage, hohe Anlaufströme bereitzustellen, obwohl sie im Allgemeinen eine geringere Energiedichte und kürzere Zykluslebensdauer als Lithium-Ionen-Batterien aufweisen. In Elektrofahrzeugen werden VRLA-Batterien für Niedriggeschwindigkeits-Elektrofahrzeuge, Hilfsenergiesysteme, Notstromversorgung und bestimmte Hybrid- oder Spezialfahrzeuganwendungen eingesetzt, anstatt typischerweise als primäre Traktionsbatterie in modernen Langstrecken-Elektrofahrzeugen zu dienen.
Der Markt für Elektrofahrzeug-VRLA-Batterien ist nach Batterietyp, Fahrzeugtyp, Anwendung und Geografie segmentiert. Nach Batterietyp ist der Markt in AGM, Gel und Sonstige segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, Busse, Zweiräder, Dreiräder, Lkw und andere Fahrzeugtypen segmentiert. Nach Anwendung ist der Markt in Hilfsenergie, Beleuchtung und Infotainment, Sicherheit und Steuerung, HVAC und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Elektrofahrzeug-VRLA-Batterien in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Absorbent Glass Mat (AGM) |
| Gel |
| Andere VRLA-Batterietypen |
| Elektrische Personenkraftwagen |
| Elektrobusse |
| Elektrische Zweiräder |
| Elektrische Dreiräder |
| Elektro-Lkw |
| Sonstige |
| Hilfsenergie |
| Beleuchtungs- und Infotainmentsysteme |
| Sicherheits- und Steuerungssysteme |
| HVAC und Komfortsysteme |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Batterietyp | Absorbent Glass Mat (AGM) | |
| Gel | ||
| Andere VRLA-Batterietypen | ||
| Nach Fahrzeugtyp | Elektrische Personenkraftwagen | |
| Elektrobusse | ||
| Elektrische Zweiräder | ||
| Elektrische Dreiräder | ||
| Elektro-Lkw | ||
| Sonstige | ||
| Nach Anwendung | Hilfsenergie | |
| Beleuchtungs- und Infotainmentsysteme | ||
| Sicherheits- und Steuerungssysteme | ||
| HVAC und Komfortsysteme | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Elektrofahrzeug-VRLA-Batterien bis 2032 erreichen?
Der Markt für Elektrofahrzeug-VRLA-Batterien wird voraussichtlich bis 2032 einen Wert von 6,69 Milliarden USD erreichen und ab 2027 mit einer CAGR von 7,73 % wachsen. Der Niederspannungsbatteriebedarf in Elektro- und Hybridfahrzeugen stützt diesen Nachfrageausblick.
Welcher Batterietyp hat den größten Anteil bei Elektrofahrzeug-VRLA-Batterien?
AGM hielt im Jahr 2026 einen Anteil von 61,4 %, gestützt durch seinen Einsatz in Hilfsenergiesystemen, Start-Stopp-Systemen und Mild-Hybrid-Fahrzeugen. Seine versiegelte Bauweise und Ladeannahme unterstützen diese Fahrzeuganwendungen.
Welche Fahrzeugkategorie wächst bei der Nachfrage nach Elektrofahrzeug-VRLA-Batterien am schnellsten?
Elektrische Zweiräder werden bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen, gestützt durch Chinas Produktionsumfang und Indiens große Zweirad-Basis. Die Kategorie generiert auch Nachfrage in Ersatzkanälen.
Warum verwenden Elektrofahrzeuge weiterhin 12-V-VRLA-Batterien?
Sie unterstützen Niederspannungsfunktionen wie Sicherheitssysteme, Infotainment, Beleuchtung, HVAC und Karosserieelektronik, wo die 12-V-Architektur weiterhin verwendet wird. Diese Funktionen sind vom Hochspannungs-Traktionsbatteriebetrieb getrennt.
Welche Region führt die Nachfrage nach Elektrofahrzeug-VRLA-Batterien an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 43,7 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,7 % wachsen. China und Indien stützen die regionale Nachfrage durch ihre Zwei- und Dreirad-Fahrzeugbasen.
Was ist das wichtigste Wettbewerbsrisiko für VRLA-Batterien in Elektrofahrzeugen?
Lithium-Ionen- und LFP-Produkte stellen das deutlichste Substitutionsrisiko in Hochzyklus-Lieferflotten und Premium-Fahrzeugen dar, die auf 48-V-Hilfssysteme umsteigen. Das Risiko ist geringer, wo OEMs qualifizierte 12-V-Niederspannungssysteme beibehalten.