
電動クローラークレーン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 320.82 百万米ドル |
| 市場規模 (2032) | 519.27 百万米ドル |
| 成長率 (2027 - 2032) | 10.11 % |
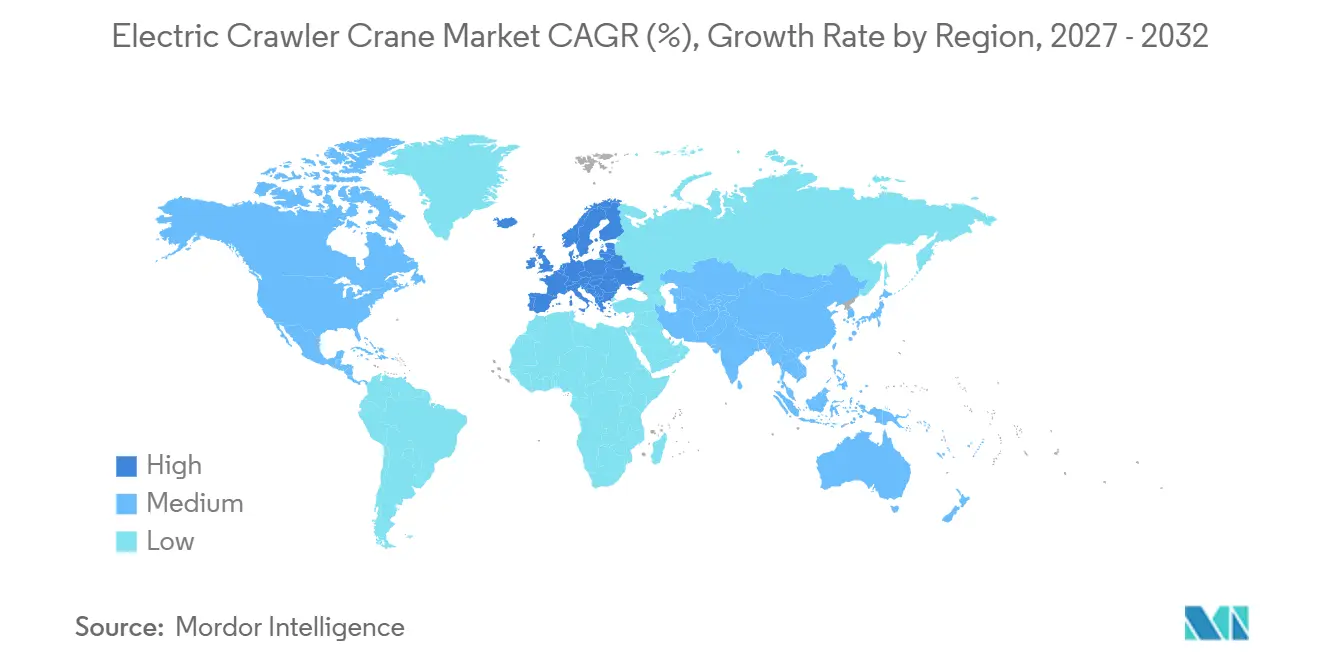
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
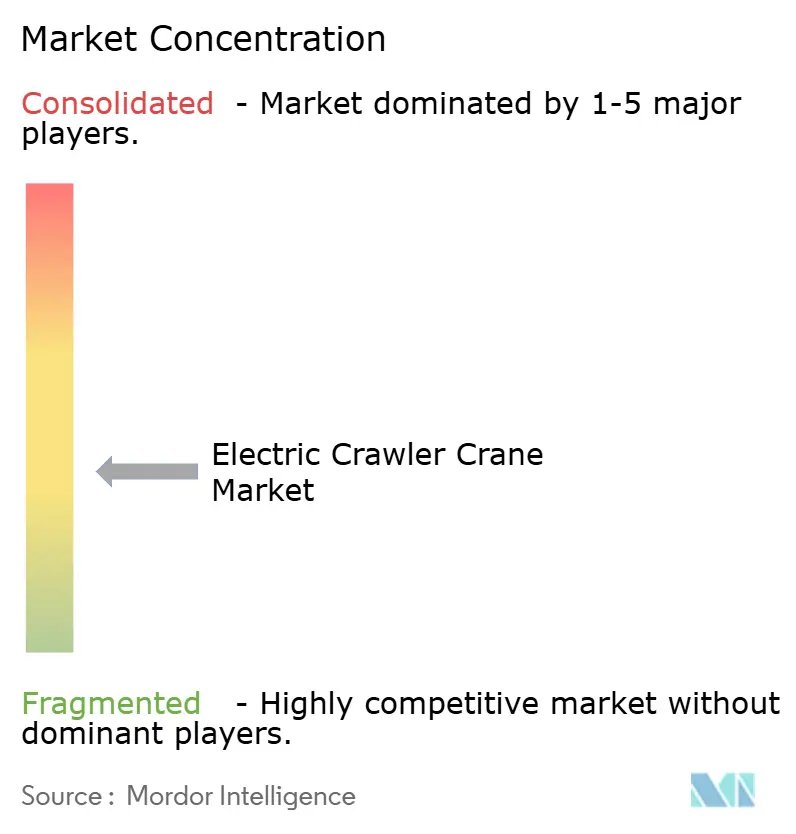
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電動クローラークレーン市場分析
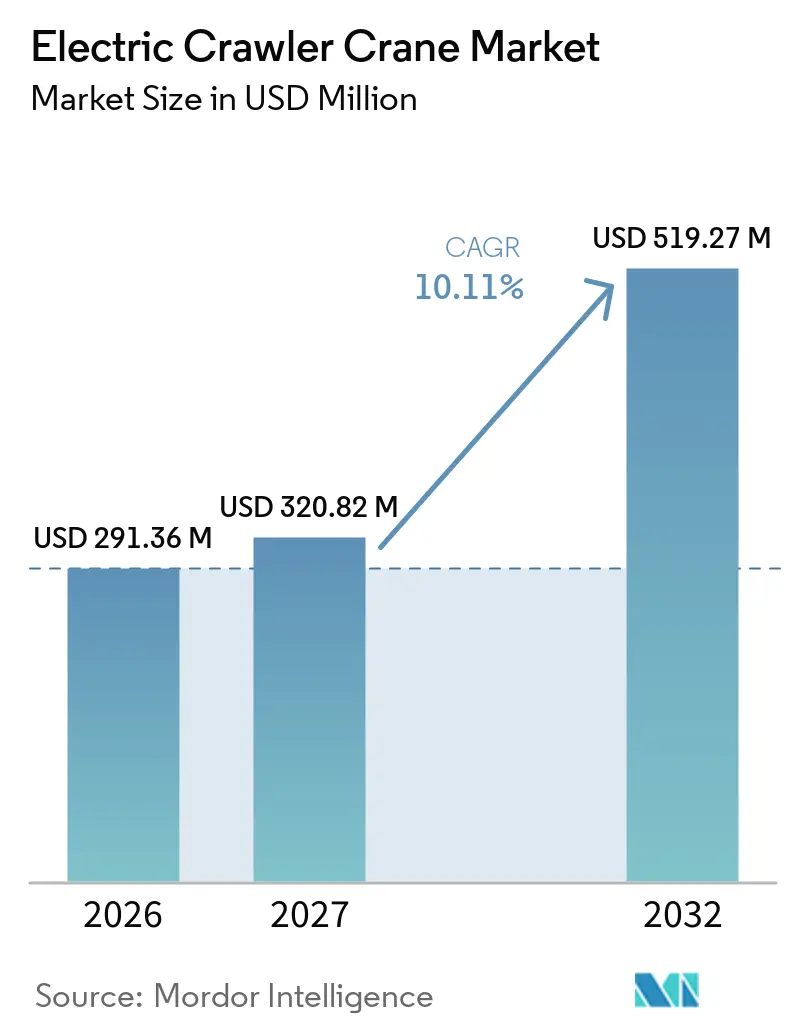
電動クローラークレーン市場規模は2026年に2億9,136万米ドルと評価されており、2027年の3億2,082万米ドルから2032年には5億1,927万米ドルへと、2027年~2032年の期間においてCAGR 10.11%で成長する見込みです。電動クローラークレーン市場は、ゼロエミッション機器をますます要求するようになっている公共建設仕様によって形成されつつあります。再生可能エネルギーおよび系統プロジェクトも、現場排出量を低減して稼働できる揚重機器への需要を高めています。これらの要件は、公共プロジェクトへのアクセスが選定機器に左右される可能性があるため、フリート購買決定を契約受注段階に近づけるものです。メーカーはバッテリー電動およびデュアルパワー機で対応しており、購入コスト、充電アクセス、稼働要件を引き続き検討しています。電動クローラークレーン市場は、都市建設、再生可能エネルギー、固定工業施設において成長の余地があるものの、移行は現場条件、稼働率、地域のフリート経済性によって異なると予想されます。
主要レポートのポイント
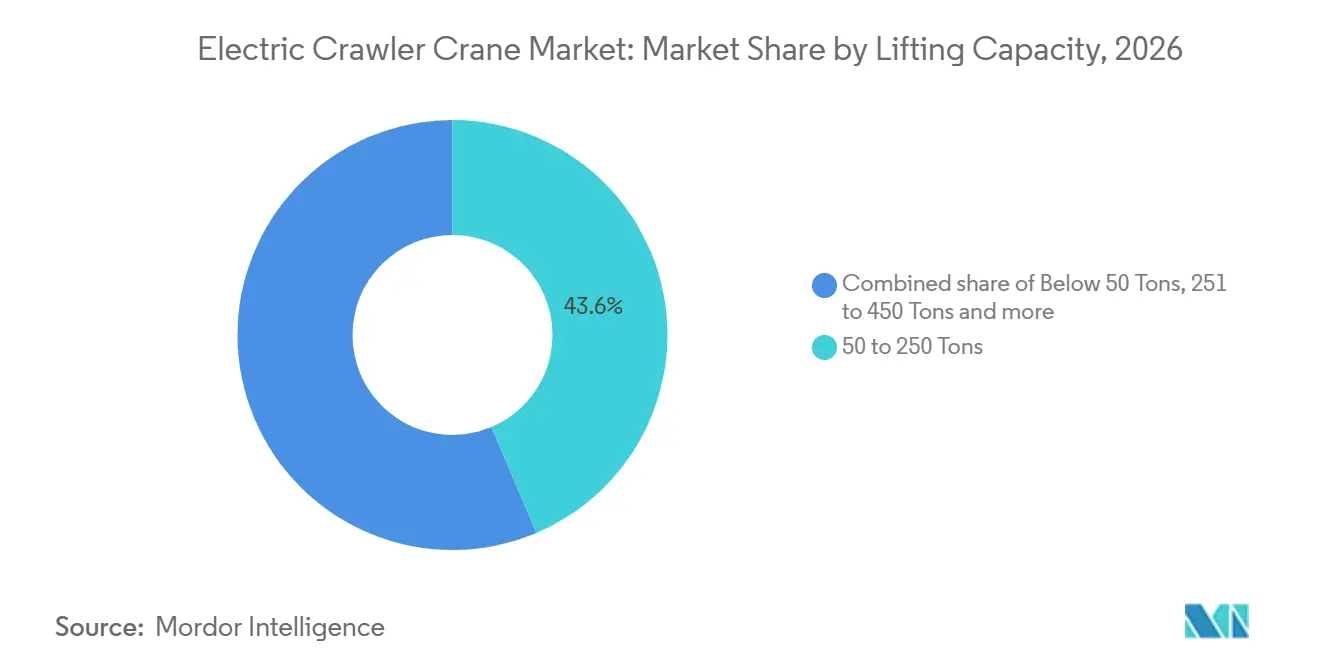
- 吊り上げ能力別では、50トン~250トンセグメントが2026年に43.62%のシェアを保持し、50トン未満は2032年までCAGR 12.47%で成長する見込みです。
- 動力源別では、ハイブリッド(ディーゼル電動)が2026年に48.27%のシェアを保持し、バッテリー電動は2032年までCAGR 14.83%で成長する見込みです。
- ブームタイプ別では、ラチスブームが2026年に64.38%のシェアを保持し、テレスコピックブームは2032年までCAGR 11.26%で成長する見込みです。
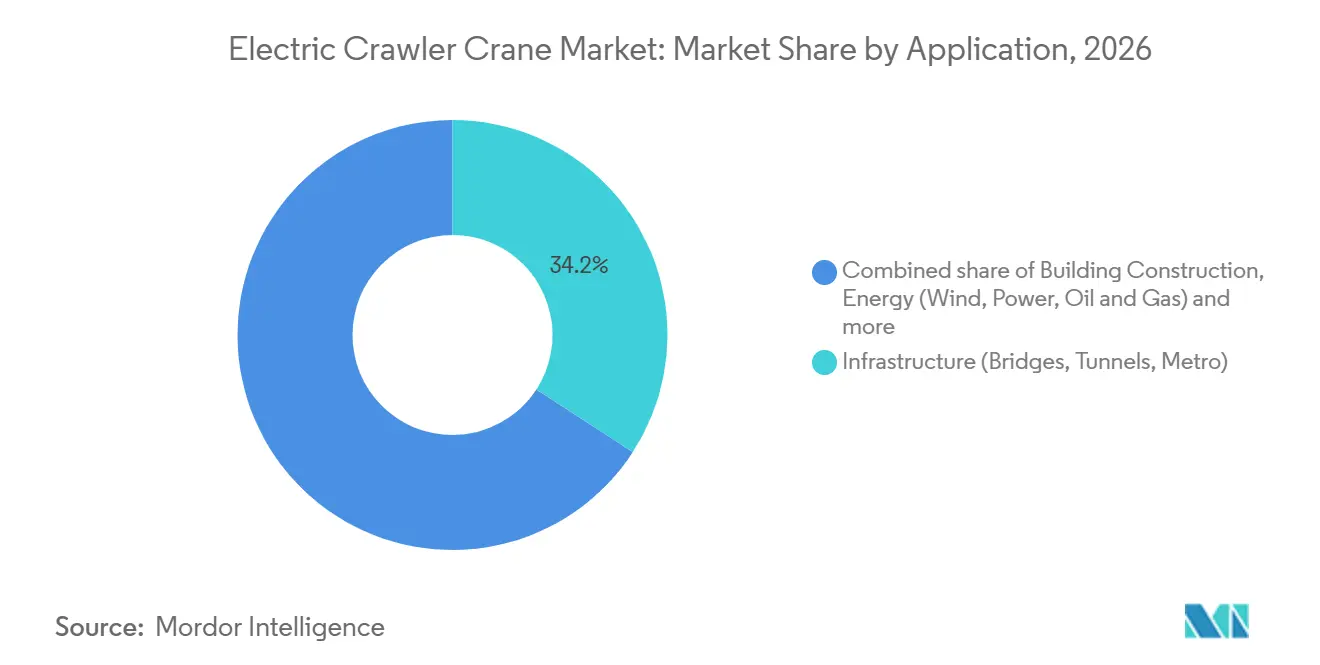
- 用途別では、インフラが2026年に34.16%のシェアを保持し、エネルギーは2032年までCAGR 12.18%で成長する見込みです。
- エンドユーザー別では、クレーンレンタル会社が2026年に56.42%のシェアを保持し、工業・公益事業オーナーは2032年までCAGR 11.37%で成長する見込みです。
- 地域別では、アジア太平洋が2026年に51.37%のシェアを保持し、欧州は2032年までCAGR 12.06%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロエミッション建設要件 | +3.2% | 北米および欧州が主要、アジア太平洋が加速中 | 短期(2年以内) |
| 再生可能エネルギーおよび系統プロジェクト | +2.8% | グローバル、アジア太平洋がコア、欧州および北米 | 中期(2~4年) |
| 低い運用コストとフリートの電動化 | +1.6% | グローバル、稼働率の高いアジア太平洋および欧州市場で最も強い | 中期(2~4年) |
| 都市・屋内・センシティブサイトへのアクセス | +1.1% | 欧州、北米、アジア太平洋の都市部 | 短期(2年以内) |
| バッテリー、パワーエレクトロニクス、テレマティクスの改善 | +0.9% | グローバル | 長期(4年以上) |
| レンタルおよびコントラクターフリートの電動化 | +0.7% | 欧州および北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ゼロエミッション建設要件
公共調達規則により、電動機器は増加する建設プロジェクトにおいて実質的な要件となりつつあります。この政策転換により、フリート計画は契約受注段階に近づき、機器の入手可能性がコントラクターの入札に影響を与える可能性があります。カリフォルニア州のクリーン建設プログラムは、適格モデルが市販されている適格な州資金プロジェクトにおいてゼロエミッション機器を要求しており、このフレームワークは適格リストが拡大するにつれて大型揚重機器にも拡大する可能性があります。コントラクターおよびレンタルフリートが資金提供を受けた工事の適格性を維持するために電動の代替機器を必要とする可能性があるため、これらの要件は重要です。欧州のエンジン要件も機器選択に影響を与え続けており、規則(EU)2016/1628は非道路移動機械の排出限界値を定め、規則(EU)2025/14は公道を走行する非道路移動機械の認証規則を定めています[1]。電動クローラークレーン市場は、コンプライアンスへの期待が自発的な企業目標としてではなく入札文書に明記される場合に恩恵を受けます。
再生可能エネルギーおよび系統プロジェクト
風力および系統建設は、設置、揚重、および関連する土木工事に使用されるクレーンへの持続的な需要を生み出します。世界の風力セクターは2025年に165 GWの設備容量を追加し、138カ国における累積設置容量は1,299 GWに達しました[2]。大型風力設備は、プロジェクト現場でより厳しい排出要件を満たしながら、要求の高い揚重計画を支援できる機器を必要とします。電力網の拡大に伴い、送電および変電所工事にも揚重機器が必要です。電動クローラークレーン市場は、直接的な風力建設と新規発電を統合するために必要な系統投資を通じてこの活動にさらされています。発電と送電は共に発展しなければならないため、このつながりは単一のプロジェクトサイクルよりも広い基盤を需要に提供します。
低い運用コストとフリートの電動化
クレーンが頻繁に使用され、充電を計画できる場合、電動機器はより魅力的になります。レンタルフリート、基礎工事、長期インフラ契約は、高い稼働率が運用上のケースを強化できる例です。低騒音により、ディーゼル機器が制限を受ける可能性がある夜間および高密度都市工事へのアクセスも改善されます。フリートの電動化決定は、燃料、メンテナンス、物流コストだけでなく、予想される入札アクセスによっても形成されつつあります。レンタル事業者は、複数の顧客にわたってコンプライアントなクレーンの使用を分散させることができ、稼働率を中心的な商業的考慮事項にしています。電動クローラークレーン市場は、繰り返し作業を行い、稼働中のプロジェクト全体で充電を管理できるフリートにおいて、より早期の採用が見られる可能性があります。
都市・屋内・センシティブサイトへのアクセス
電動および系統連系クレーンは、排気排出と騒音が直接的な稼働制限となる工事現場に対応できます。屋内工業メンテナンス、トンネル支援、地下鉄建設、文化遺産サイトの改修は、ディーゼル機械の展開が困難な例です。アクセスルートが狭い場合や揚重ニーズが限定的な場合は、コンパクトな機器が特に関連します。ゼロエミッション稼働により、制約のある作業場所で実用的なクレーン用途を支援することが可能になります。カリフォルニア州の公式ゼロエミッション機器リストには、建設カテゴリー全体にわたる市販のバッテリー駆動機器が含まれており、調達可能な機器の関連性を強化しています。これにより、電動クローラークレーン市場には製品機能上の優位性だけでなく、アクスベースの需要ドライバーが生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い取得コストとバッテリー交換の不確実性 | -1.8% | グローバル、南米・中東アフリカ・南アジアおよび東南アジアで最も深刻 | 短期(2年以内) |
| 充電および高電圧電力の制約 | -1.2% | グローバルの遠隔地、中東アフリカ・南米・アジア太平洋の一部を含む | 中期(2~4年) |
| 限られた重量物吊り上げサービスネットワークとオペレーターの習熟度 | -0.8% | グローバルの新興市場および重量物吊り上げの未整備地域 | 中期(2~4年) |
| 残存価値と中古機器の流動性リスク | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い取得コストとバッテリー交換の不確実性
バッテリー電動クレーンの購入プレミアムは、中小コントラクターおよび価格に敏感な購入者にとって依然として中心的な障壁です。購入者は機器価格、バッテリーシステムの交換経路の見通し、適切な融資条件の入手可能性を考慮しなければなりません。この懸念は、フリートが燃料およびメンテナンスの節約によってプレミアムを回収するのに十分な稼働時間を確保できない場合に大きくなります。また、中古機器取引の長期的な記録が入手できる前にレートを設定しなければならないレンタル事業者にも影響します。バッテリー状態と残存価値の標準的な指標はまだ発展途上であり、フリートライフ予測の確実性が低下しています。その結果、稼働モデルを完全に変更せずに低排出能力を求める購入者にとって、ハイブリッド機械は依然として実用的な選択肢となっています。
充電および高電圧電力の制約
遠隔地および移動式プロジェクトでは、信頼性の高い電動クレーン稼働に必要な系統接続が欠如している場合があります。高電圧供給の承認、仮設電力機器、充電スケジュールにより、プロジェクト開始前に計画作業が追加される可能性があります。地域の電力網が必要な負荷を支えられない場合、現場にはモバイルエネルギー貯蔵も必要になる場合があります。これにより、短期プロジェクトにおけるバッテリー電動機器の運用上の優位性を弱める物流コストが追加される可能性があります。クレーンが異なる電力容量を持つ現場間を定期的に移動しなければならない場合に特に関連します。これらの制約は、作業が遠隔地、一時的、または頻繁な場所間移動にさらされている電動クローラークレーン市場における採用を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
吊り上げ能力別:
軽量クラスの電動化が進む中、中型クレーンが収益を支える50トン~250トンセグメントは2026年の電動クローラークレーン市場収益の43.62%を保持しました。その地位は、インフラ建設、一般重量物吊り上げ、および風力関連工事の一部にわたる幅広い用途を反映しています。このクラスは、最大級のクローラークレーンの稼働上の複雑さなしに、意味のある能力を必要とするプロジェクトに適合します。機器サプライヤーは、電動、ハイブリッド、従来型の動力構成でこの範囲に対応できます。このカテゴリーはまた、レンタルおよびコントラクターユーザーの大規模な設置ベースからも恩恵を受けます。これらの条件により、フリートが排出量リスクを見直す際の中心的な代替市場となっています。
50トン未満は2032年までCAGR 12.47%で成長すると予測されており、吊り上げ能力クラスの中で最も速い成長率です。コンパクトレーンは、騒音および排気の制約が決定的となる狭小アクセス、都市、屋内プロジェクトに対応します。電動化は、単にディーゼルを置き換えるのではなく、これらの機械が実行できる作業の種類を拡大します。中国は、電動機械の標準を含む建設機械の変革・高度化を支援する国家標準を発行しています。技術標準がより明確な要件を提供する場合、調達の信頼性が向上するはずです。電動クローラークレーン市場は、新しいアクセス条件に対応する小型機械から成長を引き出すことができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
動力源別:
ハイブリッドが市場シェアを保持する中、バッテリー電動が成長曲線を塗り替えるハイブリッドディーゼル電動機器は2026年の電動クローラークレーン市場収益の48.27%を保持しました。ハイブリッドシステムは、電動モード能力を必要としながらも電力アクセスが不確実な場所で作業するオペレーターに中間的な選択肢を提供します。この構成により、既存フリートに必要な稼働上の変更を削減できます。都市部と遠隔地の現場間で機器を移動させるコントラクターに特に関連します。ディーゼルベースシステムの既存の習熟度も近期採用を支援します。多くの購入者にとって、ハイブリッド構成はコンプライアンスニーズと稼働継続性の間の橋渡しとして残っています。
バッテリー電動機器は2032年までCAGR 14.83%で成長すると予測されています。このセグメントは、より優れたバッテリー制御システム、充電機器、および現場排気排出の排除への関心から恩恵を受けます。充電を計画でき、稼働率が高い場合に最も魅力的です。固定工業施設と予測可能なレンタル作業が好ましい例です。バッテリー電動機器への移行は、電力計画、技術者トレーニング、バッテリー価値評価の重要性も高めます。この成長経路は、ハイブリッドシステムの役割を維持しながら、電動クローラークレーン市場に明確な技術主導の拡大ルートを提供します。
ブームタイプ別:
ラチス構成がリード、テレスコピックの成長が新たな用途を開拓ラチスブーム構成は2026年の電動クローラークレーン市場収益の64.38%を保持しました。その設計は、長いリーチ、高い吊り上げ能力、および要求の高い土木工学能力を必要とする作業を支援します。インフラ、風力関連工事、および大型プロジェクトは引き続きその使用を支援します。ラチスクレーンはまた、フリート交換決定が排出量に最大の影響を与える重量物吊り上げ用途にも対応します。その稼働上の役割は、電動化が吊り上げ性能とデューティサイクルの信頼性を維持しなければならないことを意味します。大規模な設置ユーザーベースにより、メーカーにはコンプライアントな代替モデルの明確な市場が提供されます。
テレスコピックブーム構成は2032年までCAGR 11.26%で成長すると予測されています。これらの機械は、ピックアンドキャリー作業、限られたアクセス場、および迅速な再配置を必要とするプロジェクトに適しています。バッテリー駆動のテレスコピッククローラーは、施設内および騒音に敏感な都市ゾーンでより有用です。カリフォルニア州のゼロエミッション機器リストは、市販のバッテリー駆動建設機器の可視性を提供します。この用途の柔軟性は、従来の重量物吊り上げを超えて需要を拡大するのに役立ちます。また、電動クローラークレーン市場に、より小規模で専門的なプロジェクトへの参入ルートも提供します。
用途別:
インフラが需要を支え、風力エネルギーが成長見通しを塗り替える橋梁、トンネル、地下鉄プロジェクトを含むインフラは2026年の電動クローラークレーン市場収益の34.16%を保持しました。公共工事は、土木建設フェーズ全体にわたって揚重機器への安定した需要を生み出します。都市の地下鉄およびトンネルプロジェクトは、騒音および排出制限が厳格かつ強制力を持つ可能性があるため重要です。電動化機器は、プロジェクトアクセスとコントラクターのコンプライアンスの両方に関連します。建築工事も需要を提供し、特に都市規則がディーゼル稼働を制限する場合に顕著です。鉱業および工業作業は関連性を維持していますが、遠隔地での充電条件がより困難な場合があります。
風力、電力、石油・ガスを含むエネルギーは2032年までCAGR 12.18%で成長すると予測されています。タービンおよび関連インフラには計画的な揚重作業が必要なため、風力開発は主要な需要源です。2025年に世界で設置された165 GWは、現在の風力展開規模を示しています。系統プロジェクトは、この需要を変電所および送電インフラにまで拡大します。エネルギー作業は高能力機器を好む場合がありますが、現場の電力供給可能性は依然として実際的な制約です。これらの条件は、電動クローラークレーン市場の長期的な機会を支援します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
レンタルフリートが採用を牽引、工業オーナーが最速ペースを設定クレーンレンタル会社は2026年の電動クローラークレーン市場収益の56.42%を保持しました。その購買決定は、多くのコントラクターおよびプロジェクトタイプにわたる機器の入手可能性に影響します。レンタルフリートは、顧客需要、運用コスト、稼働率、および新技術の残存価値のバランスを取らなければなりません。また、複数の顧客現場にわたって機能する充電およびサービス計画も必要です。これにより、レンタル会社は実際の市場採用の主要チャネルとなっています。入札要件がより一般的になるにつれて、フリートの入手可能性はレンタルサプライヤーにとって競争上の要因となる可能性があります。
工業および公益事業オーナーは2032年までCAGR 11.37%で成長すると予測されています。これらのユーザーは多くの場合、電力アクセスがより予測可能な固定施設または計画されたインフラプログラムで稼働します。また、密閉または規制された場所でのディーゼル使用を削減するより強いインセンティブを持つ場合もあります。公益事業作業は、送電、変電所、系統強化プログラムを通じて需要を支援します。工業ユーザーは、クレーン展開を確立された現場エネルギーおよびメンテナンス計画に結びつけることができます。稼働パターンがより一貫している可能性があるため、このユーザーグループは電動クローラークレーン市場にとって好ましい環境を提供します。
地域分析
アジア太平洋は2026年の電動クローラークレーン市場収益の51.37%を保持しました。中国は、その大規模な建設基盤と電動建設機械製造における地位を通じて地域需要を支援しています。国家標準作業は、電動建設機器の調達および技術開発のためのより明確なフレームワークの構築を支援しています。地域のインフラ活動には、地下鉄システム、高速道路、港湾、エネルギー施設、都市再開発が含まれます。これらのプロジェクトは、能力クラス全体にわたるクローラークレーンの幅広い用途を生み出します。この地域はまた、現場条件の幅広い組み合わせを持ち、ハイブリッドおよびバッテリー電動機器の両方への継続的な需要を支援します。
欧州は2032年までCAGR 12.06%で成長すると予測されています。この地域は、より厳格な機器排出規則と、環境性能をますます考慮する公共調達への期待を組み合わせています。非道路移動機械に関するEU規則は、ディーゼル機器選択への継続的な圧力の規制基盤を提供します。洋上風力開発および高密度都市建設も、大型クレーンと低排出稼働の両方が関連する環境を提供します。欧州の購入者は、充電アクセスとサービスカバレッジが確立されている場所で電動機器を展開するのに有利な立場にある可能性があります。欧州の電動クローラークレーン市場は、需要条件と規制の方向性の両方によって支援されています。
北米は、再生可能エネルギーと系統投資が機器需要を支援する中、緩やかな成長プロファイルを持っています。公共機関および地方自治体は、調達プログラムにおいてゼロエミッション機器をますます検討しています。カリフォルニア州のクリーン建設プログラムは、ゼロエミッション機器要件が公共建設契約にどのように組み込まれているかを示しています。南米および中東アフリカは、系統の入手可能性、初期コスト、ゼロエミッション調達の初期段階によって依然としてより制約されています。再生可能エネルギープロジェクトは、これらの地域で選択されたハイブリッドおよび電動展開を引き続き支援できます。採用は、現場電力、資金調達アクセス、サービスサポートに大きく依存すると予想されます。
競合環境
電動クローラークレーン市場は中程度に集中しており、確立されたメーカーグループが重要なポジションを保持する一方、専門サプライヤーがニッチな能力および動力クラスで競合しています。競合には、大手中国メーカー、確立された欧および日本のエンジニアリンググループ、および小規模な電動化専門サプライヤーが含まれます。SANY Heavy Industry、XCMG Group、Zoomlion、Liebherr Group、およびKobelcoが市場で著名なポジションを保持しています。これらの企業は、製品の幅広さ、吊り上げ能力、技術開発、流通、およびサービスサポートを通じて競合しています。中程度に集中した構造は、特定の現場、能力、または動力要件を満たすことができる差別化されたサプライヤーに余地を残しています。
メーカーはいくつかの実際的な戦略を追求しています。主要OEMは、入札要件とフリートの脱炭素化ニーズに対応するために電動およびデュアルパワー製品ラインを拡大しています。サプライヤーはまた、稼働上の不確実性を低減するために、バッテリー管理、回生稼働機能、充電オプション、テレマティクスを改善しています。中国メーカーは、幅広い機器ポートフォリオと製造規模を活用して、国内および輸出市場でのポジションを強化しています。欧州および日本のメーカーは、エンジニアリング性能、文書化された稼働効率、および要求の高い揚重作業へのサポートを重視しています。これらのアプローチは、電動クローラークレーン市場が初期機器価格だけでなく、ライフサイクル全体の使いやすさで競合することを意味します。
サービスカバレッジ、バッテリー評価、モバイル充電は依然として重要な競争上のギャップです。重量物吊り上げ電動機器は、構造エンジニアリング能力と高電圧技術サポートの両方を必要とします。信頼性の高いメンテナンスとオペレーターサポートを提供できるサプライヤーは、特に確立された市場外において、主要な購入者の懸念を軽減できます。標準的なバッテリー健全性指標は、リース価格設定と中古機器の信頼性も改善できます。相互運用可能なモバイル充電は、永続的な系統アクセスのないプロジェクトで電動クレーンをより実用的にします。これらのニーズは、現在のサプライヤーに機会を生み出す一方で、フィールドサービスネットワークを持たない新規参入者の難易度を高めます。
電動クローラークレーン産業リーダー
-
Liebherr Group
-
SANY Heavy Industry Co., Ltd.
-
XCMG Group
-
Zoomlion Heavy Industry Science and Technology Co., Ltd.
-
Kobelco Construction Machinery Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
電動クローラークレーン市場 このレポートでカバーされる企業
- Liebherr Group
- SANY Heavy Industry Co., Ltd.
- XCMG Group
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- The Manitowoc Company, Inc.
- Kobelco Construction Machinery Co., Ltd.
- Tadano Ltd.
- Sumitomo Heavy Industries, Ltd.
- Maeda Seisakusho Co., Ltd.
- SENNEBOGEN Maschinenfabrik GmbH
- Fuwa Heavy Industry Machinery Co., Ltd.
- Guangxi LiuGong Machinery Co., Ltd.
- Jekko S.r.l.
- Marchetti Autogru S.p.A.
- PV-E Crane B.V.
- Terex Corporation
- Hitachi Construction Machinery Co., Ltd.
最近の産業開発事情 電動クローラークレーン市場
- 2026年:LiebherrのバッテリーパワードLR 1130.1アンプラグドクローラークレーンが、オランダの水門プロジェクトでの矢板工事に展開されました。
- 2026年5月:XCMGは徐州での第8回国際顧客フェスティバルにおいて、Mシリーズクローラークレーンを発表し、20機種以上のフラッグシップクレーンモデルの中で完全電動無人クレーンを実演しました。
- 2026年5月:JekkoはJF1050アーティキュレートクローラークレーンを発売しました。デュアルディーゼル電動稼働、22トンの吊り上げ能力、34.5 mのチップ高さを特徴とし、狭小工業施設およびデータセンター用途をターゲットとしています。
- 2026年2月:SarensはSANY SCC2000A-EV(422 kWhバッテリーと最大8時間の稼働時間を持つ完全電動200トンラチスブームクローラークレーン)をフリートに追加しました。
世界の電動クローラークレーン市場レポートの範囲
電動クローラークレーン市場は、吊り上げ能力、動力源、ブームタイプ、用途、エンドユーザー、地域別にセグメント化されています。吊り上げ能力別では、市場は50トン未満、50トン~250トン、251トン~450トン、450トン超にセグメント化されています。動力源別では、市場はバッテリー電動、系統連系(ケーブル/プラグイン)電動、ハイブリッド(ディーゼル電動)にセグメント化されています。ブームタイプ別では、市場はラチスブームとテレスコピックブームにセグメント化されています。用途別では、市場は建築工事、インフラ(橋梁、トンネル、地下鉄)、エネルギー(風力、電力、石油・ガス)、鉱業・工業、その他にセグメント化されています。エンドユーザー別では、市場はクレーンレンタル会社、建設コントラクター、工業・公益事業オーナーにセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、ロシア、その他欧州)、アジア太平洋(中国、日本、インド、韓国、東南アジア、オーストラリア、その他アジア太平洋)、南米(ブラジル、アルゼンチン、チリ、その他南米)、中東アフリカ(サウジアラビア、アラブ首長国連邦、トルコ、イスラエル、南アフリカ、エジプト、その他中東アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| 50トン未満 |
| 50トン~250トン |
| 251トン~450トン |
| 450トン超 |
| バッテリー電動 |
| 系統連系(ケーブル/プラグイン)電動 |
| ハイブリッド(ディーゼル電動) |
| ラチスブーム |
| テレスコピックブーム |
| 建築工事 |
| インフラ(橋梁、トンネル、地下鉄) |
| エネルギー(風力、電力、石油・ガス) |
| 鉱業・工業 |
| その他 |
| クレーンレンタル会社 |
| 建設コントラクター |
| 工業・公益事業オーナー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 東南アジア | |
| オーストラリア | |
| その他アア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 中東アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| その他中東アフリカ |
| 吊り上げ能力別 | 50トン未満 | |
| 50トン~250トン | ||
| 251トン~450トン | ||
| 450トン超 | ||
| 動力源別 | バッテリー電動 | |
| 系統連系(ケーブル/プラグイン)電動 | ||
| ハイブリッド(ディーゼル電動) | ||
| ブームタイプ別 | ラチスブーム | |
| テレスコピックブーム | ||
| 用途別 | 建築工事 | |
| インフラ(橋梁、トンネル、地下鉄) | ||
| エネルギー(風力、電力、石油・ガス) | ||
| 鉱業・工業 | ||
| その他 | ||
| エンドユーザー別 | クレーンレンタル会社 | |
| 建設コントラクター | ||
| 工業・公益事業オーナー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| オーストラリア | ||
| その他アア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 中東アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| その他中東アフリカ | ||
レポートで回答される主要な質問
2032年における電動クローラークレーン市場の予想価値は?
電動クローラークレーン市場は2027年の3億2,082万米ドルから2032年までに5億1,927万米ドルに達すると予測されています。見通しは、インフラ、エネルギー、レンタル、固定工業用途にわたる採用に基づいています。
電動クローラークレーンへの需要を牽引しているものは何ですか?
ゼロエミッション調達要件、再生可能エネルギープロジェクト、系統建設、低騒音現場アクセスが採用を支援しています。プロジェクト仕様が排出性能を参加条件とする場合に効果が最も強くなります。
電動クローラークレーン需要をリードする吊り上げ能力セグメントはどれですか?
50トン~250トンセグメントは2026年に43.62%のシェアを保持し、インフラおよび一般重量物吊り上げでの使用によって支えられています。幅広いプロジェクトに対応し、小型アクセス重視クレーンと超重量物機器の間の実用的な橋渡しを提供します。
最も速く成長している動力源はどれですか?
バッテリー電動機器は、充電およびバッテリーシステムの改善に伴い、2032年までCAGR 14.83%で成長すると予測されています。稼働率が予測可能で信頼性の高い電力を確保できる場合に最も実用的です。