
Tamaño y Participación del Mercado de Grúas Orugas Eléctricas
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
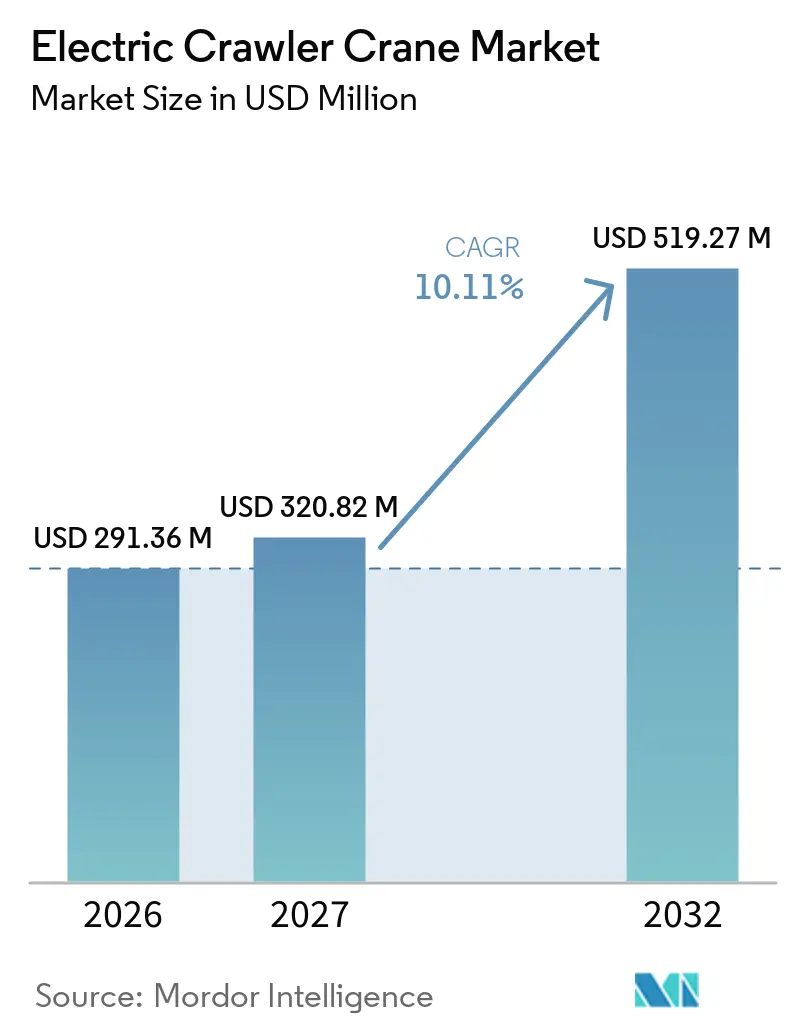
| Tamaño del Mercado (2027) | 320.82 Millones de dólares |
| Tamaño del Mercado (2032) | 519.27 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.11 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Grúas Orugas Eléctricas por Mordor Intelligence
El tamaño del mercado de grúas orugas eléctricas fue valorado en 291,36 millones USD en 2026 y se espera que crezca desde 320,82 millones USD en 2027 hasta 519,27 millones USD para 2032, a una CAGR del 10,11% durante 2027-2032. El mercado de grúas orugas eléctricas está siendo moldeado por las especificaciones de construcción pública que cada vez más exigen equipos de cero emisiones. Los proyectos de energías renovables y redes eléctricas también están incrementando la demanda de equipos de elevación que puedan operar con menores emisiones en el sitio. Estos requisitos modifican las decisiones de compra de flotas, ya que el acceso a proyectos públicos puede depender del equipo seleccionado. Los fabricantes están respondiendo con máquinas de batería eléctrica y de doble fuente de alimentación, mientras que los compradores continúan evaluando el costo de adquisición, el acceso a la carga y los requisitos operativos. El mercado de grúas orugas eléctricas tiene, por tanto, margen para crecer en la construcción urbana, las energías renovables y los entornos industriales fijos, aunque se espera que la transición varíe según las condiciones del sitio, la utilización y la economía local de las flotas.
Conclusiones Clave del Informe
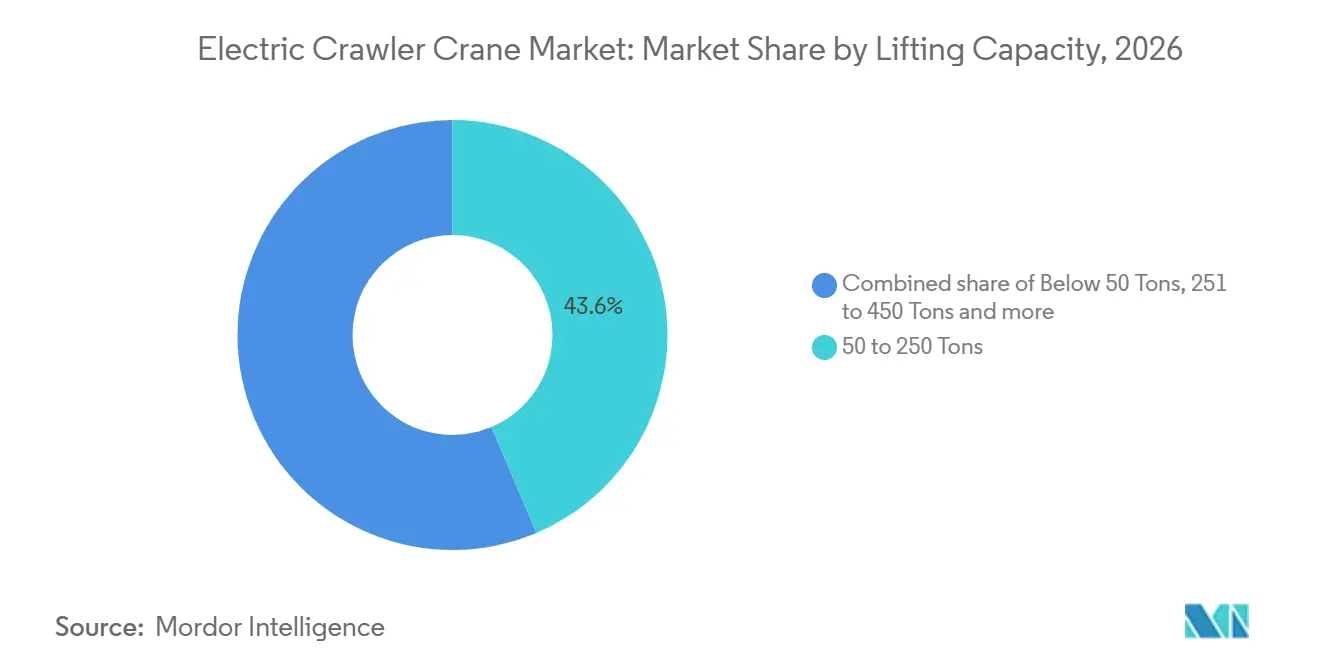
- Por capacidad de elevación, el segmento de 50 a 250 toneladas tuvo una participación del 43,62% en 2026, mientras que el segmento de menos de 50 toneladas se proyecta que crezca a una CAGR del 12,47% hasta 2032.
- Por fuente de alimentación, el híbrido (diésel-eléctrico) tuvo una participación del 48,27% en 2026, mientras que la batería eléctrica se proyecta que crezca a una CAGR del 14,83% hasta 2032.
- Por tipo de pluma, la pluma de celosía tuvo una participación del 64,38% en 2026, mientras que la pluma telescópica se proyecta que crezca a una CAGR del 11,26% hasta 2032.
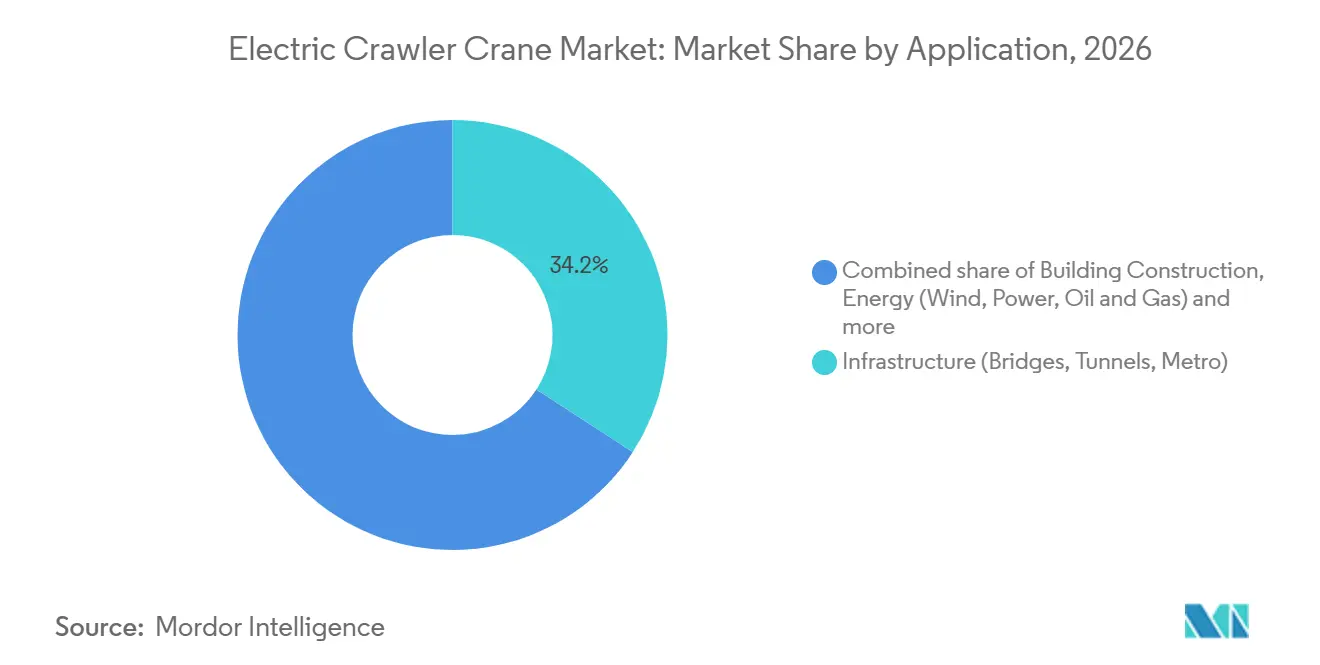
- Por aplicación, la infraestructura tuvo una participación del 34,16% en 2026, mientras que la energía se proyecta que crezca a una CAGR del 12,18% hasta 2032.
- Por usuario final, las empresas de alquiler de grúas tuvieron una participación del 56,42% en 2026, mientras que los propietarios industriales y de servicios públicos se proyecta que crezcan a una CAGR del 11,37% hasta 2032.
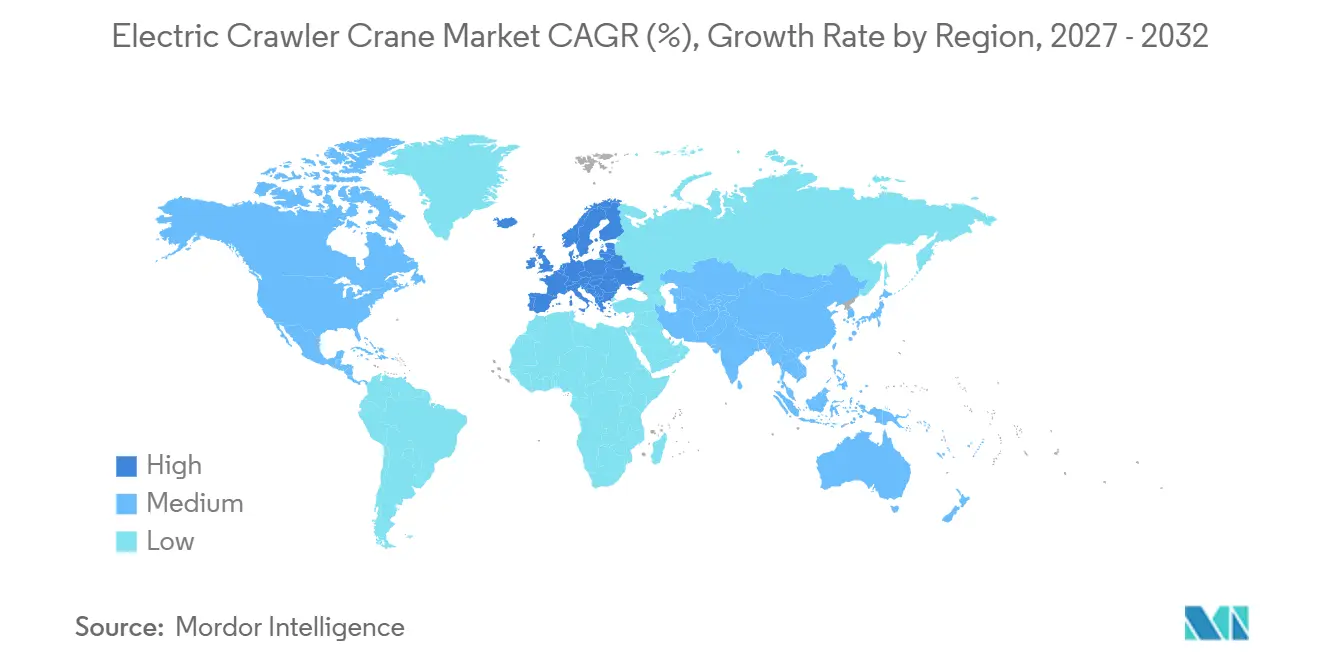
- Por geografía, Asia-Pacífico tuvo una participación del 51,37% en 2026, mientras que Europa se proyecta que crezca a una CAGR del 12,06% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Construcción de Cero Emisiones | +3.2% | América del Norte y Europa como principales, Asia-Pacífico en aceleración | Corto plazo (≤ 2 años) |
| Proyectos de Energías Renovables y Redes Eléctricas | +2.8% | Global, con Asia-Pacífico como núcleo, junto con Europa y América del Norte | Mediano plazo (2–4 años) |
| Menores Costos Operativos y Electrificación de Flotas | +1.6% | Global, más fuerte en los mercados de Asia-Pacífico y Europa con alta utilización | Mediano plazo (2–4 años) |
| Acceso a Zonas Urbanas, Interiores y Sitios Sensibles | +1.1% | Centros urbanos de Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mejoras en Baterías, Electrónica de Potencia y Telemática | +0.9% | Global | Largo plazo (≥ 4 años) |
| Electrificación de Flotas de Alquiler y Contratistas | +0.7% | Europa y América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Construcción de Cero Emisiones
Las normas de contratación pública están convirtiendo el equipo eléctrico en un requisito práctico en un número creciente de proyectos de construcción. El cambio de política acerca la planificación de flotas a la etapa de adjudicación de contratos, donde la disponibilidad de equipos puede influir en la oferta de un contratista. El Programa de Construcción Limpia de California exige equipos de cero emisiones en proyectos financiados por el estado que cumplan los requisitos, donde los modelos elegibles estén disponibles comercialmente, un marco que podría extenderse a equipos de elevación más grandes a medida que se amplíe la lista de elegibles. Estos requisitos son importantes porque los contratistas y las flotas de alquiler pueden necesitar alternativas eléctricas para seguir siendo elegibles para trabajos financiados. Los requisitos europeos sobre motores también continúan influyendo en las decisiones de equipamiento, ya que el Reglamento (UE) 2016/1628 establece límites de emisiones para maquinaria móvil no de carretera y el Reglamento (UE) 2025/14 establece normas de homologación para maquinaria móvil no de carretera que circula por vías públicasREGLAMENTO (UE) 2016/1628 DEL PARLAMENTO EUROPEO Y DEL CONSEJO de 14 de septiembre de 2016 sobre los requisitos relativos a los límites de emisiones de contaminantes gaseosos y partículas y la homologación de tipo para los motores de combustión interna destinados a las máquinas móviles no de carretera, por el que se modifican los Reglamentos (UE) n.º 1024/2012 y (UE) n.º 167/2013, y por el que se modifica y deroga la Directiva 97/68/CE, Diario Oficial de la Unión Europea, eur-lex.europa.eu">[1]. El mercado de grúas orugas eléctricas se beneficia cuando las expectativas de cumplimiento se incorporan a los documentos de licitación en lugar de tratarse como objetivos corporativos voluntarios.
Proyectos de Energías Renovables y Redes Eléctricas
La construcción eólica y de redes eléctricas genera una demanda sostenida de gras utilizadas en instalación, elevación y obras civiles relacionadas. El sector eólico global añadió 165 GW de capacidad en 2025, llevando la capacidad instalada acumulada a 1.299 GW en 138 paísesLas Instalaciones Eólicas Globales Aumentan un Récord del 40% mientras la Industria Traza el Camino para Salir de la Crisis Energética, Consejo Global de Energía Eólica, www.gwec.net">[2]. Las instalaciones eólicas de mayor tamaño requieren equipos capaces de soportar planes de elevación exigentes y al mismo tiempo cumplir con requisitos de emisiones más estrictos en el sitio del proyecto. Los trabajos de transmisión y subestaciones también requieren equipos de elevación a medida que se expanden las redes eléctricas. El mercado de grúas orugas eléctricas está expuesto a esta actividad a través de la construcción eólica directa y la inversión en redes necesaria para integrar la nueva generación. Este vínculo proporciona a la demanda una base más amplia que un único ciclo de proyecto, ya que la generación y la transmisión deben desarrollarse conjuntamente.
Menores Costos Operativos y Electrificación de Flotas
El equipo eléctrico puede volverse más atractivo cuando una grúa se utiliza con frecuencia y la carga puede planificarse. Las flotas de alquiler, los trabajos de cimentación y los contratos de infraestructura de larga duración son ejemplos en los que una alta utilización puede fortalecer el argumento operativo. El menor nivel de ruido también puede mejorar el acceso a trabajos nocturnos y en zonas urbanas densas donde los equipos diésel pueden enfrentar restricciones. Las decisiones de electrificación de flotas están siendo moldeadas cada vez más por el acceso esperado a licitaciones, así como por los costos de combustible, mantenimiento y logística. Un proveedor de alquiler puede distribuir el uso de una grúa conforme entre varios clientes, haciendo de la utilización una consideración comercial central. Por tanto, es probable que el mercado de grúas orugas eléctricas experimente una adopción más temprana entre las flotas que realizan trabajos repetibles y pueden gestionar la carga en proyectos activos.
Acceso a Zonas Urbanas, Interiores y Sitios Sensibles
Las grúas eléctricas y conectadas a la red pueden atender sitios de trabajo donde las emisiones de escape y el ruido son lmites operativos directos. El mantenimiento industrial interior, el soporte en túneles, la construcción de metros y la renovación de sitios patrimoniales son ejemplos donde las máquinas diésel pueden ser difíciles de desplegar. Los equipos compactos son especialmente relevantes donde las rutas de acceso son estrechas o las necesidades de elevación son modestas. La operación de cero emisiones puede permitir que una ubicación de trabajo con restricciones soporte una aplicación práctica de grúa. La lista oficial de equipos de cero emisiones de California incluye equipos de batería disponibles comercialmente en todas las categorías de construcción, reforzando la relevancia de los equipos listos para la contratación. Esto le otorga al mercado de grúas orugas eléctricas un impulsor de demanda basado en el acceso, en lugar de únicamente una ventaja en las características del producto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Adquisición e Incertidumbre en la Sustitución de Baterías | -1.8% | Global, más agudo en América del Sur, Oriente Medio y África, y Asia del Sur y Sudeste Asiático | Corto plazo (≤ 2 años) |
| Restricciones de Carga y Suministro de Alta Tensión | -1.2% | Sitios remotos a nivel global, incluidos Oriente Medio y África, América del Sur y partes de Asia-Pacífico | Mediano plazo (2–4 años) |
| Redes de Servicio de Elevación Pesada Limitadas y Familiaridad del Operador | -0.8% | Mercados emergentes a nivel global y ubicaciones de elevación pesada con escasa cobertura | Mediano plazo (2–4 años) |
| Riesgo de Valor Residual y Liquidez del Equipo Usado | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición e Incertidumbre en la Sustitución de Baterías
La prima de compra de las grúas de batería eléctrica sigue siendo una barrera central para los contratistas más pequeños y los compradores sensibles al precio. Los compradores deben considerar el precio del equipo, la probable ruta de sustitución de los sistemas de batería y la disponibilidad de condiciones de financiamiento adecuadas. Esta preocupación es mayor donde las flotas no operan suficientes horas para recuperar la prima a través del ahorro en combustible y mantenimiento. También afecta a los proveedores de alquiler, que deben fijar tarifas antes de que exista un historial amplio de transacciones de equipos usados. Las medidas estándar para el estado de la batería y el valor residual aún están en desarrollo, lo que hace que los pronósticos de vida útil de la flota sean menos certeros. Como resultado, las máquinas híbridas siguen siendo una opción práctica para los compradores que desean capacidad de menor emisión sin cambiar completamente su modelo operativo.
Restricciones de Carga y Suministro de Alta Tensión
Los proyectos remotos y móviles pueden carecer de la conexión a la red necesaria para operaciones confiables de grúas eléctricas. Las aprobaciones de suministro de alta tensión, los equipos de energía temporal y los programas de carga pueden añadir trabajo de planificación antes de que comience un proyecto. Un sitio también puede necesitar almacenamiento de energía móvil cuando la red local no puede soportar la carga requerida. Esto puede añadir logística y costos que debilitan la ventaja operativa del equipo de batería eléctrica en proyectos de corta duración. Es especialmente relevante cuando una grúa debe moverse regularmente entre sitios con diferente capacidad eléctrica. Estas restricciones ralentizan la adopción en el mercado de grúas orugas eléctricas, donde el trabajo es remoto, temporal o está expuesto a frecuentes desplazamientos entre ubicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad de Elevación:
Las Grúas de Rango Medio Anclan los Ingresos mientras la Clase Ligera se ElectrificaEl segmento de 50 a 250 toneladas representó el 43,62% de los ingresos del mercado de grúas orugas eléctricas en 2026. Su posición refleja un uso amplio en la construcción de infraestructura, la elevación pesada general y una parte de los trabajos relacionados con la energía eólica. Esta clase se adapta a proyectos que necesitan una capacidad significativa sin la complejidad operativa de las grúas orugas más grandes. Los proveedores de equipos pueden abordar este rango con configuraciones de energía eléctrica, híbrida y convencional. La categoría también se beneficia de una gran base instalada de usuarios de alquiler y contratistas. Estas condiciones la convierten en un mercado de reemplazo central a medida que las flotas revisan su exposición a las emisiones.
Se prevé que el segmento de menos de 50 toneladas crezca a una CAGR del 12,47% hasta 2032, la tasa más rápida entre las clases de capacidad de elevación. Las grúas compactas sirven a proyectos de acceso restringido, urbanos e interiores donde las restricciones de ruido y escape pueden ser determinantes. La electrificación amplía los tipos de trabajo que estas máquinas pueden realizar, en lugar de simplemente reemplazar al diésel. China ha emitido normas nacionales para apoyar la transformación y modernización de la maquinaria de construcción, incluidas normas para maquinaria eléctrica. La confianza en la contratación debería mejorar donde las normas técnicas proporcionen requisitos más claros. El mercado de grúas orugas eléctricas puede, por tanto, obtener crecimiento de máquinas más pequeñas que abordan nuevas condiciones de acceso.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Alimentación:
Los Híbridos Mantienen la Participación de Mercado mientras la Batería Eléctrica Reescribe la Curva de CrecimientoEl equipo híbrido diésel-eléctrico representó el 48,27% de los ingresos del mercado de grúas orugas eléctricas en 2026. Los sistemas híbridos ofrecen una opción intermedia para los operadores que necesitan capacidad en modo eléctrico pero también trabajan en ubicaciones con acceso incierto a la energía. Esta configuración puede reducir el cambio operativo requerido para las flotas establecidas. Es particularmente relevante para los contratistas que trasladan equipos entre sitios urbanos y remotos. La familiaridad existente con los sistemas basados en diésel también apoya la adopción a corto plazo. Para muchos compradores, la configuración híbrida sigue siendo el puente entre las necesidades de cumplimiento y la continuidad operativa.
Se prevé que el equipo de batería eléctrica crezca a una CAGR del 14,83% hasta 2032. Este segmento se beneficia de mejores sistemas de control de baterías, equipos de carga e interés en eliminar las emisiones de escape en el sitio. Es más atractivo cuando la carga puede planificarse y la utilización es alta. Las ubicaciones industriales fijas y el trabajo de alquiler predecible son ejemplos favorables. El avance hacia el equipo de batería eléctrica también aumenta la importancia de la planificación energética, la capacitación de técnicos y la evaluación del valor de la batería. Esta trayectoria de crecimiento le otorga al mercado de grúas orugas eléctricas una ruta de expansión clara liderada por la tecnología, al tiempo que mantiene un papel para los sistemas híbridos.
Por Tipo de Pluma:
Las Configuraciones de Celosía Lideran; el Crecimiento Telescópico Desbloquea Nuevas AplicacionesLas configuraciones de pluma de celosía representaron el 64,38% de los ingresos del mercado de grúas orugas eléctricas en 2026. Su diseño soporta trabajos que requieren largo alcance, alta capacidad de elevación y exigente capacidad de ingeniería civil. La infraestructura, los trabajos relacionados con la energía eólica y los grandes proyectos continúan apoyando su uso. Las grúas de celosía también se alinean con las aplicaciones de elevación pesada, donde las decisiones de reemplazo de flota pueden tener el mayor efecto sobre las emisiones. Su función operativa significa que la electrificación debe preservar el rendimiento de elevación y la fiabilidad del ciclo de trabajo. La gran base de usuarios instalada ofrece a los fabricantes un mercado definido para modelos de reemplazo conformes.
Se prevé que las configuraciones de pluma telescópica crezcan a una CAGR del 11,26% hasta 2032. Estas máquinas son muy adecuadas para trabajos de recogida y transporte, ubicaciones de acceso limitado y proyectos que requieren un reposicionamiento rápido. Una grúa oruga telescópica de batería puede ser más útil dentro de instalaciones y en zonas urbanas sensibles al ruido. La lista de equipos de cero emisiones de California proporciona visibilidad sobre los equipos de construcción de batería disponibles comercialmente. Esta flexibilidad de aplicación ayuda a extender la demanda más allá de la elevación pesada tradicional. También proporciona al mercado de grúas orugas eléctricas una vía hacia proyectos más pequeños y especializados.
Por Aplicación:
La Infraestructura Ancla la Demanda; la Energía Eólica Reescribe las Perspectivas de CrecimientoLa infraestructura, incluidos puentes, túneles y proyectos de metro, representó el 34,16% de los ingresos del mercado de grúas orugas eléctricas en 2026. Las obras públicas generan una demanda constante de equipos de elevación en todas las fases de la construcción civil. Los proyectos de metro urbano y túneles son importantes porque los límites de ruido y emisiones pueden ser estrictos y exigibles. El equipo electrificado es, por tanto, relevante tanto para el acceso al proyecto como para el cumplimiento del contratista. La construcción de edificios también genera demanda, especialmente donde las normas urbanas limitan la operación diésel. El trabajo minero e industrial sigue siendo relevante, pero puede enfrentar condiciones de carga más difíciles en sitios remotos.
Se prevé que la energía, incluida la eólica, la energía eléctrica y el petróleo y gas, crezca a una CAGR del 12,18% hasta 2032. El desarrollo eólico es una fuente importante de demanda porque las turbinas y la infraestructura relacionada necesitan trabajos de elevación planificados. Los 165 GW instalados globalmente en 2025 muestran la escala actual del despliegue eólico. Los proyectos de red extienden esta demanda a subestaciones e infraestructura de transmisión. Los trabajos energéticos pueden favorecer equipos de mayor capacidad, aunque la disponibilidad de energía en el sitio sigue siendo una restricción práctica. Estas condiciones respaldan la oportunidad a largo plazo para el mercado de grúas orugas eléctricas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Flotas de Alquiler Impulsan la Adopción; los Propietarios Industriales Marcan el Ritmo más RápidoLas empresas de alquiler de grúas representaron el 56,42% de los ingresos del mercado de grúas orugas eléctricas en 2026. Sus decisiones de compra influyen en la disponibilidad de equipos para muchos contratistas y tipos de proyectos. Las flotas de alquiler deben equilibrar la demanda de los clientes, el costo operativo, la utilización y el valor residual de la nueva tecnología. También necesitan planes de carga y servicio que funcionen en múltiples sitios de clientes. Esto convierte a las empresas de alquiler en un canal clave para la adopción práctica del mercado. A medida que los requisitos de licitación se vuelven más comunes, la disponibilidad de flota puede convertirse en un factor competitivo para los proveedores de alquiler.
Se prevé que los propietarios industriales y de servicios públicos crezcan a una CAGR del 11,37% hasta 2032. Estos usuarios a menudo operan en instalaciones fijas o programas de infraestructura planificados donde el acceso a la energía es más predecible. También pueden tener incentivos más fuertes para reducir el uso de diésel en ubicaciones cerradas o reguladas. El trabajo de servicios públicos apoya la demanda a través de programas de transmisión, subestaciones y refuerzo de redes. Los usuarios industriales pueden vincular el despliegue de grúas a la planificación energética y de mantenimiento establecida en el sitio. Este grupo de usuarios ofrece un entorno favorable para el mercado de grúas orugas eléctricas porque los patrones de utilización pueden ser más consistentes.
Análisis Geográfico
Asia-Pacífico representó el 51,37% de los ingresos del mercado de grúas orugas eléctricas en 2026. China apoya la demanda regional a través de su gran base de construcción y su posición en la fabricación de maquinaria de construcción eléctrica. El trabajo en normas nacionales está ayudando a crear un marco más claro para la contratación y el desarrollo técnico de equipos de construcción eléctricos. La actividad de infraestructura regional incluye sistemas de metro, autopistas, puertos, instalaciones energéticas y reurbanización urbana. Estos proyectos crean un amplio caso de uso para las grúas orugas en todas las clases de capacidad. La región también tiene una amplia variedad de condiciones de sitio, lo que apoya la demanda continua tanto de equipos hbridos como de batería eléctrica.
Se prevé que Europa crezca a una CAGR del 12,06% hasta 2032. La región combina normas de emisiones de equipos más estrictas con expectativas de contratación pública que consideran cada vez más el desempeño ambiental. Las normas de la UE para maquinaria móvil no de carretera proporcionan una base regulatoria para la presión continua sobre las opciones de equipos diésel. El desarrollo de energía eólica marina y la construcción urbana densa también ofrecen entornos donde las grúas grandes y la operación de menores emisiones son relevantes. Los compradores europeos pueden estar mejor posicionados para desplegar equipos eléctricos donde el acceso a la carga y la cobertura de servicio están establecidos. El mercado de grúas orugas eléctricas en Europa está, por tanto, respaldado tanto por las condiciones de demanda como por la orientación regulatoria.
América del Norte tiene un perfil de crecimiento moderado, con la inversión en energías renovables y redes eléctricas apoyando la demanda de equipos. Las agencias públicas y los municipios están considerando cada vez más los equipos de cero emisiones en los programas de contratación. El Programa de Construcción Limpia de California muestra cómo los requisitos de equipos de cero emisiones se están incorporando a los contratos de construcción pública. América del Sur y Oriente Medio y África siguen siendo más limitados por la disponibilidad de red, el costo inicial y la etapa más temprana de la contratación de cero emisiones. Los proyectos de energías renovables aún pueden apoyar despliegues híbridos y eléctricos seleccionados en estas regiones. Se espera que la adopción dependa en gran medida de la energía disponible en el sitio, el acceso a financiamiento y el soporte de servicio.
Panorama Competitivo
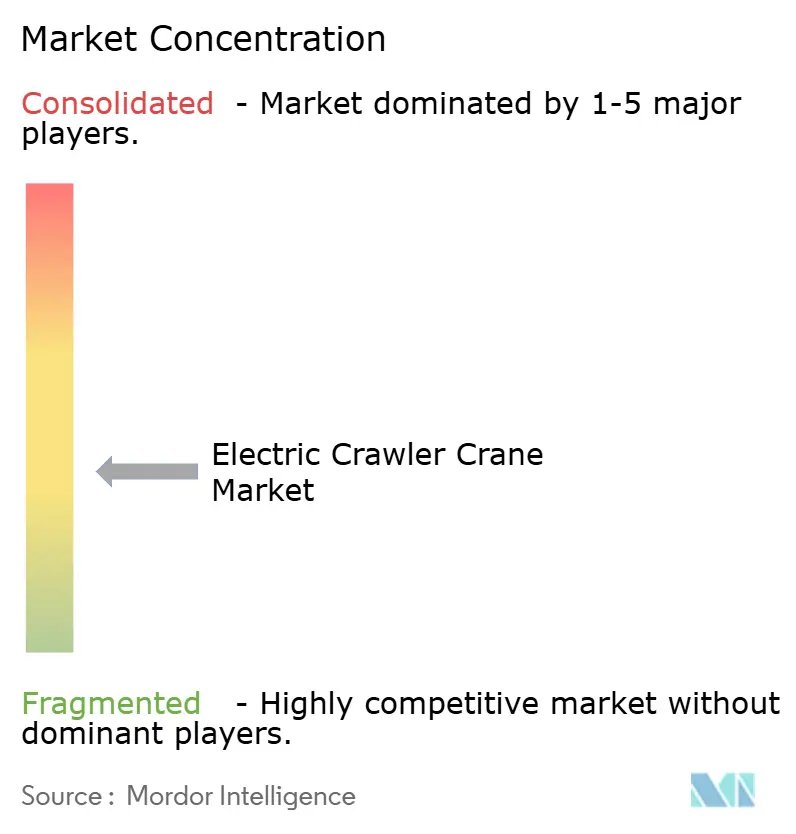
El mercado de grúas orugas eléctricas está moderadamente concentrado, con un grupo de fabricantes establecidos que mantienen posiciones significativas mientras los proveedores especializados compiten en clases de capacidad y fuente de alimentación de nicho. La competencia incluye grandes fabricantes chinos, grupos de ingeniería europeos y japoneses establecidos, y proveedores más pequeños enfocados en la electrificación. SANY Heavy Industry, XCMG Group, Zoomlion, Liebherr Group y Kobelco ocupan posiciones destacadas en el mercado. Estas empresas compiten a través de la amplitud de productos, la capacidad de elevación, el desarrollo tecnológico, la distribución y el soporte de servicio. La estructura moderadamente concentrada deja espacio para proveedores diferenciados que puedan satisfacer requisitos específicos de sitio, capacidad o fuente de alimentación.
Los fabricantes están siguiendo varias estrategias prácticas. Los principales fabricantes de equipos originales están ampliando las líneas de productos eléctricos y de doble fuente de alimentación para abordar los requisitos de licitación y las necesidades de descarbonización de flotas. Los proveedores también están mejorando la gestión de baterías, las funciones operativas regenerativas, las opciones de carga y la telemática para reducir la incertidumbre operativa. Los fabricantes chinos utilizan amplias carteras de equipos y escala de fabricación para fortalecer su posición en los mercados domésticos y de exportación. Los fabricantes europeos y japoneses enfatizan el rendimiento de ingeniería, la eficiencia operativa documentada y el soporte para trabajos de elevación exigentes. Estos enfoques significan que el mercado de grúas orugas eléctricas compite en la usabilidad durante toda la vida útil, no solo en el precio inicial del equipo.
La cobertura de servicio, la evaluación de baterías y la carga móvil siguen siendo brechas competitivas importantes. El equipo eléctrico de elevación pesada requiere tanto capacidad de ingeniería estructural como soporte técnico de alta tensión. Los proveedores que pueden ofrecer mantenimiento confiable y soporte al operador pueden reducir una preocupación importante de los compradores, particularmente fuera de los mercados establecidos. Las medidas estándar de salud de la batería también podrían mejorar los precios de arrendamiento y la confianza en los equipos usados. La carga móvil interoperable haría que las grúas eléctricas fueran más prácticas para proyectos sin acceso permanente a la red. Estas necesidades crean oportunidades para los proveedores actuales al tiempo que aumentan la dificultad para los nuevos participantes que carecen de redes de servicio en campo.
Líderes de la Industria de Grúas Orugas Eléctricas
-
Liebherr Group
-
SANY Heavy Industry Co., Ltd.
-
XCMG Group
-
Zoomlion Heavy Industry Science and Technology Co., Ltd.
-
Kobelco Construction Machinery Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Grúas Orugas Eléctricas Empresas cubiertas en este informe
- Liebherr Group
- SANY Heavy Industry Co., Ltd.
- XCMG Group
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- The Manitowoc Company, Inc.
- Kobelco Construction Machinery Co., Ltd.
- Tadano Ltd.
- Sumitomo Heavy Industries, Ltd.
- Maeda Seisakusho Co., Ltd.
- SENNEBOGEN Maschinenfabrik GmbH
- Fuwa Heavy Industry Machinery Co., Ltd.
- Guangxi LiuGong Machinery Co., Ltd.
- Jekko S.r.l.
- Marchetti Autogru S.p.A.
- PV-E Crane B.V.
- Terex Corporation
- Hitachi Construction Machinery Co., Ltd.
Desarrollos recientes de la industria en Mercado de Grúas Orugas Eléctricas
- 2026: La grúa oruga sin cable LR 1130.1 de batería de Liebherr fue desplegada en trabajos de tablestacas en un proyecto de esclusa en los Países Bajos.
- Mayo de 2026: En su 8.º Festival Internacional de Clientes en Xuzhou, XCMG lanzó sus grúas orugas de la Serie M y demostró una grúa no tripulada totalmente eléctrica entre más de 20 modelos de grúas insignia.
- Mayo de 2026: Jekko lanzó la grúa oruga articulada JF1050, con operación dual diésel-eléctrica, una capacidad de elevación de 22 toneladas y una altura de punta de 34,5 m, orientada a aplicaciones industriales confinadas y de centros de datos.
- Febrero de 2026: Sarens incorporó a su flota una SANY SCC2000A-EV, una grúa oruga de pluma de celosía de 200 toneladas totalmente eléctrica con una batería de 422 kWh y hasta ocho horas de autonomía.
Alcance del Informe Global del Mercado de Grúas Orugas Eléctricas
El mercado de grúas orugas eléctricas está segmentado por Capacidad de Elevación, Fuente de Alimentación, Tipo de Pluma, Aplicación, Usuario Final y Geografía. Por Capacidad de Elevación, el mercado está segmentado en Menos de 50 Toneladas, 50 a 250 Toneladas, 251 a 450 Toneladas y Más de 450 Toneladas. Por Fuente de Alimentación, el mercado está segmentado en Batería Eléctrica, Eléctrica Conectada a la Red (Cable/Enchufe) e Híbrido (Diésel-Eléctrico). Por Tipo de Pluma, el mercado está segmentado en Pluma de Celosía y Pluma Telescópica. Por Aplicación, el mercado está segmentado en Construcción de Edificios, Infraestructura (Puentes, Túneles, Metro), Energía (Eólica, Eléctrica, Petróleo y Gas), Minería e Industrial, y Otros. Por Usuario Final, el mercado está segmentado en Empresas de Alquiler de Grúas, Contratistas de Construcción y Propietarios Industriales y de Servicios Públicos. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Reino Unido, Francia, Italia, España, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Sudeste Asiático, Australia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Turquía, Israel, Sudáfrica, Egipto y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Menos de 50 Toneladas |
| 50 a 250 Toneladas |
| 251 a 450 Toneladas |
| Más de 450 Toneladas |
| Batería Eléctrica |
| Eléctrica Conectada a la Red (Cable/Enchufe) |
| Híbrido (Diésel-Eléctrico) |
| Pluma de Celosía |
| Pluma Telescópica |
| Construcción de Edificios |
| Infraestructura (Puentes, Túneles, Metro) |
| Energía (Eólica, Eléctrica, Petróleo y Gas) |
| Minería e Industrial |
| Otros |
| Empresas de Alquiler de Grúas |
| Contratistas de Construcción |
| Propietarios Industriales y de Servicios Públicos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Sudeste Asiático | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Capacidad de Elevación | Menos de 50 Toneladas | |
| 50 a 250 Toneladas | ||
| 251 a 450 Toneladas | ||
| Más de 450 Toneladas | ||
| Por Fuente de Alimentación | Batería Eléctrica | |
| Eléctrica Conectada a la Red (Cable/Enchufe) | ||
| Híbrido (Diésel-Eléctrico) | ||
| Por Tipo de Pluma | Pluma de Celosía | |
| Pluma Telescópica | ||
| Por Aplicación | Construcción de Edificios | |
| Infraestructura (Puentes, Túneles, Metro) | ||
| Energía (Eólica, Eléctrica, Petróleo y Gas) | ||
| Minería e Industrial | ||
| Otros | ||
| Por Usuario Final | Empresas de Alquiler de Grúas | |
| Contratistas de Construcción | ||
| Propietarios Industriales y de Servicios Públicos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de grúas orugas eléctricas para 2032?
Se proyecta que el mercado de grúas orugas eléctricas alcance los 519,27 millones USD para 2032, desde 320,82 millones USD en 2027. Las perspectivas se basan en la adopción en aplicaciones de infraestructura, energía, alquiler e industriales fijas.
¿Qué está impulsando la demanda de grúas orugas eléctricas?
Los requisitos de contratación de cero emisiones, los proyectos de energías renovables, la construcción de redes eléctricas y el acceso a sitios de bajo ruido están apoyando la adopción. El efecto es más fuerte donde las especificaciones del proyecto hacen del desempeño en emisiones una condición de participación.
¿Qué segmento de capacidad de elevación lidera la demanda de grúas orugas eléctricas?
El segmento de 50 a 250 toneladas tuvo una participación del 43,62% en 2026, respaldado por su uso en infraestructura y elevación pesada general. Sirve a un amplio conjunto de proyectos y proporciona un puente práctico entre las grúas más pequeñas enfocadas en el acceso y los equipos de ultra elevación pesada.
¿Qué fuente de alimentación está creciendo más rápido?
Se prevé que el equipo de batería eléctrica crezca a una CAGR del 14,83% hasta 2032 a medida que mejoran los sistemas de carga y baterías. Su uso es más práctico donde la utilización es predecible y se puede disponer de energía confiable.