
Marktgröße und Marktanteil für elektrische Raupenkrane
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
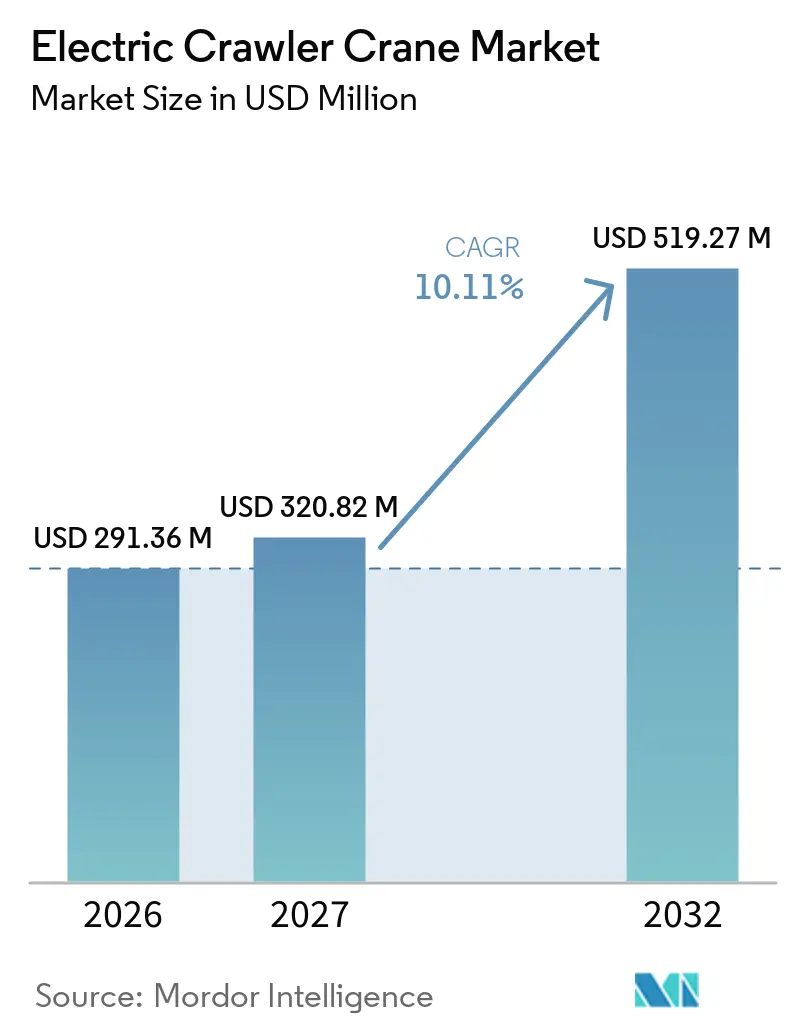
| Marktgröße (2027) | 320.82 Millionen US-Dollar |
| Marktgröße (2032) | 519.27 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.11 % |
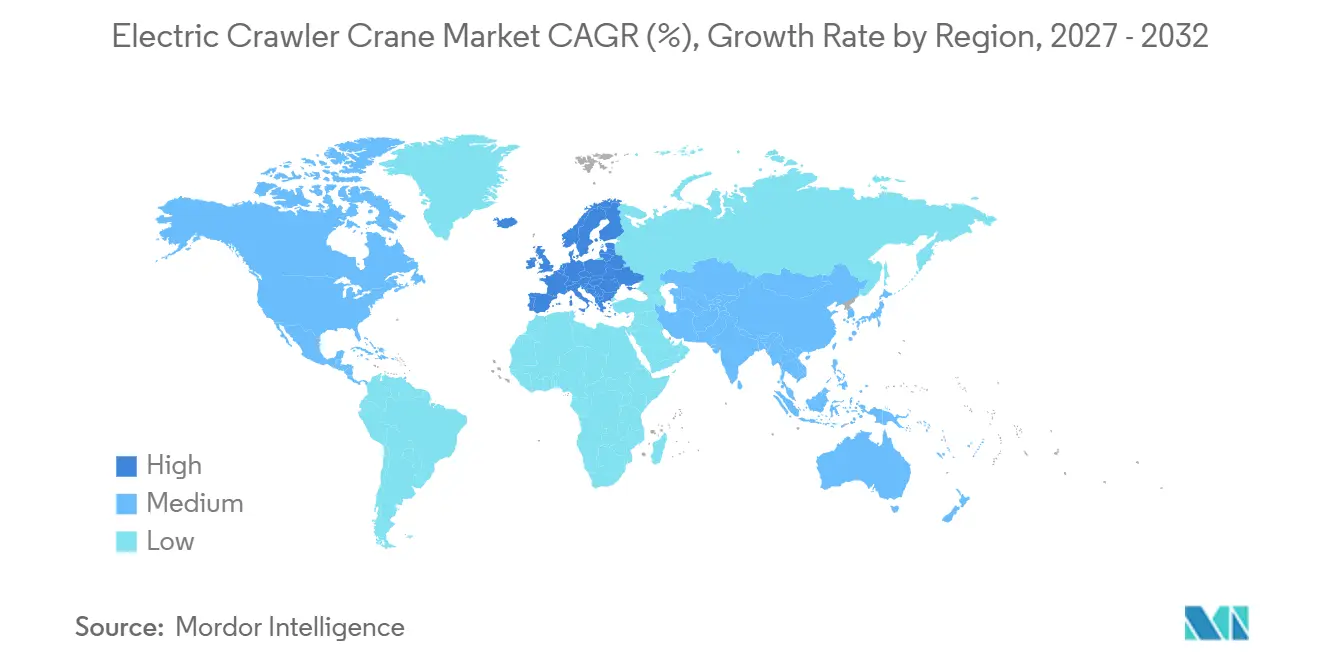
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
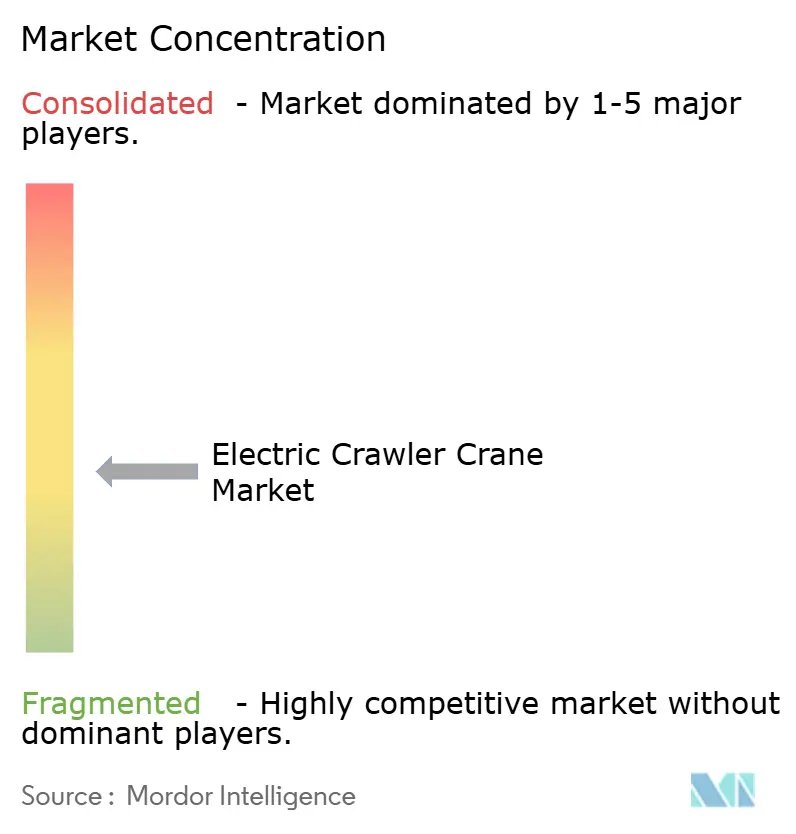
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektrische Raupenkrane von Mordor Intelligence
Die Marktgröße für elektrische Raupenkrane wurde im Jahr 2026 auf 291,36 Millionen USD geschätzt und soll von 320,82 Millionen USD im Jahr 2027 auf 519,27 Millionen USD bis 2032 wachsen, bei einer CAGR von 10,11 % im Zeitraum 2027–2032. Der Markt für elektrische Raupenkrane wird durch öffentliche Bauausschreibungen geprägt, die zunehmend emissionsfreie Geräte vorschreiben. Projekte im Bereich erneuerbare Energien und Stromnetze steigern ebenfalls die Nachfrage nach Hebegeräten, die mit geringeren Emissionen vor Ort betrieben werden können. Diese Anforderungen verändern die Flottenplanung, da der Zugang zu öffentlichen Projekten von der gewählten Ausrüstung abhängen kann. Hersteller reagieren mit batterie-elektrischen und Dual-Power-Maschinen, während Käufer weiterhin Anschaffungskosten, Lademöglichkeiten und Betriebsanforderungen abwägen. Der Markt für elektrische Raupenkrane hat daher Wachstumspotenzial im städtischen Bauwesen, bei erneuerbaren Energien und in festen Industriestandorten, obwohl der Übergang je nach Standortbedingungen, Auslastung und lokaler Flottenökonomie unterschiedlich verlaufen dürfte.
Wichtigste Erkenntnisse des Berichts
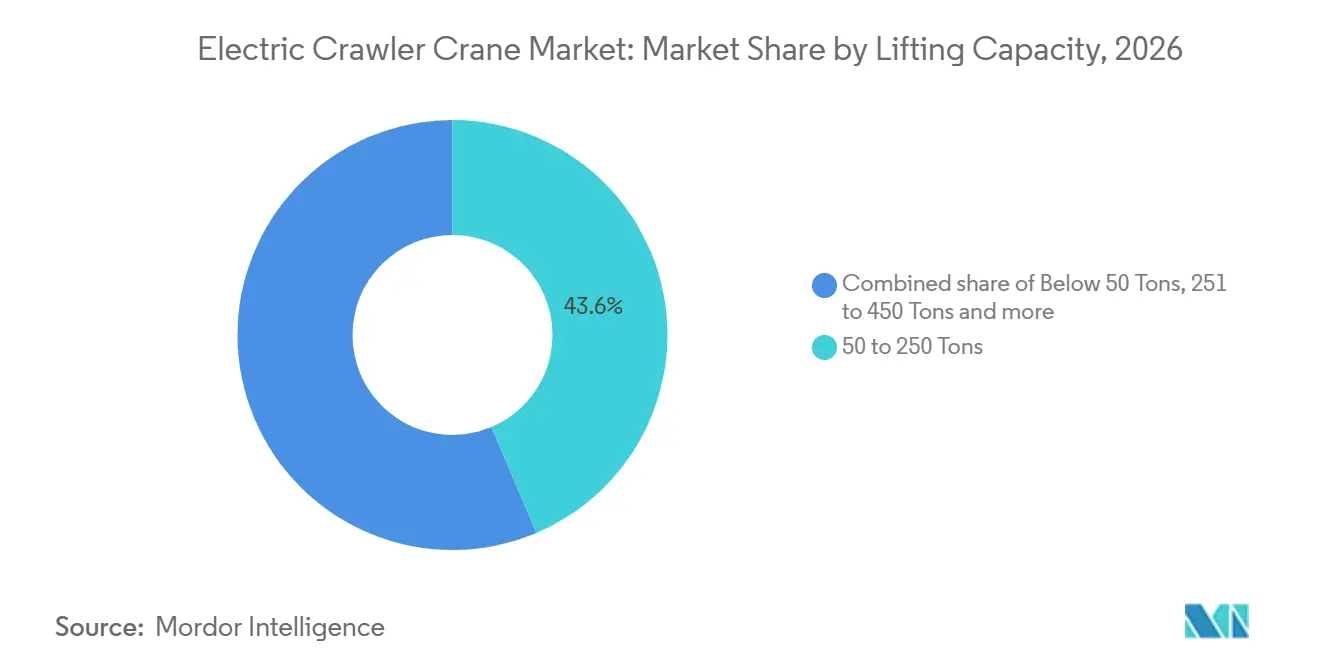
- Nach Tragfähigkeit hielt das Segment 50 bis 250 Tonnen im Jahr 2026 einen Anteil von 43,62 %, während das Segment unter 50 Tonnen bis 2032 voraussichtlich mit einer CAGR von 12,47 % wachsen wird.
- Nach Energiequelle hielt Hybrid (Diesel-Elektrisch) im Jahr 2026 einen Anteil von 48,27 %, während batterie-elektrisch bis 2032 voraussichtlich mit einer CAGR von 14,83 % wachsen wird.
- Nach Auslegerbauart hielt der Gitterausleger im Jahr 2026 einen Anteil von 64,38 %, während der Teleskopausleger bis 2032 voraussichtlich mit einer CAGR von 11,26 % wachsen wird.
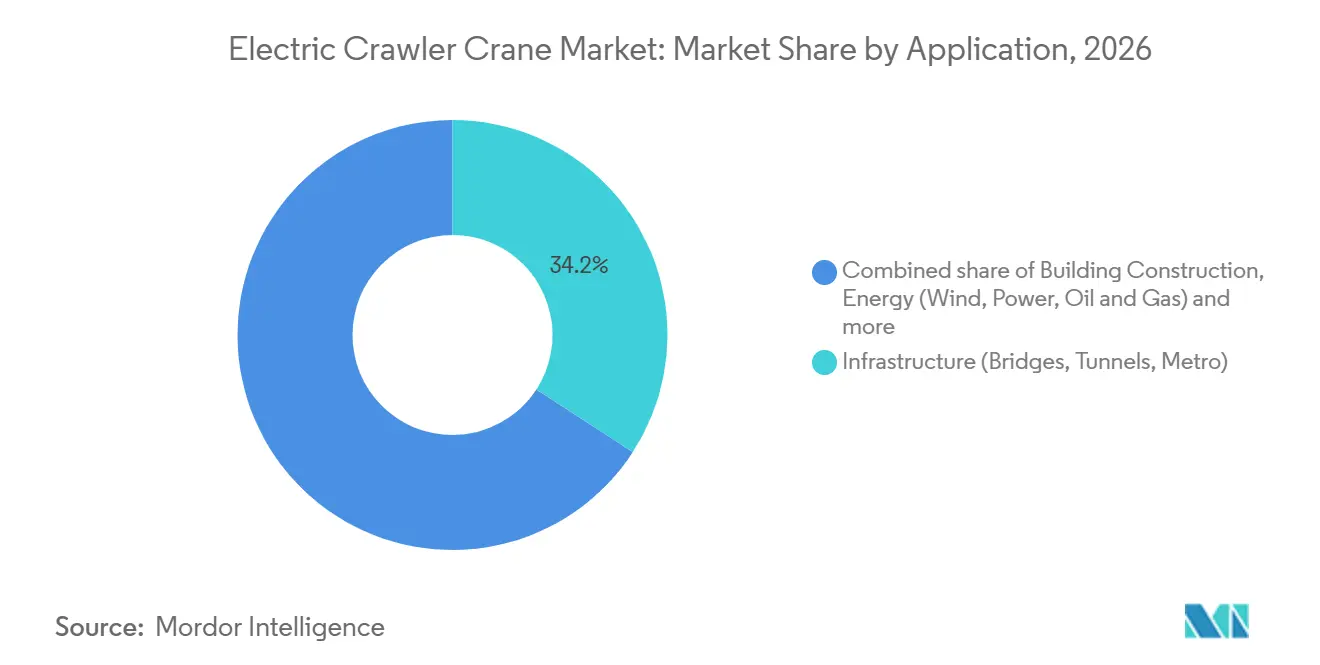
- Nach Anwendung hielt Infrastruktur im Jahr 2026 einen Anteil von 34,16 %, während Energie bis 2032 voraussichtlich mit einer CAGR von 12,18 % wachsen wird.
- Nach Endnutzer hielten Kranleasingunternehmen im Jahr 2026 einen Anteil von 56,42 %, während Industrie- und Versorgungsunternehmen bis 2032 voraussichtlich mit einer CAGR von 11,37 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 51,37 %, während Europa bis 2032 voraussichtlich mit einer CAGR von 12,06 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an emissionsfreie Baustellen | +3.2% | Nordamerika und Europa primär, Asien-Pazifik zunehmend | Kurzfristig (≤ 2 Jahre) |
| Projekte im Bereich erneuerbare Energien und Stromnetze | +2.8% | Global, Asien-Pazifik als Kernregion, mit Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Niedrigere Betriebskosten und Flottenelektrifizierung | +1.6% | Global, am stärksten in Asien-Pazifik und europäischen Märkten mit hoher Auslastung | Mittelfristig (2–4 Jahre) |
| Zugang zu städtischen, innerstädtischen und sensiblen Standorten | +1.1% | Europa, Nordamerika und städtische Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Verbesserungen bei Batterien, Leistungselektronik und Telematik | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Elektrifizierung von Miet- und Auftragnehmerflotten | +0.7% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an emissionsfreie Baustellen
Öffentliche Beschaffungsvorschriften machen elektrische Geräte auf einer wachsenden Anzahl von Bauprojekten zu einer praktischen Anforderung. Der politische Wandel rückt die Flottenplanung näher an die Auftragsvergabe heran, wo die Geräteverfügbarkeit das Angebot eines Auftragnehmers beeinflussen kann. Kaliforniens Programm für emissionsfreie Baustellen (Clean Construction Program) schreibt emissionsfreie Geräte für qualifizierte staatlich finanzierte Projekte vor, bei denen geeignete Modelle kommerziell verfügbar sind – ein Rahmen, der sich auf größere Hebegeräte ausweiten könnte, wenn die Liste der zugelassenen Geräte erweitert wird. Diese Anforderungen sind bedeutsam, da Auftragnehmer und Mietflotten möglicherweise elektrische Alternativen benötigen, um für geförderte Arbeiten zugelassen zu bleiben. Europäische Motoranforderungen beeinflussen ebenfalls weiterhin die Gerätewahl, da die Verordnung (EU) 2016/1628 Emissionsgrenzwerte für nicht für den Straßenverkehr bestimmte mobile Maschinen und Geräte festlegt und die Verordnung (EU) 2025/14 Genehmigungsregeln für nicht für den Straßenverkehr bestimmte mobile Maschinen und Geräte, die auf öffentlichen Straßen verkehren, festlegtVERORDNUNG (EU) 2016/1628 DES EUROPÄISCHEN PARLAMENTS UND DES RATES vom 14. September 2016 über Anforderungen in Bezug auf die Emissionsgrenzwerte für gasförmige Schadstoffe und luftverunreinigende Partikel und die Typgenehmigung für Verbrennungsmotoren für nicht für den Straßenverkehr bestimmte mobile Maschinen und Geräte, zur Änderung der Verordnungen (EU) Nr. 1024/2012 und (EU) Nr. 167/2013 sowie zur Änderung und Aufhebung der Richtlinie 97/68/EG, Amtsblatt der Europäischen Union, eur-lex.europa.eu">[1]. Der Markt für elektrische Raupenkrane profitiert, wenn Compliance-Anforderungen in Ausschreibungsunterlagen verankert werden, anstatt als freiwillige Unternehmensziele behandelt zu werden.
Projekte im Bereich erneuerbare Energien und Stromnetze
Wind- und Stromnetzbauprojekte schaffen eine anhaltende Nachfrage nach Kranen, die bei Installation, Hebevorgängen und damit verbundenen Tiefbauarbeiten eingesetzt werden. Der globale Windsektor hat im Jahr 2025 eine Kapazität von 165 GW hinzugefügt und damit die kumulierte installierte Kapazität auf 1.299 GW in 138 Ländern erhöhtGlobale Windinstallationen steigen um Rekord-40 % während die Branche den Weg aus der Energiekrise aufzeigt, Global Wind Energy Council, www.gwec.net">[2]. Größere Windanlagen erfordern Geräte, die anspruchsvolle Hebepläne unterstützen und gleichzeitig strengere Emissionsanforderungen am Projektstandort erfüllen können. Übertragungs- und Umspannwerksarbeiten erfordern ebenfalls Hebegeräte, da die Stromnetze ausgebaut werden. Der Markt für elektrische Raupenkrane ist durch direkte Windbauprojekte und die für die Integration neuer Erzeugungskapazitäten erforderlichen Netzinvestitionen an diese Aktivitäten gebunden. Diese Verbindung verleiht der Nachfrage eine breitere Basis als ein einzelner Projektzyklus, da Erzeugung und Übertragung gemeinsam entwickelt werden müssen.
Niedrigere Betriebskosten und Flottenelektrifizierung
Elektrische Geräte können attraktiver werden, wenn ein Kran häufig eingesetzt wird und das Laden geplant werden kann. Mietflotten, Fundamentarbeiten und lange Infrastrukturverträge sind Beispiele, bei denen eine hohe Auslastung den Betriebsfall stärken kann. Geringere Lärmemissionen können auch den Zugang zu Nacht- und dichten städtischen Baustellen verbessern, wo Dieselgeräte möglicherweise Einschränkungen unterliegen. Entscheidungen zur Flottenelektrifizierung werden zunehmend durch den erwarteten Zugang zu Ausschreibungen sowie durch Kraftstoff-, Wartungs- und Logistikkosten geprägt. Ein Mietanbieter kann die Nutzung eines konformen Krans auf mehrere Kunden verteilen, was die Auslastung zu einem zentralen kommerziellen Faktor macht. Der Markt für elektrische Raupenkrane dürfte daher eine frühere Einführung bei Flotten verzeichnen, die wiederkehrende Arbeiten durchführen und das Laden über aktive Projekte hinweg verwalten können.
Zugang zu städtischen, innerstädtischen und sensiblen Standorten
Elektrische und netzgebundene Krane können Baustellen bedienen, an denen Abgasemissionen und Lärm direkte Betriebsgrenzen darstellen. Industrielle Instandhaltung in Innenräumen, Tunnelunterstützung, U-Bahn-Bau und die Renovierung von Kulturdenkmälern sind Beispiele, bei denen Dieselmaschinen schwer einzusetzen sein können. Kompakte Geräte sind besonders relevant, wenn Zugangswege eng oder der Hebebedarf gering ist. Emissionsfreier Betrieb kann es einem eingeschränkten Arbeitsstandort ermöglichen, eine praktische Krananwendung zu unterstützen. Kaliforniens offizielle Liste emissionsfreier Geräte umfasst kommerziell verfügbare batteriebetriebene Geräte in allen Baukategorien und unterstreicht die Relevanz beschaffungsfähiger Geräte. Dies verschafft dem Markt für elektrische Raupenkrane einen zugangsbezogenen Nachfragetreiber und nicht nur einen Produktmerkmalsvorteil.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und Unsicherheit beim Batterieaustausch | -1.8% | Global, am stärksten in Südamerika, dem Nahen Osten und Afrika sowie Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei Lade- und Hochspannungsversorgung | -1.2% | Abgelegene Standorte weltweit, einschließlich Naher Osten und Afrika, Südamerika und Teile Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Begrenzte Servicenetzwerke für Schwerlasthebung und mangelnde Bedienervertrautheit | -0.8% | Schwellenmärkte weltweit und unterversorgte Schwerlasthebe-Standorte | Mittelfristig (2–4 Jahre) |
| Restwert- und Liquiditätsrisiko bei Gebrauchtgeräten | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und Unsicherheit beim Batterieaustausch
Der Kaufpreisaufschlag für batterie-elektrische Krane bleibt ein zentrales Hindernis für kleinere Auftragnehmer und preissensible Käufer. Käufer müssen den Gerätepreis, den wahrscheinlichen Ersatzpfad für Batteriesysteme und die Verfügbarkeit geeigneter Finanzierungskonditionen berücksichtigen. Diese Sorge ist größer, wenn Flotten nicht genügend Stunden betrieben werden, um den Aufpreis durch Kraftstoff- und Wartungseinsparungen zu amortisieren. Sie betrifft auch Mietanbieter, die Preise festlegen müssen, bevor ein langer Datensatz aus Gebrauchtgerätetransaktionen vorliegt. Standardmaßnahmen für den Batteriezustand und den Restwert befinden sich noch in der Entwicklung, was Flottenlebensprognosen weniger sicher macht. Infolgedessen bleiben Hybridmaschinen eine praktische Option für Käufer, die eine emissionsärmere Fähigkeit wünschen, ohne ihr Betriebsmodell vollständig zu ändern.
Einschränkungen bei Lade- und Hochspannungsversorgung
Abgelegene und mobile Projekte können die für einen zuverlässigen elektrischen Kranbetrieb erforderliche Netzanbindung vermissen lassen. Genehmigungen für Hochspannungsversorgung, temporäre Stromgeräte und Ladepläne können vor Projektbeginn zusätzlichen Planungsaufwand verursachen. Ein Standort benötigt möglicherweise auch mobile Energiespeicher, wenn das lokale Netz die erforderliche Last nicht tragen kann. Dies kann Logistik und Kosten hinzufügen, die den Betriebsvorteil batterie-elektrischer Geräte bei kurzfristigen Projekten schwächen. Dies ist besonders relevant, wenn ein Kran regelmäßig zwischen Standorten mit unterschiedlicher elektrischer Kapazität wechseln muss. Diese Einschränkungen verlangsamen die Einführung im Markt für elektrische Raupenkrane, wo die Arbeit abgelegen, temporär oder häufigen Standortwechseln ausgesetzt ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tragfähigkeit:
Krane im mittleren Bereich sichern Umsätze, während die leichte Klasse elektrifiziertDas Segment 50 bis 250 Tonnen hielt im Jahr 2026 einen Anteil von 43,62 % der Umsätze im Markt für elektrische Raupenkrane. Seine Position spiegelt den breiten Einsatz im Infrastrukturbau, bei allgemeinen Schwerlasthebungen und einem Teil der windbezogenen Arbeiten wider. Diese Klasse eignet sich für Projekte, die eine nennenswerte Kapazität ohne die Betriebskomplexität der größten Raupenkrane benötigen. Gerätehersteller können diesen Bereich mit elektrischen, hybriden und konventionellen Antriebsanordnungen abdecken. Die Kategorie profitiert auch von einer großen installierten Basis an Miet- und Auftragnehmernutzern. Diese Bedingungen machen sie zu einem zentralen Ersatzmarkt, wenn Flotten ihre Emissionsbelastung überprüfen.
Unter 50 Tonnen wird bis 2032 voraussichtlich mit einer CAGR von 12,47 % wachsen, der schnellsten Rate unter den Tragfähigkeitsklassen. Kompakte Krane bedienen Projekte mit eingeschränktem Zugang, städtische und innerstädtische Projekte, bei denen Lärm- und Abgaseinschränkungen entscheidend sein können. Die Elektrifizierung erweitert die Arten von Arbeiten, die diese Maschinen ausführen können, anstatt lediglich Diesel zu ersetzen. China hat nationale Standards zur Unterstützung der Transformation und Modernisierung von Baumaschinen erlassen, einschließlich Standards für elektrische Maschinen. Das Beschaffungsvertrauen dürfte sich verbessern, wenn technische Standards klarere Anforderungen liefern. Der Markt für elektrische Raupenkrane kann daher Wachstum aus kleineren Maschinen ziehen, die neue Zugangsbedingungen erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Energiequelle:
Hybride halten Marktanteil, während batterie-elektrisch die Wachstumskurve neu schreibtHybride Diesel-Elektrisch-Geräte hielten im Jahr 2026 einen Anteil von 48,27 % der Umsätze im Markt für elektrische Raupenkrane. Hybridsysteme bieten eine Zwischenlösung für Betreiber, die elektrische Betriebsfähigkeit benötigen, aber auch an Standorten mit unsicherem Stromzugang arbeiten. Diese Anordnung kann den erforderlichen Betriebswandel für etablierte Flotten reduzieren. Sie ist besonders relevant für Auftragnehmer, die Geräte zwischen städtischen und abgelegenen Standorten bewegen. Die bestehende Vertrautheit mit dieselbasierten Systemen unterstützt ebenfalls die kurzfristige Einführung. Für viele Käufer bleibt die Hybridkonfiguration die Brücke zwischen Compliance-Anforderungen und Betriebskontinuität.
Batterie-elektrische Geräte werden bis 2032 voraussichtlich mit einer CAGR von 14,83 % wachsen. Dieses Segment profitiert von verbesserten Batteriesteuerungssystemen, Ladegeräten und dem Interesse an der Eliminierung von Abgasemissionen vor Ort. Es ist am überzeugendsten, wenn das Laden geplant werden kann und die Auslastung hoch ist. Feste Industriestandorte und planbare Mietarbeiten sind günstige Beispiele. Der Trend zu batterie-elektrischen Geräten erhöht auch die Bedeutung von Stromplanung, Technikerschulung und Batteriewertbewertung. Dieser Wachstumspfad gibt dem Markt für elektrische Raupenkrane eine klare technologiegetriebene Expansionsroute, während Hybridsysteme weiterhin eine Rolle behalten.
Nach Auslegerbauart:
Gitterkonfigurationen führen; Teleskopwachstum erschließt neue AnwendungenGitterauslegerkonfigurationen hielten im Jahr 2026 einen Anteil von 64,38 % der Umsätze im Markt für elektrische Raupenkrane. Ihr Design unterstützt Arbeiten, die große Reichweite, hohe Hebekapazität und anspruchsvolle Tiefbaufähigkeiten erfordern. Infrastruktur, windbezogene Arbeiten und Großprojekte unterstützen weiterhin ihren Einsatz. Gitterkrane eignen sich auch für Schwerlasthebeanwendungen, bei denen Flottenersatzentscheidungen den größten Einfluss auf die Emissionen haben können. Ihre Betriebsrolle bedeutet, dass die Elektrifizierung die Hebeleistung und die Zuverlässigkeit des Arbeitszyklus erhalten muss. Die große installierte Nutzerbasis gibt Herstellern einen definierten Markt für konforme Ersatzmodelle.
Teleskopauslegerkonfigurationen werden bis 2032 voraussichtlich mit einer CAGR von 11,26 % wachsen. Diese Maschinen eignen sich gut für Pick-and-Carry-Arbeiten, Standorte mit eingeschränktem Zugang und Projekte, die eine schnelle Neupositionierung erfordern. Ein batteriebetriebener Teleskop-Raupenfahrzeug kann in Einrichtungen und in lärmempfindlichen städtischen Zonen nützlicher sein. Die kalifornische Liste emissionsfreier Geräte bietet Einblick in kommerziell verfügbare batteriebetriebene Baugeräte. Diese Anwendungsflexibilität hilft, die Nachfrage über traditionelle Schwerlasthebungen hinaus auszuweiten. Sie bietet dem Markt für elektrische Raupenkrane auch einen Weg in kleinere, speziellere Projekte.
Nach Anwendung:
Infrastruktur verankert die Nachfrage; Windenergie schreibt den Wachstumsausblick neuInfrastruktur, einschließlich Brücken, Tunnel und U-Bahn-Projekte, hielt im Jahr 2026 einen Anteil von 34,16 % der Umsätze im Markt für elektrische Raupenkrane. Öffentliche Arbeiten schaffen eine stetige Nachfrage nach Hebegeräten in allen Phasen des Tiefbaus. Städtische U-Bahn- und Tunnelprojekte sind wichtig, da Lärm- und Emissionsgrenzwerte streng und durchsetzbar sein können. Elektrifizierte Geräte sind daher sowohl für den Projektzugang als auch für die Compliance der Auftragnehmer relevant. Der Hochbau liefert ebenfalls Nachfrage, insbesondere dort, wo städtische Vorschriften den Dieselbetrieb einschränken. Bergbau- und Industriearbeiten bleiben relevant, können aber an abgelegenen Standorten schwierigere Ladebedingungen aufweisen.
Energie, einschließlich Wind, Strom sowie Öl und Gas, wird bis 2032 voraussichtlich mit einer CAGR von 12,18 % wachsen. Die Windentwicklung ist eine wichtige Nachfragequelle, da Turbinen und zugehörige Infrastruktur geplante Hebearbeiten benötigen. Die im Jahr 2025 weltweit installierten 165 GW zeigen den aktuellen Umfang des Windausbaus. Netzprojekte weiten diese Nachfrage auf Umspannwerke und Übertragungsinfrastruktur aus. Energiearbeiten können Geräte mit höherer Kapazität bevorzugen, obwohl die Verfügbarkeit von Standortstrom eine praktische Einschränkung bleibt. Diese Bedingungen unterstützen die langfristige Chance für den Markt für elektrische Raupenkrane.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Mietflotten treiben die Einführung voran; Industrieeigentümer setzen das schnellste TempoKranleasingunternehmen hielten im Jahr 2026 einen Anteil von 56,42 % der Umsätze im Markt für elektrische Raupenkrane. Ihre Kaufentscheidungen beeinflussen die Geräteverfügbarkeit bei vielen Auftragnehmern und Projekttypen. Mietflotten müssen Kundennachfrage, Betriebskosten, Auslastung und den Restwert neuer Technologien ausbalancieren. Sie benötigen auch Lade- und Servicepläne, die über mehrere Kundenstandorte hinweg funktionieren. Dies macht Leasingunternehmen zu einem wichtigen Kanal für die praktische Markteinführung. Da Ausschreibungsanforderungen häufiger werden, kann die Flottenverfügbarkeit zu einem Wettbewerbsfaktor für Mietanbieter werden.
Industrie- und Versorgungsunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 11,37 % wachsen. Diese Nutzer betreiben häufig feste Einrichtungen oder geplante Infrastrukturprogramme, bei denen der Stromzugang planbarer ist. Sie können auch stärkere Anreize haben, den Dieseleinsatz in geschlossenen oder regulierten Standorten zu reduzieren. Versorgungsarbeiten unterstützen die Nachfrage durch Übertragungs-, Umspannwerks- und Netzhärtungsprogramme. Industrienutzer können den Kraneinsatz mit der etablierten Standortenergie- und Wartungsplanung verknüpfen. Diese Nutzergruppe bietet ein günstiges Umfeld für den Markt für elektrische Raupenkrane, da Auslastungsmuster konsistenter sein können.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 51,37 % der Umsätze im Markt für elektrische Raupenkrane. China unterstützt die regionale Nachfrage durch seine große Baubasis und seine Position in der Herstellung elektrischer Baumaschinen. Die Arbeit an nationalen Standards trägt dazu bei, einen klareren Rahmen für die Beschaffung und technische Entwicklung elektrischer Baumaschinen zu schaffen. Die regionale Infrastrukturaktivität umfasst U-Bahn-Systeme, Schnellstraßen, Häfen, Energieanlagen und städtische Erneuerung. Diese Projekte schaffen ein breites Einsatzfeld für Raupenkrane in allen Tragfähigkeitsklassen. Die Region weist auch eine breite Mischung an Standortbedingungen auf, was die anhaltende Nachfrage nach hybriden und batterie-elektrischen Geräten unterstützt.
Europa wird bis 2032 voraussichtlich mit einer CAGR von 12,06 % wachsen. Die Region kombiniert strengere Geräteemissionsvorschriften mit öffentlichen Beschaffungserwartungen, die zunehmend die Umweltleistung berücksichtigen. EU-Vorschriften für nicht für den Straßenverkehr bestimmte mobile Maschinen und Geräte bieten eine regulatorische Grundlage für anhaltenden Druck auf Dieselgerätewahlen. Offshore-Windentwicklung und dichter städtischer Bau bieten auch Umgebungen, in denen große Krane und emissionsärmerer Betrieb beide relevant sind. Europäische Käufer sind möglicherweise besser positioniert, elektrische Geräte einzusetzen, wo Lademöglichkeiten und Serviceabdeckung etabliert sind. Der Markt für elektrische Raupenkrane in Europa wird daher sowohl durch Nachfragebedingungen als auch durch regulatorische Ausrichtung unterstützt.
Nordamerika weist ein moderates Wachstumsprofil auf, wobei Investitionen in erneuerbare Energien und Stromnetze die Gerätenachfrage unterstützen. Öffentliche Behörden und Kommunen berücksichtigen zunehmend emissionsfreie Geräte in Beschaffungsprogrammen. Kaliforniens Programm für emissionsfreie Baustellen zeigt, wie Anforderungen an emissionsfreie Geräte in öffentliche Bauverträge aufgenommen werden. Südamerika sowie der Nahe Osten und Afrika bleiben stärker durch Netzverfügbarkeit, Vorabkosten und das frühere Stadium der emissionsfreien Beschaffung eingeschränkt. Erneuerbare Projekte können in diesen Regionen weiterhin ausgewählte Hybrid- und Elektroinstallationen unterstützen. Die Einführung dürfte stark von Standortstrom, Finanzierungszugang und Serviceunterstützung abhängen.
Wettbewerbslandschaft
Der Markt für elektrische Raupenkrane ist mäßig konzentriert, wobei eine Gruppe etablierter Hersteller bedeutende Positionen hält, während Spezialanbieter in Nischen-Kapazitäts- und Leistungsklassen konkurrieren. Der Wettbewerb umfasst große chinesische Hersteller, etablierte europäische und japanische Ingenieurgruppen sowie kleinere auf Elektroantrieb spezialisierte Anbieter. SANY Heavy Industry, XCMG Group, Zoomlion, Liebherr Group und Kobelco halten prominente Positionen im Markt. Diese Unternehmen konkurrieren durch Produktbreite, Hebekapazität, Technologieentwicklung, Vertrieb und Serviceunterstützung. Die mäßig konzentrierte Struktur lässt Raum für differenzierte Anbieter, die spezifische Standort-, Kapazitäts- oder Leistungsanforderungen erfüllen können.
Hersteller verfolgen mehrere praktische Strategien. Große Erstausrüster erweitern elektrische und Dual-Power-Produktlinien, um Ausschreibungsanforderungen und Flottendekarbonierungs-bedürfnisse zu erfüllen. Anbieter verbessern auch Batteriemanagement, regenerative Betriebsfunktionen, Ladeoptionen und Telematik, um Betriebsunsicherheiten zu reduzieren. Chinesische Hersteller nutzen breite Geräteportfolios und Fertigungskapazitäten, um ihre Position auf Inlands- und Exportmärkten zu stärken. Europäische und japanische Hersteller betonen Ingenieurleistung, dokumentierte Betriebseffizienz und Unterstützung für anspruchsvolle Hebearbeiten. Diese Ansätze bedeuten, dass der Markt für elektrische Raupenkrane auf der Gesamtlebensdauer-Nutzbarkeit konkurriert, nicht nur auf dem anfänglichen Gerätepreis.
Serviceabdeckung, Batteriebeurteilung und mobiles Laden bleiben wichtige Wettbewerbslücken. Elektrische Schwerlasthebegeräte erfordern sowohl strukturelle Ingenieurkapazitäten als auch technischen Hochspannungssupport. Anbieter, die zuverlässige Wartung und Bedienersupport anbieten können, können eine wichtige Käufersorge reduzieren, insbesondere außerhalb etablierter Märkte. Standardisierte Batteriezustandsmessungen könnten auch die Leasingpreisgestaltung und das Vertrauen in Gebrauchtgeräte verbessern. Interoperable mobile Ladelösungen würden elektrische Krane für Projekte ohne permanenten Netzzugang praktischer machen. Diese Bedürfnisse schaffen Chancen für bestehende Anbieter und erhöhen gleichzeitig die Einstiegshürde für neue Marktteilnehmer ohne Feldservicenetzwerke.
Branchenführer im Markt für elektrische Raupenkrane
-
Liebherr Group
-
SANY Heavy Industry Co., Ltd.
-
XCMG Group
-
Zoomlion Heavy Industry Science and Technology Co., Ltd.
-
Kobelco Construction Machinery Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektrische Raupenkrane Unternehmen in diesem Bericht
- Liebherr Group
- SANY Heavy Industry Co., Ltd.
- XCMG Group
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- The Manitowoc Company, Inc.
- Kobelco Construction Machinery Co., Ltd.
- Tadano Ltd.
- Sumitomo Heavy Industries, Ltd.
- Maeda Seisakusho Co., Ltd.
- SENNEBOGEN Maschinenfabrik GmbH
- Fuwa Heavy Industry Machinery Co., Ltd.
- Guangxi LiuGong Machinery Co., Ltd.
- Jekko S.r.l.
- Marchetti Autogru S.p.A.
- PV-E Crane B.V.
- Terex Corporation
- Hitachi Construction Machinery Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für elektrische Raupenkrane
- 2026: Liebherrs batteriebetriebener Raupenfahrzeugkran LR 1130.1 unplugged wurde bei Spundwandarbeiten an einem Schleusenprojekt in den Niederlanden eingesetzt.
- Mai 2026: Auf seinem 8. Internationalen Kundenfestival in Xuzhou stellte XCMG seine M-Serie Raupenkrane vor und demonstrierte einen vollelektrischen unbemannten Kran unter mehr als 20 Flaggschiff-Kranmodellen.
- Mai 2026: Jekko stellte den JF1050 Gelenk-Raupenfahrzeugkran vor, der über einen dualen Diesel-Elektrisch-Betrieb, eine Tragfähigkeit von 22 Tonnen und eine Spitzenhöhe von 34,5 m verfügt und auf eingeschränkte Industrie- und Rechenzentrumsanwendungen abzielt.
- Februar 2026: Sarens fügte seiner Flotte einen SANY SCC2000A-EV hinzu, einen vollelektrischen 200-Tonnen-Gitterausleger-Raupenfahrzeugkran mit einer 422-kWh-Batterie und bis zu acht Stunden Laufzeit.
Globaler Berichtsumfang für den Markt für elektrische Raupenkrane
Der Markt für elektrische Raupenkrane ist segmentiert nach Tragfähigkeit, Energiequelle, Auslegerbauart, Anwendung, Endnutzer und Geografie. Nach Tragfähigkeit ist der Markt in unter 50 Tonnen, 50 bis 250 Tonnen, 251 bis 450 Tonnen und über 450 Tonnen segmentiert. Nach Energiequelle ist der Markt in batterie-elektrisch, netzgebunden (Kabel/Stecker) elektrisch und hybrid (Diesel-Elektrisch) segmentiert. Nach Auslegerbauart ist der Markt in Gitterausleger und Teleskopausleger segmentiert. Nach Anwendung ist der Markt in Hochbau, Infrastruktur (Brücken, Tunnel, U-Bahn), Energie (Wind, Strom, Öl und Gas), Bergbau und Industrie sowie Sonstiges segmentiert. Nach Endnutzer ist der Markt in Kranleasingunternehmen, Bauauftragnehmer sowie Industrie- und Versorgungsunternehmen segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und Rest Europas), Asien-Pazifik (China, Japan, Indien, Südkorea, Südostasien, Australien und Rest Asien-Pazifik), Südamerika (Brasilien, Argentinien, Chile und Rest Südamerikas) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Israel, Südafrika, Ägypten und Rest des Nahen Ostens und Afrikas) segmentiert. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Unter 50 Tonnen |
| 50 bis 250 Tonnen |
| 251 bis 450 Tonnen |
| Über 450 Tonnen |
| Batterie-Elektrisch |
| Netzgebunden (Kabel/Stecker) Elektrisch |
| Hybrid (Diesel-Elektrisch) |
| Gitterausleger |
| Teleskopausleger |
| Hochbau |
| Infrastruktur (Brücken, Tunnel, U-Bahn) |
| Energie (Wind, Strom, Öl und Gas) |
| Bergbau und Industrie |
| Sonstiges |
| Kranleasingunternehmen |
| Bauauftragnehmer |
| Industrie- und Versorgungsunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Rest Europas | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Südostasien | |
| Australien | |
| Rest Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Rest Südamerikas | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Rest des Nahen Ostens und Afrikas |
| Nach Tragfähigkeit | Unter 50 Tonnen | |
| 50 bis 250 Tonnen | ||
| 251 bis 450 Tonnen | ||
| Über 450 Tonnen | ||
| Nach Energiequelle | Batterie-Elektrisch | |
| Netzgebunden (Kabel/Stecker) Elektrisch | ||
| Hybrid (Diesel-Elektrisch) | ||
| Nach Auslegerbauart | Gitterausleger | |
| Teleskopausleger | ||
| Nach Anwendung | Hochbau | |
| Infrastruktur (Brücken, Tunnel, U-Bahn) | ||
| Energie (Wind, Strom, Öl und Gas) | ||
| Bergbau und Industrie | ||
| Sonstiges | ||
| Nach Endnutzer | Kranleasingunternehmen | |
| Bauauftragnehmer | ||
| Industrie- und Versorgungsunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Rest Europas | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Südostasien | ||
| Australien | ||
| Rest Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Rest Südamerikas | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für elektrische Raupenkrane bis 2032 voraussichtlich erreichen?
Der Markt für elektrische Raupenkrane wird voraussichtlich bis 2032 einen Wert von 519,27 Millionen USD erreichen, ausgehend von 320,82 Millionen USD im Jahr 2027. Der Ausblick basiert auf der Einführung in den Bereichen Infrastruktur, Energie, Vermietung und feste Industrieanwendungen.
Was treibt die Nachfrage nach elektrischen Raupenkranen an?
Anforderungen an emissionsfreie Beschaffung, Projekte im Bereich erneuerbare Energien, Stromnetzausbau und lärmärmerer Standortzugang unterstützen die Einführung. Der Effekt ist am stärksten, wo Projektspezifikationen die Emissionsleistung zur Teilnahmebedingung machen.
Welches Tragfähigkeitssegment führt die Nachfrage nach elektrischen Raupenkranen an?
Das Segment 50 bis 250 Tonnen hielt im Jahr 2026 einen Anteil von 43,62 %, unterstützt durch seinen Einsatz in Infrastruktur und allgemeiner Schwerlasthebung. Es bedient eine breite Palette von Projekten und bietet eine praktische Brücke zwischen kleineren zugangsfokussierten Kranen und Ultraschwerlastgeräten.
Welche Energiequelle wächst am schnellsten?
Batterie-elektrische Geräte werden bis 2032 voraussichtlich mit einer CAGR von 14,83 % wachsen, da Lade- und Batteriesysteme sich verbessern. Ihr Einsatz ist am praktischsten, wenn die Auslastung planbar ist und zuverlässige Stromversorgung arrangiert werden kann.