
Taille et part du marché des grues sur chenilles électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 320.82 Millions de dollars américains |
| Taille du Marché (2032) | 519.27 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.11 % |
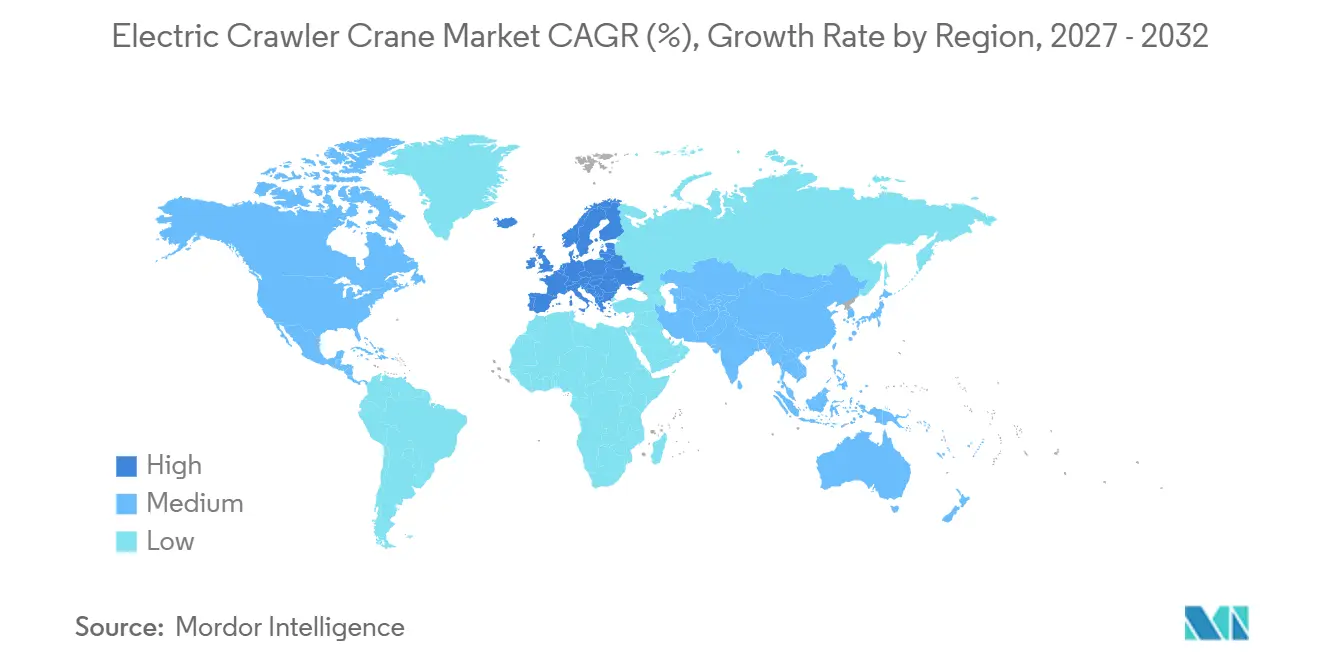
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
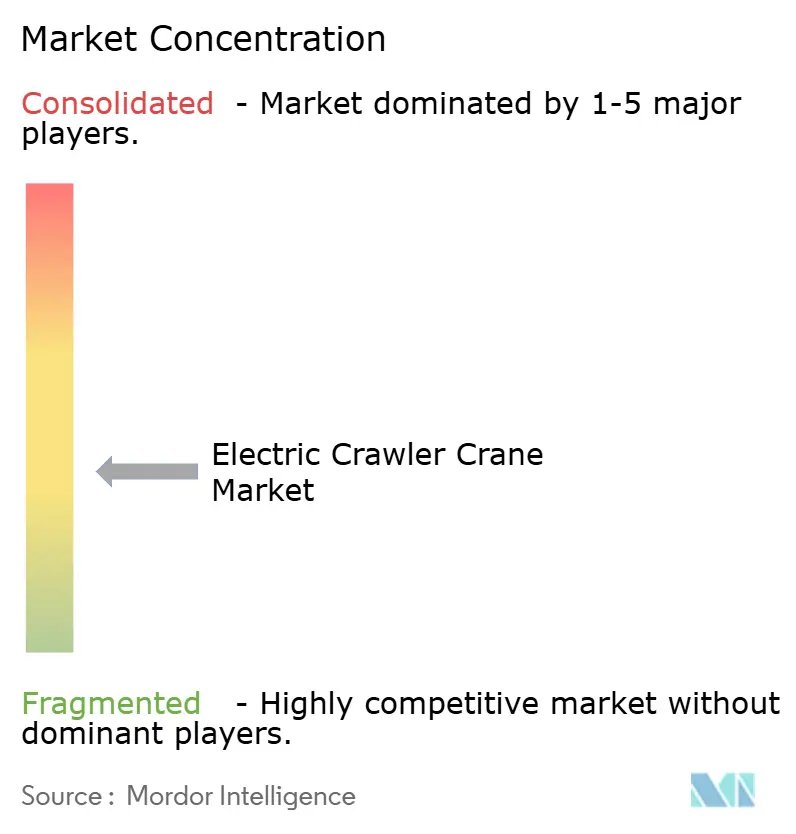
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des grues sur chenilles électriques par Mordor Intelligence
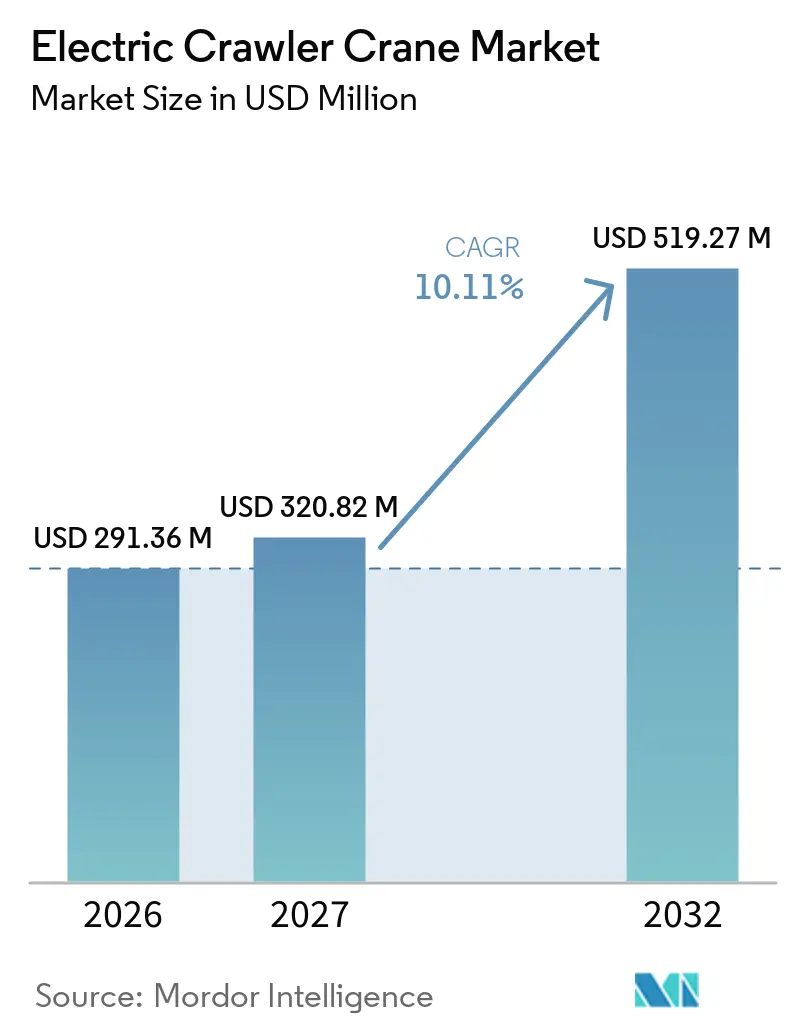
La taille du marché des grues sur chenilles électriques était évaluée à 291,36 millions USD en 2026 et devrait croître de 320,82 millions USD en 2027 à 519,27 millions USD d'ici 2032, à un CAGR de 10,11 % durant la période 2027-2032. Le marché des grues sur chenilles électriques est façonné par des cahiers des charges de construction publics qui exigent de plus en plus des équipements zéro émission. Les projets d'énergie renouvelable et de réseau électrique accroissent également la demande d'équipements de levage pouvant fonctionner avec des émissions réduites sur site. Ces exigences modifient les décisions d'achat de flotte, car l'accès aux marchés publics peut dépendre des équipements sélectionnés. Les fabricants répondent avec des machines électriques à batterie et à double alimentation, tandis que les acheteurs continuent d'évaluer le coût d'achat, l'accès à la recharge et les exigences d'exploitation. Le marché des grues sur chenilles électriques dispose donc d'une marge de croissance dans la construction urbaine, les énergies renouvelables et les environnements industriels fixes, bien que la transition devrait varier selon les conditions de site, l'utilisation et l'économie locale des flottes.
Points clés du rapport
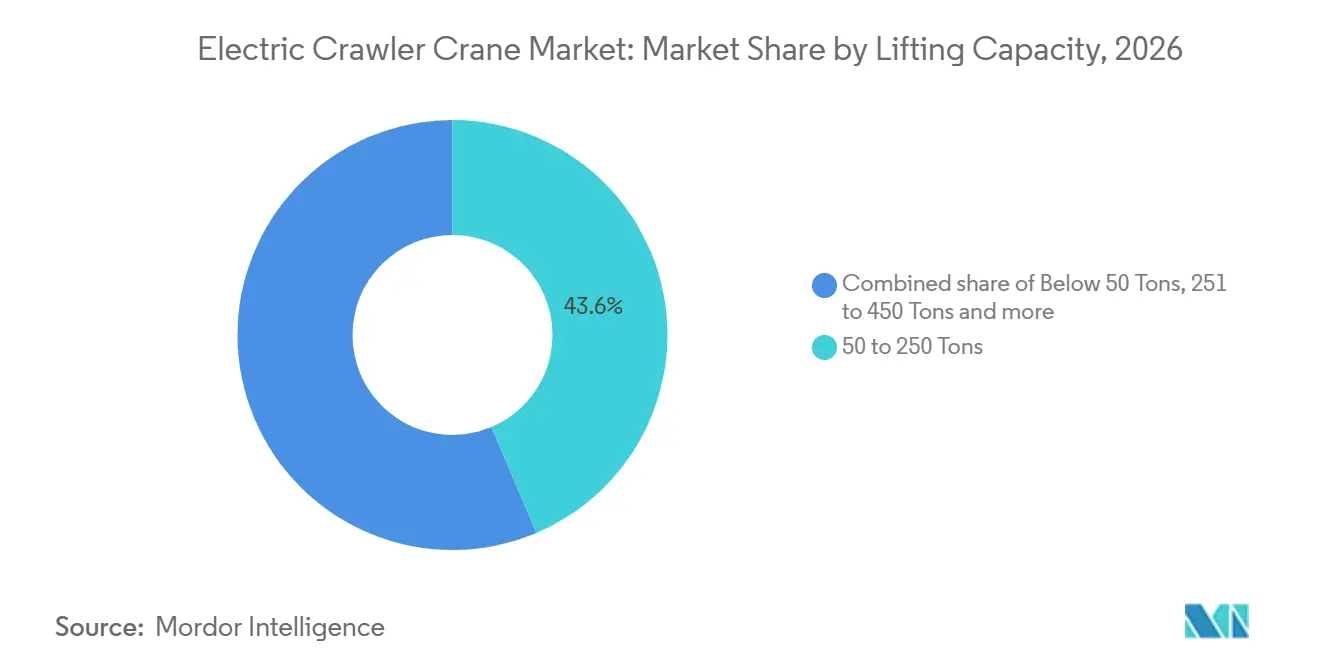
- Par capacité de levage, le segment 50 à 250 tonnes détenait une part de 43,62 % en 2026, tandis que le segment moins de 50 tonnes devrait croître à un CAGR de 12,47 % jusqu'en 2032.
- Par source d'alimentation, l'hybride (diesel-électrique) détenait une part de 48,27 % en 2026, tandis que l'électrique à batterie devrait croître à un CAGR de 14,83 % jusqu'en 2032.
- Par type de flèche, la flèche en treillis détenait une part de 64,38 % en 2026, tandis que la flèche télescopique devrait croître à un CAGR de 11,26 % jusqu'en 2032.
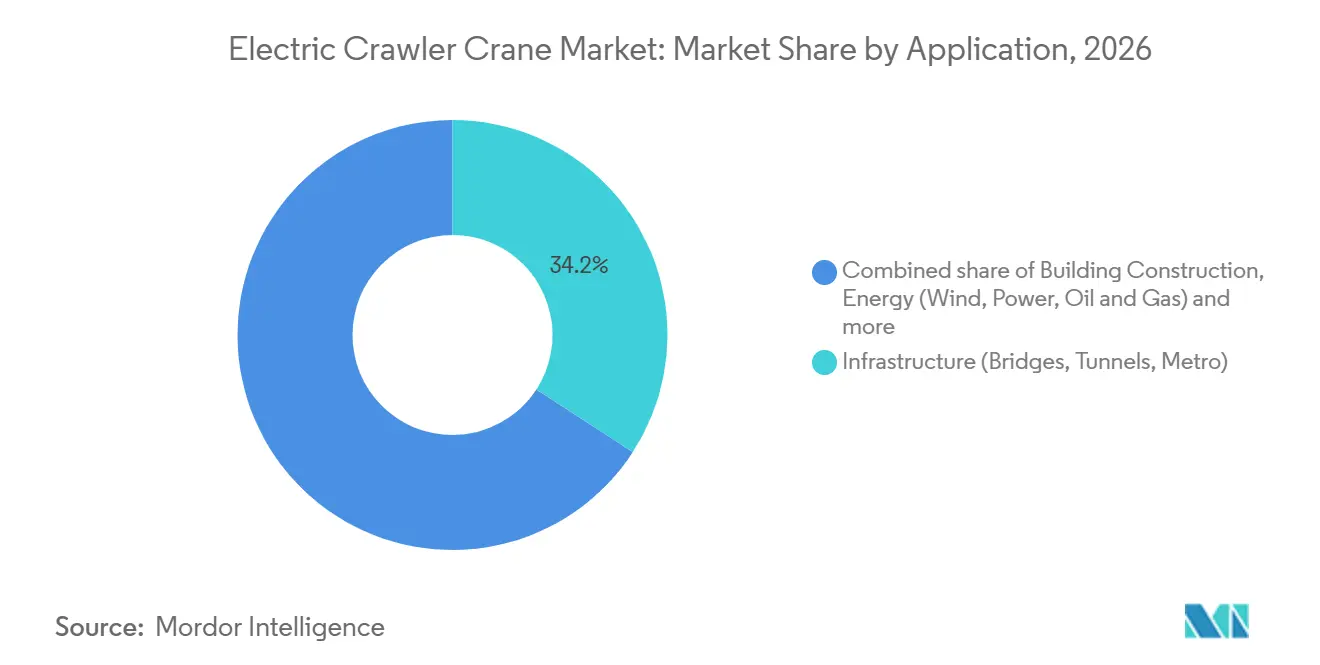
- Par application, les infrastructures détenaient une part de 34,16 % en 2026, tandis que l'énergie devrait croître à un CAGR de 12,18 % jusqu'en 2032.
- Par utilisateur final, les sociétés de location de grues détenaient une part de 56,42 % en 2026, tandis que les propriétaires industriels et de services publics devraient croître à un CAGR de 11,37 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 51,37 % en 2026, tandis que l'Europe devrait croître à un CAGR de 12,06 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de construction zéro émission | +3.2% | Amérique du Nord et Europe en premier lieu, Asie-Pacifique en accélération | Court terme (≤ 2 ans) |
| Projets d'énergie renouvelable et de réseau électrique | +2.8% | Mondial, Asie-Pacifique au cœur, avec l'Europe et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Réduction des coûts d'exploitation et électrification des flottes | +1.6% | Mondial, plus fort sur les marchés à forte utilisation en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Accès aux sites urbains, intérieurs et sensibles | +1.1% | Centres urbains d'Europe, d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Améliorations des batteries, de l'électronique de puissance et de la télématique | +0.9% | Mondial | Long terme (≥ 4 ans) |
| Électrification des flottes de location et des entrepreneurs | +0.7% | Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de construction zéro émission
Les règles de passation des marchés publics font des équipements électriques une exigence pratique sur un nombre croissant de projets de construction. Ce changement de politique rapproche la planification des flottes du stade d'attribution des marchés, où la disponibilité des équipements peut influencer l'offre d'un entrepreneur. Le programme de construction propre de Californie (Clean Construction Program) exige des équipements zéro émission sur les projets éligibles financés par l'État, là où des modèles éligibles sont disponibles dans le commerce, un cadre qui pourrait s'étendre aux équipements de levage plus importants à mesure que la liste des modèles éligibles s'allonge. Ces exigences sont importantes car les entrepreneurs et les flottes de location peuvent avoir besoin d'alternatives électriques pour rester éligibles aux travaux financés. Les exigences européennes en matière de moteurs continuent également d'influencer les choix d'équipements, le Règlement (UE) 2016/1628 fixant des limites d'émissions pour les engins mobiles non routiers et le Règlement (UE) 2025/14 fixant des règles d'homologation pour les engins mobiles non routiers circulant sur la voie publiqueRÈGLEMENT (UE) 2016/1628 DU PARLEMENT EUROPÉEN ET DU CONSEIL du 14 septembre 2016 relatif aux exigences concernant les limites d'émissions pour les gaz polluants et les particules des moteurs à combustion interne destinés aux engins mobiles non routiers, modifiant les règlements (UE) n° 1024/2012 et (UE) n° 167/2013, et modifiant et abrogeant la directive 97/68/CE, Journal officiel de l'Union européenne, eur-lex.europa.eu">[1]. Le marché des grues sur chenilles électriques bénéficie lorsque les attentes en matière de conformité sont inscrites dans les documents d'appel d'offres plutôt que traitées comme des objectifs volontaires d'entreprise.
Projets d'énergie renouvelable et de réseau électrique
La construction éolienne et de réseau crée une demande soutenue pour les grues utilisées dans l'installation, le levage et les travaux de génie civil connexes. Le secteur éolien mondial a ajouté 165 GW de capacité en 2025, portant la capacité installée cumulée à 1 299 GW dans 138 paysLes installations éoliennes mondiales augmentent de 40 % record alors que le secteur trace la voie hors de la crise énergétique, Conseil mondial de l'énergie éolienne, www.gwec.net">[2]. Les installations éoliennes de plus grande taille nécessitent des équipements capables de soutenir des plans de levage exigeants tout en respectant des exigences d'émissions plus strictes sur le site du projet. Les travaux de transmission et de sous-stations nécessitent également des équipements de levage à mesure que les réseaux électriques s'étendent. Le marché des grues sur chenilles électriques est exposé à cette activité par la construction éolienne directe et l'investissement dans le réseau nécessaire pour intégrer la nouvelle production. Ce lien confère à la demande une base plus large qu'un seul cycle de projet, car la production et la transmission doivent se développer ensemble.
Réduction des coûts d'exploitation et électrification des flottes
Les équipements électriques peuvent devenir plus attractifs lorsqu'une grue est utilisée fréquemment et que la recharge peut être planifiée. Les flottes de location, les travaux de fondation et les longs contrats d'infrastructure sont des exemples où une utilisation élevée peut renforcer l'argument opérationnel. Un niveau sonore plus faible peut également améliorer l'accès aux travaux nocturnes et en milieu urbain dense où les équipements diesel peuvent faire l'objet de restrictions. Les décisions d'électrification des flottes sont de plus en plus influencées par l'accès attendu aux appels d'offres ainsi que par les coûts de carburant, de maintenance et de logistique. Un prestataire de location peut répartir l'utilisation d'une grue conforme entre plusieurs clients, faisant de l'utilisation une considération commerciale centrale. Le marché des grues sur chenilles électriques devrait donc connaître une adoption plus précoce parmi les flottes qui effectuent des travaux répétitifs et peuvent gérer la recharge sur plusieurs projets actifs.
Accès aux sites urbains, intérieurs et sensibles
Les grues électriques et raccordées au réseau peuvent servir des chantiers où les émissions d'échappement et le bruit constituent des limites opérationnelles directes. La maintenance industrielle intérieure, le soutien en tunnel, la construction de métros et la rénovation de sites patrimoniaux sont des exemples où les machines diesel peuvent être difficiles à déployer. Les équipements compacts sont particulièrement pertinents lorsque les voies d'accès sont étroites ou que les besoins de levage sont modestes. Le fonctionnement zéro émission peut permettre à un emplacement de travail contraint de prendre en charge une application pratique de grue. La liste officielle des équipements zéro émission de Californie comprend des équipements à batterie disponibles dans le commerce dans toutes les catégories de construction, renforçant la pertinence des équipements prêts à l'achat. Cela confère au marché des grues sur chenilles électriques un moteur de demande basé sur l'accès, plutôt qu'un simple avantage de caractéristique produit.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'acquisition élevé et incertitude sur le remplacement des batteries | -1.8% | Mondial, plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie du Sud et du Sud-Est | Court terme (≤ 2 ans) |
| Contraintes de recharge et d'alimentation haute tension | -1.2% | Sites éloignés dans le monde entier, notamment au Moyen-Orient et en Afrique, en Amérique du Sud et dans certaines parties de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Réseaux de service de levage lourd limités et familiarité des opérateurs | -0.8% | Marchés émergents dans le monde entier et sites de levage lourd mal desservis | Moyen terme (2 à 4 ans) |
| Risque de valeur résiduelle et de liquidité des équipements d'occasion | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition élevé et incertitude sur le remplacement des batteries
La prime d'achat pour les grues électriques à batterie reste un obstacle central pour les petits entrepreneurs et les acheteurs sensibles aux prix. Les acheteurs doivent tenir compte du prix de l'équipement, du chemin de remplacement probable des systèmes de batteries et de la disponibilité de conditions de financement appropriées. Cette préoccupation est plus grande lorsque les flottes ne fonctionnent pas suffisamment d'heures pour récupérer la prime grâce aux économies de carburant et de maintenance. Elle affecte également les fournisseurs de location, qui doivent fixer des tarifs avant qu'un long historique de transactions d'équipements d'occasion soit disponible. Les mesures standard pour l'état des batteries et la valeur résiduelle sont encore en cours de développement, ce qui rend les prévisions de durée de vie des flottes moins certaines. En conséquence, les machines hybrides restent une option pratique pour les acheteurs qui souhaitent une capacité à faibles émissions sans modifier entièrement leur modèle opérationnel.
Contraintes de recharge et d'alimentation haute tension
Les projets éloignés et mobiles peuvent manquer de la connexion au réseau nécessaire pour des opérations fiables de grues électriques. Les approbations d'alimentation haute tension, les équipements d'alimentation temporaires et les calendriers de recharge peuvent ajouter des travaux de planification avant le début d'un projet. Un site peut également avoir besoin de stockage d'énergie mobile lorsque le réseau local ne peut pas supporter la charge requise. Cela peut ajouter de la logistique et des coûts qui affaiblissent l'avantage opérationnel des équipements électriques à batterie sur les projets de courte durée. C'est particulièrement pertinent lorsqu'une grue doit se déplacer régulièrement entre des sites avec des capacités électriques différentes. Ces contraintes ralentissent l'adoption sur le marché des grues sur chenilles électriques, où le travail est éloigné, temporaire ou exposé à des déplacements fréquents entre sites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité de levage :
les grues de gamme intermédiaire ancrent les revenus tandis que la classe légère s'électrifieLe segment 50 à 250 tonnes détenait 43,62 % des revenus du marché des grues sur chenilles électriques en 2026. Sa position reflète une utilisation large dans la construction d'infrastructures, le levage lourd général et une partie des travaux liés à l'éolien. Cette classe convient aux projets qui nécessitent une capacité significative sans la complexité opérationnelle des plus grandes grues sur chenilles. Les fournisseurs d'équipements peuvent répondre à cette gamme avec des configurations électriques, hybrides et conventionnelles. La catégorie bénéficie également d'une large base installée d'utilisateurs de location et d'entrepreneurs. Ces conditions en font un marché de remplacement central à mesure que les flottes examinent leur exposition aux émissions.
Le segment moins de 50 tonnes devrait croître à un CAGR de 12,47 % jusqu'en 2032, le taux le plus rapide parmi les classes de capacité de levage. Les grues compactes servent les projets à accès restreint, urbains et intérieurs où les contraintes de bruit et d'échappement peuvent être déterminantes. L'électrification élargit les types de travaux que ces machines peuvent effectuer, plutôt que de simplement remplacer le diesel. La Chine a publié des normes nationales pour soutenir la transformation et la modernisation des engins de construction, y compris des normes pour les engins électriques. La confiance dans les achats devrait s'améliorer là où les normes techniques fournissent des exigences plus claires. Le marché des grues sur chenilles électriques peut donc tirer sa croissance de machines plus petites qui répondent à de nouvelles conditions d'accès.

Par source d'alimentation :
les hybrides détiennent la part de marché tandis que l'électrique à batterie réécrit la courbe de croissanceLes équipements diesel-électriques hybrides détenaient 48,27 % des revenus du marché des grues sur chenilles électriques en 2026. Les systèmes hybrides offrent une option intermédiaire pour les opérateurs qui ont besoin d'une capacité en mode électrique mais travaillent également dans des endroits avec un accès incertain à l'alimentation. Cette configuration peut réduire le changement opérationnel requis pour les flottes établies. Elle est particulièrement pertinente pour les entrepreneurs qui déplacent des équipements entre des sites urbains et éloignés. La familiarité existante avec les systèmes à base de diesel soutient également l'adoption à court terme. Pour de nombreux acheteurs, la configuration hybride reste le pont entre les besoins de conformité et la continuité opérationnelle.
Les équipements électriques à batterie devraient croître à un CAGR de 14,83 % jusqu'en 2032. Ce segment bénéficie de meilleurs systèmes de contrôle des batteries, d'équipements de recharge et d'un intérêt pour l'élimination des émissions d'échappement sur site. Il est le plus convaincant lorsque la recharge peut être planifiée et que l'utilisation est élevée. Les sites industriels fixes et les travaux de location prévisibles en sont des exemples favorables. L'évolution vers les équipements électriques à batterie accroît également l'importance de la planification de l'alimentation, de la formation des techniciens et de l'évaluation de la valeur des batteries. Cette trajectoire de croissance offre au marché des grues sur chenilles électriques une voie d'expansion clairement portée par la technologie, tout en maintenant un rôle pour les systèmes hybrides.
Par type de flèche :
les configurations en treillis sont en tête ; la croissance télescopique ouvre de nouvelles applicationsLes configurations à flèche en treillis détenaient 64,38 % des revenus du marché des grues sur chenilles électriques en 2026. Leur conception soutient les travaux qui nécessitent une longue portée, une grande capacité de levage et une capacité exigeante en génie civil. Les infrastructures, les travaux liés à l'éolien et les grands projets continuent de soutenir leur utilisation. Les grues à treillis s'alignent également sur les applications de levage lourd, où les décisions de remplacement de flotte peuvent avoir le plus grand effet sur les émissions. Leur rôle opérationnel signifie que l'électrification doit préserver les performances de levage et la fiabilité du cycle de service. La large base d'utilisateurs installés offre aux fabricants un marché défini pour les modèles de remplacement conformes.
Les configurations à flèche télescopique devraient croître à un CAGR de 11,26 % jusqu'en 2032. Ces machines sont bien adaptées aux travaux de prise et de transport, aux emplacements à accès limité et aux projets qui nécessitent un repositionnement rapide. Une grue sur chenilles télescopique à batterie peut être plus utile à l'intérieur des installations et dans les zones urbaines sensibles au bruit. La liste des équipements zéro émission de Californie offre une visibilité sur les équipements de construction à batterie disponibles dans le commerce. Cette flexibilité d'application aide à étendre la demande au-delà du levage lourd traditionnel. Elle offre également au marché des grues sur chenilles électriques une voie vers des projets plus petits et plus spécialisés.
Par application :
les infrastructures ancrent la demande ; l'énergie éolienne réécrit les perspectives de croissanceLes infrastructures, y compris les ponts, les tunnels et les projets de métro, détenaient 34,16 % des revenus du marché des grues sur chenilles électriques en 2026. Les travaux publics créent une demande régulière d'équipements de levage tout au long des phases de construction civile. Les projets de métro et de tunnel urbains sont importants car les limites de bruit et d'émissions peuvent être strictes et applicables. Les équipements électrifiés sont donc pertinents à la fois pour l'accès au projet et la conformité des entrepreneurs. La construction de bâtiments fournit également de la demande, notamment là où les règles urbaines limitent l'exploitation diesel. Les travaux miniers et industriels restent pertinents mais peuvent faire face à des conditions de recharge plus difficiles sur les sites éloignés.
L'énergie, y compris l'éolien, l'électricité et le pétrole et le gaz, devrait croître à un CAGR de 12,18 % jusqu'en 2032. Le développement éolien est une source majeure de demande car les turbines et les infrastructures connexes nécessitent des travaux de levage planifiés. Les 165 GW installés dans le monde en 2025 montrent l'échelle actuelle du déploiement éolien. Les projets de réseau étendent cette demande aux sous-stations et aux infrastructures de transmission. Les travaux énergétiques peuvent favoriser des équipements de plus grande capacité, bien que la disponibilité de l'alimentation sur site reste une contrainte pratique. Ces conditions soutiennent l'opportunité à long terme pour le marché des grues sur chenilles électriques.
Par utilisateur final :
les flottes de location stimulent l'adoption ; les propriétaires industriels affichent le rythme le plus rapideLes sociétés de location de grues détenaient 56,42 % des revenus du marché des grues sur chenilles électriques en 2026. Leurs décisions d'achat influencent la disponibilité des équipements pour de nombreux entrepreneurs et types de projets. Les flottes de location doivent équilibrer la demande des clients, le coût d'exploitation, l'utilisation et la valeur résiduelle des nouvelles technologies. Elles ont également besoin de plans de recharge et de service qui fonctionnent sur plusieurs sites clients. Cela fait des sociétés de location un canal clé pour l'adoption pratique du marché. À mesure que les exigences des appels d'offres deviennent plus courantes, la disponibilité des flottes peut devenir un facteur concurrentiel pour les fournisseurs de location.
Les propriétaires industriels et de services publics devraient croître à un CAGR de 11,37 % jusqu'en 2032. Ces utilisateurs opèrent souvent dans des installations fixes ou des programmes d'infrastructure planifiés où l'accès à l'alimentation est plus prévisible. Ils peuvent également avoir de plus fortes incitations à réduire l'utilisation du diesel dans des endroits fermés ou réglementés. Les travaux de services publics soutiennent la demande par le biais de programmes de transmission, de sous-stations et de renforcement du réseau. Les utilisateurs industriels peuvent lier le déploiement des grues à la planification établie de l'énergie et de la maintenance du site. Ce groupe d'utilisateurs offre un cadre favorable pour le marché des grues sur chenilles électriques car les schémas d'utilisation peuvent être plus cohérents.
Analyse géographique
L'Asie-Pacifique détenait 51,37 % des revenus du marché des grues sur chenilles électriques en 2026. La Chine soutient la demande régionale grâce à sa large base de construction et à sa position dans la fabrication d'engins de construction électriques. Les travaux de normalisation nationale contribuent à créer un cadre plus clair pour l'approvisionnement et le développement technique des engins de construction électriques. L'activité d'infrastructure régionale comprend les systèmes de métro, les autoroutes, les ports, les installations énergétiques et la rénovation urbaine. Ces projets créent un large cas d'utilisation pour les grues sur chenilles dans toutes les classes de capacité. La région présente également un large éventail de conditions de site, ce qui soutient une demande continue pour les équipements hybrides et électriques à batterie.
L'Europe devrait croître à un CAGR de 12,06 % jusqu'en 2032. La région combine des règles d'émissions d'équipements plus strictes avec des attentes en matière de marchés publics qui tiennent de plus en plus compte des performances environnementales. Les règles de l'UE pour les engins mobiles non routiers fournissent une base réglementaire pour une pression continue sur les choix d'équipements diesel. Le développement de l'éolien offshore et la construction urbaine dense offrent également des contextes où les grandes grues et les opérations à faibles émissions sont toutes deux pertinentes. Les acheteurs européens peuvent être mieux placés pour déployer des équipements électriques là où l'accès à la recharge et la couverture de service sont établis. Le marché des grues sur chenilles électriques en Europe est donc soutenu à la fois par les conditions de demande et l'orientation réglementaire.
L'Amérique du Nord présente un profil de croissance modéré, avec les investissements dans les énergies renouvelables et le réseau soutenant la demande d'équipements. Les agences publiques et les municipalités envisagent de plus en plus des équipements zéro émission dans les programmes d'approvisionnement. Le programme de construction propre de Californie montre comment les exigences en matière d'équipements zéro émission sont inscrites dans les contrats de construction publics. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent plus contraints par la disponibilité du réseau, le coût initial et le stade précoce des achats zéro émission. Les projets d'énergie renouvelable peuvent encore soutenir des déploiements hybrides et électriques sélectionnés dans ces régions. L'adoption devrait dépendre fortement de l'alimentation du site, de l'accès au financement et du soutien aux services.
Paysage concurrentiel
Le marché des grues sur chenilles électriques est modérément concentré, avec un groupe de fabricants établis occupant des positions significatives tandis que des fournisseurs spécialisés se font concurrence dans des classes de capacité et d'alimentation de niche. La concurrence comprend de grands fabricants chinois, des groupes d'ingénierie européens et japonais établis, et des fournisseurs plus petits axés sur l'électrique. SANY Heavy Industry, XCMG Group, Zoomlion, Liebherr Group et Kobelco occupent des positions importantes sur le marché. Ces entreprises se font concurrence par l'étendue des produits, la capacité de levage, le développement technologique, la distribution et le soutien aux services. La structure modérément concentrée laisse de la place aux fournisseurs différenciés qui peuvent répondre à des exigences spécifiques de site, de capacité ou d'alimentation.
Les fabricants poursuivent plusieurs stratégies pratiques. Les grands équipementiers étendent leurs gammes de produits électriques et à double alimentation pour répondre aux exigences des appels d'offres et aux besoins de décarbonation des flottes. Les fournisseurs améliorent également la gestion des batteries, les fonctions d'exploitation régénératives, les options de recharge et la télématique pour réduire l'incertitude opérationnelle. Les fabricants chinois utilisent de larges portefeuilles d'équipements et une échelle de fabrication pour renforcer leur position sur les marchés intérieurs et d'exportation. Les fabricants européens et japonais mettent l'accent sur les performances d'ingénierie, l'efficacité opérationnelle documentée et le soutien aux travaux de levage exigeants. Ces approches signifient que le marché des grues sur chenilles électriques se concurrence sur la facilité d'utilisation sur toute la durée de vie, et pas seulement sur le prix initial de l'équipement.
La couverture des services, l'évaluation des batteries et la recharge mobile restent des lacunes concurrentielles importantes. Les équipements de levage lourd électriques nécessitent à la fois une capacité d'ingénierie structurelle et un soutien technique haute tension. Les fournisseurs qui peuvent offrir une maintenance fiable et un soutien aux opérateurs peuvent réduire une préoccupation majeure des acheteurs, en particulier en dehors des marchés établis. Des mesures standard de l'état des batteries pourraient également améliorer la tarification des locations et la confiance dans les équipements d'occasion. Une recharge mobile interopérable rendrait les grues électriques plus pratiques pour les projets sans accès permanent au réseau. Ces besoins créent des opportunités pour les fournisseurs actuels tout en augmentant la difficulté pour les nouveaux entrants qui manquent de réseaux de service sur le terrain.
Leaders du secteur des grues sur chenilles électriques
-
Liebherr Group
-
SANY Heavy Industry Co., Ltd.
-
XCMG Group
-
Zoomlion Heavy Industry Science and Technology Co., Ltd.
-
Kobelco Construction Machinery Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des grues sur chenilles électriques Entreprises couvertes dans ce rapport
- Liebherr Group
- SANY Heavy Industry Co., Ltd.
- XCMG Group
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
- The Manitowoc Company, Inc.
- Kobelco Construction Machinery Co., Ltd.
- Tadano Ltd.
- Sumitomo Heavy Industries, Ltd.
- Maeda Seisakusho Co., Ltd.
- SENNEBOGEN Maschinenfabrik GmbH
- Fuwa Heavy Industry Machinery Co., Ltd.
- Guangxi LiuGong Machinery Co., Ltd.
- Jekko S.r.l.
- Marchetti Autogru S.p.A.
- PV-E Crane B.V.
- Terex Corporation
- Hitachi Construction Machinery Co., Ltd.
Développements industriels récents dans Marché des grues sur chenilles électriques
- 2026 : La grue sur chenilles sans câble LR 1130.1 à batterie de Liebherr a été déployée sur des travaux de palplanches lors d'un projet d'écluse aux Pays-Bas.
- Mai 2026 : Lors de son 8e Festival international des clients à Xuzhou, XCMG a lancé ses grues sur chenilles de la série M et a présenté une grue sans pilote entièrement électrique parmi plus de 20 modèles de grues phares.
- Mai 2026 : Jekko a lancé la grue sur chenilles articulée JF1050, dotée d'un fonctionnement diesel-électrique double, d'une capacité de levage de 22 tonnes et d'une hauteur de pointe de 34,5 m, ciblant les applications industrielles confinées et les centres de données.
- Février 2026 : Sarens a ajouté à sa flotte une SANY SCC2000A-EV, une grue sur chenilles à flèche en treillis de 200 tonnes entièrement électrique avec une batterie de 422 kWh et jusqu'à huit heures d'autonomie.
Portée du rapport mondial sur le marché des grues sur chenilles électriques
Le marché des grues sur chenilles électriques est segmenté par capacité de levage, source d'alimentation, type de flèche, application, utilisateur final et géographie. Par capacité de levage, le marché est segmenté en moins de 50 tonnes, 50 à 250 tonnes, 251 à 450 tonnes et plus de 450 tonnes. Par source d'alimentation, le marché est segmenté en électrique à batterie, électrique raccordé au réseau (câble/prise) et hybride (diesel-électrique). Par type de flèche, le marché est segmenté en flèche en treillis et flèche télescopique. Par application, le marché est segmenté en construction de bâtiments, infrastructures (ponts, tunnels, métro), énergie (éolien, électricité, pétrole et gaz), exploitation minière et industrie, et autres. Par utilisateur final, le marché est segmenté en sociétés de location de grues, entrepreneurs en construction et propriétaires industriels et de services publics. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Asie du Sud-Est, Australie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Turquie, Israël, Afrique du Sud, Égypte et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Moins de 50 tonnes |
| 50 à 250 tonnes |
| 251 à 450 tonnes |
| Plus de 450 tonnes |
| Électrique à batterie |
| Électrique raccordé au réseau (câble/prise) |
| Hybride (diesel-électrique) |
| Flèche en treillis |
| Flèche télescopique |
| Construction de bâtiments |
| Infrastructures (ponts, tunnels, métro) |
| Énergie (éolien, électricité, pétrole et gaz) |
| Exploitation minière et industrie |
| Autres |
| Sociétés de location de grues |
| Entrepreneurs en construction |
| Propriétaires industriels et de services publics |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par capacité de levage | Moins de 50 tonnes | |
| 50 à 250 tonnes | ||
| 251 à 450 tonnes | ||
| Plus de 450 tonnes | ||
| Par source d'alimentation | Électrique à batterie | |
| Électrique raccordé au réseau (câble/prise) | ||
| Hybride (diesel-électrique) | ||
| Par type de flèche | Flèche en treillis | |
| Flèche télescopique | ||
| Par application | Construction de bâtiments | |
| Infrastructures (ponts, tunnels, métro) | ||
| Énergie (éolien, électricité, pétrole et gaz) | ||
| Exploitation minière et industrie | ||
| Autres | ||
| Par utilisateur final | Sociétés de location de grues | |
| Entrepreneurs en construction | ||
| Propriétaires industriels et de services publics | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du marché des grues sur chenilles électriques d'ici 2032 ?
Le marché des grues sur chenilles électriques devrait atteindre 519,27 millions USD d'ici 2032, contre 320,82 millions USD en 2027. Les perspectives sont basées sur l'adoption dans les applications d'infrastructure, d'énergie, de location et industrielles fixes.
Qu'est-ce qui stimule la demande de grues sur chenilles électriques ?
Les exigences d'approvisionnement zéro émission, les projets d'énergie renouvelable, la construction de réseaux et l'accès aux sites à faible bruit soutiennent l'adoption. L'effet est le plus fort là où les spécifications des projets font de la performance en matière d'émissions une condition de participation.
Quel segment de capacité de levage est en tête de la demande de grues sur chenilles électriques ?
Le segment 50 à 250 tonnes détenait une part de 43,62 % en 2026, soutenu par son utilisation dans les infrastructures et le levage lourd général. Il sert un large éventail de projets et constitue un pont pratique entre les grues plus petites axées sur l'accès et les équipements ultra-lourds.
Quelle source d'alimentation connaît la croissance la plus rapide ?
Les équipements électriques à batterie devraient croître à un CAGR de 14,83 % jusqu'en 2032, à mesure que les systèmes de recharge et de batteries s'améliorent. Leur utilisation est la plus pratique lorsque l'utilisation est prévisible et qu'une alimentation fiable peut être organisée.