
食用藻類市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 4.94 十億米ドル |
| 市場規模 (2032) | 6.97 十億米ドル |
| 成長率 (2027 - 2032) | 7.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食用藻類市場分析
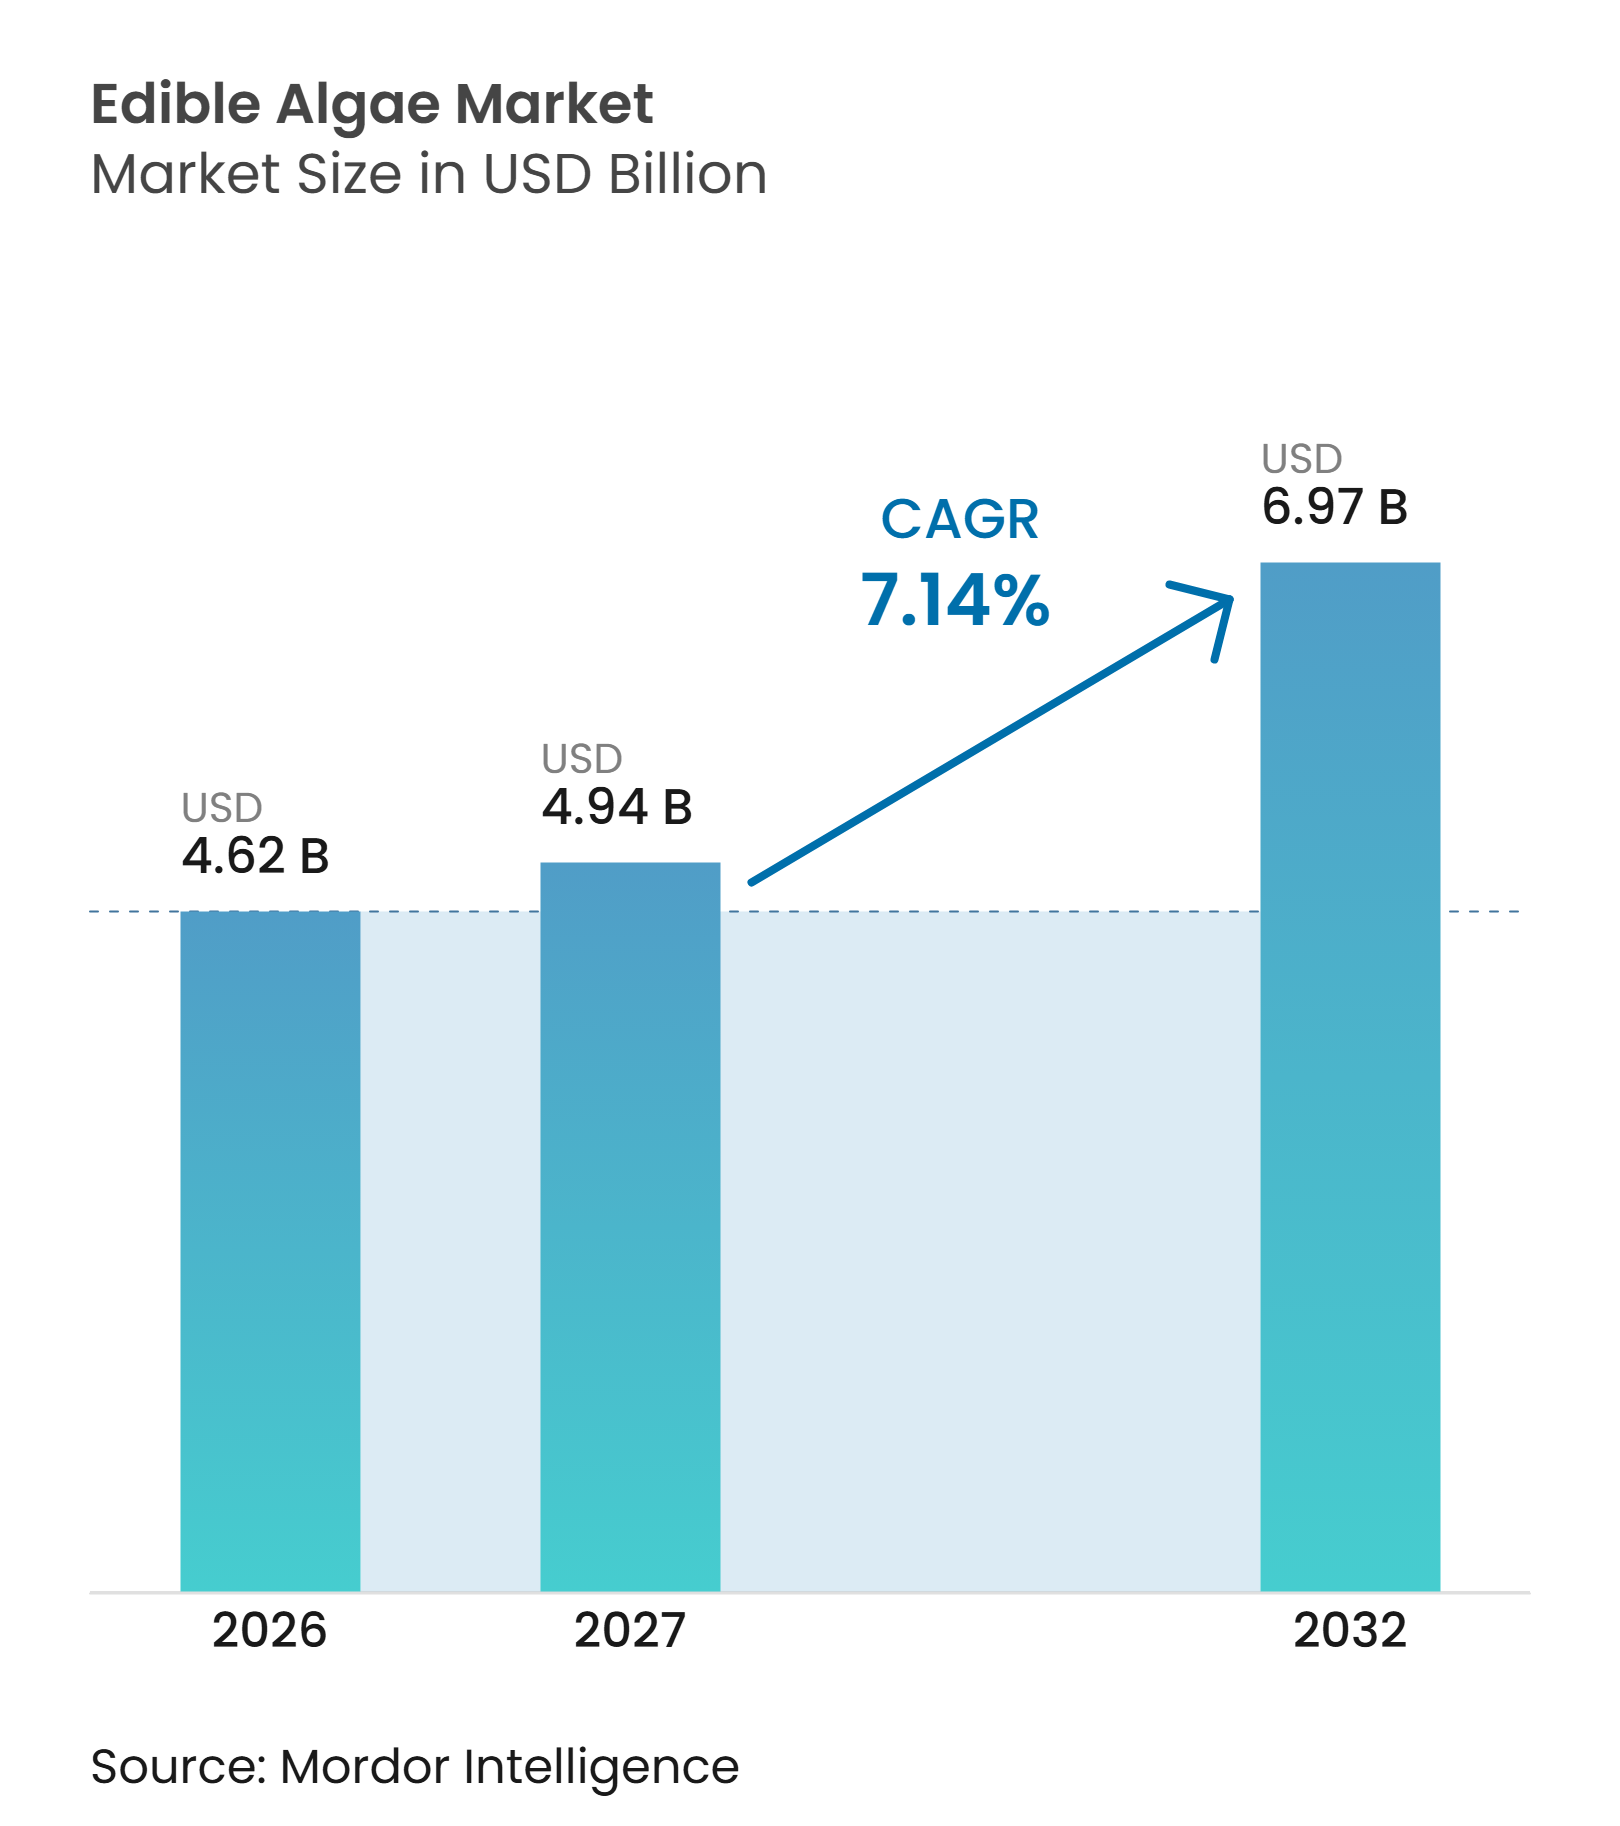
食用藻類市場規模は2026年に46.2億米ドルと評価され、2027年の49.4億米ドルから2032年には69.7億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.14%となっています。食用藻類市場は、単一の生産プラットフォームでタンパク質、ハイドロコロイド、色素、オメガ3脂肪酸を組み合わせた原料へとシフトしています。食品メーカーは、耕作地や淡水灌漑に依存しない原料をますます求めるようになっています。合成食用色素を対象とした規制措置が、藻類由来色素の商業的役割を拡大しています。政府支援による養殖プログラムも沿岸地域における供給能力を高めています。しかし、食用藻類市場は依然として断片化しており、養殖、抽出、製剤化、完成品製造は通常、別々の企業が管理しています。
レポートの主要ポイント
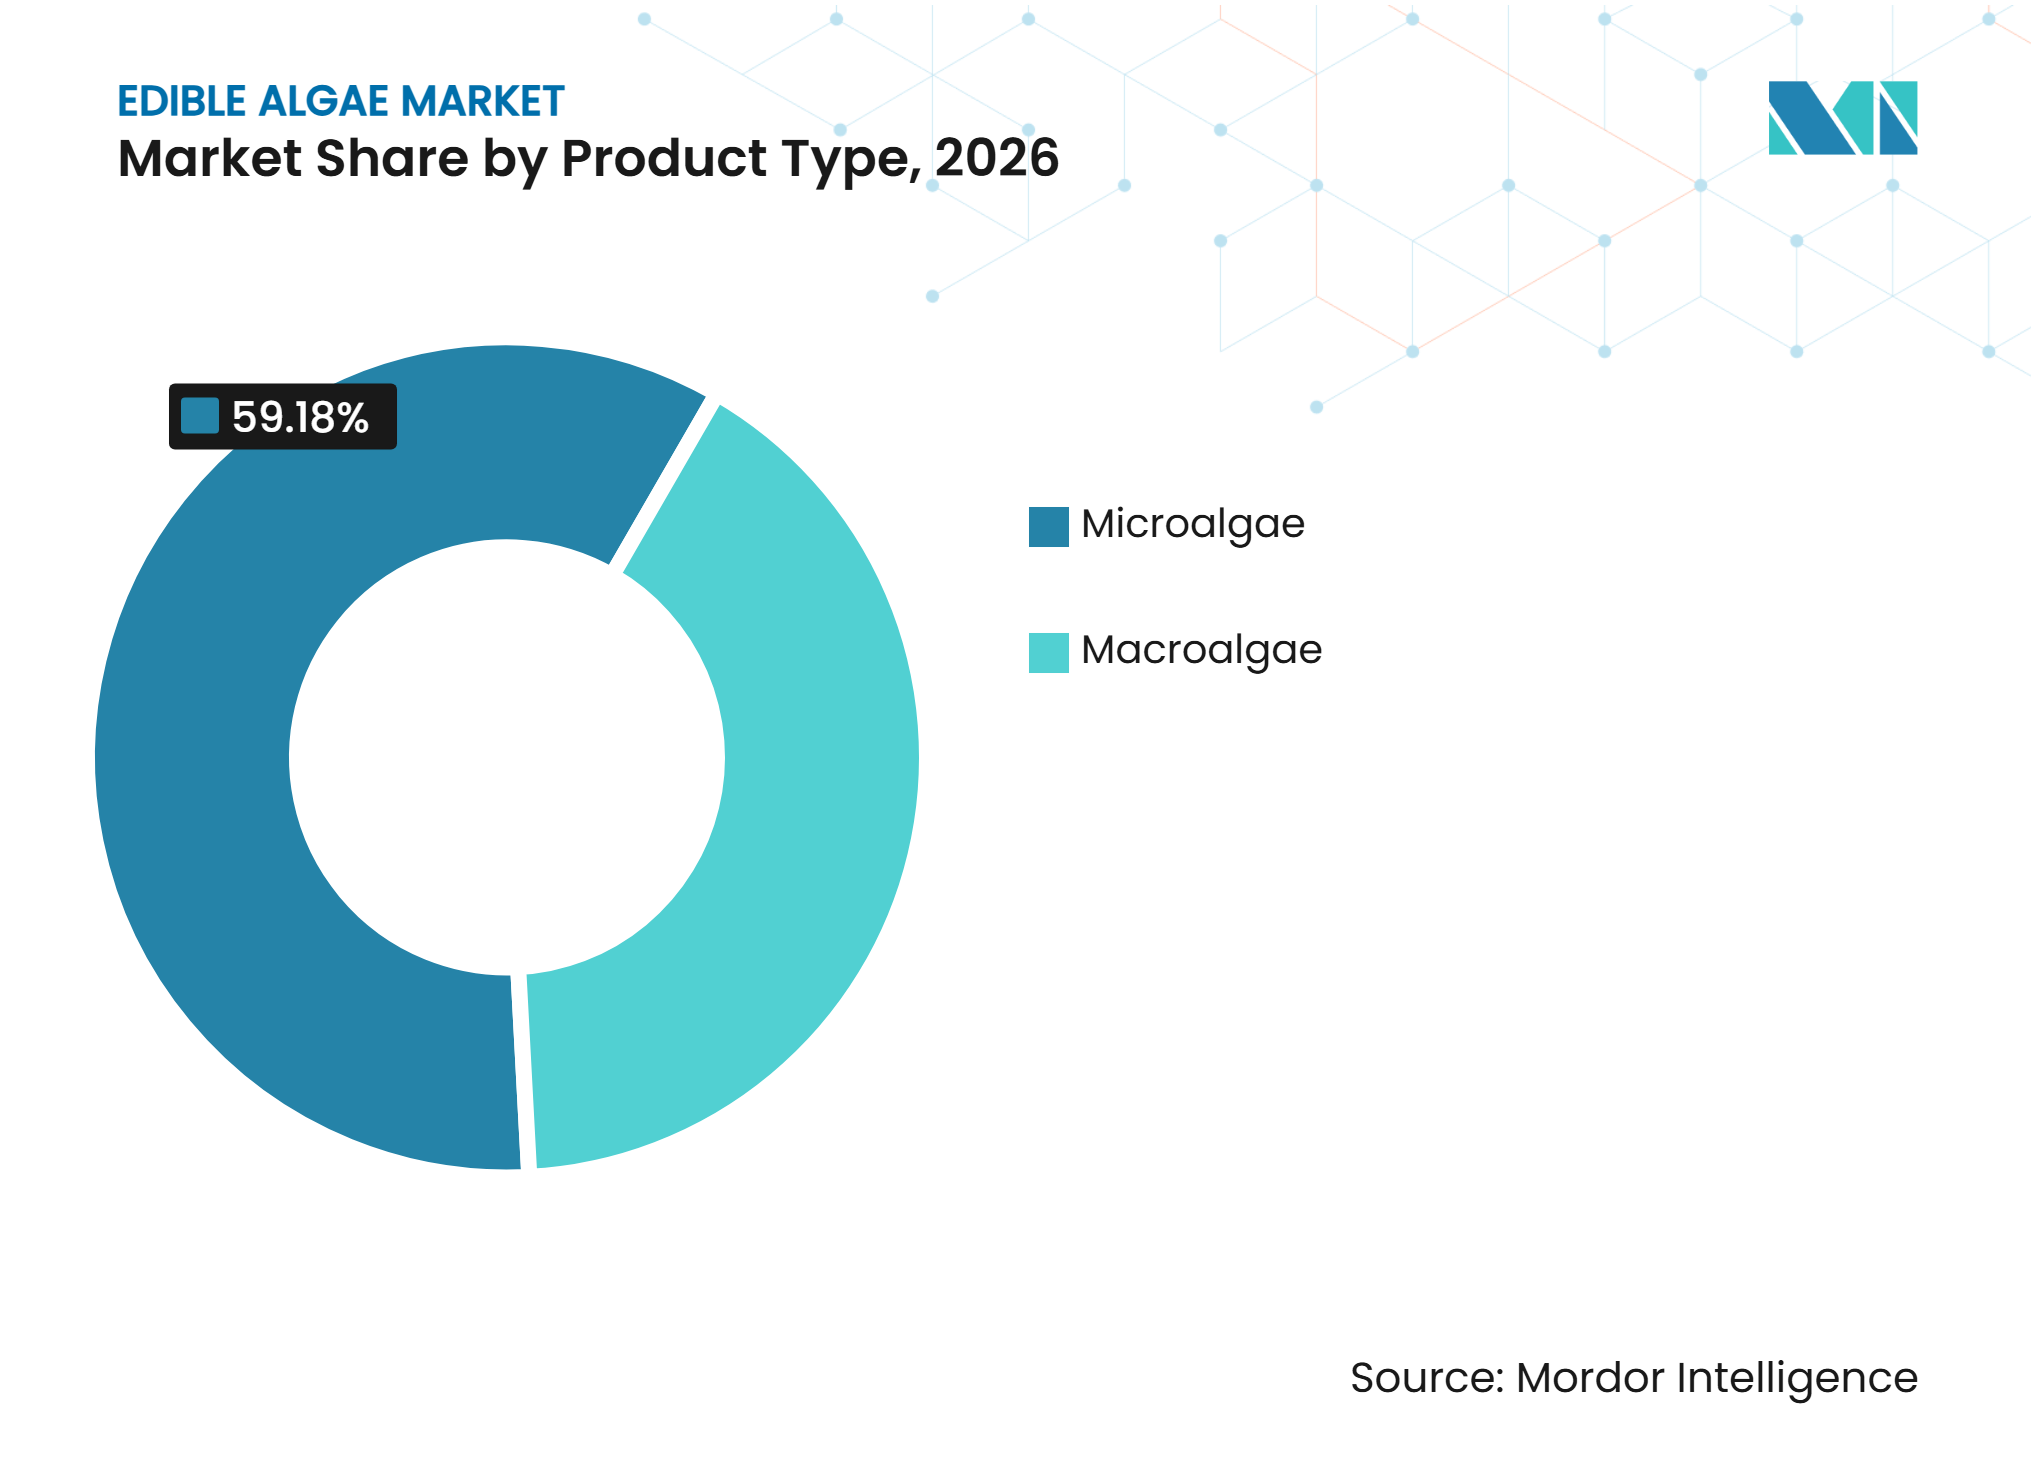
- 製品タイプ別では、微細藻類が2026年の食用藻類市場シェアの59.18%を占め、大型藻類は2027年から2032年にかけて最も速いCAGR 8.31%を記録すると予測されていす。
- 供給源別では、海水が2026年に最大の市場シェア66.16%を占め、淡水は2027年から2032年にかけて最も速いCAGR 8.42%で拡大すると予測されています。
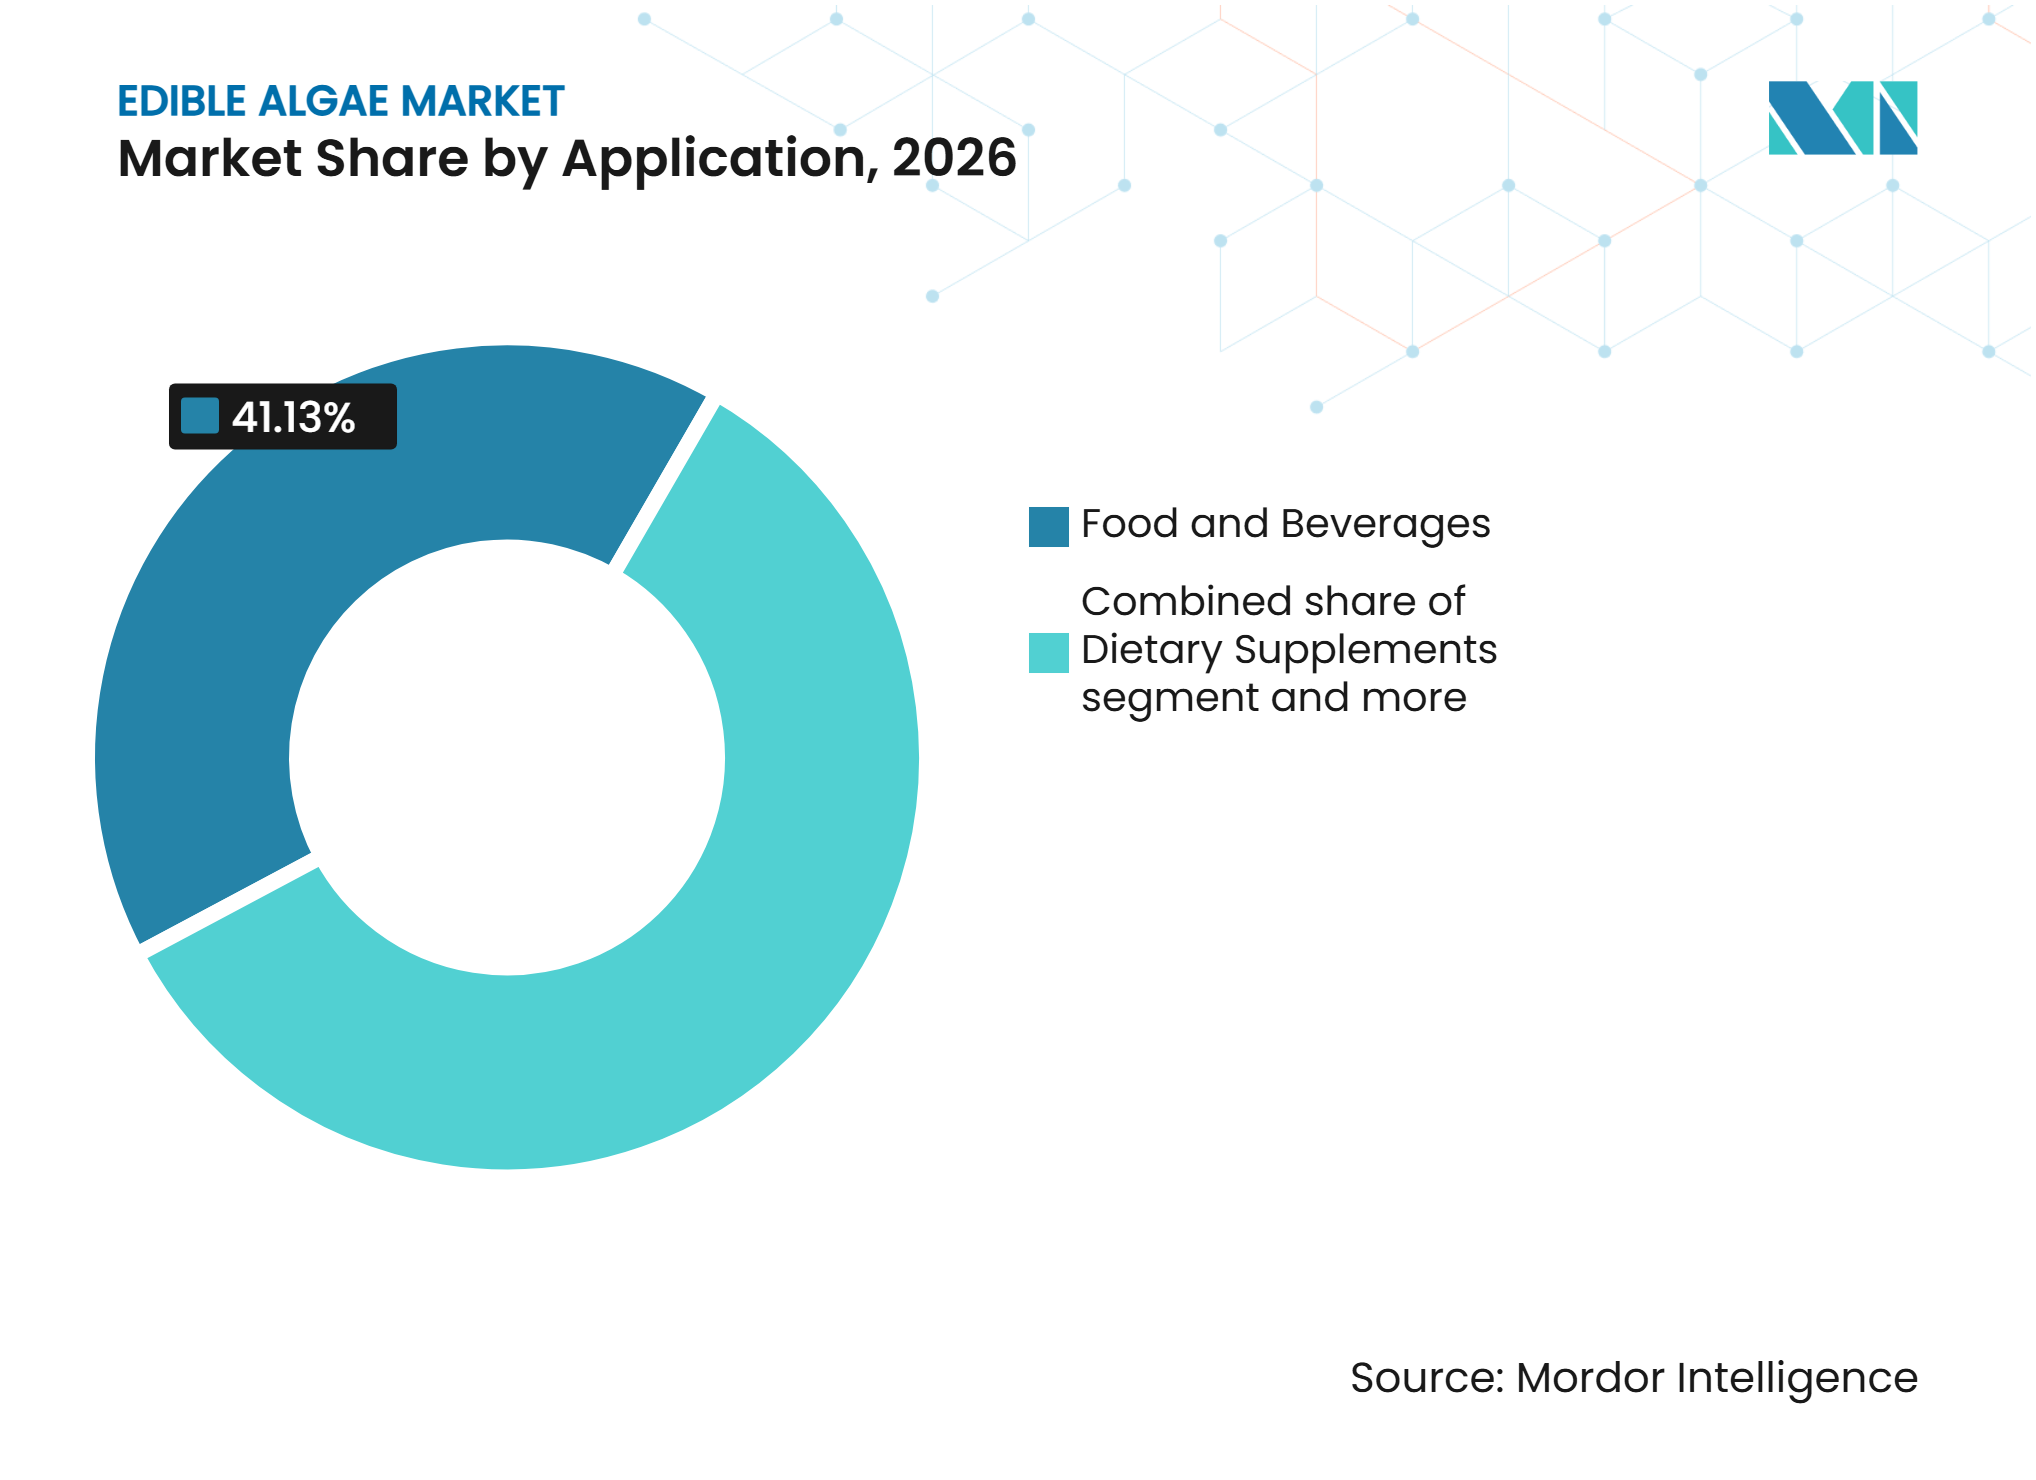
- 用途別では、食品・飲料が2026年に41.13%のシェアで世界の食用藻類市場をリードし、栄養補助食品は2027年から2032年にかけて最も速いCAGR 8.21%を記録すると予測されています。
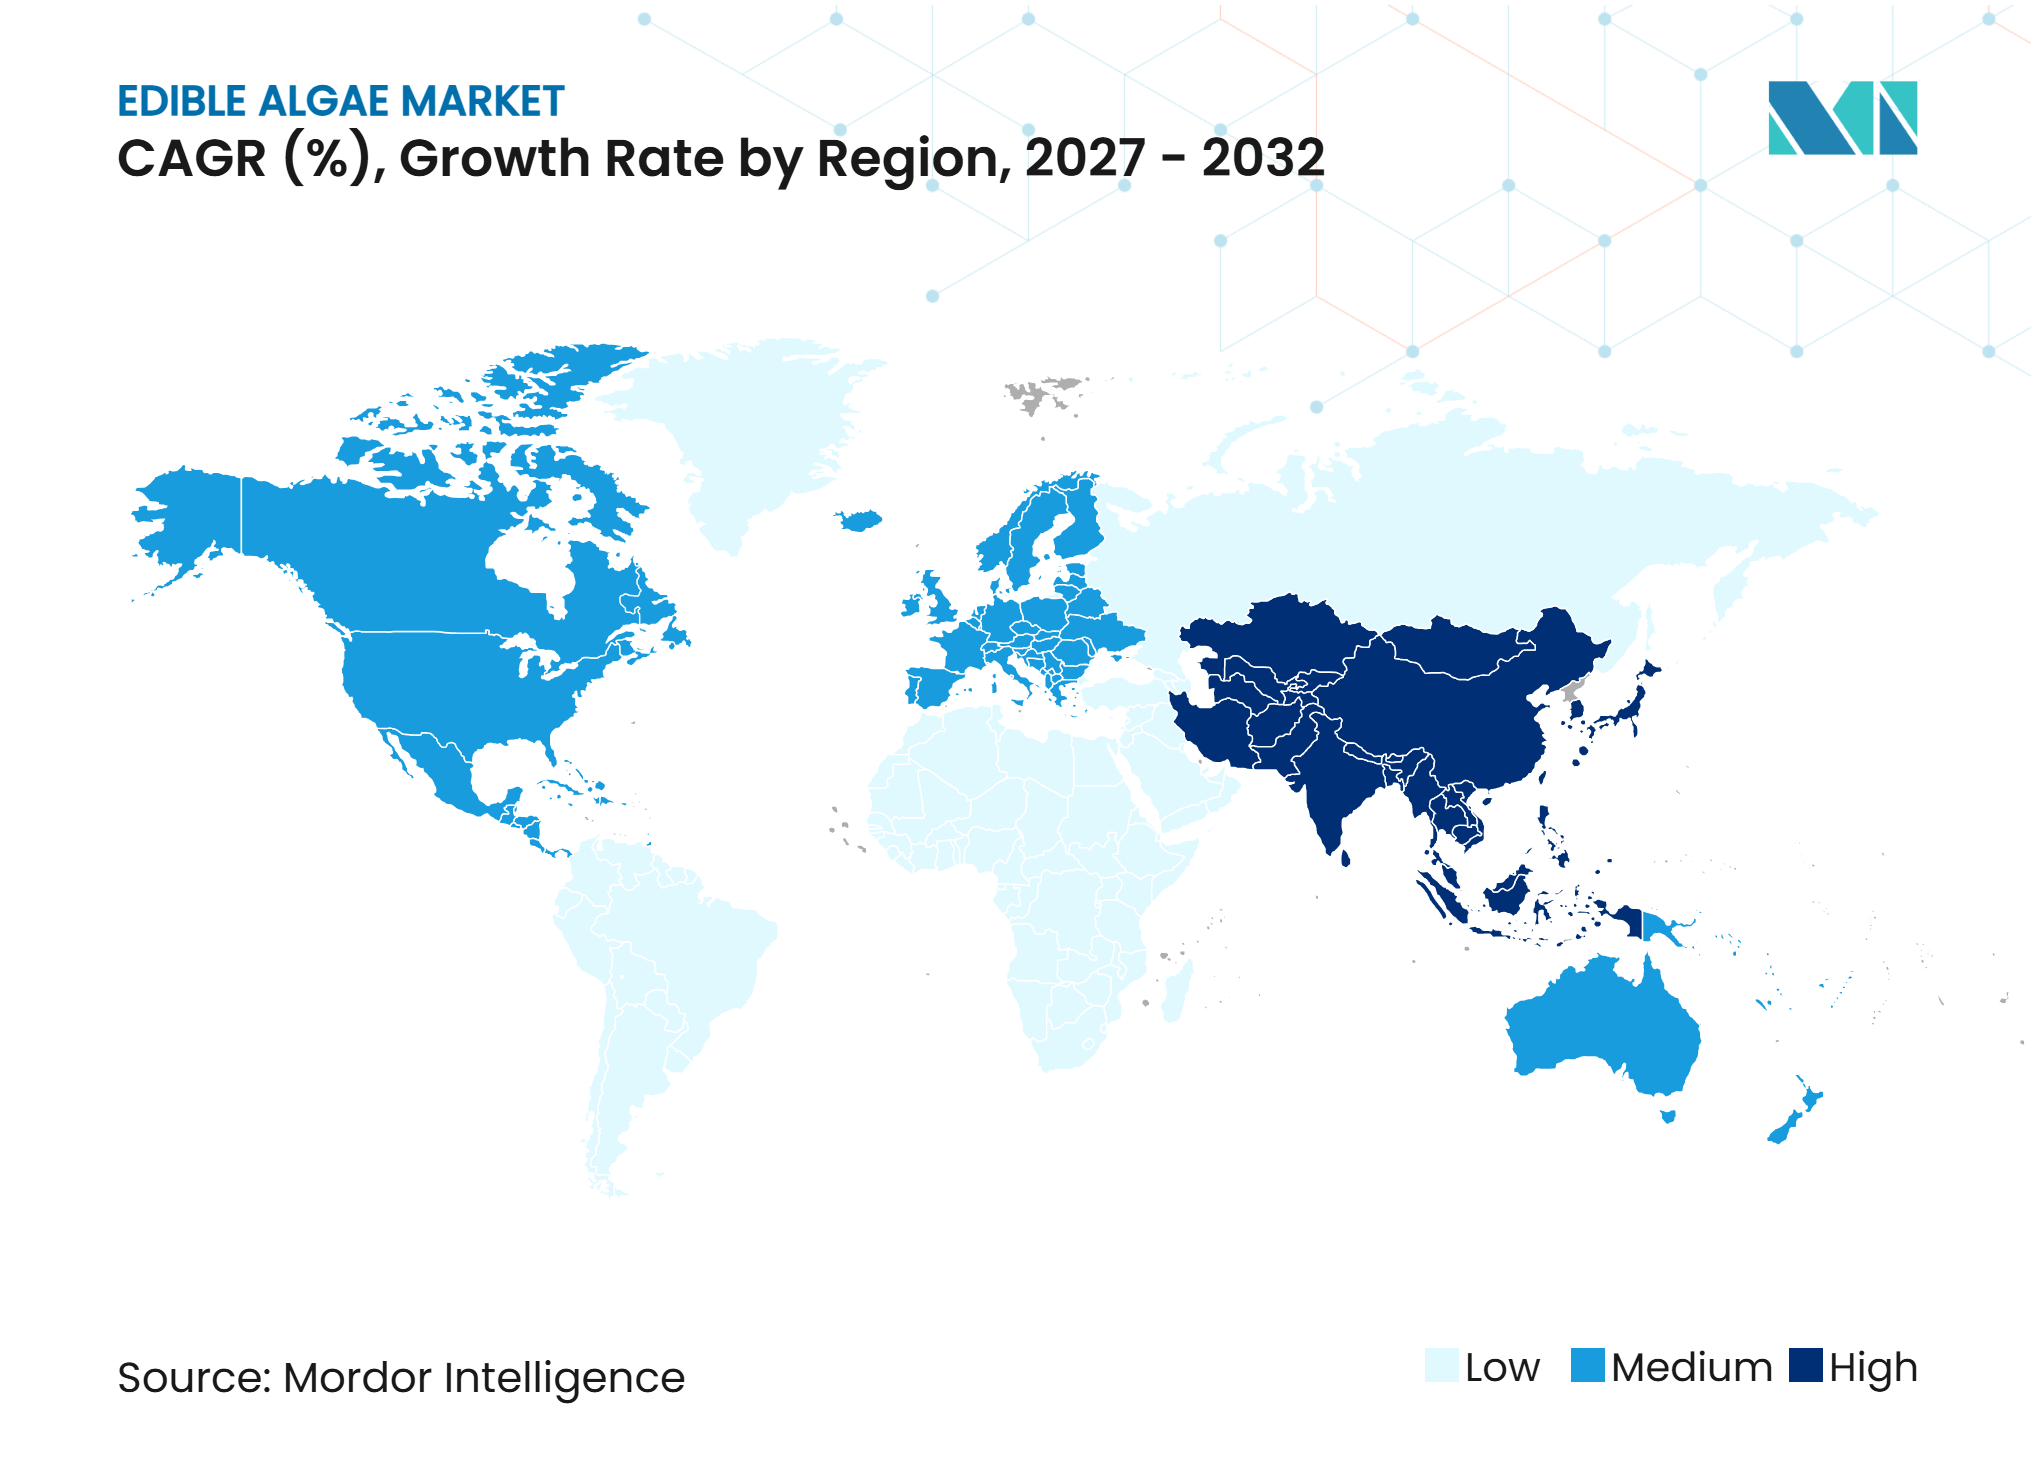
- 地域別では、北米が2026年に37.89%のシェアで食用藻類市場を支配し、アジア太平洋地域は2027年から2032年にかけて最も速いCAGR 8.68%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 栄養価の高い食品に対する消費者需要の高まり | +1.8% | 世界全体 | 中期(2~4年) |
| 代替タンパク質原料の採用拡大 | +1.5% | 北米および欧州連合での初期成長を伴うグローバル展開 | 中期(2~4年) |
| 食品加工における藻類由来ハイドロコロイドの利用拡大 | +1.2% | アジア太平洋地域および欧州連合が主導するグローバル展開 | 長期(4年以上) |
| 天然食用色素およびクリーンラベル原料への需要 | +0.9% | 北米および欧州連合 | 短期(2年以内) |
| 海藻養殖・加工インフラへの政府投資 | +0.8% | アア太平洋、南アジア、サハラ以南アフリカ | 中期(2~4年) |
| 高度な微細藻類養殖技術の開発 | +1.0% | 世界全体(アジア太平洋および北米での早期採用) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
栄養価の高い食品に対する消費者需要の高まり
栄養豊富な食品に対する消費者の嗜好の高まりが、タンパク質、食物繊維、ビタミン、ミネラル、アミノ酸などの必須栄養素の代替供給源として食用藻類の採用を促進しています。食品メーカーは、海苔、わかめ、昆布などの海藻や、スピルリナ、クロレラなどの微細藻類を、スナック、飲料、強化食品、栄養製剤に取り入れています。2025年4月、インドの水産・畜産・酪農省は、海藻のビタミン、ミネラル、アミノ酸含有量を含む栄養組成を強調し、栄養豊富な食料資源としての可能性を認めました[1]。さらに、2026年7月、欧州委員会は海藻と微細藻類の栄養上の貢献、特にタンパク質、ミネラル、脂肪酸の含有量、および日常的な食品への応用を強調しました[2]。これらの動向は食用藻類の栄養面でのポジショニングを強化し、食品・飲料用途での採用を支援しています。
代替タンパク質原料の採用拡大
代替タンパク質源への需要の高まりが、食品製剤への食用藻類の取り込みを促進しており、メーカーは従来の動物性・植物性タンパク質源を超えてタンパク質原料を多様化しています。微細藻類、特にスピルリナとクロレラは、高いタンパク質含有量と必須アミノ酸を持ち、プロテインパウダー、強化飲料、栄養バー、植物性食品製剤に適しています。藻類ベースのタンパク質は、食品メーカーが独自の機能的・栄養的特性を持つ特化した栄養製品を開発することも可能にします。食品加工における微細藻類の汎用性と、多様化するタンパク質源への関心の高まりが、世界の食用藻類市場における商業的可能性を強化しています。
食品加工における藻類由来ハイドロコロイドの利用拡大
食品製造における天然ハイドロコロイドの利用拡大が、食用藻類、特に寒天、カラギーナン、アルギン酸の主要供給源である紅藻類と褐藻類への需要を促進しています。これらの藻類由来原料は、乳製品、菓子類、ベーカリー製品、ソース、加工食品においてゲル化剤、増粘剤、乳化剤、安定剤として機能します。メーカーがテクスチャー、一貫性、保存安定性を向上させるのに役立ちます。その機能的汎用性と多様な食品製剤との適合性が、食品加工業者に海藻由来原料をより幅広い包装・加工食品に取り入れることを促し、食用藻類への商業的需要を強化しています。
天然食用色素およびクリーンラベル原料への需要
天然由来の食用色素とクリーンラベル原料に対する消費者の嗜好の高まりが、合成着色料の代替として食用微細藻類、特にスピルリナの採用を促進しています。スピルリナにはフィコシアニンという天然の青色色素が含まれており、飲料、菓子類、乳製品、冷凍デザート、その他の食品製剤に使用されています。食品メーカーは、認識しやすい天然由来原料への消費者需要を満たしながら製品の外観を向上させるために、藻類由来色素を取り入れています。2026年2月、米国食品医薬品局(FDA)は、特定の制限を条件として、人間用食品における着色料添加物としてのスピルリナ抽出物の許可使用を拡大する最終命令を発行しました[3]。この規制上の進展は、より幅広い食品用途にわたるスピルリナ由来色素の使用を支援すると期待されています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 海藻における重金属および汚染物質蓄積のリスク | -0.5% | 世界全体(欧州連合および北米で最も懸念が高い) | 短期(2年以内) |
| 高い生産コストとエネルギー集約的な微細藻類養殖 | -0.7% | 世界全体 | 中期(2~4年) |
| 長期にわたる食品承認手続きと規制上の制限 | -0.4% | 北米および欧州連合 | 中期(2~4年) |
| 独特の味、臭い、テクスチャーによる消費者受容の限界 | -0.4% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
海藻における重金属および汚染物質蓄積のリスク
海藻が周囲の海洋環境から物質を吸収・蓄積する能力は、食用藻類生産者と食品メーカーに食品安全上の課題をもたらします。特定の海藻種は、種の特性、養殖場所、水質によって、ヒ素、カドミウム、鉛、水銀などの重金属や汚染物質を蓄積する可能性があります。これらの物質の過剰な濃度は健康リスクをもたらし、汚染された海藻の人間消費への適合性を制限する可能性があります。生産者は食品安全要件を遵守するために、厳格な品質検査、モニタリング、トレーサビリティ、加工管理を実施しなければなりません。これらの追加的な品質保証措置は生産コストを増加させ、食品用途における特定の海藻種の商業的入手可能性を限する可能性があります。
高い生産コストとエネルギー集約的な微細藻類養殖
商業的な微細藻類生産には、養殖インフラ、栄養素供給、水管理、温度調節、収穫、バイオマス処理のための多大な設備投資と運営費が必要です。閉鎖型フォトバイオリアクターシステムは、最適な藻類成長条件を維持するために専門的な設備と継続的なモニタリングを必要とします。脱水、乾燥、抽出プロセスはさらにエネルギー消費と加工コストを増加させます。さらに、生産者は一貫したバイオマス品質と生産収率を維持するために技術的専門知識と管理された養殖環境を必要とします。これらのコスト集約的な要件は藻類由来原料の最終価格を引き上げ、特に価格に敏感な市場において、従来のタンパク質源、合成食品添加物、その他の確立された食品原料に対する競争力を低下させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
微細藻類がリード、大型藻類は特定用途で急成長微細藻類は2026年の食用藻類市場において59.18%を占めました。スピルリナとクロレラは栄養補助食品と食品強化用途において確立れた需要を持っています。スピルリナは乾燥バイオマス重量の50%から70%のタンパク質を含み、タンパク質強化食品製剤において価値ある原料となっています。クロレラは日本、台湾、韓国で強い存在感を持ち、飲料、パスタ、ベーカリー製品への使用が増加しています。ヘマトコッカス・プルビアリスから得られるアスタキサンチンは、プレミアム抗酸化サプリメントおよびスキンケア用途として機能します。さらに、微細藻類はパウダー、液体、エキス形態で入手可能であり、幅広い栄養・機能性食品への取り込みを支援しています。
大型藻類は2032年までCAGR 8.31%で成長すると予測されています。カラギーナン、アルギン酸、寒天への需要が食用藻類市場の大型藻類セグメントを支えています。メーカーはこれらの原料を植物性乳製品・肉代替品のテクスチャライザーとして使用しています。韓国は2025年に能力支援を拡大し、珍島郡が10本の乾燥海藻生産ラインを設立するための投資協定に署名しました。この拡大は国内需要と輸出需要の両方を対象としています。さらに、海苔、わかめ、昆布などの食海藻品種の入手可能性が、スナック、スープ、調味料、即席食品への使用を支援しています。


供給源別:
海水が支配、淡水は技術革新で成長海水藻類は2026年の食用藻類市場において66.16%を占めました。海洋養殖場は褐藻および紅藻の大型藻類の主要な供給源として機能し、多くの開放型池スピルリナ生産システムを支えています。コンブ、ワカメ、ノリ、およびカラギーナン生産用のカッパフィカスは海洋栽培に依存しています。沿岸生産はアジア、欧州、南北アメリカ全域において中的な役割を担い続けています。インドでは、プラダン・マントリ・マッツャ・サンパダ・ヨジャナが海藻栽培の支援を継続しました。さらに、確立された沿岸収穫ネットワークおよび加工施設が、食品原料、栄養製品、および産業用途向けの海洋藻類の商業的供給を支えています。
淡水藻類は2032年までCAGR 8.42%で成長すると予測されています。閉鎖型フォトバイオリアクターシステムは海水に関連する汚染物質への暴露を防ぐことができ、デリケートな用途において淡水生産者に食品安全上の優位性をもたらします。閉鎖型システムは内陸地域の需要センター近くでも稼働可能であり、微細藻類原料の商業的リーチを拡大します。そのため、食用藻類市場は、より厳格な仕様が高い生産コストを正当化する製品において淡水システムへの依存を高める可能性があります。さらに、管理された栽培環境により、生産者はバイオマス組成をより安定的に維持し、特化した食品およびサプリメント製剤向けの生産計画を改善することができます。
用途別:
食品・飲料が収益を支え、サプリメントが最速成長を牽引食品・飲料は2026年の食用藻類市場において41.13%を占めまし。このセグメントは、安定性、封入、テクスチャー、およびゲル形成特性を提供する大型藻類由来のハイドロコロイドに依存しています。カラギーナンは乳製品および乳製品代替品に使用され、アルギン酸塩はコーティング、ドレッシング、および飲料用途を支えています。寒天は菓子製品やビーガンゲルにおいてゼラチンの代替として使用できます。ノリやワカメなどの全海藻原料もスナック食品において注目を集めています。フコイダンおよびウルバンは、パーソナルケアおよび化粧品における藻類原料の使用を支えています。水産養殖活動の成長に伴い、動物飼料セグメントからの需要も増加しています。
栄養補助食品は2032年までCAGR 8.21%で拡大すると予測されています。発酵によって生産される藻類由来のドコサヘキサエン酸(DHA)は、特に海洋原材料の供給が不安定な場合に、サプリメントブランドに魚油の代替手段を提供します。Corbion N.V.およびDSM-Firmenichは藻類由来DHA原料の確立されたサプライヤーです。2025年、Corbion N.V.はKuehnle AgroSystemsとのパートナーシップを締結し、従属栄養藻類の発酵を通じた天然アスタキサンチンの開発に取り組みました。この契約により、発酵の潜在的な用途が生産以外にも拡大されました。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米
北米は2026年に37.89%の市場シェアを占め、食用藻類市場を支配しました。米国とカナダにおける海藻ベース食品、栄養補助食品、藻類由来原料への確立された需要がこの地位を支えています。同地域は、栄養豊富な食品への消費者関心の高まり、栄養製品におけるスピルリナとクロレラの用途拡大、および確立された食品加工・流通インフラの恩恵を受けています。米国はまた、特にアラスカ、メイン州、太平洋岸北西部において国内海藻養殖産業を発展させています。
アジア太平洋
アジア太平洋は2027年~2032年のCAGR 8.68%で市場において最も速い成長を記録すると予測されています。中国、日本、韓国、インドネシアにおける確立された海藻消費パターン、大規模養殖、および拡大する食品加工産業がこの成長を支えています。同地域は、海苔、わかめ、昆布、のりなどの食用海藻品種の日常食品への伝統的な使用、ならびに栄養製品におけるスピルリナとクロレラの商業的利用の拡大から恩恵を受けています。さらに、同地域の確立された海藻生産基盤が原料の入手可能性を向上させ、アジア太平洋全体での食用藻類用途の拡大を支援しています。
欧州、南米、中東・アフリカ
欧州の食用藻類市場は、持続可能な水産養殖への投資増加、代替食品原料への関心の高まり、フランス、ドイツ、スペイン、アイルランド、オランダなどの主要経済国における藻類ベース食品用途の開発によって支えられています。南米では、食用藻類市場はチリとブラジルにおける確立された海藻生産活動、海洋ベース食料資源への関心の高まり、および付加価値藻類製品開発の機会によって支えられています。モロッコは、食品、動物栄養、化粧品、医薬品用途に焦点を当てた水産養殖投資とイニシアチブを通じて海藻養殖業を発展させています。
競合環境
市場集中度
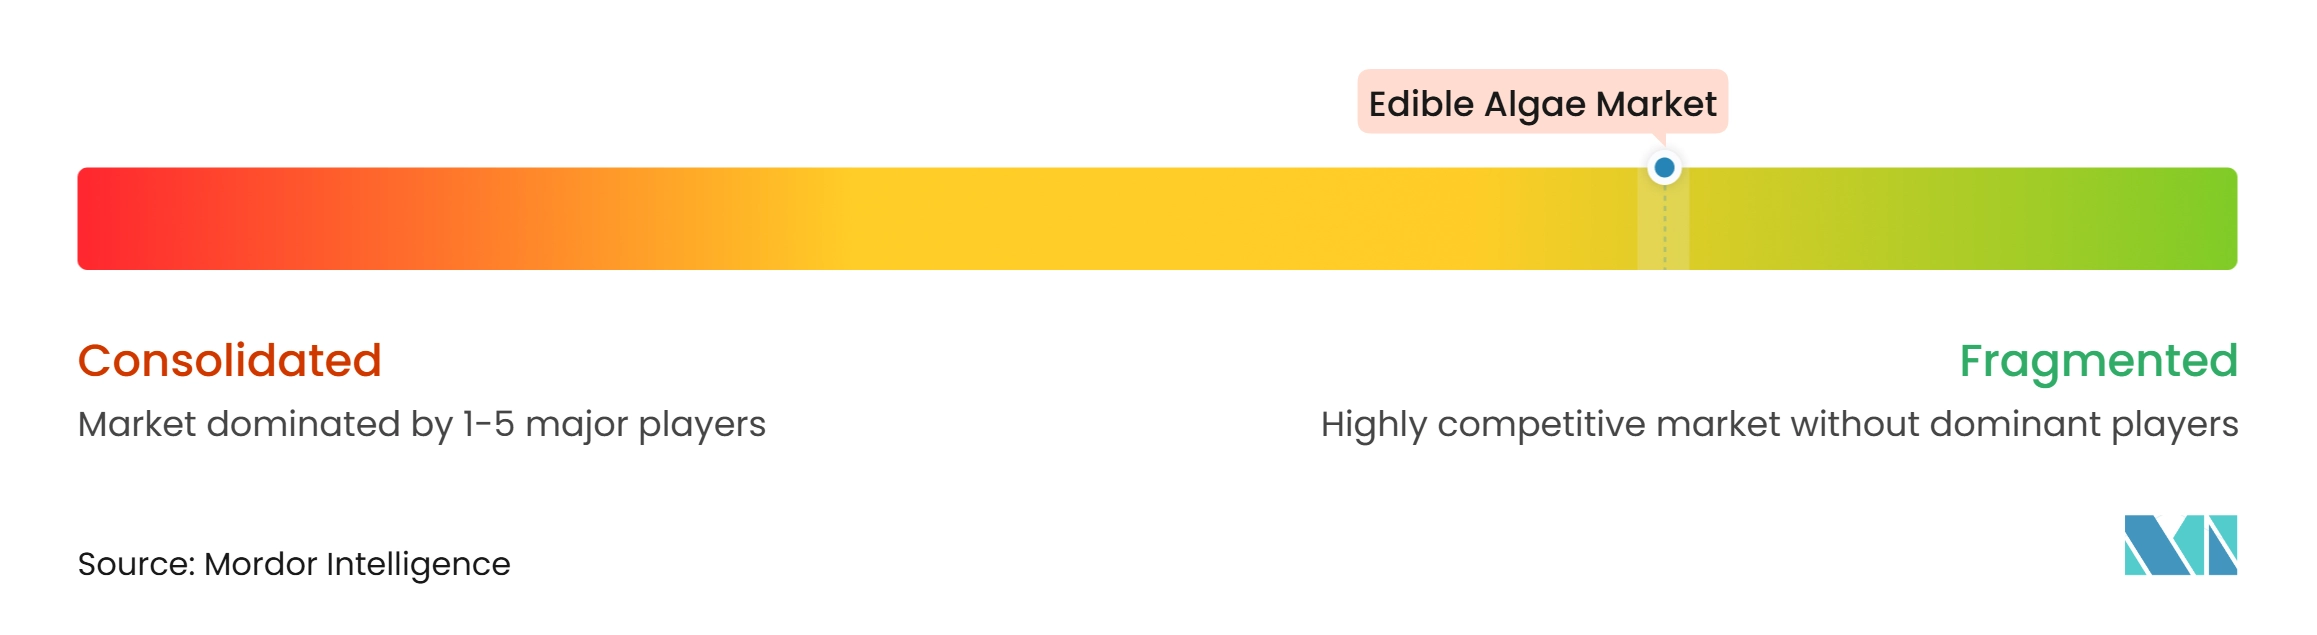
食用藻類市場はバリューチェーン全体にわたる深い専門化を反映して断片化しています。栽培に特化した企業が抽出プロセスを管理することはほとんどなく、原料生産者が小売ブランドを所有することも稀です。この構造はパートナーシップ集約型のエコシステムを生み出しており、垂直統合は例外的な存在にとどまっています。競争環境には、Cyanotech Corporation、DIC Corporation、Corbion N.V.、Roquette Frèresなどの微細藻類専門企業が含まれます。DSM-Firmenich、BASF SE、Cargill, Incorporatedなどの多角化企業は、発酵技術とグローバル流通ネットワークが防御可能な競争優位性を生み出すプレミアム原料セグメントで事業を展開しています。
Corbion N.V.は発酵ベースの微細藻類原料、特に藻類由来オメガ3 DHAに特化しています。Algaia S.A.は食品、パーソナルケア、および医薬品用途向けの褐藻由来アルギン酸塩を開発しています。これらの企業は、原料の機能性、製剤の専門知識、供給の信性、および用途特化型藻類ソリューションの開発を基盤として競争しています。
アジアおよび欧州の生産者も、専門的な栽培、栄養製品、および国際的な原料流通を通じて競争環境に貢献しています。Far East Bio-Tec Co., Ltd.(FEBICO)、Sun Chlorella Corporation、およびEID Parry (India) Limitedは、有機スピルリナ、クロレラパウダー、タブレット、エキス、および栄養補助食品などの製品を提供しています。これらの企業の競争上のポジショニングは、栽培の専門知識、製品品質認証、専門的な加工能力、および国際市場における確立された流通ネットワークによって支えられています。
食用藻類産業リーダー
-
Cyanotech Corporation
-
DIC Corporation
-
Roquette Frères
-
Corbion N.V.
-
BASF SE
- 注:主要企業の掲載順は順位を示すものではありません。
食用藻類市場 このレポートでカバーされる企業
- Cyanotech Corporation
- DIC Corporation
- Corbion N.V.
- Roquette Frères
- EID Parry (India) Limited
- Far East Bio-Tec Co., Ltd.
- Sun Chlorella Corporation
- Algaia S.A.
- Acadian Seaplants Limited
- Gelymar S.A.
- Cargill, Incorporated
- CP Kelco U.S., Inc.
- BASF SE
- DSM-Firmenich
- Cellana Inc.
- Algatech Ltd.
- Microphyt
- Phycom B.V.
- Allmicroalgae Natural Products S.A.
- Yunnan Green A Biological Project Co., Ltd.
最近の産業開発事情 食用藻類市場
- 2026年3月:Brevelは、独自の照明発酵技術を使用して製造されたクリーンラベルのクロレラ原料「Purallis」を発表しました。
- 2026年3月:Marine Biologicsは、食品・飲料製剤においてタンパク質、繊維、ミネラル、脂肪を安定化させる単一原料の海藻パウダー「SeaTex」を発表しました。
- 2025年11月:Roquette Frèresは植物ケア部門を拡大・リブランドして「Agriscience」とし、買収したIFF Pharma Solutionsポートフォリオを統合しまし。拡大した部門には、海藻ベースのScogin®作物栄養ブランド、セルロース系ソリューション、および従来の植物ベース製品が含まれます。
- 2025年4月:Acadian Seaplants Limitedは、関税、為替レートの影響、および輸送コストの上昇を理由に、メイン州ジョーンズボロでの事業を閉鎖しました。
世界の食用藻類市場レポートの調査範囲
食用藻類とは、その栄養含有量から食品として使用される、大型藻類(海藻)と微細藻類を含む消費可能な水生生物を指します。食用藻類市場は、製品タイプ、供給源、用途、地域別にセグメント化されています。製品タイプ別では、市場は大型藻類と微細藻類にセグメント化されています。供給源別では、市場は淡水と海水にセグメント化されています。用途別では、市場は食品・飲料、パーソナルケア・化粧品、栄養補助食品、飼料、医薬品、その他の用途にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカに分類されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 大型藻類 |
| 微細藻類 |
| 淡水 |
| 海水 |
| 食品・飲料 |
| パーソナルケア・化粧品 |
| 栄養補助食品 |
| 飼料 |
| 医薬品 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| ポーランド | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| タイ | |
| インドネシア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| アラブ首長国連邦 | |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| その他の中東・アフリカ |
| 製品タイプ別 | 大型藻類 | |
| 微細藻類 | ||
| 供給源別 | 淡水 | |
| 海水 | ||
| 用途別 | 食品・飲料 | |
| パーソナルケア・化粧品 | ||
| 栄養補助食品 | ||
| 飼料 | ||
| 医薬品 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| ポーランド | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| タイ | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| アラブ首長国連邦 | ||
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
食用藻類市場の現在の規模と将来の成長見通しはどのようなものですか?
食用藻類市場は2026年に46.2億米ドルと評価され、2027年には49.4億米ドルに達すると推定されています。市場は2032年までに69.7億米ドルに成長し、2027年~2032年のCAGRは7.14%を記録すると予測されています。
2026年の食用藻類市場において最大のシェアを占めた製品タイプはどれですか?
微細藻類は2026年において最大の製品タイプセグメントであり、食用藻類市場の59.18%を占めました。
2026年の食用藻類市場において支配的な供給源セグメントはどれですか?
海水は2026年において主要な供給源セグメントであり、市場シェアの66.16%を占めました。
2026年の食用藻類市場において最大のシェアを占めた途はどれですか?
食品・飲料は2026年において最大の用途セグメントであり、市場の41.13%を占めました。
2026年の食用藻類市場において支配的な地域はどこですか?
北米は2026年において市場を支配し、総市場シェアの37.89%を占めました。