
Tamaño y participación del mercado de algas comestibles
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.94 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.97 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.14 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de algas comestibles por Mordor Intelligence
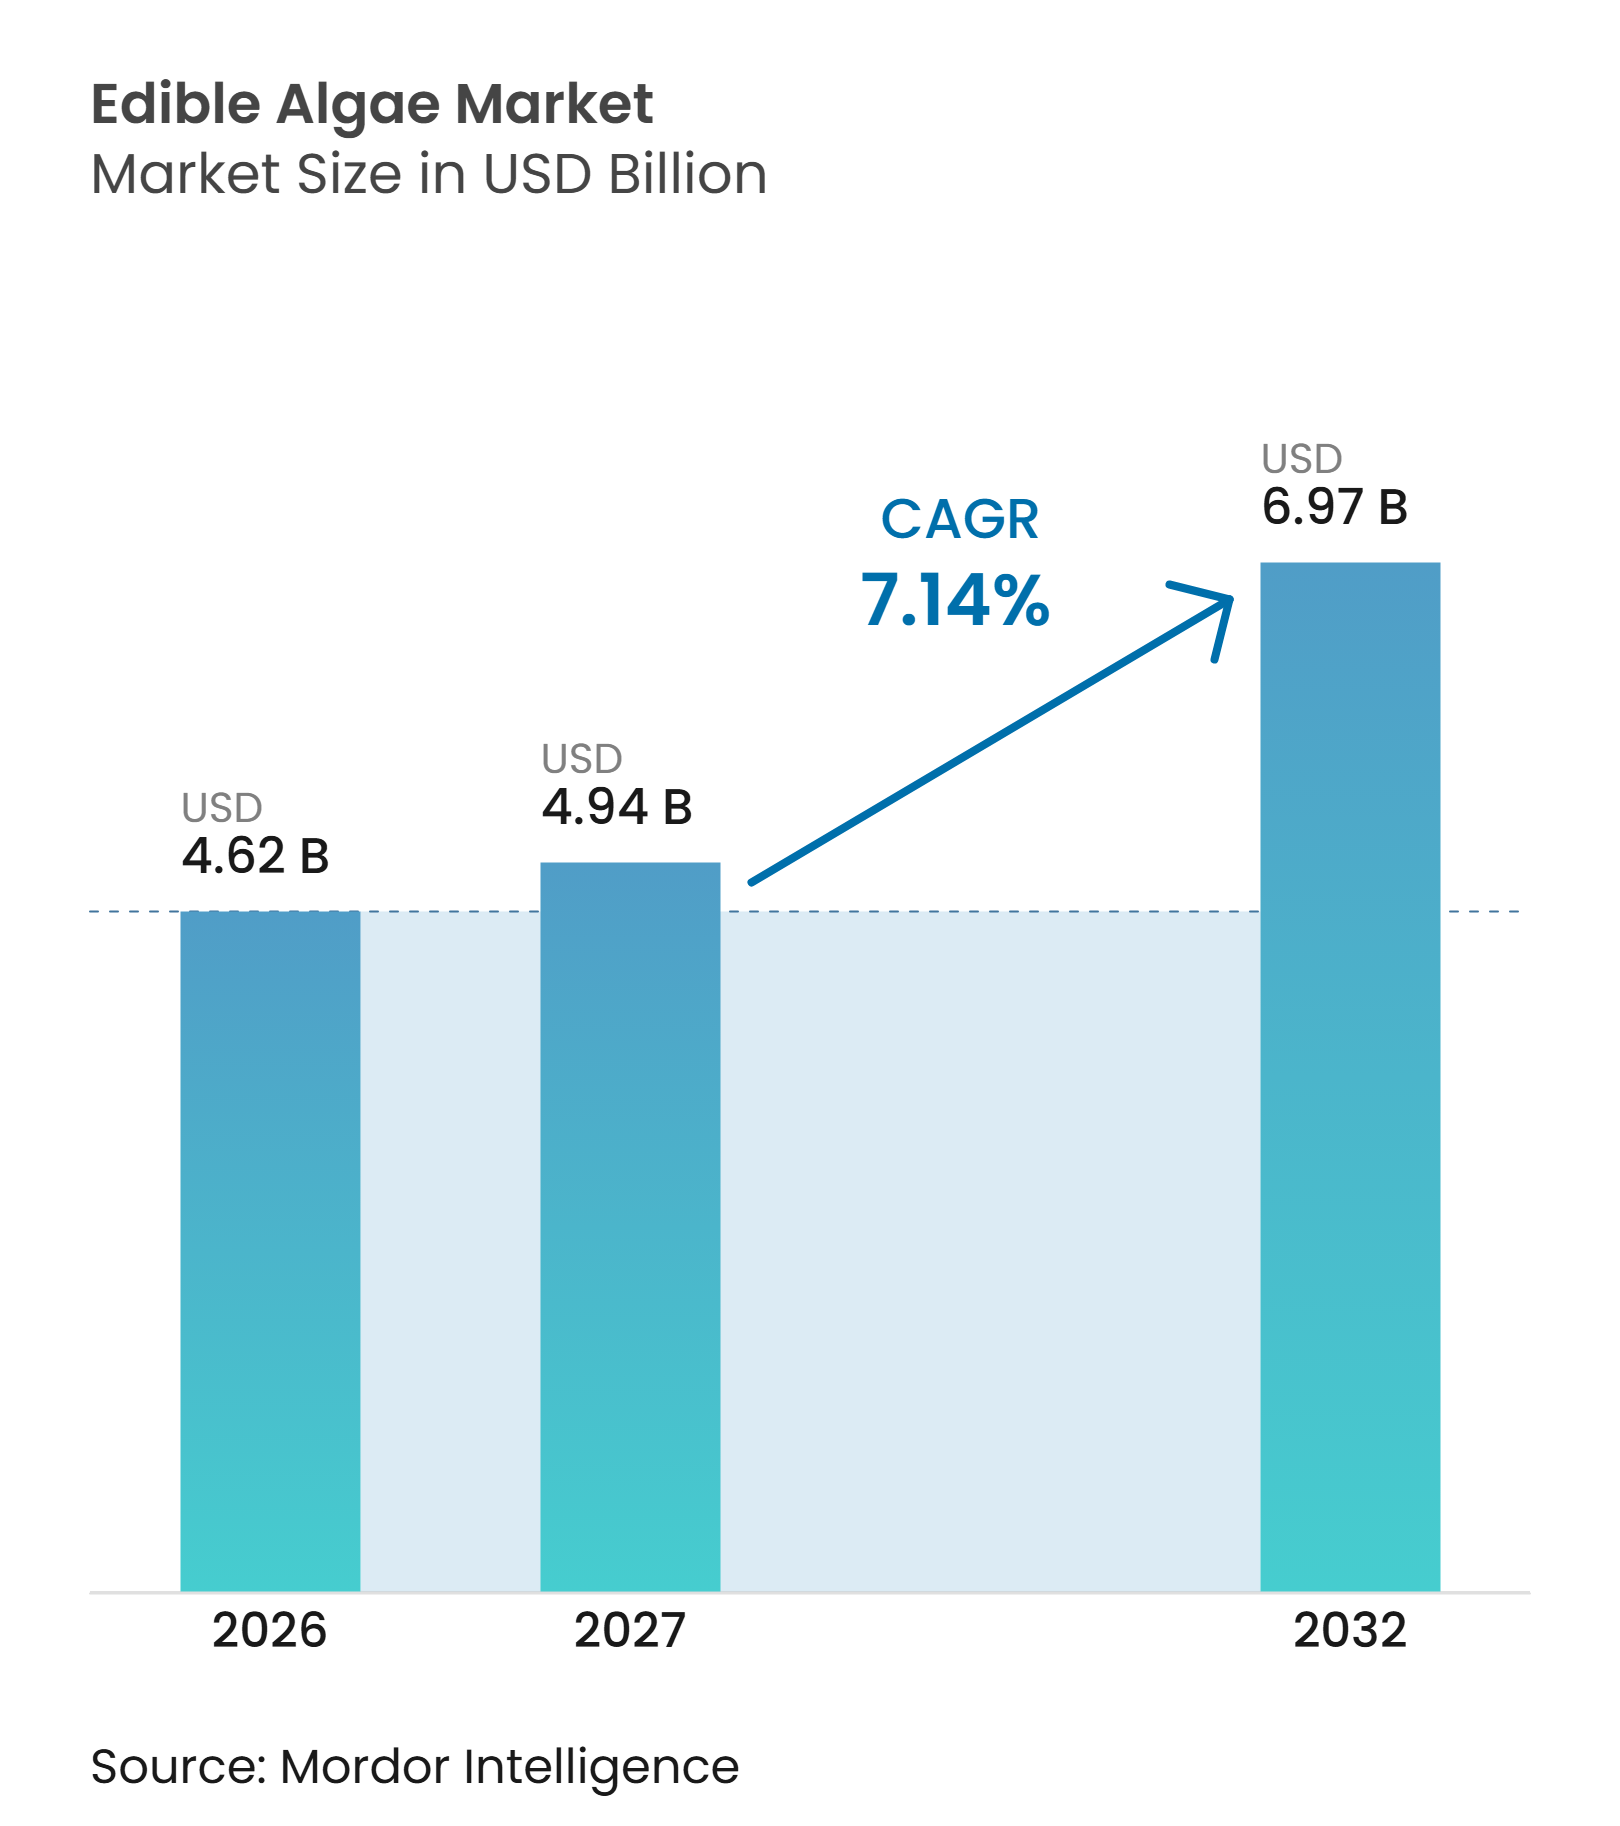
El tamaño del mercado de algas comestibles fue valorado en 4,62 mil millones de USD en 2026 y se estima que crecerá desde 4,94 mil millones de USD en 2027 hasta alcanzar los 6,97 mil millones de USD para 2032, a una CAGR del 7,14% durante el período de pronóstico (2027-2032). El mercado de algas comestibles está evolucionando hacia ingredientes que combinan proteínas, hidrocoloides, pigmentos y ácidos grasos omega-3 en una única plataforma de producción. Los fabricantes de alimentos buscan cada vez más insumos que no dependan de tierras cultivables ni de riego con agua dulce. Las medidas regulatorias dirigidas a los colorantes alimentarios sintéticos están ampliando el papel comercial de los pigmentos derivados de algas. Los programas de cultivo respaldados por el gobierno también están aumentando la capacidad de suministro en las regiones costeras. Sin embargo, el mercado de algas comestibles sigue siendo fragmentado, ya que empresas independientes suelen gestionar el cultivo, la extracción, la formulación y la fabricación de productos terminados.
Conclusiones clave del informe
- Por tipo de producto, las microalgas representaron el 59,18% de la cuota del mercado de algas comestibles en 2026, mientras que se prevé que las macroalgas registren la CAGR más rápida del 8,31% durante 2027-2032.
- Por fuente, el agua marina representó la mayor cuota de mercado del 66,16% en 2026, mientras que se prevé que el agua dulce se expanda a la CAGR más rápida del 8,42% durante 2027-2032.
- Por aplicación, los alimentos y bebidas lideraron el mercado mundial de algas comestibles con una cuota del 41,13% en 2026, mientras que se proyecta que los suplementos dietéticos registren la CAGR más rápida del 8,21% durante 2027-2032.
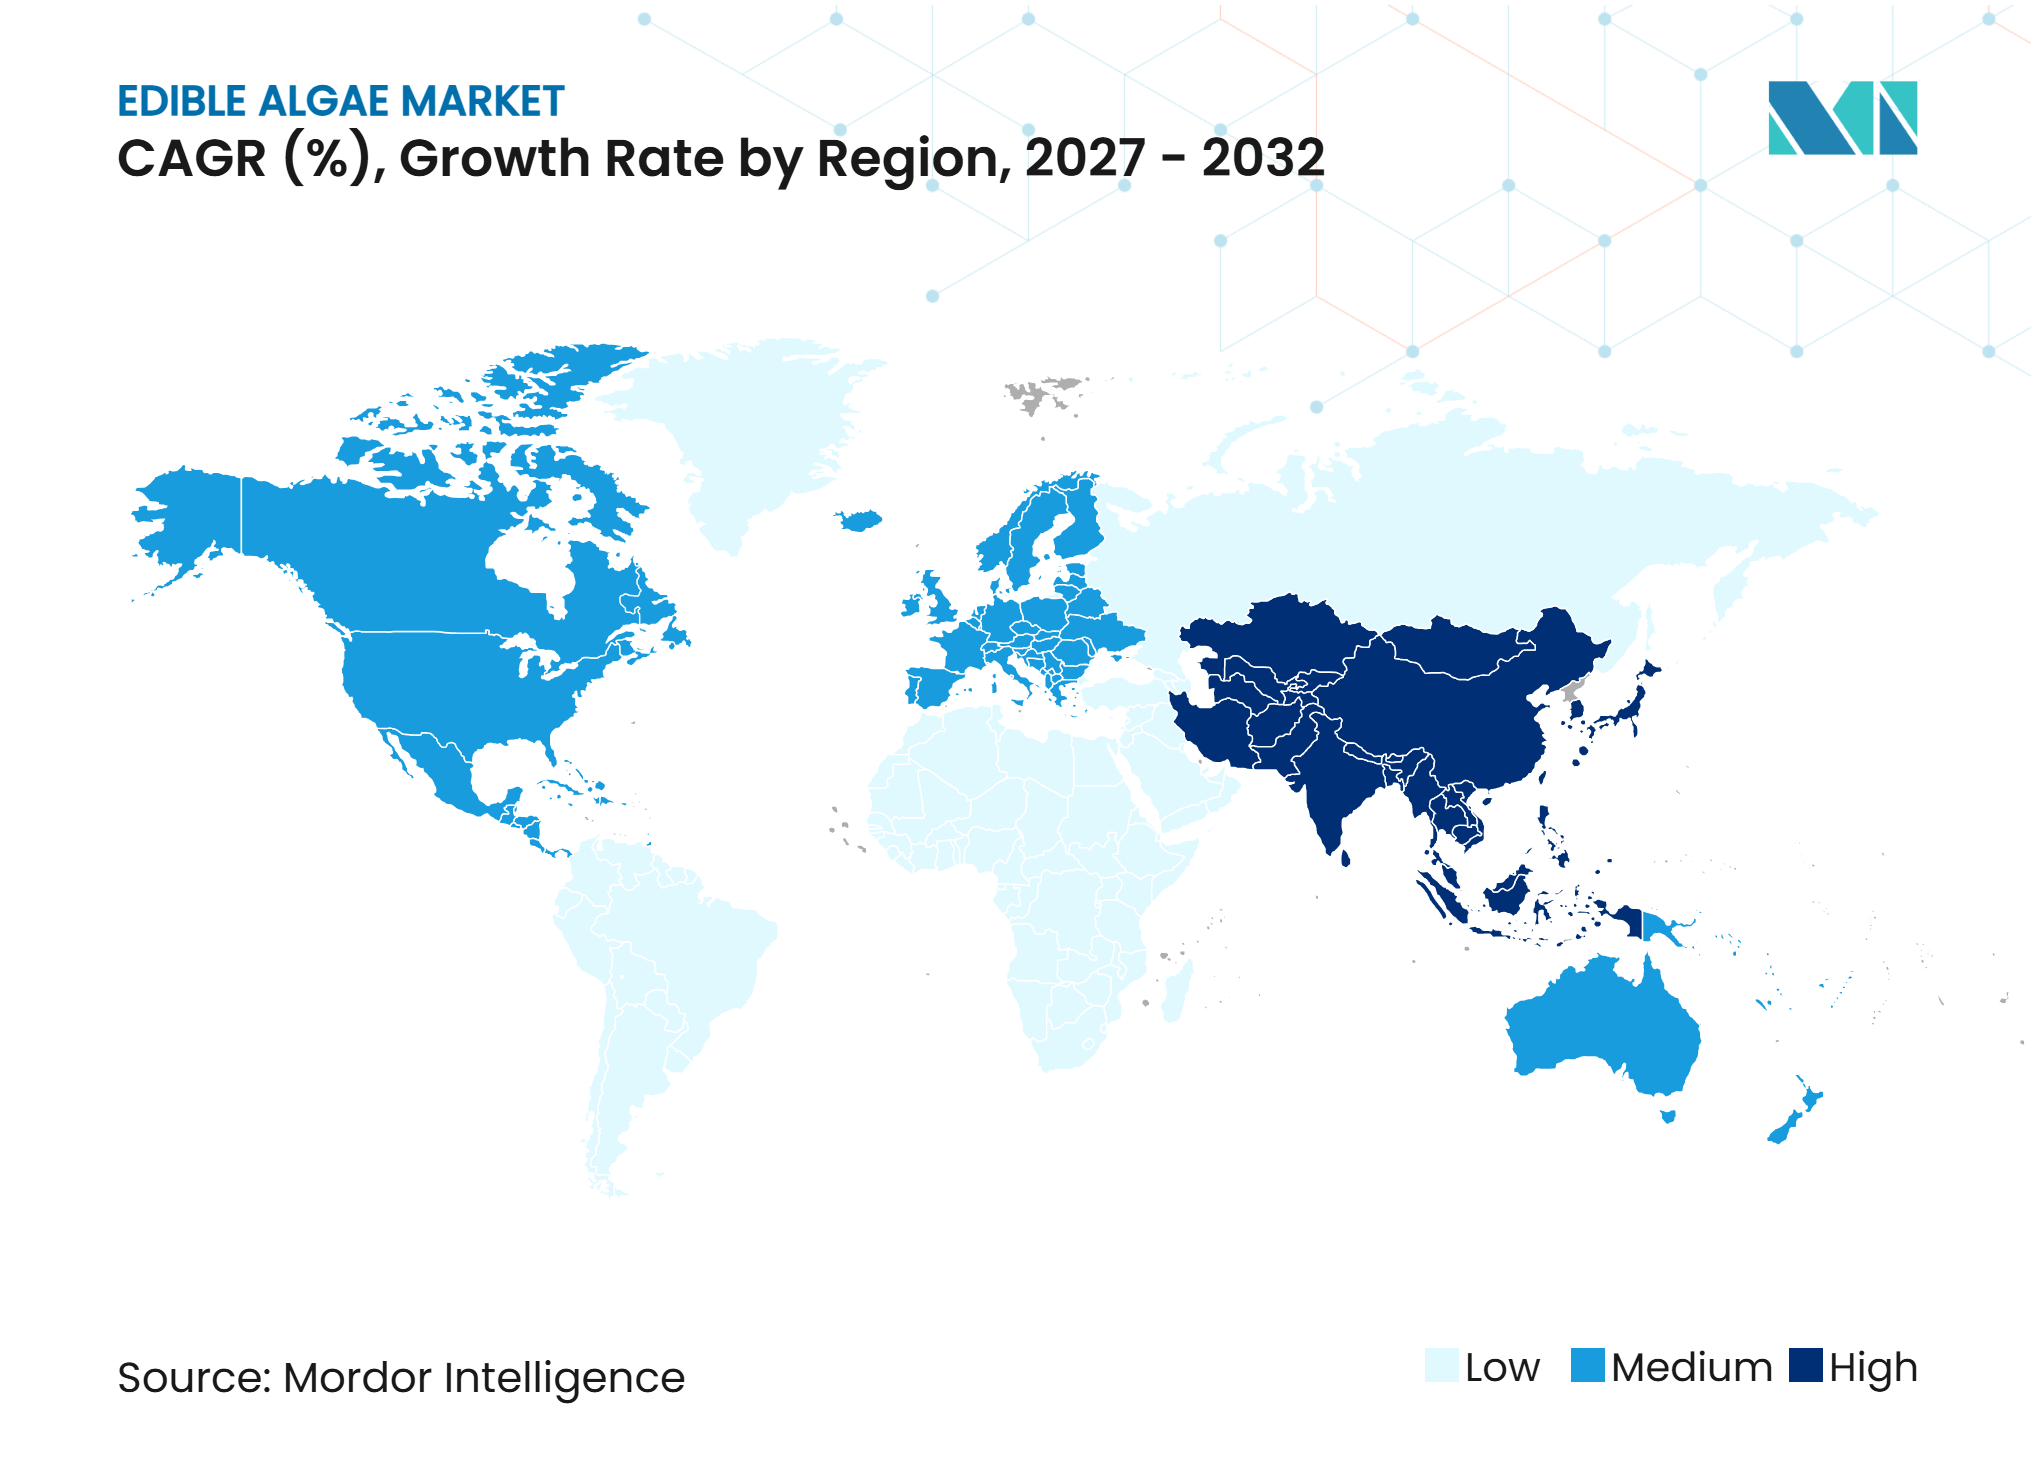
- Por geografía, América del Norte dominó el mercado de algas comestibles con una cuota del 37,89% en 2026, mientras que se prevé que Asia-Pacífico registre la CAGR más rápida del 8,68% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de los consumidores de productos alimenticios ricos en nutrientes | +1.8% | Global | Mediano plazo (2-4 años) |
| Creciente adopción de ingredientes proteicos alternativos | +1.5% | Global, con ganancias tempranas en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Uso creciente de hidrocoloides derivados de algas en el procesamiento de alimentos | +1.2% | Global, liderado por Asia-Pacífico y la Unión Europea | Largo plazo (≥ 4 años) |
| Demanda de colorantes alimentarios naturales e ingredientes de etiqueta limpia | +0.9% | América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Inversiones gubernamentales en infraestructura de cultivo y procesamiento de algas marinas | +0.8% | Asia-Pacífico, Asia del Sur, África subsahariana | Mediano plazo (2-4 años) |
| Desarrollo de tecnologías y cultivo avanzado de microalgas | +1.0% | Global, con adopción temprana en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de los consumidores de productos alimenticios ricos en nutrientes
La creciente preferencia de los consumidores por productos alimenticios ricos en nutrientes está impulsando la adopción de algas comestibles como fuente alternativa de nutrientes esenciales, incluidas proteínas, fibra dietética, vitaminas, minerales y aminoácidos. Los fabricantes de alimentos están incorporando algas marinas, como nori, wakame y kelp, y microalgas, como espirulina y chlorella, en aperitivos, bebidas, alimentos fortificados y formulaciones nutricionales. En abril de 2025, el Ministerio de Pesca, Ganadería y Producción Láctea de India destacó la composición nutricional de las algas marinas, incluido su contenido de vitaminas, minerales y aminoácidos, reconociendo su potencial como recurso alimentario rico en nutrientesAlgas marinas: una fuente de poder nutricional del océano, pib.gov.in">[1]. Además, en julio de 2026, la Comisión Europea destacó las contribuciones nutricionales de las algas marinas y las microalgas, en particular su contenido de proteínas, minerales y ácidos grasos, así como sus aplicaciones en productos alimenticios cotidianosDel mar al plato, maritime-forum.ec.europa.eu">[2]. Estos avances fortalecieron el posicionamiento nutricional de las algas comestibles y respaldan su adopción en aplicaciones de alimentos y bebidas.
Creciente adopción de ingredientes proteicos alternativos
La creciente demanda de fuentes de proteínas alternativas está impulsando la incorporación de algas comestibles en formulaciones alimentarias, ya que los fabricantes diversifican los ingredientes proteicos más allá de las fuentes convencionales de origen animal y vegetal. Las microalgas, en particular la espirulina y la chlorella, ofrecen un alto contenido proteico y aminoácidos esenciales, lo que las hace adecuadas para polvos proteicos, bebidas fortificadas, barras nutricionales y formulaciones de alimentos de origen vegetal. Las proteínas a base de algas también permiten a los fabricantes de alimentos desarrollar productos nutricionales especializados con propiedades funcionales y nutricionales distintivas. La versatilidad de las microalgas en el procesamiento de alimentos, junto con el creciente interés en fuentes de proteínas diversificadas, está fortaleciendo su potencial comercial en el mercado global de algas comestibles.
Uso creciente de hidrocoloides derivados de algas en el procesamiento de alimentos
El uso creciente de hidrocoloides naturales en la fabricación de alimentos está impulsando la demanda de algas comestibles, en particular macroalgas rojas y pardas, que son fuentes clave de agar, carragenina y alginato. Estos ingredientes derivados de algas actúan como agentes gelificantes, espesantes, emulsionantes y estabilizantes en productos lácteos, confitería, productos de panadería, salsas y alimentos procesados. Ayudan a los fabricantes a mejorar la textura, la consistencia y la estabilidad en almacén. Su versatilidad funcional y compatibilidad con diversas formulaciones alimentarias animan a los procesadores de alimentos a incorporar ingredientes derivados de algas marinas en una gama más amplia de productos alimenticios envasados y procesados, fortaleciendo así la demanda comercial de algas comestibles.
Demanda de colorantes alimentarios naturales e ingredientes de etiqueta limpia
La creciente preferencia de los consumidores por colorantes alimentarios de origen natural e ingredientes de etiqueta limpia está impulsando la adopción de microalgas comestibles, en particular la espirulina, como alternativa a los agentes colorantes sintéticos. La espirulina contiene ficocianina, un pigmento azul natural utilizado en bebidas, confitería, productos lácteos, postres congelados y otras formulaciones alimentarias. Los fabricantes de alimentos están incorporando pigmentos derivados de algas para mejorar la apariencia del producto y satisfacer la demanda de los consumidores de ingredientes reconocibles y de origen natural. En febrero de 2026, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) emitió una orden final que amplía el uso permitido del extracto de espirulina como aditivo colorante en alimentos para consumo humano, sujeto a restricciones específicasListado de aditivos colorantes exentos de certificación; extracto de espirulina, govinfo.gov">[3]. Se espera que este avance regulatorio respalde el uso de pigmentos derivados de espirulina en una gama más amplia de aplicaciones alimentarias.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Riesgo de acumulación de metales pesados y contaminantes en las algas marinas | -0.5% | Global, mayor preocupación en la Unión Europea y América del Norte | Corto plazo (≤ 2 años) |
| Altos costos de producción y cultivo de microalgas con uso intensivo de energía | -0.7% | Global | Mediano plazo (2-4 años) |
| Procedimientos prolongados de aprobación de alimentos y restricciones regulatorias | -0.4% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Aceptación limitada por parte de los consumidores debido al sabor, olor y textura distintivos | -0.4% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de acumulación de metales pesados y contaminantes en las algas marinas
La capacidad de las algas marinas para absorber y acumular sustancias del entorno marino circundante plantea desafíos de seguridad alimentaria para los productores de algas comestibles y los fabricantes de alimentos. Ciertas especies de algas marinas pueden acumular metales pesados y contaminantes, incluidos arsénico, cadmio, plomo y mercurio, dependiendo de las características de la especie, la ubicación del cultivo y la calidad del agua. Las concentraciones excesivas de estas sustancias pueden representar riesgos para la salud y limitar la idoneidad de las algas marinas contaminadas para el consumo humano. Los productores deben implementar controles estrictos de pruebas de calidad, monitoreo, trazabilidad y procesamiento para cumplir con los requisitos de seguridad alimentaria. Estas medidas adicionales de garantía de calidad aumentan los costos de producción y pueden restringir la disponibilidad comercial de ciertas especies de algas marinas para aplicaciones alimentarias.
Altos costos de producción y cultivo de microalgas con uso intensivo de energía
La producción comercial de microalgas requiere una inversión de capital sustancial y gastos operativos para infraestructura de cultivo, suministro de nutrientes, gestión del agua, regulación de temperatura, cosecha y procesamiento de biomasa. Los sistemas de fotobiorreactores cerrados requieren equipos especializados y monitoreo continuo para mantener condiciones óptimas de crecimiento de algas. Los procesos de deshidratación, secado y extracción aumentan aún más el consumo de energía y los costos de procesamiento. Además, los productores requieren experiencia técnica y entornos de cultivo controlados para mantener una calidad de biomasa y rendimientos de producción consistentes. Estos requisitos de alto costo elevan el precio final de los ingredientes derivados de algas, reduciendo su competitividad frente a fuentes de proteínas convencionales, aditivos alimentarios sintéticos y otros ingredientes alimentarios establecidos, particularmente en mercados sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
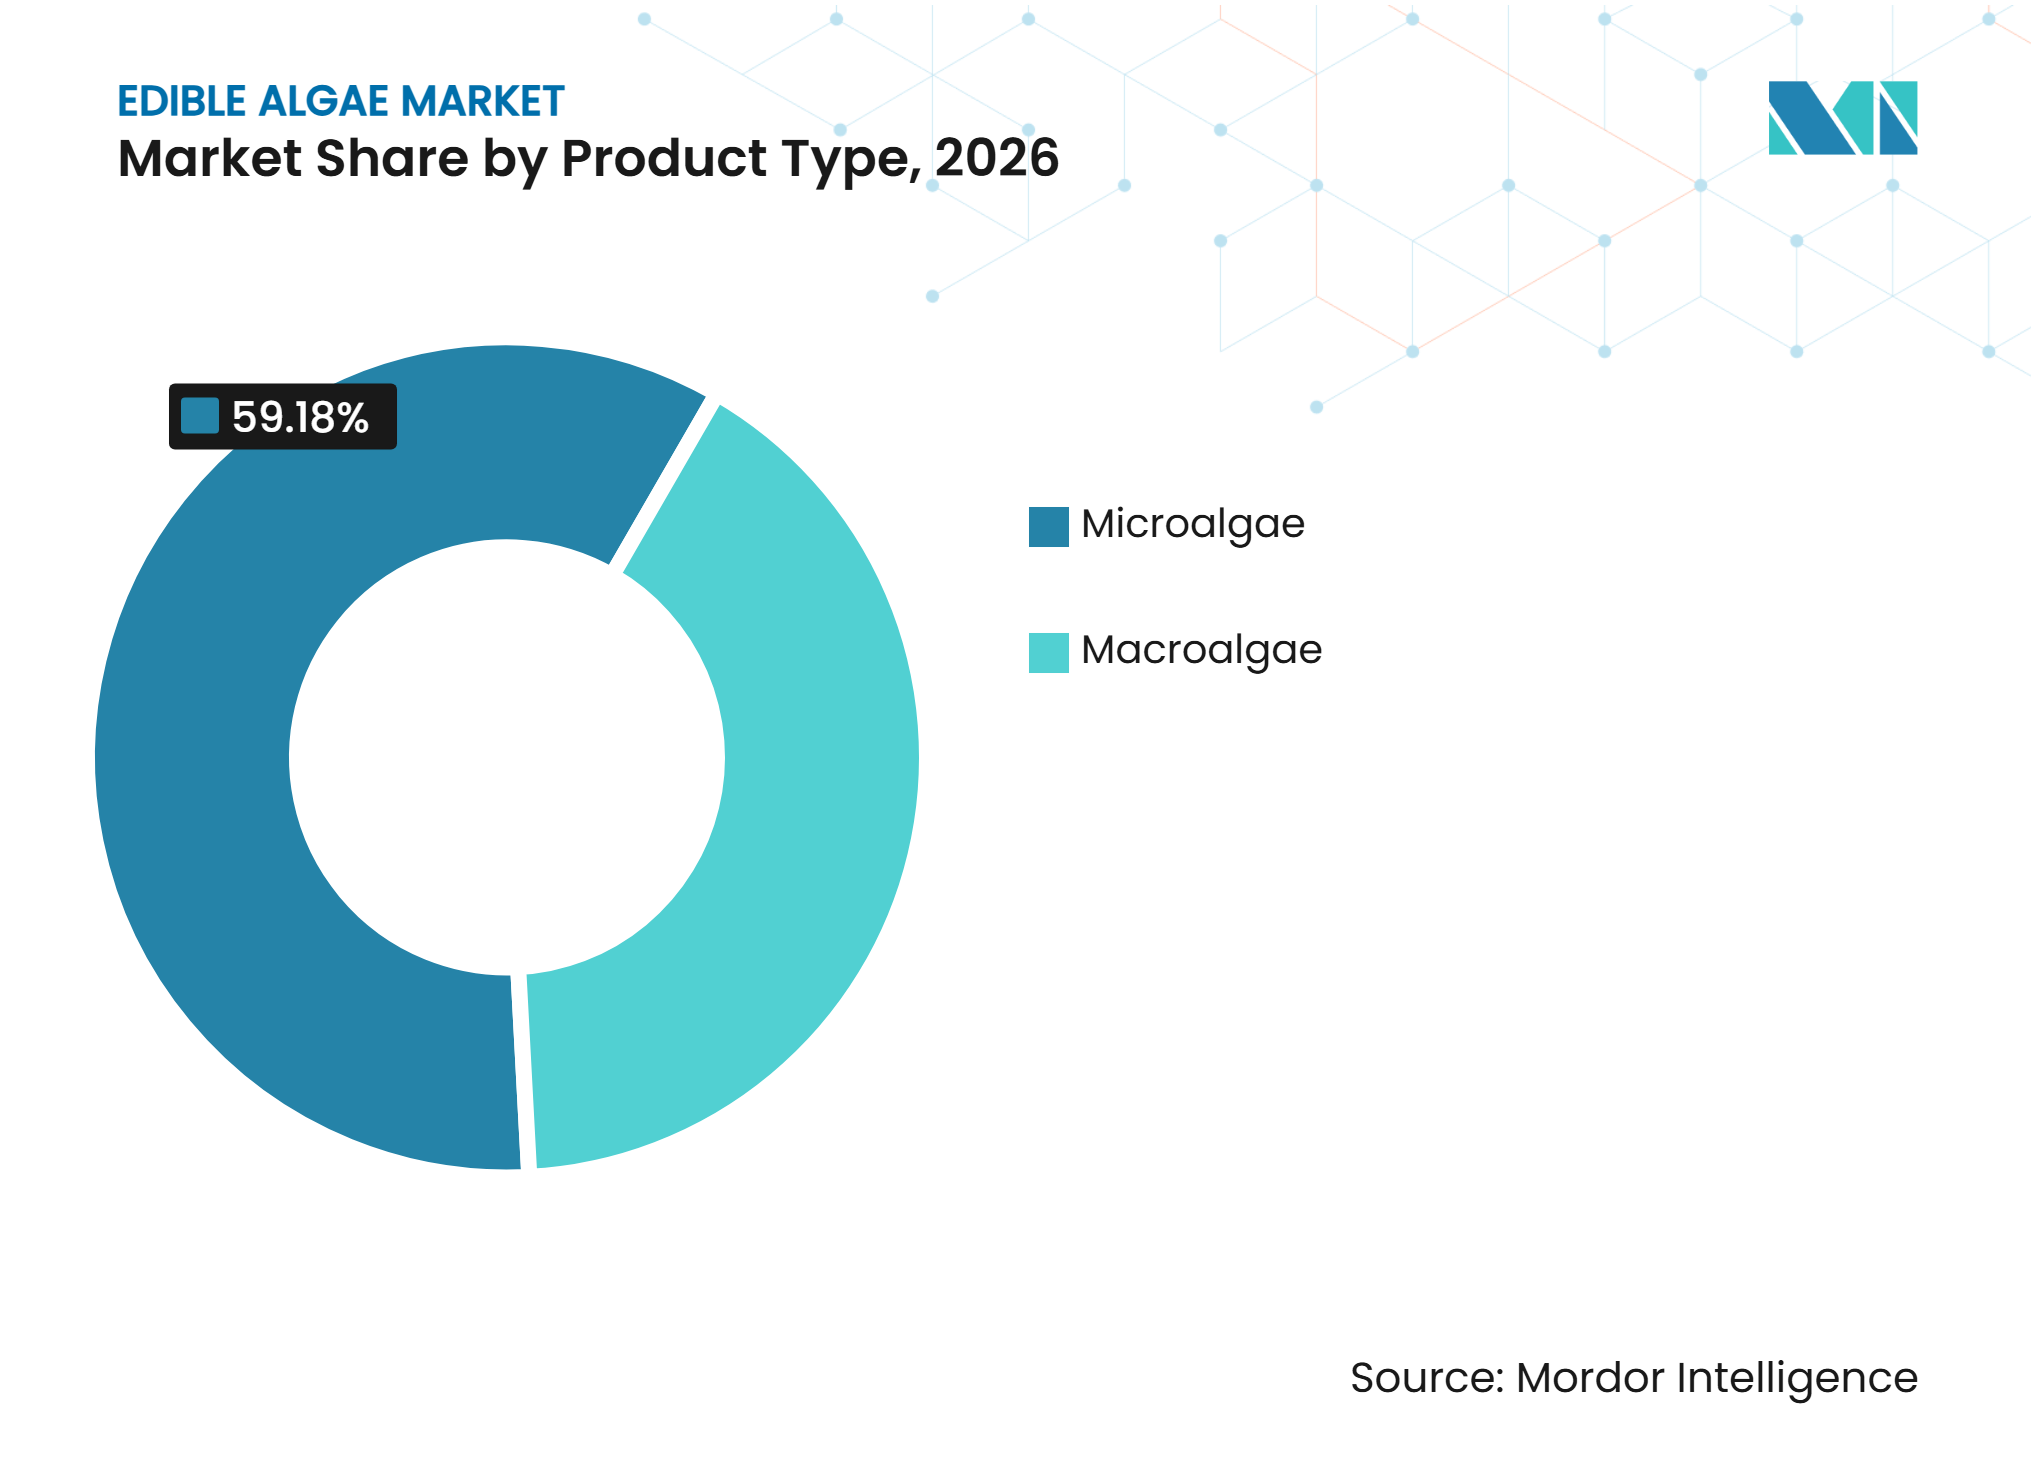
las microalgas lideran, las macroalgas crecen en aplicaciones específicasLas microalgas representaron el 59,18% del mercado de algas comestibles en 2026. La espirulina y la chlorella han establecido demanda en aplicaciones de suplementos dietéticos y fortificación de alimentos. La espirulina contiene entre el 50% y el 70% de proteína por peso de biomasa seca, lo que la convierte en un ingrediente valioso en formulaciones alimentarias enriquecidas con proteínas. La chlorella tiene una fuerte presencia en Japón, Taiwán y Corea del Sur y se utiliza cada vez más en bebidas, pasta y productos de panadería. La astaxantina derivada de Haematococcus pluvialis sirve como suplemento antioxidante premium y para aplicaciones de cuidado de la piel. Además, las microalgas están disponibles en formas de polvo, líquido y extracto, lo que respalda su incorporación en una amplia gama de productos alimenticios nutricionales y funcionales.
Se prevé que las macroalgas crezcan a una CAGR del 8,31% hasta 2032. La demanda de carragenina, alginato y agar respalda el segmento de macroalgas del mercado de algas comestibles. Los fabricantes utilizan estos ingredientes como texturizantes en alternativas lácteas y cárnicas de origen vegetal. Corea del Sur amplió el apoyo a la capacidad en 2025, con el condado de Jindo firmando un acuerdo de inversión para establecer 10 líneas de producción de algas marinas secas. Esta expansión apunta tanto a la demanda doméstica como a la de exportación. Además, la disponibilidad de variedades de algas marinas comestibles, incluidas nori, wakame y kelp, respalda su uso en aperitivos, sopas, condimentos y productos alimenticios listos para consumir.


Por fuente:
el agua marina domina, el agua dulce avanza mediante tecnologíaLas algas de agua marina representaron el 66,16% del mercado de algas comestibles en 2026. Las granjas marinas sirven como fuente principal de macroalgas pardas y rojas y sustentan muchos sistemas de producción de espirulina en estanques abiertos. El kombu, el wakame, el nori y el Kappaphycus productor de carragenina dependen del cultivo marino. La producción costera sigue siendo central en Asia, Europa y las Américas. En India, el Pradhan Mantri Matsya Sampada Yojana continuó apoyando el cultivo de algas marinas. Además, las redes establecidas de recolección costera y las instalaciones de procesamiento respaldan la disponibilidad comercial de algas marinas para ingredientes alimentarios, productos nutricionales y aplicaciones industriales.
Se proyecta que las algas de agua dulce crezcan a una CAGR del 8,42% hasta 2032. Los sistemas controlados de fotobiorreactores pueden prevenir la exposición a contaminantes asociados con el agua de mar, lo que proporciona a los productores de agua dulce una ventaja en materia de seguridad alimentaria en aplicaciones sensibles. Los sistemas cerrados también pueden operar cerca de los centros de demanda en regiones sin acceso al mar, ampliando el alcance comercial de los ingredientes de microalgas. Por lo tanto, es probable que el mercado de algas comestibles dependa de los sistemas de agua dulce para productos en los que especificaciones más estrictas justifiquen costos de producción más elevados. Además, los entornos de cultivo controlados permiten a los productores mantener una composición de biomasa más consistente y mejorar la planificación de la producción para formulaciones especializadas de alimentos y suplementos.
Por aplicación:
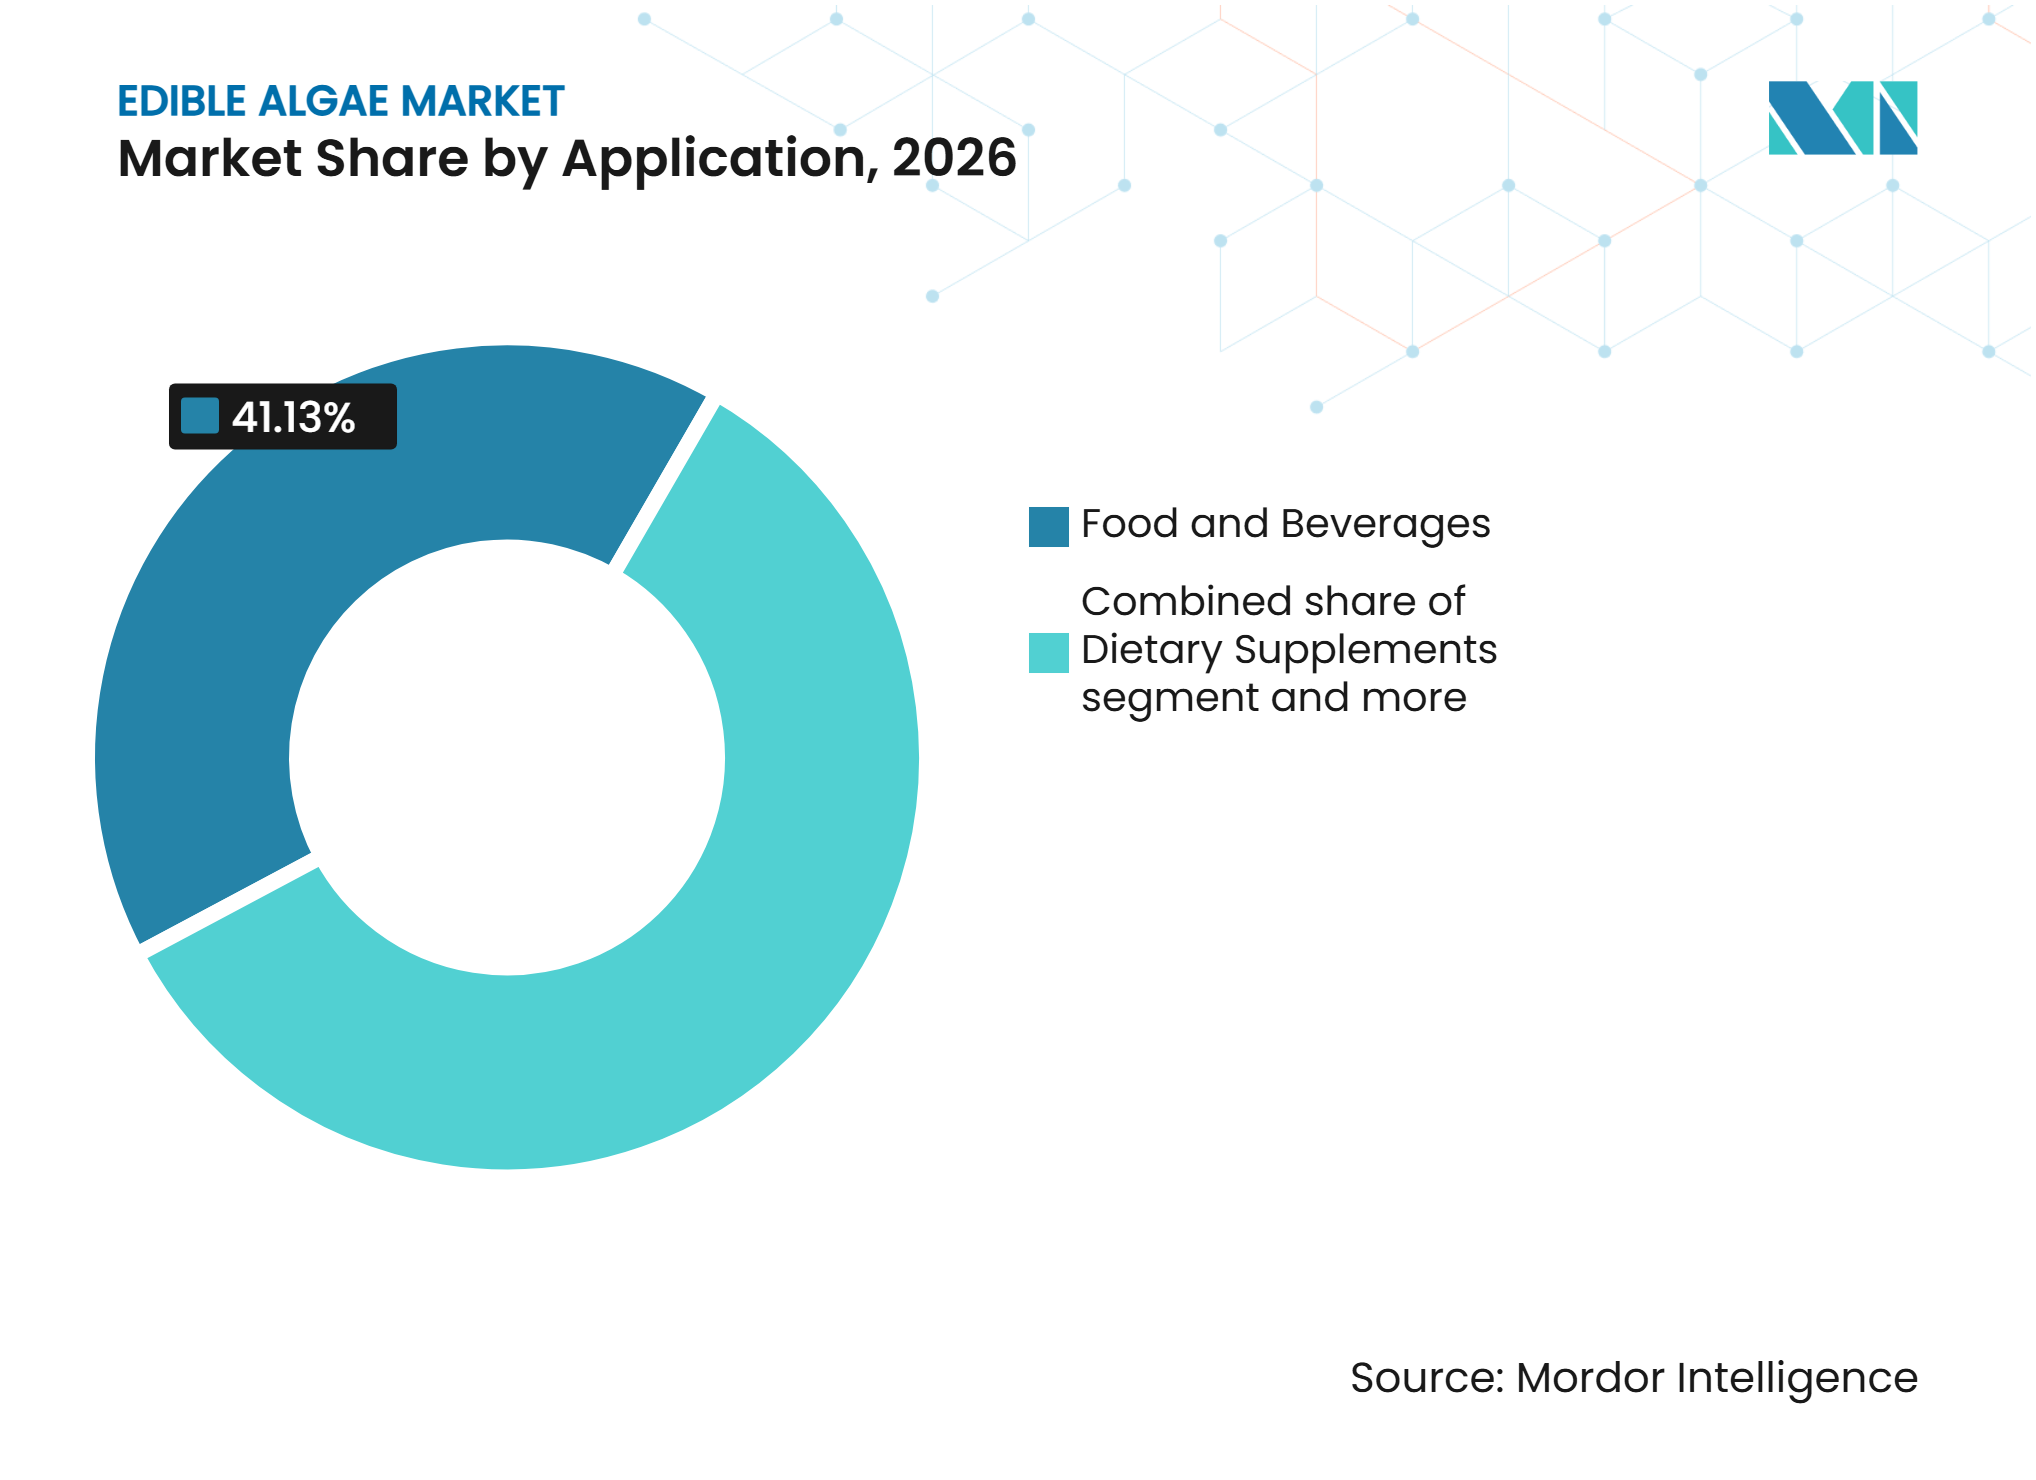
alimentos y bebidas ancla los ingresos, los suplementos impulsan el crecimiento más rápidoLos alimentos y bebidas representaron el 41,13% del mercado de algas comestibles en 2026. El segmento depende de los hidrocoloides derivados de macroalgas que proporcionan estabilidad, encapsulación, textura y propiedades gelificantes. La carragenina se utiliza en productos lácteos y alternativas lácteas, mientras que el alginato respalda aplicaciones de recubrimientos, aderezos y bebidas. El agar puede reemplazar a la gelatina en productos de confitería y geles veganos. Los ingredientes de algas enteras, como el nori y el wakame, también están ganando terreno en los alimentos para aperitivos. El fucoidan y el ulvan apoyan el uso de ingredientes de algas en el cuidado personal y los cosméticos. La demanda del segmento de alimentos para animales está aumentando junto con el crecimiento de las actividades de acuicultura.
Se prevé que los suplementos dietéticos se expandan a una CAGR del 8,21% hasta 2032. El ácido docosahexaenoico (DHA) de origen algal producido mediante fermentación ofrece a las marcas de suplementos una alternativa al aceite de pescado, especialmente cuando la disponibilidad de materias primas marinas se ve interrumpida. Corbion y DSM-Firmenich son proveedores consolidados de ingredientes de DHA derivados de algas. En 2025, Corbion estableció una asociación con Kuehnle AgroSystems para desarrollar astaxantina natural mediante la fermentación de algas heterotróficas. El acuerdo amplió la aplicación potencial de la fermentación más allá de la producción.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
América del Norte
América del Norte dominó el mercado de algas comestibles, representando el 37,89% de la participación de mercado en 2026. La demanda establecida de productos alimenticios a base de algas marinas, suplementos dietéticos e ingredientes derivados de algas en los Estados Unidos y Canadá respalda esta posición. La región se beneficia del creciente interés de los consumidores en alimentos ricos en nutrientes, la expansión de las aplicaciones de espirulina y chlorella en productos nutricionales, y una infraestructura bien establecida de procesamiento y distribución de alimentos. Los Estados Unidos también están desarrollando su industria doméstica de cultivo de algas marinas, particularmente en Alaska, Maine y el noroeste del Pacífico.
Asia-Pacífico
Se proyecta que Asia-Pacífico registre el crecimiento más rápido en el mercado, con una CAGR del 8,68% durante 2027-2032. Los patrones establecidos de consumo de algas marinas, el cultivo a gran escala y la expansión de las industrias de procesamiento de alimentos en China, Japón, Corea del Sur e Indonesia respaldan este crecimiento. La región se beneficia del uso tradicional de variedades de algas marinas comestibles, incluidas nori, wakame, kombu y laver, en productos alimenticios cotidianos, así como del creciente uso comercial de espirulina y chlorella en productos nutricionales. Además, la base de producción de algas marinas establecida en la región está mejorando la disponibilidad de materias primas y respaldando la expansión de las aplicaciones de algas comestibles en toda Asia-Pacífico.
Europa, América del Sur y Oriente Medio y África
El mercado europeo de algas comestibles está respaldado por la creciente inversión en acuicultura sostenible, el creciente interés en ingredientes alimentarios alternativos y el desarrollo de aplicaciones alimentarias a base de algas en las principales economías, incluidas Francia, Alemania, España, Irlanda y los Países Bajos. En América del Sur, el mercado de algas comestibles está respaldado por las actividades establecidas de producción de algas marinas en Chile y Brasil, el creciente interés en los recursos alimentarios de origen marino y las oportunidades para el desarrollo de productos de algas con valor añadido. Marruecos está desarrollando su industria de cultivo de algas marinas a través de inversiones en acuicultura e iniciativas centradas en aplicaciones alimentarias, de nutrición animal, cosméticas y farmacéuticas.
Panorama competitivo
Concentración del Mercado
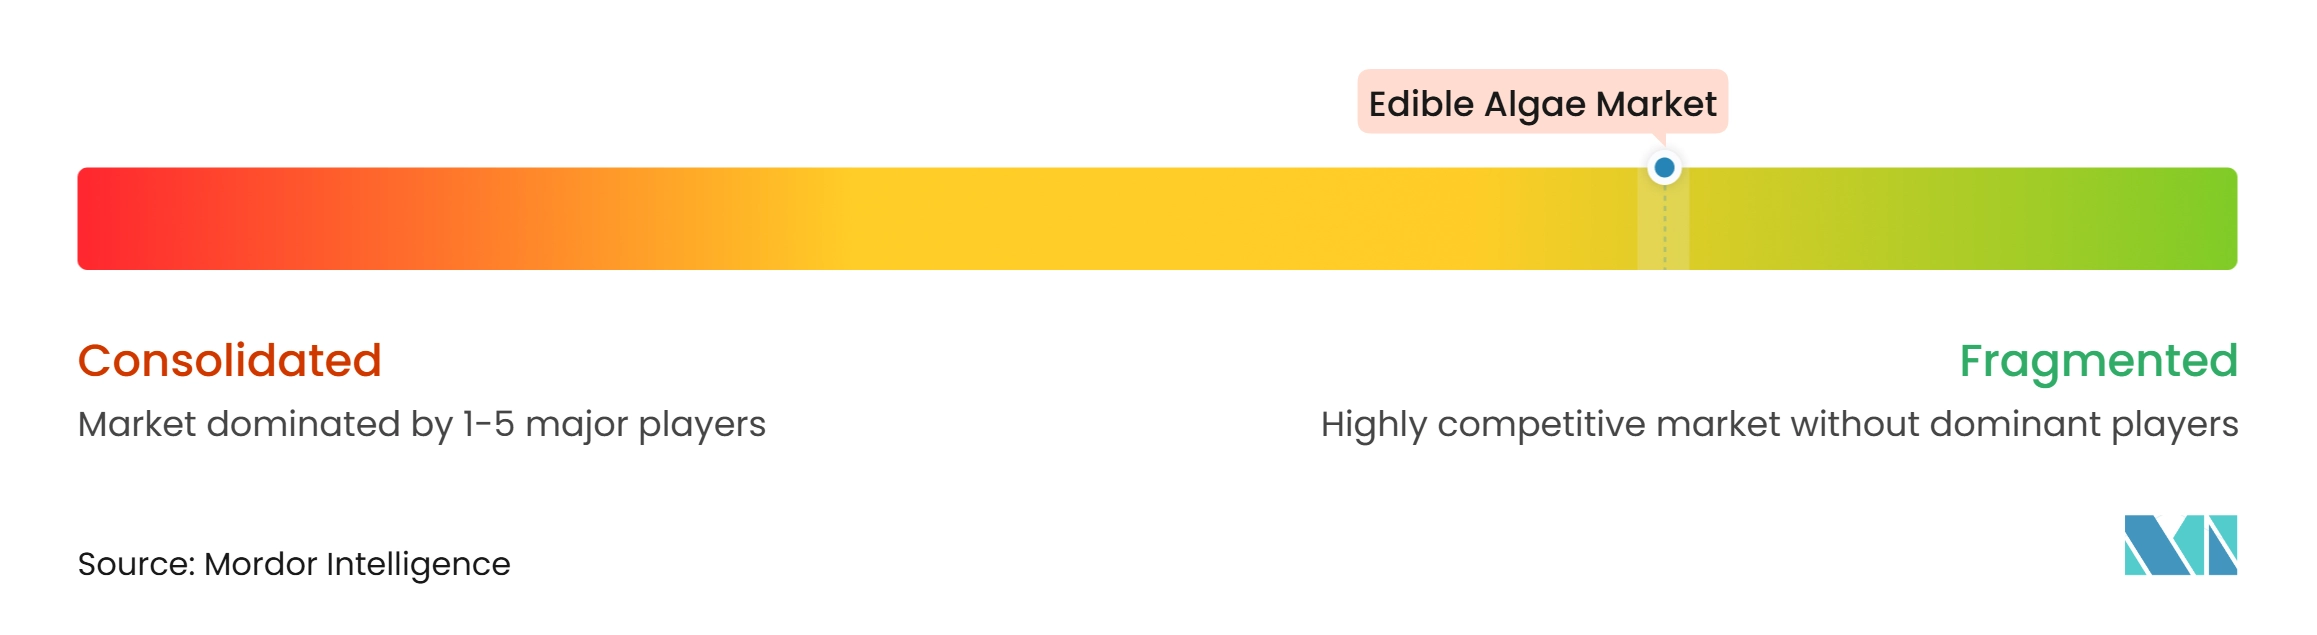
El mercado de algas comestibles está fragmentado, lo que refleja una profunda especialización a lo largo de la cadena de valor. Las empresas centradas en el cultivo raramente controlan los procesos de extracción, mientras que los productores de ingredientes raramente poseen marcas minoristas. Esta estructura crea un ecosistema intensivo en asociaciones, siendo la integración vertical la excepción. El panorama competitivo incluye especialistas en microalgas, como Cyanotech Corporation, DIC Corporation, Corbion N.V. y Roquette Frères. Las empresas diversificadas, como DSM-Firmenich, BASF SE y Cargill, Incorporated, operan en el segmento de ingredientes premium, donde la tecnología de fermentación y las redes de distribución global crean posiciones competitivas defendibles.
Corbion N.V. se especializa en ingredientes de microalgas basados en fermentación, en particular DHA omega-3 derivado de algas. Algaia desarrolla alginatos derivados de algas pardas para aplicaciones alimentarias, de cuidado personal y farmacéuticas. Estas empresas compiten en función de la funcionalidad de los ingredientes, la experiencia en formulación, la fiabilidad del suministro y el desarrollo de soluciones de algas específicas para cada aplicación.
Los productores asiáticos y europeos también contribuyen al panorama competitivo a través del cultivo especializado, los productos nutricionales y la distribución internacional de ingredientes. Far East Bio-Tec Co., Ltd. (FEBICO), Sun Chlorella Corporation y EID Parry (India) Limited ofrecen productos como espirulina orgánica, polvos de clorela, tabletas, extractos y suplementos nutricionales. Su posicionamiento competitivo está respaldado por la experiencia en cultivo, las certificaciones de calidad de los productos, las capacidades de procesamiento especializadas y las redes de distribución establecidas en los mercados internacionales.
Líderes de la industria de algas comestibles
-
Cyanotech Corporation
-
DIC Corporation
-
Roquette Frères
-
Corbion N.V.
-
BASF SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Algas Comestibles Empresas cubiertas en este informe
- Cyanotech Corporation
- DIC Corporation
- Corbion N.V.
- Roquette Frères
- EID Parry (India) Limited
- Far East Bio-Tec Co., Ltd.
- Sun Chlorella Corporation
- Algaia S.A.
- Acadian Seaplants Limited
- Gelymar S.A.
- Cargill, Incorporated
- CP Kelco U.S., Inc.
- BASF SE
- DSM-Firmenich
- Cellana Inc.
- Algatech Ltd.
- Microphyt
- Phycom B.V.
- Allmicroalgae Natural Products S.A.
- Yunnan Green A Biological Project Co., Ltd.
Desarrollos recientes de la industria en Mercado de Algas Comestibles
- Marzo de 2026: Brevel introdujo Purallis, un ingrediente de chlorella de etiqueta limpia producido mediante su tecnología patentada de fermentación iluminada.
- Marzo de 2026: Marine Biologics introdujo SeaTex, un polvo de algas marinas de un solo ingrediente que estabiliza proteínas, fibras, minerales y grasas en formulaciones de alimentos y bebidas.
- Noviembre de 2025: Roquette Frères amplió y renombró su división de cuidado de plantas como Agriscience, integrando la cartera adquirida de IFF Pharma Solutions. La división ampliada incluye la marca de nutrición de cultivos a base de algas marinas Scogin®, soluciones celulósicas y ofertas heredadas de origen vegetal.
- Abril de 2025: Acadian Seaplants Limited cerró sus operaciones en Jonesboro, Maine, citando aranceles, impactos en el tipo de cambio y elevados costos de transporte.
Alcance del informe global del mercado de algas comestibles
Las algas comestibles se refieren a organismos acuáticos consumibles, incluidas las macroalgas (algas marinas) y las microalgas, utilizadas como alimento debido a su contenido nutricional. El mercado de algas comestibles está segmentado por tipo de producto, fuente, aplicación y geografía. Por tipo de producto, el mercado está segmentado en macroalgas y microalgas. Por fuente, el mercado está segmentado en agua dulce y agua marina. Por aplicación, el mercado está segmentado en alimentos y bebidas, cuidado personal y cosméticos, suplementos dietéticos, alimentación animal, productos farmacéuticos y otras aplicaciones. Según la geografía, el mercado está clasificado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Macroalgas |
| Microalgas |
| Agua dulce |
| Agua marina |
| Alimentos y bebidas |
| Cuidado personal y cosméticos |
| Suplementos dietéticos |
| Alimentación animal |
| Productos farmacéuticos |
| Otras aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Tailandia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Emiratos Árabes Unidos | |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Macroalgas | |
| Microalgas | ||
| Por fuente | Agua dulce | |
| Agua marina | ||
| Por aplicación | Alimentos y bebidas | |
| Cuidado personal y cosméticos | ||
| Suplementos dietéticos | ||
| Alimentación animal | ||
| Productos farmacéuticos | ||
| Otras aplicaciones | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Tailandia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Emiratos Árabes Unidos | ||
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento futuro del mercado de algas comestibles?
El mercado de algas comestibles fue valorado en 4,62 mil millones de USD en 2026 y se estima que alcanzará los 4,94 mil millones de USD en 2027. Se proyecta que el mercado crezca hasta los 6,97 mil millones de USD para 2032, registrando una CAGR del 7,14% durante 2027-2032.
¿Qué tipo de producto tuvo la mayor participación del mercado de algas comestibles en 2026?
Las microalgas fueron el segmento de tipo de producto más grande en 2026, representando el 59,18% del mercado de algas comestibles.
¿Qué segmento de fuente dominó el mercado de algas comestibles en 2026?
El agua marina fue el segmento de fuente líder en 2026, representando el 66,16% de la participación de mercado.
¿Qué aplicación tuvo la mayor participación del mercado de algas comestibles en 2026?
Alimentos y bebidas fue el segmento de aplicación más grande en 2026, representando el 41,13% del mercado.
¿Qué región dominó el mercado de algas comestibles en 2026?
América del Norte dominó el mercado en 2026, representando el 37,89% de la participación total del mercado.