
Marktgröße und Marktanteil für essbare Algen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
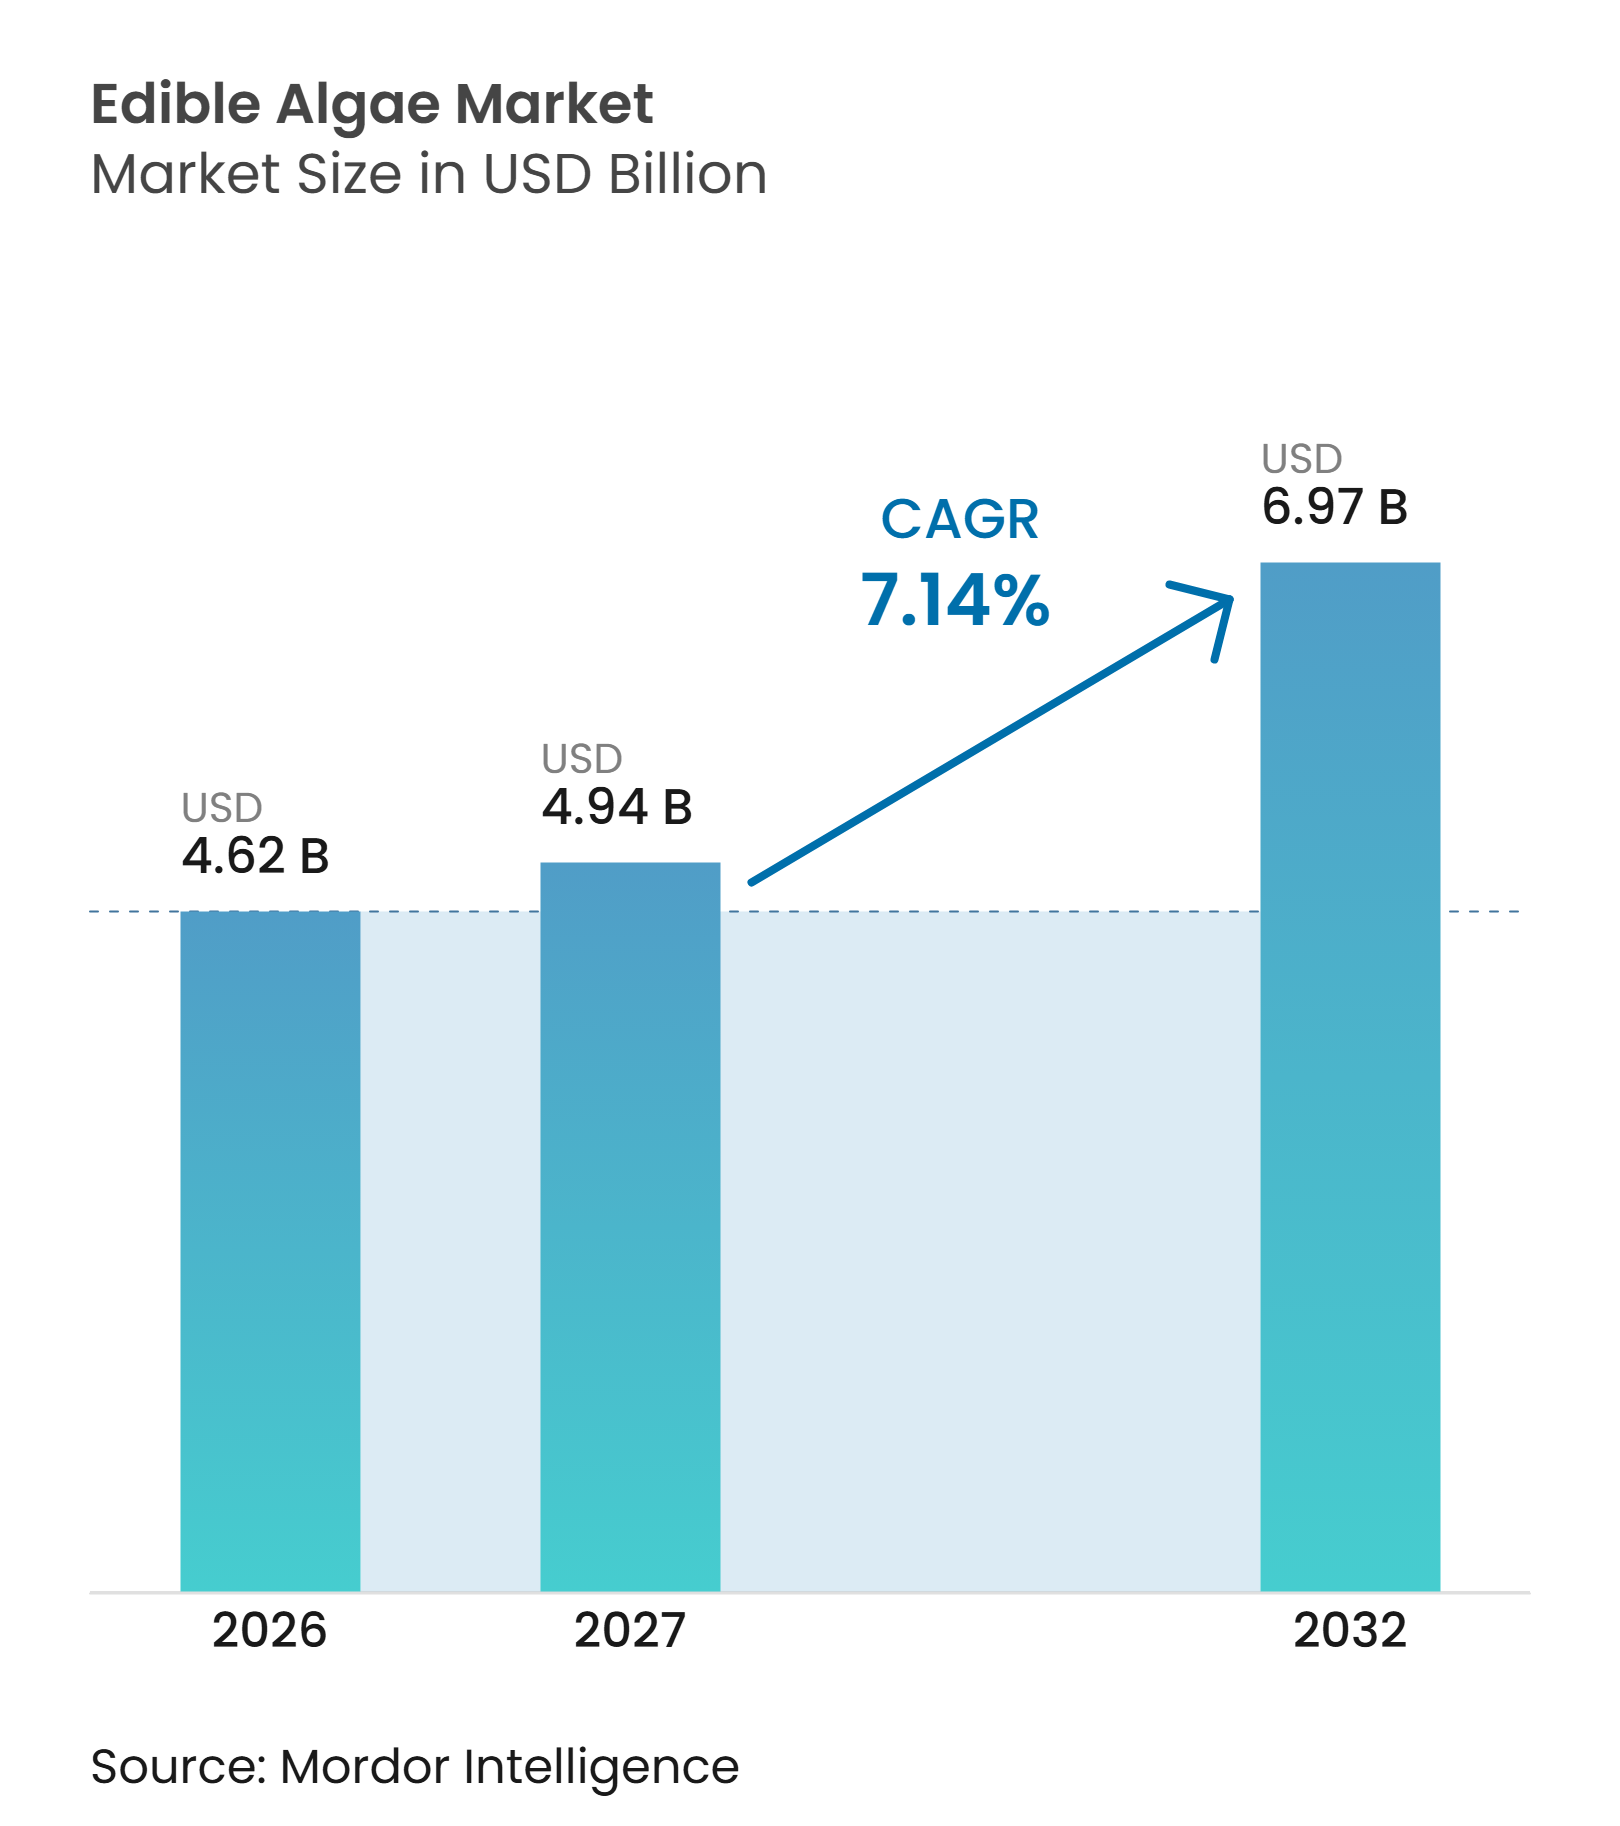
| Marktgröße (2027) | 4.94 Milliarden US-Dollar |
| Marktgröße (2032) | 6.97 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für essbare Algen von Mordor Intelligence
Die Marktgröße für essbare Algen wurde im Jahr 2026 auf 4,62 Milliarden USD geschätzt und soll von 4,94 Milliarden USD im Jahr 2027 auf 6,97 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,14 % während des Prognosezeitraums (2027–2032). Der Markt für essbare Algen entwickelt sich hin zu Zutaten, die Protein, Hydrokolloide, Pigmente und Omega-3-Fettsäuren auf einer einzigen Produktionsplattform vereinen. Lebensmittelhersteller suchen zunehmend nach Rohstoffen, die nicht auf Ackerland oder Süßwasserbewässerung angewiesen sind. Regulatorische Maßnahmen gegen synthetische Lebensmittelfarben erweitern die kommerzielle Rolle von Algen-Pigmenten. Staatlich geförderte Kultivierungsprogramme erhöhen zudem die Versorgungskapazität in Küstenregionen. Der Markt für essbare Algen bleibt jedoch fragmentiert, da separate Unternehmen in der Regel Kultivierung, Extraktion, Formulierung und Fertigproduktherstellung verwalten.
Wichtigste Erkenntnisse des Berichts
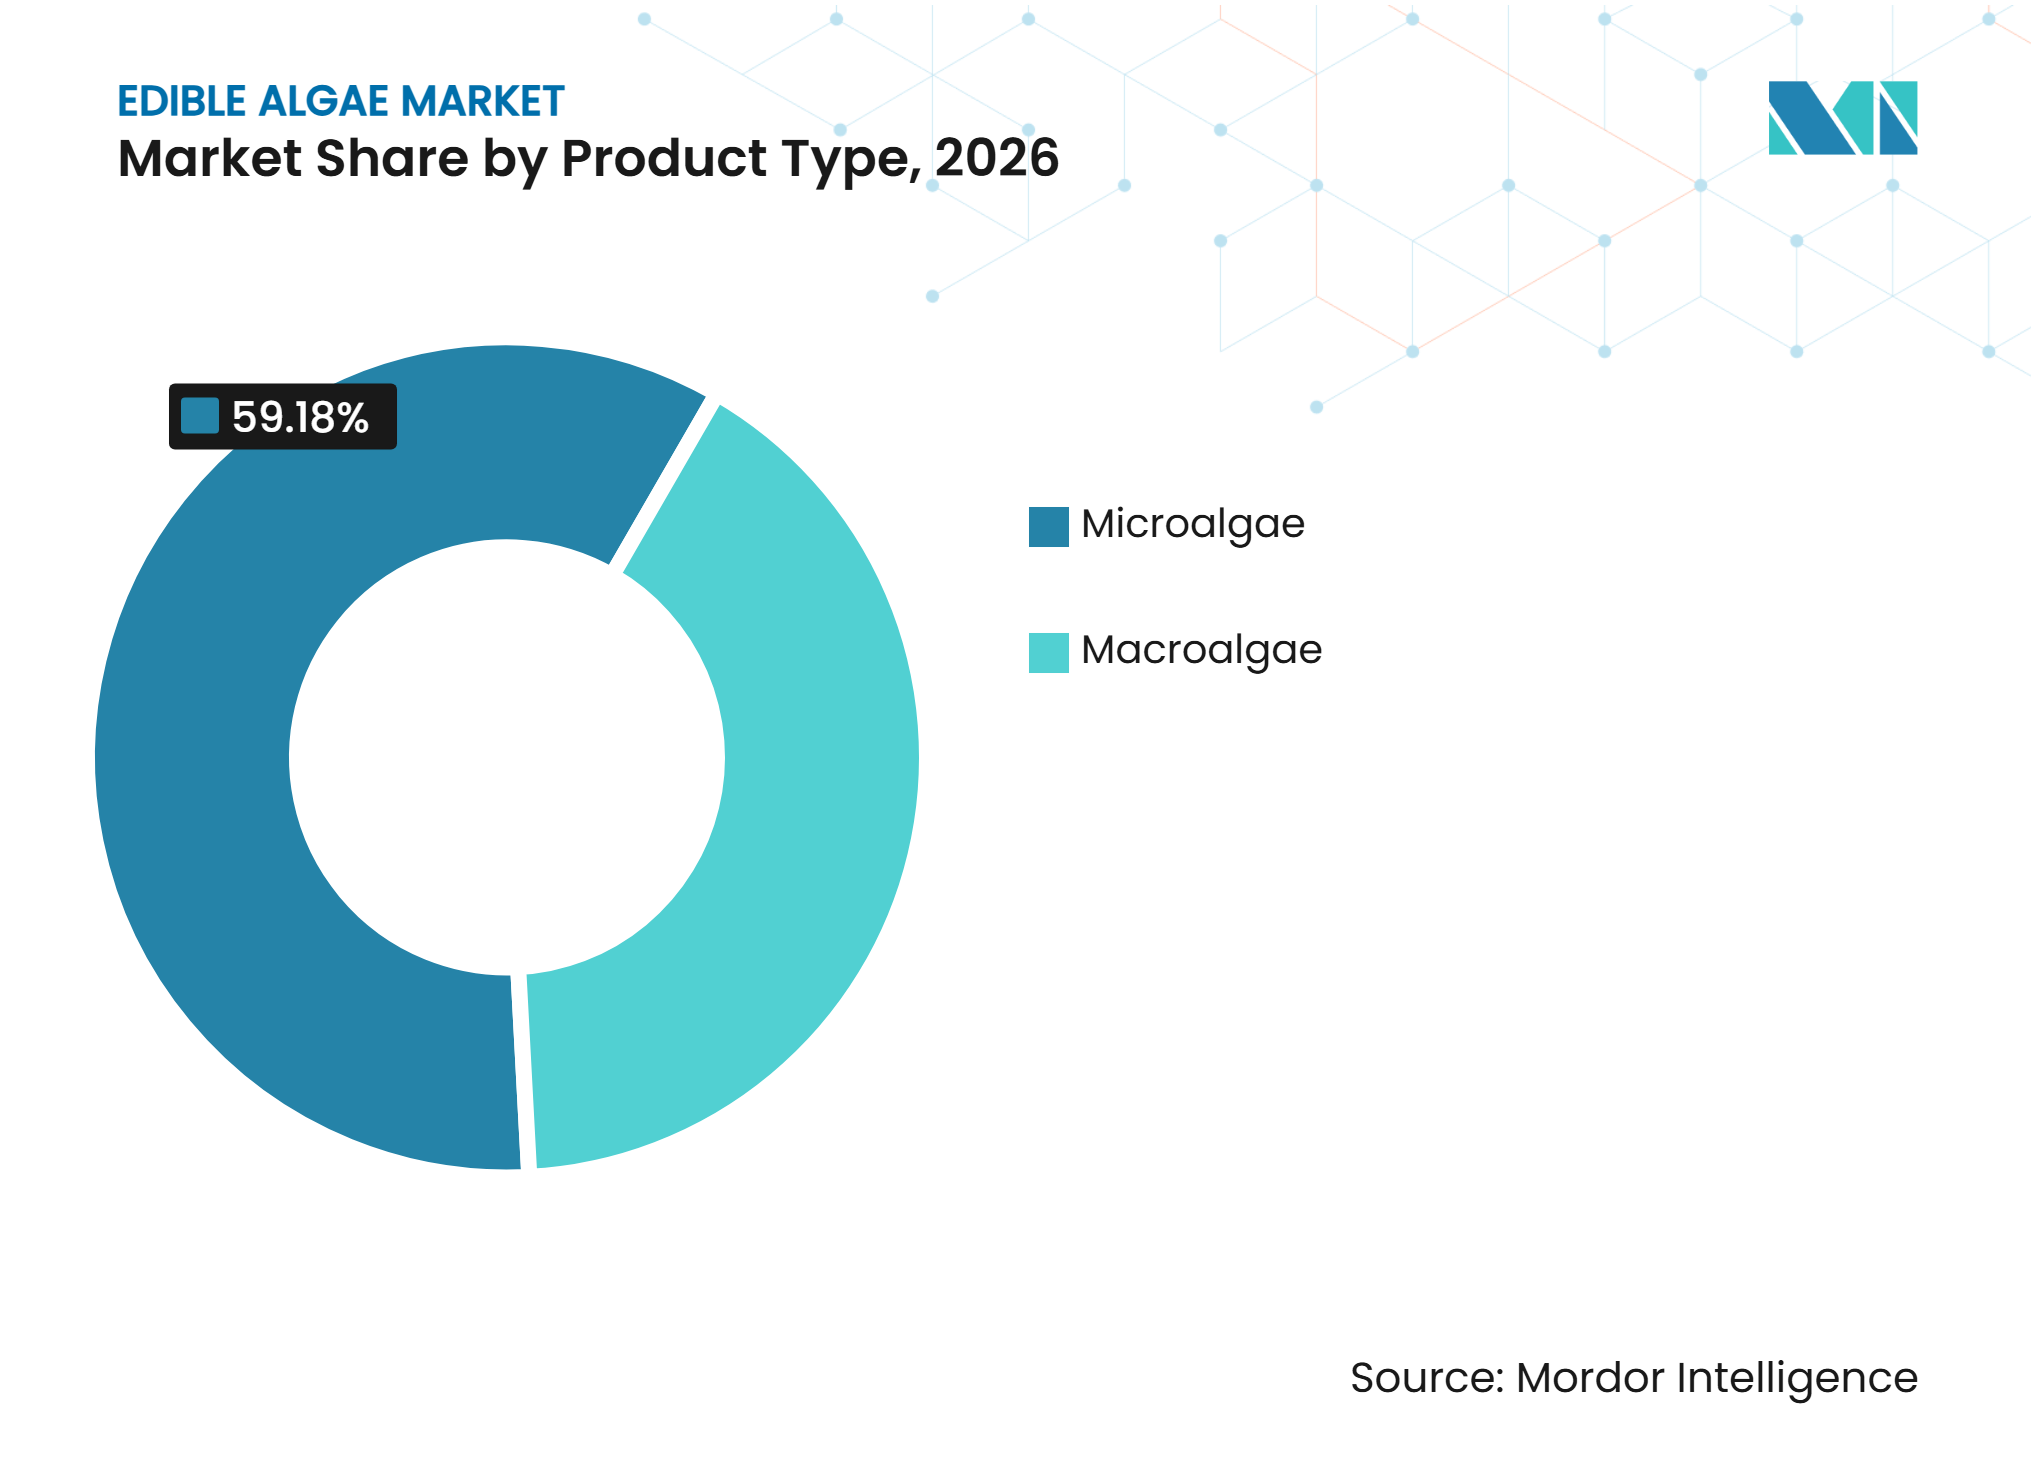
- Nach Produkttyp hielt Mikroalgen im Jahr 2026 einen Marktanteil von 59,18% am Markt für essbare Algen, während Makroalgen im Zeitraum 2027–2032 die schnellste CAGR von 8,31% verzeichnen soll.
- Nach Quelle entfiel im Jahr 2026 der größte Marktanteil von 66,16% auf Meerwasser, während Süßwasser im Zeitraum 2027–2032 voraussichtlich mit der schnellsten CAGR von 8,42% wachsen wird.
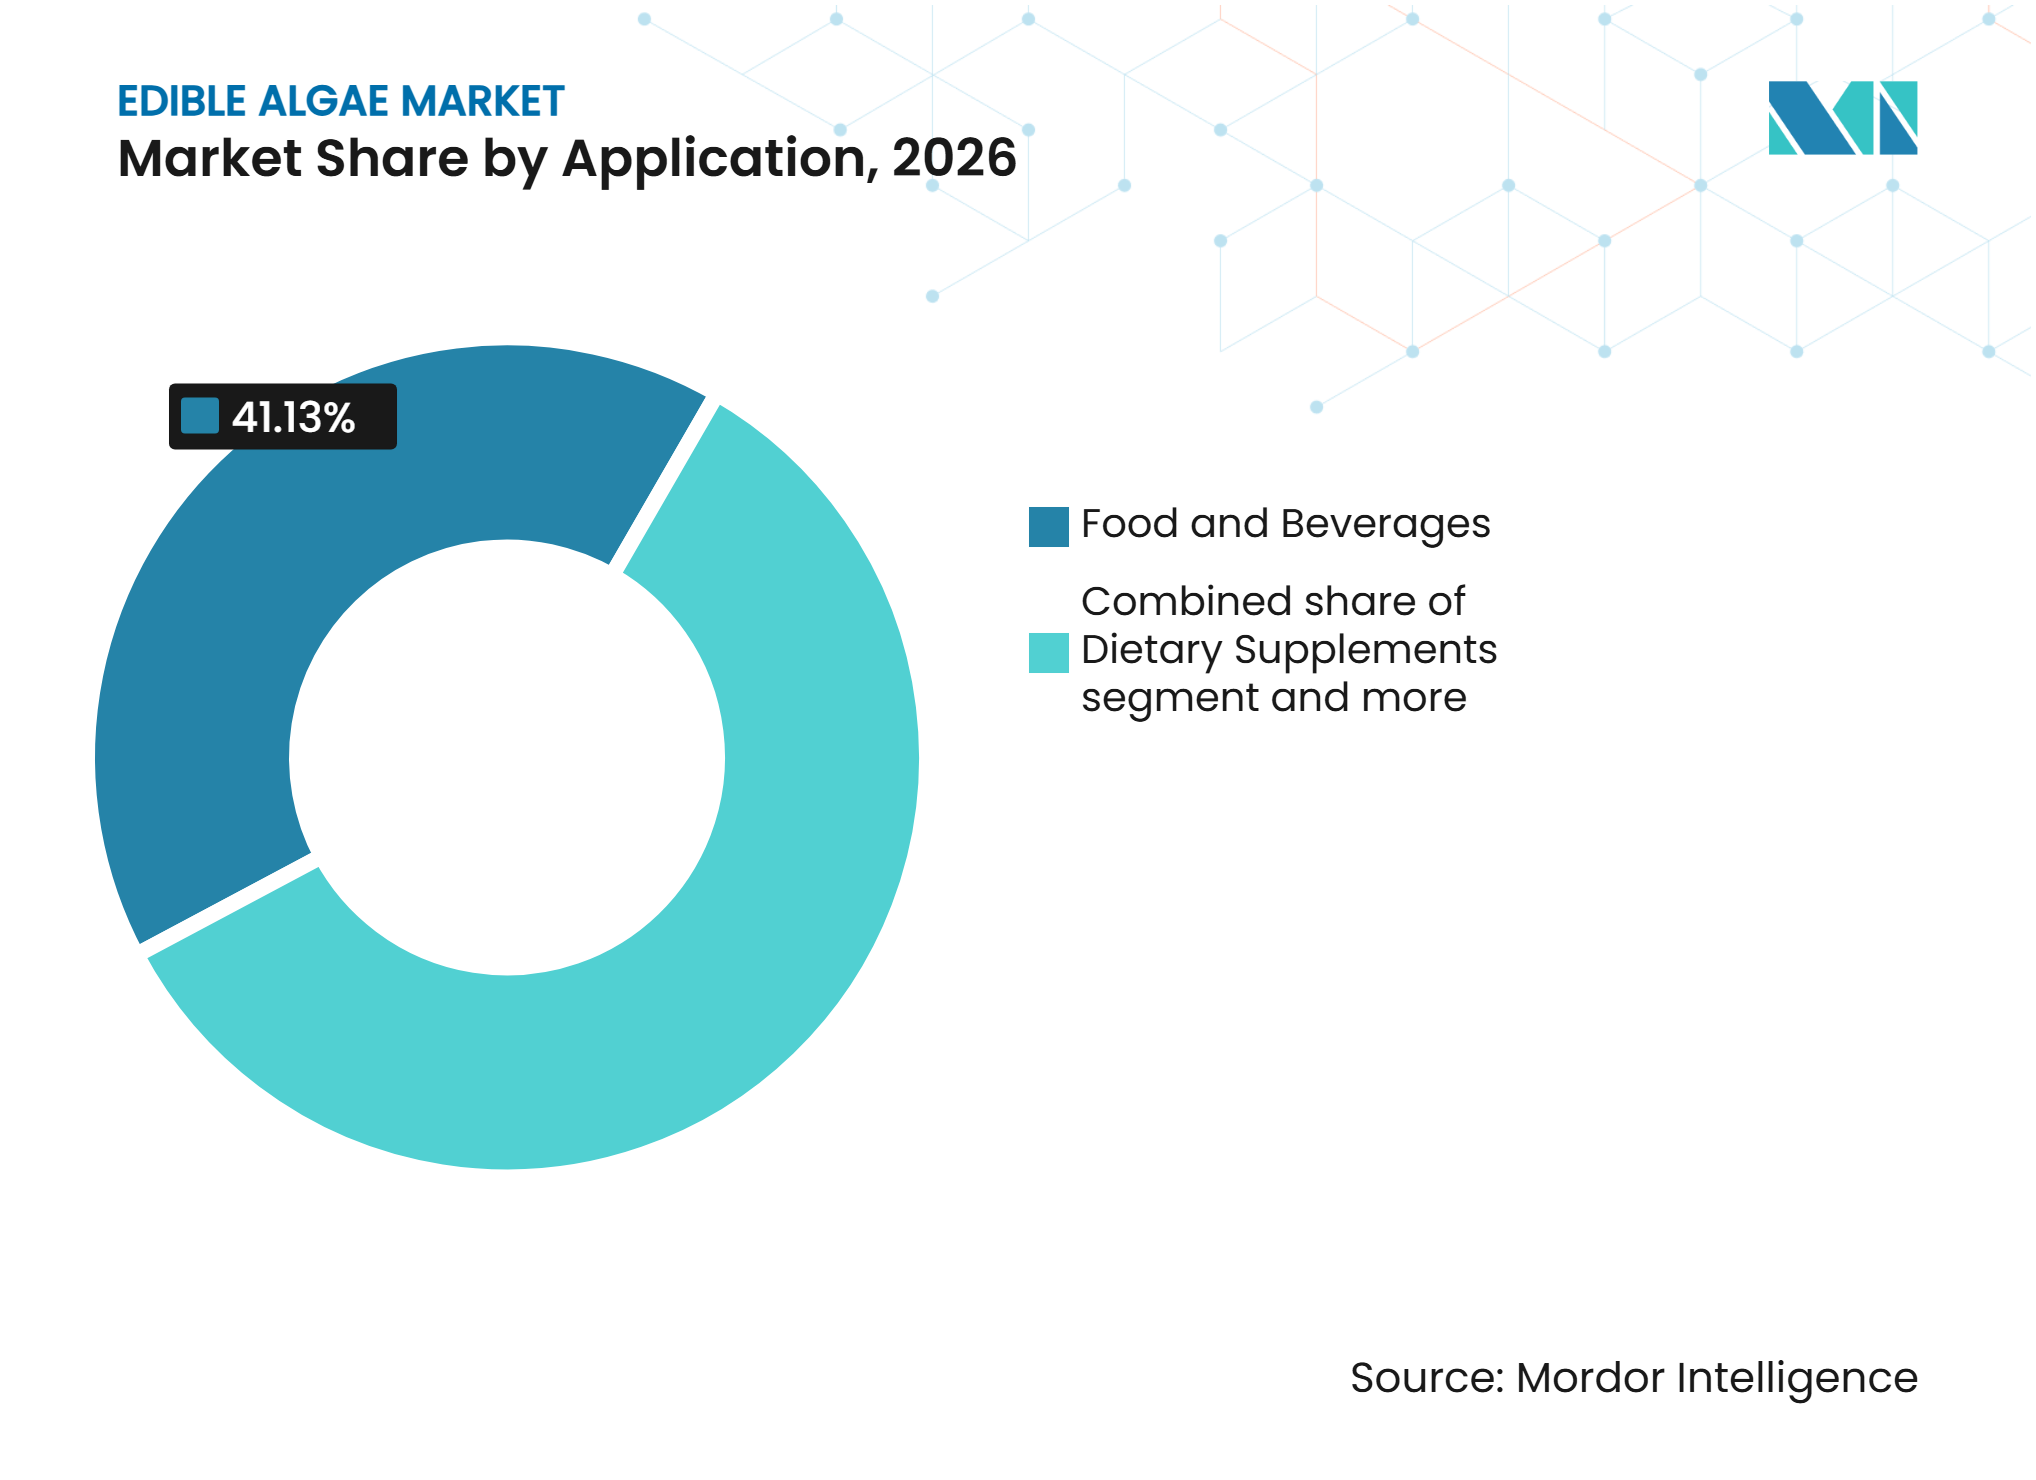
- Nach Anwendung führte der Bereich Lebensmittel und Getränke den globalen Markt für essbare Algen mit einem Anteil von 41,13% im Jahr 2026 an, während Nahrungsergänzungsmittel im Zeitraum 2027–2032 voraussichtlich die schnellste CAGR von 8,21% verzeichnen werden.
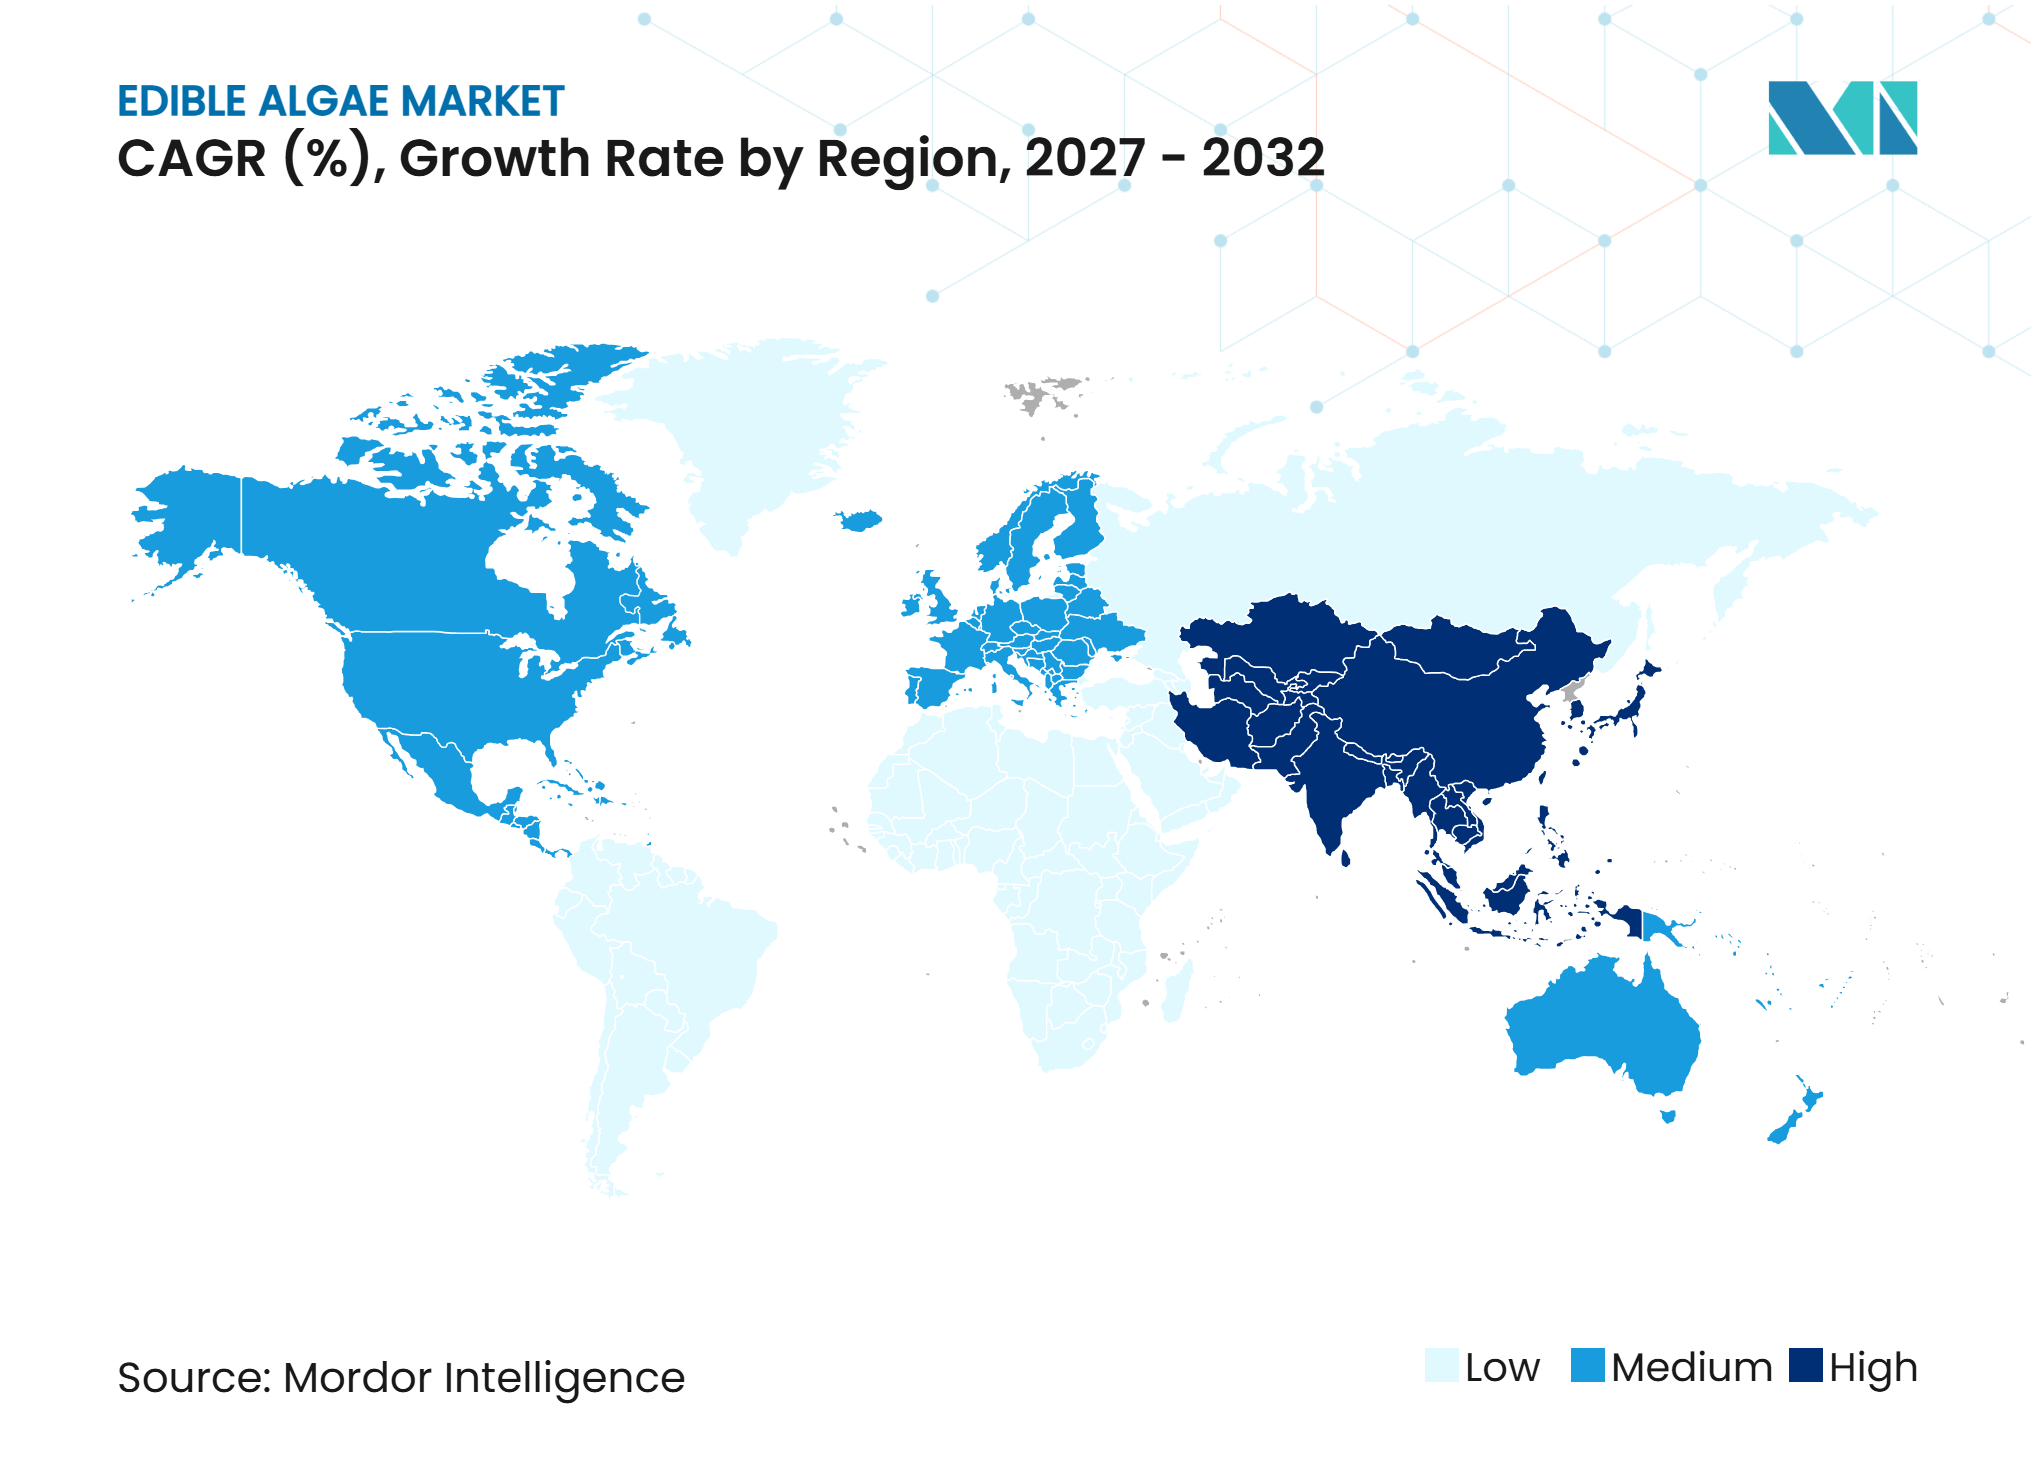
- Nach Geografie dominierte Nordamerika den Markt für essbare Algen mit einem Anteil von 37,89% im Jahr 2026, während Asien-Pazifik im Zeitraum 2027–2032 voraussichtlich die schnellste CAGR von 8,68% verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbrauchernachfrage nach nährstoffreichen Lebensmitteln | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung alternativer Proteinzutaten | +1.5% | Global, mit frühen Zuwächsen in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Algen-Hydrokolloiden in der Lebensmittelverarbeitung | +1.2% | Global, angeführt von Asien-Pazifik und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Nachfrage nach natürlichen Lebensmittelfarbstoffen und Clean-Label-Zutaten | +0.9% | Nordamerika und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Staatliche Investitionen in die Kultivierung von Meeresalgen und Verarbeitungsinfrastruktur | +0.8% | Asien-Pazifik, Südasien, Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Entwicklung fortschrittlicher Mikroalgen-Kultivierungstechnologien | +1.0% | Global, mit früher Einführung in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbrauchernachfrage nach nährstoffreichen Lebensmitteln
Die wachsende Verbraucherpräferenz für nährstoffreiche Lebensmittel treibt die Einführung essbarer Algen als alternative Quelle für essentielle Nährstoffe, einschließlich Protein, Ballaststoffe, Vitamine, Mineralstoffe und Aminosäuren, voran. Lebensmittelhersteller integrieren Meeresalgen wie Nori, Wakame und Kelp sowie Mikroalgen wie Spirulina und Chlorella in Snacks, Getränke, angereicherte Lebensmittel und Ernährungsformulierungen. Im April 2025 hob Indiens Ministerium für Fischerei, Tierhaltung und Milchwirtschaft die Nährstoffzusammensetzung von Meeresalgen hervor, einschließlich ihres Vitamin-, Mineral- und Aminosäuregehalts, und erkannte ihr Potenzial als nährstoffreiche Nahrungsressource anMeeresalgen: Ein Nährstoffkraftwerk aus dem Ozean, pib.gov.in">[1]. Darüber hinaus hob die Europäische Kommission im Juli 2026 die Nährstoffbeiträge von Meeresalgen und Mikroalgen hervor, insbesondere ihren Protein-, Mineral- und Fettsäuregehalt sowie ihre Anwendungen in alltäglichen LebensmittelnVom Meer auf den Teller, maritime-forum.ec.europa.eu">[2]. Diese Entwicklungen stärkten die Nährstoffpositionierung essbarer Algen und unterstützen ihre Einführung in Lebensmittel- und Getränkeanwendungen.
Zunehmende Verwendung alternativer Proteinzutaten
Die steigende Nachfrage nach alternativen Proteinquellen treibt die Einbindung essbarer Algen in Lebensmittelformulierungen voran, da Hersteller Proteinzutaten über konventionelle tier- und pflanzenbasierte Quellen hinaus diversifizieren. Mikroalgen, insbesondere Spirulina und Chlorella, bieten einen hohen Proteingehalt und essentielle Aminosäuren, was sie für Proteinpulver, angereicherte Getränke, Nährriegel und pflanzenbasierte Lebensmittelformulierungen geeignet macht. Algenbasierte Proteine ermöglichen es Lebensmittelherstellern auch, spezialisierte Ernährungsprodukte mit besonderen funktionellen und ernährungsphysiologischen Eigenschaften zu entwickeln. Die Vielseitigkeit von Mikroalgen in der Lebensmittelverarbeitung, verbunden mit dem wachsenden Interesse an diversifizierten Proteinquellen, stärkt ihr kommerzielles Potenzial im globalen Markt für essbare Algen.
Zunehmender Einsatz von Algen-Hydrokolloiden in der Lebensmittelverarbeitung
Der wachsende Einsatz natürlicher Hydrokolloide in der Lebensmittelherstellung treibt die Nachfrage nach essbaren Algen an, insbesondere nach roten und braunen Makroalgen, die wichtige Quellen für Agar, Carrageen und Alginat sind. Diese aus Algen gewonnenen Zutaten wirken als Geliermittel, Verdickungsmittel, Emulgatoren und Stabilisatoren in Milchprodukten, Süßwaren, Backwaren, Soßen und verarbeiteten Lebensmitteln. Sie helfen Herstellern, Textur, Konsistenz und Haltbarkeit zu verbessern. Ihre funktionelle Vielseitigkeit und Kompatibilität mit verschiedenen Lebensmittelformulierungen veranlasst Lebensmittelproduzenten, aus Meeresalgen gewonnene Zutaten in ein breiteres Spektrum verpackter und verarbeiteter Lebensmittel einzubeziehen, wodurch die kommerzielle Nachfrage nach essbaren Algen gestärkt wird.
Nachfrage nach natürlichen Lebensmittelfarbstoffen und Clean-Label-Zutaten
Die wachsende Verbraucherpräferenz für natürlich gewonnene Lebensmittelfarben und Clean-Label-Zutaten treibt die Einführung essbarer Mikroalgen, insbesondere Spirulina, als Alternative zu synthetischen Farbstoffen voran. Spirulina enthält Phycocyanin, ein natürliches blaues Pigment, das in Getränken, Süßwaren, Milchprodukten, Tiefkühlnachspeisen und anderen Lebensmittelformulierungen verwendet wird. Lebensmittelhersteller integrieren aus Algen gewonnene Pigmente, um das Produktaussehen zu verbessern und gleichzeitig der Verbrauchernachfrage nach erkennbaren, natürlich gewonnenen Zutaten gerecht zu werden. Im Februar 2026 erließ die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) eine endgültige Anordnung, die die zulässige Verwendung von Spirulina-Extrakt als Farbzusatz in Lebensmitteln für Menschen, vorbehaltlich bestimmter Einschränkungen, erweiterteAuflistung von Farbzusatzstoffen, die von der Zertifizierung ausgenommen sind; Spirulina-Extrakt, govinfo.gov">[3]. Diese regulatorische Entwicklung soll die Verwendung von Spirulina-Pigmenten in einem breiteren Spektrum von Lebensmittelanwendungen unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiko der Anreicherung von Schwermetallen und Schadstoffen in Meeresalgen | -0.5% | Global, höchste Bedenken in der Europäischen Union und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktionskosten und energieintensive Mikroalgen-Kultivierung | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Langwierige Lebensmittelzulassungsverfahren und regulatorische Einschränkungen | -0.4% | Nordamerika und Europäische Union | Mittelfristig (2–4 Jahre) |
| Begrenzte Verbraucherakzeptanz aufgrund von charakteristischem Geschmack, Geruch und Textur | -0.4% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko der Anreicherung von Schwermetallen und Schadstoffen in Meeresalgen
Die Fähigkeit von Meeresalgen, Substanzen aus der umgebenden Meeresumwelt aufzunehmen und anzureichern, stellt Lebensmittelsicherheitsherausforderungen für Produzenten essbarer Algen und Lebensmittelhersteller dar. Bestimmte Meeresalgenarten können Schwermetalle und Schadstoffe anreichern, darunter Arsen, Cadmium, Blei und Quecksilber, abhängig von Artenmerkmalen, Kultivierungsstandort und Wasserqualität. Übermäßige Konzentrationen dieser Substanzen können Gesundheitsrisiken darstellen und die Eignung kontaminierter Meeresalgen für den menschlichen Verzehr einschränken. Produzenten müssen strenge Qualitätstests, Überwachung, Rückverfolgbarkeit und Verarbeitungskontrollen implementieren, um die Lebensmittelsicherheitsanforderungen zu erfüllen. Diese zusätzlichen Qualitätssicherungsmaßnahmen erhöhen die Produktionskosten und können die kommerzielle Verfügbarkeit bestimmter Meeresalgenarten für Lebensmittelanwendungen einschränken.
Hohe Produktionskosten und energieintensive Mikroalgen-Kultivierung
Die kommerzielle Mikroalgenproduktion erfordert erhebliche Kapitalinvestitionen und Betriebsausgaben für Kultivierungsinfrastruktur, Nährstoffversorgung, Wassermanagement, Temperaturregulierung, Ernte und Biomasseaufbereitung. Geschlossene Photobioreaktor-Systeme erfordern spezialisierte Ausrüstung und kontinuierliche Überwachung, um optimale Algenwachstumsbedingungen aufrechtzuerhalten. Entwässerungs-, Trocknungs- und Extraktionsprozesse erhöhen den Energieverbrauch und die Verarbeitungskosten weiter. Darüber hinaus benötigen Produzenten technisches Fachwissen und kontrollierte Kultivierungsumgebungen, um eine gleichbleibende Biomassequalität und Produktionserträge zu gewährleisten. Diese kostenintensiven Anforderungen erhöhen den Endpreis von Algen-Zutaten und verringern ihre Wettbewerbsfähigkeit gegenüber konventionellen Proteinquellen, synthetischen Lebensmittelzusatzstoffen und anderen etablierten Lebensmittelzutaten, insbesondere in preissensiblen Märkten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mikroalgen führend, Makroalgen mit starkem Wachstum in gezielten AnwendungenMikroalgen machten 59,18 % des Marktes für essbare Algen im Jahr 2026 aus. Spirulina und Chlorella haben eine etablierte Nachfrage in Nahrungsergänzungsmitteln und Lebensmittelanreicherungsanwendungen. Spirulina enthält 50 % bis 70 % Protein bezogen auf das Trockenbiomasse-Gewicht, was es zu einer wertvollen Zutat in proteinangereicherten Lebensmittelformulierungen macht. Chlorella ist in Japan, Taiwan und Südkorea stark verbreitet und wird zunehmend in Getränken, Nudeln und Backwaren verwendet. Astaxanthin aus Haematococcus pluvialis dient als hochwertiges Antioxidans-Supplement und für Hautpflegeanwendungen. Darüber hinaus sind Mikroalgen in Pulver-, Flüssig- und Extraktformen erhältlich, was ihre Einbindung in ein breites Spektrum von Ernährungs- und Funktionslebensmitteln unterstützt.
Makroalgen werden voraussichtlich bis 2032 mit einer CAGR von 8,31 % wachsen. Die Nachfrage nach Carrageen, Alginat und Agar unterstützt das Makroalgen-Segment des Marktes für essbare Algen. Hersteller verwenden diese Zutaten als Texturierungsmittel in pflanzenbasierten Milch- und Fleischalternativen. Südkorea erweiterte 2025 die Kapazitätsunterstützung, als der Landkreis Jindo eine Investitionsvereinbarung zur Einrichtung von 10 Produktionslinien für getrocknete Meeresalgen unterzeichnete. Diese Erweiterung zielt sowohl auf die Inlands- als auch auf die Exportnachfrage ab. Darüber hinaus unterstützt die Verfügbarkeit essbarer Meeresalgensorten, darunter Nori, Wakame und Kelp, deren Verwendung in Snacks, Suppen, Gewürzen und verzehrfertigen Lebensmitteln.


Nach Quelle:
Meerwasser dominiert, Süßwasser gewinnt durch TechnologieMeerwasseralgen machten im Jahr 2026 66,16% des Marktes für essbare Algen aus. Meeresfarmen dienen als primäre Quelle für braune und rote Makroalgen und unterstützen viele offene Teich-Spirulina-Produktionssysteme. Kombu, Wakame, Nori und Kappaphycus zur Carrageen-Gewinnung sind auf marine Kultivierung angewiesen. Die Küstenproduktion bleibt in Asien, Europa und Amerika von zentraler Bedeutung. In Indien unterstützte das Pradhan Mantri Matsya Sampada Yojana weiterhin den Seetanganbau. Darüber hinaus unterstützen etablierte Küstenernte-Netzwerke und Verarbeitungsanlagen die kommerzielle Verfügbarkeit von Meeresalgen für Lebensmittelzutaten, Ernährungsprodukte und industrielle Anwendungen.
Süßwasseralgen sollen bis 2032 mit einer CAGR von 8,42% wachsen. Kontrollierte Photobioreaktor-Systeme können die Exposition gegenüber mit Meerwasser verbundenen Schadstoffen verhindern und Süßwasserproduzenten in sensiblen Anwendungen einen Lebensmittelsicherheitsvorteil verschaffen. Geschlossene Systeme können auch in der Nähe von Nachfragezentren in Binnenregionen betrieben werden, wodurch die kommerzielle Reichweite von Mikroalgen-Zutaten erweitert wird. Daher wird der Markt für essbare Algen voraussichtlich auf Süßwassersysteme für Produkte angewiesen sein, bei denen engere Spezifikationen höhere Produktionskosten rechtfertigen. Darüber hinaus ermöglichen kontrollierte Kultivierungsumgebungen den Produzenten, eine konsistentere Biomassekomposition aufrechtzuerhalten und die Produktionsplanung für spezialisierte Lebensmittel- und Nahrungsergänzungsformulierungen zu verbessern.
Nach Anwendung:
Lebensmittel und Getränke als Umsatzanker, Nahrungsergänzungsmittel mit stärkstem WachstumLebensmittel und Getränke machten im Jahr 2026 41,13% des Marktes für essbare Algen aus. Das Segment stützt sich auf aus Makroalgen gewonnene Hydrokolloide, die Stabilität, Einkapselung, Textur und gelbildende Eigenschaften bieten. Carrageen wird in Milch- und Milchalternativprodukten verwendet, während Alginat Beschichtungen, Dressings und Getränkeanwendungen unterstützt. Agar kann Gelatine in Süßwaren und veganen Gels ersetzen. Ganze Seetangzutaten wie Nori und Wakame gewinnen auch bei Snackprodukten an Bedeutung. Fucoidan und Ulvan unterstützen den Einsatz von Algenzutaten in der Körperpflege und Kosmetik. Die Nachfrage aus dem Tierfuttersegment steigt parallel zum Wachstum der Aquakulturaktivitäten.
Nahrungsergänzungsmittel sollen bis 2032 mit einer CAGR von 8,21% wachsen. Durch Fermentation gewonnene Docosahexaensäure (DHA) aus Algen bietet Nahrungsergänzungsmarken eine Alternative zu Fischöl, insbesondere wenn die Verfügbarkeit mariner Rohstoffe gestört ist. Corbion und DSM-Firmenich sind etablierte Lieferanten von aus Algen gewonnenen DHA-Zutaten. Im Jahr 2025 schloss Corbion eine Partnerschaft mit Kuehnle AgroSystems, um natürliches Astaxanthin durch Fermentation heterotropher Algen zu entwickeln. Die Vereinbarung erweiterte das potenzielle Anwendungsgebiet der Fermentation über die Produktion hinaus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika dominierte den Markt für essbare Algen mit einem Marktanteil von 37,89 % im Jahr 2026. Die etablierte Nachfrage nach meeresalgenbasierten Lebensmitteln, Nahrungsergänzungsmitteln und aus Algen gewonnenen Zutaten in den Vereinigten Staaten und Kanada unterstützt diese Position. Die Region profitiert vom wachsenden Verbraucherinteresse an nährstoffreichen Lebensmitteln, den expandierenden Anwendungen von Spirulina und Chlorella in Ernährungsprodukten sowie einer gut etablierten Lebensmittelverarbeitungs- und Vertriebsinfrastruktur. Die Vereinigten Staaten entwickeln auch ihre heimische Meeresalgenkultivierungsindustrie, insbesondere in Alaska, Maine und dem pazifischen Nordwesten.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich das schnellste Wachstum im Markt verzeichnen, mit einer CAGR von 8,68 % im Zeitraum 2027–2032. Etablierte Meeresalgenkonsummuster, großflächige Kultivierung und expandierende Lebensmittelverarbeitungsindustrien in China, Japan, Südkorea und Indonesien unterstützen dieses Wachstum. Die Region profitiert von der traditionellen Verwendung essbarer Meeresalgensorten, darunter Nori, Wakame, Kombu und Laver, in alltäglichen Lebensmitteln sowie dem wachsenden kommerziellen Einsatz von Spirulina und Chlorella in Ernährungsprodukten. Darüber hinaus verbessert die etablierte Meeresalgenproduktionsbasis der Region die Verfügbarkeit von Rohstoffen und unterstützt die Ausweitung der Anwendungen essbarer Algen in ganz Asien-Pazifik.
Europa, Südamerika sowie Naher Osten und Afrika
Der europäische Markt für essbare Algen wird durch zunehmende Investitionen in nachhaltige Aquakultur, wachsendes Interesse an alternativen Lebensmittelzutaten und die Entwicklung algenbasierter Lebensmittelanwendungen in wichtigen Volkswirtschaften, darunter Frankreich, Deutschland, Spanien, Irland und die Niederlande, unterstützt. In Südamerika wird der Markt für essbare Algen durch etablierte Meeresalgenproduktionsaktivitäten in Chile und Brasilien, wachsendes Interesse an marinen Lebensmittelressourcen und Möglichkeiten zur Entwicklung von Mehrwert-Algenprodukten unterstützt. Marokko entwickelt seine Meeresalgenkultivierungsindustrie durch Aquakulturinvestitionen und Initiativen mit Schwerpunkt auf Lebensmittel, Tierernährung, Kosmetik und pharmazeutische Anwendungen.
Wettbewerbslandschaft
Marktkonzentration
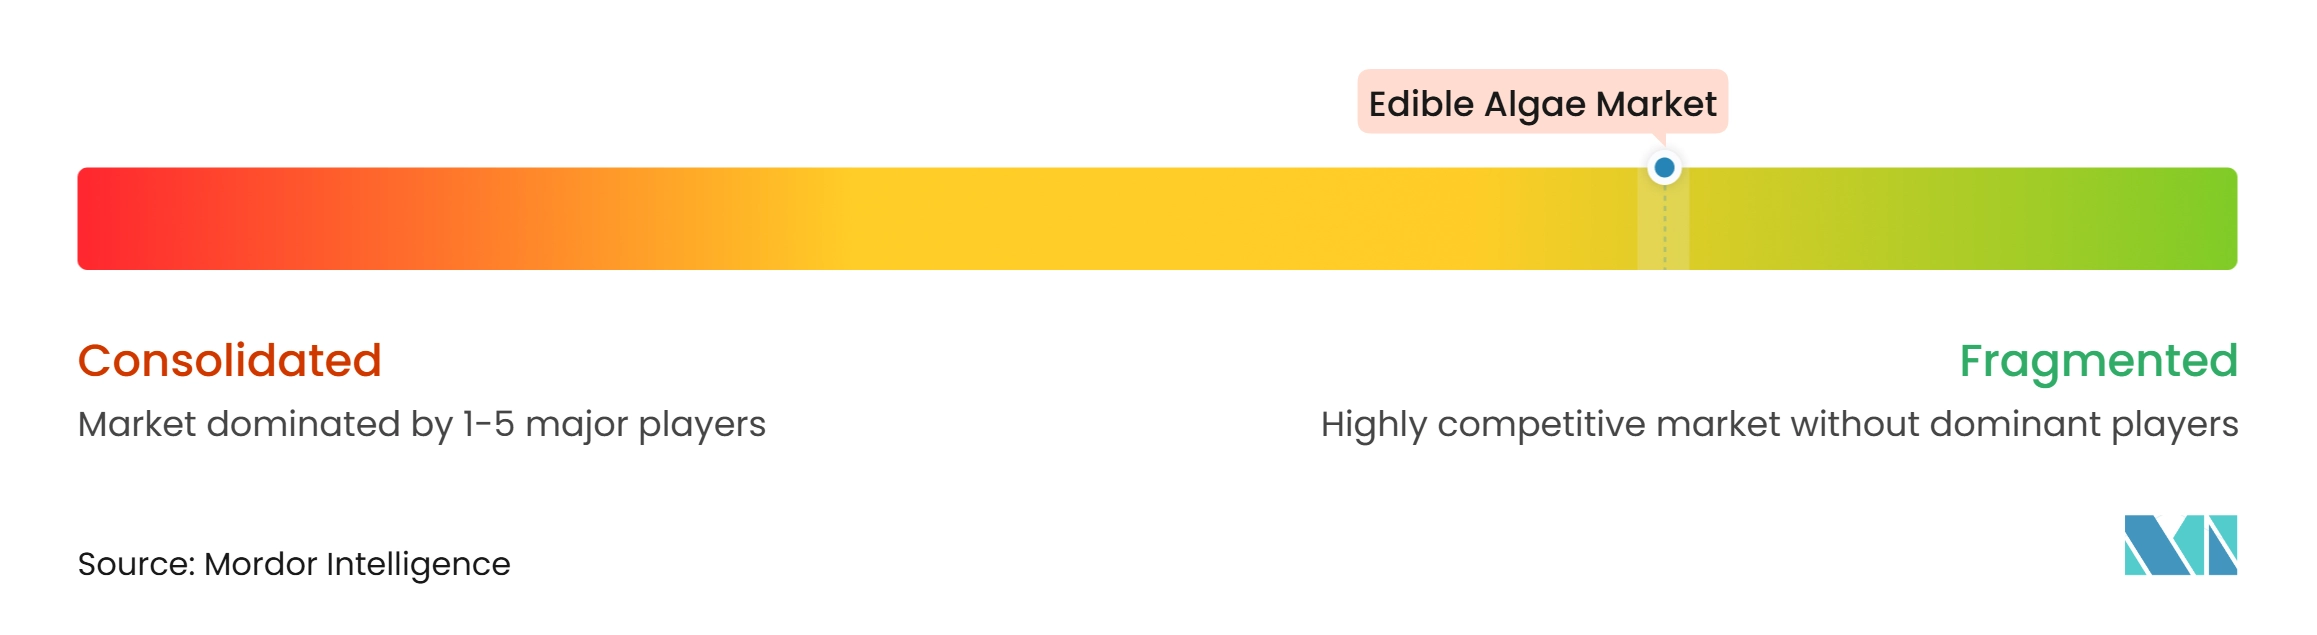
Der Markt für essbare Algen ist fragmentiert, was eine tiefe Spezialisierung entlang der gesamten Wertschöpfungskette widerspiegelt. Auf Kultivierung ausgerichtete Unternehmen kontrollieren selten Extraktionsprozesse, während Zutatenproduzenten selten eigene Einzelhandelsmarken besitzen. Diese Struktur schafft ein partnerschaftsintensives Ökosystem, in dem vertikale Integration die Ausnahme bleibt. Die Wettbewerbslandschaft umfasst Mikroalgen-Spezialisten wie Cyanotech Corporation, DIC Corporation, Corbion N.V. und Roquette Frères. Diversifizierte Unternehmen wie DSM-Firmenich, BASF SE und Cargill, Incorporated sind im Premium-Zutatensegment tätig, wo Fermentationstechnologie und globale Vertriebsnetzwerke verteidigungsfähige Wettbewerbspositionen schaffen.
Corbion N.V. ist auf fermentationsbasierte Mikroalgen-Zutaten spezialisiert, insbesondere auf aus Algen gewonnenes Omega-3-DHA. Algaia entwickelt aus Braunalgen gewonnene Alginate für Lebensmittel-, Körperpflege- und pharmazeutische Anwendungen. Diese Unternehmen konkurrieren auf Basis der Zutatenfunktionalität, Formulierungsexpertise, Versorgungszuverlässigkeit und der Entwicklung anwendungsspezifischer Algenlösungen.
Asiatische und europäische Produzenten tragen ebenfalls durch spezialisierte Kultivierung, Ernhrungsprodukte und internationale Zutatenverteilung zur Wettbewerbslandschaft bei. Far East Bio-Tec Co., Ltd. (FEBICO), Sun Chlorella Corporation und EID Parry (India) Limited bieten Produkte wie Bio-Spirulina, Chlorella-Pulver, Tabletten, Extrakte und Nahrungsergänzungsmittel an. Ihre Wettbewerbspositionierung wird durch Kultivierungsexpertise, Produktqualitätszertifizierungen, spezialisierte Verarbeitungskapazitäten und etablierte Vertriebsnetzwerke auf internationalen Märkten unterstützt.
Marktführer für essbare Algen
-
Cyanotech Corporation
-
DIC Corporation
-
Roquette Frères
-
Corbion N.V.
-
BASF SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für essbare Algen Unternehmen in diesem Bericht
- Cyanotech Corporation
- DIC Corporation
- Corbion N.V.
- Roquette Frères
- EID Parry (India) Limited
- Far East Bio-Tec Co., Ltd.
- Sun Chlorella Corporation
- Algaia S.A.
- Acadian Seaplants Limited
- Gelymar S.A.
- Cargill, Incorporated
- CP Kelco U.S., Inc.
- BASF SE
- DSM-Firmenich
- Cellana Inc.
- Algatech Ltd.
- Microphyt
- Phycom B.V.
- Allmicroalgae Natural Products S.A.
- Yunnan Green A Biological Project Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für essbare Algen
- März 2026: Brevel stellte Purallis vor, eine Clean-Label-Chlorella-Zutat, die mit seiner proprietären beleuchteten Fermentationstechnologie hergestellt wird.
- März 2026: Marine Biologics stellte SeaTex vor, ein Einzelzutat-Meeresalgenpulver, das Proteine, Ballaststoffe, Mineralstoffe und Fette in Lebensmittel- und Getränkeformulierungen stabilisiert.
- November 2025: Roquette Frères erweiterte und rebranded seine Pflanzenpflegedivision als Agriscience und integrierte das erworbene IFF Pharma Solutions-Portfolio. Die erweiterte Division umfasst die meeresalgenbasierte Marke Scogin® für Pflanzenernährung, Zelluloselösungen und bestehende pflanzenbasierte Angebote.
- April 2025: Acadian Seaplants Limited schloss seinen Betrieb in Jonesboro, Maine, unter Berufung auf Zölle, Wechselkursauswirkungen und erhöhte Transportkosten.
Berichtsumfang des globalen Marktes für essbare Algen
Essbare Algen beziehen sich auf konsumierbare aquatische Organismen, einschließlich Makroalgen (Meeresalgen) und Mikroalgen, die aufgrund ihres Nährstoffgehalts als Lebensmittel verwendet werden. Der Markt für essbare Algen ist nach Produkttyp, Quelle, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Makroalgen und Mikroalgen unterteilt. Nach Quelle ist der Markt in Süßwasser und Meerwasser unterteilt. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Körperpflege und Kosmetik, Nahrungsergänzungsmittel, Tierfutter, Pharmazeutika und sonstige Anwendungen unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Makroalgen |
| Mikroalgen |
| Süßwasser |
| Meerwasser |
| Lebensmittel und Getränke |
| Körperpflege und Kosmetik |
| Nahrungsergänzungsmittel |
| Tierfutter |
| Pharmazeutika |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Thailand | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Vereinigte Arabische Emirate | |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Makroalgen | |
| Mikroalgen | ||
| Nach Quelle | Süßwasser | |
| Meerwasser | ||
| Nach Anwendung | Lebensmittel und Getränke | |
| Körperpflege und Kosmetik | ||
| Nahrungsergänzungsmittel | ||
| Tierfutter | ||
| Pharmazeutika | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Thailand | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Vereinigte Arabische Emirate | ||
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für essbare Algen und wie sind die Wachstumsaussichten?
Der Markt für essbare Algen wurde im Jahr 2026 auf 4,62 Milliarden USD geschätzt und soll 2027 einen Wert von 4,94 Milliarden USD erreichen. Es wird prognostiziert, dass der Markt bis 2032 auf 6,97 Milliarden USD wächst, mit einer CAGR von 7,14 % im Zeitraum 2027–2032.
Welcher Produkttyp hatte den größten Anteil am Markt für essbare Algen im Jahr 2026?
Mikroalgen war das größte Produkttyp-Segment im Jahr 2026 und machte 59,18 % des Marktes für essbare Algen aus.
Welches Quellsegment dominierte den Markt für essbare Algen im Jahr 2026?
Meerwasser war das führende Quellsegment im Jahr 2026 und machte 66,16 % des Marktanteils aus.
Welche Anwendung hatte den größten Anteil am Markt für essbare Algen im Jahr 2026?
Lebensmittel und Getränke war das größte Anwendungssegment im Jahr 2026 und machte 41,13 % des Marktes aus.
Welche Region dominierte den Markt für essbare Algen im Jahr 2026?
Nordamerika dominierte den Markt im Jahr 2026 und machte 37,89 % des gesamten Marktanteils aus.