
Taille et part du marché des algues comestibles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.94 Milliards de dollars |
| Taille du Marché (2032) | 6.97 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des algues comestibles par Mordor Intelligence
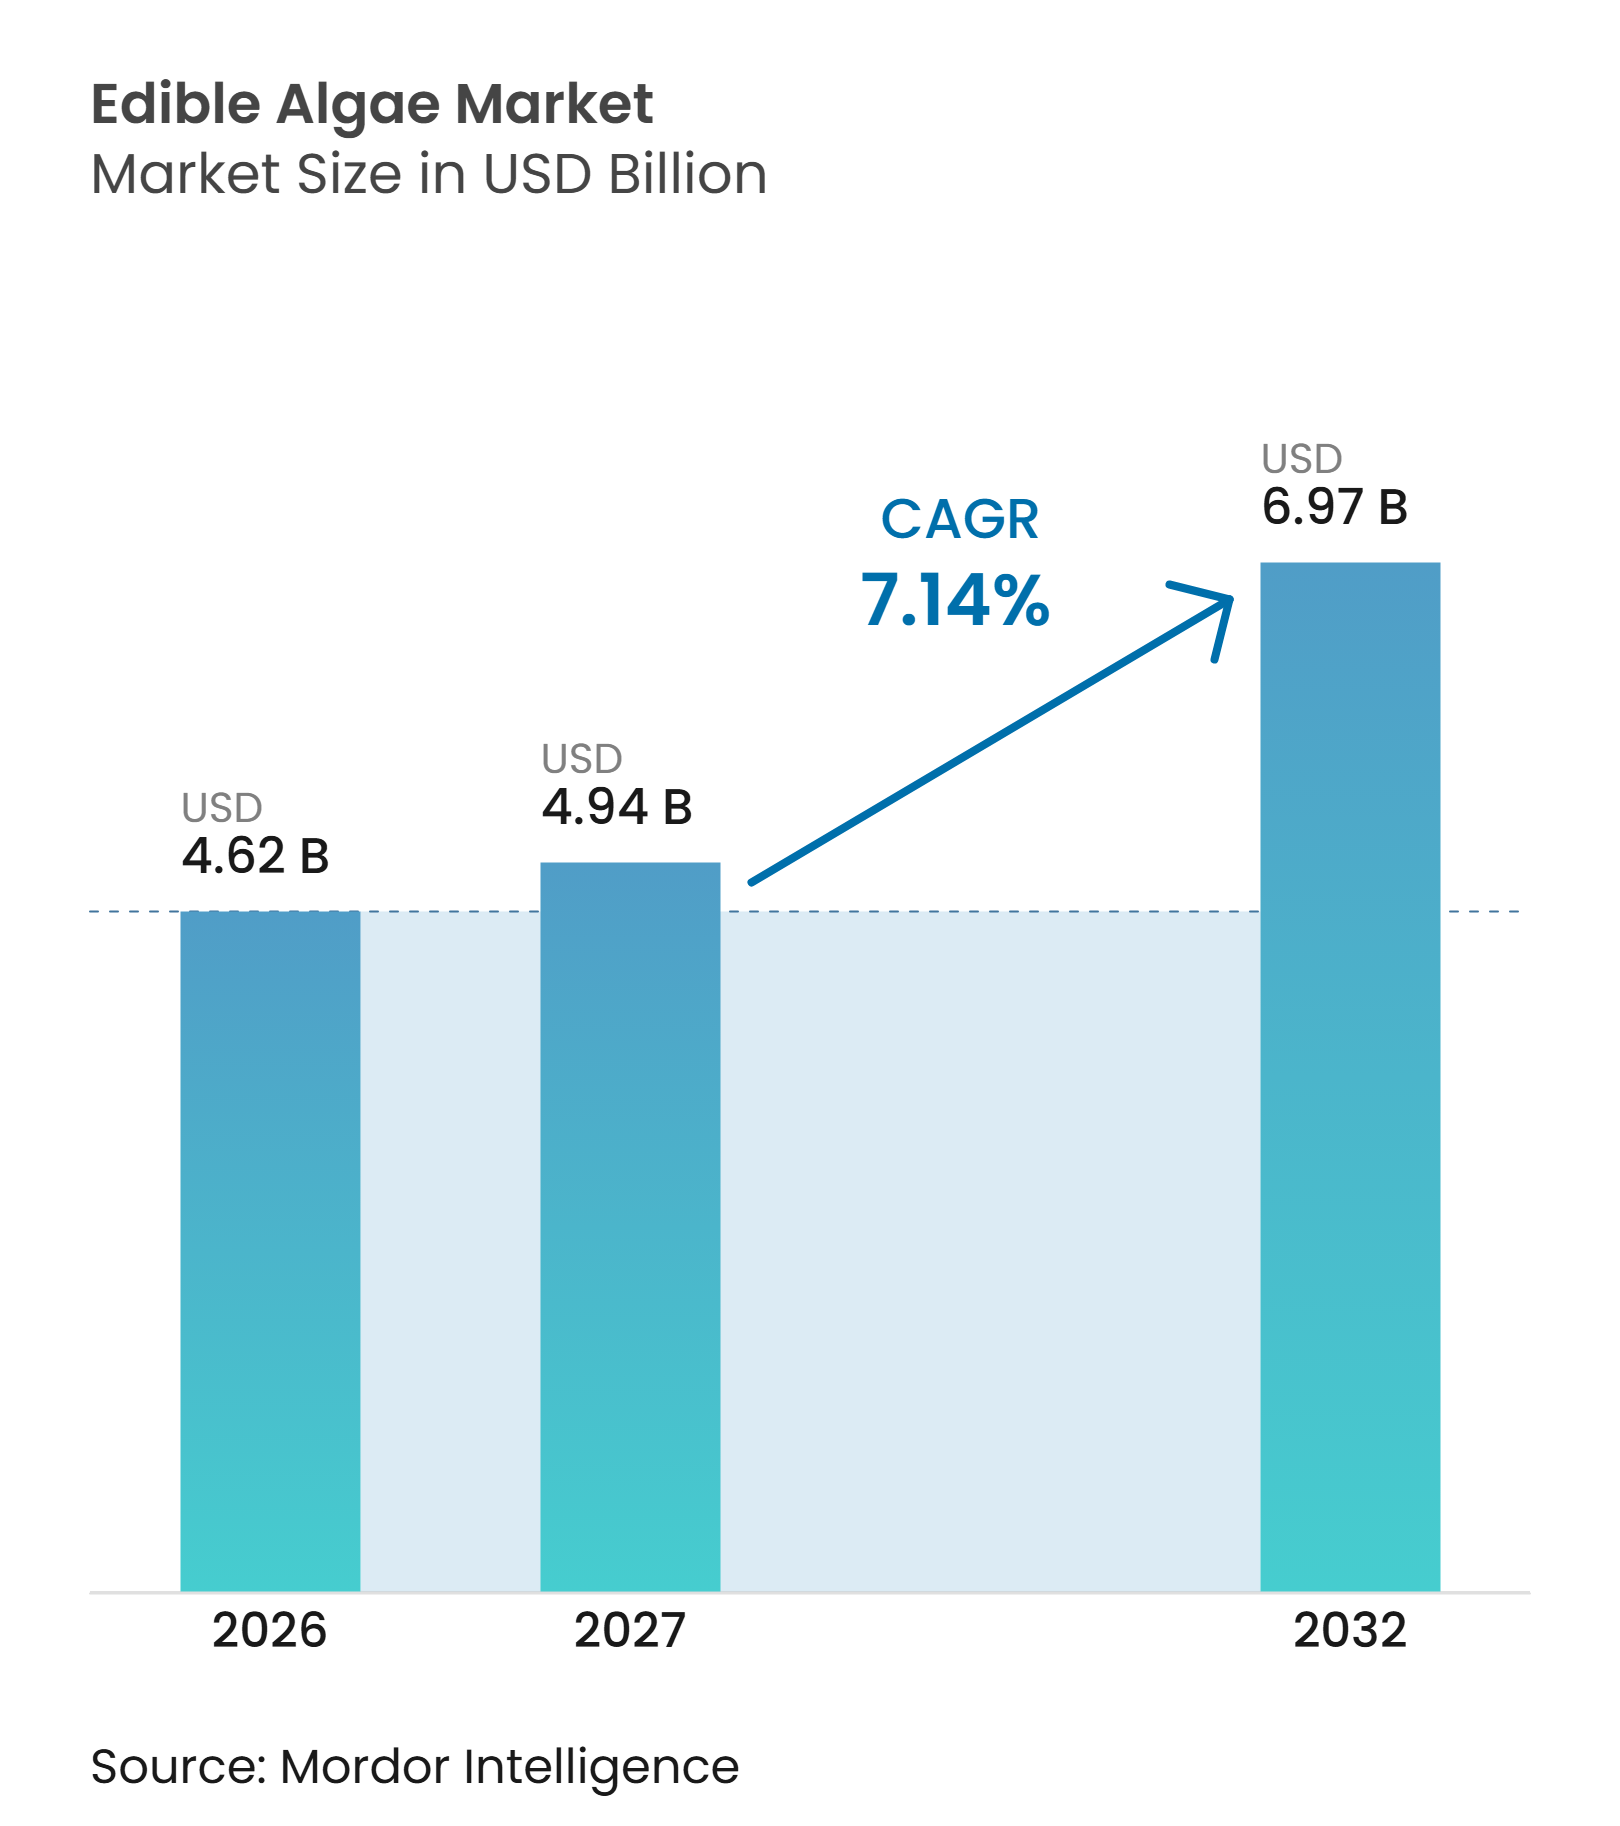
La taille du marché des algues comestibles était évaluée à 4,62 milliards USD en 2026 et devrait croître de 4,94 milliards USD en 2027 pour atteindre 6,97 milliards USD d'ici 2032, à un CAGR de 7,14 % durant la période de prévision (2027-2032). Le marché des algues comestibles évolue vers des ingrédients combinant protéines, hydrocolloïdes, pigments et acides gras oméga-3 sur une seule plateforme de production. Les fabricants de produits alimentaires recherchent de plus en plus des intrants qui ne dépendent pas des terres arables ni de l'irrigation en eau douce. Les mesures réglementaires ciblant les colorants alimentaires synthétiques élargissent le rôle commercial des pigments dérivés des algues. Les programmes de culture soutenus par les gouvernements augmentent également la capacité d'approvisionnement dans les régions côtières. Cependant, le marché des algues comestibles reste fragmenté, car des entreprises distinctes gèrent généralement la culture, l'extraction, la formulation et la fabrication des produits finis.
Principaux enseignements du rapport
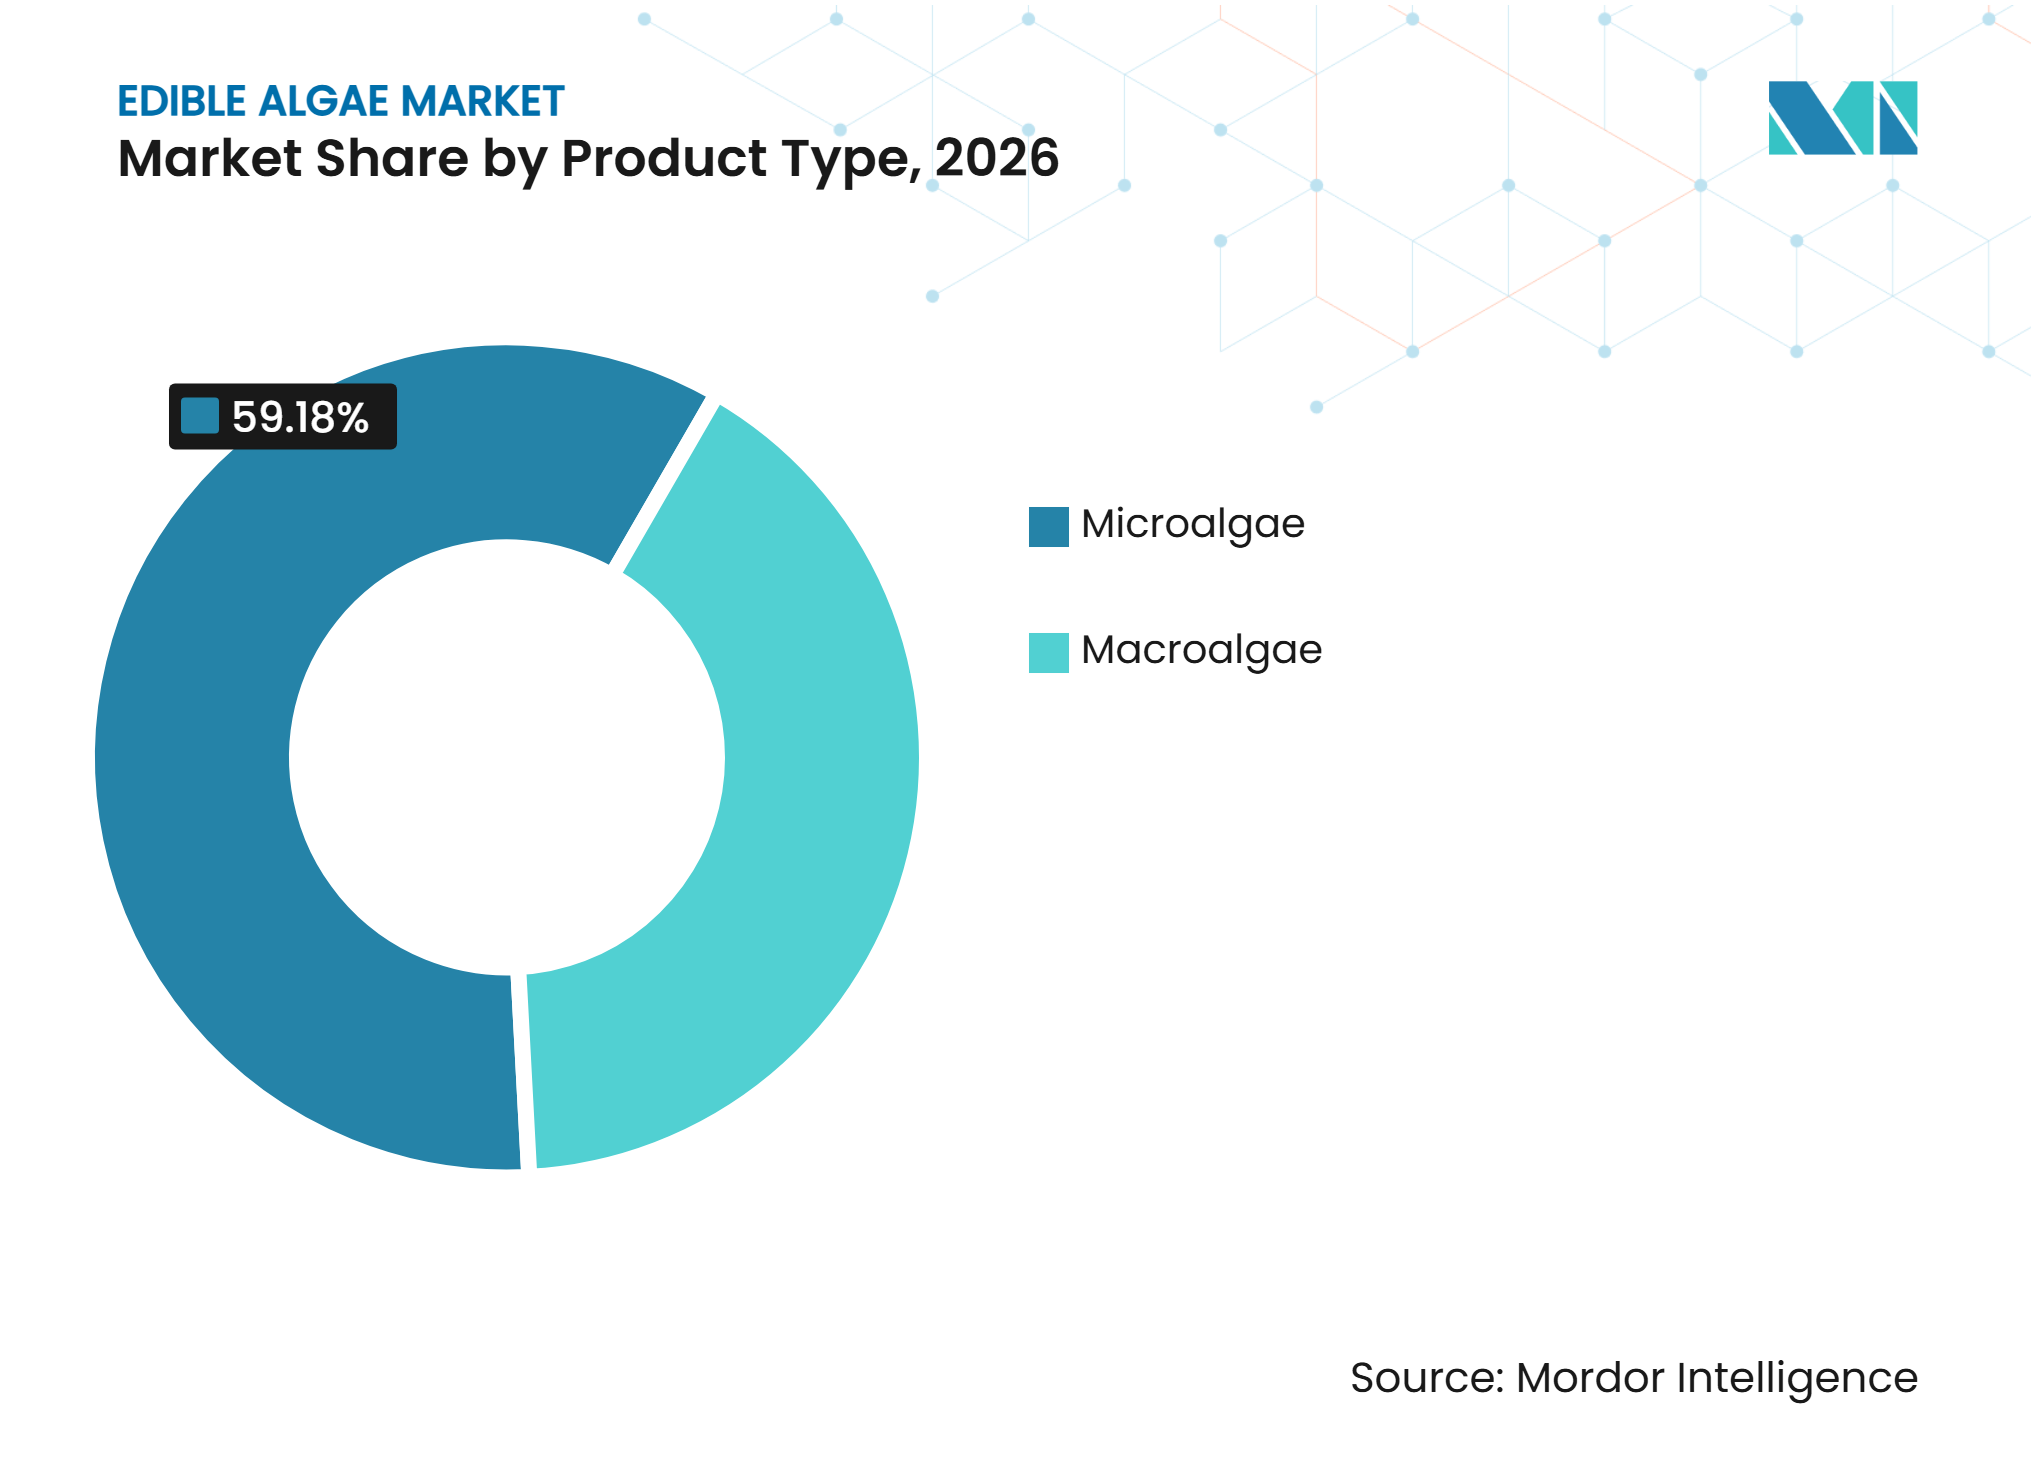
- Par type de produit, les microalgues détenaient 59,18% de la part de marché des algues comestibles en 2026, tandis que les macroalgues devraient enregistrer le CAGR le plus rapide de 8,31% durant la période 2027-2032.
- Par source, les eaux marines représentaient la plus grande part de marché de 66,16% en 2026, tandis que les eaux douces devraient se développer au CAGR le plus rapide de 8,42% durant la période 2027-2032.
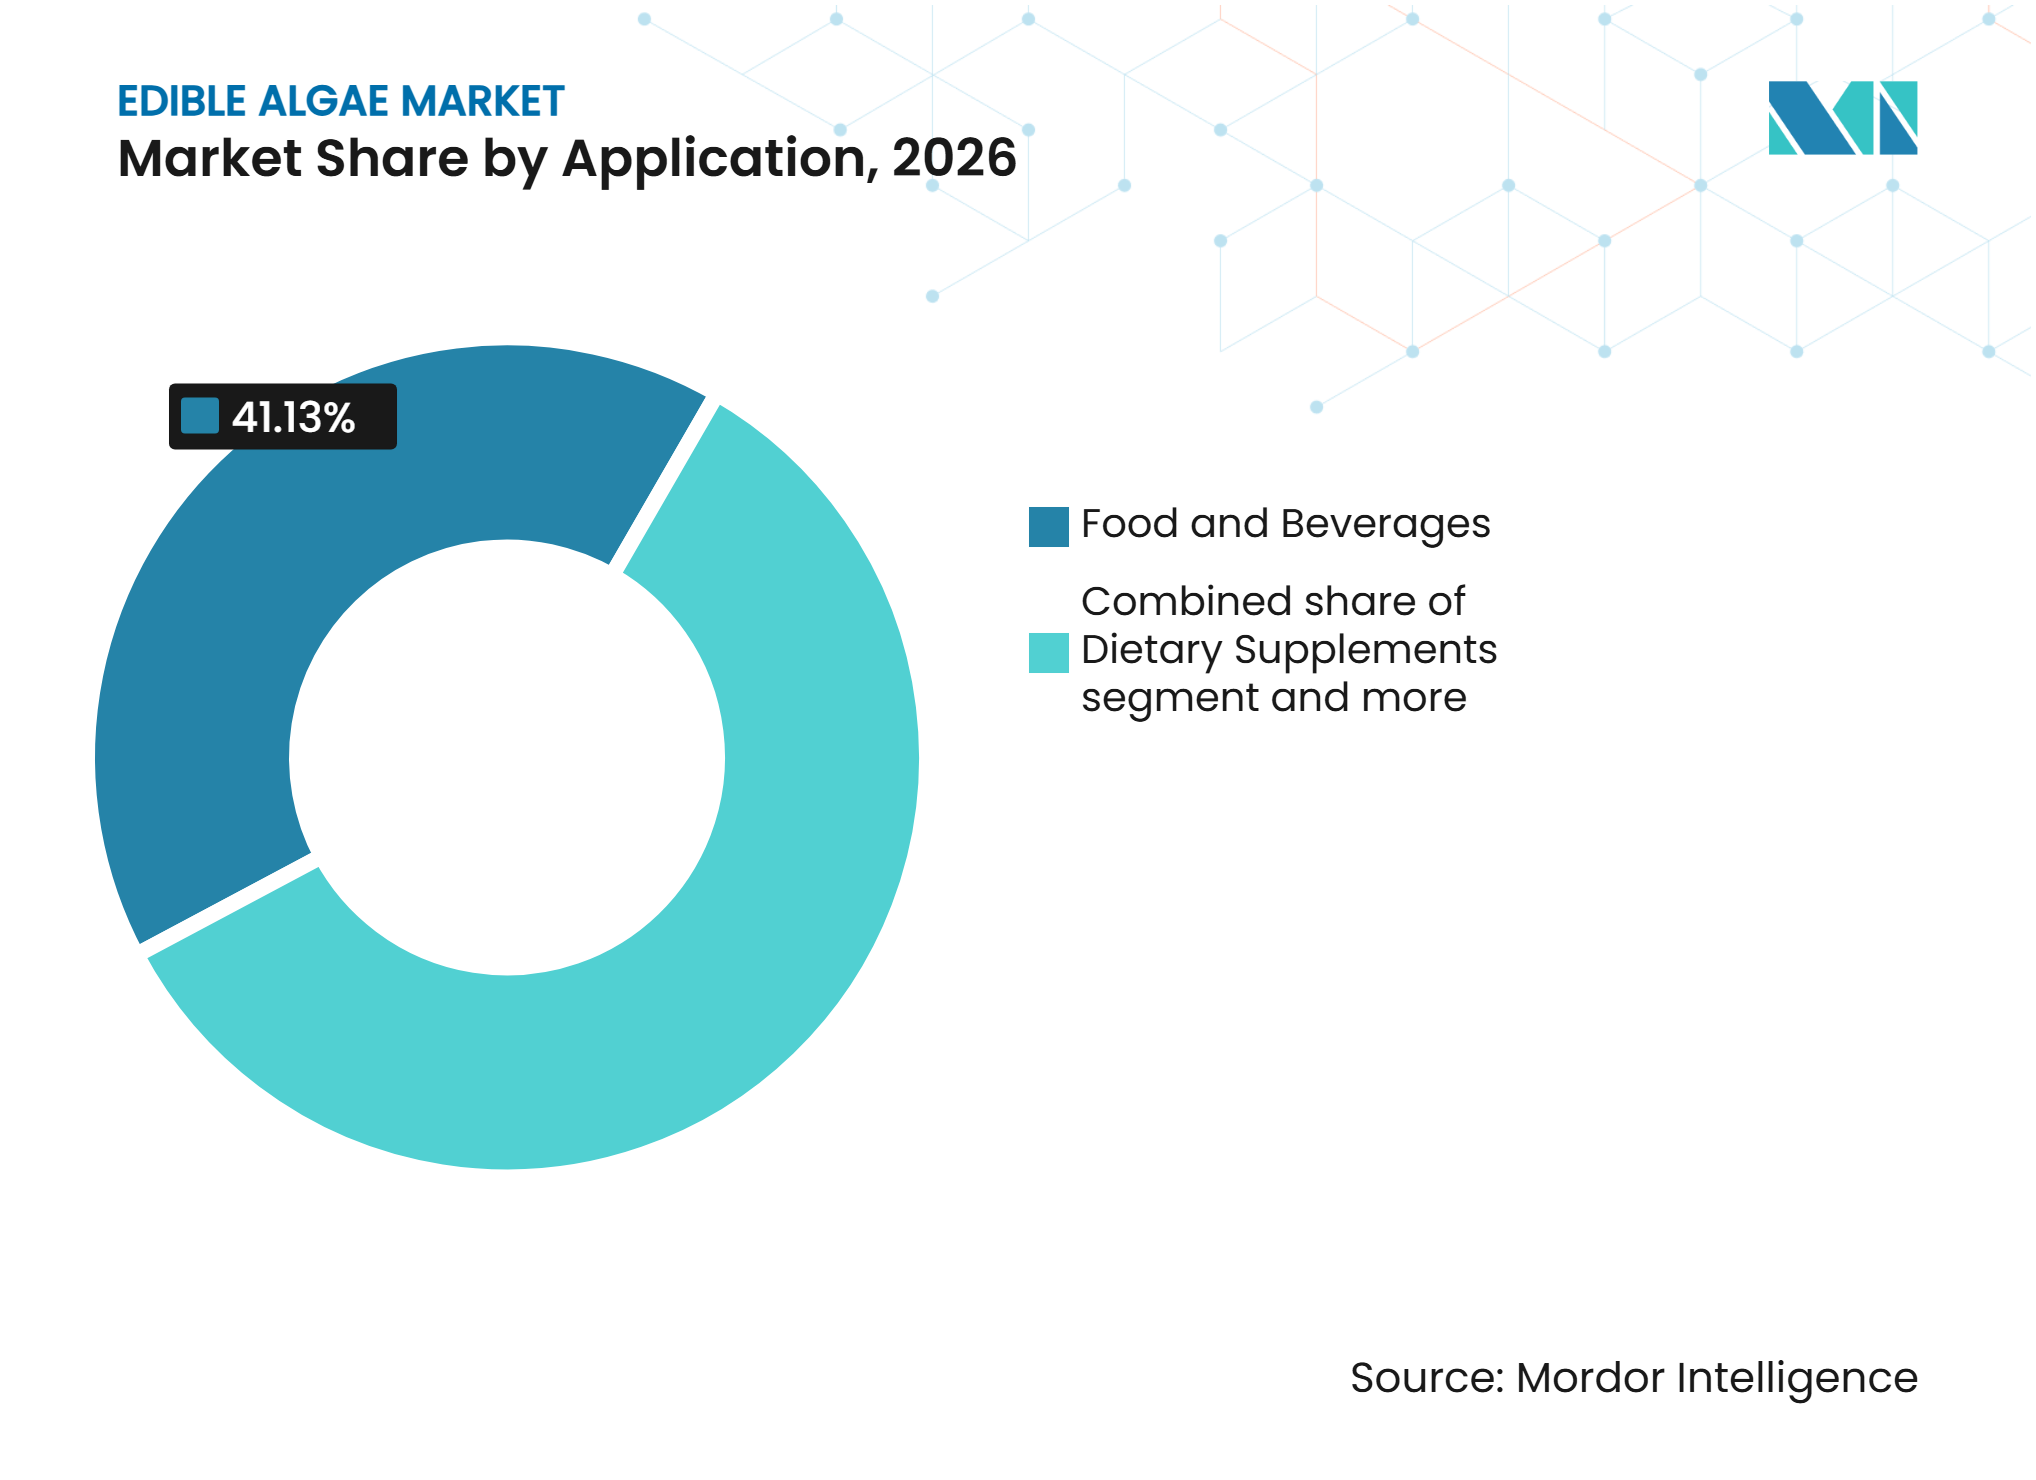
- Par application, l'alimentation et les boissons ont dominé le marché mondial des algues comestibles avec une part de 41,13% en 2026, tandis que les compléments alimentaires devraient enregistrer le CAGR le plus rapide de 8,21% durant la période 2027-2032.
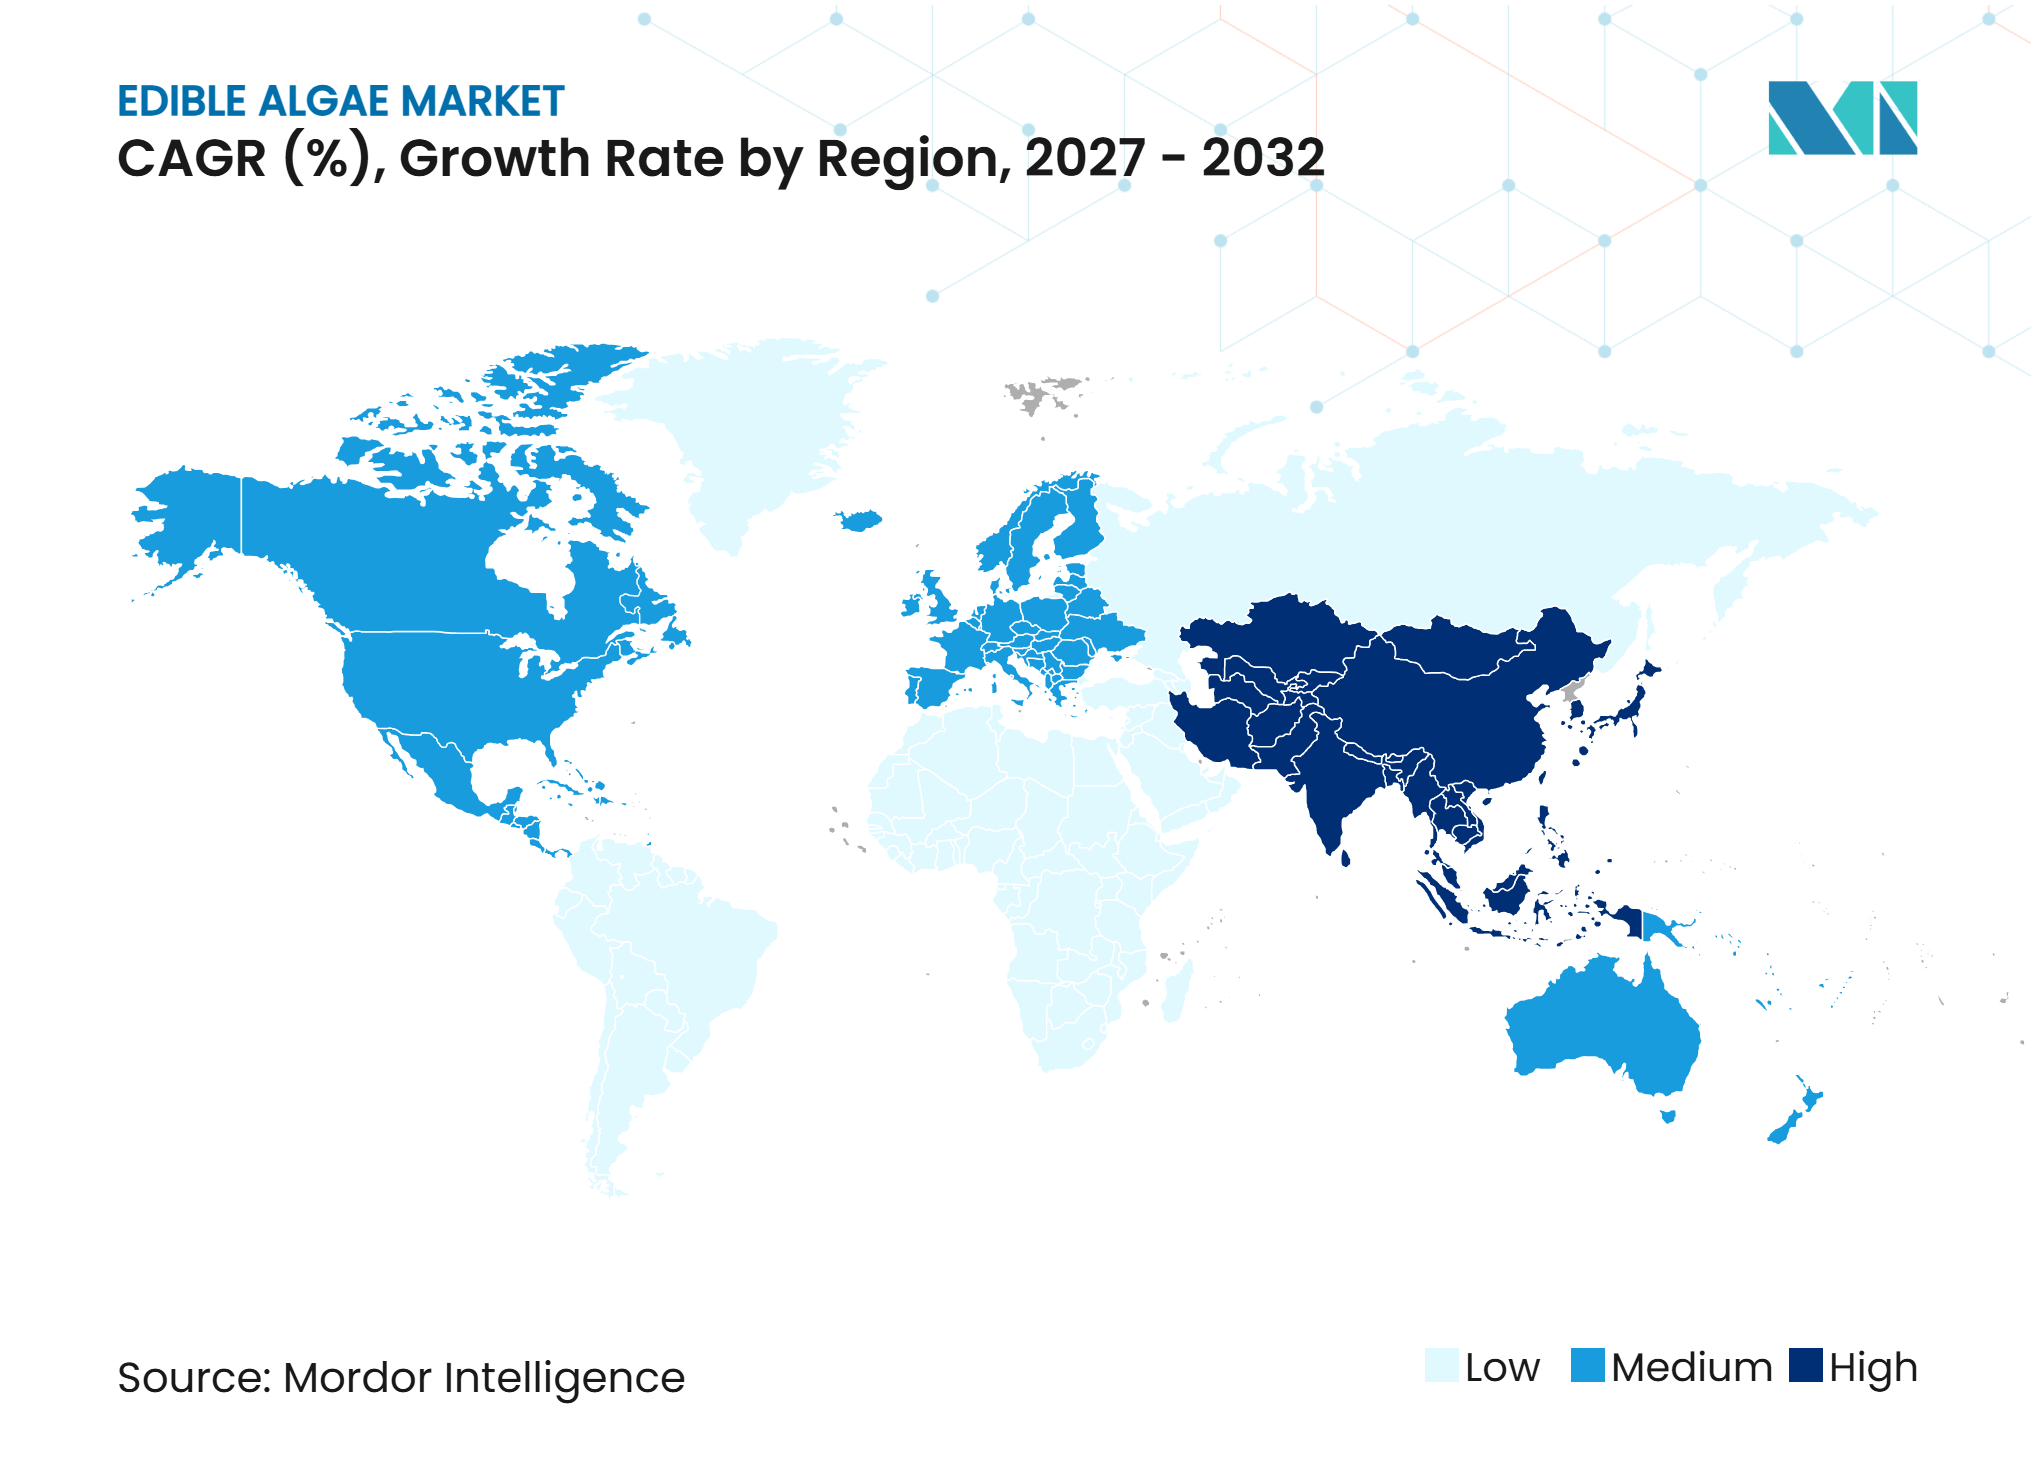
- Par géographie, l'Amérique du Nord a dominé le marché des algues comestibles avec une part de 37,89% en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 8,68% durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des consommateurs pour des produits alimentaires à haute densité nutritionnelle | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Adoption croissante d'ingrédients protéiques alternatifs | +1.5% | Mondial, avec des gains précoces en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| Utilisation croissante des hydrocolloïdes dérivés des algues dans la transformation alimentaire | +1.2% | Mondial, porté par l'Asie-Pacifique et l'Union européenne | Long terme (≥ 4 ans) |
| Demande de colorants alimentaires naturels et d'ingrédients à étiquette propre | +0.9% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Investissements publics dans la culture des algues marines et les infrastructures de transformation | +0.8% | Asie-Pacifique, Asie du Sud, Afrique subsaharienne | Moyen terme (2-4 ans) |
| Développement de technologies avancées de culture des microalgues | +1.0% | Mondial, avec adoption précoce en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des consommateurs pour des produits alimentaires à haute densité nutritionnelle
La préférence croissante des consommateurs pour des produits alimentaires riches en nutriments stimule l'adoption des algues comestibles comme source alternative de nutriments essentiels, notamment les protéines, les fibres alimentaires, les vitamines, les minéraux et les acides aminés. Les fabricants de produits alimentaires intègrent des algues marines, telles que le nori, le wakame et le kelp, ainsi que des microalgues, telles que la spiruline et la chlorelle, dans des snacks, des boissons, des aliments enrichis et des formulations nutritionnelles. En avril 2025, le ministère indien de la Pêche, de l'Élevage et de la Laiterie a mis en avant la composition nutritionnelle des algues marines, notamment leur teneur en vitamines, minéraux et acides aminés, reconnaissant leur potentiel en tant que ressource alimentaire riche en nutrimentsLes algues marines : une centrale nutritionnelle venue de l'océan, pib.gov.in">[1]. De plus, en juillet 2026, la Commission européenne a mis en avant les contributions nutritionnelles des algues marines et des microalgues, notamment leur teneur en protéines, minéraux et acides gras, ainsi que leurs applications dans les produits alimentaires courantsDe la mer à l'assiette, maritime-forum.ec.europa.eu">[2]. Ces développements ont renforcé le positionnement nutritionnel des algues comestibles et soutiennent leur adoption dans les applications alimentaires et de boissons.
Adoption croissante d'ingrédients protéiques alternatifs
La demande croissante de sources de protéines alternatives stimule l'incorporation des algues comestibles dans les formulations alimentaires, les fabricants diversifiant leurs ingrédients protéiques au-delà des sources animales et végétales conventionnelles. Les microalgues, notamment la spiruline et la chlorelle, offrent une teneur élevée en protéines et des acides aminés essentiels, les rendant adaptées aux poudres protéinées, aux boissons enrichies, aux barres nutritionnelles et aux formulations alimentaires à base végétale. Les protéines à base d'algues permettent également aux fabricants de produits alimentaires de développer des produits nutritionnels spécialisés aux propriétés fonctionnelles et nutritionnelles distinctes. La polyvalence des microalgues dans la transformation alimentaire, associée à l'intérêt croissant pour des sources de protéines diversifiées, renforce leur potentiel commercial sur le marché mondial des algues comestibles.
Utilisation croissante des hydrocolloïdes dérivés des algues dans la transformation alimentaire
L'utilisation croissante d'hydrocolloïdes naturels dans la fabrication alimentaire stimule la demande d'algues comestibles, notamment les macroalgues rouges et brunes, qui sont des sources clés d'agar, de carraghénane et d'alginate. Ces ingrédients dérivés des algues agissent comme agents gélifiants, épaississants, émulsifiants et stabilisants dans les produits laitiers, la confiserie, les produits de boulangerie, les sauces et les aliments transformés. Ils aident les fabricants à améliorer la texture, la consistance et la stabilité à la conservation. Leur polyvalence fonctionnelle et leur compatibilité avec diverses formulations alimentaires encouragent les transformateurs alimentaires à incorporer des ingrédients dérivés des algues marines dans une gamme plus large de produits alimentaires emballés et transformés, renforçant ainsi la demande commerciale pour les algues comestibles.
Demande de colorants alimentaires naturels et d'ingrédients à étiquette propre
La préférence croissante des consommateurs pour des colorants alimentaires d'origine naturelle et des ingrédients à étiquette propre stimule l'adoption des microalgues comestibles, notamment la spiruline, comme alternative aux agents colorants synthétiques. La spiruline contient de la phycocyanine, un pigment bleu naturel utilisé dans les boissons, la confiserie, les produits laitiers, les desserts glacés et d'autres formulations alimentaires. Les fabricants de produits alimentaires intègrent des pigments dérivés des algues pour améliorer l'apparence des produits tout en répondant à la demande des consommateurs pour des ingrédients reconnaissables et d'origine naturelle. En février 2026, la Food and Drug Administration des États-Unis (FDA) a publié une ordonnance finale élargissant l'utilisation autorisée de l'extrait de spiruline comme additif colorant dans les aliments destinés à la consommation humaine, sous réserve de restrictions spécifiéesListe des additifs colorants exemptés de certification ; Extrait de spiruline, govinfo.gov">[3]. Cette évolution réglementaire devrait soutenir l'utilisation des pigments dérivés de la spiruline dans une gamme plus large d'applications alimentaires.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque d'accumulation de métaux lourds et de contaminants dans les algues marines | -0.5% | Mondial, préoccupation la plus élevée dans l'Union européenne et en Amérique du Nord | Court terme (≤ 2 ans) |
| Coûts de production élevés et culture des microalgues à forte consommation d'énergie | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Procédures d'approbation alimentaire longues et restrictions réglementaires | -0.4% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Acceptation limitée des consommateurs en raison du goût, de l'odeur et de la texture distinctifs | -0.4% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque d'accumulation de métaux lourds et de contaminants dans les algues marines
La capacité des algues marines à absorber et à accumuler des substances provenant de l'environnement marin environnant pose des défis en matière de sécurité alimentaire pour les producteurs d'algues comestibles et les fabricants de produits alimentaires. Certaines espèces d'algues marines peuvent accumuler des métaux lourds et des contaminants, notamment l'arsenic, le cadmium, le plomb et le mercure, selon les caractéristiques des espèces, le lieu de culture et la qualité de l'eau. Des concentrations excessives de ces substances peuvent présenter des risques pour la santé et limiter l'aptitude des algues marines contaminées à la consommation humaine. Les producteurs doivent mettre en œuvre des contrôles stricts de tests de qualité, de surveillance, de traçabilité et de transformation pour se conformer aux exigences de sécurité alimentaire. Ces mesures supplémentaires d'assurance qualité augmentent les coûts de production et peuvent restreindre la disponibilité commerciale de certaines espèces d'algues marines pour les applications alimentaires.
Coûts de production élevés et culture des microalgues à forte consommation d'énergie
La production commerciale de microalgues nécessite des investissements en capital substantiels et des dépenses d'exploitation pour les infrastructures de culture, l'approvisionnement en nutriments, la gestion de l'eau, la régulation de la température, la récolte et le traitement de la biomasse. Les systèmes de photobioréacteurs fermés nécessitent des équipements spécialisés et une surveillance continue pour maintenir des conditions de croissance algale optimales. Les processus de déshydratation, de séchage et d'extraction augmentent encore la consommation d'énergie et les coûts de traitement. De plus, les producteurs ont besoin d'une expertise technique et d'environnements de culture contrôlés pour maintenir une qualité de biomasse et des rendements de production constants. Ces exigences à forte intensité de coûts augmentent le prix final des ingrédients dérivés des algues, réduisant leur compétitivité par rapport aux sources de protéines conventionnelles, aux additifs alimentaires synthétiques et aux autres ingrédients alimentaires établis, en particulier sur les marchés sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les microalgues dominent, les macroalgues progressent dans des applications cibléesLes microalgues ont représenté 59,18 % du marché des algues comestibles en 2026. La spiruline et la chlorelle ont établi une demande dans les compléments alimentaires et les applications de fortification alimentaire. La spiruline contient entre 50 % et 70 % de protéines en poids de biomasse sèche, ce qui en fait un ingrédient précieux dans les formulations alimentaires enrichies en protéines. La chlorelle est fortement présente au Japon, à Taïwan et en Corée du Sud et est de plus en plus utilisée dans les boissons, les pâtes et les produits de boulangerie. L'astaxanthine dérivée de Haematococcus pluvialis sert de complément antioxydant haut de gamme et pour les applications de soins de la peau. De plus, les microalgues sont disponibles sous forme de poudre, de liquide et d'extrait, soutenant leur incorporation dans une large gamme de produits alimentaires nutritionnels et fonctionnels.
Les macroalgues devraient croître à un CAGR de 8,31 % jusqu'en 2032. La demande de carraghénane, d'alginate et d'agar soutient le segment des macroalgues du marché des algues comestibles. Les fabricants utilisent ces ingrédients comme texturants dans les alternatives laitières et carnées à base végétale. La Corée du Sud a élargi son soutien à la capacité en 2025, le comté de Jindo ayant signé un accord d'investissement pour établir 10 lignes de production d'algues marines séchées. Cette expansion cible à la fois la demande intérieure et à l'exportation. De plus, la disponibilité de variétés d'algues marines comestibles, notamment le nori, le wakame et le kelp, soutient leur utilisation dans les snacks, les soupes, les assaisonnements et les produits alimentaires prêts à consommer.


Par source :
le milieu marin domine, l'eau douce progresse grâce à la technologieLes algues d'eau marine représentaient 66,16% du marché des algues comestibles en 2026. Les fermes marines constituent la principale source de macroalgues brunes et rouges et soutiennent de nombreux systèmes de production de spiruline en bassins ouverts. Le kombu, le wakame, le nori et le Kappaphycus producteur de carraghénane reposent sur la culture marine. La production côtière reste centrale en Asie, en Europe et dans les Amériques. En Inde, le Pradhan Mantri Matsya Sampada Yojana a continué de soutenir la culture des algues marines. Par ailleurs, les réseaux de récolte côtière et les installations de transformation établis soutiennent la disponibilité commerciale des algues marines pour les ingrédients alimentaires, les produits nutritionnels et les applications industrielles.
Les algues d'eau douce devraient croître à un CAGR de 8,42% jusqu'en 2032. Les systèmes de photobioréacteurs contrôlés peuvent prévenir l'exposition aux contaminants associés à l'eau de mer, offrant aux producteurs d'eau douce un avantage en matière de sécurité alimentaire dans les applications sensibles. Les systèmes fermés peuvent également fonctionner à proximité des centres de demande dans les régions enclavées, élargissant la portée commerciale des ingrédients à base de microalgues. Par conséquent, le marché des algues comestibles devrait s'appuyer sur les systèmes d'eau douce pour les produits dont les spécifications plus strictes justifient des coûts de production plus élevés. De plus, les environnements de culture contrôlés permettent aux producteurs de maintenir une composition de biomasse plus homogène et d'améliorer la planification de la production pour les formulations alimentaires et de compléments spécialisés.
Par application :
l'alimentation et les boissons ancrent les revenus, les compléments alimentaires affichent la croissance la plus rapideL'alimentation et les boissons représentaient 41,13% du marché des algues comestibles en 2026. Ce segment repose sur des hydrocolloïdes dérivés de macroalgues qui offrent des propriétés de stabilité, d'encapsulation, de texture et de gélification. Le carraghénane est utilisé dans les produits laitiers et les alternatives végétales aux produits laitiers, tandis que l'alginate soutient les applications d'enrobage, d'assaisonnement et de boissons. L'agar peut remplacer la gélatine dans les produits de confiserie et les gels végans. Les ingrédients à base d'algues entières, tels que le nori et le wakame, gagnent également du terrain dans les produits de snacking. Le fucoïdane et l'ulvane soutiennent l'utilisation des ingrédients à base d'algues dans les soins personnels et les cosmétiques. La demande du segment de l'alimentation animale augmente parallèlement à la croissance des activités aquacoles.
Les compléments alimentaires devraient se développer à un CAGR de 8,21% jusqu'en 2032. L'acide docosahexaénoïque (DHA) d'origine algale produit par fermentation offre aux marques de compléments une alternative à l'huile de poisson, notamment lorsque la disponibilité des matières premières marines est perturbée. Corbion et DSM-Firmenich sont des fournisseurs établis d'ingrédients DHA dérivés d'algues. En 2025, Corbion a conclu un partenariat avec Kuehnle AgroSystems pour développer de l'astaxanthine naturelle par fermentation d'algues hétérotrophes. Cet accord a élargi le champ d'application potentiel de la fermentation au-delà de la production.

Note: Parts de tous les segments individuels disponibles à l'achat du rapport
Analyse géographique
Amérique du Nord
L'Amérique du Nord a dominé le marché des algues comestibles, représentant 37,89 % de la part de marché en 2026. La demande établie pour les produits alimentaires à base d'algues marines, les compléments alimentaires et les ingrédients dérivés des algues aux États-Unis et au Canada soutient cette position. La région bénéficie de l'intérêt croissant des consommateurs pour les aliments riches en nutriments, des applications croissantes de la spiruline et de la chlorelle dans les produits nutritionnels, et d'une infrastructure bien établie de transformation et de distribution alimentaires. Les États-Unis développent également leur industrie nationale de culture des algues marines, notamment en Alaska, dans le Maine et dans le nord-ouest du Pacifique.
Asie-Pacifique
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide du marché, avec un CAGR de 8,68 % durant 2027-2032. Les habitudes de consommation établies d'algues marines, la culture à grande échelle et l'expansion des industries de transformation alimentaire en Chine, au Japon, en Corée du Sud et en Indonésie soutiennent cette croissance. La région bénéficie de l'utilisation traditionnelle de variétés d'algues marines comestibles, notamment le nori, le wakame, le kombu et le laver, dans les produits alimentaires courants, ainsi que de l'utilisation commerciale croissante de la spiruline et de la chlorelle dans les produits nutritionnels. De plus, la base de production d'algues marines établie dans la région améliore la disponibilité des matières premières et soutient l'expansion des applications des algues comestibles en Asie-Pacifique.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
Le marché européen des algues comestibles est soutenu par des investissements croissants dans l'aquaculture durable, un intérêt grandissant pour les ingrédients alimentaires alternatifs et le développement d'applications alimentaires à base d'algues dans les principales économies, notamment la France, l'Allemagne, l'Espagne, l'Irlande et les Pays-Bas. En Amérique du Sud, le marché des algues comestibles est soutenu par des activités établies de production d'algues marines au Chili et au Brésil, un intérêt croissant pour les ressources alimentaires marines et des opportunités de développement de produits à base d'algues à valeur ajoutée. Le Maroc développe son industrie de culture des algues marines grâce à des investissements en aquaculture et à des initiatives axées sur l'alimentation, la nutrition animale, les cosmétiques et les applications pharmaceutiques.
Paysage concurrentiel
Concentration du Marché
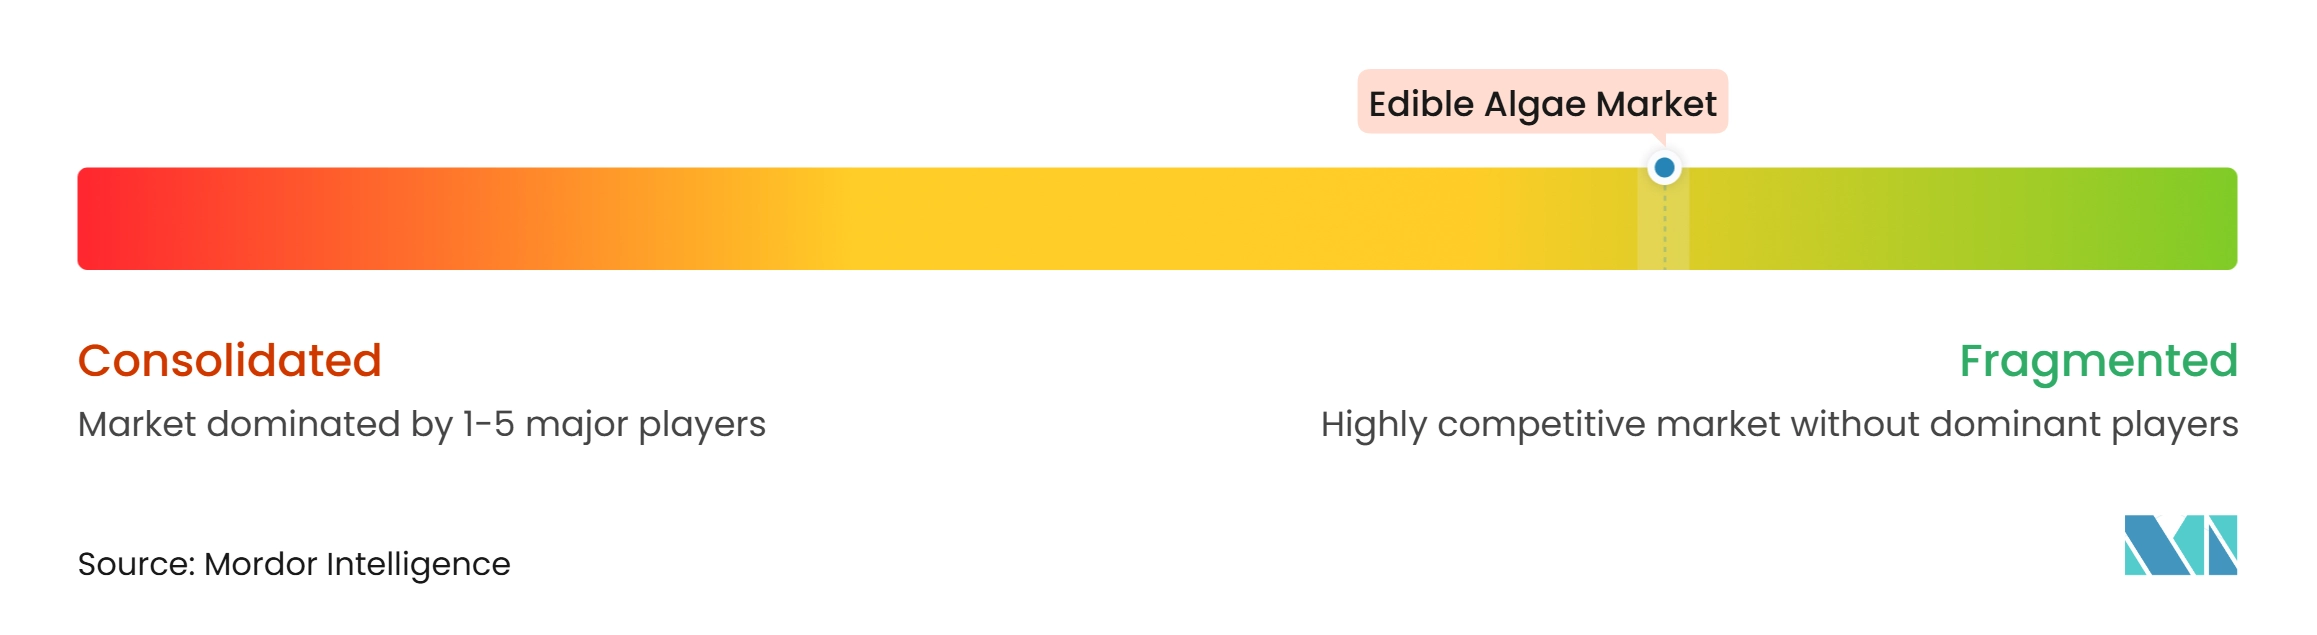
Le marché des algues comestibles est fragmenté, reflétant une spécialisation poussée tout au long de la chaîne de valeur. Les entreprises axées sur la culture contrôlent rarement les procédés d'extraction, tandis que les producteurs d'ingrédients possèdent rarement des marques de distribution au détail. Cette structure crée un écosystème fondé sur les partenariats, l'intégration verticale restant l'exception. Le paysage concurrentiel comprend des spécialistes des microalgues, tels que Cyanotech Corporation, DIC Corporation, Corbion N.V. et Roquette Frères. Des entreprises diversifiées, telles que DSM-Firmenich, BASF SE et Cargill, Incorporated, opèrent dans le segment des ingrédients premium, où la technologie de fermentation et les réseaux de distribution mondiaux créent des positions concurrentielles défendables.
Corbion N.V. est spécialisée dans les ingrédients de microalgues à base de fermentation, notamment le DHA oméga-3 dérivé d'algues. Algaia développe des alginates dérivés d'algues brunes pour des applications alimentaires, de soins personnels et pharmaceutiques. Ces entreprises se différencient par la fonctionnalité des ingrédients, l'expertise en formulation, la fiabilité de l'approvisionnement et le développement de solutions à base d'algues spécifiques aux applications.
Les producteurs asiatiques et européens contribuent également au paysage concurrentiel grâce à une culture spécialisée, des produits nutritionnels et une distribution internationale d'ingrédients. Far East Bio-Tec Co., Ltd. (FEBICO), Sun Chlorella Corporation et EID Parry (India) Limited proposent des produits tels que la spiruline biologique, les poudres de chlorelle, les comprimés, les extraits et les compléments nutritionnels. Leur positionnement concurrentiel est soutenu par l'expertise en culture, les certifications de qualité des produits, les capacités de traitement spécialisées et les réseaux de distribution établis sur les marchés internationaux.
Leaders du secteur des algues comestibles
-
Cyanotech Corporation
-
DIC Corporation
-
Roquette Frères
-
Corbion N.V.
-
BASF SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Algues Comestibles Entreprises couvertes dans ce rapport
- Cyanotech Corporation
- DIC Corporation
- Corbion N.V.
- Roquette Frères
- EID Parry (India) Limited
- Far East Bio-Tec Co., Ltd.
- Sun Chlorella Corporation
- Algaia S.A.
- Acadian Seaplants Limited
- Gelymar S.A.
- Cargill, Incorporated
- CP Kelco U.S., Inc.
- BASF SE
- DSM-Firmenich
- Cellana Inc.
- Algatech Ltd.
- Microphyt
- Phycom B.V.
- Allmicroalgae Natural Products S.A.
- Yunnan Green A Biological Project Co., Ltd.
Développements industriels récents dans Marché des Algues Comestibles
- Mars 2026 : Brevel a lancé Purallis, un ingrédient de chlorelle à étiquette propre produit grâce à sa technologie propriétaire de fermentation éclairée.
- Mars 2026 : Marine Biologics a lancé SeaTex, une poudre d'algues marines à ingrédient unique qui stabilise les protéines, les fibres, les minéraux et les graisses dans les formulations alimentaires et de boissons.
- Novembre 2025 : Roquette Frères a élargi et rebaptisé sa division de soins des plantes sous le nom d'Agriscience, intégrant le portefeuille acquis d'IFF Pharma Solutions. La division élargie comprend la marque de nutrition des cultures à base d'algues marines Scogin®, des solutions cellulosiques et des offres historiques à base végétale.
- Avril 2025 : Acadian Seaplants Limited a fermé ses opérations à Jonesboro, dans le Maine, en citant les droits de douane, les impacts des taux de change et les coûts de transport élevés.
Périmètre du rapport mondial sur le marché des algues comestibles
Les algues comestibles désignent les organismes aquatiques consommables, notamment les macroalgues (algues marines) et les microalgues, utilisés comme aliments en raison de leur teneur nutritionnelle. Le marché des algues comestibles est segmenté par type de produit, source, application et géographie. Par type de produit, le marché est segmenté en macroalgues et microalgues. Par source, le marché est segmenté en eau douce et eau marine. Par application, le marché est segmenté en alimentation et boissons, soins personnels et cosmétiques, compléments alimentaires, aliments pour animaux, produits pharmaceutiques et autres applications. Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Macroalgues |
| Microalgues |
| Eau douce |
| Eau marine |
| Alimentation et boissons |
| Soins personnels et cosmétiques |
| Compléments alimentaires |
| Aliments pour animaux |
| Produits pharmaceutiques |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Thaïlande | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Émirats arabes unis | |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Macroalgues | |
| Microalgues | ||
| Par source | Eau douce | |
| Eau marine | ||
| Par application | Alimentation et boissons | |
| Soins personnels et cosmétiques | ||
| Compléments alimentaires | ||
| Aliments pour animaux | ||
| Produits pharmaceutiques | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Thaïlande | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Émirats arabes unis | ||
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance futures du marché des algues comestibles ?
Le marché des algues comestibles était évalué à 4,62 milliards USD en 2026 et devrait atteindre 4,94 milliards USD en 2027. Le marché devrait croître jusqu'à 6,97 milliards USD d'ici 2032, enregistrant un CAGR de 7,14 % durant 2027-2032.
Quel type de produit détenait la plus grande part du marché des algues comestibles en 2026 ?
Les microalgues constituaient le plus grand segment par type de produit en 2026, représentant 59,18 % du marché des algues comestibles.
Quel segment source dominait le marché des algues comestibles en 2026 ?
L'eau marine était le segment source dominant en 2026, représentant 66,16 % de la part de marché.
Quelle application détenait la plus grande part du marché des algues comestibles en 2026 ?
L'alimentation et les boissons constituaient le plus grand segment d'application en 2026, représentant 41,13 % du marché.
Quelle région dominait le marché des algues comestibles en 2026 ?
L'Amérique du Nord dominait le marché en 2026, représentant 37,89 % de la part de marché totale.