
使い捨てピンセット市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 184.97 百万米ドル |
| 市場規模 (2032) | 246.14 百万米ドル |
| 成長率 (2027 - 2032) | 5.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる使い捨てピンセット市場分析
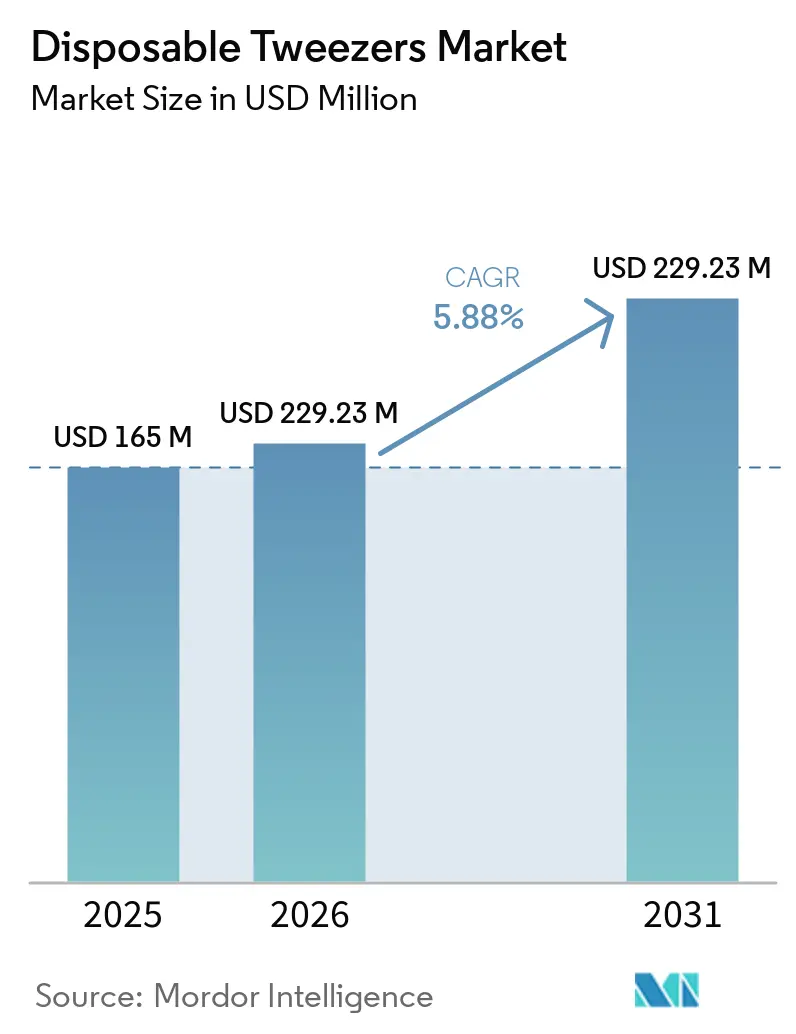
使い捨てピンセット市場規模は2026年に1億7,470万米ドルと評価され、2027年の1億8,497万米ドルから2032年には2億4,614万米ドル達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.88%です。
医療関連感染が世界中の医療提供者に対して臨床的・コスト的な圧力をかけ続けているため、感染予防は購買決定の中心的課題であり続けています。単回使用器具は、施設レベルでの洗浄、消毒、滅菌、および検査の必要性を排除します。これにより、滅菌供給の維持責任がメーカーに移行し、高スループット環境でのワークフローを簡素化できす。外科、歯科、診断、および外来ケアの活動が増加するにつれ、使い捨てピンセット市場も恩恵を受けています。サプライヤーは精密素材、滅菌包装、デジタル購買サポートを通じて対応しており、廃棄物コストやプラスチック規制が製品設計と購買選択に影響を与え続けています。
主要レポートのポイント
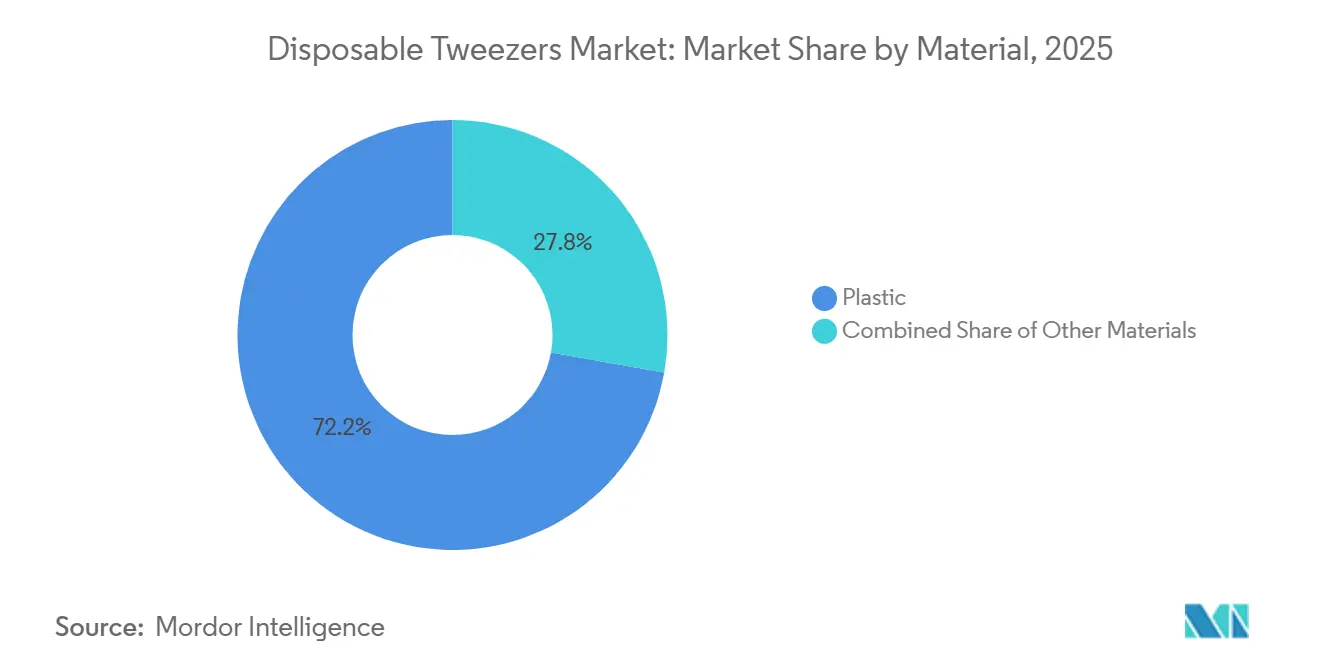
- 素材別では、プラスチックが2026年の使い捨てピンセット市場シェアの72%を占め、チタンは2032年にかけてCAGR 6.8%で成長すると予測されています。
- チップ形状別では、ストレートチップピンセットが2026年の収益シェアの39.2%を占め、ポインテッドチップピンセットは2032年にかけてCAGR 6.3%で成長すると予測されています。
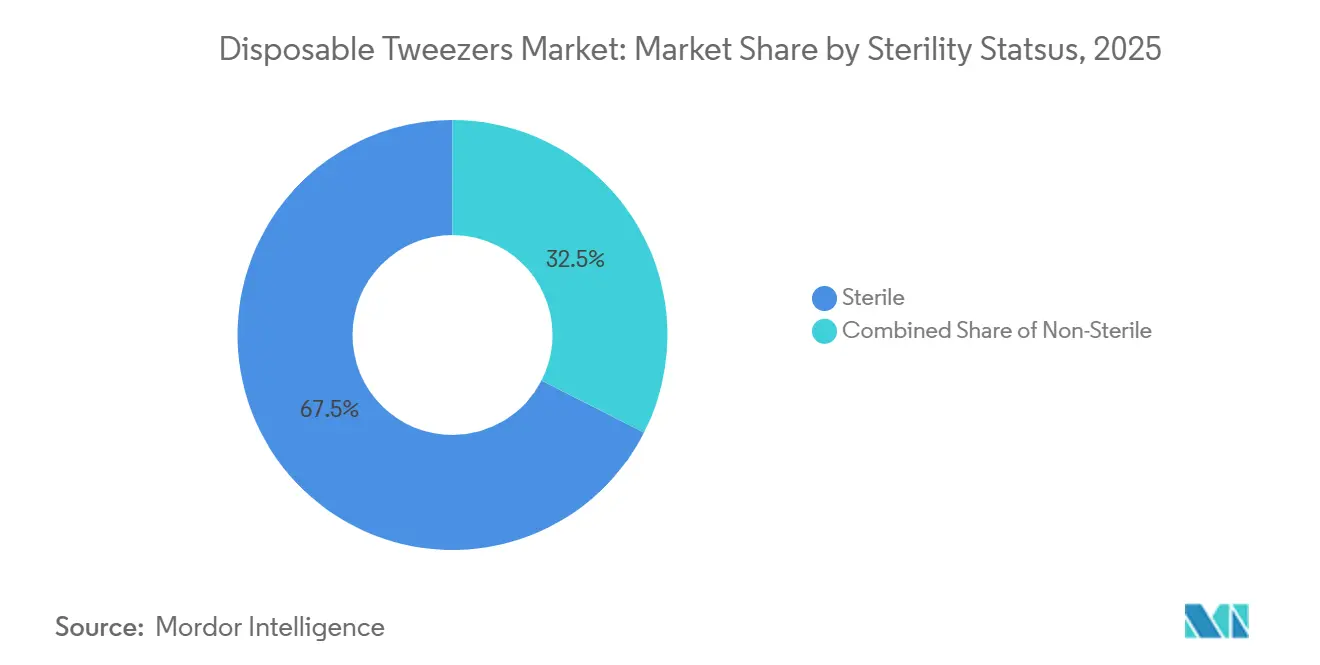
- 滅菌状態別では、滅菌済みピンセットが2026年の収益シェアの67.5%を占め、2032年にかけてCAGR 6%で成長すると予測されています。
- 用途別では、外科的処置が2026年の収益シェアの36.8%を占め、臨床検査・臨床診断は2032年にかけてCAGR 6.6%で成長すると予測されています。
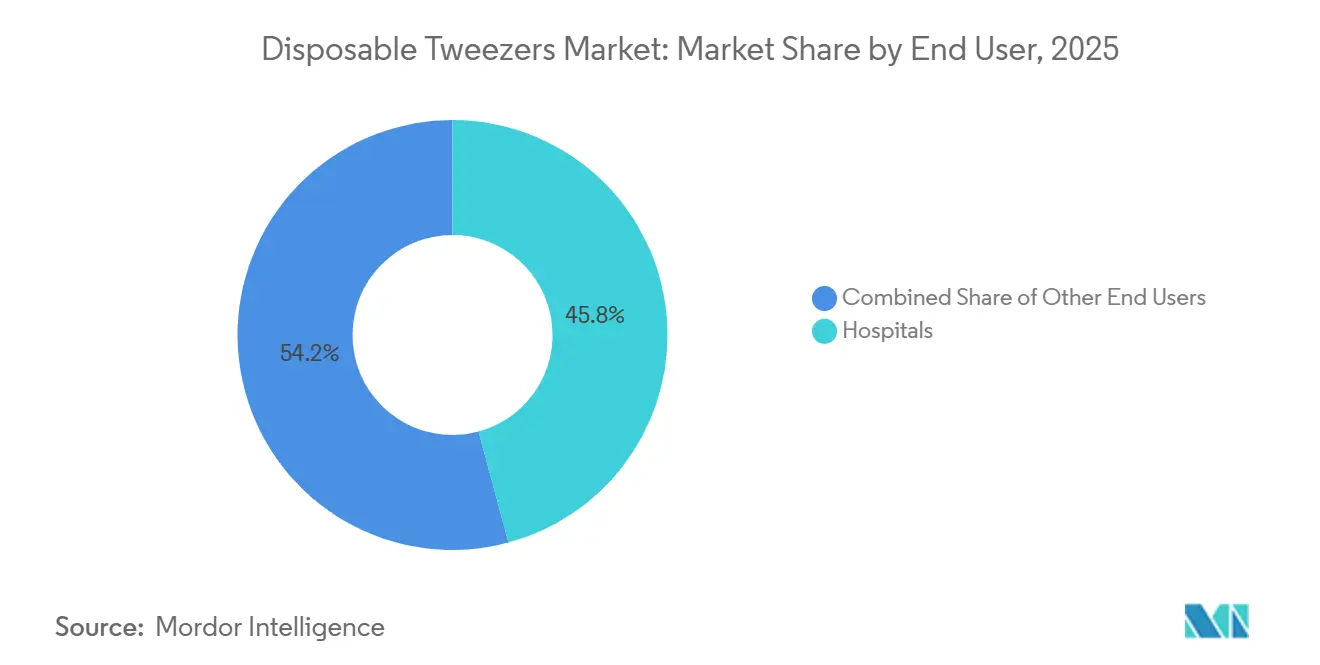
- エンドユーザー別では、病院が2026年の収益シェアの45.8%を占め、外来手術センターは2032年にかけてCAGR 6.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 感染予防と 交差汚染管理 | +1.5% | グローバル | 短期(2年以内) |
| 歯科、外科、 および臨床手術の成長 | +1.2% | グローバル(北米およびアジア太平洋が主導) | 中期(2〜4年) |
| 臨床検査の自動化と 高スループット検査の拡大 | +0.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| オンラインおよびダイレクト 調達チャネルの成長 | +0.6% | グローバル(デジタルファースト市場) | 中期(2〜4年) |
| クリーンルーム対応の すぐに使える器具への需要 | +0.5% | 北米および欧州 | 長期(4年以上) |
| 低環境負荷の使い捨て設計を 可能にする素材革新 | +0.4% | グローバル(欧州での早期採用) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
感染予防と交差汚染管理
医療関連感染は、病院や診療所における信頼性の高い感染予防の直接的な必要性を生み出し続けています。単回使用器具は再使用に伴う汚染リスクを回避するため、使い捨てピンセット市場はこの需要から恩恵を受けています。再処理には洗浄、消毒、滅菌、および検査が必要であり、各ステップには検証済みの手順が求められます。米国疾病予防管理センター[1]は、再使用と洗浄の信頼性が不確かな場合には単回使用デバイスが適切であると指摘しています。検証済みの再処理能力を持たない施設は、一貫した臨床実践を支援するために事前包装された滅菌製品を使用できます。これにより、患者の回転が速く、器具処理リソースが限られた環境での需要が最も強く維されます。
歯科、外科、および臨床手術の成長
手術件数の増加は、組織処理、ドレッシング、および検体作業に使用される器具の消費量を増加させます。国際美容外科学会[2]は、2024年のグローバルサーベイで、210万件以上の眼瞼手術を含む約3,800万件の美容手術を報告しました。臨床プロトコルが単回使用製品を要求する場合、各手術に新しい器具セットが必要になる場合があります。歯科診療所も、洗浄が困難な場合や加熱滅菌ができない場合に単回使用デバイスを使用します。外来および低侵襲ケアの成長は、基本的な消耗品の頻繁な補充を支援します。したがって、使い捨てピンセット市場は、手術件数と必要な器具管理レベルの両方に依存しています。
臨床検査の自動化と高スループット検査の拡大
臨床検査の自動化はサンプル処理能力を向上させますが、いくつかの準備ステップでは手動処理が依然として必要です。使い捨てピンセットは、サンプル間の汚染を管理する必要がある組織移送、生検処理、およびスライド準備をサポートできます。2024年の科学的レビューでは、臨床・診断検査室が全自動臨床検査システムの最も急成長しているエンドユーザーグループとして特定されました。ISO 14644-18は、管理された環境で使用される消耗品の評価に対応しています。日々のスループットを拡大する検査室は、単位コストが安定していても滅菌処理ツールの消費量を増加させる可能性があります。これにより、ゲノミクス、腫瘍学、およびその他の管理された検査室ワークフローにおける使い捨てピンセット市場への継続的な需要が生まれます。
オンラインおよびダイレクト調達チャネルの成長
デジタル調達は、小規模診療所や専門バイヤーが頻繁に使用する臨床製品を調達する方法を変えています。統合購買ポータルにより、バイヤーは低価値の消耗品を大規模な臨床供給注文と一緒に発注できます。Henry Scheinは、2025年の財務結果および2026年の見通しにおいて、統合デジタルプラットフォームの拡大を継続していると述べました。これにより、標準および特殊な使い捨てフォーマットの製品視認性が向上する可能性があります。デジタルチャネルはまた、定価の比較を容易にし、コモディティ製品への価格圧力を高める可能性があります。使い捨てピンセット市場は、サプライヤーが明確な製品仕様と信頼性の高いフルフィルメントを組み合わせることで、オンライン成長の余地があります。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 医療廃棄物の処理および 廃棄コスト | -0.7% | 北米およびEU(アジア太平洋への波及あり) | 中期(2〜4年) |
| 低ボリューム環境における 再使用可能ピンセットとの価格プレミアム | -0.5% | 新興市場、農村部、 および世界的な低ボリューム環境 | 中期(2〜4年) |
| 長距離流通における 滅菌有効期限リスク | -0.3% | 中東・アフリカ、南米、南アジア、 および東南アジア | 長期(4年以上) |
| プラスチック規制と 再使用可能器具への調達優先 | -0.4% | 欧州(カナダおびオーストラリアでの早期シグナルあり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医療廃棄物の処理および廃棄コスト
使い捨て品は臨床使用後に廃棄物処理要件を追加するため、低ボリューム環境ではコスト上の優位性が弱まる可能性があります。米国環境保護庁は有害廃棄物発生者に対する要件を設定しており、医療施設は適用される規則の範囲内で規制廃棄物を管理しなければなりません。収集、処理、および廃棄費用の増加は、単回使用製品の総コストに影響します。施設が個別包装された滅菌器具を大量に使用する場合、その影響はより顕著になる可能性があります。コンパクトな包装と素材効率の高いフォーマットは、各ユニットに関連する廃棄物負担を軽減できます。使い捨てピンセット市場は、施設が調達コストと廃棄物費用を合わせて評価する環境でより大きな圧力に直面します。
低ボリューム環境における再使用可能ピンセットとの価格プレミアム
再使用可能ピンセットは、手術件数が少なく信頼性の高い滅菌能力を持つ診療所では、使用ごとのコストが低くなる場合があります。小規模な専門診療所や農村部の医療施設は、再使用可能器具の購入コストを数年にわたって分散させる場合があります。使い捨てオプションは、滅菌性、時間の節約、または特殊なパフォーマンスを通じて単価を正当化する必要があります。これは、供給予算が制約された価格感応度の高い調達システムで特に関連性があります。サプライヤーは、ボリューム契約、差別化されたチップ形状、放射線不透過性マーカー、または改善された人間工学的機能を通じてこの制約に対処できます。使い捨てピンセット市場は、臨床的メリットが継続的な購入コストを上回らない環境では商業的に限定されたままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
ポリマーの優位性と精密グレードチタンの台頭プラスチックは2026年の使い捨てピンセット市場シェアの72.21%を占めました。ポリプロピレンはコスト効率の高い生産、カラーコーディング、ガンマ線照射との適合性を支持します。その軽量性は、創傷ケアや日常的な臨床業務における器具の繰り返し交換にも対応できます。この素材は大量購入を行う病院において一般的な選択肢であり続けています。ステンレス鋼は、チップの精度がより高く求められるものの、プレミアムなチタン製品を必要としない用途に対応します。歯科処置および一般外科的創傷縫合は、使い捨てステンレス鋼製品の関連用途として引き続き重要です。
チタンは2027年から2032年にかけてCAGR 6.8%で成長すると予測されています。その耐食性と非磁性の特性は、神経外科、眼科、および高度な診断業務での使用を支持します。AROSurgicalは2025年10月に、較正された15~120グラム力の範囲と放射線不透過性の視認性を備えたFDA認可済みの使い捨てチタン製スプリング微小血管クランプを発売しました。ISO[3] 13402:2025は、外科用および歯科用ハンドインスツルメントにおけるオートクレーブ処理、腐食、および熱暴露への耐性に関する試験方法を規定しています。汎用プラスチック製品ラインは、大量入札においてより強い価格競争に直面する可能性があります。チタンおよび特殊ポリマー製品ラインは、ユーザーが実証された精度と素材性能を求める場合に、より高い価格設定を支持できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
チップ形状別:
手術の専門化が設計の好みを形成ストレートチップピンセットは2026年の使い捨てピンセット市場シェアの39.2%を占めました。汎用設計は、創傷ケア、歯科コットン配置、および日常的な検体取り扱いに対応します。ユーザーはこれらの用途において、確実な把持力と一貫した基本性能を重視します。カーブチップは、耳鼻咽喉科および眼科処置における陥凹した解剖学的部位へのアクセスを支持します。スランテッドデザインは、精細な臨床検査業務および周辺的な非臨床用途を補助できます。したがって、ストレートチップ製品は日常的な臨床現場全体にわたって幅広い購買関連性を維持しています。
ポインテッドチップピンセットは2027年から2032年にかけてCAGR 6.3%で成長すると予測されています。この形状は、臨床検査診断、組織学、および法医学的検体業務における精密な取り扱いを支持します。細先端器具は、低侵襲処置における組織取り扱いおよび検体回収にも対応できます。製品開発者は、差別化されたフォーマットに非対称チップデザイン、テクスチャードグリップ、およびロック機構を追加しています。これらの特徴により、ポインテッドチップ製品は基本的な汎用品デザインを超えた存在となっています。使い捨てピンセット市場は、ユーーが狭い作業領域で非常に小さな物体を一貫して取り扱うことを求める場面において付加価値を獲得できます。
滅菌状態別:
構造的に優位な滅菌済みセグメント滅菌済みピンセットは2026年の使い捨てピンセット市場シェアの67.5%を占めました。同セグメントは2032年にかけてCAGR 6%で成長すると予測されています。外科的・臨床的処置の増加は、事前滅菌済みですぐに使用できる製品への需要と直接連動しています。非滅菌ピンセットは、研究、法医学、および非接触美容業務において引き続き関連性を持ちます。臨床プロトコルが最終滅菌を要求する場面では、その役割は限定的です。したがって、滅菌済み仕様は規制された医療現場全体にわたって使い捨てピンセット市場の中心であり続けています。
欧州の規制は、適合した滅菌供給の必要性を強化しています。EU医療機器規則第17条は、国内法が許可する場合にのみ単回使用機器の再処理を認めています。欧州委員会[4]は2024年11月に、30カ国中10カ国がこの活動を許可しており、6つの認証機関が再処理済み単回使用機器の認証サービスを提供していると報告しました。製造業者は、長距離流通ルートに対応した滅菌包装および有効期限を検証する必要があります。これらの要件は、新規サプライヤーのコストおよび技術的ハードルを引き上げます。既存の生産者は、文書化された包装性能を活用して製品ポジショニングを保護できます。
用途別:
外科手術がボリュームをリードし、診断が成長をリード外科的処置は2026年の使い捨てピンセット市場シェアの36.8%を占めました。手術室では器具の使用頻度が高く、滅菌フィールドは単回使用製品を優先する場合があります。創傷ケアおよびドレッシングは、在宅医療や地域看護が現場での滅菌リソースを持たない場合がるため、引き続き重要です。歯科処置も、単回使用機器のガイダンスが適用される場面での需要を支持します。米国疾病予防管理センター(CDC)は、熱滅菌できない単回使用機器の使用に関する歯科ガイダンスを提供しています。したがって、外科的現場は使い捨てピンセット市場における数量の主要な供給源であり続けています。
臨床検査・臨床診断は2027年から2032年にかけてCAGR 6.6%で成長すると予測されています。分子診断、ゲノミクス、および腫瘍学のワークフローは、増加する検体量の管理された取り扱いを必要とします。2024年のレビューによると、韓国の115施設が全自動臨床検査システムを運用しており、これは三次総合病院の77%に相当します。臨床検査の需要は、予定された処置のみではなく、検体ごとの活動に連動しています。AvantoとP-Chipは2025年10月に、デジタルトレーサビリティを備えたスマート消耗品の開発に向けた協業を発表しました。バーコード対応包装とチェーン・オブ・アイデンティティのサポートにより、サプライヤーはより高付加価値の製品でこの用途に対応できます。
エンドユーザー別:
病院の規模が持続し、外来手術センターの勢いが加速病院は2026年の使い捨てピンセット市場シェアの45.8%を占めました。幅広い処置の組み合わせと集中購買により、大規模かつ定期的な注文が支持されます。病院は数量コミットメントを通じて単価を低く交渉できます。皮膚科、眼科、耳鼻咽喉科、整形外科の専門クリニックは、より低い頻度で購入します。臨床検査室および学術機関は、ワークフローの自動化が使い捨て取り扱い製品を標準化する成長ニッチを形成しています。したがって、病院は使い捨てピンセット市場のコアなエンドユーザーグループであり続けています。
外来手術センターは2027年から2032年にかけてCAGR 6.4%で成長すると予測されています。MedPACは、メディケア受益者一人当たりの外来手術センター(ASC)処置件数が2024年に3.5%増加し、ASC施設サービスへの支出が75億米ドルに達したと述べています。高度な外来ケアは、精密チップおよび滅菌包装済み器具の使用を増加させる可能性があります。これらのセンターは、病院と同規模の在庫を維持することなく、信頼性の高い在庫補充を必要とします。サプライヤーは処置の種および外来ワークフローのニーズに合わせた製品パックを調整できます。これにより、最低コスト設計だけでなく、特殊なフォーマットへの需要が支持されます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後にご確認いただけます
地域分析
北米使い捨てピンセット市場
北米は2026年の使い捨てピンセット市場シェアの34.1%を占めた。米国には病院、外来手術センター、歯科診療所の密なネットワークがあり、大量の臨床消耗品を使用している。CDCの感染管理ガイダンスは、単回使用デバイスの適切な使用を支持している。Henry Scheinは2025年に132億米ドルの収益を報告し、純売上高の69%が米国事業から生み出された。MedPACは外来手術センターの件数が継続的に増加していると報告しており、これは滅菌済みおよび精密志向のフォーマットへの需要を支えている。カナダとメキシコは、病院投資および拡大する民間医療活動を通じて段階的な需要量を加えている。
欧州使捨てピンセット市場
欧州は引き続き重要な地域拠点であり、ドイツ、英国、フランスが主要な需要量市場となっている。地域の需要は、医療廃棄物、包装、および単回使用プラスチックの使用に関する懸念によって抑制されている。規則(EU)2025/40は、医療製品の包装に影響を与える包装および包装廃棄物に関する要件を定めており、特定の医療規定が適用される場合がある。EU医療機器規則第17条はまた、単回使用デバイスの再処理に関して国ごとに異なる条件を設けている。このばらつきにより、サプライヤーにとって国レベルの規制計画が重要となる。この地域は安定した処置需要を提供しているが、製品設計は環境要件および購買嗜好に対応しなければならない。
アジア太平洋、中東・アフリカおよび南米使い捨てピンセット市場
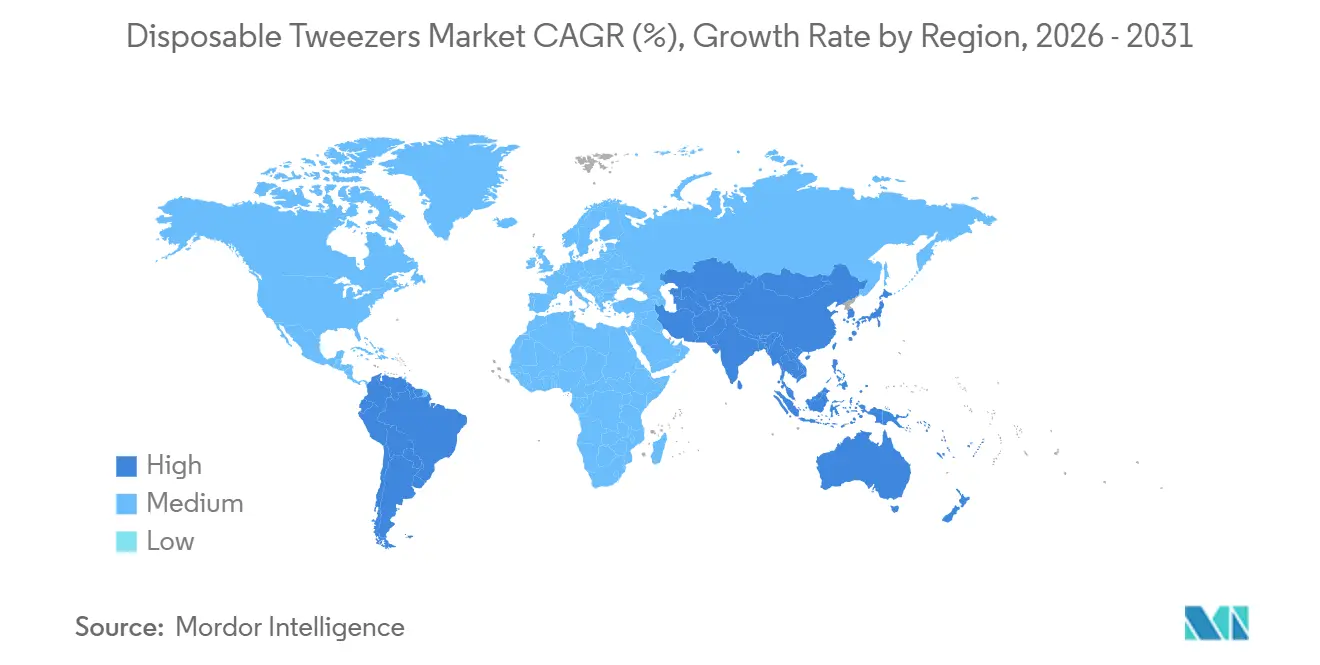
アジア太平洋地域は2027年から2032年にかけて6.7%のCAGRで成長すると予測されている。中国、インド、および東南アジア諸国は病院および外来患者向け施設の容量を拡大しており、使い捨て用品の顧客基盤を広げている。日本の医療機器フレームワークには、コド35079001の下で使い捨てピンセットの登録カテゴリーが含まれている。インドの三次病院開発および東南アジアの外来患者向け施設が地域需要に加わっている。中東・アフリカおよび南米は、近代化プログラムおよび民間病院の拡大に支えられた、より小規模な機会として残っている。長距離流通は、これらの地域において滅菌済み製品の有効期限管理をより困難にする可能性がある。
競合環境
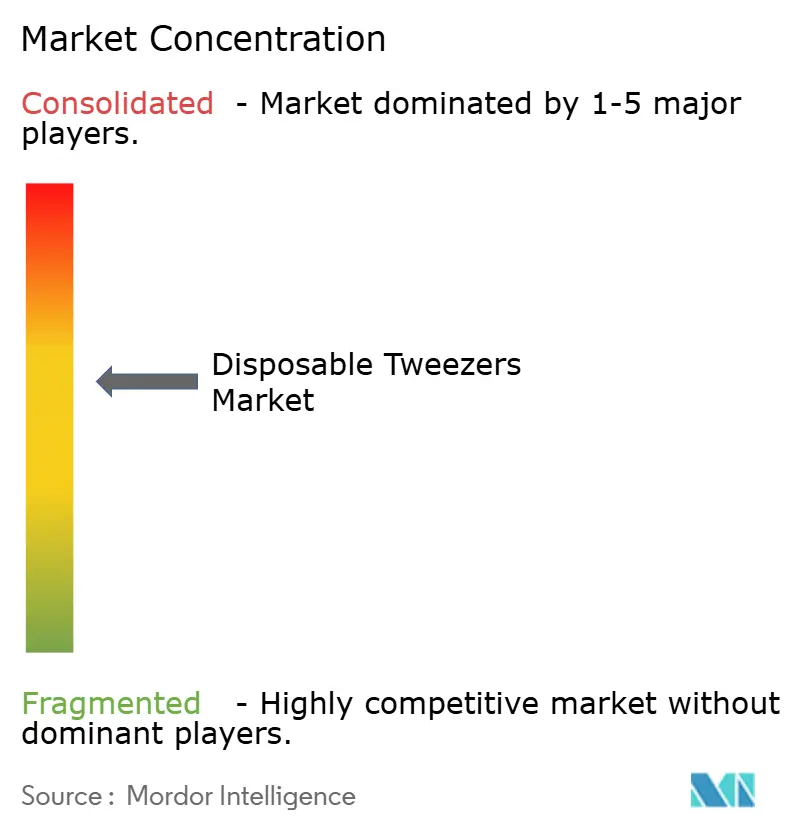
使い捨てピンセット市場は適度に分散しており、すべての用途と地域にわたって決定的なポジションを持つ企業はありません。グローバルディストリビューターにはHenry Schein、Medline、Avantor Inc.、おびThermo Fisher Scientificが含まれます。専門器具サプライヤーにはHuFriedyGroup、Excelta Corporation、Ideal-tek SA、およびDumont Tweezersが含まれます。これらの企業は、流通リーチ、製品品質、精密設計、および素材選択を通じて競争しています。地域サプライヤーは、アジア太平洋市場でより低いコストを通じて競争することが多いです。競争構造は医療提供者にいくつかの供給オプションを提供しますが、確立された流通関係を価値あるものにしています。
Medlineは、医療顧客への補充を改善するために流通能力を拡大しています。2026年3月、Medlineはテキサスのミドロシアンに120万平方フィートの流通センターを着工し、AutoStore回収システムと温度管理保管を含んでいます。2026年7月、Medlineは北カリフォルニアの2施設合計160万平方フィートのリースを発表しました。これらの投資は、高頻度消耗品のより迅速な配送をサポートできます。Aesculapは2025年10月に、ノンスティックチップと統合灌流を使用した灌流特殊ノンスティック使い捨てバイポーラ鑷子を発売しました。したがって、製品性能は特殊な単回使用器具において価格と同様に重要である場合があります。
機会は、外来手術センター向けの精密チタン製品と、臨床検査診断向けのトレーサブルフォーマットで最も強くなっています。AROSurgicalの2025年の使い捨てチタンクランプの発売は、単回使用製品における較正された精度の役割を示しています。Avantor Inc.とp-Chipのコラボレーションはまた、ライフサイエンスおよび診断内でのトレーサビリティへの需要を示しています。Dentsply Sirona Inc.は2026年5月にSmart View-Detectを発売し、Atlanta Dental Supplyとの契約を拡大しました。これらの行動は、歯科サプライヤーが新しい臨床ツールとより広いチャネルアクセスを組み合わせる方法を示しています。使い捨てピンセット市場は、規制、包装、および用途固有の要件を満たすことができるサプライヤーに対して開かれたままです。
使い捨てピンセット産業のリーダー企業
-
Medline Industries, LP
-
Dentsply Sirona Inc.
-
Kerr Corporation
-
COLTENE Group
-
B. Braun Melsungen AG
- 注:主要企業の掲載順は順位を示すものではありません。
使い捨てピンセット市場 このレポートでカバーされる企業
- Rubis
- Dumont Tweezers
- Excelta Corporation
- Ideal-tek SA
- Robert Burkle GmbH
- Sampling Systems Ltd
- TIGA-MED Deutschland GmbH
- MECO Instruments Pvt. Ltd
- Arrowhead Forensics
- AmScope
- Avantor Inc.
- Heathrow Scientific LLC
- Henry Schein
- LABOAO
- Medline Industries
- Misumi Group Inc.
- B. Braun
- Hu-Friedy Mfg
- Ultradent Products, Inc.
- Dentsply Sirona
- Patterson Companies
- Kerr
- COLTENE Group
- GC Corporation
- Young Innovations
最近の産業開発事情 使い捨てピンセット市場
- 2026年4月:Medlineは、2027年にMedlineの45カ所の米国流通センターの1つで次世代倉庫自動化を実装するためにSymboticとの戦略的AI・ロボティクスパートナーシップを発表し、医療供給フルフィルメントの速度、精度、およびスケーラビリティの向上を目指しています。
- 2025年10月:Aesculap, Inc.は、ノンスティックチップ、統合灌流、および競合するデュアル灌流システムより49%高い灌流出力を特徴とする灌流特殊ノンスティック使い捨てバイポーラ鑷子を米国市場に発売しました。
- 2025年10月:Avantor, Inc.はp-Chip Corporationとのコラボレーションを発表し、ライフサイエンス、診断、およびバイオ製造環境でのチェーン・オブ・アイデンティティコンプライアンスのために、臨床検査および臨床消耗品にマイクロトランスポンダー技術を組み込んだスマート消耗品を共同開発することを目指しています。
- 2025年9月:HuFriedyGroupはRobert Woolleyをアンディ・ザイラスの後任としてCEOに任命し、グローバル歯科器具メーカーとしての戦略的再調整の焦点を示しました。
世界の使い捨てピンセット市場レポートの範囲
レポートの範囲によると、使い捨てピンセットは、医療、外科、歯科、臨床検査、および診断手術中に小さな物体や組織を把持、保持、操作、または除去するために設計された単回使用のハンドヘルド器具です。これらのピンセットは、滅菌性の維持、交差汚染および医療関連感染のリスク低減、ならびに洗浄および再処理の必要性の排除に役立ちます。使い捨てピンセットは一般的にプラスチック、ステンレス鋼、またはチタンから製造され、医療および研究環境全体にわたる特定の手術要件を満たすためにさまざまなチップ形状で提供されています。
使い捨てピンセット市場は、素材別にプラスチック、ステンレス鋼、チタンに、チップ形状別にストレートチップ、ポインテッドチップ、カーブチップ、スランテッドチップに、滅菌状態別に滅菌済みおよび非滅菌に、用途別に外科手術、創傷ケア・ドレッシング、診断手術、歯科手術、臨床検査・臨床診断に、エンドユーザー別に病院、外来手術センター、専門クリニック、その他(臨床検査室、学術・研究機関)に、地域別に北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。
セグメンテーション概要
| プラスチック |
| ステンレス鋼 |
| チタン |
| ストレートチップ |
| ポインテッドチップ |
| カーブチップ |
| スランテッドチップ |
| 滅菌済み |
| 非滅菌 |
| 外科手術 |
| 創傷ケア・ドレッシング |
| 診断手術 |
| 歯科手術 |
| 臨床検査・臨床診断 |
| 病院 |
| 外来手術センター |
| 専門クリニック |
| その他(臨床検査室、学術・研究機関) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 素材別 | プラスチック | |
| ステンレス鋼 | ||
| チタン | ||
| チップ形状別 | ストレートチップ | |
| ポインテッドチップ | ||
| カーブチップ | ||
| スランテッドチップ | ||
| 滅菌状態別 | 滅菌済み | |
| 非滅菌 | ||
| 用途別 | 外科手術 | |
| 創傷ケア・ドレッシング | ||
| 診断手術 | ||
| 歯科手術 | ||
| 臨床検査・臨床診断 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門クリニック | ||
| その他(臨床検査室、学術・研究機関) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年における使い捨てピンセットの予測値はいくらですか?
このカテゴリーは2032年までに2億4,614万米ドルに達すると予測されており、2027年からCAGR 5.88%で成長します。感染予防、処置件数の増加、臨床検査、および外来ケアがこの拡大を支持しています。製品設計もまた、滅菌性、精度、および文書化された性能に関する要件をますます反映しています。
なぜ滅菌済み使い捨てピンセットが広く使用されているのですか?
滅菌済み製品は、感染管理を支持し、施設での再処理の必要性を回避するため、2026年に67.5%のシェアを保持しました。これは特に、スタッフが規制された処置のためにすぐに使用できる器具を必要とする場面で関連性があります。製造業者はまた、流通ルート全体にわたる包装の完全性および有効期限の性能を実証する必要があります。
使い捨てピンセットで最も急成長している素材はどれですか?
チタンは精度および耐食性器具への需要に支えられ、2032年にかけてCAGR 6.8%で成長すると予測されています。その非磁性の特性および特殊な外科的・診断的現場での潜在的な使用がこのポジションを支持しています。プラスチックは、日常的な臨床用途向けのコスト効率の高い供給を支持するため、数量面でのリードを維持しています。
2032年にかけて最も速く成長する用途はどれですか?
臨床検査・臨床診断は6.6%のCAGRで成長すると予測されており、分子診断、ゲノミクス、および腫瘍学のワークフローによってサポートされています。これらの用途は管理されたサンプル処理に依存しており、検査活動に基づいて継続的な需要を生み出す可能性があります。トレーサブルな包装と適切な消耗品は、規制された臨床検査環境での再現性をサポートします。
最も急成長が期待される地域はどこですか?
アジア太平洋地域は、病院および外来施設の整備が拡大するにつれ、2032年にかけてCAGR 6.7%で成長すると予測されています。需要は、臨床および診断能力を構築している中国、インド、日本、および東南アジア諸国によって支持されています。サプライヤーは、長距離の地域流通ルート全体にわたって有効期限と物流を慎重に管理する必要があります。
低ボリュームの臨床環境での採用を制限するものは何ですか?
継続的な購入コストと医療廃棄物処理は、手術件数が少ない医療提供者にとって再使用可能器具をより経済的にする可能性があります。サプライヤーは、廃棄フットプリントを削減する特殊機能、ボリューム契約、および包装フォーマットで対応できます。選択は、臨床プロトコル、検証済みの滅菌能力、総コスト、および予想される器具使用に依存します。