
Marktgröße und Marktanteil für Einwegtweezers
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 184.97 Millionen US-Dollar |
| Marktgröße (2032) | 246.14 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.88 % |
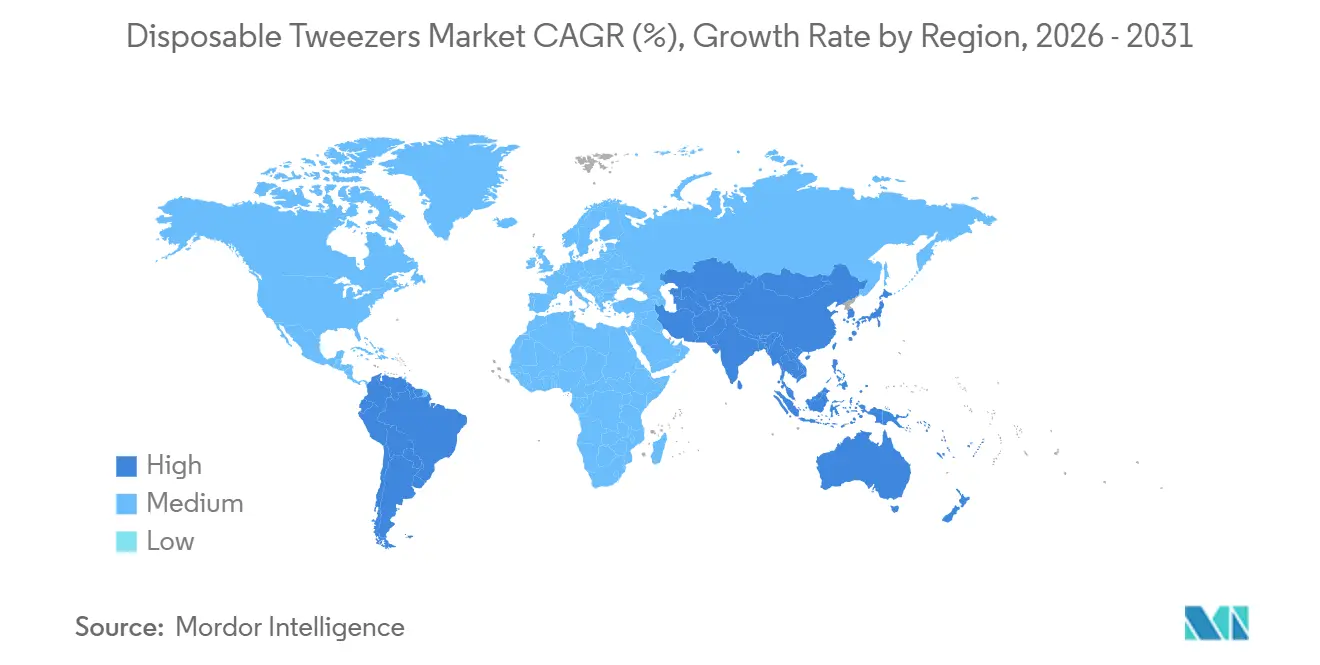
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
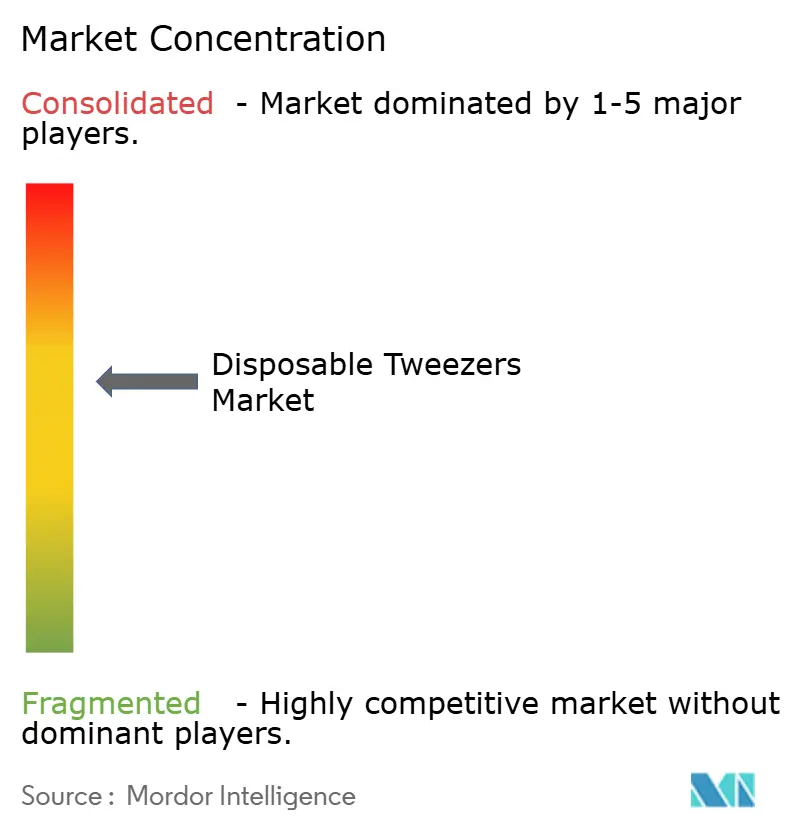
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Einwegtweezers von Mordor Intelligence
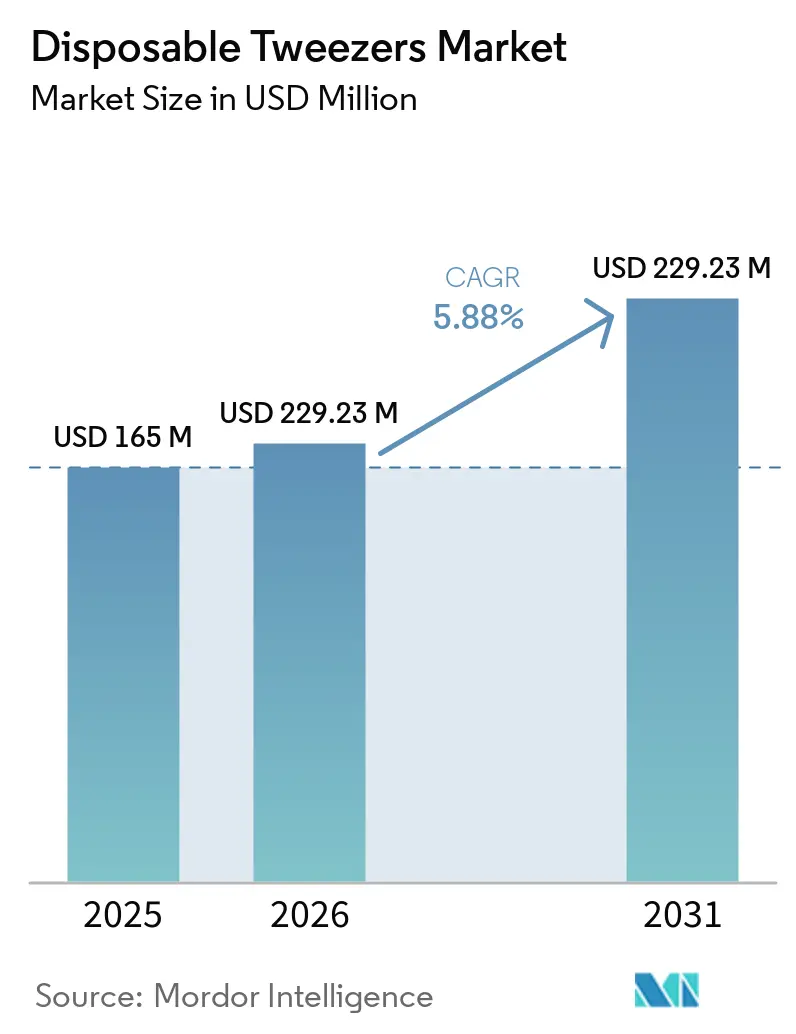
Die Marktgröße für Einwegtweezers wurde im Jahr 2026 auf 174,70 Millionen USD geschätzt und wird voraussichtlich von 184,97 Millionen USD im Jahr 2027 auf 246,14 Millionen USD bis 2032 wachsen, mit einer CAGR von 5,88 % während des Prognosezeitraums (2027–2032).
Infektionsprävention bleibt ein zentrales Kriterium bei Kaufentscheidungen, da krankenhausassoziierte Infektionen weltweit weiterhin klinischen und wirtschaftlichen Druck auf Leistungserbringer ausüben. Einweginstrumente beseitigen die Notwendigkeit der Reinigung, Desinfektion, Sterilisation und Inspektion auf Einrichtungsebene. Dies verlagert die Verantwortung für die Aufrechterhaltung der sterilen Versorgung auf die Hersteller und kann Arbeitsabläufe in Hochdurchsatzumgebungen vereinfachen. Der Markt für Einwegtweezers profitiert zudem von der Zunahme chirurgischer, zahnmedizinischer, diagnostischer und ambulanter Pflegeaktivitäten. Lieferanten reagieren mit Präzisionsmaterialien, steriler Verpackung und digitalem Beschaffungssupport, während Abfallkosten und Kunststoffbeschränkungen weiterhin Produktdesign und Kaufentscheidungen beeinflussen.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielt Kunststoff im Jahr 2026 einen Marktanteil von 72 % am Markt für Einwegtweezers, während Titan bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
- Nach Spitzengeometrie hielten Pinzetten mit gerader Spitze im Jahr 2026 einen Umsatzanteil von 39,2 %, während Pinzetten mit spitzer Spitze bis 2032 voraussichtlich mit einer CAGR von 6,3 % wachsen werden.
- Nach Sterilitätsstatus hielten sterile Pinzetten im Jahr 2026 einen Umsatzanteil von 67,5 % und werden bis 2032 voraussichtlich mit einer CAGR von 6 % wachsen.
- Nach Anwendung hielten chirurgische Eingriffe im Jahr 2026 einen Umsatzanteil von 36,8 %, während Labor- und klinische Diagnostik bis 2032 voraussichtlich mit einer CAGR von 6,6 % wachsen werden.
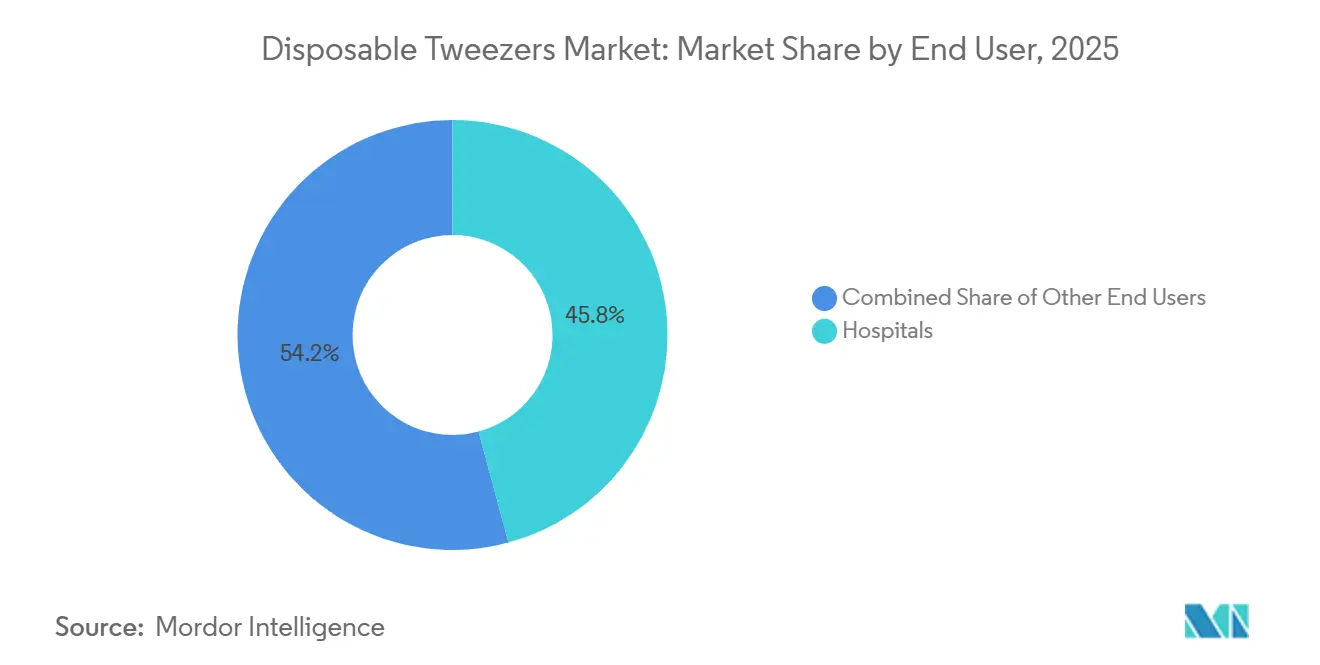
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 45,8 %, während ambulante Operationszentren bis 2032 voraussichtlich mit einer CAGR von 6,4 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für Einwegtweezers
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infektionsprävention und Vermeidung von Kreuzkontamination | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei zahnmedizinischen, chirurgischen und klinischen Eingriffen | +1.2% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau der Laborautomatisierung und des Hochdurchsatztestens | +0.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum von Online- und Direktbeschaffungskanälen | +0.6% | Global, digital-affine Märkte | Mittelfristig (2–4 Jahre) |
| Nachfrage nach reinraumkompatiblen, gebrauchsfertigen Instrumenten | +0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Materialinnovation für Einwegdesigns mit geringerer Umweltbelastung | +0.4% | Global, mit früher Einführung in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infektionsprävention und Vermeidung von Kreuzkontamination
Krankenhausassoziierte Infektionen erzeugen weiterhin einen direkten Bedarf an zuverlässiger Infektionsprävention in Krankenhäusern und Kliniken. Der Markt für Einwegtweezers profitiert von diesem Bedarf, da ein Einweginstrument das Kontaminationsrisiko durch Wiederverwendung vermeidet. Die Wiederaufbereitung erfordert Reinigung, Desinfektion, Sterilisation und Inspektion, wobei jeder Schritt validierte Verfahren erfordert. Die Centers for Disease Control and Prevention[1] identifizieren Einwegprodukte als geeignet, wenn die Zuverlässigkeit der Wiederverwendung und Reinigung unsicher ist. Einrichtungen ohne validierte Wiederaufbereitungskapazität können vorverpackte sterile Produkte verwenden, um eine konsistente klinische Praxis zu unterstützen. Dies hält die Nachfrage am stärksten in Umgebungen mit hohem Patientendurchsatz und begrenzten Ressourcen für die Instrumentenaufbereitung.
Wachstum bei zahnmedizinischen, chirurgischen und klinischen Eingriffen
Eine höhere Anzahl von Eingriffen erhöht den Verbrauch von Instrumenten, die für die Gewebehandhabung, Verbandswechsel und Probenarbeit verwendet werden. Die International Society of Aesthetic Plastic Surgery[2] berichtete in ihrer globalen Umfrage 2024 von fast 38 Millionen ästhetischen Eingriffen, darunter mehr als 2,1 Millionen Lidoperationen. Jeder Eingriff kann einen frischen Satz Instrumente erfordern, wenn klinische Protokolle Einwegprodukte vorschreiben. Zahnarztpraxen verwenden ebenfalls Einwegprodukte, wo eine Reinigung schwierig ist oder eine Hitzesterilisation nicht möglich ist. Das Wachstum der ambulanten und minimal-invasiven Versorgung unterstützt die häufige Erneuerung grundlegender Verbrauchsmaterialien. Der Markt für Einwegtweezers hängt daher sowohl von Eingriffszahlen als auch vom erforderlichen Grad der Instrumentenkontrolle ab.
Ausbau der Laborautomatisierung und des Hochdurchsatztestens
Die Laborautomatisierung erhöht die Probenverarbeitungskapazität, aber die manuelle Handhabung bleibt für mehrere Vorbereitungsschritte notwendig. Einwegtweezers können den Gewebetransfer, die Biopsiehandhabung und die Objektträgervorbereitung unterstützen, wo eine Kreuzkontamination zwischen Proben kontrolliert werden muss. Ein wissenschaftlicher Überblick aus dem Jahr 2024 identifizierte klinische und diagnostische Labore als die am schnellsten wachsende Endnutzergruppe für vollständige Laborautomatisierungssysteme. ISO 14644-18 befasst sich mit der Bewertung von Verbrauchsmaterialien in kontrollierten Umgebungen. Labore, die ihren täglichen Durchsatz erhöhen, können ihren Verbrauch an sterilen Handhabungswerkzeugen steigern, auch wenn der Stückpreis stabil bleibt. Dies schafft eine wiederkehrende Nachfrage für den Markt für Einwegtweezers in der Genomik, Onkologie und anderen kontrollierten Laborabläufen.
Wachstum von Online- und Direktbeschaffungskanälen
Die digitale Beschaffung verändert die Art und Weise, wie kleinere Kliniken und professionelle Einkäufer häufig verwendete klinische Produkte beziehen. Konsolidierte Beschaffungsportale ermöglichen es Käufern, kostengünstige Verbrauchsmaterialien zusammen mit größeren klinischen Versorgungsbestellungen zu bestellen. Henry Schein erklärte in seinen Finanzergebnissen für 2025 und dem Ausblick für 2026, dass das konsolidierte digitale Plattformangebot weiter ausgebaut wurde. Dies kann die Produktsichtbarkeit für standardisierte und spezialisierte Einwegformate verbessern. Digitale Kanäle erleichtern auch den Preisvergleich, was den Druck auf Standardprodukte erhöhen kann. Der Markt für Einwegtweezers hat Potenzial für Online-Wachstum, wo Lieferanten klare Produktspezifikationen mit zuverlässiger Auftragserfüllung verbinden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für die Behandlung und Entsorgung von Medizinabfällen | -0.7% | Nordamerika und EU, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Preisaufschlag gegenüber wiederverwendbaren Tweezers in Umgebungen mit geringem Volumen | -0.5% | Schwellenmärkte, ländliche und volumenarme Umgebungen weltweit | Mittelfristig (2–4 Jahre) |
| Risiko der Sterilitätshaltbarkeit bei Langstreckendistribution | -0.3% | Naher Osten und Afrika, Südamerika, Südasien und Südostasien | Langfristig (≥ 4 Jahre) |
| Kunststoffbeschränkungen und Beschaffungspräferenz für wiederverwendbare Instrumente | -0.4% | Europa, mit frühen Signalen in Kanada und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für die Behandlung und Entsorgung von Medizinabfällen
Einwegprodukte verursachen nach dem klinischen Einsatz Anforderungen an die Abfallentsorgung, was ihren Kostenvorteil in Umgebungen mit geringem Volumen abschwächen kann. Die U.S. Environmental Protection Agency legt Anforderungen für Erzeuger gefährlicher Abfälle fest, und Gesundheitseinrichtungen müssen regulierte Abfälle gemäß den geltenden Vorschriften verwalten. Höhere Sammel-, Behandlungs- und Entsorgungsgebühren beeinflussen die Gesamtkosten eines Einwegprodukts. Der Effekt kann ausgeprägter sein, wenn Einrichtungen hohe Mengen an einzeln verpackten sterilen Instrumenten verwenden. Kompakte Verpackungen und materialeffiziente Formate können die mit jeder Einheit verbundene Abfallbelastung reduzieren. Der Markt für Einwegtweezers steht unter stärkerem Druck, wo Einrichtungen Beschaffungs- und Abfallkosten gemeinsam bewerten.
Preisaufschlag gegenüber wiederverwendbaren Tweezers in Umgebungen mit geringem Volumen
Wiederverwendbare Tweezers können für Kliniken mit geringem Eingriffvolumen und zuverlässiger Sterilisationskapazität pro Verwendung kostengünstiger bleiben. Kleine Fachpraxen und ländliche Gesundheitsposten können die Anschaffungskosten eines wiederverwendbaren Instruments über mehrere Jahre verteilen. Einwegoptionen müssen ihren Stückpreis durch Sterilität, Zeitersparnis oder spezialisierte Leistung rechtfertigen. Dies ist besonders relevant in preissensiblen Beschaffungssystemen mit eingeschränkten Versorgungsbudgets. Lieferanten können dem Hemmnis durch Mengenverträge, differenzierte Spitzengeometrien, röntgendichte Markierungen oder verbesserte ergonomische Merkmale begegnen. Der Markt für Einwegtweezers bleibt in Umgebungen kommerziell begrenzt, in denen der klinische Nutzen die wiederkehrenden Beschaffungskosten nicht überwiegt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Polymerdominanz trifft auf Titan in Präzisionsqualität
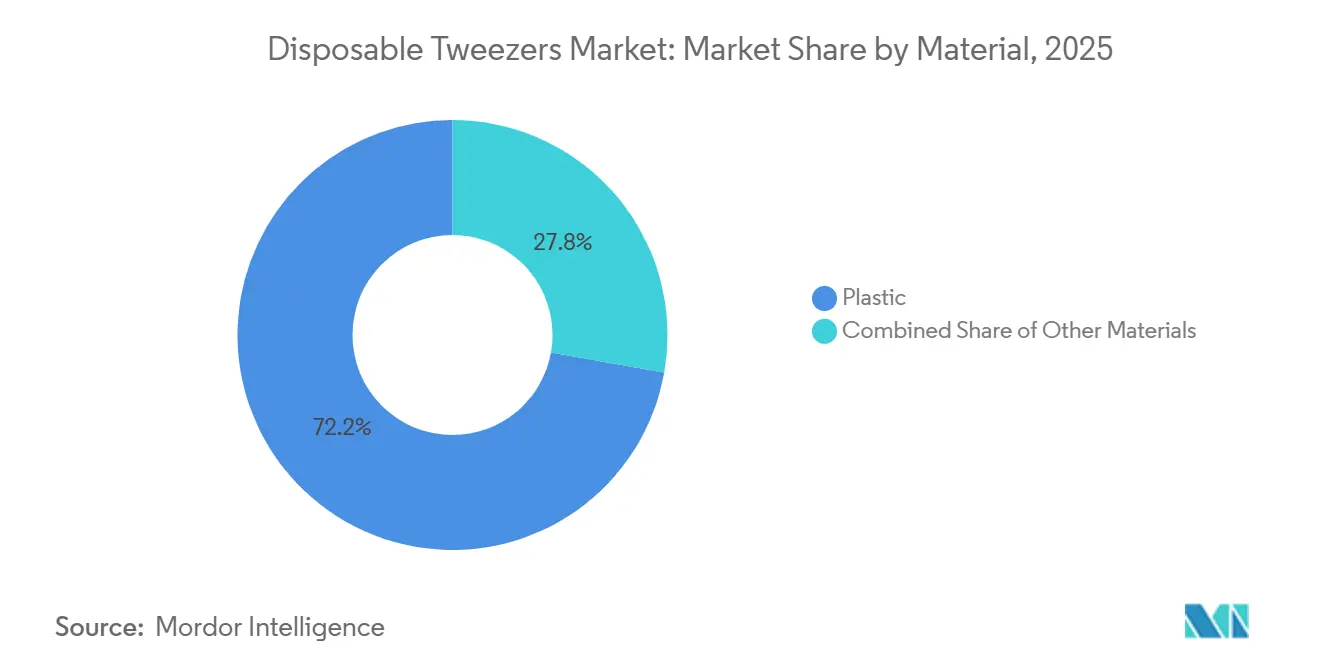
Kunststoff hielt im Jahr 2026 einen Marktanteil von 72,21 % am Markt für Einwegtweezers. Polypropylen unterstützt eine kosteneffiziente Produktion, Farbkodierung und Kompatibilität mit Gammabestrahlung. Sein geringes Gewicht kann auch wiederholte Instrumentenwechsel bei der Wundversorgung und der routinemäßigen klinischen Arbeit unterstützen. Das Material bleibt die gängige Wahl für den Hochvolumeneinkauf in Krankenhäusern. Edelstahl eignet sich für Anwendungen, die eine höhere Spitzengenauigkeit erfordern, aber kein hochwertiges Titanprodukt benötigen. Zahnärztliche Eingriffe und der allgemeine chirurgische Wundverschluss bleiben relevante Einsatzbereiche für Einwegdesigns aus Edelstahl.
Titan wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,8 % wachsen. Seine Korrosionsbeständigkeit und nichtmagnetischen Eigenschaften unterstützen den Einsatz in der Neurochirurgie, Ophthalmologie und fortgeschrittenen Diagnostik. AROSurgical führte im Oktober 2025 FDA-zugelassene Einweg-Titan-Federmikrogefäßklemmen mit einem kalibrierten Kraftbereich von 15–120 g und röntgensichtbarer Sichtbarkeit ein. ISO[3] 13402:2025 legt Prüfmethoden für die Beständigkeit gegenüber Autoklavierung, Korrosion und thermischer Einwirkung bei chirurgischen und zahnärztlichen Handinstrumenten fest. Günstige Kunststofflinien werden wahrscheinlich einem stärkeren Preiswettbewerb bei Großausschreibungen ausgesetzt sein. Titan- und Spezialpolymerlinien können höhere Preise unterstützen, wenn Anwender nachgewiesene Präzision und Materialeigenschaften benötigen.

Nach Spitzengeometrie: Verfahrensspezialisierung prägt Designpräferenzen
Pinzetten mit gerader Spitze hielten im Jahr 2026 einen Marktanteil von 39,2 % am Markt für Einwegtweezers. Ihr Allzweckdesign unterstützt die Wundversorgung, das Platzieren von Zahnwatte und die routinemäßige Probenhandhabung. Anwender schätzen einen festen Griff und eine gleichbleibende Grundleistung bei diesen Anwendungen. Gebogene Spitzen unterstützen den Zugang zu vertieften anatomischen Strukturen bei HNO- und ophthalmologischen Eingriffen. Schräge Designs können feine Laborarbeiten und periphere nichtklinische Anwendungen unterstützen. Produkte mit gerader Spitze behalten daher eine breite Kaufrelevanz in routinemäßigen klinischen Umgebungen.
Pinzetten mit spitzer Spitze werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,3 % wachsen. Diese Geometrie unterstützt die präzise Handhabung in der Labordiagnostik, Histologie und forensischen Probenarbeit. Feinspitzige Instrumente können auch die Gewebehandhabung und Probenentnahme bei minimalinvasiven Eingriffen unterstützen. Produktentwickler fügen asymmetrische Spitzendesigns, strukturierte Griffe und Verriegelungsmechanismen zu differenzierten Formaten hinzu. Diese Merkmale heben Produkte mit spitzer Spitze über ein einfaches Standarddesign hinaus. Der Markt für Einwegtweezers kann dort an Wert gewinnen, wo Anwender eine gleichbleibende Handhabung sehr kleiner Objekte in beengten Arbeitsbereichen benötigen.
Nach Sterilitätsstatus: Ein strukturell dominantes steriles Segment
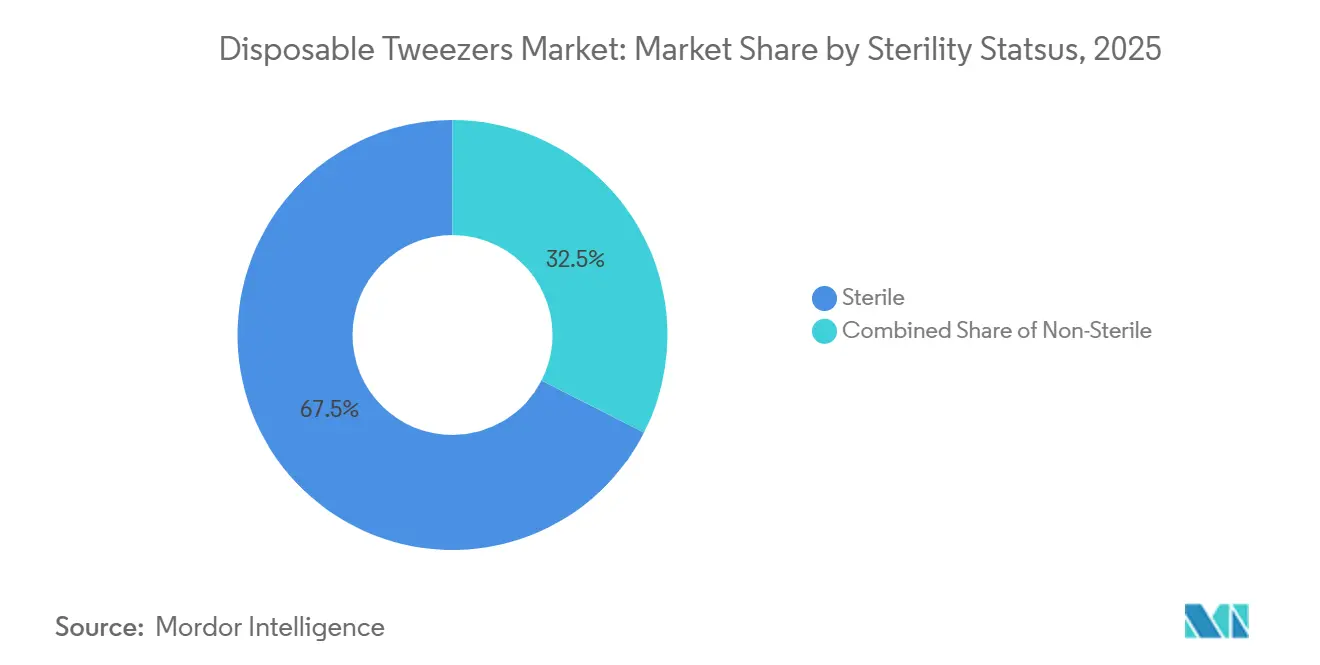
Sterile Pinzetten hielten im Jahr 2026 einen Marktanteil von 67,5 % am Markt für Einwegtweezers. Das Segment wird bis 2032 voraussichtlich auch mit einer CAGR von 6 % wachsen. Das Wachstum chirurgischer und klinischer Eingriffe steht in direktem Zusammenhang mit der Nachfrage nach vorsterilisierten, gebrauchsfertigen Produkten. Nichtsterile Pinzetten bleiben für Forschung, Forensik und kontaktlose kosmetische Arbeiten relevant. Ihre Rolle ist enger gefasst, wo klinische Protokolle eine terminale Sterilität erfordern. Sterile Konfigurationen bleiben daher zentral für den Markt für Einwegtweezers in regulierten Versorgungsumgebungen.
Europäische Vorschriften verstärken die Notwendigkeit einer konformen sterilen Versorgung. Artikel 17 der EU-Medizinprodukteverordnung erlaubt die Aufbereitung von Einwegprodukten nur, wenn das nationale Recht dies zulässt. Die Europäische Kommission[4] berichtete im November 2024, dass 10 von 30 Ländern diese Tätigkeit erlaubten und 6 benannte Stellen Zertifizierungsdienstleistungen für aufbereitete Einwegprodukte anboten. Hersteller müssen die Sterilverpackung und Haltbarkeit für lange Vertriebswege validieren. Diese Anforderungen erhöhen die Kosten und die technische Hürde für neue Lieferanten. Etablierte Hersteller können eine dokumentierte Verpackungsleistung nutzen, um ihre Produktpositionierung zu schützen.
Nach Anwendung: Chirurgie führt das Volumen an, während Diagnostik das Wachstum anführt
Chirurgische Eingriffe hielten im Jahr 2026 einen Marktanteil von 36,8 % am Markt für Einwegtweezers. Operationssäle verwenden Instrumente häufig, und sterile Felder können Einwegprodukte bevorzugen. Wundversorgung und Verbandswechsel bleiben wichtig, da der häusliche Gesundheitsbereich und die Gemeindepflege möglicherweise keine Sterilisationsressourcen vor Ort haben. Zahnärztliche Eingriffe unterstützen ebenfalls die Nachfrage, wo Leitlinien für Einwegprodukte gelten. Die CDC stellt zahnärztliche Leitlinien zur Verwendung von Einwegprodukten bereit, die nicht hitzesterilisiert werden können. Chirurgische Umgebungen bleiben daher die führende Volumenquelle für den Markt für Einwegtweezers.
Labor- und klinische Diagnostik werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,6 % wachsen. Molekulardiagnostik, Genomik und Onkologie-Workflows erfordern eine kontrollierte Handhabung steigender Probenvolumina. Eine Überprüfung aus dem Jahr 2024 ergab, dass 115 südkoreanische Einrichtungen vollständige Laborautomatisierungssysteme betrieben, was 77 % der tertiären Allgemeinkrankenhäuser entspricht. Die Labornachfrage ist an die Aktivität pro Probe gebunden und nicht nur an geplante Eingriffe. Avantor und p-Chip kündigten im Oktober 2025 eine Zusammenarbeit zur Entwicklung digital rückverfolgbarer intelligenter Verbrauchsmaterialien an. Barcode-fähige Verpackungen und die Unterstützung der Identitätskette können Lieferanten helfen, diese Anwendung mit höherwertigen Produkten zu bedienen.
Nach Endnutzer: Krankenhausvolumen bleibt bestehen, während ambulante Operationszentren an Dynamik gewinnen
Krankenhäuser hielten im Jahr 2026 einen Marktanteil von 45,8 % am Markt für Einwegtweezers. Ihr breites Eingriffsspektrum und der zentralisierte Einkauf unterstützen große und wiederkehrende Bestellungen. Krankenhäuser können durch Volumenverpflichtungen niedrigere Stückpreise aushandeln. Fachkliniken für Dermatologie, Ophthalmologie, HNO und Orthopädie kaufen mit geringerer Häufigkeit ein. Klinische Labore und akademische Einrichtungen bilden eine wachsende Nische, in der die Workflow-Automatisierung Einweg-Handhabungsprodukte standardisiert. Krankenhäuser bleiben daher die wichtigste Endnutzergruppe für den Markt für Einwegtweezers.
Ambulante Operationszentren werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,4 % wachsen. MedPAC stellte fest, dass das ASC-Eingriffvolumen pro Medicare-Begünstigtem im Jahr 2024 um 3,5 % gestiegen ist und die Ausgaben für ASC-Einrichtungsleistungen 7,5 Milliarden USD erreichten. Eine höhere ambulante Versorgungsintensität kann den Einsatz von Präzisionsspitzen- und steril verpackten Instrumenten erhöhen. Diese Zentren benötigen eine zuverlässige Bestandsauffüllung, ohne denselben Lagerbestand wie ein Krankenhaus zu unterhalten. Lieferanten können Produktpakete auf Eingriffarten und ambulante Workflow-Anforderungen zuschneiden. Dies unterstützt die Nachfrage nach spezialisierten Formaten und nicht nur nach den kostengünstigsten Designs.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 34,1 % am Markt für Einwegtweezers. Die Vereinigten Staaten verfügen über ein dichtes Netz von Krankenhäusern, ambulanten Operationszentren und Zahnarztpraxen, die große Mengen an klinischen Verbrauchsmaterialien verwenden. Infektionskontrollleitlinien der CDC unterstützen den sachgemäßen Einsatz von Einwegprodukten. Henry Schein meldete für 2025 einen Umsatz von 13,2 Milliarden USD, wobei 69 % des Nettoumsatzes durch US-amerikanische Aktivitäten erzielt wurden. MedPAC berichtete über ein anhaltendes ASC-Volumenwachstum, das die Nachfrage nach sterilen und präzisionsorientierten Formaten unterstützt. Kanada und Mexiko tragen durch Krankenhausinvestitionen und expandierende private Pflegeaktivitäten inkrementelles Volumen bei.
Europa bleibt eine bedeutende regionale Basis, mit Deutschland, dem Vereinigten Königreich und Frankreich als wichtigen Volumenmärkten. Die regionale Nachfrage wird durch Bedenken hinsichtlich medizinischer Abfälle, Verpackungen und der Verwendung von Einwegkunststoffen gedämpft. Die Verordnung (EU) 2025/40 legt Anforderungen an Verpackungen und Verpackungsabfälle fest, die sich auf die Verpackung medizinischer Produkte auswirken werden, während spezifische Gesundheitsversorgungsbestimmungen möglicherweise gelten. Artikel 17 der EU-Medizinprodukteverordnung schafft zudem unterschiedliche nationale Bedingungen für die Aufbereitung von Einwegprodukten. Diese Variation macht eine länderspezifische regulatorische Planung für Lieferanten wichtig. Die Region bietet eine stabile Eingriffsnachfrage, aber Produktdesigns müssen auf Umweltanforderungen und Einkaufspräferenzen reagieren.
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,7 % wachsen. China, Indien und südostasiatische Länder bauen ihre Krankenhaus- und ambulante Kapazität aus, was die Kundenbasis für Einwegverbrauchsmaterialien verbreitert. Japans Medizinprodukterahmen umfasst eine Registrierungskategorie für Einwegtweezers unter dem Code 35079001. Indiens Entwicklung von Tertiärkrankenhäusern und die ambulanten Einrichtungen Südostasiens tragen zur regionalen Nachfrage bei. Der Nahe Osten und Afrika sowie Südamerika bleiben kleinere Chancen, unterstützt durch Modernisierungsprogramme und die Expansion privater Krankenhäuser. Der Fernvertrieb kann das Management der sterilen Haltbarkeit in diesen Regionen erschweren.
Wettbewerbslandschaft
Der Markt für Einwegtweezers ist mäßig fragmentiert, wobei kein Unternehmen eine entscheidende Position in allen Anwendungen und Regionen innehat. Zu den globalen Distributoren gehören Henry Schein, Medline, Avantor und Thermo Fisher Scientific. Zu den spezialisierten Instrumentenlieferanten gehören HuFriedyGroup, Excelta Corporation, Ideal-tek SA und Dumont Tweezers. Diese Unternehmen konkurrieren durch Distributionsreichweite, Produktqualität, Präzisionsdesign und Materialauswahl. Regionale Lieferanten konkurrieren häufig durch niedrigere Kosten in Asien-Pazifik-Märkten. Die Wettbewerbsstruktur bietet Gesundheitsdienstleistern mehrere Versorgungsoptionen, macht aber etablierte Distributionsbeziehungen wertvoll.
Medline baut seine Distributionskapazität aus, um die Bestandsauffüllung für Gesundheitskunden zu verbessern. Im März 2026 begann Medline mit dem Bau eines 1,2 Millionen Quadratfuß großen Distributionszentrums in Midlothian, Texas, das AutoStore-Abrufsysteme und temperaturkontrollierte Lagerung umfasst. Im Juli 2026 kündigte Medline Mietverträge für zwei Einrichtungen in Nordkalifornien mit einer Gesamtfläche von 1,6 Millionen Quadratfuß an. Diese Investitionen können eine schnellere Lieferung von hochfrequenten Verbrauchsmaterialien unterstützen. Aesculap führte im Oktober 2025 bewässernde Spezial-Einweg-Bipolarzangen mit Antihaftbeschichtung ein, die Antihaftspitzen und integrierte Bewässerung verwenden. Die Produktleistung kann daher bei spezialisierten Einweginstrumenten genauso wichtig sein wie der Preis.
Die stärksten Chancen liegen bei Präzisions-Titanprodukten für ambulante Operationszentren und bei rückverfolgbaren Formaten für die Labordiagnostik. AROSurgicals Einführung einer Einweg-Titanklemme im Jahr 2025 veranschaulicht die Rolle kalibrierter Präzision bei einem Einwegprodukt. Die Zusammenarbeit von Avantor mit p-Chip verweist ebenfalls auf die Nachfrage nach Rückverfolgbarkeit in den Bereichen Biowissenschaften und Diagnostik. Dentsply Sirona führte im Mai 2026 Smart View-Detect ein und erweiterte seine Vereinbarung mit Atlanta Dental Supply. Diese Maßnahmen zeigen, wie Dentallieferanten neue klinische Werkzeuge mit einem breiteren Kanalzugang kombinieren können. Der Markt für Einwegtweezers bleibt offen für Lieferanten, die regulatorische, verpackungstechnische und anwendungsspezifische Anforderungen erfüllen können.
Marktführer im Bereich Einwegtweezers
-
Medline Industries, LP
-
Dentsply Sirona Inc.
-
Kerr Corporation
-
COLTENE Group
-
B. Braun Melsungen AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Medline kündigte eine strategische KI-Robotik-Partnerschaft mit Symbotic an, um 2027 eine Lagerautomatisierung der nächsten Generation in einem der 45 US-Distributionszentren von Medline zu implementieren, mit dem Ziel, Geschwindigkeit, Genauigkeit und Skalierbarkeit der medizinischen Versorgungserfüllung zu verbessern
- Oktober 2025: Aesculap, Inc. führte bewässernde Spezial-Einweg-Bipolarzangen mit Antihaftbeschichtung auf dem US-Markt ein, mit Antihaftspitzen, integrierter Bewässerung und 49 % höherem Bewässerungsausstoß als bei konkurrierenden Doppelbewässerungssystemen
- Oktober 2025: Avantor, Inc. kündigte eine Zusammenarbeit mit p-Chip Corporation an, um gemeinsam intelligente Verbrauchsmaterialien zu entwickeln, indem Mikrotransponder-Technologie in Labor- und klinische Verbrauchsmaterialien für die Einhaltung der Identitätskette in den Bereichen Biowissenschaften, Diagnostik und Bioproduktion eingebettet wird
- September 2025: HuFriedyGroup ernannte Robert Woolley zum CEO, als Nachfolger von Andy Xilas, was eine strategische Neuausrichtung des globalen Dentalinstrumentenherstellers signalisiert
Berichtsumfang des globalen Marktes für Einwegtweezers
Gemäß dem Berichtsumfang sind Einwegtweezers Einweg-Handinstrumente, die zum Greifen, Halten, Manipulieren oder Entfernen kleiner Objekte und Gewebe bei medizinischen, chirurgischen, zahnmedizinischen, Labor- und Diagnoseverfahren konzipiert sind. Diese Tweezers helfen, die Sterilität aufrechtzuerhalten, das Risiko von Kreuzkontamination und krankenhausassoziierten Infektionen zu reduzieren und die Notwendigkeit der Reinigung und Wiederaufbereitung zu eliminieren. Einwegtweezers werden üblicherweise aus Kunststoff, Edelstahl oder Titan hergestellt und sind in verschiedenen Spitzengeometrien erhältlich, um spezifische Verfahrensanforderungen in Gesundheits- und Forschungsumgebungen zu erfüllen.
Der Markt für Einwegtweezers ist nach Material in Kunststoff, Edelstahl und Titan segmentiert; nach Spitzengeometrie in gerade Spitze, spitze Spitze, gebogene Spitze und schräge Spitze; nach Sterilitätsstatus in steril und nicht steril; nach Anwendung in chirurgische Eingriffe, Wundversorgung und Verbandswechsel, Diagnoseverfahren, zahnmedizinische Eingriffe und Labor- und klinische Diagnostik; nach Endnutzer in Krankenhäuser, ambulante Operationszentren, Fachkliniken und sonstige (klinische Labore, akademische und Forschungseinrichtungen); und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit.
| Kunststoff |
| Edelstahl |
| Titan |
| Gerade Spitze |
| Spitze Spitze |
| Gebogene Spitze |
| Schräge Spitze |
| Steril |
| Nicht steril |
| Chirurgische Eingriffe |
| Wundversorgung und Verbandswechsel |
| Diagnoseverfahren |
| Zahnmedizinische Eingriffe |
| Labor- und klinische Diagnostik |
| Krankenhäuser |
| Ambulante Operationszentren |
| Fachkliniken |
| Sonstige (klinische Labore, akademische und Forschungseinrichtungen) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Material | Kunststoff | |
| Edelstahl | ||
| Titan | ||
| Nach Spitzengeometrie | Gerade Spitze | |
| Spitze Spitze | ||
| Gebogene Spitze | ||
| Schräge Spitze | ||
| Nach Sterilitätsstatus | Steril | |
| Nicht steril | ||
| Nach Anwendung | Chirurgische Eingriffe | |
| Wundversorgung und Verbandswechsel | ||
| Diagnoseverfahren | ||
| Zahnmedizinische Eingriffe | ||
| Labor- und klinische Diagnostik | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Fachkliniken | ||
| Sonstige (klinische Labore, akademische und Forschungseinrichtungen) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert werden Einwegtweezers bis 2032 voraussichtlich erreichen?
Die Kategorie wird bis 2032 voraussichtlich 246,14 Millionen USD erreichen und von 2027 an mit einer CAGR von 5,88 % wachsen. Infektionsprävention, Eingriffswachstum, Labortests und ambulante Versorgung unterstützen diese Expansion. Das Produktdesign spiegelt zunehmend auch Anforderungen an Sterilität, Präzision und dokumentierte Leistung wider.
Warum werden sterile Einwegtweezers so häufig verwendet?
Sterile Produkte hielten im Jahr 2026 einen Anteil von 67,5 %, da sie die Infektionskontrolle unterstützen und die Notwendigkeit einer Aufbereitung in der Einrichtung vermeiden. Dies ist besonders relevant, wenn das Personal ein gebrauchsfertiges Instrument für einen regulierten Eingriff benötigt. Hersteller müssen außerdem die Verpackungsintegrität und Haltbarkeit über Vertriebswege hinweg nachweisen.
Welches Material wächst am schnellsten bei Einwegtweezers?
Titan wird bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen, unterstützt durch die Nachfrage nach präzisen und korrosionsbeständigen Instrumenten. Seine nichtmagnetischen Eigenschaften und der potenzielle Einsatz in spezialisierten chirurgischen und diagnostischen Umgebungen unterstützen diese Position. Kunststoff führt weiterhin das Volumen an, da er eine kosteneffiziente Versorgung für routinemäßige klinische Anwendungen unterstützt.
Welche Anwendung wird bis 2032 am schnellsten wachsen?
Labor- und klinische Diagnostik soll mit einem CAGR von 6,6 % wachsen, unterstützt durch Molekulardiagnostik, Genomik und Onkologie-Arbeitsabläufe. Diese Anwendungen sind auf eine kontrollierte Probenhandhabung angewiesen und können eine wiederkehrende Nachfrage basierend auf der Testaktivität erzeugen. Rückverfolgbare Verpackungen und geeignete Verbrauchsmaterialien unterstützen die Reproduzierbarkeit in regulierten Laborumgebungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 6,7 % wachsen, da die Krankenhaus- und ambulante Kapazität ausgebaut wird. Die Nachfrage wird durch China, Indien, Japan und südostasiatische Länder unterstützt, die klinische und diagnostische Kapazitäten aufbauen. Lieferanten müssen Haltbarkeit und Logistik sorgfältig über lange regionale Vertriebswege hinweg verwalten.
Was schränkt die Einführung in klinischen Umgebungen mit geringem Volumen ein?
Wiederkehrende Beschaffungskosten und die Handhabung von Medizinabfällen können wiederverwendbare Instrumente für Anbieter mit geringem Eingriffvolumen wirtschaftlicher machen. Lieferanten können mit spezialisierten Merkmalen, Mengenvereinbarungen und Verpackungsformaten reagieren, die den Entsorgungsaufwand reduzieren. Die Wahl hängt von klinischen Protokollen, validierter Sterilisationskapazität, Gesamtkosten und dem erwarteten Instrumenteneinsatz ab.