
Tamanho e Participação do Mercado de Pinças Descartáveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 184.97 Milhões de dólares |
| Tamanho do Mercado (2032) | 246.14 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pinças Descartáveis pela Mordor Intelligence
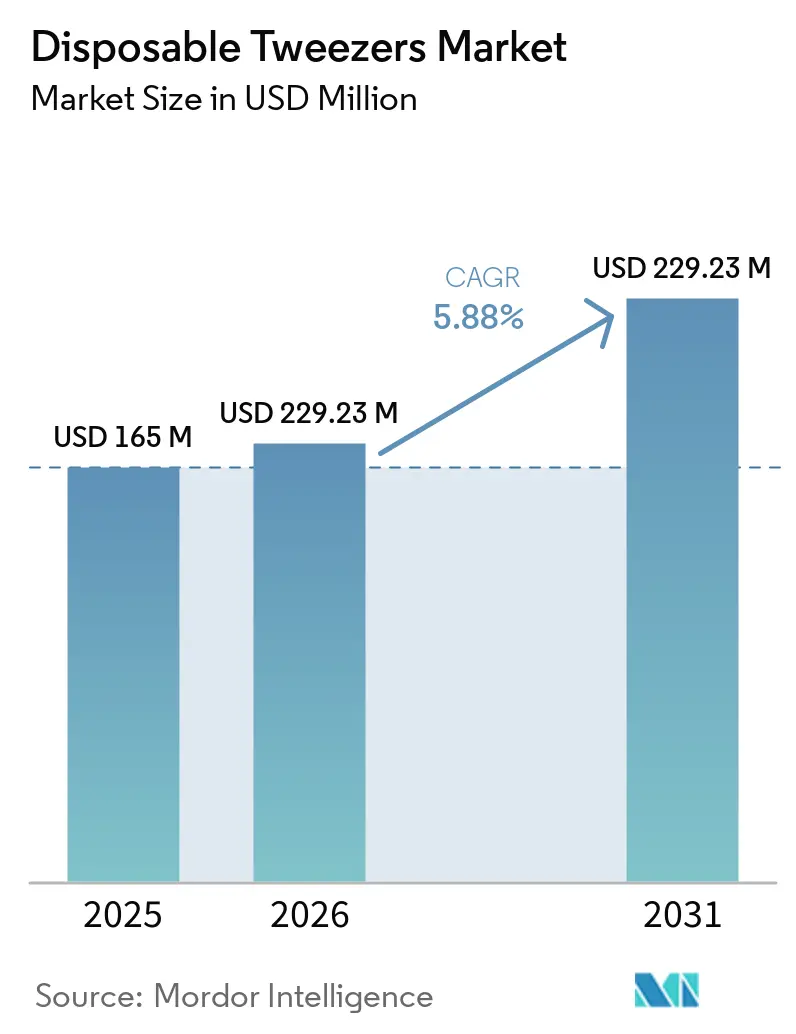
O tamanho do Mercado de Pinças Descartáveis foi avaliado em 174,70 milhões de USD em 2026 e estima-se que cresça de 184,97 milhões de USD em 2027 para atingir 246,14 milhões de USD até 2032, a um CAGR de 5,88% durante o período de previsão (2027-2032).
A prevenção de infecções continua sendo central nas decisões de compra, pois as infecções associadas à assistência à saúde continuam gerando pressões clínicas e de custos para os prestadores de serviços em todo o mundo. Os instrumentos de uso único eliminam a necessidade de limpeza, desinfecção, esterilização e inspeção no nível da instalação. Isso transfere a responsabilidade pela manutenção do fornecimento estéril para os fabricantes e pode simplificar os fluxos de trabalho em ambientes de alto volume. O mercado de pinças descartáveis também se beneficia com o aumento das atividades cirúrgicas, odontológicas, diagnósticas e de atendimento ambulatorial. Os fornecedores estão respondendo por meio de materiais de precisão, embalagens estéreis e suporte digital para compras, enquanto os custos com resíduos e as restrições ao plástico continuam influenciando o design dos produtos e as escolhas de compra.
Principais Conclusões do Relatório
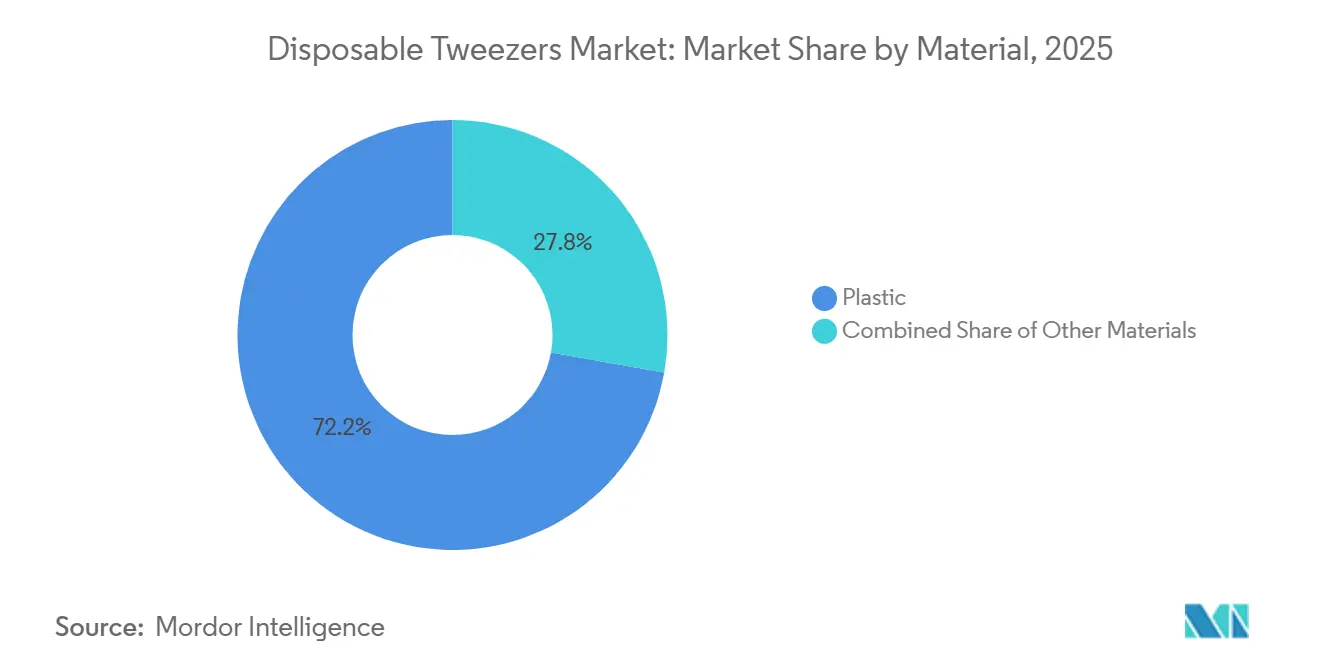
- Por material, o plástico deteve 72% da participação do mercado de pinças descartáveis em 2026, enquanto o titânio tem previsão de crescer a um CAGR de 6,8% até 2032.
- Por geometria da ponta, as pinças de ponta reta detiveram 39,2% da participação de receita em 2026, enquanto as pinas de ponta fina têm projeção de crescer a um CAGR de 6,3% até 2032.
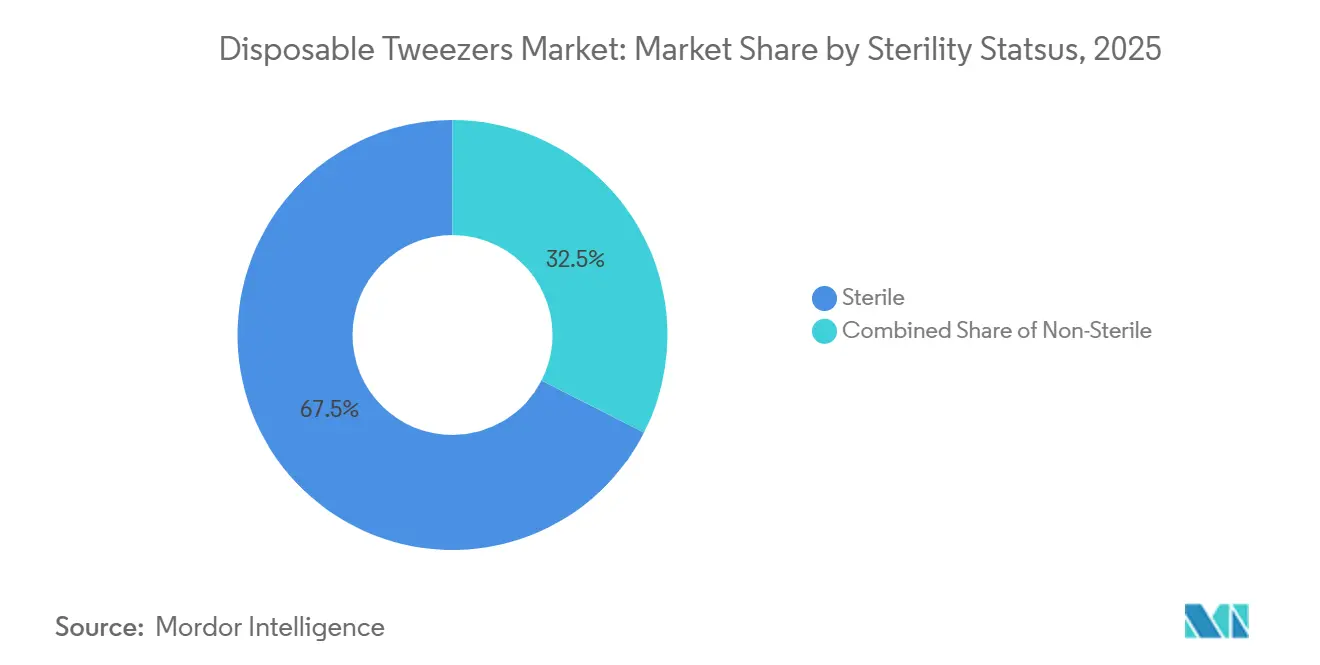
- Por status de esterilidade, as pinças estéreis detiveram 67,5% da participação de receita em 2026 e têm previsão de crescer a um CAGR de 6% até 2032.
- Por aplicação, os procedimentos cirúrgicos detiveram 36,8% da participação de receita em 2026, enquanto os diagnósticos laboratoriais e clínicos têm previsão de crescer a um CAGR de 6,6% até 2032.
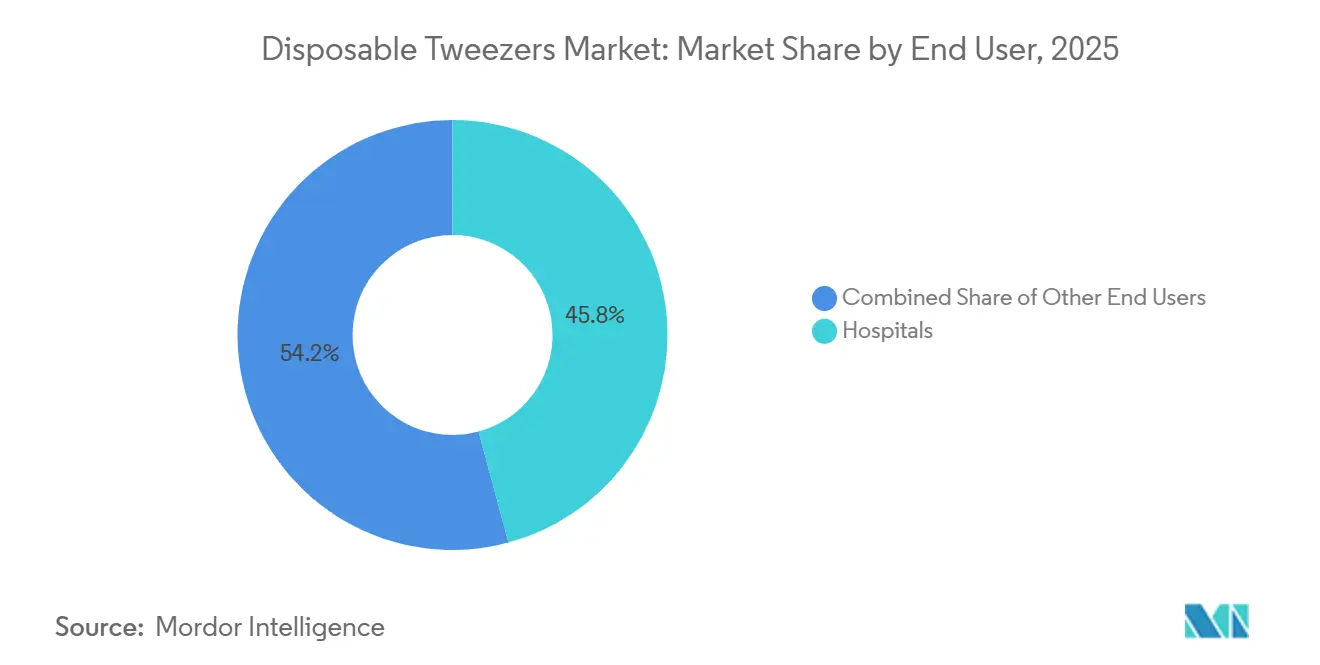
- Por usuário final, os hospitais detiveram 45,8% da participação de receita em 2026, enquanto os centros de cirurgia ambulatorial têm previsão de crescer a um CAGR de 6,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevenção de Infecções e Controle de Contaminação Cruzada | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Crescimento em Procedimentos Odontológicos, Cirúrgicos e Clínicos | +1.2% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da Automação Laboratorial e Testes de Alto Volume | +0.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento dos Canais de Compras Online e Diretos | +0.6% | Global, mercados com prioridade digital | Médio prazo (2 a 4 anos) |
| Demanda por Instrumentos Compatíveis com Sala Limpa e Prontos para Uso | +0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Inovação em Materiais Permitindo Designs Descartáveis de Menor Impacto | +0.4% | Global, com adoção antecipada na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevenção de Infecções e Controle de Contaminação Cruzada
As infecções associadas à assistência à saúde continuam criando uma necessidade direta de prevenção confiável de infecções em hospitais e clínicas. O mercado de pinças descartáveis se beneficia dessa necessidade porque um instrumento de uso único evita o risco de contaminação relacionado ao reuso. O reprocessamento requer limpeza, desinfecção, esterilização e inspeção, e cada etapa exige procedimentos validados. Os Centros de Controle e Prevenção de Doenças[1] identificam os dispositivos de uso único como adequados quando a confiabilidade do reuso e da limpeza é incerta. Instalações sem capacidade de reprocessamento validada podem usar produtos estéreis pré-embalados para apoiar uma prática clínica consistente. Isso mantém a demanda mais forte em ambientes com alta rotatividade de pacientes e recursos limitados de processamento de instrumentos.
Crescimento em Procedimentos Odontológicos, Cirúrgicos e Clínicos
Um maior número de procedimentos aumenta o consumo de instrumentos utilizados para manuseio de tecidos, curativos e trabalho com amostras. A Sociedade Internacional de Cirurgia Plástica Estética[2] relatou quase 38 milhões de procedimentos estéticos em sua pesquisa global de 2024, incluindo mais de 2,1 milhões de cirurgias de pálpebras. Cada procedimento pode exigir um novo conjunto de instrumentos quando os protocolos clínicos requerem produtos de uso único. As práticas odontológicas também utilizam dispositivos de uso único onde a limpeza é difícil ou onde não podem ser esterilizados por calor. O crescimento no atendimento ambulatorial e minimamente invasivo apoia a reposição frequente de consumíveis básicos. O mercado de pinças descartáveis, portanto, depende dos volumes de procedimentos, bem como do nível de controle de instrumentos exigido.
Expansão da Automação Laboratorial e Testes de Alto Volume
A automação laboratorial aumenta a capacidade de processamento de amostras, mas o manuseio manual permanece necessário em várias etapas de preparação. As pinças descartáveis podem apoiar a transferência de tecidos, o manuseio de biópsias e a preparação de lâminas onde a contaminação entre amostras deve ser controlada. Uma revisão científica de 2024 identificou os laboratórios clínicos e de diagnóstico como o grupo de usuários finais de crescimento mais rápido para sistemas de automação laboratorial total. A norma ISO 14644-18 aborda a avaliação de consumíveis utilizados em ambientes controlados. Laboratórios que expandem o volume diário de processamento podem aumentar o consumo de ferramentas de manuseio estéreis, mesmo que o custo unitário permaneça estável. Isso cria demanda recorrente para o mercado de pinças descartáveis em fluxos de trabalho de genômica, oncologia e outros laboratórios controlados.
Crescimento dos Canais de Compras Online e Diretos
As compras digitais estão mudando a forma como clínicas menores e compradores profissionais adquirem produtos clínicos de uso frequente. Os portais de compras consolidados permitem que os compradores peçam consumíveis de baixo valor junto com pedidos maiores de suprimentos clínicos. Henry Schein declarou que continuou a expandir sua plataforma digital consolidada em seus resultados financeiros de 2025 e perspectivas para 2026. Isso pode melhorar a visibilidade de produtos para formatos descartáveis padrão e especializados. Os canais digitais também facilitam a comparação de preços de tabela, o que pode aumentar a pressão sobre produtos de commodities. O mercado de pinças descartáveis tem espaço para crescimento online onde os fornecedores combinam especificações claras de produtos com atendimento confiável.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Tratamento e Descarte de Resíduos Médicos | -0.7% | América do Norte e União Europeia, com repercussão na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Preço Premium em Relação às Pinças Reutilizáveis em Ambientes de Baixo Volume | -0.5% | Mercados emergentes, rurais e de baixo volume globalmente | Médio prazo (2 a 4 anos) |
| Risco de Prazo de Validade da Esterilidade na Distribuição de Longa Distância | -0.3% | MEA, América do Sul, Sul da Ásia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Restrições ao Plástico e Preferência de Compras por Instrumentos Reutilizáveis | -0.4% | Europa, com sinais iniciais no Canadá e na Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Tratamento e Descarte de Resíduos Médicos
Os descartáveis adicionam requisitos de manuseio de resíduos após o uso clínico, o que pode enfraquecer sua vantagem de custo em ambientes de menor volume. A Agência de Proteção Ambiental dos Estados Unidos estabelece requisitos para geradores de resíduos perigosos, e as instalações de saúde devem gerenciar os resíduos regulamentados dentro das normas aplicáveis. Taxas mais altas de coleta, tratamento e descarte afetam o custo total de um produto de uso único. O efeito pode ser mais pronunciado quando as instalações utilizam grandes volumes de instrumentos estéreis embalados individualmente. Embalagens compactas e formatos com uso eficiente de materiais podem reduzir o ônus de resíduos associado a cada unidade. O mercado de pinças descartáveis enfrenta maior pressão onde as instalações avaliam conjuntamente as despesas de compras e de resíduos.
Preço Premium em Relação às Pinças Reutilizáveis em Ambientes de Baixo Volume
As pinças reutilizáveis podem permanecer menos custosas por uso para clínicas com baixos volumes de procedimentos e capacidade de esterilização confiável. Pequenas práticas especializadas e postos de saúde rurais podem distribuir o custo de compra de um instrumento reutilizável ao longo de vários anos. As opções descartáveis devem justificar seu preço unitário por meio de esterilidade, economia de tempo ou desempenho especializado. Isso é particularmente relevante em sistemas de compras sensíveis a preços com orçamentos de fornecimento limitados. Os fornecedores podem abordar a restrição por meio de contratos por volume, geometrias de ponta diferenciadas, marcadores radiopacos ou recursos ergonômicos aprimorados. O mercado de pinças descartáveis permanece comercialmente limitado em ambientes onde o benefício clínico não supera o custo de compra recorrente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Dominância dos Polímeros Encontra Titânio de Grau de PrecisãoO plástico deteve 72,21% da participação do mercado de pinças descartáveis em 2026. O polipropileno suporta produção com boa relação custo-benefício, codificação por cores e compatibilidade com irradiação gama. Seu peso reduzido também pode suportar trocas repetidas de instrumentos durante o cuidado de feridas e trabalho clínico de rotina. O material continua sendo a escolha mais comum para compras hospitalares em alto volume. O aço inoxidável atende aplicações que exigem maior precisão de ponta, mas não requerem um produto de titânio premium. Procedimentos odontológicos e fechamento cirúrgico geral de feridas continuam sendo usos relevantes para designs descartáveis de aço inoxidável.
O titânio tem previsão de crescer a um CAGR de 6,8% de 2027 a 2032. Sua resistência à corrosão e propriedades não magnéticas suportam o uso em neurocirurgia, oftalmologia e trabalho diagnóstico avançado. A AROSurgical introduziu grampos microvasculares de mola de titânio descartáveis com aprovação da FDA em outubro de 2025, com faixa de força calibrada de 15 a 120 g e visibilidade radiopaca. A ISO[3] 13402:2025 estabelece métodos de teste para resistência à autoclavagem, corrosão e exposição térmica em instrumentos cirúrgicos e odontológicos manuais. As linhas de plástico de commodities provavelmente enfrentarão maior concorrência de preços em licitações em massa. As linhas de titânio e polímeros especiais podem suportar preços mais elevados quando os usuários exigem precisão comprovada e desempenho do material.

Por Geometria da Ponta:
A Especialização por Procedimento Molda a Preferência de DesignAs pinças de ponta reta detiveram 39,2% da participação do mercado de pinças descartáveis em 2026. Seu design de uso geral suporta o cuidado de feridas, posicionamento de algodão odontológico e manuseio rotineiro de amostras. Os usuários valorizam uma preensão firme e desempenho básico consistente nessas aplicações. As pontas curvas suportam o acesso à anatomia recuada durante procedimentos de otorrinolaringologia e oftálmicos. Os designs inclinados podem auxiliar trabalhos laboratoriais finos e usos não clínicos periféricos. Os produtos de ponta reta, portanto, mantêm ampla relevância de compra em ambientes clínicos de rotina.
As pinças de ponta fina têm previsão de crescer a um CAGR de 6,3% de 2027 a 2032. Essa geometria suporta o manuseio preciso em diagnósticos laboratoriais, histologia e trabalho forense com amostras. Instrumentos de ponta fina também podem suportar o manuseio de tecidos e a recuperação de amostras em procedimentos minimamente invasivos. Os desenvolvedores de produtos estão adicionando designs de ponta assimétrica, empunhaduras texturizadas e mecanismos de travamento a formatos diferenciados. Esses recursos movem os produtos de ponta fina além de um design básico de commodity. O mercado de pinças descartáveis pode ganhar valor onde os usuários exigem o manuseio consistente de objetos muito pequenos em áreas de trabalho confinadas.
Por Status de Esterilidade:
Um Segmento Estéril Estruturalmente DominanteAs pinças estéreis detiveram 67,5% da participação do mercado de pinças descartáveis em 2026. O segmento também tem previsão de crescer a um CAGR de 6% até 2032. O crescimento de procedimentos cirúrgicos e clínicos se alinha diretamente com a demanda por produtos pré-esterilizados e prontos para uso. As pinças não estéreis continuam relevantes para pesquisa, forense e trabalho cosmético sem contato. Seu papel é mais restrito onde os protocolos clínicos exigem esterilidade terminal. As configurações estéreis, portanto, permanecem centrais para o mercado de pinças descartáveis em ambientes de cuidados regulamentados.
As regras europeias reforçam a necessidade de um fornecimento estéril em conformidade. O Artigo 17 do Regulamento de Dispositivos Médicos da UE permite o reprocessamento de dispositivos de uso único apenas onde a legislação nacional o permite. A Comissão Europeia[4] relatou em novembro de 2024 que 10 de 30 países permitiam essa atividade e 6 organismos notificados ofereciam serviços de certificação para dispositivos de uso único reprocessados. Os fabricantes devem validar a embalagem estéril e a vida útil para rotas de distribuição longas. Esses requisitos elevam o custo e o limiar técnico para novos fornecedores. Os produtores estabelecidos podem usar o desempenho documentado da embalagem para proteger o posicionamento do produto.
Por Aplicação:
A Cirurgia Lidera o Volume Enquanto o Diagnóstico Lidera o CrescimentoOs procedimentos cirúrgicos detiveram 36,8% da participação do mercado de pinças descartáveis em 2026. As salas de operação utilizam instrumentos com frequência, e os campos estéreis podem favorecer produtos de uso único. O cuidado e o curativo de feridas continuam sendo importantes porque a assistência domiciliar e a enfermagem comunitária podem não dispor de recursos de esterilização no local. Os procedimentos odontológicos também sustentam a demanda onde se aplicam diretrizes para dispositivos de uso único. O CDC fornece orientações odontológicas sobre o uso de dispositivos de uso único que não podem ser esterilizados por calor. Os ambientes cirúrgicos, consequentemente, continuam sendo a principal fonte de volume para o mercado de pinças descartáveis.
Os diagnósticos laboratoriais e clínicos têm previsão de crescer a um CAGR de 6,6% de 2027 a 2032. Os fluxos de trabalho de diagnóstico molecular, genômica e oncologia exigem o manuseio controlado de volumes crescentes de amostras. Uma revisão de 2024 relatou que 115 instituições sul-coreanas operavam sistemas de automação laboratorial total, representando 77% dos hospitais gerais terciários. A demanda laboratorial está vinculada à atividade por amostra, e não apenas a procedimentos programados. A Avantor e a p-Chip anunciaram uma colaboração em outubro de 2025 para desenvolver consumíveis inteligentes com rastreabilidade digital. A embalagem pronta para código de barras e o suporte à cadeia de identidade podem ajudar os fornecedores a atender essa aplicação com produtos de maior valor agregado.
Por Usuário Final:
A Escala Hospitalar Persiste enquanto a Velocidade dos Centros Cirúrgicos Ambulatoriais AceleraOs hospitais detiveram 45,8% da participação do mercado de pinças descartáveis em 2026. Seu amplo mix de procedimentos e compras centralizadas suportam pedidos grandes e recorrentes. Os hospitais podem negociar preços unitários mais baixos por meio de compromissos de volume. As clínicas especializadas em dermatologia, oftalmologia, otorrinolaringologia e ortopedia compram com menor frequência. Os laboratórios clínicos e as instituições acadêmicas formam um nicho em crescimento onde a automação do fluxo de trabalho padroniza os produtos de manuseio descartável. Os hospitais, portanto, continuam sendo o principal grupo de usuários finais do mercado de pinças descartáveis.
Os centros de cirurgia ambulatorial têm previsão de crescer a um CAGR de 6,4% de 2027 a 2032. O MedPAC declarou que os volumes de procedimentos em centros de cirurgia ambulatorial por beneficiário do Medicare aumentaram 3,5% em 2024, e os gastos com serviços de instalações de centros de cirurgia ambulatorial atingiram 7,5 bilhões de USD. O atendimento ambulatorial de maior complexidade pode aumentar o uso de instrumentos de ponta de precisão e embalagem estéril. Esses centros exigem reposição confiável de estoque sem manter a mesma escala de inventário de um hospital. Os fornecedores podem adaptar os pacotes de produtos aos tipos de procedimentos e às necessidades do fluxo de trabalho ambulatorial. Isso sustenta a demanda por formatos especializados, e não apenas pelos designs de menor custo.
Análise Geográfica
Mercado de Pinças Descartáveis da América do Norte
A América do Norte detinha 34,1% da participação no mercado de pinças descartáveis em 2026. Os Estados Unidos possuem uma densa rede de hospitais, centros cirúrgicos ambulatoriais e consultórios odontológicos que utilizam grandes volumes de consumíveis clínicos. As diretrizes de controle de infecção do CDC apoiam o uso adequado de dispositivos de uso único. A Henry Schein registrou 13,2 bilhões de USD em receita em 2025, com 69% das vendas líquidas geradas por operações nos EUA. O MedPAC reportou crescimento contínuo no volume dos centros cirúrgicos ambulatoriais, o que sustenta a demanda por formatos estéreis e de precisão. Canadá e México acrescentam volume incremental por meio de investimentos hospitalares e expansão da atividade de saúde privada.
Mercado de Pinças Descartáveis da Europa
A Europa permanece como uma base regional significativa, com Alemanha, Reino Unido e França como principais mercados em volume. A demanda regional é moderada por preocupações com resíduos médicos, embalagens e o uso de plásticos de uso único. O Regulamento (UE) 2025/40 estabelece requisitos de embalagem e resíduos de embalagem que afetarão as embalagens de produtos médicos, podendo aplicar-se disposições específicas para a área da saúde. O Artigo 17 do Regulamento da UE sobre Dispositivos Médicos também cria condições regulatórias distintas em cada país para o reprocessamento de dispositivos de uso único. Essa variação torna o planejamento regulatório em nível nacional importante para os fornecedores. A região oferece demanda estável por procedimentos, mas os designs dos produtos devem responder aos requisitos ambientais e às preferências de compra.
Mercado de Pinças Descartáveis da APAC, MEA e América do Sul
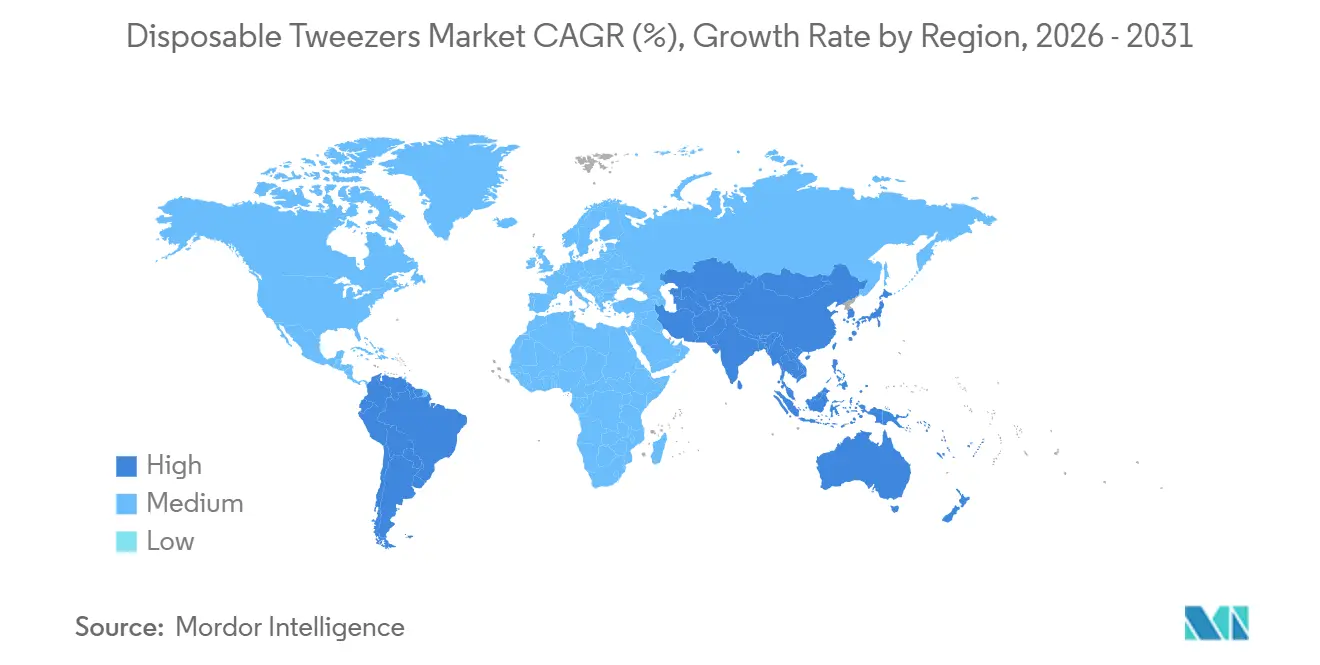
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,7% de 2027 a 2032. China, Índia e países do Sudeste Asiático estão expandindo a capacidade hospitalar e ambulatorial, o que amplia a base de clientes para suprimentos descartáveis. O marco regulatório de dispositivos médicos do Japão inclui uma categoria de registro para pinças descartáveis sob o código 35079001. O desenvolvimento de hospitais terciários na Índia e as instalações ambulatoriais do Sudeste Asiático contribuem para a demanda regional. O Oriente Médio e África e a América do Sul permanecem como oportunidades menores, sustentadas por programas de modernização e expansão de hospitais privados. A distribuição de longa distância pode tornar o gerenciamento da vida útil estéril em prateleira mais difícil nessas regiões.
Cenário Competitivo
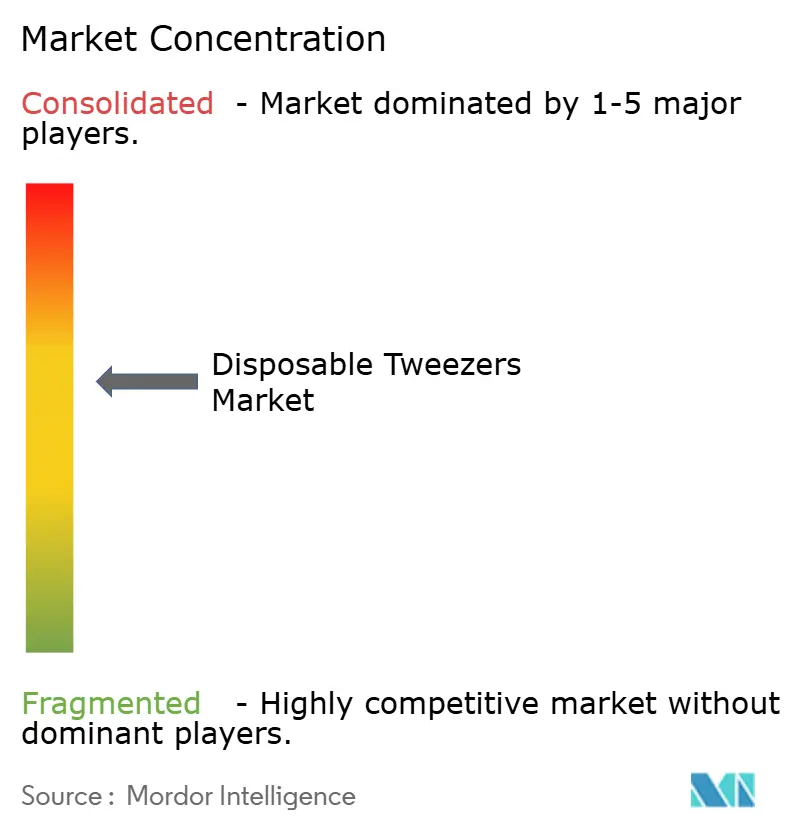
O mercado de pinças descartáveis é moderadamente fragmentado, sem nenhuma empresa detendo uma posição decisiva em todas as aplicações e regiões. Os distribuidores globais incluem Henry Schein, Medline, Avantor e Thermo Fisher Scientific. Os fornecedores especializados de instrumentos incluem HuFriedyGroup, Excelta Corporation, Ideal-tek SA e Dumont Tweezers. Essas empresas competem por meio de alcance de distribuição, qualidade do produto, design de precisão e seleção de materiais. Os fornecedores regionais frequentemente competem por meio de custos mais baixos nos mercados da Ásia-Pacífico. A estrutura competitiva oferece aos prestadores de saúde várias opções de fornecimento, mas torna os relacionamentos de distribuição estabelecidos valiosos.
A Medline está expandindo a capacidade de distribuição para melhorar o reabastecimento para clientes de saúde. Em março de 2026, a Medline iniciou a construção de um centro de distribuição de 1,2 milhão de pés quadrados em Midlothian, Texas, que inclui sistemas de recuperação AutoStore e armazenamento com temperatura controlada. Em julho de 2026, a Medline anunciou contratos de arrendamento para duas instalações no norte da Califórnia totalizando 1,6 milhão de pés quadrados. Esses investimentos podem apoiar a entrega mais rápida de consumíveis de alta frequência. A Aesculap introduziu fórceps bipolares descartáveis especiais irrigantes antiaderentes em outubro de 2025, utilizando pontas antiaderentes e irrigação integrada. O desempenho do produto pode, portanto, ser tão importante quanto o preço em instrumentos especializados de uso único.
As oportunidades são mais fortes em produtos de titânio de precisão para centros cirúrgicos ambulatoriais e em formatos rastreáveis para diagnósticos laboratoriais. O lançamento do grampo de titânio descartável da AROSurgical em 2025 ilustra o papel da precisão calibrada em um produto de uso único. A colaboração da Avantor com a p-Chip também aponta para a demanda por rastreabilidade nas ciências da vida e no diagnóstico. A Dentsply Sirona lançou o Smart View-Detect em maio de 2026 e expandiu seu acordo com a Atlanta Dental Supply. Essas ações mostram como os fornecedores odontológicos podem combinar novas ferramentas clínicas com acesso mais amplo a canais. O mercado de pinças descartáveis permanece aberto a fornecedores que possam atender aos requisitos regulatórios, de embalagem e específicos de aplicação.
Líderes do Setor de Pinças Descartáveis
-
Medline Industries, LP
-
Dentsply Sirona Inc.
-
Kerr Corporation
-
COLTENE Group
-
B. Braun Melsungen AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pinças Descartáveis Empresas cobertas neste relatório
- Rubis
- Dumont Tweezers
- Excelta Corporation
- Ideal-tek SA
- Robert Burkle GmbH
- Sampling Systems Ltd
- TIGA-MED Deutschland GmbH
- MECO Instruments Pvt. Ltd
- Arrowhead Forensics
- AmScope
- Avantor Inc.
- Heathrow Scientific LLC
- Henry Schein
- LABOAO
- Medline Industries
- Misumi Group Inc.
- B. Braun
- Hu-Friedy Mfg
- Ultradent Products, Inc.
- Dentsply Sirona
- Patterson Companies
- Kerr
- COLTENE Group
- GC Corporation
- Young Innovations
Desenvolvimentos industriais recentes em Mercado de Pinças Descartáveis
- Abril de 2026: A Medline anunciou uma parceria estratégica de inteligência artificial e robótica com a Symbotic para implementar automação de armazém de próxima geração em um dos 45 centros de distribuição da Medline nos Estados Unidos em 2027, com o objetivo de melhorar a velocidade, a precisão e a escalabilidade do atendimento de suprimentos médicos
- Outubro de 2025: A Aesculap, Inc. lançou os Fórceps Bipolares Descartáveis Especiais Irrigantes Antiaderentes no mercado dos Estados Unidos, com pontas antiaderentes, irrigação integrada e 49% mais saída de irrigação do que os sistemas concorrentes de irrigação dupla
- Outubro de 2025: A Avantor, Inc. anunciou uma colaboração com a p-Chip Corporation para codesenvolver Consumíveis Inteligentes, incorporando tecnologia de microtransponder em consumíveis laboratoriais e clínicos para conformidade com a cadeia de identidade em ambientes de ciências da vida, diagnóstico e biofabricação
- Setembro de 2025: O HuFriedyGroup nomeou Robert Woolley como CEO, sucedendo Andy Xilas e sinalizando um foco de realinhamento estratégico para o fabricante global de instrumentos odontológicos
Escopo do Relatório Global do Mercado de Pinças Descartáveis
De acordo com o escopo do relatório, as pinças descartáveis são instrumentos manuais de uso único projetados para agarrar, segurar, manipular ou remover pequenos objetos e tecidos durante procedimentos médicos, cirúrgicos, odontológicos, laboratoriais e de diagnóstico. Essas pinças ajudam a manter a esterilidade, reduzir o risco de contaminação cruzada e infecções associadas à assistência à saúde, e eliminam a necessidade de limpeza e reprocessamento. As pinças descartáveis são comumente fabricadas em plástico, aço inoxidável ou titânio e estão disponíveis em várias geometrias de ponta para atender a requisitos específicos de procedimentos em ambientes de saúde e pesquisa.
O mercado de pinças descartáveis é segmentado por material em plástico, aço inoxidável e titânio; por geometria da ponta em ponta reta, ponta pontiaguda, ponta curva e ponta inclinada; por status de esterilidade em estéril e não estéril; por aplicação em procedimentos cirúrgicos, cuidados com feridas e curativos, procedimentos de diagnóstico, procedimentos odontológicos e diagnósticos laboratoriais e clínicos; por usuário final em hospitais, centros cirúrgicos ambulatoriais, clínicas especializadas e outros (laboratórios clínicos, instituições acadêmicas e de pesquisa); e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente.
Visão geral da segmentação
| Plástico |
| Aço Inoxidável |
| Titânio |
| Ponta Reta |
| Ponta Pontiaguda |
| Ponta Curva |
| Ponta Inclinada |
| Estéril |
| Não Estéril |
| Procedimentos Cirúrgicos |
| Cuidados com Feridas e Curativos |
| Procedimentos de Diagnóstico |
| Procedimentos Odontológicos |
| Diagnósticos Laboratoriais e Clínicos |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Especializadas |
| Outros (Laboratórios Clínicos, Instituições Acadêmicas e de Pesquisa) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Material | Plástico | |
| Aço Inoxidável | ||
| Titânio | ||
| Por Geometria da Ponta | Ponta Reta | |
| Ponta Pontiaguda | ||
| Ponta Curva | ||
| Ponta Inclinada | ||
| Por Status de Esterilidade | Estéril | |
| Não Estéril | ||
| Por Aplicação | Procedimentos Cirúrgicos | |
| Cuidados com Feridas e Curativos | ||
| Procedimentos de Diagnóstico | ||
| Procedimentos Odontológicos | ||
| Diagnósticos Laboratoriais e Clínicos | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Especializadas | ||
| Outros (Laboratórios Clínicos, Instituições Acadêmicas e de Pesquisa) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das pinças descartáveis até 2032?
A categoria tem previsão de atingir 246,14 milhões de USD até 2032, crescendo a um CAGR de 5,88% a partir de 2027. A prevenção de infecções, o crescimento de procedimentos, os testes laboratoriais e o atendimento ambulatorial sustentam essa expansão. O design de produtos também reflete cada vez mais os requisitos de esterilidade, precisão e desempenho documentado.
Por que as pinças descartáveis estéreis são amplamente utilizadas?
Os produtos estéreis detiveram 67,5% de participação em 2026 porque suportam o controle de infecções e evitam a necessidade de reprocessamento nas instalações. Isso é particularmente relevante onde a equipe precisa de um instrumento pronto para uso em um procedimento regulamentado. Os fabricantes também devem demonstrar a integridade da embalagem e o desempenho da vida útil ao longo das rotas de distribuição.
Qual material está crescendo mais rapidamente para pinças descartáveis?
O titânio tem previsão de crescer a um CAGR de 6,8% até 2032, sustentado pela demanda por instrumentos de precisão e resistentes à corrosão. Suas propriedades não magnéticas e o potencial uso em ambientes cirúrgicos e diagnósticos especializados sustentam essa posição. O plástico continua liderando o volume porque suporta o fornecimento com boa relação custo-benefício para aplicações clínicas de rotina.
Qual aplicação crescerá mais rapidamente até 2032?
Os diagnósticos laboratoriais e clínicos têm previsão de crescer a um CAGR de 6,6%, apoiados pelos fluxos de trabalho de diagnóstico molecular, genômica e oncologia. Esses usos dependem do manuseio controlado de amostras e podem criar demanda recorrente com base na atividade de testes. Embalagens rastreáveis e consumíveis adequados apoiam a reprodutibilidade em ambientes laboratoriais regulamentados.
Qual região tem expectativa de crescer mais rapidamente?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 6,7% até 2032, à medida que a capacidade hospitalar e ambulatorial se expande. A demanda é sustentada por China, Índia, Japão e países do Sudeste Asiático que estão construindo capacidade clínica e diagnóstica. Os fornecedores precisam gerenciar cuidadosamente a vida útil e a logística ao longo das longas rotas de distribuição regionais.
O que limita a adoção em ambientes clínicos de baixo volume?
Os custos de compra recorrentes e o manuseio de resíduos médicos podem tornar os instrumentos reutilizáveis mais econômicos para prestadores com baixos volumes de procedimentos. Os fornecedores podem responder com recursos especializados, acordos de volume e formatos de embalagem que reduzam o impacto do descarte. A escolha depende do protocolo clínico, da capacidade de esterilização validada, do custo total e do uso esperado do instrumento.