
ジイソプロピルベンゼン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
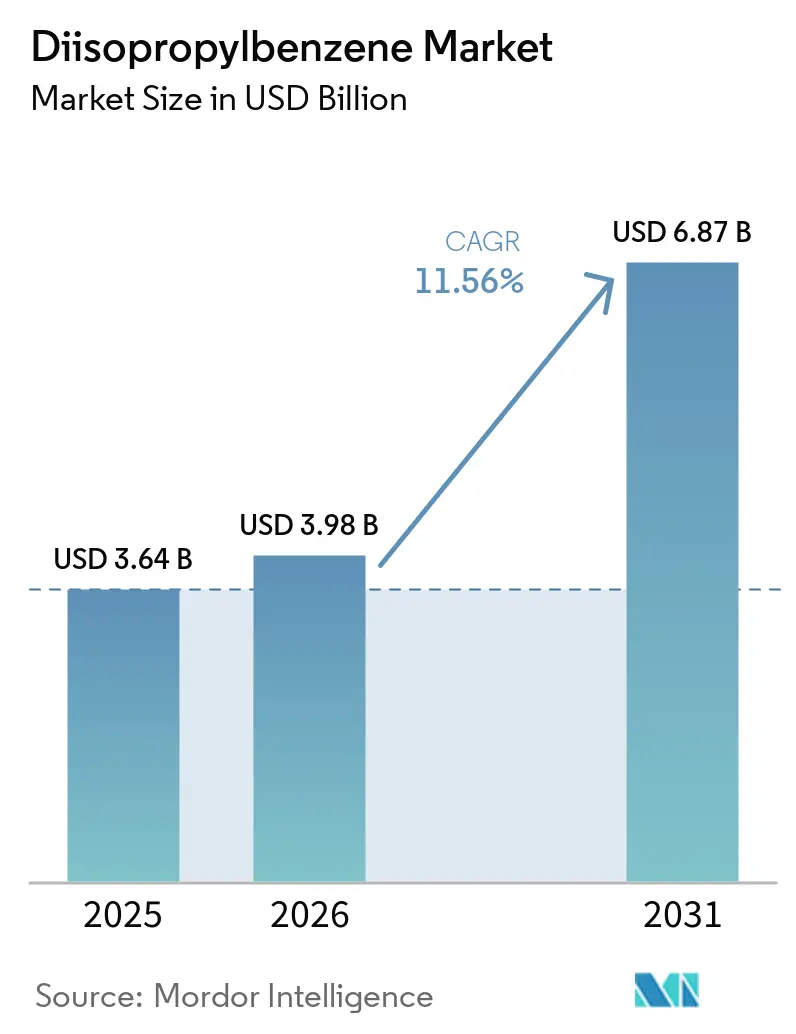
| 市場規模 (2026) | 3.98 十億米ドル |
| 市場規模 (2031) | 6.87 十億米ドル |
| Growth Rate (2026 - 2031) | 11.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジイソプロピルベンゼン市場分析
ジイソプロピルベンゼン市場規模は2025年に3.64 ビリオン 米ドルと評価され、2026年の3.98 ビリオン 米ドルから2031年には6.87 ビオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 11.56%で成長すると推定されます。ジイソプロピルベンゼン市場は、重合開始剤、ゴム用酸化防止剤、ヒドロキノン、合成潤滑剤配合物への需要によって牽引されています。川下ユーザーは、純度が製品性能、加工信頼性、販売価格に影響するため、異性体純度が管理された化学中間体をますます必要としています。この要件により、購買決定は単に最低価格で芳香族材料を提供するだけでなく、安定した仕様を実証できるサプライヤーへとシフトしています。中国の環境規制はヒドロキノンの調達に影響を与えており、電気自動車用流体の要件は安定した合成配合物への需要を高めています。統合型生産者は地域の設備増強から恩恵を受けられますが、非統合型サプライヤーはベンゼン、プロピレン、エネルギー、分離コストにさらされたままです。したがって、ジイソプロピルベンゼン市場は、原料調達、高純度加工、確立された顧客認定能力、および複数地域で事業を展開する顧客への実践的なコンプライアンス支援を組み合わせたサプライヤーに有利に働きます。
主要レポートのポイント
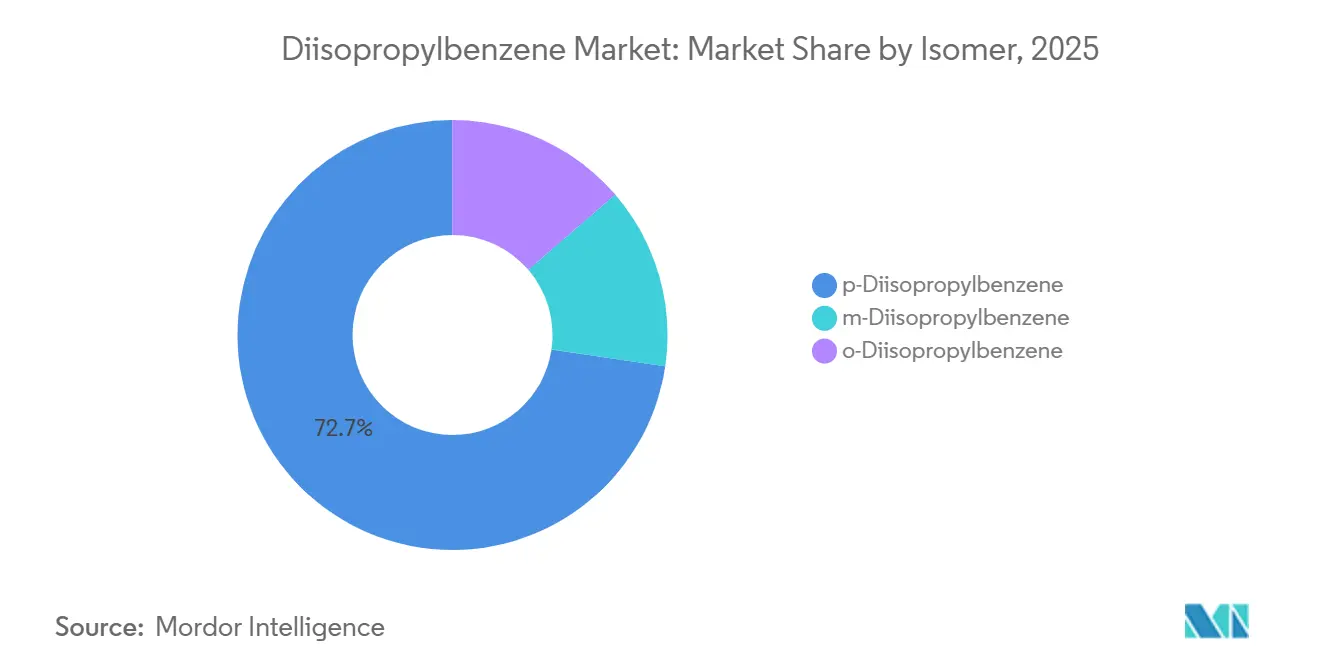
- 異性体別では、p-ジイソプロピルベンゼンが2025年のジイソプロピルベンゼン市場シェアの72.67%を占め、2031年にかけてCAGR 13.06%で成長すると予測されています。
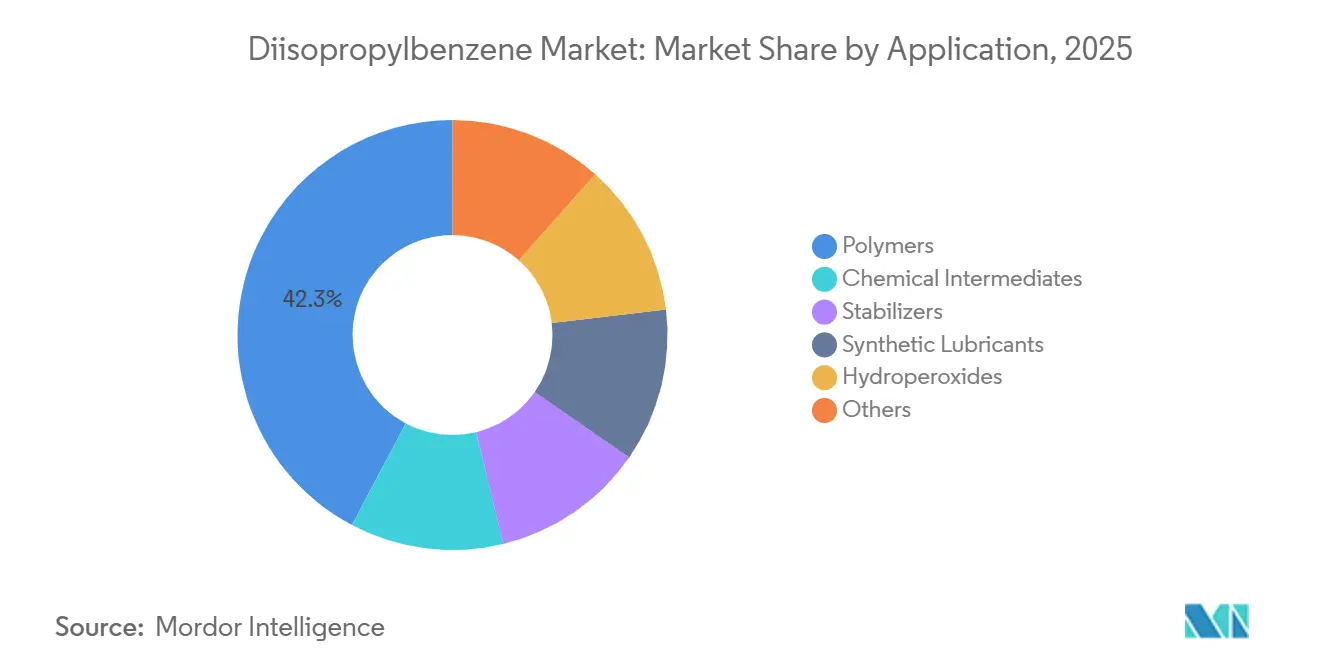
- 用途別では、ポリマーが2025年のジイソプロピルベンゼン市場シェアの42.25%を占め、合成潤滑剤は2031年にかけてCAGR 14.12%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のジイソプロピルベンゼン市場シェアの42.38%を占め、2031年にかけてCAGR 14.25%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のジイソプロピルベンゼン市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヒドロペルオキシドおよびポリマー開始剤需要の成長 | +2.8% | アジア太平洋・北米主導のグローバル | 中期(2~4年) |
| 高性能ポリマーおよび安定剤用途の拡大 | +2.2% | グローバル | 中期(2~4年) |
| エレクトロニクスおよび先端材料における高純度中間体への需要増加 | +1.9% | アジア太平洋中心、北米への波及 | 短期(2年以) |
| アジア太平洋の特殊化学品および石油化学設備の拡大 | +2.5% | アジア太平洋 | 短期から中期(4年以内) |
| 異性体選択的酸化およびジヒドロペルオキシドプロセスの改善 | +0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヒドロペルオキシドおよびポリマー開始剤需要の成長
p-ジイソプロピルベンゼンは、スチレン-ブタジエンゴムの低温乳化重合用開始剤であるジイソプロピルベンゼンジヒドロペルオキシドの製造に使用されます。この化合物は、従来の過酸化物系が効果を発揮しにくい温度でフリーラジカルを生成するため、制御されたエラストマー製造に適しています。この関係により、ジイソプロピルベンゼン市場は合成ゴム生産、タイヤ製造活動、およびタイヤメーカーが設定する品質要件と結びついています。同じ化学反応が過酸化物架橋および酸化防止剤用途を支えているため、その関連性は単一のタイヤ製造工程を超えて広がっています。電気自動車用タイヤは一貫したポリマー鎖特性と低転がり抵抗を必要とし、ゴム加工に使用される過酸化物中間体の純度要件を高めています。これらの要件は、川ユーザーが可変的な異性体組成を容易に受け入れられないため、ジイソプロピルベンゼン市場全体で高純度p-ジイソプロピルベンゼンへの需要を増加させる可能性があります。LANXESSは2026年9月にVulkanox 4060をEU REACH登録完了後に6PPDの代替品として発売し、規制に準拠したタイヤ添加剤システムの継続的な開発と規制されたタイヤ市場における代替機会を支援しています[1]LANXESS、「持続可能なタイヤ保護、LANXESSが6PPDの代替品として新しい老化防止剤を発売」、LANXESS、lanxess.com。
高性能ポリマーおよび安定剤用途の拡大
ジイソプロピルベンゼンジヒドロペルオキシドは、ケーブル絶縁材、温水配管、熱硬化性フォーム向けの架橋ポリエチレンにおける架橋開始剤として機能します。この用途は、建設、電気インフラ、特殊ポリマー加工との需要を結びつけるとともに、熱的・機械的ストレス下で信頼性の高い性能を発揮する材料への需要とも関連しています。コンパウンダーはまた、エレクトロニクス性能の向上や自動車・産業用途における長寿命化要件に対応するため、酸化防止剤の仕様をより厳格に適用しています。電線・ケーブルおよび配管製品のプロセス要件は、材料の耐用年数を通じて安定した配合性能を重要なものとしています。このような仕様は、実験室での認定時だけでなく、繰り返しの生産ロスにわたって一貫した品質・純度要件を満たせる中間体を優先します。SI GroupはK 2025およびインドゴム博覧会2026においてNAUGARD BIO-XLおよびNaugaShieldバイオベース高性能樹脂を発表し、性能、低懸念化学品、持続可能性を組み合わせた添加剤システムへの顧客の関心を反映しています。中間体サプライヤーが進化する純度、機能的性能、持続可能性の期待に応えられない場合、ジイソプロピルベンゼン市場はプレミアム用途において段階的な圧力に直面する可能性があります。
エレクトロニクスおよび先端材料における高純度中間体への需要増加
エレクトロニクス製造は多くの化学原料を使用しており、ッケージング、プリント回路基板、半導体関連材料、その他の先端用途において汚染管理が引き続き重要です。高純度ジイソプロピルベンゼングレードは、微量汚染物質がデバイスの信頼性、信号性能、または川下化学処理の一貫性に影響を与える可能性がある場合に関連します。ジイソプロピルベンゼン市場は、認定サプライヤーが連続する顧客注文にわたって一貫した純度を提供し、各グレードの明確な文書を維持できる場合に恩恵を受けます。化学品の認定はまた、顧客が特定の純度レベルで材料を検証し、運用リスクなしに原料を変更できないため、耐久性のある供給関係を生み出す可能性があります。材料の認定は長期にわたるプロセスであるため、性能を維持する生産者は競合グレードが利用可能な場合でも優位性を保持できます。韓国と日本は、電子材料、半導体、特殊化学品のための確立されたインフラに支えられた重要な地域需要基盤を代表しています。これらの認定要件は、価格のみで競合するサプライヤーよりも、信頼性の高い精製、文書化、供給継続性、および技術的な顧客サポートをつ生産者を優遇します。
アジア太平洋の特殊化学品および石油化学設備の拡大
アジア太平洋は大規模なポリマー加工と高純度特殊化学品生産を組み合わせており、同地域はジイソプロピルベンゼン誘導体を消費するための幅広い需要基盤と複数のルートを持っています。中国の合成ゴム、新エネルギー車、風力発電、通信サプライチェーンは、複数の材料システムにわたって使用される開始剤および架橋剤の消費を支えています。これらの活動は、ポリマー安定剤、過酸化物システム、およびより特殊な配合に使用される高純度中間体への連鎖的な需要を生み出しています。BASFは2026年3月に湛江バーブントサイトを開設し、70以上の製品を生産する統合コンプレックスと再生可能電力で稼働する年産100万メトリックトンのエチレンクラッカーを備えています。このプロジェクトは、アジアの化学バリューチェーンに参入した統合設備の規模と、地域コスト構造における原料統合の重要性を示しています。大規模な統合サイトは、ジイソプロピルベンゼン市場内のコモディティおよびセミスペシャルティグレードにおけるアジア太平洋のコスト競争力を強化できます。この環境は、同等の原料統合、生産規模、または拡大する地域需要へのアクセスを欠く北米・欧州のサプライヤーのマージンを圧縮する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ベンゼンおよびプロピレンの価格変動 | -1.2% | グローバル | 短期(2年以内) |
| 環境・健康・安全および化学品登録コンプライアンスコスト | -0.8% | 欧州・北米、アジア太平洋への波及 | 中期(2~4年) |
| 異性体分離の制約とo-ジイソプロピルベンゼンの蓄積 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベンゼンおよびプロピレンの価格変動
ベンゼンとプロピレンはジイソプロピルベンゼン製造における主要原料であり、その価格は生産者コストおよび予測可能なマージン維持能力に直接影響します。2025年5月末の12ヶ月間において、スチレンの川下需要の低迷がアジアのベンゼン価格を低下させ、より広い芳香族チェーンの経済性を変化させました。この下落は芳香族の収益性を低下させ、川下需要が比較的堅調であった場合でも非統合型サプライヤーの稼働率を制限しました。価格下落は価格上昇と同様に混乱をもたらす可能性があります。なぜなら、在庫価値、契約条件、顧客価格の変化が同時に起こらない場合があるからです。ジイソプロピルベンゼン市場は、原料価格が川下製品の契約価格よりも速く動く場合、またはサプライヤー間で購買条件が異なる場合にリスクにさらされます。ベンゼン、プロピレン、またはアルキル化操業を統合した生産者は、スポット市場で原料を購入するトール加工業者よりも強いコスト競争力を持ちます。この差異は、スポット市場にさらされたサプライヤーがマージン、設備稼働率、顧客価格設定、在庫決定においてより大きな圧力に直面する二層の供給構造を生み出します。
環境・健康・安全および化学品登録コンプライアンスコスト
欧州化学品庁は、委員会施行規則(EU)2025/2067に基づき、2025年11月時点でREACH(化学品の登録・評価・認可・制限)手数料を19.5%引き上げました[2]欧州委員会、「2025年10月15日付委員会施行規則(EU)2025/2067、REACH手数料に関する規則(EC)第340/2008号の改正」、EUR-Lex、eur-lex.europa.eu。手数料の引き上げは、狭い川下用途に供給される特殊芳香族中間体を含む、欧州向け登録の維持コストを増加させます。欧州と米国の両顧客にサービスを提供する生産者は、別々の規制、開示、リスク評価要件も管理しなければならず、追加の社内専門知識と顧客向け文書が必要になる場合があります。この課題は、顧客がサプライヤーのコンプライアンス情報が最新であることの証拠を要求する可能性がある、機密性の高い川下用途に使用される材料に特に関連します。これらの責任は、製品ポートフォリオが限られており、固定コンプライアンスコストを分散させる販売量が少ない小規模輸出業者にとってより困難です。大規模な多国籍生産者は、専任のコンプライアンスチームを維持しながら、より広範な製品、工場、顧客関係にわたって登録コストを分散させることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
異性体別:p-ジイソプロピルベンゼンがヒドロキノンおよび過酸化物需要を支える
p-ジイソプロピルベンゼンは2025年のジイソプロピルベンゼン市場シェアの72.67%を占め、2031年にかけてCAGR 13.06%で成長すると予測されています。その市場ポジションは、原料純度がプロセス性能に直接影響するジヒドロペルオキシドルートによるヒドロキノン製造への使用と、一貫した材料挙動を必要とする過酸化物開始エラストマー架橋および関連特殊化学品用途への使用によって牽引されています。高純度パラ異性体原料は、制御された反応条件とバッチ間の信頼性の高い製品収率を必要とする酸化プロセスを支援します。他の異性体からの不純物は酸化性能とヒドロキノン品質に影響を与える可能性があり、分離・精製の重要性を高めています。これにより、p-ジイソプロピルベンゼンは要求の低い用途に使用される低仕様の芳香族製品と本質的に異なるものとなり、商業規模で一貫して高純度グレードを提供できる分離プロセスの価値を高めています。中国の揮発性有機化合物基準は古いヒドロキノンプロセスへの圧力を高めており、p-ジイソプロピルベンゼンルートの関連性を支持しています。これらの要因により、p異性体はジイソプロピルベンゼン市場全体で適用される需要と技術基準の両方において重要となっています。
p-ジイソプロピルベンゼンのバリューチェーンは、製造および精製中に異性体含有量を制御できる生産者によって支えられています。日本のMitsui ChemicalsおよびアメリカのEastman Chemicalは、関連する高付加価値化学品経路において商業的なポジションを持っています。Eastmanは1,4-ジイソプロピルベンゼンを商業製品として掲載しており、特殊芳香族中間体としての継続的な入手可能性を示しています。m-ジイソプロピルベンゼンはレゾルシノールの前駆体として機能し、タイヤコードとゴムの接着に使用されており、集中しているが商業的に関連する川下の役割を持っています。o-ジイソプロピルベンゼンは他の異性体と並行して生産されますが、高付加価値の最終用途が少なく、その管理は運用上の懸念事項となっています。その蓄積は、特に分離ユニットが材料を効率的にリサイクルするように設計されていない場合、ジイソプロピルベンゼン産業にとって在庫および廃棄の課題を生み出す可能性があります。m異性体およびo異性体をアルキル化ループにリサイクルすることで、p異性体の収率を向上させ廃棄物を削減できます。このようなサイクルルートを使用する生産者は、一貫した品質と信頼性の高い入手可能性を必要とする契約においてポジションを強化できます。p-ジイソプロピルベンゼンのジイソプロピルベンゼン市場は、純度、収率、信頼性の高い認定、および追跡可能な供給を優先する用途によって牽引されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:ポリマーが幅広い需要基盤を提供
ポリマーは2025年のジイソプロピルベンゼン市場シェアの42.25%を占めました。これは、ポリエチレン架橋、スチレン-ブタジエンゴム重合、および幅広い加工材料にわたる樹脂硬化におけるジイソプロピルベンゼン由来の過酸化物開始剤の使用を反映しています。電線・ケーブル絶縁材、特殊樹脂、自動車材料、包装材はそれぞれ、異なる生産サイクルと品質要件を通じてポリマー添加剤への需要を支えています。ヒドロキノン関連化学品もまた、ポリマーおよびゴム配合に使用される阻害剤および酸化防止剤中間体への需要に貢献しています。これらの用途により、ジイソプロピルベンゼン市場は単一の最終用途セグメントではなく、複数の川下加工チェーンにさらされています。化学中間体および安定剤は、加工中または使用中に材料を保護するために設計された製品を含む、ポリマー配合のための追加的な用途基盤を提供します。ヒドロペルオキシドはゴム加硫および特殊樹脂製造における共開始剤として機能します。プロセス溶剤およびグラフィックアーツ用途は、コアポリマー加工以外では需要が低くなっています。この幅広い用途は、単一の川下顧客グループへの依存を低減し、個々の用途が弱い状況を経験する際にも需要を維持するのに役立ちます。
合成潤滑剤は2026年から2031年にかけてCAGR 14.12%で成長すると予測されており、供給セグメンテーションにおける最高の用途成長率となっています。電気自動車のドライブラインおよび熱管理流体は、従来の鉱物油配合物が常に提供できるとは限らない熱安定性、電気的適合性、酸化耐性を必要とします。電動パワートレインは、従来のドライブトレインと比較して流体性能と材料適合性に異なる要求を課します。査読済み研究により、合成ポリアルファオレフィンは熱安定性と電気的適合性から電気自動車用途に適していることが明らかになっています。ハイブリッド車もまた高度なトランスミッションおよびeアクスル流体を必要とし、バッテリー電気自動車を超えて需要を拡大し、より高性能な製品のための複数の市場参入ルートをフォーミュレーターに提供しています。合成潤滑剤のジイソプロピルベンゼン市場は、フォーミュレーターが電気・ハイブリッド車用途向けにより高性能な流体システムを選好するにつれて拡大しています。ジイソプロピルベンゼン産業は、特殊潤滑剤配合における熱安定化を支援する芳香族中間体を通じて参加できます。この用途には技術的性能、予測可能な純度、信頼性の高い供給、よび認定された流体システムとの継続的な適合性が必要です。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
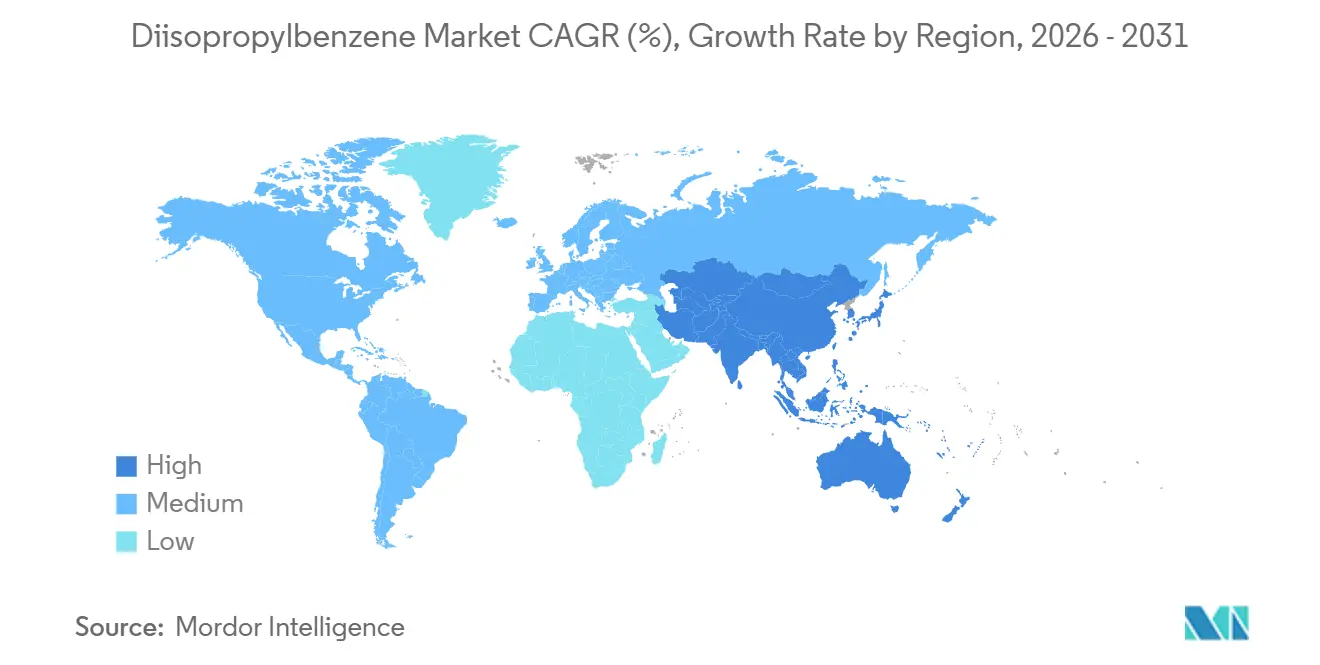
アジア太平洋は2025年のジイソプロピルベンゼン市場シェアの42.38%を占め、2031年にかけてCAGR 14.25%で成長すると予測されています。同地域は中国の大規模な合成ゴム基盤と日本の高純度化学品能力を組み合わせており、大規模ポリマー加工と特殊化学品用途の両方から需要を生み出しています。韓国は、関連する芳香族原料を使用し技術的な材料要件を支援する統合されたフェノール、ビスフェノールA、エポキシサプライチェーンを提供しています。インドは特殊化学品およびヒドロキノン関連バリューチェーンにおける役割を拡大しており、p-ジイソプロピルベンゼン誘導体のための別の需要センターを追加しています。これらの多様な需要センターはコモディティグレードと高純度グレードの両方を支援しており、アジア太平洋地域は異なる技術的ポジションを持つ生産者にとって関連性があります。
BASFの2026年3月の湛江投資は、70以上の製品と再生可能電力で稼働する年産100万メトリックトンのエチレンクラッカーを含む、同地域における新しい統合化学設備の規模を示しています。したがって、アジア太平洋はジイソプロピルベンゼン市場にとって消費センターと生産拠点の両方として重要であり、特に原料と技術サービス能力への現地アクセスを必要とするサプライヤーにとって重要です。中国の環境規制と設備合理化は、小規模工場の操業要件を引き上げることで地域の供給環境を形成しています。これらの生産者は高い操業コストとプロセス効率、分離性能、製品仕様管理の改善への圧力の増大に直面しています。このダイナミクスは、より大きな規模、より強力なプロセス技術、および一貫した品質を必要とする顧客にサービスを提供する能力を持つサプライヤーに効果的な生産を集中させる傾向があります。
日本の電子材料活動は、信頼性の高い純度と文書化された生産品質が不可欠な特殊芳香族中間体への需要を支援しています。韓国の生産者は、国内のフェノールおよびビスフェノールAのスプレッドが圧縮されたままであるため、国内市場以外での機会を模索しており、輸出と高付加価値製品の重要性が高まっています。北米では、ジイソプロピルベンゼン市場はテネシー州キングスポートにあるEastmanの商業生産によって支えられており、国内外の顧客にサービスを提供しています。米国の半導体建設もまた、材料認定と予測可能な納品が特殊な川下ユーザーにとって重要であるため、高純度化学品供給の継続性への関心を高めています。欧州は特殊ポリマー添加剤と産業用潤滑剤の成熟した品質重視市場であり、南米、中東、アフリカはポリマーおよびゴム加工の将来的な成長に結びついた長期的な機会を代表しています。

競合状況
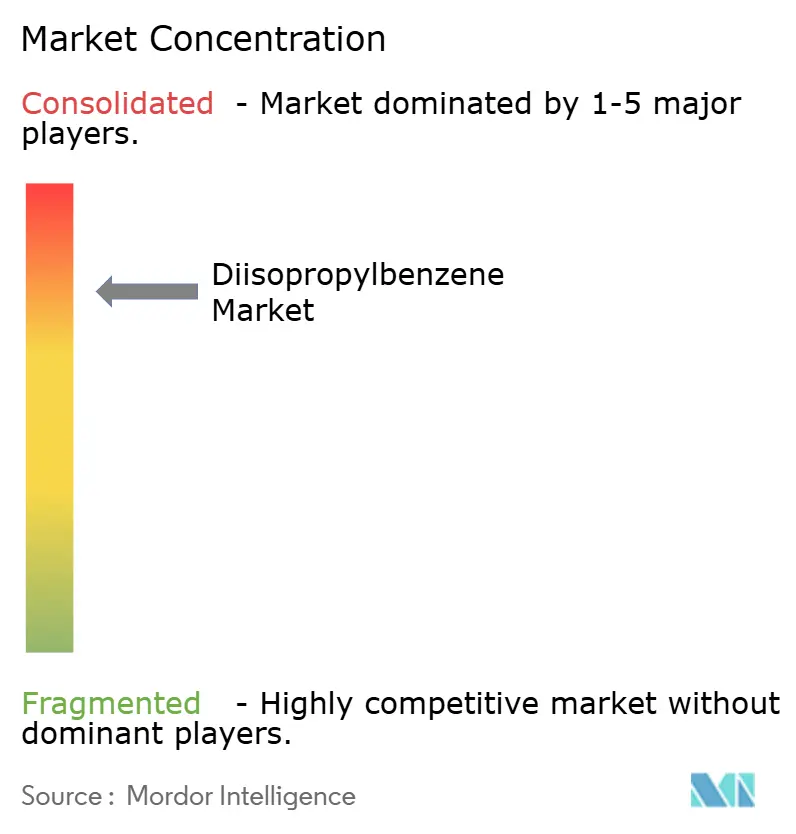
ジイソプロピルベンゼン市場は集約されています。Eastman Chemical、Mitsui Chemicals、およびKumho P&B Chemicalsは関連する化学バリューチェーンにおいて確立されたポジションを持ち、小規模サプライヤーはより地域的または低仕様のセグメントで競合しています。最も重要な競争要因は、p-ジイソプロピルベンゼンがヒドロキノン、過酸化物、特殊材料用途に必要とされるため、異性体を効率的に分離・精製する能力です。m-およびo-ジイソプロピルベンゼンをリサイクルする生産者は、p-ジイソプロピルベンゼンの収率を高め副産物の蓄積を減らすことができ、材料効率と供給信頼性の両方を改善します。この能力は、顧客が一貫した品質と文書化された供給を必要とするエレクトロニクス、医薬品、高性能材料用途に使用される高純度グレードを支援します。
高度な分離技術を持たないサプライヤーは、エネルギー消費が高く、収率が低く、副産物の管理が困難です。その結果、競争は銘板容量を超えてプロセス制御と顧客認定にまで及びます。大規模な統合操業は確立されたサプライヤーの優位性を強化します。なぜなら、より広い化学操業の中で原料調達、生産資産、物流、技術営業を組み合わせることができるからです。BASFの湛江バーブントサイトは2026年3月に操業を開始し、70以上の製品と再生可能電力で稼働する年産100万メトリックトンのクラッカーを備えています。この統合レベルは原料アクセスを改善し、接続された化学チェーン全体でより低コストの生産を支援できるため、外部から原料を購入する中堅サプライヤーへの圧力を生み出します。LANXESSは2026年9月の発売前にVulkanox 4060のEU REACH登録を完了し、規制コンプライアンスが製品開発と商業的ポジショニングにどのように組み込まれるかを示しています。
SI Groupは、性能と持続可能性の両方の要件を満たす材料への顧客需要を反映し、高懸念物質(SVHC)の低レベルとバイオベース添加剤製品をコミュニケーションで強調しています。北米のローカライゼーションは、信頼性の高い国内供給、完全な文書化、技術サポートを備えたエレクトロニクスグレードのp-ジイソプロピルベンゼンを提供できるサプライヤーにとって戦略的な機会です。ジイソプロピルベンゼン市場は新規参入者にとって高い参入障壁を持ちます。なぜなら、異性体分離には特殊なプロセス能力が必要であり、原料統合は変動するスポット市場へのエクスポージャーを低減するからです。確立された企業はまた、幅広い製品ポートフォリオを使用して小規模輸出業者を悩ませるコンプライアンスコストを吸収でき、技術能力と顧客認定を競争の主要な基盤として残しています。
ジイソプロピルベンゼン産業リーダー
Eastman Chemical Company
The Goodyear Tire & Rubber Company
Mitsui Chemicals, Inc.
BASF
LANXESS
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:LANXESSは、タイヤ用途(ジイソプロピルベンゼン誘導体の主要な最終用途セグメント)向けのN-(1,3-ジメチルブチル)-N'-フェニル-p-フェニレンジアミン(6PPD)の規制準拠代替品として開発されたCCPDベースの老化防止剤Vulkanox 4060を発売しました。EU REACH登録(附属書VII)が完了し、初期商業生産は2026年第4四半期に予定されています。
- 2026年6月:Arkemaは北米のカルバートシティサイトでポリフッ化ビニリデン(PVDF)の設備を15%拡張し、リチウムイオン電池とデータセンターケーブル市場を対象としました。これらはいずれもジイソプロピルベンゼンベースの化学中間体に依存しています。同社は同時に、2028年までに完了予定の中国施設でのPVDF設備の20%拡張も発表しました。


世界のジイソプロピルベンゼン市場レポートの調査範囲
ジイソプロピルベンゼンは、ベンゼン環に2つのイソプロピル基が置換した有機化学化合物です。2つのイソプロピル基のベンゼン環上の相対的な位置によって区別される、オルト-、メタ-、パラ-ジイソプロピルベンゼンの3つの構造異性体が存在しす。この化合物は主に、酸触媒の存在下でベンゼンをプロピレンでアルキル化することによって得られます。
ジイソプロピルベンゼン市場は、異性体、用途、地域別にセグメント化されています。異性体別では、市場はo-ジイソプロピルベンゼン、m-ジイソプロピルベンゼン、p-ジイソプロピルベンゼンにセグメント化されています。用途別では、市場は化学中間体、安定剤、ポリマー、合成潤滑剤、ヒドロペルオキシド、その他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるジイソプロピルベンゼンの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| o-ジイソプロピルベンゼン |
| m-ジイソプロピルベンゼン |
| p-ジイソプロピルベンゼン |
| 化学中間体 |
| 安定剤 |
| ポリマー |
| 合成潤滑剤 |
| ヒドロペルオキシド |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 異性体別 | o-ジイソプロピルベンゼン | |
| m-ジイソプロピルベンゼン | ||
| p-ジイソプロピルベンゼン | ||
| 用途別 | 化学中間体 | |
| 安定剤 | ||
| ポリマー | ||
| 合成潤滑剤 | ||
| ヒドロペルオキシド | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ジイソプロピルベンゼン市場の現在の市場規模は?
ジイソプロピルベンゼン市場規模は2025年に3.64 ビリオン 米ドルと評価され、2026年の3.98 ビリオン 米ドルから2031年には6.87 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 11.56%で成長すると推定されます。
どの異性体が需要をリードしていますか?
p-ジイソプロピルベンゼンは2025年に72.67%のシェアでリードしており、CAGR 13.06%で成長すると予測されています。
最も成長が速い用途はどれですか?
合成潤滑剤は電気自動車用流体の要件に支えられ、2031年にかけてCAGR 14.12%で拡大すると予測されています。
最も強い見通しを持つ地域はどこですか?
アジア太平洋は2025年に42.38%のシェアを占め、2031年にかけてCAGR 14.25%で成長すると予測されています。
最終更新日:



