
Diisopropylbenzol-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.98 Milliarden US-Dollar |
| Marktgröße (2031) | 6.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Diisopropylbenzol-Marktanalyse von Mordor Intelligence
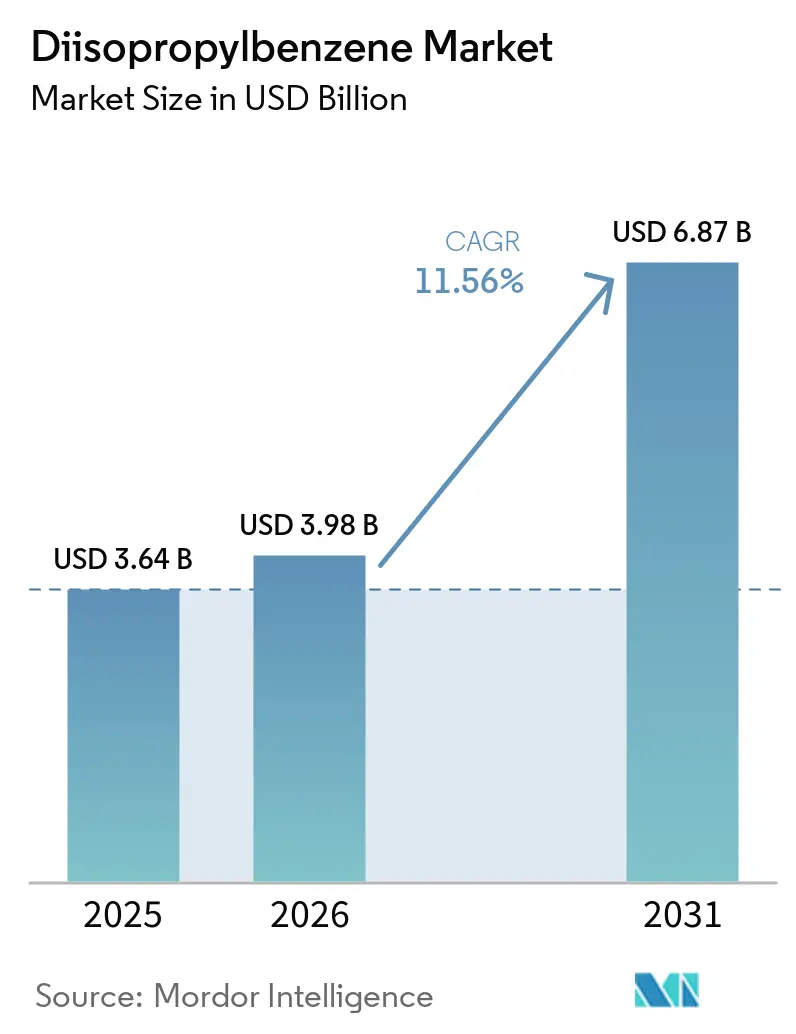
Die Größe des Diisopropylbenzol-Marktes wurde im Jahr 2025 auf 3,64 Milliarden USD geschätzt und soll von 3,98 Milliarden USD im Jahr 2026 auf 6,87 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,56 % während des Prognosezeitraums (2026–2031). Der Diisopropylbenzol-Markt wird durch die Nachfrage nach Polymerisationsinitiatoren, Kautschukantioxidantien, Hydrochinon und synthetischen Schmierstoffformulierungen angetrieben. Nachgelagerte Abnehmer verlangen zunehmend chemische Zwischenprodukte mit kontrollierter Isomerenreinheit, da die Reinheit die Produktleistung, die Prozesszuverlässigkeit und die Verkaufspreise beeinflusst. Diese Anforderung verlagert Kaufentscheidungen hin zu Lieferanten, die stabile Spezifikationen nachweisen können, anstatt lediglich aromatisches Material zum niedrigsten Preis anzubieten. Chinas Umweltauflagen wirken sich auf die Hydrochinon-Beschaffung aus, während die Anforderungen an Elektrofahrzeugflüssigkeiten die Nachfrage nach stabilen synthetischen Formulierungen steigern. Integrierte Produzenten können von regionalen Kapazitätserweiterungen profitieren, während nicht integrierte Lieferanten weiterhin Benzol-, Propylen-, Energie- und Trennungskosten ausgesetzt sind. Der Diisopropylbenzol-Markt begünstigt daher Lieferanten, die Rohstoffzugang, Hochreinheitsverarbeitung, etablierte Kundenqualifizierungsfähigkeiten und praktische Compliance-Unterstützung für Kunden kombinieren, die in mehreren Regionen tätig sind.
Wichtigste Erkenntnisse des Berichts
- Nach Isomer hielt p-Diisopropylbenzol im Jahr 2025 einen Marktanteil von 72,67 % am Diisopropylbenzol-Markt und soll bis 2031 mit einer CAGR von 13,06 % wachsen.
- Nach Anwendung hielten Polymere im Jahr 2025 einen Marktanteil von 42,25 % am Diisopropylbenzol-Markt, während synthetische Schmierstoffe bis 2031 mit einer CAGR von 14,12 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 42,38 % am Diisopropylbenzol-Markt und soll bis 2031 mit einer CAGR von 14,25 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Diisopropylbenzol-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Nachfrage nach Hydroperoxiden und Polymer-Initiatoren | +2.8% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Hochleistungspolymer- und Stabilisatoranwendungen | +2.2% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach hochreinen Zwischenprodukten in der Elektronik und in fortschrittlichen Materialien | +1.9% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤2 Jahre) |
| Ausbau der Spezialchemie- und Petrochemiekapazitäten in Asien-Pazifik | +2.5% | Asien-Pazifik | Kurz- bis mittelfristig (≤4 Jahre) |
| Verbesserungen bei isomerenselektiver Oxidation und Dihydroperoxid-Prozessen | +0.7% | Global | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Nachfrage nach Hydroperoxiden und Polymer-Initiatoren
p-Diisopropylbenzol wird zur Herstellung von Diisopropylbenzol-Dihydroperoxid verwendet, einem Initiator für die Tieftemperatur-Emulsionspolymerisation von Styrol-Butadien-Kautschuk. Die Verbindung erzeugt freie Radikale bei Temperaturen, bei denen herkömmliche Peroxidsysteme weniger wirksam sind, was sie für die kontrollierte Elastomerproduktion relevant macht. Diese Beziehung verknüpft den Diisopropylbenzol-Markt mit der Synthesekautschukproduktion, der Reifenherstellungsaktivität und den von Reifenproduzenten festgelegten Qualitätsanforderungen. Dieselbe Chemie unterstützt die Peroxidvernetzung und Antioxidationsanwendungen, sodass ihre Relevanz über einen einzelnen Reifenproduktionsschritt hinausgeht. Elektrofahrzeugreifen erfordern konsistente Polymerketteneigenschaften und geringeren Rollwiderstand, was die Reinheitsanforderungen an Peroxidzwischenprodukte erhöht, die bei der Kautschukverarbeitung eingesetzt werden. Diese Anforderungen können die Nachfrage nach hochreinem p-Diisopropylbenzol im gesamten Diisopropylbenzol-Markt steigern, da nachgelagerte Abnehmer eine variable Isomerzusammensetzung nicht ohne Weiteres akzeptieren können. LANXESS brachte im September 2026 Vulkanox 4060 als Alternative zu 6PPD auf den Markt, nachdem die EU-REACH-Registrierung abgeschlossen worden war, und unterstützt damit die weitere Entwicklung konformer Reifenzusatzsysteme und Ersatzmöglichkeiten in regulierten Reifenmärkten[1]LANXESS, "Nachhaltiger Reifenschutz, LANXESS bringt neues Anti-Aging-Mittel als Alternative zu 6PPD auf den Markt," LANXESS, lanxess.com.
Ausweitung von Hochleistungspolymer- und Stabilisatoranwendungen
Diisopropylbenzol-Dihydroperoxid dient als Vernetzungsinitiator in vernetztem Polyethylen für Kabelisolierungen, Warmwasserrohre und duroplastische Schäume. Diese Verwendung verknüpft die Nachfrage mit dem Bauwesen, der elektrischen Infrastruktur und der spezialisierten Polymerverarbeitung sowie mit dem Bedarf an Materialien, die unter Wärme- und mechanischer Belastung zuverlässig funktionieren. Compoundierer wenden auch strengere Antioxidationsspezifikationen an, um Anforderungen an die Elektronikleistung und längere Lebensdaueranforderungen in Automobil- und Industrieanwendungen zu erfüllen. Die Prozessanforderungen von Draht-, Kabel- und Rohrleitungsprodukten machen eine stabile Formulierungsleistung während der gesamten Nutzungsdauer des Materials wichtig. Solche Spezifikationen bevorzugen Zwischenprodukte, die konsistente Qualitäts- und Reinheitsanforderungen über wiederholte Produktionsläufe hinweg erfüllen können, nicht nur während der Laborqualifizierung. SI Group präsentierte NAUGARD BIO-XL und NaugaShield biobasierte Leistungsharze auf der K 2025 und der India Rubber Expo 2026, was das Kundeninteresse an Additivsystemen widerspiegelt, die Leistung, Chemikalien mit geringerem Bedenkengrad und Nachhaltigkeit kombinieren. Der Diisopropylbenzol-Markt könnte in Premium-Anwendungen allmählichem Druck ausgesetzt sein, wenn Zwischenproduktlieferanten die sich entwickelnden Anforderungen an Reinheit, funktionale Leistung und Nachhaltigkeit nicht erfüllen.
Steigende Nachfrage nach hochreinen Zwischenprodukten in der Elektronik und in fortschrittlichen Materialien
Die Elektronikindustrie verwendet viele chemische Einsatzstoffe, und die Kontaminationskontrolle bleibt für Verpackungen, Leiterplatten, halbleiterbezogene Materialien und andere fortschrittliche Anwendungen wichtig. Hochreine Diisopropylbenzol-Qualitäten sind relevant, wenn Spurenverunreinigungen die Gerätezuverlässigkeit, die Signalleistung oder die Konsistenz der nachgelagerten chemischen Verarbeitung beeinträchtigen können. Der Diisopropylbenzol-Markt profitiert, wenn qualifizierte Lieferanten eine konsistente Reinheit über aufeinanderfolgende Kundenbestellungen hinweg bereitstellen und eine klare Dokumentation für jede Qualität aufrechterhalten können. Die chemische Qualifizierung kann auch dauerhafte Lieferbeziehungen schaffen, da Kunden Materialien bei bestimmten Reinheitsniveaus validieren und Einsatzstoffe nicht ohne operationelles Risiko ändern können. Die Qualifizierung eines Materials kann ein langwieriger Prozess sein, sodass ein Produzent, der die Leistung aufrechterhält, einen Vorteil behalten kann, selbst wenn konkurrierende Qualitäten verfügbar sind. Südkorea und Japan stellen wichtige regionale Nachfragebasen dar, unterstützt durch eine etablierte Infrastruktur für elektronische Materialien, Halbleiter und Spezialchemikalien. Diese Qualifizierungsanforderungen begünstigen Produzenten mit zuverlässiger Aufreinigung, Dokumentation, Versorgungskontinuität und technischem Kundensupport gegenüber Lieferanten, die ausschließlich über den Preis konkurrieren.
Ausbau der Spezialchemie- und Petrochemiekapazitäten in Asien-Pazifik
Asien-Pazifik kombiniert großmaßstäbliche Polymerverarbeitung mit der Produktion hochreiner Spezialchemikalien und bietet der Region eine breite Nachfragebasis sowie mehrere Wege zur Nutzung von Diisopropylbenzol-Derivaten. Chinas Synthesekautschuk-, Neuenergiefahrzeug-, Windkraft- und Kommunikationslieferketten unterstützen den Verbrauch von Initiatoren und Vernetzungsmitteln, die in mehreren Materialsystemen eingesetzt werden. Diese Aktivitäten schaffen eine verknüpfte Nachfrage nach Polymerstabilisatoren, Peroxidsystemen und hochreinen Zwischenprodukten, die in spezialisierten Formulierungen verwendet werden. BASF eröffnete seinen Zhanjiang-Verbund-Standort im März 2026 mit einem integrierten Komplex, der mehr als 70 Produkte und einen mit erneuerbarer Energie betriebenen Ethylen-Cracker mit einer Jahreskapazität von 1 Million Tonnen umfasst. Das Projekt demonstriert das Ausmaß der integrierten Kapazitäten, die in asiatische chemische Wertschöpfungsketten eingeflossen sind, und die Bedeutung der Rohstoffintegration für regionale Kostenstrukturen. Große integrierte Standorte können die Kostenposition Asien-Pazifiks für Commodity- und Semi-Spezialqualitäten im Diisopropylbenzol-Markt stärken. Dieses Umfeld kann die Margen für Lieferanten in Nordamerika und Europa einengen, denen eine vergleichbare Rohstoffintegration, Produktionsgröße oder der Zugang zu einer wachsenden lokalen Nachfrage fehlt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Benzol- und Propylenpreisvolatilität | -1.2% | Global | Kurzfristig (≤2 Jahre) |
| Compliance-Kosten für Umwelt, Gesundheit, Sicherheit und chemische Registrierung | -0.8% | Europa & Nordamerika, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Isomerentrennungsbeschränkungen und Anreicherung von o-Diisopropylbenzol | -0.5% | Global | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Benzol- und Propylenpreisvolatilität
Benzol und Propylen sind wichtige Rohstoffe bei der Diisopropylbenzol-Produktion, und ihre Preise wirken sich direkt auf die Produktionskosten und die Fähigkeit aus, vorhersehbare Margen aufrechtzuerhalten. Eine schwache nachgelagerte Styrolnachfrage senkte die asiatischen Benzolpreise in den 12 Monaten bis Mai 2025 und veränderte die Wirtschaftlichkeit der gesamten Aromatenlieferkette. Dieser Rückgang verringerte die Rentabilität von Aromaten und begrenzte die Auslastungsraten für nicht integrierte Lieferanten, selbst wenn die nachgelagerte Nachfrage vergleichsweise widerstandsfähig blieb. Preisrückgänge können ebenso störend sein wie Preisanstiege, da Änderungen des Bestandswerts, der Vertragsbedingungen und der Kundenpreisgestaltung möglicherweise nicht gleichzeitig eintreten. Der Diisopropylbenzol-Markt ist gefährdet, wenn sich die Rohstoffpreise schneller bewegen als die Vertragspreise für nachgelagerte Produkte oder wenn sich die Einkaufsbedingungen zwischen den Lieferanten unterscheiden. Produzenten mit integrierten Benzol-, Propylen- oder Alkylierungsoperationen haben eine stärkere Kostenposition als Lohnverarbeiter, die Rohstoffe auf dem Spotmarkt kaufen. Dieser Unterschied schafft eine zweistufige Versorgungsstruktur, in der spotmarktexponierte Lieferanten einem größeren Druck auf Margen, Kapazitätsauslastung, Kundenpreisgestaltung und Bestandsentscheidungen ausgesetzt sind.
Compliance-Kosten für Umwelt, Gesundheit, Sicherheit und chemische Registrierung
Die Europäische Chemikalienagentur erhöhte die Gebühren für die Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) ab November 2025 um 19,5 % gemäß der Durchführungsverordnung (EU) 2025/2067 der Kommission[2]Europäische Kommission, "Durchführungsverordnung (EU) 2025/2067 der Kommission vom 15. Oktober 2025 zur Änderung der Verordnung (EG) Nr. 340/2008 über REACH-Gebühren," EUR-Lex, eur-lex.europa.eu. Höhere Gebühren erhöhen die Kosten für die Aufrechterhaltung von Registrierungen für aromatische Spezialzwischenprodukte, die nach Europa geliefert werden, einschließlich Produkte, die enge nachgelagerte Anwendungen bedienen. Produzenten, die sowohl europäische als auch US-amerikanische Kunden beliefern, müssen auch separate regulatorische, Offenlegungs- und Risikobewertungsanforderungen verwalten, was zusätzliches internes Fachwissen und Kundendokumentation erfordern kann. Diese Herausforderung ist besonders relevant für Materialien, die in sensiblen nachgelagerten Anwendungen eingesetzt werden, wo Kunden möglicherweise Nachweise verlangen, dass die Compliance-Informationen eines Lieferanten auf dem neuesten Stand sind. Diese Verantwortlichkeiten sind für kleinere Exporteure mit begrenzten Produktportfolios und weniger Umsätzen, auf die die fixen Compliance-Kosten verteilt werden können, schwieriger zu bewältigen. Größere multinationale Produzenten können Registrierungskosten auf ein breiteres Spektrum von Produkten, Werken und Kundenbeziehungen verteilen und gleichzeitig dedizierte Compliance-Teams unterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Isomer: p-Diisopropylbenzol unterstützt Hydrochinon- und Peroxidnachfrage
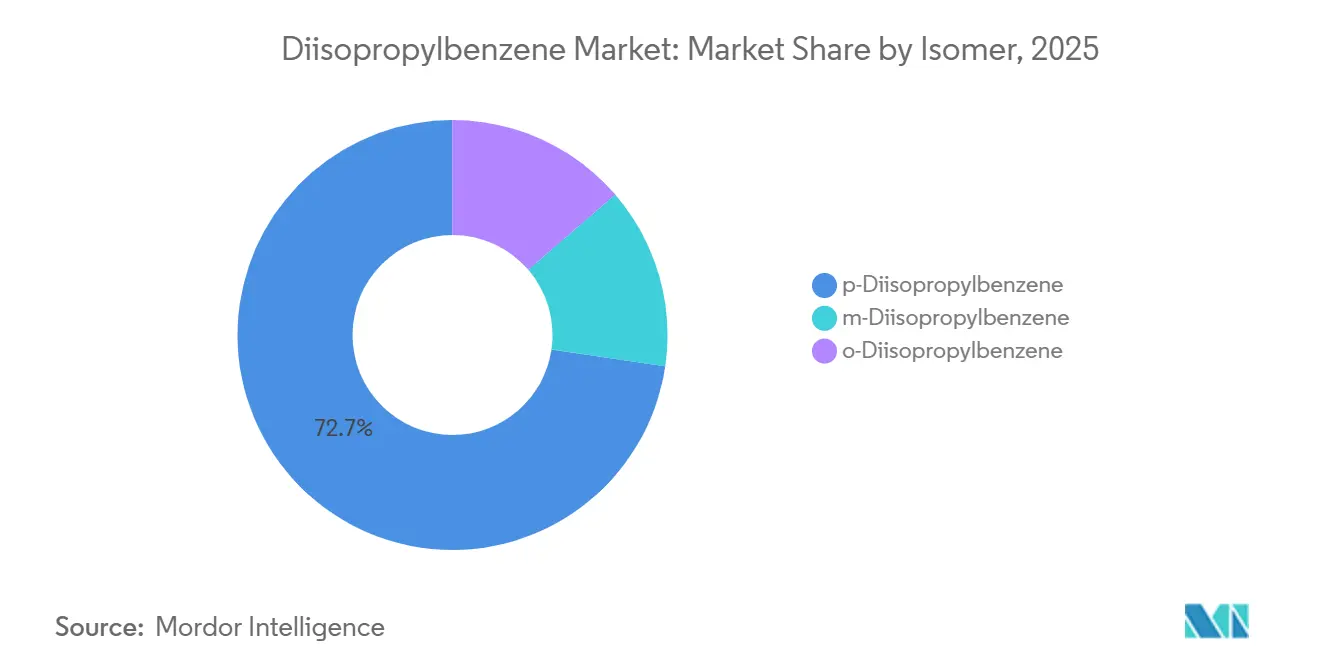
p-Diisopropylbenzol hielt im Jahr 2025 einen Marktanteil von 72,67 % am Diisopropylbenzol-Markt und soll bis 2031 mit einer CAGR von 13,06 % wachsen. Seine Marktposition wird durch seine Verwendung bei der Hydrochinonproduktion über den Dihydroperoxid-Weg angetrieben, bei dem die Reinheit des Einsatzstoffs die Prozessleistung direkt beeinflusst. Es wird auch bei der peroxidinitiierten Elastomervernetzung und verwandten Spezialchemikalienanwendungen eingesetzt, die ein konsistentes Materialverhalten erfordern. Hochreiner Para-Isomer-Einsatzstoff unterstützt Oxidationsprozesse, die kontrollierte Reaktionsbedingungen und zuverlässige Produktausbeuten über Chargen hinweg erfordern. Verunreinigungen durch andere Isomere können die Oxidationsleistung und die Hydrochinonqualität beeinträchtigen und erhöhen die Bedeutung von Trenn- und Reinigungsverfahren. Dies macht p-Diisopropylbenzol materiell anders als aromatische Produkte mit niedrigeren Spezifikationen, die in weniger anspruchsvollen Anwendungen eingesetzt werden, und erhöht den Wert von Trennprozessen, die konsistent hochreine Qualitäten im kommerziellen Maßstab liefern können. Chinas Standards für flüchtige organische Verbindungen haben den Druck auf ältere Hydrochinonprozesse erhöht, was die Relevanz des p-Diisopropylbenzol-Weges unterstützt. Diese Faktoren machen das p-Isomer sowohl für die Nachfrage als auch für die technischen Standards, die im gesamten Diisopropylbenzol-Markt angewendet werden, wichtig.
Die p-Diisopropylbenzol-Wertschöpfungskette wird von Produzenten bedient, die den Isomerengehalt während der Produktion und Aufreinigung kontrollieren können. Mitsui Chemicals in Japan und Eastman Chemical in den Vereinigten Staaten haben kommerzielle Positionen in verwandten hochwertigen chemischen Wegen. Eastman listet 1,4-Diisopropylbenzol unter seinen kommerziellen Produkten auf und demonstriert damit seine fortgesetzte Verfügbarkeit als aromatisches Spezialzwischenprodukt. m-Diisopropylbenzol dient als Vorläufer für Resorcin, das bei der Reifencord-zu-Kautschuk-Bindung verwendet wird, und hat damit eine fokussierte, aber kommerziell relevante nachgelagerte Rolle. o-Diisopropylbenzol wird neben den anderen Isomeren produziert und hat weniger hochwertige Endanwendungen, was seine Verwaltung zu einem operativen Problem macht. Seine Anreicherung kann Lager- und Entsorgungsherausforderungen für die Diisopropylbenzol-Branche schaffen, insbesondere wenn Trenneinheiten nicht darauf ausgelegt sind, Material effizient zu recyceln. Das Recycling von m- und o-Isomeren in den Alkylierungskreislauf kann die p-Isomer-Ausbeuten verbessern und Abfall reduzieren. Produzenten, die solche Recyclingwege nutzen, können ihre Position in Verträgen stärken, die konsistente Qualität und zuverlässige Verfügbarkeit erfordern. Der Diisopropylbenzol-Markt für p-Diisopropylbenzol wird von Anwendungen angetrieben, die Reinheit, Ausbeute, zuverlässige Qualifizierung und rückverfolgbare Versorgung priorisieren.


Nach Anwendung: Polymere bieten eine breite Nachfragebasis
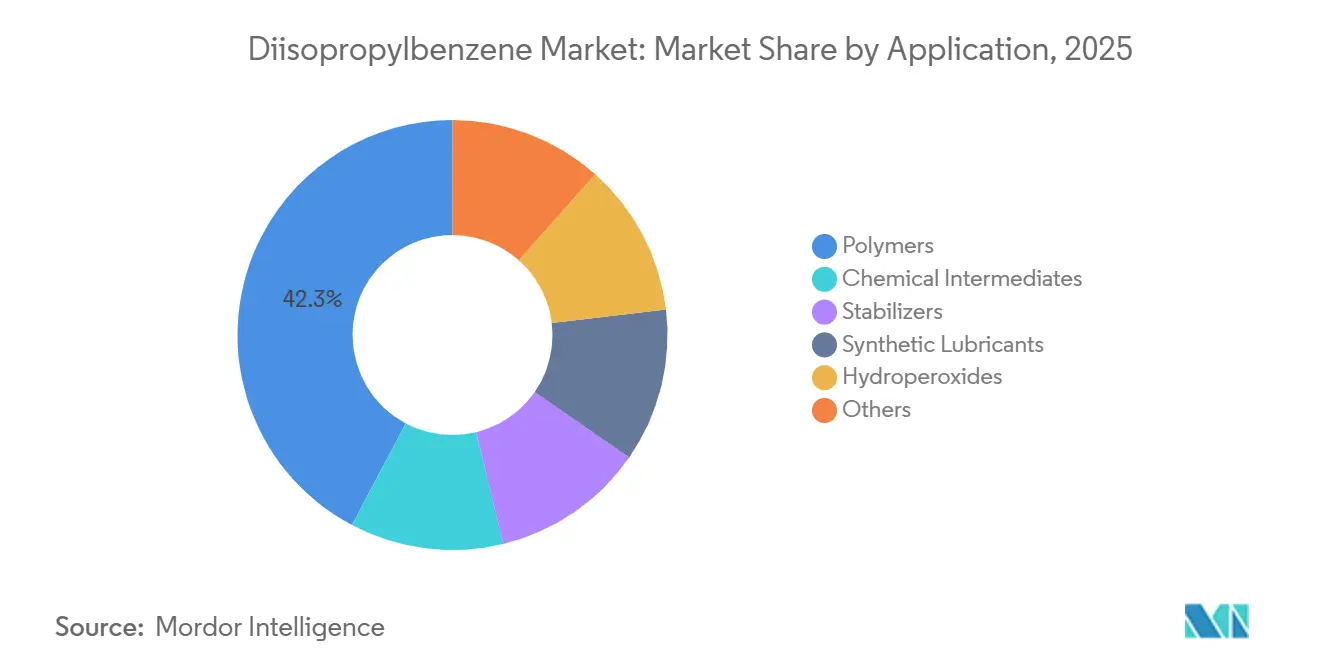
Polymere machten im Jahr 2025 42,25 % des Diisopropylbenzol-Marktanteils aus. Dies spiegelt die Verwendung von Diisopropylbenzol-abgeleiteten Peroxidinitiatoren bei der Polyethylenvernetzung, der Styrol-Butadien-Kautschukpolymerisation und der Harzhärtung in einer breiten Palette verarbeiteter Materialien wider. Draht- und Kabelisolierungen, Spezialharze, Automobilmaterialien und Verpackungen unterstützen jeweils die Nachfrage nach Polymeradditiven durch unterschiedliche Produktionszyklen und Qualitätsanforderungen. Die Hydrochinonbezogene Chemie trägt auch zur Nachfrage nach Inhibitoren und Antioxidationszwischenprodukten bei, die in Polymer- und Kautschukformulierungen verwendet werden. Diese Anwendungen geben dem Diisopropylbenzol-Markt Zugang zu mehreren nachgelagerten Verarbeitungsketten anstatt zu einem einzigen Endverbrauchssegment. Chemische Zwischenprodukte und Stabilisatoren bieten zusätzliche Anwendungsbasen für die Polymerformulierung, einschließlich Produkte, die darauf ausgelegt sind, Materialien während der Verarbeitung oder des Betriebs zu schützen. Hydroperoxide dienen als Co-Initiatoren bei der Kautschukvulkanisation und der Herstellung von Spezialharzen. Prozesslösungsmittel und grafische Kunstanwendungen haben außerhalb der Kernpolymerverarbeitung eine geringere Nachfrage. Diese Bandbreite an Verwendungen reduziert die Abhängigkeit von einer einzelnen nachgelagerten Kundengruppe und hilft, die Nachfrage aufrechtzuerhalten, wenn einzelne Anwendungen schwächere Bedingungen erfahren.
Synthetische Schmierstoffe sollen von 2026 bis 2031 mit einer CAGR von 14,12 % wachsen, der höchsten Anwendungswachstumsrate in der Versorgungssegmentierung. Elektrofahrzeugantriebsstränge und Wärmemanagementflüssigkeiten erfordern thermische Stabilität, elektrische Kompatibilität und Oxidationsbeständigkeit, die herkömmliche Mineralölformulierungen nicht immer bieten können. Elektrische Antriebsstränge stellen andere Anforderungen an die Flüssigkeitsleistung und Materialkompatibilität als herkömmliche Antriebsstränge. Eine von Fachleuten begutachtete Studie ergab, dass synthetische Polyalphaolefine aufgrund ihrer thermischen Stabilität und elektrischen Kompatibilität gut für Elektrofahrzeuganwendungen geeignet sind. Hybridfahrzeuge erfordern auch fortschrittliche Getriebe- und E-Achsen-Flüssigkeiten, was die Nachfrage über reine Batterieelektrofahrzeuge hinaus ausdehnt und Formulierern mehrere Wege zum Markt für leistungsstärkere Produkte bietet. Der Diisopropylbenzol-Markt für synthetische Schmierstoffe expandiert, da Formulierer leistungsstärkere Flüssigkeitssysteme für Elektro- und Hybridfahrzeuganwendungen bevorzugen. Die Diisopropylbenzol-Branche kann durch aromatische Zwischenprodukte teilnehmen, die die thermische Stabilisierung in Spezialschmierstoffformulierungen unterstützen. Diese Anwendung erfordert technische Leistung, vorhersehbare Reinheit, zuverlässige Versorgung und fortgesetzte Kompatibilität mit qualifizierten Flüssigkeitssystemen.
Geografische Analyse
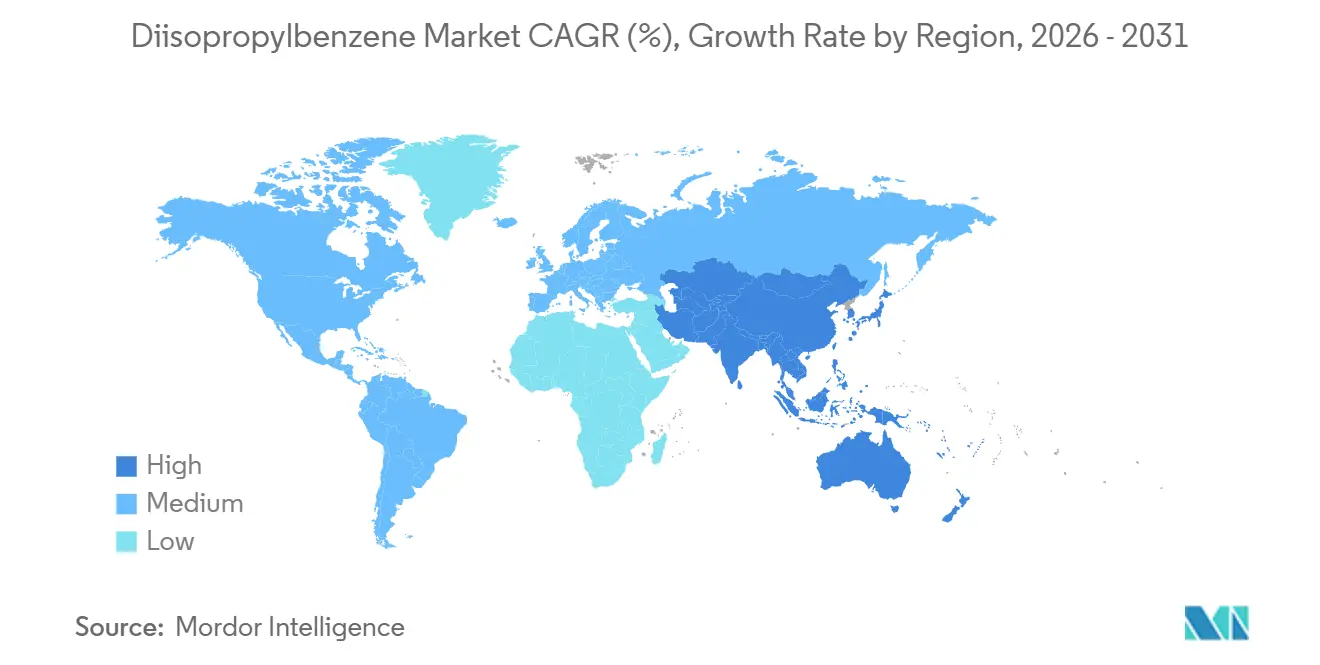
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 42,38 % am Diisopropylbenzol-Markt und soll bis 2031 mit einer CAGR von 14,25 % wachsen. Die Region kombiniert Chinas große Synthesekautschukbasis mit Japans Hochreinheitschemikalienfähigkeiten und generiert Nachfrage sowohl aus der großmaßstäblichen Polymerverarbeitung als auch aus spezialisierten chemischen Anwendungen. Südkorea trägt integrierte Phenol-, Bisphenol-A- und Epoxidlieferketten bei, die verwandte aromatische Einsatzstoffe verwenden und technische Materialanforderungen unterstützen. Indien erweitert seine Rolle in der Spezialchemie und in Hydrochinon-verknüpften Wertschöpfungsketten und fügt ein weiteres Nachfragezentrum für p-Diisopropylbenzol-Derivate hinzu. Diese vielfältigen Nachfragezentren unterstützen sowohl Commodity- als auch hochreinere Qualitäten und machen die Asien-Pazifik-Region für Produzenten in verschiedenen technischen Positionen relevant.
BASFs Zhanjiang-Investition vom März 2026 veranschaulicht das Ausmaß neuer integrierter Chemiekapazitäten in der Region, die mehr als 70 Produkte und einen mit erneuerbarer Energie betriebenen Ethylen-Cracker mit einer Jahreskapazität von 1 Million Tonnen umfasst. Asien-Pazifik ist daher sowohl als Verbrauchszentrum als auch als Produktionsbasis für den Diisopropylbenzol-Markt bedeutsam, insbesondere für Lieferanten, die lokalen Zugang zu Rohstoffen und Servicefähigkeiten benötigen. Chinas Umweltauflagen und Kapazitätsrationalisierung gestalten das regionale Versorgungsumfeld, indem sie die Betriebsanforderungen für kleinere Anlagen erhöhen. Diese Produzenten sehen sich höheren Betriebskosten und zunehmendem Druck ausgesetzt, die Prozesseffizienz, die Trennleistung und die Kontrolle über Produktspezifikationen zu verbessern. Diese Dynamik tendiert dazu, die effektive Produktion bei Lieferanten mit größerem Maßstab, stärkerer Prozesstechnologie und der Fähigkeit zu konzentrieren, Kunden zu bedienen, die konsistente Qualität erfordern.
Japans Aktivitäten im Bereich elektronischer Materialien unterstützen die Nachfrage nach aromatischen Spezialzwischenprodukten, für die zuverlässige Reinheit und dokumentierte Produktionsqualität unerlässlich sind. Südkoreas Produzenten suchen Möglichkeiten außerhalb der heimischen Märkte, da die lokalen Phenol- und Bisphenol-A-Spreads komprimiert bleiben, was die Bedeutung von Exporten und höherwertigen Produkten erhöht. In Nordamerika wird der Diisopropylbenzol-Markt durch Eastmans kommerzielle Produktion in Kingsport, Tennessee, unterstützt, die sowohl inländische als auch internationale Kunden bedient. Der US-amerikanische Halbleiterbau steigert auch das Interesse an der Kontinuität der Hochreinheitschemikalienversorgung, da Materialqualifizierung und vorhersehbare Lieferungen für spezialisierte nachgelagerte Abnehmer wichtig sind. Europa bleibt ein reifer, qualitätsorientierter Markt für Spezialpolymeradditive und Industrieschmierstoffe, während Südamerika, der Nahe Osten und Afrika längerfristige Chancen darstellen, die mit dem künftigen Wachstum in der Polymer- und Kautschukverarbeitung verbunden sind.

Wettbewerbslandschaft
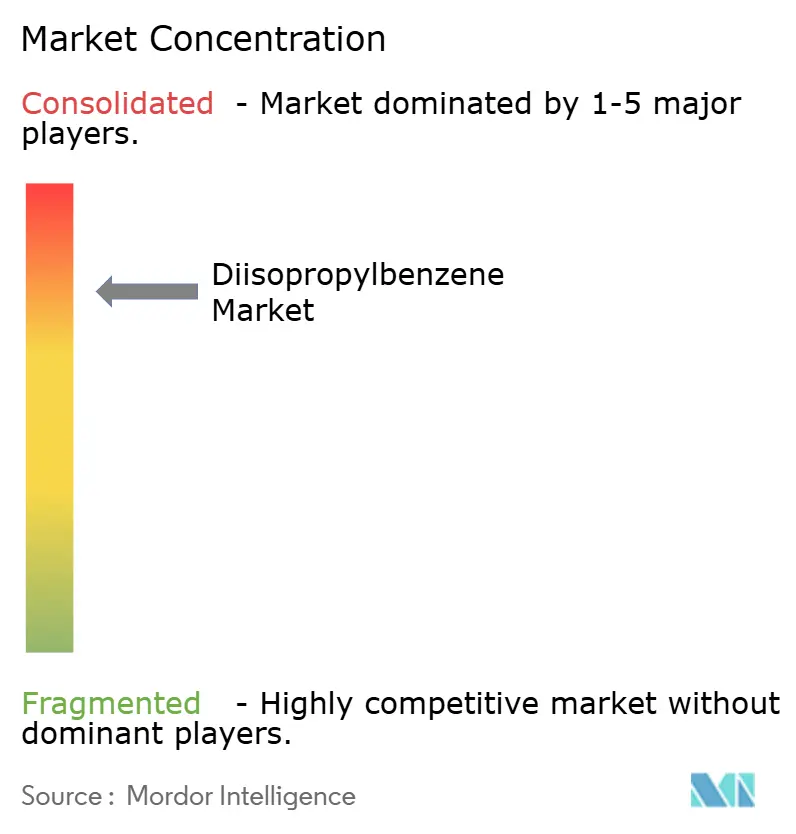
Der Diisopropylbenzol-Markt ist konsolidiert. Eastman Chemical, Mitsui Chemicals und Kumho P&B Chemicals halten etablierte Positionen in relevanten chemischen Wertschöpfungsketten, während kleinere Lieferanten in stärker lokalisierten oder niedrigspezifizierten Segmenten konkurrieren. Der wichtigste Wettbewerbsfaktor ist die Fähigkeit, Isomere effizient zu trennen und aufzureinigen, da p-Diisopropylbenzol für Hydrochinon-, Peroxid- und Spezialmateriealanwendungen benötigt wird. Produzenten, die m- und o-Diisopropylbenzol recyceln, können die p-Diisopropylbenzol-Ausbeuten erhöhen und die Nebenproduktanreicherung reduzieren, was sowohl die Materialeffizienz als auch die Versorgungszuverlässigkeit verbessert. Diese Fähigkeit unterstützt hochreine Qualitäten, die in Elektronik-, Pharma- und Leistungsmaterialanwendungen eingesetzt werden, wo Kunden konsistente Qualität und eine dokumentierte Versorgung benötigen.
Lieferanten ohne fortschrittliche Trenntechnologie sehen sich höherem Energieverbrauch, niedrigeren Ausbeuten und größeren Schwierigkeiten bei der Verwaltung von Nebenprodukten gegenüber. Infolgedessen erstreckt sich der Wettbewerb über die Nennkapazität hinaus auf Prozesskontrolle und Kundenqualifizierung. Große integrierte Betriebe verstärken den Vorteil etablierter Lieferanten, da sie Rohstoffbeschaffung, Produktionsanlagen, Logistik und technischen Vertrieb innerhalb breiterer chemischer Operationen kombinieren können. BASFs Zhanjiang-Verbund-Standort nahm im März 2026 den Betrieb auf, mit mehr als 70 Produkten und einem mit erneuerbarer Energie betriebenen Cracker mit einer Jahreskapazität von 1 Million Tonnen. Dieses Integrationsniveau kann den Rohstoffzugang verbessern und eine kostengünstigere Produktion in verbundenen chemischen Ketten unterstützen, was Druck auf mittelgroße Lieferanten erzeugt, die Rohstoffe extern kaufen. LANXESS schloss die EU-REACH-Registrierung für Vulkanox 4060 vor seinem Start im September 2026 ab und demonstrierte damit, wie die Einhaltung regulatorischer Anforderungen in die Produktentwicklung und kommerzielle Positionierung integriert werden kann.
SI Group hat in seiner Kommunikation niedrige Gehalte an besonders besorgniserregenden Stoffen (SVHC) und biobasierte Additivprodukte betont, was die Kundennachfrage nach Materialien widerspiegelt, die sowohl Leistungs- als auch Nachhaltigkeitsanforderungen erfüllen. Die nordamerikanische Lokalisierung ist eine strategische Chance für Lieferanten, die p-Diisopropylbenzol in Elektronikqualität mit einer zuverlässigen inländischen Versorgung, vollständiger Dokumentation und technischem Support bereitstellen können. Der Diisopropylbenzol-Markt weist hohe Eintrittsbarrieren für neue Marktteilnehmer auf, da die Isomerentrennung spezialisierte Prozesskompetenz erfordert und die Rohstoffintegration die Exposition gegenüber volatilen Spotmärkten reduziert. Etablierte Unternehmen können auch breite Produktportfolios nutzen, um Compliance-Kosten zu absorbieren, die kleinere Exporteure herausfordern, sodass technische Kompetenz und Kundenqualifizierung die primäre Grundlage des Wettbewerbs bleiben.
Führende Unternehmen der Diisopropylbenzol-Branche
Eastman Chemical Company
The Goodyear Tire & Rubber Company
Mitsui Chemicals, Inc.
BASF
LANXESS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: LANXESS brachte Vulkanox 4060 auf den Markt, ein CCPD-basiertes Anti-Aging-Mittel, das als regulatorisch konformes Alternativprodukt zu N-(1,3-Dimethylbutyl)-N'-phenyl-p-phenylendiamin (6PPD) für Reifenapplikationen entwickelt wurde, einem wichtigen Endverbrauchssegment für Diisopropylbenzol-Derivate. Die EU-REACH-Registrierung (Anhang VII) wurde abgeschlossen, und die erste kommerzielle Produktion ist für das vierte Quartal 2026 geplant.
- Juni 2026: Arkema startete eine 15%ige Kapazitätserweiterung für Polyvinylidenfluorid (PVDF) an seinem Standort Calvert City, Nordamerika, mit dem Ziel, die Märkte für Lithium-Ionen-Batterien und Rechenzentrumskabel zu bedienen, die beide auf Diisopropylbenzol-basierten chemischen Zwischenprodukten beruhen. Das Unternehmen kündigte gleichzeitig eine 20%ige PVDF-Kapazitätserweiterung an seinem Standort in China an, die voraussichtlich bis 2028 abgeschlossen sein wird.


Globaler Diisopropylbenzol-Marktbericht – Umfang
Diisopropylbenzol ist eine organische chemische Verbindung, die aus einem Benzolring besteht, der mit zwei Isopropylgruppen substituiert ist. Es existiert in drei Strukturisomeren, nämlich ortho-, meta- und para-Diisopropylbenzol, die sich durch die relativen Positionen der beiden Isopropylgruppen am Benzolring unterscheiden. Die Verbindung wird hauptsächlich durch die Alkylierung von Benzol mit Propylen in Gegenwart eines Säurekatalysators gewonnen.
Der Diisopropylbenzol-Markt ist nach Isomer, Anwendung und Geografie segmentiert. Nach Isomer ist der Markt in o-Diisopropylbenzol, m-Diisopropylbenzol und p-Diisopropylbenzol segmentiert. Nach Anwendung ist der Markt in chemische Zwischenprodukte, Stabilisatoren, Polymere, synthetische Schmierstoffe, Hydroperoxide und Sonstige segmentiert. Der Bericht deckt auch Marktgröße und Prognosen für Diisopropylbenzol in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| o-Diisopropylbenzol |
| m-Diisopropylbenzol |
| p-Diisopropylbenzol |
| Chemische Zwischenprodukte |
| Stabilisatoren |
| Polymere |
| Synthetische Schmierstoffe |
| Hydroperoxide |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Isomer | o-Diisopropylbenzol | |
| m-Diisopropylbenzol | ||
| p-Diisopropylbenzol | ||
| Nach Anwendung | Chemische Zwischenprodukte | |
| Stabilisatoren | ||
| Polymere | ||
| Synthetische Schmierstoffe | ||
| Hydroperoxide | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Diisopropylbenzol-Marktes?
Die Größe des Diisopropylbenzol-Marktes wurde im Jahr 2025 auf 3,64 Milliarden USD geschätzt und soll von 3,98 Milliarden USD im Jahr 2026 auf 6,87 Milliarden USD bis 2031 wachsen, bei einer CAGR von 11,56 % während des Prognosezeitraums (2026–2031).
Welches Isomer führt die Nachfrage an?
p-Diisopropylbenzol führte mit einem Anteil von 72,67 % im Jahr 2025 und soll mit einer CAGR von 13,06 % wachsen.
Welche Anwendung wächst am schnellsten?
Synthetische Schmierstoffe sollen bis 2031 mit einer CAGR von 14,12 % expandieren, unterstützt durch die Anforderungen an Elektrofahrzeugflüssigkeiten.
Welche Region hat die stärksten Aussichten?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 42,38 % und soll bis 2031 mit einer CAGR von 14,25 % wachsen.
Seite zuletzt aktualisiert am:



