
Tamaño y participación del mercado de Diisopropilbenceno
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.87 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado de Diisopropilbenceno por Mordor Intelligence
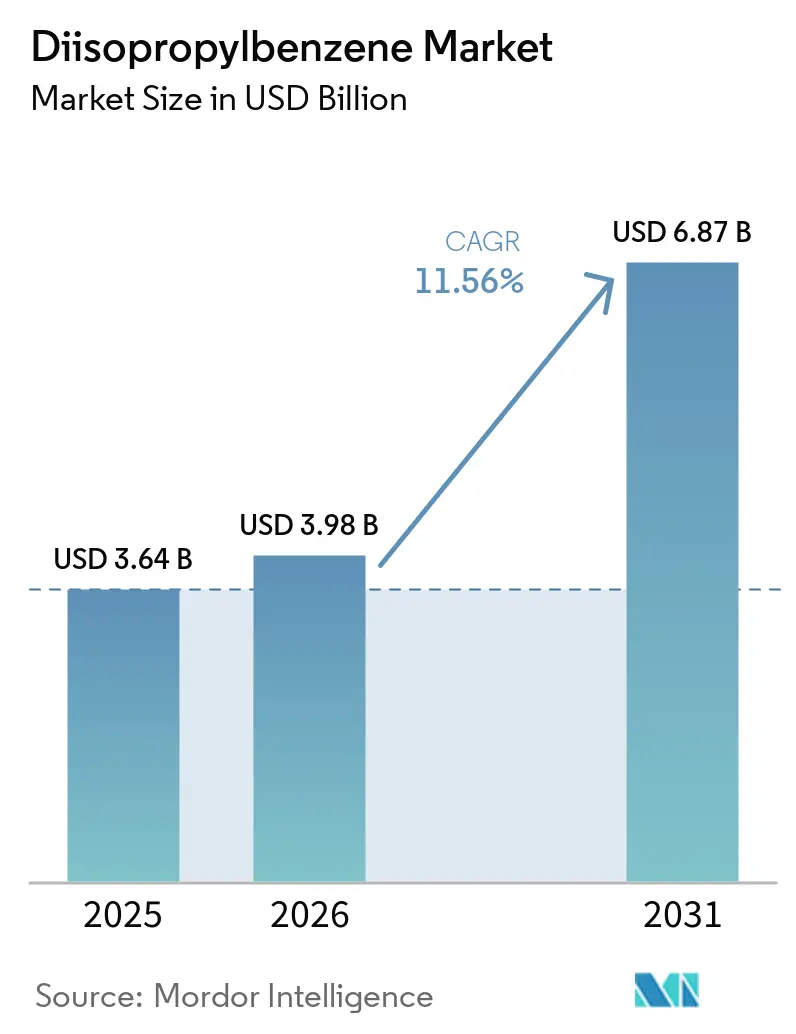
El tamaño del mercado de Diisopropilbenceno se valoró en 3,64 mil millones de USD en 2025 y se estima que crecerá desde 3,98 mil millones de USD en 2026 hasta 6,87 mil millones de USD en 2031, a una CAGR del 11,56% durante el período de pronóstico (2026-2031). El mercado de diisopropilbenceno está impulsado por la demanda de iniciadores de polimerización, antioxidantes para caucho, hidroquinona y formulaciones de lubricantes sintéticos. Los usuarios finales requieren cada vez más intermediarios químicos con pureza de isómero controlada, ya que la pureza afecta el rendimiento del producto, la fiabilidad del procesamiento y los precios de venta. Este requisito desplaza las decisiones de compra hacia proveedores que pueden demostrar especificaciones estables en lugar de simplemente ofrecer material aromático al precio más bajo. Los controles medioambientales de China están afectando al abastecimiento de hidroquinona, mientras que los requisitos de fluidos para vehículos eléctricos están aumentando la demanda de formulaciones sintéticas estables. Los productores integrados pueden beneficiarse de las adiciones de capacidad regional, pero los proveedores no integrados siguen expuestos a los costos de benceno, propileno, energía y separación. El mercado de diisopropilbenceno favorece, por tanto, a los proveedores que combinan acceso a materias primas, procesamiento de alta pureza, capacidades establecidas de calificación de clientes y soporte práctico de cumplimiento normativo para clientes que operan en múltiples regiones.
Conclusiones clave del informe
- Por isómero, el p-diisopropilbenceno representó el 72,67% de la participación del mercado de Diisopropilbenceno en 2025 y se prevé que crezca a una CAGR del 13,06% hasta 2031.
- Por aplicación, los polímeros representaron el 42,25% de la participación del mercado de Diisopropilbenceno en 2025, mientras que se prevé que los lubricantes sintéticos crezcan a una CAGR del 14,12% hasta 2031.
- Por geografía, Asia-Pacífico representó el 42,38% de la participación del mercado de Diisopropilbenceno en 2025 y se prevé que crezca a una CAGR del 14,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de Diisopropilbenceno
Análisis del impacto de los impulsores*
| Impulsores | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Crecimiento en la demanda de hidroperóxidos e iniciadores de polimerización | +2.8% | Global, liderado por APAC y América del Norte | Mediano plazo (2-4 años) |
| Expansión de aplicaciones de polímeros de alto rendimiento y estabilizadores | +2.2% | Global | Mediano plazo (2-4 años) |
| Demanda creciente de intermediarios de alta pureza en electrónica y materiales avanzados | +1.9% | Núcleo APAC, con extensión a América del Norte | Corto plazo (≤2 años) |
| Expansión de capacidad química especializada y petroquímica en Asia-Pacífico | +2.5% | APAC | Corto a mediano plazo (≤4 años) |
| Mejoras en el proceso de oxidación selectiva de isómeros y dihidroperóxidos | +0.7% | Global | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la demanda de hidroperóxidos e iniciadores de polimerización
El p-diisopropilbenceno se utiliza para producir dihidroperóxido de diisopropilbenceno, un iniciador para la polimerización en emulsión a baja temperatura del caucho de estireno-butadieno. El compuesto genera radicales libres a temperaturas en las que los sistemas de peróxido convencionales son menos eficaces, lo que lo hace relevante para la producción controlada de elastómeros. Esta relación vincula el mercado de diisopropilbenceno con la producción de caucho sintético, la actividad de fabricación de neumáticos y los requisitos de calidad establecidos por los fabricantes de neumáticos. La misma química respalda el entrecruzamiento con peróxidos y las aplicaciones de antioxidantes, por lo que su relevancia se extiende más allá de una sola etapa de producción de neumáticos. Los neumáticos para vehículos eléctricos requieren propiedades consistentes de la cadena polimérica y menor resistencia a la rodadura, lo que eleva los requisitos de pureza para los intermediarios de peróxido utilizados en el procesamiento del caucho. Estos requisitos pueden aumentar la demanda de p-diisopropilbenceno de alta pureza en todo el mercado de diisopropilbenceno, ya que los usuarios finales no pueden aceptar fácilmente una composición de isómeros variable. LANXESS lanzó Vulkanox 4060 en septiembre de 2026 como alternativa al 6PPD tras completar el registro EU REACH, apoyando el desarrollo continuo de sistemas de aditivos para neumáticos conformes y oportunidades de sustitución en mercados de neumáticos regulados[1]LANXESS, "Protección sostenible de neumáticos, LANXESS lanza nuevo agente antienvejecimiento como alternativa al 6PPD," LANXESS, lanxess.com.
Expansión de aplicaciones de polímeros de alto rendimiento y estabilizadores
El dihidroperóxido de diisopropilbenceno sirve como iniciador de entrecruzamiento en polietileno reticulado para aislamiento de cables, tuberías de agua caliente y espumas termoendurecibles. Este uso conecta la demanda con la construcción, la infraestructura eléctrica y el procesamiento especializado de polímeros, así como con la necesidad de materiales que funcionen de manera fiable bajo calor y estrés mecánico. Los formuladores también están aplicando especificaciones más estrictas de antioxidantes para abordar el rendimiento de la electrónica y los requisitos de mayor vida útil en aplicaciones automotrices e industriales. Los requisitos de proceso de los productos de cables, alambres y tuberías hacen que el rendimiento estable de la formulación sea importante durante toda la vida útil del material. Tales especificaciones favorecen a los intermediarios que pueden cumplir requisitos consistentes de calidad y pureza en sucesivas series de producción, no solo durante la calificación en laboratorio. SI Group presentó las resinas de rendimiento bio-basadas NAUGARD BIO-XL y NaugaShield en K 2025 e India Rubber Expo 2026, reflejando el interés de los clientes en sistemas de aditivos que combinan rendimiento, química de menor preocupación y sostenibilidad. El mercado de diisopropilbenceno puede enfrentar una presión gradual en aplicaciones premium si los proveedores de intermediarios no cumplen con las expectativas cambiantes de pureza, rendimiento funcional y sostenibilidad.
Demanda creciente de intermediarios de alta pureza en electrónica y materiales avanzados
La fabricación de electrónica utiliza muchos insumos químicos, y el control de la contaminación sigue siendo importante para el envasado, las placas de circuito impreso, los materiales relacionados con semiconductores y otras aplicaciones avanzadas. Los grados de diisopropilbenceno de alta pureza son relevantes cuando los contaminantes traza pueden afectar la fiabilidad del dispositivo, el rendimiento de la señal o la consistencia del procesamiento químico posterior. El mercado de diisopropilbenceno se beneficia cuando los proveedores calificados pueden proporcionar pureza consistente en pedidos sucesivos de clientes y mantener documentación clara para cada grado. La calificación química también puede crear relaciones de suministro duraderas, ya que los clientes validan los materiales a niveles de pureza específicos y no pueden cambiar los insumos sin riesgo operativo. Calificar un material puede ser un proceso prolongado, por lo que un productor que mantiene el rendimiento puede conservar una ventaja incluso cuando hay grados competidores disponibles. Corea del Sur y Japón representan bases de demanda regional importantes, respaldadas por infraestructura establecida para materiales electrónicos, semiconductores y productos químicos especializados. Estos requisitos de calificación favorecen a los productores con purificación fiable, documentación, continuidad del suministro y soporte técnico al cliente sobre los proveedores que compiten únicamente en precio.
Expansión de capacidad química especializada y petroquímica en Asia-Pacífico
Asia-Pacífico combina el procesamiento de polímeros a gran escala con la producción de productos químicos especializados de alta pureza, lo que otorga a la región una amplia base de demanda y múltiples vías para consumir derivados de diisopropilbenceno. Las cadenas de suministro de caucho sintético, vehículos de nueva energía, energía eólica y comunicaciones de China respaldan el consumo de iniciadores y agentes de entrecruzamiento utilizados en varios sistemas de materiales. Estas actividades crean una demanda vinculada de estabilizadores de polímeros, sistemas de peróxidos e intermediarios de alta pureza utilizados en formulaciones más especializadas. BASF inauguró su planta Verbund de Zhanjiang en marzo de 2026, con un complejo integrado que produce más de 70 productos y un cracker de etileno de 1 millón de toneladas métricas anuales impulsado por electricidad renovable. El proyecto demuestra la escala de la capacidad integrada que ha entrado en las cadenas de valor químico asiáticas y la importancia de la integración de materias primas en las estructuras de costos regionales. Los grandes sitios integrados pueden fortalecer la posición de costos de Asia-Pacífico para los grados de productos básicos y semiespecializados dentro del mercado de diisopropilbenceno. Este entorno puede reducir los márgenes de los proveedores en América del Norte y Europa que carecen de integración comparable de materias primas, escala de producción o acceso a la creciente demanda local.
Análisis del impacto de las restricciones*
| Restricciones | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de los precios del benceno y el propileno | -1.2% | Global | Corto plazo (≤2 años) |
| Costos de cumplimiento normativo en materia medioambiental, de salud, seguridad y registro de productos químicos | -0.8% | Europa y América del Norte, con extensión a APAC | Mediano plazo (2-4 años) |
| Restricciones en la separación de isómeros y acumulación de o-diisopropilbenceno | -0.5% | Global | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios del benceno y el propileno
El benceno y el propileno son materias primas clave en la producción de diisopropilbenceno, y sus precios afectan directamente los costos del productor y la capacidad de mantener márgenes predecibles. La débil demanda de estireno posterior redujo los precios asiáticos del benceno durante los 12 meses que finalizaron en mayo de 2025, alterando la economía de la cadena aromática más amplia. Esta caída redujo la rentabilidad de los aromáticos y limitó las tasas de operación de los proveedores no integrados, incluso donde la demanda posterior se mantuvo comparativamente resiliente. Las caídas de precios pueden ser tan perturbadoras como los aumentos de precios porque los cambios en el valor del inventario, los términos contractuales y los precios al cliente pueden no ocurrir simultáneamente. El mercado de diisopropilbenceno está expuesto cuando los precios de las materias primas se mueven más rápido que los precios contractuales de los productos posteriores, o cuando las condiciones de compra difieren entre los proveedores. Los productores con operaciones integradas de benceno, propileno o alquilación tienen una posición de costos más sólida que los convertidores por encargo que compran materias primas en el mercado spot. Esta diferencia crea una estructura de suministro de dos niveles en la que los proveedores expuestos al mercado spot enfrentan mayor presión sobre los márgenes, la utilización de la capacidad, los precios al cliente y las decisiones de inventario.
Costos de cumplimiento normativo en materia medioambiental, de salud, seguridad y registro de productos químicos
La Agencia Europea de Sustancias y Mezclas Químicas aumentó las tarifas del Reglamento relativo al Registro, la Evaluación, la Autorización y la Restricción de las Sustancias y Mezclas Químicas (REACH) en un 19,5% a partir de noviembre de 2025, en virtud del Reglamento de Ejecución de la Comisión (UE) 2025/2067[2]Comisión Europea, "Reglamento de Ejecución de la Comisión (UE) 2025/2067, de 15 de octubre de 2025, por el que se modifica el Reglamento (CE) n.º 340/2008 sobre las tasas REACH," EUR-Lex, eur-lex.europa.eu. Las tarifas más altas aumentan el costo de mantener los registros de intermediarios aromáticos especializados suministrados a Europa, incluidos los productos que sirven a aplicaciones posteriores de nicho. Los productores que atienden tanto a clientes europeos como estadounidenses también deben gestionar requisitos separados de regulación, divulgación y evaluación de riesgos, lo que puede requerir experiencia interna adicional y documentación para los clientes. Este desafío es particularmente relevante para los materiales utilizados en aplicaciones posteriores sensibles, donde los clientes pueden requerir evidencia de que la información de cumplimiento de un proveedor se mantiene actualizada. Estas responsabilidades son más difíciles para los exportadores más pequeños con carteras de productos limitadas y menos ventas sobre las cuales distribuir los costos fijos de cumplimiento. Los grandes productores multinacionales pueden distribuir los costos de registro en una gama más amplia de productos, plantas y relaciones con clientes, al tiempo que mantienen equipos de cumplimiento dedicados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por isómero: el p-diisopropilbenceno respalda la demanda de hidroquinona y peróxidos
El p-diisopropilbenceno representó el 72,67% de la participación del mercado de diisopropilbenceno en 2025 y se prevé que crezca a una CAGR del 13,06% hasta 2031. Su posición en el mercado está impulsada por su uso en la producción de hidroquinona a través de la ruta del dihidroperóxido, en la que la pureza de la materia prima afecta directamente el rendimiento del proceso. También se utiliza en el entrecruzamiento de elastómeros iniciado por peróxidos y en aplicaciones químicas especializadas relacionadas que requieren un comportamiento material consistente. La materia prima de para-isómero de alta pureza respalda los procesos de oxidación que requieren condiciones de reacción controladas y rendimientos de producto fiables entre lotes. Las impurezas de otros isómeros pueden afectar el rendimiento de la oxidación y la calidad de la hidroquinona, lo que aumenta la importancia de la separación y la purificación. Esto hace que el p-diisopropilbenceno sea materialmente diferente de los productos aromáticos de menor especificación utilizados en aplicaciones menos exigentes y eleva el valor de los procesos de separación que pueden entregar consistentemente grados de alta pureza a escala comercial. Los estándares de compuestos orgánicos volátiles de China han aumentado la presión sobre los procesos de hidroquinona más antiguos, lo que respalda la relevancia de la ruta del p-diisopropilbenceno. Estos factores hacen que el p-isómero sea importante tanto para la demanda como para los estándares técnicos aplicados en todo el mercado de diisopropilbenceno.
La cadena de valor del p-diisopropilbenceno es atendida por productores que pueden controlar el contenido de isómeros durante la producción y la purificación. Mitsui Chemicals en Japón y Eastman Chemical en los Estados Unidos tienen posiciones comerciales en rutas químicas de alto valor relacionadas. Eastman incluye el 1,4-diisopropilbenceno entre sus productos comerciales, lo que demuestra su disponibilidad continua como intermediario aromático especializado. El m-diisopropilbenceno sirve como precursor del resorcinol, utilizado en la unión de cordón de neumático al caucho, lo que le otorga un papel posterior enfocado pero comercialmente relevante. El o-diisopropilbenceno se produce junto con los otros isómeros y tiene menos usos finales de alto valor, lo que hace que su gestión sea una preocupación operativa. Su acumulación puede crear desafíos de inventario y eliminación para la industria del diisopropilbenceno, particularmente donde las unidades de separación no están diseñadas para reciclar el material de manera eficiente. El reciclaje de los isómeros m- y o- en el circuito de alquilación puede mejorar los rendimientos del p-isómero y reducir los residuos. Los productores que utilizan tales rutas de reciclaje pueden fortalecer su posición en contratos que requieren calidad consistente y disponibilidad fiable. El mercado de diisopropilbenceno para el p-diisopropilbenceno está impulsado por aplicaciones que priorizan la pureza, el rendimiento, la calificación fiable y el suministro trazable.
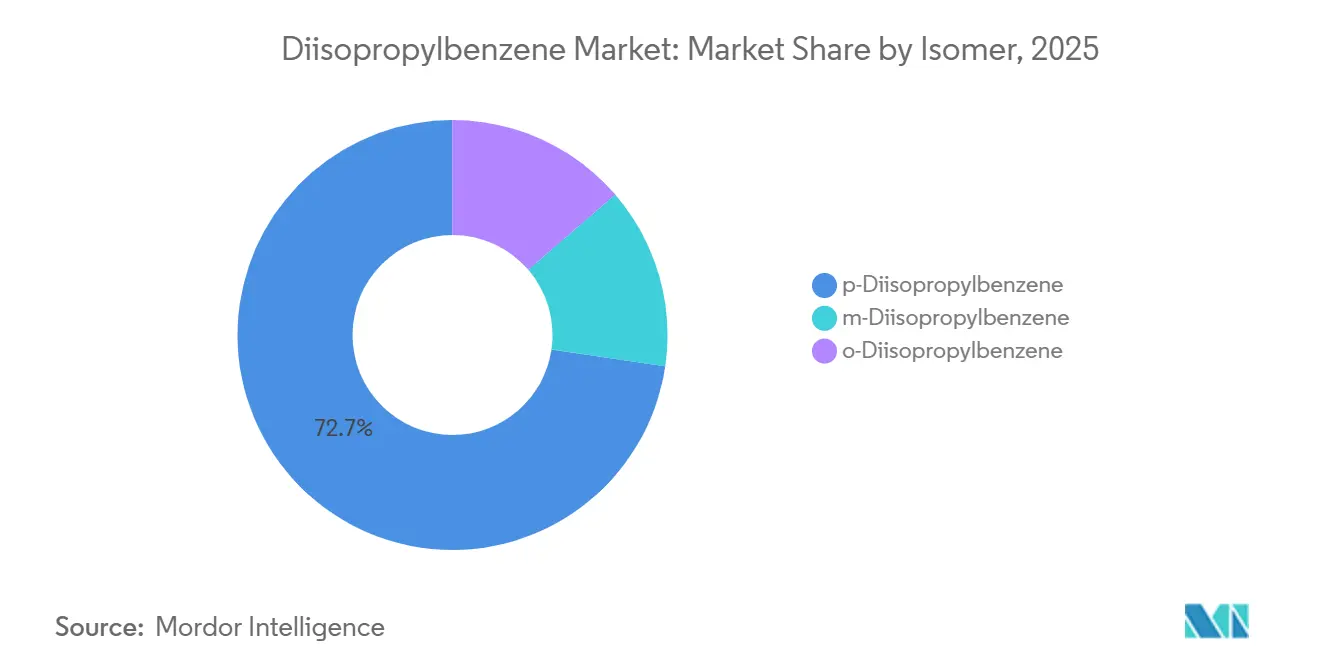
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por aplicación: los polímeros proporcionan una amplia base de demanda
Los polímeros representaron el 42,25% de la participación del mercado de diisopropilbenceno en 2025. Esto refleja el uso de iniciadores de peróxido derivados del diisopropilbenceno en el entrecruzamiento del polietileno, la polimerización del caucho de estireno-butadieno y el curado de resinas en una amplia gama de materiales procesados. El aislamiento de cables y alambres, las resinas especializadas, los materiales automotrices y el envasado respaldan cada uno la demanda de aditivos para polímeros a través de ciclos de producción distintos y requisitos de calidad. La química relacionada con la hidroquinona también contribuye a la demanda de inhibidores e intermediarios antioxidantes utilizados en formulaciones de polímeros y caucho. Estas aplicaciones exponen al mercado de diisopropilbenceno a varias cadenas de procesamiento posteriores en lugar de a un único segmento de uso final. Los intermediarios químicos y los estabilizadores proporcionan bases de aplicación adicionales para la formulación de polímeros, incluidos los productos diseñados para proteger los materiales durante el procesamiento o el servicio. Los hidroperóxidos sirven como co-iniciadores en la vulcanización del caucho y la fabricación de resinas especializadas. Los disolventes de proceso y las aplicaciones de artes gráficas tienen menor demanda fuera del procesamiento central de polímeros. Esta variedad de usos reduce la dependencia de un único grupo de clientes posteriores y ayuda a sostener la demanda cuando las aplicaciones individuales experimentan condiciones más débiles.
Se prevé que los lubricantes sintéticos crezcan a una CAGR del 14,12% de 2026 a 2031, la tasa de crecimiento de aplicación más alta en la segmentación de suministro. Las transmisiones de vehículos eléctricos y los fluidos de gestión térmica requieren estabilidad térmica, compatibilidad eléctrica y resistencia a la oxidación que las formulaciones convencionales de aceite mineral no siempre pueden proporcionar. Los trenes de potencia eléctricos imponen diferentes exigencias al rendimiento del fluido y la compatibilidad de materiales en comparación con los trenes de potencia convencionales. Un estudio revisado por pares encontró que las polialfaolefinas sintéticas son muy adecuadas para aplicaciones de vehículos eléctricos debido a su estabilidad térmica y compatibilidad eléctrica. Los vehículos híbridos también requieren fluidos avanzados de transmisión y eje eléctrico, extendiendo la demanda más allá de los vehículos eléctricos de batería y proporcionando a los formuladores múltiples vías al mercado para productos de mayor rendimiento. El mercado de diisopropilbenceno para lubricantes sintéticos se está expandiendo a medida que los formuladores favorecen sistemas de fluidos de mayor rendimiento para aplicaciones de vehículos eléctricos e híbridos. La industria del diisopropilbenceno puede participar a través de intermediarios aromáticos que respaldan la estabilización térmica en formulaciones de lubricantes especializados. Esta aplicación requiere rendimiento técnico, pureza predecible, suministro confiable y compatibilidad continua con sistemas de fluidos calificados.
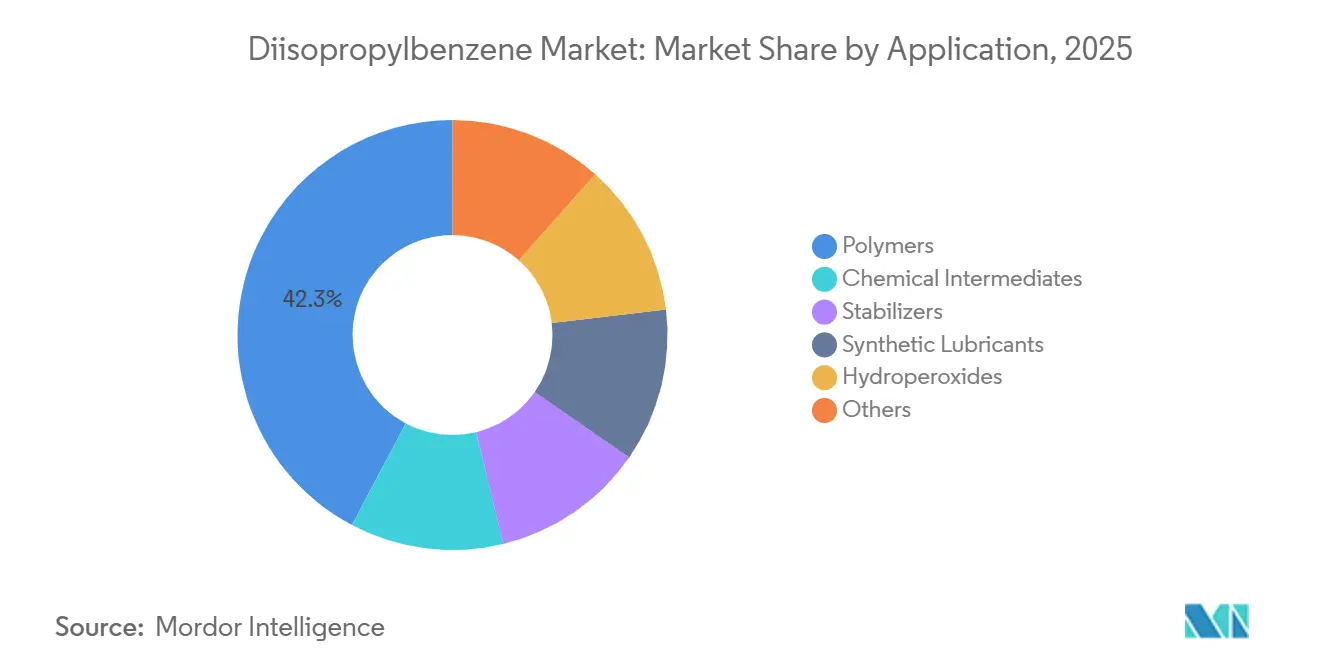
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
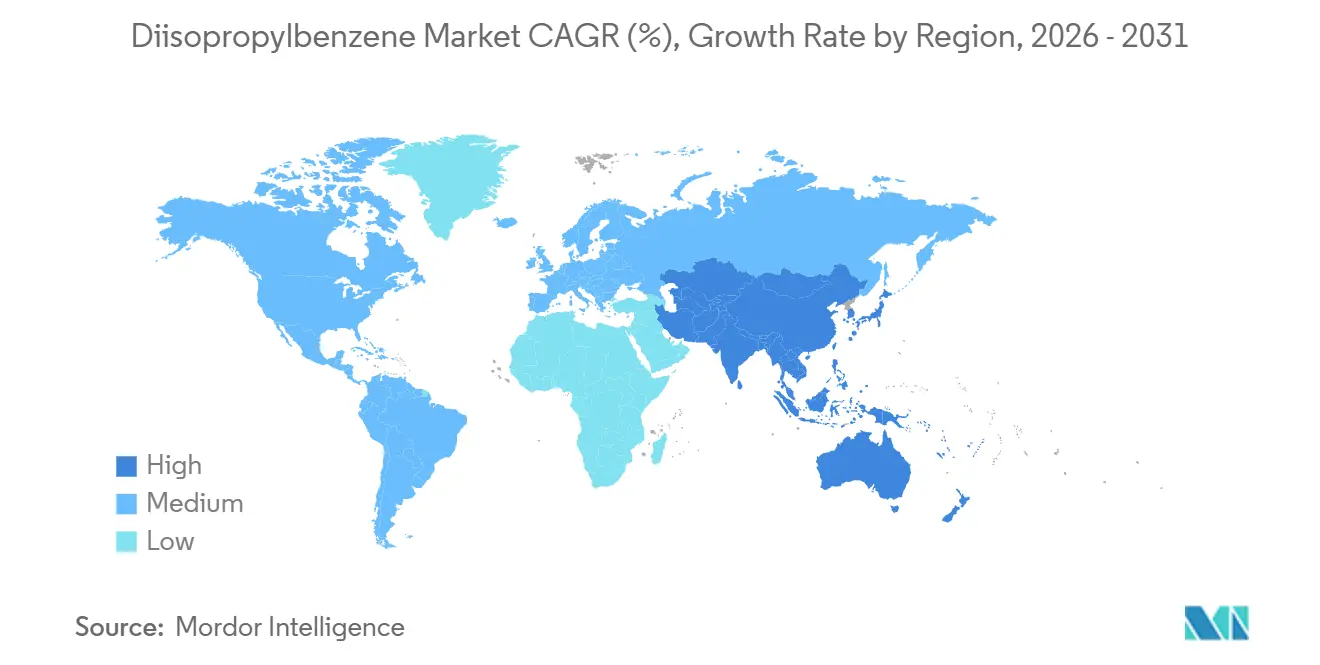
Asia-Pacífico representó el 42,38% de la participación del mercado de diisopropilbenceno en 2025 y se prevé que crezca a una CAGR del 14,25% hasta 2031. La región combina la gran base de caucho sintético de China con las capacidades de productos químicos de alta pureza de Japón, generando demanda tanto del procesamiento de polímeros a gran escala como de aplicaciones químicas especializadas. Corea del Sur contribuye con cadenas de suministro integradas de fenol, bisfenol A y epoxi que utilizan materias primas aromáticas relacionadas y respaldan los requisitos de materiales técnicos. India está expandiendo su papel en productos químicos especializados y cadenas de valor vinculadas a la hidroquinona, añadiendo otro centro de demanda para los derivados del p-diisopropilbenceno. Estos variados centros de demanda respaldan tanto los grados de productos básicos como los de mayor pureza, lo que hace que la región de Asia-Pacífico sea relevante para los productores en diferentes posiciones técnicas.
La inversión de BASF en Zhanjiang en marzo de 2026 ilustra la escala de la nueva capacidad química integrada en la región, que abarca más de 70 productos y un cracker de etileno de 1 millón de toneladas métricas por año impulsado por electricidad renovable. Asia-Pacífico es, por tanto, significativa tanto como centro de consumo como base de producción para el mercado de diisopropilbenceno, particularmente para los proveedores que requieren acceso local a materias primas y capacidades de servicio. Los controles medioambientales y la racionalización de la capacidad de China están configurando el entorno de suministro regional al elevar los requisitos operativos para las plantas más pequeñas. Estos productores enfrentan mayores costos operativos y mayor presión para mejorar la eficiencia del proceso, el rendimiento de la separación y el control sobre las especificaciones del producto. Esta dinámica tiende a concentrar la producción efectiva entre los proveedores con mayor escala, tecnología de proceso más sólida y la capacidad de atender a clientes que requieren calidad consistente.
La actividad de materiales electrónicos de Japón respalda la demanda de intermediarios aromáticos especializados para los cuales la pureza fiable y la calidad de producción documentada son esenciales. Los productores de Corea del Sur buscan oportunidades fuera de los mercados domésticos a medida que los márgenes locales de fenol y bisfenol A permanecen comprimidos, lo que aumenta la importancia de las exportaciones y los productos de mayor valor. En América del Norte, el mercado de diisopropilbenceno está respaldado por la producción comercial de Eastman en Kingsport, Tennessee, que atiende tanto a clientes nacionales como internacionales. La construcción de semiconductores en los Estados Unidos también está aumentando el interés en la continuidad del suministro de productos químicos de alta pureza, ya que la calificación de materiales y las entregas predecibles son importantes para los usuarios posteriores especializados. Europa sigue siendo un mercado maduro y orientado a la calidad para aditivos de polímeros especializados y lubricantes industriales, mientras que América del Sur, Oriente Medio y África representan oportunidades a largo plazo vinculadas al crecimiento futuro en el procesamiento de polímeros y caucho.

Panorama competitivo
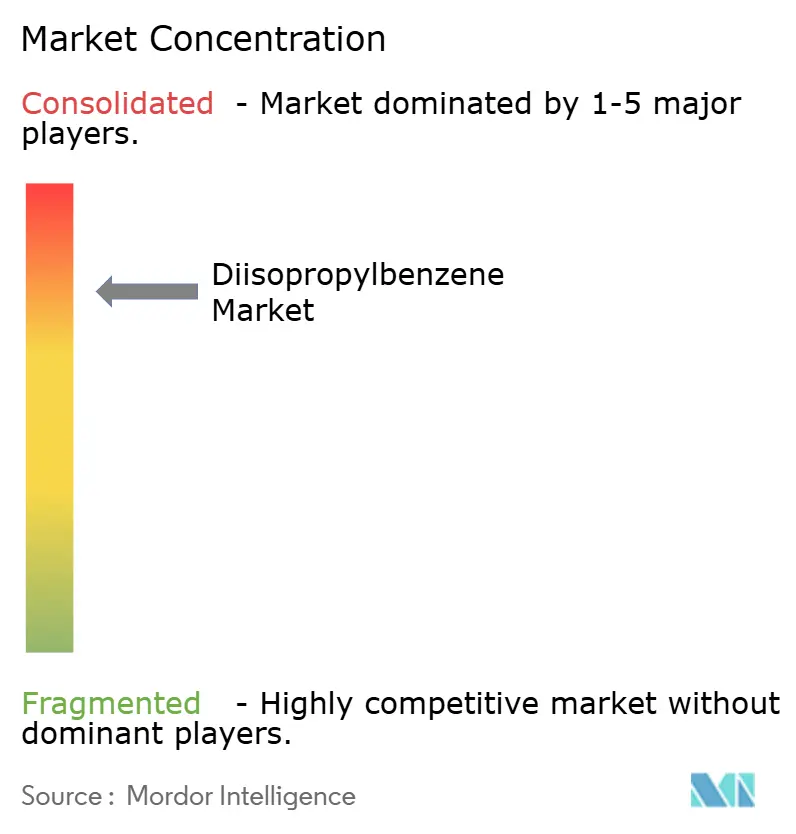
El mercado de diisopropilbenceno está consolidado. Eastman Chemical, Mitsui Chemicals y Kumho P&B Chemicals tienen posiciones establecidas en cadenas de valor químico relevantes, mientras que los proveedores más pequeños compiten en segmentos más localizados o de menor especificación. El factor competitivo más importante es la capacidad de separar y purificar isómeros de manera eficiente, ya que el p-diisopropilbenceno es necesario para aplicaciones de hidroquinona, peróxidos y materiales especializados. Los productores que reciclan el m- y o-diisopropilbenceno pueden aumentar los rendimientos de p-diisopropilbenceno y reducir la acumulación de subproductos, mejorando tanto la eficiencia del material como la fiabilidad del suministro. Esta capacidad respalda los grados de alta pureza utilizados en aplicaciones de electrónica, farmacéutica y materiales de rendimiento donde los clientes requieren calidad consistente y un suministro documentado.
Los proveedores sin tecnología de separación avanzada enfrentan mayor consumo de energía, menores rendimientos y mayor dificultad para gestionar los subproductos. Como resultado, la competencia se extiende más allá de la capacidad nominal para incluir el control del proceso y la calificación del cliente. Las grandes operaciones integradas refuerzan la ventaja de los proveedores establecidos, ya que pueden combinar el abastecimiento de materias primas, los activos de producción, la logística y las ventas técnicas dentro de operaciones químicas más amplias. La planta Verbund de Zhanjiang de BASF comenzó operaciones en marzo de 2026, con más de 70 productos y un cracker de 1 millón de toneladas métricas por año impulsado por electricidad renovable. Este nivel de integración puede mejorar el acceso a las materias primas y respaldar una producción de menor costo en cadenas químicas conectadas, creando presión para los proveedores de nivel medio que compran materias primas externamente. LANXESS completó el registro del Reglamento relativo al Registro, la Evaluación, la Autorización y la Restricción de las Sustancias y Mezclas Químicas (REACH) de la UE para Vulkanox 4060 antes de su lanzamiento en septiembre de 2026, demostrando cómo el cumplimiento normativo puede incorporarse al desarrollo de productos y al posicionamiento comercial.
SI Group ha enfatizado los bajos niveles de Sustancias Extremadamente Preocupantes (SVHC) y los productos aditivos de base biológica en sus comunicaciones, reflejando la demanda de los clientes de materiales que cumplan tanto con los requisitos de rendimiento como de sostenibilidad. La localización en América del Norte es una oportunidad estratégica para los proveedores que pueden proporcionar p-diisopropilbenceno de grado electrónico con un suministro doméstico fiable, documentación completa y soporte técnico. El mercado de diisopropilbenceno presenta altas barreras para los nuevos participantes, ya que la separación de isómeros requiere capacidad de proceso especializada y la integración de materias primas reduce la exposición a los volátiles mercados spot. Las empresas establecidas también pueden utilizar amplias carteras de productos para absorber los costos de cumplimiento que desafían a los exportadores más pequeños, dejando la capacidad técnica y la calificación del cliente como la base principal de la competencia.
Líderes de la industria del Diisopropilbenceno
-
Eastman Chemical Company
-
The Goodyear Tire & Rubber Company
-
Mitsui Chemicals, Inc.
-
BASF
-
LANXESS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Septiembre de 2026: LANXESS lanzó Vulkanox 4060, un agente antienvejecimiento basado en CCPD desarrollado como alternativa conforme a la normativa al N-(1,3-dimetilbutil)-N'-fenil-p-fenilendiamina (6PPD) para aplicaciones en neumáticos, un segmento de uso final clave para los derivados del diisopropilbenceno. Se completó el registro EU REACH (Anexo VII) y la producción comercial inicial está prevista para el cuarto trimestre de 2026.
- Junio de 2026: Arkema puso en marcha una expansión del 15% de la capacidad de fluoruro de polivinilideno (PVDF) en su planta de Calvert City, América del Norte, dirigida a los mercados de baterías de iones de litio y cables para centros de datos, ambos de los cuales dependen de intermediarios químicos basados en diisopropilbenceno. La empresa anunció simultáneamente una expansión del 20% de la capacidad de PVDF en su planta de China, con finalización prevista para 2028.


Alcance del informe del mercado global de Diisopropilbenceno
El diisopropilbenceno es un compuesto químico orgánico que consiste en un anillo de benceno sustituido con dos grupos isopropilo. Existe en tres isómeros estructurales, a saber, orto-, meta- y para-diisopropilbenceno, diferenciados por las posiciones relativas de los dos grupos isopropilo en el anillo de benceno. El compuesto se deriva principalmente de la alquilación del benceno con propileno en presencia de un catalizador ácido.
El mercado de diisopropilbenceno está segmentado por isómero, aplicación y geografía. Por isómero, el mercado está segmentado en o-diisopropilbenceno, m-diisopropilbenceno y p-diisopropilbenceno. Por aplicación, el mercado está segmentado en intermediarios químicos, estabilizadores, polímeros, lubricantes sintéticos, hidroperóxidos y otros. El informe también cubre el tamaño del mercado y los pronósticos para el diisopropilbenceno en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| o-Diisopropilbenceno |
| m-Diisopropilbenceno |
| p-Diisopropilbenceno |
| Intermediarios químicos |
| Estabilizadores |
| Polímeros |
| Lubricantes sintéticos |
| Hidroperóxidos |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por isómero | o-Diisopropilbenceno | |
| m-Diisopropilbenceno | ||
| p-Diisopropilbenceno | ||
| Por aplicación | Intermediarios químicos | |
| Estabilizadores | ||
| Polímeros | ||
| Lubricantes sintéticos | ||
| Hidroperóxidos | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de Diisopropilbenceno?
El tamaño del mercado de Diisopropilbenceno se valoró en 3,64 mil millones de USD en 2025 y se estima que crecerá desde 3,98 mil millones de USD en 2026 hasta 6,87 mil millones de USD en 2031, a una CAGR del 11,56% durante el período de pronóstico (2026-2031).
¿Qué isómero lidera la demanda?
El p-diisopropilbenceno lideró con una participación del 72,67% en 2025 y se prevé que crezca a una CAGR del 13,06%.
¿Qué aplicación está creciendo más rápido?
Se prevé que los lubricantes sintéticos se expandan a una CAGR del 14,12% hasta 2031, respaldados por los requisitos de fluidos para vehículos eléctricos.
¿Qué región tiene las perspectivas más sólidas?
Asia-Pacífico representó una participación del 42,38% en 2025 y se prevé que crezca a una CAGR del 14,25% hasta 2031.
Última actualización de la página el:



