
Taille et part du marché du diisopropylbenzène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.98 Milliards de dollars |
| Taille du Marché (2031) | 6.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du diisopropylbenzène par Mordor Intelligence
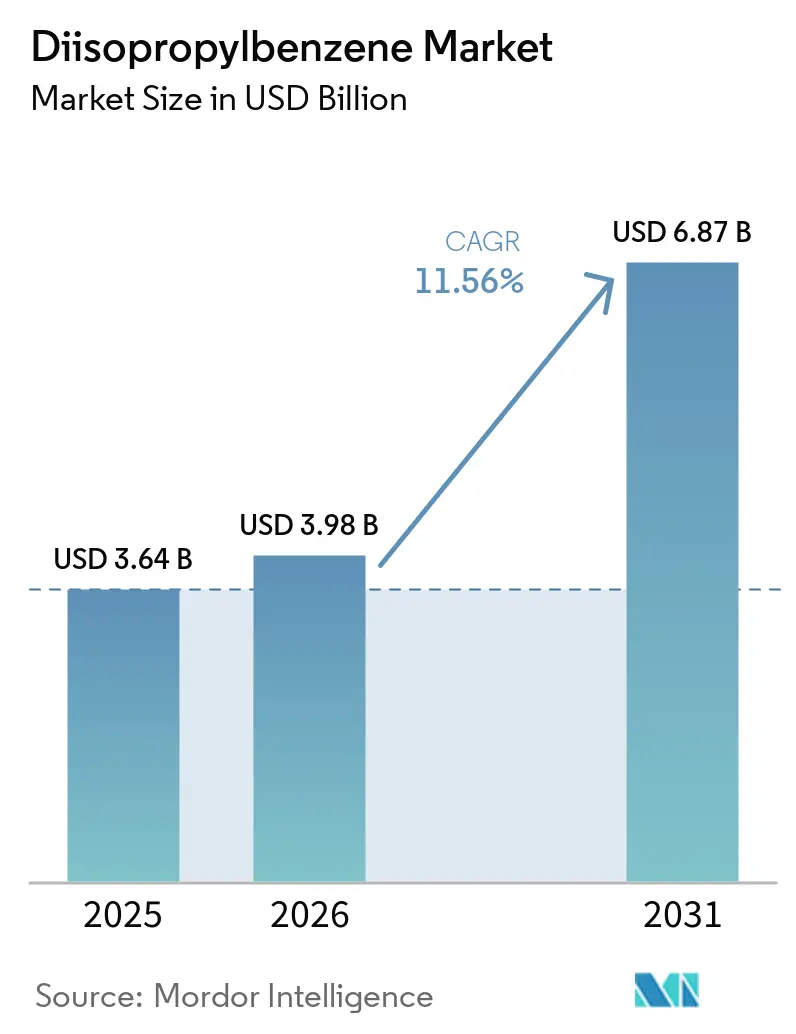
La taille du marché du diisopropylbenzène était évaluée à 3,64 milliards USD en 2025 et devrait croître de 3,98 milliards USD en 2026 à 6,87 milliards USD d'ici 2031, à un CAGR de 11,56 % durant la période de prévision (2026-2031). Le marché du diisopropylbenzène est porté par la demande d'initiateurs de polymérisation, d'antioxydants pour caoutchouc, d'hydroquinone et de formulations de lubrifiants synthétiques. Les utilisateurs en aval exigent de plus en plus des intermédiaires chimiques présentant une pureté en isomères contrôlée, car la pureté influe sur les performances du produit, la fiabilité du traitement et les prix de vente. Cette exigence oriente les décisions d'achat vers des fournisseurs capables de démontrer des spécifications stables plutôt que de simplement proposer des matières aromatiques au prix le plus bas. Les contrôles environnementaux en Chine affectent l'approvisionnement en hydroquinone, tandis que les exigences en fluides pour véhicules électriques accroissent la demande de formulations synthétiques stables. Les producteurs intégrés peuvent bénéficier des ajouts de capacité régionaux, mais les fournisseurs non intégrés restent exposés aux coûts du benzène, du propylène, de l'énergie et de la séparation. Le marché du diisopropylbenzène favorise donc les fournisseurs qui combinent accès aux matières premières, traitement haute pureté, capacités établies de qualification client et assistance pratique en matière de conformité pour les clients opérant dans plusieurs régions.
Principaux enseignements du rapport
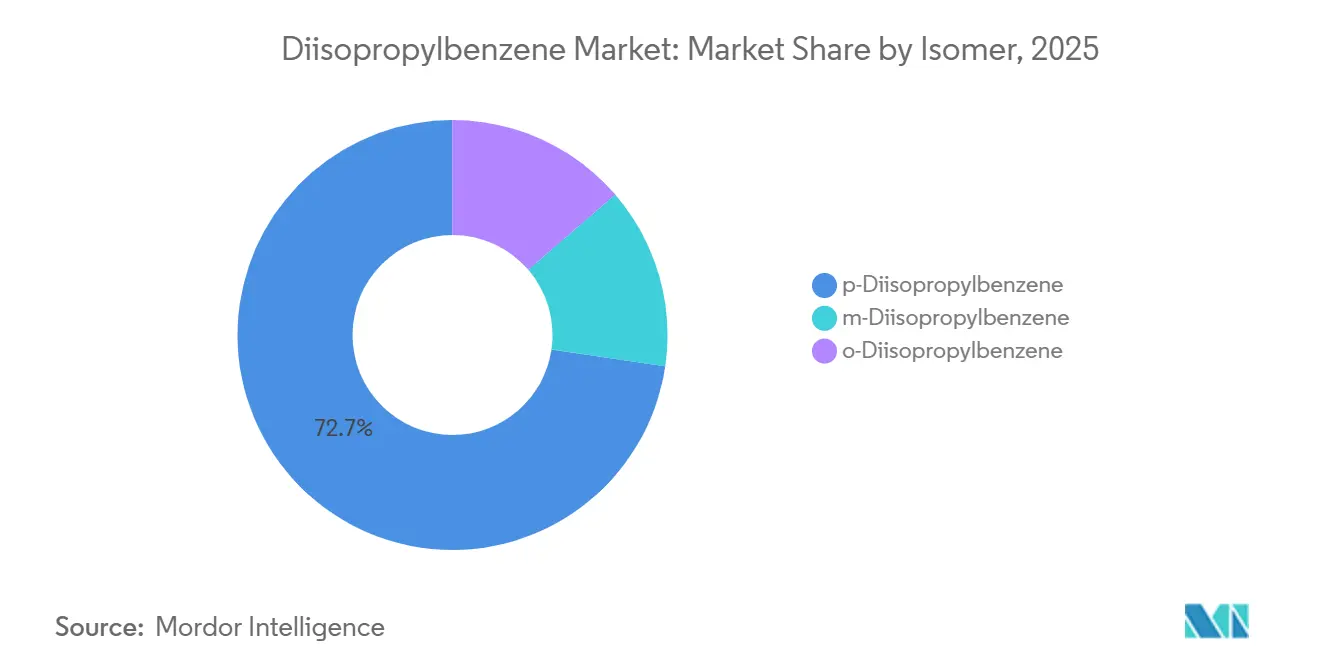
- Par isomère, le p-diisopropylbenzène détenait 72,67 % de la part du marché du diisopropylbenzène en 2025 et devrait croître à un CAGR de 13,06 % jusqu'en 2031.
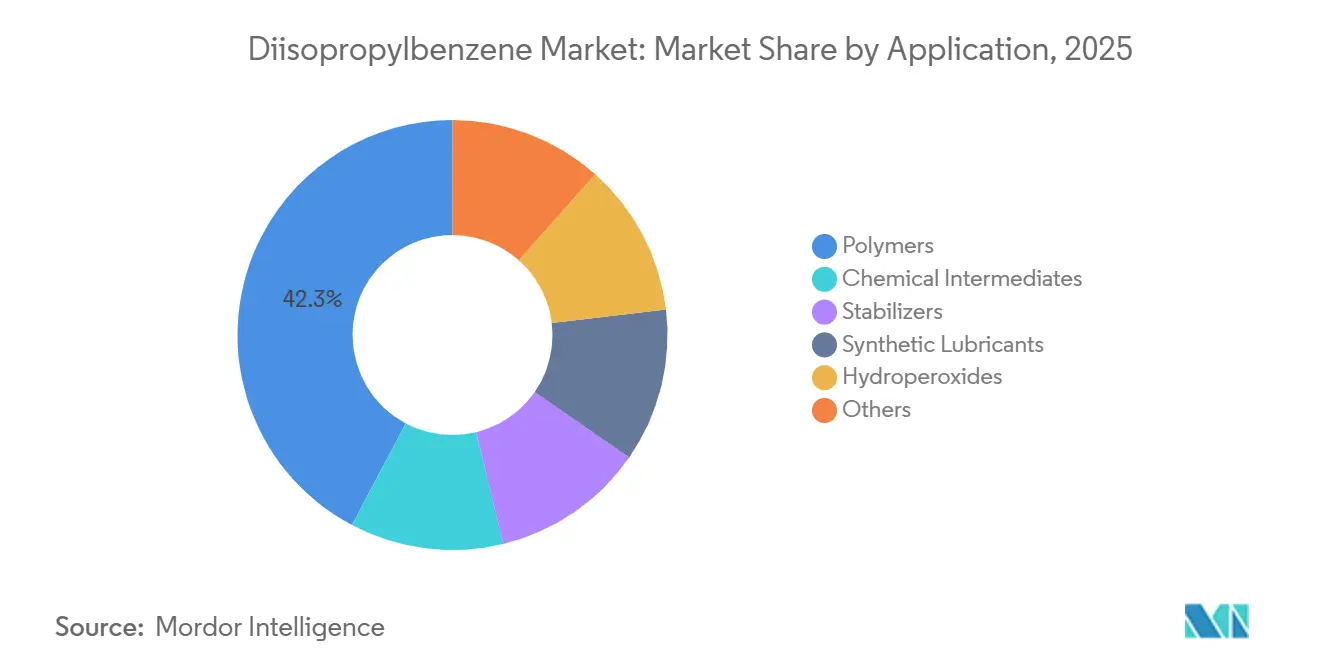
- Par application, les polymères détenaient 42,25 % de la part du marché du diisopropylbenzène en 2025, tandis que les lubrifiants synthétiques devraient croître à un CAGR de 14,12 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 42,38 % de la part du marché du diisopropylbenzène en 2025 et devrait croître à un CAGR de 14,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du diisopropylbenzène
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la demande en hydroperoxides et en initiateurs de polymérisation | +2.8% | Mondial, porté par l'APAC et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des applications dans les polymères haute performance et les stabilisants | +2.2% | Mondial | Moyen terme (2-4 ans) |
| Demande croissante d'intermédiaires haute pureté dans l'électronique et les matériaux avancés | +1.9% | Cœur APAC, débordement vers l'Amérique du Nord | Court terme (≤2 ans) |
| Expansion des capacités chimiques de spécialité et pétrochimiques en Asie-Pacifique | +2.5% | APAC | Court à moyen terme (≤4 ans) |
| Améliorations des procédés d'oxydation sélective par isomère et de dihydroperoxide | +0.7% | Mondial | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la demande en hydroperoxides et en initiateurs de polymérisation
Le p-diisopropylbenzène est utilisé pour produire le dihydroperoxide de diisopropylbenzène, un initiateur pour la polymérisation en émulsion à basse température du caoutchouc styrène-butadiène. Le composé génère des radicaux libres à des températures où les systèmes peroxydiques conventionnels sont moins efficaces, ce qui le rend pertinent pour la production contrôlée d'élastomères. Cette relation lie le marché du diisopropylbenzène à la production de caoutchouc synthétique, à l'activité de fabrication de pneumatiques et aux exigences de qualité fixées par les fabricants de pneumatiques. La même chimie soutient le réticulation par peroxyde et les applications antioxydantes, de sorte que sa pertinence s'étend au-delà d'une seule étape de production de pneumatiques. Les pneumatiques pour véhicules électriques exigent des propriétés constantes de chaîne polymère et une résistance au roulement plus faible, ce qui accroît les exigences de pureté pour les intermédiaires peroxydiques utilisés dans le traitement du caoutchouc. Ces exigences peuvent augmenter la demande de p-diisopropylbenzène haute pureté sur le marché du diisopropylbenzène, car les utilisateurs en aval ne peuvent pas facilement accepter une composition en isomères variable. LANXESS a lancé le Vulkanox 4060 en septembre 2026 comme alternative au 6PPD après avoir complété l'enregistrement EU REACH, soutenant le développement continu de systèmes d'additifs conformes pour pneumatiques et les opportunités de substitution sur les marchés de pneumatiques réglementés[1]LANXESS, "Protection durable des pneumatiques, LANXESS lance un nouvel agent anti-vieillissement comme alternative au 6PPD," LANXESS, lanxess.com.
Expansion des applications dans les polymères haute performance et les stabilisants
Le dihydroperoxide de diisopropylbenzène sert d'initiateur de réticulation dans le polyéthylène réticulé pour l'isolation des câbles, les tuyaux d'eau chaude et les mousses thermodurcissables. Cet usage relie la demande à la construction, aux infrastructures électriques et au traitement de polymères spécialisés, ainsi qu'au besoin de matériaux performant de manière fiable sous contrainte thermique et mécanique. Les formulateurs appliquent également des spécifications antioxydantes plus strictes pour répondre aux exigences de performance électronique et de durée de vie plus longue dans les applications automobiles et industrielles. Les exigences de traitement des produits de câblage, de câbles et de tuyauterie rendent la stabilité des performances de formulation importante tout au long de la durée de vie utile du matériau. De telles spécifications favorisent les intermédiaires capables de satisfaire des exigences constantes de qualité et de pureté sur des séries de production répétées, et pas seulement lors de la qualification en laboratoire. SI Group a présenté NAUGARD BIO-XL et NaugaShield, des résines de performance biosourcées, au salon K 2025 et à l'India Rubber Expo 2026, reflétant l'intérêt des clients pour des systèmes d'additifs combinant performance, chimie à moindre préoccupation et durabilité. Le marché du diisopropylbenzène pourrait subir une pression progressive dans les applications haut de gamme si les fournisseurs d'intermédiaires ne répondent pas aux attentes évolutives en matière de pureté, de performance fonctionnelle et de durabilité.
Demande croissante d'intermédiaires haute pureté dans l'électronique et les matériaux avancés
La fabrication électronique utilise de nombreux intrants chimiques, et le contrôle de la contamination reste important pour l'encapsulation, les circuits imprimés, les matériaux liés aux semi-conducteurs et d'autres applications avancées. Les grades de diisopropylbenzène haute pureté sont pertinents lorsque des contaminants traces peuvent affecter la fiabilité des dispositifs, les performances du signal ou la cohérence du traitement chimique en aval. Le marché du diisopropylbenzène bénéficie lorsque des fournisseurs qualifiés peuvent fournir une pureté constante sur des commandes clients successives et maintenir une documentation claire pour chaque grade. La qualification chimique peut également créer des relations d'approvisionnement durables, car les clients valident les matériaux à des niveaux de pureté spécifiques et ne peuvent pas changer d'intrants sans risque opérationnel. La qualification d'un matériau peut être un processus long, de sorte qu'un producteur qui maintient ses performances peut conserver un avantage même lorsque des grades concurrents sont disponibles. La Corée du Sud et le Japon représentent d'importantes bases de demande régionale, soutenues par une infrastructure établie pour les matériaux électroniques, les semi-conducteurs et les produits chimiques de spécialité. Ces exigences de qualification favorisent les producteurs disposant d'une purification fiable, d'une documentation, d'une continuité d'approvisionnement et d'un support technique client par rapport aux fournisseurs concurrents uniquement sur le prix.
Expansion des capacités chimiques de spécialité et pétrochimiques en Asie-Pacifique
L'Asie-Pacifique combine un traitement de polymères à grande échelle avec une production chimique de spécialité haute pureté, offrant à la région une large base de demande et de multiples voies de consommation des dérivés du diisopropylbenzène. Les chaînes d'approvisionnement chinoises en caoutchouc synthétique, véhicules à nouvelle énergie, énergie éolienne et communications soutiennent la consommation d'initiateurs et d'agents de réticulation utilisés dans plusieurs systèmes de matériaux. Ces activités créent une demande liée pour les stabilisants de polymères, les systèmes peroxydiques et les intermédiaires haute pureté utilisés dans des formulations plus spécialisées. BASF a inauguré son site Verbund de Zhanjiang en mars 2026, avec un complexe intégré produisant plus de 70 produits et un vapocraqueur d'éthylène d'une capacité annuelle d'un million de tonnes métriques alimenté par de l'électricité renouvelable. Le projet illustre l'ampleur des capacités intégrées qui ont rejoint les chaînes de valeur chimiques asiatiques et l'importance de l'intégration des matières premières dans les structures de coûts régionales. Les grands sites intégrés peuvent renforcer la position concurrentielle de l'Asie-Pacifique pour les grades commodités et semi-spécialités au sein du marché du diisopropylbenzène. Cet environnement peut réduire les marges des fournisseurs en Amérique du Nord et en Europe qui ne disposent pas d'une intégration comparable des matières premières, d'une échelle de production ou d'un accès à une demande locale en expansion.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du benzène et du propylène | -1.2% | Mondial | Court terme (≤2 ans) |
| Coûts de conformité environnementale, sanitaire, sécuritaire et d'enregistrement chimique | -0.8% | Europe et Amérique du Nord, débordement vers l'APAC | Moyen terme (2-4 ans) |
| Contraintes de séparation des isomères et accumulation d'o-diisopropylbenzène | -0.5% | Mondial | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du benzène et du propylène
Le benzène et le propylène sont des matières premières clés dans la production de diisopropylbenzène, et leurs prix affectent directement les coûts des producteurs et leur capacité à maintenir des marges prévisibles. La faiblesse de la demande en styrène en aval a réduit les prix asiatiques du benzène au cours des 12 mois se terminant en mai 2025, modifiant l'économie de la chaîne aromatique dans son ensemble. Ce déclin a réduit la rentabilité des aromatiques et limité les taux d'utilisation des fournisseurs non intégrés, même là où la demande en aval est restée comparativement résiliente. Les baisses de prix peuvent tre aussi perturbatrices que les hausses, car les variations de la valeur des stocks, des conditions contractuelles et des prix clients peuvent ne pas se produire simultanément. Le marché du diisopropylbenzène est exposé lorsque les prix des matières premières évoluent plus vite que les prix contractuels des produits en aval, ou lorsque les conditions d'achat diffèrent entre les fournisseurs. Les producteurs disposant d'opérations intégrées de benzène, de propylène ou d'alkylation détiennent une position de coût plus solide que les transformateurs à façon qui achètent des matières premières sur le marché spot. Cette différence crée une structure d'approvisionnement à deux niveaux dans laquelle les fournisseurs exposés au marché spot subissent une pression plus forte sur les marges, l'utilisation des capacités, la tarification client et les décisions de gestion des stocks.
Coûts de conformité environnementale, sanitaire, sécuritaire et d'enregistrement chimique
L'Agence européenne des produits chimiques a augmenté les frais d'enregistrement, d'évaluation, d'autorisation et de restriction des substances chimiques (REACH) de 19,5 % à compter de novembre 2025, conformément au règlement d'exécution de la Commission (UE) 2025/2067[2]Commission européenne, "Règlement d'exécution de la Commission (UE) 2025/2067 du 15 octobre 2025 modifiant le règlement (CE) n° 340/2008 relatif aux redevances REACH," EUR-Lex, eur-lex.europa.eu. Des frais plus élevés augmentent le coût du maintien des enregistrements pour les intermédiaires aromatiques de spécialité fournis en Europe, y compris les produits servant des applications en aval étroites. Les producteurs desservant à la fois des clients européens et américains doivent également gérer des exigences réglementaires, de divulgation et d'évaluation des risques distinctes, ce qui peut nécessiter une expertise interne supplémentaire et une documentation client. Ce défi est particulièrement pertinent pour les matériaux utilisés dans des applications en aval sensibles, où les clients peuvent exiger la preuve que les informations de conformité d'un fournisseur restent à jour. Ces responsabilités sont plus difficiles à assumer pour les petits exportateurs disposant de portefeuilles de produits limités et de moins de ventes sur lesquelles répartir les coûts fixes de conformité. Les grands producteurs multinationaux peuvent répartir les coûts d'enregistrement sur une gamme plus large de produits, d'usines et de relations clients tout en maintenant des équipes de conformité dédiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par isomère : le p-diisopropylbenzène soutient la demande en hydroquinone et en peroxyde
Le p-diisopropylbenzène détenait 72,67 % de la part du marché du diisopropylbenzène en 2025 et devrait croître à un CAGR de 13,06 % jusqu'en 2031. Sa position sur le marché est portée par son utilisation dans la production d'hydroquinone via la voie du dihydroperoxide, dans laquelle la pureté de la matière première affecte directement les performances du procédé. Il est également utilisé dans la réticulation d'élastomères initiée par peroxyde et dans des applications chimiques de spécialité connexes qui exigent un comportement matériau constant. Une matière première para-isomère haute pureté soutient les procédés d'oxydation qui nécessitent des conditions de réaction contrôlées et des rendements produits fiables d'un lot à l'autre. Les impuretés provenant d'autres isomères peuvent affecter les performances d'oxydation et la qualité de l'hydroquinone, renforçant l'importance de la séparation et de la purification. Cela rend le p-diisopropylbenzène matériellement différent des produits aromatiques de spécification inférieure utilisés dans des applications moins exigeantes et accroît la valeur des procédés de séparation capables de fournir de manière constante des grades haute pureté à l'échelle commerciale. Les normes chinoises sur les composés organiques volatils ont accru la pression sur les anciens procédés d'hydroquinone, ce qui soutient la pertinence de la voie du p-diisopropylbenzène. Ces facteurs rendent le para-isomère important tant pour la demande que pour les normes techniques appliquées sur le marché du diisopropylbenzène.
La chaîne de valeur du p-diisopropylbenzène est desservie par des producteurs capables de contrôler la teneur en isomères lors de la production et de la purification. Mitsui Chemicals au Japon et Eastman Chemical aux États-Unis occupent des positions commerciales dans des voies chimiques à haute valeur ajoutée connexes. Eastman répertorie le 1,4-diisopropylbenzène parmi ses produits commerciaux, démontrant sa disponibilité continue en tant qu'intermédiaire aromatique de spécialité. Le m-diisopropylbenzène sert de précurseur au résorcinol, utilisé dans la liaison fil de carcasse-caoutchouc, lui conférant un rôle en aval ciblé mais commercialement pertinent. L'o-diisopropylbenzène est produit aux côtés des autres isomères et présente moins d'utilisations finales à haute valeur ajoutée, faisant de sa gestion une préoccupation opérationnelle. Son accumulation peut créer des défis d'inventaire et d'élimination pour le secteur du diisopropylbenzène, en particulier lorsque les unités de séparation ne sont pas conçues pour recycler efficacement le matériau. Le recyclage des isomères m- et o- dans la boucle d'alkylation peut améliorer les rendements en para-isomère et réduire les déchets. Les producteurs utilisant de telles voies de recyclage peuvent renforcer leur position dans les contrats exigeant une qualité constante et une disponibilité fiable. Le marché du diisopropylbenzène pour le p-diisopropylbenzène est porté par des applications qui privilégient la pureté, le rendement, une qualification fiable et un approvisionnement traçable.


Par application : les polymères constituent une large base de demande
Les polymères représentaient 42,25 % de la part du marché du diisopropylbenzène en 2025. Cela reflète l'utilisation d'initiateurs peroxydiques dérivés du diisopropylbenzène dans la réticulation du polyéthylène, la polymérisation du caoutchouc styrène-butadiène et le durcissement des résines dans une large gamme de matériaux transformés. L'isolation des câbles électriques, les résines de spécialité, les matériaux automobiles et l'emballage soutiennent chacun la demande d'additifs pour polymères à travers des cycles de production distincts et des exigences de qualité spécifiques. La chimie liée à l'hydroquinone contribue également à la demande d'inhibiteurs et d'intermédiaires antioxydants utilisés dans les formulations de polymères et de caoutchouc. Ces applications exposent le marché du diisopropylbenzène à plusieurs chaînes de traitement en aval plutôt qu'à un seul segment d'utilisation finale. Les intermédiaires chimiques et les stabilisants fournissent des bases d'application supplémentaires pour la formulation de polymères, y compris des produits conçus pour protéger les matériaux lors du traitement ou en service. Les hydroperoxides servent de co-initiateurs dans la vulcanisation du caoutchouc et la fabrication de résines de spécialité. Les solvants de traitement et les applications d'arts graphiques présentent une demande plus faible en dehors du traitement principal des polymères. Cette gamme d'utilisations réduit la dépendance à un seul groupe de clients en aval et contribue à soutenir la demande lorsque des applications individuelles connaissent des conditions plus faibles.
Les lubrifiants synthétiques devraient croître à un CAGR de 14,12 % de 2026 à 2031, le taux de croissance d'application le plus élevé dans la segmentation de l'offre. Les transmissions de véhicules électriques et les fluides de gestion thermique exigent une stabilité thermique, une compatibilité électrique et une résistance à l'oxydation que les formulations à base d'huile minérale conventionnelle ne peuvent pas toujours fournir. Les groupes motopropulseurs électriques imposent des exigences différentes en matière de performance des fluides et de compatibilité des matériaux par rapport aux groupes motopropulseurs conventionnels. Une étude évaluée par des pairs a révélé que les polyalphaoléfines synthétiques sont bien adaptées aux applications de véhicules électriques en raison de leur stabilité thermique et de leur compatibilité électrique. Les véhicules hybrides nécessitent également des fluides avancés pour les transmissions et les essieux électriques, étendant la demande au-delà des véhicules électriques à batterie et offrant aux formulateurs de multiples voies d'accès au marché pour des produits plus performants. Le marché du diisopropylbenzène pour les lubrifiants synthétiques se développe à mesure que les formulateurs privilégient des systèmes de fluides plus performants pour les applications de véhicules électriques et hybrides. Le secteur du diisopropylbenzène peut y participer via des intermédiaires aromatiques qui soutiennent la stabilisation thermique dans les formulations de lubrifiants de spécialité. Cette application exige des performances techniques, une pureté prévisible, un approvisionnement fiable et une compatibilité continue avec les systèmes de fluides qualifiés.
Analyse géographique
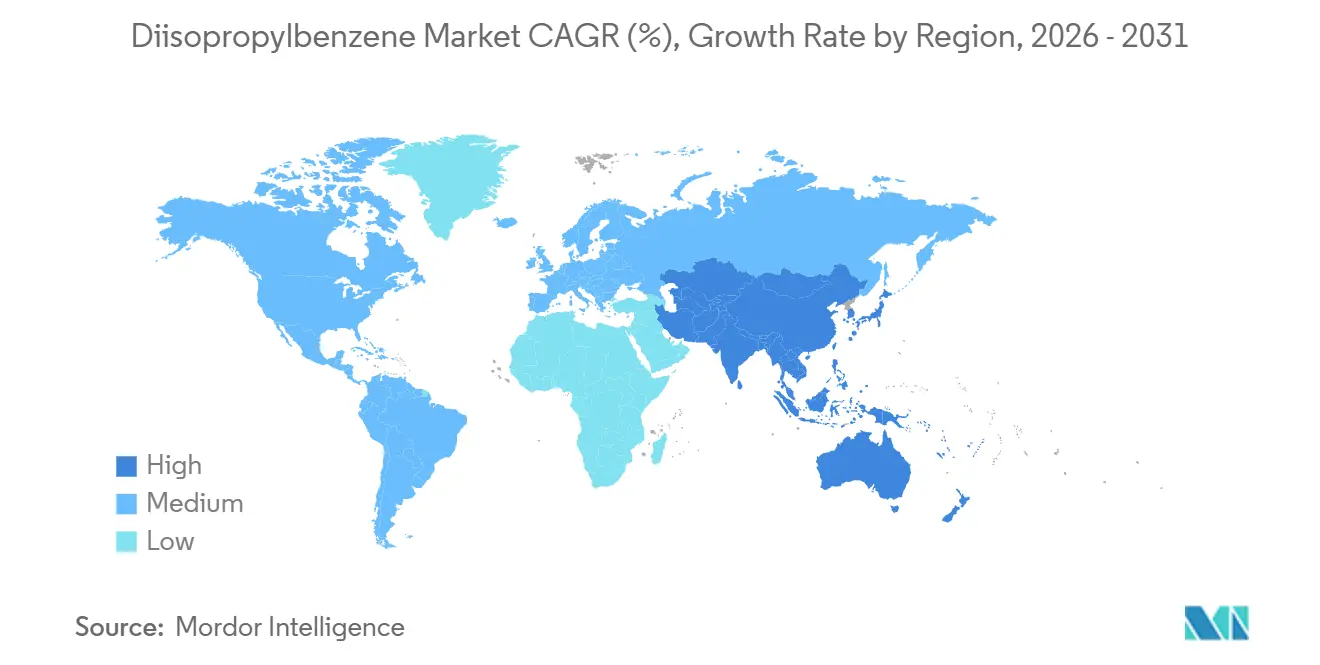
L'Asie-Pacifique détenait 42,38 % de la part du marché du diisopropylbenzène en 2025 et devrait croître à un CAGR de 14,25 % jusqu'en 2031. La région combine la grande base de caoutchouc synthétique de la Chine avec les capacités chimiques haute pureté du Japon, générant une demande à la fois du traitement de polymères à grande échelle et des applications chimiques spécialisées. La Corée du Sud contribue à des chaînes d'approvisionnement intégrées en phénol, bisphénol A et époxy qui utilisent des matières premières aromatiques connexes et soutiennent les exigences en matériaux techniques. L'Inde élargit son rôle dans les produits chimiques de spécialité et les chaînes de valeur liées à l'hydroquinone, ajoutant un autre centre de demande pour les dérivés du p-diisopropylbenzène. Ces différents centres de demande soutiennent à la fois les grades commodités et haute pureté, rendant la région Asie-Pacifique pertinente pour les producteurs occupant différentes positions techniques.
L'investissement de BASF à Zhanjiang en mars 2026 illustre l'ampleur des nouvelles capacités chimiques intégrées dans la région, englobant plus de 70 produits et un vapocraqueur d'éthylène d'une capacité d'un million de tonnes métriques par an alimenté par de l'électricité renouvelable. L'Asie-Pacifique est donc significative à la fois comme centre de consommation et comme base de production pour le marché du diisopropylbenzène, en particulier pour les fournisseurs qui nécessitent un accès local aux matières premières et aux capacités de service. Les contrôles environnementaux et la rationalisation des capacités en Chine façonnent l'environnement d'approvisionnement régional en relevant les exigences opérationnelles pour les petites usines. Ces producteurs font face à des coûts d'exploitation plus élevés et à une pression accrue pour améliorer l'efficacité des procédés, les performances de séparation et le contrôle des spécifications des produits. Cette dynamique tend à concentrer la production effective parmi les fournisseurs disposant d'une plus grande échelle, d'une technologie de procédé plus solide et de la capacité à servir des clients exigeant une qualité constante.
L'activité japonaise dans les matériaux électroniques soutient la demande d'intermédiaires aromatiques de spécialité pour lesquels la pureté fiable et la qualité de production documentée sont essentielles. Les producteurs sud-coréens cherchent des opportunités en dehors des marchés intérieurs, les marges locales sur le phénol et le bisphénol A restant comprimées, ce qui accroît l'importance des exportations et des produits à plus haute valeur ajoutée. En Amérique du Nord, le marché du diisopropylbenzène est soutenu par la production commerciale d'Eastman à Kingsport, Tennessee, qui dessert à la fois les clients nationaux et internationaux. La construction de semi-conducteurs aux États-Unis accroît également l'intérêt pour la continuité de l'approvisionnement en produits chimiques haute pureté, car la qualification des matériaux et les livraisons prévisibles sont importantes pour les utilisateurs en aval spécialisés. L'Europe reste un marché mature et axé sur la qualité pour les additifs de polymères de spécialité et les lubrifiants industriels, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des opportunités à plus long terme liées à la croissance future du traitement des polymères et du caoutchouc.

Paysage concurrentiel
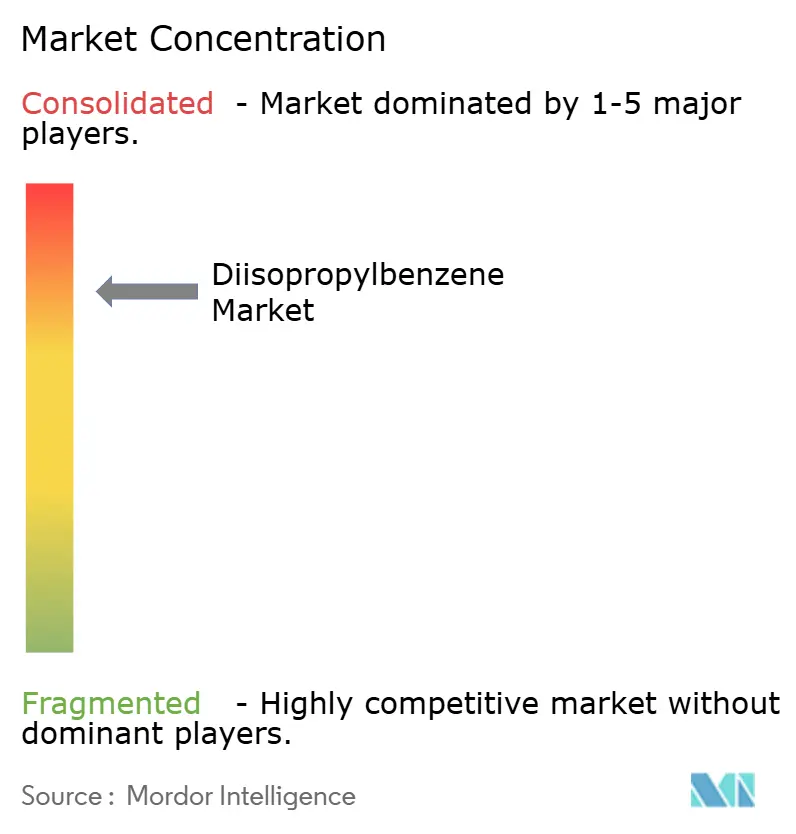
Le marché du diisopropylbenzène est consolidé. Eastman Chemical, Mitsui Chemicals et Kumho P&B Chemicals occupent des positions établies dans des chaînes de valeur chimiques pertinentes, tandis que des fournisseurs plus petits se font concurrence dans des segments plus localisés ou de spécification inférieure. Le facteur concurrentiel le plus important est la capacité à séparer et purifier efficacement les isomères, car le p-diisopropylbenzène est requis pour les applications d'hydroquinone, de peroxyde et de matériaux de spécialité. Les producteurs qui recyclent le m- et l'o-diisopropylbenzène peuvent augmenter les rendements en p-diisopropylbenzène et réduire l'accumulation de sous-produits, améliorant à la fois l'efficacité matérielle et la fiabilité de l'approvisionnement. Cette capacité soutient les grades haute pureté utilisés dans les applications électroniques, pharmaceutiques et de matériaux de performance où les clients exigent une qualité constante et un approvisionnement documenté.
Les fournisseurs sans technologie de séparation avancée font face à une consommation d'énergie plus élevée, des rendements plus faibles et des difficultés plus grandes à gérer les sous-produits. Par conséquent, la concurrence s'étend au-delà de la capacité nominale pour inclure le contrôle des procédés et la qualification client. Les grandes opérations intégrées renforcent l'avantage des fournisseurs établis, car ils peuvent combiner l'approvisionnement en matières premières, les actifs de production, la logistique et les ventes techniques au sein d'opérations chimiques plus larges. Le site Verbund de Zhanjiang de BASF a démarré ses opérations en mars 2026, avec plus de 70 produits et un vapocraqueur d'une capacité d'un million de tonnes métriques par an alimenté par de l'électricité renouvelable. Ce niveau d'intégration peut améliorer l'accès aux matières premières et soutenir une production à moindre coût dans des chaînes chimiques connectées, créant une pression pour les fournisseurs de niveau intermédiaire qui achètent des matières premières à l'extérieur. LANXESS a complété l'enregistrement au titre du règlement européen sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) pour le Vulkanox 4060 avant son lancement en septembre 2026, démontrant comment la conformité réglementaire peut être intégrée dans le développement de produits et le positionnement commercial.
SI Group a mis en avant de faibles teneurs en substances extrêmement préoccupantes (SVHC) et des produits additifs biosourcés dans ses communications, reflétant la demande des clients pour des matériaux répondant à la fois aux exigences de performance et de durabilité. La localisation en Amérique du Nord représente une opportunité stratégique pour les fournisseurs capables de fournir du p-diisopropylbenzène de grade électronique avec un approvisionnement national fiable, une documentation complète et un support technique. Le marché du diisopropylbenzène présente des barrières élevées à l'entrée pour les nouveaux acteurs, car la séparation des isomères nécessite des capacités de procédé spécialisées et l'intégration des matières premières réduit l'exposition aux marchés spot volatils. Les entreprises établies peuvent également utiliser de larges portefeuilles de produits pour absorber les coûts de conformité qui mettent à l'épreuve les petits exportateurs, laissant la capacité technique et la qualification client comme base principale de la concurrence.
Leaders du secteur du diisopropylbenzène
Eastman Chemical Company
The Goodyear Tire & Rubber Company
Mitsui Chemicals, Inc.
BASF
LANXESS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : LANXESS a lancé le Vulkanox 4060, un agent anti-vieillissement à base de CCPD développé comme alternative réglementairement conforme au N-(1,3-diméthylbutyl)-N'-phényl-p-phénylènediamine (6PPD) pour les applications pneumatiques, un segment d'utilisation finale clé pour les dérivés du diisopropylbenzène. L'enregistrement EU REACH (Annexe VII) a été complété, et la production commerciale initiale est prévue pour le quatrième trimestre 2026.
- Juin 2026 : Arkema a démarré une expansion de capacité de fluorure de polyvinylidène (PVDF) de 15 % sur son site de Calvert City, en Amérique du Nord, ciblant les marchés des batteries lithium-ion et des câbles pour centres de données, qui reposent tous deux sur des intermédiaires chimiques à base de diisopropylbenzène. La société a simultanément annoncé une expansion de capacité PVDF de 20 % sur son site en Chine, dont l'achèvement est prévu pour 2028.


Périmètre du rapport mondial sur le marché du diisopropylbenzène
Le diisopropylbenzène est un composé chimique organique constitué d'un noyau benzénique substitué par deux groupes isopropyle. Il existe sous trois isomères structuraux, à savoir l'ortho-, le méta- et le para-diisopropylbenzène, différenciés par les positions relatives des deux groupes isopropyle sur le noyau benzénique. Le composé est principalement dérivé de l'alkylation du benzène avec du propylène en présence d'un catalyseur acide.
Le marché du diisopropylbenzène est segmenté par isomère, par application et par géographie. Par isomère, le marché est segmenté en o-diisopropylbenzène, m-diisopropylbenzène et p-diisopropylbenzène. Par application, le marché est segmenté en intermédiaires chimiques, stabilisants, polymères, lubrifiants synthétiques, hydroperoxides et autres. Le rapport couvre également la taille du marché et les prévisions pour le diisopropylbenzène dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| o-Diisopropylbenzène |
| m-Diisopropylbenzène |
| p-Diisopropylbenzène |
| Intermédiaires chimiques |
| Stabilisants |
| Polymères |
| Lubrifiants synthétiques |
| Hydroperoxides |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par isomère | o-Diisopropylbenzène | |
| m-Diisopropylbenzène | ||
| p-Diisopropylbenzène | ||
| Par application | Intermédiaires chimiques | |
| Stabilisants | ||
| Polymères | ||
| Lubrifiants synthétiques | ||
| Hydroperoxides | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du diisopropylbenzène ?
La taille du marché du diisopropylbenzène était évaluée à 3,64 milliards USD en 2025 et devrait croître de 3,98 milliards USD en 2026 à 6,87 milliards USD d'ici 2031, à un CAGR de 11,56 % durant la période de prévision (2026-2031).
Quel isomère domine la demande ?
Le p-diisopropylbenzène était en tête avec une part de 72,67 % en 2025 et devrait croître à un CAGR de 13,06 %.
Quelle application connaît la croissance la plus rapide ?
Les lubrifiants synthétiques devraient se développer à un CAGR de 14,12 % jusqu'en 2031, soutenus par les exigences en fluides pour véhicules électriques.
Quelle région présente les meilleures perspectives ?
L'Asie-Pacifique détenait une part de 42,38 % en 2025 et devrait croître à un CAGR de 14,25 % jusqu'en 2031.
Dernière mise à jour de la page le:



