
BFSIにおけるデジタルワークプレイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 16.26 十億米ドル |
| 市場規模 (2031) | 42.48 十億米ドル |
| 成長率 (2026 - 2031) | 21.17 % |
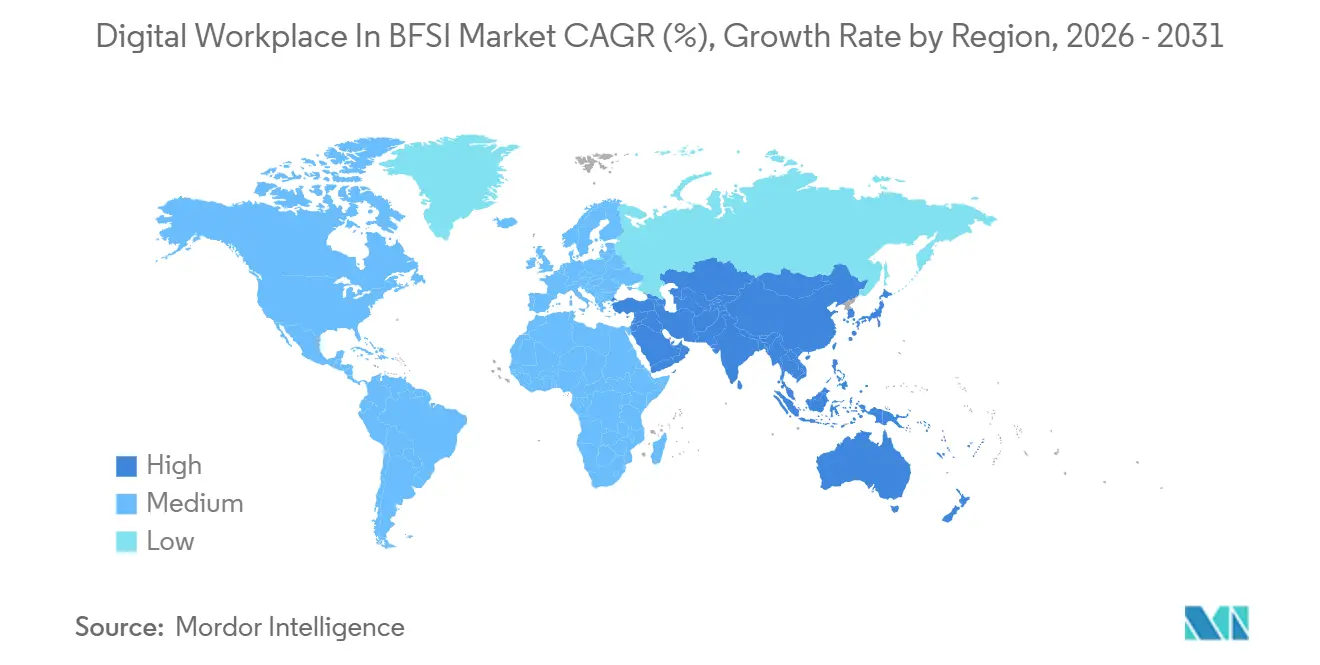
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
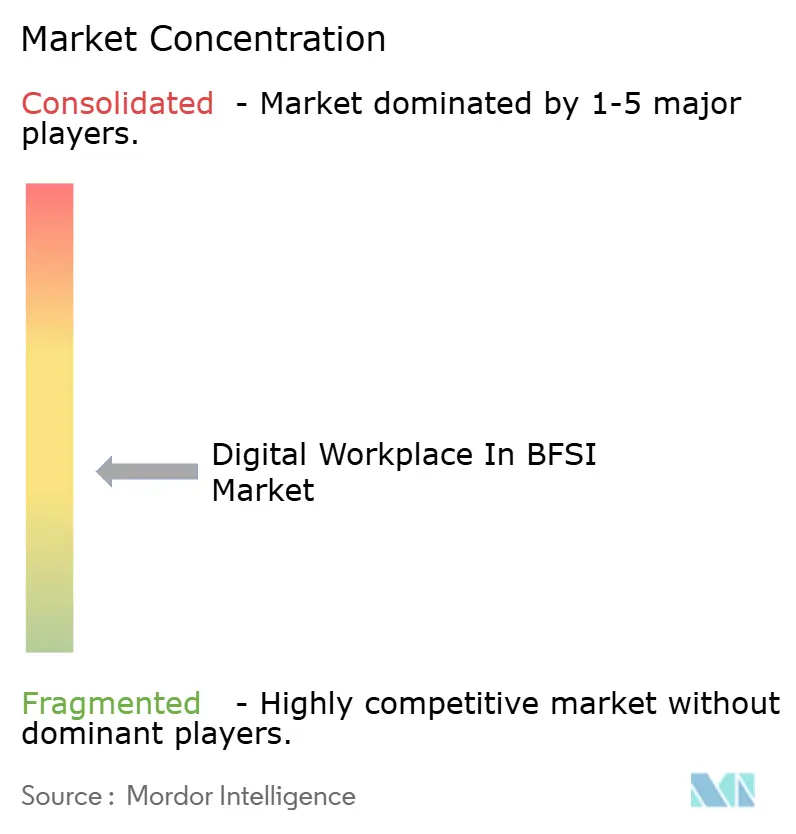
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるBFSIにおけるデジタルワークプレイス市場分析
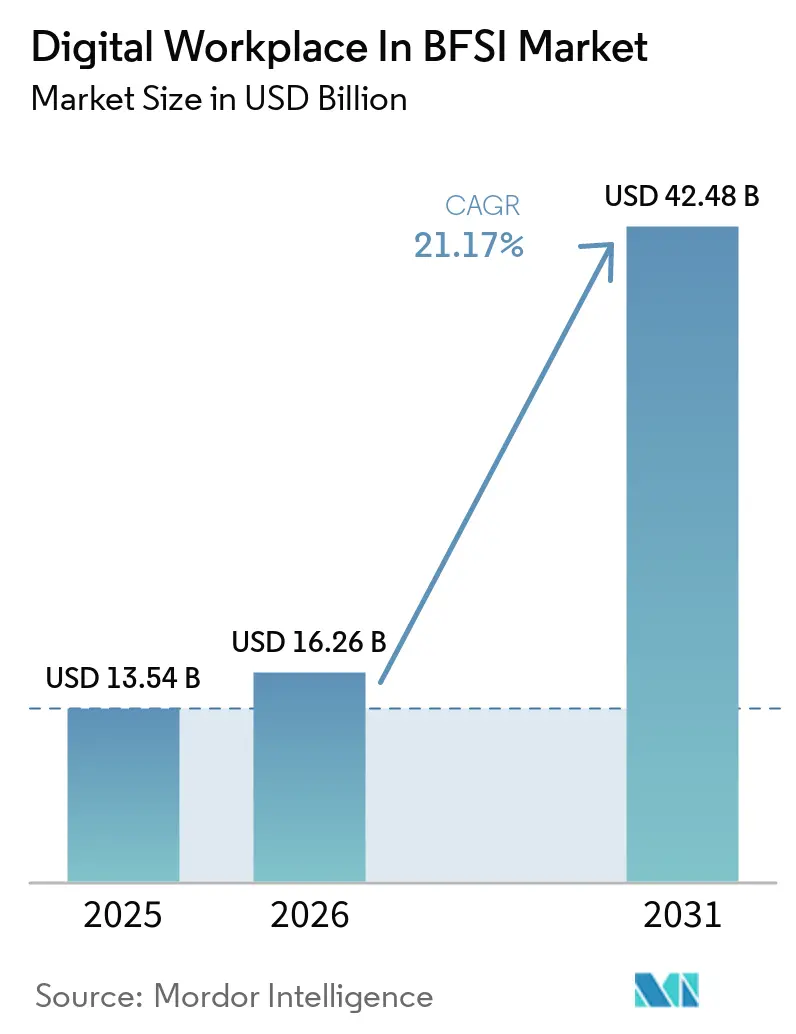
BFSIにおけるデジタルワークプレイス市場規模は、2025年に135.4 ビリオン 米ドル、2026年に162.6 ビリオン 米ドルと予測され、2031年までに424.8 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 21.17%で成長する見込みです。銀行、保険会社、資本市場企業が分散チーム、AI支援プロセス、クラウドネイティブインフラストラクチャーを中心に業務を再設計するにつれ、市場は拡大しています。コンプライアンス義務もワークプレイス支出を押し上げており、企業はデジタルチャネル全体で規制対象のコミュニケーションをサポートきるコラボレーション、ガバナンス、アイデンティティ、アーカイビングツールを必要としています。ハイパースケーラーがセクター固有のワークプレイスオーケストレーションにより深く参入し、グローバルITサービス企業が実装の深さ、マネージドサービスの幅、規制対応の納品経験で競争するにつれ、競争上のポジショニングはより多層的になっています。ベンダーがコラボレーション、AIアシスタンス、アイデンティティ制御、コンプライアンス管理を規制対象機関向けのより広範なスイートにパッケージ化するにつれ、プラットフォームの統合がより顕著になっています。レガシーコアの統合とサイバーセキュリティリスクの増大が一部の展開を依然として遅らせていますが、これらの制約がセキュリティファーストおよびコンプライアンス対応のワークプレイスアーキテクチャーへの支出を誘導してもいます。
主要レポートのポイント
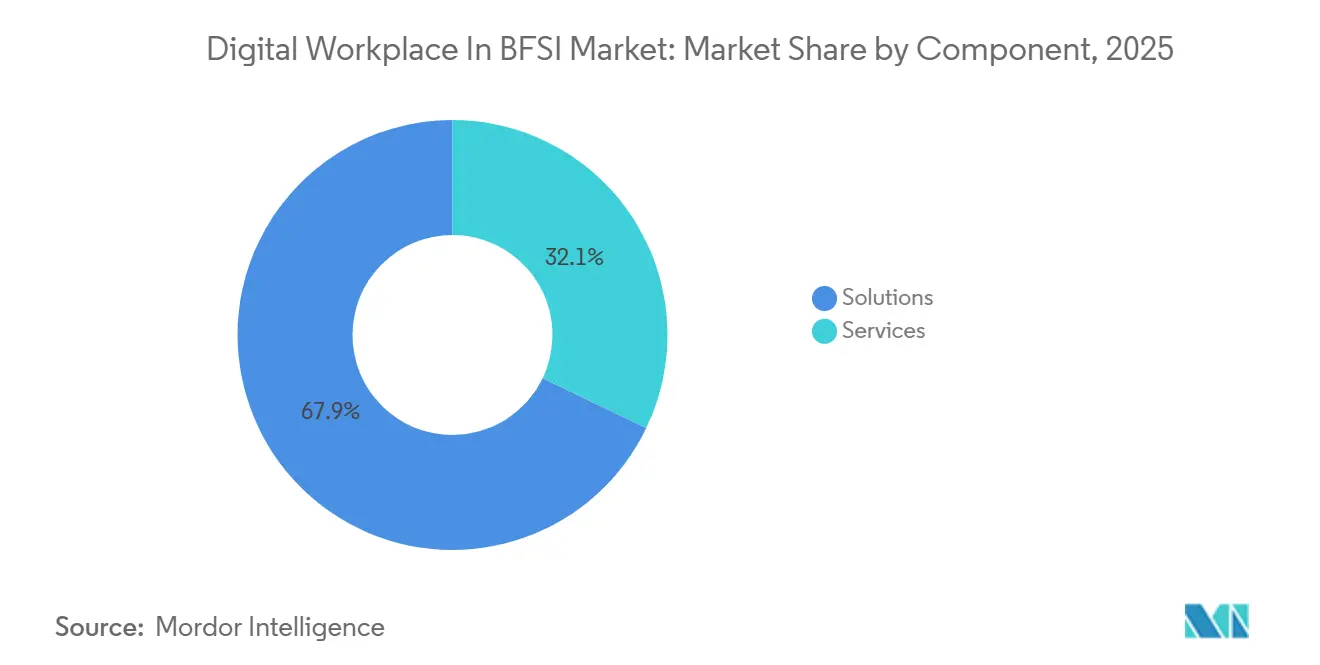
- コンポーネント別では、ソリューションが2025年の収益の67.88%を占めた一方、サービスの定量的な最速成長CAGRは原文に記載されていませんでした。
- 展開モード別では、クラウドが2025年のBFSIにおけるデジタルワークプレイス市場規模の56.34%を占め、2031年までに22.65%のCAGRで拡大する見込みです。
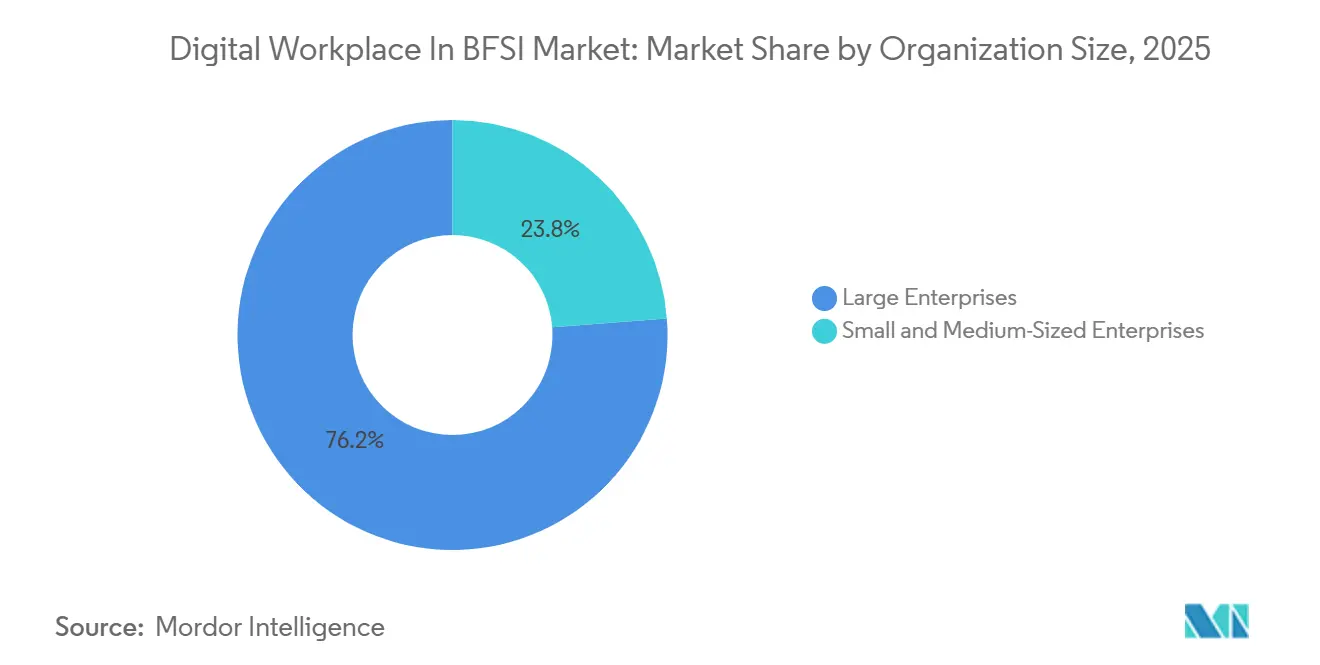
- 組織規模別では、大企業が2025年のBFSIにおけるデジタルワークプレイス市場シェアの76.22%を占め、中小企業は2031年までに最高のCAGR 22.67%を記録する見込みです。
- 地域別では、北米が2025年の収益の39.22%を占め、アジア太平洋地域は2031年までに最高のCAGR 22.87%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生成AI対応の従業員エクスペリエンスおよびナレッジ検索 | +4.3% | 北米とアジア太平洋地域が主導するグローバル | 短期(2年以内) |
| BFSI全体でのハイブリッドおよびリモートワークの採用 | +3.7% | 特に北米とヨーロッパにおけるグローバル | 短期(2年以内) |
| 規制対象の銀行環境におけるクラウドファーストのワークプレイスモダナイゼーション | +3.4% | 北米と西ヨーロッパで早期の成果が見られるグローバル | 中期(2〜4年) |
| ゼロトラストアクセスとアイデンティティ中心のワークプレイスセキュリティ | +2.9% | 欧州連合、北米、インドに集中するグローバル | 中期(2〜4年) |
| 支店、バックオフィス、コンタクトセンターワークフローのインテリジェントオートメーション | +2.5% | アジア太平洋地域と北米が主要採用センターであるグローバル | 中期(2〜4年) |
| 監査応コラボレーションおよびコンプライアンスアーカイビング | +1.8% | アジア太平洋地域への波及を伴う北米と欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生成AI対応の従業員エクスペリエンスおよびナレッジ検索
生成AIは2026年にBFSIにおけるデジタルワークプレイス市場において、特にナレッジ検索と従業員サポートワークフローにおいて、パイロット利用から本番展開へと移行しました。Broadridgeは、金融サービスにおけるAIの積極的な活用が2025年の31%から2026年には80%に上昇し、26%の企業がすでにエージェンティックAIを展開しており、そのユーザーの51%がパイロット段階を超えて運用していると報告しました。[1]この変化は、AIを日常業務に組み込んだ企業が新入社員のランプアップ時間を短縮し、社内ポリシー、製品、プロセス情報の検索にかかる遅延を削減できるため、ワークプレイス採用の経済性を変えています。BFSIにおけるデジタルワークプレイス市場では、これがスタンドアロンのチャット機能ではなく、ガバナンス対応の検索、社内アシスタンスツール、ワークフロー連携の従業員プラットフォームへの需要を押し上げています。BankUnitedは2025年にこの方向性を示しました。AWS BedrockとAnthropic Claudeを基盤に構築されたSAVIソリューションにより、バックオフィスのサポートコールを40%削減し、400件の社内文書から10秒以内に95%の精度で回答を返しました。BFSIにおけるデジタルワークプレイス市場は、規制された運用環境に適合しながら従業員の実行品質を向上させる実用的なAIツールへと移行しています。
BFSI全体でのハイブリッドおよびリモートワークの採用
ハイブリッドワークは、BFSIにおけるデジタルワークプレイス市場において一時的な取り決めではなく、定着した運用モデルとなっています。この変化により、ベンダーと金融機関はオフィス、自宅、支店、モバイルワーク環境全体でセキュアなアクセス、ワークフローの継続性、監査対応のコラボレーションをサポートすることを余儀なくされています。Nubankは、5900万人から1億2200万人の顧客に拡大したリモートファーストの5年間の運営を経て、2026年7月に正式な構造化ハイブリッドモデルを発表しました。[2] BFSIにおけるデジタルワークプレイス市場は、場所を問わず一貫して機能するユニファイドコミュニケーション、セキュアなエンドポイントアクセス、従業員サポートプラットフォームへのより強い需要でこのパターンに対応しています。これは人材の経済性にも影響を与えており、デジタル作業環境が脆弱な機関は、競争の激しい労働市場において熟練した技術・オペレーションスタッフの確保がより困難になっています。BFSIにおけるデジタルワークプレイス市場は、インフラストラクチャーの変化だけでなく、柔軟性とシームレスなデジタルツールを通常の雇用条件の一部として扱う労働力の期待によっても形成されています。
規制対象の銀行環境におけるクラウドファーストのワークプレイスモダナイゼーション
BFSIにおけるデジタルワークプレイス市場におけるクラウド採用、インフラストラクチャーの刷新を超え、コンプライアンスとAI対応への実用的な経路となっています。Amazon Web Servicesは、クラウドネイティブのマイクロサービスとエージェンティックAIを、テクノロジーを制約要因から新しい銀行サービスモデルの直接的な実現要因へと変えるアーキテクチャーとして説明しました。[3] Finastraは2026年に、11のグローバル市場の回答者の29%がクラウド採用を主要な変革レバーと見なし、同年のセキュリティ投資が40%増加する見込みであると報告しました。BFSIにおけるデジタルワークプレイス市場では、ベンダーがコラボレーション環境に記録管理、ガバナンス、レジリエンス機能を直接組み込んでいるため、クラウドプラットフォームはコンプライアンスツールにもなっています。Google Workspaceは2026年に13の国際市場でDORAおよびSEC 17a-4コンプライアンス機能を拡張しました。これは、クラウドコラボレーションが単純な生産性ソフトウェアではなく、規制対象のインフラストラクチャーとして位置付けられていることを示しています。BFSIにおけるデジタルワークプレイス市場は、より大規模なコアモダナイゼーションプログラムが完了するまでに数年かかる場合でも、機関が従業員エクスペリエンスと管理体制をより迅速に改善できるため、このモデルから恩恵を受けています。
ゼロトラストアクセスとアイデンティティ中心のワークプレイスセキュリティ
労働力がより多くの場所に分散し、AIエージェントが新たなアクセス層を生み出すにつれ、アイデンティティ主導のセキュリティはBFSIにおけるデジタルワークプレイス市場のコア要件となっています。Thalesは2025年に、BFSI組織の93%が労働力アイデンティティのモダナイゼーションを優先しており、アイデンティティセキュリティ予算が12ヶ月以内に10%以上増加する見込みであることを明らかにしました。BFSIにおけるデジタルワークプレイス市場は、AIエージェント、API、サービスアカウントがガバナンスが不完全な場合に見落とされた制御ギャップになり得るため、非人間アイデンティティの台頭によっても押し上げられています。Thalesは2026年に、金融サービスに対するAI対応ボット攻撃が1年間で200万件から2500万件に増加し、アカウント乗っ取り攻撃の46%がこのセクターを標的にしていると報告しました。これにより、BFSIにおけるデジタルワークプレイス市場においてアイデンティティガバナンスはコンプライアンス対策と同様に収益保護機能となっています。EUのDORAとインドのRBIのITガバナンスに関するマスターディレクションがこの変化を強化しており、規制対象企業はアイデンティティ、エンドポイント、コラボレーション層全体で回復力があり、テスト可能な制御フレームワークを必要としています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーコアシステム統合の複雑性 | -2.8% | メインフレームインフラストラクチャーが最も根付いているヨーロッパと北米で最も深刻なグローバル | 長期(4年以上) |
| サイバーセキュリティ、プライバシー、データレジデンシーリスクの高まり | -2.1% | 特に欧州連合、アジア太平洋地域、米国におけるグローバル | 中期(2〜4年) |
| 新しいデジタルエクスペリエンスツールに対するユーザー採用の摩擦 | -1.5% | 従業員の年齢層が高い伝統的な銀行市場で最も顕著なグローバル | 短期(2年以内) |
| ガバナンス負担を増大させるベンダーの乱立とツールの重複 | -0.9% | 大規模な多事業体金融コングロマリットで最も顕著なグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーコアシステム統合の複雑性
レガシーコアバンキングインフラストラクチャーは、ワークプレイスツールがライブプロセスと顧客データへの信頼性の高いアクセスに依存することが多いため、BFSIにおけるデジタルワークプレイス市場における最大の構造的な足かせであり続けています。DXC Technologyは2025年に、銀行の98%が3年以内にコアシステムをアップグレードする計画であると述べましたが、多くの銀行は依然として脆弱なAPI、バッチインターフェース、一貫性のないデータモデルを通じてコアの周囲に10〜15のサテライトシステムを管理しています。BFSIにおけるデジタルワークプレイス市場では、データとプロセスの依存関係がワークプレイスプログラムと同じペースで解決されないため、この複雑性がコラボレーション、オートメーション、AIツールの展開を遅らせています。IBMとServiceNowは2026年6月に、共同アプリケーションモダナイゼーションとエンタープライズデータガバナンスソリューションを通じてこの障壁に対処するため、協力関係を拡大しました。BFSIにおけるデジタルワークプレイス市場は、部分的なモダナイゼーションを行った機関でも前進しますが、新しいワークプレイスツールから得られる価値の質は、よりクリーンなAPIとより安定した統合層が整備されて初めて向上する傾向があります。これにより、ソフトウェア予算が健全であっても、レガシー統合は長期的な抑制要因であり続けます。
サイバーセキュリティ、プライバシー、データレジデンシーリスクの高まり
サイバーセキュリティとデータレジデンシーリスクは、機関が関連支出を増加させ続けているにもかかわらず、BFSIにおけるデジタルワークプレイス市場の一部を依然として遅らせています。Finastraは、金融機関が2026年にセキュリティ投資を40%増加させる見込みであると報告しており、これは脅威の激化とコンプライアンス義務の拡大の両方を反映しています。BFSIにおけるデジタルワークプレイス市場における課題は、外部からの攻撃活動だけでなく、日常的な従業員ツール内でのAI利用によって生じるガバナンス負担の増大でもあります。Thalesは2026年に、制御が弱いか適用が遅すぎる場合、従業員が機密の金融データを外部モデル環境にさらす可能性があるため、AIを新たなインサイダー脅威のカテゴリーとして特定しました。地理的なルールがさらなる層を加えており、EU機関はDORA義務に直面し、アジア太平洋地域と米国の企業はよりバラバラなローカライゼーションとプライバシーの期待を管理しています。これは、BFSIにおけるデジタルワークプレイス市場が、より広範な展開後ではく、最初から展開にデータ損失防止、AIガバナンス、管轄対応の制御を組み込む機関を優遇することを意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
AIが日常業務に移行するにつれてソリューションプラットフォームが主導ソリューションは2025年の収益の67.88%を占めており、BFSIにおけるデジタルワークプレイス市場のコア支出がサービス層ではなくソフトウェアプラットフォームにあることを示しています。この位置付けは、同じ運用環境内に統合されたコミュニケーション、セキュリティ、ワークフロー、従業員サポート機能が必要であることを反映しています。BFSIにおけるデジタルワークプレイス市場では、ハイブリッドワーク、記録管理、従業員調整がすべてユニファイドコミュニケーション&コラボレーションプラットフォームに依存しているため、これらが基本層を形成しています。FINRA規則4511およびSEC 17a-4要件も、デジタルネイティブのコミュニケーションチャネルが監査可能なキャプチャと保持サポートを必要とするため、これらのプラットフォームのコンプライアンス上の重要性を高めています。これにより、ソリューションの調達はユーザーの利便性だけでなく、ガバナンスの成果に重点を置くようになっています。
従業員エクスペリエンスプラットフォームとイントラネットツールも、機関が生成AIベースの検索を日常のワークフローに直接組み込んでいるため、BFSIにおけるデジタルワークプレイス市場で注目を集めています。BankUnitedは2025年にSAVIの展開でサポートコールを40%削減し、400件の社内文書から10秒以内に95%の精度で回答を返すという明確な例を示しました。仮想デスクトップインフラストラクチャーとクラウドPC製品は、リモートおよび支店ベースのスタッフがデバイスに依存せずに規制対象システムへのセキュアなアクセスを必要とするため、拡大しています。エンタープライズモビリティ管理とユニファイドエンドポイント管理は、企業がDORAおよび関連フレームワークの下で分散セキュリティを標準化するにつれて、購買優先度が高まっています。BFSI業界におけるデジタルワークプレイスでは、実装、マネージドサポート、コンサルティングが複雑なマルチベンダープログラムで依然として必要であるため、サービスセグメントも重要ですが、中央のソフトウェアスタックが購入・管理される場所であるため、より大きな収益基盤はソリューションにあります。
展開モード別:
クラウドが優先アーキテクチャーとして定着クラウドは2025年のBFSIにおけるデジタルワークプレイス市場規模の56.34%を占め、2031年までにCAGR 22.65%で成長する見込みであり、原文においてリードかつ最速成長の展開モデルとなっています。この優位性はコストと速度を超えており、クラウド環境はよりパッケージ化された形でガバナンス、レジリエンス、AI対応を提供するようになっています。BFSIにおけるデジタワークプレイス市場では、Microsoft、Google、Amazon Web Servicesなどのベンダーが、社内エンジニアリングの多大な努力を必要とする組み込みのコンプライアンスと制御機能をますます提供しています。Finastraは2026年に、金融機関の29%がクラウド採用を主要な変革レバーとして優先したと報告しました。この結果は、企業がバックエンドの完全な刷新を待たずにより迅速なワークプレイスの成果を求めているBFSIにおけるデジタルワークプレイス市場の広範な方向性に合致しています。
クラウドはコンプライアンス機能が管轄区域全体で拡大しているため、BFSIにおけるデジタルワークプレイス市場でもその地位を強化しています。Google Workspaceは2026年に13の国際市場でDORAおよびSEC 17a-4サポートを拡張しており、コラボレーションプラットフォームが規制対象のインフラストラクチャーとして扱われていることを示しています。オンプレミス展開は、特にヨーロッパとアジアの一部において、厳格なデータレジデンシー規則と重いレガシー資産を持つ機関の間で依然として重要な役割を果たしています。ハイブリッド展開は、段階的なモダナイゼーション中に古いワークロードをクラウドベースの従業員エクスペリエンスツールと接続する必要がある中規模機関の間で注目を集めています。これにより、すべてを一度に移行できないが、コアプログラムが数年にわたって継続する間もBFSI業界におけるデジタルワークプレイスで目に見える改善を必要とする企業に中間的な道が生まれます。
組織規模別:
大企業が支配する一方で中小企業が加速大企業は2025年のBFSIにおけるデジタルワークプレイス市場シェアの76.22%を占め、中小企業は2031年までにCAGR 22.67%で拡大する見込みです。規模の差は、労働力の規模、地理的な広がり、コンプライアンスの複雑性、支出能力の違いを反映しています。BFSIにおけるデジタルワークプレイス市場では、大規模機関がコラボレーション、アイデンティティ、アーカイビング、エンドポイント管理、AIアシスタンスを単一のガバナンスフレームワークに組み合わせた広範なワークプレイスプログラムに資金を提供するのが早かったです。これらの企業はまた、市場の残りの購買信頼を形成する参照展開を作成します。その規模によりワークプレイスのモダナイゼーションの実行が難しくなりますが、統合プラットフォームで最初に動く予算と運用上の必要性も与えます。
クラウドサブスクリプションモデルが規制対象のコラボレーションと生産性ツールへのアクセスコストを下げているため、中小企業はBFSIにおけるデジタルワークプレイス市場の最も急成長している部分です。小規模な銀行、貸し手、保険会社は、以前ははるかに重いインフラストラクチャー基盤と社内サポートモデルを必要としていた機能を採用できるようになりました。BFSIにおけるデジタルワークプレイス市場では、この変化が重要です。なぜなら、採用がTier-1銀行を超えて広がり、より多くの地域および専門機関が従業員ワークフローをモダナイズできるようになるからです。Lloyds Banking Groupは2026年にMicrosoft 365 E7の展開が40,000人の従業員をカバーし、Copilotのアクティブ使用率97%を達成したことで、エンタープライズ側のスペクトルを示しました。nCinoは2026年に、銀行員の84%がAIが自分の役割を大幅に変えたと述べ、89%が今後5年以内にAIエージェントと協働することを期待しているという別の需要シグナルを追加しました。これにより、これらのツールの展開とガバナンスが容易になるにつれて、中小企業の採用が継続的に支持されます。
地域分析
北米のBFSIにおけるデジタルワークプレイス市場
北米は2025年のBFSIにおけるデジタルワークプレイス市場シェアの39.22%を占め、地域別最大の貢献地域となった。同地域は、深みのある資本市場インフラ、成熟したクラウドエコシステム、および金融コミュニケーション全般にわたる厳格な記録保管要件という強みを持つ。BFSIにおけるデジタルワークプレイス市場において、こうした条件はワークプレイスソフトウェアを単なる生産性向上のための購入ではなく、業務管理および監督態勢の一部として位置づている。北米の金融機関はまた、エンタープライズAIおよびアイデンティティ主導型セキュリティへの早期採用傾向があり、ガバナンスの効いたコラボレーション、自動化、エンドポイント管理への需要を支えている。BFSIにおけるデジタルワークプレイス市場は、コンプライアンス圧力とテクノロジー予算が相互に強化し合う北米において引き続き最も強固な市場となっている。
欧州および南米のBFSIにおけるデジタルワークプレイス市場
欧州は当該資料において第2位の地域ブロックを占め、ドイツ、英国、フランスが主要な採用拠点となっている。DORAはワークプレイスのセキュリティ、レジリエンス、インシデント対応態勢をEU規制対象企業における任意投資から規制要件へと転換させたことで、主要な支出の触媒となっている。英国は大規模な導入事例で際立っており、Lloyds Banking Groupは2026年にMicrosoft 365 E7を40,000件のCopilotライセンスとともに展開し、97%のアクティブ利用率を達成した。南米は貢献度としては小さいものの、デジタルネイティブなプレイヤーがハイブリッドワークおよびクラウドベースの業務を中心に地域のワークプレイスへの期待を形成しており、Nubankは数年にわたるリモートファーストの拡大期を経て、2026年7月より構造化されたハイブリッドモデルを正式に導入した。
アジア太平洋地域および中東・アフリカ地域のBFSIにおけるデジタルワークプレイス市場
アジア太平洋地域は2026年から2031年にかけて22.87%のCAGRで成長すると予測されており、BFSIにおけるデジタルワークプレイス市場において最も成長の速い地域となっている。成長は、日本、インド、東南アジア全域における銀行のデジタル化、規制の近代化、およびエンタープライズAI利用の拡大によって牽引されている。日本では、エンタープライズ向け導入事例においてワークプレイスAIがパイロット利用を超えてより広範な業務採用へと移行しつつあることが示されている。SBIグループは2026年6月、銀行、証券、保険、資産運用の各部門にわたってAnthropicのAIトランスフォーメーションを全社的に採用した日本初の金融グループとなった。中東もまた、ターゲットを絞ったデジタルトランスフォーメーションのパートナーップを通じて勢いを増しており、アフリカは既存の銀行市場よりもレガシーの制約が少ないモバイルファーストの金融サービスが採用を後押しできる、より初期段階の機会として残っている。BFSIにおけるデジタルワークプレイス市場は地理的に広がりを見せているが、近代化、AIの導入、ワークプレイスの再設計が一体となって進むスピードにおいてアジア太平洋地域が際立っている。
競争環境
グローバルBFSIにおけるデジタルワークプレイス市場は、プラットフォーム層では適度に集中しており、実装、ニッチなコンプライアンス、ワークフローオートメーションセグメント全体では高度に断片化しています。フルスタック全体で支配的な地位を持つ単一のベンダーは存在せず、ハイパースケーラー、サービス企業、専門ソフトウェアプロバイダー間での競争が活発に続いています。MicrosoftはBFSIにおけるデジタルワークプレイス市場において、バンドルされたコラボレーション、AIアシスタンス、アイデンティティ、エンドポイント、情報ガバナンス機能を通じてプラットフォーム層をリードしています。この地位は2026年5月にMicrosoftがMicrosoft 365 E7を発売したことで強化されました。これにより、Copilot、Agent 365、Microsoft Entra Suite、高度なPurview、Intune、Defenderの機能が1つのコンプライアンス重視のワークプレイススイートに統合されました。BFSIにおけるデジタルワークプレイス市場では、多くの購買者がAIとコミュニケーションリスクに対する制御を改善しながらツールの重複を削減しようとしているため、このようなパッケージングが重要です。
ServiceNowは、複数のプラットフォームにまたがることができるオーケストレーションおよびガバナンス層として、BFSIにおけるデジタルワークプレイス市場で強固な地位を築いています。その地位は2026年5月にMicrosoftとの戦略的パートナーシップを拡大し、AI Control TowerをMicrosoft Agent 365と統合してエンタープライズ環境でのAIエージェントの乱立を管理したことで強化されました。ServiceNowはまた、規制対象クライアント全体でモダナイゼーション、セキュリティ、ワークフロートランスフォーメーションのアジェンダに結びつく広範なパートナーネットワークから恩恵を受けています。IBMとServiceNowは2026年6月にレガシーアプリケーションモダナイゼーションとエンタープライズデータガバナンスに関する協力関係を拡大することでこのモデルを深め、BFSIにおけるデジタルワークプレイス市場における既知の展開障壁に直接対処しました。Ciscoも2025年4月にServiceNowとの関係を拡大し、エンタープライズ規模でのAI採用を簡素化・セキュア化しました。これにより、セキュリティとワークフローガバナンスがますます連携した優先事項として販売されていることが示されました。
BFSIにおけるデジタルワークプレイス市場のサービス層は依然として混雑しており、TCS、Accenture、Cognizant、Capgemini、HCL Technologies、DXC Technology、NTT DATAなどの企業がドメイン専門知識、デリバリーリーチ、マネージドサービスの深さで競争しています。同時に、ニッチベンダーは狭いが費用のかかる問題を解決することで市場を獲得し続けています。Fiservは2026年にagentOSでBFSIにおけるデジタルワークプレイス市場にり直接参入しました。これを銀行向け初のエージェンティックAIオペレーティングシステムとして提示し、コンプライアンス、AMLトリアージ分析、預金業務、照合ワークフローをカバーするマーケットプレイスと組み合わせました。Theta Lakeは別の焦点を絞った例であり、Cisco向けのWebex Compliance Hubを通じてデジタルコミュニケーションガバナンスのギャップに対処し、ワークプレイスコミュニケーション内のコンプライアンスとセキュリティ機能を拡張しました。
BFSI業界におけるデジタルワークプレイスのリーダー企業
-
IBM Corporation
-
Accenture plc
-
Microsoft Corporation
-
Cognizant Technology Solutions Corporation
-
Tata Consultancy Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルワークプレイス(BFSI市場) このレポートでカバーされる企業
- Microsoft Corporation
- IBM Corporation
- Accenture plc
- Cognizant Technology Solutions Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- HCL Technologies Limited
- DXC Technology Company
- NTT DATA Group Corporation
- Capgemini SE
- Atos SE
- Cisco Systems, Inc.
- Cloud Software Group
- Broadcom Inc.
- ServiceNow, Inc.
- Zoom Communications, Inc.
- Google LLC
- Amazon Web Services, Inc.
- Oracle Corporation
- SAP SE
- Unisys Corporation
最近の産業開発事情 デジタルワークプレイス(BFSI市場)
- 2026年6月:IBMとServiceNowは、IBMのwatsonxデータ機能とAIコーディングツールをServiceNowのワークフローデータファブリックと組み合わせ、レガシーアプリケーションモダナイゼーションとエンタープライズデータガバナンスを大規模に対処するための戦略的協力関係を拡大しました。自律的なIT運用を含むBFSIエンタープライズ顧客を対象とした共同ソリューションは2026年下半期に提供される予定であり、デジタルワークプレイスの展開を制約するレガシー統合の障壁に直接対処します。
- 2026年6月:SBIグループは、明示的な安全性と規制ガバナンス管理の下、銀行、証券、保険、資産管理部門全体でClaudeベースのAI機能を実装し、Anthropicのエンタープライズ全体のAIトランスフォーメーションを採用した最初の日本の金融グループとなりました。これはアジア太平洋地域の金融機関が孤立した生成AIパイロットからエンタープライズ規模のデジタルワークプレイス統合へと移行しているという戦略的シグナルです。
- 2026年5月:ServiceNowはKnowledge 2026でMicrosoftとの戦略的パートナーシップを拡大し、AI Control TowerをMicrosoft Agent 365と統合してエンタープライズデジタルワークプレイス境全体でのAIエージェントの乱立を管理しました。ServiceNow AIスペシャリストはBFSI顧客向けのMicrosoft Agent 365マーケットプレイスで利用可能です。
- 2026年5月:Microsoftはユーザー1人あたり月額99米ドルでMicrosoft 365 E7を発売し、Copilot、Agent 365、Microsoft Entra Suite、M365 E5と度なDefender、Intune、Purview機能をコンプライアンス統合AIワークプレイススイートにバンドルしました。これにより、規制対象業界を対象とした単一SKUのガバナンスからコラボレーションまでのスタックを提供する最初のハイパースケーラーとなりました。Agent 365もユーザー1人あたり月額15米ドルのスタンドアロン製品として発売されました。
グローバルBFSIにおけるデジタルワークプレイス市場レポートの範囲
BFSI(銀行、金融サービス、保険)セクターは、包括的なテクノロジーとサービスのスイートを活用したデジタルワークプレイスソリューションをますます採用しています。これらのツールは、従業員、エージェント、パートナーがオフィス内またはリモートで業務を行うかどうかにかかわらず、セキュアでコラボレーティブな環境を確立するために設計されています。
BFSIにおけるデジタルワークプレイス市場レポートは、コンポーネント別(ソリューション[ユニファイドコミュニケーション&コラボレーション、ユニファイドエンドポイント管理、エンタープライズモビリティ管理、従業員エクスペリエンスプラットフォームおよびイントラネット、ワークフローオートメーションおよびナレッジ管理、仮想デスクトップインフラストラクチャーおよびクラウドPC]およびサービス)、展開モード別(クラウド、オンプレミス、ハイブリッド)、組織規模別(大企業および中小企業)、地域別(北米、南米、ヨーロッパ、アジア太平洋地域、中東、アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ソリューション | ユニファイドコミュニケーション&コラボレーション |
| ユニファイドエンドポイント管理 | |
| エンタープライズモビリティ管理 | |
| 従業員エクスペリエンスプラットフォームおよびイントラネット | |
| ワークフローオートメーションおよびナレッジ管理 | |
| 仮想デスクトップインフラストラクチャーおよびクラウドPC | |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| 北欧諸国 | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| 東南アジア | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | ユニファイドコミュニケーション&コラボレーション |
| ユニファイドエンドポイント管理 | ||
| エンタープライズモビリティ管理 | ||
| 従業員エクスペリエンスプラットフォームおよびイントラネット | ||
| ワークフローオートメーションおよびナレッジ管理 | ||
| 仮想デスクトップインフラストラクチャーおよびクラウドPC | ||
| サービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| 北欧諸国 | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| 東南アジア | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答された主要な質問
BFSIにおけるデジタルワークプレイス市場の規模はどのくらいですか?
BFSIにおけるデジタルワークプレイス市場は2025年に135.4 ビリオン 米ドルと評価され、2026年に162.6 ビリオン 米ドルに達し、CAGR 21.17%で2031年までに424.8 ビリオン 米ドルに達すると予測されています。
銀行や保険会社がワークプレイスプラットフォームへの支出を増やしているのはなぜですか?
企業が規制された環境でハイブリッドワーク、AI支援ワークフロー、より強力なアイデンティティ制御、監査対応のコミュニケーションをサポートする必要があるため、支出が増加しています。
どの展開モデルが採用をリードしていますか?
クラウドは2025年に56.34%のシェアでリードしており、より迅速なモダナイゼーションと組み込みのコンプライアンス機能をサポートするため、2031年までにCAGR 22.65%で拡大する見込みです。
どのタイプの機関が採用において最も急速に成長していますか?
クラウドベースのプラットフォームが規制対象のワークプレイス展開のコストを削減するにつれて、中小企業は2031年までに最高のCAGR 22.67%を記録する見込みです。
どの地域が最も強い成長見通しを提供していますか?
アジア太平洋地域は、銀行のデジタル化、エンタープライズAIの採用、継続的なワークプレイスのモダナイゼーションに支えられ、2031年までにCAGR 22.87%で成長する見込みです。
より広範な展開への最大の障壁は何ですか?
ワークプレイスツールがリアルタイムデータ、安定したAPI、多くの古い銀行システムがまだ欠いている一貫したプロセスリンクに依存することが多いため、レガシーコアの統合が最大の障壁であり続けています。