
デジタル作業指示ソフトウェア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
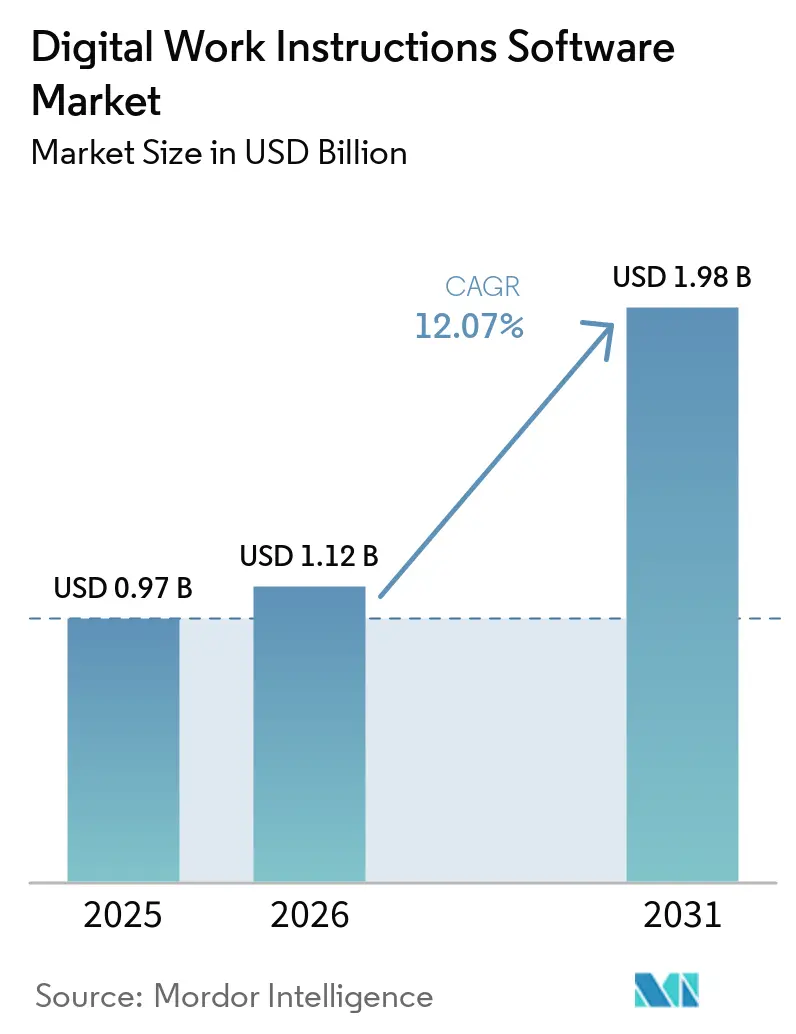
| 市場規模 (2026) | 1.12 十億米ドル |
| 市場規模 (2031) | 1.98 十億米ドル |
| Growth Rate (2026 - 2031) | 12.07 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタル作業指示ソフトウェア市場分析
デジタル作業指示ソフトウェア市場規模は、2025年の0.97 ビリオン 米ドル、2026年の1.12 ビリオン 米ドルから、2031年までに1.98 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 12.07%を記録すると予測されます。産業のデジタル化が進む中、製造業者は紙の手順書や静的なPDFファイルから、オペレーターと生産システムをつなぐガイド付きワークフローへと移行しています。厳格な品質監査、製品切り替えの迅速化、および熟練労働者不足により、工場全体で検証済みのタスク実行がより重要になっています。生成AIは、レガシー手順書、ビデオデモンストレーション、および3D CADファイルを使用可能な指示シーケンスに変換することで導入作業を短縮できます。これにより、特にクラウド、IoT、または製造実行システムをすでに運用している製造業者において、アーリーテクノロジーアダプター以外にもベンダーが参入できる機会が生まれます。デジタル作業指示ソフトウェア市場では、サプライヤーがプラットフォーム統合、コンテンツ作成の容易化、および複数拠点にわたる手順管理能力をめぐって競争しています。
主要レポートのポイント
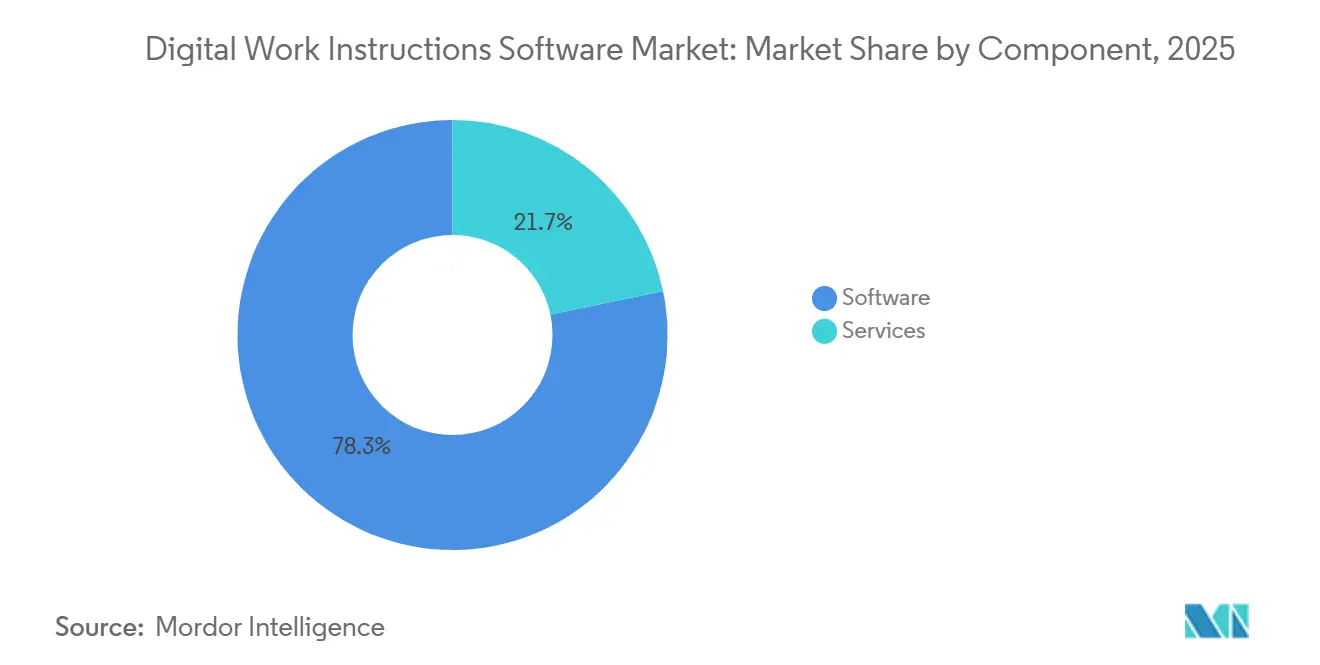
- コンポーネント別では、ソフトウェアがデジタル作業指示ソフトウェア市場における2025年収益の78.27%を占め、2031年にかけてCAGR 12.64%で拡大する見込みです。
- 展開形態別では、クラウドベースのプラットフォームが2025年収益の65.79%を占め、2031年にかけてCAGR 13.02%で拡大する見込みです。
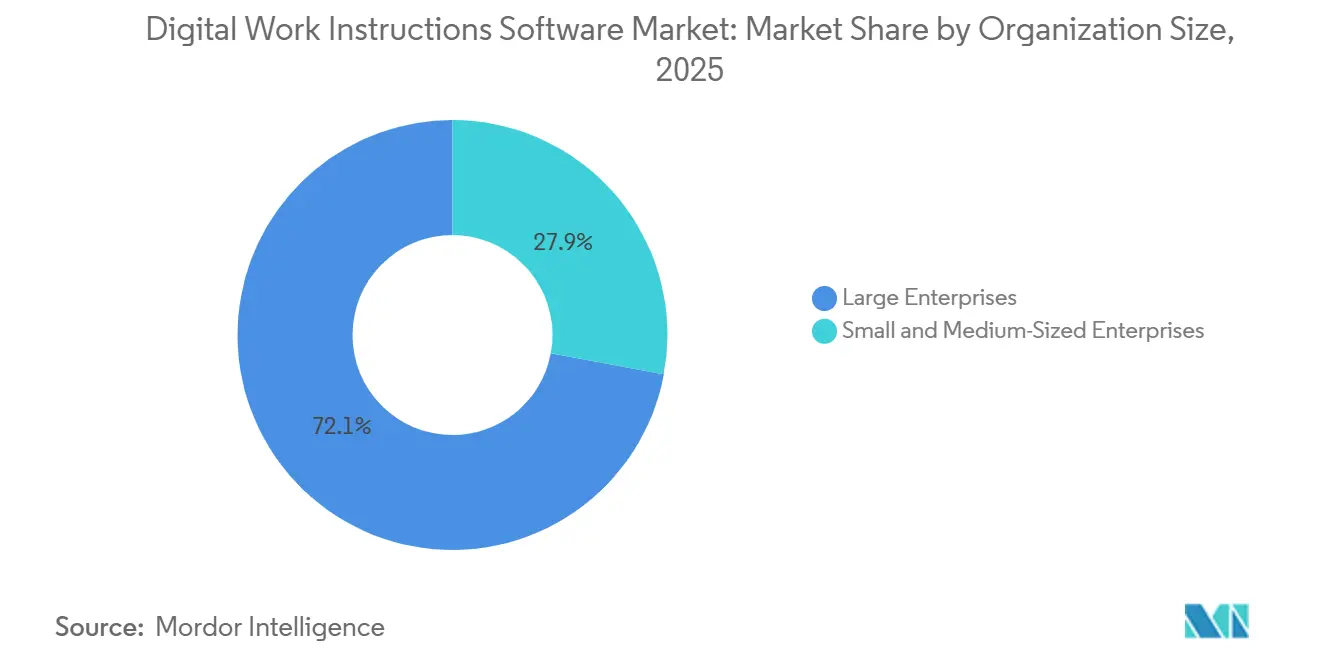
- 組織規模別では、大企業が2025年収益の72.07%を占め、SMEはデジタル作業指示ソフトウェア市場において2031年にかけて最高CAGR 14.23%を記録する見込みです。
- アプリケーション別では、組立・生産・ライン操業が2025年収益の22.34%を占め、安全・ロックアウト/タグアウト・コンプライアンスは2031年にかけてCAGR 15.27%で成長する見込みです。
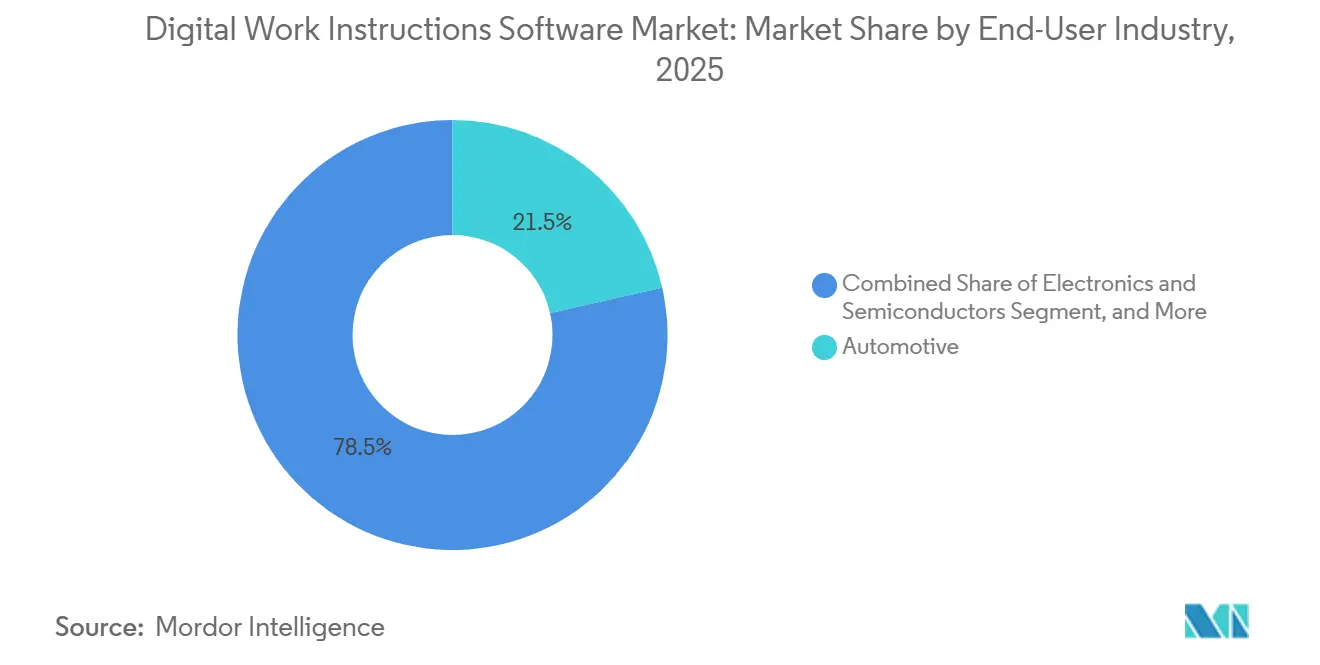
- エンドユーザー産業別では、自動車がデジタル作業指示ソフトウェア市場における2025年収益の21.47%を占め、電子機器・半導体は2031年にかけてCAGR 14.56%で拡大する見込みです。
- 配信デバイス別では、タブレットおよび産業用パネルPCが2025年収益の46.12%を占め、ウェアラブルおよびスマートグラスは2031年にかけてCAGR 16.12%で成長する見込みです。
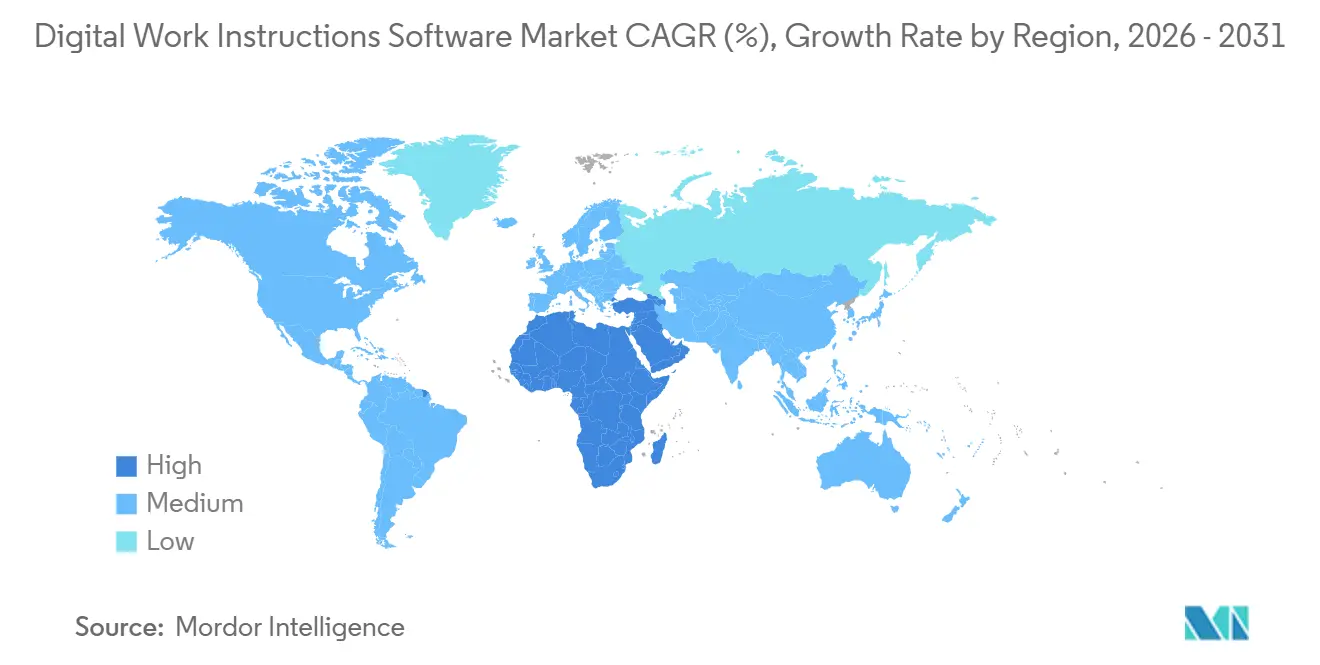
- 地域別では、北米が2025年収益の34.12%を占め、中東はデジタル作業指示ソフトウェア市場において2031年にかけてCAGR 14.68%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業のデジタル化とスマート製造の普及 | +2.8% | グローバル | 短期(2年以内) |
| 紙ベースおよび静的PDF手順書の代替 | +2.2% | グローバル(北米およびヨーロッパで深い浸透) | 中期(2〜4年) |
| 熟練労働者不足と現場オンボーディングの迅速化 | +1.8% | 北米、ヨーロッパアジア太平洋 | 中期(2〜4年) |
| トレーサビリティ、品質、および安全コンプライアンスへの要件の高まり | +1.5% | グローバル(北米およびAPACコアで高い強度) | 長期(4年以上) |
| レガシー文書を実行可能なワークフローに変換するAI支援 | +1.3% | グローバル | 中期(2〜4年) |
| 機械連携タスク実施と完了証明記録 | +1.0% | 北米およびヨーロッパ(APACへの波及あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業のデジタル化とスマート製造の普及
産業のデジタル化は、工場が運用データを日常業務に接続するにつれて、デジタル作業指示ソフトウェアへの需要を牽引しています。Rockwell Automationは2024年に、製造業者の95%がスマート製造技術を使用または評価中であり、2023年の84%から増加したと報告しました。同調査では、83%が業務に生成AIを導入する予定であることも明らかになりました。[1]Rockwell Automation、「製造業者の95%AIに投資し、不確実性を乗り越えスマート製造を加速」、Rockwell Automation、rockwellautomation.com これらの投資により、指示プラットフォームが必要とするクラウド接続性、IoTデータストリーム、およびワークフローシステムが確立されます。センサーネットワークとクラウド製造システムを持つ製造業者は、別のハードウェア層を追加することなくオペレーターガイダンスを追加できます。したがって、スマートファクトリープログラムが孤立したプロジェクトから標準化された運用慣行へと移行する際に、デジタル作業指示ソフトウェア市場は恩恵を受けることができます。
紙ベースおよび静的PDF手順書の代替
紙の指示書や静的なPDFは、現代の品質レビューで必要とされるオペレーターの識別情報、タイムスタンプ、または逸脱記録を提供しません。この制限は、顧客がサプライヤーに文書化されたプロセス能力を要求する場合により重要になります。現在のデジタル手順書は、完了した各ステップを記録し、プロセス改訂後もバージョン履歴を保持できます。また、経験豊富な従業員が退職し場合や、複数のシフトが同じ作業セルを使用する場合の混乱を軽減することもできます。これにより、工場のデジタル化への一般的な関心を超えた、紙のシステムを置き換える商業的な理由が生まれます。デジタル作業指示ソフトウェア市場は、トレーサブルな手順をサプライヤー資格認定とビジネス継続性の一部として扱う製造業者によって支えられています。
熟練労働者不足と現場オンボーディングの迅速化
労働力不足により、製造業者は個人の経験に頼るのではなく、運用知識をプロセスに組み込むよう迫られています。全米製造業者協会は2025年に、米国が2033年までに190万人の製造業労働者不足に直面する可能性があり、予測される380万件の求人のほぼ半数が未充足のままになると述べました。[2]全米製造業者協会、「2025年の製造業労働力の現状」、全米製造業者協会、nam.org 世界経済フォーラムは2025年に、企業の74%が熟練労働者不足に直面していると報告しました。また、94%がスマート製造の普及拡大を通じて労働者を採用または再配置することを期待していることも明らかになりました。ガイド付きマルチメディア手順書は、新しいオペレーターが非公式なコーチングへの依存を減らしながら、複雑で変動する作業を実行するのに役立ちます。デジタル作業指示ソフトウェア市場は、生産知識の保持が離職による混乱を軽減する場所で関連性を高めます。
トレーサビリティ、品質、および安全コンプライアンスへの要件の高まり
トレーサビリティ要件は、定期的な文書から生産中に作成される継続的な記録へと移行しています。ANSI/ISA 95.00.01-2025は、企業システムと制御システム間の構造化されたリンクを強化し、ERP、MES、および製造現場間の信頼性の高いデータ交換の必要性を支援します。規制された製造業では、電子記録と電子署名がFDA 21 CFR Part 11の要件を満たすために重要です。ISO 9001:2015およびIATF 16949も、使用時点で現在の作業指示書にアクセスできることを要求しています。デジタル手順書は、すべてのステプに対して作業者に帰属する記録を提供できますが、紙のプロセスでは多くの施設にわたって一貫して提供することはできません。これにより、頻繁な監査を管理する航空宇宙、自動車、製薬、およびその他の製造業者にとって、デジタル作業指示ソフトウェア市場の価値が高まります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーERP、MES、SCADA、およびPLC環境にわたる統合の複雑さ | -2.1% | グローバル(レガシーが多い北米およびヨーロッパで最も深刻) | 長期(4年以上) |
| 初期導入および検証コストの高さ | -1.7% | グローバル(特にアジア太平洋および南米のSME) | 中期(2〜4年) |
| 労働者の受容性、プライバシー、および労使関係上の懸念 | -0.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| 過酷な施設における接続性、デバイスの耐久性、およびオフライン実行の制約 | -0.6% | APACコア(中東およびアフリカへの波及あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーERP、MES、SCADA、およびPLC環境にわたる統合の複雑さ
多くの工場がデータを容易に交換するよう設計されていないテクノロジースタックを使用しているため、統合は最も根強い障壁であり続けています。作業指示書、部品表記録、および機械状態信号は、多くの場合、別々の独自システムに存在します。それらを接続するには、カスタムミドルウェアと、オペレーターが製造現場で価値を実感するまでに数ヶ月の作業が必要になる場合があります。ANSI/ISA 95.00.01-2025は、企業から制御システムへの統合のための共通フレームワークを提供していますが、多くの施設は依然としてカスタムコネクターに依存しています。これらのコネクターは、ソフトウェアの更新後に修正が必要になる場合があり、運用の複雑さが増します。デジタル作業指示ソフトウェア市場は、専任の運用技術統合チームを持たない中規模製造業者の間では、即時の機会が限られています。
初期導入および検証コストの高さ
導入コストはソフトウェアライセンスを超えて拡大します。企業はコンテンツを移行し、デバイスを提供し、プロセスを検証し、管理者をトレーニングする必要があるためです。FDA規制下の製造業者は、21 CFR Part 11に基づいてプラットフォームを検証するために、6〜12ヶ月の文書化されたテストが必要になる場合があります。これにより、購入者が運用上の価値を実現できるまでの期間が長くなり、プロジェクトの初期段階に財務的なリスクが集中します。クラウドサブスクリプションとオペレーターごとの価格設定により、小規模組織の初期ソフトウェアコミットメントを削減できます。ただし、レガシー文書を廃止したり、新しい品質ルーティンを確立したりするために必要な作業は排除されません。したがって、デジタル作業指示ソフトウェア市場は、コストに敏感なSMEに対して、コンテンツ移行から持続的な現場使用への明確な道筋を示す必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアがコアプラットフォーム層として主導ソフトウェアは、デジタル作業指示市場における2025年収益の78.27%を占め、オペレーターガイダンスプラットフォーム全体にわたるオーサリング、バージョン管理、分析、およびリアルタイム配信の重要性を反映しています。プラットフォームライセンスは、専門家の労力を必要とし請求時間とともに増加する傾向がある導入・カスタマイズサービスとは異なり、使用量に比例してコストが上昇することなく、より大きなユーザーグループをサポートできます。製造業者はソフトウェア層を使用して、指示書を作成し、改訂を管理し、承認されたコンテンツをオペレーターに提示し、共通環境から複数の施設にわたって手順を管理します。サービスは、レガシーシステム、規制されたプロセス、および詳細な検証要件が追加の技術的作業を生み出す場合に重要であり続けますが、プラットフォームの継続的な運用上の役割を置き換えるものではありません。したがって、コンポーネント構造はプラットフォーム主導のままであり、ソフトウェアが購入者に主要な価値を提供し、切り離されたファイル、紙ベースの手順書、および非公式な運用知識を置き換えます。
ソフトウェアは、サプライヤーがAI対応オーサリングを拡張し、エンタープライズ顧客が複数拠点の活動を共通のSaaS契約に統合するにつれて、2031年にかけてCAGR 12.64%で成長する見込みです。Siemensは2025に、Opcenter生産環境においてインテリジェントなAI搭載作業指示書について説明し、Rockwell AutomationはPlexビジネスを通じてAI駆動の作業指示書を発表しました。これらのアプローチは、AI機能をカスタムサービスエンゲージメントとしてのみ扱うのではなく、製品環境内に配置します。Dozukiは、2025年に前年比724%多くの文書をAIスイートがデジタル化し、25万件以上の新しいガイドと270万件の追跡された作業指示書を達成したと述べました。デジタル作業指示ソフトウェア産業において、これにより顧客は手動オーサリングを削減し、更新に対するより一貫した管理を維持しながら、使用可能なコンテンツライブラリを拡張できます。[3]Dozuki、「Dozukiが記録的な2025年を発表」、Dozuki、dozuki.com


展開形態別:
クラウドが集中的な手順ガバナンスを支援クラウドベースの展開は2025年収益の65.79%を占め、製造業者が中央環境から承認されたコンテンツを管理できるため、デジタル作業指示ソフトウェア市場をリードしています。プロセスが変更されると、プラットフォームは改訂された指示書を複数の施設やシフトに一度に配信でき、改訂後もローカルファイルが使用され続けるリスクを軽減します。クラウド環境はまた、コンテンツ承認、アクセス制御、パフォーマンスレビュー、および受託製造関係の管理のための共通基盤をチームに提供します。ハイブリッド展開は、信頼性の低い接続性やデータ居住条件が完全なクラウドベースの運用モデルを妨げる場合に引き続き関連性があります。オンプレミスシステムは、ホスティングルールや認証要件が外部データストレージを制限する防衛、航空宇宙、および厳しく規制された製薬サイトに引き続き対応しています。
クラウド展開は、集中型パブリケーションがプロセスエンジニア向けのノーコードツールもサポートするため、展開モデルの中で最も速い速度で、2031年にかけてCAGR 13.02%で成長する見込みです。Dozukiは2025年にフランクフルト、パリ、シンガポール、および東京にプライマリまたはバックアップデータセンターを開設し、クラウド管理が好まれる場合でもデータ居住が顧客の決定に影響を与える可能性があることを示しました。Tulipは、過去2年間で生成AI機能の顧客採用が364%成長し、自動化採用が519%成長したと報告し、クラウドプラットフォームが新たに利用可能な機能の使用を加速できることを示しています。デジタル作業指示ソフトウェア市場は、承認された機能とコンテンツの更新が個別のローカルインストールなしにエンタープライズ全体のユーザーに届く場合に恩恵を受けます。ベンダーは依然として、個々の工場のデバイス接続性、規制検証、およびローカルホスティング要件に対応する必要があります。
組織規模別:
大企業が支出をリードし、SMEが拡大大企業は2025年収の72.07%を占め、デジタル作業指示ソフトウェア市場でリードポジションを占めています。これは、より大きなテクノロジー予算、より広い複数拠点のフットプリント、および複雑な統合を管理できる内部チームを持っているためです。指示プラットフォームをMES、ERP、および品質システムと接続し、それらのプラットフォームを日常の生産業務に深く組み込むことができます。手順コンテンツが運用モデルの一部になると、これらの接続により切り替えコストが上昇し、より長いベンダー関係をサポートできます。大規模組織はまた、製品、工場、およびシフト全体でより多くのバリエーションを管理しており、集中管理されたコンテンツと繰り返し可能なタスク実行の価値が高まります。単一のエンタープライズプログラムが複数の施設にわたってライセンス、分析、コンテンツガバナンス、および統合作業をまとめることができるため、その支出は引き続き重要です。
SMEは、段階的なサブスクリプション、オペレーターごとの価格設定、迅速な展開パッケージ、および事前構築されたテンプレートが参障壁を下げるにつれて、組織規模別で最高の速度で、2031年にかけてCAGR 14.23%を記録する見込みです。これらのオプションにより、大規模な初期資本承認の必要性を減らすことができますが、移行、トレーニング、およびプロセスオーナーシップには依然として内部コミットメントが必要です。世界経済フォーラムは、調査対象企業の94%が2025年にスマート製造の普及拡大を通じて労働者を採用または再配置することを期待していることを明らかにしました。これは、経験豊富なオペレーターの離職が、大規模な製造業者よりも総労働力知識のより大きな割合に影響を与える可能性があるため、中小企業にとって重要です。デジタル作業指示ソフトウェア産業は、より管理された手順ガバナンスを必要とする自動車および電子機器のバリューチェーンに参入する東南アジア、北アフリカ、および東ヨーロッパのSMEサプライヤーの間で拡大できます。
アプリケーション別:
組立がリードし、安全・コンプライアンスが最速成長組立・生産・ライン操業は2025年のアプリケーション収益の22.34%を占め、デジタル作業指示ソフトウェア市場で最大のシェアを持っています。これらの活動がスループット、製品品質、およびライン切り替えの信頼性に直接影響するためです。オペレーターは、変化する生産スケジュールに対応するバリアント固有のシーケンスと、作業中に見えるままの品質チェックポイントを必要とします。ステップロック、メディアリッチな指示書、およびデジタル承認により、繰り返しまたは大量のタスク中にこの制御を提供できます。標準作業手順書および標準作業、検査および品質保証、設備セットアップおよび切り替え、保守、およびオペレーターケアは、作業の瞬間に承認されたシーケンスを提示するという同じコア能力に依存しています。ユースケースの範囲は、アプリケーションが組立を超えて、一貫性ガイダンス、および完了の証拠が運用上重要なあらゆるタスクに拡張されることを示しています。
安全・ロックアウト/タグアウト・コンプライアンスは、雇用主が危険エネルギー手順が遵守されたというより強力な証拠を求めるにつれて、最速のアプリケーション速度で、2031年にかけてCAGR 15.27%で成長する見込みです。OSHAは、29 CFR 1910.147に基づく危険エネルギー制御違反を頻繁に引用される基準の一つとして挙げています。デジタルタイムスタンプと作業者帰属により、紙の許可システムが一貫して提供できない完了記録を提供できます。一方、ISO 45001およびOSHA要件は、使用時点での現在の手順の必要性を強化します。Dozukiは2025年にVector Solutionsと提携し、OSHA、NFPA、およびANSI準拠のトレーニングコンテンツとデジタル作業指示書の配信を組み合わせました。デジタル作業指示ソフトウェア市場には明確なコンプライアンスユースケースがあります:組織は安全手順と文書化されたタスク完了のより信頼性の高い証拠を必要としています。
エンドユーザー産業別:
自動車がリードし、電子機器が精需要を高める自動車は2025年のエンドユーザー収益の21.47%を占め、デジタル作業指示ソフトウェア市場で最大のポジションを維持しています。このセクターが標準化されたステーションレベルの作業と詳細な品質規律に依存しているためです。電気自動車のバッテリー組立は、プロセスのばらつきが深刻な生産上の影響をもたらす可能性があるトルク適用、接着剤ディスペンシング、および熱管理を含む繊細なタスクを追加します。自動車サプライヤーはまた、生産中に指定された手順が遵守されたという証拠を要求する可能性がある顧客品質要件に直面しています。産業機械および設備は、セットアップと複雑な構成に関する他のニーズを生み出し、製薬、化学、食品・飲料、エネルギー、ユーティリティ、および物流はそれぞれ独自のコンプライアンスまたは知識移転ニーズを追加します。共通の要因は、異なる規制フレームワークと生産環境にもかかわらず、承認された運用知識を労働者がタスクを実行する場所に直接配置する必要性です。
電子機器・半導体は、先進的なチップおよびパッケーング施設がオペレーターの逸脱に対して非常に少ない許容範囲しか許さないため、最速のエンドユーザー速度で、2031年にかけてCAGR 14.56%で成長する見込みです。規定された手順からの逸脱はウェーハロット全体に影響を与える可能性があり、制御されたガイダンスと詳細な実行記録の必要性を強化します。Samsung Electronicsは2026年3月に、品質管理、生産、および物流全体にAIエージェントを配置し、2030年までにグローバル製造業務をAI駆動の工場に移行する計画を発表しました。[4]Samsung Electronics、「Samsung Electronicsが2030年までにグローバル製造をAI駆動の工場に移行する戦略を発表」、Samsung Mobile Press、samsungmobilepress.com この発表は、高精度製造環境で進行中の運用変革の規模を示しています。デジタル作業指示ソフトウェア市場は、複雑な手順、急速なプロセス変更、および厳格な欠陥要件がすべて機械連携ガイダンスの価値を高めるため、この垂直市場に関連しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
配信デバイス別:
タブレットが確立された地位を維持し、ウェアラブルが急成長タブレットおよび産業用パネルPCは2025年の配信デバイス収益の46.12%を占め、デジタル作業指示ソフトウェア市場における広範な導入実績と、既存の産業用ハードウェア購買慣行との整合性を反映しています。堅牢なタブレットは、作業ステーションでリッチメディアを表示し、入力をキャプチし、品質確認をサポートできます。一方、スマートフォンは物流・倉庫業務のモバイルワーカーに対応できます。私物デバイス持ち込みポリシーは、管理とセキュリティの慣行が許す場合に、スマートフォンの使用をさらにサポートできます。デスクトップおよびウェブインターフェースは、ウェアラブルが汚染や静電気放電の懸念を生じさせる可能性があるクリーンルーム半導体設定を含む固定ワークステーションに引き続き適しています。既存のデバイスミックスは、すべての生産タスクに対する単一のハードウェア選択ではなく、異なる作業エリアの実際の要求を反映しています。
ウェアラブルおよびスマートグラスは、ハイミックスおよび複雑な組立作業中にハンズフリーガイダンスを提供できるため、配信デバイスの中で最も速い速度で、2031年にかけてCAGR 16.12%で拡大する見込みです。タブレットは、オペレーターが作業エリアから道具を置いたり目を離したりしてスクリーンを使用する必要がある場合に、タスクを中断する可能性があります。EON Realityは2026年6月に、Meta Ray-Ban Displayスマートグス向けにField IQを発売し、ステップバイステップのガイダンス、写真検証、およびリアルタイム監査証跡を提供しました。これは、実験的なスマートアイウェアから、タスクサポートと監査証拠を組み合わせた生産指向のガイダンスアプリケーションへの移行を反映しています。デジタル作業指示ソフトウェア市場は、ハンズフリー配信がオペレーターの作業を妨げることなくコンプライアンスとタスクフローを改善する場合に恩恵を受けることができます。
地域分析
北米デジタル作業指示ソフトウェア市場
北米は2025年の収益の34.12%を占め、デジタル作業指示ソフトウェア市場において最大の地域貢献者となっています。米国は自動車、航空宇宙、契約電子機器、および品質・安全手順への強い注力を通じて需要を支えており、OSHA(労働安全衛生局)の執行強化が文書化された安全実行の重要性を高めています。カナダとメキシコも地域需要に貢献しており、メキシコは関税条件に対応して自動車メーカーがサプライチェーンを再編する中、ニアショアリングの恩恵を受けています。こうした状況は、地域業務全体で標準化された手順を必要とする工場を増加させ、ベンダーに接続すべき大規模な既存運用システムの基盤を提供します。この地域は成熟しているものの、旧来の技術システムが一部の購入者にとって統合を困難にする場合があります。
欧州デジタル作業指示ソフトウェア市場
欧州は第2位の地域であり、ドイツは自動車サプライヤー基盤の重要性から際立っており、規制された製造業が医薬品生産および食品加工における導入を後押ししています。製造業者は詳細な品質文書を管理し、現行の指示を作業者がアクセスできる状態に保つ必要があり、購入者はデータ管理とホスティング場所により大きな重点を置く場合があります。Dozukiの2025年のフランクフルトおよびパリへの事業拡大は、サプライヤーがこれらの要件に対応していることを示しています。デジタル作業指示ソフトウェア市場において、地域の成長はコンプライアンステンプレート、現地サポート、および既存の生産システムとの統合を組み合わせることにかかっています。
中東・アフリカ、アジア太平洋、南米デジタル作業指示ソフトウェア市場
中東は2031年までに14.68%のCAGRで成長すると予測されており、地域別で最も高い成長率となっています。Rockwell Automationは2025年に、アラブ首長国連邦およびサウジアラビアの製造業者の98%が生成AIを使用または導入を計画していると報告しており、これは新たな産業施設におけるデジタルファーストの運用アーキテクチャを示しています。アジア太平洋地域は多様性に富んでおり、日本の自動車・電子機器サプライチェーン、中国の製造規模、インドの拡大するスマートフォンおよび半導体組立能力、韓国の半導体工場が存在します。南米ではブラジルの自動車セクターおよびアルゼンチンの農業・産業基盤における初期のユースケースがあり、アフリカは外国製造投資の増加にもかかわらず、より初期の導入段階にどまっています。これらの地域全体において、デジタル作業指示ソフトウェア市場は、新たな施設が紙ベースの慣行が深く定着する前に標準化されたデジタル手順を採用する場所で成長が見込まれます。

競合環境
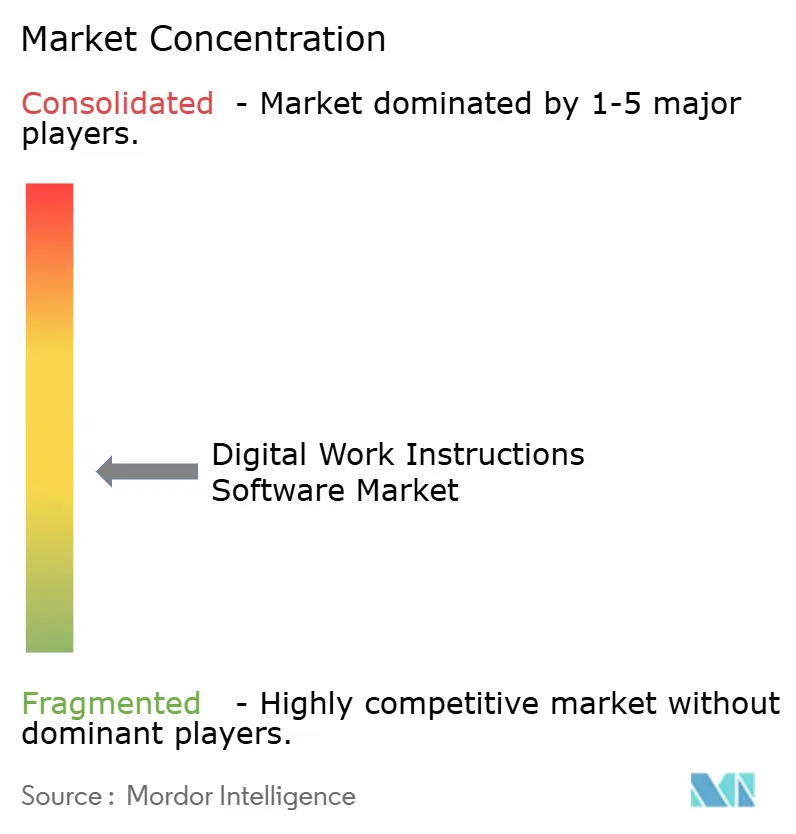
デジタル作業指示ソフトウェア市場は適度に断片化されており、産業オートメーションおよびエンタープライズソフトウェアプロバイダーが専門的なコネクテッドワーカーベンダーと競合しています。Siemens、Honeywell、およびSAPは、既存の顧客関係と統合の深さを更新時に活用しながら、より広範なMES、ERP、および品質管理環境内に指示機能を組み込むことができます。Tulip Interfaces、Dozuki、およびAugmentirは、運用チームにアピールするシンプルなインターフェース、より速いAI支援オーサリング、および柔軟な展開オプションを提供することで競合しています。購入者は、既存のシステム、内部スキル、および緊急性に基づいて、統合スイートまたは専門製品を選択できます。したがって、この分野は一つの均一なサプライヤーモデルではなく、採用への複数のルートを提供しています。
指示プラットフォームがERP、MES、制御、および品質システムと情報を交換する必要がり、ANSI/ISA 95.00.01-2025が企業と制御システムの統合に対応しているため、統合能力はますます重要になっています。CAI SoftwareはParsableを2024年9月に買収し、1,000以上のサイトレベルの展開を持つコネクテッドワーカープラットフォームを産業技術ポートフォリオに組み込みました。MasterControlは2025年3月にQualerを買収し、ライフサイエンスプラットフォームを拡張して実験室資産管理を含めました。これらの取引は、サプライヤーが品質、実行、および資産管理能力の範囲を拡大していることを示しています。
コストと統合の複雑さが従業員500人未満の企業での展開を依然として妨げる可能性があるため、中堅市場およびSME顧客は重要な機会であり続けています。東南アジア、中東、および北アフリカも、産業政策がデジタル製造を支援しているがベンダーの浸透が限られている場所で関連性があります。一方、手順完了データを品質予測ツールと組み合わせて、欠陥が現れる前に逸脱を特定することができます。Tulipは2026年1月にMitsubishi Electricを戦略的投資家として、シリーズDで1.20 ビリオン 米ドルの資金調達を確保し、13 ビリオン 米ドルの評価額を報告しました。[5]Tulip Interfaces、「TulipがシリーズDで1.20 ビリオン 米ドルを確保し、現場労働者にAIを提供」、Tulip Interfaces、tulip.co 同社は、この資金調達がグローバル製造チャネルの拡大を支援すると述べ、ServiceNowは2026年4月にIndustrial Connected Workforceを発売し、ワークフロープラットフォームを製造現場の実行に拡張しました。これらの行動は、製造専門家と広範なエンタープライズソフトウェアプロバイダーの両方からの競争圧力を高めています。
デジタル作業指示ソフトウェア産業リーダー
Siemens AG
PTC Inc.
Tulip Interfaces, Inc.
Dozuki, Inc.
Honeywell International Inc.
- *免責事項:主要選手の並び順不同
デジタル作業指示ソフトウェア市場
- Siemens AG
- PTC Inc.
- Tulip Interfaces, Inc.
- Dozuki, Inc.
- Honeywell International Inc.
- Augmentir, Inc.
- ABB Ltd.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Dassault Systèmes SE
- SAP SE
- Microsoft Corporation
- Hexagon AB
- SwipeGuide B.V.
- Visual Knowledge Share Ltd.
- Zaptic Ltd.
- Operations1 GmbH
- iBASEt, Inc.
- MasterControl, Inc.
- EASE, Inc.
- VKS Solutions Inc.
- Parsable, Inc.
- L&T Technology Services Limited
- Yokogawa Electric Corporation
- Mitsubishi Electric Corporation

Recent Industry Developments in デジタル作業指示ソフトウェア市場
- 2026年6月:EON Realityは、EON AI Venturesとともに、Meta Ray-Ban Displayスマートグラスを通じて提供される産業現場労働者向けAIコパイロット「Field IQ」を発売しました。Field IQは、ハンズフリーのステップバイステップの手順ガイダンス、AI駆動の写真検証、およびリアルタイム監査証跡を提供しました。このプラットフォームは2026年6月に10社のアンカー産業企業の初期コホートによる限定パイロット提供を開始し、石油・ガス、製造、航空宇宙、および建設アプリケーションにおけるAI拡張ウェアラブルガイダンスの商業展開を示しました。
- 2026年4月:ServiceNowは2026年4月20日にハノーバーメッセでIndustrial Connected Workforceを発売しました。これは、標準作業手順書をガイド付きステップバイステップタスクにデジタル化し、役割と場所によって作業を割り当て、必要な時点でコンテキスト知識を提供するAI搭載プラットフォームです。品質エンジニアもAI搭載の根本原因分析機能を獲得しました。この発売により、年間850億件以上のワークフローを処理するServiceNowのワークフロープラットフォームが製造現場の運用実行に拡張され、水平型エンタープライズSaaSプロバイダーによるデジタル作業指示セグメントへの主要参入を示しました。
- 2026年4月:Tulip Interfacesはハノーバーメッセ2026で、4つのAIネイティブステーションにわたって完全にシミュレートされたトラック工場を実演し、人間中心のAI製造プラットフォームを披露しました。プロセス文書と製造現場レイアウトを取り込んで生産システムを反復的に設計・改良するTulipのOperations AIエージェントが実演の中心であり、エージェント型AIが概念から展開可能な製造現場アーキテクチャへと移行していることを示しました。
- 2026年3月:Tulip InterfacesはNVIDIA GTC 2026でFactory Playbackを発表しました。これはNVIDIA AIおよびCosmos Reason視覚言語モデルを搭載しています。Factory Playbackは、機械テレメトリ、オペレーターワークフロー、品質イベント、およびビデオを統一された運用タイムラインに同期させることで、工場の操業を発生時のまま再構築・再生します。これにより、製造業者はビデオレベルの精度で生産逸脱を根本原因まで追跡でき、デジタル作業指示プラットフォームの監査証跡機能を直接拡張します。


グローバルデジタル作業指示ソフトウェア市場レポートの範囲
デジタル作業指示ソフトウェア市場は、組織がデジタル形式でインタラクティブな作業指示書と準化された作業手順書を開発、管理、配信、および更新できるソフトウェアソリューションを包含しています。これらのソリューションは、コンピューター、タブレット、モバイルデバイス、およびウェアラブル技術全体でアクセス可能なテキスト、画像、ビデオ、図、およびその他のマルチメディアコンテンツを通じてステップバイステップのガイダンスを提供します。デジタル作業指示ソフトウェアにより、組織は製造、保守、倉庫業務、および組立業務全体でプロセスの一貫性を高め、従業員トレーニングを迅速化し、運用エラーを最小化し、規制コンプライアンスを維持し、継続的改善イニシアチブをサポートできます。
デジタル作業指示ソフトウェア市場レポートは、コンポーネント(ソフトウェア、およびサービス)、展開形態(クラウドベース、ハイブリッド、およびオンプレミス)、組織規模(大企業、および中小企業)、アプリケーション(標準作業手順書および標準作業、組立・生産・ライン操業、検査および品質保証、設備セットアップおよび切り替え、保守およびオペレーターケ、安全・ロックアウト/タグアウト・コンプライアンス、およびその他のアプリケーション)、エンドユーザー産業(自動車、電子機器・半導体、産業機械・設備、製薬・ライフサイエンス、化学、食品・飲料、エネルギー・ユーティリティ、物流・倉庫・流通、およびその他のエンドユーザー産業〔鉱業・金属、建設・フィールド業務、航空宇宙・防衛〕)、配信デバイス(タブレットおよび産業用パネルPC、スマートフォン、デスクトップおよびウェブインターフェース、ウェアラブルおよびスマートグラス、およびその他の配信デバイス)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 大企業 |
| 中小業 |
| 標準作業手順書および標準作業 |
| 組立・生産・ライン操業 |
| 検査および品質保証 |
| 設備セットアップおよび切り替え |
| 保守およびオペレーターケア |
| 安全・ロックアウト/タグアウト・コンプライアンス |
| その他のアプリケーション |
| 自動車 |
| 電子機器・半導体 |
| 産業機械・設備 |
| 製薬・ライフサイエンス |
| 化学 |
| 食品・飲料 |
| エネルギー・ユーティリティ |
| 物流・倉庫・流通 |
| その他のエンドユーザー産業(鉱業・金属、建設・フィールド業務、航空宇宙・防衛) |
| タブレットおよび産業用パネルPC |
| スマートフォン |
| デスクトップおよびウェブインターフェース |
| ウェアラブルおよびスマートグラス |
| その他の配信デバイス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開形態別 | クラウドベース | |
| ハイブリッド | ||
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小業 | ||
| アプリケーション別 | 標準作業手順書および標準作業 | |
| 組立・生産・ライン操業 | ||
| 検査および品質保証 | ||
| 設備セットアップおよび切り替え | ||
| 保守およびオペレーターケア | ||
| 安全・ロックアウト/タグアウト・コンプライアンス | ||
| その他のアプリケーション | ||
| エンドユーザー産業別 | 自動車 | |
| 電子機器・半導体 | ||
| 産業機械・設備 | ||
| 製薬・ライフサイエンス | ||
| 化学 | ||
| 食品・飲料 | ||
| エネルギー・ユーティリティ | ||
| 物流・倉庫・流通 | ||
| その他のエンドユーザー産業(鉱業・金属、建設・フィールド業務、航空宇宙・防衛) | ||
| 配信デバイス別 | タブレットおよび産業用パネルPC | |
| スマートフォン | ||
| デスクトップおよびウェブインターフェース | ||
| ウェアラブルおよびスマートグラス | ||
| その他の配信デバイス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
デジタル作業指示ソフトウェア市場の規模はどのくらいですか?
デジタル作業指ソフトウェア市場規模は、2025年の0.97 ビリオン 米ドル、2026年の1.12 ビリオン 米ドルから、2031年までに1.98 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 12.07%を記録すると予測されます。
デジタル作業指示プラットフォームの採用を促進しているものは何ですか?
製造業者は、トレーサビリティの向上、オンボーディングの迅速化、製品切り替えの管理、および品質・安全要件のサポートのために紙の手順書を置き換えています。
どの展開モデルが需要をリードしていますか?
クラウドベースの展開は2025年収益の65.79%を占め、拠点全体での集中型コンテンツガバナンスをサポートするため、2031年にかけてCAGR 13.02%で拡大する見込みです。
どのエンドユーザーが最も速く拡大していますか?
電子機器・半導体は、精密組立とチップパッケージングが厳密に管理された手順を必要とするため、2031年にかけてCAGR 14.56%で成長する見込みです。
ウェアラブルデバイスが工場業務でより関連性を持つようになっているのはなぜですか?
ウェアラブルおよびスマートグラは、複雑な作業にハンズフリーガイダンスを提供できるため、2031年にかけてCAGR 16.12%で成長する見込みです。
新規展開の主な課題は何ですか?
レガシーERP、MES、SCADA、およびPLCシステムとプラットフォームを接続するには、カスタムミドルウェア、長期にわたる導入作業、および専門的な技術リソースが必要になる場合があります。
最終更新日:



