
Tamaño y Participación del Mercado de Software de Instrucciones de Trabajo Digital
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.98 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.07 % |
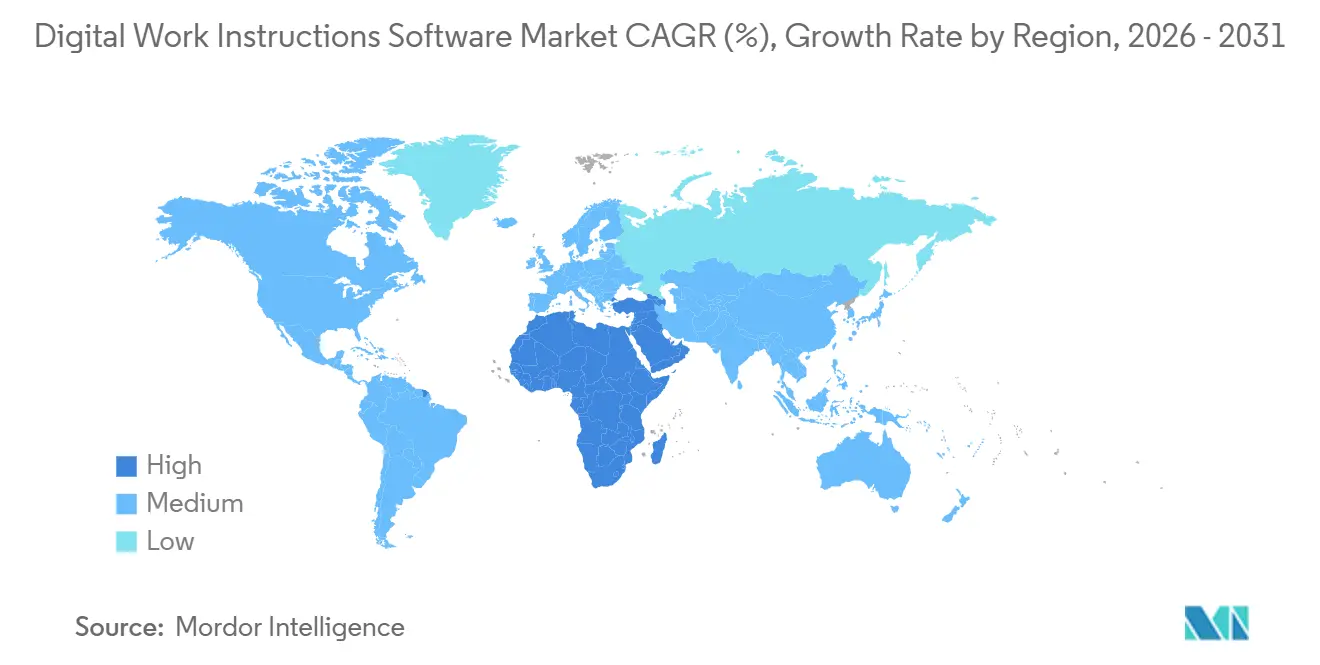
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
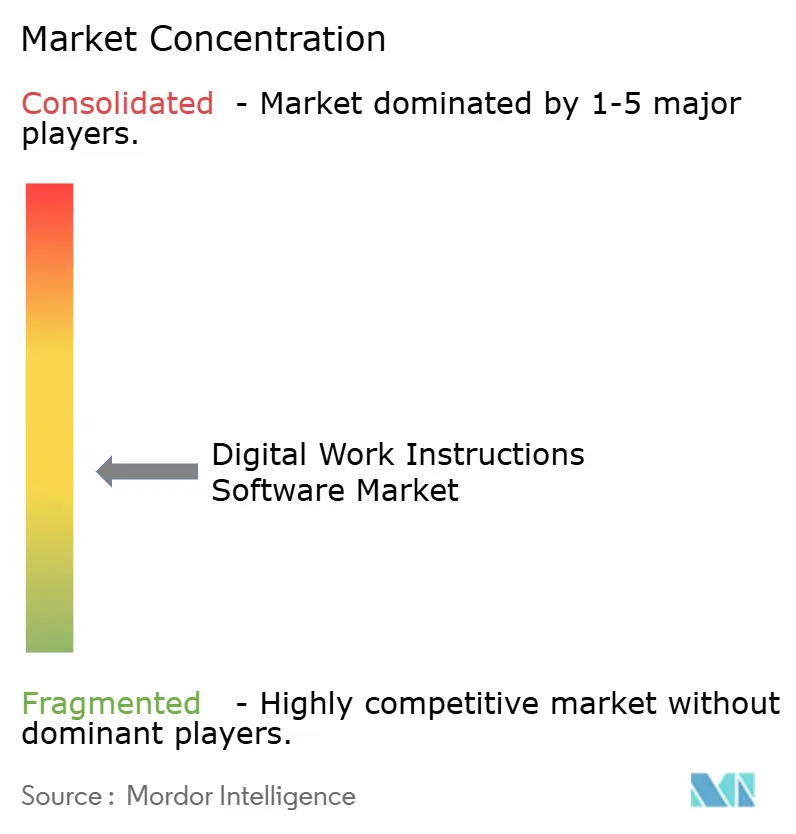
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Software de Instrucciones de Trabajo Digital por Mordor Intelligence
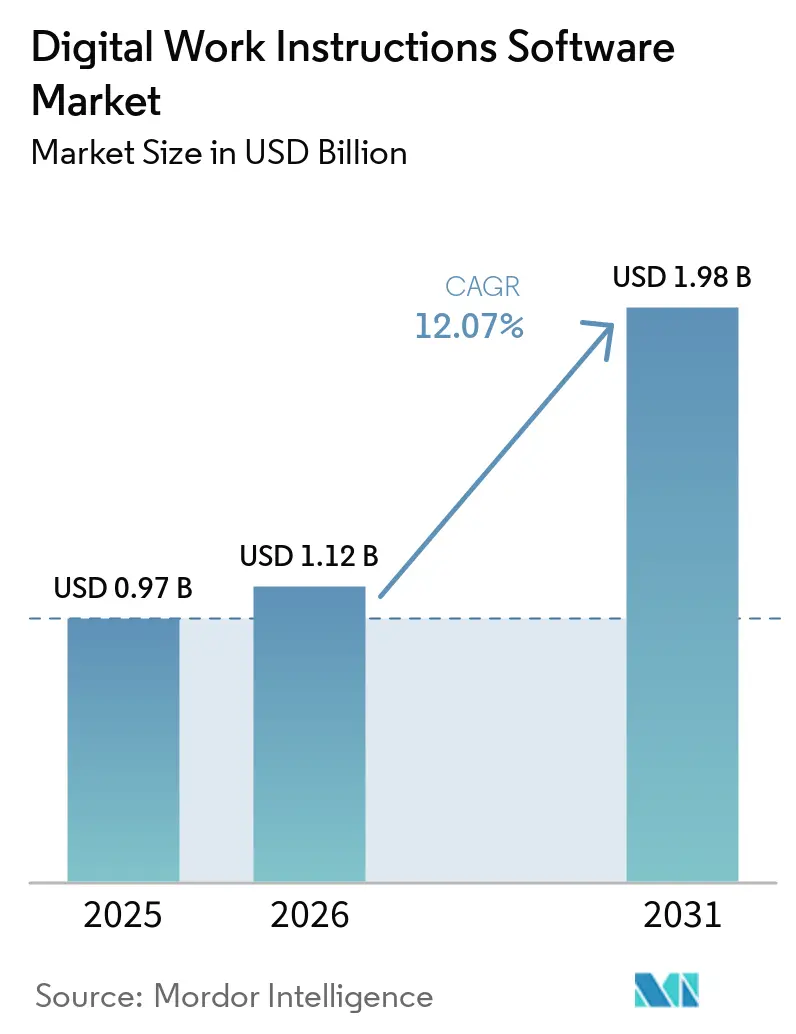
Se proyecta que el tamaño del mercado de software de instrucciones de trabajo digital se expanda desde 0,97 mil millones de USD en 2025 y 1,12 mil millones de USD en 2026 hasta 1,98 mil millones de USD en 2031, registrando una CAGR del 12,07% entre 2026 y 2031. La digitalización industrial está alejando a los fabricantes de los procedimientos en papel y los archivos PDF estáticos hacia flujos de trabajo guiados que conectan a los operadores con los sistemas de producción. Las auditorías de calidad más estrictas, los cambios de producto más rápidos y la escasez de trabajadores calificados están haciendo que la ejecución verificada de tareas sea más importante en las fábricas. La inteligencia artificial generativa puede acortar el trabajo de implementación al convertir procedimientos heredados, demostraciones en video y archivos CAD 3D en secuencias de instrucciones utilizables. Esto brinda a los proveedores una apertura más allá de los primeros adoptantes de tecnología, especialmente donde los fabricantes ya operan sistemas de nube, IoT o de ejecución de manufactura. En el mercado de software de instrucciones de trabajo digital, los proveedores compiten en integración de plataformas, creación de contenido más sencilla y la capacidad de gestionar procedimientos en varios sitios.
Conclusiones Clave del Informe
- Por componente, el software representó el 78,27% de los ingresos de 2025 en el mercado de software de instrucciones de trabajo digital y se proyecta que se expanda a una CAGR del 12,64% hasta 2031.
- Por implementación, las plataformas basadas en la nube representaron el 65,79% de los ingresos de 2025 y se proyecta que se expandan a una CAGR del 13,02% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 72,07% de los ingresos de 2025, mientras que se proyecta que las pymes registren la CAGR más alta del 14,23% hasta 2031 en el mercado de software de instrucciones de trabajo digital.
- Por aplicación, el ensamblaje, la producción y las operaciones de línea representaron el 22,34% de los ingresos de 2025, mientras que se proyecta que la seguridad, el bloqueo/etiquetado y el cumplimiento normativo crezcan a una CAGR del 15,27% hasta 2031.
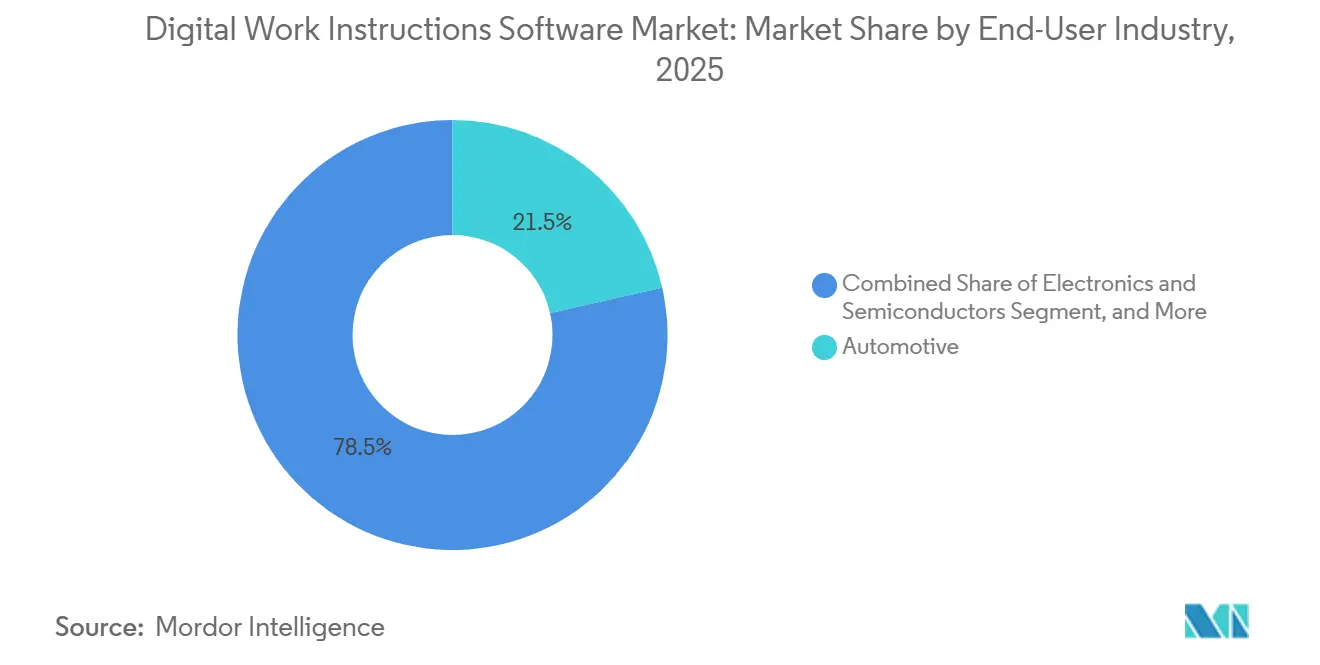
- Por industria de usuario final, el sector automotriz representó el 21,47% de los ingresos de 2025 en el mercado de software de instrucciones de trabajo digital, mientras que se proyecta que la electrónica y los semiconductores se expandan a una CAGR del 14,56% hasta 2031.
- Por dispositivo de entrega, las tabletas y los PC de panel industrial representaron el 46,12% de los ingresos de 2025, mientras que se proyecta que los dispositivos portátiles y las gafas inteligentes crezcan a una CAGR del 16,12% hasta 2031.
- Por geografía, América del Norte representó el 34,12% de los ingresos de 2025, mientras que se proyecta que Oriente Medio crezca a una CAGR del 14,68% hasta 2031 en el mercado de software de instrucciones de trabajo digital.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Digitalización Industrial y Adopción de la Manufactura Inteligente | +2.8% | Global | Corto plazo (≤ 2 años) |
| Sustitución de Procedimientos en Papel y PDF Estáticos | +2.2% | Global, con fuerte tracción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada y Incorporación Más Rápida del Personal de Primera Línea | +1.8% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Trazabilidad, Calidad y Cumplimiento de Seguridad | +1.5% | Global, con mayor intensidad en América del Norte y el núcleo de APAC | Largo plazo (≥ 4 años) |
| Conversión Asistida por IA de Documentos Heredados en Flujos de Trabajo Ejecutables | +1.3% | Global | Mediano plazo (2-4 años) |
| Aplicación de Tareas Vinculadas a Máquinas y Registros de Prueba de Finalización | +1.0% | América del Norte y Europa, con expansión hacia APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Digitalización Industrial y Adopción de la Manufactura Inteligente
La digitalización industrial está impulsando la demanda de software de instrucciones de trabajo digital a medida que las fábricas conectan los datos operativos con el trabajo diario. Rockwell Automation informó en 2024 que el 95% de los fabricantes estaban utilizando o evaluando tecnologías de manufactura inteligente, frente al 84% en 2023. La misma investigación encontró que el 83% esperaba implementar inteligencia artificial generativa en sus operaciones.[1]Rockwell Automation, "El noventa y cinco por ciento de los fabricantes están invirtiendo en IA para navegar la incertidumbre y acelerar la manufactura inteligente," Rockwell Automation, rockwellautomation.com Estas inversiones establecen la conectividad en la nube, los flujos de datos IoT y los sistemas de flujo de trabajo que las plataformas de instrucciones necesitan. Un fabricante con redes de sensores y sistemas de manufactura en la nube puede agregar orientación para operadores sin instalar otra capa de hardware. El mercado de software de instrucciones de trabajo digital puede, por lo tanto, beneficiarse cuando los programas de fábrica inteligente pasan de proyectos aislados a prácticas operativas estandarizadas.
Sustitución de Procedimientos en Papel y PDF Estáticos
Las instrucciones en papel y los PDF estáticos no proporcionan la identidad del operador, las marcas de tiempo ni los registros de desviaciones necesarios durante las revisiones de calidad modernas. Esa limitación se vuelve más significativa cuando los clientes requieren capacidad de proceso documentada de los proveedores. Un procedimiento digital actualizado puede registrar cada paso completado y conservar un historial de versiones después de una revisión del proceso. También puede reducir la confusión cuando los empleados con experiencia se van o cuando varios turnos utilizan la misma celda de trabajo. Esto crea una razón comercial para reemplazar los sistemas en papel que va más allá del interés general en la digitalización de fábricas. El mercado de software de instrucciones de trabajo digital está respaldado por fabricantes que tratan los procedimientos trazables como parte de la calificación de proveedores y la continuidad del negocio.
Escasez de Mano de Obra Calificada y Incorporación Más Rápida del Personal de Primera Línea
La escasez de mano de obra está impulsando a los fabricantes a incorporar el conocimiento operativo en los procesos en lugar de depender de la experiencia individual. La Asociación Nacional de Fabricantes declaró en 2025 que los Estados Unidos podrían enfrentar una escasez de 1,9 millones de trabajadores manufactureros para 2033, con casi la mitad de las 3,8 millones de vacantes proyectadas sin cubrir.[2]Asociación Nacional de Fabricantes, "El Estado de la Fuerza Laboral Manufacturera en 2025," Asociación Nacional de Fabricantes, nam.org El Foro Económico Mundial informó en 2025 que el 74% de las empresas enfrentaban escasez de trabajadores calificados. También encontró que el 94% esperaba contratar o reasignar trabajadores mediante una mayor adopción de la manufactura inteligente. Los procedimientos guiados y multimedia pueden ayudar a los nuevos operadores a realizar tareas complejas y variables con menos dependencia de la capacitación informal. El mercado de software de instrucciones de trabajo digital gana relevancia donde retener el conocimiento de producción reduce la interrupción causada por la rotación de personal.
Crecientes Requisitos de Trazabilidad, Calidad y Cumplimiento de Seguridad
Los requisitos de trazabilidad están pasando de documentos periódicos a registros continuos creados durante la producción. ANSI/ISA 95.00.01-2025 refuerza los vínculos estructurados entre los sistemas empresariales y de control, lo que respalda la necesidad de un intercambio de datos confiable entre ERP, MES y el piso de producción. En la manufactura regulada, los registros y firmas electrónicas son importantes para cumplir con las expectativas de la FDA 21 CFR Parte 11. ISO 9001:2015 e IATF 16949 también requieren que las instrucciones de trabajo actuales sean accesibles en el punto de uso. Los procedimientos digitales pueden proporcionar registros atribuidos al trabajador para cada paso, lo que los procesos en papel no pueden entregar de manera consistente en muchas instalaciones. Esto aumenta el valor del mercado de software de instrucciones de trabajo digital para los fabricantes de aeroespacial, automotriz, farmacéutico y otros sectores que gestionan auditorías frecuentes.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Complejidad de Integración en Entornos Heredados de ERP, MES, SCADA y PLC | -2.1% | Global, más aguda en América del Norte y Europa con sistemas heredados | Largo plazo (≥ 4 años) |
| Altos Costos Iniciales de Implementación y Validación | -1.7% | Global, particularmente pymes en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Preocupaciones sobre la Aceptación de los Trabajadores, la Privacidad y las Relaciones Laborales | -0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones de Conectividad, Durabilidad de Dispositivos y Ejecución sin Conexión en Instalaciones Exigentes | -0.6% | Núcleo de APAC, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en Entornos Heredados de ERP, MES, SCADA y PLC
La integración sigue siendo la barrera más persistente porque muchas plantas utilizan pilas tecnológicas que no fueron diseñadas para intercambiar datos fácilmente. Las órdenes de trabajo, los registros de listas de materiales y las señales de estado de las máquinas a menudo se encuentran en sistemas propietarios separados. Conectarlos puede requerir middleware personalizado y meses de trabajo antes de que los operadores vean valor en el piso de producción. ANSI/ISA 95.00.01-2025 proporciona un marco común para la integración de sistemas empresariales y de control, pero muchas instalaciones aún dependen de conectores personalizados. Estos conectores pueden necesitar revisión después de las actualizaciones de software, lo que aumenta la complejidad operativa. El mercado de software de instrucciones de trabajo digital enfrenta una oportunidad inmediata más limitada entre los fabricantes medianos sin equipos dedicados de integración de tecnología operativa.
Altos Costos Iniciales de Implementación y Validación
Los costos de implementación van más allá de las licencias de software porque las empresas deben migrar contenido, proporcionar dispositivos, validar procesos y capacitar a los supervisores. Los fabricantes regulados por la FDA pueden necesitar de 6 a 12 meses de pruebas documentadas para validar una plataforma bajo 21 CFR Parte 11. Esto alarga el período antes de que un comprador pueda obtener valor operativo y concentra la exposición financiera al inicio de un proyecto. Las suscripciones en la nube y los precios por operador pueden reducir el compromiso inicial de software para organizaciones más pequeñas. No eliminan el trabajo necesario para retirar la documentación heredada o establecer nuevas rutinas de calidad. El mercado de software de instrucciones de trabajo digital debe, por lo tanto, mostrar un camino claro desde la migración de contenido hasta el uso sostenido en primera línea, especialmente para las pymes sensibles a los costos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
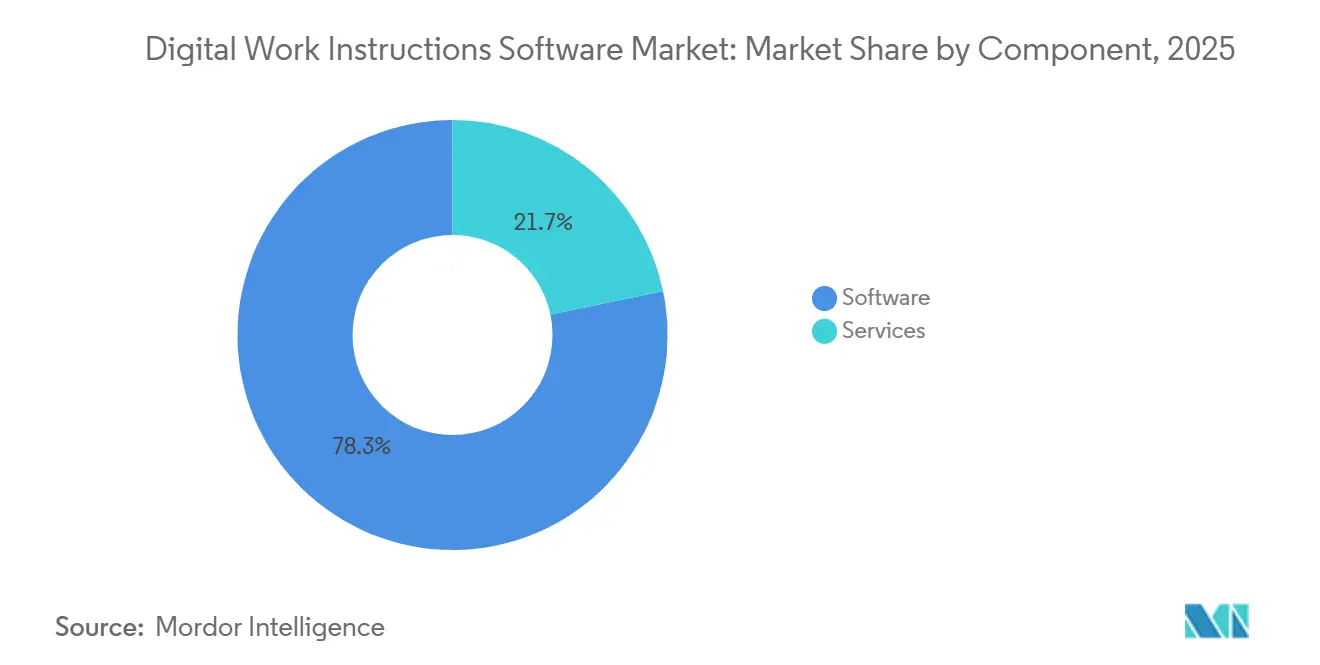
El Software Sigue Siendo la Capa de Plataforma PrincipalEl software representó el 78,27% de los ingresos de 2025 en el mercado de instrucciones de trabajo digital, lo que refleja la importancia de la autoría, el control de versiones, el análisis y la entrega en tiempo real en las plataformas de orientación para operadores. Las licencias de plataforma pueden admitir grupos de usuarios más grandes sin que los costos aumenten en proporción directa al uso, a diferencia de los servicios de implementación y personalización, que requieren esfuerzo especializado y tienden a crecer con las horas facturables. Los fabricantes utilizan la capa de software para crear instrucciones, gestionar revisiones, presentar contenido aprobado a los operadores y administrar procedimientos en varias instalaciones desde un entorno común. Los servicios siguen siendo importantes donde los sistemas heredados, los procesos regulados y los requisitos de validación detallados crean trabajo técnico adicional, pero no reemplazan el papel operativo recurrente de la plataforma. La estructura de componentes, por lo tanto, sigue siendo liderada por la plataforma, con el software entregando el valor principal a los compradores, reemplazando archivos desconectados, procedimientos en papel y conocimiento operativo informal.
Se proyecta que el software crezca a una CAGR del 12,64% hasta 2031 a medida que los proveedores amplíen la autoría habilitada por IA y los clientes empresariales consoliden la actividad multisitio en acuerdos SaaS comunes. Siemens describió instrucciones de trabajo inteligentes impulsadas por IA en su entorno de producción Opcenter durante 2025, mientras que Rockwell Automation presentó instrucciones de trabajo impulsadas por IA a través de su negocio Plex. Estos enfoques ubican la funcionalidad de IA dentro del entorno del producto en lugar de tratarla únicamente como un compromiso de servicios personalizados. Dozuki declaró que su suite de IA digitalizó un 724% más de documentos año tras año durante 2025, junto con más de 250.000 nuevas guías y 2,7 millones de órdenes de trabajo rastreadas. En la industria de software de instrucciones de trabajo digital, esto permite a los clientes ampliar sus bibliotecas de contenido utilizables mientras reducen la autoría manual y mantienen un control más consistente sobre las actualizaciones.[3]Dozuki, "Dozuki anuncia un 2025 récord," Dozuki, dozuki.com


Por Implementación:
La Nube Respalda la Gobernanza Centralizada de ProcedimientosLa implementación basada en la nube representó el 65,79% de los ingresos de 2025 y lidera el mercado de software de instrucciones de trabajo digital porque permite a un fabricante gestionar el contenido aprobado desde un entorno central. Cuando un proceso cambia, la plataforma puede distribuir la instrucción revisada a varias instalaciones y turnos a la vez, reduciendo el riesgo de que los archivos locales permanezcan en uso después de una revisión. Los entornos en la nube también brindan a los equipos una base común para las aprobaciones de contenido, el control de acceso, la revisión del rendimiento y la gestión de las relaciones de manufactura por contrato. Las implementaciones híbridas siguen siendo relevantes donde la conectividad poco confiable o las condiciones de residencia de datos impiden un modelo operativo completamente basado en la nube. Los sistemas en instalaciones propias continúan sirviendo a sitios de defensa, aeroespacial y farmacéuticos altamente regulados donde las reglas de alojamiento o las expectativas de certificación limitan el almacenamiento externo de datos.
Se proyecta que la implementación en la nube crezca a una CAGR del 13,02% hasta 2031, la tasa más rápida entre los modelos de implementación, porque la publicación centralizada también admite herramientas sin código para los ingenieros de procesos. Dozuki abrió centros de datos primarios o de respaldo en Fráncfort, París, Singapur y Tokio durante 2025, lo que demuestra que la residencia de datos puede influir en las decisiones de los clientes incluso cuando se prefiere la administración en la nube. Tulip informó un crecimiento del 364% en la adopción por parte de los clientes de las capacidades de inteligencia artificial generativa y un crecimiento del 519% en la adopción de automatización durante los 2 años anteriores, lo que indica que una plataforma en la nube puede acelerar el uso de la funcionalidad recién disponible. El mercado de software de instrucciones de trabajo digital se beneficia cuando las funciones aprobadas y las actualizaciones de contenido pueden llegar a los usuarios en toda una empresa sin instalaciones locales separadas. Los proveedores aún deben abordar la conectividad de dispositivos, la validación regulatoria y los requisitos de alojamiento local para plantas individuales.
Por Tamaño de Organización:
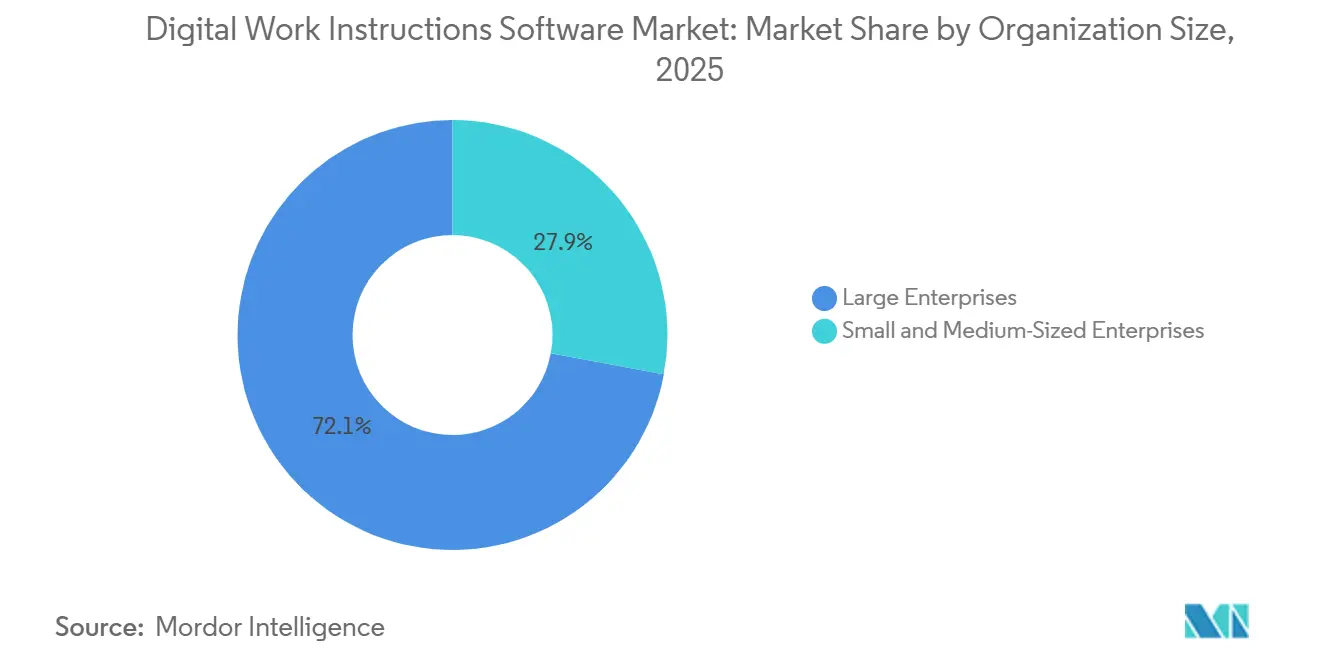
Las Grandes Empresas Lideran el Gasto Mientras las Pymes se ExpandenLas grandes empresas representaron el 72,07% de los ingresos de 2025, lo que les otorga la posición líder en el mercado de software de instrucciones de trabajo digital porque tienen presupuestos tecnológicos más grandes, una mayor presencia multisitio y equipos internos capaces de gestionar integraciones complejas. Pueden conectar plataformas de instrucciones con MES, ERP y sistemas de calidad, y luego integrar esas plataformas profundamente dentro de las operaciones de producción diarias. Estas conexiones pueden aumentar los costos de cambio y respaldar relaciones más largas con los proveedores una vez que el contenido de procedimientos se convierte en parte del modelo operativo. Las grandes organizaciones también gestionan más variación entre productos, plantas y turnos, lo que aumenta el valor del contenido controlado centralmente y la ejecución repetible de tareas. Su gasto sigue siendo importante porque un solo programa empresarial puede reunir licencias, análisis, gobernanza de contenido y trabajo de integración en varias instalaciones.
Se proyecta que las pymes registren una CAGR del 14,23% hasta 2031, la tasa más alta por tamaño de organización, a medida que las suscripciones escalonadas, los precios por operador, los paquetes de implementación rápida y las plantillas prediseñadas reducen las barreras de entrada. Estas opciones pueden reducir la necesidad de grandes aprobaciones de capital inicial, aunque la migración, la capacitación y la propiedad del proceso aún requieren compromiso interno. El Foro Económico Mundial encontró que el 94% de las empresas encuestadas esperaban que la adopción de la manufactura inteligente les ayudara a contratar o reasignar trabajadores durante 2025. Esto importa a las empresas más pequeñas porque la salida de un operador experimentado puede afectar una mayor proporción del conocimiento total de la fuerza laboral que en un fabricante más grande. La industria de software de instrucciones de trabajo digital puede expandirse entre los proveedores pymes del Sudeste Asiático, el Norte de África y Europa del Este a medida que ingresan a las cadenas de valor automotriz y electrónica que requieren una gobernanza de procedimientos más controlada.
Por Aplicación:
El Ensamblaje Lidera Mientras la Seguridad y el Cumplimiento Crecen Más RápidoEl ensamblaje, la producción y las operaciones de línea representaron el 22,34% de los ingresos de aplicaciones de 2025, la mayor participación en el mercado de software de instrucciones de trabajo digital, porque estas actividades afectan directamente el rendimiento, la calidad del producto y la confiabilidad de los cambios de línea. Los operadores necesitan secuencias específicas de variantes que respondan a los cambios en los programas de producción, junto con puntos de control de calidad que permanezcan visibles durante el trabajo. El bloqueo de pasos, las instrucciones con contenido multimedia enriquecido y la firma digital pueden proporcionar este control durante tareas repetitivas o de alto volumen. Los procedimientos operativos estándar y el trabajo estándar, la inspección y el aseguramiento de la calidad, la configuración de equipos y los cambios, el mantenimiento y el cuidado del operador dependen de la misma capacidad central para presentar una secuencia aprobada en el momento del trabajo. La variedad de casos de uso muestra que la aplicación se extiende más allá del ensamblaje a cualquier tarea donde la consistencia, la orientación y la evidencia de finalización son operativamente importantes.
Se proyecta que la seguridad, el bloqueo/etiquetado y el cumplimiento normativo crezcan a una CAGR del 15,27% hasta 2031, la tasa de aplicación más rápida, a medida que los empleadores buscan evidencia más sólida de que se siguieron los procedimientos de energía peligrosa. OSHA enumera las violaciones del control de energía peligrosa bajo 29 CFR 1910.147 como uno de sus estándares citados con frecuencia. El sellado de tiempo digital y la atribución al trabajador pueden proporcionar un registro de finalización que los sistemas de permisos en papel no pueden proporcionar de manera consistente, mientras que los requisitos de ISO 45001 y OSHA refuerzan la necesidad de procedimientos actuales en el punto de uso. Dozuki se asoció con Vector Solutions en 2025 para combinar contenido de capacitación alineado con OSHA, NFPA y ANSI con la entrega de instrucciones de trabajo digital. El mercado de software de instrucciones de trabajo digital tiene un caso de uso de cumplimiento claro: las organizaciones necesitan evidencia más confiable de los procedimientos de seguridad y la finalización documentada de tareas.
Por Industria de Usuario Final:
El Sector Automotriz Lidera y la Electrónica Aumenta la Demanda de PrecisiónEl sector automotriz retuvo el 21,47% de los ingresos de usuarios finales de 2025, la posición más grande en el mercado de software de instrucciones de trabajo digital, porque el sector depende del trabajo estandarizado a nivel de estación y una disciplina de calidad detallada. El ensamblaje de baterías para vehículos eléctricos agrega tareas sensibles que involucran la aplicación de torque, la dispensación de adhesivos y la gestión térmica, donde la variación del proceso puede tener graves consecuencias en la producción. Los proveedores automotrices también enfrentan requisitos de calidad del cliente que pueden requerir evidencia de que se siguieron los procedimientos especificados durante la producción. La maquinaria y el equipo industrial crean otras necesidades en torno a la configuración y la configuración compleja, mientras que los productos farmacéuticos, los productos químicos, los alimentos y bebidas, la energía, los servicios públicos y la logística agregan sus propias necesidades de cumplimiento o transferencia de conocimiento. El factor común es la necesidad de colocar el conocimiento operativo aprobado directamente donde los trabajadores realizan las tareas, a pesar de los diferentes marcos regulatorios y entornos de producción.
Se proyecta que la electrónica y los semiconductores crezcan a una CAGR del 14,56% hasta 2031, la tasa de usuario final más rápida, porque las instalaciones avanzadas de chips y empaquetado permiten muy poca tolerancia para la desviación del operador. Una desviación del procedimiento prescrito puede afectar un lote completo de obleas, lo que fortalece el caso de la orientación controlada y los registros de ejecución detallados. Samsung Electronics anunció en marzo de 2026 que planeaba hacer la transición de las operaciones de manufactura global a fábricas impulsadas por IA para 2030, con agentes de IA en control de calidad, producción y logística.[4]Samsung Electronics, "Samsung Electronics anuncia la estrategia para hacer la transición de la manufactura global a fábricas impulsadas por IA para 2030," Samsung Mobile Press, samsungmobilepress.com El anuncio demuestra la escala de la transformación operativa en curso en un entorno de manufactura de alta precisión. El mercado de software de instrucciones de trabajo digital es relevante para este sector vertical porque los procedimientos complicados, los cambios rápidos de proceso y las estrictas expectativas de defectos aumentan el valor de la orientación vinculada a las máquinas.

Por Dispositivo de Entrega:
Las Tabletas Siguen Siendo el Estándar Establecido Mientras los Dispositivos Portátiles Crecen Más RápidoLas tabletas y los PC de panel industrial representaron el 46,12% de los ingresos de dispositivos de entrega de 2025, lo que refleja su amplia base instalada en el mercado de software de instrucciones de trabajo digital y su alineación con las prácticas de adquisición de hardware industrial existentes. Las tabletas reforzadas pueden mostrar contenido multimedia enriquecido, capturar entradas y respaldar la confirmación de calidad en una estación de trabajo, mientras que los teléfonos inteligentes pueden servir a los trabajadores móviles en entornos de logística y almacenamiento. Las políticas de uso de dispositivos personales pueden respaldar aún más el uso de teléfonos inteligentes donde las prácticas de control y seguridad lo permitan. Las interfaces de escritorio y web siguen siendo apropiadas para estaciones de trabajo fijas, incluidos los entornos de semiconductores en sala limpia donde los dispositivos portátiles pueden crear preocupaciones de contaminación o descarga electrostática. La combinación de dispositivos existente refleja las demandas prácticas de diferentes áreas de trabajo en lugar de una única elección de hardware para cada tarea de producción.
Se proyecta que los dispositivos portátiles y las gafas inteligentes se expandan a una CAGR del 16,12% hasta 2031, la tasa más rápida entre los dispositivos de entrega, porque pueden proporcionar orientación con las manos libres durante el trabajo de ensamblaje complejo y de alta variedad. Una tableta puede interrumpir una tarea cuando un operador debe dejar las herramientas o apartar la vista del área de trabajo para usar una pantalla. EON Reality lanzó Field IQ en junio de 2026 para las gafas inteligentes Meta Ray-Ban Display, proporcionando orientación paso a paso, verificación fotográfica y registros de auditoría en tiempo real. Esto refleja un movimiento desde los dispositivos de visión inteligente experimentales hacia aplicaciones de orientación orientadas a la producción que combinan soporte de tareas con evidencia de auditoría. El mercado de software de instrucciones de trabajo digital puede beneficiarse cuando la entrega con manos libres mejora el cumplimiento y el flujo de tareas sin interrumpir el trabajo del operador.
Análisis Geográfico
Mercado de Software de Instrucciones de Trabajo Digitales en América del Norte
América del Norte concentró el 34,12% de los ingresos de 2025, convirtiéndose en el mayor contribuyente regional al mercado de software de instrucciones de trabajo digitales. Estados Unidos impulsa la demanda a través de los sectores automotriz, aeroespacial, electrónica por contrato y un fuerte enfoque en los procedimientos de calidad y seguridad, mientras que la aplicación de las normativas de la OSHA incrementa la importancia de la ejecución documentada de la seguridad. Canadá y México también contribuyen a la demanda regional, con México beneficiándose del nearshoring a medida que los fabricantes de automóviles reorientan sus cadenas de suministro en respuesta a las condiciones arancelarias. Estas condiciones pueden incorporar plantas que necesitan procedimientos estandarizados en las operaciones regionales y proporcionan a los proveedores una amplia base instalada de sistemas operativos a los que conectarse. La región es madura, aunque los sistemas tecnológicos más antiguos pueden dificultar la integración para algunos compradores.
Mercado de Software de Instrucciones de Trabajo Digitales en Europa
Europa es la segunda geografía en importancia, con Alemania destacando por su base de proveedores del sector automotriz, y con la fabricación regulada impulsando la adopción en la producción farmacéutica y el procesamiento de alimentos. Los fabricantes deben gestionar documentación de calidad detallada y hacer que las instrucciones vigentes sean accesibles para los trabajadores, mientras que los compradores pueden dar mayor énfasis al control de datos y la ubicación del alojamiento. La expansión de Dozuki en 2025 hacia Fráncfort y París demuestra que los proveedores están respondiendo a estos requisitos. En el mercado de software de instrucciones de trabajo digitales, el crecimiento regional depende de combinar plantillas de cumplimiento normativo, soporte local e integración con los sistemas de producción establecidos.
Mercado de Software de Instrucciones de Trabajo Digitales en Oriente Medio y África, Asia-Pacífico y América del Sur
Se proyecta que Oriente Medio crecerá a una CAGR del 14,68% hasta 2031, la tasa regional más alta. Rockwell Automation informó en 2025 que el 98% de los fabricantes en los Emiratos Árabes Unidos y Arabia Saudita estaban utilizando o planeando implementar inteligencia artificial generativa, lo que apunta a arquitecturas operativas digitales en nuevas instalaciones industriales. Asia-Pacífico sigue siendo diversa, con las cadenas de suministro automotriz y electrónica de Japón, la escala manufacturera de China, la creciente capacidad de ensamblaje de teléfonos inteligentes y semiconductores de India, y las plantas de semiconductores de Corea del Sur. América del Sur cuenta con casos de uso tempranos en el sector automotriz de Brasil y la base agroindustrial de Argentina, mientras que África se encuentra en una etapa de adopción más incipiente a pesar del creciente flujo de inversión manufacturera extranjera. En todas estas geografías, el mercado de software de instrucciones de trabajo digitales puede crecer donde las nuevas instalaciones adopten procedimientos digitales estandarizados antes de que las prácticas basadas en papel queden profundamente arraigadas.

Panorama Competitivo
El mercado de software de instrucciones de trabajo digital está moderadamente fragmentado, con proveedores de automatización industrial y software empresarial compitiendo junto a proveedores especializados de trabajadores conectados. Siemens, Honeywell y SAP pueden integrar funciones de instrucciones dentro de entornos más amplios de MES, ERP y gestión de calidad, utilizando las relaciones existentes con los clientes y la profundidad de integración durante las renovaciones. Tulip Interfaces, Dozuki y Augmentir compiten ofreciendo interfaces más simples, autoría asistida por IA más rápida y opciones de implementación flexibles que atraen a los equipos operativos. Los compradores pueden elegir una suite integrada o un producto especializado según sus sistemas existentes, habilidades internas y urgencia. El campo, por lo tanto, ofrece varias rutas de adopción en lugar de un modelo de proveedor uniforme.
La capacidad de integración es cada vez más importante porque las plataformas de instrucciones necesitan intercambiar información con sistemas ERP, MES, de control y de calidad, y ANSI/ISA 95.00.01-2025 aborda la integración de sistemas empresariales y de control. CAI Software adquirió Parsable en septiembre de 2024, incorporando una plataforma de trabajadores conectados con más de 1.000 implementaciones a nivel de sitio en su cartera de tecnología industrial. MasterControl adquirió Qualer en marzo de 2025, extendiendo así su plataforma de ciencias de la vida para incluir la gestión de activos de laboratorio. Estas transacciones muestran que los proveedores están ampliando el alcance de sus capacidades de calidad, ejecución y gestión de activos.
Los clientes del mercado medio y las pymes siguen siendo una apertura importante porque el costo y la complejidad de integración aún pueden impedir la implementación en empresas con menos de 500 empleados. El Sudeste Asiático, Oriente Medio y el Norte de África también son relevantes donde la política industrial respalda la manufactura digital pero la penetración de los proveedores sigue siendo limitada, mientras que los datos de finalización de procedimientos pueden usarse con herramientas de predicción de calidad para identificar desviaciones antes de que aparezcan defectos. Tulip aseguró 120 millones de USD en financiamiento de la Serie D en enero de 2026, con Mitsubishi Electric como inversor estratégico, y reportó una valoración de 1,3 mil millones de USD.[5]Tulip Interfaces, "Tulip asegura 120 millones de USD de la Serie D para dotar a los trabajadores de primera línea de IA," Tulip Interfaces, tulip.co La empresa dijo que el financiamiento respaldaría la expansión del canal de manufactura global, mientras que ServiceNow lanzó Industrial Connected Workforce en abril de 2026 para extender su plataforma de flujo de trabajo hacia la ejecución en el piso de producción. Estas acciones aumentan la presión competitiva tanto de los especialistas en manufactura como de los amplios proveedores de software empresarial.
Líderes de la Industria de Software de Instrucciones de Trabajo Digital
-
Siemens AG
-
PTC Inc.
-
Tulip Interfaces, Inc.
-
Dozuki, Inc.
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Instrucciones de Trabajo Digitales
- Siemens AG
- PTC Inc.
- Tulip Interfaces, Inc.
- Dozuki, Inc.
- Honeywell International Inc.
- Augmentir, Inc.
- ABB Ltd.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Dassault Systèmes SE
- SAP SE
- Microsoft Corporation
- Hexagon AB
- SwipeGuide B.V.
- Visual Knowledge Share Ltd.
- Zaptic Ltd.
- Operations1 GmbH
- iBASEt, Inc.
- MasterControl, Inc.
- EASE, Inc.
- VKS Solutions Inc.
- Parsable, Inc.
- L&T Technology Services Limited
- Yokogawa Electric Corporation
- Mitsubishi Electric Corporation

Recent Industry Developments in Mercado de Software de Instrucciones de Trabajo Digitales
- Junio de 2026: EON Reality, junto con EON AI Ventures, lanzó Field IQ, un copiloto de IA para trabajadores industriales de campo entregado a través de las gafas inteligentes Meta Ray-Ban Display. Field IQ proporcionó orientación de procedimientos paso a paso con manos libres, verificación fotográfica impulsada por IA y registros de auditoría en tiempo real. La plataforma entró en disponibilidad piloto limitada en junio de 2026 con un grupo inicial de 10 empresas industriales ancla, lo que señala el despliegue comercial de orientación portátil aumentada por IA en aplicaciones de petróleo y gas, manufactura, aeroespacial y construcción.
- Abril de 2026: ServiceNow lanzó Industrial Connected Workforce en Hannover Messe el 20 de abril de 2026, una plataforma impulsada por IA que digitaliza los procedimientos operativos estándar en tareas guiadas paso a paso, asigna trabajo por función y ubicación, y entrega conocimiento contextual en el punto de necesidad. Los ingenieros de calidad también obtuvieron capacidades de análisis de causa raíz impulsadas por IA. El lanzamiento extendió la plataforma de flujo de trabajo de ServiceNow, que procesa más de 85 mil millones de flujos de trabajo anualmente, hacia la ejecución operativa en el piso de producción, lo que representa una entrada importante de un proveedor horizontal de SaaS empresarial en el segmento de instrucciones de trabajo digital.
- Abril de 2026: Tulip Interfaces presentó su plataforma de manufactura de IA centrada en el ser humano en Hannover Messe 2026, demostrando una fábrica de camiones completamente simulada en 4 estaciones nativas de IA. El agente de IA de Operaciones de Tulip, que ingiere documentos de procesos y distribuciones del piso de producción para diseñar y refinar iterativamente los sistemas de producción, fue central en la demostración, ilustrando cómo la IA agéntica está pasando del concepto a la arquitectura del piso de producción desplegable.
- Marzo de 2026: Tulip Interfaces anunció Factory Playback en NVIDIA GTC 2026, impulsado por NVIDIA AI y el modelo de lenguaje visual Cosmos Reason. Factory Playback reconstruye y reproduce las operaciones de fábrica tal como ocurrieron sincronizando la telemetría de las máquinas, los flujos de trabajo de los operadores, los eventos de calidad y el video en una línea de tiempo operativa unificada. Esto permite a los fabricantes rastrear las desviaciones de producción hasta la causa raíz con precisión a nivel de video y extiende directamente la capacidad de registro de auditoría de las plataformas de instrucciones de trabajo digital.


Alcance del Informe Global del Mercado de Software de Instrucciones de Trabajo Digital
El Mercado de Software de Instrucciones de Trabajo Digital abarca soluciones de software que permiten a las organizaciones desarrollar, gestionar, distribuir y actualizar instrucciones de trabajo interactivas y procedimientos operativos estandarizados en formatos digitales. Estas soluciones proporcionan orientación paso a paso a través de texto, imágenes, videos, diagramas y otro contenido multimedia accesible en computadoras, tabletas, dispositivos móviles y tecnologías portátiles. El software de instrucciones de trabajo digital permite a las organizaciones mejorar la consistencia de los procesos, acelerar la capacitación de los empleados, minimizar los errores operativos, mantener el cumplimiento normativo y respaldar iniciativas de mejora continua en operaciones de manufactura, mantenimiento, almacenamiento y ensamblaje.
El Informe del Mercado de Software de Instrucciones de Trabajo Digital está segmentado por Componente (Software y Servicios), Implementación (Basada en la Nube, Híbrida y En Instalaciones Propias), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Procedimientos Operativos Estándar y Trabajo Estándar, Ensamblaje, Producción y Operaciones de Línea, Inspección y Aseguramiento de la Calidad, Configuración de Equipos y Cambios, Mantenimiento y Cuidado del Operador, Seguridad, Bloqueo/Etiquetado y Cumplimiento Normativo, y Otras Aplicaciones), Industria de Usuario Final (Automotriz, Electrónica y Semiconductores, Maquinaria y Equipo Industrial, Productos Farmacéuticos y Ciencias de la Vida, Productos Químicos, Alimentos y Bebidas, Energía y Servicios Públicos, Logística, Almacenamiento y Distribución, y Otras Industrias de Usuario Final [Minería y Metales, Construcción y Operaciones de Campo, Aeroespacial y Defensa]), Dispositivo de Entrega (Tabletas y PC de Panel Industrial, Teléfonos Inteligentes, Interfaces de Escritorio y Web, Dispositivos Portátiles y Gafas Inteligentes, y Otros Dispositivos de Entrega) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Basada en la Nube |
| Híbrida |
| En Instalaciones Propias |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Procedimientos Operativos Estándar y Trabajo Estándar |
| Ensamblaje, Producción y Operaciones de Línea |
| Inspección y Aseguramiento de la Calidad |
| Configuración de Equipos y Cambios |
| Mantenimiento y Cuidado del Operador |
| Seguridad, Bloqueo/Etiquetado y Cumplimiento Normativo |
| Otras Aplicaciones |
| Automotriz |
| Electrónica y Semiconductores |
| Maquinaria y Equipo Industrial |
| Productos Farmacéuticos y Ciencias de la Vida |
| Productos Químicos |
| Alimentos y Bebidas |
| Energía y Servicios Públicos |
| Logística, Almacenamiento y Distribución |
| Otras Industrias de Usuario Final (Minería y Metales, Construcción y Operaciones de Campo, Aeroespacial y Defensa) |
| Tabletas y PC de Panel Industrial |
| Teléfonos Inteligentes |
| Interfaces de Escritorio y Web |
| Dispositivos Portátiles y Gafas Inteligentes |
| Otros Dispositivos de Entrega |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Por Implementación | Basada en la Nube | |
| Híbrida | ||
| En Instalaciones Propias | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Procedimientos Operativos Estándar y Trabajo Estándar | |
| Ensamblaje, Producción y Operaciones de Línea | ||
| Inspección y Aseguramiento de la Calidad | ||
| Configuración de Equipos y Cambios | ||
| Mantenimiento y Cuidado del Operador | ||
| Seguridad, Bloqueo/Etiquetado y Cumplimiento Normativo | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Automotriz | |
| Electrónica y Semiconductores | ||
| Maquinaria y Equipo Industrial | ||
| Productos Farmacéuticos y Ciencias de la Vida | ||
| Productos Químicos | ||
| Alimentos y Bebidas | ||
| Energía y Servicios Públicos | ||
| Logística, Almacenamiento y Distribución | ||
| Otras Industrias de Usuario Final (Minería y Metales, Construcción y Operaciones de Campo, Aeroespacial y Defensa) | ||
| Por Dispositivo de Entrega | Tabletas y PC de Panel Industrial | |
| Teléfonos Inteligentes | ||
| Interfaces de Escritorio y Web | ||
| Dispositivos Portátiles y Gafas Inteligentes | ||
| Otros Dispositivos de Entrega | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de instrucciones de trabajo digital?
Se proyecta que el tamaño del mercado de software de instrucciones de trabajo digital se expanda desde 0,97 mil millones de USD en 2025 y 1,12 mil millones de USD en 2026 hasta 1,98 mil millones de USD en 2031, registrando una CAGR del 12,07% entre 2026 y 2031.
¿Qué está impulsando la adopción de las plataformas de instrucciones de trabajo digital?
Los fabricantes están reemplazando los procedimientos en papel para mejorar la trazabilidad, acelerar la incorporación, gestionar los cambios de producto y respaldar los requisitos de calidad y seguridad.
¿Qué modelo de implementación lidera la demanda?
La implementación basada en la nube representó el 65,79% de los ingresos de 2025 y se proyecta que se expanda a una CAGR del 13,02% hasta 2031 porque respalda la gobernanza centralizada de contenido en varios sitios.
¿Qué usuarios finales se están expandiendo más rápido?
Se proyecta que la electrónica y los semiconductores crezcan a una CAGR del 14,56% hasta 2031, ya que el ensamblaje de precisión y el empaquetado de chips requieren procedimientos estrictamente controlados.
¿Por qué los dispositivos portátiles se están volviendo más relevantes en las operaciones de fábrica?
Se proyecta que los dispositivos portátiles y las gafas inteligentes crezcan a una CAGR del 16,12% hasta 2031 porque pueden proporcionar orientación con manos libres para trabajos complejos.
¿Cuál es el principal desafío para las nuevas implementaciones?
Conectar las plataformas con los sistemas heredados de ERP, MES, SCADA y PLC puede requerir middleware personalizado, trabajo de implementación extendido y recursos técnicos especializados.
Última actualización de la página el:



