
Taille et part du marché des logiciels d'instructions de travail numériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.12 Milliards de dollars |
| Taille du Marché (2031) | 1.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.07 % |
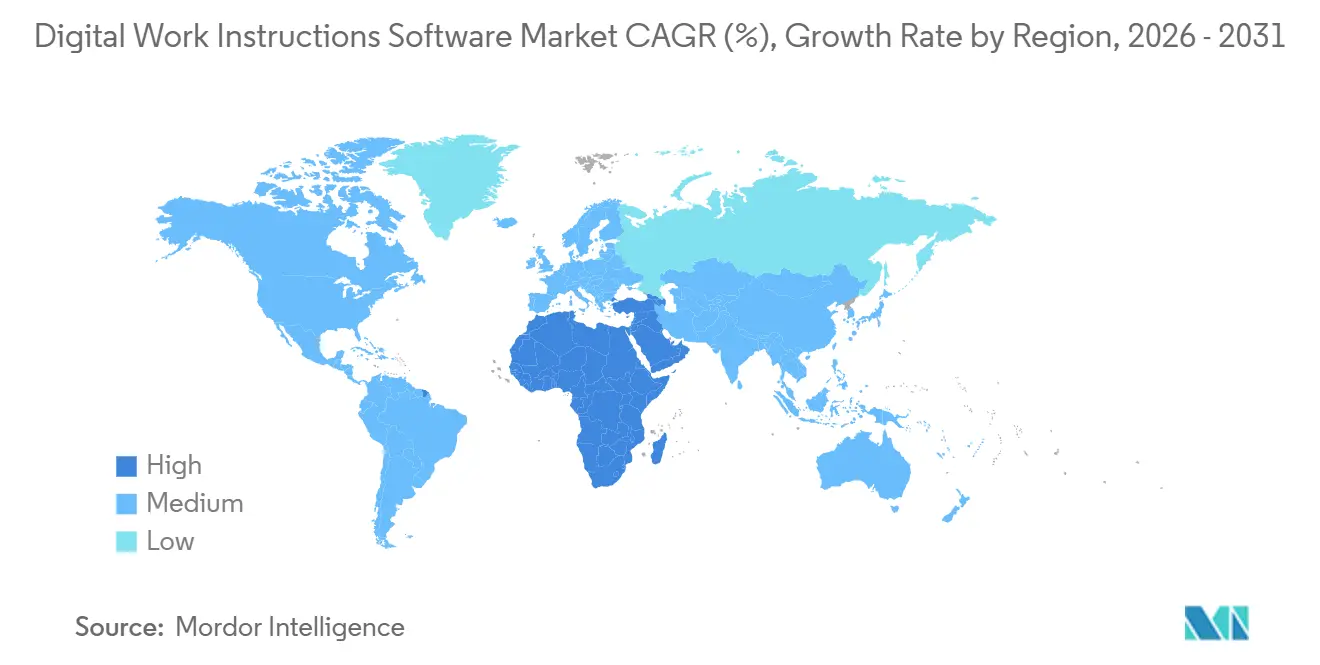
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
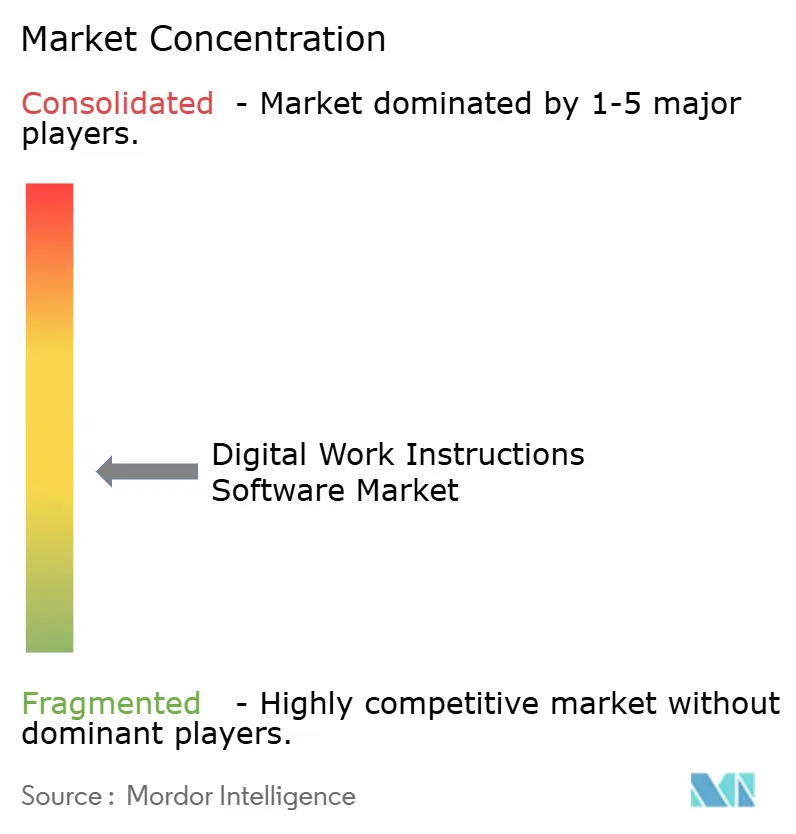
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels d'instructions de travail numériques par Mordor Intelligence
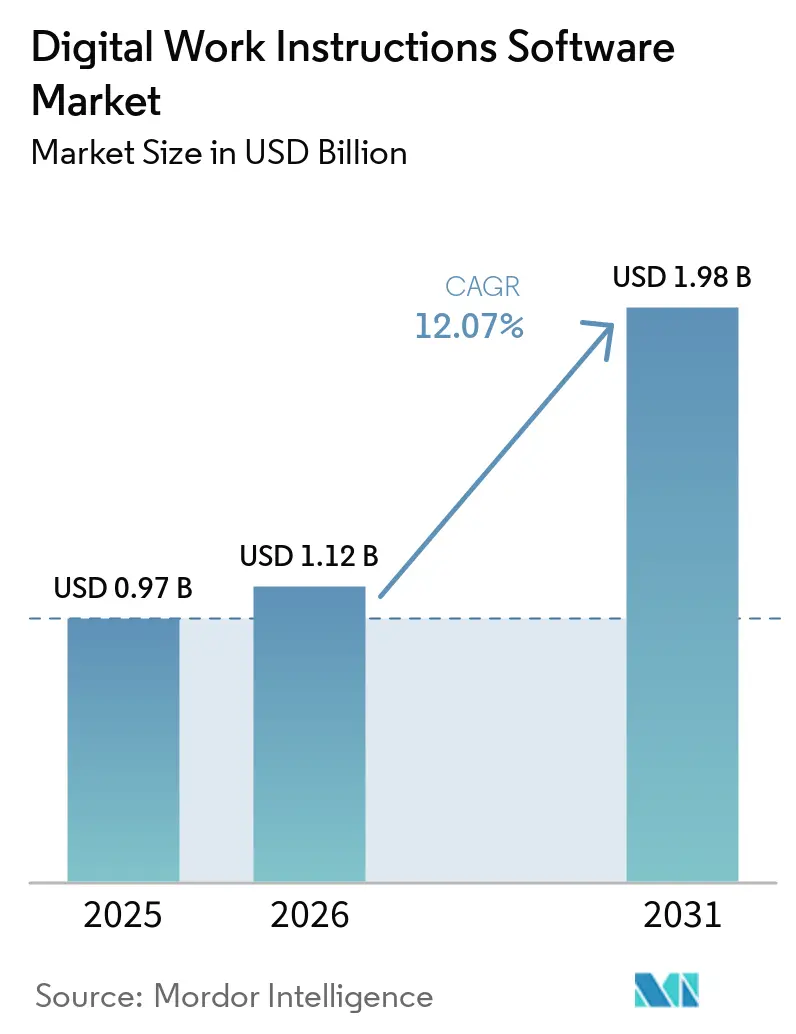
La taille du marché des logiciels d'instructions de travail numériques devrait s'étendre de 0,97 milliard USD en 2025 et 1,12 milliard USD en 2026 à 1,98 milliard USD d'ici 2031, enregistrant un CAGR de 12,07 % entre 2026 et 2031. La numérisation industrielle pousse les fabricants à délaisser les procédures papier et les fichiers PDF statiques au profit de flux de travail guidés qui connectent les opérateurs aux systèmes de production. Des audits qualité plus stricts, des changements de produits plus rapides et des pénuries de travailleurs qualifiés rendent l'exécution vérifiée des tâches plus importante dans les usines. L'IA générative peut réduire le travail de mise en œuvre en convertissant les procédures héritées, les démonstrations vidéo et les fichiers CAO 3D en séquences d'instructions utilisables. Cela offre aux fournisseurs une ouverture au-delà des premiers adopteurs de technologie, notamment là où les fabricants exploitent déjà des systèmes cloud, IoT ou d'exécution de fabrication. Sur le marché des logiciels d'instructions de travail numériques, les fournisseurs se font concurrence sur l'intégration de plateformes, la facilité de création de contenu et la capacité à gérer les procédures sur plusieurs sites.
Points clés du rapport
- Par composant, les logiciels représentaient 78,27 % des revenus 2025 sur le marché des logiciels d'instructions de travail numériques et devraient se développer à un CAGR de 12,64 % jusqu'en 2031.
- Par déploiement, les plateformes basées sur le cloud représentaient 65,79 % des revenus 2025 et devraient se développer à un CAGR de 13,02 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 72,07 % des revenus 2025, tandis que les PME devraient enregistrer le CAGR le plus élevé de 14,23 % jusqu'en 2031 sur le marché des logiciels d'instructions de travail numériques.
- Par application, l'assemblage, la production et les opérations de ligne représentaient 22,34 % des revenus 2025, tandis que la sécurité, le verrouillage/étiquetage et la conformité devraient croître à un CAGR de 15,27 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile représentait 21,47 % des revenus 2025 sur le marché des logiciels d'instructions de travail numériques, tandis que l'électronique et les semi-conducteurs devraient se développer à un CAGR de 14,56 % jusqu'en 2031.
- Par appareil de diffusion, les tablettes et les PC à panneau industriel représentaient 46,12 % des revenus 2025, tandis que les appareils portables et les lunettes intelligentes devraient croître à un CAGR de 16,12 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 34,12 % des revenus 2025, tandis que le Moyen-Orient devrait croître à un CAGR de 14,68 % jusqu'en 2031 sur le marché des logiciels d'instructions de travail numériques.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Numérisation industrielle et adoption de la fabrication intelligente | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Remplacement des procédures papier et des fichiers PDF statiques | +2.2% | Mondial, avec une forte traction en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée et intégration plus rapide des travailleurs de première ligne | +1.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de traçabilité, de qualité et de conformité en matière de sécurité | +1.5% | Mondial, avec une intensité en Amérique du Nord et dans le cœur de l'APAC | Long terme (≥ 4 ans) |
| Conversion assistée par IA des documents hérités en flux de travail exécutables | +1.3% | Mondial | Moyen terme (2-4 ans) |
| Application des tâches liées aux machines et enregistrements de preuve d'achèvement | +1.0% | Amérique du Nord et Europe, avec des retombées vers l'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Numérisation industrielle et adoption de la fabrication intelligente
La numérisation industrielle stimule la demande de logiciels d'instructions de travail numériques à mesure que les usines connectent les données opérationnelles au travail quotidien. Rockwell Automation a rapporté en 2024 que 95 % des fabricants utilisaient ou évaluaient des technologies de fabrication intelligente, contre 84 % en 2023. La même étude a révélé que 83 % s'attendaient à mettre en œuvre l'IA générative dans leurs opérations.[1]Rockwell Automation, "Quatre-vingt-quinze pour cent des fabricants investissent dans l'IA pour naviguer dans l'incertitude et accélérer la fabrication intelligente," Rockwell Automation, rockwellautomation.com Ces investissements établissent la connectivité cloud, les flux de données IoT et les systèmes de flux de travail dont les plateformes d'instructions ont besoin. Un fabricant disposant de réseaux de capteurs et de systèmes de fabrication cloud peut ajouter des conseils aux opérateurs sans installer une autre couche matérielle. Le marché des logiciels d'instructions de travail numériques peut donc bénéficier lorsque les programmes d'usines intelligentes passent de projets isolés à des pratiques opérationnelles standardisées.
Remplacement des procédures papier et des fichiers PDF statiques
Les instructions papier et les PDF statiques ne fournissent pas l'identité de l'opérateur, les horodatages ou les enregistrements d'écarts nécessaires lors des revues qualité modernes. Cette limitation devient plus significative lorsque les clients exigent une capacité de processus documentée de la part des fournisseurs. Une procédure numérique actuelle peut enregistrer chaque étape complétée et conserver un historique des versions après une révision de processus. Elle peut également réduire la confusion lorsque des employés expérimentés partent ou lorsque plusieurs équipes utilisent la même cellule de travail. Cela crée une raison commerciale de remplacer les systèmes papier qui va au-delà de l'intérêt général pour la numérisation des usines. Le marché des logiciels d'instructions de travail numériques est soutenu par les fabricants qui traitent les procédures traçables comme faisant partie de la qualification des fournisseurs et de la continuité des activités.
Pénuries de main-d'œuvre qualifiée et intégration plus rapide des travailleurs de première ligne
Les pénuries de main-d'œuvre poussent les fabricants à intégrer les connaissances opérationnelles dans les processus plutôt que de s'appuyer sur l'expérience individuelle. L'Association nationale des fabricants a déclaré en 2025 que les États-Unis pourraient faire face à une pénurie de 1,9 million de travailleurs dans le secteur manufacturier d'ici 2033, avec près de la moitié des 3,8 millions de postes projetés non pourvus.[2]Association nationale des fabricants, "L'état de la main-d'œuvre manufacturière en 2025," Association nationale des fabricants, nam.org Le Forum économique mondial a rapporté en 2025 que 74 % des entreprises faisaient face à une pénurie de travailleurs qualifiés. Il a également constaté que 94 % s'attendaient à embaucher ou à réaffecter des travailleurs grâce à une plus grande adoption de la fabrication intelligente. Des procédures guidées et multimédias peuvent aider les nouveaux opérateurs à effectuer des tâches complexes et variables avec moins de dépendance au coaching informel. Le marché des logiciels d'instructions de travail numériques gagne en pertinence là où la conservation des connaissances de production réduit les perturbations causées par le turnover.
Exigences croissantes en matière de traçabilité, de qualité et de conformité en matière de sécurité
Les exigences de traçabilité évoluent des documents périodiques vers des enregistrements continus créés pendant la production. La norme ANSI/ISA 95.00.01-2025 renforce les liens structurés entre les systèmes d'entreprise et de contrôle, ce qui soutient le besoin d'échange de données fiable entre les ERP, MES et l'atelier. Dans la fabrication réglementée, les enregistrements et signatures électroniques sont importants pour répondre aux attentes de la FDA 21 CFR Part 11. Les normes ISO 9001:2015 et IATF 16949 exigent également que les instructions de travail actuelles soient accessibles au point d'utilisation. Les procédures numériques peuvent fournir des enregistrements attribués aux travailleurs pour chaque étape, ce que les processus papier ne peuvent pas fournir de manière cohérente dans de nombreuses installations. Cela augmente la valeur du marché des logiciels d'instructions de travail numériques pour les fabricants de l'aérospatiale, de l'automobile, de la pharmacie et d'autres secteurs gérant des audits fréquents.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Complexité d'intégration dans les environnements ERP, MES, SCADA et PLC hérités | -2.1% | Mondial, plus aigu dans les zones à forte présence de systèmes hérités en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Coûts initiaux élevés de mise en œuvre et de validation | -1.7% | Mondial, en particulier les PME en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Acceptation des travailleurs, confidentialité et préoccupations liées aux relations de travail | -0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Contraintes de connectivité, de durabilité des appareils et d'exécution hors ligne dans les installations difficiles | -0.6% | Cœur de l'APAC, avec des retombées vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration dans les environnements ERP, MES, SCADA et PLC hérités
L'intégration reste la barrière la plus persistante car de nombreuses usines utilisent des piles technologiques qui n'ont pas été conçues pour échanger des données facilement. Les ordres de travail, les enregistrements de nomenclature et les signaux d'état des machines se trouvent souvent dans des systèmes propriétaires distincts. Les connecter peut nécessiter des intergiciels personnalisés et des mois de travail avant que les opérateurs voient de la valeur sur le plancher de production. La norme ANSI/ISA 95.00.01-2025 fournit un cadre commun pour l'intégration entre les systèmes d'entreprise et de contrôle, mais de nombreuses installations dépendent encore de connecteurs personnalisés. Ces connecteurs peuvent nécessiter une révision après les mises à jour logicielles, ce qui augmente la complexité opérationnelle. Le marché des logiciels d'instructions de travail numériques fait face à une opportunité immédiate plus étroite parmi les fabricants de taille moyenne sans équipes dédiées à l'intégration des technologies opérationnelles.
Coûts initiaux élevés de mise en œuvre et de validation
Les coûts de mise en œuvre vont au-delà des licences logicielles car les entreprises doivent migrer le contenu, fournir des appareils, valider les processus et former les superviseurs. Les fabricants réglementés par la FDA peuvent avoir besoin de 6 à 12 mois de tests documentés pour valider une plateforme selon la 21 CFR Part 11. Cela allonge la période avant qu'un acheteur puisse réaliser une valeur opérationnelle et concentre l'exposition financière en début de projet. Les abonnements cloud et la tarification par opérateur peuvent réduire l'engagement logiciel initial pour les petites organisations. Ils ne suppriment pas le travail nécessaire pour retirer la documentation héritée ou établir de nouvelles routines qualité. Le marché des logiciels d'instructions de travail numériques doit donc montrer un chemin clair de la migration de contenu à l'utilisation soutenue en première ligne, en particulier pour les PME sensibles aux coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
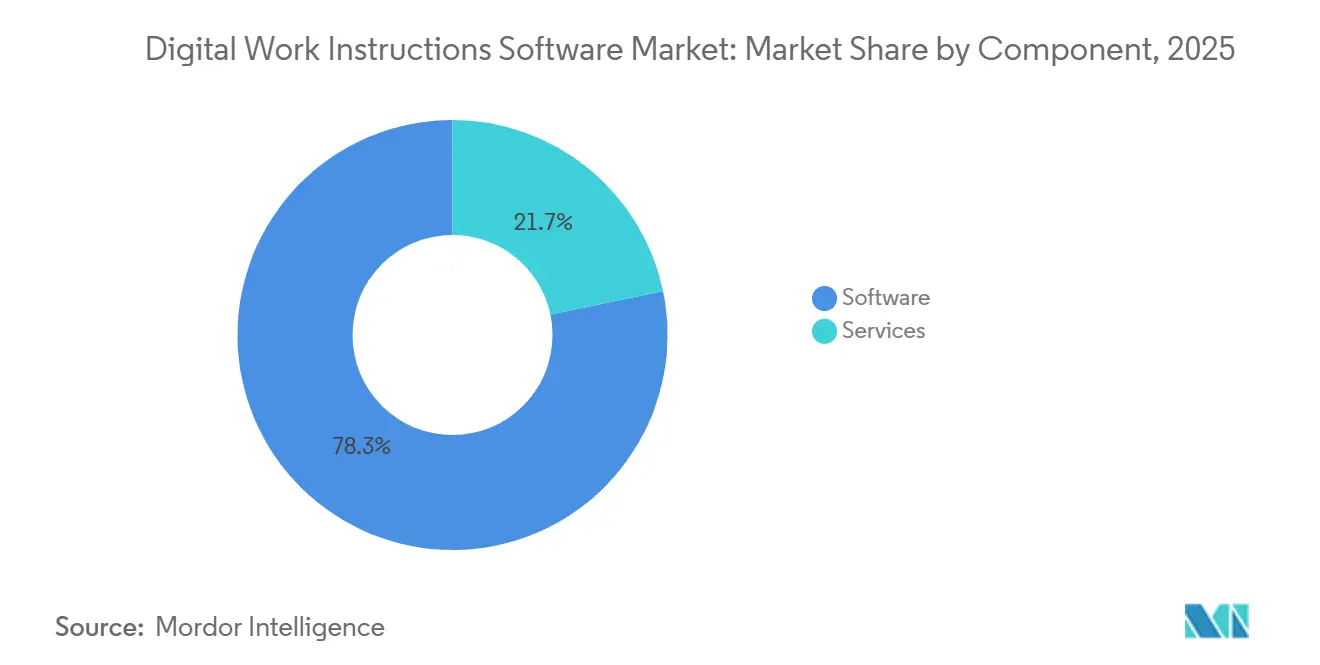
les logiciels restent la couche de plateforme principaleLes logiciels représentaient 78,27 % des revenus 2025 sur le marché des instructions de travail numériques, reflétant l'importance de la création, du contrôle de version, de l'analyse et de la diffusion en temps réel sur les plateformes de guidage des opérateurs. Les licences de plateforme peuvent prendre en charge des groupes d'utilisateurs plus importants sans que les coûts augmentent en proportion directe de l'utilisation, contrairement aux services de mise en œuvre et de personnalisation, qui nécessitent un effort spécialisé et ont tendance à croître avec les heures facturables. Les fabricants utilisent la couche logicielle pour créer des instructions, gérer les révisions, présenter le contenu approuvé aux opérateurs et administrer les procédures dans plusieurs installations à partir d'un environnement commun. Les services restent importants là où les systèmes hérités, les processus réglementés et les exigences de validation détaillées créent un travail technique supplémentaire, mais ils ne remplacent pas le rôle opérationnel récurrent de la plateforme. La structure des composants reste donc axée sur la plateforme, les logiciels offrant la valeur principale aux acheteurs, remplaçant les fichiers déconnectés, les procédures papier et les connaissances opérationnelles informelles.
Les logiciels devraient croître à un CAGR de 12,64 % jusqu'en 2031 à mesure que les fournisseurs étendent la création assistée par IA et que les clients d'entreprise consolident l'activité multi-sites dans des accords SaaS communs. Siemens a décrit des instructions de travail intelligentes et alimentées par l'IA dans son environnement de production Opcenter en 2025, tandis que Rockwell Automation a présenté des instructions de travail pilotées par l'IA via son activité Plex. Ces approches placent les fonctionnalités d'IA dans l'environnement du produit plutôt que de les traiter uniquement comme un engagement de services personnalisés. Dozuki a déclaré que sa suite d'IA avait numérisé 724 % de documents supplémentaires d'une année sur l'autre en 2025, avec plus de 250 000 nouveaux guides et 2,7 millions d'ordres de travail suivis. Dans le secteur des logiciels d'instructions de travail numériques, cela permet aux clients d'élargir leurs bibliothèques de contenu utilisable tout en réduisant la création manuelle et en maintenant un contrôle plus cohérent sur les mises à jour.[3]Dozuki, "Dozuki annonce un record en 2025," Dozuki, dozuki.com


Par déploiement :
le cloud soutient la gouvernance centralisée des procéduresLe déploiement basé sur le cloud représentait 65,79 % des revenus 2025 et domine le marché des logiciels d'instructions de travail numériques car il permet à un fabricant de gérer le contenu approuvé depuis un environnement central. Lorsqu'un processus change, la plateforme peut distribuer l'instruction révisée à plusieurs installations et équipes à la fois, réduisant le risque que des fichiers locaux restent en usage après une révision. Les environnements cloud offrent également aux équipes une base commune pour les approbations de contenu, le contrôle d'accès, la revue des performances et la gestion des relations de fabrication sous contrat. Les déploiements hybrides restent pertinents là où une connectivité peu fiable ou des conditions de résidence des données empêchent un modèle opérationnel entièrement basé sur le cloud. Les systèmes sur site continuent de servir les sites de défense, d'aérospatiale et de pharmacie fortement réglementés où les règles d'hébergement ou les attentes de certification limitent le stockage externe des données.
Le déploiement cloud devrait croître à un CAGR de 13,02 % jusqu'en 2031, le taux le plus rapide parmi les modèles de déploiement, car la publication centralisée prend également en charge les outils sans code pour les ingénieurs de processus. Dozuki a ouvert des centres de données principaux ou de sauvegarde à Francfort, Paris, Singapour et Tokyo en 2025, montrant que la résidence des données peut influencer les décisions des clients même lorsque l'administration cloud est préférée. Tulip a rapporté une croissance de 364 % de l'adoption par les clients des capacités d'IA générative et une croissance de 519 % de l'adoption de l'automatisation au cours des 2 années précédentes, indiquant qu'une plateforme cloud peut accélérer l'utilisation des fonctionnalités nouvellement disponibles. Le marché des logiciels d'instructions de travail numériques bénéficie lorsque les fonctionnalités approuvées et les mises à jour de contenu peuvent atteindre les utilisateurs dans toute une entreprise sans installations locales séparées. Les fournisseurs doivent encore répondre aux exigences de connectivité des appareils, de validation réglementaire et d'hébergement local pour les usines individuelles.
Par taille d'organisation :
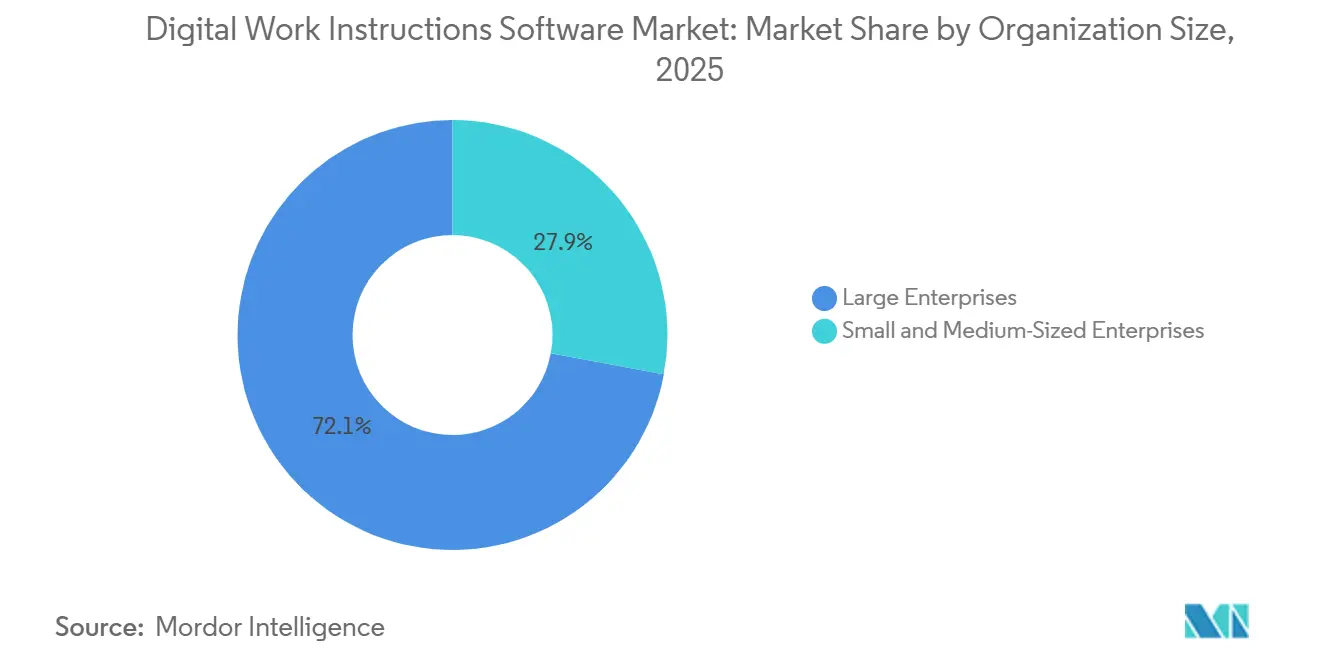
les grandes entreprises mènent les dépenses tandis que les PME se développentLes grandes entreprises représentaient 72,07 % des revenus 2025, leur conférant la position dominante sur le marché des logiciels d'instructions de travail numériques car elles disposent de budgets technologiques plus importants, d'empreintes multi-sites plus larges et d'équipes internes capables de gérer des intégrations complexes. Elles peuvent connecter les plateformes d'instructions avec les MES, ERP et systèmes qualité, puis intégrer profondément ces plateformes dans les opérations de production quotidiennes. Ces connexions peuvent augmenter les coûts de changement et soutenir des relations fournisseurs plus longues une fois que le contenu procédural fait partie du modèle opérationnel. Les grandes organisations gèrent également plus de variations entre les produits, les usines et les équipes, ce qui augmente la valeur du contenu contrôlé de manière centralisée et de l'exécution répétable des tâches. Leurs dépenses restent importantes car un seul programme d'entreprise peut regrouper des licences, des analyses, la gouvernance du contenu et le travail d'intégration dans plusieurs installations.
Les PME devraient enregistrer un CAGR de 14,23 % jusqu'en 2031, le taux le plus élevé par taille d'organisation, à mesure que les abonnements échelonnés, la tarification par opérateur, les packages de déploiement rapide et les modèles prédéfinis abaissent les barrières à l'entrée. Ces options peuvent réduire le besoin d'approbations importantes de capital initial, bien que la migration, la formation et la propriété des processus nécessitent toujours un engagement interne. Le Forum économique mondial a constaté que 94 % des entreprises interrogées s'attendaient à ce que l'adoption de la fabrication intelligente les aide à embaucher ou à réaffecter des travailleurs en 2025. Cela importe aux petites entreprises car le départ d'un opérateur expérimenté peut affecter une plus grande proportion des connaissances totales de la main-d'œuvre que chez un fabricant plus grand. Le secteur des logiciels d'instructions de travail numériques peut se développer parmi les fournisseurs PME en Asie du Sud-Est, en Afrique du Nord et en Europe de l'Est à mesure qu'ils entrent dans les chaînes de valeur automobile et électronique qui nécessitent une gouvernance des procédures plus contrôlée.
Par application :
l'assemblage domine tandis que la sécurité et la conformité connaissent la croissance la plus rapideL'assemblage, la production et les opérations de ligne représentaient 22,34 % des revenus d'application 2025, la part la plus importante sur le marché des logiciels d'instructions de travail numériques, car ces activités affectent directement le débit, la qualité des produits et la fiabilité des changements de ligne. Les opérateurs ont besoin de séquences spécifiques aux variantes qui répondent aux changements de planification de production, ainsi que de points de contrôle qualité qui restent visibles pendant le travail. Le verrouillage des étapes, les instructions riches en médias et la validation numérique peuvent fournir ce contrôle lors de tâches répétitives ou à volume élevé. Les procédures opérationnelles standard et le travail standard, l'inspection et l'assurance qualité, la configuration et le changement d'équipement, la maintenance et les soins aux opérateurs reposent sur la même capacité principale à présenter une séquence approuvée au moment du travail. L'éventail des cas d'utilisation montre que l'application s'étend au-delà de l'assemblage à toute tâche où la cohérence, les conseils et la preuve d'achèvement sont opérationnellement importants.
La sécurité, le verrouillage/étiquetage et la conformité devraient croître à un CAGR de 15,27 % jusqu'en 2031, le taux d'application le plus rapide, car les employeurs cherchent des preuves plus solides que les procédures d'énergie dangereuse ont été suivies. L'OSHA répertorie les violations du contrôle de l'énergie dangereuse selon la 29 CFR 1910.147 comme l'une de ses normes fréquemment citées. L'horodatage numérique et l'attribution aux travailleurs peuvent fournir un enregistrement d'achèvement que les systèmes de permis papier ne peuvent pas fournir de manière cohérente, tandis que les exigences ISO 45001 et OSHA renforcent le besoin de procédures actuelles au point d'utilisation. Dozuki s'est associé à Vector Solutions en 2025 pour combiner le contenu de formation aligné sur l'OSHA, la NFPA et l'ANSI avec la diffusion d'instructions de travail numériques. Le marché des logiciels d'instructions de travail numériques a un cas d'utilisation de conformité clair : les organisations ont besoin de preuves plus fiables des procédures de sécurité et de l'achèvement documenté des tâches.
Par secteur d'utilisation final :
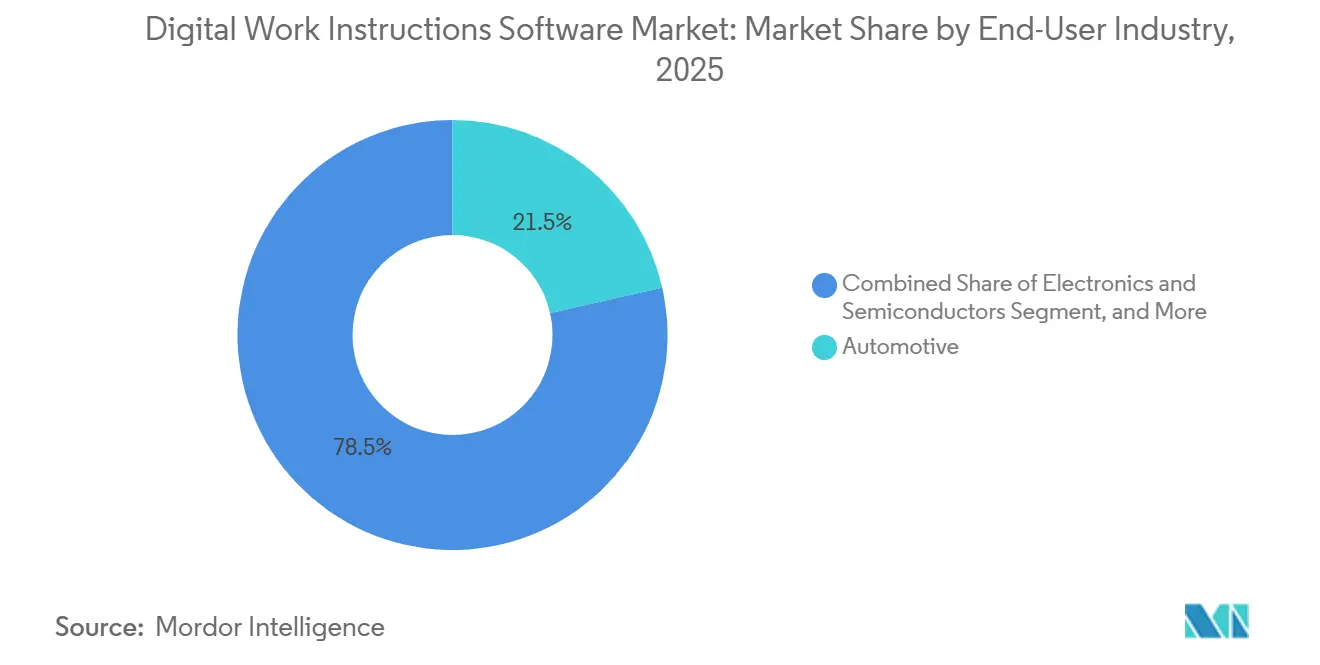
l'automobile domine et l'électronique accroît la demande de précisionL'automobile a conservé 21,47 % des revenus d'utilisation final 2025, la position la plus importante sur le marché des logiciels d'instructions de travail numériques, car le secteur repose sur un travail standardisé au niveau des postes et une discipline qualité détaillée. L'assemblage des batteries de véhicules électriques ajoute des tâches sensibles impliquant l'application de couple, la distribution d'adhésif et la gestion thermique, où la variation des processus peut avoir de graves conséquences sur la production. Les fournisseurs automobiles font également face à des exigences qualité des clients qui peuvent nécessiter la preuve que les procédures spécifiées ont été suivies pendant la production. Les machines et équipements industriels créent d'autres besoins autour de la configuration et de la configuration complexe, tandis que les produits pharmaceutiques, les produits chimiques, les aliments et boissons, l'énergie, les services publics et la logistique ajoutent chacun leurs propres besoins de conformité ou de transfert de connaissances. Le facteur commun est la nécessité de placer les connaissances opérationnelles approuvées directement là où les travailleurs effectuent des tâches, malgré des cadres réglementaires et des environnements de production différents.
L'électronique et les semi-conducteurs devraient croître à un CAGR de 14,56 % jusqu'en 2031, le taux d'utilisation final le plus rapide, car les installations avancées de puces et d'emballage tolèrent très peu les écarts des opérateurs. Un écart par rapport à la procédure prescrite peut affecter un lot entier de plaquettes, renforçant l'argument en faveur d'un guidage contrôlé et d'enregistrements d'exécution détaillés. Samsung Electronics a annoncé en mars 2026 qu'il prévoyait de faire passer ses opérations de fabrication mondiales à des usines pilotées par l'IA d'ici 2030, avec des agents d'IA dans le contrôle qualité, la production et la logistique.[4]Samsung Electronics, "Samsung Electronics annonce sa stratégie pour faire passer la fabrication mondiale à des usines pilotées par l'IA d'ici 2030," Samsung Mobile Press, samsungmobilepress.com L'annonce démontre l'ampleur de la transformation opérationnelle en cours dans un environnement de fabrication de haute précision. Le marché des logiciels d'instructions de travail numériques est pertinent pour ce secteur vertical car des procédures complexes, des changements de processus rapides et des attentes strictes en matière de défauts augmentent tous la valeur du guidage lié aux machines.

Par appareil de diffusion :
les tablettes restent établies tandis que les appareils portables croissent plus viteLes tablettes et les PC à panneau industriel représentaient 46,12 % des revenus des appareils de diffusion 2025, reflétant leur base installée étendue sur le marché des logiciels d'instructions de travail numériques et leur alignement avec les pratiques d'achat de matériel industriel existantes. Les tablettes robustifiées peuvent afficher des médias riches, capturer des entrées et prendre en charge la confirmation qualité à un poste de travail, tandis que les smartphones peuvent servir les travailleurs mobiles dans les environnements de logistique et d'entreposage. Les politiques d'utilisation des appareils personnels peuvent également soutenir l'utilisation des smartphones là où les pratiques de contrôle et de sécurité le permettent. Les interfaces de bureau et web restent appropriées pour les postes de travail fixes, y compris les environnements de semi-conducteurs en salle blanche où les appareils portables peuvent créer des problèmes de contamination ou de décharge électrostatique. La combinaison d'appareils existante reflète les exigences pratiques des différentes zones de travail plutôt qu'un seul choix matériel pour chaque tâche de production.
Les appareils portables et les lunettes intelligentes devraient se développer à un CAGR de 16,12 % jusqu'en 2031, le taux le plus rapide parmi les appareils de diffusion, car ils peuvent fournir des conseils mains libres lors de travaux d'assemblage complexes et à haute variété. Une tablette peut interrompre une tâche lorsqu'un opérateur doit poser des outils ou détourner le regard de la zone de travail pour utiliser un écran. EON Reality a lanc Field IQ en juin 2026 pour les lunettes intelligentes Meta Ray-Ban Display, fournissant des conseils étape par étape, une vérification photo et des pistes d'audit en temps réel. Cela reflète un passage des lunettes intelligentes expérimentales vers des applications de guidage orientées production qui combinent le soutien aux tâches avec des preuves d'audit. Le marché des logiciels d'instructions de travail numériques peut bénéficier lorsque la diffusion mains libres améliore la conformité et le flux des tâches sans perturber le travail des opérateurs.
Analyse géographique
Marché des Logiciels d'Instructions de Travail Numériques en Amérique du Nord
L'Amérique du Nord a représenté 34,12 % des revenus de 2025, ce qui en fait le premier contributeur régional au marché des logiciels d'instructions de travail numériques. Les États-Unis soutiennent la demande grâce aux secteurs automobile, aérospatial, de l'électronique sous contrat et à un fort accent mis sur les procédures de qualité et de sécurité, tandis que l'application des réglementations de l'OSHA renforce l'importance de l'exécution documentée des consignes de sécurité. Le Canada et le Mexique contribuent également à la demande régionale, le Mexique bénéficiant du rapprochement des chaînes d'approvisionnement alors que les constructeurs automobiles réorganisent leurs réseaux en réponse aux conditions tarifaires. Ces conditions peuvent entraîner l'ouverture d'usines nécessitant des procédures standardisées à l'échelle des opérations régionales et offrir aux fournisseurs une large base installée de systèmes opérationnels à connecter. La région est mature, bien que les systèmes technologiques anciens puissent rendre l'intégration difficile pour certains acheteurs.
Marché des Logiciels d'Instructions de Travail Numériques en Europe
L'Europe est la deuxième zone géographique en importance, l'Allemagne jouant un rôle clé grâce à sa base de fournisseurs automobiles, et la fabrication réglementée soutenant l'adoption dans la production pharmaceutique et la transformation alimentaire. Les fabricants doivent gérer une documentation qualité détaillée et rendre les instructions en vigueur accessibles aux travailleurs, tandis que les acheteurs peuvent accorder une plus grande importance au contrôle des données et à la localisation de l'hébergement. L'expansion de Dozuki en 2025 à Francfort et à Paris montre que les fournisseurs répondent à ces exigences. Sur le marché des logiciels d'instructions de travail numériques, la croissance régionale dépend de la combinaison de modèles de conformité, d'un support local et de l'intégration avec les systèmes de production existants.
Marché des Logiciels d'Instructions de Travail Numériques au Moyen-Orient et en Afrique, en Asie-Pacifique et en Amérique du Sud
Le Moyen-Orient devrait croître à un CAGR de 14,68 % jusqu'en 2031, soit le taux régional le plus élevé. Rockwell Automation a indiqué en 2025 que 98 % des fabricants aux Émirats arabes unis et en Arabie saoudite utilisaient ou prévoyaient de mettre en œuvre l'IA générative, ce qui témoigne d'architectures opérationnelles axées sur le numérique dans les nouvelles installations industrielles. L'Asie-Pacifique reste diverse, avec les chaînes d'approvisionnement automobiles et électroniques du Japon, l'échelle de fabrication de la Chine, la capacité croissante d'assemblage de smartphones et de semi-conducteurs de l'Inde, et les usines de semi-conducteurs de la Corée du Sud. L'Amérique du Sud présente des cas d'usage précoces dans le secteur automobile brésilien et la base agro-industrielle de l'Argentine, tandis que l'Afrique reste à un stade d'adoption plus précoce malgré la croissance des investissements manufacturiers étrangers. Dans l'ensemble de ces zones géographiques, le marché des logiciels d'instructions de travail numériques peut se développer là où les nouvelles installations adoptent des procédures numériques standardisées avant que les pratiques sur support papier ne soient profondément ancrées.

Paysage concurrentiel
Le marché des logiciels d'instructions de travail numériques est modérément fragmenté, avec des fournisseurs d'automatisation industrielle et de logiciels d'entreprise en concurrence aux côtés de fournisseurs spécialisés de travailleurs connectés. Siemens, Honeywell et SAP peuvent intégrer des fonctions d'instructions dans des environnements MES, ERP et de gestion de la qualité plus larges, en utilisant les relations clients existantes et la profondeur d'intégration lors des renouvellements. Tulip Interfaces, Dozuki et Augmentir se font concurrence en offrant des interfaces plus simples, une création assistée par IA plus rapide et des options de déploiement flexibles qui séduisent les équipes opérationnelles. Les acheteurs peuvent choisir une suite intégrée ou un produit spécialisé en fonction de leurs systèmes existants, de leurs compétences internes et de leur urgence. Le domaine offre donc plusieurs voies d'adoption plutôt qu'un modèle fournisseur uniforme.
La capacité d'intégration est de plus en plus importante car les plateformes d'instructions doivent échanger des informations avec les systèmes ERP, MES, de contrôle et de qualité, et la norme ANSI/ISA 95.00.01-2025 traite de l'intégration entre les systèmes d'entreprise et de contrôle. CAI Software a acquis Parsable en septembre 2024, intégrant une plateforme de travailleurs connectés avec plus de 1 000 déploiements au niveau des sites dans son portefeuille de technologies industrielles. MasterControl a acquis Qualer en mars 2025, étendant ainsi sa plateforme pour les sciences de la vie pour inclure la gestion des actifs de laboratoire. Ces transactions montrent que les fournisseurs élargissent la portée de leurs capacités de qualité, d'exécution et de gestion des actifs.
Les clients du marché intermédiaire et les PME restent une ouverture importante car le coût et la complexité d'intégration peuvent encore empêcher le déploiement dans les entreprises de moins de 500 employés. L'Asie du Sud-Est, le Moyen-Orient et l'Afrique du Nord sont également pertinents là où la politique industrielle soutient la fabrication numérique mais où la pénétration des fournisseurs reste limitée, tandis que les données d'achèvement des procédures peuvent être utilisées avec des outils de prédiction de qualité pour identifier les écarts avant que des défauts n'apparaissent. Tulip a obtenu 120 millions USD en financement de série D en janvier 2026, avec Mitsubishi Electric comme investisseur stratégique, et a rapporté une valorisation de 1,3 milliard USD.[5]Tulip Interfaces, "Tulip obtient 120 millions USD en série D pour donner aux travailleurs de première ligne l'IA," Tulip Interfaces, tulip.co L'entreprise a déclaré que le financement soutiendrait l'expansion du canal de fabrication mondial, tandis que ServiceNow a lancé Industrial Connected Workforce en avril 2026 pour étendre sa plateforme de flux de travail à l'exécution en atelier. Ces actions augmentent la pression concurrentielle des spécialistes de la fabrication et des fournisseurs de logiciels d'entreprise à large spectre.
Leaders du secteur des logiciels d'instructions de travail numériques
Siemens AG
PTC Inc.
Tulip Interfaces, Inc.
Dozuki, Inc.
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels d'Instructions de Travail Numériques
- Siemens AG
- PTC Inc.
- Tulip Interfaces, Inc.
- Dozuki, Inc.
- Honeywell International Inc.
- Augmentir, Inc.
- ABB Ltd.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Dassault Systèmes SE
- SAP SE
- Microsoft Corporation
- Hexagon AB
- SwipeGuide B.V.
- Visual Knowledge Share Ltd.
- Zaptic Ltd.
- Operations1 GmbH
- iBASEt, Inc.
- MasterControl, Inc.
- EASE, Inc.
- VKS Solutions Inc.
- Parsable, Inc.
- L&T Technology Services Limited
- Yokogawa Electric Corporation
- Mitsubishi Electric Corporation

Recent Industry Developments in Marché des Logiciels d'Instructions de Travail Numériques
- Juin 2026 : EON Reality, en collaboration avec EON AI Ventures, a lancé Field IQ, un copilote d'IA pour les travailleurs industriels de terrain diffusé via les lunettes intelligentes Meta Ray-Ban Display. Field IQ a fourni des conseils procéduraux étape par étape mains libres, une vérification photo pilotée par l'IA et des pistes d'audit en temps réel. La plateforme est entrée en disponibilité pilote limitée en juin 2026 avec un premier groupe de 10 entreprises industrielles d'ancrage, signalant le déploiement commercial de conseils portables augmentés par l'IA dans les applications pétrolières et gazières, de fabrication, d'aérospatiale et de construction.
- Avril 2026 : ServiceNow a lancé Industrial Connected Workforce à la Hannover Messe le 20 avril 2026, une plateforme alimentée par l'IA qui numérise les procédures opérationnelles standard en tâches guidées étape par étape, attribue le travail par rôle et emplacement, et fournit des connaissances contextuelles au point de besoin. Les ingénieurs qualité ont également acquis des capacités d'analyse des causes profondes alimentées par l'IA. Le lancement a étendu la plateforme de flux de travail de ServiceNow, qui traite plus de 85 milliards de flux de travail annuellement, à l'exécution opérationnelle en atelier, représentant une entrée majeure d'un fournisseur de SaaS d'entreprise horizontal dans le segment des instructions de travail numériques.
- Avril 2026 : Tulip Interfaces a présenté sa plateforme de fabrication d'IA centrée sur l'humain à la Hannover Messe 2026, démontrant une usine de camions entièrement simulée sur 4 stations natives d'IA. L'agent Operations AI de Tulip, qui ingère des documents de processus et des plans d'atelier pour concevoir et affiner de manière itérative les systèmes de production, était au cœur de la démonstration, illustrant comment l'IA agentique passe du concept à une architecture d'atelier déployable.
- Mars 2026 : Tulip Interfaces a annoncé Factory Playback à la NVIDIA GTC 2026, alimenté par NVIDIA AI et le modèle de langage visuel Cosmos Reason. Factory Playback reconstruit et rejoue les opérations d'usine telles qu'elles se sont produites en synchronisant la télémétrie des machines, les flux de travail des opérateurs, les événements qualité et la vidéo dans une chronologie opérationnelle unifiée. Cela permet aux fabricants de retracer les écarts de production jusqu'à la cause profonde avec une précision au niveau vidéo et étend directement la capacité de piste d'audit des plateformes d'instructions de travail numériques.


Portée du rapport mondial sur le marché des logiciels d'instructions de travail numériques
Le marché des logiciels d'instructions de travail numériques englobe les solutions logicielles qui permettent aux organisations de développer, gérer, distribuer et mettre à jour des instructions de travail interactives et des procédures opérationnelles standardisées dans des formats numériques. Ces solutions fournissent des conseils étape par étape via du texte, des images, des vidéos, des diagrammes et d'autres contenus multimédias accessibles sur des ordinateurs, des tablettes, des appareils mobiles et des technologies portables. Les logiciels d'instructions de travail numériques permettent aux organisations d'améliorer la cohérence des processus, d'accélérer la formation des employés, de minimiser les erreurs opérationnelles, de maintenir la conformité réglementaire et de soutenir les initiatives d'amélioration continue dans les opérations de fabrication, de maintenance, d'entreposage et d'assemblage.
Le rapport sur le marché des logiciels d'instructions de travail numériques est segmenté par composant (logiciels et services), déploiement (basé sur le cloud, hybride et sur site), taille d'organisation (grandes entreprises et petites et moyennes entreprises), application (procédures opérationnelles standard et travail standard, assemblage, production et opérations de ligne, inspection et assurance qualité, configuration et changement d'équipement, maintenance et soins aux opérateurs, sécurité, verrouillage/étiquetage et conformité, et autres applications), secteur d'utilisation final (automobile, électronique et semi-conducteurs, machines et équipements industriels, produits pharmaceutiques et sciences de la vie, produits chimiques, aliments et boissons, énergie et services publics, logistique, entreposage et distribution, et autres secteurs d'utilisation final [mines et métaux, construction et opérations sur le terrain, aérospatiale et défense]), appareil de diffusion (tablettes et PC à panneau industriel, smartphones, interfaces de bureau et web, appareils portables et lunettes intelligentes, et autres appareils de diffusion) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Basé sur le cloud |
| Hybride |
| Sur site |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Procédures opérationnelles standard et travail standard |
| Assemblage, production et opérations de ligne |
| Inspection et assurance qualité |
| Configuration et changement d'équipement |
| Maintenance et soins aux opérateurs |
| Sécurité, verrouillage/étiquetage et conformité |
| Autres applications |
| Automobile |
| Électronique et semi-conducteurs |
| Machines et équipements industriels |
| Produits pharmaceutiques et sciences de la vie |
| Produits chimiques |
| Aliments et boissons |
| Énergie et services publics |
| Logistique, entreposage et distribution |
| Autres secteurs d'utilisation final (mines et métaux, construction et opérations sur le terrain, aérospatiale et défense) |
| Tablettes et PC à panneau industriel |
| Smartphones |
| Interfaces de bureau et web |
| Appareils portables et lunettes intelligentes |
| Autres appareils de diffusion |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Services | ||
| Par déploiement | Basé sur le cloud | |
| Hybride | ||
| Sur site | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par application | Procédures opérationnelles standard et travail standard | |
| Assemblage, production et opérations de ligne | ||
| Inspection et assurance qualité | ||
| Configuration et changement d'équipement | ||
| Maintenance et soins aux opérateurs | ||
| Sécurité, verrouillage/étiquetage et conformité | ||
| Autres applications | ||
| Par secteur d'utilisation final | Automobile | |
| Électronique et semi-conducteurs | ||
| Machines et équipements industriels | ||
| Produits pharmaceutiques et sciences de la vie | ||
| Produits chimiques | ||
| Aliments et boissons | ||
| Énergie et services publics | ||
| Logistique, entreposage et distribution | ||
| Autres secteurs d'utilisation final (mines et métaux, construction et opérations sur le terrain, aérospatiale et défense) | ||
| Par appareil de diffusion | Tablettes et PC à panneau industriel | |
| Smartphones | ||
| Interfaces de bureau et web | ||
| Appareils portables et lunettes intelligentes | ||
| Autres appareils de diffusion | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des logiciels d'instructions de travail numériques ?
La taille du marché des logiciels d'instructions de travail numériques devrait s'étendre de 0,97 milliard USD en 2025 et 1,12 milliard USD en 2026 à 1,98 milliard USD d'ici 2031, enregistrant un CAGR de 12,07 % entre 2026 et 2031.
Qu'est-ce qui stimule l'adoption des plateformes d'instructions de travail numériques ?
Les fabricants remplacent les procédures papier pour améliorer la traçabilité, accélérer l'intégration, gérer les changements de produits et répondre aux exigences de qualité et de sécurité.
Quel modèle de déploiement domine la demande ?
Le déploiement basé sur le cloud représentait 65,79 % des revenus 2025 et devrait se développer à un CAGR de 13,02 % jusqu'en 2031 car il soutient la gouvernance centralisée du contenu sur plusieurs sites.
Quels utilisateurs finaux se développent le plus rapidement ?
L'électronique et les semi-conducteurs devraient croître à un CAGR de 14,56 % jusqu'en 2031 car l'assemblage de précision et l'emballage de puces nécessitent des procédures strictement contrôlées.
Pourquoi les appareils portables deviennent-ils plus pertinents dans les opérations d'usine ?
Les appareils portables et les lunettes intelligentes devraient croître à un CAGR de 16,12 % jusqu'en 2031 car ils peuvent fournir des conseils mains libres pour des travaux complexes.
Quel est le principal défi pour les nouveaux déploiements ?
La connexion des plateformes avec les systèmes ERP, MES, SCADA et PLC hérités peut nécessiter des intergiciels personnalisés, un travail de mise en œuvre étendu et des ressources techniques spécialisées.
Dernière mise à jour de la page le:



