
Marktgröße und Marktanteil für digitale Arbeitsanweisungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.12 Milliarden US-Dollar |
| Marktgröße (2031) | 1.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.07 % |
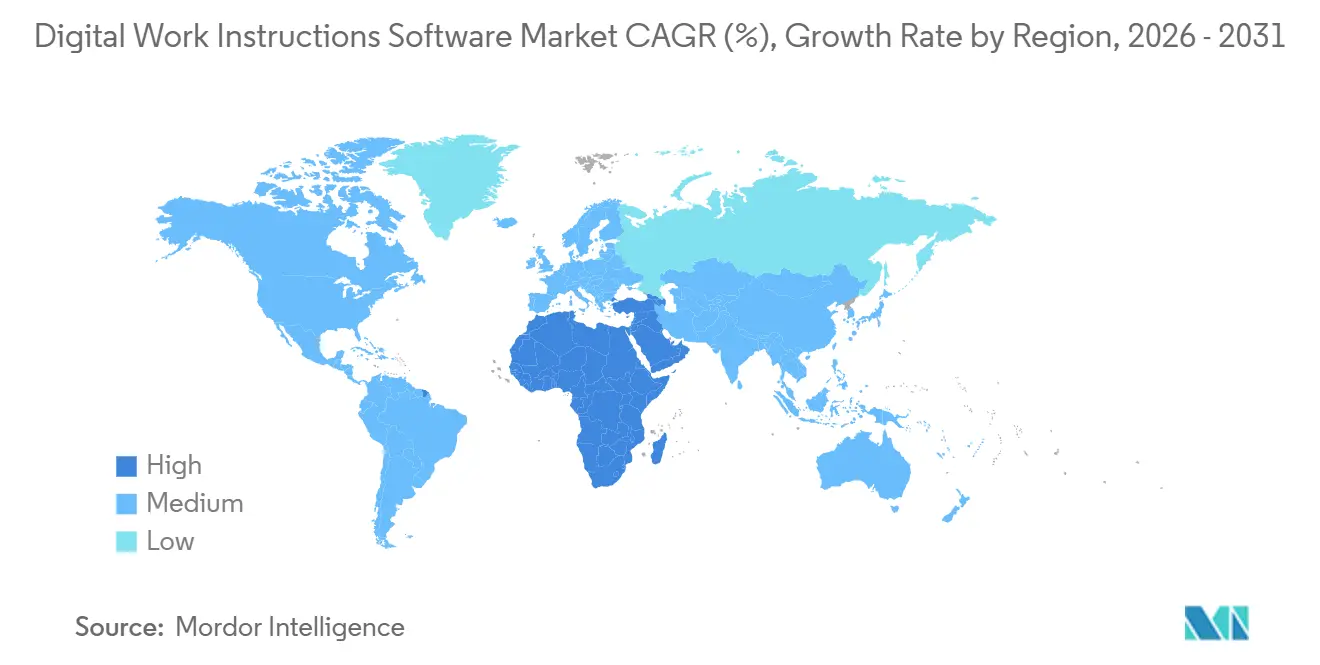
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
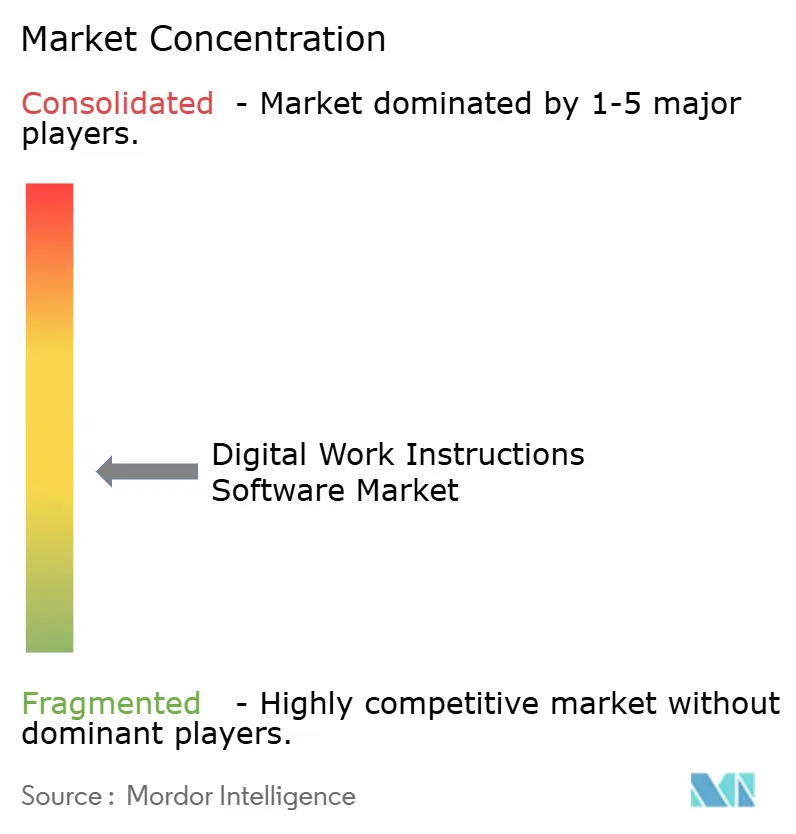
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Arbeitsanweisungssoftware von Mordor Intelligence
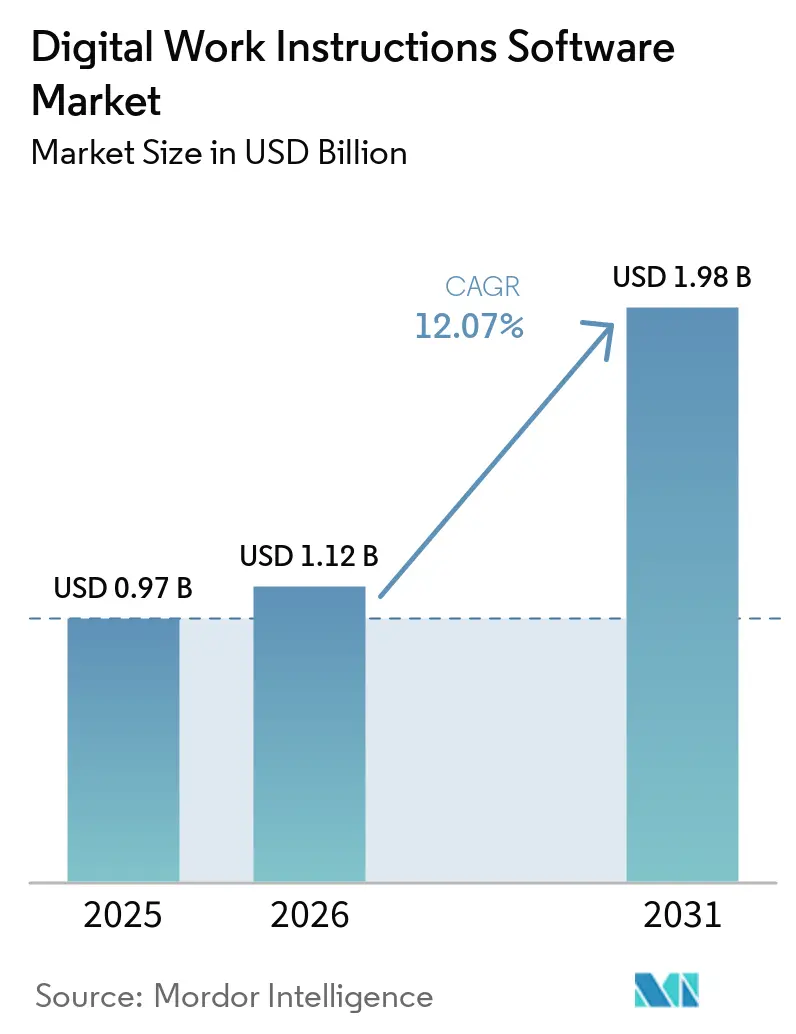
Die Marktgröße für digitale Arbeitsanweisungssoftware wird voraussichtlich von 0,97 Milliarden USD im Jahr 2025 und 1,12 Milliarden USD im Jahr 2026 auf 1,98 Milliarden USD bis 2031 anwachsen, was einer CAGR von 12,07 % zwischen 2026 und 2031 entspricht. Die industrielle Digitalisierung bewegt Hersteller weg von Papierprozessen und statischen PDF-Dateien hin zu geführten Arbeitsabläufen, die Bediener mit Produktionssystemen verbinden. Strengere Qualitätsprüfungen, schnellere Produktwechsel und der Mangel an Fachkräften machen die verifizierte Aufgabenausführung in Fabriken immer wichtiger. Generative KI kann den Implementierungsaufwand verkürzen, indem sie veraltete Verfahren, Videovorführungen und 3D-CAD-Dateien in nutzbare Anweisungssequenzen umwandelt. Dies eröffnet Anbietern Möglichkeiten über frühe Technologieanwender hinaus, insbesondere dort, wo Hersteller bereits Cloud-, IoT- oder Manufacturing-Execution-Systeme betreiben. Im Markt für digitale Arbeitsanweisungssoftware konkurrieren Anbieter bei der Plattformintegration, der einfacheren Inhaltserstellung und der Fähigkeit, Verfahren über mehrere Standorte hinweg zu verwalten.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 78,27 % am Umsatz im Markt für digitale Arbeitsanweisungssoftware und wird voraussichtlich bis 2031 mit einer CAGR von 12,64 % wachsen.
- Nach Bereitstellung hielten Cloud-basierte Plattformen im Jahr 2025 einen Anteil von 65,79 % am Umsatz und werden voraussichtlich bis 2031 mit einer CAGR von 13,02 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 72,07 % am Umsatz, während KMU im Markt für digitale Arbeitsanweisungssoftware bis 2031 die höchste CAGR von 14,23 % verzeichnen werden.
- Nach Anwendung hielten Montage, Produktion und Linienbetrieb im Jahr 2025 einen Anteil von 22,34 % am Umsatz, während Sicherheit, Energiequellensicherung und Compliance bis 2031 voraussichtlich mit einer CAGR von 15,27 % wachsen werden.
- Nach Endbenutzerbranche hielt die Automobilindustrie im Jahr 2025 einen Anteil von 21,47 % am Umsatz im Markt für digitale Arbeitsanweisungssoftware, während Elektronik und Halbleiter bis 2031 voraussichtlich mit einer CAGR von 14,56 % wachsen werden.
- Nach Liefergerät hielten Tablets und industrielle Panel-PCs im Jahr 2025 einen Anteil von 46,12 % am Umsatz, während Wearables und Smart Glasses bis 2031 voraussichtlich mit einer CAGR von 16,12 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,12 % am Umsatz, während der Nahe Osten im Markt für digitale Arbeitsanweisungssoftware bis 2031 voraussichtlich mit einer CAGR von 14,68 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Industrielle Digitalisierung und Einführung intelligenter Fertigung | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Ablösung papierbasierter und statischer PDF-Verfahren | +2.2% | Global, mit starker Verbreitung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel und schnelleres Onboarding von Mitarbeitern an der Front | +1.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Rückverfolgbarkeit, Qualität und Sicherheits-Compliance | +1.5% | Global, mit hoher Intensität in Nordamerika und dem APAC-Kernbereich | Langfristig (≥ 4 Jahre) |
| KI-gestützte Umwandlung von Altdokumenten in ausführbare Arbeitsabläufe | +1.3% | Global | Mittelfristig (2–4 Jahre) |
| Maschinengebundene Aufgabendurchsetzung und Fertigstellungsnachweise | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den APAC-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Digitalisierung und Einführung intelligenter Fertigung
Die industrielle Digitalisierung treibt die Nachfrage nach Software für digitale Arbeitsanweisungen an, da Fabriken operative Daten mit der täglichen Arbeit verknüpfen. Rockwell Automation berichtete im Jahr 2024, dass 95 % der Hersteller intelligente Fertigungstechnologien nutzten oder evaluierten, gegenüber 84 % im Jahr 2023. Dieselbe Studie ergab, dass 83 % planten, generative KI in ihren Betrieb einzuführen.[1]Rockwell Automation, "Fünfundneunzig Prozent der Hersteller investieren in KI, um Unsicherheiten zu bewältigen und die intelligente Fertigung zu beschleunigen," Rockwell Automation, rockwellautomation.com Diese Investitionen schaffen die Cloud-Konnektivität, IoT-Datenströme und Workflow-Systeme, die Anweisungsplattformen benötigen. Ein Hersteller mit Sensornetzwerken und Cloud-Fertigungssystemen kann Bedienerleitfäden hinzufügen, ohne eine weitere Hardwareschicht zu installieren. Der Markt für digitale Arbeitsanweisungssoftware kann daher profitieren, wenn Smart-Factory-Programme von isolierten Projekten zu standardisierten Betriebspraktiken übergehen.
Ablösung papierbasierter und statischer PDF-Verfahren
Papieranweisungen und statische PDFs liefern nicht die Bedieneridentität, Zeitstempel oder Abweichungsaufzeichnungen, die bei modernen Qualitätsprüfungen benötigt werden. Diese Einschränkung wird bedeutsamer, wenn Kunden von Lieferanten eine dokumentierte Prozessfähigkeit verlangen. Ein aktuelles digitales Verfahren kann jeden abgeschlossenen Schritt aufzeichnen und nach einer Prozessrevision einen Versionsverlauf vorhalten. Es kann auch Verwirrung reduzieren, wenn erfahrene Mitarbeiter das Unternehmen verlassen oder wenn mehrere Schichten dieselbe Arbeitszelle nutzen. Dies schafft einen wirtschaftlichen Grund für die Ablösung von Papiersystemen, der über das allgemeine Interesse an der Fabrikdigitalisierung hinausgeht. Der Markt für digitale Arbeitsanweisungssoftware wird von Herstellern gestützt, die rückverfolgbare Verfahren als Teil der Lieferantenqualifizierung und Geschäftskontinuität betrachten.
Fachkräftemangel und schnelleres Onboarding von Mitarbeitern an der Front
Der Arbeitskräftemangel veranlasst Hersteller dazu, Betriebswissen in Prozesse zu verlagern, anstatt sich auf individuelle Erfahrung zu verlassen. Der Nationale Verband der Hersteller erklärte im Jahr 2025, dass den Vereinigten Staaten bis 2033 ein Mangel von 1,9 Millionen Fertigungsarbeitern drohen könnte, wobei fast die Hälfte der 3,8 Millionen prognostizierten Stellen unbesetzt bleiben würden.[2]Nationaler Verband der Hersteller, "Der Zustand der Fertigungsbelegschaft im Jahr 2025," Nationaler Verband der Hersteller, nam.org Das Weltwirtschaftsforum berichtete im Jahr 2025, dass 74 % der Unternehmen einen Mangel an Fachkräften verzeichneten. Es stellte auch fest, dass 94 % erwarteten, durch eine stärkere Einführung intelligenter Fertigung Mitarbeiter einzustellen oder umzuschulen. Geführte Multimedia-Verfahren können neuen Bedienern helfen, komplexe und variable Aufgaben mit weniger Abhängigkeit von informellem Coaching zu bewältigen. Der Markt für digitale Arbeitsanweisungssoftware gewinnt dort an Relevanz, wo die Sicherung von Produktionswissen die durch Fluktuation verursachten Störungen reduziert.
Steigende Anforderungen an Rückverfolgbarkeit, Qualität und Sicherheits-Compliance
Rückverfolgbarkeitsanforderungen verlagern sich von periodischen Dokumenten hin zu kontinuierlichen Aufzeichnungen, die während der Produktion erstellt werden. ANSI/ISA 95.00.01-2025 stärkt strukturierte Verbindungen zwischen Unternehmens- und Steuerungssystemen, was den Bedarf an einem zuverlässigen Datenaustausch zwischen ERP, MES und dem Shopfloor unterstützt. In der regulierten Fertigung sind elektronische Aufzeichnungen und Signaturen wichtig für die Erfüllung der Anforderungen gemäß FDA 21 CFR Part 11. ISO 9001:2015 und IATF 16949 verlangen außerdem, dass aktuelle Arbeitsanweisungen am Einsatzort zugänglich sind. Digitale Verfahren können arbeiterzugeordnete Aufzeichnungen für jeden Schritt liefern, was Papierprozesse nicht konsistent über viele Einrichtungen hinweg leisten können. Dies erhöht den Wert des Marktes für digitale Arbeitsanweisungssoftware für Luft- und Raumfahrt, Automobil, Pharmazeutik und andere Hersteller, die häufige Audits verwalten.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Integrationskomplexität in veralteten ERP-, MES-, SCADA- und SPS-Umgebungen | -2.1% | Global, am stärksten in Nordamerika und Europa mit hohem Altbestand | Langfristig (≥ 4 Jahre) |
| Hohe anfängliche Implementierungs- und Validierungskosten | -1.7% | Global, insbesondere KMU in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Akzeptanz durch Mitarbeiter, Datenschutz- und Arbeitnehmerbeziehungsbedenken | -0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Konnektivitäts-, Gerätehaltbarkeits- und Offline-Ausführungsbeschränkungen in rauen Betriebsumgebungen | -0.6% | APAC-Kernbereich, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität in veralteten ERP-, MES-, SCADA- und SPS-Umgebungen
Die Integration bleibt die hartnäckigste Hürde, da viele Werke Technologie-Stacks verwenden, die nicht für einen einfachen Datenaustausch konzipiert wurden. Arbeitsaufträge, Stücklistendaten und Maschinenzustandssignale befinden sich häufig in separaten proprietären Systemen. Ihre Verbindung kann benutzerdefinierte Middleware und monatelange Arbeit erfordern, bevor Bediener auf dem Shopfloor einen Mehrwert sehen. ANSI/ISA 95.00.01-2025 bietet einen gemeinsamen Rahmen für die Integration von Unternehmens- und Steuerungssystemen, aber viele Einrichtungen sind nach wie vor auf benutzerdefinierte Konnektoren angewiesen. Diese Konnektoren müssen nach Software-Updates möglicherweise überarbeitet werden, was die Betriebskomplexität erhöht. Der Markt für digitale Arbeitsanweisungssoftware sieht sich bei mittelgroßen Herstellern ohne dedizierte Teams für die Integration von Betriebstechnologie einer engeren unmittelbaren Chance gegenüber.
Hohe anfängliche Implementierungs- und Validierungskosten
Die Implementierungskosten gehen über Softwarelizenzen hinaus, da Unternehmen Inhalte migrieren, Geräte bereitstellen, Prozesse validieren und Vorgesetzte schulen müssen. FDA-regulierte Hersteller benötigen möglicherweise 6 bis 12 Monate dokumentierter Tests, um eine Plattform gemäß 21 CFR Part 11 zu validieren. Dies verlängert den Zeitraum, bevor ein Käufer einen operativen Mehrwert realisieren kann, und konzentriert das finanzielle Risiko früh in einem Projekt. Cloud-Abonnements und Preisgestaltung pro Bediener können die anfängliche Softwareverpflichtung für kleinere Organisationen reduzieren. Sie beseitigen jedoch nicht den Aufwand, der erforderlich ist, um veraltete Dokumentation abzulösen oder neue Qualitätsroutinen zu etablieren. Der Markt für digitale Arbeitsanweisungssoftware muss daher einen klaren Weg von der Inhaltsmigration zur nachhaltigen Nutzung an der Front aufzeigen, insbesondere für kostensensible KMU.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
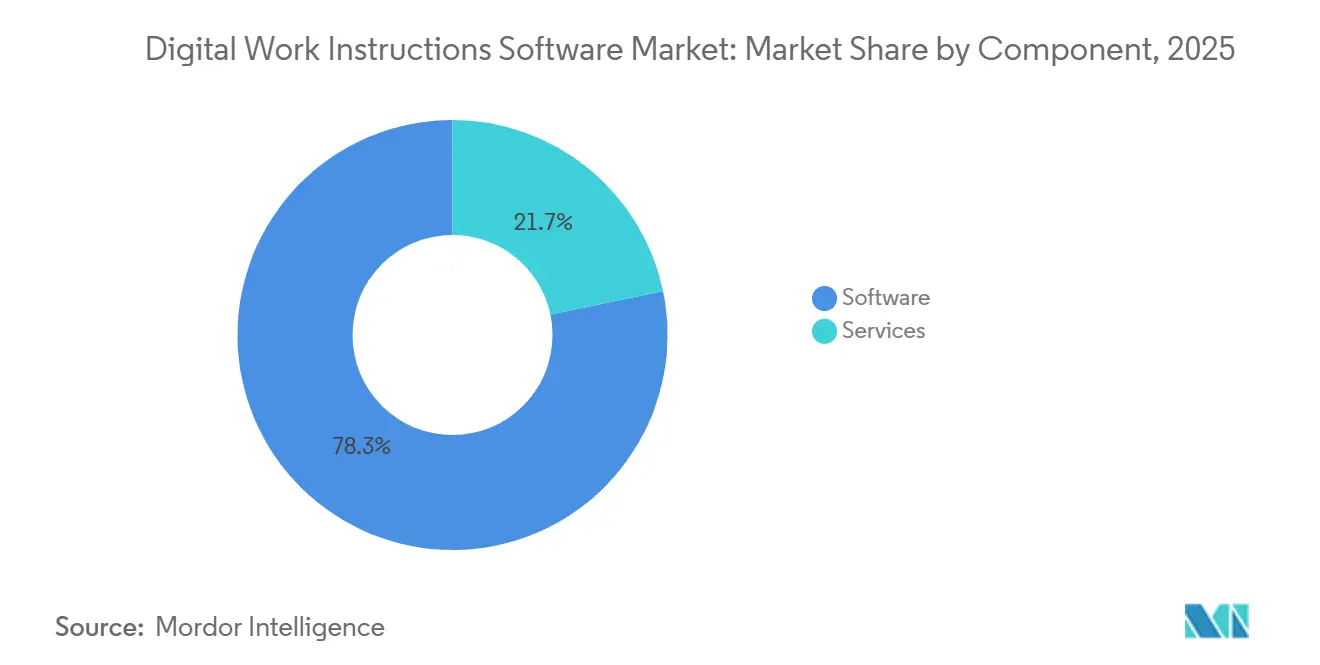
Software bleibt die zentrale PlattformschichtSoftware machte im Jahr 2025 78,27 % des Umsatzes im Markt für digitale Arbeitsanweisungen aus, was die Bedeutung von Authoring, Versionskontrolle, Analytik und Echtzeit-Bereitstellung auf Bediener-Leitfaden-Plattformen widerspiegelt. Plattformlizenzen können größere Benutzergruppen unterstützen, ohne dass die Kosten proportional zur Nutzung steigen, anders als Implementierungs- und Anpassungsdienstleistungen, die Spezialisteneinsatz erfordern und tendenziell mit abrechenbaren Stunden wachsen. Hersteller nutzen die Softwareschicht, um Anweisungen zu erstellen, Revisionen zu verwalten, genehmigten Inhalt an Bediener zu übermitteln und Verfahren über mehrere Einrichtungen hinweg aus einer gemeinsamen Umgebung zu verwalten. Dienstleistungen bleiben wichtig, wo veraltete Systeme, regulierte Prozesse und detaillierte Validierungsanforderungen zusätzliche technische Arbeit erfordern, ersetzen jedoch nicht die wiederkehrende operative Rolle der Plattform. Die Komponentenstruktur bleibt daher plattformgeführt, wobei Software den primären Mehrwert für Käufer liefert und unverbundene Dateien, papierbasierte Verfahren und informelles Betriebswissen ersetzt.
Software wird voraussichtlich bis 2031 mit einer CAGR von 12,64 % wachsen, da Anbieter KI-gestütztes Authoring ausbauen und Unternehmenskunden Aktivitäten an mehreren Standorten in gemeinsame SaaS-Vereinbarungen konsolidieren. Siemens beschrieb im Jahr 2025 intelligente, KI-gestützte Arbeitsanweisungen in seiner Opcenter-Produktionsumgebung, während Rockwell Automation KI-gesteuerte Arbeitsanweisungen über sein Plex-Geschäft präsentierte. Diese Ansätze platzieren KI-Funktionalität innerhalb der Produktumgebung, anstatt sie ausschließlich als benutzerdefiniertes Dienstleistungsengagement zu behandeln. Dozuki gab an, dass seine KI-Suite im Jahr 2025 724 % mehr Dokumente im Jahresvergleich digitalisierte, zusammen mit mehr als 250.000 neuen Leitfäden und 2,7 Millionen nachverfolgten Arbeitsaufträgen. In der Branche für digitale Arbeitsanweisungssoftware ermöglicht dies Kunden, ihre nutzbaren Inhaltsbibliotheken zu erweitern und gleichzeitig den manuellen Authoring-Aufwand zu reduzieren und eine konsistentere Kontrolle über Aktualisierungen aufrechtzuerhalten.[3]Dozuki, "Dozuki gibt Rekordjahr 2025 bekannt," Dozuki, dozuki.com


Nach Bereitstellung:
Cloud unterstützt zentralisierte VerfahrensverwaltungDie Cloud-basierte Bereitstellung hielt im Jahr 2025 einen Anteil von 65,79 % am Umsatz und führt den Markt für digitale Arbeitsanweisungssoftware an, da sie einem Hersteller ermöglicht, genehmigten Inhalt aus einer zentralen Umgebung zu verwalten. Wenn sich ein Prozess ändert, kann die Plattform die überarbeitete Anweisung gleichzeitig an mehrere Einrichtungen und Schichten verteilen, wodurch das Risiko verringert wird, dass lokale Dateien nach einer Revision weiterhin verwendet werden. Cloud-Umgebungen bieten Teams auch eine gemeinsame Grundlage für Inhaltsgenehmigungen, Zugangskontrolle, Leistungsüberprüfung und die Verwaltung von Lohnfertigungsbeziehungen. Hybride Bereitstellungen bleiben relevant, wo unzuverlässige Konnektivität oder Datenhaltungsbedingungen ein vollständig Cloud-basiertes Betriebsmodell verhindern. On-Premises-Systeme bedienen weiterhin Verteidigungs-, Luft- und Raumfahrt- sowie stark regulierte Pharmaunternehmen, wo Hosting-Regeln oder Zertifizierungserwartungen die externe Datenspeicherung einschränken.
Die Cloud-Bereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 13,02 % wachsen, der schnellsten Rate unter den Bereitstellungsmodellen, da die zentralisierte Veröffentlichung auch No-Code-Tools für Prozessingenieure unterstützt. Dozuki eröffnete im Jahr 2025 primäre oder Backup-Rechenzentren in Frankfurt, Paris, Singapur und Tokio, was zeigt, dass die Datenhaltung Kundenentscheidungen beeinflussen kann, auch wenn Cloud-Administration bevorzugt wird. Tulip berichtete über ein Wachstum von 364 % bei der Kundenadoption generativer KI-Fähigkeiten und 519 % bei der Automatisierungsadoption in den vorangegangenen 2 Jahren, was darauf hindeutet, dass eine Cloud-Plattform die Nutzung neu verfügbarer Funktionalität beschleunigen kann. Der Markt für digitale Arbeitsanweisungssoftware profitiert, wenn genehmigte Funktionen und Inhaltsaktualisierungen Benutzer im gesamten Unternehmen ohne separate lokale Installationen erreichen können. Anbieter müssen weiterhin Gerätekonnektivität, regulatorische Validierung und lokale Hosting-Anforderungen für einzelne Werke berücksichtigen.
Nach Unternehmensgröße:
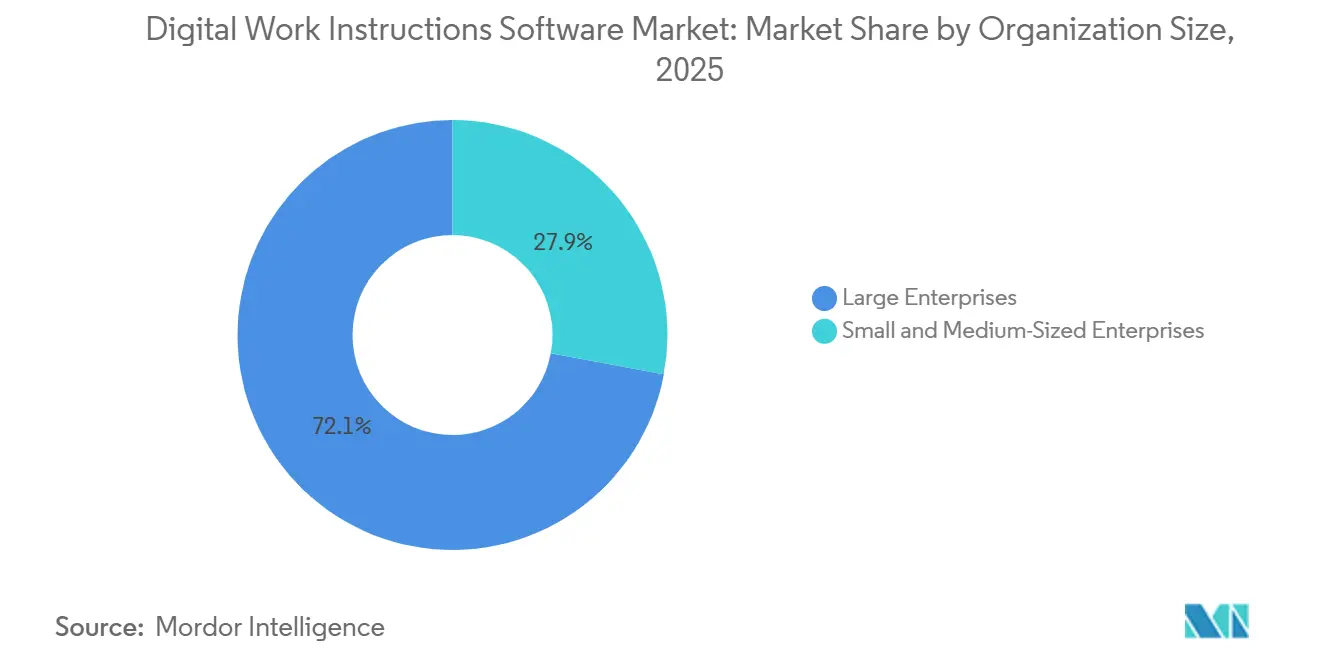
Großunternehmen führen die Ausgaben an, während KMU expandierenGroßunternehmen machten im Jahr 2025 72,07 % des Umsatzes aus und nehmen damit die führende Position im Markt für digitale Arbeitsanweisungssoftware ein, da sie über größere Technologiebudgets, breitere Mehrstandort-Präsenzen und interne Teams verfügen, die komplexe Integrationen verwalten können. Sie können Anweisungsplattformen mit MES, ERP und Qualitätssystemen verbinden und diese Plattformen dann tief in den täglichen Produktionsbetrieb einbetten. Diese Verbindungen können die Wechselkosten erhöhen und längere Anbieterbeziehungen unterstützen, sobald Verfahrensinhalte Teil des Betriebsmodells werden. Große Organisationen verwalten auch mehr Variation über Produkte, Werke und Schichten hinweg, was den Wert von zentral gesteuertem Inhalt und wiederholbarer Aufgabenausführung erhöht. Ihre Ausgaben bleiben wichtig, da ein einzelnes Unternehmensprogramm Lizenzen, Analytik, Inhaltsverwaltung und Integrationsarbeit über mehrere Einrichtungen hinweg zusammenführen kann.
KMU werden voraussichtlich bis 2031 eine CAGR von 14,23 % verzeichnen, die höchste Rate nach Unternehmensgröße, da abgestufte Abonnements, Preisgestaltung pro Bediener, schnelle Bereitstellungspakete und vorgefertigte Vorlagen die Einstiegshürden senken. Diese Optionen können den Bedarf an großen Vorabkapitalgenehmigungen reduzieren, obwohl Migration, Schulung und Prozessverantwortung weiterhin internes Engagement erfordern. Das Weltwirtschaftsforum stellte fest, dass 94 % der befragten Unternehmen erwarteten, dass die Einführung intelligenter Fertigung ihnen helfen würde, Mitarbeiter im Jahr 2025 einzustellen oder umzuschulen. Dies ist für kleinere Unternehmen wichtig, da das Ausscheiden eines erfahrenen Bedieners einen größeren Anteil des gesamten Belegschaftswissens beeinflussen kann als bei einem größeren Hersteller. Die Branche für digitale Arbeitsanweisungssoftware kann unter KMU-Lieferanten in Südostasien, Nordafrika und Osteuropa expandieren, wenn diese in Automobil- und Elektronik-Wertschöpfungsketten eintreten, die eine kontrolliertere Verfahrensverwaltung erfordern.
Nach Anwendung:
Montage führt, während Sicherheit und Compliance am schnellsten wachsenMontage, Produktion und Linienbetrieb hielten im Jahr 2025 einen Anteil von 22,34 % am Anwendungsumsatz, den größten Anteil im Markt für digitale Arbeitsanweisungssoftware, da diese Aktivitäten den Durchsatz, die Produktqualität und die Zuverlässigkeit von Linienwechseln direkt beeinflussen. Bediener benötigen variantenspezifische Sequenzen, die auf sich ändernde Produktionspläne reagieren, zusammen mit Qualitätsprüfpunkten, die während der Arbeit sichtbar bleiben. Schrittverriegelung, medienreiche Anweisungen und digitale Abzeichnung können diese Kontrolle bei repetitiven oder hochvolumigen Aufgaben bieten. Standardarbeitsanweisungen und Standardarbeit, Inspektion und Qualitätssicherung, Geräteeinrichtung und Umrüstung, Wartung und Bedienerpflege stützen sich auf dieselbe Kernfähigkeit, eine genehmigte Sequenz zum Zeitpunkt der Arbeit zu präsentieren. Die Bandbreite der Anwendungsfälle zeigt, dass die Anwendung über die Montage hinaus auf jede Aufgabe ausgedehnt wird, bei der Konsistenz, Führung und Fertigstellungsnachweis operativ wichtig sind.
Sicherheit, Energiequellensicherung und Compliance werden voraussichtlich bis 2031 mit einer CAGR von 15,27 % wachsen, der schnellsten Anwendungsrate, da Arbeitgeber stärkere Nachweise suchen, dass Verfahren zur Kontrolle gefährlicher Energie eingehalten wurden. Die Arbeitsschutzbehörde listet Verstöße gegen die Kontrolle gefährlicher Energie gemäß 29 CFR 1910.147 als einen ihrer häufig zitierten Standards auf. Digitale Zeitstempel und Mitarbeiterzuordnung können einen Fertigstellungsnachweis liefern, den Papiergenehmigungssysteme nicht konsistent bereitstellen können, während ISO 45001 und die Anforderungen der Arbeitsschutzbehörde den Bedarf an aktuellen Verfahren am Einsatzort verstärken. Dozuki ging im Jahr 2025 eine Partnerschaft mit Vector Solutions ein, um OSHA-, NFPA- und ANSI-konforme Schulungsinhalte mit der Bereitstellung digitaler Arbeitsanweisungen zu kombinieren. Der Markt für digitale Arbeitsanweisungssoftware hat einen klaren Compliance-Anwendungsfall: Organisationen benötigen zuverlässigere Nachweise für Sicherheitsverfahren und dokumentierte Aufgabenerfüllung.
Nach Endbenutzerbranche:
Automobil führt und Elektronik steigert den PräzisionsbedarfDie Automobilindustrie behielt im Jahr 2025 einen Anteil von 21,47 % am Endbenutzerumsatz, die größte Position im Markt für digitale Arbeitsanweisungssoftware, da der Sektor auf standardisierte stationsbasierte Arbeit und detaillierte Qualitätsdisziplin angewiesen ist. Die Montage von Elektrofahrzeugbatterien fügt sensible Aufgaben hinzu, die Drehmomentanwendung, Klebstoffauftrag und Wärmemanagement umfassen, bei denen Prozessabweichungen ernsthafte Produktionsfolgen haben können. Automobilzulieferer sehen sich auch Kundenqualitätsanforderungen gegenüber, die Nachweise erfordern können, dass spezifizierte Verfahren während der Produktion eingehalten wurden. Industriemaschinen und -ausrüstungen schaffen andere Anforderungen rund um Einrichtung und komplexe Konfiguration, während Pharmazeutika, Chemikalien, Lebensmittel und Getränke, Energie, Versorgungsunternehmen und Logistik jeweils ihre eigenen Compliance- oder Wissenstransferbedürfnisse hinzufügen. Der gemeinsame Faktor ist die Notwendigkeit, genehmigtes Betriebswissen direkt dort zu platzieren, wo Mitarbeiter Aufgaben ausführen, trotz unterschiedlicher regulatorischer Rahmenbedingungen und Produktionsumgebungen.
Elektronik und Halbleiter werden voraussichtlich bis 2031 mit einer CAGR von 14,56 % wachsen, der schnellsten Endbenutzerrate, da fortschrittliche Chip- und Verpackungsanlagen sehr wenig Toleranz für Bedienerabweichungen zulassen. Eine Abweichung vom vorgeschriebenen Verfahren kann ein gesamtes Wafer-Los beeinflussen, was den Fall für kontrollierte Führung und detaillierte Ausführungsaufzeichnungen stärkt. Samsung Electronics gab im März 2026 bekannt, dass es plant, globale Fertigungsoperationen bis 2030 in KI-gesteuerte Fabriken umzuwandeln, mit KI-Agenten in Qualitätskontrolle, Produktion und Logistik.[4]Samsung Electronics, "Samsung Electronics gibt Strategie bekannt, globale Fertigung bis 2030 in KI-gesteuerte Fabriken umzuwandeln," Samsung Mobile Press, samsungmobilepress.com Die Ankündigung demonstriert das Ausmaß der operativen Transformation in einem hochpräzisen Fertigungsumfeld. Der Markt für digitale Arbeitsanweisungssoftware ist für dieses Segment relevant, da komplizierte Verfahren, schnelle Prozessänderungen und strenge Fehlererwartungen alle den Wert maschinengebundener Führung erhöhen.
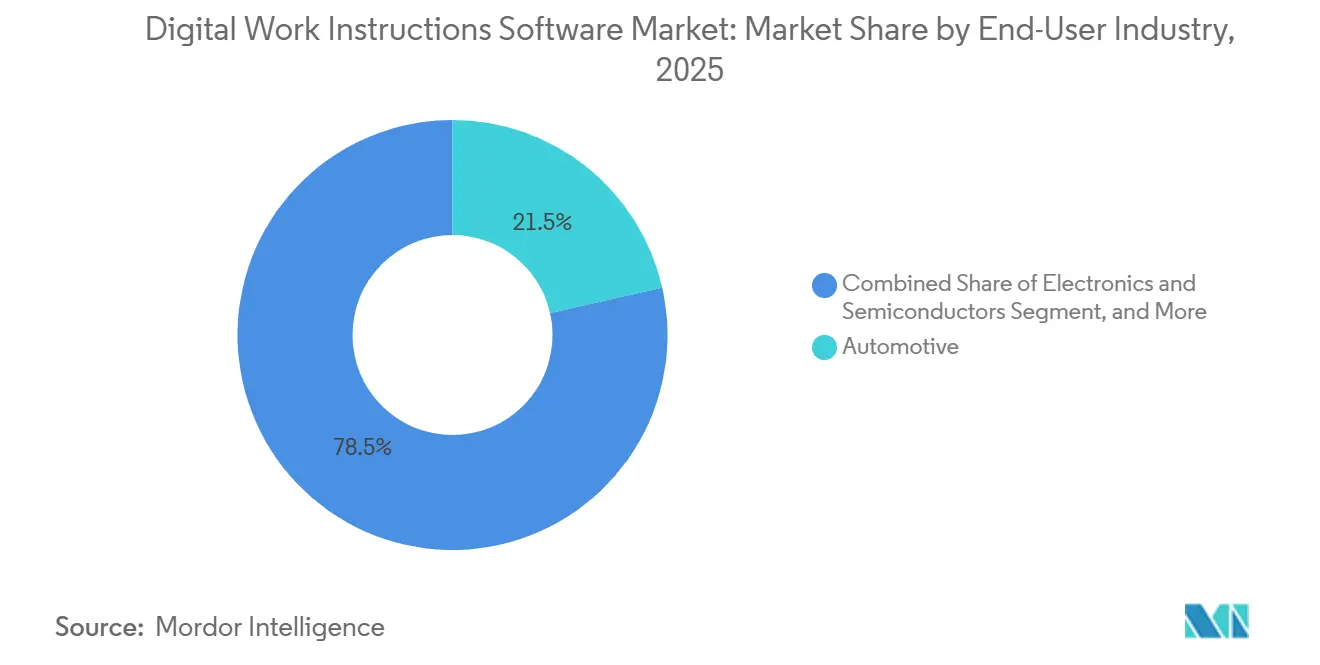
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Liefergerät:
Tablets bleiben etabliert, während Wearables schneller wachsenTablets und industrielle Panel-PCs machten im Jahr 2025 46,12 % des Umsatzes bei Liefergeräten aus, was ihre umfangreiche installierte Basis im Markt für digitale Arbeitsanweisungssoftware und ihre Ausrichtung auf bestehende industrielle Hardware-Beschaffungspraktiken widerspiegelt. Robuste Tablets können reichhaltige Medien anzeigen, Eingaben erfassen und Qualitätsbestätigungen an einer Arbeitsstation unterstützen, während Smartphones mobile Mitarbeiter in Logistik- und Lagerumgebungen bedienen können. Bring-your-own-device-Richtlinien können die Smartphone-Nutzung weiter unterstützen, wo Kontroll- und Sicherheitspraktiken dies erlauben. Desktop- und Web-Schnittstellen bleiben für feste Arbeitsstationen geeignet, einschließlich Reinraum-Halbleiterumgebungen, wo Wearables Kontaminations- oder elektrostatische Entladungsbedenken verursachen können. Der bestehende Gerätemix spiegelt die praktischen Anforderungen verschiedener Arbeitsbereiche wider, anstatt eine einzige Hardware-Wahl für jede Produktionsaufgabe zu sein.
Wearables und Smart Glasses werden voraussichtlich bis 2031 mit einer CAGR von 16,12 % wachsen, der schnellsten Rate unter den Liefergeräten, da sie bei hochgemischter und komplexer Montagearbeit eine freihändige Führung bieten können. Ein Tablet kann eine Aufgabe unterbrechen, wenn ein Bediener Werkzeuge ablegen oder den Blick vom Arbeitsbereich abwenden muss, um einen Bildschirm zu nutzen. EON Reality startete im Juni 2026 Field IQ für Meta Ray-Ban Display Smart Glasses und bietet schrittweise Führung, Fotoverifizierung und Echtzeit-Prüfpfade. Dies spiegelt einen Übergang von experimentellen Smart-Brillen hin zu produktionsorientierten Führungsanwendungen wider, die Aufgabenunterstützung mit Prüfnachweisen kombinieren. Der Markt für digitale Arbeitsanweisungssoftware kann profitieren, wenn freihändige Bereitstellung die Compliance und den Aufgabenfluss verbessert, ohne die Arbeit des Bedieners zu unterbrechen.
Geografische Analyse
Markt für digitale Arbeitsanweisungssoftware in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 34,12 % am Umsatz und war damit der größte regionale Beitrag zum Markt für digitale Arbeitsanweisungssoftware. Die Vereinigten Staaten stützen die Nachfrage durch die Automobil- und Luft- und Raumfahrtbranche, die Auftragselektronik sowie einen starken Fokus auf Qualitäts- und Sicherheitsverfahren, während die Durchsetzung durch die OSHA die Bedeutung einer dokumentierten Sicherheitsausführung erhöht. Kanada und Mexiko tragen ebenfalls zur regionalen Nachfrage bei, wobei Mexiko vom Near-Shoring profitiert, da Automobilhersteller ihre Lieferketten als Reaktion auf Zollbedingungen neu ausrichten. Diese Bedingungen können Werke hinzufügen, die standardisierte Verfahren über regionale Betriebe hinweg benötigen, und bieten Anbietern eine große installierte Basis an Betriebssystemen, mit denen sie sich verbinden können. Die Region ist ausgereift, obwohl ältere Technologiesysteme die Integration für einige Käufer erschweren können.
Markt für digitale Arbeitsanweisungssoftware in Europa
Europa ist die zweitgrößte Region, wobei Deutschland aufgrund seiner Automobilzuliefererbasis eine wichtige Rolle spielt und die regulierte Fertigung die Einführung in der Pharmaproduktion und der Lebensmittelverarbeitung unterstützt. Hersteller müssen detaillierte Qualitätsdokumentation verwalten und aktuelle Anweisungen für Mitarbeiter zugänglich machen, während Käufer größeren Wert auf Datenkontrolle und Hosting-Standort legen können. Die Expansion von Dozuki im Jahr 2025 nach Frankfurt und Paris zeigt, dass Anbieter auf diese Anforderungen reagieren. Im Markt für digitale Arbeitsanweisungssoftware hängt das regionale Wachstum davon ab, Compliance-Vorlagen, lokalen Support und die Integration mit etablierten Produktionssystemen zu kombinieren.
Markt für digitale Arbeitsanweisungssoftware in Nahost und Afrika, Asien-Pazifik und Südamerika
Der Nahe Osten wird voraussichtlich bis 2031 mit einer CAGR von 14,68 % wachsen, was der schnellsten regionalen Rate entspricht. Rockwell Automation berichtete im Jahr 2025, dass 98 % der Hersteller in den Vereinigten Arabischen Emiraten und Saudi-Arabien generative KI nutzten oder deren Implementierung planten, was auf digital-first-Betriebsarchitekturen in neuen Industrieanlagen hindeutet. Asien-Pazifik bleibt vielfältig, mit Japans Automobil- und Elektroniklieferketten, Chinas Fertigungskapazitäten, Indiens wachsender Montagekapazität für Smartphones und Halbleiter sowie Südkoreas Halbleiterwerken. Südamerika verfügt über frühe Anwendungsfälle im brasilianischen Automobilsektor und in Argentiniens agrar-industrieller Basis, während Afrika trotz wachsender ausländischer Fertigungsinvestitionen noch in einem früheren Einführungsstadium verbleibt. In all diesen Regionen kann der Markt für digitale Arbeitsanweisungssoftware dort wachsen, wo neue Anlagen standardisierte digitale Verfahren einführen, bevor papierbasierte Praktiken fest etabliert werden.

Wettbewerbslandschaft
Der Markt für digitale Arbeitsanweisungssoftware ist mäßig fragmentiert, wobei Anbieter aus den Bereichen industrielle Automatisierung und Unternehmenssoftware neben spezialisierten Anbietern für vernetzte Mitarbeiter konkurrieren. Siemens, Honeywell und SAP können Anweisungsfunktionen in breitere MES-, ERP- und Qualitätsmanagementsysteme einbetten und dabei bestehende Kundenbeziehungen und Integrationstiefe bei Verlängerungen nutzen. Tulip Interfaces, Dozuki und Augmentir konkurrieren durch einfachere Schnittstellen, schnelleres KI-gestütztes Authoring und flexible Bereitstellungsoptionen, die operative Teams ansprechen. Käufer können je nach ihren bestehenden Systemen, internen Fähigkeiten und Dringlichkeit eine integrierte Suite oder ein Spezialprodukt wählen. Das Feld bietet daher mehrere Wege zur Einführung anstatt eines einheitlichen Anbietermodells.
Die Integrationsfähigkeit wird zunehmend wichtiger, da Anweisungsplattformen Informationen mit ERP-, MES-, Steuerungs- und Qualitätssystemen austauschen müssen, und ANSI/ISA 95.00.01-2025 befasst sich mit der Integration von Unternehmens- und Steuerungssystemen. CAI Software erwarb Parsable im September 2024 und brachte eine Plattform für vernetzte Mitarbeiter mit mehr als 1.000 standortbezogenen Bereitstellungen in sein industrielles Technologieportfolio. MasterControl erwarb Qualer im März 2025 und erweiterte damit seine Life-Sciences-Plattform um das Laboranlagenmanagement. Diese Transaktionen zeigen, dass Anbieter den Umfang ihrer Qualitäts-, Ausführungs- und Anlagenmanagementfähigkeiten erweitern.
Mittelstands- und KMU-Kunden bleiben eine wichtige Chance, da Kosten und Integrationskomplexität die Bereitstellung bei Unternehmen mit weniger als 500 Mitarbeitern noch verhindern können. Südostasien, der Nahe Osten und Nordafrika sind ebenfalls relevant, wo die Industriepolitik die digitale Fertigung unterstützt, die Anbieterverbreitung jedoch begrenzt bleibt, während Verfahrensfertigstellungsdaten mit Qualitätsvorhersagetools verwendet werden können, um Abweichungen vor dem Auftreten von Defekten zu identifizieren. Tulip sicherte sich im Januar 2026 120 Millionen USD in einer Series-D-Finanzierungsrunde mit Mitsubishi Electric als strategischem Investor und berichtete von einer Bewertung von 1,3 Milliarden USD.[5]Tulip Interfaces, "Tulip sichert sich 120 Millionen USD Series D, um Mitarbeitern an der Front KI zu geben," Tulip Interfaces, tulip.co Das Unternehmen erklärte, die Finanzierung würde die globale Expansion des Fertigungskanals unterstützen, während ServiceNow im April 2026 Industrial Connected Workforce startete, um seine Workflow-Plattform in die Shopfloor-Ausführung zu erweitern. Diese Maßnahmen erhöhen den Wettbewerbsdruck sowohl von Fertigungsspezialisten als auch von breiten Unternehmenssoftwareanbietern.
Marktführer in der Branche für digitale Arbeitsanweisungssoftware
Siemens AG
PTC Inc.
Tulip Interfaces, Inc.
Dozuki, Inc.
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Arbeitsanweisungssoftware
- Siemens AG
- PTC Inc.
- Tulip Interfaces, Inc.
- Dozuki, Inc.
- Honeywell International Inc.
- Augmentir, Inc.
- ABB Ltd.
- Rockwell Automation, Inc.
- Schneider Electric SE
- Dassault Systèmes SE
- SAP SE
- Microsoft Corporation
- Hexagon AB
- SwipeGuide B.V.
- Visual Knowledge Share Ltd.
- Zaptic Ltd.
- Operations1 GmbH
- iBASEt, Inc.
- MasterControl, Inc.
- EASE, Inc.
- VKS Solutions Inc.
- Parsable, Inc.
- L&T Technology Services Limited
- Yokogawa Electric Corporation
- Mitsubishi Electric Corporation

Recent Industry Developments in Markt für digitale Arbeitsanweisungssoftware
- Juni 2026: EON Reality startete zusammen mit EON AI Ventures Field IQ, einen KI-Copiloten für industrielle Außendienstmitarbeiter, der über Meta Ray-Ban Display Smart Glasses bereitgestellt wird. Field IQ bietet freihändige schrittweise Verfahrensführung, KI-gesteuerte Fotoverifizierung und Echtzeit-Prüfpfade. Die Plattform trat im Juni 2026 mit einer ersten Kohorte von 10 Anker-Industrieunternehmen in eine begrenzte Pilotphase ein, was den kommerziellen Einsatz KI-gestützter Wearable-Führung in Öl- und Gas-, Fertigungs-, Luft- und Raumfahrt- sowie Bauanwendungen signalisiert.
- April 2026: ServiceNow startete Industrial Connected Workforce auf der Hannover Messe am 20. April 2026, eine KI-gestützte Plattform, die Standardarbeitsanweisungen in geführte schrittweise Aufgaben digitalisiert, Arbeit nach Rolle und Standort zuweist und kontextuelles Wissen am Bedarfsort bereitstellt. Qualitätsingenieure erhielten außerdem KI-gestützte Ursachenanalysefähigkeiten. Der Start erweiterte ServiceNows Workflow-Plattform, die jährlich mehr als 85 Milliarden Workflows verarbeitet, in die operative Shopfloor-Ausführung und stellt einen bedeutenden Markteintritt eines horizontalen Unternehmenssoftware-SaaS-Anbieters in das Segment der digitalen Arbeitsanweisungen dar.
- April 2026: Tulip Interfaces präsentierte seine menschenzentrierte KI-Fertigungsplattform auf der Hannover Messe 2026 und demonstrierte eine vollständig simulierte LKW-Fabrik über 4 KI-native Stationen. Tulips Operations-KI-Agent, der Prozessdokumente und Shopfloor-Layouts aufnimmt, um Produktionssysteme iterativ zu entwerfen und zu verfeinern, stand im Mittelpunkt der Demonstration und veranschaulichte, wie agentische KI vom Konzept zur einsetzbaren Shopfloor-Architektur übergeht.
- März 2026: Tulip Interfaces kündigte Factory Playback auf der NVIDIA GTC 2026 an, unterstützt durch NVIDIA KI und das Cosmos Reason Vision-Language-Modell. Factory Playback rekonstruiert und spielt Fabrikoperationen so ab, wie sie stattgefunden haben, indem Maschinentelemetrie, Bediener-Workflows, Qualitätsereignisse und Video in einer einheitlichen operativen Zeitlinie synchronisiert werden. Dies ermöglicht es Herstellern, Produktionsabweichungen mit Videopräzision bis zur Grundursache zurückzuverfolgen, und erweitert direkt die Prüfpfadfähigkeit von Plattformen für digitale Arbeitsanweisungen.


Globaler Berichtsumfang des Marktes für digitale Arbeitsanweisungssoftware
Der Markt für digitale Arbeitsanweisungssoftware umfasst Softwarelösungen, die es Organisationen ermöglichen, interaktive Arbeitsanweisungen und standardisierte Betriebsverfahren in digitalen Formaten zu entwickeln, zu verwalten, zu verteilen und zu aktualisieren. Diese Lösungen bieten schrittweise Führung durch Text, Bilder, Videos, Diagramme und andere Multimedia-Inhalte, die über Computer, Tablets, mobile Geräte und Wearable-Technologien zugänglich sind. Software für digitale Arbeitsanweisungen ermöglicht es Organisationen, die Prozesskonsistenz zu verbessern, die Mitarbeiterschulung zu beschleunigen, Betriebsfehler zu minimieren, die regulatorische Compliance aufrechtzuerhalten und kontinuierliche Verbesserungsinitiativen in Fertigungs-, Wartungs-, Lager- und Montageoperationen zu unterstützen.
Der Marktbericht für digitale Arbeitsanweisungssoftware ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellung (Cloud-basiert, Hybrid und On-Premises), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Anwendung (Standardarbeitsanweisungen und Standardarbeit, Montage, Produktion und Linienbetrieb, Inspektion und Qualitätssicherung, Geräteeinrichtung und Umrüstung, Wartung und Bedienerpflege, Sicherheit, Energiequellensicherung und Compliance sowie weitere Anwendungen), Endbenutzerbranche (Automobil, Elektronik und Halbleiter, Industriemaschinen und -ausrüstungen, Pharmazeutika und Biowissenschaften, Chemikalien, Lebensmittel und Getränke, Energie und Versorgungsunternehmen, Logistik, Lagerung und Distribution sowie weitere Endbenutzerindustrien [Bergbau und Metalle, Bau und Außeneinsatz, Luft- und Raumfahrt sowie Verteidigung]), Liefergerät (Tablets und industrielle Panel-PCs, Smartphones, Desktop- und Web-Schnittstellen, Wearables und Smart Glasses sowie weitere Liefergeräte) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Cloud-basiert |
| Hybrid |
| On-Premises |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Standardarbeitsanweisungen und Standardarbeit |
| Montage, Produktion und Linienbetrieb |
| Inspektion und Qualitätssicherung |
| Geräteeinrichtung und Umrüstung |
| Wartung und Bedienerpflege |
| Sicherheit, Energiequellensicherung und Compliance |
| Weitere Anwendungen |
| Automobil |
| Elektronik und Halbleiter |
| Industriemaschinen und -ausrüstungen |
| Pharmazeutika und Biowissenschaften |
| Chemikalien |
| Lebensmittel und Getränke |
| Energie und Versorgungsunternehmen |
| Logistik, Lagerung und Distribution |
| Weitere Endbenutzerindustrien (Bergbau und Metalle, Bau und Außeneinsatz, Luft- und Raumfahrt sowie Verteidigung) |
| Tablets und industrielle Panel-PCs |
| Smartphones |
| Desktop- und Web-Schnittstellen |
| Wearables und Smart Glasses |
| Weitere Liefergeräte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Südostasien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellung | Cloud-basiert | |
| Hybrid | ||
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Standardarbeitsanweisungen und Standardarbeit | |
| Montage, Produktion und Linienbetrieb | ||
| Inspektion und Qualitätssicherung | ||
| Geräteeinrichtung und Umrüstung | ||
| Wartung und Bedienerpflege | ||
| Sicherheit, Energiequellensicherung und Compliance | ||
| Weitere Anwendungen | ||
| Nach Endbenutzerbranche | Automobil | |
| Elektronik und Halbleiter | ||
| Industriemaschinen und -ausrüstungen | ||
| Pharmazeutika und Biowissenschaften | ||
| Chemikalien | ||
| Lebensmittel und Getränke | ||
| Energie und Versorgungsunternehmen | ||
| Logistik, Lagerung und Distribution | ||
| Weitere Endbenutzerindustrien (Bergbau und Metalle, Bau und Außeneinsatz, Luft- und Raumfahrt sowie Verteidigung) | ||
| Nach Liefergerät | Tablets und industrielle Panel-PCs | |
| Smartphones | ||
| Desktop- und Web-Schnittstellen | ||
| Wearables und Smart Glasses | ||
| Weitere Liefergeräte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitale Arbeitsanweisungssoftware?
Die Marktgröße für digitale Arbeitsanweisungssoftware wird voraussichtlich von 0,97 Milliarden USD im Jahr 2025 und 1,12 Milliarden USD im Jahr 2026 auf 1,98 Milliarden USD bis 2031 anwachsen, was einer CAGR von 12,07 % zwischen 2026 und 2031 entspricht.
Was treibt die Einführung von Plattformen für digitale Arbeitsanweisungen an?
Hersteller ersetzen Papierverfahren, um die Rückverfolgbarkeit zu verbessern, das Onboarding zu beschleunigen, Produktwechsel zu verwalten sowie Qualitäts- und Sicherheitsanforderungen zu unterstützen.
Welches Bereitstellungsmodell führt die Nachfrage an?
Die Cloud-basierte Bereitstellung hielt im Jahr 2025 einen Anteil von 65,79 % am Umsatz und wird voraussichtlich bis 2031 mit einer CAGR von 13,02 % wachsen, da sie eine zentralisierte Inhaltsverwaltung über Standorte hinweg unterstützt.
Welche Endbenutzer expandieren am schnellsten?
Elektronik und Halbleiter werden voraussichtlich bis 2031 mit einer CAGR von 14,56 % wachsen, da Präzisionsmontage und Chip-Verpackung streng kontrollierte Verfahren erfordern.
Warum werden Wearable-Geräte in Fabrikoperationen immer relevanter?
Wearables und Smart Glasses werden voraussichtlich bis 2031 mit einer CAGR von 16,12 % wachsen, da sie freihändige Führung für komplexe Arbeiten bieten können.
Was ist die größte Herausforderung bei neuen Bereitstellungen?
Die Verbindung von Plattformen mit veralteten ERP-, MES-, SCADA- und SPS-Systemen kann benutzerdefinierte Middleware, erweiterte Implementierungsarbeit und spezialisierte technische Ressourcen erfordern.
Seite zuletzt aktualisiert am:



